
Türkei Bergbauausrüstungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 106.67 Millionen US-Dollar |
| Marktgröße (2031) | 146.98 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.62 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Türkei Bergbauausrüstungsmarkt Analyse von Mordor Intelligence
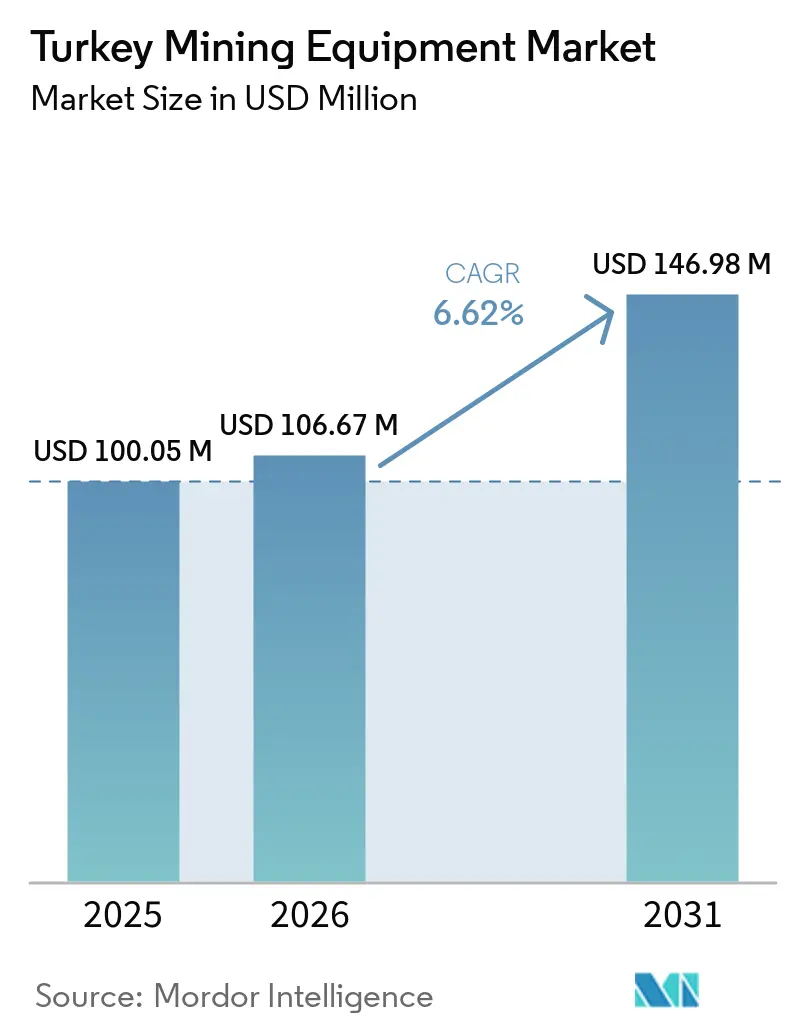
Die Größe des türkischen Bergbauausrüstungsmarktes wurde im Jahr 2025 auf 100,05 Millionen USD geschätzt und soll von 106,67 Millionen USD im Jahr 2026 auf 146,98 Millionen USD bis 2031 wachsen, mit einer CAGR von 6,62 % während des Prognosezeitraums (2026-2031). Das Marktwachstum wird durch die Nachfrage aus dem Metallbergbau, industriellen Mineralien, dem Steinbruchbetrieb und baubezogenen Aktivitäten gestützt, die zusammen einen Mix an Ausrüstungsanforderungen erzeugen, anstatt eine Nachfragebasis zu bilden, die auf einen Minentyp oder eine Gruppe von Kunden ausgerichtet ist. Die breite Mineralbasis verringert die Abhängigkeit von einem einzigen Rohstoff. Sie erzeugt Nachfrage in mehreren Ausrüstungskategorien, darunter mobile Flotten für Gewinnung und Verladung sowie Maschinen für Brechen, Verarbeitung und Materialhandhabung. Der Austausch von Ausrüstung gewinnt an Bedeutung, da Betreiber Sicherheitspraktiken, Berichtssysteme und Flottenübersicht verbessern, weil ältere Maschinen möglicherweise schwieriger in aktuelle Wartungsroutinen, Betriebsüberwachung und standortbezogene Managementanforderungen zu integrieren sind. Tagebauvorhaben treiben weiterhin die Nachfrage nach großen Geräten an. Gleichzeitig schafft die Untertageentwicklung einen separaten Bedarf an spezialisierten Maschinen und Dienstleistungen, was Lieferanten dazu zwingt, Kapazitäten über verschiedene Minendesigns, technische Bedingungen und betriebliche Praktiken der Kunden hinweg aufrechtzuerhalten. Etablierte Lieferanten profitieren von der lokalen Verfügbarkeit von Ersatzteilen, Wartungskapazitäten und Kundenbeziehungen in verstreuten Bergbaugebieten, da Betreiber häufig zuverlässigen Außendienst und Maschinenverfügbarkeit neben den Anschaffungskosten und technischen Spezifikationen der Ausrüstung priorisieren.
Wichtigste Erkenntnisse des Berichts
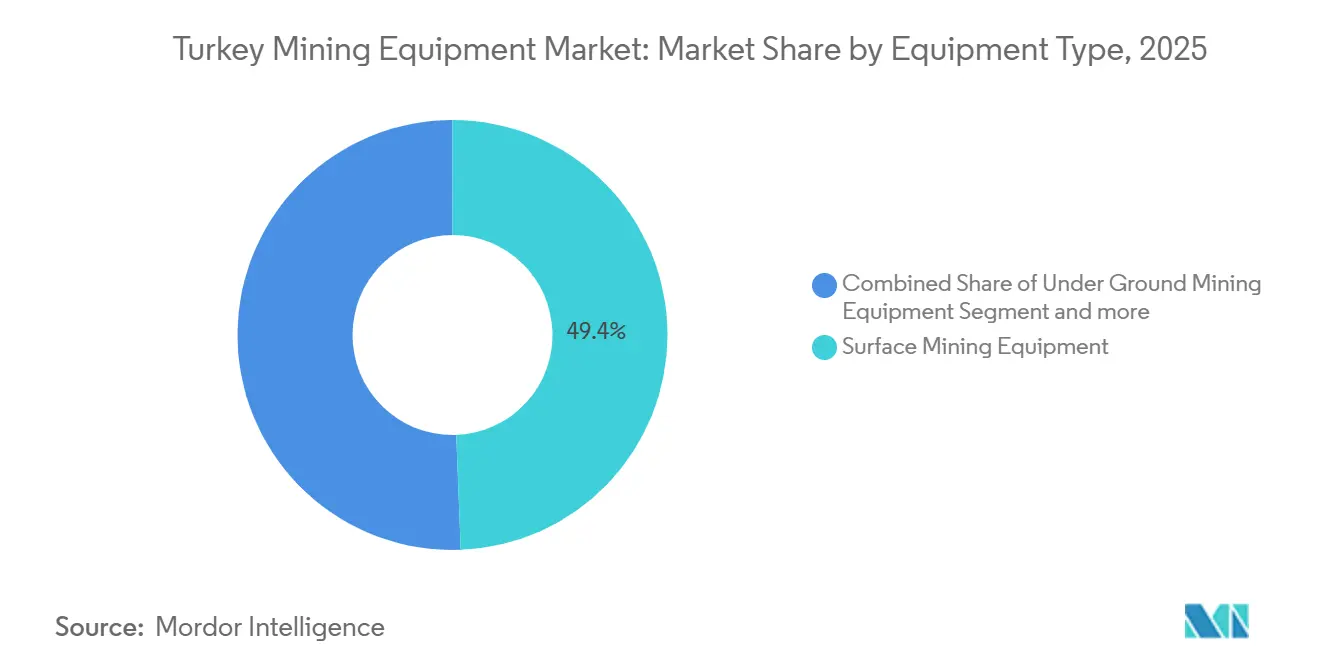
- Nach Ausrüstungstyp hielt Tagebauausrüstung im Jahr 2025 einen Marktanteil von 49,39 % am türkischen Bergbauausrüstungsmarkt, während Untertagebergbauausrüstung die am schnellsten wachsende Kategorie ist, mit einer CAGR von 8,82 % bis 2031.
- Nach Automatisierungsgrad waren manuelle Systeme die größte Kategorie mit einem Marktanteil von 72,28 % am türkischen Bergbauausrüstungsmarkt im Jahr 2025, während vollautonome Systeme voraussichtlich mit einer CAGR von 10,59 % bis 2031 wachsen werden.
- Nach Antriebsart war Ausrüstung mit Verbrennungsmotor die größte Kategorie mit einem Marktanteil von 79,12 % am türkischen Bergbauausrüstungsmarkt im Jahr 2025, während batterieelektrische Ausrüstung voraussichtlich mit einer CAGR von 12,11 % bis 2031 wachsen wird.
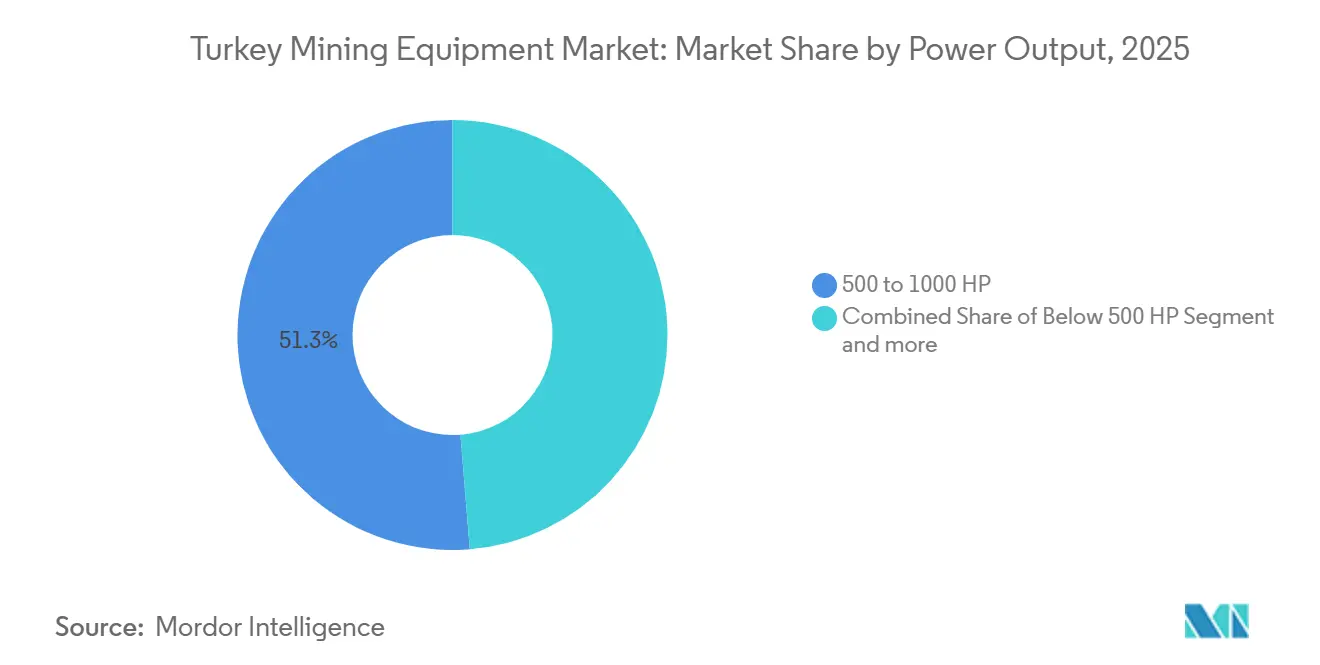
- Nach Leistungsabgabe hielt das Band von 500-1.000 PS im Jahr 2025 einen Marktanteil von 51,27 % am türkischen Bergbauausrüstungsmarkt. Das Band unter 500 PS wird das am schnellsten wachsende sein, mit einer CAGR von 7,55 % bis 2031.
- Nach Anwendung entfiel auf den Metallbergbau im Jahr 2025 ein Marktanteil von 49,31 % am türkischen Bergbauausrüstungsmarkt, während Mineralbergbauanwendungen voraussichtlich mit einer CAGR von 9,62 % bis 2031 wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des Türkei Bergbauausrüstungsmarktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Inlandsnachfrage | +1.8% | Marmara, Westanatolien, Zentralanatolien | Kurzfristig (≤ 2 Jahre) |
| Staatliche Anreize | +1.4% | Zonguldak, Bartın, Schwarzmeerregion, Elazığ, Ostanatolien | Mittelfristig (2–4 Jahre) |
| Ausweitung von Tagebauvorhaben | +1.1% | Çanakkale, Balıkesir, Kütahya, Westanatolien/Ägäis | Mittelfristig (2–4 Jahre) |
| Wandel hin zu batterieelektrischer Ausrüstung | +0.8% | Elazığ, Westanatolien, Zonguldak | Langfristig (≥ 4 Jahre) |
| Wachstum des lokalen Miet- und Leasingökosystems | +0.6% | Marmara, Zentralanatolien | Kurzfristig (≤ 2 Jahre) |
| Finanzierung der Seltenerderkundung | +0.5% | Eskişehir, Beylikova, Zentralanatolien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Inlandsnachfrage aus Bau und Fertigung
Bautätigkeit stützt die Nachfrage nach Zuschlagstoffen, Kalkstein und Naturwerkstein in mehreren türkischen Regionen, da lokale Steinbruchbetreiber einen zuverlässigen Materialfluss für Auftragnehmer und Hersteller sicherstellen müssen. Diese Materialien erfordern Ausrüstung für Aushub, Verladung, Brechen, Sieben und Materialhandhabung und schaffen zudem einen kontinuierlichen Bedarf an Verschleißteilen, Reparaturen und Maschinenprüfungen. Keramik-, Zement-, Glas- und Chemieproduzenten sind ebenfalls auf Industriemineralien aus inländischen Betrieben angewiesen, was den Bedarf an Bergbauausrüstung mit den Produktionsentscheidungen nachgelagerter Hersteller verknüpft. Diese Verbindung verschafft dem türkischen Bergbauausrüstungsmarkt eine Nachfrage, die über den Zyklus für Kupfer- und Goldprojekte hinausgeht und Lieferanten hilft, aktiv zu bleiben, wenn große Metallprojekte verschoben werden. Wiederaufbaubedarf in südöstlichen Gebieten kann den Einsatz von Steinbruch- und Erdbewegungsausrüstung ausweiten und Nachfrage in Gebiete bringen, die historisch gesehen eine kleinere Ausrüstungsservicebasis hatten. Miet- und Leasinganbieter können profitieren, wenn Betreiber Flexibilität gegenüber einem großen Vorabkauf bevorzugen, insbesondere bei kurzfristigen Steinbrucharbeiten, Erkundungsaktivitäten oder unsicheren Projektzeitplänen, die den Besitz weniger attraktiv machen.
Staatliche Anreize für Modernisierung und Sicherheit
Sicherheits- und Modernisierungsanforderungen veranlassen Betreiber, ältere Flotten und deren Berichtsfähigkeiten zu überprüfen, einschließlich der Frage, ob Maschinen zuverlässige Aufzeichnungen für die interne Aufsicht und regulatorische Prozesse erstellen können. Ausrüstung mit kompatiblen Überwachungstools kann Betreibern helfen, Betriebsdaten zu erfassen und Compliance-Verfahren zu unterstützen, während Wartungsteams in die Lage versetzt werden, betriebliche Probleme früher im Ausrüstungszyklus zu erkennen. Dies kann den Austausch attraktiver machen als die Verlängerung der Lebensdauer älterer Maschinen, insbesondere wenn eine Nachrüstung die Produktion unterbrechen würde oder die erforderliche Überwachungsfähigkeit nicht bieten kann. Der Effekt ist am stärksten im Untertagebetrieb, wo Sicherheitskontrollen und Ausrüstungszustand besondere Aufmerksamkeit erhalten, da schwierige Arbeitsbedingungen schnell Menschen, Produktion und Wartungspläne beeinflussen können. Lieferanten, die Ausrüstung mit Schulung, Wartung und digitalem Support kombinieren, können längere Kundenbeziehungen aufbauen, da Kunden möglicherweise einen einzigen Partner bevorzugen, der sowohl die Flottenleistung als auch die Standortanforderungen versteht.
Ausweitung von Tagebau-Kupfer- und Goldprojekten
Tagebau-Kupfer- und Goldprojekte stützen die Nachfrage nach Baggern, Ladern, Förderausrüstung, Brechern und Verarbeitungsanlagen und schaffen Beschaffungsbedarfe, die sich von der Minenentwicklung bis zur Aufbereitungsanlage erstrecken. Westanatolien spielt eine wichtige Rolle, da sich dort mehrere Bergbaugebiete und damit verbundene Projektaktivitäten befinden, was es Händlern und Dienstleistern ermöglicht, Kunden innerhalb eines relativ vernetzten Betriebskorridors zu unterstützen. Eine neue Mine kann Ausrüstung von der ersten Stufe der Materialhandhabung bis zur Verarbeitung und Filtration erfordern, und die Auswahl eines Systems kann die Spezifikation späterer Ausrüstung beeinflussen. Dies schafft Möglichkeiten für Lieferanten, mehrere Ausrüstungskategorien und lokale Supportleistungen zu koordinieren und die Anzahl der separaten technischen Beziehungen zu reduzieren, die ein Betreiber während der Projektabwicklung verwalten muss. Das Soğüt-Projekt zeigt, wie Verarbeitungsinvestitionen die Nachfrage nach integrierten Anlagenausrüstungen unterstützen können. Die digitale Rückverfolgbarkeitsarbeit am Çataltepe-Projekt zeigt auch, dass einige Betreiber Lieferkettendaten neben physischen Ausrüstungsanforderungen in Betracht ziehen [1]„Tethys And MineSpider Launch First Digital Product Passport For A Mining Site At The Cataltepe Project,” MineSpider, minespider.com.
Wandel hin zu batterieelektrischer Ausrüstung für ESG-Ziele
Batterieelektrische Ausrüstung findet Eingang in Minenplanungsdiskussionen, insbesondere für Untertagearbeiten, wo Maschinenabgase und Wärme die Belüftungsplanung, Arbeitsbedingungen und das Design von Produktionsbereichen beeinflussen können. Sie kann Dieselemissionen, Wärme und Belüftungsbedarf in beengten Minenbereichen reduzieren, obwohl das Ausmaß dieser Vorteile je nach Minentiefe, Ausrüstungsnutzung und vorhandener Infrastruktur variiert. Die wirtschaftliche Rechtfertigung hängt von Minendesign, Lademöglichkeiten, Betriebsmustern und der Verfügbarkeit von Serviceunterstützung ab, nicht allein vom Ausrüstungspreis. Importierte Batteriesysteme können Beschaffungs- und Versorgungsrisiken für Betreiber darstellen, die die Technologie einführen möchten, insbesondere wenn sich Lieferpläne oder die Verfügbarkeit von Komponenten während der Projektentwicklung ändern. Epiroc erweiterte sein Sicherheits- und Nachhaltigkeitsportfolio im Jahr 2025 durch eine Partnerschaft, die batterieelektrische Scaler und Rettungskammern in sein Angebot aufnahm[2]„Epiroc Expands Safety And Sustainability Portfolio Through Partnership With Jama: Scalers And Rescue Chambers Now Part Of The Offering,” Epiroc, epiroc.com.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität | -1.8% | Metallreiche Provinzen | Kurzfristig (≤ 2 Jahre) |
| Genehmigungsunsicherheit | -1.4% | Sensible Gebiete | Mittelfristig (2-4 Jahre) |
| Batterieversorgungslücke | -0.9% | Landesweit | Mittelfristig (2-4 Jahre) |
| Qualifikationslücke bei Autonomie | -0.7% | Fortgeschrittene Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität
Kupfer- und Goldpreise beeinflussen die Bereitschaft der Minenbetreiber, Projektausgaben zu genehmigen, da die erwarteten Einnahmen die Projektfinanzierung, Cashflow-Erwartungen und den Zeitpunkt von Ausrüstungsverpflichtungen bestimmen. Ein schwächerer Preisausblick kann Machbarkeitsentscheidungen, Finanzierungen und Ausrüstungsbeschaffungen verzögern, insbesondere wenn ein Projekt noch nicht alle Genehmigungen oder endgültigen Verarbeitungsvereinbarungen gesichert hat. Kohlebezogene Aktivitäten sind mit einer separaten Unsicherheitsquelle konfrontiert, da sich Energiepolitik und Kundennachfrage ändern, was Lieferanten dazu zwingt, andere Bedingungen zu berücksichtigen als jene, die Metallminen betreffen. Dies bedeutet, dass verschiedene Bergbauanwendungen gleichzeitig schwächer werden können, anstatt sich gegenseitig auszugleichen, was Kundendiversifizierung und ein aktives Servicegeschäft für Ausrüstungsanbieter wichtig macht. Lieferanten können dieses Risiko reduzieren, indem sie starke Ersatzteil-, Wartungs- und Überholungsdienstleistungen aufrechterhalten und regelmäßigen Kundenkontakt pflegen, was den Umsatz aufrechterhalten kann, wenn neue Maschinenkäufe aufgeschoben werden.
Unsicherheit bei Umweltgenehmigungen
Umweltgenehmigungen können Bergbauprojekte und Ausrüstungsbestellungen verzögern und Lieferanten im Unklaren darüber lassen, wann ein Betreiber von der Planung zu einer festen Beschaffungsentscheidung übergehen wird. Das Problem ist besonders wichtig für Tagebau-Gold- und Kupferprojekte in umweltsensiblen Gebieten, wo Bedenken der Gemeinschaft und Prüfverfahren das Tempo der Projektvorbereitung beeinflussen können. Betreiber können auf klarere Genehmigungsbedingungen warten, bevor sie sich zu großen Ausrüstungskäufen verpflichten, da Ausrüstungslieferung, Standortvorbereitung und Finanzierungsverpflichtungen oft mit demselben Projektzeitplan verknüpft sind. Dies kann zu ungleichmäßigem Bestellzeitpunkt für Lieferanten und lokale Händler führen. Projekte können sich nach der Genehmigung schnell von der Planung zur Beschaffung bewegen, was Lieferpläne und Serviceplanung belasten kann, wenn Händler nicht im Voraus Lagerbestände und Außendienstressourcen vorbereitet haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausrüstungstyp: Tagebauausrüstung führt, während die Untertagenachfrage breiter wird
Tagebauausrüstung hielt im Jahr 2025 einen Marktanteil von 49,39 % am türkischen Bergbauausrüstungsmarkt. Tagebau-Gold- und Kupferbetriebe stützen diese Position in Westanatolien und anderen etablierten Bergbaugebieten, wo Materialbewegungs- und Verarbeitungsanforderungen eng miteinander verbunden bleiben. Steinbruchbetrieb hält auch die Nachfrage nach Ladern, Bohrgeräten, Brechern und Brechsystemen durch baubezogene Aktivitäten aufrecht, insbesondere dort, wo lokale Produzenten Zuschlagstoffe und Industriematerialien liefern. Tagebauflotten werden für Materialentnahme, Verladung, Förderung und Primärverarbeitung eingesetzt. Diese weit verbreitete Nutzung macht die Kategorie wichtig für den türkischen Bergbauausrüstungsmarkt, da Betreiber möglicherweise auf Tagebaumaschinen für mehrere verknüpfte Aufgaben angewiesen sind, die während des gesamten Bergbau- und Verarbeitungszyklus ununterbrochen fortgesetzt werden müssen. Die installierte Basis unterstützt auch wiederkehrende Nachfrage nach Ersatzteilen, Wartung, Flottenemeuerung und praktischen Ratschlägen zur Maschinennutzung, was für Betreiber wertvoll ist, die verschiedene Standorte mit unterschiedlichen Materialbedingungen, Betriebsplänen und Wartungsressourcen verwalten.
Untertagebergbauausrüstung ist die am schnellsten wachsende Ausrüstungskategorie mit einer CAGR von 8,82 % bis 2031. Tiefere Entwicklung bei Kupferbetrieben und Sicherheitsinvestitionen an Untertagestätten unterstützen diese Richtung, während Betreiber auch Ausrüstung suchen, die zuverlässig mit Belüftungs-, Überwachungs- und Gebirgsunterstützungsanordnungen arbeiten kann. Untertageflotten benötigen spezialisierte Bohr-, Lade-, Belüftungs- und Überwachungsausrüstung, wobei jedes System zuverlässig unter beengten, sich verändernden Bedingungen arbeiten muss. Betreiber legen auch mehr Wert auf Maschinen, die zuverlässige Betriebsdaten liefern und sicherere Arbeitsbedingungen unterstützen können. Verarbeitungsausrüstung bleibt wichtig, da Betreiber zunehmend vernetzte Anlagensysteme anstelle von isolierten Maschinen kaufen, was Lieferanten ermöglicht, mehrere Schritte in einem Materialfluss zu adressieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Automatisierungsgrad: Manuelle Systeme führen, während autonome Systeme an Boden gewinnen
Manuelle Systeme waren die größte Automatisierungskategorie mit einem Marktanteil von 72,28 % am türkischen Bergbauausrüstungsmarkt im Jahr 2025. Sie bleiben verbreitet, weil viele Betreiber etablierte Arbeitspraktiken nutzen und Flotten haben, die auf den direkten Maschinenbetrieb ausgelegt sind. Manuelle Ausrüstung kann auch kleineren Standorten entsprechen, denen die Infrastruktur, das technische Personal oder die Kommunikationssysteme fehlen, die für fortschrittliche Steuerungen erforderlich sind. Halbautonome Funktionen bieten eine praktische Mitteloption für Betreiber, die die Konsistenz verbessern möchten, ohne das vollständige Betriebsmodell zu ersetzen. Fernsteuerung kann bei ausgewählten Förder- und Bohraufgaben nützlich sein, wo die Arbeitsbedingungen schwierig sind, während Betreiber vertraute Flottenanordnungen beibehalten können.
Vollautonome Systeme werden voraussichtlich mit einer CAGR von 10,59 % bis 2031 wachsen. Sicherheitsbedürfnisse in Untertagestrecken sind ein wichtiger Treiber des Betreiberinteresses an automatisiertem Bohren, Dachunterstützung und Förderaufgaben. Diese Systeme können die Exposition der Arbeitnehmer in Bereichen mit schwierigen Bodenbedingungen oder betrieblichen Gefahren reduzieren und Betreibern helfen, repetitive Aufgaben effektiver zu organisieren und die Leistung kritischer Ausrüstung zu überwachen. Ihre Nutzung hängt weiterhin von Schulung, Standortkonnektivität, Wartungsfähigkeiten und klaren Betriebsverfahren ab. Lieferanten können die Einführung unterstützen, indem sie Ausrüstung mit Schulung und technischem Service kombinieren. Das Tempo der Einführung wird davon abhängen, ob Minenbetreiber die erforderlichen Belegschafts- und digitalen Fähigkeiten aufbauen können, während sie die Ausrüstungsverfügbarkeit während des Übergangs aufrechterhalten.
Nach Antriebsart: Verbrennungsmotorausrüstung führt, während batterieelektrische Einführung zunimmt
Ausrüstung mit Verbrennungsmotor war die größte Antriebskategorie mit einem Marktanteil von 79,12 % am türkischen Bergbauausrüstungsmarkt im Jahr 2025. Sie bleibt weit verbreitet, weil bestehende Flotten, Betankungsanordnungen, Ersatzteilbestände und Wartungspraktiken auf konventionellen Maschinen aufgebaut sind. Tagebaubetriebe können weiterhin Verbrennungsmotorausrüstung einsetzen, wo lange Betriebsstunden und abgelegene Bedingungen das Laden schwieriger machen. Hybridsysteme bieten eine weitere Option für Betreiber, die einen geringeren Kraftstoffverbrauch anstreben, ohne die gesamte Standortinfrastruktur zu ändern oder sofort zu einem anderen Wartungsmodell zu wechseln. Die Wahl des Antriebsstrangs wird durch Minendesign, Ausrüstungsnutzungszyklen, Zugang zu Serviceunterstützung, Stromverfügbarkeit und die praktische Fähigkeit eines Standorts, neue Lade- oder Betankungsanordnungen aufzunehmen, bestimmt.
Batterieelektrische Ausrüstung wird voraussichtlich mit einer CAGR von 12,11 % bis 2031 wachsen. Ihr Potenzial ist am stärksten im Untertagebetrieb, wo Belüftung, Dieselexposition und Wärme betriebliche Bedenken darstellen. Elektrische Ausrüstung kann verändern, wie Betreiber Belüftungssysteme und Minenplanung betrachten. Die Vorteile müssen gegen Ladeanforderungen, Batterieverfügbarkeit, Kosten für importierte Komponenten und die Fähigkeit lokaler Teams, neue Ausrüstung zu unterstützen, abgewogen werden. ABB nahm im späten Jahr 2025 Schachtförderanlagen für Eti Bakırs neue Untertagekupfermine in Maden in Betrieb und zeigte damit anhaltende Investitionen in die Untertagemineninfrastruktur[3]„ABB Mine Hoists To Support Safe And Efficient Copper Extraction At Eti Bakır's New Underground Mine,” ABB, new.abb.com.
Nach Leistungsabgabe: Ausrüstung mittlerer Kapazität unterstützt den Kernbergbaubetrieb
Das Band von 500-1.000 PS hielt im Jahr 2025 einen Marktanteil von 51,27 % am türkischen Bergbauausrüstungsmarkt. Dieser Bereich entspricht dem Bedarf von Baggern mittlerer Kapazität, Brecherantrieben, Mühlensystemen und großen Untertageladern, die in der routinemäßigen Produktions- und Verarbeitungsarbeit eingesetzt werden. Er ist relevant für die Größenordnung vieler türkischer Metallbergbaubetriebe und Aufbereitungsanlagen. Ausrüstung in diesem Bereich kann sowohl routinemäßige Produktionsarbeit als auch Anlagenerweiterungen unterstützen, was sie für Betreiber mit unterschiedlichen Minenplänen relevant macht. Ihre breite Nutzung bietet Händlern auch eine große Basis für Wartungs- und Ersatzdienstleistungen, da Maschinen in diesem Bereich über mehrere Betriebsstufen hinweg eingesetzt werden und möglicherweise regelmäßige Ersatzteilunterstützung benötigen.
Ausrüstung unter 500 PS, die am schnellsten wachsende mit einer CAGR von 7,55 %, dient dem Steinbruchbetrieb, Erkundungsbohrungen, der Schmalgang-Entwicklung und kleineren Bergbaubetrieben. Diese Maschinen werden dort geschätzt, wo Manövrierfähigkeit, Transportierbarkeit und geringeres anfängliches Engagement wichtig sind, insbesondere für kleinere Betreiber und kurzfristige Arbeiten. Ausrüstung über 1.000 PS wird bei den größten Tagebau- und Verarbeitungsbetrieben eingesetzt. Die Nachfrage für diese Kategorie hängt direkter von großen Projektbauten, Projektfinanzierungen und Entscheidungen über Aufbereitungsanlagen ab als von routinemäßigem Flottenersatz. Betreiber können Miet- oder Leasingvereinbarungen für kleinere Maschinen nutzen, wenn die Projektbedingungen unsicher sind. Dieser Mix ermöglicht es Lieferanten, sowohl große Kapitalvorhaben als auch kurzfristigere Betriebsanforderungen zu adressieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Metallbergbau führt, während Mineralbergbau voranschreitet
Metallbergbau erfasste im Jahr 2025 einen Marktanteil von 49,31 % am türkischen Bergbauausrüstungsmarkt. Gold- und Kupferbetriebe erfordern eine breite Palette an Bergbau-, Lade-, Förder-, Brech- und Verarbeitungsausrüstung. Ihr Bedarf stützt die Nachfrage nach hochwertigen Systemen, die häufig mit technischen Dienstleistungen, Inbetriebnahmeunterstützung und laufenden Wartungsvereinbarungen geliefert werden. Tagebaubetriebe können integrierte Ausrüstungspakete von der Aushebung bis zur Materialverarbeitung erfordern, was einen Bedarf für Lieferanten schafft, Maschinenauswahl, Lieferzeitpunkt, Inbetriebnahme und anschließenden Außendienst zu koordinieren. Untertagekupferarbeiten erfordern spezialisierte Infrastruktur, Sicherheitsausrüstung und zuverlässige technische Unterstützung während der gesamten Betriebslebensdauer der Mine.
Mineralbergbauanwendungen werden voraussichtlich mit einer CAGR von 9,62 % bis 2031 wachsen. Industrie- und kritische Mineralaktivitäten können spezialisierte Bohr-, Aufbereitungs-, Trenn- und Materialhandhabungsausrüstung erfordern. Diese Betriebe können kleiner sein als große Metallminen, aber sie können höher spezifizierte Ausrüstung für ausgewählte Verarbeitungsaufgaben und Materialqualitätsanforderungen erfordern. Kohlebergbau hat ein eigenständiges Nachfrageprofil, das Untertageunterstützung, Belüftung und Überwachungssysteme umfasst. Sein Ausblick wird durch die Energiewende-Politik und Bergbaubedingungen beeinflusst. Lieferanten, die Ausrüstung und Serviceangebote an individuelle Anwendungen anpassen können, können eine breitere Palette von Kunden ansprechen, von der frühen Erkundung bis zu etablierten Verarbeitungsstandorten.
Geografische Analyse
Die Marmara-Region dient als kommerzielles und logistisches Zentrum des türkischen Bergbauausrüstungsmarktes. Istanbul unterstützt Händlerbetriebe, Ersatzteilverteilung, Mietdienstleistungen und technischen Support für Kunden im ganzen Land und verbindet Ausrüstungslieferanten mit Minenstätten weit entfernt von großen Handelszentren. Bilecik fügt durch Verarbeitungsinvestitionen am Soğüt-Goldprojekt direkte bergbaubezogene Nachfrage hinzu, während seine Lage auch Verbindungen zwischen Projektgebieten und dem breiteren Marmara-Servicenetzwerk unterstützt. Marmara-angrenzende Gebiete verbinden Lieferanten auch mit Projekten im Ägäiskorridor. Ihre Logistikrolle gibt lokalen Servicenetzwerken einen Wert, der über das Niveau der Bergbauaktivität innerhalb einer einzelnen Provinz hinausgeht, da Kunden sich auf die Region für Lagerbestände, Reparaturen, Schulungen, Ausrüstungsversand und Koordination von Spezialistenunterstützung verlassen können, wenn eine Mine ein unerwartetes technisches Problem oder eine geplante Flottenüberholung bewältigen muss, und es Betreibern erleichtert, vorbeugende Wartung zu planen, Fachberatung zu erhalten und wesentliche Maschinen während Hochlastphasen in Betrieb zu halten.
Westanatolien und der Ägäiskorridor sind wichtige Gebiete für Tagebau-Gold- und Kupferaktivitäten. Ihre Projektbasis stützt die Nachfrage nach Baggern, Lastkraftwagen, Brechausrüstung und Verarbeitungsanlagen, wobei sich die Anforderungen ändern, wenn Projekte von der Entwicklung zur Produktion und zum Anlagenbetrieb übergehen. Rohstoffpreisänderungen sind besonders relevant, da Projektentscheidungen in diesen Gebieten eng mit Metallpreisen und Finanzierungsbedingungen verbunden sind, was Projektgenehmigungen und die Größe von Ausrüstungspaketen beeinflussen kann. Zentralanatolien hat ein eigenständiges Profil, einschließlich Erkundungsbohrungen, Mineralverarbeitung und Materialhandhabung, und bietet Lieferanten Möglichkeiten, die weniger von der Entwicklung großer Tagebauminen abhängig sind. Eskişehir und Beylikova sind mit Industriemineral- und Seltenerdeaktivitäten verbunden, während andere Provinzen zur Erkundungsarbeit beitragen.
Die Schwarzmeerregion unterstützt den Untertagekohlebergbau und die für Strebbau, Dachunterstützung, Belüftung und Gasüberwachung benötigte Ausrüstung, wo zuverlässiger Service aufgrund anspruchsvoller Untertagebetriebsbedingungen entscheidend ist. Zonguldak und Bartın bleiben wichtige Standorte für diese Anforderungen und unterstützen einen anhaltenden Bedarf an Lieferanten, die mit Untertagsicherheitspraktiken, Wartungsplanung und lokalen Betriebsbedingungen vertraut sind. Ostanatolien gewinnt an Relevanz für die Untertagekupferentwicklung, insbesondere rund um Elazığ, wo Mineninfrastruktur und technische Supportanforderungen sich von denen des Tagebaubetriebs unterscheiden können. Das Maden-Projekt zeigt, wie Untertagestätten fortschrittliche Mineninfrastruktur und technischen Support erfordern können. Die Mittelmeerregion unterstützt kleinere Steinbruch- und Industriemineralbetriebe, die kompakte Aushub-, Zubringer-, Förder- und Brechausrüstung benötigen und eine verstreute Kundenbasis mit unterschiedlichen Material- und Geländebedingungen bedienen. Zusammen bieten diese Gebiete Lieferanten eine nationale Servicemöglichkeit, anstatt eine Nachfragebasis, die in einer einzigen Bergbauregion konzentriert ist.
Wettbewerbslandschaft
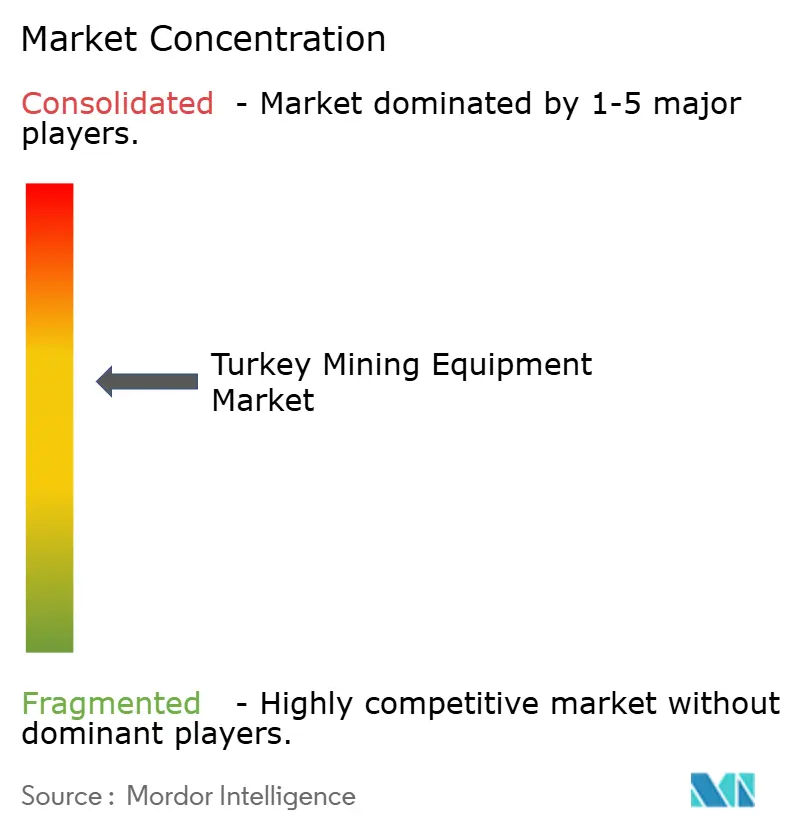
Der türkische Bergbauausrüstungsmarkt ist mäßig konzentriert und wird von globalen Ausrüstungslieferanten mit etablierten lokalen Kanälen angeführt. Caterpillar, Komatsu, Epiroc, Sandvik, Hitachi Construction Machinery und Hidromek sind in verschiedenen Ausrüstungskategorien tätig. Der Wettbewerb ist am stärksten, wo Betreiber zuverlässigen Service, Ersatzteile und spezialisiertes technisches Wissen benötigen, da die Kosten eines Maschinenausfalls für eine Mine oder Aufbereitungsanlage erheblich sein können. Große Lieferanten haben einen Vorteil, wenn sie Kunden in abgelegenen Bergbaugebieten unterstützen, die Ersatzteilversorgung aufrechterhalten und Techniker bereitstellen können, die die am Standort eingesetzte Ausrüstung kennen. Borusan Cat bietet Verkaufs-, Miet-, Ersatzteil- und Serviceunterstützung für Caterpillar-Ausrüstung in der Türkei.
Caterpillars lokaler Kanal kombiniert Ausrüstungsversorgung mit Miet- und Ersatzteildienstleistungen, was laufende Beziehungen zu Betreibern unterstützt. MineSpiders Arbeit an einem digitalen Produktpass am Çataltepe-Projekt liefert ein weiteres Beispiel für Technologie, die neben Minenversorgungsanforderungen in Betracht gezogen wird. Diese Maßnahmen zeigen, dass Lieferanten und Projektpartner ihre Rollen über den Verkauf einer einzelnen Maschine hinaus erweitern und Ausrüstungsentscheidungen mit Sicherheit, Betriebsdaten und projektbezogenen Lieferkettenanforderungen verknüpfen. Schulung, Flotteninformationen, Sicherheitsunterstützung und Serviceabdeckung können die Kundenbindung beeinflussen, indem sie Betreibern helfen, Ausrüstung konsistent zu nutzen und die Belastung interner Wartungsteams zu reduzieren. Lieferanten ohne eine lokale technische Basis können es schwerer finden, bei komplexen Projekten zu konkurrieren, selbst wenn ihre Ausrüstungsspezifikationen mit denen etablierter Lieferanten wettbewerbsfähig sind.
Möglichkeiten bestehen in der Untertageautomatisierung, der Unterstützung elektrischer Ausrüstung und der spezialisierten Mineralverarbeitung. Diese Bereiche erfordern mehr als nur Ausrüstungsverfügbarkeit; Betreiber benötigen auch Schulung, Ersatzteile, Inbetriebnahme, Wartungsexpertise und die Gewissheit, dass technischer Support nach der ersten Ausrüstungslieferung verfügbar bleibt. Inländische Lieferanten können bei leichteren Aushub- und Steinbrucharbeiten konkurrieren, wo eine schnelle lokale Reaktion wichtig ist, insbesondere wenn kleinere Betreiber zugänglichen Service und ein Verständnis lokaler Arbeitspraktiken schätzen. Internationale Lieferanten sind weiterhin gut positioniert bei großen Tagebauflotten, Untertagebohrungen und fortschrittlichen Gesteinsverarbeitungsanwendungen, wo etablierte Produktpaletten und globale technische Erfahrung komplexe Kundenanforderungen unterstützen können.
Marktführer im Türkei Bergbauausrüstungsmarkt
Caterpillar Inc.
Komatsu Ltd.
Epiroc AB
Sandvik AB
Hitachi Construction Machinery Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Zoomlion präsentierte seine elektrischen Bagger, elektrischen Lader und elektrischen Bergbau-Muldenkipper auf der KOMATEK 2026 und hob deren Energieeffizienz, Produktivität, Flexibilität, Sicherheit und Hochleistungsfähigkeit hervor.
- Juni 2026: SDLG stellte auf der KOMATEK 2026 zwei für den türkischen Markt maßgeschneiderte Modelle vor, darunter einen rein elektrischen Radlader und einen Bagger für Erdbewegung, städtischen Bau und Bergbauinfrastrukturprojekte.


Berichtsumfang des Türkei Bergbauausrüstungsmarktes
Der Türkei Bergbauausrüstungsmarkt ist nach Ausrüstungstyp, Automatisierungsgrad, Antriebsart, Leistungsabgabe und Anwendung segmentiert.
Nach Ausrüstungstyp ist der Markt in Tagebauausrüstung, Untertagebergbauausrüstung, Mineralverarbeitungsausrüstung, Bohrgeräte und Brecher, Brech-, Mahl- und Siebausrüstung sowie Lader und Muldenkipper segmentiert. Nach Automatisierungsgrad ist der Markt in manuelle, halbautonome und vollautonome Ausrüstung segmentiert. Nach Antriebsart ist der Markt in Verbrennungsmotorfahrzeuge, batterieelektrische Fahrzeuge und Hybridfahrzeuge segmentiert. Nach Leistungsabgabe ist der Markt in unter 500 PS, 500-1.000 PS und über 1.000 PS segmentiert. Nach Anwendung ist der Markt in Metallbergbau, Mineralbergbau und Kohlebergbau segmentiert.
Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Tagebauausrüstung |
| Untertagebergbauausrüstung |
| Mineralaufbereitungsausrüstung |
| Bohrgeräte & Brecher |
| Brechen, Mahlen & Sieben |
| Lader & Muldenkipper |
| Manuelle Ausrüstung |
| Halbautonome Ausrüstung |
| Vollautonome Ausrüstung |
| Fahrzeuge mit Verbrennungsmotor |
| Batterieelektrofahrzeuge |
| Hybridfahrzeuge |
| Unter 500 PS |
| 500 - 1.000 PS |
| Über 1.000 PS |
| Metallbergbau |
| Mineralbergbau |
| Kohlebergbau |
| Nach Ausrüstungstyp | Tagebauausrüstung |
| Untertagebergbauausrüstung | |
| Mineralaufbereitungsausrüstung | |
| Bohrgeräte & Brecher | |
| Brechen, Mahlen & Sieben | |
| Lader & Muldenkipper | |
| Nach Automatisierungsgrad | Manuelle Ausrüstung |
| Halbautonome Ausrüstung | |
| Vollautonome Ausrüstung | |
| Nach Antriebsart | Fahrzeuge mit Verbrennungsmotor |
| Batterieelektrofahrzeuge | |
| Hybridfahrzeuge | |
| Nach Leistungsabgabe | Unter 500 PS |
| 500 - 1.000 PS | |
| Über 1.000 PS | |
| Nach Anwendung | Metallbergbau |
| Mineralbergbau | |
| Kohlebergbau |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt und wie hoch ist die Wachstumsrate des türkischen Bergbauausrüstungsmarktes?
Die Größe des türkischen Bergbauausrüstungsmarktes wurde im Jahr 2025 auf 100,05 Millionen USD geschätzt und soll von 106,67 Millionen USD im Jahr 2026 auf 146,98 Millionen USD bis 2031 wachsen, mit einer CAGR von 6,62 % während des Prognosezeitraums (2026-2031).
Welcher Ausrüstungstyp führt die Nachfrage in der Türkei an?
Tagebauausrüstung führte das Ausrüstungstyp-Segment mit einem Marktanteil von 49,39 % im Jahr 2025 an.
Welche Technologie wächst am schnellsten im türkischen Bergbaubetrieb?
Batterieelektrische Ausrüstung wird voraussichtlich mit einer CAGR von 12,11 % bis 2031 wachsen, angeführt durch ihr Potenzial im Untertagebetrieb.
Warum wird Automatisierung in türkischen Minen immer wichtiger?
Vollautonome Systeme werden voraussichtlich mit einer CAGR von 10,59 % bis 2031 wachsen, da Betreiber sich auf Sicherheit, Schulung und Betriebskonsistenz konzentrieren.
Welche Region entwickelt sich zur aufstrebenden Region für die Nachfrage nach Seltene-Erden-Ausrüstung?
Zentralanatolien, angeführt vom Eskişehir-Projekt, entwickelt sich zum Zentrum für Seltene-Erden-Verarbeitungsmaschinen.
Seite zuletzt aktualisiert am:



