
Taille et Part du Marché des Équipements Miniers en Égypte
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 193.05 Millions de dollars américains |
| Taille du Marché (2031) | 301.97 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 9.36 % |
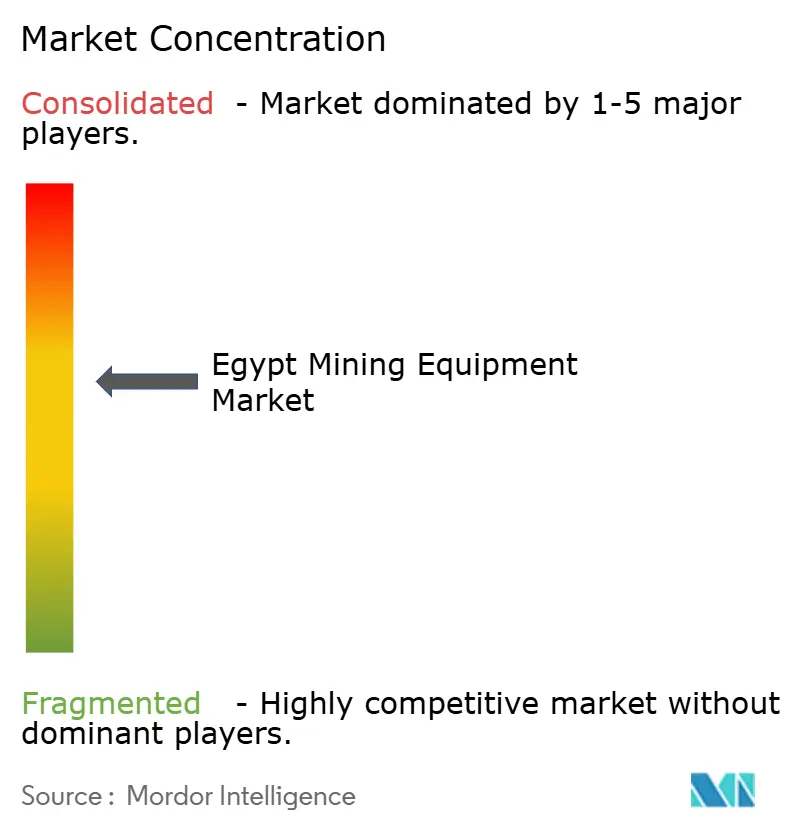
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Équipements Miniers en Égypte par Mordor Intelligence
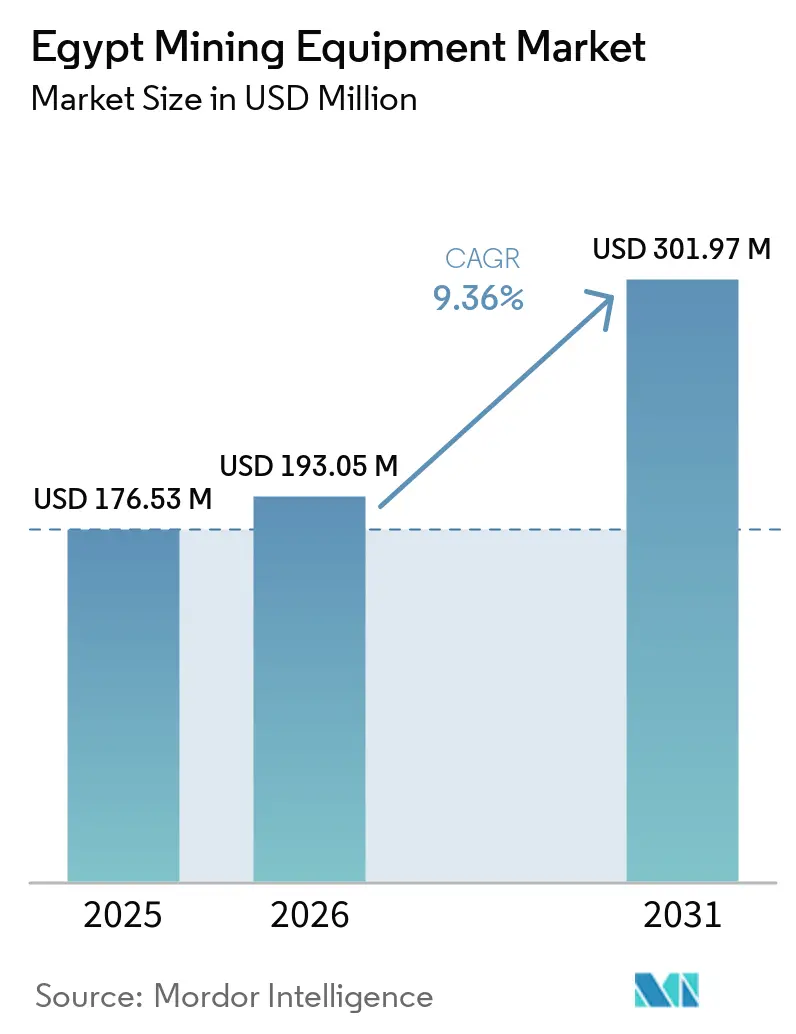
La taille du marché des équipements miniers en Égypte était évaluée à 176,53 millions USD en 2026 et devrait atteindre 301,97 millions USD d'ici 2031, contre 193,05 millions USD en 2026, à un CAGR de 9,36 % durant la période de prévision (2026-2031). Les changements de politique qui simplifient l'investissement minier peuvent rapprocher les projets d'exploration des décisions d'achat d'équipements. La demande de remplacement soutient également les ventes, car de nombreuses flottes de surface ont fonctionné au-delà de cycles de maintenance prolongés. Les opérateurs examinent plus attentivement qu'auparavant le coût des équipements, l'accès aux services, le financement et la consommation de carburant. Les arrangements de location et de crédit-bail peuvent aider les opérateurs de plus petite taille à utiliser des machines plus récentes sans effectuer un achat intégral en amont. Le marché des équipements miniers égyptien dépend donc à la fois de l'activité de développement minier et de la capacité des fournisseurs à assurer le soutien des équipements tout au long de leur durée de vie opérationnelle.
Principaux Enseignements du Rapport
- Par type d'équipement, les équipements d'extraction à ciel ouvert représentaient 48,38 % de la part du marché des équipements miniers égyptien en 2025 et devraient enregistrer le CAGR le plus rapide, soit 14,28 %, jusqu'en 2031.
- Par niveau d'automatisation, les équipements manuels détenaient 72,84 % de la part du marché des équipements miniers égyptien en 2025, tandis que les équipements entièrement autonomes devraient enregistrer le CAGR le plus rapide, soit 16,25 %, jusqu'en 2031.
- Par type de groupe motopropulseur, les équipements à moteur à combustion interne détenaient 84,17 % de la part du marché des équipements miniers égyptien en 2025, tandis que les équipements électriques à batterie devraient enregistrer le CAGR le plus rapide, soit 16,68 %, jusqu'en 2031.
- Par puissance, les équipements de 500 à 1 000 CV représentaient 57,43 % de la part du marché des équipements miniers égyptien en 2025, tandis que les équipements de moins de 500 CV devraient enregistrer le CAGR le plus rapide, soit 10,64 %, jusqu'en 2031.
- Par application, l'extraction de minéraux détenait 50,27 % de la part du marché des équipements miniers égyptien en 2025, tandis que l'extraction de métaux devrait enregistrer le CAGR projeté le plus rapide, soit 9,67 %, jusqu'en 2031.
- Par géographie, la zone du Caire et du Canal de Suez détenait 62,84 % de la part du marché des équipements miniers égyptien en 2025, tandis que le Delta du Nil devrait enregistrer le CAGR le plus rapide, soit 9,88 %, jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Équipements Miniers en Égypte
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Impulsion gouvernementale pour accroître la contribution du secteur minier | +2.1% | National, avec concentration dans le Désert Oriental et le Triangle d'Or | Long Terme (≥ 4 Ans) |
| Licences d'exploration aurifère et phosphatière | +1.8% | Désert Oriental, Désert Occidental, Péninsule du Sinaï | Moyen Terme (2 à 4 Ans) |
| Demande de remplacement des flottes de surface vieillissantes | +1.2% | National, particulièrement dans les régions minières existantes | Court Terme (≤ 2 Ans) |
| Adoption de la location et du crédit-bail d'équipements | +0.9% | Le Caire et la Zone du Canal de Suez, Région d'Alexandrie | Moyen Terme (2 à 4 Ans) |
| Demande en intrants pour l'hydrogène vert | +0.8% | Zone Économique du Canal de Suez, Zones Côtières de la Mer Rouge | Long Terme (≥ 4 Ans) |
| Énergie solaire couplée au stockage pour les camions électriques à batterie | +0.6% | National, avec adoption précoce dans les principales opérations minières | Moyen Terme (2 à 4 Ans) |
| Source: Mordor Intelligence | |||
Impulsion Gouvernementale pour Porter l'Exploitation Minière à 5 à 6% du PIB d'ici 2030
La politique minière de l'Égypte s'est orientée vers une promotion plus active de l'investissement. Le cadre révisé d'investissement minier approuvé en mai 2026 a réduit l'exigence minimale de participation gouvernementale au capital et abaissé les coûts de location de sites[1]L'Égypte modifie la réglementation sur les ressources minérales : ce qu'il faut savoir,
Al Tamimi & CO., tamimi.com. Il a également instauré un processus d'octroi de licences plus court, ce qui peut réduire le délai entre une décision sur les ressources et l'activité du projet. Le plan du gouvernement visant à réaliser un levé géophysique aérien complet peut améliorer les informations géologiques disponibles pour les investisseurs potentiels. De meilleures informations peuvent réduire l'incertitude en phase précoce pour les projets aurifères, phosphatiers et autres projets minéraux. Le programme de réforme accorde également une plus grande importance à l'Autorité égyptienne des ressources minérales en tant qu'institution capable de faire avancer les projets dans le processus d'approbation. L'effort politique est pertinent pour l'ensemble de l'Égypte, mais il revêt une importance particulière pour les zones de gisements en Haute-Égypte et dans le corridor du Sinaï et de la mer Rouge.
Croissance des Licences d'Exploration d'Or et de Phosphate après la Loi Minière de 2019
L'activité minière peut nécessiter davantage d'équipements lorsque le minerai est traité localement plutôt qu'expédié sous forme brute. L'orientation politique de l'Égypte a mis l'accent sur les industries manufacturières et extractives, ce qui soutient l'intérêt pour la valorisation domestique. Les projets phosphatiers sont particulièrement importants car ils peuvent relier l'extraction à la fabrication d'engrais. Cette connexion peut créer une demande en équipements d'excavation, systèmes de manutention de matériaux, concassage et capacité de traitement des minéraux. Les projets d'hydrogène vert dans la Zone économique du Canal de Suez peuvent également accroître la demande en intrants en amont tels que le minerai de fer et le phosphate. La demande concernée ne se limite pas à une seule catégorie de machines, car les projets industriels peuvent nécessiter des équipements à la mine, à l'usine de traitement et à l'interface de transport. Le marché des équipements miniers égyptien est affecté lorsque la planification industrielle rapproche ces activités les unes des autres.
Forte Demande de Remplacement des Parcs Vieillissants des Mines à Ciel Ouvert
Une part substantielle de la flotte de surface active a été mise en service avant 2015 et est restée en exploitation au travers de cycles de maintenance prolongés. Les réparations continues peuvent maintenir les équipements disponibles, mais elles peuvent également réduire la fiabilité et augmenter la pression opérationnelle sur les sites miniers. Les opérateurs ont de plus en plus besoin d'équilibrer le coût des révisions majeures par rapport à la valeur du remplacement des unités plus anciennes. Cette exigence de remplacement est particulièrement pertinente pour les chargeuses, les camions de transport, les équipements de forage et les machines de soutien utilisés dans les opérations à ciel ouvert. Le marché des équipements miniers égyptien est soutenu par ce besoin, même lorsque la construction de nouvelles mines progresse lentement. Les options de location et de crédit-bail avec option d'achat offrent aux opérateurs un autre moyen de gérer le coût des équipements importés. Les structures de paiement en monnaie locale peuvent réduire une partie de l'exposition immédiate à laquelle un acheteur est confronté lorsque les taux de change évoluent. Ces arrangements sont particulièrement utiles pour les opérations de taille moyenne qui ont un accès limité au crédit en devises étrangères.
Essor de la Location d'Équipements pour Différer les Dépenses d'Investissement
La location d'équipements se développe en tant que canal d'approvisionnement, car les pressions économiques rendent les achats directs plus difficiles. La volatilité des devises rend imprévisible le coût à l'arrivée des machines importées, tandis que les paiements de location en monnaie locale transfèrent le risque de change aux fournisseurs. Mantrac Egypt structure des produits de crédit-bail Cat Financial adaptés aux conditions du marché égyptien, aidant les opérateurs de taille intermédiaire qui ont un accès limité au crédit en dollars américains[2]Financement,
Mantrac Group, mantracgroup.com . La location offre également aux opérateurs de plus petite taille un accès à des équipements plus récents, ce qui pourrait élargir le marché adressable au-delà des grandes opérations aurifères et phosphatières qui ancrent actuellement la demande.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des devises et coût des équipements importés | -1.4% | National, avec un impact aigu sur les opérations dépendantes des importations | Court Terme (≤ 2 Ans) |
| Mines à petite échelle fragmentées et adoption de l'autonomie | -0.8% | National, affectant particulièrement les petites opérations régionales | Moyen Terme (2 à 4 Ans) |
| Lenteur des Mises à Niveau de la Logistique Ferroviaire pour les Minéraux en Vrac | -0.7% | National, en particulier la Haute-Égypte et les corridors miniers éloignés | Moyen Terme (2 à 4 Ans) |
| Fabrication locale de composants limitée | -0.5% | National, avec des effets prononcés sur les sites à forte intensité de maintenance | Long Terme (≥ 4 Ans) |
| Source: Mordor Intelligence | |||
Volatilité des Devises Gonflant le Coût des Équipements Importés
La plupart des grandes machines minières et de nombreux composants critiques sont importés en Égypte. La volatilité des taux de change peut donc modifier le coût en monnaie locale d'une commande d'équipement avant qu'elle ne soit finalisée. Cette incertitude peut amener les opérateurs à différer leurs achats et à prolonger l'utilisation des flottes existantes. Les concessionnaires sont également exposés à un risque de stock lorsque les coûts des pièces de rechange évoluent rapidement. Une disponibilité réduite des stocks peut entraîner des cycles de réparation plus longs pour les équipements déjà en service. Le marché des équipements miniers égyptien est affecté car le coût des machines, des pièces, du financement et de la maintenance peut tous augmenter simultanément. Les produits de crédit-bail et le soutien aux crédits à l'exportation peuvent atténuer certaines pressions, mais ils n'éliminent pas le défi du coût pour les acheteurs de plus petite taille. L'Égypte travaille également à développer des corridors logistiques reliant les zones minières et les ports, bien que le rythme des améliorations ferroviaires et du transport en vrac reste critique pour les projets éloignés.
Mines à Petite Échelle Fragmentées Limitant l'Adoption de l'Autonomie
De nombreuses opérations minières et d'extraction en Égypte sont de petite ou moyenne taille et s'appuient sur des équipements simples que les équipes locales peuvent entretenir. Ces sites peuvent manquer de l'infrastructure de télémétrie, du personnel formé aux opérations à distance ou des systèmes de sécurité standardisés requis pour une autonomie complète. Par conséquent, les opérateurs sont plus susceptibles d'adopter la gestion de flotte, la détection de la fatigue et le contrôle de la teneur avant d'envisager des systèmes entièrement autonomes. Les grandes mines de surface structurées offrent un cadre plus adapté au forage et au transport automatisés, car leurs schémas opérationnels sont plus cohérents. Les grandes commandes africaines d'équipements autonomes et électriques illustrent le type d'opération pouvant prendre en charge ces systèmes. La poussière du désert et les communications à distance peuvent ajouter des défis pratiques supplémentaires pour les équipements automatisés en Égypte. Les liaisons ferroviaires et routières affectent également le coût et la rapidité du déplacement des machines et de la production minérale en vrac.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type d'équipement : l'extraction à ciel ouvert reste la base principale du parc d'équipements
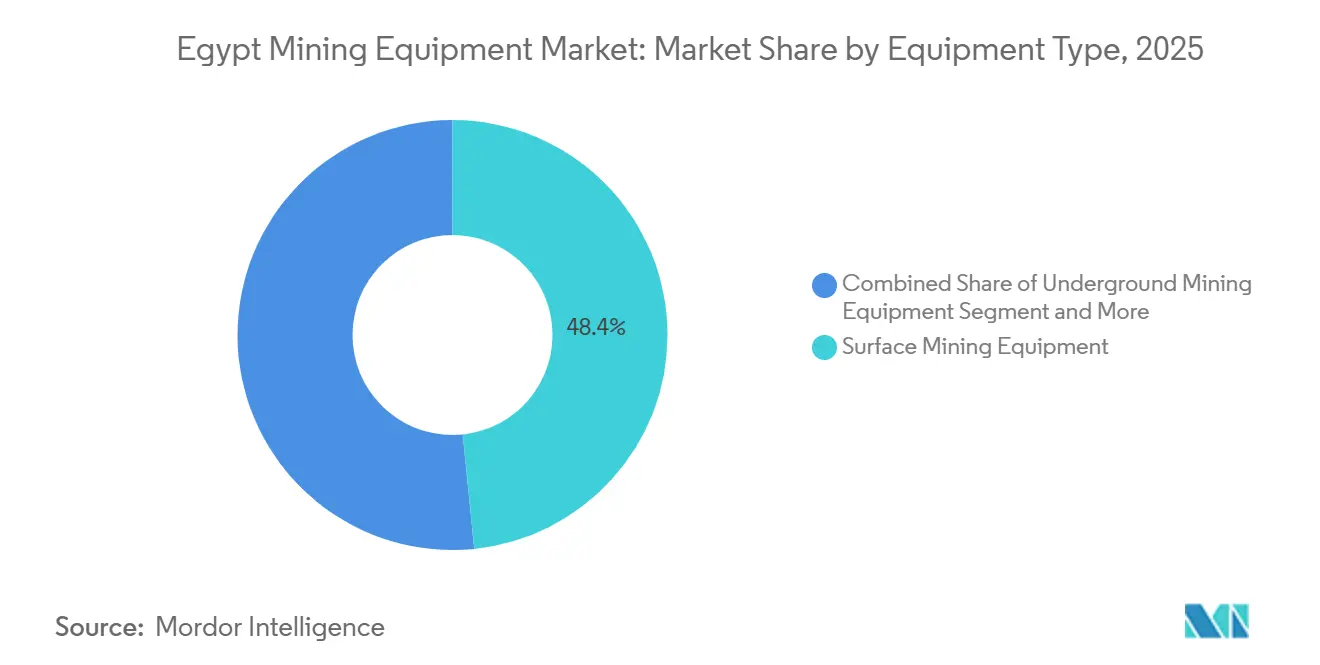
Les équipements d'extraction à ciel ouvert devraient représenter 48,38 % de la part du marché des équipements miniers égyptien en 2025 et enregistrer le CAGR le plus rapide, soit 14,28 %, jusqu'en 2031. Les gisements de phosphate, de calcaire, d'or et de cuivre de l'Égypte continuent de soutenir l'exploitation minière à ciel ouvert, qui dépend des chargeuses, des camions de transport, des foreuses et des unités de soutien. Les équipements de surface deviennent souvent la 1re exigence majeure lorsque les projets passent de l'exploration à la construction. La demande de remplacement reste significative, tandis que le soutien des concessionnaires et la disponibilité des pièces influencent fortement les décisions d'achat.
Les équipements d'extraction souterraine jouent un rôle moins important que les machines de surface dans la structure du marché de l'offre, mais leur pertinence pourrait augmenter à mesure que les gisements aurifères s'étendent en dessous des travaux de surface actuels. Les projets souterrains nécessitent des pratiques spécialisées de forage, de chargement, de ventilation et de sécurité, rendant le soutien technique des fournisseurs critique. Les foreuses électriques à batterie deviennent commercialement disponibles, permettant aux opérateurs d'évaluer des options à moindres émissions pour les nouvelles zones souterraines. Les unités de concassage, de pulvérisation et de criblage restent nécessaires pour la préparation du minerai, soutenant la demande au-delà des équipements d'extraction sur le marché des équipements miniers égyptien.


Par niveau d'automatisation : les opérations manuelles se poursuivent tandis que les outils numériques se développent
Les équipements manuels devraient représenter 72,84 % de la part du marché des équipements miniers égyptien en 2025, tandis que les équipements entièrement autonomes devraient enregistrer le CAGR le plus rapide, soit 16,25 %, jusqu'en 2031. L'exploitation manuelle reste courante car de nombreux sites miniers en Égypte sont de petite ou moyenne taille et privilégient la simplicité mécanique, la maintenance pratique et l'accès aux services locaux. Le marché des équipements miniers égyptien continue de s'appuyer sur des équipements contrôlés par des opérateurs, notamment là où l'évolution des plans miniers ou l'infrastructure numérique limitée rend difficile la justification d'une automatisation plus poussée.
Les équipements semi-autonomes offrent un pont pratique entre le contrôle manuel et l'autonomie complète. Les outils de gestion de flotte, de détection de la fatigue et de contrôle de la teneur peuvent améliorer la visibilité, la sécurité et la manutention des matériaux pendant que les sites développent leurs capacités techniques. Les systèmes entièrement autonomes sont mieux adaptés aux grandes mines de surface avec des itinéraires répétables, une connectivité fiable, des procédures formelles et du personnel qualifié. Le marché des équipements miniers égyptien devrait voir l'autonomie adoptée en premier dans les grandes opérations aurifères et phosphatières. Dans le même temps, les sites de plus petite taille peuvent bénéficier d'outils numériques modulaires adaptés aux conditions opérationnelles locales.
Par type de groupe motopropulseur : les flottes conventionnelles restent établies tandis que l'électrification gagne du soutien
Les équipements à moteur à combustion interne représentaient 84,17 % de la part du marché des équipements miniers égyptien en 2025, tandis que les véhicules électriques à batterie devraient enregistrer le CAGR le plus rapide, soit 16,68 %, jusqu'en 2031. Les équipements diesel restent bien établis dans les flottes minières, soutenus par le stockage de carburant, les routines de maintenance et l'expertise des techniciens. Le remplacement de ces systèmes nécessite une planification au-delà de l'achat d'une nouvelle machine. Les coûts d'infrastructure de recharge et la fiabilité de l'alimentation électrique influenceront l'adoption, rendant l'électrification progressive. Les équipements conventionnels resteront importants sur les sites avec un accès limité au réseau électrique.
Les équipements électriques à batterie ont un argument commercial plus solide lorsque les opérateurs les associent à des systèmes énergétiques adaptés. Le projet El Shaghab à Assouan a montré que la production solaire et le stockage peuvent soutenir les charges minières hors réseau. Les opérateurs miniers doivent évaluer ensemble les calendriers de recharge, le soutien aux batteries, les compétences de la main-d'œuvre et les cycles d'utilisation. Les véhicules hybrides offrent une option intermédiaire pour réduire la consommation de diesel tout en conservant une capacité de secours. À mesure que les fabricants proposent des modèles conventionnels et électriques, les acheteurs peuvent aligner leurs choix d'équipements avec les plans de site, la disponibilité de l'infrastructure et les besoins opérationnels.
Par puissance : les machines de gamme intermédiaire soutiennent les opérations minières établies
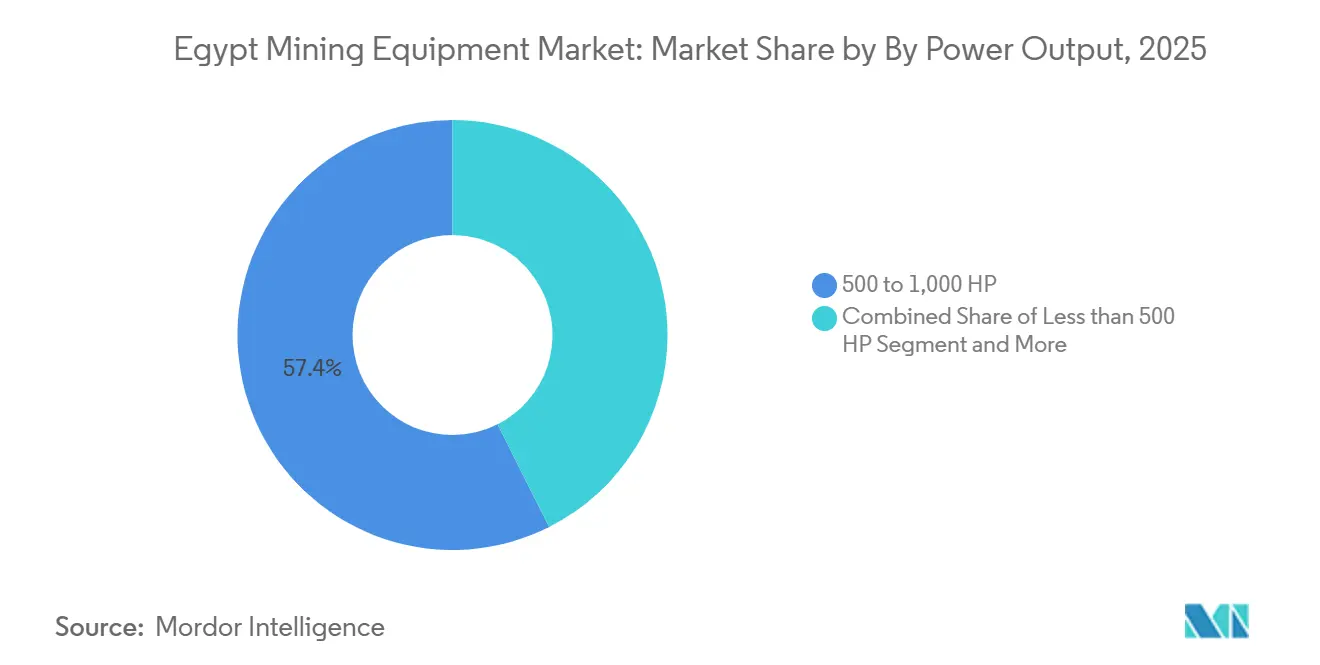
Les équipements de 500 à 1 000 CV représentaient 57,43 % de la part du marché des équipements miniers égyptien en 2025, tandis que les équipements de moins de 500 CV devraient enregistrer le CAGR le plus rapide, soit 10,64 %, jusqu'en 2031. Les machines de gamme intermédiaire restent essentielles dans les grandes opérations phosphatières et aurifères car elles soutiennent le transport et le forage quotidiens. Les acheteurs évaluent la productivité, la disponibilité, la consommation de carburant, le soutien des concessionnaires, le type de matériau et la configuration de la mine. Le marché des équipements miniers égyptien s'appuie sur ces machines pour assurer le mouvement fiable du minerai et des stériles dans les opérations à ciel ouvert.
Les équipements de plus de 1 000 CV servent les plus grandes opérations de surface et restent stratégiquement importants malgré une base de clientèle restreinte. La demande peut suivre les grands sites phosphatiers et les projets aurifères majeurs, où les machines nécessitent une logistique spécialisée, une planification de la maintenance et du personnel formé. Les équipements de moins de 500 CV soutiennent l'extraction en carrière, les granulats et les travaux d'extraction de plus petite taille, notamment dans les zones contraintes. L'activité de construction peut soutenir la demande grâce aux besoins en matériaux de carrière. Le marché des équipements miniers égyptien couvre une gamme d'échelles opérationnelles, les concessionnaires devant adapter la taille des machines, le financement et le soutien aux services aux conditions du site.
Par application : l'extraction de minéraux constitue la principale base de la demande
L'extraction de minéraux devrait détenir 50,27 % de la part du marché des équipements miniers égyptien en 2025, tandis que l'extraction de métaux devrait enregistrer le CAGR le plus rapide, soit 9,67 %, jusqu'en 2031. Le phosphate, le calcaire et le sable siliceux ancrent l'extraction de minéraux en Égypte, soutenant l'extraction et les applications industrielles. Le lien du phosphate avec la production nationale d'engrais soutient la demande en équipements d'extraction et de traitement. Les opérations de calcaire et de sable siliceux nécessitent des équipements fiables pour le chargement, le transport, le concassage et la préparation des matériaux. L'extraction de charbon reste limitée en raison de la base de ressources charbonnières restreinte de l'Égypte.
L'exploration aurifère dans le Désert oriental et les perspectives de cuivre et de zinc dans le Sinaï soutiennent l'extraction de métaux. Les projets passant de l'exploration à la construction peuvent nécessiter des équipements de forage, de chargement, de transport et de traitement. Le rythme auquel les accords d'exploitation sont convertis en mines opérationnelles affecte le marché des équipements miniers égyptien. Les projets métalliques peuvent nécessiter des délais de planification plus longs car les entreprises doivent aborder conjointement la géologie, l'infrastructure, les autorisations et les filières de traitement. Les plans d'hydrogène vert dans la Zone économique du Canal de Suez peuvent également susciter un intérêt pour les intrants minéraux en amont si les projets industriels connexes se concrétisent.
Analyse Géographique
La zone du Caire et du Canal de Suez devrait détenir 62,84 % de la part du marché des équipements miniers égyptien en 2025. La zone sert de principal centre industriel, logistique, financier et de services aux concessionnaires de l'Égypte, le Grand Caire menant les activités de soutien commercial. La Zone économique du Canal de Suez soutient également la planification industrielle, tandis que les propositions d'hydrogène vert peuvent nécessiter des intrants minéraux tels que le minerai de fer et le phosphate. Le marché bénéficie lorsque les fournisseurs, les financiers et les réseaux de services soutiennent les opérations minières depuis une base commerciale centrale.
La Haute-Égypte et le corridor du Sinaï et de la mer Rouge contiennent plusieurs gisements minéraux actifs, notamment des ressources phosphatières autour d'El Sebaeya et d'Abu Tartur. Le site d'El Shaghab à Assouan fournit une référence locale pour l'utilisation de l'énergie solaire hors réseau et du stockage dans l'exploitation minière. L'activité aurifère dans le Désert oriental et à Sukari renforce le rôle de ce corridor dans la demande d'équipements côté ressources. Les sites éloignés nécessitent des machines durables, une planification solide des pièces et un soutien terrain réactif, car l'accès à l'énergie et aux services varie selon les emplacements.
Le Delta du Nil devrait enregistrer le CAGR le plus rapide, soit 9,88 %, jusqu'en 2031. La demande dans la région est plus étroitement liée aux granulats de construction et aux minéraux industriels qu'à l'extraction de roche dure à grande échelle. Le corridor Delta-Alexandrie et les ports de la Côte Nord soutiennent la distribution d'équipements, l'extraction en carrière, le traitement et le mouvement des matériaux vers d'autres régions. Les corridors logistiques planifiés pourraient faciliter le mouvement des minéraux en vrac et des machines lourdes, tandis que les clients peuvent inclure des exploitants de carrières, des fournisseurs de matériaux de construction et des transformateurs de minéraux industriels.
Paysage Concurrentiel
Le marché des équipements miniers égyptien est modérément consolidé, Caterpillar, Komatsu, Sandvik, Epiroc et Liebherr occupant des positions de premier plan. Ces entreprises s'appuient sur une large couverture de produits et de solides capacités de service après-vente, car les opérateurs ont besoin de la disponibilité des équipements au-delà de l'achat initial. Mantrac Egypt soutient les équipements Caterpillar grâce à des services locaux, des outils de gestion de flotte, des produits de financement et une assistance technique continue. Les lancements en 2026 par Sandvik de solutions de forage électriques à batterie et électriques soulignent l'importance de la technologie, de la disponibilité des pièces et du soutien au cycle de vie.
Les fabricants chinois exercent une pression concurrentielle, notamment dans les machines de surface et les camions de transport, où la tarification initiale peut orienter les décisions d'achat. Leur succès en Égypte dépend de la mise en place de services locaux, de la disponibilité des pièces et d'un soutien technique répondant aux attentes en matière de disponibilité. Les clients peuvent tester de nouveaux fournisseurs dans des applications à moindre risque, mais peuvent hésiter à changer pour des équipements liés à des systèmes de maintenance établis. La location, le crédit-bail, le financement et des engagements clairs de soutien sur toute la durée de vie peuvent aider les fournisseurs établis à répondre tout en conservant la confiance des opérateurs.
Le traitement des minéraux présente une structure concurrentielle distincte car les opérateurs sélectionnent souvent les équipements de concassage, de criblage et connexes dans le cadre de conceptions d'usines et d'ingénierie plus larges. Metso, FLSmidth et Weir restent pertinents dans ce créneau, où le changement d'équipement peut être difficile après qu'une usine a été construite autour d'un schéma de traitement spécifique. À mesure que les projets évoluent vers la valorisation domestique, les fournisseurs peuvent s'impliquer plus tôt dans le processus de planification. Les acheteurs continueront à comparer les prix, la disponibilité, les besoins énergétiques, les options de financement et la qualité du service.
Leaders du Secteur des Équipements Miniers en Égypte
Caterpillar Inc.
Komatsu Ltd.
Sandvik AB
Epiroc AB
Liebherr-International AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Août 2026 : MaxMine a annoncé le lancement de MAXI, son nouvel assistant d'intelligence artificielle conçu spécifiquement pour les systèmes de gestion de flotte dans le secteur minier. MAXI utilise des analyses détaillées des systèmes Pulse et Impact de MaxMine pour identifier les problèmes de performance, notamment les lacunes opérationnelles et les dysfonctionnements des équipements.
- Avril 2026 : Epiroc a lancé une nouvelle génération de solutions de recharge adaptées pour répondre aux défis spécifiques de l'exploitation minière souterraine et de l'électrification des équipements lourds.


Périmètre du Rapport sur le Marché des Équipements Miniers en Égypte
Le marché des équipements miniers égyptien est segmenté par type d'équipement, niveau d'automatisation, type de groupe motopropulseur, puissance, application et région. Par type d'équipement, le marché est segmenté en équipements d'extraction à ciel ouvert, équipements d'extraction souterraine, équipements de traitement des minéraux, foreuses et brise-roches, équipements de concassage, pulvérisation et criblage, et chargeuses et camions de transport. Par niveau d'automatisation, le marché est segmenté en équipements manuels, semi-autonomes et entièrement autonomes. Par type de groupe motopropulseur, le marché est segmenté en moteurs à combustion interne, véhicules électriques à batterie et véhicules hybrides. Par puissance, le marché est segmenté en moins de 500 CV, 500 à 1 000 CV et plus de 1 000 CV. Par application, le marché est segmenté en extraction de métaux, extraction de minéraux et extraction de charbon. Par région, le marché est segmenté en zone du Caire et du Canal de Suez, Alexandrie et Côte Nord, Haute-Égypte, Sinaï et mer Rouge, et Delta du Nil. Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
| Équipements d'Exploitation Minière de Surface |
| Équipements d'Exploitation Minière Souterraine |
| Équipements de Traitement des Minéraux |
| Foreuses et Brise-Roches |
| Concassage, Pulvérisation et Criblage |
| Chargeuses et Camions de Transport |
| Équipements Manuels |
| Équipements Semi-Autonomes |
| Équipements Entièrement Autonomes |
| Véhicules à Moteur à Combustion Interne |
| Véhicules Électriques à Batterie |
| Véhicules Hybrides |
| Moins de 500 CV |
| 500 à 1 000 CV |
| Plus de 1 000 CV |
| Exploitation Minière des Métaux |
| Exploitation Minière des Minéraux |
| Exploitation Minière du Charbon |
| Le Caire et la Zone du Canal de Suez |
| Alexandrie et la Côte Nord |
| Haute-Égypte |
| Sinaï et Mer Rouge |
| Delta du Nil |
| Par Type d'Équipement | Équipements d'Exploitation Minière de Surface |
| Équipements d'Exploitation Minière Souterraine | |
| Équipements de Traitement des Minéraux | |
| Foreuses et Brise-Roches | |
| Concassage, Pulvérisation et Criblage | |
| Chargeuses et Camions de Transport | |
| Par Niveau d'Automatisation | Équipements Manuels |
| Équipements Semi-Autonomes | |
| Équipements Entièrement Autonomes | |
| Par Type de Groupe Motopropulseur | Véhicules à Moteur à Combustion Interne |
| Véhicules Électriques à Batterie | |
| Véhicules Hybrides | |
| Par Puissance | Moins de 500 CV |
| 500 à 1 000 CV | |
| Plus de 1 000 CV | |
| Par Application | Exploitation Minière des Métaux |
| Exploitation Minière des Minéraux | |
| Exploitation Minière du Charbon | |
| Par Géographie | Le Caire et la Zone du Canal de Suez |
| Alexandrie et la Côte Nord | |
| Haute-Égypte | |
| Sinaï et Mer Rouge | |
| Delta du Nil |


Questions Clés Répondues dans le Rapport
Quelle sera la taille du marché des équipements miniers égyptien et à quelle vitesse va-t-il croître ?
La taille du marché des équipements miniers en Égypte s'élevait à 176,53 millions USD et devrait atteindre 301,97 millions USD d'ici 2031, contre 193,05 millions USD en 2026, enregistrant un CAGR de 9,36 % durant la période de prévision (2026-2031).
Quels sont les facteurs qui stimulent la demande d'équipements miniers en Égypte ?
Le renouvellement des flottes, l'activité d'exploration, les changements de politique minière et la demande liée aux projets phosphatiers et aurifères soutiennent les décisions d'achat d'équipements.
Quelle catégorie d'équipements est en tête de la demande en Égypte ?
Les équipements d'extraction à ciel ouvert ont mené avec une part de 48,38 % en 2025, reflétant la dépendance du pays à l'égard de l'extraction à ciel ouvert.
Pourquoi les fournisseurs d'équipements miniers se concentrent-ils sur les réseaux de services en Égypte ?
Les sites miniers ont besoin d'un accès fiable aux pièces, à la maintenance et au soutien technique, notamment dans les sites d'exploitation éloignés.
Quelle zone régionale génère la demande en équipements la plus élevée ?
Le Désert Oriental détient la croissance de demande en équipements la plus élevée, projetée à un CAGR de 11,2%.
Quel est le principal risque pour l'approvisionnement en équipements en Égypte ?
La volatilité des devises, qui a augmenté les prix des équipements importés jusqu'à 30% depuis 2024, est le principal risque.
Dernière mise à jour de la page le:



