
Marktgröße und Marktanteil für Mineralverarbeitungsanlagen in den Vereinigten Arabischen Emiraten
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 70.90 Millionen US-Dollar |
| Marktgröße (2031) | 112.89 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 9.75 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Mineralverarbeitungsanlagen in den Vereinigten Arabischen Emiraten von Mordor Intelligence
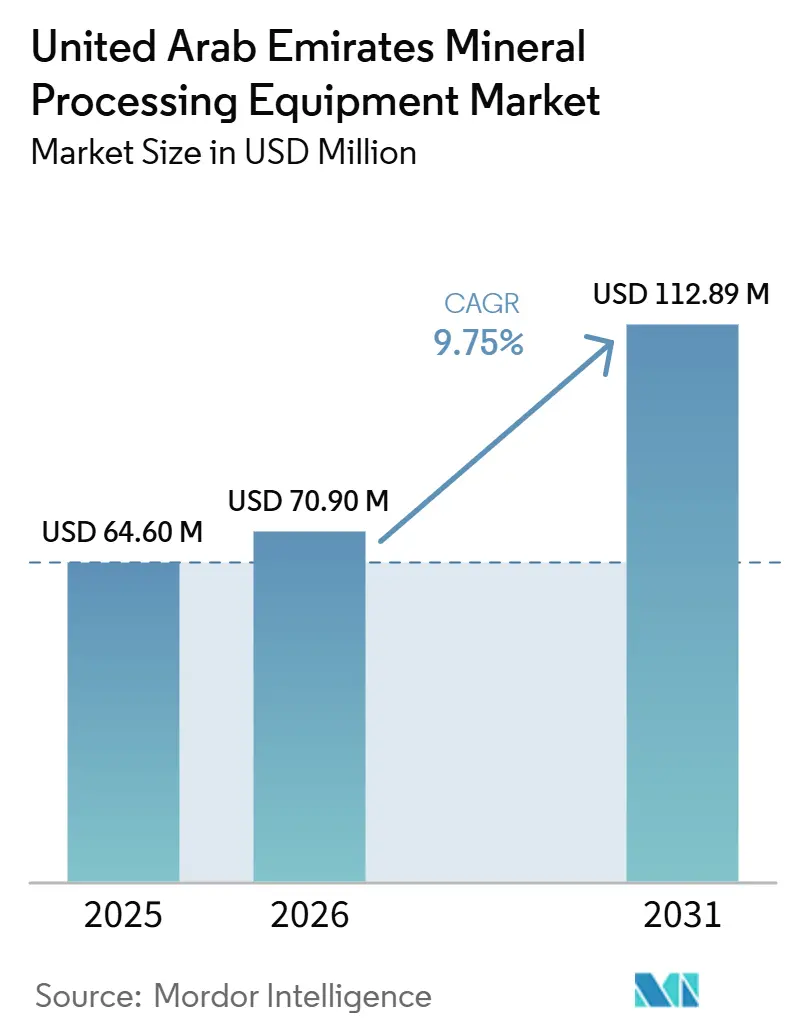
Die Marktgröße für Mineralverarbeitungsanlagen in den VAE wurde im Jahr 2025 auf 64,6 Millionen USD geschätzt und soll von 70,9 Millionen USD im Jahr 2026 auf 112,89 Millionen USD bis 2031 wachsen, bei einer CAGR von 9,75 % während des Prognosezeitraums (2026–2031). Der Markt für Mineralverarbeitungsanlagen in den VAE entwickelt sich im Einklang mit dem industriellen Wandel des Landes weg von Kohlenwasserstoffen hin zu Aluminium, Stahl und Mineralien für Batteriequalität – ein Wandel, der durch die Investitionsanreize der Operation 300 Milliarden gestärkt wird. Die Bauxitverarbeitung bleibt der Umsatzanker, während die Lithiumraffination auf der Grundlage der AED-5-Milliarden-Anlage von Titan Lithium in KEZAD am schnellsten voranschreitet. Brecher dominieren die aktuellen Ausgaben, doch autonome, kabelelektrische Bohrgeräte und batteriebetriebene Untertageladegeräte gewinnen an Bedeutung, da die Betreiber gleichzeitig Produktivität, Sicherheit und Dekarbonisierung anstreben. Die staatliche Unterstützung schützt die Lieferanten vor kurzfristigen Rohstoffschwankungen, obwohl strenge Staub-, Lärm- und Wasserkontrollen die Kapitalintensität erhöhen und OEMs mit robusten Umweltnachweisen bevorzugen.
Wichtigste Erkenntnisse des Berichts
- Nach Mineraltyp führte Bauxit den Markt für Mineralverarbeitungsanlagen in den VAE mit einem Anteil von 38,12 % im Jahr 2025 an, während die Lithiumverarbeitung bis 2031 voraussichtlich mit einer CAGR von 10,43 % wachsen wird.
- Nach Anlagentyp entfielen 41,08 % des Marktes für Mineralverarbeitungsanlagen in den VAE im Jahr 2025 auf Brecher, und Bohrgeräte sowie Abbruchhämmer werden voraussichtlich mit einer CAGR von 11,72 % bis 2031 wachsen, angeführt von autonomen Plattformen.
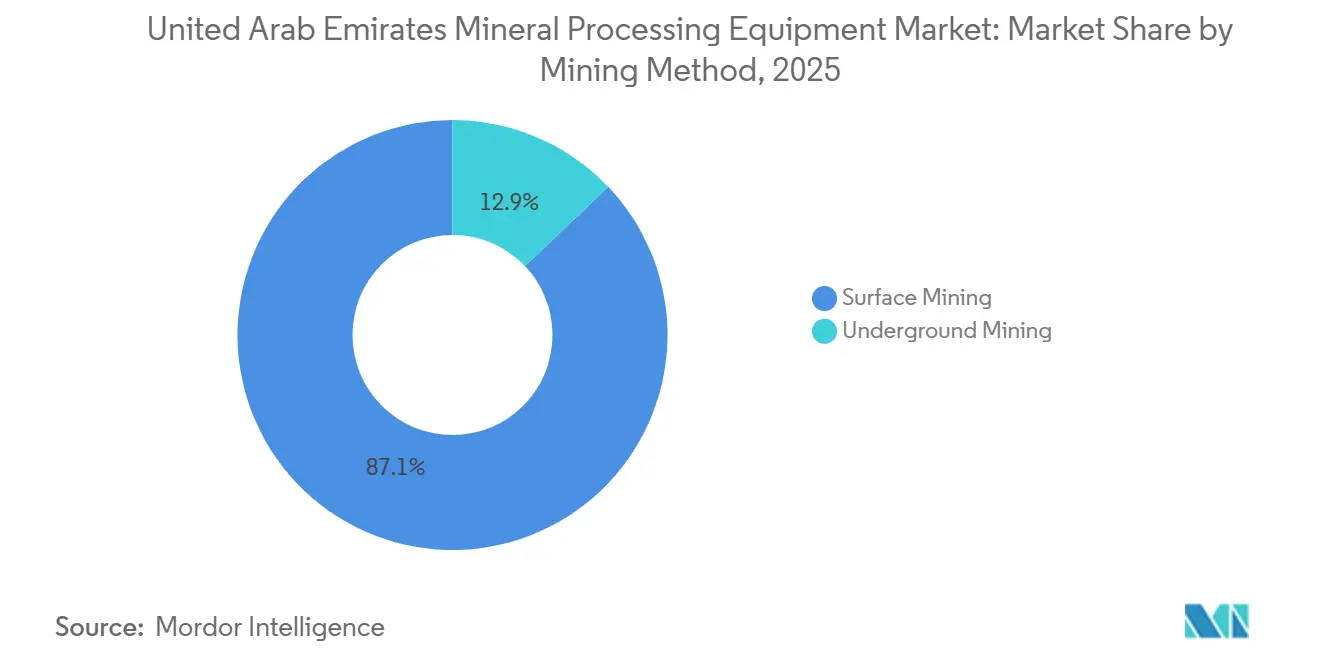
- Nach Abbaumethode entfielen 87,14 % im Jahr 2025 auf den Tagebau, doch die Nachfrage nach Untertageanlagen soll im Prognosezeitraum mit einer CAGR von 10,57 % wachsen.
- Nach Automatisierungsgrad erfassten halbautomatisierte Plattformen 64,06 % des Umsatzes im Jahr 2025, und vollautomatisierte Systeme werden voraussichtlich bis 2031 mit einer CAGR von 11,11 % wachsen.
- Nach Geografie entfielen 41,34 % des Umsatzes 2025 auf Abu Dhabi, während Fujairah voraussichtlich die schnellste CAGR von 9,81 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Mineralverarbeitungsanlagen in den Vereinigten Arabischen Emiraten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Baugetriebene Nachfrage nach gebrochenem Zuschlagstoff | +2.8% | Dubai, Abu Dhabi, Schardscha | Kurzfristig (≤ 2 Jahre) |
| Industrielle Diversifizierung und Anreize aus dem Programm Operation 300 Milliarden | +2.1% | National, konzentriert in Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Erweiterung der Aluminium- und Stahlkapazitäten | +1.9% | Abu Dhabi, mit Ausstrahlungseffekten auf andere Emirate | Mittelfristig (2–4 Jahre) |
| Strategie als regionaler Knotenpunkt für die Raffination kritischer Mineralien | +1.6% | Abu Dhabi KEZAD, Dubai DMCC | Langfristig (≥ 4 Jahre) |
| Erneuerbar betriebene Verarbeitung und Integration von grünem Wasserstoff | +0.8% | Abu Dhabi, Fudschaira | Langfristig (≥ 4 Jahre) |
| Verbindliche Ziele für recycelte Zuschlagstoffe in Dubai | +0.5% | Dubai, mit möglicher Ausweitung auf andere Emirate | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Baugetriebene Nachfrage nach gebrochenem Zuschlagstoff
Die hohe Nachfrage nach Anlagen zur Verarbeitung von Gabbro, Kalkstein und Dünensand wird durch städtische Planungsinitiativen, Infrastrukturentwicklungsprojekte und Altprojekte aus bedeutenden Veranstaltungen angetrieben. Fertigbetonhersteller spezifizieren kleinere Korngrößen, was zu einem erhöhten Kauf von mobilen Brechern und Hochleistungssieben führt. In Ras Al Khaimah verdeutlichte Terex MPS die Bedeutung von Anforderungen an den Einzelstandortmaßstab durch die Installation einer großen Kalksteinanlage für JSW Cement. Vorschriften schreiben nun geschlossene Anlagen und eine kontinuierliche Staubüberwachung vor, was Steinbruchbetreiber dazu veranlasst, OEMs zu suchen, die Unterdrückungssysteme bereits in der Entwurfsphase integrieren können.
Industrielle Diversifizierung und Anreize aus dem Programm Operation 300 Milliarden
Die Operation 300 Milliarden zielt darauf ab, das verarbeitende Gewerbe am BIP erheblich zu steigern, und bietet Steuervergünstigungen, subventioniertes Land und vereinfachte Lizenzvergabe für Projekte in den Bereichen Metalle, Maschinen und Chemikalien [1]„Operation 300 Milliarden Strategie,”, VAE-Ministerium für Industrie und Fortgeschrittene Technologie, moiat.gov.ae. Das Asset-Enhancement-Programm von Emirates Steel Arkan demonstriert die direkte Auswirkung der Politik auf Aufträge für Öfen, Förderbänder und Aufbereitungslinien[2]„Asset Enhancement Programme,”, Emirates Steel Arkan, emsteel.com. Darüber hinaus fördert das Programm die Einrichtung von Aufarbeitungs- und Ersatzteilzentren, die es lokalen Distributoren ermöglichen, die Nachfrage im Aftermarket zu bedienen.
Erweiterung der Aluminium- und Stahlkapazitäten
Das Pilotprojekt in Al Taweelah ist entscheidend dafür, die Technologie für eine breite industrielle Anwendung vorzubereiten. Diese Initiative legt nicht nur den Grundstein für die künftige Expansion von EGA in der kohlenstoffarmen Primäraluminiumproduktion, sondern stärkt auch EGAs Stellung als bevorzugter Anbieter von Schmelztechnologie auf dem globalen Aluminiummarkt. Darüber hinaus zielt das Pilotprojekt darauf ab, modernste Industrie-4.0-Funktionen im Aluminiumsektor zu validieren. EGA plant, alle seine aktuellen Industrie-4.0-Anwendungen in diese neue Technologie zu integrieren und gleichzeitig fortschrittliche digitale Lösungen zu entwickeln, mit Schwerpunkt auf künstlicher Intelligenz und anspruchsvoller Datenanalyse. Unterdessen erzielte das Pilotprojekt von Emirates Steel für grünen Wasserstoff zur direktreduzierten Eisenherstellung eine erhebliche Reduzierung der CO₂-Emissionen, was die wachsende Nachfrage nach emissionsarmen Materialhandhabungsanlagen unterstreicht.
Strategie als regionaler Knotenpunkt für die Raffination kritischer Mineralien
Der im Februar 2026 unterzeichnete VAE-US-Rahmen für kritische Mineralien positioniert Abu Dhabi als Raffinationszentrum für Lithium, Kobalt und Seltene Erden. Die AED-5-Milliarden-Anlage von Titan Lithium in KEZAD wird 120.000 t/Jahr Spodumen aus Simbabwe verarbeiten und benötigt dafür Drehrohröfen, Flotationszellen und hydrometallurgische Reaktoren, wodurch der Markt für Mineralverarbeitungsanlagen in den VAE erweitert wird. Parallele Forschungen zum Soleabbau könnten den Rohstoff diversifizieren und die Nachfrage nach membranbasierten Systemen ankurbeln.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Staub- und Lärmemissionsvorschriften | -1.4% | National, insbesondere in städtischen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Hohe Anfangsinvestitionen und lange Amortisationszeiten | -1.1% | National, alle Marktsegmente betreffend | Mittelfristig (2–4 Jahre) |
| Wasserknappheit erhöht die Betriebskosten der Nassaufbereitung | -0.9% | National, besonders ausgeprägt bei Inlandsbetrieben | Langfristig (≥ 4 Jahre) |
| Volatile Auslastung aufgrund begrenzter heimischer Erzreserven | -0.7% | National, konzentriert in Fudschaira | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Staub- und Lärmemissionsvorschriften
Kabinettsbeschlüsse und ministerielle Richtlinien haben EU-äquivalente Standards für Brecher und Steinbrüche festgelegt. Diese Standards schreiben die Installation von Gewebefiltern und Schallschutzgehäusen vor und schränken die Bohrzeit in der Nähe von Wohngebieten ein. Diese Maßnahmen zielen darauf ab, Umwelt- und Lärmverschmutzung zu minimieren und einen nachhaltigen Betrieb in der Branche zu gewährleisten. Infolgedessen erhöht die Einhaltung dieser Vorschriften die Investitionsausgaben für Neuanlagen erheblich, schreckt kleinere Marktteilnehmer ab und verstärkt die Bedeutung von OEMs, die über Umweltmanagementsysteme verfügen.
Wasserknappheit erhöht die Betriebskosten der Nassaufbereitung
In ariden Becken unterstreicht Mazoon Copper aus Oman zusammen mit seinen regionalen Pendants den hohen Kapitalbedarf für Entsalzung, Paste-Tailings und Nullablaufsysteme. Diese Technologien sind unerlässlich, um die Herausforderungen der Wasserknappheit in der Region zu bewältigen und einen nachhaltigen Betrieb in ressourcenintensiven Industrien zu gewährleisten. Gleichzeitig wenden sich Verarbeiter in den VAE, die mit hohen Kosten für Prozesswasser zu kämpfen haben, Eindickern und Filterpressen zu, was zu einem deutlichen Rückgang des Süßwasserverbrauchs führt. Dieser Wandel senkt nicht nur die Betriebskosten, sondern steht auch im Einklang mit den Zielen der ökologischen Nachhaltigkeit, indem die Wasserverschwendung minimiert wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Mineralbergbausektor: Bauxitdominanz inmitten des Lithiumaufschwungs
Die Lithiumverarbeitung wird voraussichtlich bis 2031 mit einer CAGR von 10,43 % wachsen. Dieses Wachstum treibt die Nachfrage nach Hochtemperatur-Drehrohröfen, Spezialflotationszellen und korrosionsbeständigen Hydromet-Reaktoren an. Bauxit hielt im Jahr 2025 einen Anteil von 38,12 % am Markt für Mineralverarbeitungsanlagen in den VAE, angetrieben durch EGAs starke Aluminiumoxidproduktion. Da die Produktionskapazität jedoch an ihre Grenzen stößt, wird das künftige Wachstum stärker auf Verbesserungen der Schmelzeffizienz als auf Steigerungen der Rohtonnage angewiesen sein. Die Nachfrage nach Eisenverarbeitungsanlagen wird durch die Kapazitätserweiterung von Emirates Steel gestützt und hält Aufträge für Brecher, Magnetscheider und Pelletierungsanlagen aufrecht. Mineralien wie Kalkstein, Gabbro und Kupfer unterliegen zwar zyklischen Trends, erzeugen aber weiterhin eine konsistente Ersatznachfrage in verschiedenen Steinbruchclustern.
Die Soleabbauinitiative des Technology Innovation Institute zielt darauf ab, künftig einen nennenswerten Anteil an Lithium-Rohstoffen beizutragen. Diese Entwicklung könnte die Investitionsausgaben von traditionellen Zerkleinerungsverfahren auf fortschrittliche Membran- und Elektrodialyseeinheiten umlenken. Darüber hinaus unterstreicht EGAs Anerkennung als Industrie-4.0-Leuchtturm die Bedeutung von durchgängigem IoT und Analytik und setzt einen Maßstab, den Lieferanten erfüllen müssen. Der Eisensektor ist gut positioniert, um von der wachsenden Nachfrage nach hochwertigem grünem Stahl
zu profitieren, der aufgrund sich entwickelnder Kohlenstoffvorschriften höhere Exportpreise erzielt. Dieser Trend treibt die Einführung hocheffizienter Verarbeitungslinien weiter voran.
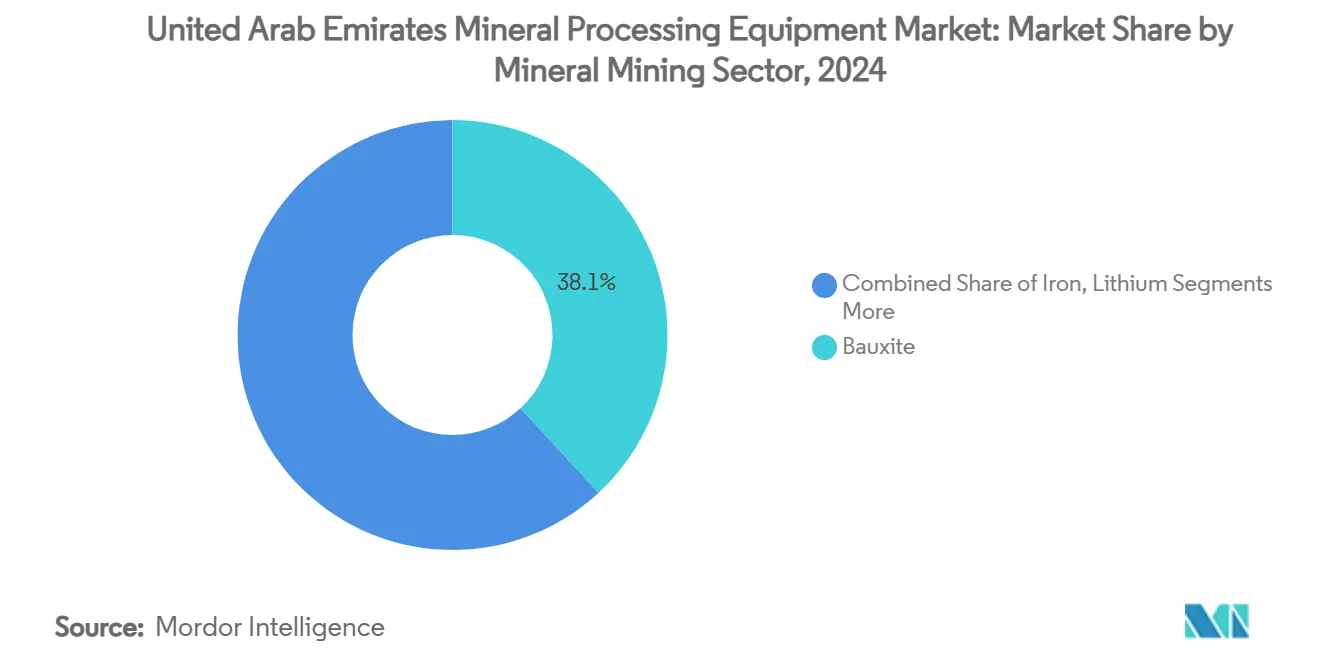
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anlagentyp: Brecherführerschaft gegenüber autonomer Innovation
Brecher machten 41,08 % der Marktgröße für Mineralverarbeitungsanlagen in den VAE im Jahr 2025 aus und bedienen eine Steinbruchproduktion, die in Fujairah 100 Millionen Tonnen überstieg. Autonome Bohrgeräte werden bis 2031 voraussichtlich eine CAGR von 11,72 % verzeichnen, da hochpräzise Sprenglochbohrungen die Sprengstoffkosten senken und die Fragmentierungsqualität verbessern.
Fahrzeuge der nächsten Generation, wie der Cat 775, integrieren fahrerlose Kits und Analyse-Dashboards und veranlassen Flottenbesitzer, interoperablen Plattformen im gesamten Markt für Mineralverarbeitungsanlagen in den VAE den Vorzug zu geben. Förderbänder, Aufgabegeräte und Klassiersiebe folgen den Brechern beim Wertbeitrag, doch die höchste Marge liegt bei Aftermarket-Verschleißauskleidungen, Automatisierungsumrüstungen und Sensorpaketen.
Nach Bergbaumethode: Tagebaudominanz mit Beschleunigung im Untertagebau
Tagebauflotten hielten im Jahr 2025 einen Anteil von 87,14 % am Markt für Mineralverarbeitungsanlagen in den VAE, bedingt durch zahlreiche Kalkstein- und Gabbrosteinbrüche. Die CAGR von 10,57 %, die von Untertageanlagen verzeichnet wird, deutet jedoch auf ein wachsendes Interesse an tieferen Basalt-, Kupfer- und polymetallischen Adern hin. Der Markt für Mineralverarbeitungsanlagen in den VAE verzeichnet daher stärkere Anfragen für Niederprofil-Lader, Ankerbohrgeräte und ferngesteuerte Bohrlafetten, die in engere Strecken passen. IoT-gestützte Lüftungssteuerungen und Kollisionsvermeidungssysteme sind integraler Bestandteil dieser Untertagepakete.
Nach Automatisierungsgrad: Halbautomatisierte Gegenwart gegenüber vollautomatisierter Zukunft
Im Jahr 2025 entfielen 64,06 % des Umsatzes auf halbautomatisierte Maschinen, was die zunehmende Einführung digitaler Nutzlastwaagen, Zustandsüberwachungssensoren und Fernbedienungsstationen unterstreicht.
Da Standorte zunehmend auf autonome Bohrgeräte, Lader und Transportflotten setzen, um Arbeitskosten zu senken und die Sicherheit zu verbessern, wird der Markt für vollautomatisierte Systeme voraussichtlich mit einer CAGR von 11,11 % wachsen. Dieses Wachstum wird durch eine 5G-Abdeckung in Industriezonen von nahezu 98 % und behördliche Genehmigungen für fahrerlose Bohrkonzepte weiter angetrieben. Führende OEMs verpflichten sich bis 2030 zu einem emissionsfreien Katalog und integrieren Automatisierung und Elektrifizierung nahtlos in einen einheitlichen Investitionsausgabenzyklus.
Geografische Analyse
Abu Dhabi erfasste 41,34 % des Umsatzes 2025, indem es EGAs Al-Taweelah-Aluminiumoxidraffinerie und den expandierenden Mussafah-Komplex von Emirates Steel Arkan beherbergt, die beide großformatige Brecher, Förderbänder und Mahlanlagen benötigen. Die neue Titan-Lithium-Anlage in KEZAD fügt hydrometallurgische Verarbeitungslinien hinzu und zementiert zusammen mit EGAs EX-Schmelzerpiloten Abu Dhabis Rolle als föderales Zentrum für Investitionen in kritische Mineralien. OEMs unterhalten technische Zentren in der Nähe des Khalifa-Hafens, um diesen Ankerkunden rund um die Uhr Support zu bieten.
Fujairah wird bis 2031 voraussichtlich eine CAGR von 9,81 % verzeichnen, da mehr als 90 aktive Steinbrüche in den Hajar-Bergen ihre Brechanlagen nachrüsten, um die Staubgrenzwerte einzuhalten. Die dichte Clusterbildung verkürzt die Servicezeiten und veranlasst Distributoren wie Galadari und Al Marwan, lokale Ersatzteillager und Werkstätten einzurichten. Ras Al Khaimah teilt dieselbe Geologie und profitiert von Hochleistungs-Kalksteinanlagen, die den regionalen Zementbedarf decken.
Dubai trägt einen kleinen Umsatzanteil bei, hat aber erheblichen regulatorischen Einfluss. Gesetze in Dubai verpflichten Auftragnehmer zum Kauf mobiler Brecher und Siebe für das Recycling von Beton vor Ort, was den Absatz trotz begrenzter Primärerzvorkommen ankurbelt. Sharjah und andere Emirate haben unterdessen Märkte aufgebaut, die sich auf Sekundärstahl, Blockproduktion und Fertigbetonaktivitäten konzentrieren, hauptsächlich in Industriezonen.
Wettbewerbslandschaft
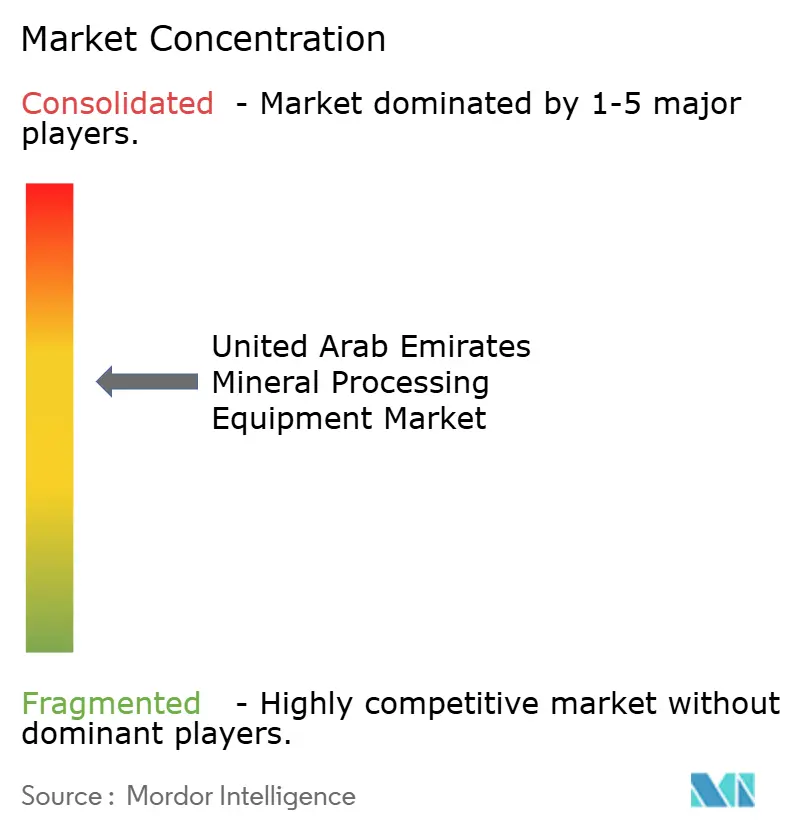
Im Markt für Mineralverarbeitungsanlagen in den VAE spielen globale Konzerne und regionale Distributoren eine entscheidende Rolle, was zu einer moderaten Konzentration führt. Caterpillar, ein globaler Marktführer, betonte seinen Fokus auf Hybrid-Umrüstungen, elektrifizierte Transportfahrzeuge und SaaS-Analytik und verzeichnete bedeutende Umsätze. Komatsu Middle East hingegen, mit einem erheblichen Anteil im Bausegment, betont die Bedeutung der Gesamtbetriebskosten, unterstützt durch seine starken Kundendienst- und Aufarbeitungszentren.
Epiroc, das hauptsächlich aus dem Aftermarket Einnahmen erzielt, richtet sich mit der Lieferung autonomer Bohrgeräte und batteriebetriebener Oberflächeneinheiten im Rahmen langfristiger Vereinbarungen am servicezentrierten Trend aus. Al Marwan Machinery, ein inländischer Distributor, verbessert die Zugänglichkeit für kleine Steinbruchbetreiber durch umfangreiche Mietoptionen und unterstützt Flotten von Kobelco und Volvo.
Zu den wichtigsten strategischen Schwerpunkten gehören autonomes Bohren, grünen Wasserstoff-fähige Öfen und die Handhabung kritischer Mineralien. Die Strategie von EPointZero, Lösungen wie erneuerbare Energien und hocheffiziente Zerkleinerung zu bündeln, entspricht den Prioritäten der VAE-Betreiber.
Marktführer in der Branche für Mineralverarbeitungsanlagen in den Vereinigten Arabischen Emiraten
Caterpillar Inc.
Komatsu Ltd.
Metso
Sandvik AB
FLSmidth
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Februar 2026: Mit der Unterstützung des VAE-US-Rahmens für kritische Mineralien hat das Emirat seinen Status als wichtiges Zentrum für die Lithium- und Seltene-Erden-Raffination gefestigt. Dieser Rahmen zielt darauf ab, die bilaterale Zusammenarbeit bei der Sicherung kritischer Minerallieferketten zu stärken, eine nachhaltige Entwicklung zu gewährleisten und Innovationen in der Raffinationstechnologie zu fördern.
- Januar 2026: Al Marwan, ein bedeutender Akteur in der Branche, hat seinen exklusiven Vertriebsvertrag mit Powerscreen erneuert, ein Schritt, der seine Kapazitäten im Bereich mobiler Brecherdienstleistungen erheblich erweitert.


Berichtsumfang des Marktes für Mineralverarbeitungsanlagen in den Vereinigten Arabischen Emiraten
Der Marktbericht für Mineralverarbeitungsanlagen in den Vereinigten Arabischen Emiraten ist segmentiert nach Mineraltyp (Bauxit, Eisen, Lithium, Seltene-Erden-Oxide und sonstige), Anlagentyp (Brecher, Förderbänder, Bohrgeräte und Abbruchhämmer, Aufgabegeräte und sonstige), Abbaumethode (Tagebau und Untertagebau), Automatisierungsgrad (manuell, halbautomatisiert und vollautomatisiert) sowie Geografie. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Bauxit |
| Eisen |
| Lithium |
| Sonstige |
| Brecher |
| Förderbänder |
| Bohrgeräte und Brecher |
| Aufgabegeräte |
| Sonstige |
| Tagebau |
| Untertagebau |
| Manuell |
| Halbautomatisiert |
| Vollautomatisiert |
| Abu Dhabi |
| Dubai |
| Fudschaira |
| Ras al-Chaima |
| Schardscha |
| Sonstige |
| Nach Mineralbergbausektor | Bauxit |
| Eisen | |
| Lithium | |
| Sonstige | |
| Nach Anlagentyp | Brecher |
| Förderbänder | |
| Bohrgeräte und Brecher | |
| Aufgabegeräte | |
| Sonstige | |
| Nach Bergbaumethode | Tagebau |
| Untertagebau | |
| Nach Automatisierungsgrad | Manuell |
| Halbautomatisiert | |
| Vollautomatisiert | |
| Nach Geografie | Abu Dhabi |
| Dubai | |
| Fudschaira | |
| Ras al-Chaima | |
| Schardscha | |
| Sonstige |


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Markt für Mineralverarbeitungsanlagen in den VAE bis 2031 sein?
Die Marktgröße für Mineralverarbeitungsanlagen in den VAE wird bis 2031 voraussichtlich 112,89 Millionen USD erreichen und von 2026 bis 2031 mit einer CAGR von 9,75 % wachsen.
Welches Mineralsegment wächst in den Emiraten am schnellsten?
Anlagen zur Lithiumverarbeitung werden voraussichtlich mit einer CAGR von 10,43 % wachsen, angetrieben durch die 120.000-t/Jahr-KEZAD-Raffinerie von Titan Lithium und eine unterstützende Politik für kritische Mineralien.
Wie dominant ist Brecherausrüstung in den Betrieben der Vereinigten Arabischen Emiraten?
Brecher machten 41,08 % des Umsatzes 2025 aus und spiegeln ihre zentrale Rolle in den Wertschöpfungsketten von Steinbrüchen, Aluminiumoxid und Stahl wider.
Wie wird die Automatisierung die Anlagennachfrage bis 2031 beeinflussen?
Vollautomatisierte Systeme werden voraussichtlich mit einer CAGR von 11,11 % wachsen, da Standorte autonome Bohrgeräte, Lader und Transportflotten einsetzen, um Arbeitskosten zu senken und die Sicherheit zu verbessern, was den Gesamtmarktwert steigert.
Welches Emirat führt bei den Ausgaben für Mineralverarbeitungsanlagen?
Abu Dhabi trug 41,34 % des Umsatzes 2025 bei, bedingt durch bedeutende Aluminiumoxid- und Stahlkomplexe sowie bevorstehende Lithiumraffinationskapazitäten.
Welche Umweltvorschrift wirkt sich am stärksten auf die Anlagenkosten aus?
Bundesweite Staub- und Lärmstandards erhöhen die Investitionskosten um 15–25 %, da Anlagen Einhausungen, Gewebefilter und Schalldämmtechnologie installieren müssen.
Seite zuletzt aktualisiert am:



