
Größe und Marktanteil des marokkanischen Bergbauausrüstungsmarktes
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 1.07 Milliarden US-Dollar |
| Marktgröße (2031) | 1.26 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.46 % |
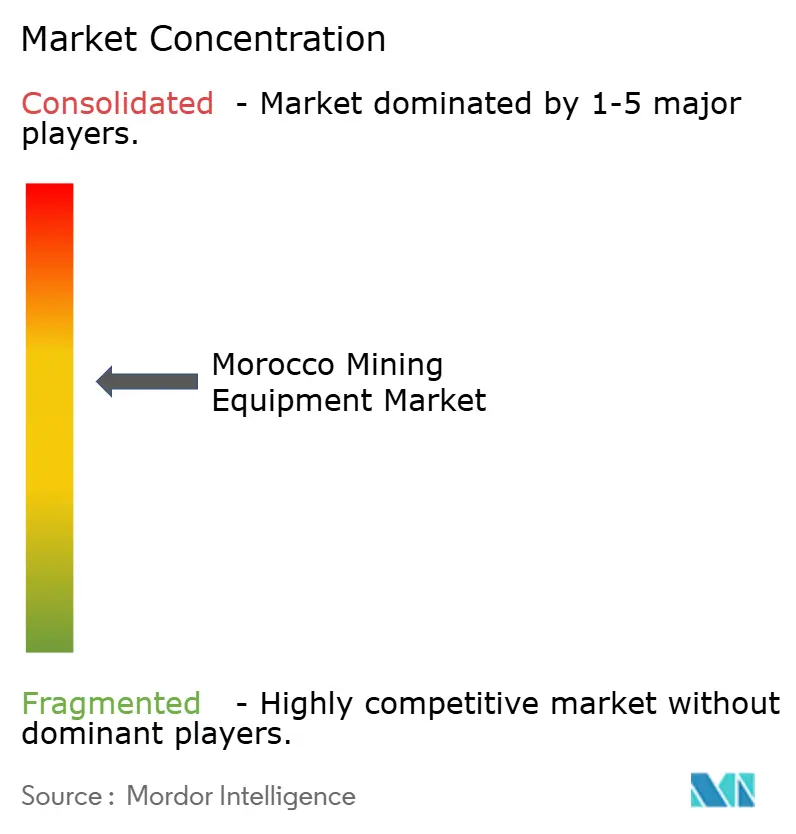
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des marokkanischen Bergbauausrüstungsmarktes von Mordor Intelligence
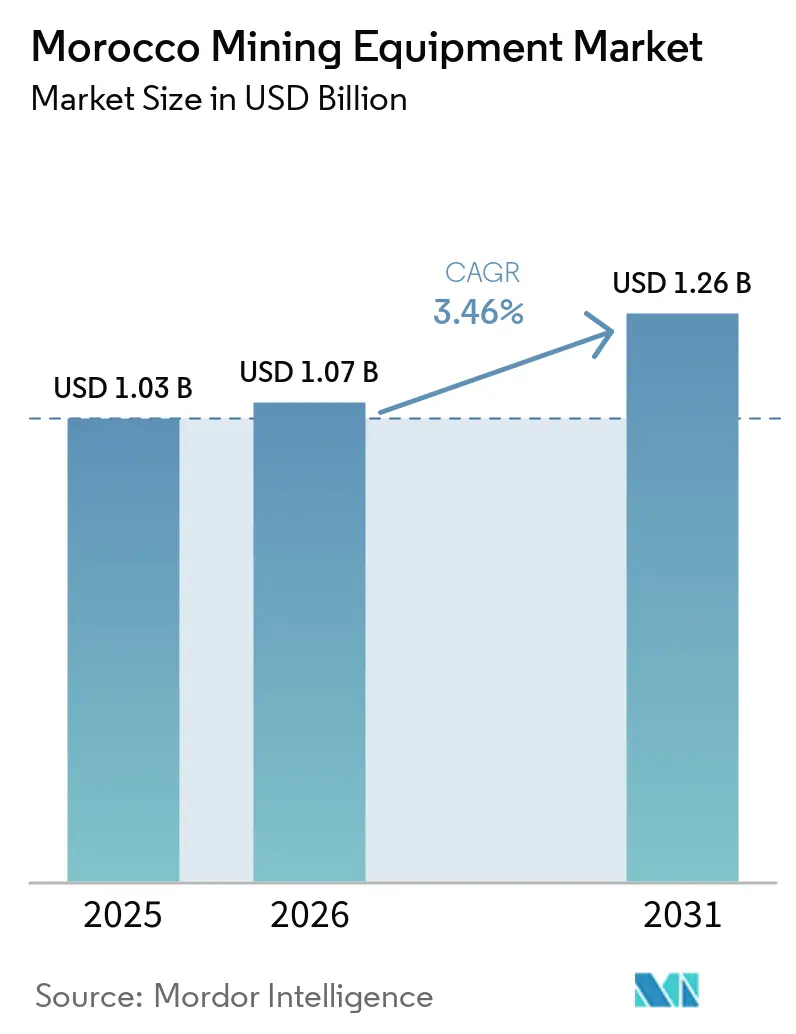
Die Marktgröße des marokkanischen Bergbauausrüstungsmarktes wurde im Jahr 2025 auf 1,03 Milliarden USD geschätzt und wird voraussichtlich von 1,07 Milliarden USD im Jahr 2026 auf 1,26 Milliarden USD bis 2031 wachsen, mit einer CAGR von 3,46 % während des Prognosezeitraums (2026–2031). Der marokkanische Bergbauausrüstungsmarkt wird durch das langfristige Investitionsprogramm der OCP Group gestützt, das die Erweiterung der Phosphatkapazitäten mit erneuerbarer Energie, Wassermanagement und emissionsärmeren Betriebsabläufen verknüpft. Die öffentliche Politik unterstützt auch eine breitere mineralische Exploration durch den Marokko-Bergbauplan 2021–2030, einschließlich Maßnahmen im Zusammenhang mit Explorationsausrüstung, Bergbautiteln, Finanzierung und Kompetenzentwicklung [1]„Marokko-Bergbauplan 2021–2030,” Internationale Energieagentur, iea.org. Diese Bedingungen schaffen eine stabilere Nachfragebasis, als sie in einer Bergbauökonomie typisch ist, die ausschließlich von kurzfristigen Rohstoffpreisen abhängt. Das Wachstum verlagert sich auch in Richtung Kupfer- und Kobaltprojekte, bei denen Untertageausrüstungen, Aufbereitungsanlagen und digitale Bergbautools relevanter sind. Lieferanten müssen diese Chance gegen ungleichmäßige Projektfinanzierung, Rohstoffpreisrisiken, Wasseranforderungen und einen begrenzten Pool an Automatisierungsspezialisten abwägen.
Wichtigste Erkenntnisse des Berichts
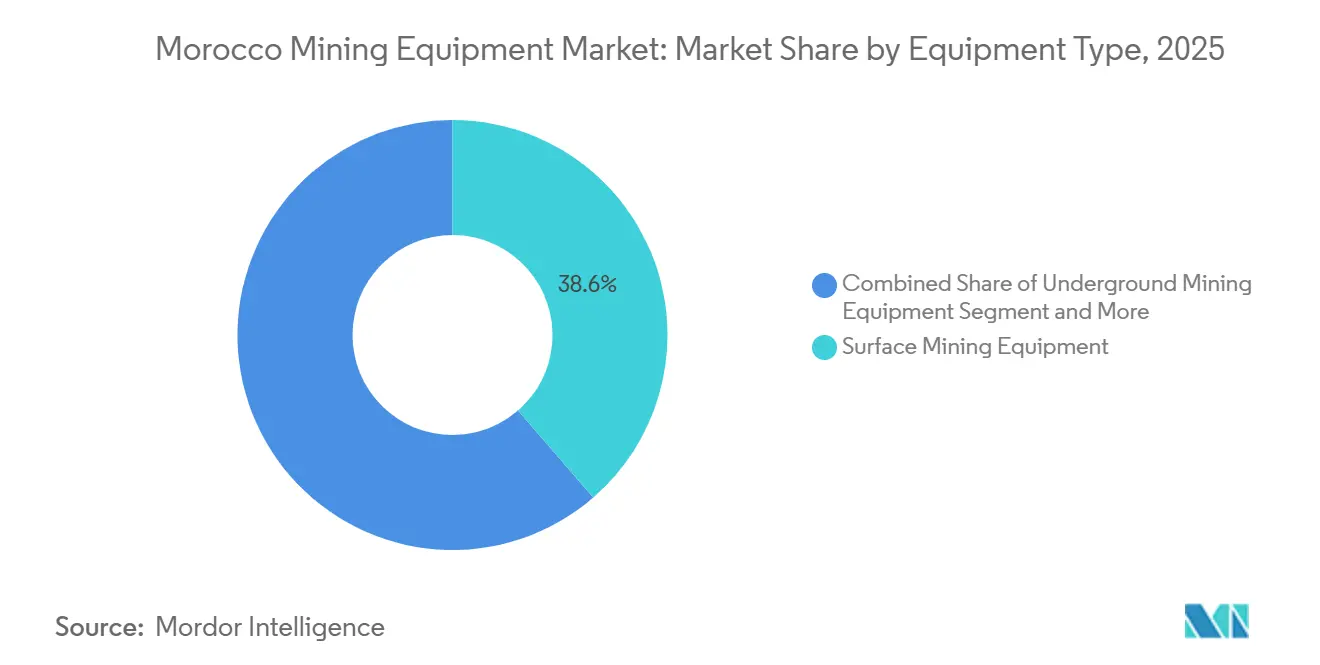
- Nach Ausrüstungstyp hielt Tagebauausrüstung im Jahr 2025 einen Marktanteil von 38,63 % am marokkanischen Bergbauausrüstungsmarkt, während Untertageausrüstung bis 2031 voraussichtlich mit einer CAGR von 6,91 % wachsen wird.
- Nach Automatisierungsgrad hielt manuelle Ausrüstung im Jahr 2025 einen Marktanteil von 67,26 % am marokkanischen Bergbauausrüstungsmarkt, während vollautonome Ausrüstung bis 2031 voraussichtlich mit einer CAGR von 8,23 % wachsen wird.
- Nach Antriebsart entfielen im Jahr 2025 91,21 % des marokkanischen Bergbauausrüstungsmarktes auf Fahrzeuge mit Verbrennungsmotor, während batterieelektrische Fahrzeuge bis 2031 voraussichtlich mit einer CAGR von 10,28 % wachsen werden.
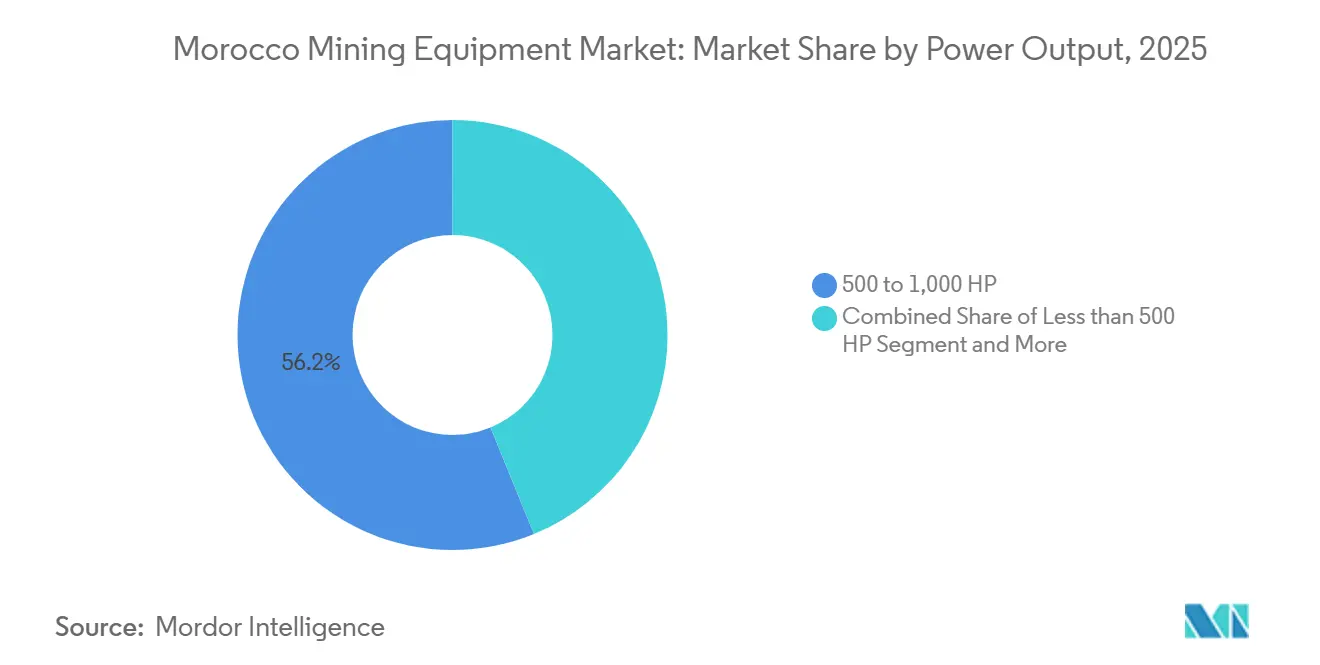
- Nach Leistungsabgabe entfiel im Jahr 2025 die Klasse 500–1.000 PS auf 56,19 % des marokkanischen Bergbauausrüstungsmarktes, während die Klasse unter 500 PS bis 2031 voraussichtlich mit einer CAGR von 6,37 % wachsen wird.
- Nach Anwendung entfiel im Jahr 2025 der Metallbergbau auf 48,12 % des marokkanischen Bergbauausrüstungsmarktes und wird bis 2031 voraussichtlich mit einer CAGR von 5,65 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des marokkanischen Bergbauausrüstungsmarktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| CAPEX-Boom im Phosphatsektor | +1.5% | Khouribga, Benguerir, Youssoufia, Gantour-Becken | Kurzfristig (≤ 2 Jahre) |
| Anreize des „Plan Maroc Mines 2021–30” | +0.7% | Drâa-Tafilalet, Souss-Massa, Anti-Atlas | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Kobalt und Kupfer | +0.6% | Anti-Atlas, Bou-Azzer, Taroudant | Mittelfristig (2–4 Jahre) |
| Einführung von Bergbauautomatisierung | +0.4% | Khouribga, Benguerir, Taroudant (Tizert) | Mittelfristig (2–4 Jahre) |
| Initiativen für Bergbauflotten | +0.3% | Khouribga, Benguerir, Tarfaya | Langfristig (≥ 4 Jahre) |
| Explorationsperspektiven für polymetallische Knollen | +0.2% | Gharb, Tarfaya, Boujdour (Atlantik-Offshore) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
CAPEX-Boom im Phosphatsektor durch die OCP Group
Das Investitionsprogramm der OCP Group bleibt der wichtigste kurzfristige Nachfrageanker für den marokkanischen Bergbauausrüstungsmarkt. Ihre Projekte in den Bereichen Bergbau, erneuerbare Energien, Wassersicherheit und Düngemittel schaffen koordinierten Bedarf an Brech-, Sieb-, Pump-, Förder- und Transportausrüstungen an wichtigen Phosphatstandorten [2]„Unser grünes Investitionsprogramm,” OCP Group, ocpgroup. ma. Lieferanten, die betriebliche und ökologische Anforderungen erfüllen, können Neuinstallationen, Ersatz, Inbetriebnahme, Teilverfügbarkeit, Wartung und Leistungsüberwachung unterstützen, während die Kompatibilität mit emissionsärmeren Systemen zunehmend zentral für Kaufentscheidungen wird.
Staatliche Anreize des „Plan Maroc Mines 2021–30”
Der Marokko-Bergbauplan gibt der Nicht-Phosphat-Exploration und dem Bergbau einen klareren politischen Rahmen, indem er Exploration, Verwaltung von Bergbautiteln, Investitionsstrukturen und die Entwicklung lokaler Kompetenzen unterstützt. Eine vorübergehende Zollbehandlung für förderfähige Explorationsausrüstungen kann die Kostenbelastung in der Frühphase verringern, während ein nationaler Entwicklungsfonds den Zugang zu Kapital für kleinere Entwickler verbessern kann. Diese Maßnahmen erweitern die Ausrüstungsnachfrage über die Phosphat-Wertschöpfungskette hinaus und ermutigen Lieferanten, Explorationsunternehmen früher einzubinden. Diese Ausrichtung kommt dem Anti-Atlas und aufstrebenden Mineraldistrikten zugute, wo Explorationsunternehmen Bohranlagen, geophysikalische Werkzeuge, Kernhandhabungssysteme und leichte Unterstützungsfahrzeuge benötigen, bevor die Produktion beginnt.
EV-bedingte Nachfrage nach Kobalt und Kupfer
Kobalt- und Kupferprojekte steigern die Nachfrage nach spezialisierter Bergbau- und Aufbereitungsausrüstung in Marokko. Die Entwicklung von Batteriematerialien stärkt die Argumentation für eine lokale Mineralaufbereitung anstelle von Rohstoffexporten. Projekte wie Tizert und Bou-Azzer verdeutlichen den Bedarf an Untertage-Bohrgeräten, Ladern, Lastkraftwagen, Belüftungssystemen, Aufbereitungsanlagen, Prozesssteuerungen und zuverlässiger Unterstützungsausrüstung. Betreiber priorisieren Erzgewinnung, Sicherheit, Zuverlässigkeit, Qualitätskontrolle, Energieverbrauch und Wartung. Lieferanten, die Maschinen, Ersatzteile, Standortdaten und technische Unterstützung kombinieren, können Bergwerke von der Gewinnung bis zur Aufbereitung besser unterstützen.
Einführung von Bergbauautomatisierung und digitalen Zwillingen
Automatisierung gewinnt an Bedeutung, da Betreiber eine bessere Kontrolle über Produktion, Wartung, Sicherheit und Energieverbrauch anstreben. Das Tizert-Projekt hat digitale Tools für den Untertagebetrieb integriert, während die Standorte der OCP Group eine Plattform zum Testen automatisierter Bergbaupraktiken bieten. Epirocs Zusammenarbeit mit Managem zeigt, wie Lieferanten Bergbaumaschinen mit Digitalisierungsunterstützung kombinieren können [3]„Epiroc kooperiert mit Managem für die Digitalisierung des Tizert-Projekts in Marokko,” Epiroc, epiroc.com. Diese Systeme integrieren Fahrzeug-, Personal- und Betriebsdaten und helfen Managern, Wartung, Ausrüstungszuweisung, Sicherheitsüberwachung und die Reaktion auf sich ändernde Untertagebedingungen zu verbessern. Die digitale Einführung eliminiert keine Fachkräfte; sie verändert die erforderlichen Qualifikationen. Die Nachfrage nach Ingenieuren und Technikern, die Betriebstechnologie, Ausrüstungsdaten und Wartungsprozesse verbinden, steigt. Diese Qualifikationslücke kann die Einführung in kleineren Bergwerken verlangsamen. Lieferanten, die Schulungen, Fernunterstützung, Datendienste, praktische Demonstrationen, zugängliche Materialien und zuverlässigen lokalen Service anbieten, sind besser positioniert, um marokkanische Betreiber bei einer ersten Automatisierungsinvestition zu unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreiszyklizität | -0.7% | Global, mit regionaler Verstärkung in Marokko | Kurzfristig (≤ 2 Jahre) |
| Hohe CAPEX für fortschrittliche Ausrüstung | -0.5% | National, betrifft kleinere Betreiber überproportional | Mittelfristig (2–4 Jahre) |
| Kosten für die Einhaltung von Wasserknappheitsvorschriften | -0.4% | National, konzentriert in Bergbauregionen im Landesinneren | Langfristig (≥ 4 Jahre) |
| Mangel an Fachkräften für autonomen Bergbau | -0.3% | National, mit regionalen Unterschieden in der technischen Ausbildung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreiszyklizität
Rohstoffpreisschwankungen können Ausrüstungskäufe in Marokko beeinflussen. Schwache Phosphatpreise können den Flottenersatz oder die Erweiterung bei großen Betreibern verzögern, während Kupfer- und Kobaltbewegungen für extern finanzierte kleinere Entwickler wichtiger sind. In einem Niedrigpreisumfeld schonen Betreiber ihre Liquidität, verlangsamen Ausschreibungen, schränken optionale Technologien ein und priorisieren Inspektionen, Komponentenüberholung und Reparaturen. Die Auswirkungen variieren je nach Kundentyp. Etablierte Phosphatproduzenten bieten eine stabilere Wartungsnachfrage, während Projekte in der Frühphase für kritische Mineralien weniger Flexibilität haben. Leasing, Überholungsdienstleistungen und Wartungsverträge mindern den Druck, aber Lieferanten benötigen abgestimmte Konditionen.
Hohe CAPEX für fortschrittliche Ausrüstung
Fortschrittliche Ausrüstungen stellen eine klare Investitionsherausforderung für Betreiber mit begrenzter Finanzkapazität dar. Batterieelektrische und automatisierte Maschinen erfordern Ausgaben für Lade-, Strom-, Kommunikations-, Schulungs- und Wartungssysteme. Große Betreiber können diese Anforderungen durch Modernisierungsprogramme bewältigen, während kleinere Kupfer- und Kobaltprojekte möglicherweise konventionelle Ausrüstungen bevorzugen, bis sie die Produktion etabliert haben. Lieferanten reagieren mit Servicepaketen, Leistungsgarantien und Finanzierungsvereinbarungen. Die Einführung hängt jedoch von der Kreditstärke, den Produktionsaussichten und dem stabilen Zugang zu Abnahmeverträgen ab. Der marokkanische Bergbauausrüstungsmarkt wird wahrscheinlich schrittweise durch phasenweise Einführung auf fortschrittliche Flotten umstellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausrüstungstyp: Tagebaubetrieb bleibt zentral, während die Untertagenachfrage zunimmt
Tagebauausrüstung entfiel im Jahr 2025 auf 38,63 % des marokkanischen Bergbauausrüstungsmarktes. Phosphatabbau im Tagebau bleibt die Kernquelle der Nachfrage nach Transport-, Lade-, Förder-, Brech- und Siebausrüstungen. Khouribga, Benguerir und Youssoufia benötigen Ausrüstungen, die unter Hochvolumenbedingungen kontinuierlich betrieben werden können. Lader und Muldenkipper sind wichtig, da sie die tägliche Materialbewegung über mehrere große Standorte hinweg unterstützen. Diese Präferenz verschafft etablierten Herstellern einen Vorteil, wenn sie einen zuverlässigen Zugang zu Servicepersonal und Komponenten während der erwarteten Betriebslebensdauer der Ausrüstung nachweisen können. Aufbereitungsausrüstungen bleiben ebenfalls notwendig, da die Minenerweiterung mit der Aufbereitung und Düngemittelproduktion verknüpft ist. Ausrüstungskäufe in diesem Segment sind eng mit der Standortzuverlässigkeit verknüpft, da Unterbrechungen in der Materialbewegung die gesamte Produktionskette beeinflussen können.
Untertageausrüstung wird bis 2031 voraussichtlich mit einer CAGR von 6,91 % wachsen. Kupfer- und Kobaltprojekte im Anti-Atlas erhöhen den Bedarf an Untertagebohrgeräten, kompakten Ladern, Lastkraftwagen und Belüftungssystemen. Diese Verschiebung ermöglicht es Lieferanten, Erfahrungen aus Untertagebauregionen auf marokkanische Standortbedingungen anzuwenden. Die Serviceabdeckung ist entscheidend, da Ausfallzeiten einen größeren Einfluss auf ein sich entwickelndes Untertagbergwerk haben können. Der marokkanische Bergbauausrüstungsmarkt wird wahrscheinlich ausgewogener, wenn Untertageprojekte neben Phosphatbetrieben voranschreiten. Lieferanten müssen ihr Angebot auch an engere Arbeitsbereiche, unterschiedliche Sicherheitsanforderungen und Kunden anpassen, die in den frühen Produktionsphasen möglicherweise engere technische Unterstützung benötigen.


Nach Automatisierungsgrad: Manuelle Flotten schaffen einen langen Übergangspfad
Manuelle Ausrüstung entfiel im Jahr 2025 auf 67,26 % des marokkanischen Bergbauausrüstungsmarktes. Diese Position spiegelt die etablierte Flottenbasis in großen Phosphatbetrieben und den praktischen Wert konventioneller Maschinen an vielen Standorten wider. Manuelle Einheiten bleiben relevant, da Betreiber nicht gesamte Flotten gleichzeitig ersetzen können. Ihre Wartungshistorie und die Vertrautheit der Bediener unterstützen weiterhin den Einsatz in laufenden Betrieben. Lieferanten können diese Basis durch Ersatzteile, Überholungen, Upgrades und Schulungen bedienen. Die installierte Flotte gibt Händlern auch einen fortlaufenden Grund, Werkstätten, Außentechniker und Lagerbestände in der Nähe von Betriebsstandorten zu unterhalten.
Vollautonome Ausrüstung wird bis 2031 voraussichtlich mit einer CAGR von 8,23 % wachsen. Bergbaubetreiber erwägen Autonomie dort, wo sie Sicherheit, Ausrüstungsauslastung und Produktionskoordination verbessern kann. Halbautonome Funktionen bieten eine praktische Zwischenlösung für Kunden, die noch nicht für vollautomatisierte Flotten bereit sind. Die Einführung hängt von zuverlässiger Kommunikation, Datensystemen und geschultem Personal am Bergbaustandort ab. Die marokkanische Bergbauausrüstungsbranche kann diesen Übergang unterstützen, indem sie Ausrüstungslieferung mit Software, Service und Personalentwicklung kombiniert. Betreiber werden Funktionen wahrscheinlich schrittweise einführen, beginnend mit Überwachungs- und Sicherheitstools, bevor sie zu einer umfassenderen Fernsteuerung oder autonomen Ausrüstungssteuerung übergehen.
Nach Antriebsart: Konventionelle Flotten bleiben während der Elektrifizierung wichtig
Fahrzeuge mit Verbrennungsmotor entfielen im Jahr 2025 auf 91,21 % des marokkanischen Bergbauausrüstungsmarktes. Die installierte Basis spiegelt den Leistungsbedarf von Tagebau-Phosphatflotten und die lange Betriebslebensdauer von Dieselmaschinen wider. Konventionelle Einheiten werden weiterhin schwere Arbeiten unterstützen, wo die Ladeinfrastruktur noch im Aufbau ist. Betreiber werden ICE-Ausrüstungen wahrscheinlich beibehalten, während sie die Zuverlässigkeit und Betriebsanforderungen alternativer Systeme bewerten. Ersatzentscheidungen hängen von der Standortleistung, der Transportdistanz und der Verfügbarkeit geeigneter Ausrüstungen ab. Wartungsnetzwerke für bestehende Flotten bleiben kommerziell wichtig, da viele Betreiber während des Übergangszeitraums weiterhin auf diese Maschinen angewiesen sein werden.
Batterieelektrische Fahrzeuge werden bis 2031 voraussichtlich mit einer CAGR von 10,28 % wachsen. Untertagebetriebe bieten einen starken Anwendungsfall, da reduzierte Dieselemissionen die Arbeitsbedingungen verbessern und den Belüftungsbedarf senken können. Investitionen in erneuerbare Energien an Bergbaustandorten können auch die breitere Argumentation für elektrische Ausrüstungen unterstützen. Hybridsysteme können eine Übergangsoption für Ausrüstungen bieten, bei denen eine vollständige Elektrifizierung noch nicht praktikabel ist. Der marokkanische Bergbauausrüstungsmarkt wird daher mehrere Antriebsoptionen enthalten, anstatt eine einzige sofortige Technologieänderung. Standortdesign, Ladezugang, Wartungskompetenzen und Ausrüstungsverfügbarkeit werden bestimmen, welche Option für ein bestimmtes Bergwerk praktikabel ist.
Nach Leistungsabgabe: Etablierte Mittelklasseausrüstung behält eine breite Rolle
Die Klasse 500–1.000 PS entfiel im Jahr 2025 auf 56,19 % des marokkanischen Bergbauausrüstungsmarktes. Dieser Leistungsbereich passt zu einem Großteil der Ausrüstungen, die in großen Phosphatbetrieben und bei verschiedenen Bergbauentwicklungsaktivitäten eingesetzt werden. Die installierte Basis unterstützt die Nachfrage nach Wartung, Ersatzteilen und Motorüberholungsdienstleistungen. Standardisierung kann Betreibern auch helfen, Schulungs- und Ersatzteilplanung zu verwalten. Lieferanten mit zuverlässigem lokalem Support werden in dieser Kategorie wahrscheinlich einen Vorteil behalten. Kunden in diesem Bereich schätzen oft eine vorhersehbare Betriebsleistung, da Ausrüstungen in etablierte Transport- und Materialhandhabungsroutinen an großen Standorten passen müssen.
Die Klasse unter 500 PS wird bis 2031 voraussichtlich mit einer CAGR von 6,37 % wachsen. Leichtere Ausrüstungen sind für die Untertagentwicklung, Explorationsarbeiten, Unterstützungsaufgaben und engere Bergbaubereiche relevant. Die Kategorie kann von der Nachfrage nach kompakten Bohrgeräten, Nutzfahrzeugen und fernfähigen Maschinen profitieren. Ihr Wachstum ist mit der breiteren Entwicklung von Kupfer- und Kobaltprojekten außerhalb traditioneller Phosphatdistrikte verknüpft. Die marokkanische Bergbauausrüstungsbranche muss flexible Servicemodelle anbieten, da kleinere Betreiber möglicherweise andere Beschaffungsanforderungen haben als große Phosphatproduzenten. Ausrüstungen, die leicht zu transportieren, zu warten und an sich ändernde Feldbedingungen anzupassen sind, können während Explorations- und Bergbauentwicklungsarbeiten besonders nützlich sein.
Nach Anwendung: Metallbergbau fügt eine neue Quelle der Ausrüstungsnachfrage hinzu
Metallbergbau entfiel im Jahr 2025 auf 48,12 % des Marktanteils des marokkanischen Bergbauausrüstungsmarktes. Kupfer- und Kobaltaktivitäten erweitern die Nachfragebasis über Phosphat hinaus und erfordern Ausrüstungen, die für den Untertagabbau und die Mineralaufbereitung geeignet sind. Ausrüstungsanbieter, die diese verknüpften Bedürfnisse verstehen, können Lösungen anbieten, die das Bergwerk von der Gewinnung bis zu dem Punkt unterstützen, an dem das Material in den Aufbereitungskreislauf eintritt. Diese Projekte können eine engere Koordination zwischen Bergbau, Erzhandhabung und Aufbereitungssystemen erfordern. Betreiber benötigen auch zuverlässige Wartungsunterstützung, da aufstrebende Bergwerke möglicherweise über begrenzte interne technische Ressourcen verfügen. Dies schafft Möglichkeiten für Lieferanten, ein integriertes Ausrüstungs- und Serviceangebot zu liefern. Der Bedarf an betrieblicher Konsistenz kann technischen Support von der ersten Inbetriebnahme über die routinemäßige Produktion bis hin zu späteren Ausrüstungsupgrades wichtig machen.
Metallbergbau wird bis 2031 voraussichtlich mit einer CAGR von 5,65 % wachsen. Mineralbergbau bleibt wichtig, da Phosphatbetriebe dem Land eine etablierte Betriebsbasis und eine große installierte Flotte bieten. Kohlebergbau hat für die aktuelle Ausrüstungsbeschaffung in Marokko begrenzte Relevanz. Metallprojekte werden wahrscheinlich die Bedeutung von digitalem Monitoring, Untertageausrüstungen und emissionsärmeren Betriebsmodellen erhöhen. Der marokkanische Bergbauausrüstungsmarkt kann von diesem breiteren Anwendungsmix profitieren, ohne die betriebliche Bedeutung von Phosphat zu beeinträchtigen. Eine breitere Bergbaubasis kann Distributoren und Dienstleistern auch mehr Gründe geben, ihre technischen Kapazitäten über den konventionellen Tagebauausrüstungssupport hinaus zu erweitern.
Geografische Analyse
Der Khouribga-Gantour-Korridor bleibt das wichtigste Zentrum der Ausrüstungsnachfrage, da er Marokkos größte Phosphatgewinnung und -aufbereitungsaktivitäten beherbergt. Das Investitionsprogramm der OCP Group unterstützt Arbeiten in den Bereichen Bergbau, Aufbereitung, Wassersysteme und Energieinfrastruktur in diesem Gebiet. Der Korridor schafft einen stetigen Bedarf an Transport-, Materialhandhabungs-, Pump-, Brech- und Wartungsdienstleistungen. Benguerir und Youssoufia unterstützen ebenfalls Ausrüstungsaktivitäten, da sie eng mit der Phosphatproduktionskette des Landes verknüpft sind. Lieferanten müssen daher nicht nur die individuelle Maschinenleistung berücksichtigen, sondern auch, wie die Ausrüstungsverfügbarkeit Brecher, Förderbänder, Aufbereitungsanlagen und nachgelagerte Betriebe beeinflusst. Umweltanforderungen in dieser Region machen Energieverbrauch, Wassermanagement und Ausrüstungszuverlässigkeit zu wichtigen Überlegungen beim Kauf. Lieferanten, die die Betriebspläne und Wartungspraktiken dieser Standorte bereits kennen, können einen praktischen Vorteil haben, wenn Ersatz- oder Erweiterungsanforderungen entstehen.
Der Anti-Atlas wird für Ausrüstungslieferanten zunehmend wichtiger, da Kupfer- und Kobaltprojekte die Entwicklungsphase durchlaufen und in die Produktion übergehen. Tizert in Taroudant bietet einen Referenzpunkt für Untertagebetriebe, die vernetzte Betriebssysteme nutzen. Die Region benötigt Ausrüstungen für den Untertagebetrieb, einschließlich Bohrgeräte, Lader, Lastkraftwagen, Unterstützungsfahrzeuge und Überwachungstools. Explorationsarbeiten können auch früher Bedarf an Bohranlagen, Kernhandhabungsausrüstungen und Felddiensten schaffen. Lieferanten, die lokalen technischen Support bieten können, sind möglicherweise besser positioniert, wenn Projekte von der Exploration in den Betrieb übergehen. Ihre Fähigkeit, frühzeitig Beziehungen aufzubauen, kann ihnen helfen, Standortbedingungen zu verstehen und Servicepläne zu entwickeln, bevor ein Bergwerk die Vollproduktion aufnimmt.
Die Atlantikküste und die südlichen Provinzen bilden ein drittes Ausrüstungsgebiet durch Phosphatbetriebe, geplante Industrieprojekte und frühe Offshore-Aktivitäten. Bou Craa unterstützt die Nachfrage nach großmaßstäblichen Materialhandhabungs- und Förderausrüstungen aufgrund seines Tagebau-Profils. Tarfaya, Essaouira und Küstengebiete können zukünftige Anforderungen für neue Bergbauflotten, energiebezogene Ausrüstungen und Vermessungstools schaffen. Umfang und Zeitplan dieser Möglichkeiten hängen von Projektgenehmigungen, Finanzierung und Betriebsplänen ab. Der marokkanische Bergbauausrüstungsmarkt hat eine breitere geografische Basis, wenn Küsten- und Südprojekte neben den etablierten Phosphat- und Anti-Atlas-Gebieten berücksichtigt werden. Diese Streuung kann Möglichkeiten für Lieferanten schaffen, die Standorte mit unterschiedlichen Logistikbedingungen, Ausrüstungsanforderungen und Projektreifegraden bedienen können.
Wettbewerbslandschaft
Der marokkanische Bergbauausrüstungsmarkt wird von globalen Originalausrüstungsherstellern, regionalen Distributoren und spezialisierten Dienstleistern bedient. Der Wettbewerb basiert auf Produktzuverlässigkeit, lokaler Servicekapazität, Teilverfügbarkeit, Finanzierungsunterstützung und der Fähigkeit, standortspezifische Anforderungen zu erfüllen. Caterpillar, Komatsu, Sandvik, Epiroc, Hitachi Construction Machinery und Weir sind in Ausrüstungs- oder Aufbereitungskategorien relevant. Ihre Rollen unterscheiden sich, da Phosphatminen, Untertagemetallprojekte und Aufbereitungsanlagen unterschiedliche Betriebsanforderungen haben. Lokale Händlernetzwerke bleiben wichtig, da Kunden kurze Reaktionszeiten und zuverlässigen Wartungssupport schätzen. Die Position eines Lieferanten kann daher ebenso sehr von seiner Serviceorganisation und Teileplanung abhängen wie von der ursprünglichen Spezifikation seiner Ausrüstungen.
Lieferanten erweitern ihr Angebot über einzelne Maschinenverkäufe hinaus zu längerfristigen Servicebeziehungen. Epirocs Digitalisierungsarbeit mit Managem bei Tizert veranschaulicht den Wert der Kombination von Ausrüstungen mit Tracking, Datenintegration und Betriebsunterstützung. Die lokale Händlerprsenz von Caterpillar unterstützt den Zugang zu Teilen und Service für Nutzer schwerer Ausrüstungen. Komatsu kann auf seine Erfahrung im Flottenmanagement und automatisierten Transport aufbauen, während marokkanische Betreiber Automatisierung evaluieren. Weir bleibt für Aufbereitungsprojekte relevant, bei denen Pumpen und Trennsysteme zentral für die Anlagenleistung sind. Diese Ansätze zeigen, dass Anbieter bestrebt sind, nach der Lieferung durch Wartung, digitalen Support, Schulungen und Betriebsberatung eingebunden zu bleiben.
Regionale Wettbewerber und chinesische Lieferanten erhöhen den Druck durch preisfokussierte Angebote und gebündelte Finanzierungen. Dies kann für kleinere Kupfer- und Kobaltentwickler mit begrenztem Kapitalzugang attraktiv sein. Etablierte Lieferanten können durch bessere Wartungsabdeckung, technische Schulungen und Lebenszyklusunterstützung reagieren. Der offenste Wettbewerbsraum liegt wahrscheinlich bei kompakten Untertageausrüstungen, Elektrifizierungsunterstützung und Fernüberwachungsdienstleistungen. Die Lieferantenbasis bleibt wettbewerbsfähig, da führende Marken neben regionalen Distributoren, spezialisierten Dienstleistern und kostengünstigeren Herausforderern tätig sind. Der Wettbewerb wird wahrscheinlich aktiv bleiben, da Betreiber Ausrüstungspakete nach Vorabkosten, Servicebedingungen, Finanzierung und der Bereitschaft des Lieferanten, neue Betriebspraktiken zu unterstützen, vergleichen können.
Marktführer der marokkanischen Bergbauausrüstungsbranche
Caterpillar Inc.
Komatsu Ltd.
Sandvik AB
Epiroc AB
Hitachi Construction Machinery Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Tractafric Equipment Maroc lieferte Cat 707 Breitkarosserielastkraftwagen an die Société de Travaux Agricoles Marocains für Infrastruktur-, Bergbau-, Erdarbeiten-, Straßenbau-, Tiefbau- und Staudammprojekte.
- Mai 2026: FAWDE trat offiziell in den marokkanischen Markt ein und debütierte seinen JH6 8×4 Kipplastkraftwagen auf der Logismed 2026. Der JH6 8×4 Kipplastkraftwagen ist ein Schwerlastfahrzeug, das für anspruchsvolle Bau-, Bergbau- und Infrastrukturtransportanwendungen konzipiert ist.


Berichtsumfang des marokkanischen Bergbauausrüstungsmarktes
Der marokkanische Bergbauausrüstungsmarkt ist nach Ausrüstungstyp, Automatisierungsgrad, Antriebsart, Leistungsabgabe und Anwendung segmentiert. Nach Ausrüstungstyp ist der Markt in Tagebauausrüstung, Untertageausrüstung, Mineralaufbereitungsausrüstung, Bohrgeräte und Brecher, Brech-, Mahl- und Siebausrüstung sowie Lader und Muldenkipper segmentiert. Nach Automatisierungsgrad ist der Markt in manuelle, halbautonome und vollautonome Ausrüstung segmentiert. Nach Antriebsart ist der Markt in Verbrennungsmotorfahrzeuge, batterieelektrische Fahrzeuge und Hybridfahrzeuge segmentiert. Nach Leistungsabgabe ist der Markt in unter 500 PS, 500 bis 1.000 PS und über 1.000 PS segmentiert. Nach Anwendung ist der Markt in Metallbergbau, Mineralbergbau und Kohlebergbau segmentiert. Marktprognosen werden nach Wert (USD) und Volumen (Einheiten) angegeben.
| Tagebauausrüstung |
| Untertagebergbauausrüstung |
| Mineralverarbeitungsausrüstung |
| Bohrgeräte und Brecher |
| Brechen, Zerkleinern und Sieben |
| Lader und Transportfahrzeuge |
| Manuelle Ausrüstung |
| Halbautonome Ausrüstung |
| Vollautonome Ausrüstung |
| Fahrzeuge mit Verbrennungsmotor |
| Batterieelektrische Fahrzeuge |
| Hybridfahrzeuge |
| Weniger als 500 PS |
| 500 bis 1.000 PS |
| Über 1.000 PS |
| Metallbergbau |
| Mineralbergbau |
| Kohlebergbau |
| Nach Ausrüstungstyp | Tagebauausrüstung |
| Untertagebergbauausrüstung | |
| Mineralverarbeitungsausrüstung | |
| Bohrgeräte und Brecher | |
| Brechen, Zerkleinern und Sieben | |
| Lader und Transportfahrzeuge | |
| Nach Automatisierungsgrad | Manuelle Ausrüstung |
| Halbautonome Ausrüstung | |
| Vollautonome Ausrüstung | |
| Nach Antriebsart | Fahrzeuge mit Verbrennungsmotor |
| Batterieelektrische Fahrzeuge | |
| Hybridfahrzeuge | |
| Nach Leistungsabgabe | Weniger als 500 PS |
| 500 bis 1.000 PS | |
| Über 1.000 PS | |
| Nach Anwendung | Metallbergbau |
| Mineralbergbau | |
| Kohlebergbau |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Bergbauausrüstungen in Marokko und wie hoch ist die Wachstumsrate?
Die Marktgröße des marokkanischen Bergbauausrüstungsmarktes wurde im Jahr 2025 auf 1,03 Milliarden USD geschätzt und wird voraussichtlich von 1,07 Milliarden USD im Jahr 2026 auf 1,26 Milliarden USD bis 2031 wachsen, mit einer CAGR von 3,46 % während des Prognosezeitraums (2026–2031).
Welche Ausrüstungskategorie hat die größte Position in Marokko?
Tagebauausrüstung hielt mit einem Anteil von 38,63 % im Jahr 2025 die größte Position, gestützt durch etablierte Phosphatbetriebe. Die Kategorie umfasst die Ausrüstungen, die benötigt werden, um große Mengen abgebauten Materials an Tagebaustandorten zu bewegen, zu brechen, zu sieben und aufzubereiten.
Welche Bergbauausrüstungskategorie wächst in Marokko am schnellsten?
Untertageausrüstung wird bis 2031 voraussichtlich mit einer CAGR von 6,91 % wachsen, da sich Kupfer- und Kobaltprojekte entwickeln. Die Nachfrage wird voraussichtlich kompakte Bohrgeräte, Lader, Lastkraftwagen, Belüftungsausrüstungen und Serviceunterstützung umfassen, die für Untertagebedingungen geeignet sind.
Was treibt die Nachfrage nach Bergbauausrüstungen in Marokko an?
Phosphatinvestitionen, Mineralexplorationspolitik, Kupfer- und Kobaltentwicklung sowie Bergbaudigitalisierung sind wichtige Nachfragefaktoren. Die Nachfrage wird auch durch Wasser- und Energieanforderungen, Projektfinanzierung, Ausrüstungszuverlässigkeit und die Verfügbarkeit ausgebildeter Fachkräfte beeinflusst.
Wie wirkt sich die Elektrifizierung auf Bergbauflotten in Marokko aus?
Batterieelektrische Fahrzeuge werden bis 2031 voraussichtlich mit einer CAGR von 10,28 % wachsen, insbesondere dort, wo Untertagebedingungen einen reduzierten Dieseleinsatz begünstigen. Die Einführung wird von Ladezugang, Minenleistung, Ausrüstungsverfügbarkeit, Wartungskapazität und dem geplanten Ersatzzyklus jedes Betreibers abhängen.
Wie beeinflusst Wasserknappheit das Ausrüstungsdesign?
Kunden priorisieren nun Kreislaufpumpen und staubbeständige Hydrauliksysteme, die den Verbrauch senken und die Grenzwerte für entsalztes Wasser einhalten.
Seite zuletzt aktualisiert am:



