
Marktgröße und Marktanteil der Behandlung von Ohrinfektionen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
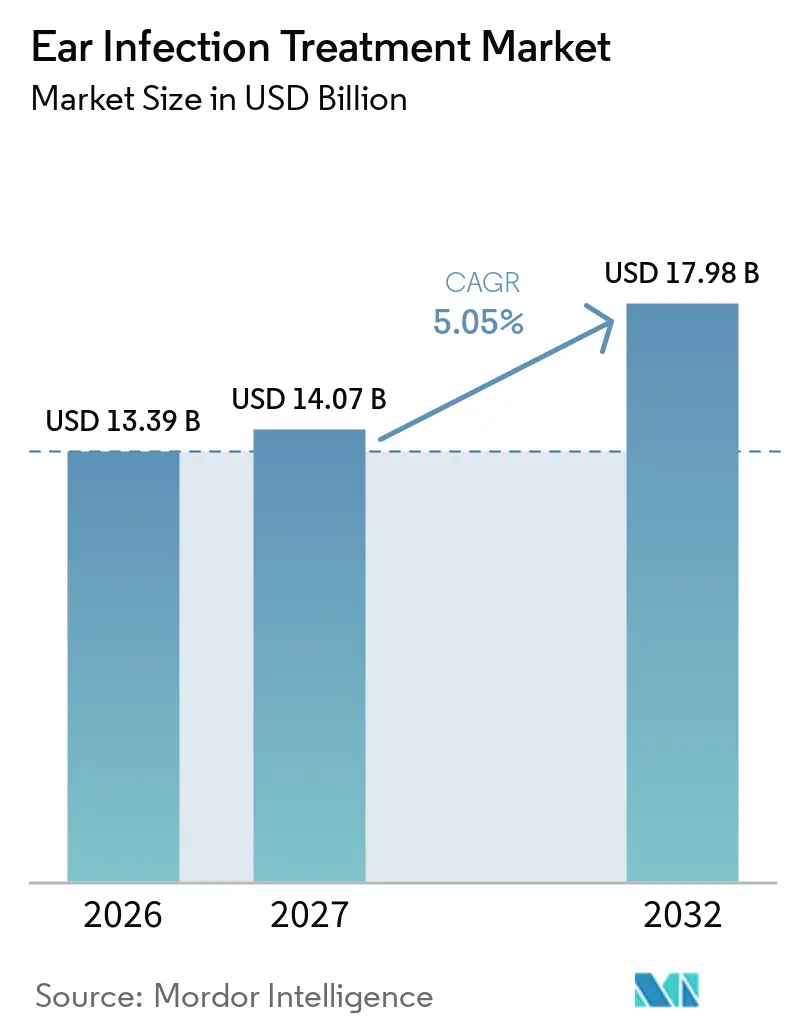
| Marktgröße (2027) | 14.07 Milliarden US-Dollar |
| Marktgröße (2032) | 17.98 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Behandlung von Ohrinfektionen von Mordor Intelligence
Die Marktgröße für Ohrinfektionsbehandlung wurde im Jahr 2026 auf 13,39 Milliarden USD geschätzt und soll von 14,07 Milliarden USD im Jahr 2027 auf 17,98 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,05 % während des Prognosezeitraums (2027–2032). Das Wachstum wird durch zunehmende Antibiotikaresistenzen, die hohe pädiatrische Krankheitslast und anhaltende Produktinnovationen bei Arzneimitteln, Diagnostika und minimal-invasiven Geräten gestützt. Aktuelle genomische Überwachungsdaten bestätigen, dass 30 % der Streptococcus-pneumoniae-Isolate penicillinresistent sind und dass 30 % der Haemophilus-influenzae-Stämme Beta-Laktamase-Gene enthalten, was Kliniker dazu veranlasst, gezielte Therapien einzusetzen, die die Antibiotikaeffizienz erhalten.[1] Aktualisierte Pneumokokken-Impfpläne, das Aufkommen probiotischer Prophylaxe und die Unterstützung der FDA für ambulante Tympanostomien erweitern gemeinsam die therapeutischen Möglichkeiten. Gleichzeitig reduzieren KI-gestützte Otoskopie und Ultraschallbildgebung diagnostische Unsicherheiten und senken den unnötigen Antibiotikaeinsatz. Asien-Pazifik verzeichnet derzeit die schnellste regionale CAGR von 7,94 %, angetrieben durch Programme zur universellen Gesundheitsversorgung, die HNO-Versorgung auf bisher unterversorgte Bevölkerungsgruppen ausweiten.
Wichtigste Erkenntnisse des Berichts
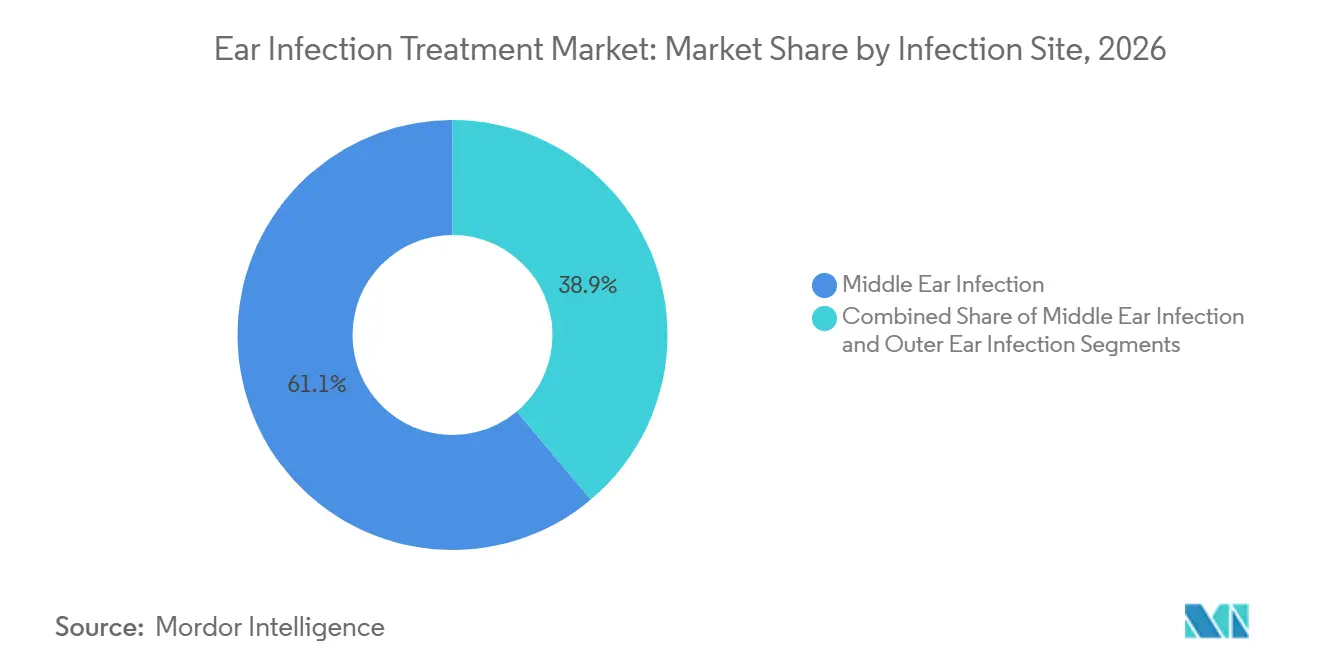
- Nach Infektionsort führten Mittelohrinfektionen mit einem Umsatzanteil von 61,12 % im Jahr 2026; Innenohrinfektionen expandieren bis 2032 mit einer CAGR von 6,48 %.
- Nach Erregerpathogen hielten bakterielle Infektionen im Jahr 2026 einen Marktanteil von 71,45 % am Markt für Ohrinfektionsbehandlung, während für virale Infektionen bis 2032 eine CAGR von 7,01 % prognostiziert wird.
- Nach Medikament erfassten Antibiotika 48,35 % des Umsatzes im Jahr 2026; Antivirale Mittel stellen die am schnellsten wachsende Modalität mit einer CAGR von 6,66 % für den Prognosezeitraum dar.
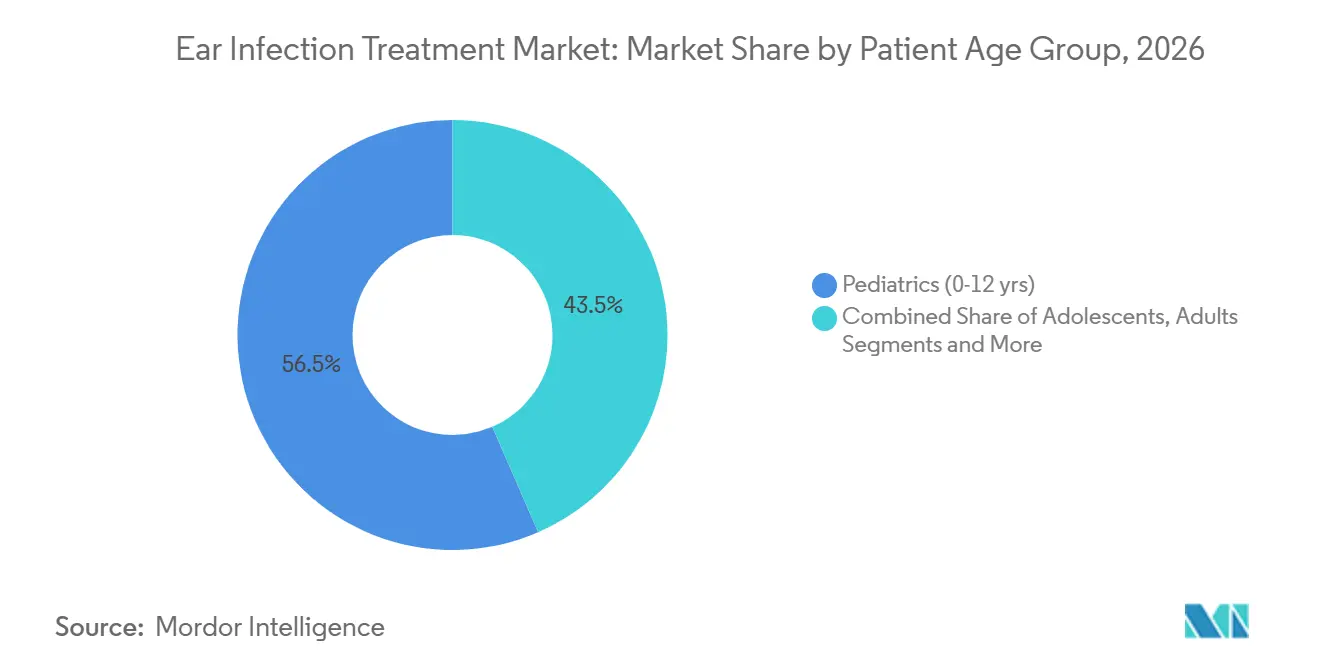
- Nach Patientenaltersgruppe entfiel auf das pädiatrische Segment (0–12 Jahre) im Jahr 2026 ein Anteil von 56,52 % an der Marktgröße für Ohrinfektionsbehandlung, während für Erwachsene im Alter von 18–64 Jahren bis 2032 eine CAGR von 6,73 % prognostiziert wird.
- Nach Endnutzer führten Krankenhäuser mit einem Umsatzanteil von 47,05 % im Jahr 2026, während ambulante Operationszentren bis 2032 mit einer CAGR von 6,78 % expandieren.
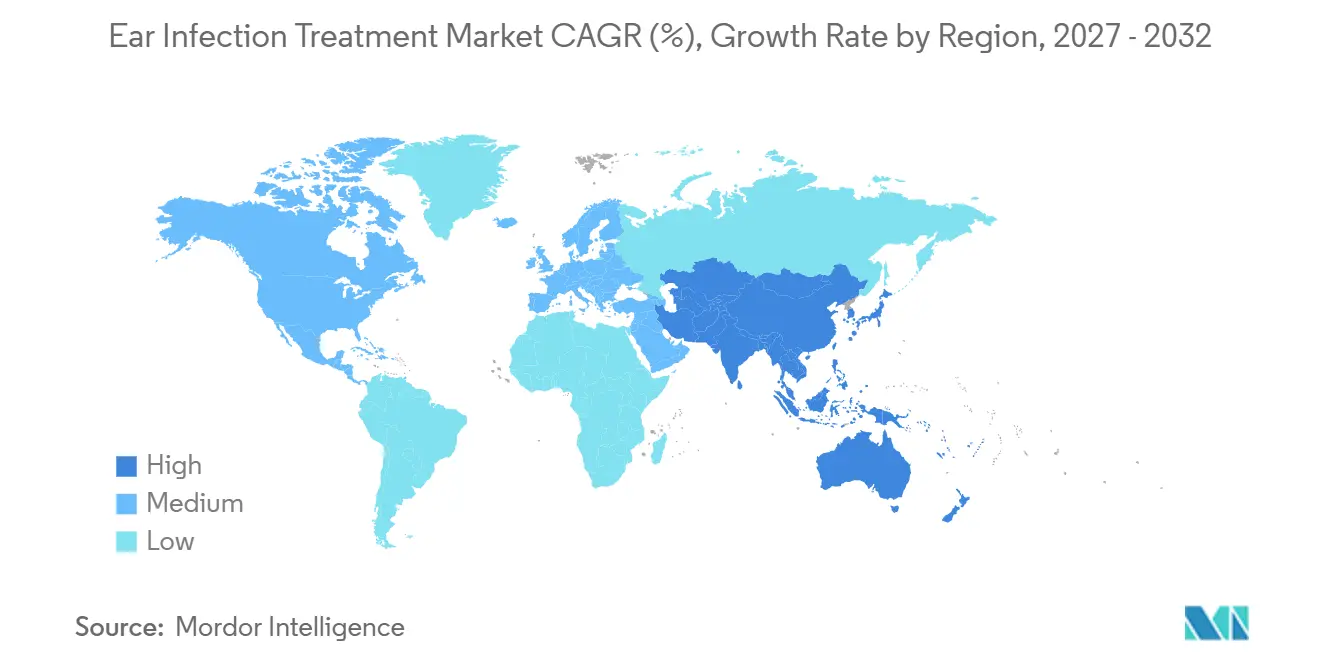
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Anteil von 37,86 % am globalen Umsatz, während Asien-Pazifik die höchste CAGR-Dynamik von 7,68 % bis 2032 aufweist.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz von rezidivierender Otitis media in der pädiatrischen Bevölkerung | +1.2% | Global, mit höchster Auswirkung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Akzeptanz minimal-invasiver Tympanostomie-Röhrchen-Geräte | +0.8% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit von Fixdosis-Antibiotika-Kortikosteroid-Ohrenformulierungen | +0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Tele-Otoskopie und der Fernkonsultationen im HNO-Bereich | +0.4% | Nordamerika und Europa, frühe Einführung im städtischen asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Pipeline probiotischer und mikrobiombasierter Präventionstherapien | +0.7% | Global, mit früher Einführung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Staatlich geförderte Kinderschutzimpfungs- und Überwachungsprogramme | +0.9% | Global, mit stärkster Auswirkung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von rezidivierender Otitis media in der pädiatrischen Bevölkerung
Klinische Belege zeigen, dass 93 % der Kinder bis zum Alter von 3 Jahren mindestens eine akute Otitis-media-Episode erleben, während der Besuch von Kindertagesstätten die Kreuzkontamination und die Ausbreitung resistenter Erreger beschleunigt.[2] Entwicklungsverzögerungen und Schulabwesenheiten im Zusammenhang mit rezidivierenden Infektionen erzeugen wirtschaftlichen und sozialen Druck, der die Nachfrage nach therapeutischen und prophylaktischen Lösungen antreibt. Eltern priorisieren Behandlungen mit nachgewiesener Sicherheit bei Säuglingen, was Investitionen in altersgerechte Arzneimittelformulierungen und nadelfreie Verabreichungssysteme fördert. Pharmaunternehmen reagieren mit hochdosierten Amoxicillin-Regimen, die partielle Resistenzen ausgleichen, ohne die Toxizität zu erhöhen. Kostenträger in Nordamerika und Westeuropa erstatten zunehmend prophylaktische Maßnahmen, einschließlich Pneumokokken-Impfstoff-Auffrischungen und Probiotika-Präparate, um langfristige Kosten zu senken.
Wachsende Akzeptanz minimal-invasiver Tympanostomie-Röhrchen-Geräte
Das Hummingbird TTS und die Tula Systems ermöglichen die ambulante Einlage von Paukenröhrchen bei Kindern ab 6 Monaten und eliminieren so die Notwendigkeit einer Vollnarkose sowie Verzögerungen bei der Planung von Operationssälen. Die FDA-Anerkennung durch den HCPCS-Code G0561 erweitert die Erstattung durch Dritte und treibt die rasche Akzeptanz unter pädiatrischen Hals-Nasen-Ohren-Ärzten voran. Röhrchendesigns mit gebogenem Lumen verbessern die Flüssigkeitsdrainage und widerstehen der Biofilmbildung, was die Versagensraten senkt. Frühe klinische Daten zeigen eine 40-prozentige Reduktion von Wiederholungseingriffen im Vergleich zu herkömmlichen geraden Röhrchen, was die Akzeptanz in kostenorientierten Krankenhaussystemen fördert. Kliniken im asiatisch-pazifischen Raum beginnen, die Technologie über beschleunigte Zulassungswege zu importieren, was die regionalen Wachstumsprognosen stützt.
Verfügbarkeit von Fixdosis-Antibiotika-Kortikosteroid-Ohrenformulierungen
Kombinationstropfen wie Ciprofloxacin–Dexamethason und Ciprofloxacin–Fluocinolonacetonid erzielen Heilungsraten von 61,2 % bei pädiatrischer Otitis media mit Paukenröhrchen und übertreffen damit historische Monotherapie-Benchmarks. Die gleichzeitige entzündungshemmende Wirkung lindert Schmerzen schnell, verbessert die Therapietreue und reduziert nächtliche Notaufnahmebesuche. Unternehmen nutzen 505(b)(2)-Zulassungswege, um bewährte Moleküle neu zu formulieren, was den Markteintritt beschleunigt und die Patentlaufzeit verlängert. Die Präferenz der Pflegepersonen für eine zweimal tägliche Dosierung gegenüber herkömmlichen viermal täglichen Plänen steigert die Wirksamkeit in der Praxis. Die weitverbreitete pädiatrische Zulassung in den Vereinigten Staaten und Europa schafft eine kommerzielle Basis, die neue Marktteilnehmer in Lateinamerika replizieren.
Pipeline probiotischer und mikrobiombasierter Präventionstherapien
Randomisierte Studien zeigen, dass die Supplementierung mit Lactobacillus salivarius PS7 die Inzidenz akuter Otitis media bei Hochrisikokindern um 20 % senkt. Streptococcus-salivarius-Stämme hemmen die Biofilmbildung von Haemophilus influenzae und bieten damit einen biologisch plausiblen Mechanismus zur Rückfallprävention. Branchenanalysten prognostizieren die behördliche Zulassung der ersten HNO-fokussierten Probiotika-Lutschtablette innerhalb von fünf Jahren in der Europäischen Union. Marktzugangsstrategien konzentrieren sich auf eine rezeptfreie Positionierung, um Erstattungshürden zu umgehen, während gleichzeitig Partnerschaften mit pädiatrischen Fachgesellschaften für die Aufnahme in Leitlinien angestrebt werden. Langfristig könnte eine erfolgreiche Prophylaxe die Antibiotikanachfrage dämpfen, doch die kurzfristige Einführung zielt in erster Linie auf Mandate zur Resistenzstewardship ab.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Antibiotikaresistenz gegenüber Erstlinien-Antibiotika | -1.1% | Global, mit höchster Auswirkung in Entwicklungsmärkten | Mittelfristig (2–4 Jahre) |
| Hohe Kosten und postoperative Komplikationen bei Ohroperationen | -0.7% | Global, mit besonderer Auswirkung auf Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Erstattung für fortschrittliche Ohrgeräte in Schwellenmärkten | -0.5% | Schwellenmärkte im asiatisch-pazifischen Raum, im Nahen Osten und Afrika sowie in Lateinamerika | Langfristig (≥ 4 Jahre) |
| Behördliche Sicherheitswarnungen zu Fluorchinolon-Ohrentropfen | -0.3% | Global, mit stärkster Auswirkung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Antibiotikaresistenz gegenüber Erstlinien-Antibiotika
Die zunehmende Antibiotikaresistenz stellt traditionelle Behandlungsparadigmen für Ohrinfektionen grundlegend in Frage, wobei die genomische Überwachung alarmierende Resistenzmuster bei den wichtigsten Otitis-media-Erregern aufdeckt. Studien berichten von 100-prozentiger Ampicillinresistenz und 90,9-prozentiger Cefoxitinresistenz bei Staphylococcus-aureus-Isolaten, während Pseudomonas aeruginosa nur eine Fluorchinolon-Empfindlichkeit von 65,2–67,4 % aufweist. Kliniker müssen auf Zweitlinienagenzien wie Ceftriaxon ausweichen, was die direkten Arzneimittelkosten erhöht und das Risiko unerwünschter Ereignisse steigert. Die empirische Verschreibung von Breitspektrumantibiotika verstärkt den Selektionsdruck und perpetuiert eine Resistenzspirale, die die langfristige Marktnachhaltigkeit untergräbt. Das Auftreten biofilmbildender resistenter Stämme erschwert insbesondere chronische und rezidivierende Infektionen und erfordert alternative therapeutische Ansätze.
Hohe Kosten und postoperative Komplikationen bei Ohroperationen
Die Kosten für chirurgische Eingriffe stellen erhebliche Hindernisse für ein optimales Management von Ohrinfektionen dar; Tympanostomie-Röhrchen-Eingriffe kosten je nach US-Bundesstaat zwischen 782 und 1.558 USD, was erhebliche geografische Unterschiede in der Zugänglichkeit des Gesundheitswesens widerspiegelt.[3] Postoperative Ereignisse wie Verstopfung oder vorzeitige Extrusion erfordern in 7–20 % der Fälle eine Revisionsoperation, was die wirtschaftliche Belastung erhöht. Vorabgenehmigungsrichtlinien der Versicherungen verlängern die Wartezeiten und riskieren eine Progression zu chronischen Infektionen und Schallleitungsschwerhörigkeit. Die Konzentration spezialisierter HNO-Dienste in städtischen Zentren schafft zudem Zugangshindernisse für die ländliche Bevölkerung und verschärft gesundheitliche Ungleichheiten bei den Behandlungsergebnissen von Ohrinfektionen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Infektionsort:
Dominanz des Mittelohrs treibt Innovation voranMittelohrerkrankungen machten 61,12 % des Umsatzes im Jahr 2026 aus und bilden damit das Rückgrat des Marktes für Ohrinfektionsbehandlung. Innovationen wie die Ultraschall-Otoskopie ermöglichen nun die Erkennung von Mittelohrergüssen innerhalb von Sekunden, erhöhen die diagnostische Sicherheit und reduzieren den unangemessenen Antibiotikaeinsatz um bis zu 50 %. Die Marktgröße für Ohrinfektionsbehandlung im Bereich der Mittelohrinterventionen soll in den kommenden Jahren wachsen, was die anhaltende Nachfrage nach präzisen, ortsspezifischen Therapien widerspiegelt. Innenohrinfektionen weisen trotz geringerer Volumina eine Wachstumstrajektorie von 6,48 % auf, da verbesserte Bildgebung die Erkennung vestibulärer Folgeschäden verbessert. Außenohrinfektionen bleiben stabil, unterstützt durch Fortschritte bei topischen Antimikrobiotika.
Arzneimittelabgabesysteme der zweiten Generation zielen auf den Mittelohrraum mit Retardgelen und Liposomenträgern ab, die in präklinischen Studien eine vollständige Pathogeneradikation innerhalb von 24 Stunden erreichen. Hersteller planen klinische Studien, die die Standardtherapieschemata neu gestalten und die Gesamtantibiotikaexposition reduzieren könnten. Gleichzeitig werden Einzel-Dosis-intratympanale Injektionen in entscheidenden Studien erprobt, die darauf abzielen, die Belastung für Pflegepersonen zu senken und die Therapietreue zu verbessern.



Nach verursachendem Erreger:
Bakterielle Infektionen führen trotz viraler DynamikBakterielle Erreger behielten im Jahr 2026 einen Marktanteil von 71,45 % am Markt für Ohrinfektionsbehandlung. Die Einführung von Pneumokokkenimpfstoffen mit höherer Valenz verändert die Prävalenz bakterieller Serotypen und erfordert agile Formulierungsaktualisierungen bei Antibiotika-Herstellern. Virale Infektionen sind das am schnellsten wachsende ätiologische Segment mit einer CAGR von 7,01 % bis 2032, da molekulare Diagnostika einen größeren viralen Beitrag aufzeigen als bisher erkannt. Antivirale Forschungs- und Entwicklungspipelines reagieren mit Neuraminidase- und Endonuklease-Inhibitoren, die für die otologische Anwendung maßgeschneidert sind.
Pilzinfektionen bleiben eine Nische, sind jedoch klinisch bedeutsam bei immungeschwächten Patientengruppen. Überwachungsstudien zeigen, dass Pilze an 41,7 % der refraktären aurikulären Perichondritis-Fälle beteiligt sind, was den Bedarf an erregerspezifischen Therapeutika unterstreicht. Gerätehersteller untersuchen antimykotische Beschichtungen für Belüftungsröhrchen, um postoperative Kolonisierung zu reduzieren.
Nach Medikament:
Antibiotika dominieren bei gleichzeitigem Wachstum antiviraler MittelAntibiotika erzielten 48,35 % des Umsatzes im Jahr 2026 und positionieren sich damit im Zentrum der Ohrinfektionsbehandlungsbranche. Stewardship-Richtlinien und Warnhinweise zur Ototoxizität fördern jedoch die parallele Entwicklung topischer Antiseptika, Hypochlorsäure-Formulierungen und nanodrahtbasierter bakterizider Geräte. Antivirale Mittel expandieren mit einer CAGR von 6,66 %, da schnelle PCR-Panels die Therapie innerhalb von Minuten steuern. Analgetika und nicht-steroidale entzündungshemmende Tropfen unterstützen die symptomatische Linderung, während gerätebasierte Therapien wie Unterdruckohrpumpen nicht-pharmakologische Optionen bieten. Chirurgische Eingriffe verlagern sich zunehmend in ambulante Einrichtungen und erfassen Patienten, die bisher nicht bereit waren, sich einer Vollnarkose zu unterziehen.
Das Aufkommen von Nicht-Antibiotika-Behandlungen gewinnt an Dynamik, da Kliniker Alternativen zur traditionellen antimikrobiellen Therapie suchen. Systematische Übersichtsarbeiten belegen eine vergleichbare Wirksamkeit zwischen topischen Antiseptika und Antibiotika bei akuter Otitis externa und unterstützen damit Initiativen zur Antibiotikastewardship. Innovative Ansätze, darunter Hypochlorsäure-Abgabesysteme und nanodrahtbasierte Behandlungen, zeigen in präklinischen Studien vielversprechende Ergebnisse und könnten das Management bakterieller Infektionen revolutionieren. Die Integration von künstlicher Intelligenz in die Therapieauswahl optimiert die therapeutischen Ergebnisse, indem Erregerprofilen optimale antimikrobielle Schemata zugeordnet werden.
Nach Patientenaltersgruppe:
Pädiatrischer Fokus trägt die MarktentwicklungDas pädiatrische Segment erfasste 56,52 % des Umsatzes im Jahr 2026, was die anatomische Anfälligkeit und unreife Immunreaktionen widerspiegelt. Italienische Konsensleitlinien empfehlen Schmalspektrum-Amoxicillin mit 90 mg/kg/Tag als Erstlinientherapie und unterstützen damit Initiativen zur Präzisionsdosierung. Erwachsenenerkrankungen sind nun das am schnellsten wachsende Teilsegment mit einer CAGR von 6,73 %, bedingt durch ein gesteigertes Bewusstsein für arbeitsbezogene Produktivitätsverluste. Betriebliche Gesundheitsprogramme subventionieren Tele-Otoskopie, um Fehlzeiten zu begrenzen und die Diagnoseraten bei Erwachsenen zu steigern.
Geriatrische Patienten stellen Polypharmazie-Herausforderungen dar; Entwickler verfolgen Formulierungen mit geringen Wechselwirkungen, einschließlich Fluorchinolon-schonender Schemata zur Vermeidung von QT-Verlängerungsrisiken. Jugendliche wechseln zwischen pädiatrischen und erwachsenen Leitlinien, was flexible Dosierungswerkzeuge erfordert, die in elektronische Verschreibungsplattformen eingebettet sind.

Nach Endnutzer:
Krankenhausdominanz weicht der ambulanten VersorgungKrankenhäuser hielten im Jahr 2026 einen Anteil von 47,05 % am Umsatz, doch die Verlagerung in den ambulanten Bereich beschleunigt sich. Ambulante Operationszentren weisen eine CAGR von 6,78 % auf, da Kostenträger Eingriffe aus kostenintensiven stationären Einrichtungen verlagern. HNO-Kliniken profitieren von integrierter Bildgebung, die die Entscheidungsfindung beschleunigt und Überweisungen reduziert. Häusliche Pflegeeinrichtungen expandieren durch Telemedizin und Smartphone-Diagnostik, insbesondere in ländlichen Gebieten. Die dem häuslichen Monitoring zugeschriebene Marktgröße für Ohrinfektionsbehandlung soll sich bis 2032 verdoppeln, unterstützt durch die Erstattung von Codes für die Fernpatientenüberwachung.
Ambulante Operationszentren profitieren von regulatorischen Änderungen, die ambulante Eingriffe unterstützen, und von verbesserter Erstattung für minimal-invasive Interventionen. Die Zulassung ambulanter Tympanostomiesysteme durch die FDA beseitigt traditionelle Hürden für die ambulante chirurgische Versorgung, senkt Kosten und verbessert den Patientenkomfort. Die Nutzung häuslicher Pflege beschleunigt sich durch Smartphone-basierte Diagnoseanwendungen, wobei von der FDA gelistete Geräte die von Pflegepersonen geleitete Ohrinfektionsuntersuchung ermöglichen. Diese Entwicklung in der Versorgungserbringung reduziert die Belastung des Gesundheitssystems und verbessert gleichzeitig den Patientenzugang zu zeitnahen Interventionen.
Geografische Analyse
Nordamerikanischer Markt für Ohrinfektionsbehandlung
Nordamerika trug im Jahr 2026 37,86 % zum globalen Umsatz bei und profitiert von einer robusten Krankenversicherungsabdeckung und einer schnellen Technologieakzeptanz. Medicare erstattet nun ambulante Tympanostomien, was die Eingriffszahlen in ambulanten Einrichtungen steigert. Das Einzahler-System Kanadas gewährleistet eine nahezu universelle Impfabdeckung, senkt die Inzidenz schwerer Infektionen, erhält jedoch die prophylaktische Nachfrage aufrecht. Das Wachstum privater Krankenhäuser in Mexiko fördert die Einführung von Premium-Geräten.
EMEA- und südamerikanischer Markt für Ohrinfektionsbehandlung
Europa folgt mit starken öffentlichen Gesundheitssystemen, die probiotische und Impfstrategien unterstützen. Die Richtlinie der Region zur Stewardship im Bereich antimikrobieller Mittel schränkt die Verschreibung von Breitbandantibiotika ein und stimuliert die Einführung von Fixdosiskombinationen. Der Nahe Osten und Afrika verzeichnen eine schrittweise Akzeptanz, die durch eine fragmentierte Erstattungslandschaft behindert wird, profitieren jedoch von philanthropischen Impfkampagnen. In Südamerika erproben private Krankenversicherer die Tele-Otoskopie, um abgelegene Gemeinden im Amazonasgebiet zu erreichen.
APAC-Markt für Ohrinfektionsbehandlung
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 7,68 %. Chinas Plan „Gesundes China 2030” erweitert die HNO-Kapazitäten, während Indiens Verhaltenskodex für die Vermarktung von Medizinprodukten eine transparente Kommerzialisierung fördert. Japan begegnet dem demografischen Wandel einer alternden Bevölkerung mit integrierten Hör- und Vestibularkliniken. Australiens Telemedizin-Anreize überwinden die geografische Isolation.
Regulatorisches Umfeld
Therapien gegen Ohrenentzündungen bewegen sich zwischen Arzneimittel- und Medizinprodukte-Zulassungswegen, die sich auf Markteinführungszeit und Nachmarktverpflichtungen auswirken. In den Vereinigten Staaten werden otische Antibiotika sowie Antibiotika-Steroid-Kombinationen von der FDA über NDA/505(b)(2)-Verfahren für differenzierte Formulierungen und ANDA-Verfahren für Generika reguliert, während praxisbasierte HNO-Geräte den FDA-Zulassungsprozessen für Medizinprodukte folgen, die die ambulante Nutzung unterstützen. In Europa führt die EMA zentralisierte Produktinformationen und Pharmakovigilanz für Präventionsmittel, die in Behandlungspfaden der akuten Otitis media eingesetzt werden, einschließlich Pneumokokken-Impfstoffen wie Vaxneuvance und Synflorix.
Antibiotic Stewardship prägt Verschreibungs- und Erstattungsentscheidungen. Die WHO-AWaRe-Antibiotikaleitlinie bestätigt Amoxicillin als Erstlinientherapie bei akuter Otitis media und betont die symptomatische Behandlung bei milden Fällen, um unnötige Antibiotika-Exposition zu begrenzen. Im Bereich Prävention aktualisierte die EMA im Januar 2026 den EPAR für Vaxneuvance, der aktuelle Informationen zu einer Indikation widerspiegelt, die die Prävention der durch Streptococcus pneumoniae verursachten akuten Otitis media bei Säuglingen, Kindern und Jugendlichen umfasst, wodurch die Impfung weiterhin zentral für die Reduzierung der Krankheitslast durch Ohrenentzündungen bleibt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst (1) Lieferanten von Wirkstoffen und Hilfsstoffen, einschließlich Antibiotika, Kortikosteroiden, Antimykotika, Konservierungsmitteln und Polymeren, (2) sterile Formulierung und Abfüllung für flüssige Ohrentropfen und Suspensionen, (3) Verpackung (typischerweise LDPE-Tropfflaschen mit kindersicheren Verschlüssen, sofern erforderlich) und (4) Vertrieb über Großhändler, Einzelhandelsapotheken, Krankenhausapotheken und Klinikabgabekanäle. Die sterile Herstellung ist ein entscheidender Schritt, mit hochreinen Wassersystemen, kontrollierter Chargenherstellung und Homogenisierung aus Edelstahl sowie validierter steriler Abfüllung, was technische Hürden erhöht und qualifizierte Auftragsfertigungskapazitäten konzentriert.
Aktuelle Markteinführungen zeigen, wie regulatorische Zulassungen für Herstellung und Exklusivitätsprogramme die nachgelagerte Verfügbarkeit beeinflussen. Im Dezember 2025 erhielt Cosette Pharmaceuticals die FDA-Zulassung für eine generische otische Suspension aus Ciprofloxacin 0,2 % und Hydrocortison 1 % mit 180 Tagen Exklusivität im Rahmen des Competitive Generic Therapy-Programms, was die kurzfristige Kanalauffüllung und den Preiswettbewerb bei Kombinationstherapien unterstützt. Im Juli 2026 brachte Fonseca Biosciences XTORO (Finafloxacin otische Suspension) in den Vereinigten Staaten auf den Markt, nachdem die FDA einen Prior Approval Supplement für die kommerzielle Herstellung genehmigt hatte, was die Bedeutung qualifizierter Produktionsstätten und konformer Lieferplanung für Vermarktungszeitpläne unterstreicht. Auch indische Hersteller nutzen zunehmend Auftragsfertigung für Ohrentropfen, um das Angebot sowohl für den heimischen als auch für den Exportmarkt zu erweitern, während strenge sterile topische Standards eingehalten werden.
Wettbewerbslandschaft
Marktkonzentration
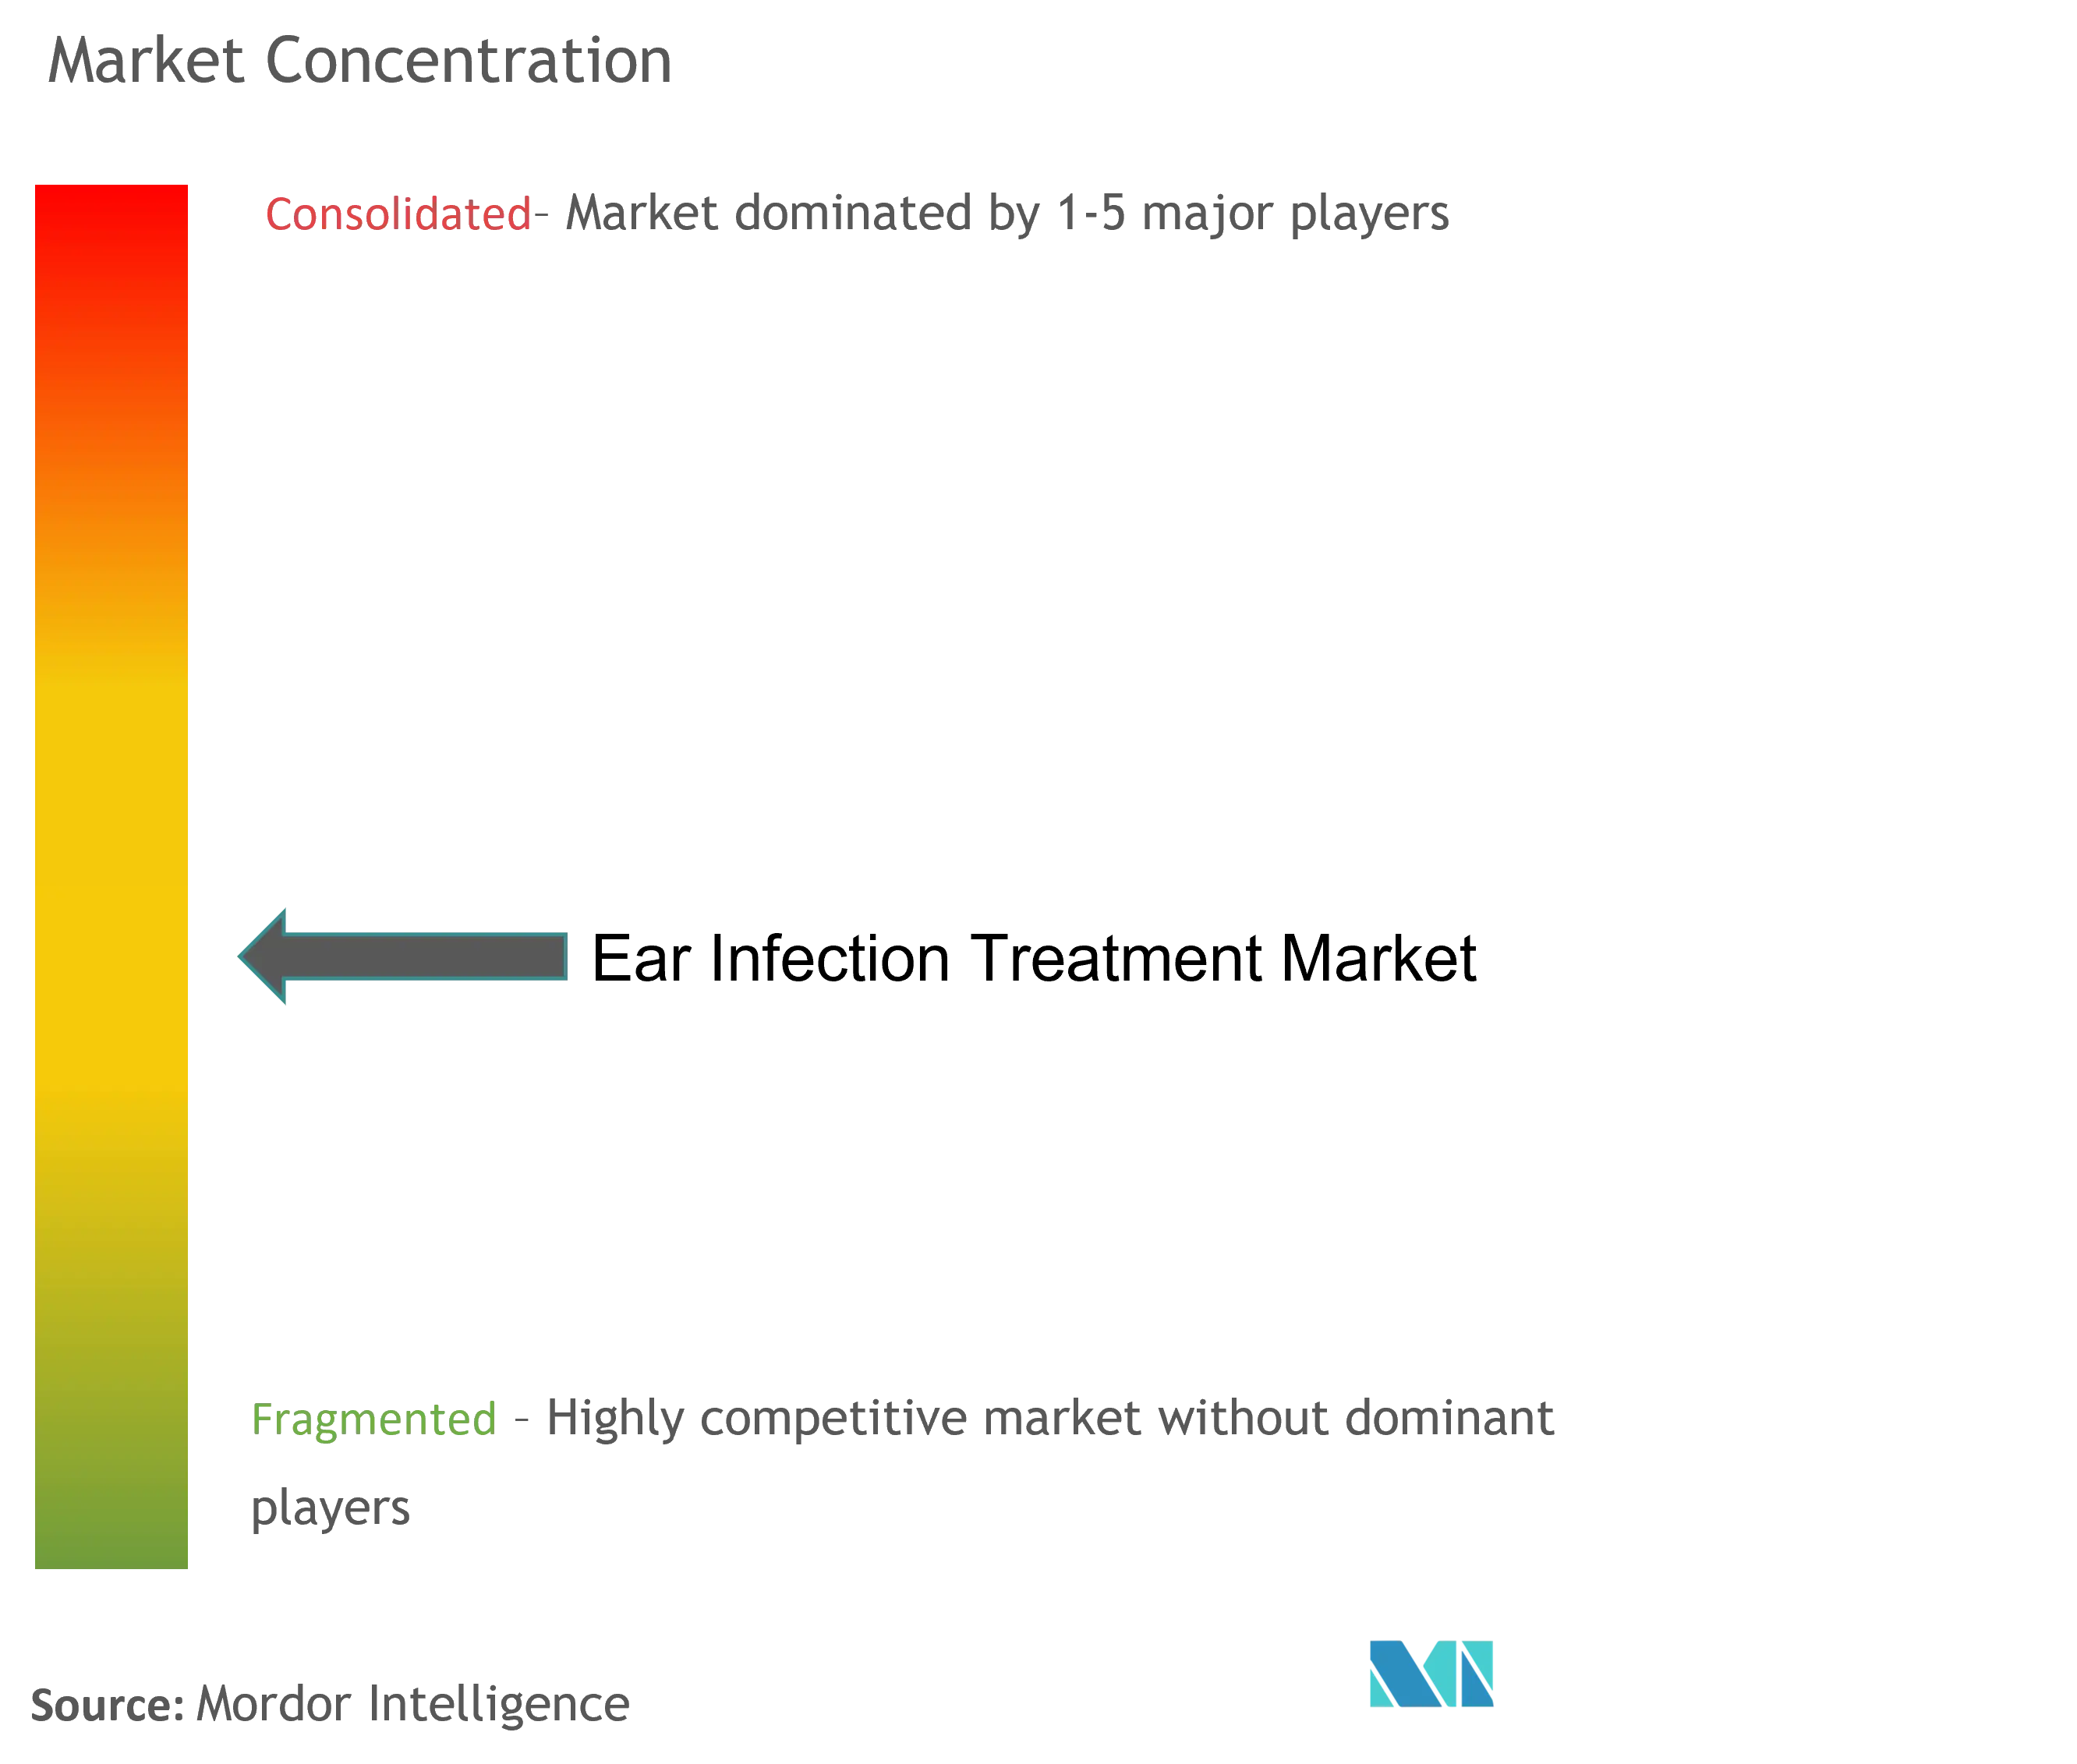
Der Markt für die Behandlung von Ohrinfektionen weist eine moderate Fragmentierung auf. Traditionelle Pharmaunternehmen wie Amneal konzentrieren sich auf generische Kombinationstropfen nach Erhalt der FDA-Zulassung, während Medizintechnik-Startups disruptive Diagnostikbildgebung anbieten, die den unnötigen Antibiotikaeinsatz halbiert. Smith & Nephew erwarb Tusker Medical im Juli 2024, um das Tula System zu erhalten und sein HNO-Geräteportfolio zu erweitern. Integra LifeSciences kaufte Acclarent im April 2024, um minimal-invasive HNO-Lösungen zu integrieren.
Gerätehersteller investieren in künstliche Intelligenz, die Trommelfellbilder automatisch bewertet und Datenschutzbarrieren schafft. Pharmaunternehmen differenzieren sich durch kinderfreundliche Aromen und ergonomische Tropfer. Kreuzlizenzierungen zwischen Diagnostik- und Therapieunternehmen beschleunigen End-to-End-Versorgungsmodelle. Das Interesse von Risikokapitalgebern an Entwicklern mikrobiombasierter Prophylaxe steigt aufgrund potenziell breiter respiratorischer Anwendungen.
Chancen in weißen Flecken entstehen bei pädiatrisch-spezifischen Formulierungen, Kombinationstherapien und präventiven Interventionen, die die Grundursachen rezidivierender Infektionen angehen, anstatt nur aktive Episoden zu behandeln.
Marktführer in der Branche der Behandlung von Ohrinfektionen
-
American Diagnostic Corporation
-
Sanofi SA
-
Olympus Corporation
-
Novartis AG
-
Pfizer Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Ohrinfektionsbehandlung Unternehmen in diesem Bericht
- Olympus
- Pfizer
- Novartis
- Sanofi
- GlaxoSmithKline
- Johnson & Johnson
- Medtronic
- Cipla
- Otonomy
- Grace Medical
- American Diagnostic Corp.
- Torque Pharma
- Smiths Group
- Hoya Corp. (Pentax Medical)
- Interacoustics
- Innovia Medical
- Demant A/S (Oticon)
- Cochlear
- Karl Storz
- Cook Group
- Alcon
Lesen Sie die Analyse der Ohrinfektionsbehandlung-Unternehmen
Marktchancen und Zukunftsaussichten
Chancen erweitern sich bei nicht-antibiotischen und nicht-chirurgischen Ansätzen, die darauf abzielen, wiederkehrende Episoden zu reduzieren und die breite empirische Antibiotika-Exposition zu begrenzen. Im März 2026 kündigte Zinereo Pharma die Einführung von Otibiome an, einer probiotischen Lösung auf Basis von Ligilactobacillus salivarius PS7 zur Prävention wiederkehrender akuter Otitis media bei Kindern, im Einklang mit der Marktverschiebung hin zur Prophylaxe, die in pädiatrischen Segmenten hervorgehoben wird. Gleichzeitig erweitern FDA-zugelassene, für Heim- und Klinikgebrauch geeignete Geräte die Behandlung über OP-Pfade hinaus: Earflo kündigte im Mai 2026 die Verfügbarkeit seines nicht-chirurgischen pädiatrischen Ohrdruckbehandlungsgeräts auf dem US-Markt an, und eine klinische Veröffentlichung vom Juni 2026 berichtete über Compliance und tympanometrische Verbesserung bei Verwendung des EarFlo-Autoinflationsgeräts bei pädiatrischer Otitis media mit Erguss.
Produktlücken bleiben auch bei erregerspezifischen topischen Optionen und differenzierten otischen Anti-Infektiva sichtbar. Im Juni 2026 erhielt Laboratorios Salvat die US-FDA-Zulassung für Clotic (Clotrimazol otische Lösung) als FDA-zugelassene Behandlung für pilzbedingte Otitis externa bei Erwachsenen mit intaktem Trommelfell, womit ein historisch begrenztes zugelassenes Behandlungsangebot für Pilzerkrankungen adressiert wird. Innovationen bei topischen Antibiotika beleben auch etablierte Kategorien, einschließlich der US-Einführung von XTORO (Finafloxacin otische Suspension) im Juli 2026 für akute Otitis externa nach FDA-Herstellungszulassung. Neben diesen kommerziellen Signalen unterstützt veröffentlichte Forschung aus 2025-2026 zu verbesserter transtympanaler Verabreichung, einschließlich Trägerplattformen und immunzellvermittelten Transportkonzepten, laufende Entwicklungsarbeiten, die auf die Verbesserung der Wirkstoffpenetration im Mittelohr und die Reduzierung wiederholter Eingriffe abzielen.
Neueste Industrielle Entwicklungen in Markt für Ohrinfektionsbehandlung
- Juli 2026: Fonseca Biosciences brachte XTORO (Finafloxacin otische Suspension) 0,3 % in den Vereinigten Staaten für akute Otitis externa auf den Markt, nachdem die FDA einen Prior Approval Supplement für die kommerzielle Herstellung genehmigt hatte. Die Markteinführung fügt eine neue markengeschützte topische Antibiotikaoption in einer von älteren Molekülen und Kombinationen dominierten Kategorie hinzu und erhöht den Wettbewerbsdruck auf etablierte otische Anti-Infektiva-Regime.
- April 2026: Earflo kündigte die FDA-Zulassung und die Verfügbarkeit seines pädiatrischen Ohrdruckbehandlungsgeräts auf dem US-Markt für Kinder ab 2 Jahren mit negativem Mittelohrdruck und Flüssigkeitsansammlung an. Dies erweitert den Zugang zu nicht-chirurgischen Behandlungspfaden in Kliniken und zu Hause, unterstützt eine frühere Intervention bei Otitis media mit Erguss und reduziert die Abhängigkeit von OP-basierten Verfahren für ausgewählte Patienten.
- Oktober 2024: Health Canada erteilte Bausch + Lomb die Genehmigung für den rezeptfreien Verkauf von Soothe-Antibiotikatropfen zur Behandlung äußerer Infektionen an Auge und Ohr. Die OTC-Verfügbarkeit erweitert den Verbraucherzugang zur Behandlung äußerer Ohrenentzündungen und stärkt die Rolle von Einzelhandelsapotheken in der topischen otischen Versorgung.
Markt für Ohrinfektionsbehandlung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie erfasst der Markt die Umsätze aus der Diagnose und Behandlung von Ohrinfektionen, wobei die Ausgaben für Arzneimittel und medizinisch überwachte Verfahren zur Behandlung von Infektionen und damit verbundenen Schmerzen berücksichtigt werden.
Ausschlüsse aus dem Umfang: Rezeptfreie allgemeine Wellnessprodukte und nicht damit zusammenhängende Hörversorgung, die nicht für eine Ohrinfektion verschrieben oder durchgeführt wird, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Infektionsort
- Innenohrinfektion
- Mittelohrinfektion
- Außenohrinfektion
- Nach verursachendem Erreger
- Virale Infektion
- Bakterielle Infektion
- Pilzinfektion
- Nach Behandlungsart
- Medikamente
- Antibiotika
- Analgetika und Entzündungshemmer
- Antivirale Mittel
- Sonstige
- Chirurgische Eingriffe
- Medikamente
- Nach Patientenaltersgruppe
- Pädiatrie (0–12 Jahre)
- Jugendliche (13–17 Jahre)
- Erwachsene (18–64 Jahre)
- Geriatrie (65+ Jahre)
- Nach Endnutzer
- Krankenhäuser
- HNO-Kliniken
- Ambulante Operationszentren
- Häusliche Pflegeeinrichtungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Arbeit beginnt mit dem Aufbau des Krankheits- und Versorgungspfades, damit das Modell reale Behandlungsentscheidungen widerspiegelt – von der Primärversorgung bis zur HNO-Überweisung und Nachsorge. Wir verwenden öffentliche Gesundheitsstatistiken und klinische Referenzen, um den Patientenpool und typische Therapiemuster festzulegen, und rechnen dies dann in behandelte Fälle um.
Wichtige Eingaben stammen aus nicht kostenpflichtigen Quellen wie CDC-Veröffentlichungen, WHO-Datensätzen, klinischer Literatur der NIH und NLM, FDA-Arzneimittelkennzeichnungen und Sicherheitsaktualisierungen sowie OECD-Gesundheitsindikatoren (soweit für Ländervergleiche verfügbar). Wir prüfen auch Unternehmensberichte, Investorenpräsentationen und seriöse medizinische Fachpresse, um Veränderungen im Therapiemix und den Preiskontext zu verstehen, und nutzen selektiv ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Patenttracking, um zu prüfen, wie schnell sich Innovationen im abgedeckten Zeitraum entwickeln. Diese Liste ist illustrativ, und viele weitere Quellen werden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um das zu überprüfen, was Desk-Quellen nicht gut erklären können, beispielsweise wie häufig abwartendes Beobachten angewendet wird, wie sich die Verschreibungspraxis nach Altersgruppen unterscheidet und wann Eingriffe bevorzugt werden. Wir sprechen mit einer Mischung aus Klinikern, Krankenhausapotheken-Teams, Distributoren und Branchenexperten in den wichtigsten Regionen, damit Annahmen zu Nutzung, Preisentwicklung und Kanalmix in operativen Begriffen überprüft werden können.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | Führungskräfte (CXOs): 14 % | Asien-Pazifik: 43 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 41 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 45 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt sowohl nach Top-down- als auch nach Bottom-up-Logik, wobei zunächst Epidemiologie und Inanspruchnahmemuster zur Rekonstruktion des Nachfragepools verwendet werden und der Wert anschließend mit angebotsseitigen und Kanalsignalen abgeglichen wird. Der Top-down-Ansatz beginnt mit der Otitis-Inzidenz, unterteilt diese nach Infektionsort und wahrscheinlichem Erreger, wendet Behandlungsraten nach Altersgruppe an und weist durchschnittliche Kosten pro behandeltem Fall zu, die Arzneimittel und Eingriffe widerspiegeln.
Um die Berechnungen realistisch zu halten, stützen wir uns auf eine kleine Reihe wiederholbarer Eingaben wie Antibiotika- und Analgetika-Verschreibungsanteile, Eingriffszulassungsraten, durchschnittliche Therapiedauer, Preis- und Mixverschiebungen nach Formulierung sowie regionale Zugangstrends, die Patienten in behandelte Kohorten überführen. Prognosen werden mittels Szenarioanalyse erstellt, unterstützt durch jahresgenaue Einschätzungen von Experten zu Resistenztrends, Leitlinienänderungen, Kostenträgerverhalten und der Einführung neuerer Therapien. Wo Bottom-up-Details in kleineren Ländern dünn sind, verwenden wir Proxy-Nutzungsraten aus vergleichbaren Gesundheitssystemen und passen diese für Bevölkerungs- und Zugangsdifferenzen an, bevor die endgültige Freigabe erfolgt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie Patientenvolumina, leitliniengesteuertem Therapiemix und beobachteten Preisspannen überprüft, und Abweichungen werden so lange untersucht, bis die Treiber klar erklärt sind. Wir nehmen erneut Kontakt zu Befragten auf, wenn das Modell abrupte Marktanteilsverschiebungen, ungewöhnliche regionale Sprünge oder Preisänderungen zeigt, die nicht mit öffentlichen Belegen übereinstimmen.
Ein zweiter Analyst überprüft wichtige Annahmen, Berechnungen und Einheitenumrechnungen, und verbleibende Anomalien werden vor der Finalisierung der Schätzung behoben. Der Bericht wird jährlich aktualisiert und auch bei wesentlichen Ereignissen überarbeitet, gefolgt von einer abschließenden Überprüfung vor der Lieferung, damit Kunden die aktuellste Ansicht erhalten.
Schätzung des Marktes für Ohrinfektionsbehandlung von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für die Ohrinfektionsbehandlung können weit auseinanderliegen, selbst wenn alle ähnliche medizinische Begriffe verwenden, da die dahinterliegenden Zählregeln nicht identisch sind. Die größten Unterschiede entstehen in der Regel dadurch, was als Behandlungswert einbezogen wird, welches Jahr und welcher Währungszeitpunkt verwendet wird und wie Durchschnittspreise bei Veränderungen des Therapiemix fortgeschrieben werden.
In diesem Markt ist ein häufiger Treiber von Lücken, ob Eingriffsumsätze neben Arzneimitteln gezählt werden und ob abwartendes Beobachten als Fall mit null Umsatz behandelt wird oder angenommen wird, dass es später in bezahlte Therapie umgewandelt wird. Ein weiterer häufiger Treiber ist die Logik des durchschnittlichen Verkaufspreises, bei der einige Schätzungen Preise mit einem einzigen Inflationsfaktor fortschreiben, obwohl Antibiotika-Mix, Marken- versus Generika-Anteil und regionale Erstattungskontrollen den realisierten Preispfad verändern. Gesamtwerte können auch dann divergieren, wenn Schätzungen nach neuen Leitlinien- oder Sicherheitsänderungen nicht aktualisiert werden, weshalb der Aktualisierungsrhythmus und die im Modell verwendeten Prüfungen der Währungsumrechnungszeitpunkte von Bedeutung sind, wie sie von Mordor Intelligence angewendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,39 Milliarden USD (2026) | |
| Branchenforschungsanbieter A | 13,09 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und einen längeren Prognosezeitraum, und der Preispfad scheint mit breiteren Therapiebereichen fortgeschrieben zu werden, was schrittweise Veränderungen im Mix zwischen Arzneimitteln und Eingriffen glätten kann. |
| Branchenforschungsanbieter B | 12,08 Milliarden USD (2024) | Verankert den Wert früher im Zeitverlauf und konzentriert sich in der öffentlichen Zusammenfassung stärker auf die Arzneimitteltyp-Rahmung, was Gesamtwerte unterschätzen kann, wenn Eingriffsumsätze und Therapieverschiebungen in späteren Jahren nicht vollständig erfasst werden. |
Zusammen betrachtet spiegelt die Streuung hauptsächlich Timing und Umfang wider, anstatt eine echte Meinungsverschiedenheit über die Nachfrage. Indem der Aufbau der behandelten Patienten, der Therapiemix und die Preisfortschreibungsschritte sichtbar und leicht nachprüfbar gehalten werden, ergibt sich eine Zahl, die praktisch mit realen Versorgungsmustern abgestimmt werden kann.
Im Bericht beantwortete Schlüsselfragen
Warum wächst der Markt für die Behandlung von Ohrinfektionen trotz weit verbreiteter Antibiotikaresistenz?
Der Bedarf an kinderfreundlichen Therapien, die zunehmende Einführung minimal-invasiver Tympanostomieröhrchen-Geräte und erweiterte Impfprogramme gleichen resistenzbedingte Herausforderungen aus und stützen eine CAGR von 5,05 % bis 2032.
Welche Region soll am schnellsten wachsen, und was treibt diese Beschleunigung an?
Der asiatisch-pazifische Raum weist mit 7,68 % die höchste CAGR auf, bedingt durch Investitionen in die universelle Krankenversicherung, den raschen Ausbau der HNO-Infrastruktur und die wachsende Kaufkraft der Mittelschicht.
Wie gestalten ambulante Tympanostomiesysteme die Versorgungserbringung um?
Geräte wie das Hummingbird TTS ermöglichen die Röhrcheneinlage ohne Vollnarkose, senken Kosten und verbessern den Zugang zu Eingriffen, was das Wachstum ambulanter Operationszentren mit einer CAGR von 6,78 % fördert.
Welche Rolle spielen Probiotika bei der Prävention von Ohrinfektionen?
Klinische Studien zeigen, dass eine Probiotika-Supplementierung die Inzidenz akuter Otitis media bei Hochrisikokindern um 20 % senken kann, was die Impfung ergänzt und den Antibiotikaeinsatz reduziert.
Wie groß ist die prognostizierte Größe des Marktes für Ohrinfektionsbehandlung bis 2032?
Die Marktgröße für Ohrinfektionsbehandlung beträgt im Jahr 2027 14,07 Milliarden USD und soll bis 2032 unter einer CAGR-Trajektorie von 5,05 % 17,98 Milliarden USD erreichen.
Welche Behandlungsart wächst am schnellsten?
Welche Behandlungsart wächst am schnellsten?