
E Reader Marktgröße und -Marktanteil
E Reader Marktanalyse von Mordor Intelligence
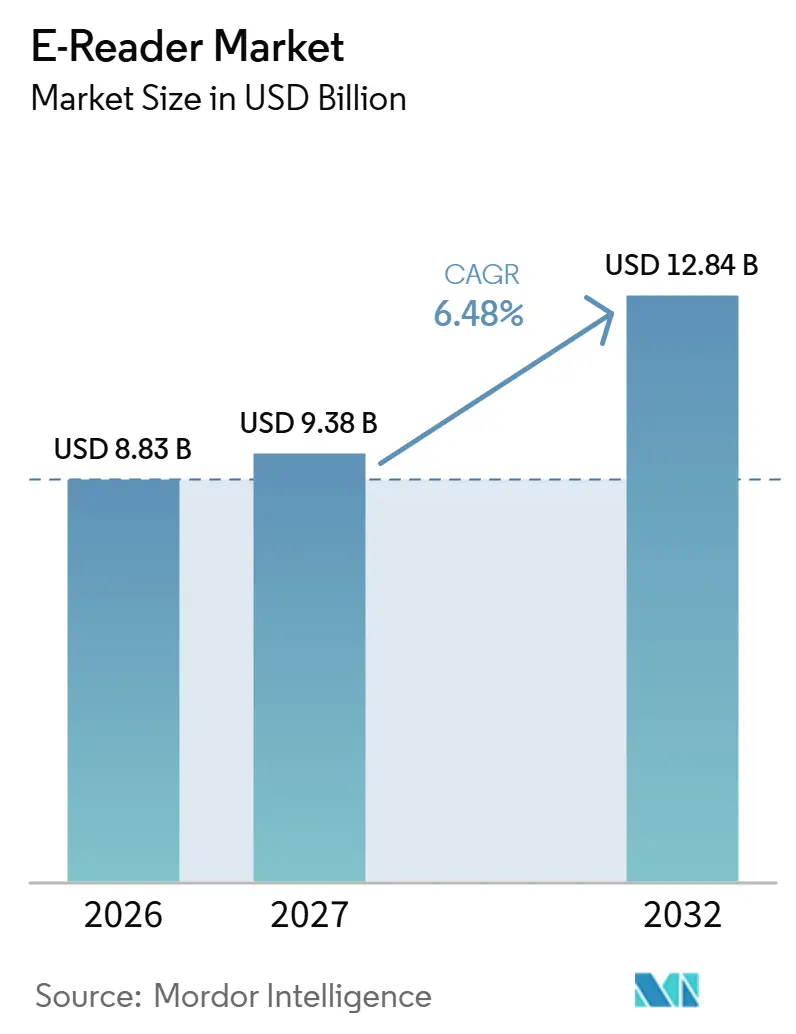
Die E-Reader-Marktgröße wird im Jahr 2026 auf 8,83 Milliarden USD geschätzt und soll im Jahr 2027 9,38 Milliarden USD betragen, um bis 2032 einen Wert von 12,84 Milliarden USD zu erreichen, mit einer CAGR von 6,48 % von 2027 bis 2032.
Das Wachstum hängt davon ab, ob dedizierte Lesehardware einen ausreichenden Mehrwert bietet, um neben anderen digitalen Bildschirmen einen festen Platz zu behaupten. Farbformate und definierte Lesesammlungen können dieses Angebot erweitern, während Einstiegssegmente die Hemmschwelle für ein erstes Gerät senken. In den Vereinigten Staaten kann der stationäre Einzelhandel konkurrierenden Marken helfen, das Leseerlebnis zu demonstrieren. Auch Inhaltsberechtigungen beeinflussen, wie leicht ein gekauftes Buch auf die nächste Hardwareentscheidung des Lesers übertragen werden kann. Im Vergleich zu Tablets und Smartphones mit großem Bildschirm kann die Nachfrage durch preisgünstige Erstgeräte und Farbmodelle entstehen, die bestehenden Nutzern einen Grund zum Wechsel bieten.
Wichtigste Erkenntnisse des Berichts
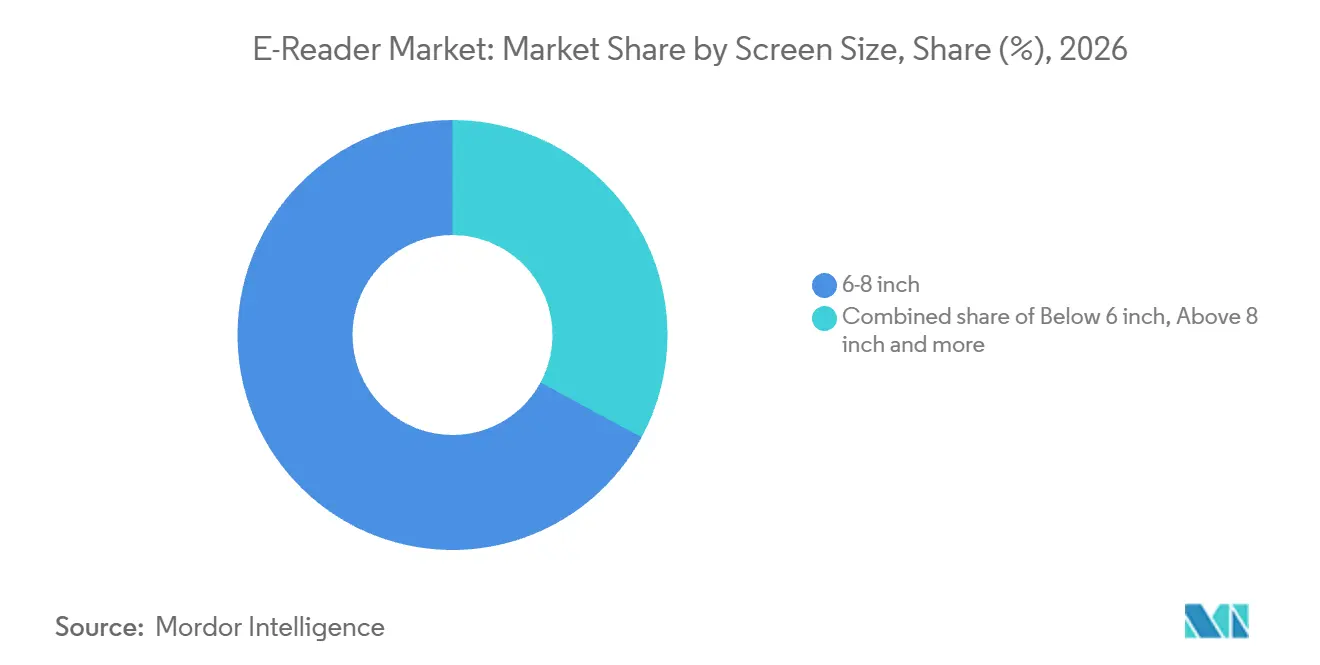
- Nach Bildschirmgröße hielten 6–8-Zoll-Geräte im Jahr 2026 einen E-Reader-Marktanteil von 67,11 %, während Geräte über 8 Zoll mit einer CAGR von 8,6 % von 2027 bis 2032 am schnellsten wachsen sollen.
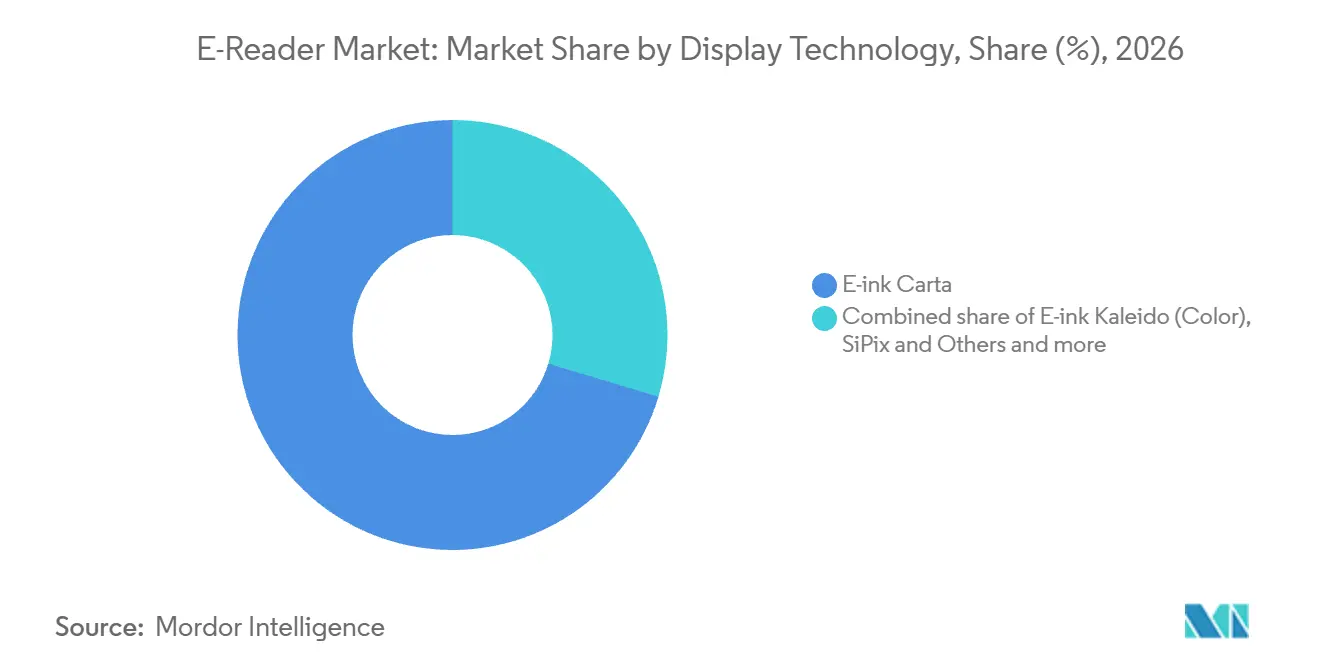
- Im Bereich Display-Technologie führte E-ink Carta mit einem Anteil von 70,37 % an der E-Reader-Marktgröße im Jahr 2026, wobei E-ink Kaleido (Farbe) mit einer prognostizierten CAGR von 9,8 % von 2027 bis 2032 am schnellsten wachsen soll.
- Bei der Konnektivität machten reine WLAN-Geräte im Jahr 2026 58,13 % des Geräteumsatzes aus, während Geräte mit WLAN und Mobilfunk mit einer prognostizierten CAGR von 9,6 % von 2027 bis 2032 am schnellsten wachsen sollen.
- Der Online-Einzelhandel führte den Vertrieb mit 77,77 % des Geräteumsatzes im Jahr 2026 an, und institutionelle sowie Großbeschaffungen sollen mit einer prognostizierten CAGR von 9,1 % von 2027 bis 2032 am schnellsten wachsen.
- Bei den Endnutzern entfiel auf das Segment Freizeit und allgemeine Öffentlichkeit im Jahr 2026 ein Anteil von 51,1 % am Geräteumsatz, während das Segment Schüler und Bildung mit einer prognostizierten CAGR von 9,75 % von 2027 bis 2032 am schnellsten wachsen soll.
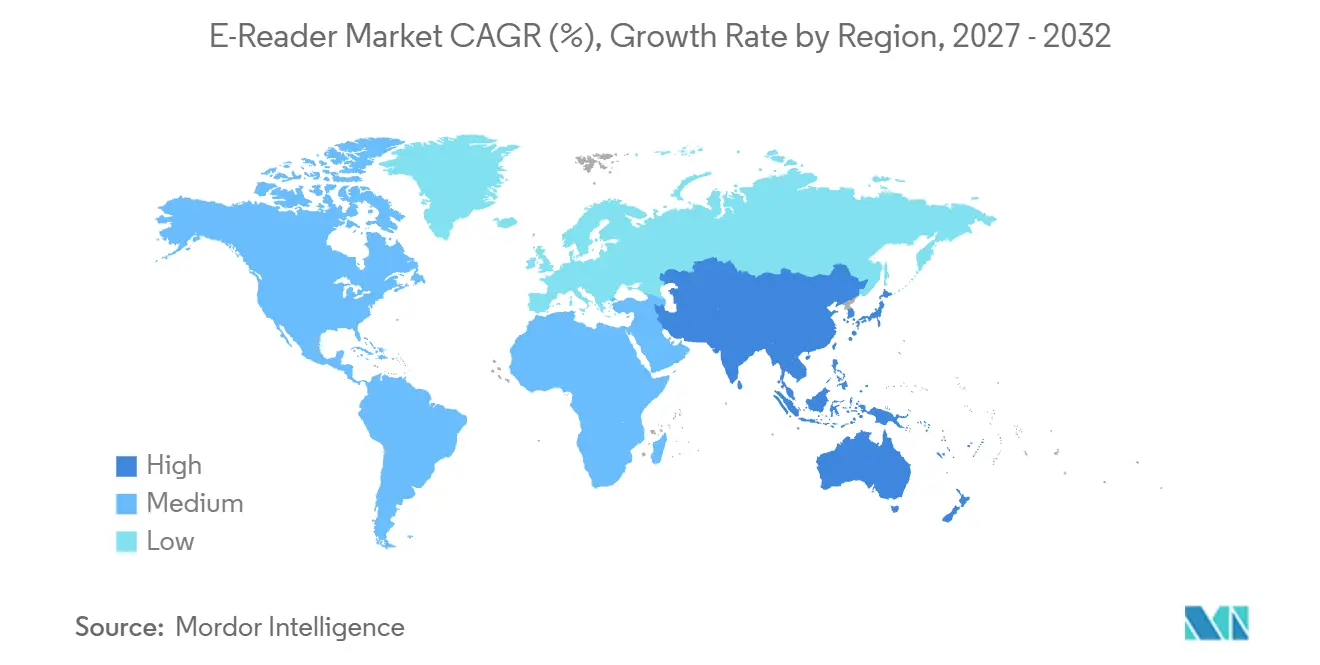
- Geografisch führte Nordamerika mit 45,79 % des Geräteumsatzes im Jahr 2026, und der asiatisch-pazifische Raum soll mit einer prognostizierten CAGR von 8,1 % von 2027 bis 2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende E-Learning-Einschreibungen | +2.2% | Nordamerika, Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Erschwingliche Einstiegsgeräte | +2% | In der Russischen Föderation | Kurzfristig (≤ 2 Jahre) |
| Expansion von Self-Publishing und digitalen Erstveröffentlichungen | +1.7% | In den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Kommerzialisierung von Farb-E-Ink für K-12-Inhalte | +1.5% | Vereinigte Staaten und Taiwan | Mittelfristig (2–4 Jahre) |
| Institutionelle Nachhaltigkeitsvorgaben zur Papierreduzierung | +0.6% | Im Bundesstaat Washington | Langfristig (≥ 4 Jahre) |
| Geräte-Inhalts-Abonnementbündel von Telekommunikationsunternehmen | +0.4% | Auf der Insel Taiwan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende E-Learning-Einschreibungen
Das Wachstum im Online-Lernen schafft ein potenzielles Publikum für Lesehardware, bei der Kurse eine anhaltende Nutzung digitaler Texte erfordern. Die Online-Plattform der WHO Academy für das Lernen von Gesundheits- und Pflegepersonal verzeichnete bis Ende 2025 mehr als 80.000 registrierte Lernende, ein elfacher Anstieg gegenüber 2024. Der Fokus der Plattform auf Gesundheits- und Pflegepersonal ordnet dieses wachsende Publikum der beruflichen Weiterbildung zu. Dedizierte Hardware hätte nur dann eine Rolle, wenn Kurstexte in Formaten bereitgestellt würden, die auf dem Gerät lesbar sind. Für Anbieter begünstigt diese Bedingung die Ausrichtung auf bestimmte Kurse gegenüber der Vermarktung eines Lesegeräts an das gesamte Plattformpublikum.
Erschwingliche Einstiegsgeräte
Günstige Einstiegspreise senken die finanzielle Hemmschwelle für Käufer, die ein dediziertes Gerät für das digitale Lesen ausprobieren möchten. PocketBook.ru kündigte am 24. Juni 2025 den Verkauf des PocketBook 619 Verse Lite in Russland an und bezeichnete es als das günstigste Modell der Verse-Familie. Diese Positionierung bietet preissensiblen Lesern einen Einstiegspunkt unterhalb der teureren Alternativen der Marke. Für Anbieter kann ein niedrigeres Einstiegssegment den potenziellen Käuferkreis erweitern und gleichzeitig ein eigenständiges Angebot für Premium-Modelle erhalten. In diesem Segment beruht der Kaufanreiz auf dem Mehrwert des dedizierten Lesens selbst, während zusätzliche Funktionen den Schritt zu teureren Geräten rechtfertigen müssen.
Ausweitung des Self-Publishing und digitaler Erstveröffentlichungen
Ein breiteres Self-Publishing-Angebot erhöht den potenziellen Mehrwert eines dedizierten Lesegeräts für Menschen, die nach spezialisiertem Lesematerial suchen. Die von Bowker erfassten US-amerikanischen ISBN-Registrierungen für selbst veröffentlichte Print- und E-Book-Titel stiegen um 38,7 % auf 3,53 Millionen im Jahr 2025, gegenüber 2,55 Millionen im Jahr 2024.[1] Digitale Ausgaben können das Leseangebot erweitern, wenn sie die Interessen eines Käufers mit für das Gerät verfügbarem Material verbinden. Für Hardwareanbieter macht dies den Zugang zu relevanten Titeln neben Geräteverbesserungen zu einem Nachfragemechanismus. Ein spezialisierter Katalog kann die Nachfrage über aufeinanderfolgende Veröffentlichungen hinweg stützen, sodass der Kaufanlass nicht mit einem neuen Hardware-Launch zusammenfallen muss.
Kommerzialisierung von Farb-E-Ink für K-12-Inhalte
Farb-E-Paper kann ein dediziertes Leseangebot auf illustriertes Material für junge Leser ausweiten. Im Jahr 2025 spendeten E Ink und 21 Ökosystempartner 1.040 Farb-E-Reader, jeweils vorinstalliert mit 164 ausgewählten Büchern, an 42 Grundschulen im Landkreis Miaoli, Taiwan. Die Bereitstellung als mobile Bibliothek verband das Gerät mit einer sofort nutzbaren Lesesammlung. Separat dazu brachte Amazon am 24. Juli 2025 in den Vereinigten Staaten den Kindle Colorsoft Kids auf den Markt, der Zugang zu Büchern, Comics und Graphic Novels in Farbe bietet. Zusammen zeigen diese Beispiele eine Bildungsanwendung und ein kommerzielles Format für junge Leser mit unterschiedlichen Zugangswegen zu den Nutzern. Für Bildungsanbieter verbindet das überzeugendere Angebot geeignete Farb-Hardware mit einer Sammlung, mit der Kinder sofort beginnen können zu lesen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch Tablets und Smartphones mit großem Bildschirm | -0.9% | Nordamerika, Europa und asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Multifunktionsfähigkeit von E-Ink-Hardware | -0.5% | Nordamerika, Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von E-Ink-Folie für E-Ink-Display-Module | -0.3% | Nordamerika, Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Restriktive DRM-Ökosysteme, die die regionale Akzeptanz einschränken | -0.2% | Montpellier Méditerranée Métropole in Frankreich | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch Tablets und Smartphones mit großem Bildschirm
Leser, die ihre gewählten Bücher auf einem vorhandenen Tablet oder Smartphone mit großem Bildschirm lesen können, haben weniger Anlass, ein separates Gerät zu kaufen. Das dedizierte Lesegerät muss seinen Preis dann allein durch das Leseerlebnis rechtfertigen, da der bloße Textzugang kaum Differenzierung bietet. Ein Käufer, der sowohl digitales Lesen als auch andere Anwendungen sucht, kann den Mehrwert der in einem einzigen Bildschirm kombinierten Funktionen höher bewerten. Dies macht Lesehäufigkeit und den Wert eines dedizierten Formats entscheidend für den zusätzlichen Kauf. Gelegenheitsleser könnten feststellen, dass der zusätzliche Hardware-Aufwand das spezialisierte Leseangebot überwiegt und einen Erstkauf aufschiebt.
Begrenzte Multifunktionsfähigkeit von E-Ink-Hardware
Der Wechsel vom Seitenlesen zur interaktiven Arbeit macht die Display-Reaktionsfähigkeit zu einem Teil des Mehrwertangebots des dedizierten Lesegeräts. Am 4. Dezember 2025 erklärte BOOX, dass eine langsame Aktualisierung von E-Ink-Bildschirmen die Konzentration beim Arbeiten oder Lernen beeinträchtigen könne. Solche Unterbrechungen schwächen das Argument, einen lesefokussierten Bildschirm als einziges Gerät für einen interaktiven Arbeitsablauf zu nutzen. Dies begrenzt die zusätzlichen Funktionen, die einen höheren Gerätepreis für diese Käufer rechtfertigen können. BOOX bietet auf seinem Note Air5 C E-Paper-Tablet mit Firmware V4.1.2 oder höher einen Smooth-Aktualisierungsmodus an, um die Aktualisierung zu beschleunigen und Geisterbilder zu reduzieren. Käufer, die sowohl dauerhaftes Lesen als auch reaktionsschnelle Interaktion benötigen, könnten daher mit den Kosten für separate Geräte konfrontiert sein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bildschirmgröße:
Mittelgroße Bildschirme führen, während größere Formate expandierenDas 6–8-Zoll-Segment hatte im Jahr 2026 einen Anteil von 67,11 % an der E-Reader-Marktgröße. Im Oktober 2026 stellte Amazon einen kommerziell erhältlichen 6-Zoll-Kindle mit Reverse-Stack-Display-Konstruktion vor, die es als Premiere für die E-Reader-Kategorie bezeichnete.[2] Dieses Beispiel zeigt, dass Änderungen der Display-Konstruktion innerhalb eines kompakten Bildschirmformats kommerzialisiert werden können. Für Käufer, die alltägliche Lesehardware wählen, liegt der sinnvolle Kompromiss darin, wie viel Lesefläche das Gerät in seiner tragbaren Form bietet. Innovationen im 6-Zoll-Format ermöglichen es Marken daher, das führende Größensegment durch Display-Konstruktion statt durch einen größeren Bildschirm zu erneuern.
Lesegeräte mit Bildschirmen über 8 Zoll bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,6 % von 2027 bis 2032. NEIKER, Instituto Vasco de Investigación y Desarrollo Agrario, S.A., vergab am 9. Dezember 2025 in Araba/Álava, Spanien, einen Liefervertrag für einen Amazon Kindle Scribe 16 GB an Amazon EU S.a.r.l. Die Beschaffung wurde als abgeschlossener Vertrag mit einer Laufzeit von 15 Tagen erfasst. Amazon bezeichnet den Kindle Scribe als 10,2-Zoll-E-Reader. Diese Beschaffung zeigt, dass eine Institution ein Großbildschirmmodell spezifiziert, was einen Vertriebsweg veranschaulicht, der auf den Anforderungen eines namentlich genannten Käufers basiert und nicht auf dem Upgrade eines einzelnen Lesers.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Display-Technologie:
Etablierte Displays stehen vor FarbdifferenzierungE-ink Carta repräsentierte im Jahr 2026 einen E-Reader-Marktanteil von 70,37 %. Geräte, die auf der führenden Technologie basieren, benötigen ein klares Leseangebot, das nützlich bleibt, wenn Käufer sie mit farbtauglichen Alternativen vergleichen. Wo Bücher in erster Linie auf Text beruhen, kann hinzugefügte Farbe wenig zum Zweck beitragen, für den ein dediziertes Lesegerät gewählt wird. Der relevante Vergleich ist, ob Farbe den Büchern des Käufers Informationen hinzufügt, und nicht einfach, ob ein neueres Display verfügbar ist. Für Anbieter, die textfokussierte Käufer bedienen, kann ein monochromes Lesegerät eine fortlaufende Produktwahl sein und nicht nur ein Schritt vor einem Farb-Upgrade.
E-ink Kaleido (Farbe) ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,8 % von 2027 bis 2032. E Ink meldete eine stabile Nachfrage nach Farb-E-Readern und eNotes im Jahr 2025. Das Unternehmen verknüpfte die Akzeptanz von Kaleido 3 und Gallery 3 mit einer Differenzierung, die Ersatz- und Neuproduktbedarf antrieb. Für Marken schafft dies ein potenzielles Upgrade-Angebot für bestehende Besitzer sowie einen Weg zu neuen Gerätekäufern. Ein Farbgerät hat ein stärkeres Ersatzangebot, wenn die eigenen Bücher des Lesers Informationen enthalten, die ein Farbdisplay nützlicher machen kann.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Konnektivität:
Geplanter Netzwerkzugang und mobile UnabhängigkeitReine WLAN-Geräte bildeten das größte Konnektivitätssegment und machten im Jahr 2026 58,13 % des Geräteumsatzes aus. Ein Leser, dessen Inhaltszugang um ein bekanntes drahtloses Netzwerk herum organisiert werden kann, hat weniger Bedarf an einer unabhängigen Mobilfunkverbindung. Damit wird Konnektivität zu einer Frage, wann neues Material das Gerät erreichen muss, und nicht zu einer Anforderung an zusätzliche Funktionen zu jeder Zeit. Sobald dieser Bedarf definiert ist, kann das reine WLAN-Angebot auf einen Zugang ausgerichtet werden, der den regulären Leseorten des Käufers entspricht. Seine kommerzielle Stärke liegt darin, einen geplanten Inhaltszugangsbedarf zu erfüllen, ohne unabhängigen Mobilfunkzugang zur erforderlichen Hardware des Käufers zu machen.
Geräte, die WLAN und Mobilfunkzugang kombinieren, bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,6 % von 2027 bis 2032. BOOX kündigte am 20. Oktober 2025 den Palma 2 Pro zur Vorbestellung an, mit reinem Datenzugang über 5G. Sein Mobilfunkzugang funktioniert außerhalb von WLAN und bietet eine Fähigkeit außerhalb der reinen WLAN-Kategorie. Dieser Unterschied kann für einen Leser wichtig sein, der den Lesefortschritt synchronisieren muss, während er sich zwischen Orten mit unterschiedlichem Netzwerkzugang bewegt. Als die Vorbestellungen für den Palma 2 Pro eröffnet wurden, boten gängige Kindle- und Kobo-Lesegeräte keine eingebaute Mobilfunkkonnektivität, sodass das Modell Lesern, die den Fortschritt außerhalb von WLAN synchronisieren, eine Option bot, die diese Marken nicht hatten.
Nach Vertriebskanal:
Online-Führerschaft und institutionelle LieferungDer Online-Einzelhandel war das größte Vertriebssegment und machte im Jahr 2026 77,77 % des Geräteumsatzes aus. Amazon berichtete, dass die Kindle-Geräteverkäufe während des Prime Day 2025 im Jahresvergleich um fast 40 % gestiegen sind. Während des 3-tägigen Prime Day 2025 in Indien erklärte Amazon, dass der neueste Kindle Paperwhite das meistgekaufte E-Lesegerät auf Amazon.in war. Ein Online-Shopping-Event kann die Aufmerksamkeit auf ein bestimmtes Lesegerät lenken und dem Verkäufer eine konzentrierte Gelegenheit bieten, sein Angebot zu präsentieren. Das begünstigt Marken, die in der Lage sind, das Lesegerät selbst zu einem erkennbaren Kaufziel innerhalb eines breiten Einzelhandelsereignisses zu machen.
Institutionelle und Großbeschaffungen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,1 % von 2027 bis 2032. Die Williamsburg Regional Library in Virginia verleiht Kindle Kids E-Reader, die mit Battle of the Books-Titeln, einschließlich der Titel von 2025, vorgeladen sind. Web- und Amazon-Store-Zugang ist auf diesen Battle-E-Readern eingeschränkt. Die Kombination schafft ein institutionelles Angebot, bei dem das Ausleihen eines physischen Geräts den Zugang zu einem vordefinierten Leseprogramm ermöglicht. Eine Bibliothek kann aufeinanderfolgende Ausleiher mit derselben Hardware bedienen und ihren Kaufbedarf an die Ausleihkapazität knüpfen, anstatt ein Gerät für jeden Teilnehmer bereitzustellen.
Nach Endnutzer:
Verbraucherkäufe und Bildungsprogramme dienen unterschiedlichen BedürfnissenDas Segment Freizeit und allgemeine Öffentlichkeit war das größte Endnutzersegment und machte im Jahr 2026 51,1 % des Geräteumsatzes aus. Das SOFIA/SNE/SGDL-Barometer 2026 in Frankreich ergab, dass 16 % der digitalen Buchleser in den 12 Monaten vor der Anfang-2026-Umfrage ein dediziertes E-Lesegerät erworben hatten. Für Verbrauchermarken umfasst die Chance den Einstieg in ein dediziertes Format durch Menschen, die bereits digital lesen. Das Verbraucherangebot kann sich daher darauf konzentrieren, wie ein dediziertes Gerät das digitale Lesen verändert, anstatt den Käufer in digitale Bücher einzuführen.
Schüler und Bildung bilden das am schnellsten wachsende Endnutzersegment mit einer prognostizierten CAGR von 9,75 % von 2027 bis 2032. Die kommerzielle Chance konzentriert sich auf Kurslektüre, die konsistent einer Klasse zugewiesen und über dedizierte Hardware bereitgestellt werden kann. Eine Schule, die Lesegeräte auswählt, kann den Zugang zu diesen Texten von den zusätzlichen Computerfunktionen trennen, die für andere Unterrichtsstunden erforderlich sind. Für Bildungsanbieter kann die relevante Verkaufseinheit der gemeinsame Lesebedarf einer Klasse sein und nicht das Geräte-Upgrade eines einzelnen Schülers.
Geografische Analyse
Nordamerika E-Reader-Markt
Nordamerika hielt im Jahr 2026 einen E-Reader-Marktanteil von 45,79 %. Das Basalt Regional Library District erwarb am 20. März 2025 in Basalt, Colorado, in den Vereinigten Staaten einen Amazon Kindle Paperwhite 16 GB mit einem 7-Zoll-Display. Der Kauf zeigt, dass ein bestehendes Verbrauchermodell, der 7-Zoll-Paperwhite, einen institutionellen Käufer ohne separates Gerätedesign bedient. Für Anbieter sind öffentliche Bibliotheken in der führenden Region eine Käuferklasse, die aus dem Standard-Verbrauchersortiment bedient werden kann.
E-Reader-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 8,1 % von 2027 bis 2032. Im August 2026 stiegen die Online-Gesamtkanal-Stückverkäufe von E-Paper-Lesegeräten in China laut RUNTO-Tracking im Jahresvergleich um 57,9 %. Der Anteil der Lesegeräte an diesem Online-E-Paper-Tablet-Markt stieg im gleichen Zeitraum von 52,9 % auf 77,0 %. RUNTO führte den Rückgang der durchschnittlichen Lesegerätepreise auf mehr preisgünstige Einstiegsmodelle zurück, die in großen Stückzahlen verkauft werden. Niedrigere durchschnittliche Lesegerätepreise bedeuten, dass das Wachstum in der chinesischen Online-Lesegerätekategorie eher von der Stückzahl als von der Premium-Positionierung abhängt.
In Europa nutzten 34 % der französischen digitalen Buchleser im Jahr 2025 ein E-Lesegerät, während Kobo direkt und über Händler wie Allegro und Magazyn Empik in Polen verkauft. Amazon brachte den Kindle Colorsoft im Juli 2025 in den Vereinigten Arabischen Emiraten und Saudi-Arabien auf den Markt, während Teqane Kindle-Lesegeräte online mit Lieferung in ganz Jordanien verkauft. Afrika verbindet die Ausschreibung des Public Protector South Africa vom Februar 2026 für 22 Kindles und Bibliotheks-Sicherheitsstationen mit dem Nairobi-Einzelhandelsgeschäft von Mascom International und der Kindle-Lieferung in ganz Kenia. Amazon machte den Colorsoft am 24. Juli 2025 in Brasilien verfügbar, während zu den Kobo-Händlern in Chile Falabella und Ripley gehören. Diese Einzelhandelsangebote machen den Vertrieb zum Zugangspunkt für Verbraucher, während die südafrikanische Ausschreibung dem Lieferanten zusätzlich die Verantwortung für die Geräteverwahrung überträgt.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive einer Marke, die dedizierte drahtlose E-Reader auf den Markt bringt. Die Attraktivität hängt von der Gerätezulassung, Beschaffungsbeschränkungen und Cybersicherheitspflichten ab, sofern das Gerät in den Anwendungsbereich der jeweiligen Regelung fällt. Diese Verpflichtungen können die Komponentenauswahl und die für den Marktzugang erforderlichen Ressourcen beeinflussen, sodass die Konformitätsplanung Teil des Geräteangebots wird.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Saudi-Arabien | Südafrika |
|---|---|---|---|---|---|---|
| Zuständige Behörde | Federal Communications Commission | Bundesnetzagentur | MIIT-Funkregulierungsbehörde | Anatel | Kommission für Kommunikation, Raumfahrt und Technologie | ICASA |
| Wesentliche Instrumente oder Ausrichtung | FCC-Zulassungsregeln für abgedeckte Geräte mit modularen Sendern | Funkanlagenrichtlinie und anwendbare Cybersicherheitsregeln | Funkvorschriften, Artikel 44, mit Ausnahme für Kurzstrecken-Kleinstleistungsgeräte | Resolution 715 und Änderungen durch Resolution 780 | Telekommunikations- und Informationstechnologie-Verordnung, Artikel 89 | Standard-Typzulassungsverfahren für bisher nicht zugelassene Geräte |
| Kommerzielle Auswirkung | Zulassung für abgedeckte modulare Senderkonfigurationen gesperrt | Einhaltung von Sicherheits-, Spektrum- und anwendbaren Cybersicherheitsanforderungen | Zulassungszertifikat für die Zollabfertigung abgedeckter Importe | Homologation und Verkäufer-/Plattformcode-Prüfungen für abgedeckte Produkte | Vom Antragsteller finanzierte Tests durch ein zugelassenes Labor oder eine zugelassene Stelle | Prüfberichte, Gebühr, Fotos und technische Unterlagen für die Standard-Zulassung |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||||
Die FCC-Komponentenvorschläge vom Oktober 2025 unterstützen die US-amerikanische Verschärfung. Deutschland steht vor einem EU-Übergang am 11. Dezember 2027, wenn die geplante Aufhebung der delegierten Verordnung der Europäischen Kommission zur Cybersicherheit der Funkanlagenrichtlinie mit dem Inkrafttreten der Hauptverpflichtungen des Cyber Resilience Act zusammenfällt. Chinas Typzulassung und Brasiliens Homologation unterstützen die Kontinuität beim zulassungsgesteuerten Marktzugang, wobei Brasiliens Plattformprüfungen bereits Teil der operativen Belastung sind. Saudi-Arabiens vom Antragsteller finanzierte Tests und Südafrikas technische Einreichungsanforderungen machen die Konformitätsvorbereitung ebenfalls zu einer fortlaufenden kommerziellen Überlegung. Für eine Gerätemarke ist die entscheidende Unterscheidung, ob Konformitätsnachweise den Zugang sichern können oder ob eine bestimmte Komponentenkonfiguration nicht zugelassen werden kann.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht die Versorgung mit Display-Modulen, die Gerätevermarktung und den Einzelhandelsvertrieb nach ihrer Rolle bei der Bereitstellung eines dedizierten Lesegeräts. E Ink Holdings liefert ePaper-Display-Module für Anwendungen, die das Lesen und Schreiben umfassen. Die Stufen erfassen Wert durch unterschiedliche Transaktionen, sodass eine erfolgreiche Gerätemarke die Komponenteneignung mit ihrem eigenen Produktangebot und dem Weg zum Kunden koordinieren muss.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Werterfassung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Versorgung mit Display-Modulen | Modullieferanten wie E Ink Holdings | Modulverkäufe | Abstimmung der Display-Konfiguration auf die beabsichtigte Leseaufgabe | Display gegen beabsichtigte Leseaufgaben qualifizieren, bevor das Gerätedesign festgelegt wird |
| Gerätevermarktung | Gerätemarkeninhaber und -verkäufer wie Amazon und BOOX | Markengeräteverkäufe | Übersetzung eines Moduls in ein differenziertes Geräteangebot | Wesentliche Leseanforderungen von optionalen Premium-Funktionen trennen |
| Einzelhandelsvertrieb | Stationäre Einzelhändler wie Best Buy | Einzelhandelsgeräteverkäufe | Persönlicher Zugang zum Vergleich dedizierter Lesegeräte | Möglichkeiten zur Gerätenutzung mit klaren Produkterklärungen kombinieren |
| Quelle: Mordor Intelligence | ||||
Gerätemarken verbinden die vorgelagerte Display-Wahl mit einem verkaufsfähigen Leseangebot und können Wert über mehr als einen Einzelhandelsweg erfassen. Im Oktober 2026 begann Amazon mit dem Verkauf seines neuen Kindle und der Aluminiumversion dieses Modells in 19 Ländern, darunter die Vereinigten Staaten, Japan und Australien. Diese Reichweite macht die koordinierte Vermarktung zu einer eigenständigen Fähigkeit gegenüber der Komponentenversorgung, während stationäre Einzelhändler einen Ort hinzufügen, an dem das Gerät vor dem Kauf erlebt werden kann. Geografische Reichweite und Einzelhandelszugang können daher eine Gerätemarke differenzieren, auch wenn sie das Lesedisplay von einem vorgelagerten Spezialisten bezieht.
Wettbewerbslandschaft
Marktkonzentration
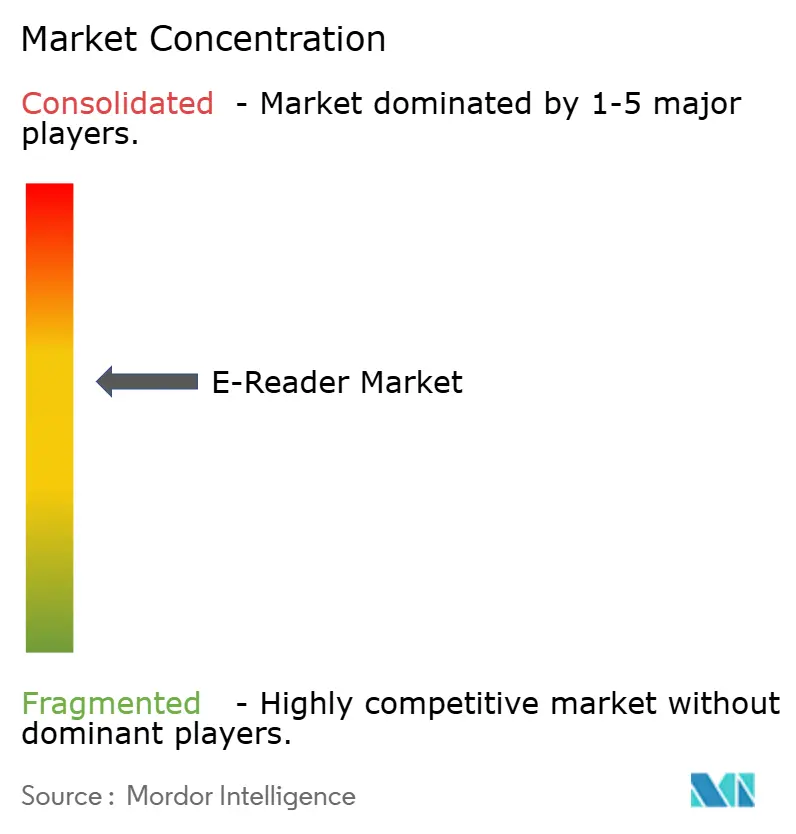
Der Wettbewerb verbindet etablierte Lese-Ökosysteme mit spezialisierten Geräteanbietern und schafft einen konzentrierten Kern neben differenzierten Alternativen für Leser. Amazon.com, Inc. und Rakuten Kobo Inc. (Kobo) konkurrieren über Markenlesegeräte und zugehörige Leseplattformen. Weitere wichtige Lesegeräteanbieter sind Hanvon Technology Co., Ltd., Onyx International Inc. (BOOX) und Barnes and Noble, LLC. Der CEO von Kobo berichtete, dass die US-Verkäufe sowohl 2025 als auch 2026 verdoppelt wurden. Dieses Unternehmensergebnis macht die Kundengewinnung in den Vereinigten Staaten zu einem glaubwürdigen Wettbewerbsziel neben der Verteidigung etablierter Lese-Ökosysteme, mit Raum für alternative Marken, eigene Kundenbeziehungen aufzubauen.
Die Ausweitung des Vertriebs bietet eine Möglichkeit, eine bekannte Lesemarke dort herauszufordern, wo Käufer die physische Erfahrung konkurrierender Geräte vergleichen können. Bis zum 27. August 2026 waren Kobo-E-Reader in mehr als 500 Best Buy-Standorten in den Vereinigten Staaten erhältlich. Die Verfügbarkeit im Geschäft ermöglicht es Lesern, die Geräte vor dem Kauf zu durchsuchen und zu handhaben, sodass Bildschirmformat und Handhabung in die Entscheidung einfließen. Für Kobo besteht die kommerzielle Chance darin, diesen Zugang in Erwägungen von Lesern umzuwandeln, die Alternativen sonst nur über Online-Produktbeschreibungen kennenlernen würden.
Inhaltsberechtigungen können die Verbindung zwischen einem gekauften Buch und dem nächsten Gerät, das ein Leser wählt, schwächen. Ab dem 20. Januar 2026 stellte Amazon EPUB- und PDF-Downloads für verifizierte Käufer von Kindle-Büchern bereit, die als DRM-frei bestätigt wurden.[3] Autoren oder Verleger wählen die Einstellung für jedes Buch, wobei für vor dem 9. Dezember 2025 veröffentlichte Titel eine ausdrückliche Bestätigung erforderlich ist. Kindle Unlimited und andere Dienstleistungsausleiher können diese Dateien nicht herunterladen, und Massen-DRM-Einstellungsaktualisierungen sind nicht verfügbar. Die Wettbewerbschance liegt bei Geräten, die diese erlaubten Dateien verarbeiten können, während Abonnementausleiher durch diese Änderung weniger geräteübergreifende Flexibilität erhalten.
Marktführer in der E Reader-Branche
-
Amazon.com, Inc.
-
Rakuten Kobo Inc. (Kobo)
-
Hanvon Technology Co., Ltd.
-
Onyx International Inc. (BOOX)
-
Barnes and Noble, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
E-Reader-Markt Unternehmen in diesem Bericht
- Amazon.com, Inc.
- Rakuten Kobo Inc. (Kobo)
- Barnes and Noble, LLC
- PocketBook International SA
- Onyx International Inc. (BOOX)
- Hanvon Technology Co., Ltd.
- Vivlio SAS
- ECTACO Inc.
- Sony Group Corporation
- Apple Inc.
- reMarkable AS
- Boyue Shenzhen Technology Co., Ltd.
- Fujitsu Client Computing Limited
- Huawei Technologies Co., Ltd.
- Xiaomi Corporation
- Bigme Corporation
- Dasung Tech Co., Ltd.
- tolino media GmbH and Co. KG
- Energy Sistem Technology, S.A.
- Arta Tech sp. z o.o.
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen kompaktes Textlesen, illustriertes Lesen und Familiennutzung nach dem Geräteangebot, das jeder Käufer rechtfertigen kann. Farbtaugliche und kinderorientierte Konfigurationen bieten unterschiedliche Möglichkeiten, Leser zu bedienen, deren Bedürfnisse über reinen Text hinausgehen. Farb- und Familienangebote müssen einen separaten Gerätekauf durch illustrierte Titel oder kinderorientiertes Lesen rechtfertigen, was Anbietern einen nutzungsspezifischen Verkaufsfall jenseits des niedrigeren Einstiegspreises des kompakten Lesegeräts bietet.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Tragbares dediziertes Textlesen | US-Startpreis im Oktober 2026 von 150 USD für den neu gestalteten 6-Zoll-Kindle | Freizeitlesende, die nach tragbarer Hardware suchen | Kompaktes Leseangebot mit wesentlichen Funktionen betonen | Verpflichtung zu einem separaten Lesegerätekauf | Amazon |
| Illustriertes Freizeitlesen | Neu gestalteter Colorsoft unterstützt Reiseführer, Comics und Graphic Novels | Freizeit und allgemeine Öffentlichkeit | Den Mehrwert von Farbe für bestimmte illustrierte Titel demonstrieren | US-Startpreis im Oktober 2026 von 290 USD für den 16-GB-Colorsoft | Amazon |
| Familien-Farblesegeräte | Vorbestellungen für Kids Colorsoft im Oktober 2026 in den Vereinigten Staaten, Kanada, dem Vereinigten Königreich, Deutschland und Japan | Familien, die für junge Leser kaufen | Ein kinderorientiertes Gerät mit einer klaren Leseroutine verbinden | Verpflichtung zu einem separaten Lesegerät | Amazon |
| Quelle: Mordor Intelligence | |||||
Der kompakte 6-Zoll-Kindle bietet die klarste Einstiegsmöglichkeit für Käufer, die die Kosten eines dedizierten Lesegeräts minimieren möchten. Sein US-Startpreis im Oktober 2026 betrug 150 USD, verglichen mit 290 USD für den 16-GB-Kindle Colorsoft. Der Unterschied von 140 USD macht das kompakte Textlesen zur kleineren Vorabverpflichtung, während ein Farbangebot Lesern illustrierter Bücher einen Grund geben muss, den Aufpreis zu zahlen.
Neueste Industrielle Entwicklungen in E-Reader-Markt
- Oktober 2026: Amazon erneuerte sein Kindle-Sortiment in Japan und brachte Kindle 16 GB, Kindle 32 GB und Amazon Kids Kindle am 1. Oktober in den Verkauf. Es eröffnete Vorbestellungen für die Paperwhite- und Colorsoft-Modelle, mit geplantem Versand am 11. November.
- August 2026: Rakuten Kobo E-Reader wurden in mehr als 500 Best Buy-Standorten in den Vereinigten Staaten verfügbar und erweiterten damit die stationäre Einzelhandelspräsenz der Marke.
- Juni 2026: BOOX kündigte seinen 6-Zoll-E-Reader Go 6 der zweiten Generation an und eröffnete am 11. Juni Vorbestellungen.
E-Reader-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der E-Reader-Markt misst die jährlichen Ausgaben für dedizierte E-Reader-Geräte, die an Verbraucher und Institutionen am Point of Sale verkauft werden. Er umfasst weltweite Verkäufe, klassifiziert nach Gerätekonfiguration, Vertriebskanal, Endnutzer und Geografie.
Ausschlüsse aus dem Umfang: Tablet-PCs, Smartphones, Allzweck-Laptops und eigenständige Verkäufe digitaler Leseinhalte sind ausgeschlossen.
Segmentierungsübersicht
- Nach Bildschirmgröße
- Unter 6 Zoll
- 6–8 Zoll
- Über 8 Zoll
- Nach Anzeigetechnologie
- E-Ink Carta
- E-Ink Kaleido (Farbe)
- SiPix und Sonstige
- Nach Konnektivität
- Nur WLAN
- WLAN + Mobilfunk
- Nur Bluetooth / Offline-Synchronisierung
- Nach Vertriebskanal
- Online-Einzelhandel
- Stationärer Einzelhandel
- Institutionelle Beschaffung / Großbeschaffung
- Nach Endnutzer
- Schüler/Studierende und Bildung
- Fachleute / Unternehmen
- Freizeit und allgemeine Öffentlichkeit
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriges Asien
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die Bildungsindikatoren des UNESCO-Instituts für Statistik und die Bevölkerungsreihen der Weltbank helfen dabei, geografische Nachfragepools zu beschreiben, während die Digitalisierungsstatistiken von Eurostat länderübergreifende Maßzahlen für Online-Einkäufe und Online-Leseaktivitäten liefern, die den Kontext für das Verhalten bei digitalen Inhalten in Europa verdeutlichen. Die StatShot-Berichte der Association of American Publishers verfolgen das US-amerikanische E-Book-Verlagswesen und die Einzelhandelskanal-Aktivitäten, was bei der Interpretation von Inhalts- und Kanalbedingungen hilft, die für die Gerätenachfrage relevant sind.
Unternehmenseinreichungen, Jahresberichte, Investorenmaterialien, Produktankündigungen sowie seriöse Wirtschafts- und Technologiepresse können Geräteportfolios, Preise, Kanalreichweite und institutionelle Programme klären. Diese Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews sollten E-Reader-Marken- und Geräteleiter, Display- und Komponentenspezialisten, Online- und stationäre Einzelhändler, Distributoren sowie institutionelle Käufer wie Beschaffungsteams aus Bildung und Bibliotheken umfassen. Diese Befragten können sekundäre Belege zu Modellmix, realisierten Gerätepreisen, Ersatzzeitpunkten, Kanalmargen und institutionellen Aufträgen prüfen, während Lücken über Befragtenrollen hinweg verglichen und gegen unabhängige Markt- und Unternehmensnachweise geprüft werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberes Segment: 30 % | Führungskräfte (CXOs): 20 % | Asiatisch-pazifischer Raum: 40 % |
| Mittleres Segment: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den globalen jährlichen Point-of-Sale-Umsatz für dedizierte E-Reader-Geräte und zählt ein untrennbares Geräte- und Inhaltsbündel einmal zu seinem Transaktionspreis. Eine Top-down-Marktschätzung wird aus Gerätenachfrage und -ausgaben aufgebaut und dann selektiv gegen Lieferantenumsatz-Zusammenfassungen, Kanalnachweise und den stichprobenartig ermittelten durchschnittlichen Verkaufspreis multipliziert mit dem Stückvolumen geprüft. Die wichtigsten erklärenden Indikatoren sind Gerätesendungen und Ersatzzyklen, konfigurationsspezifische Verkaufspreise, Online- und stationäre Einzelhandelsaktivitäten, institutionelle Beschaffung sowie geografische Bevölkerung, Bildungsbeteiligung und Nutzung digitaler Bücher. Jeder Input hilft dabei, die Gesamtnachfrage, den Wert pro Einheit, den Kanalmix oder die regionalen und endnutzerspezifischen Anteile zu erklären. Bildschirmgröße, Display-Technologie, Konnektivität, Vertrieb, Endnutzer und Geografieanteile werden aus gemeldeten Produkt- und Verkaufsmixen aufgebaut und mit dem Gesamtwert abgestimmt. Separate Preis- und Volumenmuster unterscheiden Verschiebungen im Gerätemix von Änderungen der verkauften Stückzahlen. Wo historische Reihen die Schätzung unterstützen, setzt die multivariate Regression Umsatz und Segmentnachfrage mit diesen Indikatoren in Beziehung, mit Szenarioanalysen für die Akzeptanz von Farbdisplays, Erschwinglichkeit sowie Bildungs- oder institutionelle Programme. Experten überprüfen die Variablenauswahl und hinterfragen Prognosepfade anhand von Produktplänen, Preisgestaltung und Beschaffungsnachweisen. Wenn Quellenreihen in Konflikt stehen oder unvollständig sind, vergleichen Analysten Definitionen und Zeiträume, verwenden den am nächsten unterstützten Indikator, erfassen die Lücke und behalten die Schätzung nur bei, wenn unabhängige Kanal- oder Lieferantenprüfungen richtungsmäßig konsistent bleiben.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmens- und Kanalnachweise mit unabhängigen Indikatoren wie Verlagsaktivitäten, Online-Käufen, Bildungsnachfrage und regionaler Bevölkerung und untersuchen dann Abweichungen in Definitionen, Zeitpunkten, Preisen und impliziten Stückvolumina vor der Freigabe. Ein zweiter Analyst überprüft Berechnungen und Segmentabstimmung, wesentliche Änderungen lösen eine gezielte erneute Quellenkontaktaufnahme aus, und das Modell wird jährlich aktualisiert, zwischen den Zyklen bei wesentlichen Ereignissen überarbeitet und vor der Lieferung erneut geprüft.
Vergleich der E-Reader-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der E-Reader-Markt misst die jährlichen Ausgaben für dedizierte E-Reader-Geräte, die an Verbraucher und Institutionen am Point of Sale verkauft werden.
Wesentliche Treiber von Abweichungen umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Die wichtigsten erklärenden Indikatoren sind Gerätesendungen und Ersatzzyklen, konfigurationsspezifische Verkaufspreise, Online- und stationäre Einzelhandelsaktivitäten, institutionelle Beschaffung sowie geografische Bevölkerung, Bildungsbeteiligung und Nutzung digitaler Bücher.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,38 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 12,11 Milliarden USD (2026) | Auf Basis des Jahres 2026 liegt diese Schätzung 29,1 % über dem Wert dieses Berichts für 2027 von 9,38 Milliarden USD, ein Jahr später. Der Gesamtwert umfasst Smartphone- und Tablet-Leserkategorien neben dedizierten Lesegeräten. |
| Globales Beratungsunternehmen B | 3,4 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 63,8 % unter dem Wert dieses Berichts für 2027 von 9,38 Milliarden USD, zwei Jahre später. Das frühere Basisjahr und die veröffentlichte positive Prognose platzieren die Schätzung vor dem aktuellen Vergleichsjahr. |
Die Analysten von Mordor Intelligence triangulieren Unternehmens- und Kanalnachweise mit unabhängigen Indikatoren wie Verlagsaktivitäten, Online-Käufen, Bildungsnachfrage und regionaler Bevölkerung und untersuchen dann Abweichungen in Definitionen, Zeitpunkten, Preisen und impliziten Stückvolumina vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der E-Reader-Markt und wie sind die Wachstumsaussichten?
Die Größe wird im Jahr 2026 auf 8,83 Milliarden USD geschätzt und im Jahr 2027 auf 9,38 Milliarden USD prognostiziert. Es wird erwartet, dass er bis 2032 einen Wert von 12,84 Milliarden USD erreicht, mit einer CAGR von 6,48 % von 2027 bis 2032.
Was treibt die Nachfrage nach dedizierten E-Readern an?
Günstige Einstiegspreise und Farbformate erweitern die potenzielle Nachfrage. PocketBook.ru kündigte im Juni 2025 den Verkauf des PocketBook 619 Verse Lite in Russland an und bezeichnete es als das günstigste Modell der Verse-Familie.
Welches Bildschirmgrößensegment führt bei dedizierten Lesegeräten?
Das 6–8-Zoll-Segment hielt im Jahr 2026 67,11 % des Geräteumsatzes. Geräte über 8 Zoll sollen am schnellsten wachsen, mit einer CAGR von 8,6 % von 2027 bis 2032.
Welche Unternehmen sind die wichtigsten Anbieter dedizierter Lesegeräte?
Zu den wichtigsten Akteuren gehören Amazon.com, Inc., Rakuten Kobo Inc. (Kobo), Hanvon Technology Co., Ltd., Onyx International Inc. (BOOX) und Barnes and Noble, LLC.
Was schränkt die Aussichten für dedizierte Lesegeräte ein?
Wettbewerb durch Multifunktionsbildschirme und Aktualisierungsbeschränkungen können das Argument für ein separates Gerät schwächen. Im Dezember 2025 erklärte BOOX, dass eine langsame E-Ink-Aktualisierung die Arbeit oder das Lernen beeinträchtigen könne.
Welche Region führt beim Umsatz mit dedizierten Lesegeräten und welche wächst am schnellsten?
Nordamerika hielt im Jahr 2026 45,79 % des Geräteumsatzes. Der asiatisch-pazifische Raum soll am schnellsten wachsen, mit einer CAGR von 8,1 % von 2027 bis 2032.