
Marktgröße und Marktanteil für Trockenes Auge
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 6.87 Milliarden US-Dollar |
| Marktgröße (2032) | 8.35 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.96 % |
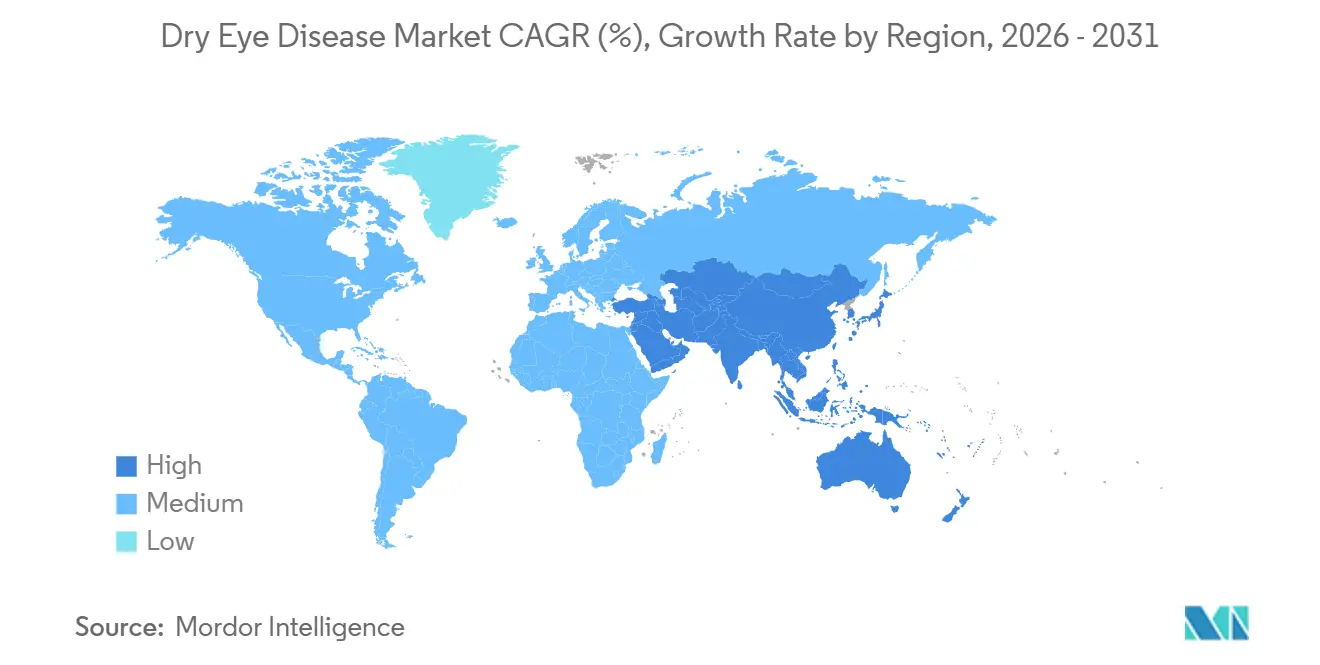
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
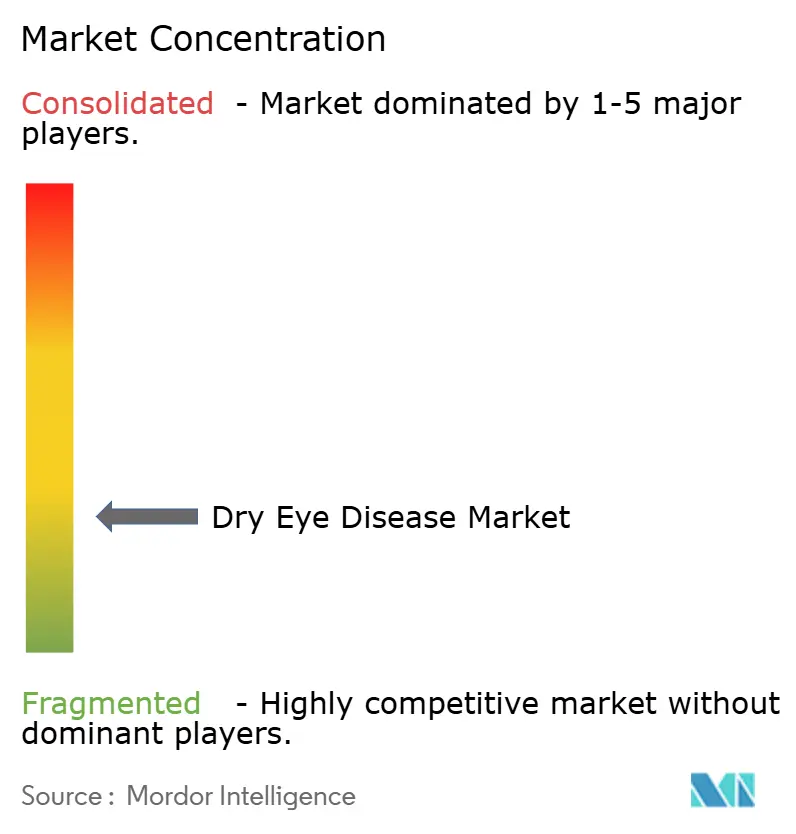
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Trockenes Auge von Mordor Intelligence
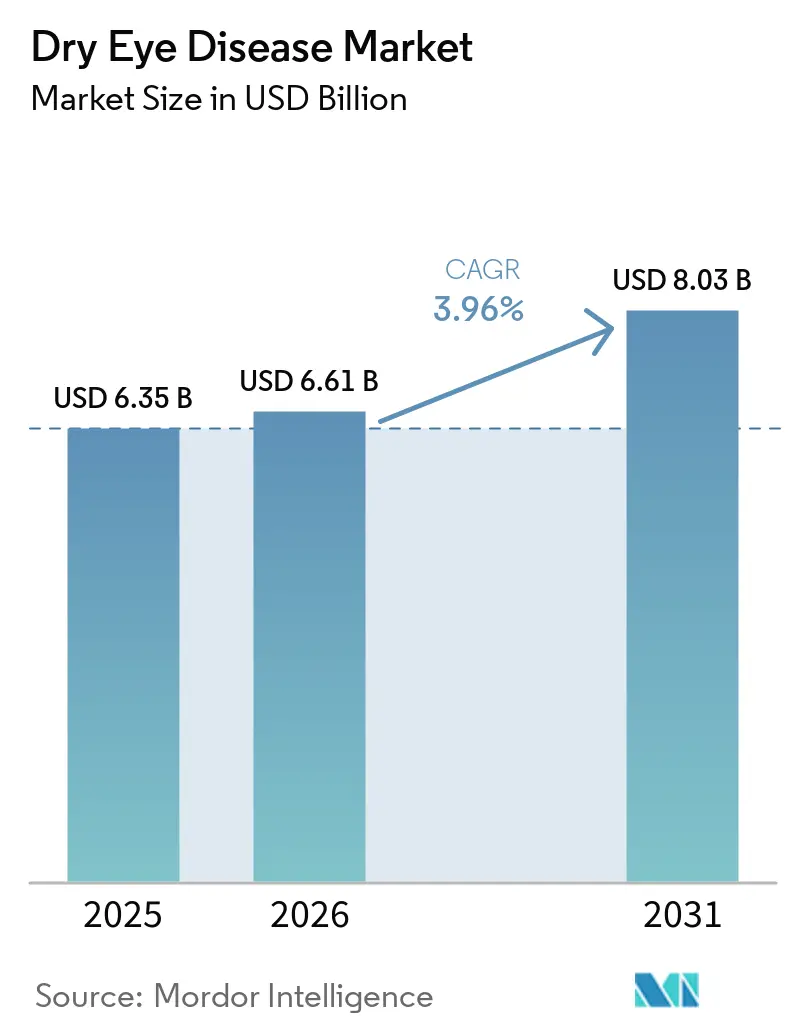
Die Marktgröße für Trockenes Auge wird voraussichtlich von 6,61 Milliarden USD im Jahr 2026 und 6,87 Milliarden USD im Jahr 2027 auf 8,35 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 3,96 % verzeichnen.
Das beschleunigte Wachstum spiegelt dauerhaft höhere Bildschirmexposition, eine rasch alternde Weltbevölkerung und den Wandel von symptomatischen Gleitmitteln hin zu verschreibungspflichtigen Wirkstoffen wider, die die zugrunde liegende Biologie des Tränenfilms modulieren. Innovationen bei Sekretagonisten, TRPM8-Agonisten und RASP-Inhibitoren erweitern die therapeutischen Möglichkeiten, während die Teleophthalmologie geografische Barrieren abbaut und den diagnostizierten Patientenpool vergrößert. Die Wettbewerbsdifferenzierung dreht sich nun um konservierungsmittelfreie Formulierungen, Formulierungen mit verzögerter Freisetzung und Gerät-Arzneimittel-Hybride, die Meibom-Drüsen-Dysfunktion und wässrige Defizienz parallel adressieren. Gleichzeitig navigieren Hersteller Erstattungslücken in Schwellenländern und wachsenden Generikadruck auf Cyclosporin, was eine Neukalibrierung von Preis- und Lebenszyklusstrategien erzwingt.
Wichtigste Erkenntnisse des Berichts
- Nach Behandlungsmodalität führten verschreibungspflichtige Therapien mit einem Marktanteil von 42,35 % im Markt für Trockenes Auge im Jahr 2026; für die Diagnostik wird bis 2032 eine Expansion mit einer CAGR von 6,62 % prognostiziert.
- Nach Krankheitstyp hielten evaporative Fälle im Jahr 2026 einen Umsatzanteil von 52,40 %, während für Fälle mit wässrigem Defizit bis 2032 ein Wachstum mit einer CAGR von 7,45 % projiziert wird.
- Nach Darreichungsform entfielen im Jahr 2026 65,85 % der Marktgröße für Trockenes Auge auf Augentropfen, und Salben verzeichnen eine CAGR von 8,02 % bis 2032.
- Nach Vertriebskanal erzielten Krankenhausapotheken im Jahr 2026 einen Umsatzanteil von 61,60 %, während Online-Kanäle bis 2032 eine CAGR von 9,86 % verzeichnen sollen.
- Nach Geografie dominierte Nordamerika im Jahr 2026 mit einem Umsatzanteil von 35,42 %, und der asiatisch-pazifische Raum wird voraussichtlich die schnellste regionale CAGR von 7,28 % über 2027–2032 verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende globale Prävalenz im Zusammenhang mit Alterung und Komorbiditäten | +3.8% | Nordamerika, Europa, Japan, Südkorea | Langfristig (≥4 Jahre) |
| Zunehmende Bildschirmzeit in allen Altersgruppen | +6.6% | Städtische Zentren weltweit | Kurzfristig (≤2 Jahre) |
| Einführung verschreibungspflichtiger entzündungshemmender und sekretagonistischer Therapien | +2.9% | Nordamerika, Europa, Tier-1-Städte im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Günstige regulatorische Schnellzulassungsverfahren | +2.2% | Vereinigte Staaten, Europäische Union | Mittelfristig (2–4 Jahre) |
| Direktverbraucher-Aufklärung und Teleophthalmologie | +1.9% | Nordamerika, Europa, städtischer Asien-Pazifik-Raum und Lateinamerika | Kurzfristig (≤2 Jahre) |
| Wachsende Innovationen bei Behandlungsoptionen | +1.8% | Global | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Prävalenz von Trockenem Auge im Zusammenhang mit Alterung und Komorbiditäten
Die Weltbevölkerung im Alter von 60 Jahren und älter wird bis 2050 voraussichtlich auf 2,1 Milliarden anwachsen und damit die gefährdete Bevölkerungsgruppe schneller vergrößern, als die derzeitige ophthalmologische Infrastruktur sie versorgen kann.[1] Diabetes und Autoimmunerkrankungen verstärken die Krankheitslast, wobei das Sjögren-Syndrom 4 Millionen Erwachsene in den Vereinigten Staaten betrifft und multimodale Behandlungsbedarfe über künstliche Tränen hinaus erzeugt. Pharmaunternehmen definieren den Zustand nun als chronische Entzündung statt als vorübergehende Beschwerden und richten Protokolle für das Trockene Auge an rheumatologischen und endokrinologischen Behandlungspfaden aus, um eine höhere Erstattung zu erzielen. Diese Neupositionierung spiegelt die Entwicklung der Osteoarthritis wider, bei der Biologika NSAIDs verdrängten, indem sie die Pathophysiologie und nicht nur den Schmerz behandelten. Infolgedessen steigt die Verschreibungsrate und wird die Entwicklung der Marktgröße für Trockenes Auge weiter stärken.
Zunehmende Bildschirmzeit in allen Altersgruppen erhöht den Stress der Augenoberfläche
Die durchschnittliche tägliche digitale Nutzung unter Erwachsenen in den Vereinigten Staaten stieg im Jahr 2025 auf 7 Stunden, gegenüber 4 Stunden im Jahr 2019, und verankert verlängerte Bildschirmexposition als strukturelle Realität für Büroangestellte.[2] Die pädiatrische Nutzung erreicht nun 4–6 Stunden pro Tag, was Frühfälle zunehmen lässt. Arbeitgeber beobachten Produktivitätsverluste durch digitale Augenbelastung und erproben Sehgesundheitsleistungen, die konservierungsmittelfreie Tropfen subventionieren. Augenärzte empfehlen „20-20-20”-Mikropausen zusammen mit Pharmakotherapie, was die Nachfrage nach Einzeldosisbehältern ankurbelt, die Preisaufschläge von 15–20 % erzielen. Dieser verhaltensgetriebene Nachfragemotor verstärkt das kurzfristige Wachstum im Markt für Trockenes Auge.
Einführung verschreibungspflichtiger entzündungshemmender und sekretagonistischer Therapien weltweit
Die FDA-Zulassung von Tryptyr (Acoltremon) im Mai 2025 führte den ersten muskarinischen Sekretagonisten ein, der die Symptomwerte innerhalb von 30 Minuten halbierte und Tränenbildungswege validierte.[3] Zusammen mit den Zulassungen von Vevye und Miebo im Jahr 2024 umfasst der verschreibungspflichtige Werkzeugkasten nun Lipidschichtstabilisatoren, Entzündungshemmer und Tränen-Sekretagonisten. Managed-Care-Organisationen setzen Stufentherapieprotokolle ein, die Patienten mit mittelschweren bis schweren Fällen nach dem Versagen von Gleitmitteln auf teurere Wirkstoffe umstellen – ein Modell, das sich nun auf wohlhabende Städte im Asien-Pazifik-Raum ausbreitet. Dieser Übergang untermauert den steigenden Wert des Marktes für Trockenes Auge.
Günstige regulatorische Verfahren und Schnellzulassungen für neuartige Tränenmodulatoren
Durchbruch- und PRIME-Designierungen haben globale Prüfzeiträume um bis zu zwei Jahre verkürzt, was Risikokapitalfinanzierungen erhöht und die Frühphasenentwicklung risikoärmer macht. Die FDA-Leitlinie 2024 zu patientenberichteten Ergebnissen lieferte klarere Endpunkte und reduziert das Risiko von Spätphasenversagen. Die Harmonisierung in ICH-Ländern ermöglicht es Sponsoren, FDA-Studienpakete für Japan, Südkorea und Australien wiederzuverwenden, was multiregionale Markteinführungen beschleunigt und die Reichweite des Marktes für Trockenes Auge verbreitert.
Analyse der Hemmnisauswirkung*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Generikawettbewerb komprimiert Cyclosporin- und Gleitmittelpreise | −1.8% | Nordamerika, Europa | Kurzfristig (≤2 Jahre) |
| Begrenzte Langzeitwirksamkeits- und Sicherheitsdaten für neue Biologika/Geräte | −1.2% | Global | Mittelfristig (2–4 Jahre) |
| Unzureichende Versicherungsdeckung und hohe Eigenkosten in Entwicklungsregionen | −0.9% | Asien-Pazifik (ohne Japan/Südkorea), Lateinamerika, Naher Osten und Afrika | Langfristig (≥4 Jahre) |
| Chronische Dosierungsbelastung hemmt die Therapietreue | −1.5% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Generikawettbewerb komprimiert Preise etablierter Cyclosporin- und Gleitmittelmarken
Die Großhandelserwerbskosten für generisches Cyclosporin sanken auf USD 150 pro 30-Tage-Versorgung gegenüber USD 600 für das Markenprodukt Restasis, was Kostenträger zu einer obligatorischen Substitution veranlasst. Handelsmarken-Kunsttränen unterbieten führende Marken nun um bis zu 50 %, was Innovatoren zwingt, Aufschläge durch konservierungsmittelfreie Lipide oder Gele mit verlängerter Freisetzung zu rechtfertigen. Der Margendruck ist in den USA und Europa am stärksten, breitet sich aber nach Asien aus, da Regulierungsbehörden lokale Generika zulassen. Infolgedessen leiten etablierte Akteure F&E-Budgets in TRPM8-Agonisten und Sekretagonisten um, die bis über 2030 hinaus patentgeschützt bleiben.
Begrenzte Langzeitwirksamkeits- und Sicherheitsdaten für neue Geräte und Biologika
Pivotale Studien für Miebo und Tryptyr erstrecken sich nur über 12 Wochen, was die Dauerhaftigkeit über sechs Monate hinaus ungewiss lässt. Gerätebasierte Therapien wie die intensive Pulslichttherapie verfügen über keine standardisierten Protokolle, was zu variablen Ergebnissen führt, die Versicherer verunsichern. Aus der Rheumatologie übernommene Biologika wecken bei älteren Patienten Bedenken hinsichtlich Infektionen und Malignomen, was Regulierungsbehörden dazu veranlasst, größere Sicherheitsdatenbanken zu fordern, die Kosten erhöhen und den Markteintritt verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
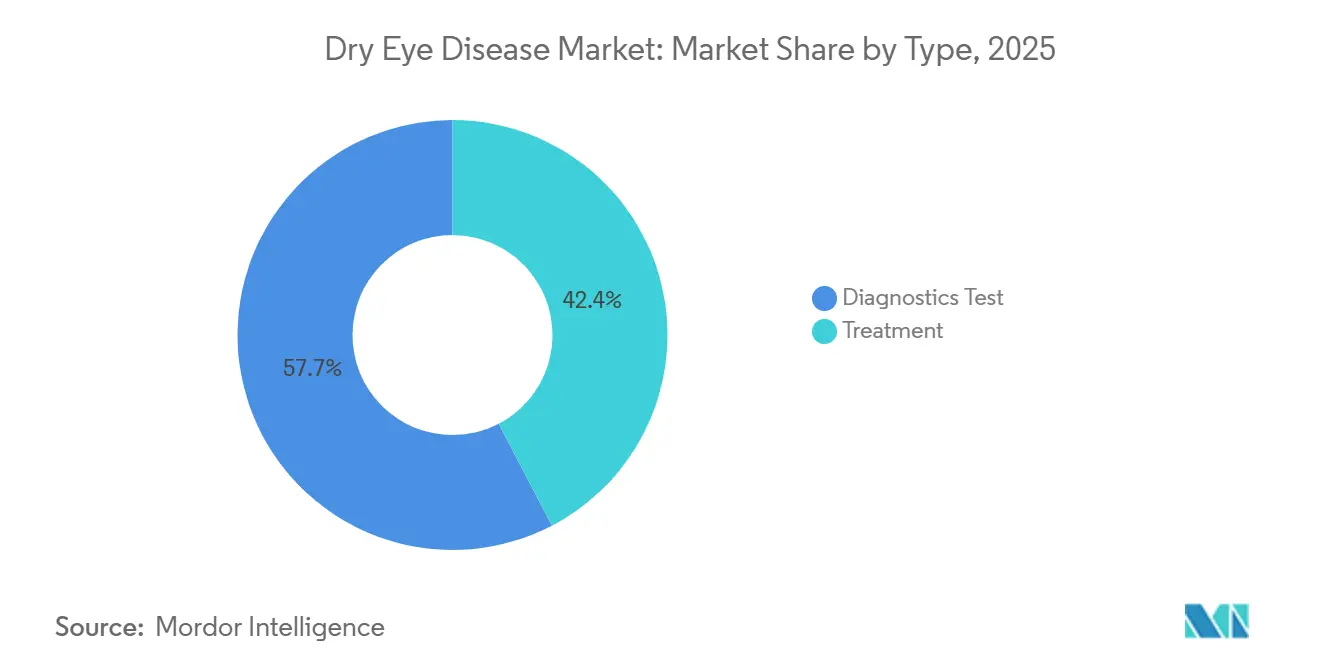
Verschreibungspflichtige Therapien gewinnen an BodenBehandlungsmodalitäten machten im Jahr 2026 42,35 % des Umsatzes im Markt für Trockenes Auge aus. Verschreibungspflichtige Antientzündungsmittel und Sekretagonisten verdrängen rezeptfreie Gleitmittel, da Patienten mit mittelschweren bis schweren Fällen eine dauerhafte Linderung anstreben. Neu eingeführte Wirkstoffe wie Acoltremon, Perfluorhexyloktan und hochdosiertes Cyclosporin generierten im ersten Jahr Umsätze von 300 Millionen USD und bestätigen den Trend hin zu mechanismusbasierten Interventionen. Gleichzeitig steigen die Einnahmen aus der Diagnostik, da Tränenosmolaritäts- und MMP-9-Tests objektive Daten liefern, die eine Therapieeskalation rechtfertigen.
Die Akzeptanz der Diagnostik fördert das Behandlungsvolumen. Point-of-Care-Geräte komprimieren mehrstufige Arbeitsabläufe in einzelne Begegnungen und verbessern die Patientenkonversion. Die CPT-Erstattung für Osmolaritätstests schafft Anreize für Optometristen, diese Instrumente einzusetzen, und erweitert den Zugang außerhalb von Krankenhausaugenabteilungen. Infolgedessen wirkt die Diagnostik als Multiplikator für verschreibungspflichtige Arzneimittellinien und stärkt das Gesamtwachstum im Markt für Trockenes Auge.
Nach Krankheitstyp:
Wässrig-defiziente Fälle beschleunigen sichEvaporative Subtypen erzielten im Jahr 2026 einen Umsatzanteil von 52,40 %, was auf eine weit verbreitete Meibomdrüsendysfunktion zurückzuführen ist. Dennoch wird für Fälle mit wässrigem Defizit die schnellste Entwicklung mit einer CAGR von 7,45 % prognostiziert, da Sjögren-Diagnosen zunehmen und post-LASIK-Kohorten altern. Sekretagonisten wie Acoltremon adressieren gezielt Defizite im Tränenvolumen und erschließen neue Umsatzströme.
Präsentationen mit gemischten Mechanismen nehmen zu, da Kliniker umfassende Diagnostika einsetzen, die sowohl Lipid- als auch wässrige Defizite aufdecken. Personalisierte Kombinationen, die gerätebasierte Drüsenbehandlungen mit Sekretagonisten oder Immunmodulatoren verbinden, liefern überlegene Ergebnisse und fördern diversifizierte Unternehmensportfolios. Dieser differenzierte Ansatz positioniert Anbieter mit mehreren Mechanismen, um inkrementelle Marktanteile von Wettbewerbern mit einem einzigen Wirkmechanismus im Markt für Trockenes Auge zu gewinnen.
Nach Darreichungsform:
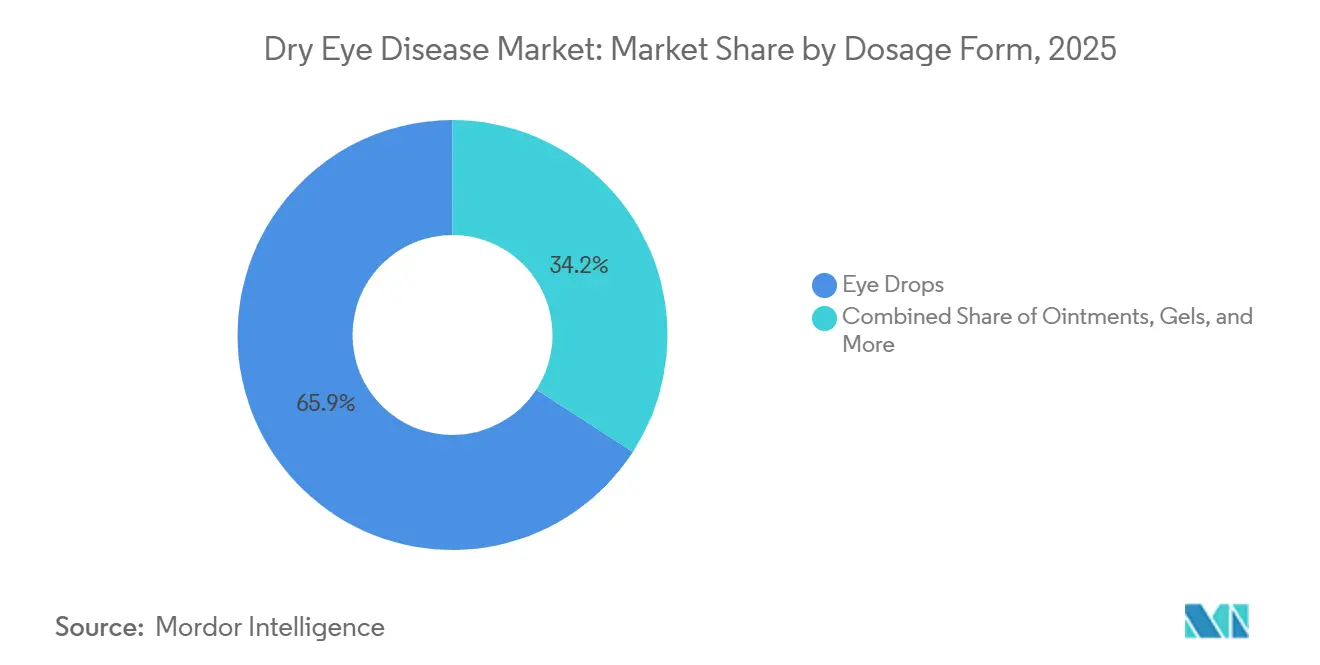
Salben gewinnen nächtliche NischeAugentropfen dominierten im Jahr 2026 mit einem Umsatzanteil von 65,85 %. Dennoch gewinnen Salben und Gele mit einer prognostizierten CAGR von 8,02 % an Bedeutung, da ihre Viskosität nächtlichen Schutz bietet, wenn der nächtliche Tränenfluss nachlässt. Nasensprays und Augeninserts sind heute zwar Nischenprodukte, adressieren jedoch Adhärenzprobleme und könnten sich ausweiten, sobald Kostenträger ihre Compliance-Vorteile anerkennen.
Einzeldosis-konservierungsmittelfreie Fläschchen wachsen am schnellsten innerhalb des Tropfensegments, da die chronische Exposition gegenüber Benzalkoniumchlorid die Augenoberfläche schädigt. Die regulatorische Präferenz Europas für konservierungsmittelfreie Produkte beschleunigt die Übernahme dieses Paradigmas in Nordamerika. Gleichzeitig könnten Depotpunktalplugs, die sich in der Untersuchung befinden, die mehrfach tägliche Dosierung auf vierteljährliche Arztbesuche reduzieren und damit die Berechnung der Marktgröße für Trockenes Auge für chronische Anwender neu gestalten.

Nach Vertriebskanal:
E-Commerce stört den traditionellen EinzelhandelKrankenhaus- und Einzelhandelsapotheken kontrollieren 61,60 % der Umsätze und nutzen Empfehlungen von Optometristen im Geschäft sowie Versicherungsabrechnungsdienste. Dennoch zeigen Online-Apotheken den stärksten Schwung und verzeichnen eine CAGR von 9,86 %, da Teleophthalmologie-Abläufe nach der Pandemie zur Normalität werden. Digitale Plattformen integrieren virtuelle Konsultationen, elektronische Rezepte und Haustürlieferung und bieten nahtlose Patientenerlebnisse, die bei technikaffinen Bevölkerungsgruppen Anklang finden.
Spezialapotheken konsolidieren hochwertige Verschreibungsvolumina durch Adhärenzcoaching und Leistungsverifizierungsdienste. Für fortschrittliche Produkte wie TRPM8-Agonisten oder arzneimittelfreisetzende Inserts verwalten diese Kanäle Vorabgenehmigungen und koordinieren klinische Rückkopplungsschleifen. In Schwellenländern umgeht grenzüberschreitender E-Commerce begrenzte lokale Lagerbestände, erweitert den Zugang, erschwert aber auch die Pharmakovigilanz-Überwachung. Direktverbraucher-Websites ermöglichen es Herstellern, Apothekenaufschläge zu umgehen, wie die Zusammenarbeit von Bausch Health mit Blink Health im Jahr 2024 zeigt. Rezeptfreie Gleitmittel erfahren die stärkste Disruption, da preisbewusste Käufer online wechseln, aber auch die Verschreibungserfüllung migriert dank Teleophthalmologie-Plattformen, die E-Verschreibung und Heimlieferung integrieren. Infolgedessen wird E-Commerce zu einer zentralen Wachstumssäule im Markt für Trockenes Auge, insbesondere bei digital-nativen Verbrauchern.
Geografische Analyse
Markt für trockenes Auge in Nordamerika und Europa
Nordamerika machte im Jahr 2026 35,42 % des Umsatzes aus, angetrieben durch hohe Diagnoseraten, großzügige Versicherungsdeckung und die rasche Einführung neu zugelassener Mechanismen. Die Vereinigten Staaten machen 80 % des regionalen Umsatzes aus, angetrieben durch die Medicare-Part-D-Deckung von Cyclosporin und Lifitegrast sowie durch kommerzielle Formulare, die neuartige Sekretagonisten zunehmend erstatten. Kanadas Wachstum wird durch zentralisierte Beschaffung gedämpft, profitiert jedoch von weitreichenden Aufklärungskampagnen, die eine frühzeitige Diagnose fördern. Mexiko hinkt aufgrund geringerer Pro-Kopf-Ausgaben hinterher, doch die Teleophthalmologie erweitert den Zugang in städtischen Zentren wie Monterrey und Guadalajara und sorgt für stetige Zuwächse im Markt für Trockenes Auge. Europa belegt den zweiten Platz beim Umsatz, liegt jedoch beim Wachstum zurück, da Preisverhandlungen mit den einzelnen Mitgliedstaaten zu Einführungsverzögerungen und Margendruck führen. Die gesetzlichen Krankenkassen in Deutschland erstatten verschreibungspflichtige Mittel mit begrenzten Zuzahlungen, was es zum bedeutendsten europäischen Markt macht.
Markt für trockenes Auge in APAC und MEA
Für den asiatisch-pazifischen Raum wird bis 2032 eine CAGR von 7,28 % prognostiziert, die weltweit höchste. Chinas regulatorische Reformen verringern die Zulassungslücken gegenüber dem Westen und ermöglichen eine frühere Einführung von Sekretagonisten, während inländische Cyclosporin-Generika preissensible Segmente bedienen. Indien kämpft mit Erschwinglichkeitsproblemen, aber smartphone-basierte Versorgungsplattformen erweitern die Reichweite in Städte der zweiten Kategorie und ermöglichen die Massenbestellung von Gleitmitteln online. Japan und Südkorea, mit alternder Bevölkerung und starker Versicherungsdeckung, übernehmen schnell innovative Behandlungen und bieten attraktive frühe Umsatzmöglichkeiten. Australiens PBS subventioniert verschreibungspflichtige Mittel und gleicht seine therapeutische Landschaft eng an die Nordamerikas an. Der Nahe Osten und Afrika bleiben noch in den Anfängen, obwohl die Vereinigten Arabischen Emirate und Saudi-Arabien eine steigende Nachfrage aufgrund klimatisierter städtischer Lebensstile verzeichnen.
Regulatorisches Umfeld
Die Zulassung von Trockenauge-Arzneimitteln wird weiterhin maßgeblich von großen Regulierungsbehörden wie der US-amerikanischen Food and Drug Administration (FDA) und der Europäischen Arzneimittel-Agentur (EMA) geprägt. Jüngste Maßnahmen erweitern das verschreibungspflichtige Behandlungsspektrum, während die Anforderungen an die Nachweisführung hinsichtlich der Konsistenz über Anzeichen und Symptome hinweg verschärft werden. Im Mai 2025 genehmigte die FDA Alcons TRYPTYR (Acoltremon-Augentropfen) 0,003 % für die Anzeichen und Symptome des trockenen Auges und fügte damit einen erstklassigen neuromodulatorischen Wirkmechanismus hinzu. In Europa erteilte die Europäische Kommission im Oktober 2024 die Marktzulassung für Vevizye (Ciclosporin 0,1 % Augentropfenlösung) in allen EU-Mitgliedstaaten, nachdem im Juli 2024 eine positive Stellungnahme des CHMP vorlag, was paneuropäische Markteinführungen im Rahmen des zentralisierten Verfahrens unterstützt.
Auf der Geräteseite bleibt der regulatorische Rahmen an ophthalmologische Geräteregeln gebunden, beispielsweise 21 CFR Part 886 in den Vereinigten Staaten, wo viele mit trockenem Auge verbundene Systeme als Klasse-II-Geräte mit besonderen Kontrollen eingestuft werden. Über alle Behörden hinweg müssen Entwickler die Ergebnisse mittels klinischer Nachweise wie Hornhautanfärbung und Tränenproduktionsmessungen belegen, was sich auf das Studiendesign, die Auswahl der Endpunkte und die Generierung von Evidenz nach der Zulassung sowohl für Arzneimittel als auch für geräteunterstützte Versorgungspfade auswirkt.
Wettbewerbslandschaft
Der Markt für Trockenes Auge ist fragmentiert, mit etablierten Akteuren wie Alcon, Bausch Health und AbbVie (Allergan). Die Platzhirsche verstärken ihre F&E durch die Übernahme kleinerer Innovatoren; Alcons Integration der Aerie-Pipeline ist ein Beispiel für diese Strategie. Die Portfoliobreite ermöglicht die Quervermarktung zwischen Gleitmittelmarken und verschreibungspflichtigen Produkten und sichert die Sichtbarkeit über alle Behandlungsphasen hinweg.
Spezialpharmaceutische Herausforderer erzeugen Wettbewerbsdruck, indem sie einzelne molekulare Pfade mit hochpotenten Kandidaten anvisieren. Start-ups, die mitochondriale Modulatoren und neurostimulatorische Peptide vorantreiben, konkurrieren um Nischensegmente wie refraktäre evaporative Erkrankungen. Lizenzvereinbarungen und regionale Co-Marketing-Vereinbarungen bieten kapitaleffiziente Markteintrittsstrategien; so erweitert JIXINGs Vertriebsallianz für Vareniclin-Nasenspray den Zugang zur Patientenbasis in Großchina.
Gerätehersteller diversifizieren die Landschaft weiter. Thermische Pulsationssysteme, fraktionierte Mikroplasma-Geräte und Plattformen für intensive Pulslichttherapie erweitern die therapeutischen Optionen über die Pharmakologie hinaus. Der kategorieübergreifende Wettbewerb intensiviert sich, da Pharmaunternehmen gemeinsam mit Geräteherstellern vermarkten, um gebündelte Behandlungspfade anzubieten, die den klinischen Präferenzen für multimodales Management entsprechen. Digitale Gesundheitszusätze, einschließlich Adhärenz-Dashboards und KI-gestützter Symptom-Tracker, entwickeln sich zu Differenzierungsmerkmalen bei Vertragsverhandlungen mit Kostenträgernetzwerken.
Marktführer im Bereich Trockenes Auge
-
Santen Pharmaceutical Co. Ltd
-
Alcon Inc.
-
AbbVie Inc. (Allergan)
-
Bausch Health Companies Inc.
-
OASIS Medical Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Trockenes Auge Unternehmen in diesem Bericht
- Abbvie
- Advanced Tear Diagnostics
- AFT Pharmaceuticals
- Alcon
- Bausch Health
- Carl Zeiss
- Dompe Farmaceutici
- Harrow Health (ImprimisRx)
- Horus Pharma
- Johnson & Johnson
- Kala Pharmaceuticals
- Novaliq
- Novartis
- OASIS Medical Inc.
- Otsuka
- Prestige Consumer Healthcare
- Reckitt Benckiser (TheraTears)
- Santen Pharmaceuticals
- Scope Ophthalmics Ltd
- Sentiss Pharma
- Sun Pharmaceuticals Industries
- TearLab Corporation
- Tomey
- Viatris Inc. (Oyster Point Pharma)
- VISUfarma B.V.
Marktchancen und Zukunftsaussichten
Mechanistische Neuartigkeit und ein schnellerer Wirkeintritt bleiben ein bedeutender Differenzierungsweg, wie die FDA-Zulassung von Alcons TRYPTYR (Acoltremon) für die Anzeichen und Symptome des trockenen Auges im Mai 2025 zeigt. Die Zulassung erweiterte die kommerzielle Vorlage über entzündungshemmende Mittel hinaus in Richtung Tränenstimulation und neurosensorischer Modulation und unterstützt Portfoliostrategien, die hochwertige verschreibungspflichtige Therapien mit konservierungsmittelfreien Gleitmitteln und digitalem Vertrieb kombinieren. Dieser Ansatz steht auch im Einklang mit Stufentherapie-Mustern, die Patienten vom Versagen von OTC-Produkten zu höherwertigen Wirkstoffen führen.
Eine weitere Chance liegt in der Patientenstratifizierung und in Präzisionsansätzen, die der Heterogenität des trockenen Auges gerecht werden. Fortschritte im Zulassungsprogramm von Oculis Holding AG, einschließlich der Randomisierung des ersten Patienten im Juni 2026 in PREDICT-1 für Licaminlimab, unterstützen einen genotypbasierten Ansatz, der auf eine definierte TNFR1-Untergruppe abzielt. Gleichzeitig unterstreicht das im März 2026 von der FDA ausgestellte Complete Response Letter für Reproxalap von Aldeyra Therapeutics die Zulassungshürde in Bezug auf substanzielle und konsistente Wirksamkeit und bekräftigt den kommerziellen Wert von Programmen, die reproduzierbare Vorteile bei Anzeichen und Symptomen liefern können. Es unterstreicht zudem die Notwendigkeit einer operationalisierten gezielten Rekrutierung, objektiver Diagnostik und Evidenzpakete, die einer regulatorischen Prüfung standhalten können.
Neueste Industrielle Entwicklungen in Markt für Trockenes Auge
- Juni 2026: Oculis Holding AG gab bekannt, dass der erste Patient in der Zulassungsstudie PREDICT-1 für Licaminlimab bei trockenem Auge randomisiert wurde. Das Programm verfolgt einen genotypbasierten Ansatz, der darauf abzielt, die Behandlungswirkung in einer definierten Patientenuntergruppe zu konzentrieren, und stärkt damit die Positionierung als Präzisionsmedizin in einer traditionell heterogenen Indikation.
- Oktober 2025: Santen gab bekannt, dass die Auslieferung von DIQUAS LX Ophthalmic Solution 3%, die seit Mai 2024 unter freiwilligem Rückruf stand, ab Anfang Dezember 2025 wieder aufgenommen werden sollte. Das Update betraf die Versorgungskontinuität einer etablierten Trockenauge-Therapie und unterstrich den Fokus der Hersteller auf Behebungsmaßnahmen und Qualitätssysteme zum Schutz der Markenstabilität.
- Juni 2024: Bausch + Lomb brachte Blink NutriTears, ein rezeptfreies Nahrungsergänzungsmittel für trockene Augen, in den Vereinigten Staaten auf den Markt. Die Einführung erweiterte das Wettbewerbsangebot über topische Tropfen hinaus um ergänzende, innerlich wirkende Ansätze, die zusammen mit den Kernportfolios für trockene Augen vermarktet werden können.
Markt für Trockenes Auge Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der weltweit erzielte Umsatz aus Therapien zur Behandlung des Trockenen Auges und umfasst Produkte, die den Tränenfilm stabilisieren und die Entzündung der Augenoberfläche im Einzel- und klinischen Einsatz reduzieren.
Ausschlüsse aus dem Umfang: Eigenständige Diagnosegeräte, Wärme- oder Lichtbehandlungsgeräte sowie refraktive chirurgische Eingriffe sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Behandlung
- Kunsttränen
- Verschreibungspflichtige Arzneimittel
- Entzündungshemmer
- Sekretagonisten
- Andere verschreibungspflichtige Therapien
- Tränenkanalpfropfen
- Sonstige
- Diagnosetest
- Schirmer-Test
- Hornhautfärbung
- Tränenfilmabrisszeit
- Optische Kohärenztomografie
- Tränenfilmstabilitätsanalyse
- Tränenosmolarität
- Sonstige
- Behandlung
- Nach Krankheitstyp
- Evaporatives Trockenes Auge
- Wässrig-defizientes Trockenes Auge
- Gemischter Mechanismus
- Nach Darreichungsform
- Augentropfen (Mehrfachdosis und Einzeldosis konservierungsmittelfrei)
- Salben und Gele
- Ophthalmologische Inserts und Nasensprays
- Nach Vertriebskanal
- Krankenhausapotheken
- Unabhängige Apotheken und Drogerien
- Online-Apotheken und E-Commerce-Portale
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um die Krankheits- und Behandlungsgrenzen festzulegen und einige verlässliche Nachfragesignale zu verankern, bevor die primäre Validierung erfolgte. Zu den geprüften Quellen zählten öffentliche Gesundheitsstatistiken und Studien, etwa vom US-amerikanischen CDC, der Weltgesundheitsorganisation und staatlichen Gesundheitsbehörden in großen Ländern, sowie begutachtete ophthalmologische Fachliteratur, die Prävalenz und Behandlungspraktiken verfolgt.
Regulatorische und klinische Zusammenhänge wurden anhand von Quellen wie den Arzneimittelkennzeichnungen und Sicherheitsupdates der US-amerikanischen FDA, klinischen Studienregistern sowie nationalen Erstattungs- und Formularhinweisen geprüft, soweit verfügbar. Für die kommerzielle Fundierung stützten wir uns auf Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichterstattung; zudem nutzten wir ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen und -informationen, um die Umsatzzuordnung über Therapiekategorien hinweg zu standardisieren. Die hier genannten Desk-Quellen sind lediglich illustrativ; weitere öffentliche Referenzen wurden herangezogen, um Datenpunkte zu erheben, zu validieren und zu klären, wo dies erforderlich war.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu bestätigen, was tatsächlich für das Trockene Auge verschrieben und gekauft wird und wie der Patientenfluss in behandelte Nachfrage übersetzt wird. Wir sprachen mit Klinikern, Apothekenkanalverantwortlichen und Branchenführungskräften in den wichtigsten Regionen, um Annahmen zu Behandlungsdauer, Produktwechsel und Preisentwicklung zu korrigieren, wo Desk-Quellen dünner waren.
Die Angaben der Befragten wurden genutzt, um die Aufteilung zwischen Einzelhandelsapotheken- und institutioneller Nachfrage zu verfeinern und zu prüfen, ob Therapiepersistenz und Nachfüllverhalten mit der im Modell verwendeten Preis- und Kategoriestruktur übereinstimmen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 37 % | CXOs: 17 % | APAC: 42 % |
| Mittlere Ebene: 41 % | Funktions-/Bereichsleiter: 27 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 56 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau, bei dem Prävalenz- und Diagnoseraten in eine behandelte Bevölkerung übersetzt und dann mit Therapienutzungsmustern und Preisen verknüpft werden, um den Umsatz zu rekonstruieren. Um das Modell realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichproben des durchschnittlichen Verkaufspreises (ASP) über Kanäle hinweg, Plausibilitätsprüfungen bei Lieferanten und Distributoren sowie einige produktbezogene Umsatzanker aus öffentlichen Einreichungen, die dann zur Anpassung der Gesamtwerte verwendet werden, wenn Lücken auftreten.
Zu den wichtigsten Eingangsgrößen, die das Modell beeinflussen, gehören die Prävalenz des Trockenen Auges nach Altersgruppe, der Anteil mittelschwerer bis schwerer Fälle, die eine verschreibungspflichtige Therapie erhalten, die durchschnittliche Behandlungsdauer und das Nachfüllverhalten, der Kanalmix zwischen Einzelhandelsapotheke und institutioneller Nutzung sowie die ASP-Entwicklung nach Formulierungstyp und dem Verhältnis von Marken- zu Generika-Nutzung. Die Prognose erfolgt mittels Szenarioanalyse, gestützt durch Expertenkonsens, wobei Treiber wie Alterung, Bildschirmzeitexposition und der Wechsel zu entzündungshemmender Therapie innerhalb realistischer Bandbreiten variiert werden und die Währungsumrechnung auf das angegebene Jahr konsistent gehalten wird, um zeitliche Verzerrungen zu reduzieren.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden mit unabhängigen Signalen wie Kommentaren zum Verschreibungsmix, behördlichen Zulassungen und beobachteten Preisänderungen abgeglichen und anschließend auf Ausreißer auf Länder- und Regionalebene geprüft. Bei einer großen Abweichung werden die Annahmen überprüft, und Befragte können erneut kontaktiert werden, um zu bestätigen, ob die Verschiebung real oder modellbedingt ist.
Jeder Bericht wird jährlich aktualisiert, und Zwischenbearbeitungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. eine wichtige Kennzeichnungsänderung oder eine bedeutende Preisanpassung. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Daten und primären Notizen konsistent im Modell und in den Abbildungen berücksichtigt wurden.
Schätzung des Marktes für Trockenes Auge von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Zahlen für das Trockene Auge ergeben sich häufig daraus, was jede Studie zu zählen beschließt, insbesondere ob nur Arzneimittel einbezogen werden oder ob auch angrenzende Geräte und Verfahren eingerechnet werden. Zeitliche Unterschiede spielen ebenfalls eine Rolle, da einige Studien ein früheres Basisjahr wählen und dann schnellere Preis- und Nutzungskurven in die Prognose einfließen lassen.
Die Ursachen für Abweichungen zeigen sich in der Regel an drei Stellen: Umfangsgrenzen (rezeptfreie Tränensubstitute und verfahrensähnliche Produkte), die Schätzung behandelter Patientenpopulationen in Regionen mit eingeschränkter Diagnoseberichterstattung sowie die Fortschreibung der ASP-Entwicklung bei zunehmender Generika-Expansion. Zeitpunkt der Währungsumrechnung und Aktualisierungsrhythmus fügen eine weitere Ebene hinzu, da ein nach einer wichtigen Produktveränderung aktualisiertes Modell möglicherweise nicht mit einer älteren Momentaufnahme übereinstimmt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,61 Milliarden USD (2026) | |
| Global Consultancy A | 8,00 Milliarden USD (2025) | Verwendet ein Basisjahr 2025 und scheint eine schnellere Wachstumskurve anzuwenden, mit eingeschränkter Klarheit darüber, ob angrenzende Geräte im Zusammenhang mit dem Trockenen Auge oder breitere ophthalmologische Umsätze teilweise einbezogen sind. |
| Industry Publisher B | 5,88 Milliarden USD (2024) | Konzentriert sich hauptsächlich auf Medikamente und Augentropfen und berichtet in Millionen US-Dollar, was verfahrensgebundene Produkte wie Tränenpunktplugs untererfassen kann und möglicherweise auf einem engeren behandelten Pool in einigen Regionen basiert. |
Die Tabelle zeigt eine Streuung, die hauptsächlich darauf zurückzuführen ist, was gezählt wird und welches Jahr die Berechnung verankert. Im Modell von Mordor Intelligence ist der Umfang auf Therapien wie verschreibungspflichtige und rezeptfreie Arzneimittel, künstliche Tränen-Gleitmittel, Tränenpunktplugs, nutraceutische Tränensubstitute und autologe Serumtherapien beschränkt, während Diagnosegeräte und Wärme- oder Lichtgeräte ausgeschlossen bleiben. Wenn die Eingaben auf die Logik der behandelten Bevölkerung zurückgeführt und mit dem realen Preisverhalten abgeglichen werden, ist die resultierende Zahl leichter zu replizieren und über Regionen hinweg zu erklären.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die aktuelle Bewertung des Marktes für Trockenes Auge?
Die Marktgröße für Trockenes Auge erreichte im Jahr 2027 6,87 Milliarden USD und wird voraussichtlich bis 2032 auf 8,35 Milliarden USD ansteigen.
Wie schnell wird der Markt für Trockenes Auge voraussichtlich wachsen?
Zwischen 2027 und 2032 wird für den Markt eine Expansion mit einer CAGR von 3,96 % prognostiziert, angetrieben durch eine alternde Bevölkerung, erhöhte Bildschirmzeit und neue verschreibungspflichtige Therapien.
Welche Behandlungskategorie hat den größten Marktanteil?
Verschreibungspflichtige Therapien machten im Jahr 2026 einen Umsatzanteil von 42,35 % aus und führten alle Behandlungsmodalitäten an.
Welche Region verzeichnet das schnellste Wachstum bei Therapien für Trockenes Auge?
Der asiatisch-pazifische Raum wird voraussichtlich das schnellste Tempo verzeichnen und bis 2032 mit einer CAGR von rund 7,28 % wachsen.
Wie wirken sich Online-Kanäle auf den Produktvertrieb aus?
E-Commerce-Apotheken werden bis 2032 voraussichtlich eine CAGR von 9,86 % verzeichnen und die Dominanz der Krankenhausapotheken durch Preistransparenz und Postlieferung untergraben.
Was ist die größte Herausforderung für den langfristigen Therapieerfolg?
Die Therapietreue bleibt entscheidend; nur 48 % der Patienten halten nach sechs Monaten die zweimal tägliche Dosierung ein, was den Bedarf an Lösungen mit verlängerter Freisetzung unterstreicht.