
DevOps Marktgröße und -Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
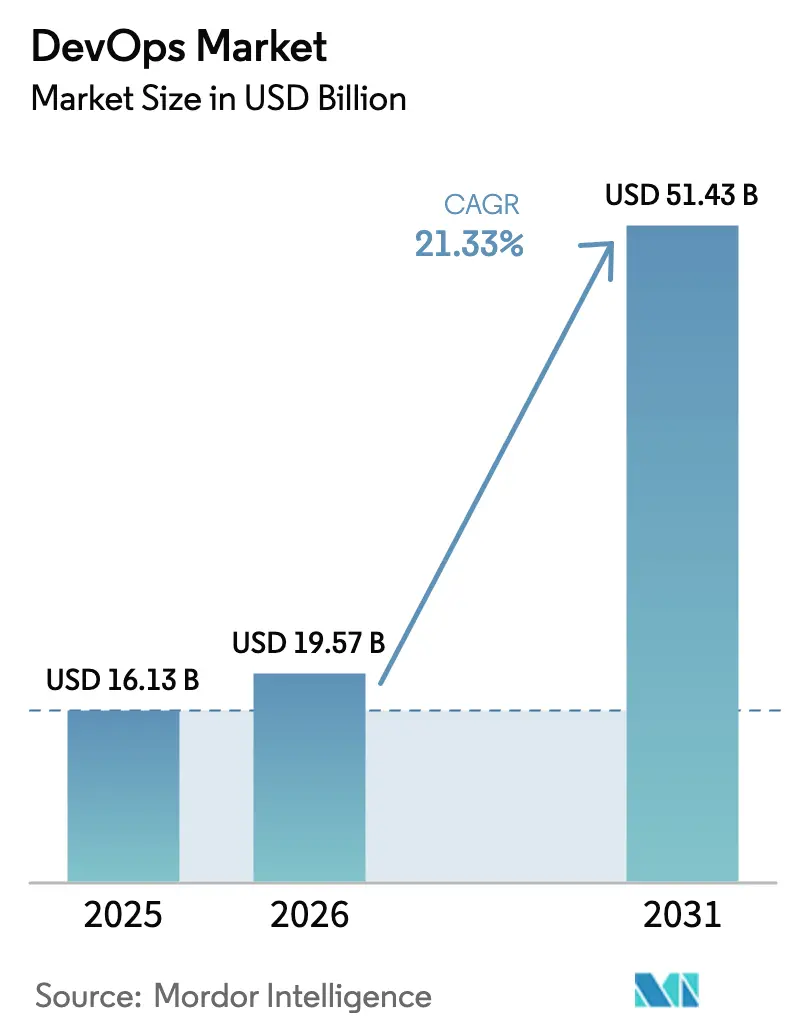
| Marktgröße (2026) | 19.57 Milliarden US-Dollar |
| Marktgröße (2031) | 51.43 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 21.33 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
DevOps Marktanalyse von Mordor Intelligence
Die Größe des DevOps Marktes wird voraussichtlich von 16,13 Mrd. USD im Jahr 2025 auf 19,57 Mrd. USD im Jahr 2026 wachsen und bis 2031 mit einer CAGR von 21,33 % im Zeitraum 2026–2031 einen Wert von 51,43 Mrd. USD erreichen. Die zunehmende Nachfrage nach kürzeren Software-Lieferzyklen, die steigende unternehmensweite Automatisierung und die Etablierung von durch künstliche Intelligenz unterstützten Arbeitsabläufen beschleunigen die Adoptionsraten. Nordamerika führt die frühe Einführung aufgrund eines ausgereiften Cloud-Ökosystems an, während die rasche Digitalisierung im asiatisch-pazifischen Raum die schnellste Wachstumsrate prägt. Toolchains entwickeln sich hin zu integrierten DevSecOps-Plattformen, da die Sicherheit im Entwicklungslebenszyklus nach „links” rückt. Hybrid-Cloud-Strategien, Fachkräftemangel und die Verlagerung von monolithischen Architekturen hin zu Microservices definieren das Wettbewerbsfeld und schaffen dienstleistungsgetriebene Wachstumschancen.
Wichtigste Erkenntnisse des Berichts
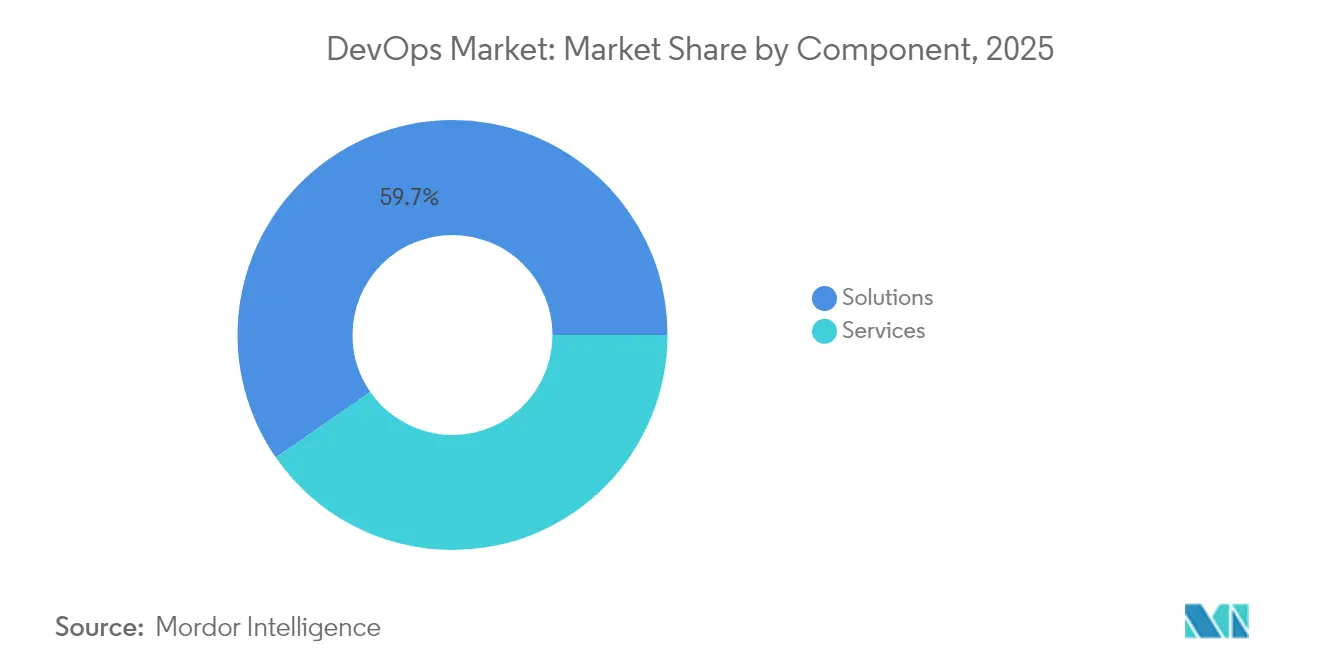
- Nach Komponente hielten Lösungen im Jahr 2025 einen DevOps Marktanteil von 59,65 %; Dienstleistungen werden voraussichtlich bis 2031 mit einer CAGR von 23,1 % wachsen.
- Nach Bereitstellungsmodell entfiel auf das Public-Cloud-Segment im Jahr 2025 ein DevOps Marktanteilanteil von 44,70 %, während die Hybrid Cloud bis 2031 mit einer CAGR von 24,1 % wächst.
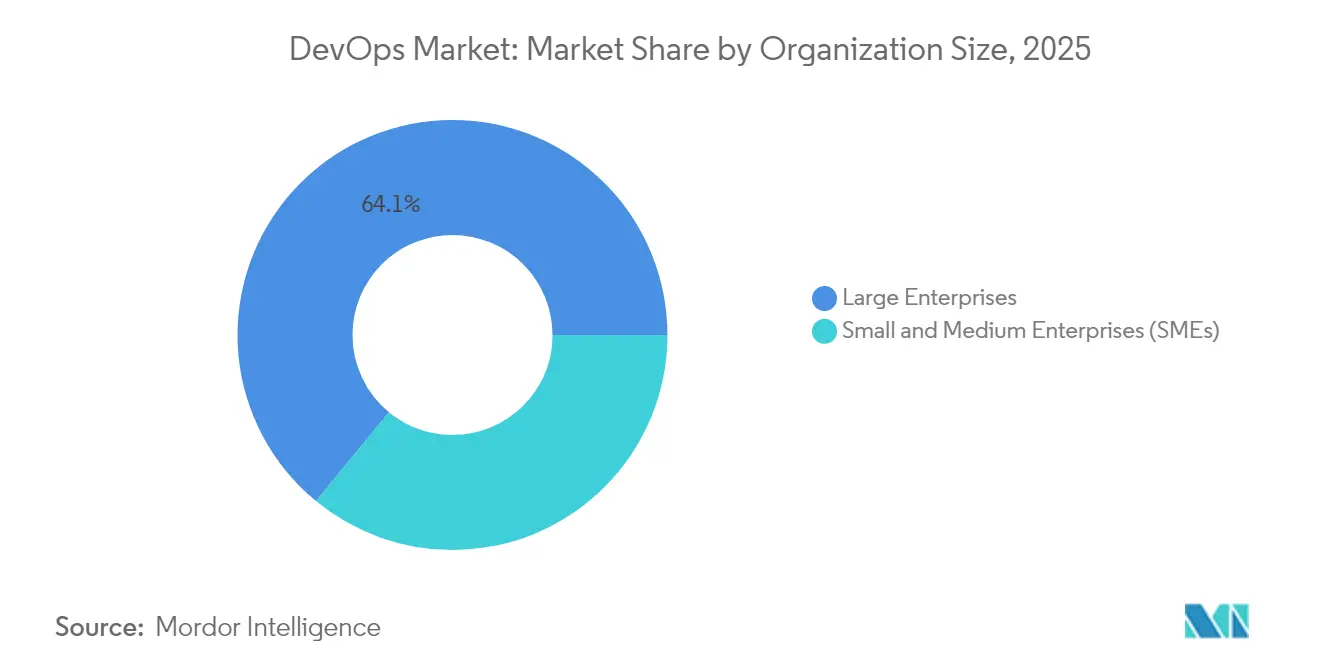
- Nach Unternehmensgröße führten Großunternehmen im Jahr 2025 mit einem Umsatzanteil von 64,05 %; KMU verzeichnen die höchste erwartete CAGR von 21,2 % im Zeitraum 2026–2031.
- Nach Endbenutzerbranche entfielen im Jahr 2025 auf IT und Telekommunikation 25,05 % des DevOps Marktanteils, während Gesundheitswesen und Biowissenschaften bis 2031 voraussichtlich mit einer CAGR von 28,1 % wachsen werden.
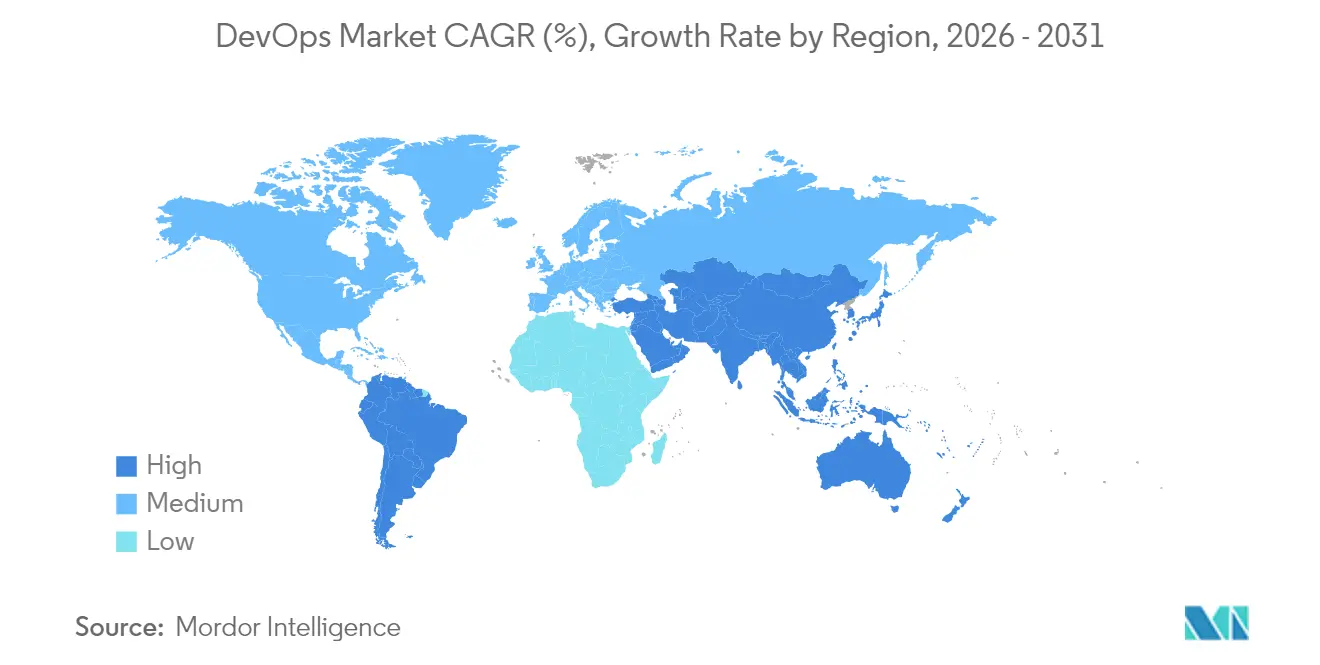
- Nach Geografie erfasste Nordamerika im Jahr 2025 37,85 % des DevOps Marktanteils; der asiatisch-pazifische Raum wird bis 2031 mit einer CAGR von 25,4 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Notwendigkeit zur Verkürzung des Software-Entwicklungslebenszyklus | +5.2% | Global, mit stärkerer Auswirkung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende unternehmensweite Einführung von Automatisierung und CI/CD | +4.8% | Global, mit früher Einführung in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von Cloud-nativen Architekturen und Microservices | +4.3% | Global, mit Schwerpunkt in Nordamerika und APAC | Mittelfristig (2–4 Jahre) |
| Großflächige Digitaltransformation und Einführung agiler Methoden | +3.7% | Global, mit stärkerer Auswirkung in APAC und Europa | Mittelfristig (2–4 Jahre) |
| KI/ML-gestütztes prädiktives DevOps (AIOps) | +2.9% | Nordamerika, Europa und fortgeschrittene APAC-Volkswirtschaften | Langfristig (≥ 4 Jahre) |
| Obligatorischer Wechsel zu DevSecOps für Zero-Trust-Compliance | +2.6% | Nordamerika, Europa und regulierte Branchen weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Notwendigkeit zur Verkürzung des Software-Entwicklungslebenszyklus
Organisationen, die ausgereifte DevOps-Praktiken anwenden, berichten von einem Anstieg der Bereitstellungshäufigkeit um 200 % und einem Rückgang der Markteinführungszeit um 50 %. [1] Regulierte Sektoren wie das Gesundheitswesen verzeichnen, dass 83 % der Entwickler DevOps einsetzen, um mit den compliance-getriebenen Veröffentlichungsplänen Schritt zu halten. Die frühzeitige Erkennung von Mängeln durch kontinuierliches Testen senkt die qualitätsbezogenen Kosten um 60 %. Funktionsübergreifende Teams ersetzen isolierte Strukturen, um schnellere Iterationen aufrechtzuerhalten, und die Nachfrage nach Plattform-Tooling, das die Governance vereinfacht, steigt.
Wachsende unternehmensweite Einführung von Automatisierung und CI/CD
Siebzig Prozent der Unternehmen beabsichtigen, bis Ende 2025 Infrastruktur-als-Code bereitzustellen, wodurch Bereitstellungsfehler um 40 % reduziert werden. Fertigungsunternehmen berichten von geringeren Fabrikausfallzeiten und schnelleren Innovationszyklen, während 93 % der Finanzinstitute eine schnelle Servicebereitstellung mit eingebetteter Sicherheit vorantreiben. [2] Automatisierung verbessert die Codequalität um 30 % und verkürzt die mittlere Wiederherstellungszeit um 25 %, wodurch die Mitarbeiter von Routineaufgaben weg und hin zu Innovation gelenkt werden.
Verbreitung von Cloud-nativen Architekturen und Microservices
Cloud-Dienste werden von 94 % der Unternehmen genutzt, um die Skalierbarkeit zu erhöhen. [3] Banken gehen davon aus, dass 75 % bis 2026 hybride Strategien einführen werden, was es ermöglicht, sensible Workloads lokal zu betreiben und gleichzeitig die Cloud-Elastizität für die Entwicklung zu nutzen. DevOps, das auf Microservices ausgerichtet ist, unterstützt häufige Feature-Releases und begrenzt das Risiko systemischer Ausfälle. Die Nachfrage nach Talenten bevorzugt nun Ingenieure, die sowohl mit Cloud-Plattform-Tooling als auch mit DevOps-Methoden vertraut sind.
Großflächige Digitaltransformation und Einführung agiler Methoden
Die Ausgaben für die Digitaltransformation im BFSI-Sektor beliefen sich im Jahr 2024 auf 93,04 Mrd. USD und sollen im Jahr 2025 108,51 Mrd. USD erreichen. Die Integration von DevOps in agile Programme führt zu 29 % schnelleren Releases und einer um 20 % höheren Kundenzufriedenheit. Industrie 4.0 in der Fertigung setzt auf Industrial DevOps für synchronisierte IT- und OT-Lieferzyklen. Kompetenzbasiertes Einstellungswesen nimmt zu, da 81 % der Organisationen den Kandidatenpool erweitern, um DevOps-Talente zu sichern.
Hemmnisse-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Komplexität der Migration von Legacy-Systemen zu Microservices | -2.1% | Global, mit stärkerer Auswirkung in Branchen mit erheblichen Legacy-Systemen | Mittelfristig (2–4 Jahre) |
| Multi-Cloud-Sicherheits- und Compliance-Risiken | -1.8% | Global, mit stärkerer Auswirkung in stark regulierten Branchen | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten DevOps-Ingenieuren und kulturelle Trägheit | -2.5% | Global, mit unterschiedlicher Auswirkung je nach regionalem Talentpool | Kurzfristig (≤ 2 Jahre) |
| Toolchain-Wildwuchs, der Beobachtungslücken verursacht | -1.6% | Global, mit stärkerer Auswirkung in Großunternehmen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Migration von Legacy-Systemen zu Microservices
Sechzig Prozent der Unternehmen halten die Einführung von DevSecOps für technisch anspruchsvoll. [4] Finanzinstitute verzeichnen Kostenüberschreitungen von mehr als 30 % aufgrund unvorhergesehener Integrationshürden. KMU mit begrenzten Budgets sind einem erhöhten Risiko ausgesetzt, was Anbieter dazu veranlasst, automatisiertes Refactoring und Datensicherheitsmechanismen anzubieten, um Übergänge zu erleichtern.
Multi-Cloud-Sicherheits- und Compliance-Risiken
Dreiundfünfzig Prozent der APAC-Organisationen erleben wöchentlich Ausfälle mit hoher Wirkung. Governance-Lücken erhöhen das Schwachstellen-Exposure, da 73 % der Unternehmen Schwierigkeiten haben, die Richtlinienkonsistenz über Clouds hinweg aufrechtzuerhalten. Zero-Trust-Frameworks gewinnen an Bedeutung, und die DevSecOps-Ausgaben werden bis 2030 voraussichtlich 41,66 Mrd. USD erreichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Lösungen führen, Dienstleistungen beschleunigenLösungen machten 59,65 % des Umsatzes im Jahr 2025 aus und verankern Automatisierungs-, Integrations- und Kollaborations-Workflows im gesamten DevOps Markt. Quellcodeverwaltung und CI/CD verzeichneten die höchsten Bereitstellungsraten und lieferten einen um 40 % höheren Release-Durchsatz und eine um 25 % geringere Fehlerquote. Anbieter schichten KI-Module auf, die Pipeline-Ausfälle vorhersagen und die Ressourcennutzung optimieren, was die operative Belastbarkeit verbessert.
Das Dienstleistungssegment wird voraussichtlich bis 2031 eine CAGR von 23,1 % verzeichnen. Unternehmen verlassen sich auf Beratungs-, Schulungs- und Managed-Angebote, um Qualifikationslücken zu schließen und komplexe Toolchains zu handhaben. Die Nachfrage steigt nach verwalteten DevSecOps-Plattformen, die Beratung und Ausführung kombinieren. Die durchschnittliche Vergütung eines US-amerikanischen DevSecOps-Ingenieurs von 140.000 USD illustriert die Talentknappheit und lenkt das Budget in Richtung externer Anbieter.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Bereitstellungsmodell:
Aufstieg der Hybrid CloudDie Public Cloud erfasste 44,70 % des Umsatzes im Jahr 2025, was den einfachen Zugang zu nativen Tool-Ökosystemen widerspiegelt. Ausgereifte Marktplätze von AWS, Microsoft und Google ermöglichen Teams das Onboarding von DevOps-Pipelines mit reduziertem Integrationsaufwand. Dennoch verbleiben regulierte Workloads häufig auf privater Infrastruktur.
Die Einführung der Hybrid Cloud wird bis 2031 eine CAGR von 24,1 % verzeichnen und die größte inkrementelle Chance für den DevOps Markt schaffen. Finanzdienstleistungsinstitute erwarten bis 2026 eine hybride Nutzung von 75 % und balancieren dabei Datensouveränität mit Skalierbarkeit. Organisationen setzen einheitliche Richtlinien-Engines und Observability-Schichten ein, um ein konsistentes Erlebnis über lokale und Cloud-Assets hinweg zu gewährleisten.
Nach Unternehmensgröße:
Dominanz der Großunternehmen, Dynamik der KMUGroßunternehmen erwirtschafteten 64,05 % des Umsatzes im Jahr 2025, unterstützt durch unternehmensweite Mandate und Kapital für End-to-End-Plattform-Rollouts. DevOps-Kompetenzzentren verankern standardisierte Praktiken, Governance und Talentpipelines. Diese Größenordnung senkt die Tooling-Kosten pro Einheit und beschleunigt die Innovation.
KMU werden mit einer CAGR von 21,2 % wachsen und die Kompetenzlücke zu größeren Konkurrenten verringern. Cloud-basierte Starter-Kits reduzieren die Anfangsinvestitionen, und Pay-as-you-grow-Preisgestaltung passt sich an begrenzte Budgets an. Erfolgreiche KMU-Pilotprojekte berichten von Steigerungen der Bereitstellungshäufigkeit um 200 % und einer um 50 % schnelleren Markteinführungszeit, was die Einführung bei Branchenkollegen vorantreibt. Methoden, die auf KMU-Einschränkungen zugeschnitten sind, wie schlanke DevOps-Frameworks, gewinnen an Zugkraft.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endbenutzerbranche:
Beschleunigung im GesundheitswesenIT- und Telekommunikationsunternehmen hielten 25,05 % des Umsatzes im Jahr 2025 als frühe Anwender und Schöpfer grundlegender DevOps-Werkzeuge. Telekommunikationsanbieter stützen sich auf Pipeline-Automatisierung, um Netzwerkfunktionen und kundenorientierte Anwendungen zuverlässig auszurollen.
Gesundheitswesen und Biowissenschaften werden mit einer CAGR von 28,1 % bis 2031 das am schnellsten wachsende Segment sein, angetrieben durch das Wachstum der Telemedizin, KI-Diagnostik und strenge Verfügbarkeitsanforderungen. Kontinuierliche Bereitstellung ermöglicht schnelle klinische Software-Updates unter Einhaltung der Compliance. Aufkommende Anwendungsfälle wie vernetzte Medizingeräte verlangen stabile, wiederholbare Bereitstellungsmodelle.
Geografische Analyse
DevOps-Markt Nordamerika
Nordamerika trug 2025 mit 37,85 % zum Umsatz bei. Eine hohe Konzentration von Hyperscale-Cloud-Anbietern, venture-finanzierten Softwareanbietern und Early-Adopter-Unternehmen stützt die regionale Führungsposition. Der IT-Sektor erwirtschaftete 2024 39 % des regionalen DevOps-Marktumsatzes, und KI-gestützte Tool-Einführungen halten den Innovationszyklus aufrecht.
DevOps-Markt Asien-Pazifik
Asien-Pazifik wird bis 2031 die höchste regionale CAGR von 25,4 % verzeichnen. Indien, China und die ASEAN-Volkswirtschaften beschleunigen ihre Cloud-Ausgaben zur Unterstützung digitaler Ziele. In Indien berichten 65 % der Unternehmen von Ausfällen mit hoher Auswirkung, was den Bedarf an resilienten DevOps-Praktiken erhöht. Südkorea verzeichnet die höchste Ausfallkostenkategorie, die für 92 % der Unternehmen 1 Million USD pro Stunde übersteigt, was den Adoptionsanreiz verstärkt.
DevOps-Markt Europa
Europa wächst unter zunehmend strengeren Regulierungen rasch. Für Deutschland wird bis 2031 ein Umsatz von 1,13 Milliarden USD mit cloudbasierten DevOps-Tools prognostiziert. Die DSGVO treibt die Implementierung von DevSecOps zur Einhaltung des Datenschutzes voran. Eine Konsolidierung ist erkennbar; die Übernahme von Solidify durch Eficode stärkt die GitHub-Dienste in der gesamten Region und spiegelt einen Trend hin zu spezialisierten Beratungsunternehmen wider.

Regulatorisches Umfeld
Die Einführung von DevOps wird zunehmend durch Anforderungen an sichere Software und operative Resilienz geprägt, die Governance in CI/CD-Workflows einbetten. In den Vereinigten Staaten formalisieren NIST-Richtlinien wie SP 800-218 (Secure Software Development Framework) und NIST-NCCoE-DevSecOps-Praktiken Kontrollen, die sich in automatisierte Tests, Codesignierung, SBOM-Erstellung und auditierbare Pipeline-Nachweise übersetzen, insbesondere für staatliche und regulierte Käufer. Die Anforderungen an die Bundesbeschaffung wurden ebenfalls verschärft, als das OMB Memorandum M-26-05 am 23. Januar 2026 in Kraft trat und die Lieferantenbestätigungen sowie die Erwartungen an die Transparenz der Software-Lieferkette verstärkte.
In Europa werden DevOps-Toolchains und Servicebereitstellungsmodelle an Cyber-Resilienz- und Haftungsregime angepasst. Das EU Digital Operational Resilience Act (DORA) erhöht die Erwartungen an dokumentiertes IKT-Risikomanagement, Vorfallsbereitschaft und die Überwachung Dritter für Finanzunternehmen und wichtige IKT-Anbieter, was die eingebettete Compliance-Berichterstattung innerhalb von DevSecOps-Plattformen beschleunigt. Parallel dazu lenken der Cyber Resilience Act und Aktualisierungen der Produkthaftungsvorschriften die Aufmerksamkeit stärker auf Secure-by-Design-Prozesse für softwaregestützte Produkte, was Organisationen dazu drängt, Schwachstellenmanagement, Abhängigkeitskontrolle und Release-Governance über hybride und Multi-Cloud-Umgebungen hinweg zu standardisieren.
Wertschöpfungskettenanalyse
Die DevOps-Wertschöpfungskette umfasst Cloud- und Laufzeitinfrastrukturanbieter, Entwicklerplattformen und Tool-Anbieter (SCM, CI/CD, IaC, Testing, Artefaktverwaltung, Observability), Sicherheits- und Compliance-Ebenen (SAST/DAST, Secrets, SBOM und Provenance, Policy-as-Code) sowie Dienstleistungen (Beratung, Integration, Managed DevSecOps). Hyperscaler wie AWS, Microsoft und Google verankern zunehmend Referenzarchitekturen und Marktplätze, während integrierte Plattformen Toolchain-Funktionen konsolidieren, um Wildwuchs zu reduzieren und die Auditierbarkeit zu verbessern. Im Jahr 2026 betonen die Anforderungen an die Sicherheit der Software-Lieferkette eine durchgängige Nachverfolgbarkeit von der Entwicklung bis zur Produktion, wobei SBOMs, Attestierungen und Provenance zu üblichen Prüfpunkten in der Beschaffung werden.
Nachgelagert setzen Unternehmen DevOps über Platform-Engineering-Teams und interne Entwicklerplattformen um, die Pipelines, Golden Paths und Governance über Geschäftsbereiche hinweg standardisieren. Branchenspezifische Workflows prägen Implementierungsmuster, beispielsweise industrialisieren Telekommunikationsbetreiber das Infrastrukturmanagement durch Infrastructure as Code und Git-basierte Betriebsmodelle, und Medienunternehmen integrieren KI-gesteuerte Content-Pipelines mit Observability und Asset-Management. Auch Channel-Partner und Systemintegratoren spielen bei der Modernisierung von Altsystemen und hybriden Bereitstellungen eine Rolle, indem sie Tools, Richtlinien und Managed Operations zu ergebnisorientierten Engagements bündeln.
Wettbewerbslandschaft
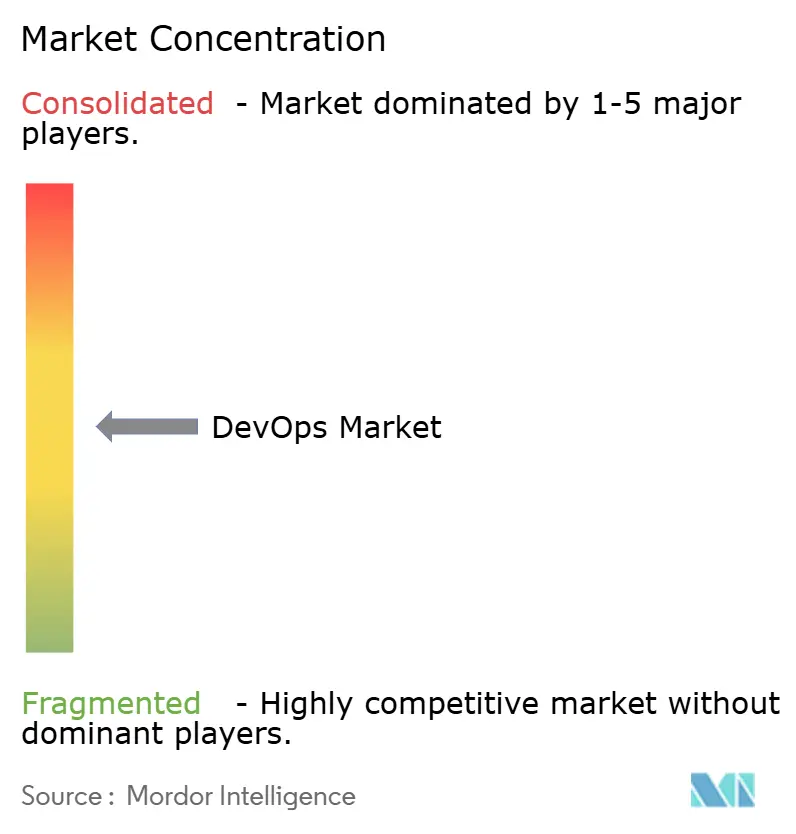
Der DevOps Markt weist eine moderate Konzentration auf, da Cloud-Hyperscaler, integrierte Plattformspezialisten und Nischeninnovatoren um Marktanteile konkurrieren. AWS, Microsoft und Google bündeln Infrastruktur mit Pipeline-Tooling, senken die Einstiegshürden und binden Workloads. GitLabs integrierte DevSecOps-Plattform erzielte im Geschäftsjahr 2025 einen Umsatz von 759,2 Mio. USD, ein Anstieg von 31 % im Jahresvergleich.
Die Konsolidierung nimmt zu. Eficodes Übernahme von Solidify erweitert die GitHub-Beratungstiefe und KI-Fähigkeiten. Strategische Allianzen, wie die Partnerschaft von JFrog mit Hugging Face, betten die Verwaltung von ML-Modellen in sichere Pipelines ein und erweitern die Plattformbindung. Anbieter differenzieren sich durch die Automatisierung von Sicherheits-Scans, Abhängigkeitsprüfungen und Richtlinien-Durchsetzung, um Zero-Trust-Anforderungen zu erfüllen.
Weiße Flecken umfassen KI-gestützte Observabilität, vertikalisierte Lösungen für regulierte Branchen und vereinfachte Pakete für KMU. Anbieter, die Low-Code, Sicherheit und Compliance in einem integrierten Erlebnis vereinen können, sind gut positioniert, um inkrementelle DevOps Marktnachfrage zu erschließen.
Marktführer im DevOps-Bereich
-
Google LLC
-
Microsoft Corporation
-
IBM Corporation
-
Oracle Corporation
-
Amazon Web Services, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
DevOps-Markt
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- IBM Corporation
- Oracle Corporation
- Atlassian Corporation Plc
- GitLab Inc.
- GitHub Inc.
- Red Hat, Inc.
- Broadcom Inc.
- Micro Focus Intl plc
- Puppet Inc.
- Chef Software (Progress)
- HashiCorp Inc.
- Docker Inc.
- Circle Internet Svcs Inc. (CircleCI)
- JetBrains s.r.o.
- DigitalOcean Holdings Inc.
- Alibaba Group Holding Ltd.
- Dell Technologies Inc. (VMware Tanzu)

Marktchancen und Zukunftsaussichten
Regulierte und sicherheitssensible Bereitstellungen schaffen Freiräume für DevSecOps-Plattformen und -Dienste, die Nachweise, Attestierungen und die Durchsetzung von Kontrollen über Toolchains hinweg automatisieren. Im Kontext der Beschaffung im öffentlichen Sektor der USA erhöht das OMB Memorandum M-26-05 (in Kraft seit 23. Januar 2026) die Bedeutung von SBOM- und Lieferantensicherungspraktiken, was die Nachfrage nach automatisierten Software-Compliance-Funktionen steigert, die sich in CI/CD einfügen. NIST-NCCoE-DevSecOps-Praktiken und die Ausrichtung an NIST SSDF fördern ebenfalls wiederholbare Pipeline-Muster, was Anbietern und Dienstleistern zugutekommt, die vorab zugeordnete Kontrollen, auditierbare Protokollierung und standardisierte Policy-as-Code über hybride Umgebungen hinweg liefern können.
Agentische KI und Platform Engineering entwickeln sich zu Prioritäten der Käufer und schaffen Chancen für integrierte Angebote, die Modell-Governance, sichere Build- und Release-Automatisierung sowie Entwicklererfahrung in einem Betriebsmodell vereinen. GitLab erweiterte seine Zusammenarbeit mit AWS (April 2026) und Google Cloud (Juni 2026), um seine Duo Agent Platform mit Diensten wie Amazon Bedrock und Google Cloud AI-Modellen zu verbinden, was auf eine Verschiebung hin zu KI-gestützter Softwarebereitstellung innerhalb bestehender Cloud-Verpflichtungen hinweist. Dienstleistungsorientierte Modernisierung bleibt ebenfalls eine wichtige Chance, da Unternehmen fragmentierte Toolchains konsolidieren und Altsysteme refaktorisieren, wie die im Februar 2026 geschlossene Partnerschaft zwischen TCS und GitLab zeigt, die sich auf KI-gestützte Orchestrierung und DevSecOps im großen Maßstab konzentriert. Große Investitionen von Anbietern in Open Source und Lieferkettensicherheit, darunter die von IBM und Red Hat im Mai 2026 zugesagten 5 Milliarden USD, verstärken die Nachfrage nach sicheren, kontrollierten Delivery-Pipelines und Managed-Operational-Support.
Recent Industry Developments in DevOps-Markt
- Juli 2026: Microsoft startete Microsoft Frontier Company, eine 2,5-Milliarden-Dollar-Einheit, die 6.000 Spezialisten einsetzt, um Unternehmenskunden bei der Bereitstellung von KI-Systemen zu unterstützen. Der Schritt beschleunigt die KI-gestützte Unternehmensbereitstellung. Er bettet spezialisierte Fähigkeiten in Unternehmensabläufe ein und verändert die Dynamik der DevOps-gestützten KI-Einführung.
- Juli 2026: Amazon Web Services erweiterte den AWS DevOps Agent um KI-gestützte Release-Bereitschaft und autonome Release-Testfunktionen. Das Upgrade stärkt AWS im Bereich KI-integrierter DevOps und ermöglicht autonome Testworkflows. Diese Erweiterung stärkt die Führungsposition von AWS im Bereich KI-integrierter DevOps und verschiebt die Nutzerakzeptanz hin zu AWS-gestützten agentischen Workflows.
- Juli 2026: Microsoft und 3M gaben eine Partnerschaft zur Bereitstellung der 3M Expanded Beam Optical-Technologie in Microsoft-KI-Rechenzentren bekannt. Die Vereinbarung erhöht den optischen Netzwerkdurchsatz für KI-Workloads. Sie verbessert die Infrastruktureffizienz und den Umfang der KI-Bereitstellung und stärkt die Rechenzentrumsfähigkeiten von Microsoft.


DevOps-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Ausgaben für DevOps-Tools und damit verbundene Dienstleistungen, die Teams dabei helfen, Software schneller und zuverlässiger über Cloud- und On-Premises-Umgebungen hinweg zu planen, zu entwickeln, zu testen, zu veröffentlichen, zu überwachen und zu verbessern.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind allgemeines IT-Outsourcing und allgemeine Infrastrukturausgaben, die nicht direkt mit DevOps-Toolchains oder DevOps-spezifischen Professional Services verbunden sind.
Segmentierungsübersicht
- Nach Komponente
- Lösungen
- Dienstleistungen
- Nach Bereitstellungsmodell
- Public Cloud
- Private Cloud
- Hybrid Cloud
- Vor-Ort (On-Premises)
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen (KMU)
- Großunternehmen
- Nach Endbenutzerbranche
- BFSI
- Einzel- und E-Commerce
- Regierung und öffentlicher Sektor
- Fertigung
- IT und Telekommunikation
- Gesundheitswesen und Biowissenschaften
- Medien und Unterhaltung
- Sonstige Endnutzerbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Australien und Neuseeland
- Übriger Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wird verwendet, um die grundlegende Nachfragegeschichte aufzubauen und Leitplanken dafür festzulegen, was vernünftigerweise als DevOps-Ausgaben gezählt werden kann. Wir stützen uns auf öffentliche Quellen wie das US Bureau of Labor Statistics für den Kontext der Software- und IT-Beschäftigung, OECD-Indikatoren zur digitalen Wirtschaft sowie Makro- und Unternehmensdigitalisierungsdaten der Weltbank, um die Investitionskapazität nach Region zu schätzen.
Wir prüfen außerdem Standards und Sicherheitsleitlinien, die sich auf DevOps-Prozessanforderungen auswirken, sowie Signale zur Einführung von Public Cloud und Software, die von Institutionen wie NIST und ENISA veröffentlicht werden. Weitere Eingaben stammen aus Unternehmensberichten, Ergebnistranskripten, Investorenpräsentationen, glaubwürdigen Presseinterviews und Produktdokumentationen, die typische DevOps-Workflows und Kaufmuster beschreiben. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie Patentdatenbanken genutzt, um Aktivitäten in der Pipeline-Automatisierung und Softwareauslieferung zu verfolgen. Diese Liste ist nicht abschließend, und viele weitere öffentliche Quellen wurden gesichtet, um Daten zu erheben, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu bestätigen, was Käufer tatsächlich unter DevOps-Ausgaben zusammenfassen, wie sich Tool- und Servicemixe über Cloud- und hybride Bereitstellung hinweg verändern und wie sich Budgets nach Branche und Unternehmensgröße verschieben. Wir haben mit einer Mischung aus Toolchain-Nutzern, Implementierungspartnern und Fachexperten in den wichtigsten Regionen gesprochen, damit Lücken aus der Desk Research geschlossen und Annahmen vor der Fertigstellung des Modells überprüft werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 18 % | APAC: 41 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 26 % | EMEA: 37 % |
| Kleinere Anbieter: 22 % | Manager: 56 % | Amerika: 22 % |
Marktgröße und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem IT- und Softwareauslieferungs-Ausgabenpools nach Region rekonstruiert und anschließend anhand von DevOps-Adoptions- und Nutzungsintensitätsannahmen gefiltert werden, die durch Interviews validiert wurden. Um die Gesamtwerte zu verankern, werden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch Stichproben von durchschnittlichen Vertragswerten für DevOps-Plattformen, Service-Attach-Raten und Volumenproxys wie die Anzahl aktiver Entwicklungsteams.
Einige wesentliche Eingaben, die das Modell prägen, umfassen das Tempo der Cloud-Migration und der hybriden Nutzung, die Release-Häufigkeit und Automatisierungsreife (CI/CD-Durchdringung), die Einführung von DevSecOps Shift-Left, den Anteil verwalteter Dienste in DevOps-Programmen sowie regionale Investitionszyklen in der Unternehmensdigitalisierung. Wenn für kleinere Länder Eingaben fehlen, werden Proxy-Indikatoren wie ICT-Ausgaben pro Mitarbeiter und Dichte der Software-Belegschaft verwendet und die Ergebnisse anschließend gegen regionale Vergleichsgruppen normalisiert.
Für die Prognose verwenden wir hauptsächlich Szenarioanalysen, unterstützt durch multivariate Regression auf Nachfragetreiber wie Cloud-Workload-Wachstum, Sicherheits- und Compliance-Intensität sowie Einstellungstrends für Entwickler, und verfeinern dann die Steigung auf Basis der Erwartungen der Praktiker hinsichtlich Budgets und Tool-Konsolidierung im nächsten Zyklus.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden mit unabhängigen Signalen abgeglichen, darunter veröffentlichte Trends bei digitalen Investitionen, Arbeitskräfteindikatoren und die impliziten Ausgaben pro Entwicklungsteam, die sich aus dem Modell ergeben. Große Sprünge, ungewöhnliche regionale Anteile oder plötzliche Preiseffekte werden markiert und überprüft, und eine Nachverfolgung wird ausgelöst, wenn eine Abweichung nicht mit den verfügbaren Belegen erklrt werden kann.
Vor der Freigabe durchlaufen Annahmen und Berechnungen eine mehrstufige Analysten-Überprüfung, damit die Logik über Länder, Segmente und Zeiträume hinweg konsistent bleibt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfrage oder Preisgestaltung in bedeutsamer Weise verschieben. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste Ansicht erhalten, die den neuesten Datenveröffentlichungen entspricht.
Vergleich der DevOps-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte DevOps-Marktwerte können variieren, selbst wenn die Wachstumsgeschichte ähnlich klingt, da jede Studie die Grenze unterschiedlich zieht, was als DevOps-Ausgaben gilt und welche Jahre als Basisjahr behandelt werden. Unterschiede entstehen auch dadurch, wie Preisänderungen gehandhabt werden, wie Dienstleistungen gebündelt werden und ob die Ergebnisse mit realen Adoptionssignalen abgeglichen werden.
Durch die Verfolgung der Reife der Pipeline-Automatisierung, des Cloud- und Hybrid-Bereitstellungsmix sowie jährlicher Preis-Resets hält Mordor Intelligence die DevOps-Schätzung an Toolchain- und DevOps-spezifischen Serviceausgaben gebunden, anstatt breitere IT-Betriebsprogramme einzubeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 19,57 Milliarden USD (2026) | |
| Global Consultancy A | 35,42 Milliarden USD (2026) | Erweitert häufig den Umfang auf breitere IT-Betriebsautomatisierungs- und Plattform-Engineering-Budgets und wendet möglicherweise eine aggressive Dienstleistungsbündelung ohne konsistente Prüfung der DevOps-Toolchain-Nutzungsintensität an. |
| Industry Research Note B | 25,50 Milliarden USD (2028) | Verwendet eine spätere Basis und einen kürzeren Horizont und kann sich auf von Anbietern gemeldete Wachstumsraten stützen, die nicht vollständig für Preisnormalisierung, Tool-Konsolidierung und regionale Adoptionsunterschiede bereinigt werden. |
Die Tabelle zeigt, dass die Streuung hauptsächlich aus Umfangsgrenzen und der Behandlung von Dienstleistungen resultiert, gefolgt von zeitlichen Unterschieden im angegebenen Jahr. Unser Ansatz bleibt reproduzierbar, da das Modell auf klaren Nachfragetreibern aufgebaut und anschließend mit praktischen Bottom-up-Prüfungen auf Belastbarkeit getestet wird, was dabei hilft, eine Übererfassung angrenzender IT-Ausgaben zu vermeiden.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des DevOps Marktes und wie sind seine Wachstumsaussichten?
Der DevOps Markt steht im Jahr 2026 bei 19,57 Mrd. USD und wird voraussichtlich bis 2031 51,43 Mrd. USD erreichen, was eine CAGR von 21,33 % widerspiegelt.
Welche Region verzeichnet das schnellste Wachstum bei der DevOps-Einführung?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 25,4 % wachsen, unterstützt durch großflächige Digitaltransformationsprojekte und steigende Cloud-Investitionen.
Warum ist Hybrid Cloud für DevOps-Strategien wichtig?
Hybrid Cloud verbindet die Skalierbarkeit der Public Cloud mit der Kontrolle privater Infrastruktur und unterstützt konsistente DevOps-Praktiken unter Einhaltung von Datensouveränitäts- und regulatorischen Anforderungen.
Welche Herausforderungen begegnen Organisationen bei der Migration von Legacy-Systemen zu Microservices?
Zu den wichtigsten Hürden gehören Integrationskomplexität, Budgetüberschreitungen und Compliance-Einschränkungen, wobei 60 % der Unternehmen die DevSecOps-Implementierung als technisch anspruchsvoll bezeichnen.
Wie beeinflussen Sicherheitsbedenken die Auswahl von DevOps-Werkzeugen?
Die Verlagerung hin zu DevSecOps bettet automatisiertes Schwachstellen-Scanning und Zero-Trust-Prinzipien direkt in Pipelines ein und treibt die Nachfrage nach einheitlichen Plattformen an, die Sicherheit und Compliance by Design adressieren.
Welche Branchenvertikale wird DevOps am schnellsten einführen?
Gesundheitswesen und Biowissenschaften werden bis 2031 voraussichtlich eine CAGR von 28,1 % verzeichnen, da Telemedizin, KI-Diagnostik und Datenanalytik den Bedarf an agiler, zuverlässiger Software-Bereitstellung erhöhen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

