
Baukostenschätzsoftware-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.07 Milliarden US-Dollar |
| Marktgröße (2031) | 5.58 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.66 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Baukostenschätzsoftware-Marktanalyse von Mordor Intelligence
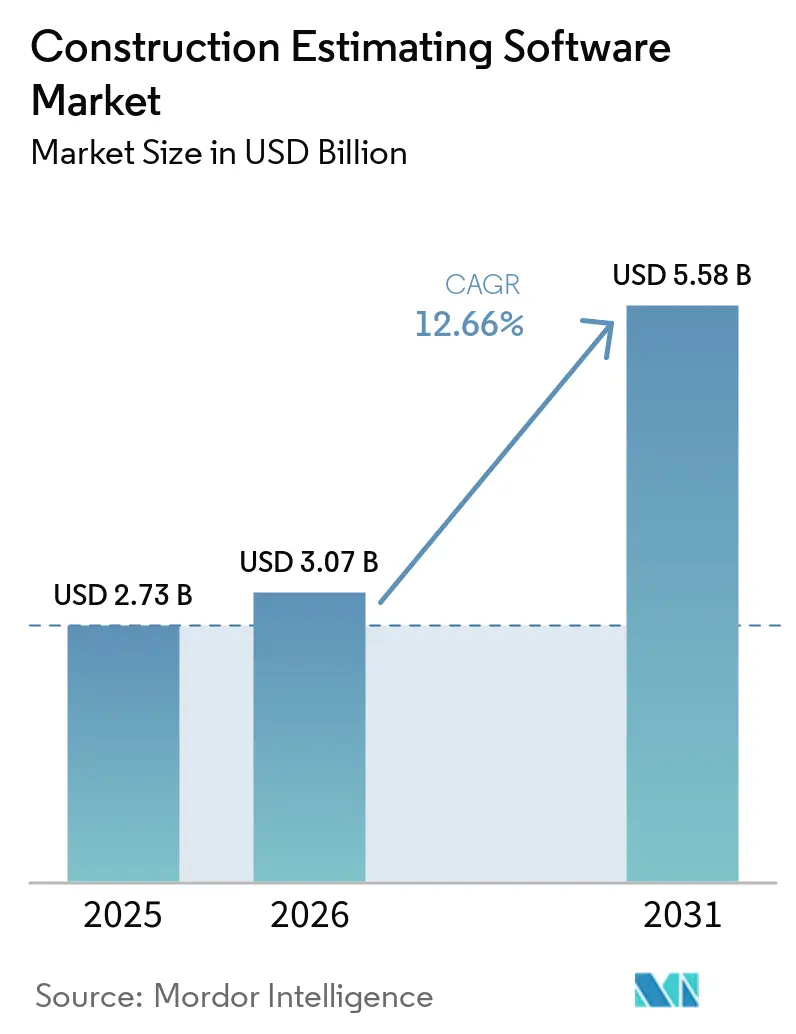
Die Größe des Baukostenschätzsoftware-Marktes wird im Jahr 2026 auf USD 3,07 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 2,73 Milliarden, mit Projektionen für 2031 von USD 5,58 Milliarden, was einem Wachstum von 12,66 % CAGR über den Zeitraum 2026–2031 entspricht. Die rasche Digitalisierung im globalen Bauwesen, die zunehmende Volatilität der Materialpreise und ein schrumpfender Pool an Fachkräften verstärken den Bedarf an präziser, datenreicher Angebotsvorbereitung. Cloud-Plattformen unterstützen diese Expansion, indem sie verteilten Projektteams ermöglichen, aus einer einzigen Quelle der Wahrheit zu arbeiten, während KI-gestützte Kostenbibliotheken die Prognosegenauigkeit erhöhen und Angebotszyklen verkürzen. Behördliche Vorschriften für digitale Unterlagen, eine breitere Nutzung von BIM und neue ESG-Berichtspflichten stützen die Nachfrage in allen Nutzersegmenten weiter. Anbieter reagieren darauf, indem sie Echtzeit-Preisfeeds, Kohlenstoffmodule und nahtlose BIM-Konnektoren integrieren, was die Wettbewerbsdynamik innerhalb des Baukostenschätzsoftware-Marktes neu gestaltet.
Wichtigste Erkenntnisse des Berichts
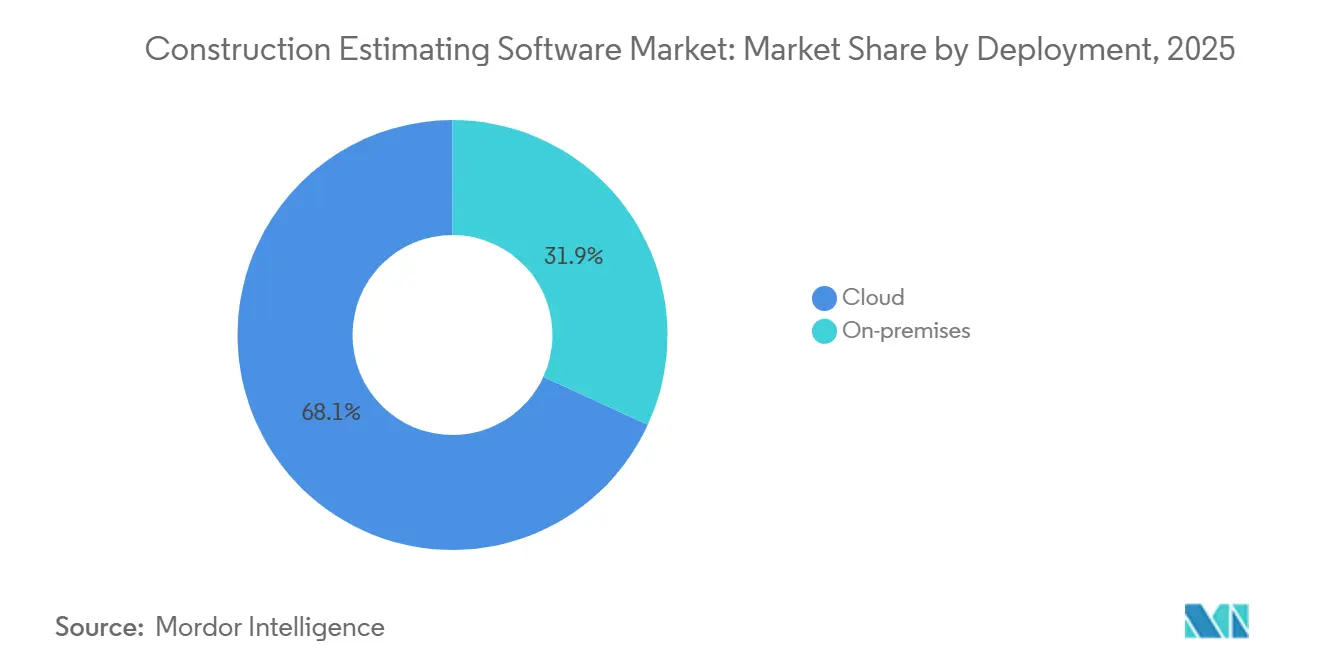
- Nach Bereitstellungsmodell hielt Cloud-Lösungen im Jahr 2025 einen Marktanteil von 68,14 % am Markt für Baukostenschätzsoftware und werden voraussichtlich bis 2031 mit einer CAGR von 14,18 % wachsen.
- Nach Lösungstyp entfielen auf integrierte Projektsuiten im Jahr 2025 27,05 % der Marktgröße für Baukostenschätzsoftware, und sie verzeichneten die schnellste CAGR von 15,32 % bis 2031.
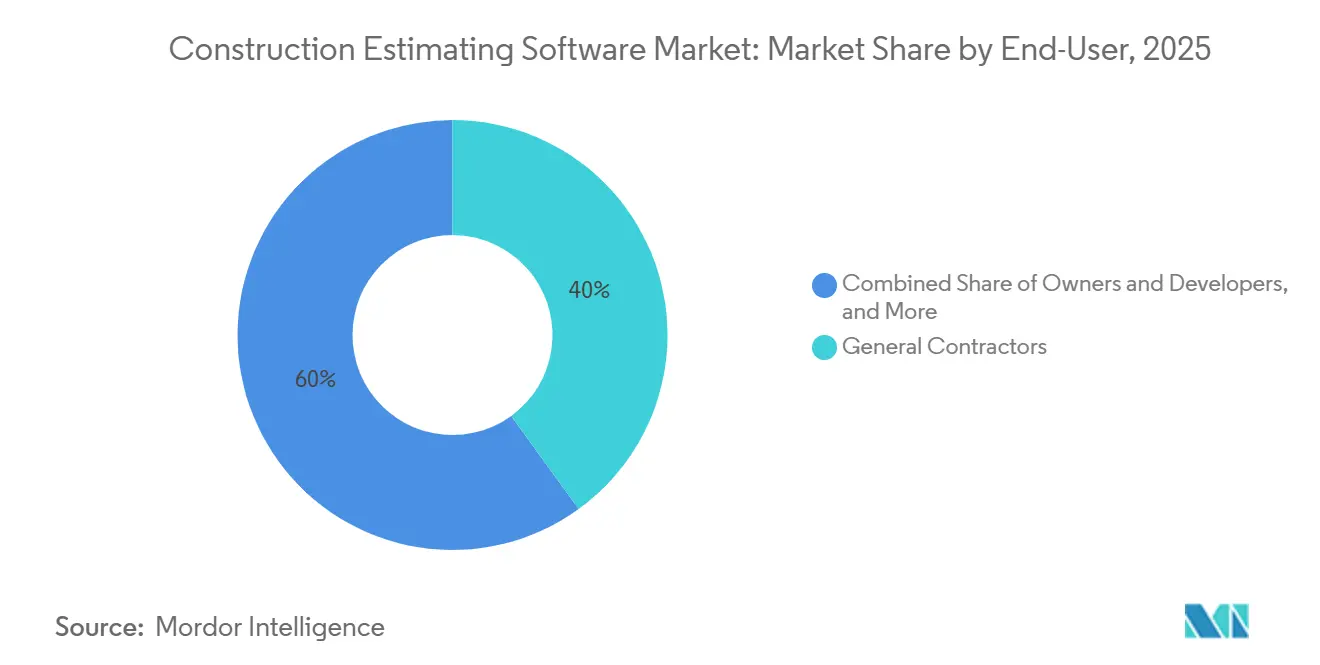
- Nach Endnutzer führten Generalunternehmer im Jahr 2025 mit einem Umsatzanteil von 40,02 %, während Fach-/Subunternehmer die höchste CAGR von 17,32 % bis 2031 verzeichneten.
- Nach Unternehmensgröße erzielten Großunternehmen 58,05 % des Umsatzes im Jahr 2025, während kleine und mittlere Unternehmen bis 2031 mit einer CAGR von 16,74 % expandierten.
- Nach Geografie behielt Nordamerika im Jahr 2025 den größten Anteil von 30,98 %; der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 17,46 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung hin zu cloudbasierten Kostenschätzplattformen | +2.8% | Weltweit, am stärksten in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Hohe Nachfrage nach Angebotspreisgenauigkeit | +3.2% | Weltweit, besonders ausgeprägt in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Enge Integration mit BIM-Ökosystemen | +2.1% | Nordamerika und EU führend, Asien-Pazifik aufsteigend | Langfristig (≥ 4 Jahre) |
| Behördliche Vorschriften für digitale Unterlagen | +1.9% | Nordamerika und EU, selektiv Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| KI-kuratierte regionale Kostendatenbanken | +1.4% | Nordamerika und EU, dann weltweit | Langfristig (≥ 4 Jahre) |
| ESG-/Embodied-Carbon-Kostenschätzmodule | +0.8% | EU führend, Nordamerika folgt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung hin zu cloudbasierten Kostenschätzplattformen
Auftragnehmer schätzen kontinuierliche Updates, elastisches Computing für komplexe Massenermittlungen und echte Echtzeit-Zusammenarbeit. Die kostenlose Veröffentlichung von Trimbles ProjectSight im November 2024, komplett mit KI-Automatisierung, verdeutlicht den wachsenden Wettbewerb um Cloud-Marktanteile [1]. Anhaltende Hindernisse betreffen Cybersicherheitszertifizierungen und Datensouveränitätsregeln, die für ausgewählte Projekte des öffentlichen Sektors weiterhin On-Premise- oder Hybridmodelle begünstigen.
Hohe Nachfrage nach Angebotspreisgenauigkeit bei volatilen Materialkosten
Die Materialpreise schwankten 2024 stark, was Auftragnehmer dazu veranlasste, Angebotsgenauigkeitstools mit der Fähigkeit zu Live-Datenbankaktualisierungen und Szenarioplanung zu priorisieren. KI-gestützte Plattformen liefern nun eine Preisvorhersagegenauigkeit von 85–90 %, reduzieren die Angebotserstellungszeit um bis zu 40 % und helfen Unternehmen, knappe Margen zu schützen. Frühe Anwender berichten von der Fähigkeit, Lieferantenleistungstrends, regionale Inflation und Logistikbeschränkungen innerhalb von Minuten zu modellieren, was die Wettbewerbsfähigkeit in schnelllebigen Ausschreibungszyklen stärkt.
Enge Integration mit BIM- und Projektmanagement-Ökosystemen
BIM-gestützte Mengenermittlung ersetzt manuelle 2D-Methoden und verknüpft die Planungsabsicht direkt mit den Kosten. PennDOTs Digital Delivery Directive 2025 schreibt 3D-Modelle für staatliche Projekte vor und beschleunigt die Nachfrage nach interoperablen Kostenschätztools [2]. Autodesk Construction Cloud verzeichnete im ersten Quartal des Geschäftsjahres 2026 einen Umsatz von USD 809 Millionen, was einem jährlichen Anstieg von 20 % entspricht, der durch BIM-zu-Kostenschätz-Workflows unterstützt wird [3]. Anhaltende IFC-Datenverlustprobleme zwingen Auftragnehmer jedoch dazu, die Modellintegrität zu validieren, und Anbieter beeilen sich, plattformübergreifende Konnektoren zu verfeinern, die einen einzigen Datenfaden vom Entwurf bis zur Beschaffung sichern.
Behördliche Vorschriften für digitale Bauunterlagen
Regulierungsbehörden knüpfen Finanzierungen zunehmend an digitale Dokumentation. Die US General Services Administration verlangt BIM-Liefergegenstände für jeden föderalen Meilenstein. Darüber hinaus unterstreichen USD 16,6 Millionen an Bundesfördermitteln, die acht US-Bundesstaaten für digitale Technologien gewährt wurden, den Schwung des öffentlichen Sektors. Die Einhaltung von Vorschriften treibt eine gebundene Nachfrage nach zertifizierten Kostenschätzsuiten an, die Cybersicherheitsstandards wie CMMC integrieren, und zwingt Anbieter dazu, prüfungsfertige Datenspuren anzubieten und gleichzeitig die Benutzerfreundlichkeit zu erhalten.
Analyse der Hemmnis-Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Interoperabilitätslücken mit Legacy-Tools | -1.8% | Weltweit, am ausgeprägtesten in reifen Märkten | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für digitale Kostenschätzung | -2.1% | Weltweit, gravierend in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheits- und Datensouveränitätsbedenken | -1.2% | Weltweit mit regionalen regulatorischen Nuancen | Mittelfristig (2–4 Jahre) |
| Genauigkeitsgrenzen von KI-Modellen bei Großprojekten | -0.9% | Weltweit, spürbar bei großen Infrastrukturprogrammen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Interoperabilitätslücken mit Legacy-Tools
Das NIST schätzt, dass der US-amerikanische Sektor für Kapitalanlagen jährlich Milliarden aufgrund mangelnder Interoperabilität zwischen Systemen verliert. Plattformübergreifende IFC-Übertragungen verlieren noch immer Phasen- oder Materialmetadaten, was kostspielige manuelle Nacharbeiten erzwingt. Fast 85 % der Auftragnehmer nennen einen nahtlosen Datenfluss zu Buchhaltungs- und ERP-Paketen als Kaufkriterium, doch viele exportieren und erfassen Zahlen noch immer manuell, was den Aufwand verdoppelt und das Fehlerrisiko erhöht. Die daraus resultierenden Ineffizienzen dämpfen das Wachstumsmomentum des Baukostenschätzsoftware-Marktes, insbesondere bei Unternehmen, die maßgeschneiderte Legacy-Systeme betreiben.
Mangel an Fachkräften für digitale Kostenschätzung
Der Fachkräftemangel bleibt gravierend: 94 % der US-amerikanischen Unternehmen meldeten im Jahr 2024 offene Stellen, und 41 % der Belegschaft könnten bis 2031 in den Ruhestand gehen. Technologische Fähigkeiten hinken am stärksten hinterher; 75 % der Auftragnehmer nennen digitale Kompetenz als größtes Hindernis für Software-Einführungen, trotz USD 1,6 Milliarden, die 2023 in Weiterbildung investiert wurden. Kleine und mittlere Unternehmen spüren den Druck am stärksten, da ihnen formale Schulungsbudgets fehlen, was die Nutzung erweiterter Module einschränkt und die Gesamtexpansion des Baukostenschätzsoftware-Marktes verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellung:
Cloud-Dominanz beschleunigt sichCloud-Plattformen kontrollierten im Jahr 2025 einen dominanten Anteil von 68,14 % am Markt für Baukostenschätzsoftware und expandieren bis 2031 mit einer CAGR von 14,18 %. Diese Dynamik verdeutlicht die breite Präferenz für Abonnementpreise und sofortige Skalierbarkeit, die Kostenschätzer von Hardware-Beschränkungen befreit. Das Modell unterstützt auch automatische Updates, die Sicherheitslücken schließen und neue Funktionen ohne IT-Ausfallzeiten hinzufügen. On-Premise-Systeme verbleiben in Segmenten, die strenge staatliche Datenschutzvorschriften erfüllen müssen, doch hybride Ansätze verbinden nun lokale Datenspeicher mit Cloud-Analysen, um eine Balance zwischen Compliance und Leistung zu erzielen. Anbieter, die hybride Orchestrierung beherrschen, erweitern ihre adressierbare Kundenbasis und schützen gleichzeitig das Wachstum im Markt für Baukostenschätzsoftware.
Der Anstieg der Cloud ermöglicht auch die kontinuierliche Datenerfassung von IoT-Sensoren auf Baustellen, die Echtzeit-Kosten-Dashboards speisen. Da diese Datenströme KI-Modelle bereichern, verbessert sich die Angebotsgenauigkeit und das Risiko von Nachtragsaufträgen sinkt. Die Baukostenschätzsoftware-Branche reagiert darauf, indem sie prädiktive Warnmeldungen in Dashboards integriert, damit Teams handeln können, bevor Kostenüberschreitungen eintreten. Im Prognosezeitraum wird die Cloud-Durchdringung Legacy-Client-Server-Bereitstellungen in eine Nischenstellung drängen, insbesondere da 5G-Abdeckung und Edge-Verarbeitung die Latenz bei großen Modell-Uploads verringern.
Nach Lösungstyp:
Integrierte Suiten treiben Konsolidierung voranIntegrierte Projektsuiten hielten im Jahr 2025 einen Anteil von 27,05 % und liefern die schnellste CAGR von 15,32 % bis 2031. Der Trend spiegelt die Ungeduld der Auftragnehmer mit fragmentierten Einzellösungen wider, die eine doppelte Dateneingabe erfordern. Full-Stack-Suiten kombinieren Mengenermittlung, Kostendatenbanken, Angebotsmanagement und Projektsteuerung hinter einer einzigen Anmeldung und einem einzigen Datenmodell, was die Fehlerquote bei der manuellen Eingabe senkt und Genehmigungen beschleunigt. Kostenbibliotheken innerhalb dieser Suiten werden nächtlich mit regionalen Datenfeeds aktualisiert, wodurch Angebote mit den Marktbedingungen abgestimmt bleiben und die Kundenbindung im Markt für Baukostenschätzsoftware gestärkt wird.
Mengenermittlungs- und Kostenschätzungsmodule behalten den größten diskreten Umsatzanteil, doch ihr Wert steigt nun, wenn sie in Suiten gebündelt werden, die auch nachgelagerte Zahlungsworkflows abwickeln. Die Übernahme von Payapps durch Autodesk veranschaulicht diese Konvergenz und signalisiert, wie Cashflow-Kontrollen ebenso wichtig werden wie die anfängliche Angebotsgenauigkeit. Infolgedessen differenzieren sich neue Marktteilnehmer durch offene APIs, die es Kunden ermöglichen, erstklassige Buchhaltungs- oder Feldausführungstools in eine ansonsten einheitliche Kostenstruktur zu integrieren.
Nach Endnutzer:
Fachunternehmer setzen auf digitale TransformationGeneralunternehmer führten den Umsatz im Jahr 2025 mit 40,02 %, aber Fach-/Subunternehmer sind das Wachstumssegment mit einer CAGR von 17,32 %. Die Verbreitung von SaaS-Preismodellen beseitigt die Kapitalbarriere, die kleinere Handwerksbetriebe einst daran hinderte, unternehmensgerechte Analysen zu nutzen. Dachdecker-, Elektro- und Sanitärunternehmen verlassen sich nun auf KI-gesteuerte Baugruppen, um Angebote schnell für eine hohe Anzahl kleiner Projekte zu kalibrieren, und profitieren von der Demokratisierung des Marktes für Baukostenschätzsoftware.
Eigentümer und Entwickler setzen ebenfalls Kostenschätzsoftware ein, um Drittangebote zu überprüfen und die Machbarkeit zu analysieren. Quantity Surveyor nutzen Multi-Projekt-Benchmarking-Dashboards, während Architekten integrierte CO₂-Module in der frühen Entwurfsphase referenzieren. Diese Anwendungserweiterungen belegen, dass die Baukostenschätzsoftware-Branche nun die gesamte Wertschöpfungskette bedient und nicht mehr nur eine einzelne Kostenschätzer-Persona.

Nach Unternehmensgröße:
Kleine und mittlere Unternehmen führen den Adoptionsanstieg anGroßunternehmen machten im Jahr 2025 58,05 % des Umsatzes aus, doch KMU verzeichneten bis 2031 eine bemerkenswerte CAGR von 16,74 %. Diese Verschiebung verdeutlicht, wie greenfield-IT-Umgebungen kleineren Unternehmen ermöglichen, Legacy-Bindungen zu umgehen und Cloud-Suiten innerhalb weniger Wochen einzusetzen. Anbieter fördern Einstiegspläne, kostenlose Testversionen und Low-Code-Vorlagenbibliotheken, die die Konfigurationszeiten drastisch reduzieren. Infolgedessen wird die dem Markt für Baukostenschätzsoftware zuzurechnende Marktgröße für KMU stark ansteigen und die digitale Kluft zu erstklassigen Auftragnehmern verringern.
Größere Unternehmen verlassen sich weiterhin auf maßgeschneiderte Integrationen, die Kostenschätzungsausgaben in unternehmensweite ERP-Systeme und Risiko-Dashboards einweben, kämpfen jedoch mit organisatorischen Change-Management-Hürden. Progressive CIOs bilden funktionsübergreifende Teams, die erfahrene Kostenschätzer mit Datenwissenschaftlern zusammenbringen, um den Wert aus umfangreichen historischen Kostenarchiven zu erschließen. Im Laufe der Zeit sollten die daraus resultierenden Erkenntnisschleifen die Produktivität steigern und gleichzeitig den Marktanteil der etablierten Unternehmen im Markt für Baukostenschätzsoftware schützen.
Geografische Analyse
Markt für Baukostenschätzungssoftware in Nordamerika
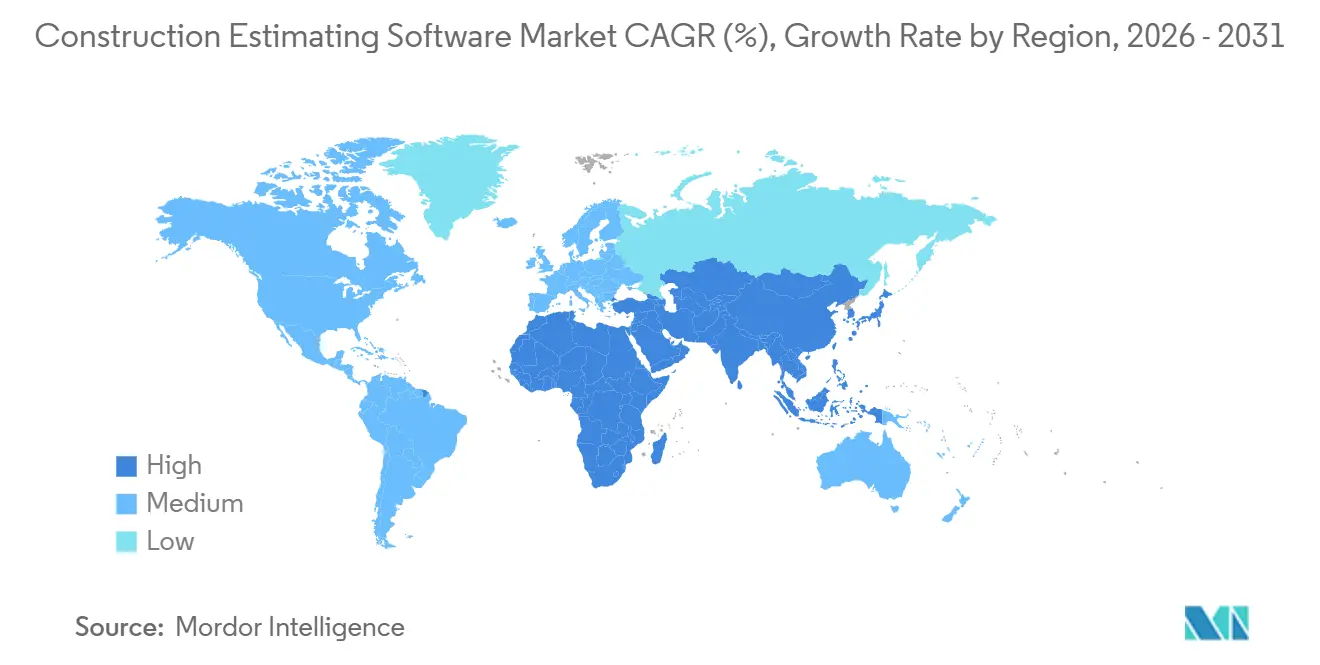
Nordamerika hielt im Jahr 2025 einen Marktanteil von 30,98 %, gestützt durch ausgereifte Anbieter-Ökosysteme, frühe BIM-Vorgaben und eine kontinuierliche staatliche Förderung digitaler Infrastruktur. Bundeszuschüsse in Höhe von 16,6 Millionen USD an acht US-Bundesstaaten unterstreichen die anhaltende Dynamik, wenngleich Fachkräftemangel das Tempo der Plattform-Einführungen bremst. Kanada und Mexiko tragen mit stetigem Wachstum bei, da öffentliche Beschaffungsstellen digitale Dokumentationsprotokolle formalisieren und so die regionale Nachfrage nach konformen Lösungen im Markt für Baukostenschätzungssoftware stärken.
Markt für Baukostenschätzungssoftware im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 17,46 % bis 2031, angetrieben durch umfangreiche Infrastrukturpipelines in China, Indien und Indonesien. Regierungsprogramme betonen Smart Cities und transparente Beschaffung, was Cloud-Kostenschätzungslösungen zu einer praktischen Wahl für die Kostenverfolgung über mehrphasige Entwicklungen hinweg macht. Japanische und südkoreanische Auftragnehmer treiben 5D-BIM voran und fordern enge Integrationen, die Zeitplan und Kosten in einem einheitlichen Modell abdecken. Mit zunehmender Smartphone-Durchdringung gewinnen mobile Benutzeroberflächen bei Baustelleningenieuren an Beliebtheit und erweitern die Nutzerbasis im gesamten Markt für Baukostenschätzsoftware.
Markt für Baukostenschätzungssoftware in EMEA
Europa verzeichnet ein stabiles Wachstum, begünstigt durch die verpflichtende BIM-Nutzung bei öffentlichen Projekten und strenge Vorschriften zur CO₂-Berichterstattung. Das deutsche Verkehrsministerium führt schrittweise vollständiges BIM für Bundesstraßen und Schienenwege ein, während das Vereinigte Königreich im Rahmen seines Level-2-BIM-Rahmens eine um 50 % schnellere Projektabwicklung bis 2025 anstrebt. Anbieter beeilen sich, Rechner für den eingebetteten Kohlenstoffgehalt zu integrieren, um den Offenlegungsanforderungen der EU-Taxonomie gerecht zu werden. Südeuropa und die nordischen Länder folgen diesem Beispiel und übernehmen bewährte Verfahren, die Ausschreibungsvalidierungszyklen verkürzen und grenzüberschreitende Projekte im Budgetrahmen halten. Der Nahe Osten und Afrika zeigen eine aufkommende Nachfrage, wobei die Vereinigten Arabischen Emirate und Saudi-Arabien Megaprojekte nutzen, um globale Anbieter anzuziehen, die einheitliche Kostenschätzungs- und Beschaffungsplattformen benötigen, die den lokalen Datenschutzgesetzen entsprechen.
Wettbewerbslandschaft
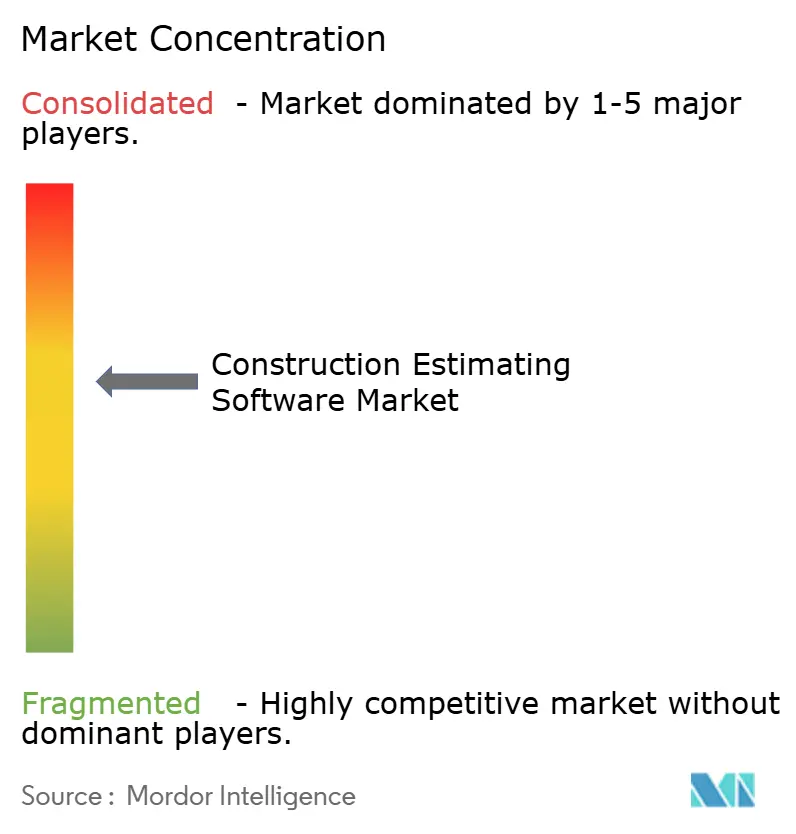
Der Baukostenschätzsoftware-Markt ist mäßig konsolidiert, doch Fusions- und Übernahmeaktivitäten komprimieren das Feld weiterhin. Marktführer wie Procore erweitern End-to-End-Fähigkeiten und nutzen eine Bruttoumsatzbindung von 95 %, um angrenzende Module zu verkaufen. Die Umsatzexpansion hängt von KI ab, die Materialpreisverschiebungen prognostiziert und Umfangslücken sofort kennzeichnet, wodurch Kostendaten in umsetzbare Erkenntnisse umgewandelt werden.
Mittelständische Anbieter differenzieren sich durch Tiefe in Nischenvertikalen wie vorgefertigtem Holzbau oder schwerem Tiefbau und gehen oft Partnerschaften mit BIM-Spezialisten ein, um Co-Marketing-Bundles zu bilden. RIB Softwares Allianz mit 2050 Materials liefert Kohlenstoffkennzahlen neben Kostendaten und spricht ESG-bewusste Auftragnehmer an. Solche Partnerschaften schaffen Datengräben, die für generische Anbieter schwer zu replizieren sind, und erhalten die Wettbewerbsspannung im Baukostenschätzsoftware-Markt aufrecht.
Start-ups fordern etablierte Unternehmen mit mobilorientierten Workflows und browsernativem 3D-Viewer heraus, der auf bescheidener Hardware reibungslos läuft. Einige konzentrieren sich auf Schwellenmärkte, in denen Sprachlokalisierung und regionale Kostendatenbanken noch unterversorgt sind. Etablierte Unternehmen kontern mit Entwickler-Marktplätzen, die es Dritten ermöglichen, Nischen-Add-ons auf etablierten Plattformen aufzubauen. Im Prognosezeitraum wird der Erfolg von der Fähigkeit abhängen, offene APIs, robuste Sicherheitsrahmen und prädiktive Analysen zu harmonisieren, um Kundenbindung zu gewährleisten, ohne die Interoperabilität zu opfern.
Marktführer der Baukostenschätzsoftware-Branche
-
Procore Technologies, Inc.
-
Autodesk, Inc.
-
Oracle Corporation
-
Trimble Inc.
-
RIB Software
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Baukostenschätzsoftware Unternehmen in diesem Bericht
- Autodesk Inc.
- Procore Technologies Inc.
- Oracle Corporation
- Trimble Inc.
- RIB Software
- Bluebeam Inc. (Nemetschek)
- Bentley Systems Incorporated
- STACK Construction Technologies Inc.
- Buildxact Software Ltd.
- Buildsoft Pty Ltd.
- RedTeam Software LLC
- Contractor Foreman Inc.
- PlanSwift Software LLC
- InEight Inc.
- Sage Group plc (Sage Estimating)
- HCSS (Heavy Construction Systems Specialists Inc.)
- Beck Technology Ltd.
- CoConstruct by Buildertrend
- Causeway Technologies Ltd.
- ConWize Ltd.
Neueste Industrielle Entwicklungen in Markt für Baukostenschätzsoftware
- Mai 2025: Reconstruct erhielt eine strategische Investition von der Nemetschek Group, um KI-gestützte visuelle Reality-Digital-Twins für das Management von Kapitalanlagen auszubauen.
- Februar 2025: Kahua startete eine anlagenorientierte Projektmanagementplattform, die Übergabedaten rund um die langfristige Anlagenleistung neu organisiert.
- Dezember 2024: Valsoft Corporation erweiterte seinen Bausoftware-Fußabdruck durch die Übernahme von Buildsoft und signalisierte damit anhaltende Roll-up-Aktivitäten.
- Dezember 2024: hsbcad sicherte sich eine Mehrheitsbeteiligung von Maguar Capital, um vorgefertigte Holzsoftware zu beschleunigen, die auf Autodesk Revit-Integrationen ausgerichtet ist.
Markt für Baukostenschätzsoftware Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Markt für Baukostenschätzsoftware als lizenzierte Anwendungen, die Zeichnungen oder BIM-Modelle in Mengenermittlungen, Kostendatenbanken und Angebotsvorschläge für Hoch- und Infrastrukturprojekte umwandeln, unabhängig davon, ob die Lösung in der Cloud oder vor Ort betrieben wird.
Ausschluss aus dem Geltungsbereich: eigenständige Tabellenkalkulationsvorlagen, generische Projektmanagement-Suiten ohne integrierte Kostenschätzungsmaschine und einmalige interne Skripte bleiben außerhalb dieser Überprüfung.
Segmentierungsübersicht
- Nach Bereitstellung
- Cloud
- On-Premises
- Nach Lösungstyp
- Massenermittlung und Kostenschätzung
- Angebotsmanagement
- Kostendatenbanken und Analysen
- Integrierte Projektsuiten
- Nach Endnutzer
- Generalunternehmer
- Fachunternehmer/Subunternehmer
- Eigentümer und Entwickler
- Architekten und Ingenieure
- Kostenbergater / Mengenermittler
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten befragten Quantity Surveyor, regionale Auftragnehmer, Software-Produktmanager und Cloud-Wiederverkäufer in Nordamerika, Europa, dem Golfraum und dem asiatisch-pazifischen Raum. Kurze Web-Umfragen ermittelten den Anteil der digital gegenüber manuell erstellten Angebote und verfeinerten Adoptionsquoten und Upgrade-Zyklen.
Desk Research
Wir begannen mit öffentlichen Indikatoren wie den U.S. Census Construction Put-in-Place-Tabellen, Eurostat-Baugenehmigungen und Statistics Canada-Investitionsdaten. Diese kombinierten wir dann mit Erkenntnissen von Branchenverbänden wie der Associated General Contractors of America und dem Chartered Institute of Building. Über Questel bereitgestellte Patentanalysen identifizierten aufkommende KI-Preismodule, während Lieferantenpreislisten und 10-K-Berichte durchschnittliche Lizenzkosten erfassten. Dow Jones Factiva-Nachrichtenarchive und Ausschreibungsfeeds von Tenders Info halfen uns, Adoptionsereignisse in 35 Ländern zu verfolgen. Die aufgeführten Quellen veranschaulichen unseren Ansatz; zahlreiche weitere Datenfeeds unterstützten die Datenprüfungen.
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell wandelt die nationale Bauleistung in einen Ausgabenpool um und wendet Adoptions- und Ausgaben-pro-Lizenz-Faktoren an, die nach Unternehmensgröße, Bereitstellungstyp und Region variieren. Selektive Lieferanten-Rollups lizenzierter Lizenzen bieten eine Bottom-up-Überprüfung, die die Gesamtwerte anpasst. Zu den wichtigsten Variablen gehören Wohn- versus Nichtwohnbaubeginne, Cloud-Durchdringung, durchschnittlicher Abonnementpreis, Ausschreibungsvolumen und BIM-Nutzungsanteil. Eine multivariate Regression, unterstützt durch Expertenkonsens, prognostiziert die Ergebnisse für 2025–2030, und eine Szenarioanalyse testet Materialpreisschocks unter Stressbedingungen. Lücken in den Lieferantendaten werden durch mittlere Preisbänder überbrückt, die während Interviews erfasst wurden.
Datenvalidierung und Aktualisierungszyklus
Ergebnisse durchlaufen eine Varianzprüfung, eine Überprüfung durch leitende Analysten und eine Peer-Freigabe. Modelle werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn Vorschriften, größere Fusionen und Übernahmen oder Preisschwankungen von mehr als fünf Prozent eine erneute Kontaktrunde auslösen. Eine abschließende Überprüfung vor der Veröffentlichung stellt sicher, dass Kunden die aktuellste Ansicht erhalten.
Warum Mordors Basislinie für Baukostenschätzsoftware Zuverlässigkeit gebietet
Veröffentlichte Werte weichen häufig voneinander ab, weil Unternehmen unterschiedliche Geltungsbereiche, Preisannahmen und Aktualisierungsrhythmen wählen. Hier halten Mordor Intelligences disziplinierte Variablenauswahl und jährliche Feldarbeit die Zahlen im Einklang mit der Realität.
Wesentliche Lücken entstehen, wenn andere Herausgeber On-Premise-Lizenzen weglassen, einheitliche Preispunkte anwenden oder historische CAGRs ohne aktuelle Interviews fortschreiben.
Vergleichsmaßstab
| Marktgröße | Anonymisierte Quelle | Primärer Lückentreiber |
|---|---|---|
| 2,73 Milliarden USD | Mordor Intelligence | - |
| 1,61 Milliarden USD | Regionale Beratungsgesellschaft A | Zählt nur Abonnementlizenzen, ignoriert On-Premise-Verkäufe |
| 1,56 Milliarden USD | Fachzeitschrift B | Stützt sich auf archivierte Einreichungen, keine aktuellen Interviews, einzelner Inflationsfaktor |
| 1,29 Milliarden USD (2024) | Branchenverband C | Verfolgt nur Auftragnehmerlizenzen, schließt Architekten- und Eigentümernutzer aus |
Diese Kontraste zeigen, dass unser gemischtes Top-down-Modell, das durch Lieferanten-Rollups und jährliche Interviews bestätigt wird, eine ausgewogene, transparente Basislinie liefert, die Entscheidungsträger mit Vertrauen replizieren können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Baukostenschätzsoftware-Markt?
Die Marktgröße für Baukostenschätzsoftware wird im Jahr 2026 auf 3,07 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 2,73 Milliarden USD, mit Prognosen für 2031 von 5,58 Milliarden USD, was einem Wachstum von 12,66 % CAGR über 2026–2031 entspricht.
Welches Bereitstellungsmodell führt den Markt an?
Cloud-Bereitstellung macht 68,14 % des Umsatzes im Jahr 2025 aus und hält die schnellste CAGR von 14,18 %.
Warum setzen Fachunternehmer Kostenschätzsoftware schnell ein?
SaaS-Preisgestaltung, einfacheres Onboarding und Wettbewerbsdruck treiben Fachgewerke zur Digitalisierung, was diesem Segment eine CAGR von 15,32 % bis 2031 verleiht.
Was sind die Haupthindernisse für eine breitere Softwareadoption?
Interoperabilitätslücken mit Legacy-Tools und ein Mangel an digital qualifizierten Kostenschätzern bleiben die primären Einschränkungen.
Welche Jahre deckt dieser Markt für Baukostenschätzsoftware ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Marktgröße für Baukostenschätzsoftware auf 3,07 Milliarden USD geschätzt. Der Bericht deckt die historische Marktgröße für Baukostenschätzsoftware für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert auch die Marktgröße für Baukostenschätzsoftware für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Welche Jahre deckt dieser Baukostenschätzsoftware-Markt ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Größe des Baukostenschätzsoftware-Marktes auf USD 3,07 Milliarden geschätzt. Der Bericht deckt die historische Marktgröße des Baukostenschätzsoftware-Marktes für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert auch die Größe des Baukostenschätzsoftware-Marktes für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.