
Marktgröße und Marktanteil leitfähiger Polymere
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
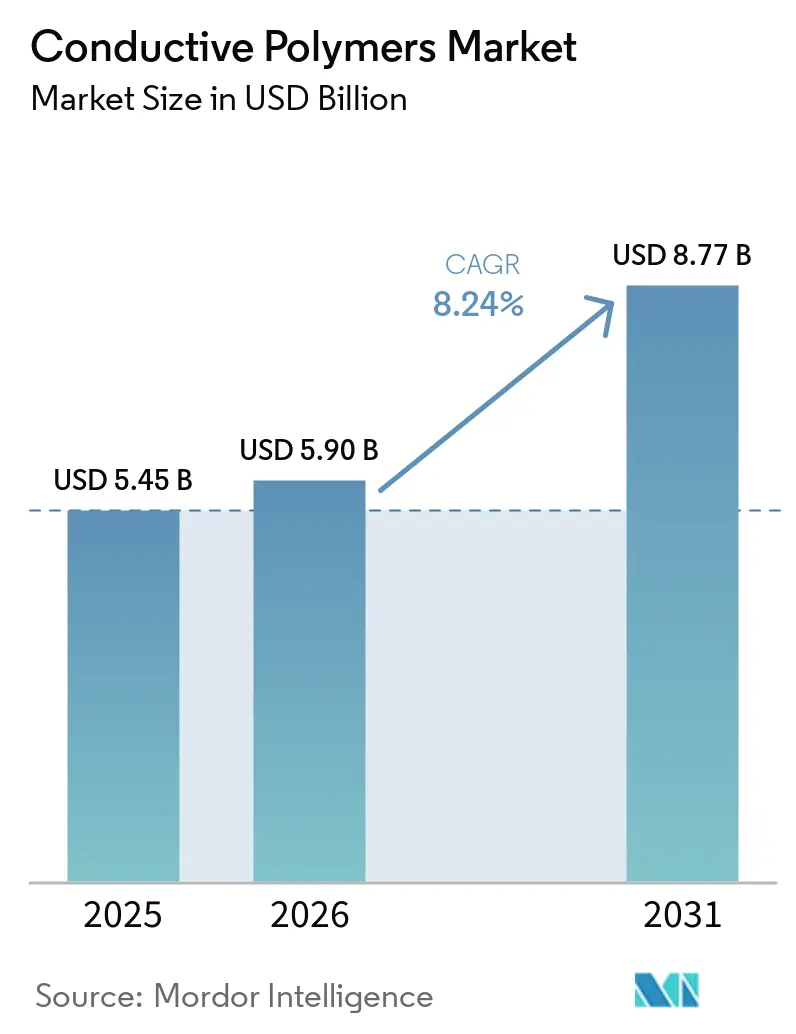
| Marktgröße (2026) | 5.90 Milliarden US-Dollar |
| Marktgröße (2031) | 8.77 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.24 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für leitfähige Polymere von Mordor Intelligence
Die Marktgröße für leitfähige Polymere wird im Jahr 2026 auf USD 5,9 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 5,45 Milliarden, mit Prognosen für 2031 von USD 8,77 Milliarden, was einem Wachstum von 8,24 % CAGR über den Zeitraum 2026–2031 entspricht. Die Expansion wird durch den Wechsel von Metalleitern zu leichten Polymeren in der Elektronik der nächsten Generation, die Elektrifizierung von Fahrzeugen und die rasche Einführung flexibler Geräte unterstützt. Automobilhersteller ersetzen metallische EMI-Abschirmungen durch Polymeralternativen, um die Reichweite zu erhöhen, während Elektronikhersteller der Formfaktorreduzierung ohne Einbußen bei der Signalintegrität Priorität einräumen. Verarbeitungsinnovationen, die die Leitfähigkeit auf über 4.000 S/cm steigern und gleichzeitig die Flexibilität erhalten, haben die Entwicklungszyklen verkürzt und ermutigen Konstruktionsingenieure, leitfähige Polymere in einem früheren Stadium zu spezifizieren. Gleichzeitig haben Bemühungen zur Lokalisierung der Lieferkette im Asien-Pazifik-Raum in Verbindung mit staatlichen Anreizen für elektrische Mobilität die regionale Führungsposition in Produktion und Verbrauch gestärkt. Der kumulative Effekt dieser Treiber versetzt den Markt für leitfähige Polymere trotz Schwankungen bei den Rohstoffpreisen auf einen stabilen Wachstumspfad.
Wichtigste Erkenntnisse des Berichts
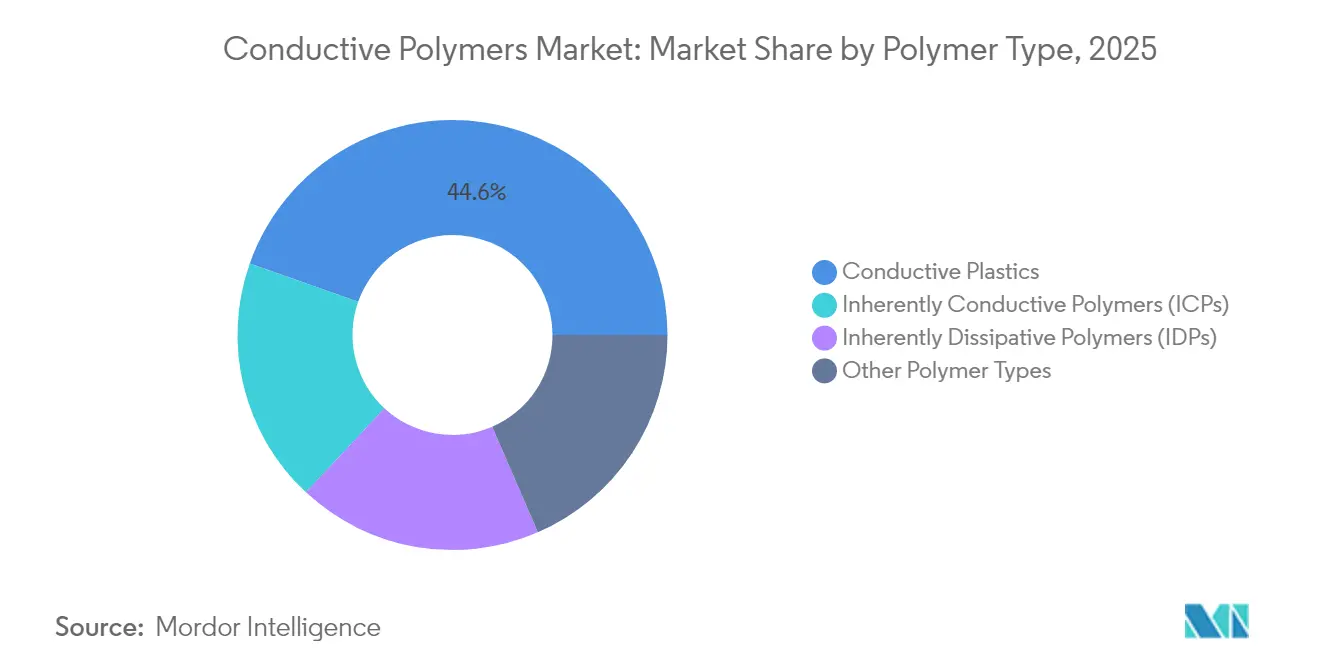
- Nach Polymertyp führten leitfähige Kunststoffe mit einem Umsatzanteil von 44,60 % im Jahr 2025, während inhärent leitfähige Polymere die höchste prognostizierte CAGR von 8,42 % bis 2031 verzeichneten.
- Nach Klasse erfassten konjugierte leitfähige Polymere im Jahr 2025 einen Marktanteil von 40,10 % am Markt für leitfähige Polymere, und ionisch leitfähige Polymere werden voraussichtlich bis 2031 mit einer CAGR von 8,72 % wachsen.
- Nach Anwendung entfielen auf Produktkomponenten im Jahr 2025 44,05 % der Marktgröße für leitfähige Polymere, und sie wachsen bis 2031 mit einer CAGR von 8,5 %.
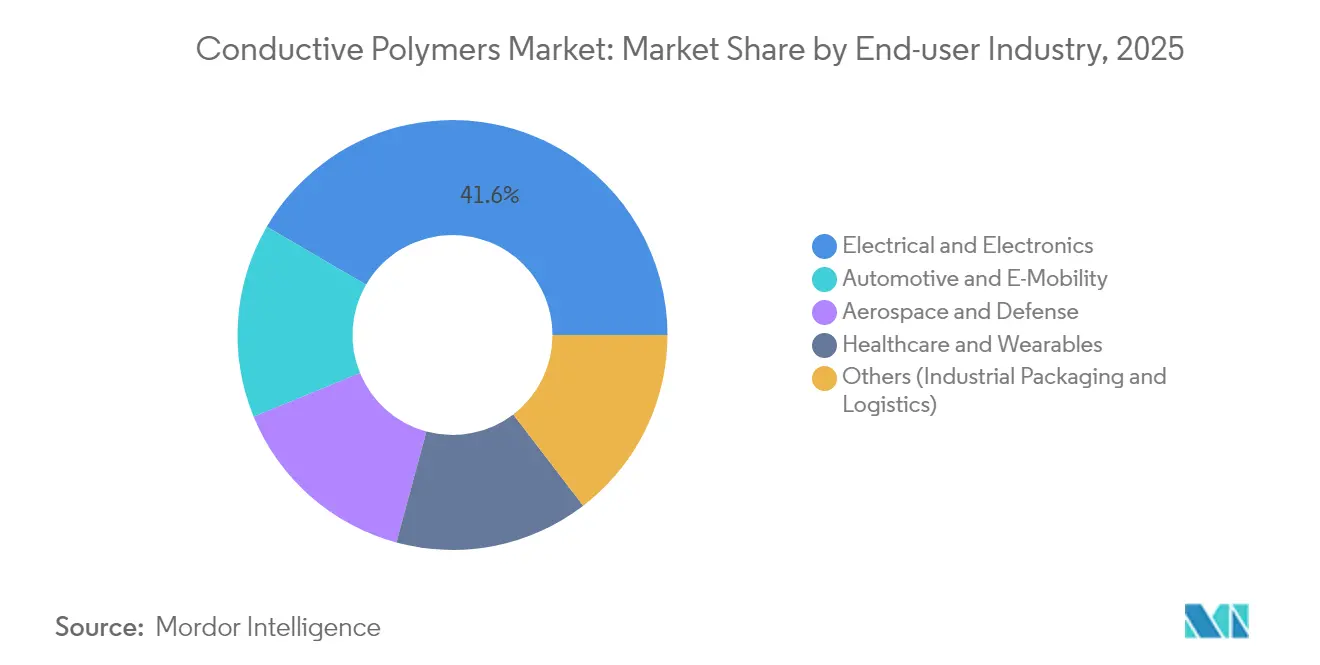
- Nach Endverbraucherbranche hielt Elektro und Elektronik im Jahr 2025 einen Anteil von 41,60 % an der Marktgröße für leitfähige Polymere, während Automobil und E-Mobilität mit einer CAGR von 9,18 % bis 2031 am schnellsten wächst.
- Nach Geografie dominierte der Asien-Pazifik-Raum mit einem Umsatzanteil von 45,70 % im Jahr 2025 und bleibt mit einer CAGR von 9,05 % bis 2031 die am schnellsten wachsende Region.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach leichter EMI-Abschirmung in Elektrofahrzeugen und Unterhaltungselektronik | 2.1% | Global, mit Schwerpunkt in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| E-Commerce-getriebene Nachfrage nach antistatischer Verpackung | 1.8% | Global, insbesondere Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Einführung flexibler thermoelektrischer Wearables nach 2025 | 1.2% | Asien-Pazifik als Kern, Ausweitung auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Militärische konforme Antennen unter Verwendung inhärent leitfähiger Polymere | 0.9% | Nordamerika und Europa, mit aufkommenden Verteidigungsanwendungen im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Designflexibilität und großes Innovationspotenzial durch Individualisierung | 0.8% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach leichter EMI-Abschirmung in Elektrofahrzeugen und Unterhaltungselektronik
Elektrofahrzeuge emittieren stärkere elektromagnetische Interferenzen als Fahrzeuge mit Verbrennungsmotor. Herkömmliche Metallabschirmungen erhöhen das Gewicht und verringern die Reichweite, was Erstausrüster dazu veranlasst, leichte leitfähige Polymere zu spezifizieren, die das Bauteilgewicht um bis zu 28 % reduzieren und dabei eine vergleichbare Abschirmwirkung erzielen. In Smartphones sitzt die 5G-Schaltkreistechnik näher an den Antennen; daher wählen Hersteller Polymerabschirmungen, die die Gerätewände verdünnen, ohne die Signalqualität zu beeinträchtigen. Der Asien-Pazifik-Raum profitiert am meisten, da er den Großteil der globalen Montagelinien für EV-Batterien und Mobiltelefone beherbergt. Europäische Automobilhersteller übernehmen ähnliche Lösungen, um Flottenemissionsziele zu erfüllen. Designbibliotheken, die für Unterhaltungsgeräte erstellt wurden, werden nun auf Automobilplattformen übertragen und beschleunigen die branchenübergreifende Einführung.
E-Commerce-getriebene Nachfrage nach antistatischer Verpackung
Online-Fulfillment-Zentren versenden jährlich Milliarden von Elektronikartikeln, was den Bedarf an statisch sicherer Verpackung erhöht. Logistikanbieter berichten von 37 % weniger statikbedingten Produktrücksendungen nach der Einführung polymerausgekleideter Versandtaschen, was die Nachfrage in Nordamerika ankurbelt, wo das Paketvolumen weiter steigt[1]Regionales Entwicklungszentrum der Vereinten Nationen, „Stand der Kunststoffabfälle in Asien und dem Pazifik”, un.org . Exporteure aus dem Asien-Pazifik-Raum übernehmen diese Praktiken, um Käuferspezifikationen zu erfüllen, und erweitern so den Markt für leitfähige Polymere weiter.
Einführung flexibler thermoelektrischer Wearables nach 2025
Medizinische Geräte stützen sich zunehmend auf aus Körperwärme gewonnene Energie. Jüngste PEDOT:PSS-Fasern liefern Leistungsfaktoren von über 147 µW m-1 K-2 und widerstehen dabei 1.000 Biegezyklen, was wirklich autonome intelligente Textilien ermöglicht. Die Nachfrage nach kontinuierlichem biometrischem Monitoring in der Altenpflege treibt Bestellungen in Japan, Südkorea und den Vereinigten Staaten an. Bekleidungsmarken integrieren dünne thermoelektrische Bänder in Kompressionskleidung und erschließen damit eine Premiumproduktklasse, die den Markt für leitfähige Polymere über die traditionelle Elektronik hinaus erweitert.
Militärische konforme Antennen unter Verwendung inhärent leitfähiger Polymere
Streitkräfte benötigen Antennen, die sich nahtlos in gekrümmte Flugzeug- und Soldatenausrüstungsoberflächen einfügen. Inhärent leitfähige Polymere lassen sich in komplexe Formen formen und erhalten dabei stabile Strahlungsmuster über breite Bandbreiten, was geätzte Metalleinheiten in Bezug auf Gewicht und Aerodynamik übertrifft. Nordamerikanische Aufträge für Tarnkappenprogramme haben Prototypenbudgets auf diese Materialien verlagert, und europäische Lieferanten erproben rekonfigurierbare Arrays zur Verbesserung des Mehrbandbetrieb. Der Technologietransfer in kommerzielle unbemannte Luftfahrzeuge soll zusätzliche Einnahmen erschließen.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Verarbeitungskosten und begrenzte mechanische Robustheit | -1.2% | Global, mit besonderem Einfluss auf kostenempfindliche Anwendungen | Kurzfristig (≤ 2 Jahre) |
| Volatile Anilin- und Spezialmonomerpreise | -0.6% | Global, mit akuten Auswirkungen auf die Fertigung im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Herausforderungen beim End-of-Life-Recycling von Hybridverbundwerkstoffen | -0.8% | Europa und Nordamerika führend, mit aufkommenden Bedenken im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Verarbeitungskosten und begrenzte mechanische Robustheit
Das Erreichen metallartiger Leitfähigkeit in Polymeren erfordert typischerweise Nachbehandlungsschritte wie Säurewäsche oder Lösungsmittelaustausch, die die Produktionskosten im Vergleich zu herkömmlichen Kunststoffen um bis zu 23 % erhöhen. Mechanische Ermüdung bleibt eine Herausforderung, da stark dotierte Strukturen bei wiederholtem Biegen reißen können. Automobilhersteller spezifizieren Verstärkungsadditive, aber diese erhöhen das Gewicht und heben einige Vorteile auf. Forschungsgruppen untersuchen elastomere Matrices, die leitfähige Domänen einkapseln, um Eigenschaften auszugleichen, doch die massenhafte Einführung hängt von Kostensenkungsfahrplänen ab[2]N. Kim et al., „Elastische leitfähige Polymerverbundwerkstoffe in thermoelektrischen Modulen”, Nature Communications, nature.com .
Volatile Anilin- und Spezialmonomerpreise
Hochreine Monomere, die für medizinische oder Luft- und Raumfahrtqualitäten geeignet sind, stammen aus einer engen Lieferantenbasis in China und Deutschland, was nachgelagerte Akteure Versorgungsschocks aussetzt. Einige Verarbeiter sichern sich mit langfristigen Verträgen ab, aber kleinere Unternehmen halten höhere Lagerbestände, was den Betriebskapitalbedarf erhöht. Die daraus resultierende Preisunsicherheit schreckt von der Spezifikation in kostenempfindlichen Konsumgütern ab und begrenzt das kurzfristige Volumenwachstum.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Polymertyp:
Leitfähige Kunststoffe behaupten die VolumenführerschaftLeitfähige Kunststoffe hielten im Jahr 2025 einen Anteil von 44,60 % am Markt für leitfähige Polymere, da Extrusions- und Spritzgussanlagen bereits abgeschrieben sind und eine wirtschaftliche Produktion im Mehrkilotonnen-Maßstab ermöglichen. Diese Polymere erfüllen EMI-Normen für Laptopgehäuse und Sensorhalterungen im Automobilbereich und unterstützen die Expansion in etablierten Anwendungen. Intrinsisch leitfähige Polymere verzeichnen mit einer CAGR von 8,42 % bis 2031 das stärkste Wachstum, da tragbare Gesundheitsgeräte und konforme Antennen eine erhöhte Leitfähigkeit pro Gramm erfordern. Verarbeitungsdurchbrüche wie die Gasphasenpolymerisation senken die Defektdichte und verringern den Eigenschaftsunterschied zu Metallen.
Intrinsisch dissipative Polymere behalten eine Nischenstellung in Fabrikhallen und Halbleiterlinien, wo eine schnelle elektrostatische Ableitung Mikroschäden verhindert. Weitere Polymertypen umfassen Hybridverbundwerkstoffe, die Nano-Kohlenstoff-Füllstoffe mit thermoplastischem Polyurethan verbinden und Anwendungen mit dehnbaren leitfähigen Materialien ermöglichen. Kontinuierliche Verbesserungen deuten darauf hin, dass sich der Markt für leitfähige Polymere schrittweise von Massenkunststoffen hin zu höherwertigen ICP-Formulierungen verlagern wird, während eine breite Basis preissensitiver Anwendungen erhalten bleibt.


Nach Klasse:
Konjugierte leitfähige Polymere verankern hochwertige AnwendungsfälleKonjugierte leitfähige Polymere erfassten im Jahr 2025 einen Marktanteil von 40,10 % am Markt für leitfähige Polymere aufgrund zuverlässiger Syntheseprotokolle und Stabilität unter Umgebungsbedingungen. Sie fungieren als transparente Elektroden in Displays und als aktive Schichten in organischen elektrochemischen Transistoren, die für Point-of-Care-Diagnostik verwendet werden.
Trotz ihrer kleineren Basis expandieren ionisch leitfähige Polymere mit einer CAGR von 8,72 %, da sie sowohl elektronische als auch ionische Ladungen transportieren, was für Biogrenzflächen und Festkörperbatterien entscheidend ist. Ladungstransferpolymere bedienen Sensoren, die spezifische Redoxpotenziale erfordern. Leitfähig gefüllte Polymere bleiben kostenwettbewerbsfähig für antistatische Trays, bei denen eine moderate Leitfähigkeit ausreicht.
Nach Anwendung:
Produktkomponenten dominieren Volumen und WertProduktkomponenten repräsentieren 44,05 % der Marktgröße für leitfähige Polymere und wachsen bis 2031 am schnellsten mit einer CAGR von 8,5 %, da sie breite Gerätekategorien umfassen, die von Smartphone-Lautsprecherdichtungen bis hin zu Fahrzeugradarsgehäusen reichen. Erstausrüster bevorzugen Polymere, die EMI-Abschirmung ohne Bearbeitungsschritte bieten und die Montagezeit verkürzen. Antistatische Verpackungen bleiben unverzichtbar, da die globalen Paketzahlen steigen; leitfähige Beschichtungen schützen Halbleiter während des mehrstufigen Versands. Materialhandhabungsbehälter nutzen langlebige dissipative Qualitäten, um Staubanziehung und Bauteilfehler in automatisierten Lagern zu verhindern. Arbeitsflächenlösungen und Bodenbeläge schützen empfindliche Geräte in Halbleiterfabriken.
Die Kosten pro Teil für leitfähige Polymerantennen sind auf USD 0,023 gesunken, was Einweg-IoT-Tags für die Bestandsverfolgung ermöglicht. Additive Fertigungstechniken drucken Schaltkreisspuren direkt auf gekrümmte Gehäuse und rationalisieren Lieferketten. Der Anwendungsmix unterstreicht, wie schrittweise Kostensenkungen neue Nachfragestufen erschließen und den adressierbaren Markt für leitfähige Polymere erweitern.
Nach Endverbraucherbranche:
Elektronik führt, Mobilität beschleunigtElektro und Elektronik entfielen im Jahr 2025 auf 41,60 % der Marktgröße für leitfähige Polymere, da Smartphones, Laptops und Server kompakte Abschirmungen benötigen. Tragbare Geräte übernehmen zunehmend Polymere, um dünnere Profilanforderungen zu erfüllen. Automobil und E-Mobilität verzeichnet die höchste CAGR von 9,18 %, da elektrische Antriebsstränge die EMI-Komplexität erhöhen, während Reichweitenziele das Gewicht bestrafen. Batteriegehäuse, Wechselrichtergehäuse und Ladeanschlussdichtungen profitieren alle vom Polymereinsatz.
Luft- und Raumfahrt- sowie Verteidigungsanwendungen erfordern widerstandsfähige Materialien für Hochbeschleunigungs- oder Hochhöhenumgebungen; eine frühe Einführung validiert die Leistung vor einer breiteren Markteinführung. Gesundheitswesen und Wearables wachsen auf der Grundlage von Glukosepflastern und EKG-Hemden, die dehnbare, biokompatible Leiter erfordern. Industrieverpackung und Logistik bieten weiterhin eine stabile Basisnachfrage. Die branchenübergreifende Elektrifizierung hebt den Markt für leitfähige Polymere in den Status einer strategischen Komponente in gesamten Wertschöpfungsketten.
Geografische Analyse
APAC-Markt für leitfähige Polymere
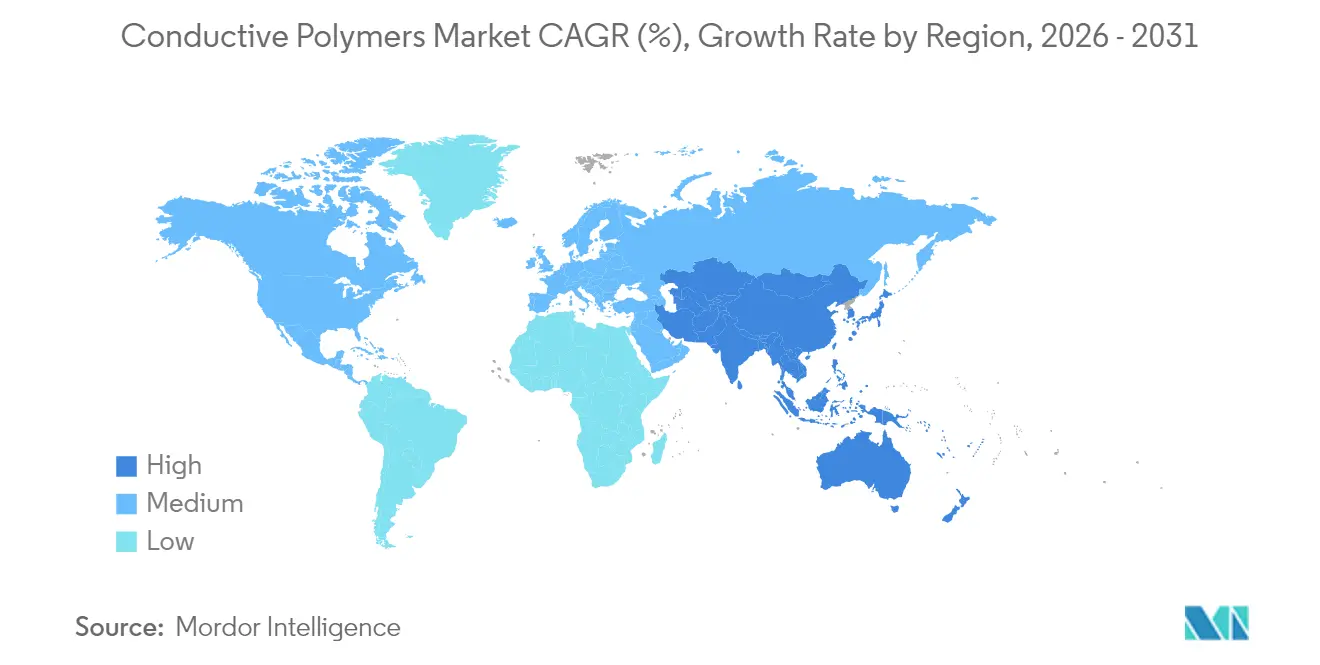
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 45,70 % am Markt für leitfähige Polymere und wächst bis 2031 mit einer CAGR von 9,05 %, angetrieben durch dichte Cluster der Elektronikhersteller und staatliche Subventionen für elektrische Mobilität. China dominiert das Volumen bei der Smartphone-Montage und EV-Batteriepaketen, während Japan die Forschung und Entwicklung hochreiner Polymere anführt.
Nordamerikanischer Markt für leitfähige Polymere
In Nordamerika beschleunigen die Vereinigten Staaten die heimische EV-Produktion durch bundesstaatliche Steueranreize, was die Nachfrage nach leichten Abschirmkomponenten steigert. Verteidigungsausgaben fließen in Programme für konforme Antennen, die inhärent leitfähige Polymere vorschreiben. Die kanadische Luft- und Raumfahrtindustrie integriert dehnbare Schaltkreise in Kabinensicherheitssysteme, während Mexikos EV-Montageexporte die regionale Nachfrage steigern. Handelsabkommen, die den Materialfluss über Grenzen hinweg erleichtern, stützen die Marktkohärenz.
Europäischer Markt für leitfähige Polymere
Europa verzeichnet eine stetige Akzeptanz, unterstützt durch strenge Fahrzeugemissionsgrenzwerte, die Gewichtsreduzierung begünstigen. Deutschland ist Vorreiter bei polymerbasierten EMI-Lösungen in Premium-Elektrofahrzeugen. Der französische Luft- und Raumfahrtsektor fordert Hochleistungsqualitäten für Bordfunkantennen. Nordische Initiativen zur Kreislaufwirtschaft bevorzugen recycelbare leitfähige Kunststoffe. Der REACH-Rahmen der EU fördert VOC-arme Polymerprozesse. Elektronikfertigungszentren in Osteuropa übernehmen antistatische Bodenbeläge, um globale Kundenaudits zu erfüllen, und erweitern damit den Marktumfang für leitfähige Polymere auf dem Kontinent.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für leitfähige Polymere beginnt mit vorgelagerten petrochemischen und Spezialrohstoffen (Anilin und andere Monomere), Dotierstoffen und leitfähigen Zusatzstoffen (Ruß, Graphen und Kohlenstoffnanoröhren). Diese Vorprodukte fließen zu Polymerherstellern und Spezialchemikalienlieferanten, die intrinsisch leitfähige Polymere und Dispersionen formulieren (z. B. PEDOT:PSS-Systeme), sowie zu Compoundeuren, die leitfähige Kunststoffe und Masterbatches für Extrusion, Spritzguss und Folienanwendungen herstellen. Im Mittelstrom passen Verarbeiter und Prozessoren (Compoundierung, Beschichtung, Druck und Nachbehandlung wie Lösungsmittelaustausch/Säurewäsche) Leitfähigkeit, Flexibilität und Beständigkeit an Endanwendungen an, darunter EMV-Abschirmung in Elektronik und Fahrzeugen, antistatische Verpackungen und aufkommende energiespeicherbezogene Komponenten.
Im nachgelagerten Bereich kombiniert der Vertrieb die direkte OEM-Ansprache für technische Sorten mit distributorgeführter Reichweite in gedruckte Elektronik und Verpackungsverarbeiter, wo Qualifizierung und Konsistenz Folgeaufträge antreiben. Wesentliche Engpässe bestehen weiterhin bei der Volatilität leitfähiger Füllstoffe und Spezialmonomere sowie bei der Verarbeitungskomplexität, was die Kosten gegenüber konventionellen Kunststoffen erhöhen und Qualifizierungszyklen verlängern kann; dies stützt die Nachfrage nach Drop-in-Materialien, die mit bestehenden Beschichtungs-/Trocknungslinien kompatibel sind. Jüngste Lieferantenschritte, wie die Einführung von hochreinem Graphenpulver (xGnP D500-HP) durch NanoXplore und die gemeinsame Vermarktung des GrapheneBlack xGnP Masterbatch für Kunststofffolien durch NanoXplore und Techmer PM (beide 2026), veranschaulichen die Stärkung vom vor- zum mittleren Wertschöpfungsstadium mit dem Ziel, die Leistung in Folien und Formteilen zu stabilisieren und die Zeit bis zur Skalierung für Hochvolumenanwendungen zu verkürzen.
Wettbewerbslandschaft
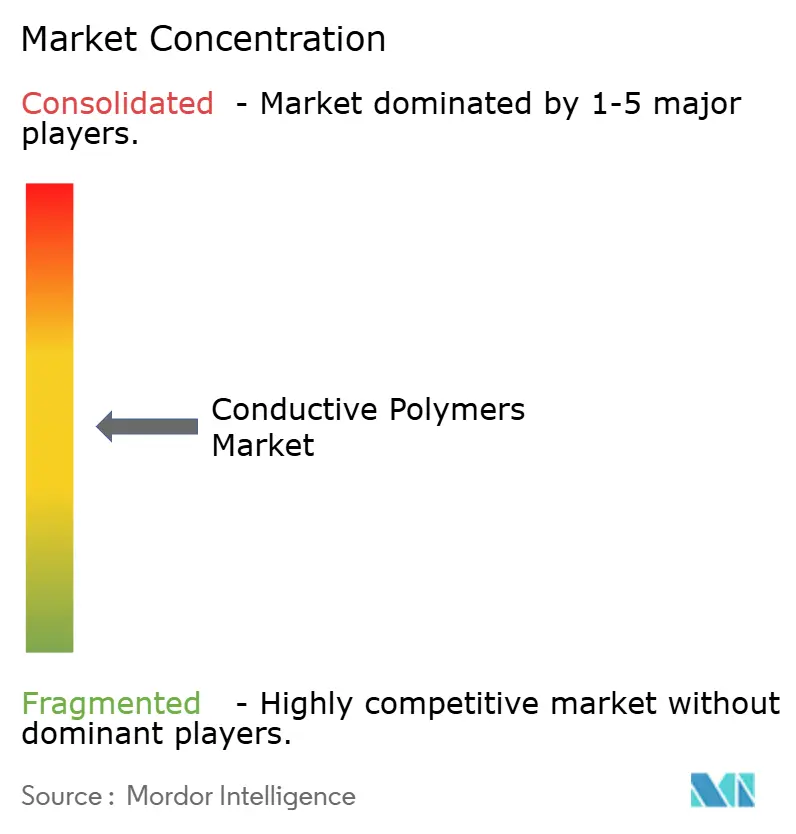
Der Wettbewerb ist mäßig fragmentiert. Große Chemiekonzerne nutzen integrierte Lieferketten, um leitfähige Kunststoffe in großem Maßstab zu liefern, und setzen auf Kostenführerschaft, um ihren Anteil in Massenanwendungen zu verteidigen. Spezialisierte Unternehmen konzentrieren sich auf hochmargige Nischen wie thermoelektrische Gewebe oder biokompatible Elektroden und differenzieren sich durch proprietäre Chemien. Technologie bleibt das wichtigste Wettbewerbsfeld. Verfahrenspatente für Gasphasenpolymerisation und lösungsmittelfreie Dotierung stiegen 2024 um 18 %, was auf eine Verlagerung hin zur Kostensenkung hindeutet. Start-ups erhalten Risikokapital zur Kommerzialisierung druckbarer Tinten inhärent leitfähiger Polymere für die additive Fertigung von Antennen und Sensoren. Etablierte Unternehmen kontern mit offenen Innovationsprogrammen, die vielversprechende Technologien aufnehmen.
Marktführer im Bereich leitfähige Polymere
3M
Solvay
SABIC
Agfa-Gevaert Group
Lehmann&Voss&Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für leitfähige Polymere
- 3M
- Agfa-Gevaert Group
- Arkema
- Cabot Corporation
- Celanese Corporation
- Covestro AG
- Dupont
- Eeonyx
- Heraeus Holding
- Lehmann&Voss&Co.
- Parker Hannifin Corp
- Parker Hannifin Corp.
- PolyOne Corporation
- Premix Group
- RTP Company
- SABIC
- Solvay
- The Lubrizol Corporation
- Westlake Plastics

Marktchancen und Zukunftsaussichten
Ein klarer Freiraum liegt an der Schnittstelle von Elektrifizierung und hochdichtem Computing, wo Wärmemanagement und EMV-Kontrolle zunehmend mit Gewichts-, Platz- und Montagezyklus-Beschränkungen konkurrieren. Leistungselektronik für Elektrofahrzeuge und Hochvoltarchitekturen belohnen Materialien, die Maßstabilität, dielektrische Leistung und Wärmetoleranz mit Leitfähigkeit oder dissipativem Verhalten kombinieren, und schaffen so Raum für Lieferanten, die validierte Compound-und-Tinte-Portfolios anstelle einzelner Materialien bereitstellen können. Der Ausbau von KI-Servern erhöht ebenfalls die Nachfrage nach kompakten, zuverlässigen Bauteilen aus leitfähigen Polymeren, was sich daran zeigt, dass Murata im Januar 2026 sein Portfolio an Kondensatoren aus leitfähigen Polymeren erweiterte, um KI-Server und 5G-Infrastruktur mit höherer Energiedichte und kleineren Formfaktoren zu adressieren.
Eine weitere Chance liegt in der Skalierung druckbarer und flexibler Formate über Nischen-Wearables hinaus hin zu Verpackungen, Etiketten und kostengünstiger Elektronik, wo Liniengeschwindigkeiten und Substratkompatibilität die Wirtschaftlichkeit bestimmen. Horizon Europe REFORM berichtete über einen Machbarkeitsnachweis für eine sinterfreie, vollständig organische leitfähige Tinte (Juli 2026), was den Marktbedarf an Systemen leitfähiger Polymere unterstützt, die auf Papier und Polymerfolien ohne Hochtemperatur-Nachbearbeitung funktionieren. Parallel dazu erweitern mehrkomponentige Kompositstrategien (z. B. PEDOT:PSS kombiniert mit Graphen oder Kohlenstoffnanoröhren) und neue skalierbare Fertigungswege wie die zerstäubte oxidative Polymerisation für 3D-gedruckte, binderfreie leitfähige Strukturen (mit berichteten Leitfähigkeiten über 950 S/cm) den Gestaltungsspielraum für konforme Antennen, Sensoren und Bioschnittstellen, bei denen mechanische Robustheit und Reproduzierbarkeit die breitere Einführung bisher eingeschränkt haben.
Recent Industry Developments in Markt für leitfähige Polymere
- Juli 2026: SABIC brachte eine neue Serie von LNP Thermocomp-Compounds auf den Markt, die für Hochleistungs-, Hochvolt-Elektroantriebe und Leistungsmodulanwendungen positioniert sind, einschließlich IGBT-Module. Die Einführung zielt auf Materialanforderungen in Architekturen der 800-V-Klasse ab, bei denen thermische Stabilität und elektrische Leistung die Designentscheidungen bestimmen. Sie erweitert zudem den Einsatz von Spezialpolymer-Compounds in Gehäusen der Leistungselektronik und angrenzenden EMV/ESD-Managementteilen.
- Juni 2025: Agfa und Technica gaben eine strategische Partnerschaft für den Vertrieb von Agfas Orgacon-Portfolio leitfähiger Materialien in den Vereinigten Staaten bekannt. Die Vereinbarung stärkte den kommerziellen Zugang zu Produkten aus leitfähigen Polymeren für gedruckte Elektronik und PCB-bezogene Anwendungen über einen etablierten Vertriebskanal. Die breitere Verfügbarkeit unterstützt schnellere Übergänge von Prototyp zu Produktion für leitfähige Beschichtungen und gedruckte funktionale Schichten.
- Juni 2024: SABIC präsentierte Materialien für Energiespeicherung und Leistungsverteilung auf der Battery Show Europe 2024 in Stuttgart. Die Präsentation hob einen integrierten Materialansatz für EV-Batterie- und Leistungskomponenten hervor und unterstrich die Rolle fortschrittlicher Polymere in Elektrifizierungslieferketten. Diese Sichtbarkeit unterstützt die frühere Einbindung von leitfähigen und dissipativen Polymerlösungen auf Pack- und Leistungselektronikebene.


Markt für leitfähige Polymere Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für leitfähige Polymere Polymermaterialien, die zur Leitung von Elektrizität formuliert werden und für den Einsatz in industriellen und kommerziellen Anwendungen verkauft werden, bei denen Leitfähigkeit oder antistatisches Verhalten erforderlich ist.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind metallische Leiter, reine Kohlenstoffmaterialien, die als eigenständige Produkte verkauft werden, sowie fertige elektronische Geräte, bei denen der Polymerwert nicht als Materialeinsatz separiert werden kann.
Segmentierungsübersicht
- Nach Polymertyp
- Inhärent leitfähige Polymere (ILP)
- Inhärent dissipative Polymere (IDP)
- Leitfähige Kunststoffe
- Sonstige Polymertypen
- Nach Klasse
- Konjugierte leitfähige Polymere
- Ladungstransferpolymere
- Ionisch leitfähige Polymere
- Leitfähig gefüllte Polymere
- Nach Anwendung
- Produktkomponenten (z. B. EMI-Gehäuse, Sensoren)
- Antistatische Verpackung
- Materialhandhabung (Trays, Behälter)
- Arbeitsflächen und Bodenbeläge
- Sonstige
- Nach Endverbraucherbranche
- Elektro und Elektronik
- Automobil und E-Mobilität
- Luft- und Raumfahrt sowie Verteidigung
- Gesundheitswesen und Wearables
- Sonstige (Industrieverpackung und Logistik)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit der Abstimmung der Definitionen leitfähiger Polymere und dem Aufbau einer soliden Faktenbasis anhand von Nachfragesignalen und Angebotskontext. Wir nutzten öffentliche Quellen wie die UN-Comtrade-Handelsstatistiken für relevante Polymer- und Additivströme, USGS-Materialzusammenfassungen für den Kontext verwandter Rohstoffe, die Internationale Energieagentur für EV- und Batterietrends sowie das US-Patent- und Markenamt für Anmeldungen, die auf Aktivitäten in der Chemie leitfähiger Polymere hinweisen. Regulatorischer und normenbezogener Kontext wurde ebenfalls durch Quellen wie IEC und öffentlich zugängliche Sicherheitshinweise von Behörden wie NIOSH geprüft.
Auf Unternehmensseite wurden Geschäftsberichte, Investorenpräsentationen und Pressemitteilungen gesichtet, um die Produktpositionierung sowie Diskussionen über Preisdruck oder Engpässe zu verstehen. Wir haben außerdem kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene herangezogen, um die Richtung dort gegenzuprüfen, wo öffentliche Datensätze dünn waren. Die hier aufgeführten Desk-Quellen sind nur illustrativ; zusätzliche öffentliche und kostenpflichtige Referenzen wurden verwendet, um den endgültigen Datensatz zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um den Nachfragepool einem Stresstest zu unterziehen und Annahmen zu korrigieren, die auf dem Papier plausibel erscheinen, im täglichen Einkauf jedoch nicht standhalten. Wir sprachen mit einer Mischung aus Materiallieferanten, Compoundeuren, Distributoren und nachgelagerten Anwendern in APAC, EMEA und Amerika, sodass die Preislogik auf Einheitsbasis und die Adoptionsfaktoren in den Bereichen Elektronik, Automobil, Industrie und energiebezogene Anwendungsfälle überprüft werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | CXOs: 12 % | APAC: 51 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 38 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 50 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem Endverbrauchsnachfragepools anhand von Indikatoren wie Trends bei der Elektronikproduktion, dem Schwung bei der EV- und Batterieproduktion, der Einführung flexibler und gedruckter Elektronik sowie dem gemeldeten Verbrauch von Polymercompounds und Spezialwerkstoffen rekonstruiert wurden. Diese Nachfragesignale wurden mithilfe realistischer Penetrationsbereiche, typischer Beladungsraten für leitfähige Additive oder intrinsisch leitfähige Formulierungen sowie regionaler Durchschnittsverkaufspreisbänder, die Reinheits- und Leistungsanforderungen widerspiegeln, in Materialwerte umgerechnet.
Um die Gesamtwerte zu verankern, wurden selektive Bottom-up-Näherungen als Gegenprüfung hinzugefügt, darunter Stichproben von Lieferantenumsatzaufteilungen, Kanaldiskussionen zu Volumenbewegungen sowie Stichprobenprüfungen anhand des durchschnittlichen Verkaufspreises multipliziert mit dem geschätzten Verbrauch in Hochnutzungsanwendungen wie antistatischer Verpackung und Energiespeicherkomponenten. Wo ein Land oder eine Anwendung keine ausreichende Datenlage bot, wurden Lücken durch Proxy-Indikatoren (z. B. Produktionsleistung oder Geräteproduktion) geschlossen und die implizierten Volumina anschließend mit Interview-Feedback validiert. Prognosen wurden mithilfe einer Szenarioanalyse erstellt, die politik- und zyklusgebundene Variablen betonte, und die Trajektorie wurde anschließend auf Basis der Erwartungen der Branchenteilnehmer hinsichtlich Kapazitätserweiterungen, Qualifizierungszyklen und Preisentwicklung verfeinert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, sodass die endgültige Reihe nicht auf einem einzigen Datenstrom basiert. Wir verglichen regionale Gesamtwerte mit Handelsbewegungen, prüften von Marktteilnehmern gemeldete Fertigungstrends und testeten die implizierte Materialintensität nach Anwendung; dabei wurden starke Sprünge markiert, die nicht mit den Aussagen der Befragten übereinstimmten. Wo eine Abweichung groß war, wurden Annahmen überarbeitet und Befragte konnten erneut kontaktiert werden, um zu bestätigen, ob die Änderung real oder zeitlich bedingt war.
Vor der Freigabe durchlief das Modell eine mehrstufige Analystenprüfung, bei der Eingaben, Einheiten und Währungsumrechnungen erneut geprüft und Wachstumsraten auf ihre Plausibilität gegenüber den zugrunde liegenden Treibern getestet wurden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. große Kapazitätsänderungen oder erhebliche Nachfrageverschiebungen aus der Elektronik- oder EV-bezogenen Lieferkette. Ein abschließender Durchlauf vor der Auslieferung wird durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung für leitfähige Polymere von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für leitfähige Polymere stimmen nicht immer überein, da Studien unterschiedliche Basisjahre, unterschiedliche Produktgrenzen und unterschiedliche Methoden zur Umrechnung von Volumensignalen in Werte verwenden können. Unterschiede treten auch auf, wenn ein Modell stärker auf ausgewiesene Unternehmenserlöse setzt, während ein anderes stärker auf nachfrageseitige Indikatoren wie die Elektronikproduktion und den EV-bezogenen Verbrauch abstellt.
In dieser Studie erklärt sich die Streuung hauptsächlich durch die Behandlung angrenzender Kategorien, einschließlich der Frage, ob Beschichtungen aus leitfähigen Polymeren, breitere leitfähige Kunststoffe sowie bestimmte Membran- und Verbundwerkstoffanwendungen vollständig oder nur dann gezählt werden, wenn sie eine klare Definition als leitfähiges Polymer erfüllen. Diese strengere Einschlusslogik wird mit jährlichen Preisbandaktualisierungen im von Mordor Intelligence verwendeten Modell kombiniert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,90 Milliarden USD (2026) | |
| Branchenpublisher A | 5,08 Milliarden USD (2023) | Verwendet ein früheres Basisjahr und kann den aktuellen Zyklus unterschätzen, wenn Preisgestaltung und Volumenexpansion nach 2023 nicht vollständig in den Wertaufbau eingeflossen sind. Die gezeigten Produktdefinitionen umfassen auch breitere Beispiele für leitfähige Kunststoffharze, was die Gesamtwerte je nach Abgrenzung zwischen leitfähigem Polymer und leitfähiger Verbindung verschieben kann. |
| Globaler Publisher B | 6,05 Milliarden USD (2025) | Weist einen näher am aktuellen Jahr liegenden Wert und ein längeres Prognosefenster aus, was aggressivere Adoptionsannahmen für Batterien und Displays einbeziehen kann. Der Umfang listet explizit viele Polymerchemien und Anwendungen auf, und die Gesamtwerte können höher ausfallen, wenn angrenzende beschichtete und Verbundwerkstoffanwendungen ohne Filterung auf reine Materialerlöse aus leitfähigen Polymeren einbezogen werden. |
Über die drei Zahlen hinweg sind die Unterschiede auf Timing, Umfangsinterpretation und die Art und Weise zurückzuführen, wie Durchschnittsverkaufspreisbänder über Regionen und Anwendungen hinweg fortgeschrieben werden. Indem der Wertaufbau an Nachfragesignale geknüpft und anschließend mit Lieferanten- und Kanalfeedback gegengeprüft wird, bleibt unsere Schätzung reproduzierbar und leichter nachvollziehbar, wenn Annahmen aktualisiert werden.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Markts für leitfähige Polymere?
Die Marktgröße für leitfähige Polymere beträgt im Jahr 2026 USD 5,9 Milliarden und wird bis 2031 voraussichtlich USD 8,77 Milliarden erreichen.
Welche Region führt den Markt für leitfähige Polymere an?
Der Asien-Pazifik-Raum hält einen Anteil von 45,70 % und ist mit einer CAGR von 9,05 % bis 2031 auch die am schnellsten wachsende Region.
Welcher Polymertyp wächst am schnellsten?
Inhärent leitfähige Polymere expandieren mit einer CAGR von 8,42 % und übertreffen damit andere Polymerkategorien.
Warum sind leitfähige Polymere für Elektrofahrzeuge wichtig?
Sie bieten eine leichte elektromagnetische Abschirmung und verbessern die Reichweite im Vergleich zu Metallalternativen.
Was treibt die Nachfrage in der Wearable-Technologie an?
Flexible thermoelektrische Fasern aus PEDOT:PSS ermöglichen batteriefreies Gesundheitsmonitoring und beschleunigen die Einführung in intelligenten Textilien.
Seite zuletzt aktualisiert am:



