
Marktgröße und Marktanteil für CNG-Fahrzeuge
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 55.25 Milliarden US-Dollar |
| Marktgröße (2031) | 72.82 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.68 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für CNG-Fahrzeuge von Mordor Intelligence
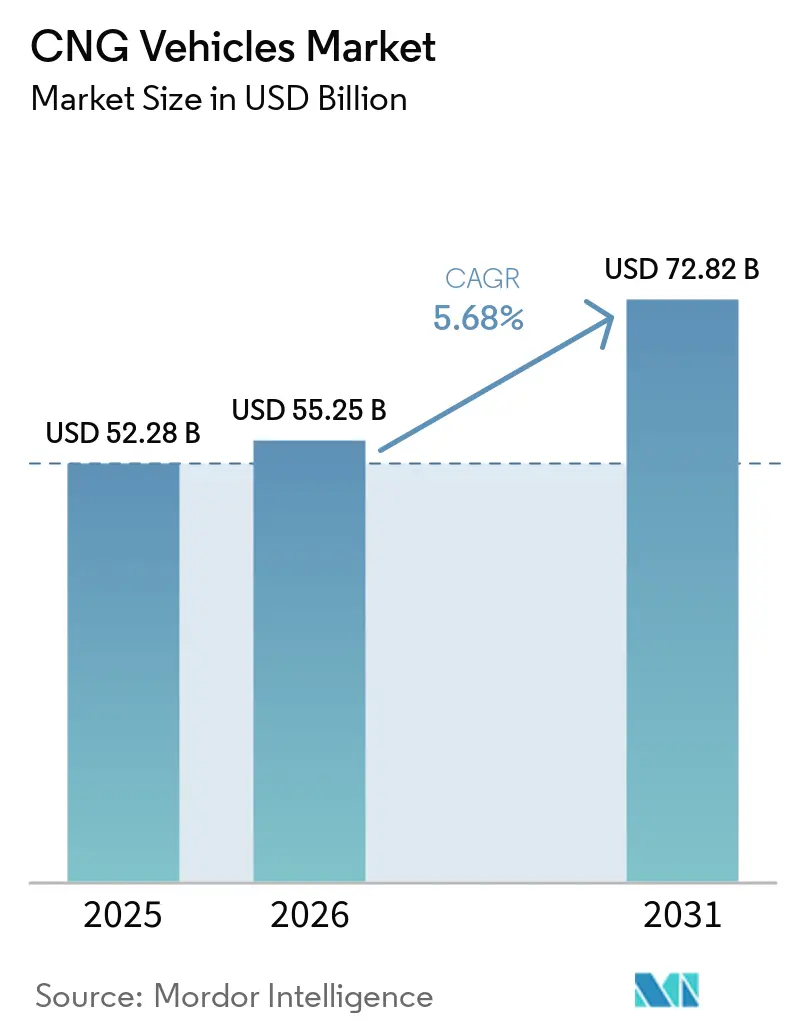
Die Marktgröße für CNG-Fahrzeuge wurde im Jahr 2025 auf 52,28 Milliarden USD geschätzt, wird für 2026 auf 55,25 Milliarden USD veranschlagt und soll bis 2031 einen Wert von 72,82 Milliarden USD erreichen, bei einer CAGR von 5,68 % während des Prognosezeitraums (2026–2031). Robuste politische Unterstützung, wachsende Kraftstoffpreisdifferenzen gegenüber Benzin und Diesel sowie die zunehmende Verfügbarkeit werkseitig ausgestatteter Modelle begünstigen das kurzfristige Wachstum. Gewichtssparende Verbundstoffzylinder, wasserstofffähige Motoren und Biomethan-Beimischungsprogramme stärken die langfristige Relevanz der Technologie und ermöglichen es Flotten, sich an künftige Kraftstoffpolitiken anzupassen. Private Logistikbetreiber, Behörden des öffentlichen Nahverkehrs und Fahrdienstvermittler treiben den Ausbau von Tankstellen voran, während OEM-Garantieverlängerungen Restwertrisiken mindern. Gewerbliche Betreiber setzen zunehmend auf Echtzeit-Telematik, um Wartungseinsparungen zu quantifizieren und datengestützte Entscheidungen zu beschleunigen. Die globale CNG-Knappheit stellt jedoch eine Herausforderung dar und könnte Lieferketten und Adoptionsraten beeinträchtigen, insbesondere in Regionen, die stark auf Importe angewiesen sind.
Wesentliche Erkenntnisse des Berichts
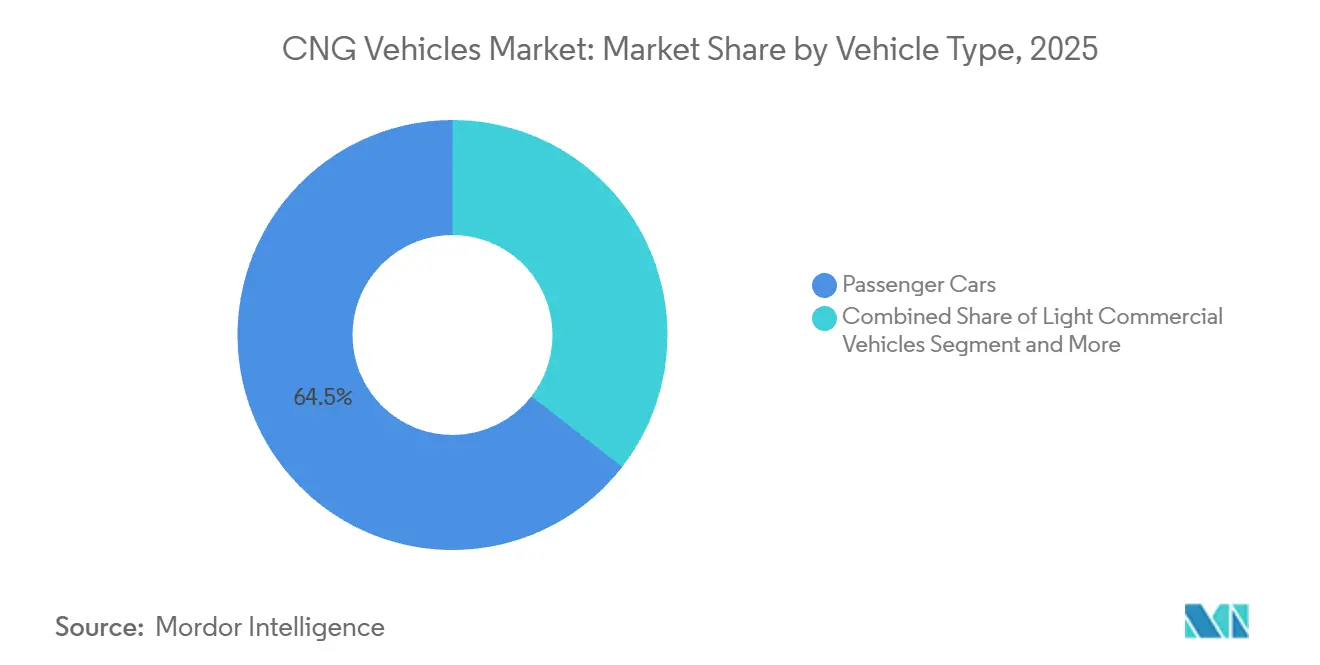
- Nach Fahrzeugtyp führten Personenkraftwagen im Jahr 2025 mit einem Anteil von 64,48 % im Markt für CNG-Fahrzeuge, während Busse und Reisebusse im Prognosezeitraum (2026–2031) voraussichtlich mit einer CAGR von 9,14 % wachsen werden.
- Nach Vertriebskanal entfielen im Jahr 2025 auf OEM-Erstausrüstungsmodelle 75,74 % des Marktanteils im Markt für CNG-Fahrzeuge; nachgerüstete Fahrzeuge werden im Prognosezeitraum (2026–2031) voraussichtlich mit einer CAGR von 8,21 % wachsen.
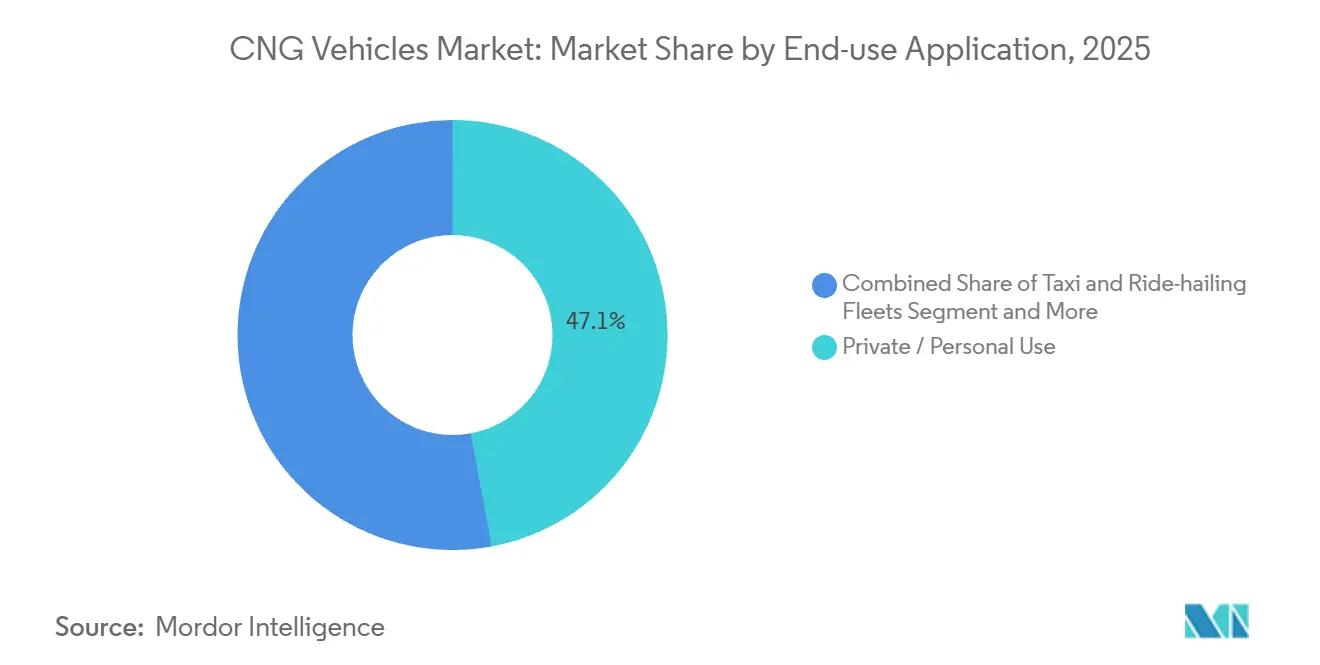
- Nach Endanwendung entfiel im Jahr 2025 auf die Privatnutzung ein Anteil von 47,08 % im Markt für CNG-Fahrzeuge, während öffentliche Verkehrsflotten im Prognosezeitraum (2026–2031) voraussichtlich eine CAGR von 9,37 % verzeichnen werden.
- Nach Zylindertyp hielt Typ I im Jahr 2025 den größten Anteil von 38,89 % im Markt für CNG-Fahrzeuge. Typ IV wird jedoch im Prognosezeitraum (2026–2031) die höchste CAGR von 11,62 % verzeichnen.
- Nach Geografie dominierte der asiatisch-pazifische Raum im Jahr 2025 mit einem Anteil von 55,27 % im Markt für CNG-Fahrzeuge, während die Region Naher Osten und Afrika im Prognosezeitraum (2026–2031) voraussichtlich die höchste CAGR von 7,28 % erzielen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Niedrigere Gesamtbetriebskosten | +1.8% | Global, mit stärkster Auswirkung in APAC und MEA | Mittelfristig (2–4 Jahre) |
| Abgasemissionsvorschriften | +1.5% | Europa, Nordamerika, Indien | Kurzfristig (≤ 2 Jahre) |
| CNG-Betankungsinfrastruktur | +1.2% | Global, konzentriert auf städtische Korridore | Langfristig (≥ 4 Jahre) |
| Bio-CNG-Beimischungsziele | +0.9% | Europa, Kalifornien, frühe Einführung in APAC | Mittelfristig (2–4 Jahre) |
| Flottenweite Telematik | +0.8% | Nordamerika, Europa, städtischer APAC-Raum | Kurzfristig (≤ 2 Jahre) |
| Wasserstoffbereite CNG-Motoren | +0.6% | Europa, Japan, Pilotprogramme weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringere Gesamtbetriebskosten gegenüber Benzin und Diesel
Die Flottenökonomie unterstützt zunehmend die Einführung von Erdgas (CNG) aufgrund der wachsenden Preisdifferenzen an der Zapfsäule und Wartungsanalysen, die Verbesserungen der Motorlebensdauer belegen. Betreiber haben berichtet, Kraftstoffkosteneinsparungen von 30 % bis 40 % im Vergleich zu Diesel zu erzielen, sowie Verlängerungen der Antriebsstranglebensdauer von etwa 15 % bis 25 %. Diese Vorteile sind besonders bedeutsam bei Anwendungen mit hoher Auslastung, einschließlich Paketzustelldiensten und städtischen Busbetrieben. Telematikplattformen liefern umfassende Kosten-pro-Kilometer-Daten, die es Flottenmanagern ermöglichen, Kraftstoffstrategien mit größerer Genauigkeit zu bewerten und zu optimieren. Verifizierte Kosteneinsparungen stimmen eng mit finanziellen Zielen zur Senkung der Gesamtbetriebskosten überein. Darüber hinaus integrieren Beschaffungsrichtlinien zunehmend CNG-Einführungsauslöser, die auf vordefinierten Kraftstoffpreisdifferenz-Schwellenwerten basieren, wodurch künftige Bedarfsplanungsprozesse formalisiert und gestrafft werden.
Strenge Abgasemissionsvorschriften
Neue Vorschriften in Europa und Nordamerika haben strengere Grenzwerte für Stickoxide (NOx) und Partikelemissionen eingeführt, was erhebliche Herausforderungen für Dieselmotoren schafft, die Einhaltung ohne den Einsatz teurer Abgasnachbehandlungssysteme zu erreichen. Im Vergleich dazu sind Antriebsstränge mit Erdgas (CNG) in der Lage, viele dieser regulatorischen Standards zu erfüllen, und bieten Flottenoperatoren eine praktische und kosteneffiziente Compliance-Lösung. In Indien führte die Einführung der BS-VI-Normen zu einem bemerkenswerten Anstieg der CNG-Fahrzeugzulassungen um 40 % innerhalb von 18 Monaten. Ebenso treiben die bevorstehenden Compliance-Anforderungen für US-amerikanische Klasse-8-Lkw im Rahmen der Phase-3-Regeln der Umweltschutzbehörde (EPA) verstärkte Vorkaufsaktivitäten an. Dieses regulatorische Umfeld ermutigt auch Erstausrüster (OEMs), ihr CNG-Fahrzeugangebot zu erweitern. Diese Entwicklungen haben gemeinsam zu einem politisch getriebenen Anstieg der Nachfrage nach CNG-Fahrzeugen beigetragen, der vor der erwarteten weitverbreiteten Einführung von Elektrifizierungstechnologien stattfindet.
Ausbau der CNG-Betankungsinfrastruktur und OEM-gestützte Garantie
Die Anzahl der Tankstellen weltweit steigt weiter an, unterstützt durch Joint Ventures zwischen Kraftstoffhändlern und Automobilherstellern. Allein in den Vereinigten Staaten sind mehr als 700 öffentliche CNG-Standorte in Betrieb, eine Netzdichte, die nun alle wichtigen Fernverkehrskorridore abdeckt[1]„Alternative Fuels Data Center — Tankstellen für Erdgasfahrzeuge,” US-Energieministerium, afdc.energy.gov. Erstausrüster (OEMs) stärken das Vertrauen, indem sie Garantien für CNG-Varianten anbieten, die denen für Benzinantriebe gleichwertig sind. Dieser Ansatz hilft, die Restwertungewissheit für Flottenfinanzierer zu mindern. Tankstellenentwickler setzen modulare Skid-Designs ein, die die Tiefbaukosten erheblich senken und den Genehmigungsprozess vereinfachen. Darüber hinaus werden mobile Betankungseinheiten eingesetzt, um Depots mit geringem Volumen effektiv zu versorgen. Diese kombinierten Bemühungen adressieren die traditionelle Henne-Ei-Problematik und ermöglichen so die Einführung von CNG-Technologie in Städten der zweiten Reihe und in suburbanen Logistikzentren.
Ziele für die Beimischung von erneuerbarem Erdgas in der EU und in Kalifornien
Vorgeschriebene Biomethan-Anteile haben Erdgas (CNG)-Fahrzeuge in nahezu emissionsfreie Güter verwandelt und frühere Kritiken entkräftet, dass sie lediglich als Übergangstechnologien dienten. Die Gutschriften des Low Carbon Fuel Standard in Kalifornien senken die Betriebskosten weiter, indem sie handelbare Compliance-Zertifikate generieren, während EU-Richtlinien die Nachfragestabilität für Biomethan-Produzenten sicherstellen. Fahrzeug-OEMs integrieren die Verfügbarkeit von Bio-CNG in Gesamtbetriebskostenberechnungen und bieten Flotten einen strukturierten Weg, der mit den unternehmensweiten Netto-Null-Emissionszielen über 2030 hinaus übereinstimmt[2]Low Carbon Fuel Standard,
California Air Resources Board, arb.ca.gov.. Dieser politisch gesteuerte Ansatz zur Dekarbonisierung definiert den Markt für CNG-Fahrzeuge als langfristigen und integralen Bestandteil diversifizierter Flottenstrategien neu, anstatt als vorübergehende oder transitorische Lösung. Die CNG-Infrastruktur ist vorwiegend in Bundesstaaten wie Kalifornien konzentriert, gefolgt von Oklahoma, Texas, Pennsylvania und Florida. Der zunehmende Fokus auf Biomethan-Integration und unterstützende regulatorische Rahmenbedingungen festigen die Rolle von CNG-Fahrzeugen bei der Erreichung nachhaltiger Transportziele weiter.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringe Tankstellendichte im ländlichen Raum | -0.9% | Global, besonders ausgeprägt in Nordamerika und Australien | Langfristig (≥ 4 Jahre) |
| Sinkende Gesamtbetriebskosten für batterieelektrische Fahrzeuge | -0.8% | Europa, China, städtisches Nordamerika | Mittelfristig (2–4 Jahre) |
| Methanschlupf-Compliance-Risiko | -0.7% | Vereinigte Staaten, mit Ausstrahlungseffekten auf Exportmärkte | Kurzfristig (≤ 2 Jahre) |
| Volatile LNG/CNG-Preise | -0.5% | Global, am stärksten in importabhängigen Regionen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringe Tankstellendichte im ländlichen Raum außerhalb der 50 größten Ballungsräume
Der Ausbau von Tankstellen konzentriert sich weiterhin auf städtische Gebiete, da der durchschnittliche Durchsatz in ländlichen Märkten häufig die erforderliche Kapitalinvestition pro Standort nicht rechtfertigt. Flotten, die auf ausgedehnten Routen operieren, wägen häufig die Kosten der Reichweitenangst gegen potenzielle Kraftstoffeinsparungen ab, was oft zu Verzögerungen bei der Einführung von Erdgas (CNG)-Umrüstungen führt. Obwohl öffentlich-private Zuschüsse eine gewisse finanzielle Unterstützung bieten, decken sie in der Regel nur 20 bis 30 % der Projektkosten, was die finanzielle Tragfähigkeit solcher Projekte ungewiss lässt. Tragbare Kompressionseinheiten und Fortschritte bei fahrzeugseitigen Speichertechnologien bieten Teillösungen für diese Herausforderungen, können jedoch den Bedarf an einem dichten und festen Tankstellennetz nicht vollständig ersetzen. Diese Situation hat ein geografisches Ungleichgewicht bei der Einführung der CNG-Infrastruktur geschaffen, das das Potenzial für ein umfassendes nationales Wachstum in diesem Markt weiterhin hemmt.
Rasch sinkende Gesamtbetriebskosten für batterieelektrische Fahrzeuge im Segment der leichten Nutzfahrzeuge
Die Preise für Lithium-Ionen-Batteriepackungen sinken kontinuierlich[3]Lithium-Ionen-Batteriepackungspreise fallen auf 108 USD pro Kilowattstunde, trotz steigender Metallpreise,
BloombergNEF, bnef.com, was den Kostenvorteil von Erdgas (CNG) als Kraftstoffoption bei Personenkraftwagen und Lieferwagen für die letzte Meile verringert. Der Ausbau der städtischen Ladeinfrastruktur, insbesondere in großen europäischen und chinesischen Städten, beschleunigt diesen Trend weiter. Diese Entwicklung ermutigt Fahrdienstvermittler-Flotten, direkt auf Elektrofahrzeuge umzusteigen und dabei Zwischenkraftstofftechnologien zu überspringen. Infolgedessen besteht zunehmend das Risiko, dass CNG als Übergangslösung eingestuft wird, die primär für Anwendungen mit hoher Auslastung oder nutzlastsensible Anwendungen geeignet ist. Diese Wahrnehmung hat bei Investoren Bedenken hinsichtlich der Abschreibungszeiträume von CNG-bezogenen Vermögenswerten geweckt. Als Reaktion auf diese Unsicherheiten führen Erstausrüster (OEMs) Dual-Fuel-Modelle oder wasserstofffähige Fahrzeuge ein, was die anhaltende Unklarheit über die Verteilung der Antriebsstrangtechnologien Mitte der 2030er Jahre widerspiegelt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Personenkraftwagen behalten ihre Größe, während Busse das Wachstum übertreffenIm Jahr 2025 hielten Personenkraftwagen mit einem Anteil von 64,48 % die dominierende Stellung im Markt für CNG-Fahrzeuge und festigten ihre Führungsposition bei den Stückverkäufen. Die Wachstumsdynamik verlagert sich jedoch in Richtung Nutzfahrzeuge. Busse und Reisebusse werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer prognostizierten CAGR von 9,14 % bis 2031. Dieses Wachstum ist größtenteils darauf zurückzuführen, dass Behörden des öffentlichen Nahverkehrs sofortige Emissionsreduzierungen anstreben und dabei die Komplexität einer vollständigen Elektrifizierung vermeiden wollen. Lkw dominieren weiterhin den Fernverkehr, insbesondere in Gebieten ohne Hochleistungsladestationen. Gleichzeitig verzeichnen Zwei- und Dreiräder in Südasien ein Wachstum, wo Kraftstoffpreise die Verbraucherentscheidungen maßgeblich beeinflussen.
Leichte Nutzfahrzeuge nehmen eine strategische Position ein und nutzen die Zuverlässigkeit von CNG für städtische Lieferungen, was angesichts der Reichweitenbeschränkungen von Batterien vorteilhaft ist. Bis 2031 wird erwartet, dass sich die Marktgröße für CNG-Busse nahezu verdoppelt, angetrieben durch öffentliche Investitionen, die Flottenausschreibungszyklen erschließen. Technologie-Roadmaps integrieren nun wasserstofffähige Modifikationen, die es Behörden ermöglichen, die Chassis-Amortisation über mehrere Kraftstofflebensdauern zu verlängern. Auf der Personenbeförderungsseite führen OEMs Bi-Fuel-Varianten zu minimalen Preisaufschlägen ein, was eine stetige Nachfrage sicherstellt, selbst wenn batterieelektrische Fahrzeuge in wohlhabenden Ballungsräumen einen größeren Marktanteil gewinnen.


Nach Vertriebskanal:
Dominanz werkseitig ausgestatteter Fahrzeuge mit NachrüstungspotenzialIm Jahr 2025 dominierte die OEM-Integration den Markt für CNG-Fahrzeuge und erfasste einen Anteil von 75,74 %. Dieser Trend unterstreicht eine klare Präferenz bei Flotten und Verbrauchern für Antriebsstränge, die sorgfältig im Werk entwickelt wurden. Die Wahl werkseitig ausgestatteter Modelle vereinfacht nicht nur das Garantiemanagement, sondern bietet Finanzierern auch mehr Klarheit bei Restwertprognosen, was wettbewerbsfähigere Leasingraten ermöglicht. Für Automobilhersteller resultiert dies in einer konsistenten Nachfrage nach wesentlichen Komponenten wie Injektoren, Zylindern und Steuergeräten. Eine solche Planbarkeit erleichtert Mengenverträge und senkt effektiv die Komponentenkosten. Marketingstrategien betonen die Bequemlichkeit der Wartung in autorisierten Werkstätten und positionieren werkseitig ausgestattete CNG-Fahrzeuge als nahtlose Alternative zu herkömmlichem Benzin. Dieser Ansatz hebt gemeinsam die Branchenstandards an und prägt erhöhte Käufererwartungen.
Umgekehrt wird erwartet, dass nachgerüstete Flotten mit einer CAGR von 8,21 % wachsen. Umrüstkits verlängern nicht nur die Lebensdauer von Vermögenswerten, sondern gewährleisten auch die Einhaltung verschärfter Emissionsvorschriften. Darüber hinaus adressieren Zertifizierungen für händlerinstallierte Ausrüstungen und dreijährige Motorgarantien Zuverlässigkeitsbedenken, die das Wachstum des Nachrüstmarktes bisher gehemmt haben. Standardisierte Installationsprotokolle minimieren Ausfallzeiten und ermöglichen es kleineren Betreibern, Fahrzeuge während der regulären Wartung umzurüsten, anstatt auf verlängerte Werkstattaufenthalte angewiesen zu sein. Geografisch werden Nachrüstinitiativen in Übereinstimmung mit der Tankstellendichte eingeführt. Die anfängliche Verfügbarkeit konzentriert sich auf Bundesstaaten mit etablierten CNG-Korridoren und ebnet den Weg für eine breitere nationale Expansion. Infolgedessen entwickelt sich die Nachrüstung von einer Nischenlösung zu einem bedeutenden Wachstumsweg, der die bestehende Fahrzeuglandschaft nutzt.
Nach Endanwendung:
Öffentlicher Nahverkehr führt die Wachstumskurve anIm Jahr 2025 trieben Bi-Fuel-Kleinwagen, die von preissensiblen Haushalten für ihr kosteneffizientes Pendeln bevorzugt werden, die Privatnutzung auf einen Anteil von 47,08 % im Markt für CNG-Fahrzeuge. In Städten, die schnelle Fortschritte bei Elektrofahrzeuganreizen und Ladeinfrastruktur verzeichnen, nimmt die Dynamik für die private Adoption jedoch ab. Behörden des öffentlichen Nahverkehrs, die von Massenbeschaffung, Feststreckenbetrieb und der Möglichkeit profitieren, Depot-Kompressoren über umfangreiche Kilometerleistungen zu amortisieren, werden von 2026 bis 2031 voraussichtlich eine CAGR von 9,37 % verzeichnen. Taxi- und Fahrdienstvermittler-Flotten, die zwischen den beiden Extremen positioniert sind, nutzen ihre hohen Auslastungsraten und die Nähe zu städtischen Tankstellen, um erhebliche Kraftstoffeinsparungen und schnelle Amortisationszeiten zu erzielen. Letztendlich werden Anwendungsentscheidungen zunehmend von der Reife der Infrastruktur und regulatorischen Anforderungen beeinflusst, anstatt allein vom Fahrgastkomfort.
Industrieflotten im Markt für CNG-Fahrzeuge expandieren, angetrieben durch die Verfügbarkeit von Erdgas vor Ort in Häfen, Bergbauzentren und Logistikparks, die auch private Betankungsoptionen bieten. Partnerschaften mit Kraftstoffmarken wie Circle K und QuikTrip unterstreichen eine strategische Verlagerung hin zu Flottenkonten, bei denen die Kraftstoffversorgung mit Loyalitätsanalysen zur Überwachung der Kosten pro Kilometer gebündelt wird. Kommunale Reinigungs- und Versorgungsfahrzeuge wenden sich CNG zu, insbesondere wenn Stadträte Treibhausgasziele in ihre Beschaffungsstandards integrieren, was eine konsistente Nachfrage unabhängig von der öffentlichen Meinung gewährleistet. Darüber hinaus belegen aggregierte Telematikdaten nicht nur Wartungsreduzierungen, sondern erheben diese anekdotischen Vorteile zu Leistungskennzahlen auf Vorstandsebene. Solche validierten Ergebnisse stärken die segmentübergreifende Einführung von CNG-Fahrzeugen.
Nach Zylindertyp:
Verbundwerkstoffe erschließen NutzlastökonomieIm Jahr 2025 hielten Typ-I-Vollmetallzylinder mit einem führenden Anteil von 38,89 % im Markt für CNG-Fahrzeuge die Spitzenposition, aufgrund ihrer Erschwinglichkeit und Langlebigkeit unter anspruchsvollen Bedingungen. Flottenmanager schätzen die einfachen Inspektionsprozesse und vorhersehbaren Ausfallmuster von Stahltanks. Unterdessen wird Typ IV von 2026 bis 2031 voraussichtlich eine CAGR von 11,62 % erzielen. Dieses Wachstum wird durch steigende Frachtkosten angetrieben, die Betreiber dazu veranlassen, Nutzlasten zu maximieren. Dieser Fokus unterstreicht die Vorteile von Typ-IV-Polymer-Liner-Verbundwerkstoffen, die deutlich leichter sind. Solche Gewichtsreduzierungen ermöglichen eine erhöhte Ladekapazität und erweiterte Fahrbereiche, Vorteile, die insbesondere im Paket-, Lebensmittel- und Schüttguttransport geschätzt werden. Diese sich entwickelnde Kosten-Nutzen-Analyse ebnet den Weg für einen Anstieg der Verbundstoffadoption in den nächsten fünf Jahren.
Moderne Materialwissenschaft hat Mikrosensoren in Verbundstoffwände integriert, die Flotten-Dashboards Echtzeit-Druck- und Temperaturdaten liefern. Die neuesten Designs von Hexagon Composites zeigen die nahtlose Integration dieser Daten mit präventiver Wartungssoftware, was zu reduzierten ungeplanten Ausfallzeiten und niedrigeren Versicherungskosten führt. Mit zunehmender Produktionsskalierung verringert sich der Preisunterschied zu Stahl, wobei einige Hochvolumenverträge bald eine Preisparität erwarten. Regulierungsbehörden überarbeiten Homologationsstandards, um digitales Gesundheitsmonitoring einzubeziehen, und lenken Beschaffungsteams zu fortschrittlicheren Zylindern. Infolgedessen verlagert sich das Wettbewerbsumfeld vom Fokus auf Rohstoffkosten hin zum Wert eingebetteter Intelligenz und zugehöriger Service-Ökosysteme.
Geografische Analyse
APAC CNG-Fahrzeugmarkt
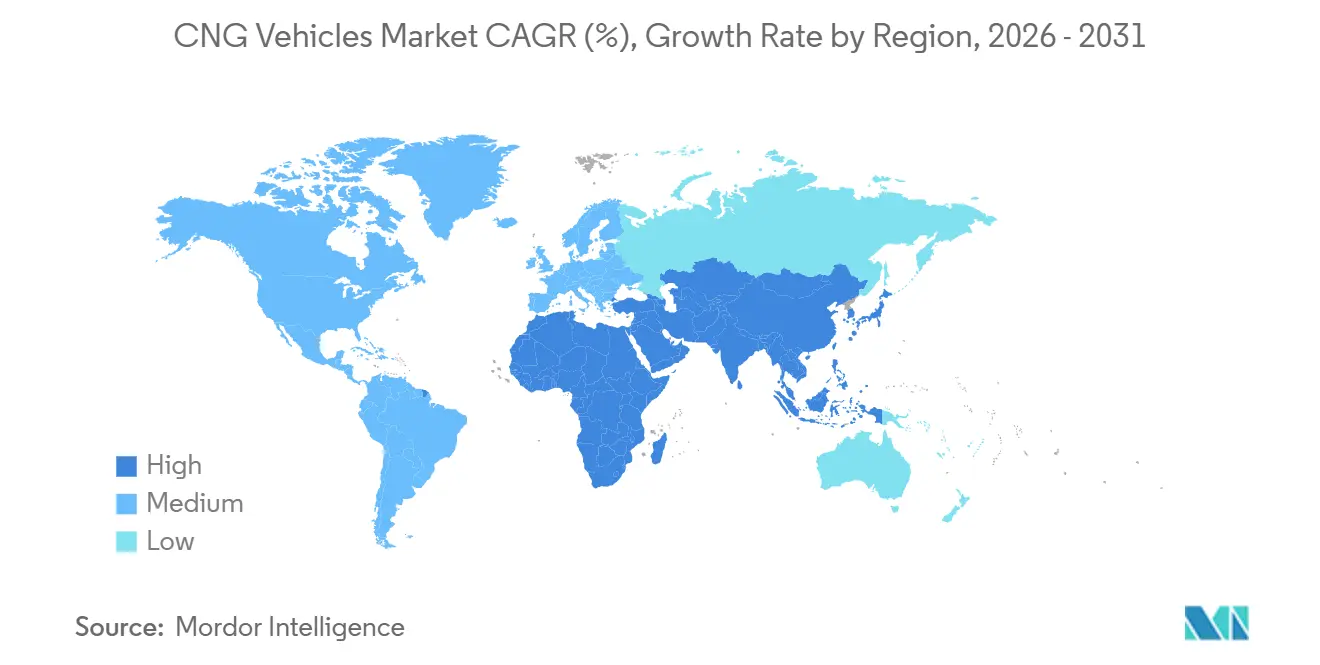
Asien-Pazifik führt den Markt an und trägt erheblich zu den Umsätzen bei. Indiens politischer Rahmen, einschließlich Fahrzeuganreizen, Stationsförderungen und regulatorischen Zeitplänen, hat CNG-Korridore als bevorzugte Option für Überlandbusse und Ride-Share-Limousinen etabliert. In China wird CNG für gewerbliche Flotten in Binnenprovinzen priorisiert, wo das Laden von Batterien wirtschaftlich nicht rentabel bleibt. Japan fördert wasserstofffähige CNG-Antriebsstränge als strategische Option zur Anpassung an künftige Kraftstoffübergänge. Regionale OEM-Lieferketten, die Komponenten wie Einspritzventile und Zylinder umfassen, sind lokalisiert, um Kosten zu senken und die CNG-Einführung über Städte der ersten Kategorie hinaus zu erleichtern.
MEA CNG-Fahrzeugmarkt
Die Region Naher Osten und Afrika verzeichnet mit einer CAGR von 7,28 % das weltweit schnellste Wachstum, da gasreiche Länder CNG nutzen, um Benzinimporte zu reduzieren und inländische Gasreserven zu erschließen. Nigerias Präsidialinitiative für CNG kombiniert konzessionäre Darlehen mit Steueranreizen, um Busflottenumrüstungen voranzutreiben. Die VAE nutzen ihre LNG-Infrastruktur, um Multi-Kraftstoff-Servicehubs zu entwickeln, die Erdgas, Wasserstoff und EV-Laden integrieren, und positionieren Logistikkorridore für langfristige Nachhaltigkeit. In ländlichen Gebieten ist die Durchdringung jedoch begrenzt, was mobile Betankungslösungen erfordert, um die Einführung auf der letzten Meile zu ermöglichen.
CNG-Fahrzeugmarkt Europa und Nordamerika
Europa und Nordamerika weisen stetige Wachstumskurven auf. Strenge Emissionsvorschriften und Biomethan-Mandate stärken die Umweltattraktivität von CNG, auch wenn die Elektrifizierung von Flotten an Fahrt gewinnt. In den Vereinigten Staaten unterstützen über 700 öffentliche Tankstellen den Güterverkehr von Küste zu Küste, während die EPA-Phase-3-Vorschriften den Konformitätsdruck auf Dieselflotten erhöhen. In Europa arbeiten Lkw-OEMs mit Kraftstoffsystemspezialisten zusammen, um Hochdruck-Direkteinspritzungstechnologien (HPDI) zu implementieren, die Methanemissionen reduzieren und gleichzeitig eine dieselähnliche Drehmomentleistung aufrechterhalten. Dieser Trend wird durch die Partnerschaft der Volvo Group mit Westport exemplifiziert.

Wettbewerbslandschaft
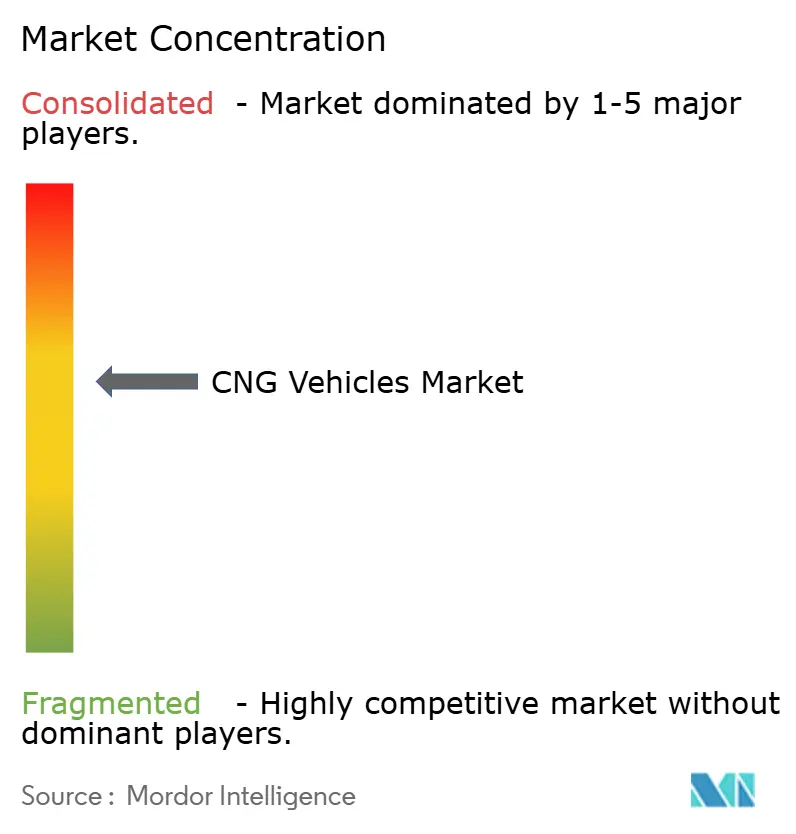
Der globale Markt ist fragmentiert, wobei wichtige Akteure wie Suzuki, Hyundai, Ford Motor Company, Tata Motors und mehrere chinesische OEMs die Führung teilen. Diese Struktur verhindert, dass ein einzelnes Unternehmen Preisgestaltung oder Technologie-Roadmaps dominiert, und fördert Innovationen bei Antriebsstrang- und Speichersubsystemen. Regionale Spezialisten etablieren Nischen bei leichten Zylindern, Hochdruckinjektoren und schlüsselfertigen Tankstellenpaketen. Überschaubare Kapitalanforderungen ermöglichen es Start-ups, in den Markt einzutreten und sich auf wasserstofffähige Umrüstungen und Telematik-Add-ons zu konzentrieren. Dies schafft ein Wettbewerbsumfeld, das Agilität über Produktionsvolumen stellt.
Partnerschaften sind entscheidend für die Differenzierung. Beispielsweise zeigt die Zusammenarbeit zwischen Westport und Volvo bei HPDI, wie Komponenteninnovatoren die OEM-Skalierung nutzen, um die Kommerzialisierung zu beschleunigen. Zylinderzulieferer wie Hexagon Composites integrieren leichte Tanks mit Telematik-Gateways und verlagern den Wettbewerb in Richtung Datenanalyse. Energieunternehmen investieren in Tankstellennetze und stimmen den Kraftstoffabsatz mit der Fahrzeugnachfrage ab. Diese Kooperationen verkürzen Entwicklungszeiträume und verteilen Risiken, sodass mittelständische Marken global konforme CNG-Modelle auf den Markt bringen können.
Regionale politische Unterschiede treiben unterschiedliche Strategien voran. In Indien konzentrieren sich Suzuki und Tata auf preissensible Personenkraftwagen, während in Europa Iveco und Daimler Truck auf Fernverkehrs- und Kommunalflotten abzielen und Biomethan für nahezu emissionsfreie Ansprüche nutzen. Chinesische Marken nutzen inländische Richtlinien, um CNG-Busse nach Afrika und Lateinamerika zu exportieren und die Preiswettbewerbsfähigkeit zu steigern. Mit dem Fortschritt wasserstofffähiger Motoren entwickeln OEMs modulare Antriebsstrangbuchten für mehrere gasförmige Kraftstoffe, um den Vermögenswerterhalt zu sichern. Dieser Ansatz verwischt Segmentgrenzen und betont die Softwareintegration als wichtigen Wettbewerbsbereich.
Marktführer in der CNG-Fahrzeugbranche
Suzuki Motor Corporation
Hyundai Motor Company
Tata Motors Limited
AB Volvo Group
Ford Motor Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für CNG-Fahrzeuge
- Suzuki Motor Corp
- Hyundai Motor Co
- Tata Motors Limited
- AB Volvo Group
- CNH Industrial (Iveco)
- General Motors
- Ford Motor Company
- MAN Truck and Bus SE
- Scania AB
- Ashok Leyland Ltd.
- Isuzu Motors Ltd.
- Westport Fuel Systems Inc.
- Landi Renzo SpA
- Hexagon Composites ASA
- Everest Kanto Cylinders Ltd.

Recent Industry Developments in Markt für CNG-Fahrzeuge
- Januar 2026: Im Januar 2026 brachte Tata Motors neue Benzin- und CNG-Varianten seiner XPRES-Limousine auf den Markt und erweiterte damit sein Flottenfahrzeugangebot über das frühere rein elektrische Angebot hinaus. Die CNG-Variante richtet sich an gewerbliche Flottenoperatoren und bietet eine kostengünstigere Alternative zu Benzin- und EV-Optionen bei gleichzeitiger Aufrechterhaltung der betrieblichen Flexibilität.
- August 2025: Landi Technologies und American CNG, LLC haben eine bahnbrechende strategische Allianz geschmiedet. Diese Partnerschaft integriert erstklassige Motortechnologie, fortschrittliche Hochdruckkraftstoffsysteme, hauseigene Zylinderproduktion und landesweite Installationsdienstleistungen. Das Ergebnis ist eine umfassende RNG/CNG-Lösung, die auf Erstausrüster (OEMs), Flottenmanagementunternehmen (FMCs), Händler und Flotten in ganz Nordamerika zugeschnitten ist.
- Juni 2025: In Zusammenarbeit mit Astra Vehicle Technologies hat Iveco den S-Way 500 CNG 6×2-Lkw vorgestellt. Dieses neue Modell verfügt über eine Gesamtfahrzeuggewichtskapazität von 44 Tonnen und erzielt CO2-Reduzierungen von bis zu 95 % im Vergleich zu seinen Dieselgegenstücken. Der Lkw feierte seinen großen Auftritt auf der Road Transport Expo 2025, präsentiert als maßgefertigtes Ausstellungsmodell mit handgemalten Kunstwerken.


Umfang des globalen Berichts über den Markt für CNG-Fahrzeuge
Der Umfang des Berichts umfasst Fahrzeugtyp, Vertriebskanal, Endanwendung, Zylindertyp und Geografie. Nach Fahrzeugtyp ist der Markt segmentiert in Personenkraftwagen, leichte Nutzfahrzeuge, Busse und Reisebusse, mittelschwere und schwere Lkw sowie Zwei- und Dreiräder. Nach Vertriebskanal ist der Markt segmentiert in OEM-Erstausrüstung und Nachrüstung/Nachrüstmarkt. Nach Endanwendung ist der Markt segmentiert in private/persönliche Nutzung, Taxi- und Fahrdienstvermittler-Flotten, Behörden des öffentlichen Nahverkehrs sowie Industrie- und Versorgungsflotten. Nach Zylindertyp ist der Markt segmentiert in Typ I (Vollmetall), Typ II (metallumwickelt), Typ III (Vollverbundstoff) und Typ IV (Polymer-Liner-Verbundstoff). Nach Geografie ist der Markt segmentiert in Nordamerika, Südamerika, Europa, den asiatisch-pazifischen Raum sowie den Nahen Osten und Afrika. Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Busse und Reisebusse |
| Lkw (mittelschwer und schwer) |
| Zwei- und Dreiräder |
| OEM-ausgestattet |
| Nachgerüstet / Nachrüstmarkt |
| Private / persönliche Nutzung |
| Taxi- und Fahrdienstvermittler-Flotten |
| Behörden des öffentlichen Nahverkehrs |
| Industrie- und Versorgungsflotten |
| Typ I (Vollmetall) |
| Typ II (Metallumwickelt) |
| Typ III (Vollverbundwerkstoff) |
| Typ IV (Verbundwerkstoff mit Polymerliner) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Indonesien | |
| Thailand | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Kenia | |
| Übriger Naher Osten und Afrika |
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Busse und Reisebusse | ||
| Lkw (mittelschwer und schwer) | ||
| Zwei- und Dreiräder | ||
| Nach Vertriebskanal | OEM-ausgestattet | |
| Nachgerüstet / Nachrüstmarkt | ||
| Nach Endanwendung | Private / persönliche Nutzung | |
| Taxi- und Fahrdienstvermittler-Flotten | ||
| Behörden des öffentlichen Nahverkehrs | ||
| Industrie- und Versorgungsflotten | ||
| Nach Zylindertyp | Typ I (Vollmetall) | |
| Typ II (Metallumwickelt) | ||
| Typ III (Vollverbundwerkstoff) | ||
| Typ IV (Verbundwerkstoff mit Polymerliner) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Indonesien | ||
| Thailand | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Kenia | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Markt für CNG-Fahrzeuge voraussichtlich bis 2031 wachsen?
Es wird prognostiziert, dass er mit einer CAGR von 5,68 % wächst und den Wert von 55,25 Milliarden USD im Jahr 2026 auf 72,82 Milliarden USD bis 2031 steigert.
Welche Region führt derzeit bei der Einführung von CNG-Fahrzeugen?
Der asiatisch-pazifische Raum hält 55,27 % des Umsatzes im Jahr 2025, dank der Infrastruktur und politischen Unterstützung in Indien und China.
Welches Segment wächst innerhalb des CNG-Fahrzeugsektors am schnellsten?
Busse und Reisebusse verzeichnen die höchste CAGR von 9,14 %, da Verkehrsbehörden sofortige Emissionsreduzierungen anstreben.
Wie beeinflusst Biomethan den Ausblick für CNG-Fahrzeuge?
Beimischungsmandate der EU und Kaliforniens machen CNG-Flotten zu nahezu emissionsfreien Gütern und verlängern die technologische Relevanz über eine Übergangsfunktion hinaus.
Welche strategischen Maßnahmen ergreifen führende Unternehmen?
Partnerschaften wie die von AB Volvo Group und Westport Fuel Systems Inc für Hochdruck-Direkteinspritzungsmotoren sowie von Landi Technologies und American CNG für integrierte RNG-Angebote veranschaulichen die technologiegetriebene Zusammenarbeit.
Seite zuletzt aktualisiert am:



