
CNG- und LPG-Fahrzeugmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 7.71 Milliarden US-Dollar |
| Marktgröße (2031) | 10.70 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.78 % |
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
CNG- und LPG-Fahrzeugmarkt Analyse von Mordor Intelligence
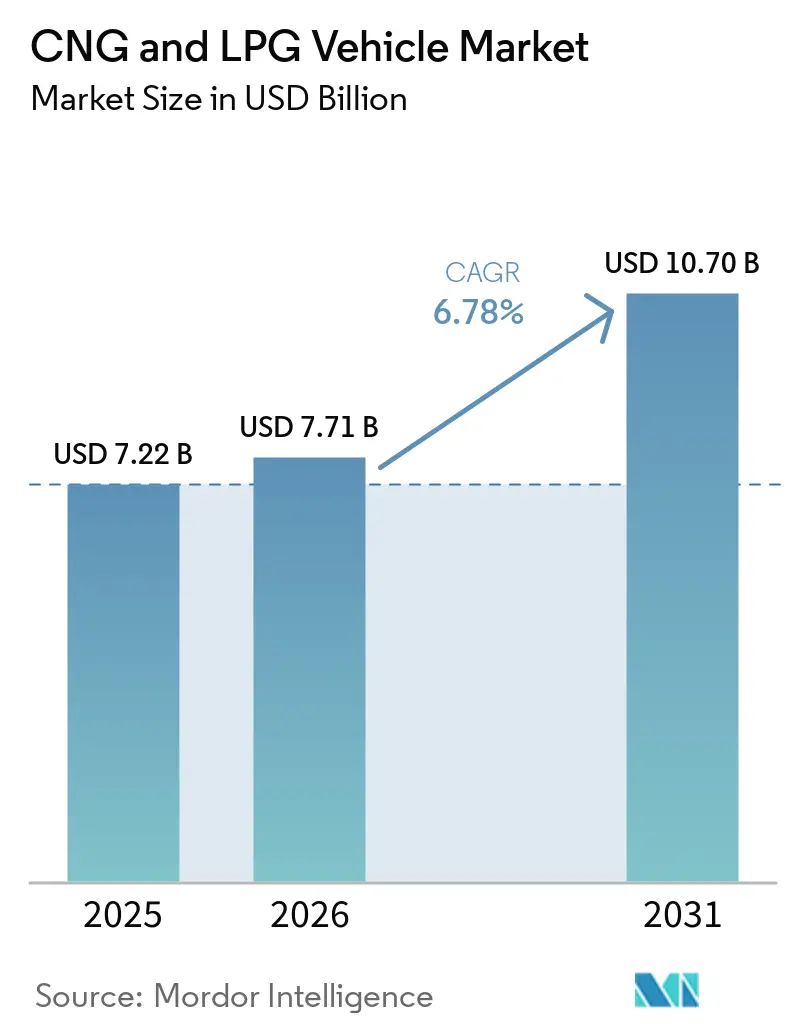
Die globale Marktgröße für CNG- und LPG-Fahrzeuge wird im Jahr 2026 auf USD 7,71 Milliarden geschätzt, ausgehend von einem Wert von USD 7,22 Milliarden im Jahr 2025, mit Prognosen für 2031 von USD 10,7 Milliarden, was einem Wachstum von 6,78 % CAGR über 2026–2031 entspricht. Steigende staatliche Anreize, der Ausbau der Betankungsinfrastruktur und Technologien, die bisherige Nutzungsbarrieren beseitigen, haben den Markt für CNG- und LPG-Fahrzeuge von einer Nischenalternative zu einer Mainstream-Option entwickelt. Flottenoperatoren betrachten gasförmige Kraftstoffe nun als langfristige Brückenlösungen, die niedrigere Betriebskosten und gesicherte regulatorische Compliance bieten. Der rasche Ausbau von Tankstellen, insbesondere im asiatisch-pazifischen Raum und in Afrika, verbessert das Reichweitenvertrauen, während Doppelzylinder-Konzepte und Automatikgetriebe eine Funktionsparität mit Benzinversionen herstellen. Erneuerbares Erdgas (RNG) und Bio-CNG erschließen neue Dekarbonisierungshebel und sichern gegen Preisschwankungen bei fossilem Gas ab, was gewerbliche Flotten anzieht, die Scope-3-Emissionsreduzierungen priorisieren. Die Wettbewerbsintensität steigt, da etablierte Automobilhersteller ihre werkseitig ausgestatteten Modellreihen erweitern und neue Marktteilnehmer die Logistik-, Transit- und Fahrdienstvermittlungssegmente mit schlüsselfertigen Bio-CNG-Diensten umwerben.
Wichtigste Erkenntnisse des Berichts
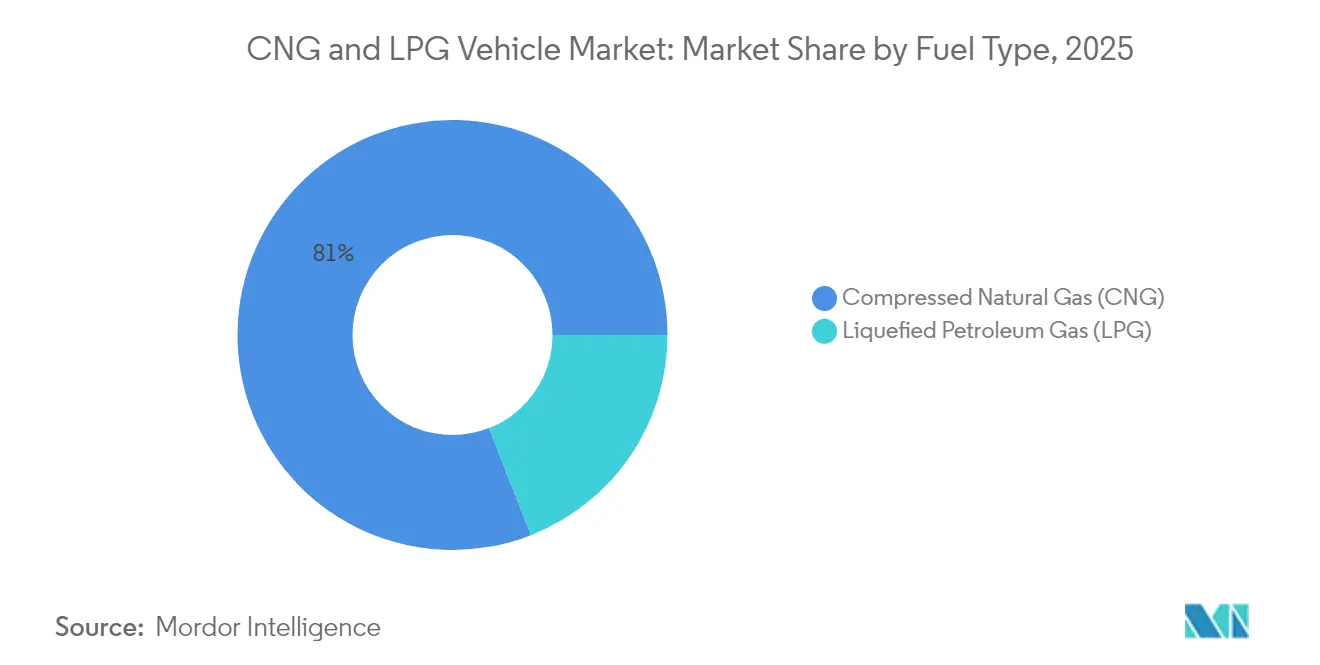
- Nach Kraftstofftyp hielt Druckerdgas im Jahr 2025 einen Marktanteil von 80,95 % am Markt für CNG- und LPG-Fahrzeuge, während Druckbiogas bis 2031 voraussichtlich mit einem CAGR von 12,42 % wachsen wird.
- Nach Fahrzeugtyp führten Personenkraftwagen mit einem Umsatzanteil von 62,10 % im Jahr 2025; Zwei- und Dreiräder werden bis 2031 voraussichtlich mit einem CAGR von 10,55 % wachsen.
- Nach Vertriebskanal machten werkseitig ausgestattete Modelle im Jahr 2025 70,35 % der Marktgröße für CNG- und LPG-Fahrzeuge aus, während Nachrüstungen den höchsten prognostizierten CAGR von 10,49 % bis 2031 verzeichneten.
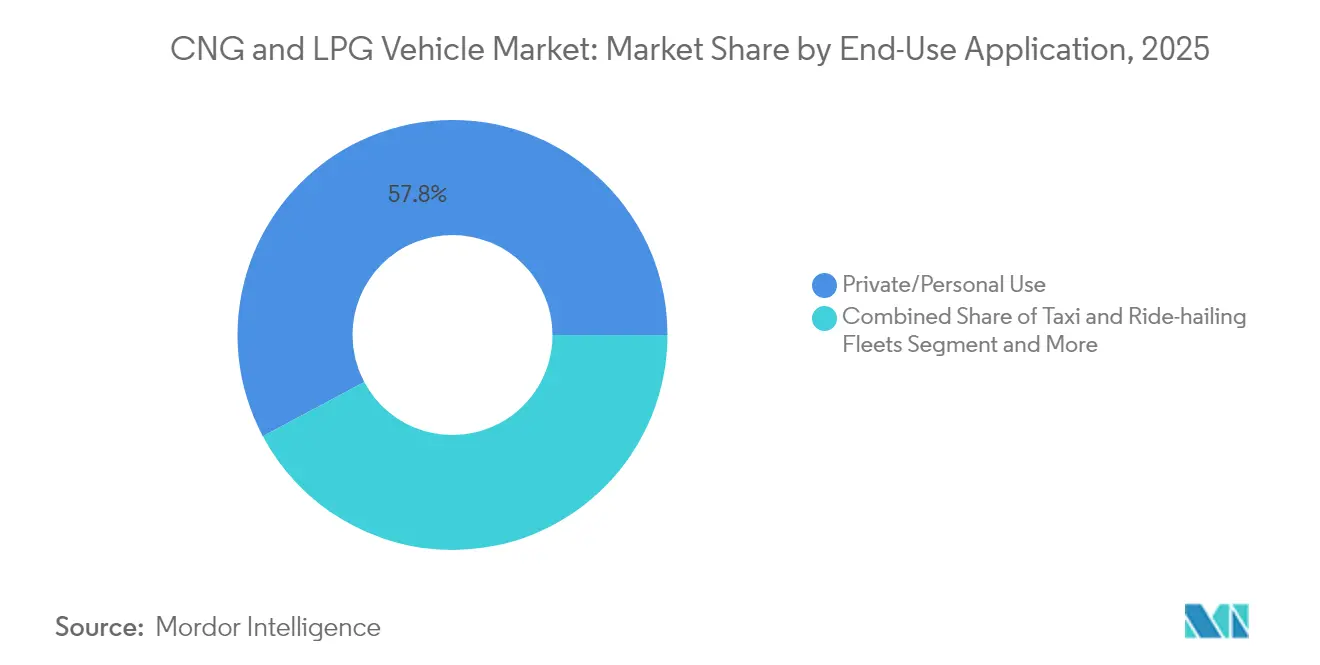
- Nach Endanwendung machte die private Nutzung 57,80 % der Umsätze im Jahr 2025 aus; Taxi- und Fahrdienstvermittlungsflotten sind auf einen CAGR von 8,62 % bis 2031 ausgerichtet.
- Nach Zylindertyp erfassten Typ-I-Vollmetallzylinder 64,60 % der Nachfrage im Jahr 2025, doch Typ-IV-Verbundwerkstoffe mit Polymerliner werden bis 2031 einen CAGR von 15,96 % verzeichnen.
- Der asiatisch-pazifische Raum dominierte mit einem Marktanteil von 45,60 % im Jahr 2025; Afrika ist die am schnellsten wachsende Region mit einem CAGR von 12,97 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale CNG- und LPG-Fahrzeugmarkt Trends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Anreize und Kraftstoffpreisparität | +2.1% | Global (Indien, Nigeria, Brasilien) | Mittelfristig (2–4 Jahre) |
| Ausbau der Betankungsinfrastruktur | +1.8% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Umstieg der Automobilhersteller auf werkseitig ausgestattete Varianten | +1.4% | Indien, Europa, Südamerika | Mittelfristig (2–4 Jahre) |
| Strengere städtische CO₂-/NOx-Normen | +1.2% | Europa, Nordamerika, Asien | Kurzfristig (≤ 2 Jahre) |
| Innovationen bei der Doppelzylinder-Konzeption | +0.8% | Indien, Südostasien | Kurzfristig (≤ 2 Jahre) |
| Gewerbliche Nachfrage nach Bio-CNG | +0.6% | Nordamerika, Europa, Asien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Anreize und Initiativen zur Kraftstoffpreisparität
Mehrschichtige Anreizprogramme schreiben die Flottenökonomie neu. Nigerias USD 450 Millionen umfassende Präsidialinitiative für CNG verbindet den Ausbau von Tankstellen mit Umrüstungsgutscheinen, schließt mehr als 10.000 Fahrzeugrüstungen ab und bildet 4.000 Techniker aus. Kaliforniens Drive Clean!-Rückerstattungen von bis zu USD 3.000 pro leichtem Nutzfahrzeug sowie ein Vorschlag für eine RNG-Steuergutschrift verkürzen die Amortisationszeiten zusätzlich[1]. Das Programm der Vereinigten Arabischen Emirate für Erdgas für Fahrzeuge hat Zapfsäulen installiert, die täglich 10.000 Fahrzeuge bedienen können, und garantiert so die Versorgung für frühe Anwender. Zusammen positionieren diese Maßnahmen den Markt für CNG- und LPG-Fahrzeuge als strategische Brücke zur Netto-Null-Emission und nicht als Übergangslösung[2].
Rascher Ausbau der CNG-/LPG-Betankungsinfrastruktur
Das Wachstum der Tankstellen hat sich von öffentlichen Zuschüssen zu kommerziellem Kapital verlagert, was die Rentabilität der Cashflows signalisiert. Clean Energy Fuels baut Houstons erste private Busdepot-CNG-Tankstelle mit einer Kapazität von 2 Millionen Gallonen pro Jahr. TotalEnergies betreibt mehr als 1.200 öffentliche Zapfsäulen auf drei Kontinenten, die strategisch an Frachtkorridoren platziert sind, um die Auslastung zu sichern. Indien strebt bis 2030 10.000 Tankstellen an, was Maruti Suzukis Plan unterstützt, im Geschäftsjahr 2025 600.000 werkseitig ausgestattete CNG-Einheiten zu verkaufen[3]. Ein dichteres Netz verringert die Reichweitenangst und erschließt Möglichkeiten für den Fernfrachtverkehr, was eine nachhaltige Nachfrage im Markt für CNG- und LPG-Fahrzeuge antreibt.
Umstieg der Automobilhersteller auf werkseitig ausgestattete CNG-Varianten
Automobilhersteller integrieren CNG-Technologie in ihre Kernplattformen. Tata Motors' Doppelzylinder-Modelle Punch und Altroz bewahren das Kofferraumvolumen und liefern dabei 77 PS, wodurch praktische Hürden beseitigt werden. Maruti Suzuki bietet bereits 14 CNG-Ausstattungsvarianten an und berichtet, dass die Kraftstoffoption bei 36 % der Personenkraftwagenverkäufe in Indien gewählt wird. Nissan fügt CNG-Kompatibilität als Teil seiner Elektrifizierungsroadmap für 2026 hinzu und behandelt gasförmigen Kraftstoff als Ergänzung zu Hybridfahrzeugen. Die werkseitige Integration senkt das Garantierisiko, verschärft die Emissionszertifizierung und komprimiert Preisaufschläge, was die Gesamtdurchdringung des Marktes für CNG- und LPG-Fahrzeuge erhöht.
Strengere Abgas-CO₂- und NOx-Normen in städtischen Ballungsräumen
Regulierungsbehörden bevorzugen CNG für sofortige Emissionsentlastung. Pariser Dieselverbote, die ab 2025 gelten, drängen gewerbliche Flotten zu NOx-armen Alternativen, während Indiens Ziele für den durchschnittlichen Kraftstoffverbrauch von Unternehmen für 2027 die Automobilhersteller dazu veranlassen, gasförmige Kraftstoffvarianten auszubauen. Versuche zeigen, dass CNG-Motoren Kohlenmonoxid um 90–97 % gegenüber Benzin reduzieren und 30 % Kraftstoffeffizienzgewinne erzielen, sodass Betreiber Niedrigemissionszonen zu geringeren Kosten als mit Elektrofahrzeugen befahren können. Diese Compliance-Vorteile schlagen sich in Kaufentscheidungen nieder, die den Wachstumsimpuls im Markt für CNG- und LPG-Fahrzeuge verstärken.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Crashtestprotokolle | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei LNG-Einsatzstoffen | -1.0% | Asiatisch-pazifischer Raum, Europa | Kurzfristig (≤ 2 Jahre) |
| Subventionen für Elektrofahrzeug-Investitionsausgaben in Ballungsräumen | -0.8% | Nordamerika, Europa, Asien | Langfristig (≥ 4 Jahre) |
| Wahrnehmungslücken bei der Sicherheit | -0.6% | Entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Crashtestprotokolle für Fahrzeuge mit gasförmigen Kraftstoffen
Die Lkw-Explosion in Wilmington im Februar 2024 deckte Lücken in den globalen Standards auf. Während der Bundesstandard 304 die Tankintegrität behandelt, sind ganzheitliche Tests auf Fahrzeugebene nach wie vor selten, was die Haftung für Flotten und Versicherer erhöht. ISO 11439 legt Zylinderkriterien fest, enthält jedoch keine Crashtests, was die Markteinführung durch Automobilhersteller in risikoaversen Regionen verlangsamt. Bis die Behörden dynamische Tests harmonisieren, werden diese Sicherheitsunsicherheiten einige Aufwärtspotenziale im Markt für CNG- und LPG-Fahrzeuge begrenzen.
Preisvolatilität bei LNG-Einsatzstoffen für Stadtgasversorger
Der Spot-LNG-Preis lag im Durchschnitt über USD 13/MMBtu im Jahr 2024 und überschritt damit die Erschwinglichkeitsschwellen in Indien und Teilen Europas. Versorgungsrisiken im Zusammenhang mit geopolitischen Spannungen und dem Auslaufen von Pipeline-Verträgen schüren Unsicherheit und zwingen Stadtgasverteiler, Kosten an die Einzelhandelszapfsäulen weiterzugeben. CNG-Zapfsäulenpreise in 37 US-Bundesstaaten stiegen im Jahr 2023, was die Paritätslücke zu Diesel verringerte und neue Flottenumrüstungen dämpfte. Obwohl neue Verflüssigungsprojekte die Engpässe nach 2026 möglicherweise lindern, wird die kurzfristige Volatilität voraussichtlich aggressive Expansionspläne im Markt für CNG- und LPG-Fahrzeuge dämpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kraftstofftyp: Bio-CNG entwickelt sich zum Wachstumsführer
Druckbiogas wird bis 2031 voraussichtlich einen CAGR von 12,42 % erzielen, während Druckerdgas im Jahr 2025 einen Marktanteil von 80,95 % am Markt für CNG- und LPG-Fahrzeuge hält. Indiens geplanter 40-facher Anstieg der Bio-CNG-Nachfrage bis zum Geschäftsjahr 2030, ermöglicht durch Landwirtschaftsabfall-Vergärer, unterstreicht den Schwenk zu erneuerbaren Energien. Frühe Markteinführungen wie der Maruti Brezza CBG mit 25,51 km/kg unterstreichen die kommerzielle Rentabilität. Gleichzeitig behält LPG in Regionen mit bestehender Infrastruktur Stärken, unterstützt durch Katars und der Vereinigten Arabischen Emirate LNG-Projekte, die das LPG-Angebot ausweiten. Regionale Kraftstoffentscheidungen spiegeln daher den lokalen Rohstoffreichtum und politische Impulse wider und nicht rein technologische Vorzüge.
Die Marktgröße für Bio-CNG-Personenkraftwagen im Markt für CNG- und LPG-Fahrzeuge wird voraussichtlich jährlich um 14,6 % wachsen, da Molkerei-, Destillerie- und Siedlungsabfallproduzenten Abnahmeverträge unterzeichnen, die die Inputkosten festschreiben. Umgekehrt wachsen Varianten mit fossilem Gas im einstelligen Bereich, da Betreiber sich gegen Kohlenstoffsteuern absichern. Die divergierenden Entwicklungen zeigen, dass sich der interne Mix zwar in Richtung erneuerbarer Gasformulierungen verschiebt, der übergreifende Markt für CNG- und LPG-Fahrzeuge jedoch weiter wächst.


Nach Fahrzeugtyp: Zweiräder treiben Innovationen voran
Personenkraftwagen kontrollierten 2025 62,10 % der Ausgaben, doch Zwei- und Dreiräder werden mit einer CAGR von 10,55 % das stärkste Wachstum erzielen, unterstützt durch die wachsende Verbreitung von CNG-Fahrzeugen in Schwellenmärkten. Bajaj Auto's Erfolg bei der Steigerung der CNG-Dreirad-Durchdringung von 26 % auf 57 % zwischen 2020 und 2023 schafft technisches Vertrauen für sein erstes CNG-Motorrad im Jahr 2025. Leichte Nutzfahrzeuge und Busse sind ebenfalls stark vertreten, da Betriebszyklen Investitionen in standorteigene Tankstellen rechtfertigen, was die Gesamtgröße des CNG- und LPG-Fahrzeugmarkts für gewerbliche Segmente im Prognosezeitraum vergrößert.
Zunehmende städtische Frachtbeschränkungen für Diesel beschleunigen die Einführung von Kleintransportern, während Verkehrsbehörden 12-jährige Busausschreibungen bevorzugen, die RNG-Lieferverträge im Voraus sichern. Zusammen festigen diese Dynamiken ein vielfältiges Nachfrageprofil im CNG- und LPG-Fahrzeugmarkt, verankert durch kostenbewusste Zweiräder und volumengetriebene gewerbliche Flotten.
Nach Vertriebskanal: Nachrüstungsmarkt gewinnt an Dynamik
Werkseitig ausgestattete Einheiten erzielten 2025 70,35 % des Umsatzes, doch Nachrüstungen sind auf einen CAGR von 10,49 % ausgerichtet, da der Ausbau der Infrastruktur die Amortisationszyklen verkürzt. Nigerias Umrüstungsgutscheine sind ein Beispiel für politisch getriebene Aftermarket-Schübe. Durchschnittliche Nachrüstungskosten von EUR 3.000–5.000 bieten eine zweijährige Amortisation für hochkilometrige Taxis und vergrößern die Marktgröße für CNG- und LPG-Fahrzeuge innerhalb des bestehenden Fahrzeugbestands, anstatt sich ausschließlich auf Neuverkäufe zu stützen.
Werkseitig ausgestattete Modelle dominieren weiterhin Flottenausschreibungen dank integrierter Sicherheitsvalidierung und vollständiger Garantieabdeckung. Tata Motors' Doppelzylinder-SUV-Reihe und Maruti Suzukis CNG-Varianten mit Automatikgetriebe demonstrieren das Engagement der Automobilhersteller für die Verbreitung von gasförmigem Kraftstoff. Diese dualen Wege – Nachrüstung für bestehende Fahrzeuge und Werksinstallationen für Neukäufe – bieten parallele Wachstumsmotoren im Markt für CNG- und LPG-Fahrzeuge.
Nach Endanwendung: Flottensegmente führen die Einführung an
Privatfahrer machten 57,80 % der Volumina im Jahr 2025 aus, doch Taxi- und Fahrdienstvermittlungsbetreiber werden einen CAGR von 8,62 % verzeichnen, da Unternehmen günstigere Kraftstoffkosten und kommunale Emissionsziele anstreben. UPS' Bestellung von 15-Liter-CNG-Lkw zeigt den Schwung im Logistiksektor. Abfallwirtschaftsflotten, die bereits tiefe Anwender sind, verleihen dem Markt für CNG- und LPG-Fahrzeuge Stabilität, indem sie eine Mehrschichtnutzung der Betriebshoftankstellen garantieren.
Öffentliche Transitsysteme stärken die Nachfrage durch langfristige Busbeschaffungen. Houston METROs Einsatz von 120 RNG-Bussen stützt die Wirtschaftlichkeit der neuen Tankstellen von Clean Energy Fuels und zeigt, wie öffentliche Verträge privates Kapital katalysieren. Industrielle Versorgungsflotten expandieren ebenfalls aufgrund vorhersehbarer Routen, die den Tankstellendurchsatz maximieren, und sorgen so für ein diversifiziertes Wachstum der Endanwendungen im Markt für CNG- und LPG-Fahrzeuge.
Nach Zylindertyp: Verbundwerkstofftechnologie schreitet voran
Typ-I-Stahlzylinder machten 2025 64,60 % der Einheiten aus, was Kostenvorteile und ausgereifte Lieferketten widerspiegelt. Der Marktanteil für Typ-IV-Verbundwerkstoffe im Markt für CNG- und LPG-Fahrzeuge steigt jedoch rasch, angetrieben durch einen prognostizierten CAGR von 15,96 %. Die Nachfrage nach Kohlenstofffasern für Druckbehälter wird bis 2025 voraussichtlich jährlich um 42 % steigen, da Gewichtseinsparungsvorschriften verschärft werden. Hexagon Purus und Forvia Faurecia skalieren ihre Produktionskapazitäten und senken die Stückkosten.
Mittlere Typ-II- und Typ-III-Formate bedienen Flotten, die Preis und Nutzlast ausbalancieren. Bundesweite Sicherheitsvorschriften, die getestete Verbundlösungen bevorzugen, werden Automobilhersteller weiter in Richtung leichterer Tanks drängen, insbesondere in Zweirad- und Personenkraftwagenssegmenten, wo der Platz knapp ist. Die Zylinderwahl wird daher zu einem strategischen Differenzierungsmerkmal im breiteren Markt für CNG- und LPG-Fahrzeuge.
Geografische Analyse
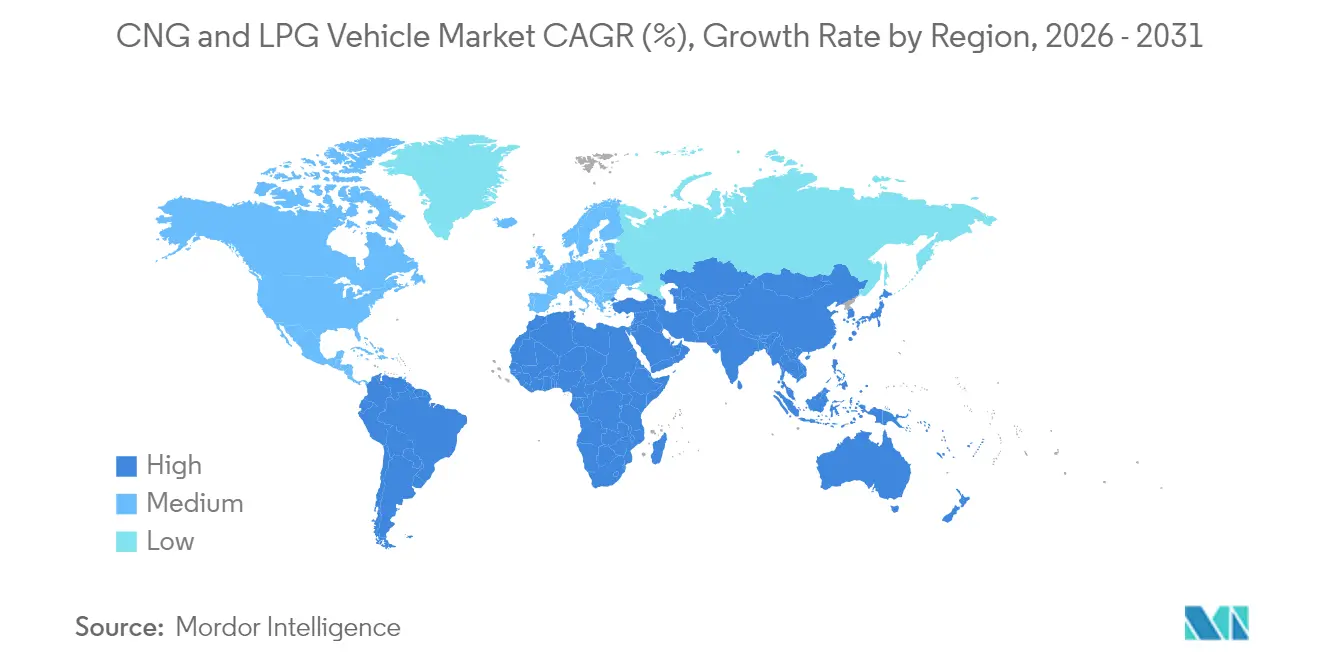
Der asiatisch-pazifische Raum beherrschte 45,60 % des Umsatzes im Jahr 2025. Indiens Meilenstein – CNG-Autoverkäufe überholten Anfang 2025 Dieselfahrzeuge – veranschaulicht die Akzeptanz der Verbraucher; 6.959 Tankstellen unterstützen einen bequemen Zugang, während Doppelzylinder-Konzepte Einwände bezüglich des Kofferraumplatzes ausräumen. China setzt auf CNG für Schwerlastfrachtrouten, bei denen die Batteriemasse wirtschaftlich unrentabel bleibt, was die Ankerrolle der Region im Markt für CNG- und LPG-Fahrzeuge stärkt.
Afrika ist das am schnellsten wachsende Gebiet mit einem CAGR von 12,97 % bis 2031. Nigerias USD 450 Millionen umfassendes Infrastrukturprogramm mit einem Ziel von 1 Million Umrüstungen sichert die Versorgungssicherheit, während Südafrikas Ambitionen im Bereich Gas-zu-Strom zusätzliche Nachfrage erzeugen. Reichlich vorhandenes inländisches Gas und begrenzte bestehende Automobilinvestitionen senken die Wechselhürden und beschleunigen die Durchdringung des Marktes für CNG- und LPG-Fahrzeuge. Südamerika erzielt einen CAGR von 7,98 %, gestützt durch Brasiliens Biokraftstoffkultur und Argentiniens Gasreserven. Brasiliens Erbe bei Ethanol-Flexkraftstoffen erleichtert die Verbraucheraufklärung, und RNG-Pilotvolumina suchen Transportkäufer, was den Markt für CNG- und LPG-Fahrzeuge speist. Hyundais USD 1,1 Milliarden umfassender Plan für grüne Mobilität deutet darauf hin, dass Automobilhersteller den Kontinent als strategisch für alternative Kraftstoffe betrachten. Europa hält ein Tempo von 5,12 %, wobei Deutschland die Biomethanproduktion ausbaut, die in Tankstellennetze einfließt und die Einführung verbreitert.

Regulatorisches Umfeld
Die Regulierung wird sowohl im Bereich der Emissionen als auch bei der Sicherheit von Gaskraftstoffsystemen verschärft, während einige Regierungen Genehmigungsverfahren straffen, um den Ausbau von Tankstellen zu beschleunigen. In der Europäischen Union legt Euro 7 (Verordnung (EU) 2024/1257) aktualisierte Emissionsanforderungen für leichte und schwere Nutzfahrzeuge fest, einschließlich CNG- und LNG-Antriebsstränge, wobei zentrale Bestimmungen für neue Fahrzeugtypen der Klassen M1 und N1 ab dem 29. November 2026 gelten; dies verschiebt die Zeitpläne für OEM-Zertifizierung und Abgasnachbehandlungskalibrierung in das Fenster 2025-2026.
In Bezug auf Sicherheit und Integrität bildet die UNECE-Regelung Nr. 110 weiterhin die Grundlage für die Typgenehmigungsanforderungen für Fahrzeuge, die CNG und entsprechende Komponenten verwenden, während die Vereinigten Staaten die Aufmerksamkeit auf die Integrität von CNG-Systemen durch im Juni 2026 im Federal Register veröffentlichte Maßnahmen zu den Federal Motor Vehicle Safety Standards (FMVSS) Nr. 303 verstärkt haben. In Indien unterstützt die Politik gleichzeitig den Infrastrukturausbau und die Nutzung erneuerbarer Gase: Die PNGRB hat eine Beimischungspflicht für komprimiertes Biogas für die Segmente CNG (Verkehr) und PNG (Haushalt) in Höhe von 1 % (Geschäftsjahr 2025-26), 3 % (Geschäftsjahr 2026-27) und 4 % (Geschäftsjahr 2027-28) eingeführt, und das Ministerium für Straßenverkehr und Autobahnen hat einen beschleunigten Genehmigungsrahmen für die Infrastruktur der städtischen Gasverteilung erlassen, der die Genehmigung von Wegerechten (RoW) auf 15 Tage und die Zugangsgenehmigungen für CNG/LCNG-Tankstellen auf 30 Tage verkürzt (als zeitlich befristete Maßnahme im Zusammenhang mit LPG-Versorgungsengpässen).
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt vorgelagert mit der Produktion und Verarbeitung von Erdgas und LPG und zunehmend mit Biomethan/Bio-CNG aus landwirtschaftlichen, kommunalen und industriellen Abfallströmen, die vor der Abgabe Fermenter, Aufbereitung und Verdichtung erfordern. Zu den Teilnehmern im mittleren und nachgelagerten Bereich zählen Stadtgasverteiler und Tankstellenentwickler (öffentliche Einzelhandelsnetze und private Depottankstellen), gefolgt von OEMs, die werksseitig eingebaute CNG/LPG-Varianten anbieten, und zertifizierten Umrüstern, die den bestehenden Fahrzeugbestand bedienen. Eine entscheidende Ermöglichungsebene umfasst Zylinder (Typ I bis Typ IV), Ventile, Regler, Kraftstoffleisten, Steuergeräte (ECUs) und Einspritzdüsen sowie Homologations-, Inspektions- und Servicenetze; Qualitäts- und Rückverfolgbarkeitsnormen wie IATF 16949 und Sicherheitsprozesse gemäß ISO 26262 prägen die Lieferantenqualifikation.
Die wichtigsten Engpässe konzentrieren sich weiterhin auf (i) Zertifizierungs- und Homologationszeiten, die die Verfügbarkeit neuer Plattformen verzögern, (ii) ungleichmäßige Qualität bei Nachrüstungen im Aftermarket und einen Mangel an Technikern, die in der Lage sind, eine korrekte ECU-Kalibrierung und Gaseinspritzabstimmung vorzunehmen, sowie (iii) Verfügbarkeitsengpässe bei Typ-IV-Verbundzylindern, da OEMs und Flotten Gewichts- und Verpackungsvorteile anstreben. Der Infrastrukturausbau kann auch hinter den großen Investitionsankündigungen zurückbleiben, wobei sich der Ausbau häufig auf pilothafte Frachtkorridore konzentriert; in Nordamerika umfasst das Netz Anfang 2026 rund 1.400 NGV-Tankstellen, was sich auf die Routenplanung und die Ausschreibungsfähigkeit von Flotten auswirkt. Diese Einschränkungen erhöhen die Bedeutung integrierter Angebote, bei denen Kraftstoffversorgung (einschließlich RNG), Depottankstellen und die Validierung von OEM-Hardware für Flotten gebündelt werden.
Wettbewerbslandschaft
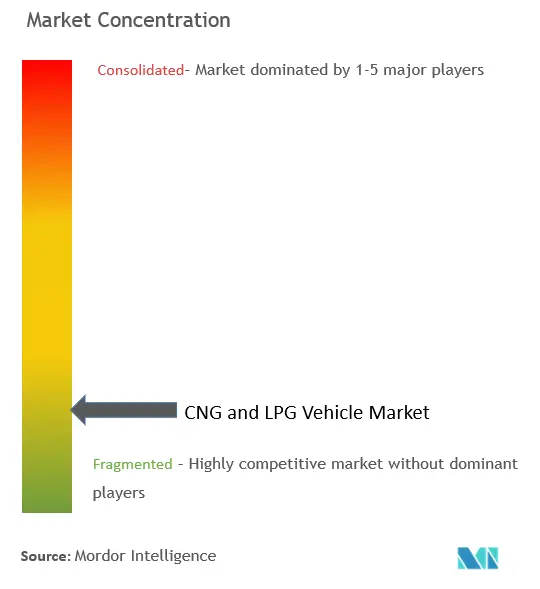
Der Markt für CNG- und LPG-Fahrzeuge ist durch eine moderate Fragmentierung gekennzeichnet, was auf ein Wettbewerbsumfeld hindeutet, in dem kein einzelner Akteur vollständig dominiert. Mehrere Faktoren beeinflussen die Wettbewerbsdynamik in diesem Markt. Dazu gehören vertikale Integration, technologische Fortschritte und der Zugang zu Einzelhandelsfinanzierungsoptionen. Schiere Größe ist zwar wichtig, aber nicht der einzige Erfolgsfaktor. Maruti Suzuki ist ein prominenter Akteur im Markt für CNG- und LPG-Fahrzeuge. Der Erfolg des Unternehmens ist auf sein starkes Vertriebsnetz, die Markenbekanntheit und den Fokus auf CNG-Varianten in seinen beliebten Modellen zurückzuführen. Hyundai Motor hält ebenfalls eine bedeutende Position im Markt für CNG- und LPG-Fahrzeuge. Hyundais Wettbewerbsvorteil liegt in seinen technologischen Innovationen, effizienten Fertigungsprozessen und einem vielfältigen Produktportfolio, das verschiedene Verbrauchersegmente bedient. Tata Motors ist ein weiterer wichtiger Wettbewerber im Markt für CNG- und LPG-Fahrzeuge. Tata Motors nutzt seine starke Präsenz im Nutzfahrzeugsegment und seinen Fokus auf erschwingliche und kraftstoffeffiziente Fahrzeuge.
Strategisch konzentrieren sich etablierte Unternehmen auf werkseitig ausgestattete Angebote. Tatas Doppelzylinder-SUVs und Marutis CNG-Automatikgetriebe zielen auf Nutzungslücken ab, während Nissan mit Multi-Kraftstoff-Architekturen experimentiert, um die CAFE-Normen für 2027 zu erfüllen. Verbundzylinderlieferanten gehen enge Partnerschaften mit Automobilherstellern ein, um langfristige Abnahmen zu sichern, und schaffen so einen Ökosystemvorteil, den Neueinsteiger nur schwer replizieren können.
Regionale Spezialisten nutzen lokalisierte Wirtschaftlichkeit. In Afrika gewinnen Umrüstungswerkstätten, die Finanzierungen bündeln, Marktanteile; in Nordamerika fungieren RNG-Versorgungsverträge als Loyalitätsanker für Logistikflotten. In allen Märkten begünstigen verschärfte Sicherheitsvorschriften Marken mit validierter Ingenieurskunst und Testinfrastruktur, was den Konsolidierungsdruck im Markt für CNG- und LPG-Fahrzeuge verstärkt.
CNG- und LPG-Fahrzeugbranche Marktführer
-
Maruti Suzuki India Ltd
-
Hyundai Motor Company
-
Tata Motors Limited
-
SAIC Motor Corporation
-
Honda Motor Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Chancen entstehen dort, wo politische Maßnahmen die wirtschaftlichen Reibungen für Endnutzer verringern und wo sich der Tankstellenzugang von Pilotkorridoren zu einer flächendeckenden städtischen Versorgung entwickelt. Indien ist ein sichtbares Beispiel dafür: Im Geschäftsjahr 2026 entfielen auf CNG-betriebene Personenkraftwagen etwa 10,34 Lakh Einheiten (rund 22 % der gesamten Pkw-Verkäufe), womit sie den Dieselanteil (18,08 %) überholten, was auf eine Akzeptanz hindeutet, wenn werksseitig ausgestattete Portfolios und Tankstellenabdeckung übereinstimmen. Parallele regulatorische Maßnahmen, wie die Einführung eines einheitlichen Transporttarifs von Rs. 54,00/MMBTU für CNG- und PNG-Haushaltskunden durch die PNGRB (Januar 2026), schaffen ebenfalls einen klareren Preisrahmen für Stadtgasverteiler und Flottenkäufer, die den Betrieb in mehreren Städten abwägen.
In drei Bereichen zeigt sich weißer Raum. Erstens wächst die Integration erneuerbarer Gase in den Verkehr parallel zu Beimischungspflichten und den Dekarbonisierungsanforderungen von Unternehmen, was gebündelte Angebote unterstützt, die Biomethanproduktion, CNG-Abgabe und Abnahmeverträge für Flotten verbinden. Zweitens bleibt die Breite werksseitig ausgestatteter Modelle in volumenstarken Segmenten, von Kleinwagen bis hin zu kompakten SUVs und leichten Nutzfahrzeugzyklen, ein Hebel, da OEMs Komponenten standardisieren und Platzprobleme durch Doppelzylinder-Layouts lösen. Drittens bleibt das Service- und Nachrüstökosystem in vielen Regionen ein begrenzender Faktor; die Skalierung der Technikerausbildung, die Standardisierung von Kalibrierungsverfahren und die Stärkung von Inspektionsprotokollen können sicherere Umrüstungen ermöglichen und die Akzeptanz bei Versicherern und Flotten verbessern, insbesondere in schnell wachsenden Schwellenmärkten, in denen sich Infrastruktur und Werkstattqualität uneinheitlich entwickeln.
Aktuelle Branchenentwicklungen
- Juni 2026: Tata Motors hat eine mehrjährige Strategie für Personenkraftwagen dargelegt, die die Erweiterung der Kapazität auf rund 1,3 Millionen Einheiten pro Jahr in den nächsten 2-3 Jahren durch eine flexible Fertigung umfasst, die zwischen Antriebssträngen, einschließlich CNG, wechseln kann. Der Plan unterstützt eine höhere Verfügbarkeit werksseitig ausgestatteter Gaskraftstoffvarianten und verringert Angebotsengpässe bei Nachfragespitzen, insbesondere in kostensensiblen Segmenten, in denen CNG aufgrund der Gesamtbetriebskosten gewählt wird.
- Dezember 2024: Clean Energy Fuels hat Lieferverträge für erneuerbares Erdgas mit DHL (100.000 Gallonen pro Jahr), Food Express (3 Millionen Gallonen über 10 Jahre) und LA Metro (14 Millionen Gallonen) unterzeichnet. Diese mehrjährigen Flottenverpflichtungen stärken die Nachfragetransparenz für erdgasbetriebene Fahrzeuge im Zusammenhang mit RNG und verbessern die Wirtschaftlichkeit der Auslastung von Depot- und Korridortankstellen.
- Juni 2024: Tata Motors bestätigte den Einführungsplan des Nexon CNG für das Geschäftsjahr 2025, der als Turbo-CNG-SUV mit einem 1,2-Liter-Motor und Doppelzylinder-Verpackung positioniert ist. Die Erweiterung des werksseitig ausgestatteten CNG-Angebots um ein volumenstarkes SUV-Modell vergrößert die erschließbare Nachfrage über Einstiegs-Kleinwagen hinaus, indem der traditionelle Kompromiss beim Kofferraumvolumen verringert und Merkmalsparität in Mainstream-Segmente eingeführt wird.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert von Fahrzeugen, die mit Compressed Natural Gas (CNG) oder Liquefied Petroleum Gas (LPG) betrieben werden, einschließlich werkseitig eingebauter und nachgerüsteter Ausstattungen. Die Werte werden zum Zeitpunkt des Fahrzeugverkaufs oder der Umrüstungstransaktion erfasst.
Ausschlüsse aus dem Umfang: Reine Batterieelektrofahrzeuge, Wasserstoffbrennstoffzellenfahrzeuge sowie konventionelle Benzin- oder Dieselfahrzeuge ohne CNG- oder LPG-Fähigkeit werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Kraftstofftyp
- Druckerdgas (CNG)
- Flüssiggas (LPG)
- Druckbiogas (CBG)
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Busse und Reisebusse
- Lkw (mittelschwer und schwer)
- Zwei- und Dreiräder
- Nach Vertriebskanal
- Werkseitig ausgestattet
- Nachgerüstet / Aftermarket
- Nach Endanwendung
- Private / persönliche Nutzung
- Taxi- und Fahrdienstvermittlungsflotten
- Öffentliche Verkehrsbehörden
- Industrie- und Versorgungsflotten
- Nach Zylindertyp
- Typ I (Vollmetall)
- Typ II (Metallreifengewickelt)
- Typ III (Vollverbund)
- Typ IV (Verbund mit Polymerliner)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Rest von Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Indonesien
- Thailand
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Türkei
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Südafrika
- Nigeria
- Ägypten
- Kenia
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Ausgangsstruktur für das Modell aufzubauen und die Annahmen auf geografischer Ebene realistisch zu halten. Wir stützten uns auf öffentliche Datenreihen, die die Verbreitung von Gasfahrzeugen und deren Machbarkeit signalisieren können, wie z. B. Fahrzeugzulassungen, Erdgasversorgung und Preisindikatoren sowie Vorschriften zu Transportemissionen. Zu den hierfür verwendeten Quellen gehörten beispielsweise IEA-Kraftstoff- und Energiestatistiken, makroökonomische Indikatoren der Weltbank, UNECE-Fahrzeugregulierungsreferenzen sowie Veröffentlichungen nationaler Verkehrs- und Straßenministerien in wichtigen Märkten.
Um Aktivitäten in Marktwerte umzurechnen, haben wir auch Signale aus dem OEM- und Umrüstungsökosystem aus Quellen wie Jahresberichten von Unternehmen, Investorenpräsentationen sowie Zoll- und Handelsstatistiken für Zylinder und Umrüstkits ausgewertet, soweit relevant. Wir haben auch seriöse Presseberichte über den Ausbau von Tankstellennetzen genutzt, um Expansionszeitpläne zu überprüfen. Ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten wurden hauptsächlich zur Überprüfung von Umsatzexposition und Expansionsankündigungen verwendet. Die hier aufgeführten Quellen sind nur illustrativ, und viele weitere öffentliche und interne Referenzen wurden für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und kurze Umfragen halfen dabei zu bestätigen, welcher Anteil der Nachfrage auf OEM-Erstausstattung gegenüber Nachrüstung entfällt und wie sich die Preisgestaltung typischerweise nach Fahrzeugklasse und Land unterscheidet. Die Befragten stammten aus dem Fahrzeugvertrieb, Flottenoperatoren, Teilnehmern des Umrüstungs- und Zylinderökosystems sowie politik- oder normenbezogenen Experten, sodass Annahmen marktweise überprüft werden konnten, bevor die Gesamtwerte finalisiert wurden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | CXOs: 17 % | APAC: 39 % |
| Mittlere Ebene: 47 % | Funktions-/Einheitsleiter: 30 % | EMEA: 36 % |
| Kleinere Akteure: 17 % | Manager: 53 % | Amerika: 25 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem der Fahrzeugbestand und die jährlichen Neuzugänge nach Region rekonstruiert und dann nach der Durchdringung von CNG- und LPG-Antrieben (einschließlich Umrüstungen) gefiltert werden, die unter den lokalen Kraftstoffverfügbarkeits- und Regulierungsbedingungen realisierbar sind. Nach der Festlegung des Nachfragepools wird der Wert anhand von durchschnittlichen Transaktionswerten abgeleitet, die eine Mischung aus OEM-Erstausstattungspreisaufschlägen und Umrüstungspreisen widerspiegeln, und dann zum globalen Gesamtwert aggregiert.
Um die Gesamtwerte zu verankern, haben wir die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, wie z. B. der Stichprobenerhebung von Umrüstungspreisen nach Land, der Überprüfung von Zylinder- und Kit-Liefersignalen, soweit sichtbar, sowie Plausibilitätsprüfungen anhand von Flottenökonomien für Hochkilometerleistungs-Anwendungsfälle. Die wichtigsten Eingangsgrößen in diesem Markt umfassten jährliche Fahrzeugverkäufe und -zulassungen, das Ausbautempo von Tankstellen, relative Zapfsäulenpreisunterschiede gegenüber Benzin und Diesel, Erwartungen an die Amortisation von Umrüstungen sowie die Verschiebung im Mix zwischen Personenkraftwagen und gewerblichen Flotten. Wo ein Land nur begrenzte Transparenz bei Umrüstungen aufwies, wurden Lücken durch die Verwendung von Adoptionsproxys aus ähnlichen regulatorischen und Kraftstoffpreiskontexten geschlossen, gefolgt von einer Expertenprüfung, um eine Überanpassung zu vermeiden.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit das Modell unterschiedliche Politik- und Infrastrukturpfade widerspiegeln kann, ohne eine einzige aggressive Kurve zu erzwingen. Die Szenarien wurden durch Variablen wie geplante Erweiterungen von Betankungskorridoren, erwartete Gaspreistrends, verschärfte Emissionsvorschriften und OEM-Modellverfügbarkeit gesteuert und dann mit dem abgeglichen, was Interviewpartner als realistische Adoptionszeitpläne beschrieben haben.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit ungewöhnliche Ergebnisse frühzeitig erkannt werden. Wir vergleichen modellierte Werte mit unabhängigen Signalen wie berichteter Durchdringung von Alternativkraftstofffahrzeugen, Kommentaren zur Umrüstungsaktivität und regionalen Ankündigungen zum Ausbau von Tankstellen und untersuchen dann große Abweichungen vor der Freigabe. Wenn sich eine wichtige Eingangsgröße stark verändert, wie z. B. ein Kraftstoffpreisschock oder eine politische Änderung, werden die Annahmen erneut überprüft und betroffene Regionen durch Folgegespräche erneut bewertet.
Jeder Bericht wird in einem jährlichen Zyklus aktualisiert, und wesentliche Ereignisse können Zwischenaktualisierungen der Preis-, Adoptions- und Währungsannahmen auslösen. Vor der Lieferung wird ein abschließender Analystencheck durchgeführt, damit die Kunden eine Ansicht erhalten, die die neuesten verfügbaren öffentlichen Daten und Feldrückmeldungen widerspiegelt.
Mordor Intelligence's CNG-LPG-Fahrzeugmarkt Größe im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für CNG- und LPG-Fahrzeuge können weit auseinanderliegen, da jeder Herausgeber seinen eigenen Jahreszeitpunkt, seine eigene Preisbasis und seine eigene Definition dessen wählt, was genau als Fahrzeugtransaktion gilt. Unterschiede entstehen auch dadurch, wie Umrüstungsaktivitäten behandelt werden, wie Fahrzeuge mit gemischtem Kraftstoff (Dual-Fuel) klassifiziert werden und ob Werte mit Spot-Wechselkursen oder einem Periodendurchschnitt ausgedrückt werden.
Wenn das Modell aktualisiert wird, werden die Wechselkurse auf denselben Preiszeitraum abgestimmt und die Logik der durchschnittlichen Verkaufspreise anhand aktueller OEM-Aufschläge und typischer Umrüstungsticketgrößen erneut überprüft. Deshalb kommt Mordor Intelligence zu einem anderen Niveau als Schätzungen, die ältere durchschnittliche Verkaufspreise beibehalten oder eine andere Währungszeitplanung für dasselbe Jahr verwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,71 Milliarden USD (2026) | |
| Branchenherausgeber A | 14,09 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und neigt dazu, den Wert werkseitig eingebauter Fahrzeuge zu betonen, was den durchschnittlichen Verkaufspreis erhöhen kann, wenn umrüstungsintensive Märkte nicht gleich gewichtet werden. |
| Branchenherausgeber B | 6,23 Milliarden USD (2026) | Wendet eine engere Werterfassung und eine langsamere Preisentwicklung an, was den kombinierten Effekt von OEM-Aufschlägen zuzüglich Umrüstungspreisen in Märkten mit aktiver Nachrüstungsnachfrage unterschätzen kann. |
Die Streuung in der Tabelle ist größtenteils durch den Zeitpunkt und das, was in den Fahrzeugwert eingepreist ist, erklärbar, insbesondere hinsichtlich der Einbeziehung von Umrüstungen und der Annahmen zu durchschnittlichen Verkaufspreisen. Indem wir die Eingaben an beobachtbaren Adoptionssignalen ausrichten und die Preis- und Wechselkursabstimmung bei Aktualisierungen erneut überprüfen, liefern wir eine Zahl, die auf klare Schritte zurückgeführt und für zukünftige Aktualisierungen wiederholt werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für CNG-Fahrzeuge?
Der Markt für CNG-Fahrzeuge hat im Jahr 2026 einen Wert von USD 7,71 Milliarden und wird bis 2031 voraussichtlich USD 10,7 Milliarden erreichen.
Welche Region führt den globalen Markt für CNG-Fahrzeuge an?
Der asiatisch-pazifische Raum führt mit einem Anteil von 45,60 % im Jahr 2025, angetrieben durch die politische Unterstützung und das Infrastrukturwachstum in Indien und China.
Welches Fahrzeugsegment wächst am schnellsten?
Zwei- und Dreiräder verzeichnen die schnellste Expansion mit einem CAGR von 10,55 % bis 2031, gestützt durch die Nachfrage in Schwellenmärkten und Markteinführungen durch Automobilhersteller.
Wie wird Bio-CNG das Marktwachstum beeinflussen?
Bio-CNG wird voraussichtlich jährlich um 12,42 % wachsen und damit Varianten mit fossilem Gas übertreffen, da Regierungen erneuerbare Kraftstoffe belohnen und Flotten eine geringere Kohlenstoffintensität anstreben.
Warum gewinnen Verbundwerkstoffzylinder an Bedeutung?
Typ-IV-Verbundtanks reduzieren das Gewicht und sparen Platz, was die Kraftstoffeffizienz und Nutzlast unterstützt; sie werden bis 2031 voraussichtlich mit einem CAGR von 15,96 % wachsen.
Was hemmt eine schnellere Einführung von CNG-Fahrzeugen?
Zu den wichtigsten Hürden gehören begrenzte Crashtestprotokolle, LNG-Preisvolatilität und der Wettbewerb durch Elektrofahrzeugsubventionen in städtischen Gebieten.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

