
Tamanho e Participação do Mercado de Veículos GNC
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 55.25 Bilhões de dólares |
| Tamanho do Mercado (2031) | 72.82 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.68 % |
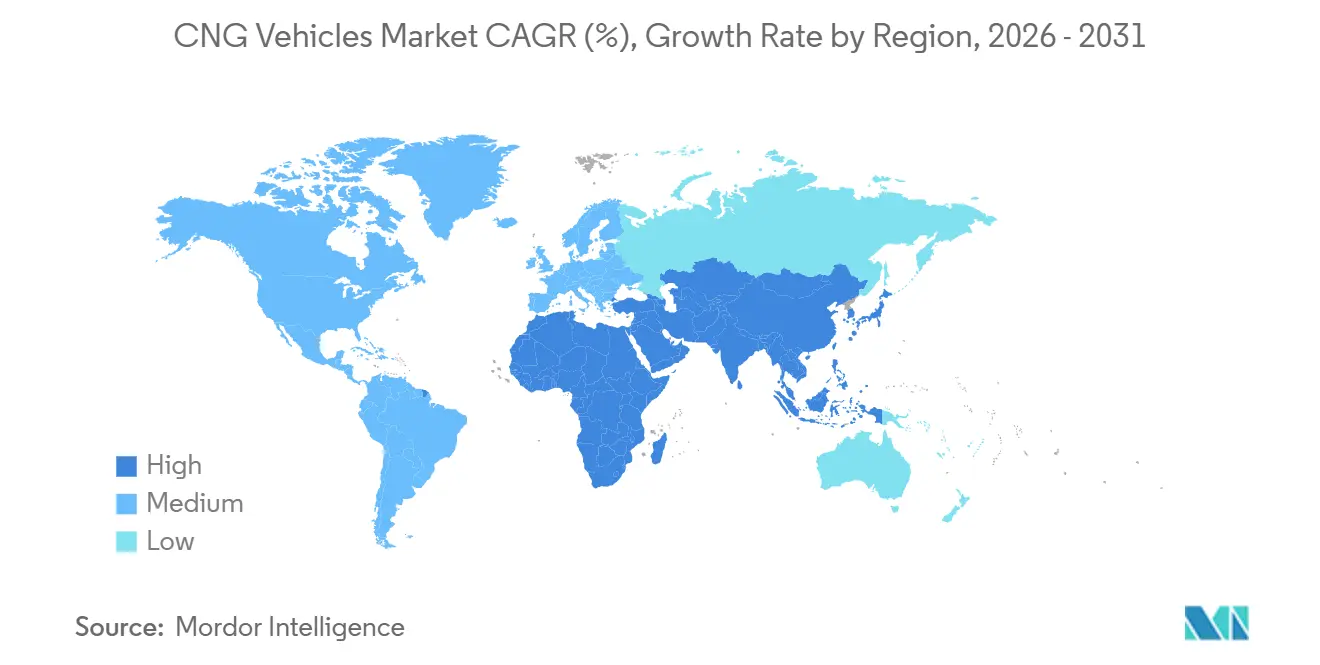
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
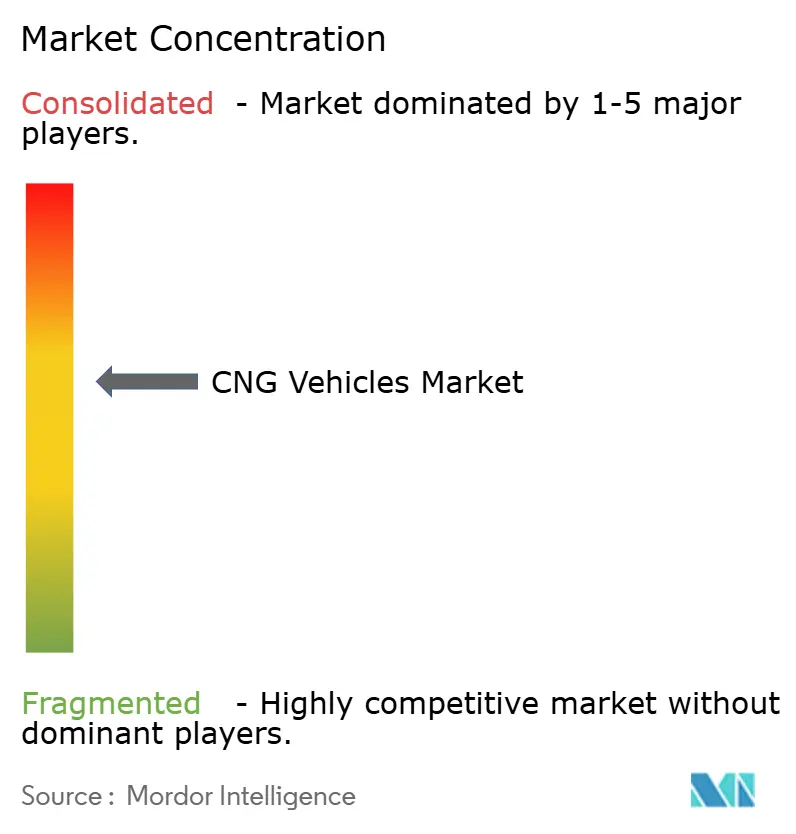
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Veículos GNC por Mordor Intelligence
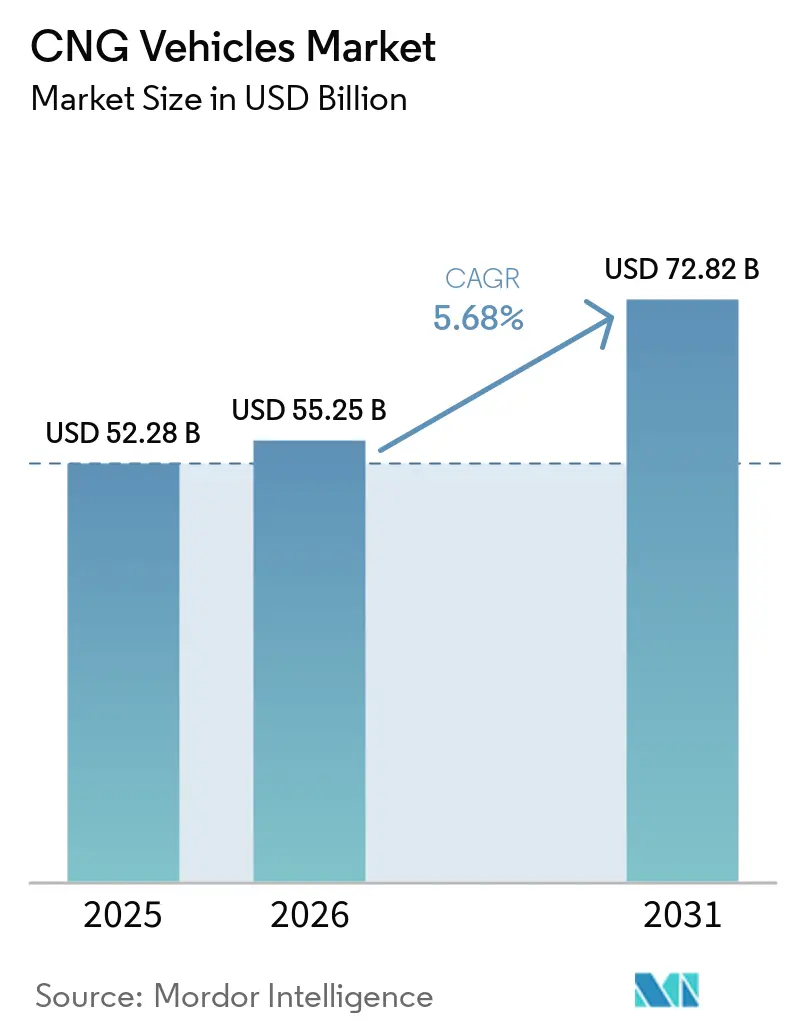
O tamanho do mercado de veículos a GNC foi avaliado em 52,28 bilhões de USD em 2025, estimado em 55,25 bilhões de USD em 2026, e está projetado para atingir 72,82 bilhões de USD até 2031, a um CAGR de 5,68% durante o período de previsão (2026–2031). O robusto apoio político, a ampliação dos diferenciais de preço de combustível em comparação com gasolina e diesel, e a crescente disponibilidade de modelos equipados de fábrica sustentam o crescimento no curto prazo. Cilindros compostos com redução de peso, motores compatíveis com hidrogênio e programas de mistura de biometano ampliam a relevância de longo prazo da tecnologia, permitindo que as frotas se adaptem a futuras mudanças nas políticas de combustível. Operadores privados de logística, agências de transporte público e agregadores de transporte por aplicativo impulsionam a implantação de postos, enquanto as extensões de garantia dos fabricantes de equipamentos originais (OEMs) abordam os riscos de valor residual. Operadores comerciais estão adotando a telemetria em tempo real para quantificar as economias de manutenção, acelerando decisões baseadas em dados. No entanto, a escassez global de GNC representa desafios, podendo impactar as cadeias de suprimentos e as taxas de adoção, particularmente em regiões fortemente dependentes de importações.
Principais Conclusões do Relatório
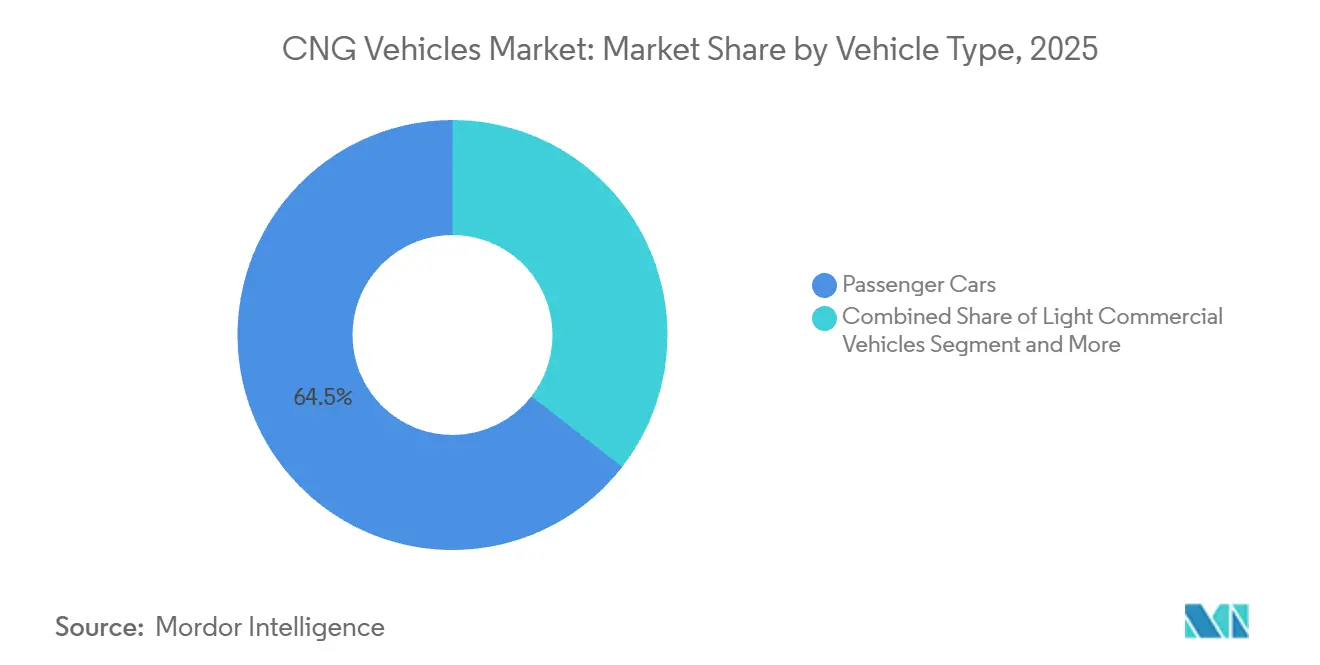
- Por tipo de veículo, os automóveis de passeio lideraram com uma participação de 64,48% no mercado de veículos a GNC em 2025, enquanto ônibus e coaches estão projetados para expandir a um CAGR de 9,14% durante o período de previsão (2026-2031).
- Por canal de vendas, os modelos montados de fábrica capturaram uma participação de 75,74% no mercado de veículos a GNC em 2025; os veículos retrofitados estão definidos para crescer a um CAGR de 8,21% durante o período de previsão (2026-2031).
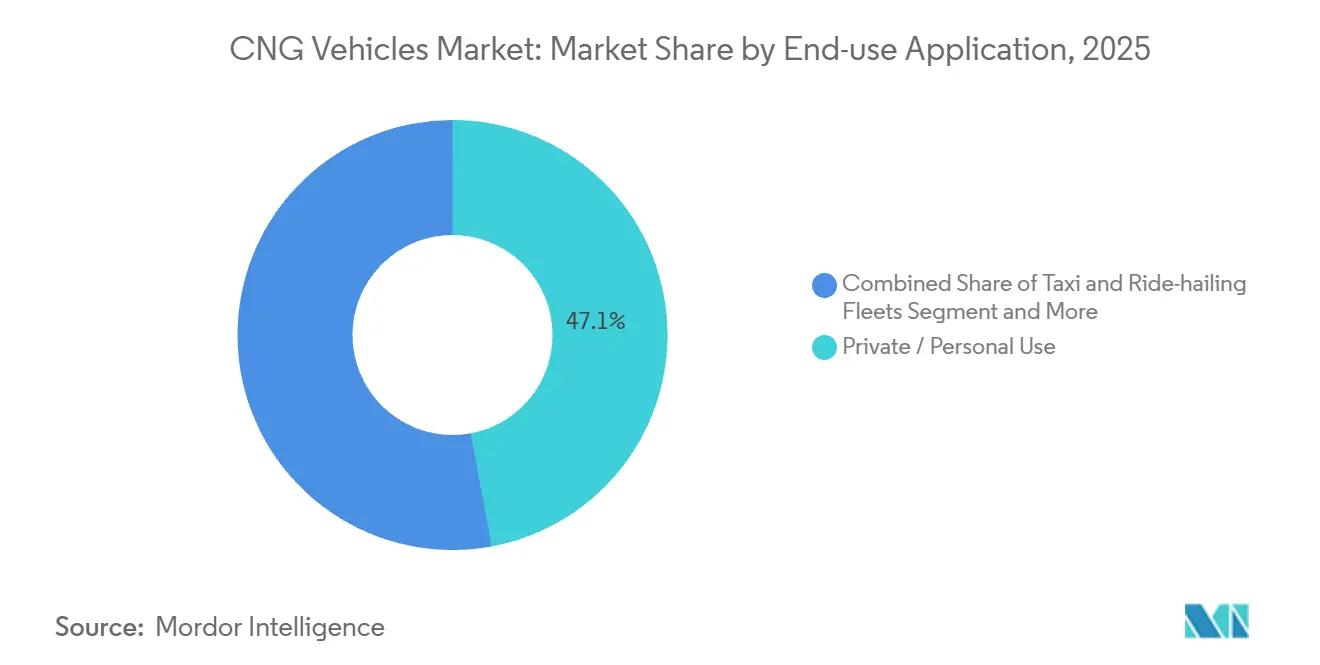
- Por aplicação de uso final, o uso privado representou uma participação de 47,08% no mercado de veículos a GNC em 2025, enquanto as frotas de transporte público estão posicionadas para um CAGR de 9,37% durante o período de previsão (2026-2031).
- Por tipo de cilindro, o Tipo I deteve a maior participação de 38,89% no mercado de veículos a GNC em 2025. No entanto, o Tipo IV registrará o CAGR mais rápido de 11,62% durante o período de previsão (2026-2031).
- Por geografia, a Ásia-Pacífico comandou uma participação de 55,27% no mercado de veículos a GNC em 2025, enquanto a região do Oriente Médio e África deve registrar o CAGR mais alto de 7,28% durante o período de previsão (2026-2031).
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Menor Custo Total de Propriedade | +1.8% | Global, com maior impacto na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Regulamentações de Emissões de Escapamento | +1.5% | Europa, América do Norte, Índia | Curto prazo (≤ 2 anos) |
| Infraestrutura de Abastecimento de GNC | +1.2% | Global, concentrada em corredores urbanos | Longo prazo (≥ 4 anos) |
| Metas de Mistura de Bio-GNC | +0.9% | Europa, Califórnia, adoção inicial na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Telemetria de Frota Completa | +0.8% | América do Norte, Europa, Ásia-Pacífico urbana | Curto prazo (≤ 2 anos) |
| Motor GNC Pronto para Hidrogênio | +0.6% | Europa, Japão, programas piloto globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Menor Custo Total de Propriedade em Comparação com Gasolina e Diesel
A economia das frotas apoia cada vez mais a adoção do gás natural comprimido (GNC) devido ao alargamento dos diferenciais de preço nos postos e às análises de manutenção que demonstram melhorias na longevidade dos motores. Os operadores relataram economias de custo de combustível que variam de 30% a 40% em comparação com o diesel, juntamente com extensões de vida útil do trem de força de aproximadamente 15% a 25%. Esses benefícios são particularmente significativos em aplicações de alta utilização, incluindo serviços de entrega de encomendas e operações de ônibus urbanos. As plataformas de telemetria fornecem dados abrangentes de custo por quilômetro, permitindo que os gestores de frota avaliem e otimizem as estratégias de combustível com maior precisão. As economias de custo verificadas alinham-se estreitamente com os objetivos financeiros voltados para a redução das despesas operacionais gerais. Além disso, as políticas de aquisição estão incorporando cada vez mais gatilhos de adoção de GNC baseados em limites predefinidos de diferencial de combustível, formalizando e simplificando assim os processos futuros de planejamento de demanda.
Regulamentações Rigorosas de Emissões de Escapamento
Novas regulamentações na Europa e na América do Norte introduziram limites mais rígidos para as emissões de óxidos de nitrogênio (NOx) e partículas, criando desafios significativos para os motores a diesel alcançarem a conformidade sem a incorporação de sistemas de pós-tratamento dispendiosos. Em comparação, os trens de força a gás natural comprimido (GNC) são capazes de atender a muitos desses padrões regulatórios, proporcionando aos operadores de frota uma solução de conformidade prática e econômica. Na Índia, a implementação dos padrões BS VI resultou em um aumento notável de 40% nos registros de veículos a GNC ao longo de um período de 18 meses. Da mesma forma, os próximos requisitos de conformidade para caminhões Classe 8 dos EUA sob as regras da Fase 3 da Agência de Proteção Ambiental (EPA) estão impulsionando o aumento da atividade de pré-compra. Esse ambiente regulatório também está incentivando os fabricantes de equipamentos originais (OEMs) a expandir suas ofertas de veículos a GNC. Esses desenvolvimentos contribuíram coletivamente para um aumento impulsionado por políticas na demanda por veículos a GNC, ocorrendo antes da antecipada adoção generalizada de tecnologias de eletrificação.
Expansão da Infraestrutura de Abastecimento de GNC e Garantia Apoiada pelos Fabricantes de Equipamentos Originais
O número global de postos continua a crescer, auxiliado por joint ventures entre varejistas de combustível e montadoras. Mais de 700 postos públicos de GNC operam apenas nos Estados Unidos, uma densidade de rede que agora cobre todos os principais corredores de frete interestadual[1]"Centro de Dados de Combustíveis Alternativos — Postos de Abastecimento de Veículos a Gás Natural," Departamento de Energia dos EUA, afdc.energy.gov. Os fabricantes de equipamentos originais (OEMs) aumentam a confiança ao fornecer garantias nas variantes a GNC equivalentes às oferecidas para os trens de força a gasolina. Essa abordagem ajuda a mitigar a incerteza de valor residual para os financiadores de frotas. Os desenvolvedores de postos implementam projetos modulares em skid, o que reduz significativamente os custos de construção civil e simplifica o processo de licenciamento. Além disso, abastecedores móveis são implantados para atender efetivamente a depósitos de baixo volume. Esses esforços combinados abordam o tradicional desafio do ovo e da galinha, permitindo assim a adoção da tecnologia GNC em cidades de segundo nível e centros de logística suburbanos.
Metas de Mistura de Gás Natural Renovável na UE e na Califórnia
As percentagens obrigatórias de biometano transformaram os veículos a gás natural comprimido (GNC) em ativos de carbono quase zero, respondendo às críticas anteriores de que serviam apenas como tecnologias de transição. Os créditos do Padrão de Combustível de Baixo Carbono da Califórnia reduzem ainda mais os custos operacionais ao gerar certificados de conformidade negociáveis, enquanto as diretivas da União Europeia garantem a estabilidade da demanda para os produtores de biometano. Os fabricantes de equipamentos originais (OEMs) de veículos incorporam a disponibilidade de bio-GNC nos cálculos de custo total de propriedade, fornecendo às frotas um caminho estruturado alinhado com as metas corporativas de emissões líquidas zero além de 2030[2]Padrão de Combustível de Baixo Carbono,
Conselho de Recursos do Ar da Califórnia, arb.ca.gov.. Essa abordagem orientada por políticas para a descarbonização redefine o mercado de veículos a GNC como um componente de longo prazo e integral de estratégias de frota diversificadas, em vez de uma solução temporária ou de transição. A infraestrutura de GNC está predominantemente concentrada em estados como a Califórnia, seguida por Oklahoma, Texas, Pensilvânia e Flórida. O foco crescente na integração do biometano e os marcos regulatórios de apoio solidificam ainda mais o papel dos veículos a GNC na consecução de objetivos de transporte sustentável.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Baixa Densidade de Postos em Áreas Rurais | -0.9% | Global, particularmente aguda na América do Norte e na Austrália | Longo prazo (≥ 4 anos) |
| Queda do Custo Total de Propriedade de Veículos Elétricos a Bateria | -0.8% | Europa, China, América do Norte urbana | Médio prazo (2-4 anos) |
| Risco de Conformidade com Emissão de Metano | -0.7% | Estados Unidos, com repercussão nos mercados de exportação | Curto prazo (≤ 2 anos) |
| Preços Voláteis de GNL/GNC | -0.5% | Global, mais grave em regiões dependentes de importação | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Baixa Densidade de Postos em Áreas Rurais Fora das 50 Principais Áreas Metropolitanas
O desenvolvimento de postos permanece concentrado em áreas urbanas, pois o volume médio de movimentação nos mercados rurais frequentemente não justifica o investimento de capital necessário para cada local. As frotas que operam em rotas extensas frequentemente avaliam os custos associados à ansiedade de autonomia em comparação com as potenciais economias de combustível, o que frequentemente resulta em atrasos na adoção de conversões para gás natural comprimido (GNC). Embora as subvenções público-privadas forneçam alguma assistência financeira, elas normalmente cobrem apenas 20 a 30% dos custos do projeto, deixando a viabilidade financeira de tais projetos incerta. Unidades de compressão portáteis e avanços nas tecnologias de armazenamento a bordo do veículo oferecem soluções parciais para enfrentar esses desafios, mas não podem substituir totalmente a necessidade de uma rede densa e fixa de postos. Essa situação criou uma disparidade geográfica na adoção da infraestrutura de GNC, que continua a dificultar o potencial de crescimento nacional abrangente neste mercado.
Queda Rápida do Custo Total de Propriedade de Veículos Elétricos a Bateria no Segmento de Veículos Leves
Os preços dos pacotes de baterias de íons de lítio estão experimentando um declínio consistente[3]Os Preços dos Pacotes de Baterias de Íons de Lítio Caem para USD 108 por Quilowatt-Hora, Apesar do Aumento dos Preços dos Metais,
BloombergNEF, bnef.com, o que está reduzindo a vantagem de custo do gás natural comprimido (GNC) como opção de combustível em veículos de passeio e vans de entrega de última milha. A expansão da infraestrutura de carregamento urbano, particularmente nas principais cidades europeias e chinesas, está acelerando ainda mais essa tendência. Esse desenvolvimento está incentivando as frotas de transporte por aplicativo a fazer a transição diretamente para veículos elétricos, contornando as tecnologias de combustível intermediárias. Consequentemente, o GNC está cada vez mais em risco de ser categorizado como uma solução de transição, principalmente adequada para aplicações de alta utilização ou sensíveis à carga útil. Essa percepção levantou preocupações entre os investidores em relação aos cronogramas de depreciação dos ativos relacionados ao GNC. Em resposta a essas incertezas, os fabricantes de equipamentos originais (OEMs) estão introduzindo modelos de duplo combustível ou veículos compatíveis com hidrogênio, refletindo a ambiguidade contínua em torno da distribuição das tecnologias de trem de força em meados da década de 2030.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
Automóveis de Passeio Mantêm Escala enquanto Ônibus Superam o CrescimentoEm 2025, os automóveis de passeio detinham uma participação dominante de 64,48% no mercado de veículos a GNC, consolidando sua liderança em vendas unitárias. No entanto, a trajetória de crescimento está se deslocando para os veículos comerciais. Ônibus e coaches estão definidos para ser o segmento de crescimento mais rápido, com um CAGR projetado de 9,14% até 2031. Esse crescimento é amplamente atribuído às autoridades de transporte público que buscam reduções imediatas de emissões enquanto evitam as complexidades da eletrificação total. Os caminhões continuam a dominar as rotas de longa distância, particularmente em áreas que carecem de postos de carregamento de alta potência. Simultaneamente, veículos de duas e três rodas estão experimentando crescimento no Sul da Ásia, onde os preços dos combustíveis influenciam significativamente as escolhas dos consumidores.
Os veículos comerciais leves ocupam uma posição estratégica, aproveitando a confiabilidade do GNC para entregas urbanas, o que é vantajoso dadas as restrições de autonomia das baterias. Até 2031, espera-se que o tamanho do mercado de ônibus a GNC quase dobre, impulsionado por investimentos públicos que desbloqueiam ciclos de aquisição de frotas. Os roteiros tecnológicos estão agora incorporando modificações compatíveis com hidrogênio, permitindo que as agências estendam a amortização do chassi ao longo de vidas úteis com múltiplos combustíveis. No segmento de passageiros, os OEMs estão introduzindo variantes bicombustível com prêmios de preço mínimos, garantindo demanda estável mesmo com os veículos elétricos a bateria ganhando maior participação nas áreas metropolitanas mais ricas.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Canal de Vendas:
Dominância dos Modelos Montados em Fábrica com Potencial de Crescimento do RetrofitEm 2025, a integração pelos OEMs dominou o mercado de veículos a GNC, capturando uma participação de 75,74%. Essa tendência destaca uma clara preferência entre frotas e consumidores por trens de força meticulosamente projetados na fábrica. Optar por modelos montados de fábrica não apenas simplifica o gerenciamento de garantias, mas também fornece aos financiadores maior clareza sobre as projeções de valor residual, possibilitando taxas de arrendamento mais competitivas. Para as montadoras, isso resulta em demanda consistente por componentes essenciais, como injetores, cilindros e unidades de controle. Tal previsibilidade facilita contratos de volume, reduzindo efetivamente os custos dos componentes. As estratégias de marketing enfatizam a conveniência da manutenção em oficinas autorizadas, posicionando os GNC montados de fábrica como uma alternativa perfeita à gasolina tradicional. Essa abordagem eleva coletivamente os padrões do setor, moldando expectativas elevadas dos compradores.
Por outro lado, as frotas retrofitadas estão projetadas para crescer a um CAGR de 8,21%. Os kits de conversão não apenas estendem a vida útil dos ativos, mas também garantem a conformidade com as regulamentações de emissões cada vez mais rigorosas. Além disso, as certificações para equipamentos instalados por revendedores e as garantias de motor de três anos abordam as preocupações de confiabilidade que anteriormente dificultavam o crescimento do mercado de reposição. Os protocolos de instalação padronizados minimizam o tempo de inatividade, permitindo que operadores menores convertam veículos durante a manutenção de rotina, em vez de estadias prolongadas em oficinas. Geograficamente, as iniciativas de retrofitting estão sendo implementadas em alinhamento com a densidade dos postos. A disponibilidade inicial está focada em estados com corredores de GNC estabelecidos, abrindo caminho para uma expansão nacional mais ampla. Como resultado, o retrofitting está evoluindo de uma solução de nicho para uma avenida de crescimento significativa, aproveitando o parque de veículos existente.
Por Aplicação de Uso Final:
Transporte Público Lidera a Curva de CrescimentoEm 2025, os carros subcompactos bicombustível, favorecidos por famílias sensíveis ao preço pelo seu deslocamento econômico, impulsionaram o uso privado a capturar uma participação de 47,08% do mercado de veículos a GNC. No entanto, nas cidades que testemunham avanços rápidos nos incentivos a veículos elétricos e na infraestrutura de carregamento, o impulso para a adoção pessoal está diminuindo. As agências de transporte público, beneficiando-se de aquisições em volume, operações em rotas fixas e da capacidade de amortizar compressores de depósito ao longo de quilometragens extensas, estão definidas para experimentar um CAGR de 9,37% de 2026 a 2031. Enquanto isso, as frotas de táxi e transporte por aplicativo, posicionadas entre os dois extremos, aproveitam suas altas taxas de utilização e proximidade com os postos urbanos para alcançar economias significativas de combustível e períodos de retorno rápidos. Em última análise, as escolhas nas aplicações são cada vez mais influenciadas pela maturidade da infraestrutura e pelas pressões regulatórias, em vez do conforto dos passageiros isoladamente.
As frotas industriais no mercado de veículos a GNC estão se expandindo, impulsionadas pela disponibilidade de gás no local em portos, centros de mineração e parques logísticos, que também oferecem opções de abastecimento privado. As parcerias com marcas de combustível de varejo como Circle K e QuikTrip destacam uma mudança estratégica em direção a contas de frota, onde o fornecimento de combustível é agrupado com análises de fidelidade para monitorar custos por quilômetro. Os caminhões municipais de saneamento e utilidades estão recorrendo ao GNC, especialmente quando as câmaras municipais integram metas de gases de efeito estufa em seus padrões de aquisição, garantindo demanda consistente independentemente do sentimento público. Além disso, os dados agregados de telemetria não apenas fundamentam as reduções de manutenção, mas elevam essas vantagens anedóticas a indicadores-chave de desempenho no nível do conselho. Esses resultados validados reforçam a adoção multissegmento dos veículos a GNC.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tipo de Cilindro:
Compostos Desbloqueiam a Economia de CargaEm 2025, os cilindros totalmente metálicos Tipo I comandaram uma participação líder de 38,89% do mercado de veículos a GNC, devido à sua acessibilidade e durabilidade em condições exigentes. Os gestores de frota valorizam os processos de inspeção fáceis e os padrões de falha previsíveis dos tanques de aço. Enquanto isso, o Tipo IV está definido para alcançar um CAGR de 11,62% de 2026 a 2031. Esse crescimento é impulsionado pelo aumento das tarifas de frete, levando os operadores a maximizar as cargas úteis. Esse foco destaca as vantagens dos compósitos de liner polimérico Tipo IV, que são significativamente mais leves. Tais reduções de peso permitem maior capacidade de carga e maiores autonomias de condução, benefícios particularmente valorizados no transporte de encomendas, alimentos e líquidos a granel. Essa análise de custo-benefício em evolução abre caminho para um aumento na adoção de compósitos nos próximos cinco anos.
A ciência dos materiais moderna integrou microssensores nas paredes compostas, fornecendo aos painéis de controle das frotas dados em tempo real de pressão e temperatura. Os projetos mais recentes da Hexagon Composites demonstram a integração perfeita desses dados com softwares de manutenção preventiva, resultando em redução de paralisações não planejadas e menores custos de seguro. À medida que a fabricação escala, a diferença de preço com o aço está diminuindo, com alguns contratos de alto volume antecipando uma paridade de preços em breve. Os órgãos reguladores estão revisando os padrões de homologação para abranger o monitoramento digital de saúde, direcionando as equipes de aquisição para cilindros mais avançados. Como resultado, o cenário competitivo está deslocando o foco dos custos de matéria-prima para o valor da inteligência embarcada e dos ecossistemas de serviços associados.
Análise Geográfica
Mercado de Veículos a GNC na APAC
A Ásia-Pacífico lidera o mercado, contribuindo significativamente para as receitas. O arcabouço político da Índia, incluindo incentivos a veículos, subsídios a postos e cronogramas regulatórios, estabeleceu os corredores de GNC como a opção preferida para ônibus intermunicipais e sedãs de transporte por aplicativo. Na China, o GNC é priorizado para frotas comerciais em províncias do interior, onde o carregamento de baterias permanece economicamente inviável. O Japão promove motores a GNC compatíveis com hidrogênio como uma opção estratégica para se adaptar às futuras transições de combustível. As cadeias de fornecimento regionais de fabricantes de equipamentos originais, abrangendo componentes como injetores e cilindros, são localizadas para reduzir custos, facilitando a adoção do GNC além das cidades de primeiro nível.
Mercado de Veículos a GNC no Oriente Médio e África
A região do Oriente Médio e África registra o crescimento mais rápido globalmente, com um CAGR de 7,28%, à medida que países ricos em gás utilizam o GNC para reduzir as importações de gasolina e capitalizar sobre as reservas domésticas de gás. A Iniciativa Presidencial de GNC da Nigéria combina empréstimos concessionais com incentivos fiscais para impulsionar a conversão de frotas de ônibus. Os Emirados Árabes Unidos aproveitam sua infraestrutura de GNL para desenvolver centros de abastecimento multienergético que integram gás natural, hidrogênio e carregamento de veículos elétricos, posicionando os corredores logísticos para a sustentabilidade de longo prazo. No entanto, as áreas rurais enfrentam penetração limitada, exigindo soluções de abastecimento móvel para viabilizar a adoção na última milha.
Mercado de Veículos a GNC na Europa e América do Norte
A Europa e a América do Norte apresentam trajetórias de crescimento estáveis. Regulamentações rígidas de emissões e mandatos de biometano ampliam o apelo ambiental do GNC, mesmo com o avanço da eletrificação de frotas. Nos Estados Unidos, mais de 700 postos públicos apoiam operações de frete de costa a costa, enquanto as regulamentações da Fase 3 da EPA aumentam as pressões de conformidade sobre as frotas a diesel. Na Europa, os fabricantes de caminhões colaboram com especialistas em sistemas de combustível para implementar tecnologias de injeção direta de alta pressão (HPDI), reduzindo as emissões de metano e mantendo um desempenho de torque semelhante ao diesel. Essa tendência é exemplificada pela parceria do Volvo Group com a Westport.

Cenário Competitivo
O mercado global é fragmentado, com participantes-chave como Suzuki, Hyundai, Ford Motor Company, Tata Motors e vários OEMs chineses compartilhando a liderança. Essa estrutura impede que qualquer empresa única domine os preços ou os roteiros tecnológicos, incentivando a inovação em subsistemas de trem de força e armazenamento. Especialistas regionais estabelecem nichos em cilindros leves, injetores de alta pressão e pacotes de postos completos. Os requisitos de capital gerenciáveis permitem que startups entrem no mercado, com foco em conversões compatíveis com hidrogênio e complementos de telemetria. Isso cria um ambiente competitivo que valoriza a agilidade em detrimento da escala de produção.
As parcerias são fundamentais para a diferenciação. Por exemplo, a colaboração entre Westport e Volvo em HPDI mostra como os inovadores de componentes usam a escala dos OEMs para acelerar a comercialização. Fornecedores de cilindros como a Hexagon Composites integram tanques leves com gateways de telemetria, deslocando a concorrência para a análise de dados. As empresas de energia investem em redes de postos, alinhando as vendas de combustível com a demanda de veículos. Essas colaborações reduzem os prazos de desenvolvimento e distribuem o risco, permitindo que marcas de médio porte lancem modelos de GNC globalmente conformes.
As diferenças políticas regionais impulsionam estratégias variadas. Na Índia, Suzuki e Tata focam em automóveis de passeio sensíveis ao preço, enquanto na Europa, Iveco e Daimler Truck visam frotas de longa distância e municipais, aproveitando o biometano para reivindicações de carbono quase zero. As marcas chinesas usam políticas domésticas para exportar ônibus a GNC para a África e a América Latina, aumentando a competitividade de preços. À medida que os motores compatíveis com hidrogênio avançam, os OEMs estão desenvolvendo compartimentos de trem de força modulares para múltiplos combustíveis gasosos, garantindo a retenção do valor dos ativos. Essa abordagem borra os limites dos segmentos e enfatiza a integração de software como uma área competitiva-chave.
Líderes do Setor de Veículos GNC
Suzuki Motor Corporation
Hyundai Motor Company
Tata Motors Limited
AB Volvo Group
Ford Motor Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Veículos a GNC
- Suzuki Motor Corp
- Hyundai Motor Co
- Tata Motors Limited
- AB Volvo Group
- CNH Industrial (Iveco)
- General Motors
- Ford Motor Company
- MAN Truck and Bus SE
- Scania AB
- Ashok Leyland Ltd.
- Isuzu Motors Ltd.
- Westport Fuel Systems Inc.
- Landi Renzo SpA
- Hexagon Composites ASA
- Everest Kanto Cylinders Ltd.

Recent Industry Developments in Mercado de Veículos a GNC
- Janeiro de 2026: Em janeiro de 2026, a Tata Motors lançou novas variantes a gasolina e a GNC de seu sedã XPRES, expandindo sua linha de veículos de frota além de sua oferta anterior exclusivamente elétrica. A variante a GNC é direcionada a operadores de frotas comerciais, oferecendo uma alternativa de menor custo tanto às opções a gasolina quanto às de veículos elétricos, mantendo a flexibilidade operacional.
- Agosto de 2025: A Landi Technologies e a American CNG, LLC forjaram uma aliança estratégica inovadora. Essa parceria integra tecnologia de motor de primeira linha, sistemas avançados de combustível de alta pressão, produção própria de cilindros e serviços de instalação em todo o território nacional. O resultado é uma solução abrangente de GNR/GNC adaptada para Fabricantes de Equipamentos Originais (OEMs), Empresas de Gestão de Frotas (FMCs), revendedores e frotas em toda a América do Norte.
- Junho de 2025: Em colaboração com a Astra Vehicle Technologies, a Iveco apresentou o caminhão S-Way 500 GNC 6×2. Este novo modelo possui capacidade de peso bruto de 44 toneladas e alcança reduções de CO2 de até 95% quando comparado aos seus equivalentes a diesel. O caminhão fez sua grande estreia na Exposição de Transporte Rodoviário de 2025, exibido como um modelo de exposição exclusivo adornado com obras de arte pintadas à mão.


Escopo do Relatório Global do Mercado de Veículos GNC
O escopo do relatório inclui tipo de veículo, canal de vendas, aplicação de uso final, tipo de cilindro e geografia. Por tipo de veículo, o mercado é segmentado em automóveis de passeio, veículos comerciais leves, ônibus e coaches, caminhões de médio e pesado porte, e veículos de duas e três rodas. Por canal de vendas, o mercado é segmentado em montado de fábrica e retrofitado/mercado de reposição. Por aplicação de uso final, o mercado é segmentado em uso privado/pessoal, frotas de táxi e transporte por aplicativo, autoridades de transporte público e frotas industriais e de utilidades. Por tipo de cilindro, o mercado é segmentado em Tipo I (totalmente metálico), Tipo II (enrolamento metálico com aro), Tipo III (composto integral) e Tipo IV (composto com liner polimérico). Por geografia, o mercado é segmentado em América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África. As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Unidades).
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Ônibus e Coaches |
| Caminhões (Médio e Pesado) |
| Veículos de Duas e Três Rodas |
| Montado em Fábrica |
| Retrofitado / Mercado de Reposição |
| Uso Privado / Pessoal |
| Frotas de Táxi e Transporte por Aplicativo |
| Autoridades de Transporte Público |
| Frotas Industriais e de Utilidades |
| Tipo I (Totalmente metálico) |
| Tipo II (Metal com enrolamento de aro) |
| Tipo III (Composto total) |
| Tipo IV (Composto de revestimento polimérico) |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Indonésia | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Turquia |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Catar | |
| África do Sul | |
| Nigéria | |
| Egito | |
| Quênia | |
| Restante do Oriente Médio e África |
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais Leves | ||
| Ônibus e Coaches | ||
| Caminhões (Médio e Pesado) | ||
| Veículos de Duas e Três Rodas | ||
| Por Canal de Vendas | Montado em Fábrica | |
| Retrofitado / Mercado de Reposição | ||
| Por Aplicação de Uso Final | Uso Privado / Pessoal | |
| Frotas de Táxi e Transporte por Aplicativo | ||
| Autoridades de Transporte Público | ||
| Frotas Industriais e de Utilidades | ||
| Por Tipo de Cilindro | Tipo I (Totalmente metálico) | |
| Tipo II (Metal com enrolamento de aro) | ||
| Tipo III (Composto total) | ||
| Tipo IV (Composto de revestimento polimérico) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Indonésia | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Turquia | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Catar | ||
| África do Sul | ||
| Nigéria | ||
| Egito | ||
| Quênia | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Com que rapidez se espera que o mercado de veículos a GNC cresça até 2031?
Está previsto que se expanda a um CAGR de 5,68%, levando o valor de 55,25 bilhões de USD em 2026 para 72,82 bilhões de USD até 2031.
Qual região atualmente lidera na adoção de veículos GNC?
A Ásia-Pacífico detém 55,27% da receita de 2025, graças ao apoio de infraestrutura e políticas da Índia e da China.
Qual segmento está crescendo mais rapidamente no espaço de veículos GNC?
Ônibus e coaches registram o CAGR mais rápido de 9,14%, à medida que as agências de transporte buscam reduções imediatas de emissões.
Como o biometano influencia as perspectivas para os veículos GNC?
Os mandatos de mistura da UE e da Califórnia transformam as frotas GNC em ativos de carbono quase zero, estendendo a relevância da tecnologia além de um papel de transição.
Quais movimentos estratégicos as empresas líderes estão fazendo?
Parcerias como a Westport-Volvo para motores de injeção direta de alta pressão e a Landi Technologies-American CNG para ofertas integradas de Gás Natural Renovável exemplificam a colaboração orientada por tecnologia.
Página atualizada pela última vez em:



