
Marktgröße und Marktanteil der klinischen Datenanalytik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
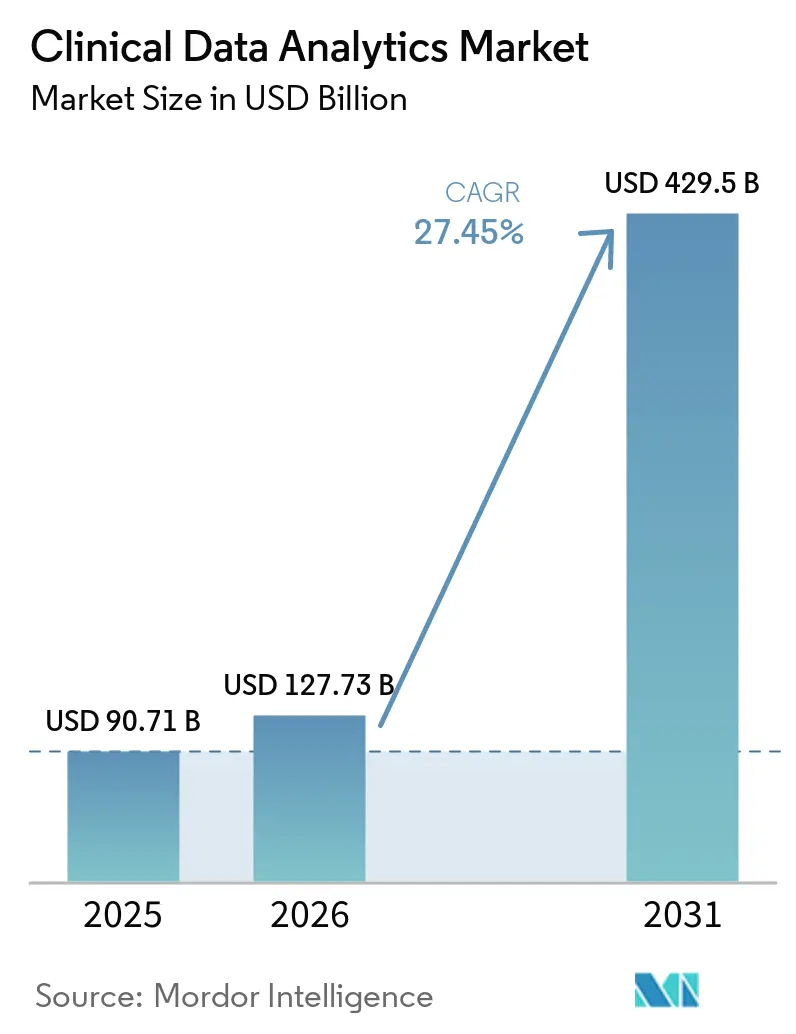
| Marktgröße (2026) | 127.73 Milliarden US-Dollar |
| Marktgröße (2031) | 429.5 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 27.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
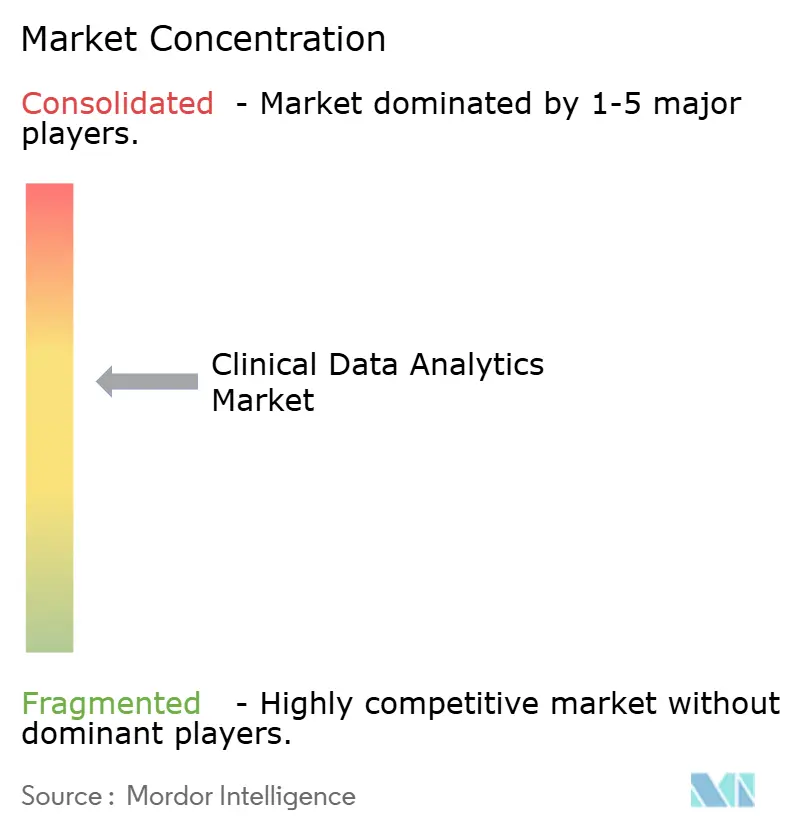
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für klinische Datenanalytik von Mordor Intelligence
Die Marktgröße für klinische Datenanalyse wird voraussichtlich von 90,71 Milliarden USD im Jahr 2025 und 127,73 Milliarden USD im Jahr 2026 auf 429,5 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 27,45 % verzeichnen. Der wachsende Druck, Erstattungen mit Qualitätsergebnissen zu verknüpfen, veranlasst Krankenhäuser und Versicherer, von der retrospektiven Berichterstattung hin zu prädiktiver und präskriptiver Intelligenz zu wechseln. Regulierungsbehörden haben Hunderte von KI-gestützten Geräten zugelassen, während Pay-for-Performance-Verträge nun 30 % der traditionellen Medicare-Zahlungen einem Risiko aussetzen, was die Einführung von Echtzeit-Analysen beschleunigt. Die Dominanz cloudbasierter Bereitstellungsmodelle zeigt frühe Erfolge, doch hybride Modelle skalieren schnell, da Gesundheitssysteme lokale Kontrolle über Identifikatoren benötigen und gleichzeitig elastische Rechenkapazitäten für das Modelltraining nutzen möchten. Leistungserbringer sind nach wie vor die größten Käufer, aber Kostenträger sind die am schnellsten wachsenden Kunden, da Anspruchs-, klinische und soziale Determinanten zusammenfließen, um die Gesamtkosten der Versorgung zu steuern.
Wichtigste Erkenntnisse des Berichts
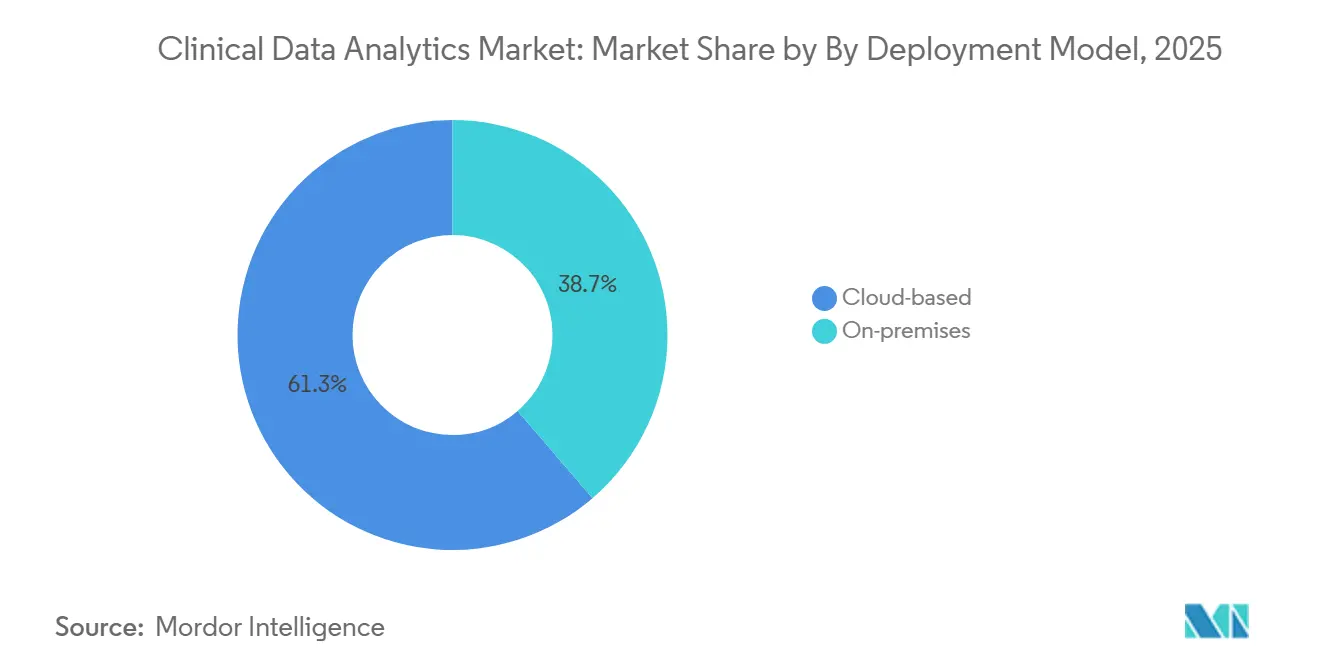
- Nach Bereitstellungsmodell führten cloudbasierte Lösungen im Jahr 2025 mit einem Umsatzanteil von 61,29 %, während hybride Architekturen bis 2031 voraussichtlich mit einer CAGR von 28,52 % wachsen werden.
- Nach Komponente entfiel im Jahr 2025 ein Marktanteil von 67,91 % im Markt für klinische Datenanalyse auf Software; Dienstleistungen werden im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 28,11 % wachsen.
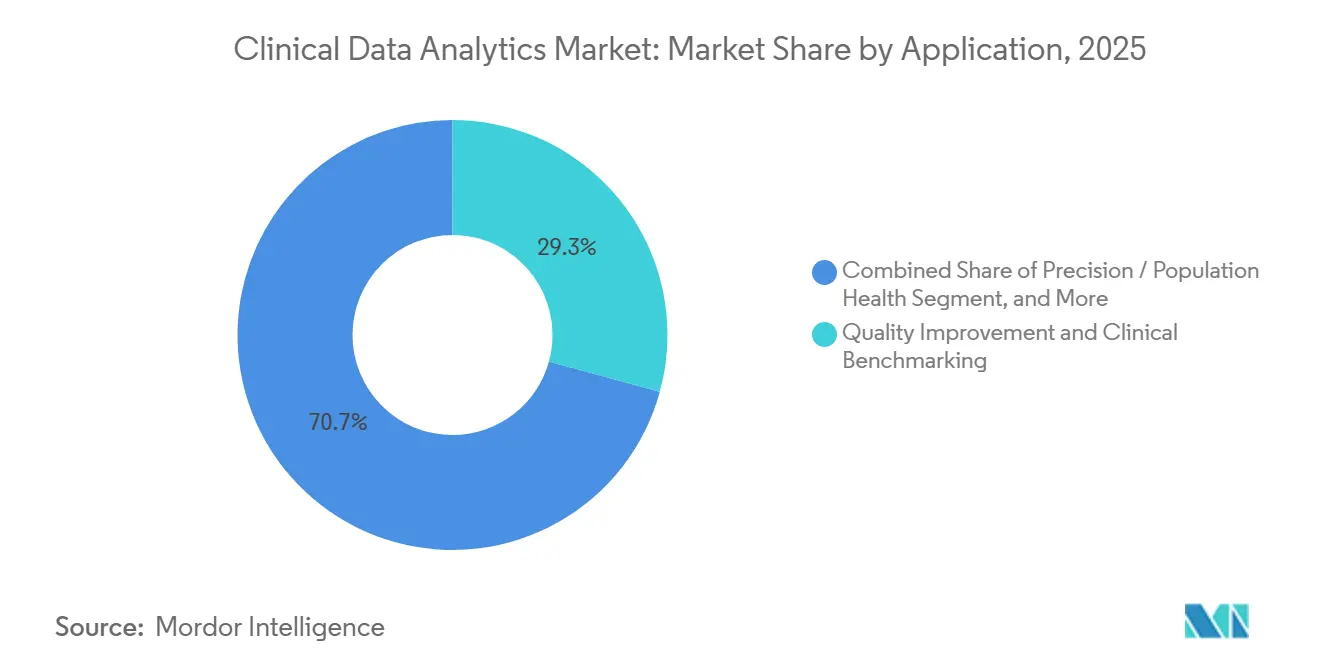
- Nach Anwendung entfielen im Jahr 2025 29,26 % des Marktvolumens für klinische Datenanalyse auf Qualitätsverbesserung und klinisches Benchmarking, während Präzisions- und Bevölkerungsgesundheitsanalysen bis 2031 mit einer CAGR von 28,51 % voranschreiten.
- Nach Endnutzer-Segment hielten Leistungserbringer im Jahr 2025 einen Anteil von 54,11 % der Ausgaben; Kostenträger verzeichnen mit einer prognostizierten CAGR von 28,82 % bis 2031 das höchste Wachstum.
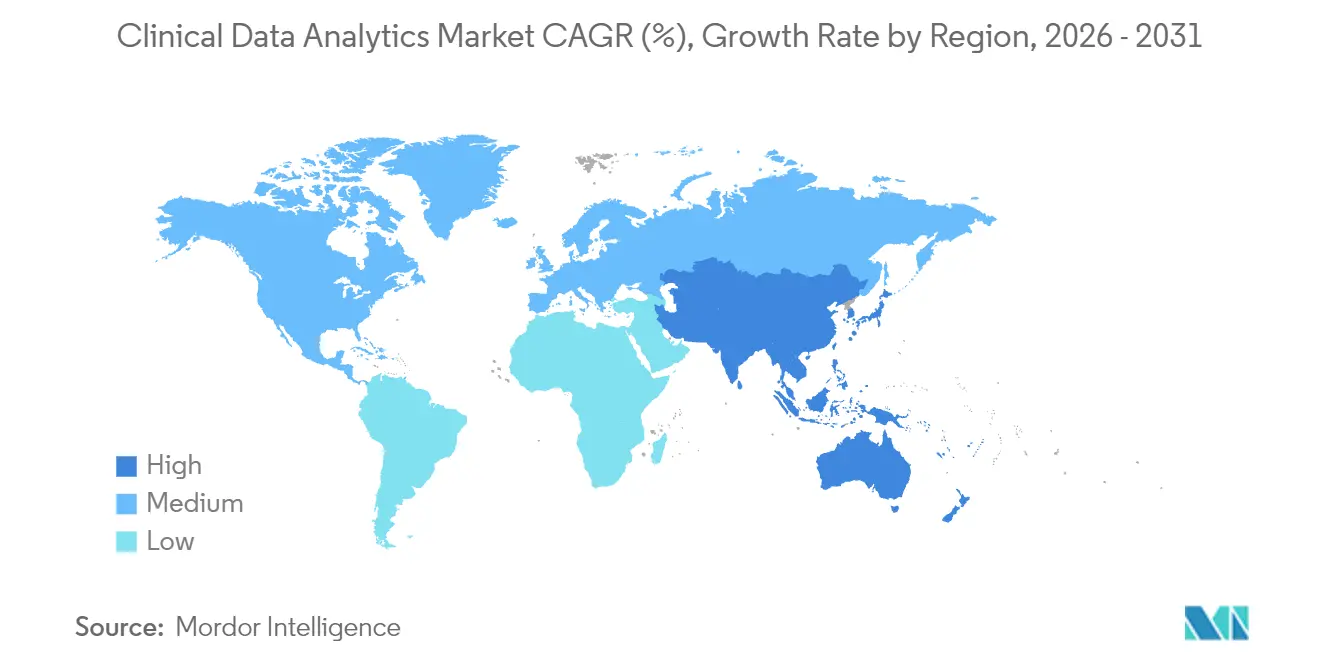
- Nach Geografie trug Nordamerika im Jahr 2025 60,37 % zum globalen Umsatz bei; der asiatisch-pazifische Raum ist die am schnellsten wachsende Region und wird im Zeitraum 2026–2031 voraussichtlich eine CAGR von 28,44 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Einführung KI-gesteuerter prädiktiver Modelle | +6.50% | Global, mit früher Konzentration in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck für Real-World-Evidence bei der Arzneimittelzulassung | +5.20% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Wechsel zu wertorientierten Vergütungsmodellen in der Gesundheitsversorgung | +4.80% | Nordamerika, Pilotprogramme in Europa und Australien | Mittelfristig (2–4 Jahre) |
| Ausbau der cloudnativen Gesundheits-IT-Infrastruktur | +4.30% | Global, angeführt von Nordamerika, dem asiatisch-pazifischen Raum und dem Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Aufstieg synthetischer Datenbeschleuniger zur Modellvalidierung | +2.90% | Nordamerika und Europa, mit regulatorischer Akzeptanz in ausgewählten asiatisch-pazifischen Märkten | Langfristig (≥ 4 Jahre) |
| Einführung von Edge-Analytik für patientennahe Entscheidungsunterstützung | +2.10% | Global, mit früher Einführung in ambulanten und Fernversorgungsumgebungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung KI-gesteuerter prädiktiver Modelle
Werkzeuge des maschinellen Lernens identifizieren Sepsis nun sechs Stunden früher als herkömmliche Regelwerke und senken die Intensivstationsmortalität in multizentrischen Studien um 18 %.[1] Der Leitfaden der US-amerikanischen Behörde für Lebens- und Arzneimittel aus dem Jahr 2024 zu vorher festgelegten Änderungskontrollplänen ermöglicht es Anbietern, zugelassene Modelle ohne erneute Einreichung neu zu trainieren, was die Iterationszyklen verkürzt.[2] Kostenträger betten Risikobewertungen in Vorabgenehmigungsprüfungen ein, wobei UnitedHealth Group einen Rückgang unnötiger Bildgebungsuntersuchungen um 12 % nach der Einführung des KI-gesteuerten Nutzungsmanagements meldet.[3] Krankenhäuser übersetzen diese Erkenntnisse in automatische Versorgungsplanvorlagen, die nächstbeste Maßnahmen innerhalb elektronischer Patientenakten anzeigen und Analytik von passiven Dashboards in aktive Workflow-Engines verwandeln. Mit zunehmender Genauigkeit vertrauen Käufer präskriptiven Empfehlungen, die Entlassungszeitpunkte, Bettenbelegung und Personalplanung direkt beeinflussen.
Regulatorischer Druck für Real-World-Evidence bei der Arzneimittelzulassung
Im Jahr 2024 genehmigte die US-amerikanische Behörde für Lebens- und Arzneimittel drei Erweiterungen von Onkologie-Zulassungen, die sich hauptsächlich auf elektronische Patientenakten und Abrechnungsdaten statt auf traditionelle randomisierte Studien stützten. Das Netzwerk für Datenanalyse und Real-World-Abfragen der Europäischen Arzneimittel-Agentur liefert standardisierte Abfragen über die Register der Mitgliedstaaten und verkürzt die Zeit bis zur Datensperrung für Sponsoren erheblich.[4] Die japanische Behörde für Arzneimittel und Medizinprodukte veröffentlichte 2024 einen Real-World-Evidence-Fahrplan, der lokale Einreichungen mit den Erwartungen der USA und der EU in Einklang bringt. Diese Rahmenbedingungen erheben die Beobachtungsanalytik von einer Rolle der Nachmarktüberwachung zu einem Kernelement der Arzneimittelentwicklung und wecken die Nachfrage nach Plattformen, die kausale Inferenz, Propensity-Matching und longitudinale Verknüpfung ermöglichen. Da Regulierungsbehörden diese Designs validieren, verlagern Biowissenschaftsunternehmen Budgets von teuren kontrollierten Studien hin zu skalierbaren Analytikpartnerschaften.
Wechsel zu wertorientierten Vergütungsmodellen in der Gesundheitsversorgung
Das Shared-Savings-Programm von Medicare zahlte im Jahr 2025 USD 2,1 Milliarden an Prämien an 483 Accountable-Care-Organisationen, die Qualitäts- und Kostenziele erfüllten. Kommerzielle Kostenträger spiegeln den Trend wider; Anthem gab bekannt, dass 40 % seiner medizinischen Ausgaben im Jahr 2024 über wertorientierte Verträge abgewickelt wurden. Der Erfolg hängt von Algorithmen ab, die Patienten mit steigendem Risiko Tage vor unerwünschten Ereignissen markieren und es Versorgungsmanagern ermöglichen einzugreifen. Leistungserbringergruppen, denen zeitnahe Erkenntnisse fehlen, sehen sich Abzügen gegenüber, wenn die Ausgaben die Benchmarks überschreiten, was die Beschaffung von Analytik zu einer dringenden Priorität auf Vorstandsebene macht. Die kontinuierliche Verlagerung des finanziellen Risikos von Versicherern auf Kliniker festigt den Markt für klinische Datenanalytik als strategische Investition und nicht als IT-Ausgabe.
Ausbau der cloudnativen Gesundheits-IT-Infrastruktur
Amazon Web Services meldete für 2024 ein Umsatzwachstum im Gesundheitswesen von 35 %, angetrieben durch Data-Lake-Bereitstellungen, die Bildgebungs-, Genomik- und EHR-Feeds zusammenführen. Die Healthcare Data Engine von Google Cloud fügte eine Gemini-gestützte Suche hinzu, die es Klinikern ermöglicht, unstrukturierte Notizen in natürlicher Sprache abzufragen. Microsoft Azure verarbeitete im Jahr 2024 über 1 Milliarde Fast Healthcare Interoperability Resources-Transaktionen und unterstrich damit die Nachfrage nach verwalteter Interoperabilität. Während die reine Public-Cloud-Einführung stark bleibt, fördern Latenzanforderungen in Notaufnahmen hybride Topologien, die hochwertige Datensätze vor Ort zwischenspeichern. Die daraus resultierende architektonische Flexibilität beschleunigt die Zeitpläne für Machbarkeitsnachweise und erweitert die adressierbaren Anwendungsfälle im Markt für klinische Datenanalytik.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Variabilität der Datenqualität über Quellsysteme hinweg | -3.80% | Global, besonders ausgeprägt in fragmentierten Märkten mit mehreren EHR-Anbietern | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten für die Integration veralteter EHR-Systeme | -3.20% | Nordamerika und Europa, wo die installierte Basis am ältesten ist | Mittelfristig (2–4 Jahre) |
| Ethische und rechtliche Bedenken hinsichtlich der sekundären Datennutzung | -2.40% | Europa unter der DSGVO, Ausweitung auf den asiatisch-pazifischen Raum und Nordamerika | Langfristig (≥ 4 Jahre) |
| Transparenzpflichten für Algorithmen verzögern Bereitstellungen | -1.90% | Europa und Nordamerika, mit aufkommenden Rahmenbedingungen im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Variabilität der Datenqualität über Quellsysteme hinweg
Vierzig Prozent der US-amerikanischen Krankenhäuser betreiben laut dem Bericht 2024 des Büros des nationalen Koordinators für Gesundheitsinformationstechnologie noch Systeme aus der Zeit vor 2015, denen moderne Programmierschnittstellen fehlen. Fehlende Medikationshistorien und inkonsistente Kodierung von Problemlisten senken die prädiktive Sensitivität um 22 %, wenn Modelle standortübergreifend eingesetzt werden. Middleware kann HL7-v2-Nachrichten in FHIR-Ressourcen übersetzen, aber Lizenzierungs-, Wartungs- und Supportgebühren schmälern den Return on Investment für kleinere Krankenhäuser. Infolgedessen differenzieren sich Anbieter durch Data-Governance-Toolkits, die eingehende Feeds profilieren, harmonisieren und überwachen. Bis die Quellstandards ausgereift sind, beschränken Organisationen Analytikbereitstellungen auf Abteilungen mit den saubersten Daten, was das kurzfristige Wachstum dämpft.
Hohe Kosten für die Integration veralteter EHR-Systeme
Ein vollständiger EHR-Austausch kostet USD 50–200 Millionen und kann bis zu drei Jahre dauern, wodurch Krankenhäuser an veraltete Systeme gebunden werden, die kein Echtzeit-Streaming unterstützen. Separate Lizenzgebühren für Premium-Analytikmodule schrecken Gemeinschaftskrankenhäuser zusätzlich vom Upgrade ab. Oracles Überprüfung der Cerner-Kunden im Jahr 2024 ergab, dass 60 % auf Datenbankversionen liefen, die mehr als fünf Jahre alt waren, was die Kompatibilität mit Cloud-Datenpipelines einschränkt. Drittanbieter-Integrationsmaschinen verursachen zusätzliche Abonnementkosten, und jede Schnittstelle muss bei jeder Aktualisierung des Quellsystems neu zertifiziert werden. Diese kumulativen Ausgaben verlangsamen die Migration und verringern den adressierbaren Käuferpool für fortschrittliche Plattformen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodell:
Hybride Architekturen verbinden Datensouveränität und SkalierbarkeitHybride Bereitstellungen werden voraussichtlich mit einer CAGR von 28,52 % über den Zeitraum 2026–2031 wachsen und damit cloud- und On-Premises-Lösungen übertreffen. Cloudbasierte Angebote führten im Jahr 2025 mit einem Marktanteil von 61,29 % im Markt für klinische Datenanalyse, angetrieben durch die schnelle Einrichtung von Sandboxes für die Verarbeitung natürlicher Sprache und die Kohortenerkennung. Öffentliche Regulierungsbehörden in Deutschland verlangen, dass pseudonymisierte Patientenidentifikatoren im Land verbleiben, was multinationale Gesundheitssysteme dazu veranlasst, Architekturen zu bevorzugen, die Identitätsschichten lokal halten und tokenisierte Merkmale in die Cloud übertragen. AWS Outposts, Microsoft Azure Stack und Google Distributed Cloud ermöglichen es Entwicklern, einheitlichen Code in Krankenhausrechenzentren und öffentlichen Zonen bereitzustellen, wodurch der Refactoring-Aufwand reduziert wird. Föderiertes Lernen gewinnt ebenfalls an Bedeutung: Algorithmen werden lokal trainiert und nur Modellgewichte werden geteilt, was dem Datensparsamkeitsprinzip der DSGVO entspricht.
Das Wachstum hybrider Lösungen verändert die Markteinführungsstrategien der Anbieter. Hyperscaler bündeln nun Hardware-Appliances, um Beschaffungszyklen zu verkürzen, während Integratoren abonnementbasiertes Monitoring für Edge-Knoten verkaufen, die zeitkritische Dienste wie die Schlaganfall-Triage hosten. Budgetausschüsse bevorzugen eine schrittweise Einführung: Batch-Analysen werden zuerst migriert, hochfrequente Vorhersagewarnungen folgen, sobald Latenzmetriken nachgewiesen sind. Da sich Souveräne-Cloud-Richtlinien im Nahen Osten und in Asien verbreiten, wird hybride Flexibilität zu einer standardmäßigen technischen Anforderung statt einer Nischenausnahme, was den Markt für klinische Datenanalyse weiter vergrößert.
Nach Komponente:
Dienstleistungen steigen mit zunehmender IntegrationskomplexitätSoftwarelizenzen machten im Jahr 2025 67,91 % des Umsatzes aus, doch Beratungs-, Datentechnik- und Managed-Services-Verträge werden bis 2031 voraussichtlich jährlich um 28,11 % wachsen, da Käufer mit Qualifikationslücken konfrontiert sind. Accenture verzeichnete im Jahr 2024 ein Wachstum von 18 % im Bereich Gesundheitsberatung durch die Besetzung langfristiger Cloud-Migrationsprojekte. Die CIO-Umfrage von Deloitte aus dem Jahr 2024 zeigt, dass 68 % der Gesundheitssysteme ihre externen Ausgaben für maschinelles Lernen und Interoperabilitäts-Expertise erhöhen. Da Software von der Dauerlizenz zur Abonnementpreisgestaltung wechselt, flacht die Lizenzabschreibung ab, und Dienstleistungen tragen mehr Projektumsatz. Anbieter schnüren nun ergebnisbasierte Verträge, bei denen die Zahlung von der Reduzierung der Sepsis-Sterblichkeit oder der Wiederaufnahmequoten abhängt, was die Anreize mit den Kundenzielen in Einklang bringt.
Managed Services bieten Krankenhäusern planbare Betriebskostenmodelle, die Investitionsbudgetierungszyklen umgehen. Leistungserbringer übertragen Patch-Management, Modell-Retraining und Prüfungsvorbereitung, sodass klinisches Personal sich auf die Interpretation von Erkenntnissen konzentrieren kann, anstatt Datenpipelines zu programmieren. Diese Verlagerung vervielfacht die Kontaktpunkte zwischen Anbieter und Kunde, erhöht die Kundenbindung und erweitert den gesamten Lebenszeitwert im Markt für klinische Datenanalyse.
Nach Anwendung:
Präzisions- und Bevölkerungsgesundheit definieren Risikostratifizierung neuQualitätsverbesserung und Benchmarking behielten 29,26 % der Ausgaben im Jahr 2025, doch Präzisions- und Bevölkerungsanalysen zeigen den schnellsten Anstieg mit einer CAGR von 28,51 %. Das All of Us-Programm der National Institutes of Health, das 500.000 Teilnehmer umfasst, liefert multi-omische Daten, die pharmakogenomische Algorithmen speisen. Cigna führt eine 14-prozentige Reduzierung von Blutungsereignissen auf die genotypbasierte Warfarin-Dosierung zurück und beweist damit die kommerzielle Tragfähigkeit von Präzisionspfaden. Bevölkerungsgesundheits-Engines aggregieren Anspruchs- und Labordaten, um Diabetiker für Erinnerungen zur Netzhautuntersuchung zu risikoklassifizieren, und veranschaulichen, wie Analysen nun präventive und präzisionsmedizinische Versorgung zu einem einheitlichen Kontinuum verbinden.
Module für vergleichende Wirksamkeit nutzen dieselben Pipelines, um Behandlungspfade zu erstellen, die automatisch in Bestellsätze eingebettet werden können, und schließen so den Kreislauf zwischen Erkenntnis und Handlung. Da Versicherer Erstattungsauslöser an soziale Determinanten ausrichten, steigt die Nachfrage nach Tools, die Wohn-, Ernährungs- und Transportdatensätze neben klinischen Kennzahlen aufnehmen. Der Markt für klinische Datenanalyse entwickelt sich folglich von retrospektiven Scorecards zu zukunftsorientierten Orchestrierungs-Hubs, die personalisierte Interventionen koordinieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer-Segment:
Kostenträger beschleunigen Analytik zur Steuerung der medizinischen VerlustquotenLeistungserbringer generierten im Jahr 2025 54,11 % des Umsatzes, doch Kostenträger sollen bis 2031 jährlich um 28,82 % wachsen, da sie nahezu in Echtzeit klinische Datenfeeds verarbeiten. Optum verarbeitete im Jahr 2024 200 Milliarden Gesundheitstransaktionen, kennzeichnete doppelte Bildgebungsaufträge und lenkte Mitglieder zu kostengünstigeren Versorgungsstandorten. Humanas Risikomodell für Notaufnahmen reduzierte vermeidbare Besuche um 9 %, ein direkter Gewinn beim medizinischen Schadensquotienten. Da Obergrenzen für Verwaltungsausgaben gelten, betrachten Kostenträger Analysen als Hebel zur Reduzierung der Inanspruchnahme statt zur Leistungsverweigerung, was Reputationsrisiken birgt.
Gleichzeitig integrieren Leistungserbringer Abrechnungsdaten, um Abwanderung und Überweisungsmuster zu bewerten und die Netzwerkausrichtung zu stärken. Das Ergebnis ist ein bidirektionaler Datenaustausch, bei dem die Analyseausgaben jeder Partei zum Eingangswert der anderen werden, was die gegenseitige Abhängigkeit vertieft. Da Konvergenzen zwischen Kostenträgern und Leistungserbringern wie CVS-Aetna und die Übernahmen im Pflegebereich durch Elevance reifen, entstehen gemeinsame Plattformen, die das Marktvolumen für klinische Datenanalyse für unternehmensübergreifende Lösungen vergrößern.
Geografische Analyse
Markt für klinische Datenanalyse in Nordamerika und Lateinamerika
Nordamerika erzielte 60,37 % des globalen Umsatzes im Jahr 2025, gestützt durch jährliche Gesundheitsausgaben der Vereinigten Staaten in Höhe von 4,5 Billionen USD sowie regulatorische Vorschriften, die die Blockierung von Informationen sanktionieren. Ontario Health verzeichnete einen Rückgang der Wiederaufnahmen bei Herzinsuffizienzpatienten um 11 %, nachdem prädiktive Modelle eingeführt wurden, was die Skalierbarkeit außerhalb der Vereinigten Staaten bestätigt. Das mexikanische Sozialversicherungsinstitut zentralisierte 70 Millionen Datensätze in einem Cloud-Data-Warehouse, reduzierte doppelte Tests und stärkte den Marktanteil der klinischen Datenanalyse in Lateinamerika.
Markt für klinische Datenanalyse im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 28,44 % wachsen, der schnellsten weltweit. Indien hat 500 Millionen Bürger in seinem nationalen digitalen Gesundheits-ID-Register eingeschrieben und damit ein longitudinales Fundament für landesweite Bevölkerungsanalysen geschaffen. China hat für alle öffentlichen Krankenhäuser bis 2025 Interoperabilitätsstandards der Stufe 4 vorgeschrieben und damit die Datenverfügbarkeit für die Forschung beschleunigt. Japan hat 50 Milliarden JPY (340 Millionen USD) bereitgestellt, um ländliche EHR-Upgrades zu subventionieren und städtisch-ländliche Disparitäten zu beseitigen. Südkorea veröffentlicht öffentlich Qualitätsrankings für 3.800 Krankenhäuser und nutzt Analysen, um die Patientenwahl zu lenken.
Markt für klinische Datenanalyse in Europa, dem Nahen Osten und Südamerika
Europa balanciert Innovation und Datenschutz. Der vorgeschlagene Europäische Gesundheitsdatenraum zielt darauf ab, die sekundäre Datennutzung zu harmonisieren und gleichzeitig die DSGVO-Schutzmaßnahmen zu wahren. Die finanziellen Anreize Deutschlands lösten einen Anstieg der Nutzung elektronischer Patientenakten auf 30 % im Jahr 2024 aus. Das Vereinigte Königreich stellte 480 Millionen GBP (610 Millionen USD) bereit, um eine föderierte Datenplattform zu modernisieren, die 42 integrierte Versorgungssysteme umfasst. Regierungen im Nahen Osten leiten Mittel aus der Öl-Diversifizierung in souveräne Clouds; Saudi-Arabien kooperierte mit Oracle, um eine nationale elektronische Patientenakte für 30 Millionen Einwohner einzuführen. Brasiliens Rede Nacional de Dados em Saúde verknüpft föderale und staatliche Register zur Ausbruchsverfolgung und erweitert den Markt für klinische Datenanalyse auf die öffentliche Gesundheitsüberwachung.
Wettbewerbslandschaft
Der Markt für klinische Datenanalytik bleibt mäßig konzentriert. Oracle integrierte die Transaktions-Engine von Cerner mit autonomen Datenbanken und Werkzeugen des maschinellen Lernens und bietet einen End-to-End-Stack, der Middleware-Kosten reduziert. Epic Systems bettet proprietäre prädiktive Module in sein EHR ein, was eine wettbewerbliche Verdrängung erschwert. Hyperscaler kontern, indem sie FHIR-nativen Speicher, Verarbeitung natürlicher Sprache und schlüsselfertige Analytikbeschleuniger verkaufen, sodass Entwickler direkte Verhandlungen mit etablierten EHR-Anbietern umgehen können.
Chancen im weißen Bereich liegen in der longitudinalen Verknüpfung stationärer, ambulanter und Heimüberwachungsdaten. Evidation Health aggregiert Signale von Verbraucher-Wearables, um die Phänotypauflösung für die pharmazeutische Kohortenerkennung zu erweitern. TriNetX verbindet de-identifizierte Datensätze aus Dutzenden von Ländern und liefert schnelle Machbarkeitsanalytik für globale Studien. Health Catalyst betont Governance-Workflows und positioniert Data Stewardship als Differenzierungsmerkmal in einem von Qualitätsvariabilität geplagten Markt.
Datenschutzverbessernde Berechnung ist ein aufkommender Wettbewerbsvorteil. Patentanmeldungen in den Bereichen homomorphe Verschlüsselung und sichere Mehrparteienanalytik haben sich seit 2023 verdreifacht, was die Nachfrage nach grenzüberschreitender Zusammenarbeit ohne Rohdatenbewegung widerspiegelt. Anbieter, die HITRUST-, ISO-27001- und SOC-2-Typ-II-Zertifizierungen erreichen, beschleunigen die Beschaffung in Krankenhaus-Compliance-Ausschüssen. Insgesamt fördert das Zusammenspiel zwischen etablierten EHR-Giganten, Cloud-Plattformen und Nischen-Datennetzwerken einen dynamischen Wettbewerb und unterstützt die nachhaltige Expansion des Marktes für klinische Datenanalytik.
Marktführer der klinischen Datenanalytik
-
IBM Corporation
-
Oracle Corporation
-
Inspirata Inc.
-
Allscripts Healthcare, LLC
-
SAS Institute, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für klinische Datenanalyse Unternehmen in diesem Bericht
- Oracle Corporation
- Optum Inc.
- IBM Corporation
- Philips Healthcare
- SAS Institute Inc.
- Health Catalyst Inc.
- Allscripts Healthcare LLC
- McKesson Corporation
- IQVIA Inc.
- Veradigm Inc.
- Epic Systems Corporation
- GE HealthCare Technologies Inc.
- Amazon Web Services HealthLake
- Google Cloud Healthcare Data Engine
- Microsoft Azure Health Data Services
- Medidata Solutions (Dassault Systèmes)
- Flatiron Health Inc.
- Evidation Health
- TriNetX LLC
- Inspirata Inc.
- CareEvolution Inc.
Neueste Industrielle Entwicklungen in Markt für klinische Datenanalyse
- April 2025: HEALWELL AI schloss die Übernahme von Orion Health ab und schuf damit einen globalen Marktführer für FHIR-basierte Interoperabilitätslösungen.
- April 2025: Transcarent schloss seine Fusion mit Accolade im Wert von USD 621 Millionen ab und integrierte generative KI-WayFinding in personalisierte Gesundheitsangebote.
- März 2025: Datavant startete seine Clinical Insights Platform zur Optimierung der Real-World-Evidence-Generierung für die Studienoptimierung.
- Dezember 2024: eClinical Solutions integrierte seine Plattform mit Snowflake und stärkte damit die cloudbasierte Analytik für pharmazeutische Studien.
- November 2024: Oracle signalisierte seine Absicht, weitere EMR-Datenanbieter zu erwerben, um sein Analytikportfolio zu stärken.
Globaler Berichtsumfang des Marktes für klinische Datenanalytik
Der Marktbericht für klinische Datenanalytik ist segmentiert nach Bereitstellungsmodell (cloudbasiert, vor Ort), Komponente (Software, Dienstleistungen), Anwendung (Qualitätsverbesserung und klinisches Benchmarking, klinische Entscheidungsunterstützung, regulatorische Berichterstattung und Compliance, vergleichende Wirksamkeitsanalytik, Präzisions-/Bevölkerungsgesundheit), Endnutzer-Segment (Leistungserbringer, Kostenträger) und Geografie (Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Cloudbasiert |
| Vor Ort |
| Software |
| Dienstleistungen |
| Qualitätsverbesserung und klinisches Benchmarking |
| Klinische Entscheidungsunterstützung |
| Regulatorische Berichterstattung und Compliance |
| Vergleichende Wirksamkeitsanalytik |
| Präzisions- / Bevölkerungsgesundheit |
| Leistungserbringer |
| Kostenträger |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Nach Bereitstellungsmodell | Cloudbasiert | ||
| Vor Ort | |||
| Nach Komponente | Software | ||
| Dienstleistungen | |||
| Nach Anwendung | Qualitätsverbesserung und klinisches Benchmarking | ||
| Klinische Entscheidungsunterstützung | |||
| Regulatorische Berichterstattung und Compliance | |||
| Vergleichende Wirksamkeitsanalytik | |||
| Präzisions- / Bevölkerungsgesundheit | |||
| Nach Endnutzer-Segment | Leistungserbringer | ||
| Kostenträger | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Russland | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Australien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Ägypten | |||
| Übriges Afrika | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für klinische Datenanalytik bis 2031 erreichen?
Es wird prognostiziert, dass er bis 2031 USD 429,5 Milliarden erreichen wird.
Wie schnell wird die hybride Bereitstellung auf Plattformen für klinische Analytik wachsen?
Hybride Architekturen werden voraussichtlich bis 2031 mit einer CAGR von 28,52 % wachsen.
Welcher Anwendungsbereich wächst am schnellsten?
Präzisions- und Bevölkerungsgesundheitsanalysen führen mit einer CAGR von 28,51 % über 2026–2031.
Warum investieren Kostenträger stark in Analytik?
Versicherungsunternehmen nutzen Vorhersagemodelle zur Steuerung des medizinischen Schadensquotienten, zur Betrugserkennung und zur Gestaltung wertbasierter Verträge, was zu einer CAGR von 28,82 % bei den Ausgaben führt.
Welche Region bietet die höchste Wachstumschance?
Der asiatisch-pazifische Raum, angetrieben durch nationale Mandate im Bereich der digitalen Gesundheit, wird zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 28,44 % wachsen.
Welcher Faktor hemmt die kurzfristige Marktexpansion am stärksten?
Die Variabilität der Datenqualität über unterschiedliche EHR-Systeme hinweg verringert die Algorithmusgenauigkeit und verlangsamt Bereitstellungen.