
Marktgröße und Marktanteil für Leistungsschalter und Sicherungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 18.66 Milliarden US-Dollar |
| Marktgröße (2031) | 24.23 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.36 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
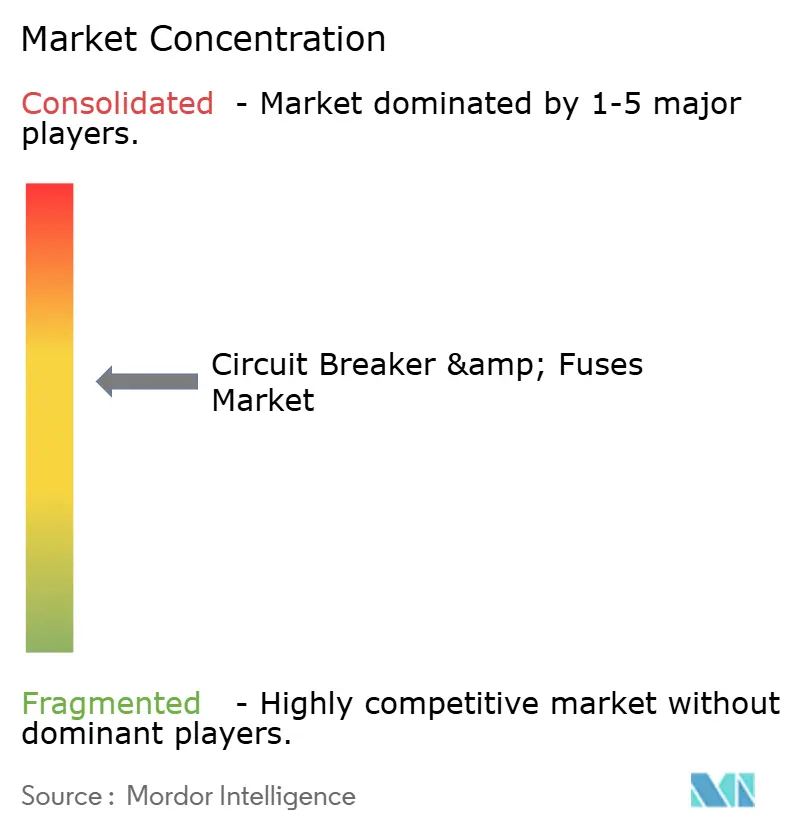
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Leistungsschalter und Sicherungen von Mordor Intelligence
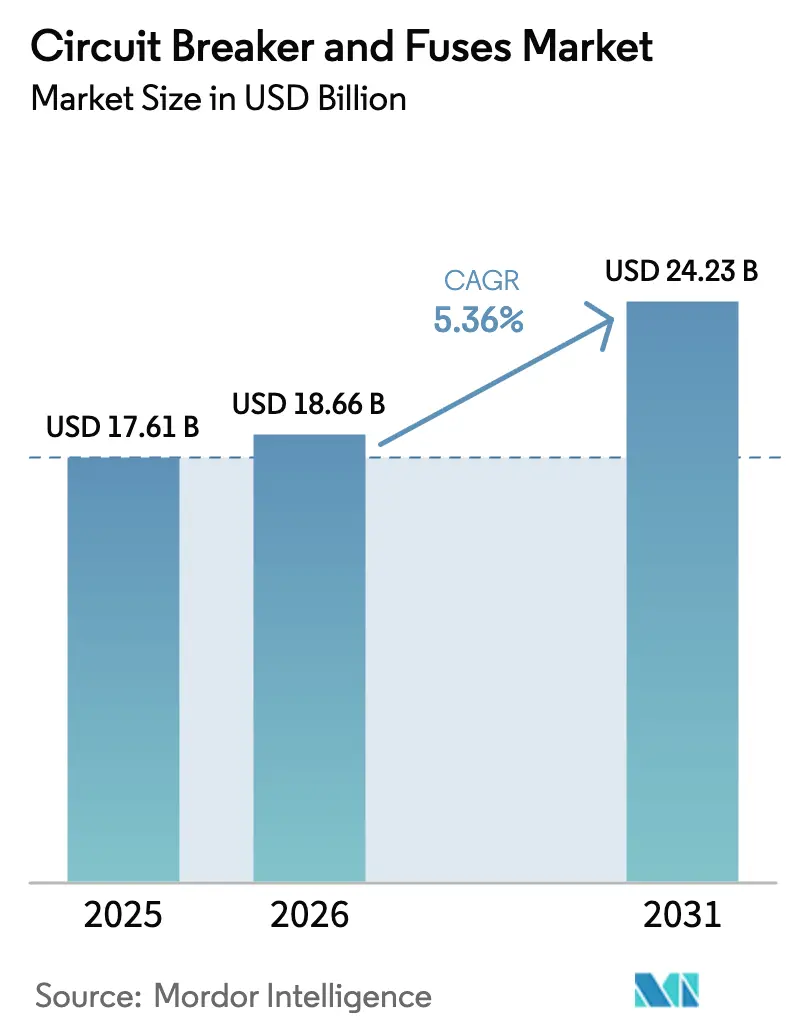
Die Marktgröße für Leistungsschalter und Sicherungen wird voraussichtlich von 17,61 Milliarden USD im Jahr 2025 auf 18,66 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 5,36 % über 2026–2031 einen Wert von 24,23 Milliarden USD erreichen. Robuste Elektrifizierungsvorschriften in aufstrebenden Volkswirtschaften, beschleunigte Ausbauprogramme für erneuerbare Energien und die Expansion von Hyperscale-Rechenzentren konvergieren, um die Nachfrage nach zuverlässigen Überstrom- und Fehlerunterbrechungsgeräten auf einem stetigen Aufwärtskurs zu halten. Versorgungsunternehmen bevorzugen weiterhin Mittelspannungsschaltanlagen, die mit 11-kV- bis 36-kV-Verteilnetzen harmonieren, während Rechenzentrumsbetreiber 380-V-Gleichstromarchitekturen erproben, die ultraschnelle Hybridleistungsschalter erfordern. Gleichzeitig verlagern digitale Zwillingssimulationen und eingebettete Zustandsüberwachungssensoren den Wettbewerbsfokus von reinen Hardware-Margen hin zu Lebenszyklus-Softwaredienstleistungen. Regionale Spezialisten in China und Südkorea vergrößern den Preisabstand, indem sie Vakuumschaltkammern 20 %–30 % unter westlichen Äquivalenten liefern, was den Wettbewerb bei preissensiblen Ausschreibungen verschärft.
Wichtigste Erkenntnisse des Berichts
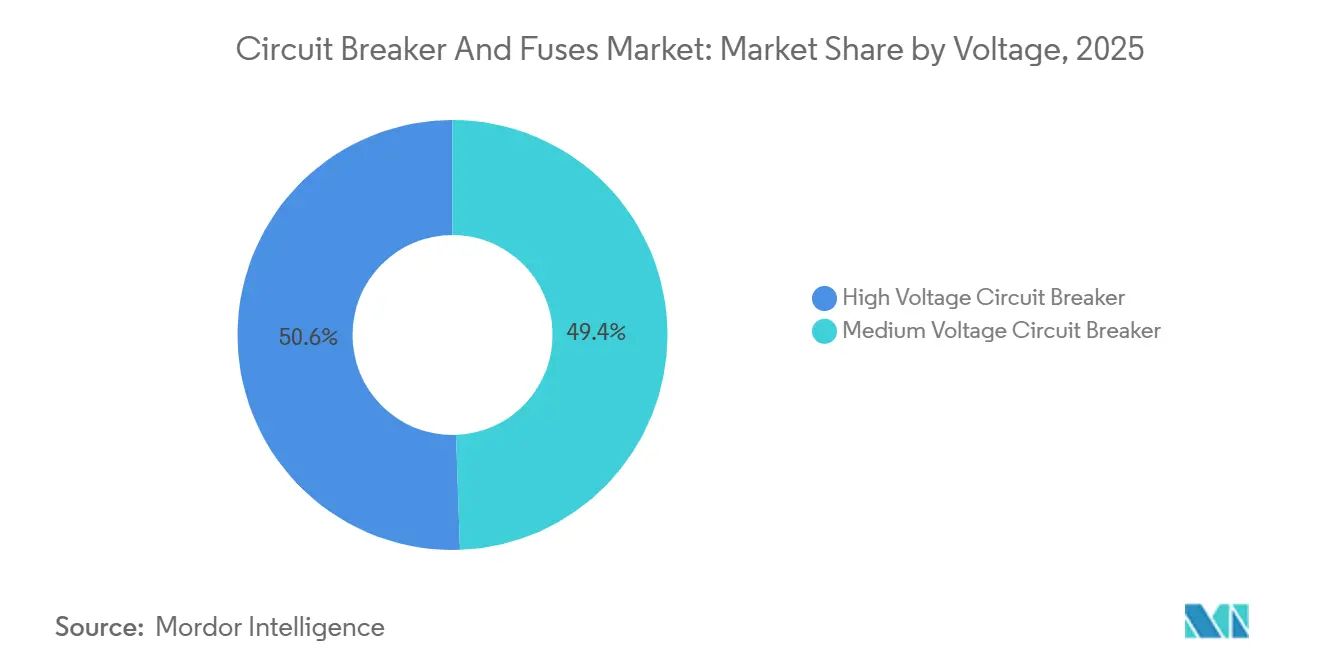
- Nach Spannung entfiel auf das Mittelspannungssegment im Jahr 2025 ein Umsatzanteil von 49,44 %, während Hochspannungsgeräte bis 2031 voraussichtlich eine CAGR von 5,77 % verzeichnen werden.
- Nach Lichtbogenlöschmedium hielt die Vakuumtechnologie im Jahr 2025 einen Marktanteil von 38,73 % am Markt für Leistungsschalter und Sicherungen, während Gas-SF6-Leistungsschalter voraussichtlich mit einer CAGR von 6,13 % wachsen werden.
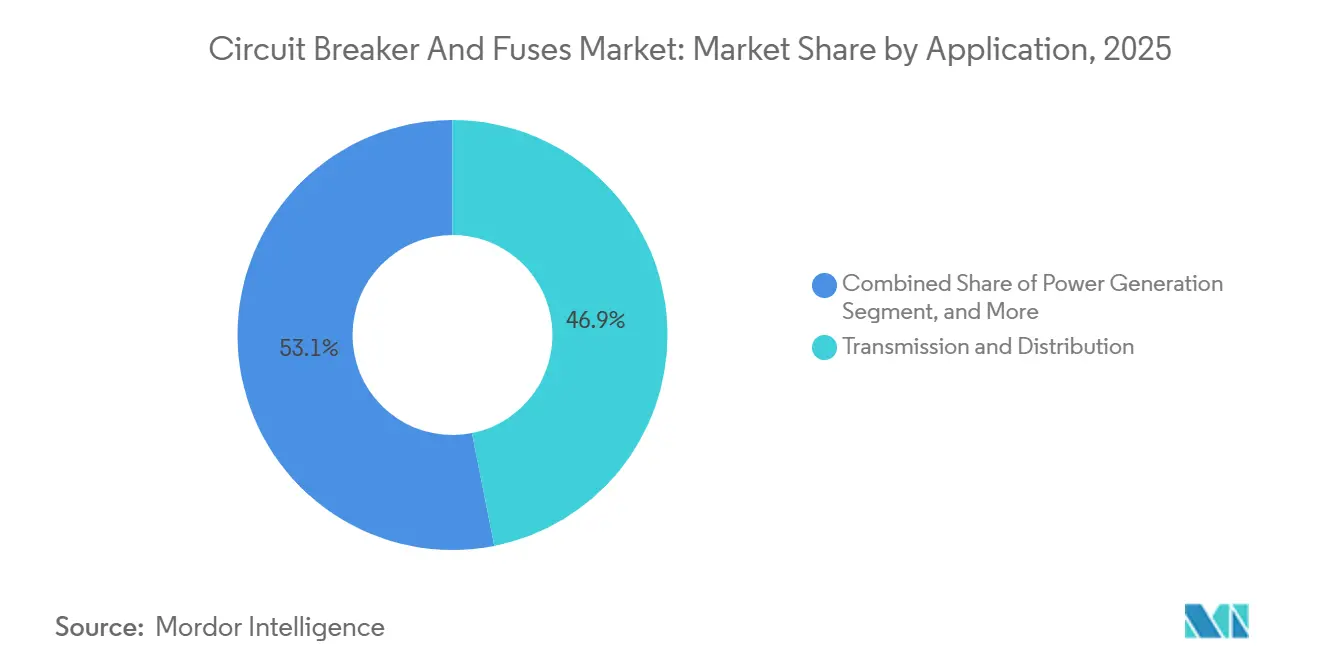
- Nach Anwendung dominierte Übertragung und Verteilung mit 46,89 % der Umsätze im Jahr 2025, doch die Stromerzeugung wird voraussichtlich mit einer CAGR von 6,57 % steigen.
- Nach Installationsumgebung entfielen auf Außengeräte im Jahr 2025 63,38 % des Umsatzes, und sie sollen bis 2031 jährlich um 5,81 % wachsen.
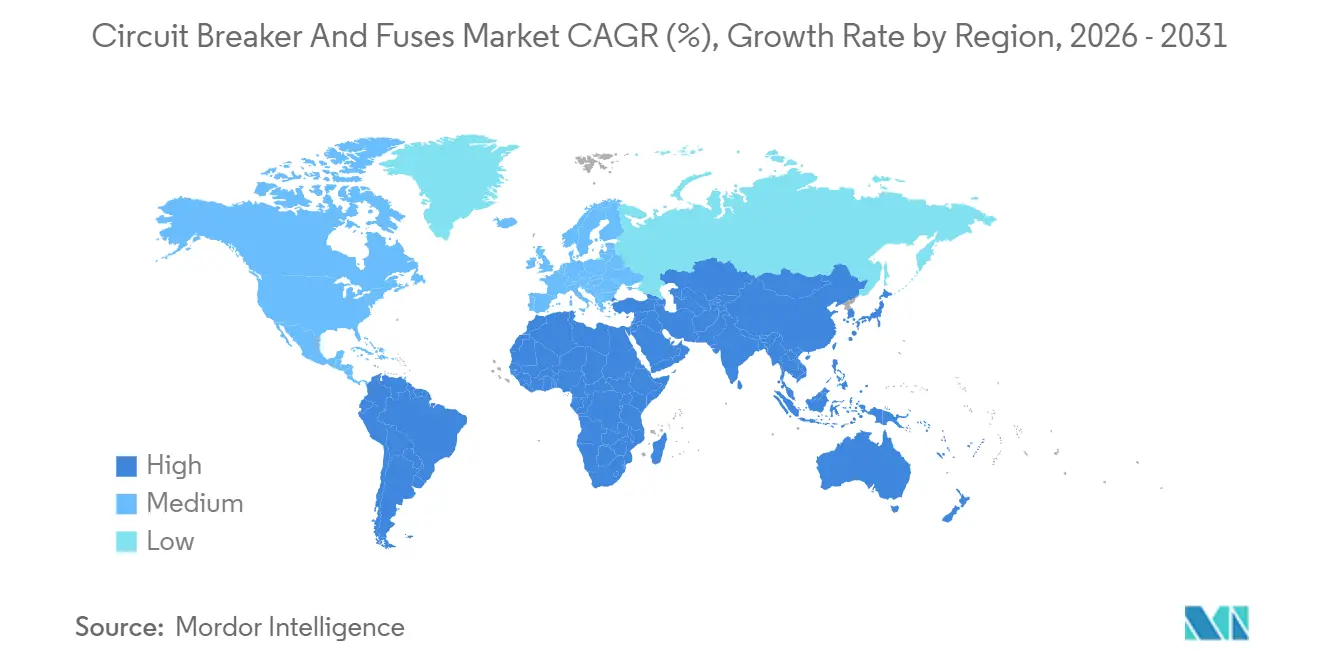
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Anteil von 42,36 % an der weltweiten Nachfrage, während der Nahe Osten mit einer CAGR von 6,39 % bis 2031 das schnellste Wachstum verzeichnen dürfte.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Zugang zu Elektrizität in Entwicklungsländern | +1.2% | Subsahara-Afrika, Südasien, Südostasien | Langfristig (≥ 4 Jahre) |
| Starkes Wachstum von Bau- und Entwicklungsaktivitäten | +1.0% | Asiatisch-pazifischer Raum (Kernregion), Naher Osten, Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Investitionen in erneuerbare Energien und Energiespeicherung | +1.3% | Global, mit Schwerpunkt in der EU, China und den USA | Mittelfristig (2–4 Jahre) |
| Modernisierung der alternden Übertragungs- und Verteilungsinfrastruktur | +0.9% | Nordamerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| Anstieg von Rechenzentrumsneubauten mit Bedarf an Hochgeschwindigkeits-Gleichstromschutz | +0.8% | Nordamerika, Europa, Hyperscale-Zentren im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung von Offroad-Maschinen steigert die Nachfrage nach Hochspannungs-Gleichstromleistungsschaltern | +0.5% | Global, frühe Einführung in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Zugang zu Elektrizität in Entwicklungsländern
Elektrifizierungsprogramme in Südasien und Subsahara-Afrika stimulieren eine anhaltende Nachfrage nach modularen kostengünstigen Schutzgeräten, die Spannungsschwankungen und hohe Umgebungstemperaturen tolerieren. Zwischen 2019 und 2024 erhielten 685 Millionen Menschen einen Stromanschluss, davon 42 % über Mini-Netze oder Solar-Heimsysteme – eine Verschiebung, die Sicherungsschalter-Kombinationen mit einer Nennleistung unter 400 A begünstigt.[1]Internationale Energieagentur, "Fortschritte beim Stromzugang," iea.org Indiens Saubhagya-Programm elektrifizierte 28 Millionen Haushalte, doch technische Verluste von über 20 % in bestimmten Bundesstaaten veranlassen Versorgungsunternehmen, Leitungen mit intelligenten Wiedereinschaltautomaten nachzurüsten, die die Kosten für Vor-Ort-Einsätze senken. Durch Geberländer finanzierte Netzerweiterungen in Nigeria und Kenia schreiben zunehmend die Einhaltung von IEC 62271 vor, was Ausschreibungen auf Hersteller mit akkreditierten Prüfportfolios lenkt. Mit der Reifung ländlicher Netze werden vorläufige Geräte durch Einheiten mit höherer Abschaltkapazität ersetzt, was einen jahrzehntelangen Ersatzzyklus verankert. Für Lieferanten wird die Bündelung von Schulungen und After-Sales-Diagnosen zu einer wirksamen Strategie, um wiederkehrende Einnahmen zu sichern.
Starkes Wachstum von Bau- und Entwicklungsaktivitäten
Bauboom im asiatisch-pazifischen Raum und im Nahen Osten verstärken weiterhin den Absatz von Leistungsschaltern mit Lichtbogenfehler- und Erdschlussfunktionen, die nun als gesetzlich vorgeschriebene Sicherheitsvorkehrungen eingebettet sind. Chinas Urbanisierungsrate erreichte im Jahr 2025 66,2 % und fügt jährlich 12 Millionen Stadtbewohner hinzu, von denen jeder etwa 1,5 kW Wohnlastkapazität benötigt.[2]Nationales Statistikamt Chinas, "Urbanisierungsdaten 2025," stats.gov.cn Der daraus resultierende Hochhausboom hat die Einführung von vorgefertigten Schaltfeldern gefördert, die Miniaturleistungsschalter, Fehlerstromschutzschalter und Überspannungsschutzgeräte integrieren und den Arbeitsaufwand vor Ort um rund 30 % reduzieren. Saudi-Arabiens NEOM-Plattform im Wert von 500 Milliarden USD und Katars Lusail-Bezirk verankern gemeinsam eine regionale Projektpipeline im Wert von 2,8 Billionen USD, die zunehmend Ringkabelverteilungen für gemischt genutzte Cluster vorschreibt. In Nordamerika stellte der Infrastructure Investment and Jobs Act 73 Milliarden USD für widerstandsfähige Netzverbindungen bereit und lenkte Aufträge auf Außenleistungsschalter, die für Erdbeben- und Waldbrandzonen zertifiziert sind. Neue Sicherheitsnormen, insbesondere NFPA 70E 2025, schreiben lichtbogenbeständige Schaltanlagen in Gewerbegebäuden vor und erhöhen die durchschnittlichen Verkaufspreise um 15 %–20 %.
Wachsende Investitionen in erneuerbare Energien und Energiespeicherung
Die weltweiten Zubaukapazitäten für erneuerbare Energien erreichten im Jahr 2025 507 GW, wobei Photovoltaik 60 % des Gesamtvolumens ausmachte und jedes Megawatt bis zu 12 Gleichstromleistungsschalter auf Strangeben erfordert.[3]Internationale Agentur für erneuerbare Energien, "Globaler Zubau erneuerbarer Energien 2025," irena.org Offshore-Windentwickler schreiben 66-kV-Untersee-Sammelsysteme vor, die mit korrosionsbeständigen gasisolierten Schaltanlagen ausgestattet sind, um kostspielige Schiffseinsätze zu vermeiden. Netzgekoppelte Batterieprojekte summierten sich im Jahr 2025 auf 65 GWh neuer Kapazität und erfordern bidirektionale Gleichstromleistungsschalter, die 20 kA innerhalb von 5 ms unterbrechen – ein Bereich, den nur Vakuum- oder aufkommende Siliziumkarbid-Module zuverlässig erfüllen können. Chinesische Marken wie Chint und Delixi eroberten im Jahr 2025 38 % des Niederspannungsabsatzes im asiatisch-pazifischen Raum, indem sie Leistungsschalterwerke in der Nähe von Batteriefabriken ansiedelten und die Lieferkettenverbindungen enger knüpften. Künftig werden Netzbetreiber fortschrittliche Schutzkonzepte beschaffen, die eine höhere Einspeisung erneuerbarer Energien ohne Stabilitätskompromisse ermöglichen, obwohl regulatorische Unterschiede die Einführungsgeschwindigkeit beeinflussen werden.
Anstieg von Rechenzentrumsneubauten mit Bedarf an Hochgeschwindigkeits-Gleichstromschutz
Hyperscale-Einrichtungen verbrauchten im Jahr 2025 460 TWh, und KI-Workloads haben die Rack-Dichten auf 50 kW vervierfacht, was eine schnelle Fehlerbeseitigung unerlässlich macht. Betreiber erproben 380-V-Gleichstrombusse, die mehrere Umwandlungsstufen eliminieren, aber kontinuierliche Gleichstromfehlerprofile ohne Nulldurchgänge erzeugen. Hybride mechanisch-halbleiterbasierte Leistungsschalter mit einer Unterbrechungszeit unter 2 ms werden daher gemeinsam von Lieferanten und Hyperscalern entwickelt; Eatons Partnerschaft mit Microsoft und ABBs Projekt mit Google sind führende Beispiele. Frühe Einsätze zeigen Effizienzgewinne von 8 %–12 % und bis zu 25 % Flächeneinsparungen im Vergleich zu herkömmlichen wechselstromzentrierten Designs. Der kurzfristige Aufschwung ist in Nordamerika und Europa am stärksten, doch chinesische Cloud-Anbieter expandieren regional, da Singapur sein Moratorium für neue Standorte lockert und sekundäre Nachfragezentren öffnet.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Umwelt- und Sicherheitsvorschriften für SF6-Schaltanlagen | -0.7% | Europäische Union, Kalifornien, Japan | Mittelfristig (2–4 Jahre) |
| Wachsende Investitionen in die Smart-Grid-Vision | -0.3% | Nordamerika, Europa, Australien | Langfristig (≥ 4 Jahre) |
| Volatilität der Rohstoffpreise | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Präferenz für Festkörperschutz in Schnellladenetzen für Elektrofahrzeuge | -0.4% | Europa, China, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Umwelt- und Sicherheitsvorschriften für SF6-Schaltanlagen
Die aktualisierte F-Gas-Verordnung der Europäischen Union verbietet ab 2026 neue SF6-Installationen über 24 kV in städtischen Gebieten und zielt auf eine Emissionsreduzierung von 55 % bis 2030 ab. Kalifornien folgte mit einer Leckageobergrenze von 1 % und einer obligatorischen sensorbasierten Überwachung, die jede Schaltanlagenreihe um 8.000–15.000 USD verteuert. Versorgungsunternehmen stehen nun vor Nachrüstkosten zwischen 500.000 EUR und 2 Millionen EUR pro Feld, was die bereits durch Anschlüsse für erneuerbare Energien belasteten Investitionsbudgets strapaziert. SF6-freie Alternativen wie Fluornitril- oder Trockenluftgemische erfordern 10 %–15 % größere Abstände, was die Gehäusegröße und die Materialkosten erhöht. Japans freiwilliges Programm zielt auf eine Reduzierung von 30 % bis 2030 ab, doch das Fehlen von Sanktionen verzögert den Fortschritt. Die regulatorische Divergenz fragmentiert globale Lieferketten und erschwert das Bestandsmanagement für multinationale Lieferanten.
Volatilität der Rohstoffpreise
Die Kupferpreise schwankten im Jahr 2025 um 20 % und bewegten sich nach Minenunterbrechungen in Chile und durch die Elektrofahrzeuge getriebenen Nachfragespitzen zwischen 8.200 USD und 10.400 USD pro Tonne. Der Preis für warmgewalzte Stahlspulen stieg von 720 USD auf 890 USD pro Tonne, nachdem Indien Exportzölle zum Schutz der inländischen Versorgung eingeführt hatte. Aluminium war mit Versorgungsengpässen konfrontiert, als chinesische Schmelzwerke ihre Produktion drosselten, was die Preise 14 % über den Durchschnitt von 2024 trieb und europäische Verarbeiter zwang, teureres Metall aus dem Nahen Osten zu beziehen. Gleichzeitig halten Chinas Exportquoten für Neodym und Dysprosium die Seltenerdelementpreise volatil und setzen Hersteller von Vakuumschaltkammern unter Druck. Auftragnehmer, die auf der Grundlage von Festpreisverträgen für mehrjährige Übertragungsprojekte arbeiten, spüren den Druck als erste, wobei einige mittelständische indische und brasilianische Lieferanten Ende 2025 negative Betriebsmargen meldeten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Spannung:
Mittelspannung bleibt der Anker der VersorgungsausgabenMittelspannungsgeräte sicherten sich im Jahr 2025 49,44 % des Marktes für Leistungsschalter und Sicherungen und bleiben das Rückgrat der Versorgungsverteilung, industrieller Umspannwerke und gewerblicher Liegenschaften, wo 11-kV-36-kV-Nennwerte dominieren. Versorgungsunternehmen bevorzugen Vakuumschaltkammern, die Wartungsbesuche reduzieren und die Umspannwerksfläche um bis zu 40 % verringern. Umgekehrt wird für Hochspannungsleistungsschalter über 145 kV ein jährliches Wachstum von 5,77 % prognostiziert, da China, Indien und der Nahe Osten UHVDC-Korridore verfolgen, die entfernte erneuerbare Energiezonen mit Lastzentren verbinden. Niederspannungssicherungen dominieren weiterhin Wohnverteilungen aufgrund ihrer Einfachheit und Stückkosten von 2–8 USD, während Hochspannungssicherungen Messwandler und Kondensatorbänke schützen, die mit neuen Netzerweiterungen in Südostasien verbunden sind.
Gas-SF6-Einheiten behalten ihre Dominanz bei ultrahohen Spannungsverbindungen bei, da ihre dielektrische Festigkeit 2,5-mal so hoch ist wie die von Luft, obwohl Fluornitrilgemische in Europa Fuß fassen. Das Segment verläuft daher auf zwei Spuren: Versorgungsunternehmen in reifen Volkswirtschaften testen SF6-freie Geräte, während preissensible Märkte weiterhin herkömmliche Gaseinheiten installieren. Ölleistungsschalter werden bei Neubauten langsam abgelöst, außer in Teilen Afrikas, während Kompaktleistungsschalter Luftleistungsschalter durch elektronische Auslöser ersetzen, die Fehlauslösungen um 25 % reduzieren.


Nach Lichtbogenlöschmedium:
Vakuum führt, SF6 wächst am schnellstenDie Vakuumtechnologie hielt im Jahr 2025 einen Marktanteil von 38,73 % am Markt für Leistungsschalter und Sicherungen, gestützt durch eine Kontaktlebensdauer von 30.000 Schaltspielen und Wartungsintervallen von 15 Jahren, die die Gesamtbetriebskosten im Vergleich zu Öldesigns um 40 % senken. State Grid China beschaffte im Jahr 2025 1,2 Millionen Vakuumschaltkammern für die ländliche Elektrifizierung und unterstreicht damit den Schwung beim Volumen. Gas-SF6-Leistungsschalter verzeichnen trotz regulatorischer Prüfung weiterhin die schnellste CAGR von 6,13 %, da alternative Medien die SF6-Leistung über 145 kV noch nicht erreicht haben, insbesondere bei Offshore-Windanlagen, bei denen Kompaktheit Priorität hat.
Öleinheiten verbleiben hauptsächlich in veralteten afrikanischen und südasiatischen Netzen, wo Betreiber die Kompatibilität über das Umweltrisiko stellen. Luftleistungsschalter bedienen weiterhin Niederspannungs-Motorsteuerungszentren, aber Ethernet-fähige Kompaktleistungsschalter beginnen, Marktanteile zu gewinnen, indem sie Echtzeit-Diagnosen bieten. Festkörperleistungsschalter auf Basis von Siliziumkarbid-MOSFETs bleiben aufgrund ihres 3- bis 5-fachen Preisaufschlags pro Ampere auf unternehmenskritische Rechenzentren und Schnellladestationen für Elektrofahrzeuge beschränkt.
Nach Anwendung:
Übertragung und Verteilung dominiert, Stromerzeugung steigtÜbertragung und Verteilung machten im Jahr 2025 46,89 % des Umsatzanteils am Markt für Leistungsschalter und Sicherungen aus, da Versorgungsunternehmen veraltete Bestände ersetzen und bidirektionalen Schutz für dezentrale Erzeugung einbetten. Einsätze in der Stromerzeugung steigen jedoch mit einer CAGR von 6,57 % auf der Grundlage von Gigawatt-Solarparks in Indien, Kleinmodulreaktoren der nächsten Generation in den Vereinigten Staaten und europäischen Offshore-Windanlagen, bei denen Schaltanlagen Salzsprühnebel und 5-g-Vibrationslasten standhalten müssen.
Industriekomplexe setzen auf wartungsbereit-prädiktive Leistungsschalter, die mit Eatons Power Xpert und ABB Ability verbunden sind, und reduzieren ungeplante Ausfallzeiten um 10 %–15 %. Baustellen bevorzugen tragbare Schaltfelder mit Fehlerstromschutzschaltern, eine Nische, die im Jahr 2025 um 8 % wuchs, als strengere Vorschriften in der Europäischen Union und Australien in Kraft traten. Elektrifizierung im Transport- und Schiffsbereich schafft inkrementelle Nachfrage nach 1.000-V-Gleichstromleistungsschaltern in Schienenfahrzeugen und Hybridantriebssystemen. Unterhaltungselektronik bleibt eine kleine, aber wachsende Nische, wobei miniaturisierte thermisch-magnetische Einheiten nun in Ladekabel für Elektrofahrzeuge und Wechselrichter für Solaranlagen im Wohnbereich integriert werden.

Nach Installationsumgebung:
Außengeräte behalten den größten AnteilAußengeräte machten im Jahr 2025 63,38 % der Umsätze am Markt für Leistungsschalter und Sicherungen aus und sollen jährlich um 5,81 % wachsen, da Versorgungsunternehmen kompakte, wetterfeste Gehäuse priorisieren, die den Flächenbedarf reduzieren und HVAC-Kosten vermeiden. Gasisolierte Außendesigns dominieren in Regionen mit extremem Klima und erreichen Lebensdauern von 40 Jahren mit minimalen Wartungseingriffen. Im Nahen Osten sind Aluminiumgehäuse mit sonnenreflektierenden Beschichtungen Standard, um Umgebungstemperaturen von 50 °C standzuhalten. Innensysteme überwiegen in Rechenzentren und unterirdischen Umspannwerken, wo Geräuschpegel unter 65 dB gehalten werden und Platzbeschränkungen Vakuum- oder Luftleistungsschalter vorschreiben.
Die seismische Qualifizierung ist nun ein Kaufunterscheidungsmerkmal; kalifornische Versorgungsunternehmen verlangen die Einhaltung von IEEE 693 bis 1,5 g. Offshore-Wind bringt hybride Anforderungen mit sich: Unterseeeinheiten benötigen IP68-Schutzklassen, während Topside-Plattformen Edelstahlgehäuse erfordern, die Salzsprühnebel widerstehen. Modulare Feldbauweisen werden sowohl für Innen- als auch für Außeninstallationen übernommen, ermöglichen schrittweise Erweiterungen und reduzieren das anfängliche Kapital um 20 %–30 %. Lichtbogenbeständige Schaltanlagen gemäß IEC 62271-200 Anhang A, obwohl sie pro Reihe 30.000–60.000 USD zusätzlich kosten, werden von Versicherern in Nordamerika und Europa zunehmend vorgeschrieben.
Geografische Analyse
APAC-Markt für Leistungsschalter und Sicherungen
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 42,36 % am Markt für Leistungsschalter und Sicherungen, angetrieben durch Chinas Übertragungsinvestitionen in Höhe von 520 Milliarden CNY (72,8 Milliarden USD), Indiens Modernisierungsausgaben in Höhe von 3,03 Billionen INR (37 Milliarden USD) sowie das Ziel Südostasiens, bis 2030 eine Elektrifizierungsrate von 95 % zu erreichen. Chinesische Hersteller wie Chint, Delixi und Tengen deckten 62 % der inländischen Niederspannungsnachfrage, indem sie Vakuumschalter 25 %–35 % günstiger als multinationale Anbieter anboten. Indiens Ausbau erneuerbarer Energien überstieg im Jahr 2025 175 GW und trieb die Beschaffung von Gleichstromschaltern für Solarparks und Batteriespeicherkorridore voran, wobei Siemens India und Larsen & Toubro Verträge im Gesamtwert von über 800 Millionen USD sicherten.
MEA-Markt für Leistungsschalter und Sicherungen
Der Nahe Osten, der mit einer marktführenden CAGR von 6,39 % wächst, profitiert von Saudi-Arabiens NEOM-Vision im Wert von 500 Milliarden USD, der Erweiterung des Kernkraftwerks Barakah in den Vereinigten Arabischen Emiraten und dem Ausbau der LNG-Terminals in Katar – allesamt Projekte, die explosionsgeschützte oder korrosionsbeständige Schaltanlagen erfordern. Modernisierungen von Entsalzungsanlagen auf Frequenzumrichter sehen nun harmonisch bewertete Leistungsschalter vor, eine Nische, die jährlich um 9 % wächst. Afrikas durchschnittliche Elektrifizierungsrate erreichte im Jahr 2025 57 %, doch die Länder Subsahara-Afrikas ohne Südafrika liegen bei 48 %, was den Bedarf an Minigrid- und hybriden Solar-Diesel-Lösungen unterstreicht. Südafrikas Eskom vergab im Jahr 2025 Aufträge im Wert von 12 Milliarden ZAR (650 Millionen USD) für Unterwerksumrüstungen, die SF6-freie Ausrüstung und digitale Relais erfordern.
Markt für Leistungsschalter und Sicherungen in Europa und Amerika
Nordamerika und Europa bleiben ersatzgetrieben, obwohl politisch bedingte Volumina zunahmen. Das Infrastrukturgesetz der Vereinigten Staaten stellte 73 Milliarden USD für widerstandsfähige Leistungsschalter der Übertragungsklasse bereit, von denen viele lichtbogenresistent und IoT-fähig sind. Deutschlands Energiewende erforderte bis 2025 den Bau von 8.900 km neuer Leitungen, wobei in dicht besiedelten Gebieten häufig gasisolierte Schaltanlagen eingesetzt werden, wo die Grundstückskosten 1 Million EUR (1,13 Millionen USD) pro Hektar übersteigen. Das Wachstum Südamerikas hängt von Brasiliens Wasserkraftwerksmodernisierungen und Argentiniens Schiefergasanbindungen in Vaca Muerta ab, die Hochlagen-Leistungsschalter erfordern, die oberhalb von 3.000 m getestet wurden.

Regulatorisches Umfeld
Die Compliance stützt sich auf IEC-Normen und regional übernommene Derivate, die Leistung, Prüfung und Sicherheit von Leistungsschaltern und Niederspannungssicherungen regeln. IEC 60269-1 (Ausgabe 5) wurde im August 2024 für Niederspannungssicherungen veröffentlicht und deckt AC-Stromkreise bis 1.000 V und DC-Stromkreise bis 1.500 V ab, während IEC 60269-2 (Ausgabe 5.2) im Juni 2024 für Industriesicherungen für befugte Personen veröffentlicht wurde und die Anforderungen an Ausschaltvermögen und anwendungsspezifische Aspekte verschärft, die sich auf PV-, Speicher- und Industrieschaltanlagenkonstruktionen auswirken.
Für Leistungsschalter führte die Ausgabe 2025 der EN IEC 60947-2 (veröffentlicht im Februar 2025, welche die fünfte Ausgabe von 2016 ersetzt) technische Überarbeitungen ein, die die Anforderungen an EMV- und dielektrische Prüfungen anheben. Dies drängt Hersteller zu aktualisierten Qualifizierungs- und Dokumentationszyklen, insbesondere bei digital überwachten und DC-nahen Anwendungen. In Nordamerika aktualisiert UL weiterhin die Sicherheitsrahmenwerke für Sicherungen, wobei ANSI/UL 248-14 (Ausgabe 3) im März 2026 für Zusatzsicherungen (60 A oder weniger) veröffentlicht wurde, was die fortgesetzte Harmonisierung und den Nachprüfungsbedarf für globale Anbieter unterstützt, die in Umgebungen mit mehreren Normen verkaufen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst vorgelagerte Metalle und Spezialmaterialien (Kupfer, Aluminium, Stahl, Seltenerd-Rohstoffe für schaltkomponentenbezogene Bauteile) sowie eine zweite Schicht kritischer Elektronik (Sensoren, Kommunikationsmodule, digitale Isolatoren und Leistungsmanagement-ICs), die intelligente Auslöseeinheiten und Zustandsüberwachung unterstützen. Die Fertigung umfasst die Montage von Schaltkammern (vakuum- oder gasisoliert), die Herstellung von Kontakten und Löschkammern, Formgehäuse, Kalibrierung und Zertifizierungsprüfungen gemäß IEC/EN IEC/UL-Anforderungen, gefolgt von der Schaltanlagenintegration für Mittel- und Hochspannungsreihen sowie der Panel-/OEM-Integration für Niederspannungsanwendungen.
Der Vertrieb erfolgt über direkte Versorgungsunternehmen und EPC-Ausschreibungen für Übertragungs- und Verteilungsprojekte sowie über Elektrogroßhändler und OEM-Kanäle für den Bedarf im Bau- und Industriesektor. Aftermarket-Dienstleistungen (Ersatzteile, Nachrüstsätze, Diagnosesoftware) machen einen zunehmend größeren Anteil des gelieferten Werts aus. Jüngste Belastungen der Lieferkette waren am deutlichsten bei elektronikbezogenen Vorprodukten zu spüren, mit Lieferzeitspitzen für Schutzschaltgeräte und Halbleiter, die bis März 2026 gemeldet wurden (Obergrenzen von rund 40 Wochen). Preismaßnahmen der Lieferanten tragen zudem zum Druck auf die Stückliste für intelligente Leistungsschalter und vernetzte Schaltanlagen bei, darunter Listenpreiserhöhungen von TE Connectivity, die am 5. Januar 2026 umgesetzt wurden (5%–12 %), sowie Erhöhungen von Texas Instruments, die ab dem 1. Februar 2026 gelten (15%–85 % bei ausgewählten digitalen Isolatoren und Leistungsmanagement-ICs). Auch Einzelstörungen an bestimmten Knotenpunkten bleiben relevant, darunter die Erklärung höherer Gewalt durch Littelfuse am 28. Juli 2025 nach einem Brand in der Anlage von Indium Corporation in Suzhou, der die Versorgung mit bestimmten Überspannungsableiter-Produkten beeinträchtigte, die in Schutz- und Schnittstellenschaltungen verwendet werden.
Wettbewerbslandschaft
Der Markt für Leistungsschalter und Sicherungen ist mäßig konzentriert: Die fünf größten Akteure – ABB, Siemens, Schneider Electric, Eaton und Mitsubishi Electric – kontrollierten im Jahr 2025 rund 48 % des weltweiten Umsatzes. Die Wettbewerbsdifferenzierung hat sich hin zu softwaregestützter Wartung, digitaler Zwillingsmodellierung und modularen Plattformen verlagert, anstatt auf reine Abschaltleistungen zu setzen. ABB hat mehr als 200 SF6-freie Felder in europäischen Umspannwerken eingesetzt und dabei Sensorpakete integriert, die seinen Ability-Analysestack speisen. Schneider Electrics EcoStruxure koppelt Leistungsschaltertelemetrie mit Gebäudemanagementsystemen und sichert standortübergreifende Serviceverträge, die die gesamten Energiekosten der Kunden um 10 % senken.
Siemens' Partnerschaft mit Microsoft bei digitalen Umspannwerken zeigt, wie Cloud-Analysen zu einem integralen Bestandteil von Schutzgeräten werden. Hitachi Energy und Google erproben auf GPU- und TPU-Cluster zugeschnittene Schaltanlagen und unterstreichen damit den Schwenk hin zu Rechenzentren. Chinesische Herausforderer Chint und Delixi halten bereits 38 % der Niederspannungsnachfrage im asiatisch-pazifischen Raum, indem sie Werke in der Nähe von Batterie- und Solarkomponentenzentren ansiedeln und damit die westlichen Margen in Volumensegmenten schmälern.
Im Jahr 2025 verzeichnete die Patentaktivität einen deutlichen Anstieg, der die wachsende Innovation bei hybriden Gleichstromleistungsschaltern widerspiegelt. Sowohl Mitsubishi Electric als auch Toshiba reichten beim Japanischen Patentamt jeweils über 40 Anmeldungen für hybride Gleichstromleistungsschalter ein und demonstrierten damit ihr Engagement für die Weiterentwicklung dieser Technologie. Die laufende Normungsarbeit der IEC TC 17 zu Gleichstromleistungsschaltern über 1.500 V dürfte eine breitere Einführung in verschiedenen Branchen fördern, insbesondere sobald harmonisierte Prüfprotokolle etabliert sind. Diese Entwicklungen werden voraussichtlich eine entscheidende Rolle bei der Bewältigung der wachsenden Nachfrage nach effizienten und zuverlässigen Gleichstromsystemen spielen.
Marktführer der Branche für Leistungsschalter und Sicherungen
ABB Ltd.
Siemens AG
Schneider Electric SE
Eaton Corporation Inc
Mitsubishi Electric Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Leistungsschalter und Sicherungen
- ABB Ltd.
- Siemens AG
- Schneider Electric SE
- Eaton Corporation Inc
- Mitsubishi Electric Corporation
- General Electric Company
- Toshiba Corporation
- Hitachi Energy Ltd.
- Legrand SA
- Littelfuse Inc
- Fuji Electric Co. Ltd.
- Chint Group Co. Ltd.
- Hyundai Electric & Energy Systems Co. Ltd.
- Larsen & Toubro Limited
- TE Connectivity Ltd.
- G&W Electric Company
- Powell Industries Inc
- Pennsylvania Breaker LLC
- Alstom SA
- Maxwell Technologies Ltd.
Lesen Sie die Analyse der Leistungsschalter und Sicherungen-Unternehmen

Marktchancen und Zukunftsaussichten
Eine aufkommende Nachfrage entsteht rund um den schnellen DC-Fehlerschutz und die Schutzkoordination in Rechenzentren, Batteriespeichern und neuen DC-Verteilungsarchitekturen, in denen konventionelle elektromechanische Unterbrechungseigenschaften nicht zu Dauerstrom-Fehlerprofilen passen. Siemens stellte im April 2026 den Halbleiterleistungsschalter SENTRON 3QD2 als Teil eines Gleichstromportfolios vor, und Siemens und Infineon gingen später im Juni 2026 eine Partnerschaft ein, um 1.200-V-CoolSiC-MOSFET-Module in die SENTRON-3QD2-Plattform zu integrieren. Zusammen verbinden diese Schritte Leistungsschalter-Roadmaps mit Ökosystemen für Leistungshalbleiter und unterstützen die Produktentwicklung im Hinblick auf Unterbrechungen im Mikrosekundenbereich für KI-Rechenzentren und DC-Netze.
Ein zweiter Chancenbereich sind softwaregesteuerte Lebenszyklusdienstleistungen und vorausschauende Instandhaltung für Flotten von Kompaktleistungsschaltern und Mittelspannungsanlagen. Dies wird durch die veröffentlichte technische Validierung von Sensorfusion- und Machine-Learning-Methoden zur Kontakt- und Zustandsbewertung im Mai 2026 sowie durch veröffentlichte Arbeiten zur intelligenten Fehlerdiagnose von Leistungsschaltern mittels eingebetteter Kommunikation und Deep Learning im Dezember 2025 gestützt. Getrennt davon erweitert der regulatorische Druck auf die Verwendung von SF6, einschließlich der EU-F-Gas-Vorgabe, die ab 2026 neue Installationen über 24 kV in städtischen Gebieten betrifft, die adressierbare Nachfrage nach SF6-freien Alternativen und Nachrüstprogrammen. Dies schafft Raum für Anbieter mit bewährten Vakuum-, Fluornitril- oder Trockenluft-Portfolios und akkreditierten Prüfkapazitäten, um Ausschreibungen zu gewinnen, die Geräte mit Inbetriebnahme, Überwachung und Analytik bündeln.
Recent Industry Developments in Markt für Leistungsschalter und Sicherungen
- Juni 2026: Siemens und Infineon Technologies gaben die Integration von Infineon-1.200-V-CoolSiC-MOSFET-Leistungsmodulen in die Siemens-SENTRON-3QD2-Halbleiterleistungsschalterplattform bekannt. Die Integration verbessert das Leistungsspektrum für den ultraschnellen Schutz, der von KI-Rechenzentren und DC-Verteilung gefordert wird, und stärkt die Verknüpfung zwischen Leistungsschalterplattformen und Ökosystemen der Leistungshalbleiterversorgung.
- Juli 2025: ABB stellte einen neuen Leistungsschalter vor, der für höhere Widerstandsfähigkeit in KI-Rechenzentren und fortschrittlichen Fertigungsumgebungen positioniert ist. Die Produktrichtung zeigt, wie Anbieter schnelleren Schutz, Diagnostik und Systemintegration nutzen, um Marktanteile zu verteidigen, während Rack-Dichten und Anforderungen an die Stromqualität in der digitalen Infrastruktur steigen.
- April 2024: Schneider Electric stellte das Nachrüstangebot Resi9 Energy Center für Prosumer-Haushalte vor. Das Angebot spiegelt die fortlaufende Produktentwicklung im Hinblick auf die Elektrifizierung von Wohngebäuden und dezentrale Energieaufrüstungen wider, bei denen Panel-Nachrüstungen und Schutzkoordination die zusätzliche Nachfrage nach Niederspannungsschutzgeräten unterstützen.


Markt für Leistungsschalter und Sicherungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als die Umsätze, die mit Leistungsschaltern und elektrischen Sicherungen zum Schutz von Stromkreisen in Wohn-, Gewerbe-, Industrie- und Versorgungsumgebungen erzielt werden. Die Größenbestimmung spiegelt den Verkauf dieser Geräte über gängige Spannungsklassen und Installationsumgebungen hinweg wider.
Geltungsbereichsausschlüsse: Wir schließen Installationsarbeiten, Prüfdienstleistungen und umfassendere Schaltanlagenbaugruppen aus, wenn diese als vollständig verpackte Systeme preislich gestaltet und verkauft werden.
Übersicht der Segmentierung
- Nach Spannung
- Hochspannungsleistungsschalter
- Mittelspannungsleistungsschalter
- Nach Lichtbogenlöschmedium-Typ
- Vakuumleistungsschalter
- Ölleistungsschalter
- Luftleistungsschalter
- Gas-SF6-Leistungsschalter
- Nach Anwendung
- Übertragung und Verteilung
- Bauwesen
- Industrie
- Stromerzeugung
- Unterhaltungselektronik
- Sonstige Anwendungen
- Nach Installationsumgebung
- Innen
- Außen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk-Research
Die Desk-Research beginnt mit der Kartierung des Nachfragepools für elektrische Schutzgeräte und wird dann mit angebotsseitigen Signalen abgeglichen, die in öffentlichen Aufzeichnungen überprüft werden können. Wir stützten uns auf offizielle und frei zugängliche Quellen wie die Internationale Energieagentur für Netz- und Stromtrends, die Weltbank für Indikatoren zur Bau- und Industrieproduktion, UN Comtrade für Handelsströme relevanter elektrischer Geräte und nationale Energieregulierungsbehörden für Ausbaupläne von Übertragung und Verteilung.
Um diese Signale in ein Marktmodell zu übersetzen, haben wir außerdem Produktnormen und Sicherheitsrichtlinien von Institutionen wie IEC und NFPA sowie fachbegutachtete Arbeiten zu Trends bei Lichtbogenlöschmedien und Bemühungen zur SF6-Reduzierung überprüft. Geschäftsberichte von Unternehmen, Investorenpräsentationen und angesehene Presseveröffentlichungen wurden herangezogen, um Portfoliomix und regionale Exposition zu verstehen, und kostenpflichtige Abonnements wurden selektiv für Unternehmensfinanzen, Patentdatenbanken und Import-Export-Sendungsdaten zur richtungsweisenden Gegenprüfung genutzt. Die oben genannten Quellen sind exemplarisch und nicht erschöpfend, und im Rahmen der Studie wurden viele weitere Referenzen zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Befragungen
Die Primärarbeit konzentrierte sich auf die Validierung der Dimensionierungslogik hinsichtlich Spannungsklassen, Installationsumgebungen und Anwendungsverteilung (Versorgungsunternehmen, Bauwesen, Industrielasten und elektronikbezogene Anwendungen). Wir sprachen mit einer Mischung aus Herstellern, Händlern, EPC-Beteiligten sowie Versorgungs- oder Anlagenverantwortlichen in den wichtigsten Regionen und nutzten deren Beiträge, um Annahmen zur Preisentwicklung, zu Ersatzzyklen und zum Tempo technologischer Verschiebungen wie der Vakuumeinführung und SF6-bezogener Übergänge zu bestätigen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 34 % | CXOs: 14 % | APAC: 45 % |
| Mid-Tier: 51 % | Funktions-/Bereichsleiter: 31 % | EMEA: 34 % |
| Kleinere Akteure: 15 % | Manager: 55 % | Amerika: 21 % |
Marktdimensionierung & Prognose
Die Kernkalkulation basiert auf einer Kombination aus Top-Down- und Bottom-Up-Ansatz, bei der der Ausbau des Stromnetzes, Elektrifizierungsaktivitäten und baubedingte Lastzuwächse in einen realistischen Nachfragepool für Schutzgeräte nach Spannungsklasse und Endverwendung umgesetzt werden. Die Ergebnisse werden anschließend mit selektiven Bottom-Up-Näherungen abgeglichen, etwa stichprobenartigen Preis-x-Mengen-Spannen aus Kanalgesprächen, Umsatzaufteilungen der Anbieter aus öffentlichen Unterlagen und der Richtung der Handelsströme, und die Gesamtwerte werden angepasst, wenn die Überprüfungen deutliche Abweichungen zeigen.
Einige Marktfingerabdrücke werden als konsistente Modelleingaben verwendet, darunter die Richtung der Investitionsausgaben für Übertragung und Verteilung, der Zubau erneuerbarer Energien und Netzanschlussaktivitäten, der Bau von Rechenzentren, der den Bedarf an Niederspannungs- und Schnellschutz beeinflusst, Ersatz- und Wartungszyklen in Industrieanlagen sowie die Verschiebung im Mix der Lichtbogenlöschmedien (Vakuum versus Gas-SF6), die sich auf die durchschnittlichen Verkaufspreise auswirkt. Fehlen Datenpunkte für kleinere Länder, füllen wir Lücken durch Proxy-Indikatoren wie das Wachstum des Stromverbrauchs, die städtische Bauproduktion und Importabhängigkeitsmuster und bestätigen die Plausibilität anschließend durch Interview-Feedback.
Für die Prognose wird eine Szenarioanalyse rund um den zeitlichen Verlauf der Netzinvestitionen und der Industrieaktivität angewendet, unterstützt durch Trendglättung auf Basis der historischen Entwicklungsrate wichtiger Eingabewerte. Der endgültige Prognosepfad ist an die Erwartungen von Experten hinsichtlich Preisentwicklung, regulatorischem Druck auf bestimmte Technologien und dem kurzfristigen Rhythmus von Ausschreibungen und Projektvergaben von Versorgungsunternehmen ausgerichtet.
Datenvalidierung & Aktualisierungszyklus
Zur Validierung der Ergebnisse vergleichen wir die modellierten Gesamtwerte mit unabhängigen Signalen wie Handelsbewegungen, der regionalen Umsatzentwicklung börsennotierter Unternehmen und Projektankündigungen im Zusammenhang mit Übertragung, Verteilung und Großbauprojekten. Ausreißer werden regionsweise überprüft, und wenn eine Abweichung nicht durch Preis, Mix oder Zeitpunkt erklärt werden kann, werden Annahmen überarbeitet und Befragte erneut kontaktiert, um die Diskrepanz zu klären.
Vor der endgültigen Freigabe durchläuft das Modell mehrere Analystenprüfungen, die auf Einheitenkonsistenz, Jahr-über-Jahr-Sprünge und Marktanteilsverschiebungen achten, die nicht mit bekannten Marktereignissen übereinstimmen. Die Berichte werden jährlich aktualisiert, und bei wesentlichen Ereignissen, etwa regulatorischen Änderungen mit Auswirkungen auf die SF6-Nutzung oder starken Verschiebungen der Ausgaben von Versorgungsunternehmen, erfolgen zwischenzeitliche Aktualisierungen. Unmittelbar vor der Lieferung wird eine abschließende Prüfung durchgeführt, damit die Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktdimensionierung von Mordor Intelligence für Leistungsschalter und Sicherungen mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Leistungsschalter und Sicherungen können weit voneinander abweichen, selbst wenn es sich um dieselbe Art von Geräten handelt. Die Unterschiede ergeben sich in der Regel daraus, was als Produktumsatz gezählt wird, welches Jahr für die Dimensionierung gewählt wird und wie Preise über Spannungsklassen und Regionen hinweg gehandhabt werden.
Die Hauptdifferenz ergibt sich daraus, ob verpackte Schaltanlagenpositionen und installationsintensiver Projektwert enthalten sind. Im Modell von Mordor Intelligence werden nur die Leistungsschalter und Sicherungen auf Geräteebene gezählt, wobei die Preisgestaltung nach Spannung und Lichtbogenlöschmix und nicht nach EPC-Vertragssummen verfolgt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 17,61 Mrd. USD (2025) | |
| Branchenverlag A | 18,43 Mrd. USD (2025) | Die Schätzung scheint einen breiteren Warenkorb zu verwenden, der den Gerätewert mit einem umfassenderen Projekt- und Installationskontext vermischen kann, und trennt gerätereine Umsätze nicht klar von verpackten Schaltanlagen und schlüsselfertiger Lieferung. |
| Forschungsanbieter B | 17,33 Mrd. USD (2025) | Der Wert liegt tendenziell nahe, doch das längere Prognosefenster und abweichende Wachstumsannahmen können den Wert für das laufende Jahr nach unten ziehen, insbesondere wenn Preisentwicklung und Verschiebungen im Spannungsmix konservativer behandelt werden. |
Über alle drei Werte hinweg lässt sich der Großteil der Abweichung durch die Handhabung des Geltungsbereichs und die Art der Preisprojektion über Niederspannungs-, Mittelspannungs- und Hochspannungsanwendungen erklären. Indem der Markt an Geräteumsätze gebunden bleibt und die Gesamtwerte gegen praktische Nachfragesignale abgeglichen werden, bleibt der endgültige Wert auf nachvollziehbare Eingaben rückführbar statt auf gebündelte Projektzahlen.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Leistungsschalter und Sicherungen bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 24,23 Milliarden USD erreichen, was eine CAGR von 5,36 % über 2026–2031 widerspiegelt.
Welche Spannungskategorie hält derzeit den größten Nachfrageanteil?
Mittelspannungsleistungsschalter hielten im Jahr 2025 mit 49,44 % den größten individuellen Umsatzanteil, verankert durch ihre Allgegenwart in Versorgungsverteilnetzen.
Wie wirken sich Umweltvorschriften auf SF6-gefüllte Schaltanlagen aus?
Die Europäische Union und Kalifornien haben strenge Emissionsobergrenzen und Installationsverbote eingeführt, die den Übergang zu Fluornitril- und vakuumbasierten Alternativen beschleunigen.
Warum setzen Hyperscale-Rechenzentren auf hybride Gleichstromleistungsschalter?
KI-intensive Workloads treiben die Rack-Leistungsdichten auf bis zu 50 kW und erfordern eine Fehlerbeseitigung in unter 2 ms, die hybride mechanisch-halbleiterbasierte Designs liefern können, während sie gleichzeitig Umwandlungsverluste reduzieren.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Der Nahe Osten wird voraussichtlich die höchste CAGR von 6,39 % verzeichnen, angetrieben durch Megaprojekte wie Saudi-Arabiens NEOM und die Erweiterung des Barakah-Kernkraftwerks der Vereinigten Arabischen Emirate.
Welchen Wettbewerbsvorteil verfolgen führende Anbieter?
Marktführer betten digitale Zwillingsmodelle und prädiktive Analysen in Leistungsschalter ein und verlagern damit den Umsatz hin zu Lebenszyklus-Dienstleistungen und weg von einmaligen Hardware-Verkäufen.
Seite zuletzt aktualisiert am:



