
Marktgröße und Marktanteil für Automotive-Sicherungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
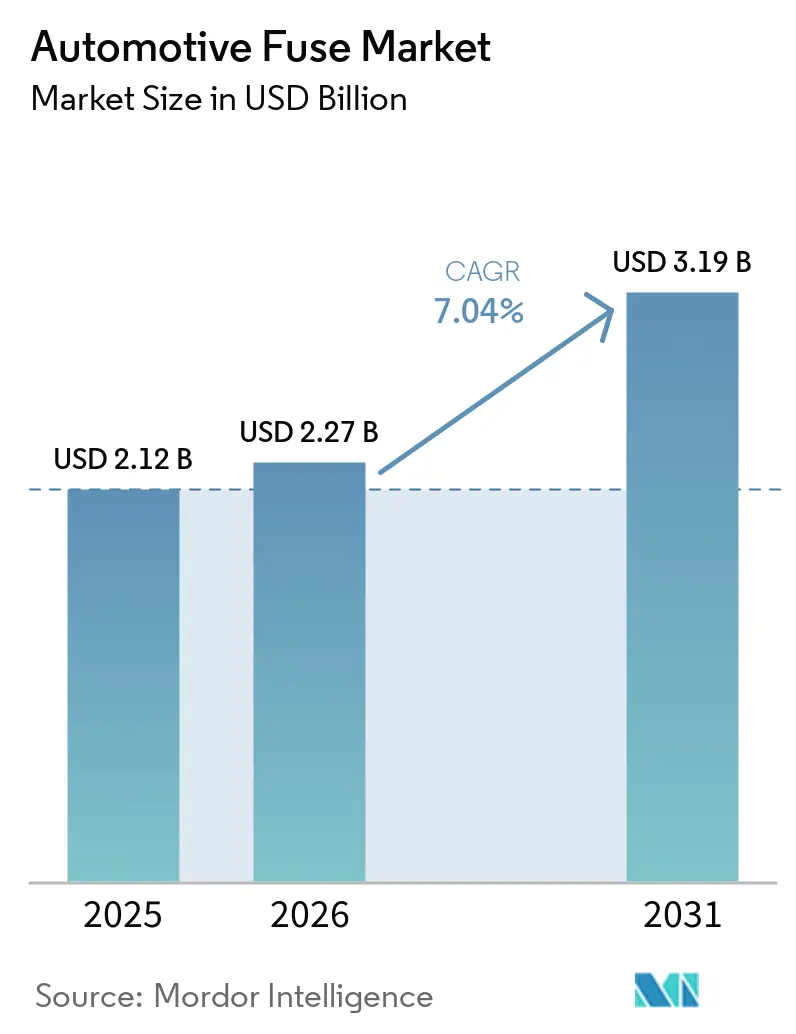
| Marktgröße (2026) | 2.27 Milliarden US-Dollar |
| Marktgröße (2031) | 3.19 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.04 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automotive-Sicherungen von Mordor Intelligence
Die Marktgröße für Automotive-Sicherungen wurde im Jahr 2025 auf 2,12 Milliarden USD geschätzt und soll von 2,27 Milliarden USD im Jahr 2026 auf 3,19 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,04 % während des Prognosezeitraums (2026–2031). Die rasche Elektrifizierung von Fahrzeugen, das Wachstum von 48-V-Architekturen und der steigende elektronische Inhalt pro Fahrzeug veranlassen OEMs gemeinsam dazu, fortschrittlichen Überstromschutz zu spezifizieren, der über herkömmliche Flachsteckdesigns hinausgeht. Hochspannungsbatteriesätze mit bis zu 1.000 V dominieren nun neue EV-Plattformen und veranlassen Sicherungshersteller, Materialien, Schmelzelemente und Wärmemanagement für eine sichere Gleichstromunterbrechung anzupassen. Die OEM-Präferenz für intelligente, selbstrückstellende Einheiten beschleunigt den Übergang zur elektronischen Sicherung, während Regulierungsbehörden Vorschriften verschärfen, die qualifizierte, rückverfolgbare Komponenten begünstigen. Der doppelte Effekt strengerer Sicherheitsnormen und der Ausweitung der bordeigenen Computertechnik treibt eine konsistente Nachfrage in Personen-, Nutzfahrzeug- und Spezialfahrzeugprogrammen an.
Wichtigste Erkenntnisse des Berichts
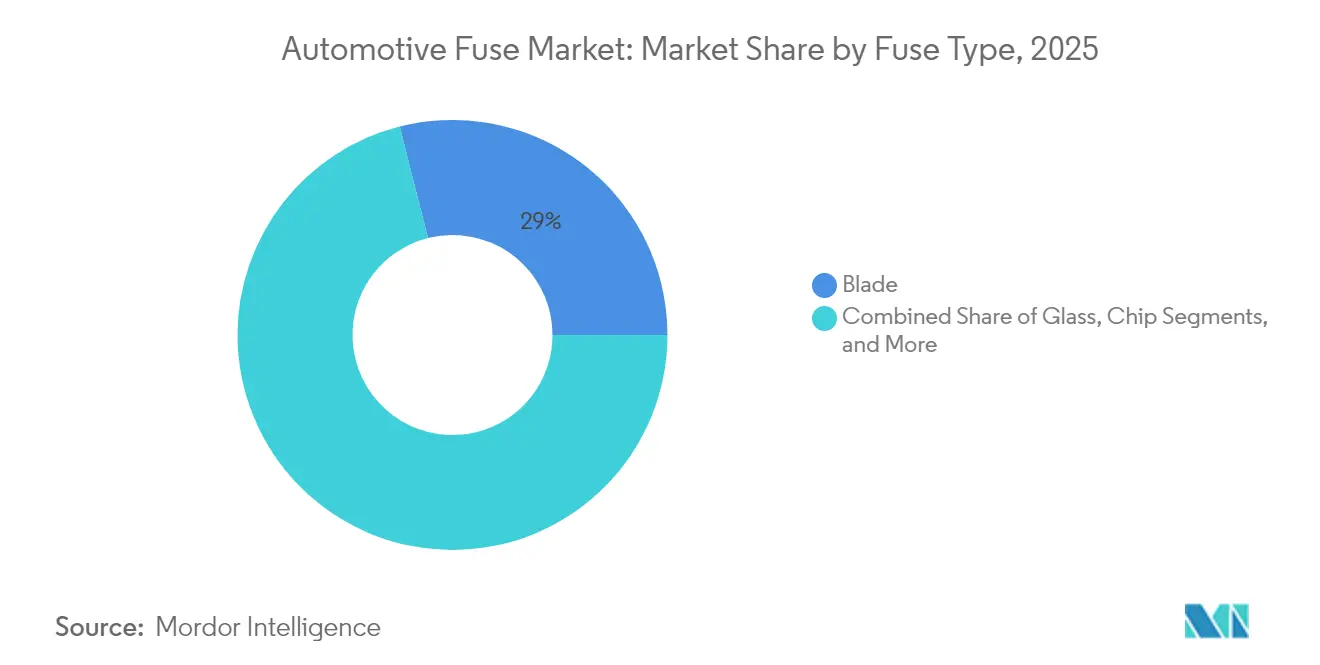
- Nach Sicherungstyp führten Flachstecksicherungen mit einem Marktanteil von 28,95 % im Jahr 2025, während Hochspannungssicherungen bis 2031 mit einer CAGR von 8,59 % wachsen sollen.
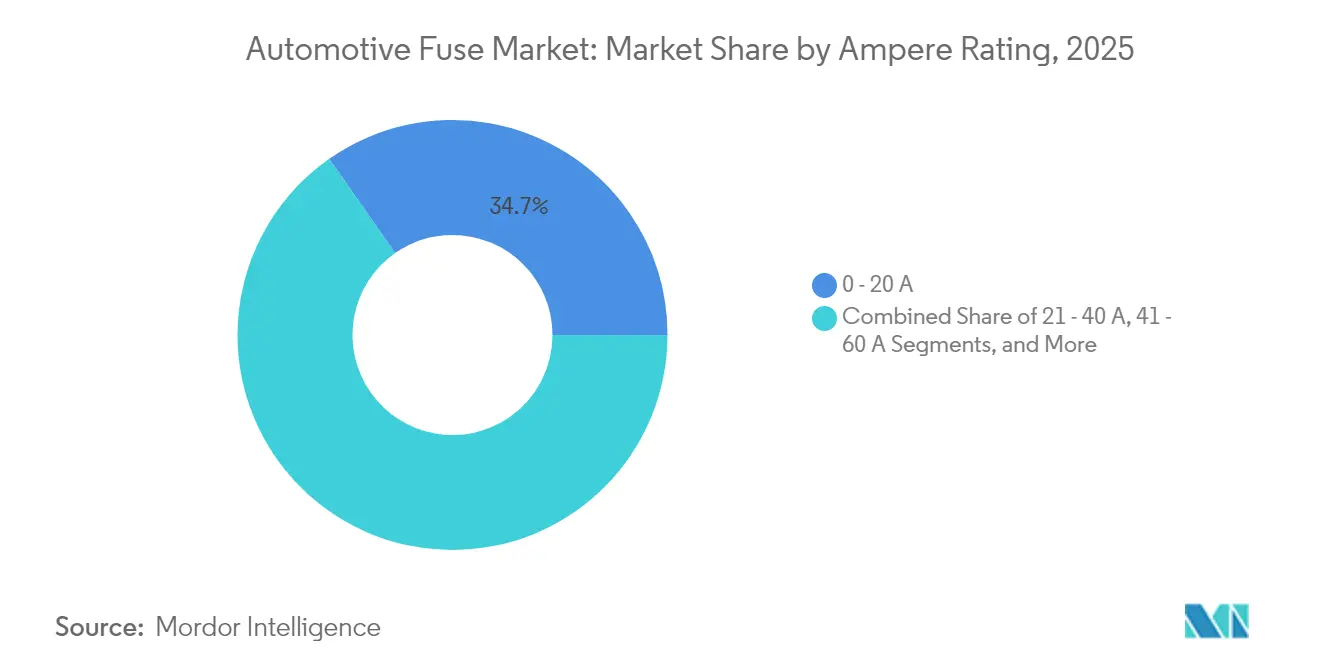
- Nach Amperebewertung erfasste die Klasse 0–20 A im Jahr 2025 einen Marktanteilsanteil von 34,72 %, und die Klasse > 60 A schreitet bis 2031 mit einer CAGR von 8,76 % voran.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 einen Umsatzanteil von 60,65 %; batterieelektrische Fahrzeuge werden während des Prognosezeitraums mit einer CAGR von 8,95 % expandieren.
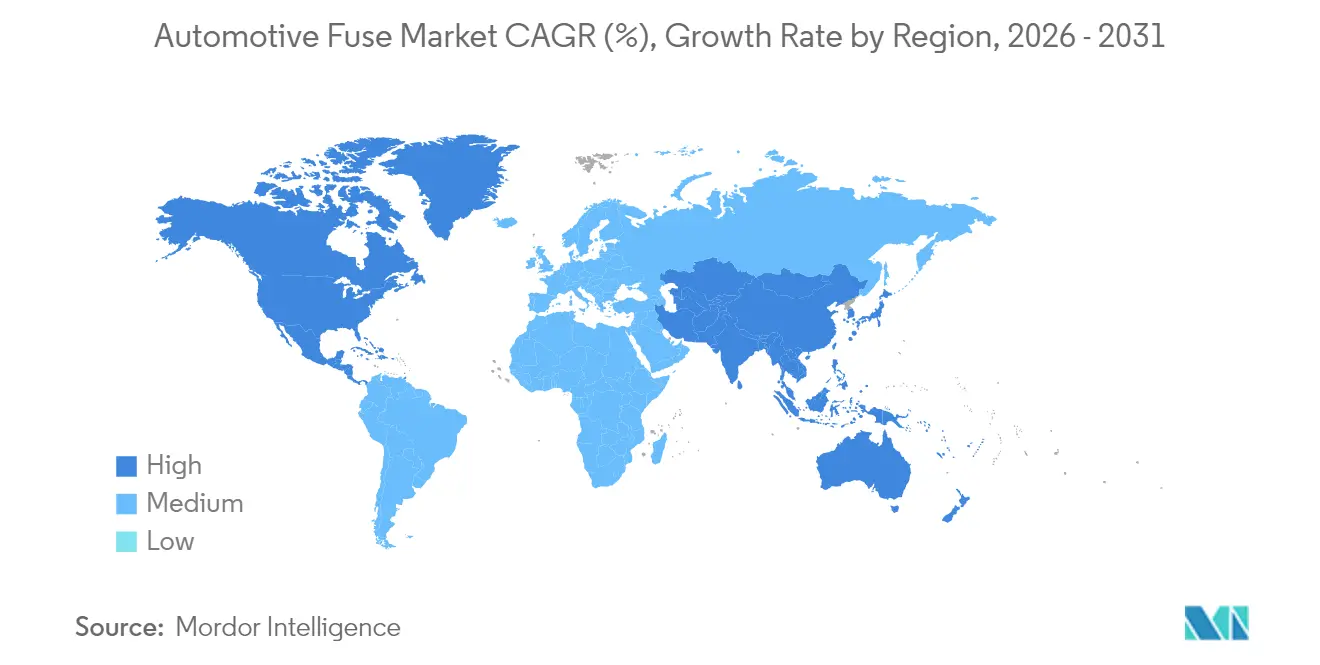
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Anteil von 62,70 % und soll bis 2031 eine CAGR von 9,05 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Anstieg des Produktionsvolumens von Elektrofahrzeugen | +2.1% | China, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Höherer elektronischer Inhalt pro Fahrzeug (ADAS, Infotainment) | +1.8% | Premium- segmente weltweit | Langfristig (≥ 4 Jahre) |
| Strenge Sicherheitsnormen, die Schaltkreisschutzgeräte vorschreiben | +1.3% | Europa, Nordamerika und Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum der vernetzten Telematik für Nutzfahrzeuge | +0.9% | Nord- amerika, Europa, Einführung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Einführung von 48-V-Mildhybridarchitekturen | +0.7% | Europa, China, weltweite Ausweitung | Mittelfristig (2–4 Jahre) |
| OEM- Umstieg auf intelligente selbstrückstellende Sicherungsmodule | +0.4% | Premium- segmente weltweit, frühe Einführung in Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg des Elektrofahrzeug-Produktionsvolumens treibt spezialisierte Schutznachfrage an
Der Elektrofahrzeug-Schwung verändert jede Ebene des Marktes für Automotive-Sicherungen. Batteriesätze arbeiten nun bei 400 V, 800 V oder sogar 1.000 V, was Hersteller dazu zwingt, Sicherungen mit Gleichstrom-Unterbrechungskapazitäten von bis zu 30 kA und robusten I²t-Werten zu liefern, die über weite Temperaturbereiche stabil bleiben. Hochenergie-Ladevorgänge erzeugen erhebliche thermische Belastungen, daher werden Dampfphasenlot, Keramikgehäuse und Silberelemente eingesetzt, um bei Dauerlast einen niedrigen Widerstand aufrechtzuerhalten. Das Segment steigert zusätzlich die Nachfrage nach pyrotechnischen Batterie-Trennungssicherungen, die sich bei Kollisionen innerhalb von 2 Millisekunden öffnen, eine Fähigkeit, die nun von Eaton kommerzialisiert wurde.[1] Zusammen verschieben diese Anforderungen den Markt für Automotive-Sicherungen hin zu höheren Stückpreisen und tieferen Lieferantenqualifizierungszyklen.
Höherer elektronischer Inhalt pro Fahrzeug verstärkt Schutzanforderungen
Moderne Fahrerassistenz-Suiten kombinieren Kameras, Radare und Lidar-Sensoren, die während der Datenerfassung unterschiedliche Spitzenströme ziehen. Eine einzelne Level-2+-Plattform kann mehr als 100 Steuergeräte beherbergen, die jeweils primäre und sekundäre Überstromschutzgeräte benötigen. Analog Devices betont die Notwendigkeit von Niederprofilsicherungen, die Kaltstart-Einschaltströme ohne Fehlauslösungen aushalten und gleichzeitig Kurzschlüsse innerhalb von Millisekunden unterbrechen können.[2] Der Übergang zu softwaredefinierten Fahrzeugen hält mehrere Stromdomänen jederzeit aktiv, was zu miniaturisierten Oberflächenmontage-Sicherungen führt, die bis zu 1.000 V DC in 5 × 20 mm-Bauformen bewertet sind. Kontinuierliche Konnektivität erhöht die Erwartungen an elektrische Architekturen ohne Ausfallzeiten, was wiederum die Nachfrage nach intelligenten Sicherungsmodulen stimuliert, die Echtzeit-Stromdaten an zentrale Gateways übermitteln.[3]
Strenge Sicherheitsnormen schreiben fortschrittlichen Schaltkreisschutz vor
Die Globale Technische Regelung Nr. 20 und ISO 8820-8 legen Mindestleistungsschwellen fest, die Unterbrechungsbewertung, Temperaturanstieg und Vibrationsdauerhaftigkeit für Hochspannungssicherungen abdecken.[4] Die Einhaltung erfordert mehrschichtigen Schutz: auf Packungsebene, Modulebene und Ladeanschlussebene. Umfangreiche Drittprüfungen erhöhen die Eintrittsbarrieren für nicht qualifizierte Lieferanten und lenken die OEM-Beschaffung zu etablierten Akteuren mit AEC-Q200-Erfolgsbilanz. Das Verbot der Außerbetriebsetzung durch die National Highway Traffic Safety Administration treibt den Ersatz durch Originalteile über den gesamten Fahrzeuglebenszyklus weiter an. Zusammen sichern diese Vorschriften wiederkehrende Einnahmequellen für zertifizierte Sicherungsanbieter und stabilisieren Qualitätsmaßstäbe im gesamten Markt für Automotive-Sicherungen.
Einführung von 48-V-Mildhybridarchitekturen schafft Chancen im mittleren Spannungsbereich
Die von Europa angeführte Einführung der 48-V-Elektrifizierung überbrückt die Lücke zwischen dem 12-V-Altsystem und 400-V-Hochspannungssystemen. TE Connectivity berichtet, dass der Strombedarf auf Platinenebene in 48-V-Domänen bei Start-Stopp- und E-Booster-Ereignissen 200 A überschreiten kann. Spezialisierte Mini-Flachsteck- und Bolzensicherungen mit einer Bewertung von 60–125 V DC gewährleisten einen sicheren Energiefluss und passen in vorhandene Sicherungsboxen. Diese Architekturen ermöglichen Rekuperationsbremsung und Drehmomentunterstützung in Serienmodellen und vervielfachen die Sicherungsanbindungspunkte über Hilfskompressoren, elektrische Turbolader und Servolenkungsmodule. Die mittlere Spannungszone fügt dem Markt für Automotive-Sicherungen somit Tiefe hinzu, ohne die traditionellen 12-V-Anforderungen zu kannibalisieren.
Analyse der Hemmnisauswirkungen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende Präferenz für Festkörper-Stromverteilungseinheiten | -1.4% | Premium- segmente in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Schrumpfender Verbrennungsmotor-Fahrzeugbestand in reifen Märkten | -1.1% | Nord- amerika, Europa, Japan | Mittelfristig (2–4 Jahre) |
| Begrenzte Standardisierung von Hochstrom-Mikro-Flachsteckformaten | -0.6% | Global, mit Fragmentierung über Regionen hinweg | Mittelfristig (2–4 Jahre) |
| Konzentration der Keramiksubstrat-Lieferkette | -0.3% | Globale Abhängigkeit von Asien-Pazifik-Lieferanten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Präferenz für Festkörper-Stromverteilungseinheiten stellt herkömmliche Sicherungen vor Herausforderungen
Halbleiterbasierte elektronische Sicherungen unterbrechen Fehler innerhalb von Mikrosekunden und erholen sich auf Befehl, wodurch physische Austauschzyklen entfallen. Sie integrieren Strommessung, thermische Abschaltung und Diagnose, die mit zonalen Architekturen übereinstimmen, die von Premium-EV-Herstellern bevorzugt werden. Der Kostenaufschlag und die Kühlkomplexität beschränken die Nutzung heute auf höhere Ausstattungsniveaus, aber sinkende Siliziumpreise signalisieren eine schrittweise Ausbreitung in Mittelklassemodelle. Konventionelle Sicherungslieferanten reagieren, indem sie Messwiderstände und digitale Schnittstellen in vertraute Gehäuse einbetten, um den Marktanteilsverlust zu verlangsamen. Dieses technologische Tauziehen wird das Volumenwachstum für passive Sicherungsformate dämpfen, auch wenn die Gesamtschutzausgaben steigen.
Schrumpfende Verbrennungsmotor-Fahrzeugproduktion in reifen Märkten schränkt die traditionelle Sicherungsnachfrage ein
Das Wachstum des Personenkraftwagenbestands in den Vereinigten Staaten und Westeuropa hat sich abgeflacht, wobei das Fahrzeugalter 12 Jahre oder mehr erreicht. Da OEMs die EV-Einführung beschleunigen, stehen Produktionslinien für Verbrennungsmodelle vor einer Konsolidierung, was die jährliche Nachfrage nach Niederspannungs-Flachsteck- und Patronensicherungen verringert. Der Verband der Ausrüstungshersteller stellt fest, dass Komponentenlieferanten nun auf Aftermarket-Kanäle umschwenken, wo Austauschzyklen länger sind als die Erstausrüstungsnachfrage. Während elektrifizierte Plattformen hochwertige Sicherungsmöglichkeiten einbringen, entfernt das Nettostückvolumen aus dem Rückgang der Verbrennungsmotoren eine strukturelle Schicht des Basiswachstums aus dem Markt für Automotive-Sicherungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sicherungstyp:
Hochspannungsvarianten gewinnen an DynamikDie Sicherungstyp-Hierarchie entwickelt sich weiter. Flachsteckdesigns blieben mit einem Marktanteil von 28,95 % im Jahr 2025 dominant aufgrund niedriger Kosten und etablierter Distribution und unterstreichen ihre Bedeutung innerhalb des breiteren Marktes für elektrische Sicherungen. Dennoch verzeichnen Hochspannungszylinder, EV-spezifische Bolzensicherungen und pyrotechnische Verbindungen zusammen eine CAGR von 8,59 % und übertreffen damit jede andere Kategorie. Die Marktgröße für Automotive-Sicherungen bei Hochspannungsgeräten profitiert von der steigenden Einführung von 400-V- und 800-V-Batteriesätzen. OEM-Ingenieure bevorzugen versilberte Anschlüsse und sandbefüllte Gehäuse für eine stabile Lichtbogenlöschung über weite Umgebungsbereiche. Als Reaktion darauf brachte Littelfuse die SMD-Sicherung 823A mit einer Bewertung von 1.000 V DC auf den Markt, die Miniaturisierung mit einer Dauerstromfähigkeit von 63 A kombiniert.
Innovation zeigt sich auch in intelligenten Mikro-Flachstecksicherungen mit integrierten Stromsensoren. Diese Einheiten ermöglichen prädiktive Wartungsanalysen in zonalen Gateways und gewinnen bei europäischen Premiummarken Pilotanwendungen. Glasrohrsicherungen behalten kleine Nischen im Aftermarket-Zubehör, während Schmelzträgheitssicherungen HVAC-Gebläse und Sitzverstellmotoren schützen, bei denen Anlaufstromspitzen auftreten. Chip-Sicherungen reiten auf der Einführungswelle kompakter Steuermodule, insbesondere in Radar- und Kamera-Steuergeräten, die niedrige Induktivität und hohe Stoßfähigkeit erfordern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Amperebewertung:
Klasse > 60 A verzeichnet das schnellste WachstumNiederstrom-Sicherungen von 0–20 A machten im Jahr 2025 34,72 % der Gesamtlieferungen aus und decken Innenbeleuchtung, Infotainment und ADAS-Domänen der mittleren Klasse ab. Mit der Reifung von EV-Architekturen schaffen Antriebswechselrichter und bordeigene Ladegeräte neue Nachfrage auf 400–600-A-Ebenen. Dieser Trend treibt die Klasse > 60 A auf eine CAGR von 8,76 % und hebt die Marktgröße für Automotive-Sicherungen bei Hochstromgeräten an. Sandbefüllte Keramikzylinder mit Silberlegierungselementen dominieren hier, da sie den Temperaturanstieg bei Volllast unter 90 °C halten. ISO-8820-Ausschussrevisionen empfehlen nun zusätzliche Isolationskriechstrecken für Geräte über 500 A bei 1.000 V.
Mittlere 21–60-A-Segmente versorgen weiterhin Lenkhilfepumpen, Türmodule und 48-V-E-Turbo-Leitungen. Mit der Verbreitung von Mildhybriden ziehen 48-V-Riemen-Startergeneratoren Spitzenströme von 180 A, was Module erfordert, die zwei 125-A-Verbindungen parallel schalten. Sicherungslieferanten nutzen diese Mischung, indem sie modulare Halter anbieten, die verschiedene Bewertungen ohne Umrüstung von Kabelbäumen aufnehmen. Die kontinuierliche Verdichtung der Elektronik hält jedes Ampereband relevant und sichert ausgewogene Einnahmequellen im gesamten Markt für Automotive-Sicherungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fahrzeugtyp:
Elektrifizierte Plattformen prägen SchutzprofilePersonenkraftwagen erfassten im Jahr 2025 60,65 % des weltweiten Umsatzes, gestützt durch starke Volumina in China und Nordamerika. Batterieelektrische Pkw, Transporter und SUVs verzeichnen bis 2031 eine CAGR von 8,95 % und heben die Marktgröße für Automotive-Sicherungen bei Hochspannungskomponenten an. Der Packungsschutz verwendet Bolzenschmelzverbindungen auf Modul- und Strangeben. Nutzfahrzeug-Lkw entwickeln sich parallel weiter und fügen 48-V- und 800-V-Subsysteme für E-Achsenantriebe hinzu, die mehrere Sicherungsfamilien erfordern.
Hybrid- und Plug-in-Hybridmodelle fungieren als Brücke und beherbergen sowohl 12-V-Flachsteck- als auch 400-V-Zylindersicherungen in einem einzigen Fahrzeug. Brennstoffzellen-Prototypen führen eine weitere Ebene ein, die Wasserstoffsensorschutz und Hochspannungs- sowie Niedertemperaturausdauer erfordert. Jeder Antriebsstrangweg vergrößert die Gesamtanbindungspunkte pro Fahrzeug und gleicht jeden Stückverlust durch schrumpfende reine Verbrennungsmotor-Kohorten aus. Das Ergebnis trägt zum aggregierten Wachstum im gesamten Markt für Automotive-Sicherungen bei.
Geografische Analyse
Markt für Automotive-Sicherungen in Asien-Pazifik
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 62,70 % und soll bis 2031 eine CAGR von 9,05 % aufweisen. Kontinuierliche EV-politische Unterstützung in China und die lokale Präsenz von Tier-1-Elektronikunternehmen verkürzen Entwicklungszyklen, sodass neue Sicherungsformate schnell die Massenproduktion erreichen. Japan entwickelt Halbleitermaterialien, die kompakte Oberflächenmontage-Sicherungen unterstützen, während Südkorea seine Dominanz bei Lithium-Ionen-Batterien nutzt, um gemeinsam mit globalen OEMs Packungsschutzgeräte zu entwickeln.
Markt für Automotive-Sicherungen in Nordamerika
Nordamerika zeigt stabile, aber chancenreiche Dynamiken. US-amerikanische Automobilhersteller investieren in große Batterie-Pickup- und Liefervan-Linien, die jeweils mit zweistufigen Pyrosicherungen ausgestattet sind. Die neu genehmigten Steuergutschriften des Inflation Reduction Act für im Inland produzierte EVs beschleunigen die Einführung und stärken die regionale Nachfrage nach hochwertigen Schutzmodulen. Kanadische Tier-2-Lieferanten steigern die Produktion von Aluminiumkabelbäumen und schaffen inkrementelle Anforderungen für kompatible Anschlussbeschichtungen an Sicherungsleitungen.
Markt für Automotive-Sicherungen in Europa
Europa behauptet eine Führungsposition bei Sicherheitsvorschriften und Premium-Fahrzeugexporten. Euro NCAP integriert die ADAS-Verfügbarkeit in seine Sternebewertung und treibt elektronische Redundanz und mehrere Sicherungsebenen an. Deutsche Lieferanten fördern intelligente Stromverteilungseinheiten, die Festkörperschalter und entnehmbare Verbindungen kombinieren, was die frühe Migration der Region zu zonalen Architekturen widerspiegelt.
Markt für Automotive-Sicherungen im Nahen Osten und Afrika
Aufstrebende Montagestandorte im Nahen Osten und in Afrika sind heute noch klein, ziehen aber Investitionen für Bausatz-EV-Kits an, die eine lokalisierte Sicherungsbeschaffung benötigen werden. Insgesamt bewahrt die geografische Streuung das Wachstumspotenzial im globalen Markt für Automotive-Sicherungen.
Regulatorisches Umfeld
Automotive-Sicherungen werden in erster Linie durch internationale Sicherungslink-Normen für Straßenfahrzeuge wie die ISO-8820-Reihe geregelt, die Terminologie, Prüfmethoden und Leistungsanforderungen für gängige Sicherungskonstruktionen in Fahrzeugelektroanlagen definiert. Da EV-Architekturen zu höheren Systemspannungen übergehen (üblicherweise 800 V und bis zu 1.000-V-Plattformen im Berichtsumfang), erhöhen im Berichtskontext referenzierte Normungsarbeiten, wie z. B. Bemühungen zur Standardisierung von Hochspannungssicherungslinks (für Systeme bis zu 1.000 V AC/1.500 V DC in der Entwicklung), den Schwerpunkt auf rückverfolgbare Qualifizierung und Drittvalidierung für die OEM-Beschaffung.
Für den Marktzugang in UNECE-Vertragsstaaten gelten die Typgenehmigungsanforderungen der UNECE-Regelung Nr. 10 (ECE R10) zur elektromagnetischen Verträglichkeit für Fahrzeuge und elektronische Unterbaugruppen. Dies wird relevanter, da Lieferanten Sensorik und Kommunikation in intelligente Sicherungsmodule integrieren. Parallel dazu verstärken die auf Batterieschutz ausgerichteten Sicherungslink-Anforderungen in IEC 60269-7:2025 (in einigen Ländern als europäische Übernahme veröffentlicht) die Koordination zwischen Sicherungsunterbrechungsfähigkeit und Batteriebetriebsbedingungen und verschärfen Dokumentations- und Prüfanforderungen für Lieferanten, die elektrifizierte Fahrzeugplattformen bedienen.
Wettbewerbslandschaft
Der Markt für Automotive-Sicherungen weist eine moderate Fragmentierung auf. Littelfuse, Eaton und Mersen behalten breite Portfolios, die von Niederspannungs-Flachstecksicherungen bis zu 1.000-V-EV-Zylindern reichen, und verschaffen ihnen Skalenvorteile bei Werkzeugbau und Prüfung. Die Markteinführung der 823A-Serie SMD von Littelfuse unterstreicht eine Verlagerung hin zu kompakten Hochspannungsformaten, die Batteriemanagementsysteme unterstützen. Eaton hingegen setzt auf Pyrosicherungstechnologie, die Kurzschlussströme von 20 kA innerhalb von 2 Millisekunden unterbricht und den Bedarf an Crashisolierung deckt.
Halbleiterhäuser wie onsemi bringen Wettbewerb durch vollständig elektronische Sicherungen ein, die Strommessung und Rücksetzlogik integrieren. Diese Lösungen sprechen OEMs an, die eine Leitungsanzahlreduzierung durch zonale Designs anstreben. TE Connectivity und Aptiv beschleunigen anpassungsfähige Sicherungshalter und intelligente Verteilerboxen, die das Upgrade von mechanischen auf Festkörpereinheiten vereinfachen. Unterdessen erweitert Gentex sein Portfolio durch Akquisitionen, die Audio- und biometrische Module hinzufügen, was die Konvergenz zwischen Schutz, Sensorik und Infotainment signalisiert.
Strategische Partnerschaften konzentrieren sich auf Materialinnovation. Keramiksubstrat-Spezialisten wie Shandong Sinocera arbeiten mit Sicherungsherstellern zusammen, um Gehäuse mit niedrigem Wärmewiderstand zu liefern, die für 350-kW-Ladesitzungen benötigt werden. ISO- und IEC-Ausschüsse erhalten technische Barrieren aufrecht, die Marktführer schützen, indem sie strenge Prüfprogramme vorschreiben. Insgesamt behalten Akteure, die Diagnose, Hochspannungstoleranz und globale Zertifizierung verbinden, einen Wettbewerbsvorteil im wachsenden Markt für Automotive-Sicherungen.
Marktführer für Automotive-Sicherungen
-
Littelfuse, Inc.
-
Eaton Corporation plc (Bussmann)
-
Mersen S.A.
-
AEM Components, Inc.
-
Pacific Engineering Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive-Sicherungen Unternehmen in diesem Bericht
- Littelfuse, Inc.
- Eaton Corporation plc (Bussmann Division)
- Mersen S.A.
- AEM Components, Inc.
- Pacific Engineering Corporation
- ON Semiconductor Corporation
- Bel Fuse Inc.
- SCHURTER Holding AG
- OptiFuse
- TE Connectivity Ltd.
- Hirose Electric Co., Ltd.
- Furukawa Electric Co., Ltd.
- Yazaki Corporation
- Sumitomo Electric Industries, Ltd.
- Dongguan Tianrui Electronics Co., Ltd.
- Zhejiang Zhongan Fuse Co., Ltd.
- Blue Sea Systems, Inc.
- Conquer Electronics Co., Ltd.
- Daesung Electric Co., Ltd.
- Reomax Electronics Co., Ltd.
- Tianchen Electric Co., Ltd.
- GLOSO Tech Ltd.
- Leecraft Inc.
- Sensata Technologies, Inc.
- Würth Elektronik GmbH & Co. KG
Marktchancen und Zukunftsausblick
Die Hauptchance besteht darin, von rein passivem Schutz zu koordiniertem Schutz überzugehen, der schnelle Isolierung (pyrotechnische Trennschalter) mit Diagnose (intelligente und elektronische Sicherung) in EV-Stromverteilung und Batteriemanagementsystemen kombiniert. Eaton hat Doppelauslöser-EV-Pyrosicherungen kommerzialisiert, die Hochspannungspakete innerhalb von Millisekunden bei Crashereignissen trennen, was den OEM-Bedarf an deterministischen Trennschichten neben konventionellen Sicherungslinks im Hochenergie-Batteriebereich unterstützt.
Es gibt auch Spielraum für Ingenieurwerkzeuge und Designmethoden, die OEMs und Tier-1-Lieferanten helfen, Ladeströme zu erhöhen, ohne Schutzkomponenten zu überdimensionieren. Beispielsweise weist eine 2025 veröffentlichte, von Fachleuten begutachtete Arbeit über physikbasierte thermische RC-Modellierung für Hochspannungsschmelzsicherungen unter Schnellladeprofilen auf eine verstärkte Nutzung modellgesteuerter Sicherungsauswahl und thermischer Koordination mit Kabeln, Schützen und Relais hin. Anbieter, die Hochspannungs-Sicherungsportfolios (bis zur 1.000-V-Klasse) mit Anwendungsleitfäden und digitalem Designsupport kombinieren, können Programme für 48-V-Domänen, 800-V-Batteriesysteme und zonale Architekturen adressieren, bei denen Schutz, Sensorik und Stromverteilung gemeinsam statt als eigenständige Sicherungsbox-Einzelposten spezifiziert werden.
Neueste Industrielle Entwicklungen in Markt für Automotive-Sicherungen
- Juli 2026: Littelfuse brachte TP5.0SMD-FL und TP1KSMB-FL FlatSuppressX TVS-Dioden auf den Markt, die auf den Schutz von 48-V-Automotive-Elektronikschaltkreisen abzielen. Die Markteinführung unterstützt eine höhere transiente Robustheit in modernen 48-V-Domänen, die neben gesicherter Stromverteilung liegen, und stärkt die Lieferantenpositionierung, da OEMs elektrifizierte Subsysteme gegen elektrische Überspannung härten.
- Februar 2025: Eaton brachte Doppelauslöser-EV-Pyrosicherungen auf den Markt, die Hochspannungsbatteriesätze innerhalb von 2 Millisekunden bei Crashereignissen trennen. Die Hinzufügung einer Doppelauslöserarchitektur stärkt Isolationsstrategien auf Packungsebene und erhöht die Messlatte für Lieferanten, die um Hochspannungssicherheitsinhalte auf EV-Plattformen konkurrieren.
- Mai 2024: Eaton kündigte leistungsstärkere Sicherungen für elektrifizierte Nutzfahrzeuge an, mit Geräten, die bis zu 1.400 Ampere und 900 Volt verarbeiten. Die Portfolioerweiterung adressiert Hochstromschutzanforderungen in E-Lkw und Bussen, wo erhöhte Betriebsströme den Wert validierter Sicherungslösungen mit hoher Unterbrechungskapazität steigern.
Markt für Automotive-Sicherungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Automotive-Sicherungen Umsätze aus Sicherungen, die in Fahrzeugen zum Schutz von Schaltkreisen vor Überstrom eingesetzt werden, über Personen- und Nutzfahrzeugplattformen hinweg sowie über Verbrennungsmotor-, Hybrid- und Elektroarchitekturen, die weltweit verkauft werden.
Ausschlüsse aus dem Umfang: Wir schließen Nicht-Automotive-Sicherungen aus, die in der industriellen Stromverteilung, Gebäudeverkabelung und Unterhaltungselektronik verwendet werden.
Segmentierungsübersicht
- Nach Sicherungstyp
- Flachstecksicherung
- Glassicherung
- Schmelzträgheitssicherung
- Hochspannungssicherung
- Chip-Sicherung
- Andere Sicherungstypen
- Nach Amperebewertung
- 0–20 A
- 21–40 A
- 41–60 A
- > 60 A
- Nach Fahrzeugtyp
- Personenkraftwagen
- Nutzfahrzeuge
- Batterieelektrische Fahrzeuge
- Hybrid- und Plug-in-Hybridfahrzeuge
- Brennstoffzellen- und andere Neuenergie-Fahrzeuge
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit begann mit der Zuordnung von Nachfragetreibern zum elektrischen Fahrzeuginhalt und überprüfte diese dann anhand öffentlicher Produktions- und Handelssignale. Wir bezogen uns auf Quellen wie OICA-Fahrzeugproduktionsstatistiken, UN-Comtrade-Handelsströme für elektrische Schutzkomponenten und Aktualisierungen der Internationalen Energieagentur zur EV-Einführung, da sich die Sicherungsanforderungen mit dem Spannungsniveau und der elektrischen Architektur ändern.
Um das Modell realistisch zu halten, haben wir auch Normen und technische Referenzen (einschließlich SAE- und ISO-Dokumentation) sowie offene Patentdatenbanken überprüft, um zu verstehen, wo sich Sicherungsdesigns von Niederspannungs- zu Hochspannungsanwendungen verlagern. Jahresberichte von Unternehmen, Produktkataloge und Investorenpräsentationen wurden verwendet, um Produktmix, regionale Präsenz und typische Anwendungsbereiche in Fahrzeugen zu bestätigen. Bei Bedarf nutzten unsere Analysten kostenpflichtige Datenbanken für Unternehmensfinanzdaten und Importprüfungen auf Lieferebene sowie Exportprüfungen zur Validierung von Einheitenströmen. Die hier aufgeführten Quellen sind illustrativ, und viele andere öffentliche Materialien wurden ebenfalls für die Datenerhebung, Validierung und Klärung überprüft.
Primärinterviews und Umfragen
Primärgespräche wurden mit einer Mischung aus Sicherungsherstellern, Komponentenhändlern und Stakeholdern im Bereich der elektrischen Fahrzeugtechnik geführt, gefolgt von gezielten Umfragen zur Bestätigung der Preislogik und der Einführung nach Fahrzeugtyp. Da es sich um einen globalen Markt handelt, haben wir die Eingaben über Asien-Pazifik, EMEA und Amerika ausgewogen, damit Elektrifizierungsgeschwindigkeit und lokale Beschaffungspraktiken in den Annahmen berücksichtigt werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | Vorstandsvorsitzende und Geschäftsführer: 15 % | Asien-Pazifik: 52 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 33 % | EMEA: 30 % |
| Kleinere Akteure: 17 % | Manager: 52 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Aufbau, der die Sicherungsnachfrage aus Fahrzeugproduktion, Elektrifizierungsmix und elektrischer Architekturintensität rekonstruiert und diesen Nachfragepool dann mithilfe beobachteter Preisbänder nach Sicherungsfamilie in Wert umwandelt. Die Gesamtwerte werden mithilfe selektiver Bottom-up-Näherungen überprüft, wie z. B. Stichproben-Durchschnittsverkaufspreise multipliziert mit geschätzter Einheitenausstattung pro Fahrzeug, zuzüglich Kanalprüfungen zur regionalen Verfügbarkeit und Ersatznachfrage.
Die wichtigsten Eingaben umfassten die globale Fahrzeugproduktion nach Region, EV- und Hybridpenetration, durchschnittliche Sicherungsanzahl pro Fahrzeug nach Plattformkomplexität, die Aufteilung zwischen Niederspannungs- und Hochspannungsschutzanforderungen (z. B. 48-V-Subsysteme und traktionsbatteriebezogener Schutz) sowie das Tempo der Elektronikzusätze in Sicherheits- und Komfortsystemen. Wir haben auch Signale verfolgt, die üblicherweise die Preisgestaltung verschieben, wie z. B. Materialänderungen bei Sicherungselementen, Verpackungstrends und lokalisierte Beschaffung, die die Einstandspreise beeinflusst. Wenn Bottom-up-Datenpunkte für kleinere Länder fehlten, haben wir Proxy-Verhältnisse verwendet, die an Fahrzeugproduktion und Bestandsmix gebunden sind, und diese nach Expertenfeedback korrigiert.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit Elektrifizierungsgeschwindigkeit, regionale Produktionsverlagerungen und Preisentwicklung kontrolliert variiert werden konnten. Die Annahmen wurden an das angeglichen, was Gesprächspartner für die nächsten Modellzyklen planen, und die endgültige Kurve wurde überprüft, um unrealistische Sprünge von Jahr zu Jahr zu vermeiden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung wurde durch wiederholte Querprüfungen zwischen der Modellausgabe und unabhängigen Indikatoren durchgeführt, einschließlich Fahrzeugproduktionstrends, EV-Verkaufsrichtung und Handelsbewegungsmustern für verwandte elektrische Schutzteile. Ausreißer wurden markiert, auf Einheiten-, Währungs- oder Zeitprobleme erneut getestet und dann vor der internen Freigabe erneut überprüft.
Wenn eine Abweichung für eine Region oder eine Sicherungskategorie hoch blieb, haben wir Branchenteilnehmer erneut kontaktiert, um zu bestätigen, ob die Lücke auf Preisgestaltung, Mixverschiebungen oder Berichtskonventionen zurückzuführen ist. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfragemuster verändern, einschließlich starker Produktionsverlangsamungen oder schnellerer als erwarteter Elektrifizierung. Vor der Lieferung wird ein letzter Analystencheck durchgeführt, damit Kunden die neueste aktualisierte Ansicht und nicht einen älteren Schnappschuss erhalten.
Vergleich der globalen Marktgröße für Automotive-Sicherungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Automotive-Sicherungen sehen oft unterschiedlich aus, weil der zugrunde liegende Aufbau nicht derselbe ist, selbst wenn der Haupttitel identisch ist. Die größten Unterschiede entstehen in der Regel dadurch, was als Automotive-Sicherung gezählt wird, welches Jahr als Ankerpunkt behandelt wird und wie die Preisgestaltung über Regionen hinweg umgerechnet wird.
Einige veröffentlichte Zahlen schließen angrenzende elektrische Schutzgeräte ein oder bündeln breitere Schaltkreisschutzumsätze über Fahrzeug- und Nicht-Fahrzeuganwendungen hinweg, was die Gesamtsumme aufbläht. Mordor Intelligence zählt nur Automotive-Sicherungen und bindet den Wert an Fahrzeugnachfragesignale (Produktion, Elektrifizierungsmix und typische Sicherungsausstattung), die dann durch Interviews überprüft werden, damit Preisgestaltung und Mix nicht von der Realität abweichen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,27 Milliarden USD (2026) | |
| Branchenforschungsunternehmen A | 3,40 Milliarden USD (2025) | Verwendet ein anderes Ankerjahr und eine schnellere Wachstumskurve und scheint einen höheren angenommenen Sicherungswert pro Fahrzeug anzuwenden, der Niederspannungssicherungen möglicherweise nicht konsistent von Hochspannungsschutz trennt. |
| Online-Berichtsportal B | 0,61 Milliarden USD (2025) | Spiegelt wahrscheinlich einen engeren gezählten Umfang wider, was passieren kann, wenn nur eine Teilmenge von Sicherungstypen oder nur OEM-installierte Volumina einbezogen werden und wenn die Preisgestaltung ohne Querprüfung mit dem regionalen Mix konservativ gehalten wird. |
Die Streuung in der Tabelle wird hauptsächlich durch Umfangs- und Verankerungsentscheidungen erklärt, gefolgt davon, wie Durchschnittsverkaufspreise und Fahrzeugmix über Regionen hinweg gehandhabt werden. Indem der Nachfragepool auf Fahrzeugproduktion und Elektrifizierungssignale zurückführbar gehalten und die Preisbänder in Folgegesprächen validiert werden, bleibt die endgültige Schätzung reproduzierbar und von Jahr zu Jahr leichter zu prüfen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Automotive-Sicherungen im Jahr 2026?
Die Marktgröße für Automotive-Sicherungen beträgt im Jahr 2026 2,27 Milliarden USD und soll bis 2031 3,19 Milliarden USD erreichen.
Wie hoch ist die erwartete Wachstumsrate für Automotive-Sicherungen?
Der Markt ist auf dem Weg zu einer CAGR von 7,04 % während 2026–2031, angetrieben durch Fahrzeugelektrifizierung und höheren elektronischen Inhalt.
Welcher Sicherungstyp wächst am schnellsten?
Hochspannungssicherungen, die in 400-V- und 800-V-EV-Batteriesätzen verwendet werden, schreiten mit einer CAGR von 8,59 % voran.
Welche Region dominiert die Nachfrage nach Automotive-Sicherungen?
Asien-Pazifik hält im Jahr 2025 einen Anteil von 62,70 % und soll die schnellste regionale CAGR von 9,05 % aufweisen.