
Chlor-Alkali-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
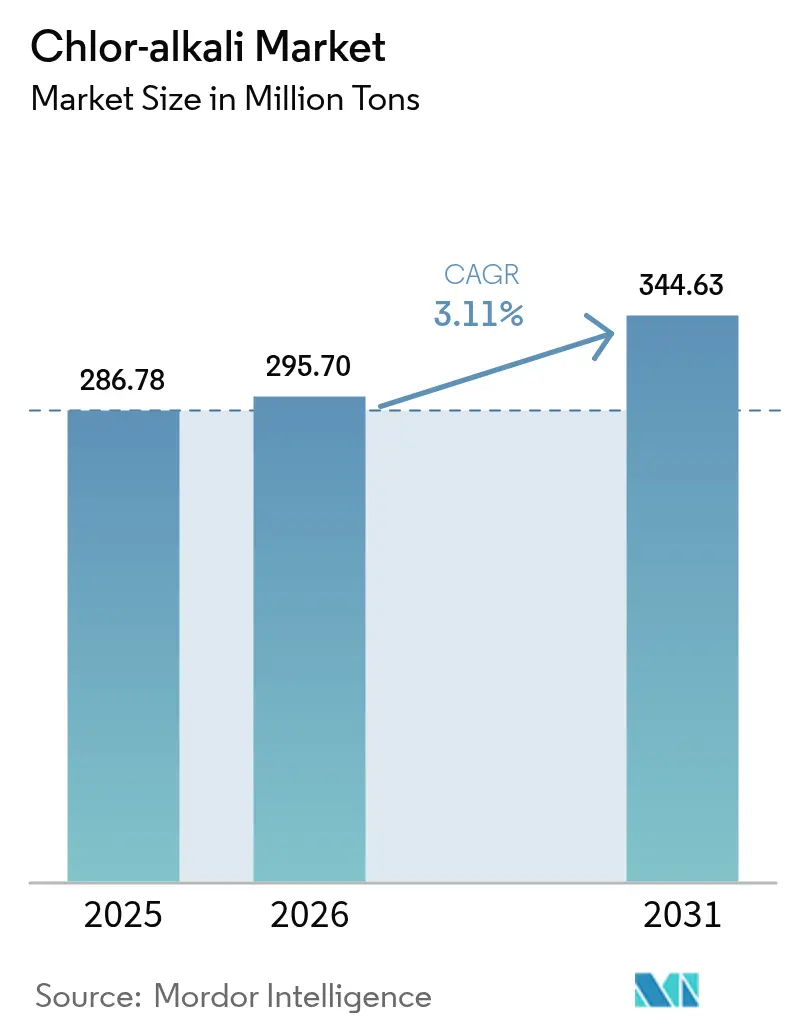
| Marktvolumen (2026) | 295.70 Millionen Tonnen |
| Marktvolumen (2031) | 344.63 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 3.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Chlor-Alkali-Marktanalyse von Mordor Intelligence
Die Chlor-Alkali-Marktgröße wird voraussichtlich von 286,78 Millionen Tonnen im Jahr 2025 auf 295,70 Millionen Tonnen im Jahr 2026 steigen und bis 2031 344,63 Millionen Tonnen erreichen, mit einer CAGR von 3,11 % über den Zeitraum 2026–2031. Die Nachfrage aus den Endverbrauchssektoren Vinylharze, Aluminiumoxid und Wasserinfrastruktur verändert die Handelsströme, verschärft regionale Bilanzen und hebt die durchschnittlichen Betriebsraten auf über 82 %. Membranzellenumrüstungen in Nordamerika und Europa senken den Stromverbrauch auf unter 2.000 kWh pro Tonne Ätznatron, reduzieren Scope-2-Emissionen und erschließen Erlöse aus dem Wasserstoff-Nebenprodukt. Kapazitätserweiterungen in Asien haben seit 2024 2 Millionen Tonnen der Netto-Chlornachfrage nach Osten verlagert, während Aluminiumoxid-Raffinerien in Australien und China langfristige Ätznatron-Abnahmeverträge vorziehen, um sich gegen Energiepreisvolatilität abzusichern. Nullflüssigkeitsableitungsvorschriften und CO₂-Bepreisung in der Europäischen Union treiben die vorzeitige Stilllegung kleiner Diaphragma- und Quecksilberanlagen voran und beschleunigen die Kapazitätsverlagerung in den Nahen Osten, wo die Einsatzgaskosten unter 2 USD pro MMBtu liegen.
Wichtigste Erkenntnisse des Berichts
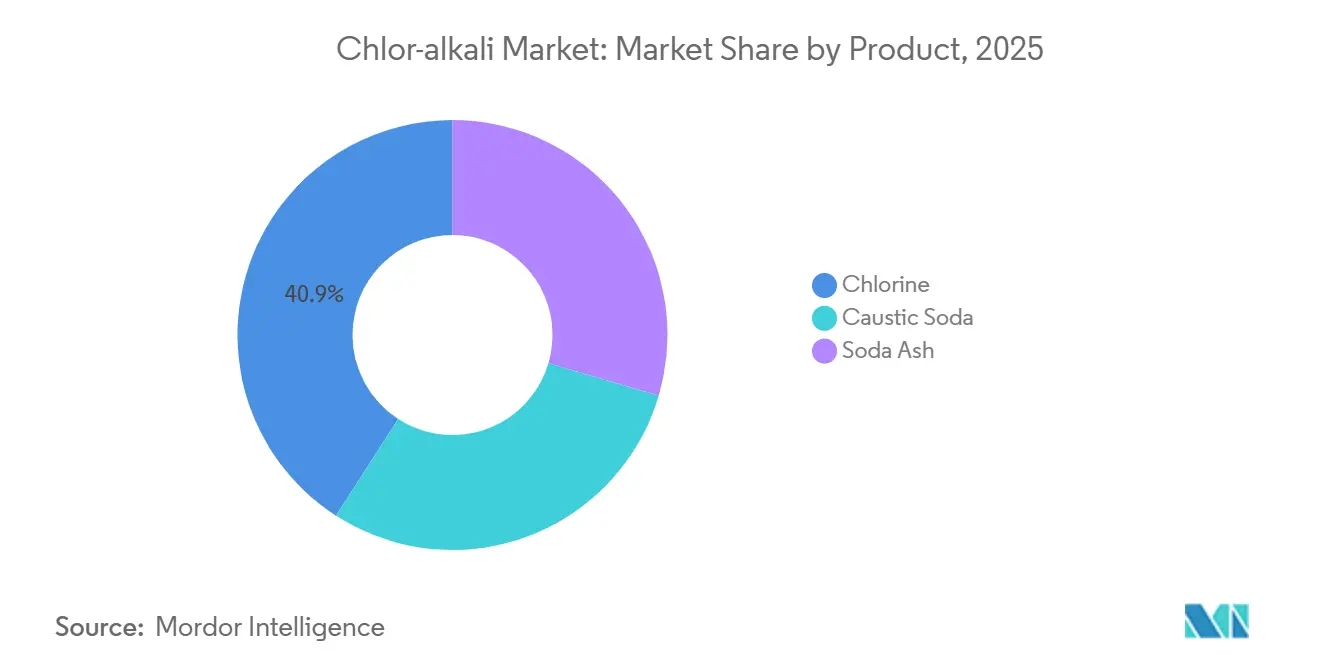
- Nach Produkt hielt Chlor im Jahr 2025 einen Chlor-Alkali-Marktanteil von 40,89 % und expandiert bis 2031 mit einer CAGR von 3,37 %.
- Nach Produktionsprozess dominierte die Membranzelltechnologie im Jahr 2025 mit 62,78 % der Chlor-Alkali-Marktgröße und soll bis 2031 mit einer CAGR von 3,31 % wachsen.
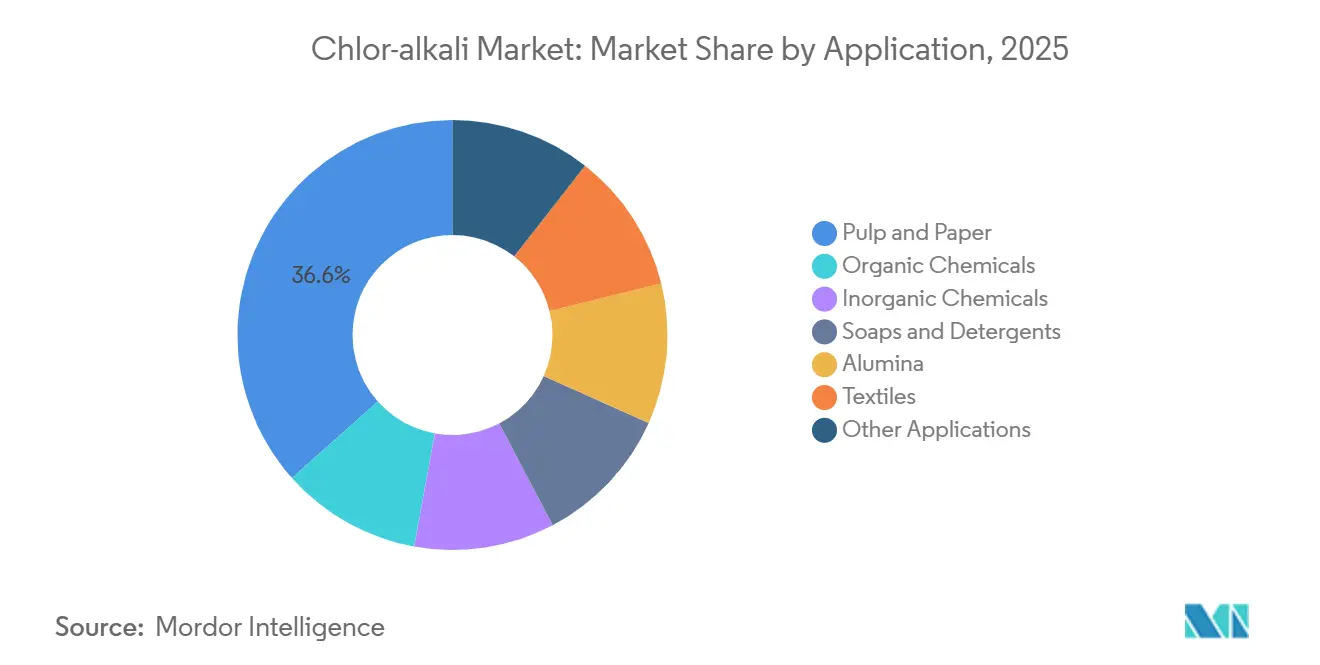
- Nach Anwendung entfiel auf Zellstoff und Papier im Jahr 2025 ein Anteil von 36,58 % an der Chlor-Alkali-Marktgröße, mit einer CAGR von 3,22 % bis 2031.
- Nach Geografie sicherte sich Asien-Pazifik im Jahr 2025 einen Chlor-Alkali-Marktanteil von 62,22 % und wächst mit einer CAGR von 3,23 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Starke PVC-Kapazitätserweiterungen in Asien | +0.9% | China, Indien, Südostasien | Mittelfristig (2–4 Jahre) |
| Steigende Aluminiumoxidproduktion für EV-Aluminium | +0.6% | China, Australien, Indien | Langfristig (≥ 4 Jahre) |
| Boomende Wasser- und Abwasserprojekte | +0.5% | Nordamerika, Europa, Indien | Mittelfristig (2–4 Jahre) |
| Kapazitätsgebundene Anreize für erneuerbare Energien | +0.4% | Australien, Europäische Union, ausgewählte US-Bundesstaaten | Langfristig (≥ 4 Jahre) |
| Lokale Wasserstoffverwertung an Membranstandorten | +0.3% | Europa, Australien, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starke PVC-Kapazitätserweiterungen in Asien
China hat im Jahr 2025 1,9 Millionen Tonnen PVC in Betrieb genommen, die Produktion im vierten Quartal auf 6,54 Millionen Tonnen gesteigert und dabei rund 3,8 Millionen Tonnen Chlor absorbiert, während Indiens strukturelles PVC-Defizit von 2,8 Millionen Tonnen 1,5 Millionen Tonnen neuer Kapazität in Dahej und Cuddalore anregt. Jede Tonne PVC bindet 0,58 Tonnen Chlor und sichert so die Anlagenauslastung, selbst wenn die Ätznatronpreise nachgeben. Die Küstenclusterung in China und Gujarat senkt die Logistikkosten für eingehende Salz- und ausgehende Ätznatronlieferungen und ermöglicht es den Produzenten, überschüssiges Ätznatron während monsunbedingter Ausfälle nach Australien zu arbitrieren. Südostasiatische Gemeinschaftsunternehmen fügen bis 2027 weitere 1 Million Tonnen PVC hinzu und halten die regionale Chlorknappheit aufrecht. Die Investitionswelle löst auch rasche Membranumrüstungen aus, um die hochreinen Ätznatronqualitäten zu erreichen, die Aluminiumoxid-Raffinerien benötigen[1].
Steigende Aluminiumoxidproduktion für EV-Aluminium
Das Bayer-Verfahren benötigt 0,08–0,12 Tonnen Ätznatron pro Tonne Aluminiumoxid. IRENA prognostiziert bis 2030 einen inkrementellen Aluminiumoxidbedarf von 4–6 Millionen Tonnen für EV-Karosserien, was 400.000–600.000 Tonnen zusätzlichem Ätznatron entspricht[2]. Das 8,3-Millionen-Tonnen-Raffinerienetzwerk von Rio Tinto verhandelt Klauseln zu eingebettetem CO₂ mit Membranzellenlieferanten, um die Logistikkilometer um 30 % zu reduzieren. Der Dekarbonisierungspfad der Europäischen Kommission für Aluminium bevorzugt kohlenstoffarmes Ätznatron und ermöglicht Premium-Lieferverträge für Produzenten, die erneuerbare Stromabnahmeverträge nutzen. Natriumionen-Batteriekathoden, eine aufkommende Speicheroption, sind ebenfalls auf Ätznatron bei der Vorläufersynthese angewiesen und dämpfen die Nachfrage gegen Zyklik ab.
Boomende Wasser- und Abwasserbehandlungsprojekte
Die US-Umweltschutzbehörde ordnete an, dass Jackson, Mississippi, bis August 2027 von Bulk-Chlor auf Hypochlorit vor Ort umstellen muss, was eine Ausrüstungsmöglichkeit von 45 Millionen USD schafft, obwohl 12.000 Tonnen Handelschlornachfrage wegfallen. Indiens Jal-Jeevan-Mission hat die Versorgung ländlicher Gebiete mit Leitungswasser auf 85 % angehoben und stützt den stetigen Chlorverbrauch für die Restdesinfektion. Die Entsalzungskapazität im Nahen Osten erreichte 2025 95 Millionen m³ pro Tag und steigt jährlich um 8 %, wobei jede Anlage Chlor zur Biofouling-Prävention dosiert. Die Elektrochlorierung verbessert die Sicherheit und senkt die Versicherungskosten um 35 %, doch Chlor bleibt dort dominant, wo ein Restschutz vorgeschrieben ist.
Kapazitätsgebundene Anreize für erneuerbare Energien
Australiens Steuervergünstigung für die Wasserstoffproduktion zahlt 2 AUD pro kg qualifizierenden Wasserstoffs; eine Chlor-Alkali-Anlage, die 0,028 Tonnen Wasserstoff pro Tonne Ätznatron co-produziert, erzielt 36–40 USD pro Tonne zusätzlichen Erlös. Die US-amerikanische Chlor-Alkali-Flotte lässt bereits 0,7 Millionen Tonnen Wasserstoff ab, was 10 % des nationalen Verbrauchs entspricht, sodass die Verwertung die Ätznatron-Barkosten um 8–12 % senken kann. Die EU-Richtlinie RED III ermöglicht es, Chlor-Alkali-Wasserstoff auf RFNBO-Quoten anzurechnen, wenn er mit kohlenstoffarmem Strom erzeugt wird, was nordische Produzenten dazu veranlasst, Wind-Stromabnahmeverträge unter 40 EUR pro MWh abzuschließen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge CO₂-Fußabdruckvorschriften | -0.5% | Europa, Nordamerika, China | Mittelfristig (2–4 Jahre) |
| Kosten für die Einhaltung der Soleentsorgungsvorschriften | -0.3% | Vereinigte Staaten, Europa, Indien (Küstenregionen) | Kurzfristig (≤ 2 Jahre) |
| Zunahme der Elektrochlorierung und ClO₂ | -0.4% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge CO₂-Fußabdruckvorschriften entlang der Wertschöpfungskette
EU-ETS-Zertifikate kosteten 2025 durchschnittlich 72 EUR pro Tonne; eine Membrananlage, die kohlebasierten Strom nutzt, emittiert 0,9 Tonnen CO₂ pro Tonne Ätznatron, was einer Kostenstrafgebühr von 65 EUR entspricht. Der CO₂-Grenzausgleichsmechanismus, der sich seit 2026 in der Berichterstattungsphase befindet, erhöht den Compliance-Aufwand für Importeure von Chlor-Alkali-Derivaten. China hat Chemikalien 2024 in sein nationales Emissionshandelssystem aufgenommen und einen Benchmark von 2.200 kWh t⁻¹ für Membranzellen festgelegt, was energieintensive Xinjiang-Anlagen zur Abschaltung zwingt. US-amerikanische Anlagen müssen nun Prozessemissionsinventare im Rahmen des Treibhausgasberichterstattungsprogramms der US-Umweltschutzbehörde einreichen.
Kosten für die Einhaltung der Soleentsorgungsvorschriften
Nullflüssigkeitsableitungsvorschriften in Kalifornien, Florida und Gujarat schreiben Verdampfer und Umkehrosmoseeinheiten vor, die pro Standort 15–25 Millionen USD kosten und die Betriebskosten um 10 USD/t erhöhen. Olin budgetierte 2024 42 Millionen USD für Solesysteme in Charleston und McIntosh. Diaphragmaanlagen erzeugen 1,4 m³ Abwasser pro Tonne Ätznatron gegenüber 0,4 m³ bei Membraneinheiten, was die Amortisationszeiten für Umrüstungen verlängert, noch bevor das Asbestverbot der US-Umweltschutzbehörde berücksichtigt wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Chlor behauptet die MargenführerschaftChlor erfasste 40,89 % des Volumens im Jahr 2025 und verankerte 60 % der integrierten Erlöse, da die durchschnittlich erzielten Preise 15 % über dem Ätznatron lagen. Die Chlor-Alkali-Marktgröße für Chlor soll mit einer CAGR von 3,37 % wachsen, da PVC, Propylenoxid und chlorierte Lösungsmittel in Asien skalieren. Soda bleibt das kleinste Segment, das syntischem Wettbewerb bei Waschmitteln ausgesetzt ist, aber im Flachglas geschützt ist, wo die Trona-Wirtschaftlichkeit gilt. Thyssenkrupp-Membranen liefern ein Chlor-zu-Ätznatron-Verhältnis von 0,88:1 und ermöglichen es den Produzenten, die Produktion an regionale Preise anzupassen. Die HPPO-Technologie könnte 0,3 Tonnen Chlor pro Tonne Propylenoxid verdrängen, wenn die installierte Kapazität 3 Millionen Tonnen übersteigt – ein Szenario, das Branchenplaner als post-2030 betrachten. Integrierte Komplexe in Point Comfort und Mailiao internalisieren vollständige Chlorströme und schützen die Erträge vor Schwankungen am Handelsmarkt.
Ätznatron stützt die Aluminiumoxidraffination, Textilien und die Zellstoffbleiche. Rio Tinto allein verbrauchte 2024 800.000 Tonnen, und das Wachstum bei Aluminium in Batteriequalität signalisiert eine dauerhafte Nachfrage. Waschmittelformulierungen verlagern sich jedoch weiterhin auf enzymreiche, alkaliärmere Konzentrate und reduzieren die Ätznatronintensität pro Waschgang um 25 %. Natürliche Sodaminen in Wyoming und der Türkei halten die Kosten unter synthetischen Routen und begrenzen das Substitutionsrisiko durch Soda für Glaskunden.

Nach Produktionsprozess:
Membrantechnologie dominiert nach dem AsbestverbotMembranzellen repräsentierten 62,78 % der Produktion im Jahr 2025 und expandieren mit einer CAGR von 3,31 %, da die US-Umweltschutzbehörde Asbestdiaphragmen bis August 2026 verbietet. Membranaufrüstungen senken den Stromverbrauch auf 1.950 kWh/t und steigern die Ätznatronreinheit auf 50 %, was Halbleiter- und Pharmanischen erschließt, die mit 600–800 USD/t bewertet werden. Der Chlor-Alkali-Marktanteil der Diaphragmatechnologie soll bis 2031 unter 5 % fallen. Quecksilberzellen scheiden vollständig unter der Frist der Minamata-Konvention von 2025 aus. Die Umrüstungswirtschaftlichkeit ist überzeugend: Westlakes Calvert-City-Projekt von 2024 recycelt 95 % der Sole, reduziert den Süßwasserverbrauch drastisch und erfüllt verschärfte Chloridgrenzwerte, während die Kapazität um 12 % erhöht wird. Hochstromdichtedesigns verkleinern den Zellenplatzbedarf um 30 % und ermöglichen es Greenfield-Anlagen im Nahen Osten, unter 300 USD/t FOB die Gewinnschwelle zu erreichen.
Die Wasserstoffverwertung ist ein weiterer Vorteil. Reiner Wasserstoffstrom mit 99,9 % ermöglicht den Verkauf in Ammoniak- oder Mobilitätsmärkte zu unter 2 USD/kg, wenn erneuerbare Energie unter 40 USD/MWh läuft, was die internen Renditen um 3–4 Prozentpunkte verbessert.
Nach Anwendung:
Zellstoff und Papier verankert das NachfrageprofilZellstoff und Papier verbrauchten 2025 36,58 % des Chlor-Alkali-Volumens und verfolgen eine CAGR von 3,22 %. Elementarchlor-freies Bleichen benötigt weiterhin Chlordioxid-Vorläufer sowie Ätznatron für die Kraftzellstoffherstellung. Brasilianische und indonesische Mühlen haben die Laubholzkapazität zwischen 2024 und 2026 um 3 Millionen Tonnen erweitert und stützen Ätznatron-Abnahmeverträge mit ISO-14067-Klauseln. Organische Chemikalien, angeführt von PVC, stellen das schnellste absolute Wachstum dar und ziehen 0,58 Tonnen Chlor pro Tonne Harz. Anorganische Ketten wie TiO₂ und Natriumhypochlorit zeigen ein stabileres, niedrig einstelliges Wachstum, zahlen jedoch Aufschläge für 32-prozentiges Ätznatron in Diaphragmaqualität.
Die Aluminiumoxidraffination mit 0,08–0,12 t Ätznatron/t Aluminiumoxid verknüpft die Chlor-Alkali-Entwicklung mit dem EV-Batterieausbau. Textilien bleiben ein bedeutender Absatzmarkt in Südasien, stehen jedoch vor Wasserrecyclingvorschriften, die den Einheitsverbrauch begrenzen. Lebensmittel, Pharma und Nischen-Elektronikchemikalien bilden zusammen einen Anteil von 12–15 %, der sich durch Hochreinheitsaufschläge auszeichnet, die zyklische Einbrüche abfedern.
Geografische Analyse
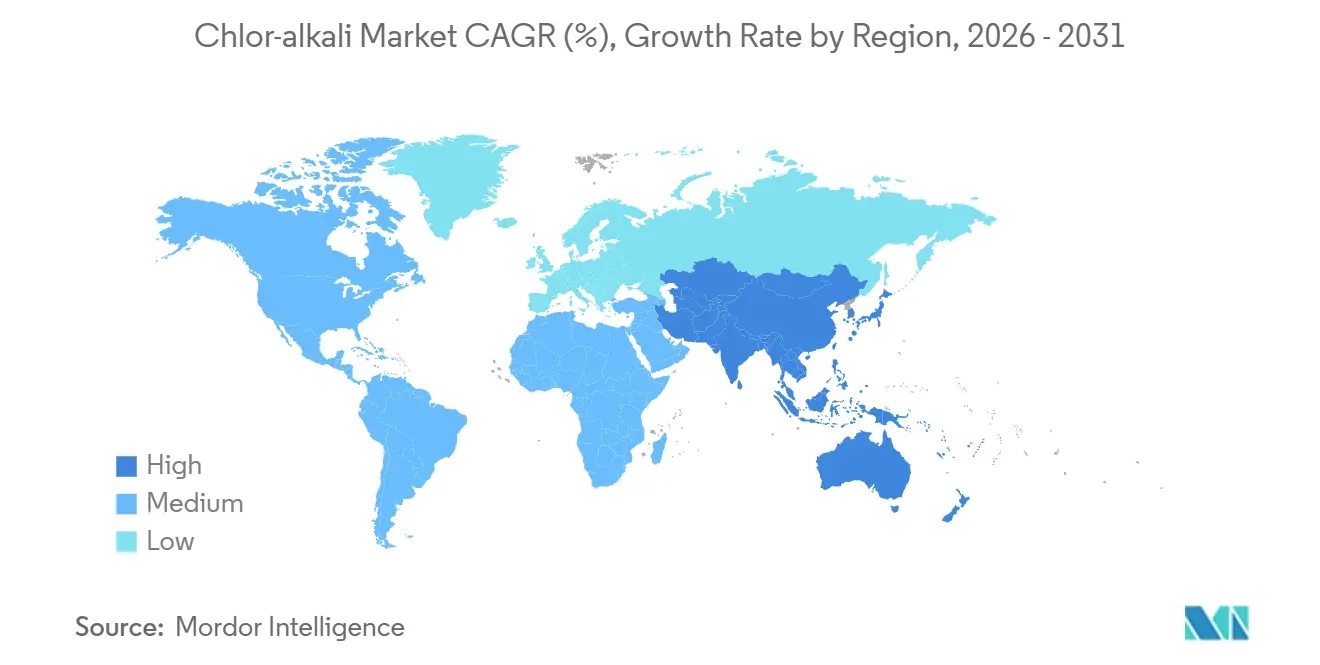
APAC Chlor-Alkali-Markt
Asien-Pazifik führte den Chlor-Alkali-Markt mit einem Anteil von 62,22 % des weltweiten Tonnagevolumens im Jahr 2025 an, angetrieben durch Chinas küstennahe PVC-Expansionen und Indiens anhaltenden Kaustikbedarf. Die Größe des Chlor-Alkali-Marktes in der Region wird voraussichtlich bis 2031 eine CAGR von 3,23 % verzeichnen, da integrierte Komplexe Sole und erneuerbare Energie sichern. Tata Chemicals rüstet 200.000 Tonnen Membrankapazität in Mithapur nach, senkt die Energiekosten um 38 USD/t und positioniert sich für Exporte nach Australien. Japanische Hersteller schwenken auf Reinheitsgrade von 99,5 % für Halbleiter um und erzielen dabei 750 USD/t ab Werk. Südkoreanische Kapazitätserweiterungen in Yeosu werden die hausinterne PVC- und Propylenoxidproduktion versorgen und Kuppelproduktgutschriften erschließen.
Nordamerika Chlor-Alkali-Markt
In Nordamerika gleichen Diaphragma-Umrüstungen und der Ersatz durch Elektrochlorierung in der Wasseraufbereitung den Nachfrageauftrieb aus der Aluminiumoxidraffinierung aus. Olins Aufrüstungen in Freeport und McIntosh erhöhen die Kapazität um 8 %, während gleichzeitig 50 kWh/t Stromverbrauch je Tonne eingespart werden. Die OxyChem-Einheit von Occidental beabsichtigt, das Nebenprodukt Wasserstoff für Golfküstenraffinerien zu verflüssigen und dabei einen Aufschlag von 25 USD/t in der Kaustikwirtschaftlichkeit anzustreben.
EMEA und Türkei Chlor-Alkali-Markt
Europa kämpft mit der Kostenlast von 35–40 EUR/MWh für Gas und 65 EUR/t für CO₂-Zertifikate. Covestro bezieht 60 % erneuerbaren Strom in Dormagen, senkt die Kohlenstoffintensität auf unter 0,5 t CO₂/t Kaustik und qualifiziert sich damit für Verträge mit Grünprämie. INEOS erprobt die gemeinsame Nutzung von Wasserstoff und Methanol in Rafnes, um die Renditen um 10–15 % zu steigern. Die Türkei nutzt kostengünstiges Trona und Gas, um Soda und Kaustik in den MENA-Raum zu liefern.
MEA Chlor-Alkali-Markt
Im Nahen Osten und Afrika machen erdgasbasierter Strom unter 0,04 USD/kWh sowie nachgelagerte Investitionen in PVC, Aluminiumoxid und Entsalzung das Becken zu einem strukturellen Exporteur nach Europa und Asien. SABICs neue Jubail-Membraneinheit wird Wind-PPA-Blöcke nutzen und den Lebenszyklusausstoß an CO₂ um 40 % senken.
Südamerika Chlor-Alkali-Markt
Der Marktanteil Südamerikas wird von brasilianischen PVC-Ketten dominiert, die von einem eigenen Eukalyptus-Rohstoff für den Zellstoffbleichbedarf profitieren. Braskems Bahia-Erweiterung synchronisiert Chlor, Kaustik und Vinylverbindungen und ermöglicht eine Nettoerlösoptimierung über drei Einnahmequellen.
Regulatorisches Umfeld
Die Regulierung beschleunigt die Abkehr von quecksilber- und asbestbasierten Diaphragma-Betrieben. Im Rahmen des Minamata-Übereinkommens über Quecksilber erreichte die Verwendung von Quecksilber in der Chlor-Alkali-Produktion am 1. Januar 2025 ihr Auslaufdatum, was den weltweiten Rückzug oder die Umstellung von Quecksilberzellenkapazitäten verstärkt. In den Vereinigten Staaten verbieten EPA-Vorschriften gemäß 40 CFR 751.505 die Herstellung (einschließlich Import) von Chrysotil-Asbest für Chlor-Alkali-Diaphragmen ab dem 28. Mai 2024, was verbleibende Diaphragma-Anlagen zu Membranumstellungen und den damit verbundenen Investitionsprogrammen drängt.
In Europa kombinieren die Compliance-Belastungen zunehmend industrielle Genehmigungsverfahren, CO2-Kosten und Anforderungen an die strategische Versorgungssicherheit. Die Europäische Kommission veröffentlichte im Juli 2025 einen Aktionsplan für die Chemieindustrie, der Initiativen zur Kartierung kritischer Moleküle und zur Einrichtung von EU-Standorten für kritische Chemikalien bis 2026 umfasst, wobei der Rat einen möglichen Gesetzgebungsvorschlag zu kritischen Molekülen für 2026 signalisiert. Daneben erhöhen die EU-Klimapolitik und Berichtspflichten, einschließlich der Berichtsphase des Grenzausgleichsmechanismus (CBAM) seit 2026 für bestimmte Produktketten, den Dokumentationsaufwand und die Belastung des Betriebskapitals, was tendenziell kohlenstoffarme, rückverfolgbare Lieferketten und integrierte Abnahmestrukturen begünstigt.
Wertschöpfungskettenanalyse
Die Chlor-Alkali-Wertschöpfungskette beginnt mit Salz (Sole), Wasser und Strom als Kerninputs für die Elektrolyse, die Chlor, Natronlauge und Wasserstoff als Nebenprodukte erzeugt. Strom ist der größte steuerbare Kostenfaktor, der die Standortwahl und Technologieentscheidungen prägt, während Umweltauflagen für Solereinigung und Abwassermanagement sowohl die Investitions- als auch die Betriebskosten beeinflussen. Technologieanbieter wie thyssenkrupp nucera und Asahi Kasei liefern Membranelektrolyse-Systeme, die reinere Natronlauge, geringere Stromintensität und eine verbesserte Compliance-Position gegenüber älteren Diaphragma- oder Quecksilberverfahren unterstützen.
Nachgelagerte Integration und Logistik treiben die Monetarisierung voran. Chlor wird üblicherweise unternehmensintern in Vinylprodukten (EDC/PVC) oder anderen Derivaten verbraucht, während Natronlauge Aluminiumoxid-, Zellstoff- und Papier-, anorganische Chemikalien- und Wasseraufbereitungsketten unterstützt. Aktuelle Kapazitätsmaßnahmen zeigen, wie Projekte Ausrüstungslieferanten, Versorgungsunternehmen und Derivateinheiten einbeziehen: AGC Vinythai nahm eine erweiterte Chlor-Alkali-Anlage in Map Ta Phut, Thailand (220.000 Tonnen/Jahr Natronlauge-Kapazität) mit thyssenkrupp nucera e-BiTAC v7-Elektrolyseuren in Betrieb, und Bondalti Chemicals startete den Betrieb einer modernisierten Chlor-Alkali-Anlage in Estarreja, Portugal, mit Elektrolysetechnologie von Asahi Kasei. In Indonesien trieb die Chandra Asri Group einen Chlor-Alkali- und EDC-Komplex in Cilegon mit externer Finanzierungsunterstützung voran, was die Rolle der integrierten Vinylnachfrage und der Importsubstitutionsziele bei der Gestaltung neuer Bauprojekte widerspiegelt.
Wettbewerbslandschaft
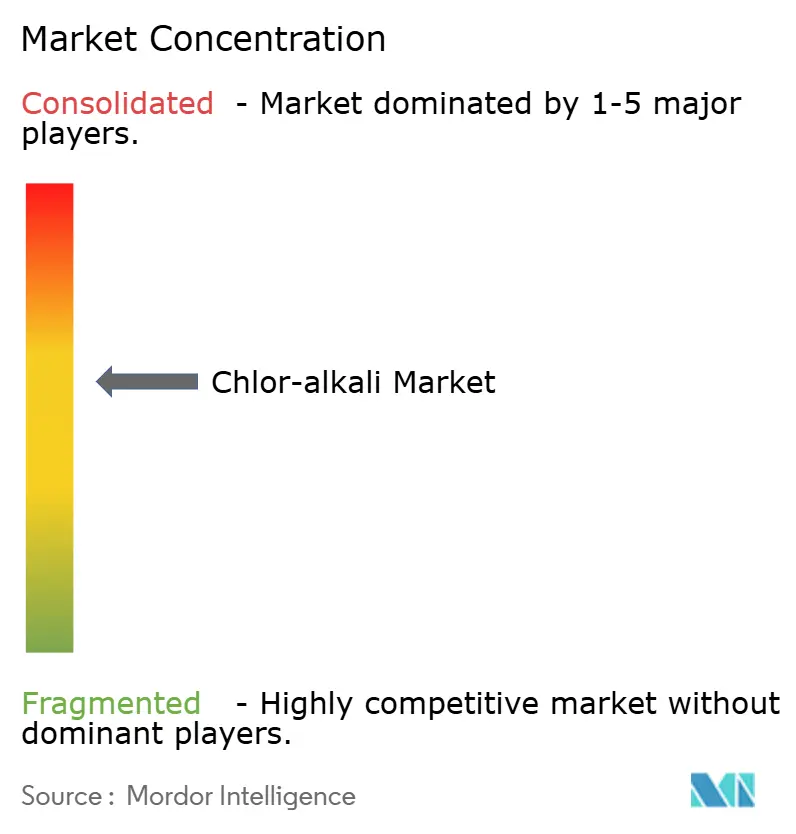
Der Chlor-Alkali-Markt ist mäßig konzentriert. Integrierte Strategien dominieren. Formosas Point-Comfort-Komplex internalisiert 100 % des Chlors in konzerneigenes PVC und puffert Margenschwankungen ab. Dow nutzt konzerneigenes Ethylen und Strom-Kraft-Wärme-Kopplung, um die Barkosten um 12 % zu senken. Occidental monetarisiert Wasserstoff zu blauem Ammoniak im Rahmen langfristiger Golfküstenverträge und fügt 20 USD/t zum Ätznatronwert hinzu. Regulierung katalysiert die Konsolidierung. Das Asbestverbot der US-Umweltschutzbehörde zwingt acht US-amerikanische Diaphragmastandorte zu Umrüstungsausgaben von 150–200 Millionen USD, Kosten, die kleinere unabhängige Unternehmen kaum finanzieren können. Die EU-CBAM-Berichterstattung erhöht den Betriebskapitalbedarf für Händler und drängt sie zu langfristigen Abnahmeverträgen mit kohlenstoffarmen Lieferanten.
Führende Unternehmen der Chlor-Alkali-Branche
-
INEOS
-
Occidental Petroleum Corporation
-
Olin Corporation
-
Tata Chemicals Ltd
-
Westlake Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Chlor-Alkali-Markt Unternehmen in diesem Bericht
- ANWIL SA
- BorsodChem (Wanhua)
- Ciner Group
- Covestro AG
- Dow
- Ercros SA
- Formosa Plastics Corporation
- Genesis Energy, L.P.
- Hanwha Group
- INEOS
- Kemira
- MicroBio
- Nirma
- Nobian (Reyez)
- Occidental Petroleum Corporation
- Olin Corporation
- PCC SE
- Shin-Etsu Chemical Co., Ltd
- Sisecam
- Solvay
- Spolchemie
- Tata Chemicals Ltd
- Tosoh Corporation
- Vynova Group
- Westlake Corporation
Marktchancen und Zukunftsaussichten
Weißräume entstehen dort, wo Länder inländische Chlor-Alkali-Kapazitäten aufbauen, um die Abhängigkeit von Importen für Wasseraufbereitung und andere zentrale industrielle Zwischenprodukte zu verringern, häufig zusammen mit einer nachgelagerten Integration in Vinylprodukte. In Indonesien unterstützt eine Investitionsvereinbarung über 200 Millionen US-Dollar von Danantara und der Indonesia Investment Authority (INA) das 800-Millionen-US-Dollar-Chlor-Alkali- und Ethylendichlorid(CA-EDC)-Projekt der Chandra Asri Group in Cilegon, und das Projekt wurde im Februar 2026 mit 50 % Fertigstellungsgrad gemeldet. Mit dieser Kombination aus Finanzierung und Integration in EDC bietet das Projekt einen Weg zur Skalierung des unternehmensinternen Chlorverbrauchs bei gleichzeitiger Absicherung der Natronlauge-Versorgung für lokale Industrieanwender.
Chancen ergeben sich auch im Bereich der effizienzgetriebenen Engpassbeseitigung und Modernisierung, wo effizientere Membranelektrolyseure und das Management von Wasserstoff als Nebenprodukt die Standortwirtschaftlichkeit unter strengeren Kohlenstoff- und Wasserbeschränkungen verbessern. Die Inbetriebnahme der erweiterten Map-Ta-Phut-Chlor-Alkali-Einheit durch AGC Vinythai im Februar 2026 mit thyssenkrupp nucera e-BiTAC v7-Technologie unterstreicht die anhaltende Nachfrage nach fortschrittlichen Elektrolyseplattformen im Zusammenhang mit Kapazitätserweiterungen. In Schwellenmärkten setzt sich die Projektierung durch kleinere, versorgungsorientierte Bauvorhaben fort, die die lokale Versorgungsbasis erweitern, darunter der Auftragsgewinn von Nuberg EPC im Juni 2026 für eine Chlor-Alkali-Anlage mit 45 Tonnen/Tag im Distrikt Mlandizi, Tansania (Inbetriebnahme geplant für Januar 2027), was auf Vertragsaktivitäten für EPC-Unternehmen, Ausrüstungslieferanten und Betreiber hinweist, die den Aufbau neuer inländischer Chemieinfrastruktur unterstützen.
Neueste Industrielle Entwicklungen in Chlor-Alkali-Markt
- April 2026: INEOS INOVYN vereinbarte den Verkauf seines italienischen Chlor-Alkali-Geschäfts (INOVYN Produzione Italia SpA, einschließlich der Standorte Rosignano und Tavazzano) an Esseco Industrial, mit geplantem Abschluss im Jahr 2026. Die Transaktion spiegelt die anhaltende Portfoliorationalisierung in Europa angesichts von Kosten- und Compliance-Druck wider und verschiebt die Kontrolle über die Anlagen zu einem Käufer, der sich auf die lokale industrielle Basis konzentriert.
- Oktober 2025: INEOS bestätigte seine Absicht, Produktionseinheiten für Chlor und Natronlauge in Rheinberg, Deutschland, zu schließen, unter Verweis auf die Belastung des europäischen Betriebs durch hohe Energiekosten. Die geplanten Schließungen verknappen das regionale Angebot und verstärken die Wettbewerbslücke gegenüber Regionen mit günstigeren Energiepreisen, was Handelsströme und langfristige Abnahmestrategien beeinflusst.
- Dezember 2024: Olin bestätigte Pläne zur Schließung von Diaphragma-Chlor-Alkali-Kapazitäten in Freeport, Texas, die die integrierte Nachfrage nachgelagerter Kunden bedienten. Dieser Schritt unterstreicht den Branchenwandel weg von älteren Diaphragma-Konfigurationen und erhöht die Bedeutung der Kapazitätsverfügbarkeit an membranbasierten Standorten für die Kontinuität der Chlor- und Natronlauge-Versorgung.
Chlor-Alkali-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Chlor-Alkali-Markt Grundchemikalien, die durch Elektrolyse von Sole hergestellt und für industrielle Zwecke geliefert werden, erfasst als physische Produktionsmengen nach Regionen. Der Fokus liegt auf der zentralen Chlor-Alkali-Kette, in der die Produktionsökonomie von Chlor und Natronlauge miteinander verknüpft ist.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind nachgelagerte Derivate und Fertigprodukte, die diese Chemikalien verwenden (zum Beispiel PVC, Lösungsmittel, Reinigungsmittel, Aluminiumoxidprodukte und Papierprodukte), sowie interne Eigenverbrauchstransfers, die sich nicht als Marktangebot niederschlagen.
Segmentierungsübersicht
- Nach Produkt
- Ätznatron
- Chlor
- Soda
- Nach Produktionsprozess
- Membranzelle
- Diaphragmazelle
- Andere Prozesse
- Nach Anwendung
- Zellstoff und Papier
- Organische Chemikalien
- Anorganische Chemikalien
- Seifen und Waschmittel
- Aluminiumoxid
- Textilien
- Sonstige Anwendungen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Indonesien
- Thailand
- Malaysia
- Vietnam
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Türkei
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Ägypten
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Kartierung der Lieferkette, typischer Produktionswege (Membran- und Diaphragmaverfahren) sowie der wichtigsten Nachfragepools, die die Auslastungsraten der Anlagen bestimmen. Wir stützten uns auf öffentliche Quellen wie den USGS, UN Comtrade, die Internationale Energieagentur und nationale Industriestatistikbehörden, da diese länderspezifische Überprüfungen von Produktion, Handelsströmen und Energieintensität ermöglichen.
Zur Präzisierung der Annahmen wurden außerdem Geschäftsberichte von Unternehmen, Nachhaltigkeitsberichte, Investorenpräsentationen und Aktualisierungen von Branchenverbänden gesichtet, gefolgt von seriöser Presseberichterstattung über Anlagenstilllegungen und Kapazitätserweiterungen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentrecherchen sowie Import-Export-Prüfungen auf Sendungsebene genutzt, um offensichtliche Ausreißer zu eliminieren. Die oben aufgeführten Quellen sind beispielhaft; weitere Referenzen wurden ebenfalls bei der Datenerhebung und Querprüfung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und Kurzumfragen mit Chlor-Alkali-Herstellern, Distributoren, EPC- und Anlagenbetriebsexperten sowie großen Industrieabnehmern, die Chlor und Natronlauge im Rahmen von Verträgen oder Spotgeschäften beschaffen. Diese Gespräche dienten der Bestätigung von Auslastungsbandbreiten, regionalem Preisverhalten und dem Zeitplan von Kapazitätshochläufen sowie der Plausibilitätsprüfung von Umrechnungsfaktoren von der Nennkapazität zur verkaufsfähigen Produktion in APAC, EMEA und Amerika.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 21 % | APAC: 48 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 32 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 47 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down- und Bottom-up-Ansatzes durchgeführt, bei dem die regionale Chlor-Alkali-Produktion aus installierter Kapazität, typischen Auslastungsraten und Handelsbewegungen rekonstruiert und anschließend normalisiert wird, um Doppelzählungen bei koproduzierten Outputs zu vermeiden. Nachdem diese Struktur etabliert war, wurden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, darunter Kapazitätszusammenführungen ausgewählter Hersteller, Distributionskanalprüfungen und einfache Mengenquerprüfungen anhand indikativer Preisentwicklungen.
Einige besonders relevante Eingangsgrößen dieses Marktes wurden explizit berücksichtigt, darunter Auslastungszyklen in Abhängigkeit von Strompreisen, angekündigte Kapazitätserweiterungen und Debottlenecking-Maßnahmen, das Koproduktgleichgewicht (Chlor-Pull versus Natronlauge-Pull) sowie die Import-Export-Abhängigkeit auf Länderebene für wichtige Verbrauchssektoren. Die Prognosen wurden mittels Szenarioanalyse verlängert, wobei die Auslastungs- und Handelsannahmen im Basisszenario auf Basis eines Expertenkonsenses angepasst und anschließend geglättet wurden, um unrealistische Jahressprünge zu vermeiden. Wenn Bottom-up-Prüfungen in kleineren Ländern dünn waren, wurden Lücken durch Anwendung regional beobachteter Auslastungsbandbreiten geschlossen und anhand von Handelssignalen sowie bekannten Anlagenstandorten validiert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden in mehreren Durchgängen geprüft, beginnend mit Arithmetik- und Einheitenkonsistenzprüfungen, gefolgt von Varianzprüfungen gegenüber unabhängigen Indikatoren wie Kapazitätsankündigungen, Handelsbilanzen und Energiepreisveränderungen, die typischerweise die Auslastungsraten beeinflussen. Zeigte eine Region einen plötzlichen Ausschlag, der sich nicht durch ein Anlagenereignis oder eine politische Änderung erklären ließ, wurden die Annahmen erneut geöffnet und die Interviewnotizen erneut gesichtet.
Vor der Freigabe werden das Modell und die zugrunde liegende Logik von einem weiteren Analysten geprüft; wesentliche Lücken führen zu einer erneuten Kontaktaufnahme mit ausgewählten Branchenteilnehmern zur Klärung. Der Bericht wird jährlich aktualisiert; Zwischenaktualisierungen erfolgen, wenn größere Kapazitätsbewegungen, regulatorische Änderungen oder außergewöhnliche Energiepreise den Ausblick wesentlich verändern. Unmittelbar vor der Auslieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit die Kunden die neueste aktualisierte Einschätzung erhalten.
Vergleich der Chlor-Alkali-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, dass veröffentlichte Chlor-Alkali-Marktgrößen streuen, da einige Quellen physische Produktionsmengen ausweisen und andere Umsätze berichten, die stark von regionalen Preisen und dem Produktmix abhängen. Unterschiede entstehen auch, wenn Soda in denselben Gesamtwert einbezogen wird oder wenn der Eigenverbrauch auf dieselbe Weise wie Händlerverkäufe gezählt wird.
Einige veröffentlichte Schätzungen präsentieren einen einzigen globalen USD-Wert unter Verwendung gemischter Preisannahmen für Natronlauge, Chlor und verwandte Chemikalien. Bei Mordor Intelligence wird der Gesamtwert für 2025 in Millionen Tonnen ausgewiesen und ist an Kapazitäts-, Auslastungs- und Nettohandelsüberprüfungen auf Regionsebene verankert, sodass die Zählung auf die verkaufsfähige Produktion beschränkt ist und nicht auf wertbasierten Zusammenführungen beruht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 286,78 Mio. Tonnen (2025) | |
| Globaler Datenpublisher A | 65,18 Milliarden USD (2024) | Als Umsatz für 2024 ausgewiesen, sodass die Gesamtwerte mit angenommenen durchschnittlichen Verkaufspreisen, dem Produktmix und dem Zeitpunkt der Währungsumrechnung schwanken können; der Umfang kann zudem Händler- und Eigenverbrauchsmengen ohne klare physische Abstimmung vermischen. |
| Branchenberichtspublisher B | 58,40 Milliarden USD (2024) | Verwendet einen globalen USD-Rahmen mit Prozess- und Anwendungsaufteilungen, der typischerweise auf gemischten Preiskurven basiert und möglicherweise nicht zeigt, wie Koproduktausgleich und regionale Auslastung zur Mengenbegrenzung herangezogen wurden. |
Insgesamt spiegelt die Streuung hauptsächlich die Einheitenwahl (Tonnen versus USD) sowie die Behandlung von Preisen und Eigenverbrauchsmengen im Aufbau wider. Wenn der Markt durch Anlagenkapazität, Auslastungsraten und Handelssignale begrenzt wird, lässt sich die endgültige Zahl leichter reproduzieren und regionsübergreifend erklären.
Im Bericht beantwortete Schlüsselfragen
Welches Volumen wird für den Chlor-Alkali-Markt bis 2031 prognostiziert?
Es wird prognostiziert, dass er 344,63 Millionen Tonnen erreicht, was einer CAGR von 3,11 % im Zeitraum 2026–2031 entspricht.
Welches Segment hält den größten Chlor-Alkali-Marktanteil?
Chlor führte 2025 mit 40,89 % des globalen Volumens.
Warum gewinnen Membranzellen gegenüber der Diaphragmatechnologie an Boden?
Membranen senken den Energieverbrauch auf etwa 1.950 kWh pro Tonne, eliminieren Asbest, erhöhen die Produktreinheit und ermöglichen den Verkauf von Wasserstoff als Nebenprodukt.
Wie wird die CO₂-Regulierung die regionale Wettbewerbsfähigkeit beeinflussen?
Die CO₂-Bepreisung in der EU und China erhöht die Barkosten um 60–80 USD/t und begünstigt Produzenten im Nahen Osten mit kohlenstoffarmem Strom.
Welche Rolle spielt die Wasserstoffverwertung in der Anlagenwirtschaftlichkeit?
Der Verkauf der 0,028 Tonnen Wasserstoff, die pro Tonne Ätznatron co-produziert werden, kann das EBITDA um 8–12 % verbessern, wenn die Wasserstoffpreise 3 USD/kg übersteigen.