
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
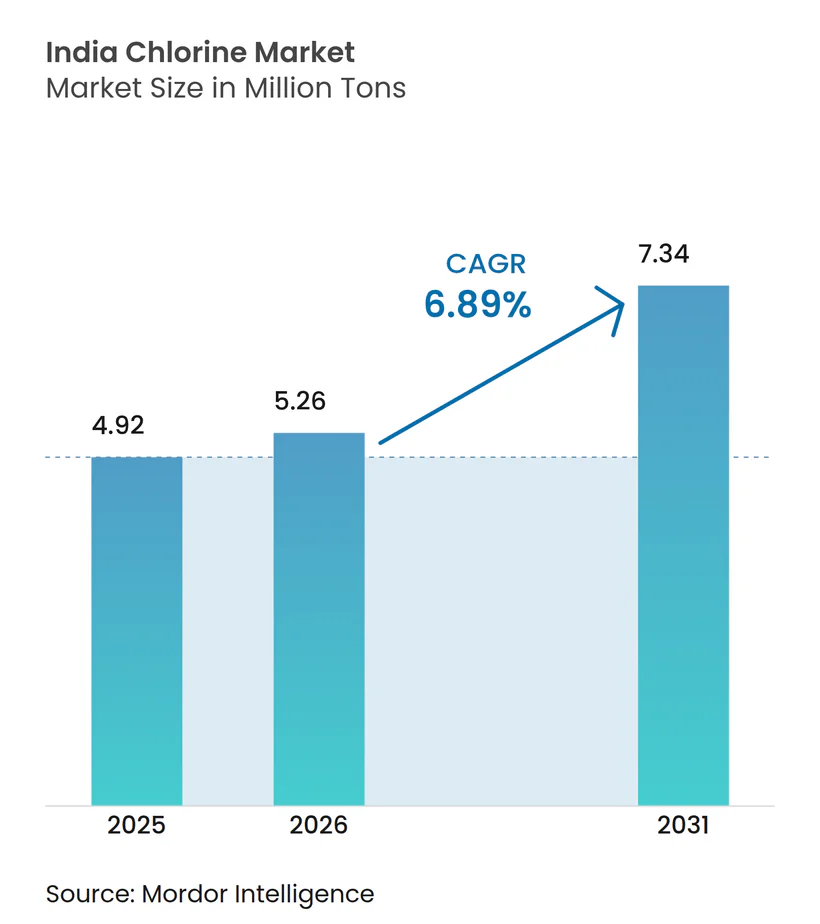
| Marktgröße im Basisjahr (2025) | 4.92 Millionen Tonnen |
| Marktvolumen (2026) | 5.26 Millionen Tonnen |
| Marktvolumen (2031) | 7.34 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 6.89 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Chlormarktes durch Mordor Intelligence
Die Marktgröße des indischen Chlormarktes wurde 2025 auf 4,92 Millionen Tonnen geschätzt und soll von 5,26 Millionen Tonnen im Jahr 2026 auf 7,34 Millionen Tonnen bis 2031 anwachsen, bei einer CAGR von 6,89 % während des Prognosezeitraums (2026–2031). Stetige Kapazitätserweiterungen im Bereich Polyvinylchlorid (PVC), rasche kommunale Wasseraufbereitungsprojekte und eine wachsende Pharmaproduktion verleihen dem indischen Chlormarkt eine breite, multisektorale Wachstumsbasis. Die Hersteller setzen weiterhin auf Strategien zur Eigenkonsumption, die die Erlöse vor negativen Spotpreisschwankungen schützen und gleichzeitig eine zuverlässige Rohstoffversorgung für nachgelagerte Vinylprodukte, Wasseraufbereitungschemikalien und Spezialzwischenprodukte sicherstellen. Der Wechsel von der Quecksilber- zur Membranelektrolyse verbessert die Kostenpositionen durch Senkung des Stromverbrauchs und unterstützt die Einhaltung strengerer Umweltauflagen. Integrierte Akteure mit energieeffizienten Anlagen und nachgelagerten Erweiterungen festigen daher ihre Führungsposition, während sich die regionale Nachfrage in die östlichen Bundesstaaten ausweitet.
Wesentliche Erkenntnisse des Berichts
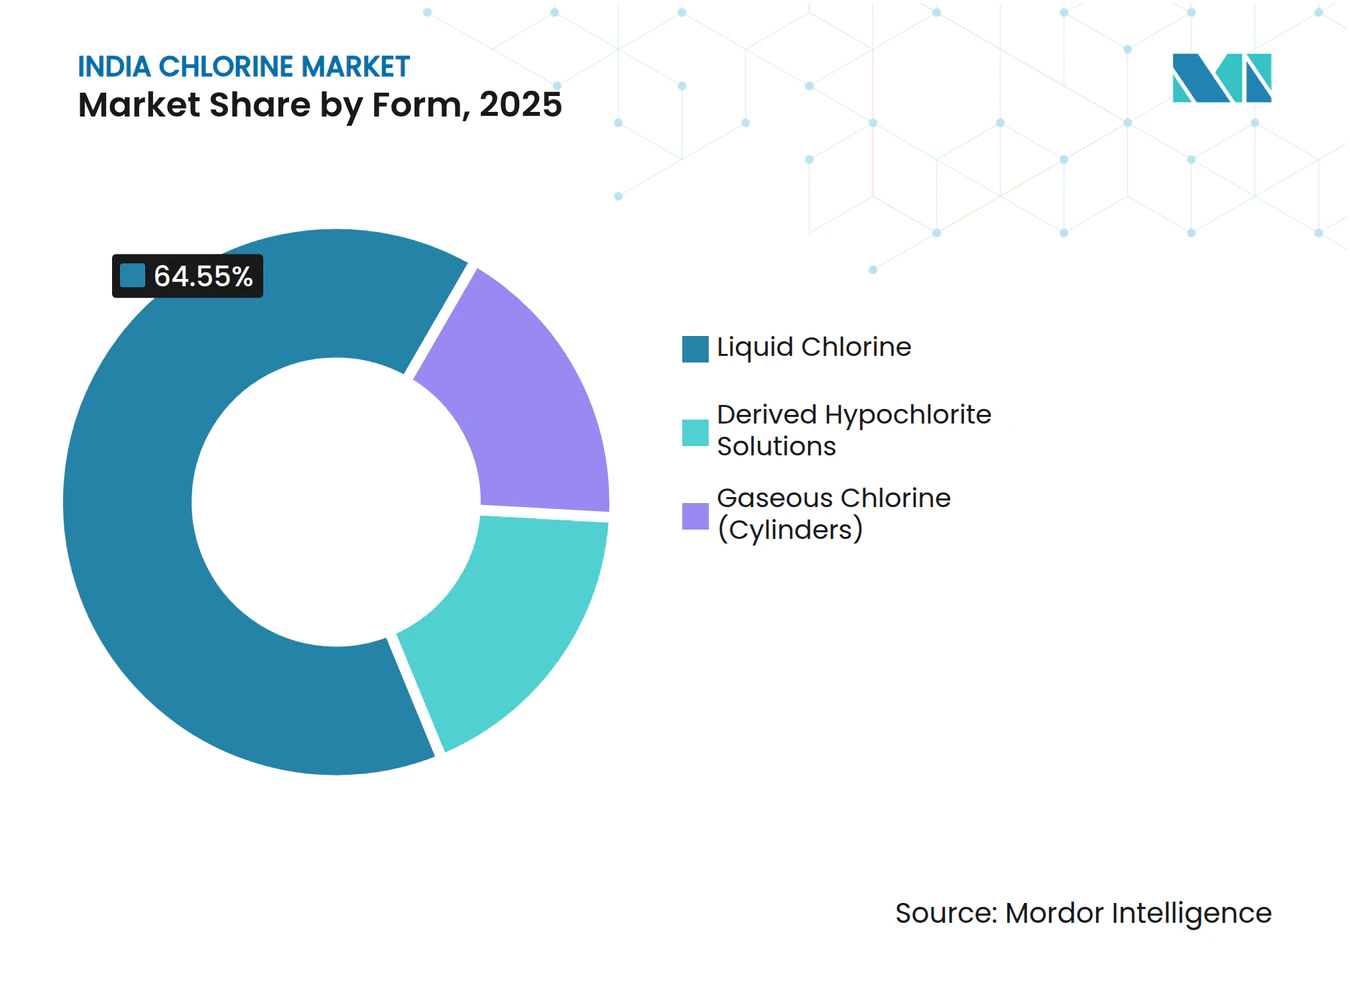
- Nach Form hielt Flüssigchlor im Jahr 2025 einen Marktanteil von 64,55 % am indischen Chlormarkt, während abgeleitete Hypochloritlösungen bis 2031 mit einer CAGR von 7,03 % expandieren.
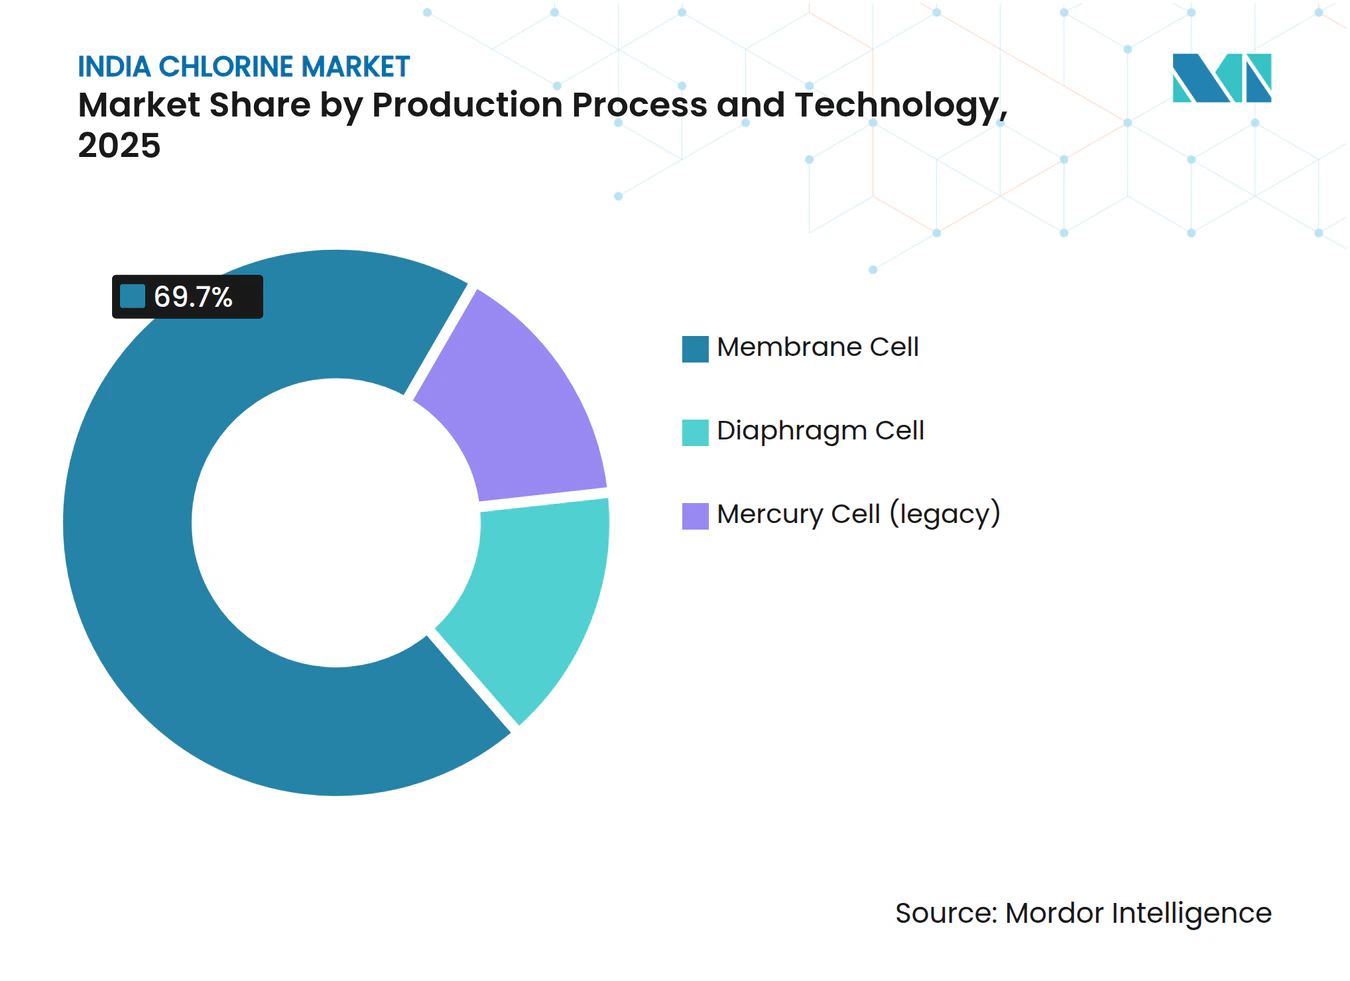
- Nach Produktionstechnologie entfiel 2025 ein Anteil von 69,70 % der Marktgröße des indischen Chlormarktes auf das Membranzellenverfahren, das im Prognosezeitraum mit einer CAGR von 6,94 % wächst.
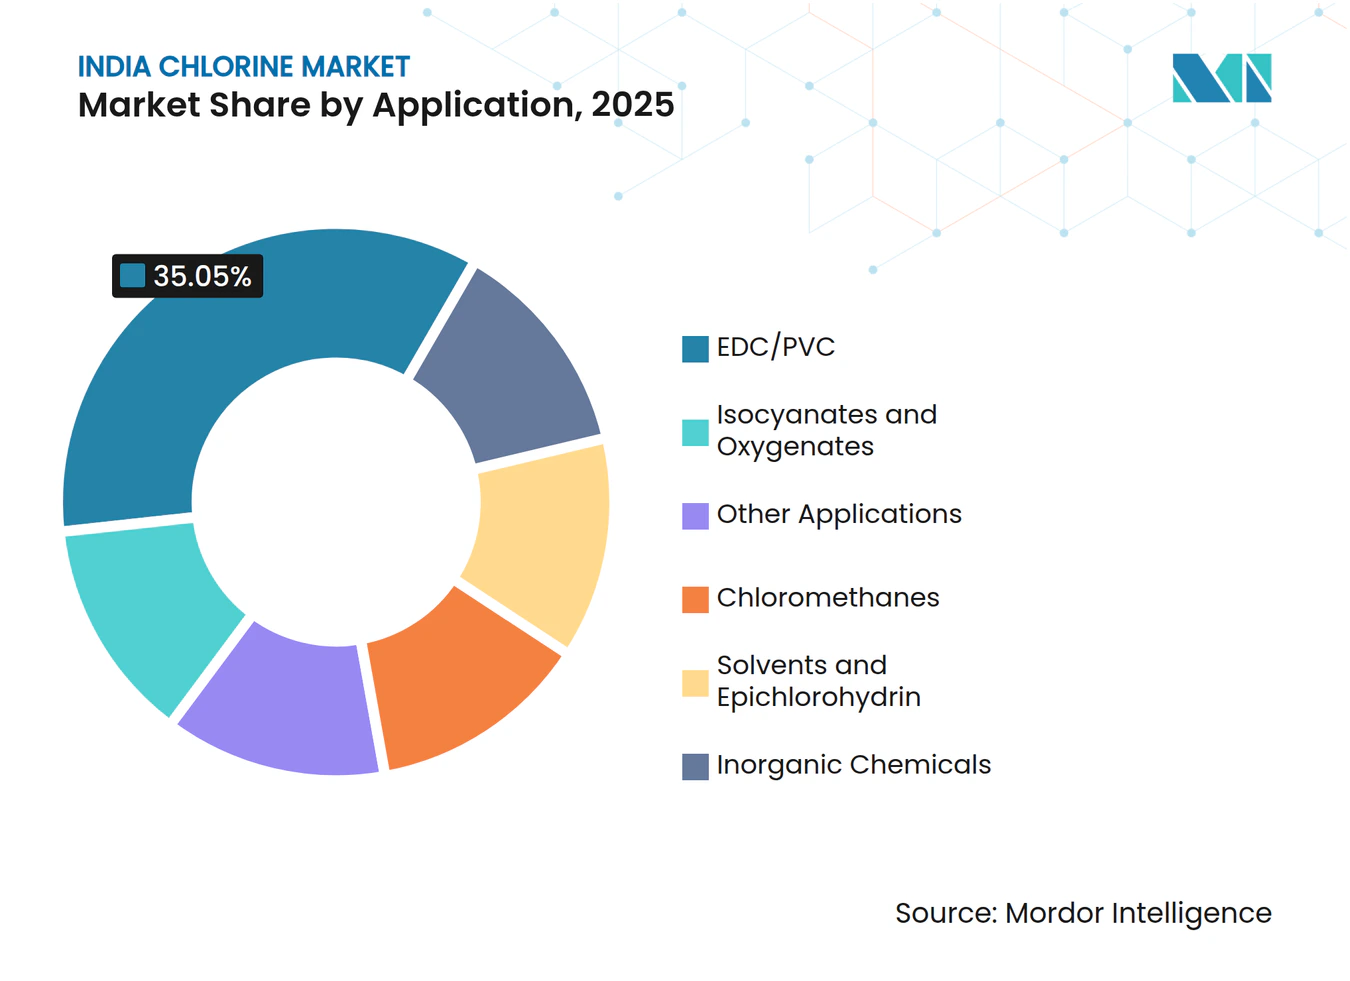
- Nach Anwendung führte EDC/PVC im Jahr 2025 mit einem Anteil von 35,05 %; Isocyanate und Oxygenate sollen bis 2031 mit einer CAGR von 7,21 % am schnellsten wachsen.
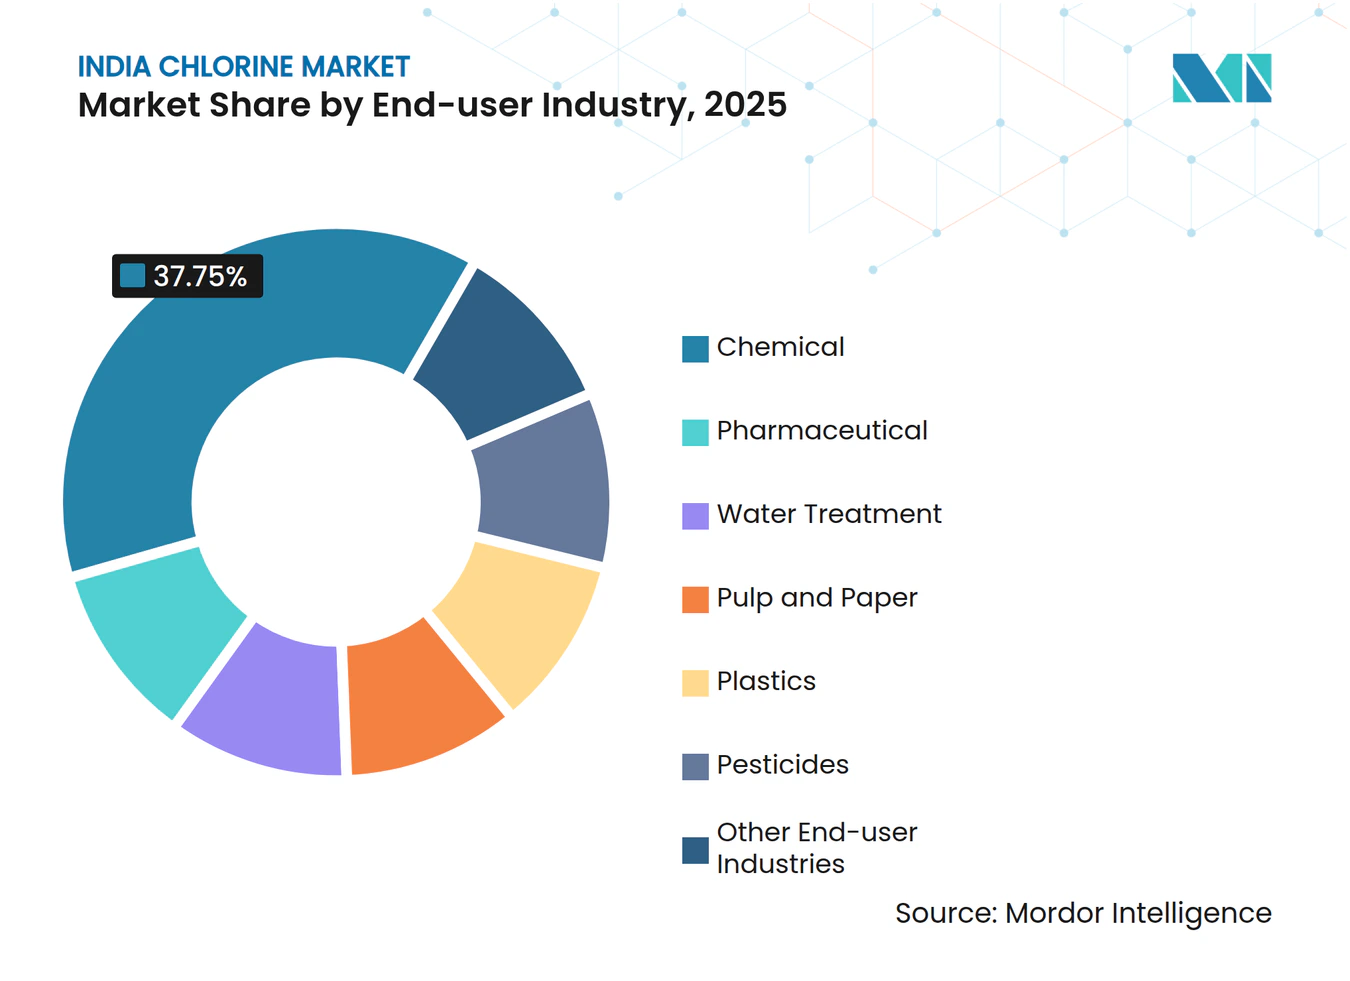
- Nach Endverbraucherbranche entfiel 2025 ein Anteil von 37,75 % des Gesamtverbrauchs auf die Chemieindustrie, während die Pharmaindustrie bis 2031 eine CAGR von 7,38 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erweiterung der PVC- und CPVC-Kapazitätspipeline | +2.1% | Westindien, Südindien | Mittelfristig (2–4 Jahre) |
| Rasches Wachstum der kommunalen Wasseraufbereitungsinfrastruktur | +1.8% | National, mit frühen Gewinnen in ländlichen Gebieten | Langfristig (≥ 4 Jahre) |
| Starke Verknüpfung mit der pharmazeutischen und agrochemischen Produktion | +1.5% | Westindien, Südindien | Mittelfristig (2–4 Jahre) |
| Strategie des Eigenverbrauchs bei negativen Chlorpreisen | +1.0% | Westindien, Südindien | Kurzfristig (≤ 2 Jahre) |
| Beschleunigter Wechsel zur Membranzelltechnologie zur Senkung der Energiekosten | +1.2% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Erweiterung der PVC- und CPVC-Kapazitätspipeline
Neue PVC- und CPVC-Anlagen sind zentral für die nächste Wachstumswelle im indischen Chlormarkt. Die inländische PVC-Nachfrage stieg 2024 um 9 %, was Unternehmen wie Adani und Reliance dazu veranlasste, mehrstufige Vinylerweiterungen zu planen, die den internen Chlorbedarf erhöhen werden[1]. Die CPVC-Harzkapazität bei Epigral wurde 2024 auf 75.000 TPA nahezu verdreifacht, was das inländische Angebot für Hochtemperaturrohrleitungen ausweitet und die Importabhängigkeit verringert. Die Kapazitätspipeline verschiebt die Angebots-Nachfrage-Balance, indem sie Handelschlor absorbiert und die Erlöse für integrierte Hersteller stabilisiert. Das Margenrisiko gegenüber globalen Vinylpreiszyklen bleibt bestehen, doch energieeffiziente Anlagen und hafennahe Logistik verschaffen westlichen Clustern einen strukturellen Vorteil. Politische Entscheidungsträger betrachten die Vinylimportsubstitution als strategisch für die Infrastruktur, was die Abnahmelicherheit für Chlorhersteller stärkt.
Rasches Wachstum der kommunalen Wasseraufbereitungsinfrastruktur
Die Jal-Jeevan-Mission erhöhte die Versorgung ländlicher Haushalte mit Leitungswasser bis März 2025 auf 79,74 %, was einen konjunkturunabhängigen Nachfragekanal für Chlordesinfektionsmittel schafft. Kommunale Betreiber bevorzugen Hypochlorit, da es die Lagerung und Dosierung in dezentralen Systemen vereinfacht. Steigende städtische Abwassermengen erfordern auch die Chlordosierung in Kläranlagen, um die vom Bureau of Indian Standards vorgeschriebenen Pathogengrenzwerte einzuhalten. Mit der Ausweitung der Wasserversorgung in unterversorgte östliche Bezirke verteilt sich der Chlorverbrauch geografisch und verringert die historische Konzentration in gujaratischen Industrieclustern. Langfristige Budgetzuweisungen schützen die Nachfrage nach Wasseraufbereitungschemikalien zusätzlich vor makroökonomischen Schwankungen, die Commodity-Chemikalien betreffen.
Starke Verknüpfung mit der pharmazeutischen und agrochemischen Produktion
Chlorbasierte Zwischenprodukte bleiben unverzichtbar für Indiens agrochemische Exporte, die 2024 5,5 Milliarden USD erreichten. Programme zur produktionsbezogenen Anreizgewährung (PLI) für Wirkstoffe (APIs) und Bulkdrugs fördern neue inländische Anlagen, die den Chlorbedarf intensivieren. Die Zulassungsgenehmigungen für 118 Wirkmoleküle im Jahr 2024 umfassten mehrere chlorierte Verbindungen, was eine stetige Nachfrage nach Zwischenprodukten unterstützt. Exportorientierte Formulatoren setzen auf Rückwärtsintegration, um sich Chlorderivate zu sichern und die Abhängigkeit von Importlogistik zu verringern. Steigende Umweltauflagen in wichtigen Importregionen begünstigen zudem regelkonforme indische Hersteller und stützen die Chlornachfrage in der Spezialchemie-Wertschöpfungskette.
Strategie des Eigenverbrauchs bei negativen Chlorpreisen
Wenn die Preise für Ätznatron steigen, Chlorpreise jedoch fallen, leiten integrierte Betreiber Chlor intern um, anstatt es in einem schwachen Handelsmarkt zu verkaufen. Grasim erreichte im Geschäftsjahr 2024 eine Chlorintegrationsrate von 62 % und begrenzte damit seine Anfälligkeit gegenüber Spotpreisvolatilität. Solche Strategien verstetigen die Erlöse, rechtfertigen den Dauerbetrieb der Anlagen und unterstützen nachgelagerte Projekte in EDC, Epichlorhydrin und Chlormethanen. Eigenverbrauchsmodelle gewinnen zusätzlich an Bedeutung, da westliche Cluster mit hohen Lagerkosten und Transportbeschränkungen für gasförmiges Chlor konfrontiert sind. Dieser Ansatz stärkt die Position diversifizierter Konglomerate im indischen Chlormarkt.
Hemmnisse-Wirkungsanalyse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Umwelt- und Arbeitssicherheitsvorschriften | -1.2% | National, mit strengerer Durchsetzung in Westindien | Kurzfristig (≤ 2 Jahre) |
| Überkapazitäten bei Ätznatron führen zu Chlorüberschuss | -0.8% | Westindien, Südindien | Mittelfristig (2–4 Jahre) |
| Begrenzte nachgelagerte Integration (Kosten der Entsorgungslogistik) | -0.6% | Ostindien, Nordindien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Umwelt- und Arbeitssicherheitsvorschriften
Das Zentrale Umweltkontrollamt (Central Pollution Control Board) stuft die Chlor-Alkali-Industrie in die Rote Kategorie ein, was umfassende Folgenabschätzungen für jede Erweiterung erfordert. Nullabfluss-Normen (Zero-Liquid-Discharge) machen teure Verdampfer und Kristallisatoren notwendig und erhöhen die spezifischen Investitionskosten. Anlagen mit veralteten Quecksilberzellen stehen vor gestrandeten Anlagen und müssen erheblich in Solereinigung, Membranen und Gashandhabungsanlagen investieren, um die Vorschriften einzuhalten. Arbeitssicherheitsnormen schreiben spezielle Schutzausrüstungen, Leckageerkennungssysteme und betriebliche Notfallteams vor. Kleinere, eigenständige Hersteller haben oft Schwierigkeiten mit der Kapitalbelastung, was die indische Chlorindustrie zu Gunsten größerer, besser finanzierter Betreiber verschiebt.
Überkapazitäten bei Ätznatron führen zu Chlorüberschuss
Die Gesamtkapazität für Ätznatron erreichte bis März 2025 320.430 TPA, übertraf damit das Wachstum der Inlandsnachfrage und zwang die Anlagen, mit niedrigeren Auslastungsraten zu betreiben. Da die Chlorproduktion chemisch mit der Ätznatronproduktion verknüpft ist, drückt das Überangebot die Chlorerlöse nach unten. Exportmöglichkeiten mildern das Ätznatronungleichgewicht, können jedoch den gleichzeitigen Chlorüberschuss nicht absorbieren. Kleinere Anlagen ohne nachgelagerte Chlorintegration verkaufen in einen schwachen Handelsmarkt und sehen sich hohen Frachtkosten für Flüssiglieferungen gegenüber. Integrierte Großkonzerne schützen sich, indem sie Chlor in EDC, PVC und chlorierte Lösungsmittel umleiten und so eine stabile Auslastung in Preistiefs aufrechterhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
Dominanz von Flüssigchlor treibt Infrastruktureffizienz voranFlüssigchlor entfiel 2025 auf 64,55 % des Marktanteils am indischen Chlormarkt, gestützt durch eine gut ausgebaute Schienen- und Tankwageninfrastruktur zwischen Gujarats Produktionszentren und nachgelagerten Verbrauchern. Die Marktgröße des indischen Chlormarktes für Hypochloritlösungen soll jedoch kräftig wachsen, da kommunale Programme sicherere, verdünnte Produkte mit einfacherer Logistik bevorzugen. Gasflaschen bleiben eine Nischenwahl für Kleinverbraucher, die eine präzise Dosierung gegenüber der Massengutabwicklung bevorzugen.
Flüssigchlor dominiert weiterhin in großen EDC-Anlagen, die einen ununterbrochenen Hochreinheits-Rohstoff benötigen. Weithäfen vereinfachen die Rohsalzversorgung, und Pipelines in Dahej und Bharuch ermöglichen direkte Transfers zu Vinyleinheiten. Hypochlorit gewinnt unterdessen in Gesundheitseinrichtungen und öffentlichen Versorgungsunternehmen an Bedeutung, die eine risikoarme Chlorhandhabung anstreben. Staatliche Wasserbehörden vergeben Ausschreibungen, die ausdrücklich lokale Hypochloritversorgung bevorzugen, und lenken damit einen Teil des Volumens von Druckgasformaten weg. Insgesamt bereichern diversifizierende Formpräferenzen das Wertangebot für integrierte Hersteller.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Produktionsprozess und Technologie:
Membranzelltechnologie sichert MarktführerschaftDie Membrantechnologie erzielte 2025 einen Anteil von 69,70 % an der Gesamtproduktion und soll bis 2031 mit 6,94 % wachsen, was ihre zentrale Rolle im indischen Chlormarkt widerspiegelt. Diaphragmazellen bleiben in einigen Anlagen in Betrieb, wo die Solequalität einfacher zu handhaben ist, während Quecksilberzellen kurz vor ihrer Stilllegung stehen.
Die Marktgröße des indischen Chlormarktes gewinnt an Effizienz, da Membraneinheiten fortschrittliche Gleichrichter einsetzen, die die Stromdichte ohne Überhitzung erhöhen. Betreiber investieren in Nanofiltration, um Sulfate und Kalzium zu entfernen und das Solenabwasservolumen um bis zu 90 % zu senken. In Membrananlagen mitproduzierter Wasserstoff speist neue Wasserstoffperoxidlinien und betriebseigene Kessel und erschließt so inkrementelle Erlösströme. Anlagenlieferanten, die auf Diaphragma-Umrüstungen gesetzt haben, schwenken auf schlüsselfertige Membranpakete um, die bei hohen Stromtarifen schnelle Amortisation versprechen.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Anwendung:
EDC/PVC-Führerschaft sieht sich Spezialchemie-Wettbewerb gegenüberEDC/PVC-Anwendungen absorbierten 2025 35,05 % des Chlors, angetrieben durch Importsubstitutionspolitiken, die die lokale Vinylproduktion fördern. Gleichzeitig verzeichnen Isocyanate und Oxygenate eine CAGR von 7,21 %, da die Polyurethan-Nachfrage in der Kälteindustrie, der Automobilbranche und im Isolationsbereich wächst.
Die am indischen Chlormarkt gebundene Marktgröße für EDC/PVC bleibt groß, doch Spezialchemikalien gewinnen durch höhere Margen und geringere Zyklik an Boden. Epigral's neue Chlortoluol-Linie veranschaulicht, wie Hersteller in wertschöpfende Derivate migrieren. Epichlorhydrinvolumina, die Epoxidharze speisen, reagieren zudem auf die Elektronik- und Elektrofahrzeugsektoren. Die Nachfragevielfalt verbreitert die Chlornutzung und dämpft die Auswirkungen von PVC-Margenschwankungen infolge globaler Kapazitätserweiterungen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endverbraucherbranche:
Dominanz der Chemieindustrie inmitten pharmazeutischer BeschleunigungDie Chemieindustrie verbrauchte 2025 37,75 % des Gesamtvolumens und unterstreicht damit die zentrale Bedeutung integrierter Komplexe in Gujarat und Tamil Nadu. Die Pharmaindustrie hingegen wächst bis 2031 mit einer CAGR von 7,38 %, unterstützt durch staatliche PLI-Anreize für Wirkstoffe (APIs).
Innerhalb der Chemie wird captives Chlor in Chlormethane, Lösungsmittel und Fluorpolymere eingesetzt. Die Nachfrage nach Wasseraufbereitung wächst mit neuen Abwasser- und Kläranlagen in städtischen Ballungsräumen. Die mit dem Pharmasektor verbundene Marktgröße des indischen Chlormarktes wächst, da Unternehmen Mehrzweckanlagen hinzufügen, die Chlorchemie für hochwertige Zwischenprodukte nutzen. Chemplast Sanmar's Expansion im Wert von 121 Millionen USD bestätigt diese Ausrichtung auf kundenspezifische Fertigung für regulierte Märkte.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Westindien generierte 2025 36,20 % des Volumens, was die Dominanz von Gujarats Salzressourcen, Hafenzugang und co-lokalisierten nachgelagerten Clustern widerspiegelt. Integrierte Komplexe in Dahej leiten Chlor direkt in Vinylprodukte, Epichlorhydrin und chlorierte Lösungsmittel. Staatliche Umweltvorschriften begünstigen große Einheiten, die in der Lage sind, Membranumrüstungen zu finanzieren. Der Marktanteil des indischen Chlormarktes im Westen bleibt daher stabil, auch wenn ältere Quecksilberzellen außer Betrieb genommen werden.
Ost- und Nordostindien ist die am schnellsten wachsende Region mit einer CAGR von 7,05 %. Staatliche Anreize senken Projektkosten, und neue Industriekorridore schaffen frische Abnahmemöglichkeiten für Chlorderivate. Verträge der Jal-Jeevan-Mission in Bihar und Assam verschieben die Hypochloritnachfrage nach Osten und mildern regionale Angebotsungleichgewichte. Hersteller erwägen Barken- und Schienenlösungen, um östliche Anlagen mit Rohsalz- und Ätzkaliemärkten im Westen zu verbinden.
Südindien verzeichnet ein gleichmäßiges Wachstum auf der Grundlage von Spezialchemie- und Pharmaclustern in Tamil Nadu, Andhra Pradesh und Telangana. Chlor wird in CPVC, Wirkstoffe (APIs) und in diesen Bundesstaaten hergestellte Pestizide eingesetzt. Nordindien zeigt stetige, wenn auch moderate Zuwächse, da Wasseraufbereitungs- und Kunststoffrohranlagen entstehen und auf Chlorlieferungen aus westlichen Anlagen angewiesen sind, bis lokale Kapazitäten entstehen. Die regionale Diversifizierung insgesamt verringert die historische Konzentration und stützt einen resilienten indischen Chlormarkt.
Regulatorisches Umfeld
Der indische Chlor-Alkali- und Chlormarkt operiert innerhalb eines compliance-intensiven Rahmenwerks, das Anlagensicherheit, Produktqualität und umweltrechtliche Genehmigungen umfasst. Das Department of Chemicals and Petrochemicals setzt für ausgewählte Chemikalien verbindliche Konformitätsanforderungen durch Quality Control Orders (QCOs) um, die im Rahmen des BIS Act, 2016, bekanntgegeben wurden und die Beschaffungs- und Zertifizierungsanforderungen bei industriellen und kommunalen Abnehmern prägen.
Auf technischer und sicherheitsrelevanter Seite beeinflussen die Spezifikationen und Vorschriften des Bureau of Indian Standards (BIS) sowohl die Produktion als auch die nachgelagerte Verwendung, darunter IS 10553 (Teil 1) für sichere Praktiken bei Handhabung und Lagerung von Chlor sowie Produktnormen wie IS 11673 für Natriumhypochloritlösung und IS 9825 für Chlortabletten. Diese Normen wirken sich auf die Marktstruktur aus, indem sie die Anforderungen an Verpackung, Dosierung und Rückverfolgbarkeit verschärfen, und sie unterstützen zudem eine Verschiebung hin zu standardisierten Hypochloritlösungen für dezentrale Wasseraufbereitungsprogramme.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Beschaffung von Salz oder Sole und Strom, die in die Chlor-Alkali-Elektrolyse einfließen, wobei Chlor als Kopplungsprodukt neben Natronlauge entsteht (der Branchenbetrieb verwaltet typischerweise die Kopplungsproduktionsverbindung zwischen den beiden Outputs). In Indien ist der Chlorausgleich daher ein zentrales operatives Thema, insbesondere wenn der Verkauf an Dritte durch Anforderungen an die Handhabung von Gefahrstoffen und Transportbeschränkungen eingeschränkt ist.
Nachgelagert wandeln Hersteller Chlor in Eigenbedarfs- oder Marktderivate um, wie Salzsäure und wertschöpfende chlorierte Organika, oder leiten es über dedizierte Pipelines zu nahegelegenen Verbrauchern, um Logistik- und Sicherheitsrisiken zu reduzieren. Integrierte Komplexe in westlichen Clustern, darunter Gujarat (Dahej und Bharuch), sind zentrale Knotenpunkte, da die Kolokation eine kontinuierliche Abnahme in EDC/PVC- und andere Derivateinheiten unterstützt. Wichtige Akteure wie Grasim Industries, Gujarat Alkalies and Chemicals Limited (GACL) und DCM Shriram nutzen Integration und zugehörige Infrastruktur, einschließlich Lagerung, Bahn und Tankwagen sowie in manchen Fällen Pipelines, um die Chlormonetisierung zu steuern und die Exposition gegenüber schwacher Spotpreisbildung zu begrenzen.
Wettbewerbslandschaft
Marktkonzentration
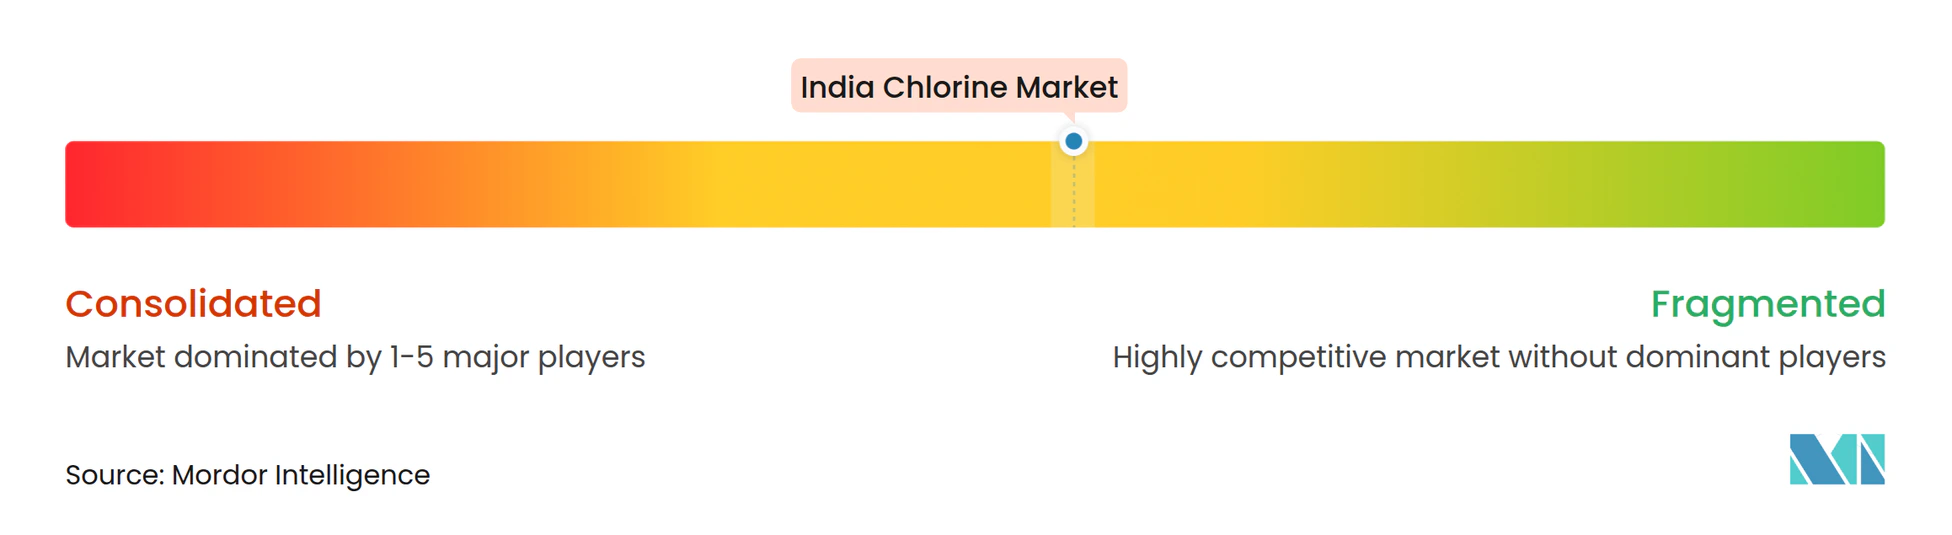
Der indische Chlormarkt weist ein mäßig konzentriertes Feld auf, in dem Reliance Industries, Tata Chemicals und Grasim Industries die Kapazitäten anführen. Reliance integriert Chlor in eine der weltweit größten Vinylketten und schützt so seine Elektrolyseanlagen vor Handelsschwankungen. Grasim nutzt eine Integrationsrate von 62 %, die Chlor in Epoxid, Chlormethan und textilgradiges Ätznatron umleitet[2]. Tata Chemicals balanciert Ätznatronexporte mit inländischen Chlorderivatprojekten.
Zweitklassige Akteure wie DCM Shriram, Epigral und Chemplast Sanmar setzen sich durch Spezialderivate durch. Epigral's Chlortoluol-Anlage inauguriert eine differenzierte aromatische Chlorierungsplattform. Chemplast Sanmar leitet Chlor in kundenspezifische Pharmazeutika und Paste-PVC um und verbreitert damit seine Erlösmischung. Da die Abkehr von Quecksilberzellen beschleunigt wird, steigt die Kapitalintensität, was Allianzen mit Technologieanbietern und Ingenieurbüros fördert.
Neu eintretende Akteure setzen auf Membranumrüstungen, kombiniert mit Eigenstromerzeugung und Wasserstoffverwertung. Die Normen des Zentralen Umweltkontrollamts (Central Pollution Control Board) beschleunigen die Konsolidierung, da kleinere, eigenständige Anlagen unverhältnismäßig hohe Compliance-Kosten tragen. Integrierte Großkonzerne erwerben notleidende Anlagen, um regionale Stützpunkte zu sichern und die moderate Konzentration aufrechtzuerhalten, die die indische Chlorindustrie kennzeichnet.
Marktführer der indischen Chlorindustrie
-
Grasim Industries Limited (Aditya Birla)
-
Gujarat Alkalies and Chemicals Limited
-
DCM Shriram
-
Chemplast Sanmar Limited
-
NIRMA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien Chlor-Markt Unternehmen in diesem Bericht
- Chemfab Alkalis Limited
- Chemplast Sanmar Limited
- DCM Shriram
- DCW Ltd.
- De Nora India Limited
- Durgapur Chemicals Ltd.
- Epigral Limited
- Finolex Industries Limited (FIL)
- Grasim Industries Limited (Aditya Birla)
- Gujarat Alkalies and Chemicals Limited
- Gujarat Fluorochemicals Ltd.
- Kutch Chemical Industries Ltd.
- Lords Chloro Alkali Limited
- Meghmani Finechem Limited
- NIRMA
- Reliance Industries Limited
- Tata Chemicals Limited
- The Andhra Sugars Limited
Marktchancen und Zukunftsaussichten
Ein klarer Chancenbereich ist die stärkere Integration von Chlor in nachgelagerte Derivate, die die Abhängigkeit von Marktchlorbewegungen verringern und die Gesamtwirtschaftlichkeit der Chlor-Alkali-Produktion verbessern. Unternehmensmaßnahmen in Gujarat liefern konkrete Belege, da Grasim Projekte in Vilayat vorantreibt, darunter eine Epichlorhydrin-Anlage (ECH) mit 50 KTPA (laut Bericht mit mechanischer Fertigstellung in Q3 FY26) und eine CPVC-Harzanlage der Phase I mit 50 KTPA. Beide Projekte ziehen Chlor in höherwertige Wertschöpfungsketten und stehen im Einklang mit dem im Bericht betonten Eigenverbrauch.
Wasseraufbereitungschemikalien und spezielle chlorierte Zwischenprodukte schaffen ebenfalls Freiräume, unterstützt durch Kapazitätserweiterungen und die Schaffung von Abnahmeverträgen. GACL nahm chlorverbrauchende nachgelagerte Kapazitäten in Betrieb, darunter ein Chlortoluol-Projekt in Dahej und eine Anlage für Polyaluminiumchlorid (PAC)-Pulver in Vadodara (Februar 2025), was den Fokus der Hersteller auf wertschöpfende Produkte im Zusammenhang mit kommunalen und industriellen Wassersystemen widerspiegelt. Auf Seiten der Investitionspipeline deutet die im Januar 2024 unterzeichnete Absichtserklärung von DCM Shriram mit der Regierung von Gujarat für eine geplante Investition von INR 12.000 Crores in Bharuch bis 2028 auf einen fortgesetzten Ausbau der Chemie- und Petrochemieproduktion hin, die Chlor direkt oder über integrierte Derivateplattformen aufnehmen kann.
Neueste Industrielle Entwicklungen in Indien Chlor-Markt
- Februar 2026: Der Vorstand von Gujarat Alkalies and Chemicals Limited genehmigte die Installation einer Anlage für Lebensmittelqualität-Phosphorsäure mit 33.870 TPA in Dahej sowie die Kapazitätserweiterung von KOH (Kaliumhydroxid) von 120 TPD auf 200 TPD. Das Projekt erweitert das Produktportfolio des Unternehmens und stärkt die Rohstoffdiversifizierung in Dahej, was nachgelagertes Chlor und verwandte Chemikalien für vielfältige Endanwendungen unterstützt.
- Februar 2026: Grasim Industries Limited setzt den Bau einer Epichlorhydrin-Anlage mit 50 KTPA und einer CPVC-Harzanlage mit 50 KTPA in Vilayat fort, wobei Kapazitätserweiterungsprojekte integriert werden, um die Chlornutzung zu verbessern. Der Ausbau stärkt die Integration von Chlor in wertschöpfende Derivate und erweitert Grasims nachgelagerte Fähigkeiten bei Spezialpolymeren und Harzen.
- September 2025: DCM Shriram - Bekanntgabe einer langfristigen strategischen Partnerschaft mit Aarti Industries Ltd zur Chlorlieferung, die eine neue dedizierte ummantelte unterirdische Pipeline zwischen ihren Anlagen in Jhagadia, Gujarat, umfasst, um zusätzlich 200 Tonnen Chlor pro Tag zu liefern. Die Zusammenarbeit verbessert die Versorgungssicherheit und unterstützt höhere Auslastungsraten für die von Chlor abhängige nachgelagerte Produktion.
Indien Chlor-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der indische Chlor-Markt als die inländische Nachfrage und das Angebot an Chlor definiert, das in Indien über industrielle und kommunale Verwendungszwecke produziert und verbraucht wird, gemessen hauptsächlich in Volumen, da Chlor weitgehend in Chlor-Alkali-Betriebe und gebundene nachgelagerte Ketten integriert ist.
Ausschlüsse aus dem Geltungsbereich: Importe und Exporte von Chlor als gehandeltes Gut werden als Kontextsignal behandelt und nicht als primäre Marktnachfrage an sich gezählt.
Segmentierungsübersicht
- Nach Form
- Flüssigchlor
- Gaschlor (Zylinder)
- Abgeleitete Hypochloritlösungen
- Nach Produktionsprozess und Technologie
- Membranzelle
- Diaphragmazelle
- Quecksilberzelle (Altanlage)
- Nach Anwendung
- EDC/PVC
- Isocyanate und Oxygenate
- Chlormethane
- Lösungsmittel und Epichlorhydrin
- Anorganische Chemikalien
- Sonstige Anwendungen
- Nach Endverbraucherbranche
- Chemie
- Wasseraufbereitung
- Pharmazeutika
- Zellstoff und Papier
- Kunststoffe
- Pestizide
- Sonstige Endverbraucherbranchen
Datenquellen, Marktgröße und Validierung
Desk Research
Die Desk Research begann mit der Erstellung der indischen Chlor-Nachfragekarte aus öffentlichen statistischen Reihen und technischen Referenzen, die dann mit dem typischen Betrieb von Chlor-Alkali-Anlagen in Indien abgeglichen wurde.
Zu den Quellen gehörten Veröffentlichungen des Ministeriums für Chemikalien und Düngemittel (DCPC), Compliance- und Umweltberichte des Zentralen Umweltkontrollausschusses (CPCB) sowie indische Handelsstatistiken von UN Comtrade und verwandten Regierungsportalen. Wir haben außerdem Normen und Verwendungsrichtlinien für Desinfektion und Wasseraufbereitung geprüft, unter Verwendung von Dokumenten des Büros für indische Normen, CPCB-Referenzen zu Wasser und Abwasser sowie begutachteten Fachzeitschriften für Chemie und Verfahrenstechnik.
Für den kommerziellen Kontext haben wir Jahresberichte von Unternehmen, Börsenmeldungen und Investorenpräsentationen ausgewertet, um Kapazitätserweiterungen, Technologiewechsel (Membran gegenüber veralteten Verfahren) und nachgelagerte Integration zu verstehen. Anschließend haben wir ausgewählte Datenpunkte durch kostenpflichtige Abonnements überprüft, die sich auf Unternehmensfinanzen, Patentanmeldungen und handelsintelligenzbezogene Sendungsdaten konzentrieren. Die hier genannten Quellen sind illustrativ und nicht erschöpfend; viele weitere öffentliche Dokumente und Datenbanken wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung des Anteils von gebundenem gegenüber freiem Chlor, der Frage, wie die Preisgestaltung mit den Betriebsentscheidungen für Ätznatron zusammenhängt, und wo Logistikbeschränkungen die realisierte Nachfrage beeinflussen, insbesondere bei flüssigem Chlor. Die Interviews umfassten Produzenten, Händler und große Endverbraucher; zudem wurden Annahmen mit technischen Experten abgeglichen, die mit dem Betrieb von Chlor-Alkali-Anlagen und den Beschaffungsmustern für die Wasseraufbereitung in ganz Indien vertraut sind.
Da der Markt länderspezifisch ist, haben wir die Abdeckung über wichtige Nachfragezentren und Produktionscluster hinweg ausgewogen gestaltet, sodass staatliche Unterschiede beim nachgelagerten Verbrauch und der Versorgungszuverlässigkeit im endgültigen Modell abgebildet werden konnten.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 29 % | Führungskräfte (CXOs): 13 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 55 % |
Marktgröße und Prognose
Die Größenbestimmung wurde mithilfe einer Top-down-Rekonstruktion des Nachfragepools durchgeführt, bei der Chlor-Alkali-Betriebsraten, effektive Chlorausbeute und nachgelagerte Abnahmemuster in das gesamte in Indien verbrauchte Chlorvolumen umgerechnet wurden. Das Ergebnis wurde anschließend durch selektive Bottom-up-Überprüfungen bestätigt, wie z. B. Kapazitätsaufstellungen ausgewählter Produzenten nach Technologie, Kanalprüfungen für freie Flüssigvolumina und ungefähre Volumen-nach-Anwendung-Plausibilitätsprüfungen anhand typischer Dosierungs- und Verbrauchsbereiche, wo diese standardisiert sind.
Zu den wichtigsten Eingaben im indischen Chlor-Marktmodell gehörten Kapazitätserweiterungen und Abschaltzeitpläne für Chlor-Alkali-Anlagen, die Aufteilung zwischen gebundenem Verbrauch und freiem Verkauf sowie das Tempo der Expansion von PVC und anderen chlorierten Zwischenprodukten. Wir haben auch kommunale und industrielle Wasseraufbereitungsaktivitäten sowie die Rolle der Strom- und Salzverfügbarkeit berücksichtigt, da diese die Auslastungsgrade beeinflussen. Wo Lücken bei kleineren freien Lieferanten oder fragmentierten Anwendungsbereichen bestanden, haben wir Bandbreiten erstellt und diese durch Interviews eingeengt, bevor die Gesamtwerte an realistische Anlagenlieferbeschränkungen angepasst wurden.
Die Prognose verwendete eine Szenarioanalyse, unterstützt durch Trendglättung, da Chlorvolumina schwanken können, wenn Ätznatronpreise die Anlagenlaufzeiten verschieben und wenn neue nachgelagerte Einheiten in Betrieb gehen. Die Nachfrageszenarien wurden am Inbetriebnahmekalender und den Auslastungsrampen verankert und dann anhand von Experteneinschätzungen zur Technologiemigration hin zu Membranzellen und der voraussichtlichen Intensität der gebundenen Integration über den Prognosezeitraum angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Validierung stützte sich auf die Triangulation der Modellergebnisse mit unabhängigen Signalen wie Betriebsankündigungen für Chlor-Alkali-Anlagen, Kommentaren zur Kapazitätsauslastung nachgelagerter Bereiche und der Richtung der Handelsströme. Große Abweichungen wurden durch eine zweite Überprüfung der Annahmen abgeglichen. Ausreißer wurden markiert, wenn die implizite Produktion je Anlage, der implizite Verbrauch je Sektor oder die Veränderungen von Jahr zu Jahr inkonsistent mit den Angaben der Branchenteilnehmer erschienen.
Vor der Freigabe durchläuft das Modell mehrstufige Analytikerprüfungen, und Folgegespräche werden ausgelöst, wenn sich eine wichtige Eingabe ändert oder ein neues Kapazitätsereignis bestätigt wird. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, gefolgt von einer abschließenden Überprüfung vor der Lieferung, um sicherzustellen, dass die neuesten Informationen berücksichtigt sind.
Marktgröße des indischen Chlor-Markts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für indisches Chlor variieren häufig, da einige in Wert und andere in Tonnen angegeben werden und weil die Definition dessen, was als Chlornachfrage gilt, quellenübergreifend nicht einheitlich ist. Unterschiede treten auch auf, wenn Berichte unterschiedliche Basisjahre anwenden, unterschiedliche Auslastungsraten annehmen oder gebundenen Verbrauch und freie Lieferungen unterschiedlich behandeln.
Nur flüssiges Chlor ist der häufigste Ausschluss, der die Streuung erklärt. Es liegt außerhalb des Geltungsbereichs von Mordor Intelligence, da die Marktgesamtzahl so aufgebaut ist, dass sie Chlorvolumina in allen Formen umfasst, die in Indien produziert und verbraucht werden. Weitere Lücken entstehen in der Regel dadurch, wie die Spotpreisvolatilität in Jahresdurchschnitte umgerechnet wird, ob ein konservatives oder aggressives Anlagenanlaufszenario verwendet wird und wie häufig Annahmen nach Kapazitätsankündigungen oder politisch getriebenen Wasseraufbereitungsprogrammen aktualisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,92 Mio. Tonnen (2025) | |
| Branchenforschungsquelle A | 1,89 Mio. USD (2019) | Die Zahl spiegelt nur die Nachfrage nach flüssigem Chlor wider und wird für ein früheres Jahr ausgewiesen, sodass sie weder das gebundene Chlor in nachgelagerten Ketten noch neuere Kapazitätserweiterungen erfasst, die das gesamte nationale Volumen erhöhen. |
| Fachzeitschrift B | 2,27 Mio. USD (2030) | Diese Schätzung ist auf eine Nachfrageprognose für flüssiges Chlor ausgerichtet und kann einen engen Endverbrauchskorb anwenden, was die gesamte Chlornachfrage unterschätzen kann, wenn ein breiterer industrieller und standortbezogener Verbrauch einbezogen wird. |
Die Unterschiede zwischen den drei Zahlen sind hauptsächlich auf die Formabdeckung (Gesamtchlor gegenüber nur flüssigem Chlor) und die Wahl des Basis- und Prognosejahres zurückzuführen. Indem der Geltungsbereich an das gesamte inländische Chlorvolumen geknüpft und die Auslastung sowie nachgelagerte Anlaufkurven durch Interviews einem Stresstest unterzogen werden, bleibt die Schätzung auf Anlagenbetrieb und reale Verbrauchstreiber zurückführbar, anstatt auf einer reinen Preisextrapolation zu beruhen.
Im Bericht beantwortete wesentliche Fragen
Wie groß ist der indische Chlormarkt im Jahr 2026?
Die Größe des indischen Chlormarktes beträgt 2026 5,26 Millionen Tonnen.
Welche CAGR wird für die Chlornachfrage in Indien bis 2031 prognostiziert?
Die Nachfrage soll zwischen 2026 und 2031 mit einer CAGR von 6,89 % steigen.
Welche Produktionstechnologie hält den größten Marktanteil?
Die Membranzelltechnologie macht 69,70 % der aktuellen Kapazität aus.
Warum dominiert Westindien bei der Chlorproduktion?
Gujarats Salzressourcen, Hafenzugang und integrierte Petrochemie-Cluster verleihen Westindien einen Marktanteil von 36,20 %.