
Größe und Marktanteil des vietnamesischen Marktes für mobile Zahlungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 46.56 Milliarden US-Dollar |
| Marktgröße (2026) | 52.19 Milliarden US-Dollar |
| Marktgröße (2031) | 83.02 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.73 % |
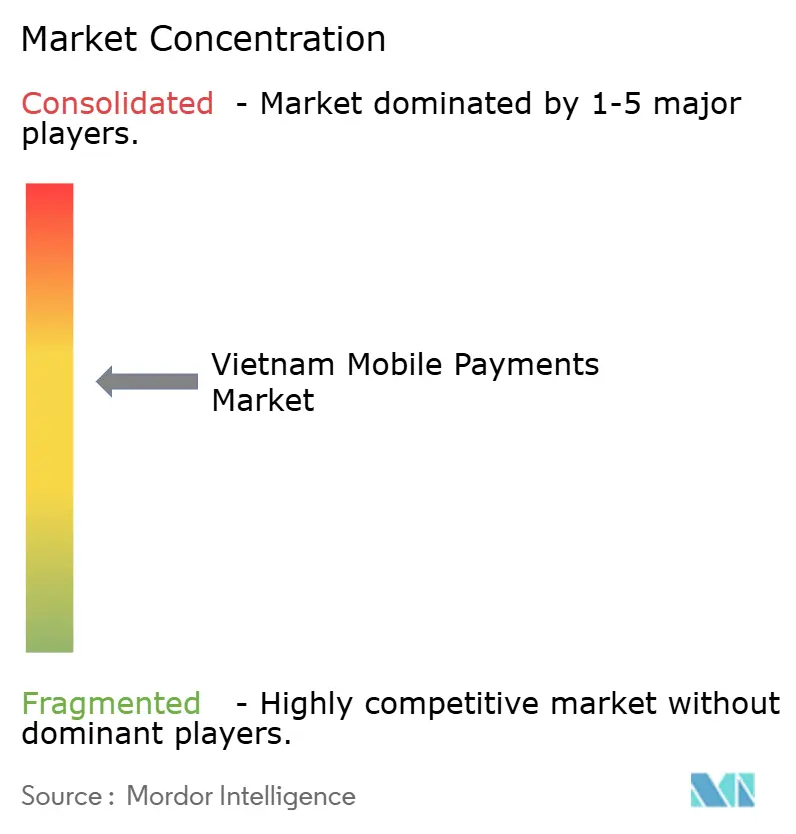
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des vietnamesischen Marktes für mobile Zahlungen von Mordor Intelligence
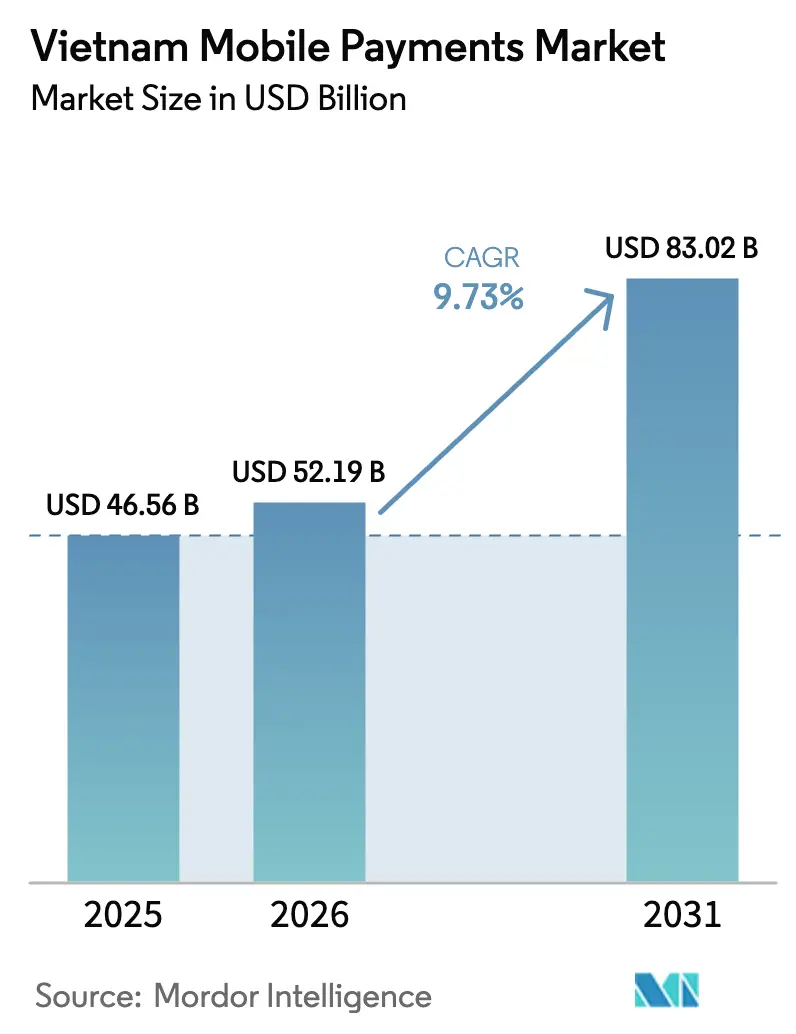
Die Marktgröße des vietnamesischen Marktes für mobile Zahlungen wurde im Jahr 2025 auf 46,56 Milliarden USD geschätzt und soll von 52,19 Milliarden USD im Jahr 2026 auf 83,02 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,73 % während des Prognosezeitraums (2026–2031). Ein politisches Ziel, bargeldlose Zahlungen bis 2030 auf das 30-fache des BIP zu steigern, beschleunigt die Akzeptanz von QR-Codes bei Kleinstgewerbetreibenden und lenkt Verbraucher vom Bargeld weg. Die Obergrenze für QR-Gebühren bei Kleinstbeträgen, ein Ziel von 80 % bargeldloser Transaktionen im E-Commerce sowie die rasche Einführung von VietQR-Codes schaffen gemeinsam strukturellen Schwung für den vietnamesischen Markt für mobile Zahlungen. Die Plattformkonvergenz rund um Super-Apps, bei denen Geldbörsen neben Fahrdiensten, Essenslieferungen und Einkaufsmöglichkeiten angeboten werden, senkt die Kundengewinnungskosten und erhöht gleichzeitig die Wechselhürden. Darüber hinaus bieten grenzüberschreitende QR-Verbindungen mit Thailand und Singapur neue Überweisungskorridore und machen den vietnamesischen Markt für mobile Zahlungen für Migranten und Touristen attraktiver.
Wichtigste Erkenntnisse des Berichts
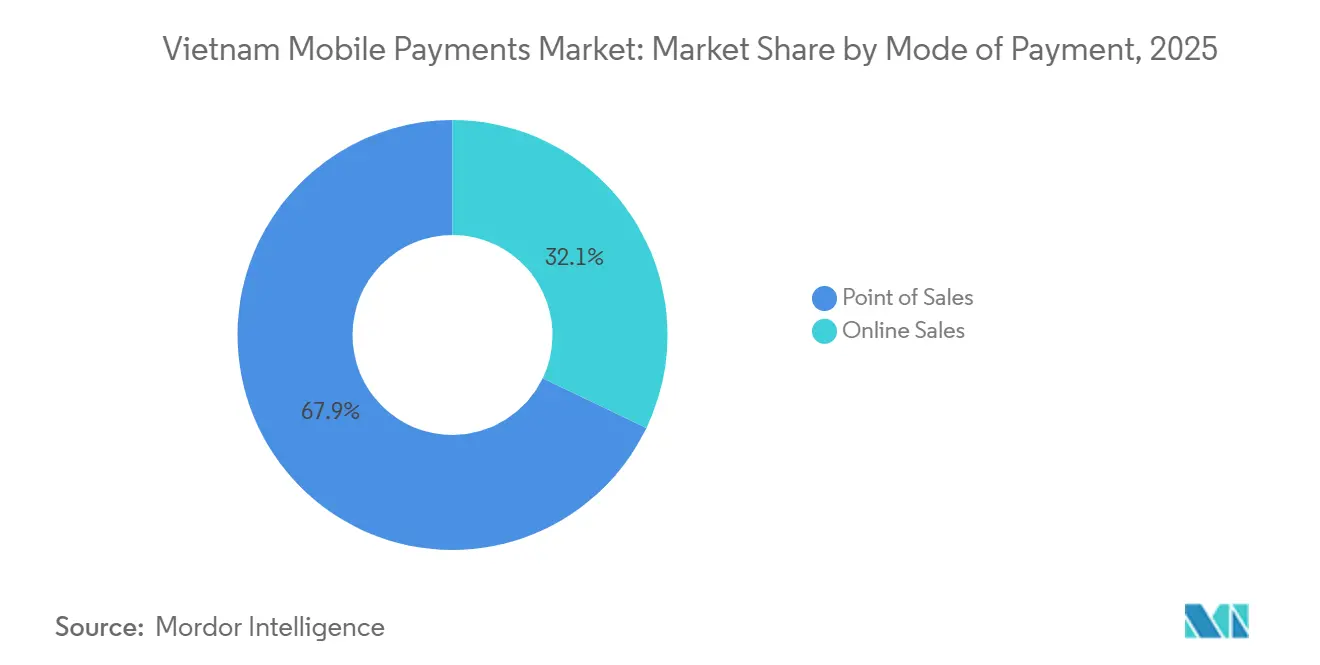
- Nach Zahlungsart führten Point-of-Sale-Transaktionen im Jahr 2025 mit einem Umsatzanteil von 67,89 %, während Online-Kanäle bis 2031 die schnellste CAGR von 10,43 % verzeichnen sollen.
- Nach Zahlungstyp hielten QR-Codes im Jahr 2025 einen Anteil von 54,67 % am vietnamesischen Markt für mobile Zahlungen, während biometrische und andere tokenisierte Methoden im Zeitraum 2026–2031 mit einer CAGR von 11,24 % wachsen sollen.
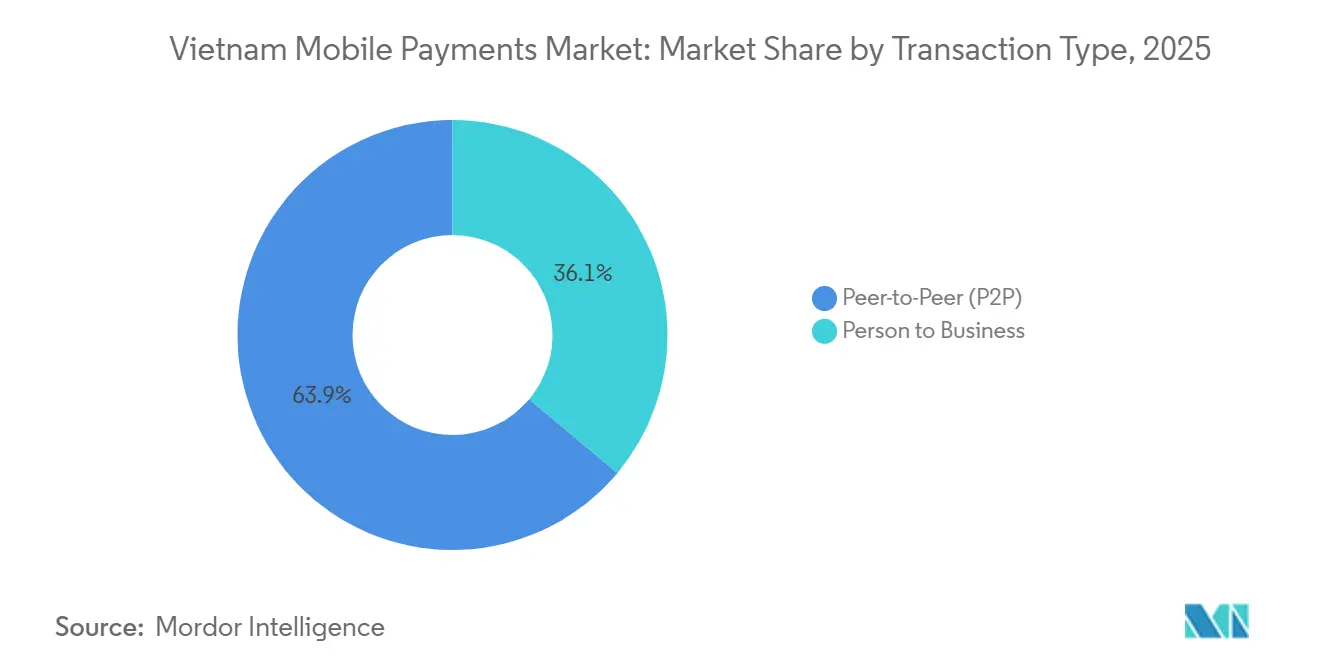
- Nach Transaktionstyp entfielen im Jahr 2025 63,92 % des Transaktionsvolumens auf Peer-to-Peer-Überweisungen, während Person-zu-Unternehmen-Zahlungsströme im gleichen Zeitraum mit einer CAGR von 10,27 % wachsen sollen.
- Nach Anwendung entfielen im Jahr 2025 58,59 % der Ausgaben auf Einzelhandel und E-Commerce, während Zahlungen im Bereich Regierung und öffentlicher Sektor bis 2031 die höchste CAGR von 11,16 % verzeichnen sollen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum vietnamesischen Markt für mobile Zahlungen
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Internet- und Smartphone-Durchdringung | +2.1% | National, mit städtischen Zentren Hanoi und Ho-Chi-Minh-Stadt als Vorreiter bei der Einführung | Kurzfristig (≤ 2 Jahre) |
| Staatlicher Vorstoß für eine bargeldlose Wirtschaft | +2.8% | National, angetrieben durch Mandate der Staatsbank von Vietnam und des Finanzministeriums | Mittelfristig (2–4 Jahre) |
| Anstieg der E-Commerce-Ausgaben | +2.3% | National, konzentriert in Südvietnam (Ho-Chi-Minh-Stadt, Dong Nai) | Mittelfristig (2–4 Jahre) |
| Partnerschaften im Super-App-Ökosystem | +1.9% | National, mit Ausstrahlungseffekten auf Zentralvietnam, da Plattformen die Logistik ausbauen | Kurzfristig (≤ 2 Jahre) |
| Schnelle Einbindung von QR-Code-Händlern über VNPay24 | +1.2% | National, insbesondere in Nordvietnam (Hanoi, Hai Phong) | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitende QR-Verbindung mit Thailand und Singapur | +0.8% | Südvietnam (Grenzprovinzen) und Großstädte mit Expatriate-Bevölkerung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Internet- und Smartphone-Durchdringung
Vietnam verzeichnete Anfang 2025 127 Millionen Mobilfunkverbindungen, eine Zahl, die die Bevölkerungszahl aufgrund der Nutzung von Dual-SIM-Karten übersteigt und eine allgegenwärtige Nutzung digitaler Geldbörsen ermöglicht.[1]Ministerium für Information und Kommunikation, „Bericht zur Erweiterung der 4G- und Glasfaserabdeckung”, mic.gov.vn Die Smartphone-Durchdringung stieg auf 84 %, da günstigere Android-Geräte lokaler und chinesischer Marken Einstiegsgeräte landesweit zugänglich machten. Die Ausweitung der 4G-Abdeckung auf 99,8 % der Gemeinden verringerte die Transaktionslatenz und ermöglichte sofortige QR-Scans selbst auf ländlichen Märkten. Die Hochgeschwindigkeitsabdeckung unterstützt Echtzeit-Bestätigungen, die das Vertrauen der Nutzer stärken und den Abbruch beim Bezahlvorgang reduzieren. Obwohl Anfang 2025 nur 12 % der Verbindungen auf 5G liefen, deuten Pilotprojekte in Hanoi und Ho-Chi-Minh-Stadt darauf hin, dass erweiterte Authentifizierungsfunktionen schnell skaliert werden können, sobald die Spektrumsversteigerungen abgeschlossen sind.
Staatlicher Vorstoß für eine bargeldlose Wirtschaft
Entscheidung 2345/QD-NHNN schreibt vor, dass 80 % der E-Commerce-Transaktionen bis 2030 bargeldlos abgewickelt werden müssen, was Online-Marktplätze dazu zwingt, standardmäßig Banküberweisung und Geldbörsen-Optionen zu integrieren.[2]Staatsbank von Vietnam, „Rundschreiben 25/2025 über QR-Gebührenobergrenzen”, sbv.gov.vn Rundschreiben 25/2025, das ab April 2025 in Kraft trat, schaffte QR-Transaktionsgebühren für Einkäufe unter 500.000 VND ab und beseitigte damit eine wesentliche Hürde für Straßenhändler und Convenience-Stores. Das nationale Portal für öffentliche Dienstleistungen bietet nun 3.800 Verwaltungsdienstleistungen an, die über MoMo, ZaloPay und ViettelPay bezahlt werden können, und normalisiert die Nutzung digitaler Geldbörsen für Steuern, Lizenzgebühren und Versorgungsrechnungen. Diese Digitalisierung des öffentlichen Sektors hat 96 % der Steuerzahlungen auf elektronische Kanäle verlagert und die gewohnheitsmäßige Nutzung digitaler Geldbörsen über den Einzelhandel hinaus beschleunigt. Die in Rundschreiben 45/2025 eingeführten obligatorischen Identitätsprüfungs- und Echtzeit-Überwachungsregeln erhöhen die Compliance-Kosten, steigern aber gleichzeitig das Vertrauen in den vietnamesischen Markt für mobile Zahlungen.
Anstieg der E-Commerce-Ausgaben
Der E-Commerce-Wert Vietnams erreichte im Jahr 2024 20,5 Milliarden USD, wobei 70 % der Bestellvorgänge auf mobilen Geräten initiiert wurden.[3]Vietnam E-Commerce-Verband, „Überblick über den E-Commerce-Markt 2024”, vecom.vn Plattformen wie Shopee, Tiki und Lazada integrieren native Geldbörsen, um die Abhängigkeit von Barzahlung bei Lieferung zu reduzieren, und bauen die Same-Day-Lieferung in 12 Städten aus, um digitale Zahlungen zu fördern. Bei Flash-Sale-Events verzeichnet MoMo Spitzenwerte von 50.000 Transaktionen pro Sekunde, was zeigt, dass die Infrastruktur nationale Einkaufsfestivals bewältigen kann.[4]MoMo, „Aktualisierung zu Partnerschaften und Ökosystem 2025”, momo.vn Anreize für Essenslieferungen und Social-Commerce-Livestreams veranlassen Kleinstgewerbetreibende, QR-Zahlungen zu bevorzugen, die innerhalb von 24 Stunden abgerechnet werden. Da die Reibungsverluste beim Bezahlvorgang sinken und Treueprogramm-Ökosysteme sich vertiefen, werden Online-Ausgaben weiterhin von Bargeldkanälen abgezogen.
Partnerschaften im Super-App-Ökosystem
MoMos Kooperation mit BIDV erweiterte sofortige Kreditlinien von bis zu 50 Millionen VND (0,002 Millionen USD) für Nutzer mit sechsmonatiger Aktivität und verwischte damit die Grenze zwischen Zahlungs- und Kreditdienstleistungen. Grab integrierte GrabPay mit Moca, um Geldbörsen-Überweisungen und Rechnungszahlungen innerhalb seiner Fahrdienst- und Essenslieferungs-App zu ermöglichen und 40 Millionen Nutzern eine einzige Zahlungsmethode zu bieten. ZaloPay nutzt Zalos 75 Millionen aktive Nutzer, um In-Chat-Rechnungsaufteilung und Schenkungsfunktionen einzuführen, die bis Mitte 2025 20 Millionen aktive Nutzer erreichten. ViettelPay bündelt Telefonaufladungen mit 10 % Bonus-Datenvolumen und verwandelt 15 Millionen Abonnenten in Geldbörsen-Kunden. Diese miteinander verknüpften Ökosysteme erzeugen starke Netzwerkeffekte, die hohe Wechselkosten für den vietnamesischen Markt für mobile Zahlungen schaffen.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Wachstumshemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cyberbetrug und Phishing-Vorfälle | -1.4% | National, mit höherer Inzidenz in städtischen Gebieten aufgrund größerer digitaler Exposition | Kurzfristig (≤ 2 Jahre) |
| Geringe finanzielle Bildung in ländlichen Gebieten | -1.1% | Nord- und Zentralvietnam (Hochlandprovinzen mit begrenzter Infrastruktur) | Mittelfristig (2–4 Jahre) |
| Fragmentierte QR-Code-Standards vor VietQR | -0.6% | National, ein Altproblem, das durch die Einführung von VietQR nun gemildert wird | Kurzfristig (≤ 2 Jahre) |
| Hohe Interbankenentgelte bei Kleinbetrag-Nahzahlungen | -0.9% | National, betrifft Kleinstgewerbetreibende im informellen Sektor | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cyberbetrug und Phishing-Vorfälle
Vietnam verzeichnete im Jahr 2024 13.900 Cyberangriffe, wobei 38 % auf Finanzdienstleistungen abzielten und allein im ersten Quartal 2024 1,4 Millionen Phishing-Versuche blockiert wurden. Die Zwei-Faktor-Authentifizierung ist nun für Überweisungen über 10 Millionen VND (0,0004 Millionen USD) obligatorisch, dennoch entstehen kleineren Geldbörsen-Anbietern Compliance-Kosten von rund 2 Milliarden VND (0,00008 Milliarden USD) für System-Upgrades. 22 % nennen Sicherheitsbedenken als ihren Haupteinwand gegen mobile Zahlungen, gegenüber 9 % in Städten. Aufklärungskampagnen und optionale Betrugsversicherungen existieren, leiden jedoch unter geringer Inanspruchnahme aufgrund komplizierter Schadensmeldeverfahren.
Geringe finanzielle Bildung in ländlichen Gebieten
Obwohl 87 % der Erwachsenen über Bankkonten verfügen, konzentrieren sich die verbleibenden 13 % in Bergprovinzen, wo Sprach- und Konnektivitätsbarrieren die Nutzung digitaler Geldbörsen behindern. Eine Umfrage der Staatsbank ergab, dass 41 % der ländlichen Befragten den Unterschied zwischen einer Banküberweisung und einer Geldbörsen-Transaktion nicht erklären konnten. Mobile-Money-Konten, die zu 72 % in ländlichen Gebieten verbreitet sind, begrenzen monatliche Transaktionen auf 100 Millionen VND (0,004 Millionen USD) und schränken damit ihre Eignung für Verkäufe landwirtschaftlicher Erzeugnisse ab Hof ein. Neue Programme des Finanzministeriums sehen 500 Milliarden VND (0,019 Milliarden USD) für Maßnahmen zur digitalen Bildung vor, doch Trainermangel und Prioritäten der Pandemie-Erholung verursachen langsame Umsetzungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsart: Online-Kanäle gewinnen an Dynamik
Point-of-Sale-Zahlungen machten im Jahr 2025 67,89 % des Marktanteils des vietnamesischen Marktes für mobile Zahlungen aus, da sich die Bemühungen zur Bargeldablösung auf Nass-Märkte, Convenience-Stores und Transitkioske konzentrierten. Der Online-Kanal soll jedoch bis 2031 mit einer CAGR von 10,43 % wachsen, was die aggressive Einführung von Ein-Klick-Bezahlvorgängen und die QR-Interoperabilität widerspiegelt, die die Abbruchraten senken. VietQR ermöglicht es jeder Bank oder Geldbörse, über einen einzigen Code abzurechnen, was den Aufwand an der Ladentheke halbiert und Eckladen-Betreiber zur Digitalisierung ermutigt. Unterdessen bewältigen Nahfeldkommunikations-Lesegeräte in Bus- und U-Bahn-Systemen bereits 28 % der Fahrkartenverkäufe in Ho-Chi-Minh-Stadt, ein Zeichen dafür, dass kontaktlose Akzeptanz neben QR für Hochdurchsatz-Umgebungen koexistieren wird.
Die Marktgröße des vietnamesischen Marktes für mobile Zahlungen, die mit Online-Bezahlvorgängen verbunden ist, beschleunigt sich in Produktkategorien, die durch Same-Day-Lieferung bedient werden. ShopeePay gewährt Geldbörsen-Nutzern bevorzugte Auftragsabwicklung, während MoMo zinslose Ratenzahlungspläne anbietet und damit die Warenkorbgrößen für Elektronik und Mode erhöht. Grenzüberschreitende Käufer profitieren von VNPays Mehrwährungsunterstützung, die Wechselkurse zum Zeitpunkt des Kaufs fixiert. Regierungsportale erreichten Ende 2024 eine 100-prozentige Online-Abdeckung und verlagerten Unternehmensregistrierungen und Grundbuchgebühren in den digitalen Bereich, was unabhängig von Einzelhandelszyklen ein Basisvolumen für Online-Kanäle sicherstellt.


Nach Zahlungstyp: QR-Codes dominieren, aber biometrische Optionen nehmen zu
QR-Codes hielten im Jahr 2025 54,67 % der Transaktionen, da ein gedruckter Code und eine Handykamera nichts kosten, was für Vietnams Millionen von Kleinstgewerbetreibenden unverzichtbar ist. VietQR standardisierte Formate bei 40 Banken und meldete im ersten Siebenmonatszeitraum 2025 ein Volumenwachstum von 66,7 %. Grenzüberschreitende Verbindungen mit Thailand und Singapur machen inländische Geldbörsen im Ausland nutzbar und reduzieren Devisenspreads um 1,2 Prozentpunkte gegenüber Kartensystemen.
Andere Methoden, darunter tokenisierte Karte-auf-Datei, tragbare Geräte und biometrische Anmeldungen, sollen mit einer CAGR von 11,24 % wachsen, der schnellsten unter allen Zahlungstypen. Apple Pay und Samsung Pay sprechen wohlhabende Segmente an, die Einmaltoken gegenüber statischen Zugangsdaten bevorzugen. MoMos Pilotprojekt für sprachgesteuerte Zahlungen richtet sich an ältere Nutzer und Sehbehinderte, während Hanois U-Bahn 5 % Fahrpreisrabatt für das Antippen einer NFC-Karte gewährt und damit die Bargeldabrechnung für Verkehrsbetreiber reduziert. Ein Terminal für 300 USD amortisiert sich für einen Kleinhändler erst nach 18 Monaten, was QR zur bevorzugten Wahl für den vietnamesischen Markt für mobile Zahlungen macht.
Nach Transaktionstyp: Unternehmen treiben den Anstieg von Person-zu-Unternehmen-Zahlungen voran
Peer-to-Peer-Zahlungsströme machten im Jahr 2025 63,92 % des Volumens aus, angetrieben durch soziales Schenken und informelle Überweisungen; ZaloPay allein verarbeitete während des Mondneujahrs 12 Millionen digitale rote Umschläge. Dennoch werden Person-zu-Unternehmen-Zahlungen mit einer CAGR von 10,27 % steigen, da Unternehmen Gehaltsabrechnungen, Lieferantenrechnungen und Steuerüberweisungen digitalisieren.
VNPays Sofortabrechnungsnetzwerk zahlt Händler innerhalb von 24 Stunden aus und ersetzt wochenlange Bankabwicklungen, wodurch Betriebskapital freigesetzt wird. Fahrdienst-Flotten schreiben Geldbörsen für Unternehmensfahrten vor und leiten Spesenberichtsdaten direkt in Unternehmenssysteme, was Prüfpfade verbessert. Die Null-QR-Gebühr aus Rundschreiben 25/2025 ermöglicht es nun Eckladen-Betreibern, Geldbörsen-Gelder ohne Margeneinbußen zu empfangen, was das Wachstum weiter in Richtung Person-zu-Unternehmen-Zahlungen lenkt.
Nach Anwendung: Digitalisierung des öffentlichen Sektors übertrifft den Einzelhandel
Einzelhandel und E-Commerce trugen im Jahr 2025 noch immer 58,59 % der Ausgaben bei, gestützt durch den privaten Konsum, der 65 % des BIP übersteigt. Cashback- und Treuepunkte bei Convenience-Ketten sowie QR-Pilotprojekte auf Hanois Dong-Xuan-Markt und Ho-Chi-Minh-Stadts Ben-Thanh-Nassmarkt zeigen, wie digitale Anreize in traditionelle Kanäle eindringen können.
Dennoch werden Zahlungen im Bereich Regierung und öffentlicher Sektor mit einer CAGR von 11,16 % beschleunigen, da das nationale Portal für öffentliche Dienstleistungen von 3.800 Diensten im Jahr 2025 auf 5.000 bis 2027 ausgebaut wird. Elektronische Steuerzahlungen decken bereits 96 % der Abrechnungen ab, während automatische Lastschriften für Versorgungsleistungen Verzugsgebühren um 18 % senken. Die Marktgröße des vietnamesischen Marktes für mobile Zahlungen im Bereich Transit wächst ebenfalls, da Pendler 5 % Fahrpreisrabatt für das Antippen von Telefonen an NFC-Schranken nutzen.
Geografische Analyse
Südvietnam machte im Jahr 2025 rund 48 % des nationalen Transaktionswerts aus, dank höherer Einkommensniveaus, dichter Logistiknetzwerke und tiefer E-Commerce-Durchdringung. Ho-Chi-Minh-Stadts 9 Millionen Einwohner generierten 35 % der Online-Einzelhandelsausgaben, und die Nähe zu Kambodscha und Thailand macht die Stadt zu einem frühen Anwender grenzüberschreitender QR-Überweisungen. Das Wachstum moderiert sich jedoch auf eine CAGR von 8,9 %, da die Geldbörsen-Durchdringung unter städtischen Verbrauchern die Sättigung erreicht.
Nordvietnam, verankert durch Hanoi und das Rote-Fluss-Delta, soll mit einer CAGR von 10,1 % wachsen. Politische Pilotprojekte beginnen oft hier, darunter NFC-Fahrkartenlesegeräte an allen U-Bahn-Stationen, die nun monatlich 1,2 Millionen Taps verarbeiten. Der Hauptsitz des nationalen Portals für öffentliche Dienstleistungen in Hanoi bedeutet, dass die meisten Regierungszahlungen früher als in anderen Regionen auf digital umgestellt wurden, was einen verlässlichen Volumensockel bietet. Dennoch kämpfen Hochlandprovinzen weiterhin mit lückenhafter Abdeckung und Defiziten bei der finanziellen Bildung, was 18 % der Erwachsenen ohne Bankkonto lässt und das Wachstumspotenzial begrenzt, bis die Infrastruktur verbessert wird.
Zentralvietnam soll mit der schnellsten CAGR von 10,8 % wachsen, angeführt durch Da Nangs Tourismus-Erholung, wo QR-fähige Händler 8,5 Millionen Besucher bedienen und chinesische Yuan oder thailändische Baht über lokale Geldbörsen akzeptieren. Das Zentralhochland erprobt Blockchain-Abrechnungen für Kaffeeexporte, die innerhalb von 24 Stunden abgewickelt werden, ein starker Kontrast zu wochenlangen Bankprozessen. Die geringere Bevölkerungsdichte bedeutet, dass die absoluten Volumina kleiner bleiben, aber die Aufholentwicklung der Region macht sie zu einer Priorität für Geldbörsen-Anbieter, die neue Wachstumskorridore im vietnamesischen Markt für mobile Zahlungen suchen.
Regulatorisches Umfeld
Vietnams Ökosystem für mobile Zahlungen wird von der State Bank of Vietnam (SBV) durch Gesetze, Verordnungen und Rundschreiben überwacht, die bargeldlose Zahlungen, Zahlungskonten und zwischengeschaltete Zahlungsdienste abdecken. Das Kreditinstitutsgesetz (Gesetz Nr. 32/2024/QH15), das am 1. Juli 2024 in Kraft trat, modernisierte die Governance-Anforderungen für Kreditinstitute, während das Dekret 52/2024/ND-CP (in Kraft seit 1. Juli 2024) einen grundlegenden Rahmen für bargeldlose Zahlungen und zwischengeschaltete Zahlungsaktivitäten schuf.
SBV-Rundschreiben verschärften zudem die operativen und Compliance-Anforderungen für Wallets und kontobasierte Dienste, mit stärkerem Fokus auf Identitätsprüfung und standardisierte Abläufe. Das Rundschreiben 15/2024/TT-NHNN zu bargeldlosen Zahlungsdiensten wurde durch das Rundschreiben 30/2025/TT-NHNN geändert, das Zahlungsdienstleister verpflichtet, die Kundenidentität anhand offizieller elektronischer Identifikationsdaten (VNeID und Daten der Sicherheitsbehörden) zu überprüfen, wobei die entsprechenden Bestimmungen ab dem 1. April 2026 wirksam werden. Das Rundschreiben 17/2024/TT-NHNN, geändert durch das Rundschreiben 25/2025/TT-NHNN, regelt die Eröffnung und Nutzung von Zahlungskonten, wobei die operativen Bestimmungen am 1. März 2026 in Kraft treten, und das Rundschreiben 40/2024/TT-NHNN legt detaillierte Anforderungen für zwischengeschaltete Zahlungsdienste fest, einschließlich Sicherheitsgewährleistungsprozessen und Vertragsanforderungen mit Partnerbanken.
Wertschöpfungskettenanalyse
Vietnams Wertschöpfungskette für mobile Zahlungen beginnt mit ermöglichender Infrastruktur und Regelsetzung, angeführt von der State Bank of Vietnam (SBV) und nationalen Standards, die die QR-Interoperabilität unterstützen. Banken stellen Konten und Abwicklungsfähigkeiten bereit und binden sich in nationale Switching- und Clearing-Systeme ein, während Wallets und Zahlungsvermittler (wie MoMo, ZaloPay, ViettelPay, VNPay und andere) verbraucher- und händlerorientierte Apps betreiben und das Onboarding sowie die alltäglichen Transaktionserlebnisse an Verkaufsstellen und Online-Kanälen abwickeln.
Switching und Clearing fungieren als Mid-Stream-Schicht, die Reichweite, Weiterleitung und Zuverlässigkeit zwischen Banken und Vermittlern gestaltet. NAPAS ist zentral für die inländische Interoperabilität, und die Einführung von MobiFone Digital Payment (MDP) im März 2026 als zweiter lizenzierter Switching- und Clearing-Betreiber schafft Redundanz und ein Clearing-Umfeld mit mehreren Betreibern. Nachgelagert treiben Händler, Marktplätze, Ride-Hailing- und Lebensmittellieferplattformen sowie staatliche Serviceportale die Zahlungsakzeptanz und wiederholte Nutzung voran, wobei VietQR als zentrale Akzeptanzschiene über Banken und Wallets dient. Grenzüberschreitende QR-Verbindungen erweitern die Kette zusätzlich in Tourismus- und Überweisungskorridore.
Wettbewerbslandschaft
Die fünf größten Anbieter – MoMo, ZaloPay, ViettelPay, ShopeePay und VNPay – hielten im Jahr 2025 zusammen rund 65 % Marktanteil, was auf ein mäßig konzentriertes, aber angreifbares Feld hindeutet. MoMos Series-E-Runde über 300 Millionen USD im Januar 2025 finanzierte Kreditbewertungs-, Mikroversicherungs- und Vermögensmodule und wandelte die App von einem Zahlungsdienstprogramm in einen Finanz-Supermarkt um. ZaloPay nutzt den Messaging-Vorteil seines Mutterunternehmens, um In-Chat-Zahlungen voranzutreiben, die bis Mitte 2025 20 Millionen aktive Nutzer erreichten. ViettelPay nutzt die Telekommunikationsdurchdringung für den Querverkauf von Datenpaketen, während ShopeePay auf Shopees 52-prozentigen E-Commerce-Anteil setzt und den Bezahlvorgang direkt in Produktlisten integriert. VNPay konzentriert sich auf die Händlerakzeptanz, bietet Sofortabrechnung an 150.000 Verkaufsstellen und erschließt die Marktchancen der vietnamesischen Branche für mobile Zahlungen im Gesundheits- und Bildungswesen, wo die digitale Akzeptanz noch zurückbleibt.
Unerschlossene Nischen umfassen Schulgebühren, bei denen 70 % der Zahlungen noch immer in bar oder über Bankfilialen erfolgen, sowie Privatkliniken, von denen im Jahr 2025 nur 15 % digitale Zahlungen akzeptierten. Die Gig-Economy-Geldbörse beFinancial bietet 200.000 Fahrern sofortige Auszahlung von Verdiensten, eine Funktion, die Banken aufgrund von Risikobeschränkungen nur schwer replizieren können. Die technologische Differenzierung betont nun biometrische Authentifizierung und Tokenisierung. MoMos Pilotprojekt für Sprachzahlungen erreichte bei 50.000 Nutzern eine Genauigkeit von 92 % und richtet sich an ältere und sehbehinderte Kunden. Da sich QR-Standards angleichen, werden Nutzererfahrung und ergänzende Dienste wie Kredit, Versicherung und Sparen die Führungsposition im vietnamesischen Markt für mobile Zahlungen zunehmend bestimmen.
Marktführer im vietnamesischen Markt für mobile Zahlungen
National Payment Corporation of Vietnam
Grab Financial Group Vietnam Co., Ltd. (GrabPay by Moca)
Viettel Digital Services Corporation (ViettelPay)
ZION JSC (ZaloPay)
MoMo (M-Service JSC)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die grenzüberschreitende QR-Akzeptanz ist ein praktikabler Wachstumspfad, da NAPAS-verknüpfte Dienste die Nutzung von VietQR über den inländischen Handel hinaus ausweiten. Im April 2026 wurde ein grenzüberschreitender QR-Dienst zwischen Vietnam und Südkorea offiziell mit NAPAS, BIDV, Hana Bank und GLN International eingeführt, der einen Echtzeit-Abwicklungskorridor für Reise- und Händlerzahlungen zusätzlich zu bestehenden regionalen Verbindungen im Marktkontext hinzufügt. Eine zweite Chance besteht in der Ausweitung formeller, prüfbarer Zahlungen zwischen KMU und Händlern durch politisch verknüpfte Anreize, unterstützt durch die Steuerregelaktualisierung vom Dezember 2025, die für Transaktionen über VND 5 Mio. eine bargeldlose Zahlungsdokumentation als Voraussetzung für die Abzugsfähigkeit bei der Körperschaftsteuer vorschreibt, was den Wert digitaler Belege und nachverfolgbarer Zahlungsflüsse in B2B- und B2C-Transaktionen stärkt.
Programme zur finanziellen Inklusion und die Regulierung von Mobile Money eröffnen ebenfalls Spielraum in ländlichen und entlegenen Gebieten, in denen Zugang zu Bankkonten und mangelnde Kenntnisse die Wallet-Nutzung weiterhin einschränken. Das Dekret der Regierung 368/2025/ND-CP zu Mobile Money (Dezember 2025) und die im Rahmen des Beschlusses 928/QD-TTg (Mai 2026) genehmigte nationale umfassende Finanzstrategie für 2026-2030 bieten einen strukturierten politischen Rahmen für eine breitere Inklusion, einschließlich eines Inklusionsziels von 95 % für die Bevölkerung ab 15 Jahren und eines Ziels für das bargeldlose Volumen von 30-mal dem BIP bis 2030. Der Markt baut außerdem auf der kurzfristigen Transaktionsdynamik auf, über die die SBV berichtet, wobei bargeldlose Transaktionen im ersten Quartal 2026 um 40,74 % im Volumen und 13,41 % im Wert im Jahresvergleich zunahmen, was fortlaufende Investitionen in Betrugskontrollen, eKYC/VNeID-Integration sowie skalierbare QR- und Sofortüberweisungserlebnisse für Verbraucher- und öffentliche Zahlungsflüsse unterstützt.
Aktuelle Branchenentwicklungen
- April 2026: NAPAS, Ant International und Vietcombank kündigten die Erweiterung der QR-Code-Zahlungskonnektivität zwischen Vietnam und China an, wodurch Alipay-Nutzer VIETQRGlobal-Codes bei Händlern im NAPAS-Netzwerk scannen können. Das Update erweitert die Akzeptanz von Zahlungen im Einreisetourismus im großen Maßstab und stärkt die grenzüberschreitende Interoperabilität zwischen Wallet und Händler über QR-Schienen.
- Februar 2026: NAPAS und Vietnam Payment Solution JSC (VNPAY) unterzeichneten eine umfassende Kooperationsvereinbarung zur Entwicklung digitaler Zahlungsdienste, einschließlich grenzüberschreitender QR-Code-Zahlungen (VIETQRGlobal) und NAPAS-247-Sofortüberweisungen. Die Vereinbarung stärkt die Konnektivität zwischen Banken, Wallets und Händlern und unterstützt eine breitere Händlerakzeptanz durch standardisierte Schienen.
- Juli 2024: Das Kreditinstitutsgesetz (Gesetz Nr. 32/2024/QH15) trat in Kraft, ersetzte den Rahmen von 2010 und verschärfte die Governance-Anforderungen im gesamten Bankensystem. Die aktualisierte rechtliche Grundlage beeinflusst, wie Banken und zahlungsbezogene Finanzdienstleistungen strukturiert und beaufsichtigt werden, und prägt Partnerschaften zwischen Wallets, Vermittlern und regulierten Institutionen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Zahlungstransaktionen, die über ein Mobilgerät in Vietnam initiiert und autorisiert werden, sowohl im Geschäft als auch online. Die Größenbestimmung folgt der tatsächlichen Nutzung mobiler Kanäle durch Verbraucher und Händler zum Abschluss von Zahlungen, statt sich auf App-Downloads oder Nutzerzahlen zu konzentrieren.
Ausgeschlossener Umfang: Wir schließen reine Bargeldtransaktionen, kartenpräsente Zahlungen ohne mobile Initiierung sowie Nicht-Zahlungsaktivitäten wie über Apps vertriebene Kredite, Ersparnisse und Versicherungen aus.
Übersicht der Segmentierung
- Nach Zahlungsart
- Point of Sale
- Online-Verkauf
- Nach Zahlungstyp
- NFC
- QR-basiert
- Andere Zahlungstypen
- Nach Transaktionstyp
- Peer-to-Peer (P2P)
- Person zu Unternehmen
- Nach Anwendung
- Einzelhandel und E-Commerce
- Transport und Logistik
- Gastgewerbe und Gastronomie
- Regierung und öffentlicher Sektor
- Andere Anwendungen (Bildung, Gesundheitswesen)
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung legte die Grundstruktur des Modells fest und half uns, Adoption, Zahlungsinfrastruktur und politische Ausrichtung in Vietnam zu verankern. Wir bezogen uns auf offizielle Veröffentlichungen und Dashboards wie Mitteilungen der State Bank of Vietnam, des General Statistics Office of Vietnam, des Ministeriums für Information und Kommunikation sowie an die State Bank angepasste Aktualisierungen von QR- und Zahlungsstandards, gefolgt von globalen Vergleichswerten aus Quellen wie der Weltbank und dem IWF für makroökonomische und digitale Zugangssignale.
Auf der Industrieseite überprüften wir öffentliche Materialien wie Offenlegungen von Zahlungsnetzwerken und Banken, Jahresberichte, Investorenpräsentationen und Produktdokumentationen, die verdeutlichen, wie QR-, NFC- und Wallet-Abläufe geleitet werden. Nachrichten- und Finanzdatenbanken sowie Abonnements für Unternehmensfinanzanalysen wurden selektiv eingesetzt, um Zeitpläne, Unternehmensmaßnahmen und gemeldete Leistungsindikatoren gegenzuprüfen. Die hier aufgeführten Sekundärquellen sind beispielhaft, und viele weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung während der Studie verwendet.
Primärinterviews und Umfragen
Die Primärarbeit wurde eingesetzt, um Annahmen aus der Sekundärforschung zu überprüfen und breite Signale in verwertbare Größeneingaben umzuwandeln, insbesondere hinsichtlich des Transaktionsmixes und des Werts pro aktivem Nutzer. Wir sprachen mit einer breiten Palette von Stakeholdern wie Banken, Zahlungsvermittlern, Händlern und Anbietern von Ermöglichungstechnologien, und die Gespräche waren ausgewogen zwischen Großstädten und provinziellen Adoptionsmustern verteilt, sodass wir für ungleiche Akzeptanzdichte normalisieren konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 34% | CXOs: 16% |
| Mid-Tier: 44% | Funktions-/Bereichsleiter: 25% |
| Kleinere Marktteilnehmer: 22% | Manager: 59% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Aufbau, bei dem der Transaktionswert unter Verwendung der Durchdringung mobiler Zahlungen über adressierbare Verbraucher und Händler rekonstruiert und dann mit Häufigkeit und durchschnittlicher Ticketgröße für wichtige Anwendungsfälle multipliziert wird. Diese Gesamtsummen werden anschließend mithilfe selektiver Bottom-Up-Näherungen bestätigt, etwa durch stichprobenartige Prüfungen von Händlerkategorien und Aufteilungen auf Kanalebene (Geschäft versus online), um sicherzustellen, dass die endgültige Zahl realistisch bleibt.
Um das Modell wiederholbar zu halten, verwendeten wir praktische Eingaben, die jährlich aktualisiert werden können, darunter die Verbreitung von Smartphones und mobilem Internet, die Ausweitung der QR-Akzeptanz, das Wachstum des E-Commerce-Bestellwerts, den Anteil der Einzelhandelsausgaben, der sich zu bargeldlosen Instrumenten verschiebt, sowie die Aufteilung zwischen P2P- und Person-zu-Unternehmen-Nutzung. Wo Bottom-Up-Daten für kleinere Händlerkohorten fehlten, wurden Lücken durch konservative Adoptionsbandbreiten geschlossen, die anschließend mit Interviewrückmeldungen überprüft wurden.
Für die Prognose wurde eine Szenarioanalyse verwendet, da sich die Zahlungsvolumina in Vietnam schnell ändern können, wenn sich politische oder Gebührenregeln ändern und wenn neue grenzüberschreitende QR-Verbindungen zum Einsatz kommen. Die Wachstumspfade wurden anhand von Konsensbereichen von Primärexperten festgelegt und anschließend für erwartete Änderungen der Ticketgröße und Nutzungsintensität nach Anwendungsbereich angepasst.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden vor der Finalisierung der Gesamtsummen anhand unabhängiger Signale wie bargeldloser Politikziele, gemeldeter Wachstumsmuster digitaler Transaktionen und des Tempos der QR-Einführung überprüft. Wenn eine Abweichung ungewöhnlich erschien, führten wir die Berechnung mit alternativen Annahmen erneut durch und kontaktierten anschließend relevante Befragte erneut, um zu verstehen, ob es sich um ein Datenproblem oder eine tatsächliche Marktveränderung handelte.
Es wurde ein mehrstufiger interner Überprüfungsprozess durchgeführt, damit die Berechnungslogik, Einheiten und Währungsbehandlung über die Jahre hinweg konsistent blieben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse das Transaktionsverhalten, die Regulierung oder die Preisgestaltung verändern. Vor der Auslieferung führen wir eine erneute Überprüfung durch, damit Kunden eine aktuelle Sicht erhalten und keine veraltete Momentaufnahme.
Vergleich der Marktgröße für mobile Zahlungen in Vietnam von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für mobile Zahlungen in Vietnam können weit auseinanderliegen, da Autoren unterschiedliche Transaktionskategorien zählen, unterschiedliche Zeitpunkte für Wechselkurse verwenden oder Wert- und Umsatzkonzepte vermischen können. Wir hielten die Größenbestimmung an den Transaktionswert gebunden, mit klaren Aufteilungen nach Zahlungsart und Kanal, und validierten das Ergebnis anschließend durch wiederholte Prüfungen mit Marktteilnehmern.
Die Hauptlücke ergibt sich daraus, ob die Schätzung nur mobil initiierte Zahlungstransaktionen zählt oder auch angrenzende digitale Zahlungsflüsse einbezieht, die außerhalb des Telefons initiiert werden können, und Mordor Intelligence behandelt den Markt als mobil initiierten Wert über POS und online, der anschließend nach NFC, QR-basierten und anderen Arten mobiler Zahlungen aufgeteilt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 46,56 Mrd. USD (2025) | |
| Fachzeitschrift A | 44,25 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und scheint sich für die jüngsten Jahre auf eine schnellere historische Wachstumskurve zu stützen, was den implizierten Wert für 2025 je nach Annahmen zur Ticketgröße und Häufigkeit nach oben oder unten verschieben kann. |
| Globale Beratungsgesellschaft B | 40,50 Mrd. USD (2025) | Engt den Umfang wahrscheinlich auf E-Wallet-geführte Zahlungen ein und erfasst bankgeführte mobile Kanäle möglicherweise unzureichend, was die Gesamtsumme verringert, wenn POS-QR und app-basierte Banküberweisungen als separate Kategorien behandelt werden. |
Die Tabelle zeigt, dass die Streuung hauptsächlich dadurch erklärt wird, was als mobile Zahlung gezählt wird und wie das Basisjahr definiert ist. Indem wir die Einheit als Transaktionswert beibehalten, POS- und Online-Flüsse trennen und wichtige Annahmen mit Primärbefragten erneut überprüfen, bleibt unsere Schätzung auf einfache Variablen zurückführbar, die aktualisiert werden können, wenn sich Adoption und Ticketgrößen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß werden die Ausgaben über digitale Geldbörsen in Vietnam bis 2031 sein?
Der vietnamesische Markt für mobile Zahlungen soll bis 2031 83,02 Milliarden USD erreichen und zwischen 2026 und 2031 mit einer CAGR von 9,73 % wachsen.
Was treibt die rasche Ausweitung von QR-Zahlungen im ganzen Land voran?
Null-Gebühren-QR-Regeln, VietQR-Interoperabilität und das Fehlen kostspieliger Terminals ermöglichen es selbst Kleinstgewerbetreibenden, einen Code zu drucken und sofort Zahlungen zu akzeptieren.
Welche Region bietet das schnellste Wachstumspotenzial?
Zentralvietnam soll mit der schnellsten CAGR von 10,8 % wachsen, da der Tourismus in Da Nang sich erholt und landwirtschaftliche Exporte die Abrechnung digitalisieren.
Warum gewinnen Person-zu-Unternehmen-Transaktionen an Marktanteil?
Unternehmen digitalisieren Gehaltsabrechnungen und Rechnungen, um den Bargeldaufwand zu reduzieren, während VNPays 24-Stunden-Abrechnung und die Null-Gebühr aus Rundschreiben 25/2025 QR wettbewerbsfähig machen.
Was ist die größte Sicherheitsbedenken für Erstnutzer?
Cyberbetrug-Vorfälle, insbesondere Phishing-Betrug, bleiben die größte Sorge und haben zur obligatorischen Zwei-Faktor-Authentifizierung für Überweisungen höherer Beträge geführt.
Wie wirken sich Super-Apps auf den Wettbewerb im Geldbörsen-Bereich aus?
Plattformen, die Zahlungen mit Fahrdiensten, Essenslieferungen und Einkaufsmöglichkeiten bündeln, steigern die tägliche aktive Nutzung, erhöhen die Kundenbindung und erhöhen die Wechselkosten.
Seite zuletzt aktualisiert am:


