
China MCU Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 8.63 Milliarden US-Dollar |
| Marktgröße (2026) | 9.49 Milliarden US-Dollar |
| Marktgröße (2031) | 15.23 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.93 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
China MCU Marktanalyse von Mordor Intelligence
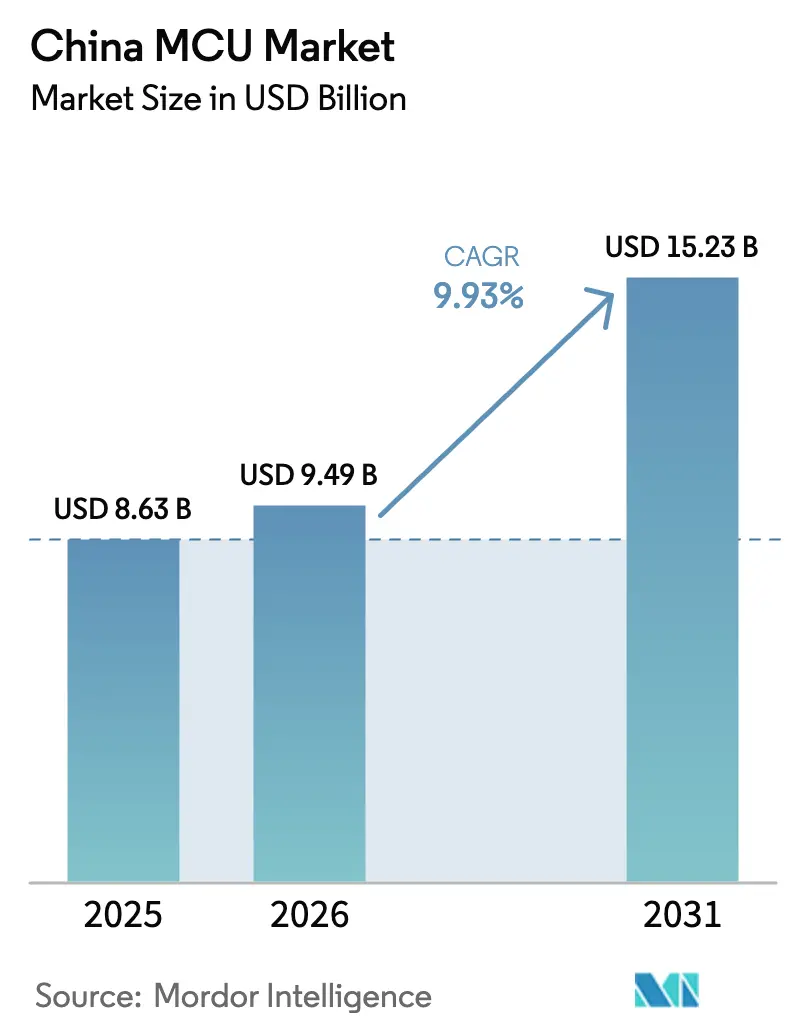
Die China MCU Marktgröße wurde im Jahr 2025 auf 8,63 Milliarden USD bewertet und soll von 9,49 Milliarden USD im Jahr 2026 auf 15,23 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 9,93 % während des Prognosezeitraums (2026–2031). Eine anhaltende Nachfrage aus den Bereichen Elektrofahrzeuge, Industrieautomation und KI-fähige IoT-Geräte stützt dieses Wachstum. Inländische Halbleiterfabriken skalieren kontinuierlich ihre Kapazitäten für ausgereifte Fertigungsknoten, wodurch lokale Anbieter von Pekings Bestrebungen zur Selbstversorgung im Halbleiterbereich profitieren. Gleichzeitig verteidigen multinationale Anbieter langjährige Design-Wins durch verlässliche Qualität, umfangreiche Toolchains und Automobilzertifizierungen. KI-Inferenz auf der Edge-Seite, höhere Anforderungen an funktionale Sicherheit und Konnektivitätskonvergenz gestalten Produkt-Roadmaps neu, da Systemhersteller auf Ein-Chip-Lösungen mit Sicherheits-, Drahtlos- und NPU-Blöcken bestehen. Wettbewerbsdynamiken belohnen zunehmend Unternehmen, die sowohl Silizium- als auch Software-Ökosysteme kontrollieren, während politische Anreize den Übergang von ausländischen zu inländischen MCUs in den Bereichen Unterhaltungselektronik, Automobil und Industrie beschleunigen.
Wichtigste Erkenntnisse des Berichts
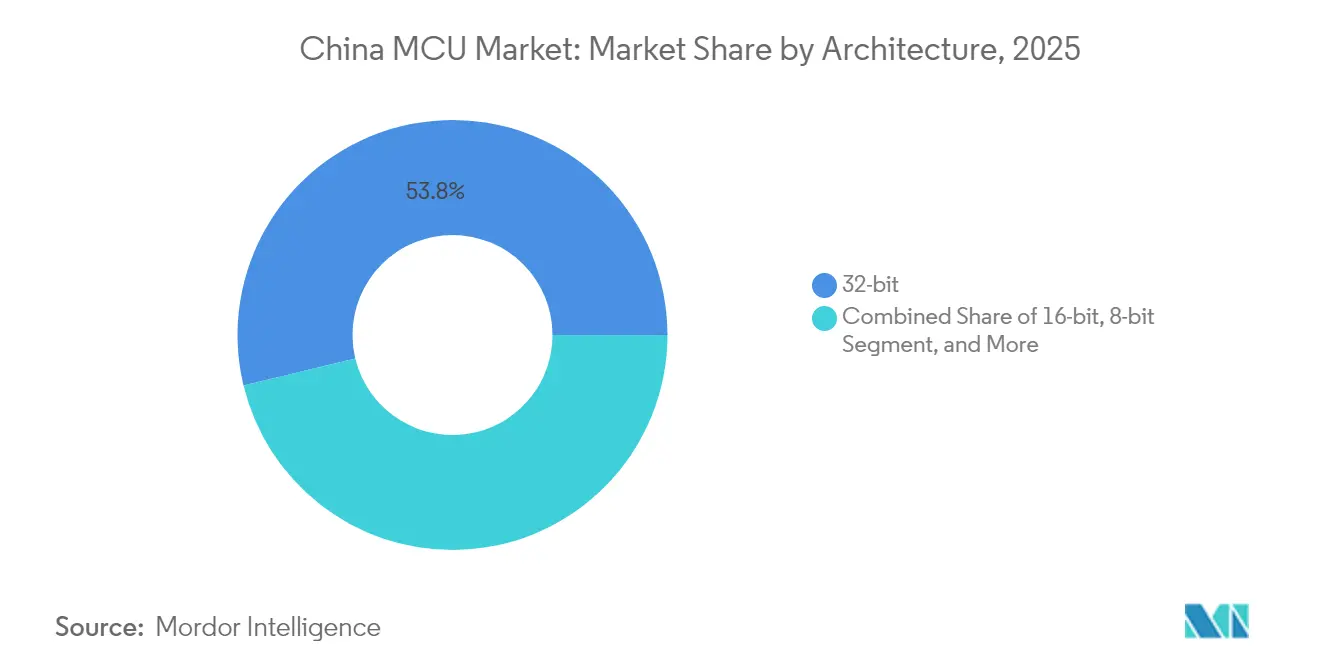
- Nach Architektur hielten 32-Bit-Geräte im Jahr 2025 einen Umsatzanteil von 53,78 % am China MCU Markt; für 64-Bit-Einheiten wird bis 2031 eine CAGR von 10,88 % prognostiziert.
- Nach Kern-IP erzielten ARM-Cortex-M-Geräte im Jahr 2025 einen Umsatzanteil von 61,05 % am China MCU Markt; RISC-V-Implementierungen verzeichnen bis 2031 eine CAGR von 10,49 %.
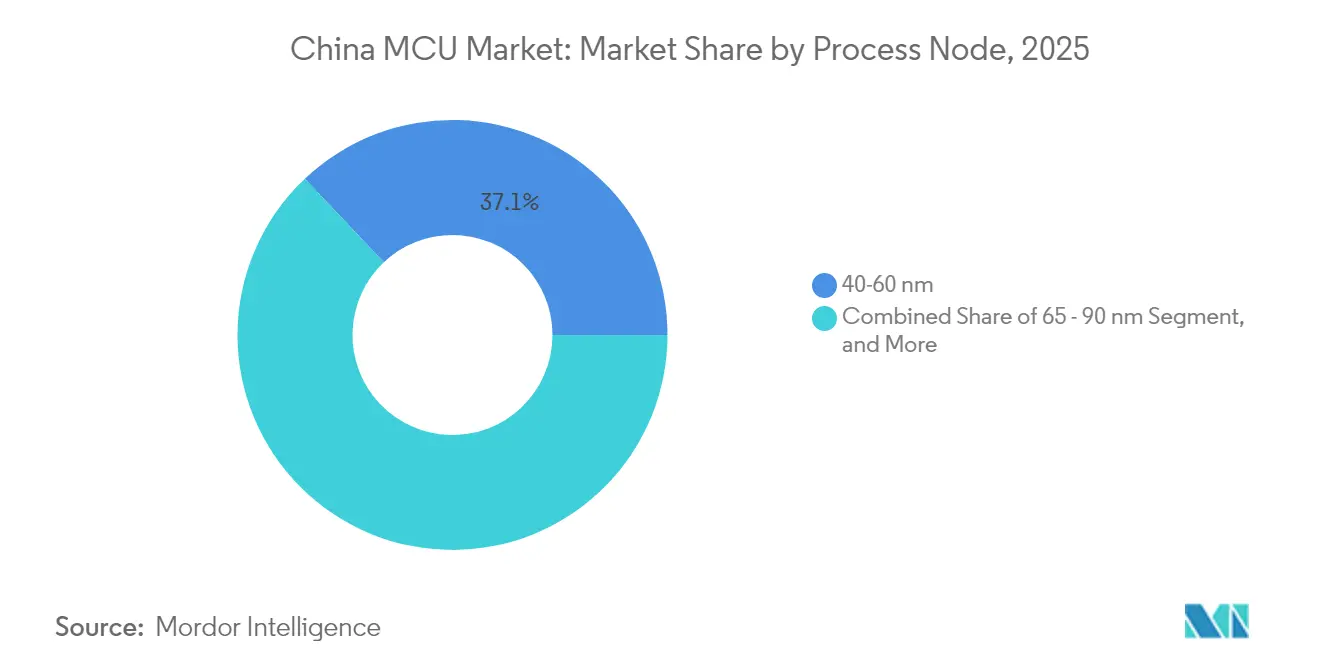
- Nach Prozessknoten entfielen 40–60-nm-Produkte im Jahr 2025 auf 37,05 % des China MCU Marktanteils; Angebote unter 28 nm sollen im Prognosezeitraum mit einer CAGR von 10,86 % wachsen.
- Nach Anwendung generierte Unterhaltungselektronik im Jahr 2025 28,40 % des Umsatzes am China MCU Markt, während Automobilanwendungen bis 2031 mit einer CAGR von 10,37 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
China MCU Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| Explosives Wachstum der chinesischen EV-Produktion, das eine hohe Nachfrage nach zuverlässigen Automobil-MCUs auslöst | +2.8% | National, konzentriert in den Automobil-Zentren Guangdong, Shanghai und Jiangsu | Mittelfristig (2–4 Jahre) |
| Nationale „IoT+”-Strategie, die die MCU-Volumina für vernetzte Geräte ankurbelt | +2.1% | Global mit Ausstrahlungseffekten auf Märkte entlang der Neuen Seidenstraße | Langfristig (≥ 4 Jahre) |
| Staatliche Subventionen zur Beschleunigung inländischer MCU-Design-Ins (Made-in-China 2025) | +1.9% | National, mit frühen Gewinnen in den Technologiekorridoren Peking, Shanghai und Shenzhen | Kurzfristig (≤ 2 Jahre) |
| Industrie-4.0-Nachrüstungen in KMU erhöhen die Akzeptanz von 32-Bit-Industrie-MCUs | +1.6% | Nationale Fertigungsregionen, insbesondere das Yangtze-Flussdelta | Mittelfristig (2–4 Jahre) |
| Entstehung der offenen RISC-V-ISA in chinesischen MCUs, die Marktzutrittshürden senkt | +1.4% | National mit Technologie-Spillover nach Südostasien | Langfristig (≥ 4 Jahre) |
| Einführung digitaler Yuan-Hardware-Wallets, die eine völlig neue Nische für sichere MCUs schafft | +0.7% | Nationale Pilotstädte mit Ausweitung auf die vollständige Bereitstellung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosives Wachstum der chinesischen EV-Produktion löst hohe Nachfrage nach zuverlässigen Automobil-MCUs aus
Die Produktion von Neuenergiefahrzeugen überschritt im Jahr 2024 die Marke von 11 Millionen Einheiten und erreichte eine inländische Durchdringungsrate von über 40 %, was den MCU-Inhalt pro Fahrzeug auf 900–1.000 USD deutlich erhöhte. Fahrerassistenzsysteme auf Level 2+ erreichten im selben Jahr eine Durchdringungsrate von 62,5 %, was die Nachfrage nach redundanten Domänen-Controllern auf Basis mehrerer leistungsstarker MCUs für Sensorfusion und Bremslogik steigerte. Chinesische Anbieter wie Zhaoyi Innovation strebten die ISO-26262-ASIL-D-Zertifizierung an, fokussieren sich jedoch zumeist auf Karosserie-ECUs statt auf sicherheitskritische Antriebsstrangblöcke. Ausländische Anbieter behalten die Führung bei qualifizierten 32-Bit-Automobil-Controllern, doch steigende inländische Kapazitäten und politische Unterstützung verringern den Rückstand. Der China MCU Markt erlebt daher einen raschen Anstieg bei AEC-Q100-qualifizierten Bauteilen, strengeren Cybersicherheitsanforderungen und längeren Produktlebenszyklen, die Anbieter mit robusten Toolchains für funktionale Sicherheit begünstigen.
Nationale „IoT+”-Strategie kurbelt MCU-Volumina für vernetzte Geräte an
Pekings IoT+-Konzept finanzierte bis 2024 mehr als 8.000 5G+Industrie-Internet-Projekte und katapultierte die Nachfrage nach spezialisierten 32-Bit-MCUs für die Echtzeit-Maschinensteuerung. Chinas AIoT-Sektor erreichte im Jahr 2024 1,7 Billionen RMB, wobei KI-fähige Endgeräte 55 % der Lieferungen ausmachten und bis 2027 auf 80 % zusteuern. Bluetooth-Low-Energy-Module, die wesentlich für drahtlose Stereo-Ohrhörer und Wearables sind, sollen bis 2025 weltweit 1 Milliarde USD überschreiten und verzeichnen CAGRs im mittleren Zehnerbereich, was die MCU-Integration von Drahtloskernen verankert. Inferenz auf der Edge-Seite durchdringt Fabrik- und Verbrauchergeräte und zwingt Controller-Anbieter dazu, NPUs und Sicherheitselemente in pinkompatible Gehäuse zu integrieren. Diese politisch getriebene Verbreitung intelligenter Knoten festigt den China MCU Markt als Mengenmotor für global ausgerichtete IoT-Plattformen.
Staatliche Subventionen zur Beschleunigung inländischer MCU-Design-Ins (Made-in-China 2025)
Phase I und Phase II des Nationalen IC-Fonds injizierten zusammen 218 Milliarden RMB in Halbleiterunternehmen und verschafften MCU-Designhäusern Zugang zu kostengünstigem Kapital, wodurch eine F&E-Intensität von 12 % gestärkt wurde – nahezu doppelt so hoch wie der globale Durchschnitt.[1]Arrian Ebrahimi, "Chinas Überkapazität bei ausgereiften Fertigungsknoten: Unbegründete Befürchtungen", IFRI, ifri.org Steuerabzüge von bis zu 220 % für qualifizierte F&E-Ausgaben senken zusätzlich die Break-even-Punkte für fablose Unternehmen. Im Jahr 2022 erlassene Beschaffungsrichtlinien verpflichten staatliche Käufer, inländische Chips zu bevorzugen, sofern Leistungsparität besteht, was die Qualifizierung inländischer Controller beschleunigt. Diese Anreize stärken die Ökosystemtiefe, jedoch wägen missionskritische Märkte weiterhin Erfahrung und ISO-26262-Zertifizierungen ab, was eine vollständige Verdrängung ausländischer Anbieter verzögert. Der China MCU Markt balanciert daher unmittelbare Kostenvorteile gegen die Gewissheit von Qualität und langfristiger Versorgung.
Industrie-4.0-Nachrüstungen in KMU erhöhen die Akzeptanz von 32-Bit-Industrie-MCUs
China betreibt den weltgrößten Bestand an Industrierobotern, und KMU-Fördermittel für die Digitalisierung treiben Nachrüstungen für die Echtzeit-Steuerung an, die deterministische 32-Bit-MCUs erfordern. Edge-Gateways auf dem Hallenboden benötigen Niederlatenzverarbeitung, Unterstützung für mehrere Feldbus-Protokolle und erweiterte Temperaturbereiche. Inländische Anbieter gewinnen früh an Boden, indem sie SPS-Bibliotheken und Referenzdesigns bündeln, die auf lokale Maschinenbauer abgestimmt sind. Globale Anbieter verteidigen ihren Marktanteil durch bewährte elektromagnetische Verträglichkeitsleistung und breite Tooling-Ökosysteme. Der China MCU Markt verzeichnet daher steigende Verbauungsraten in Servoantrieben, Predictive-Maintenance-Sensoren und Maschinenvision-Modulen, was einen mittelfristigen Wachstumspfad für industrietaugliche Controller stärkt.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| US-Exportkontrollen schränken den Zugang zu fortgeschrittenen EDA- und Lithografiewerkzeugen ein | -1.8% | National, insbesondere die Fähigkeiten für fortgeschrittene Fertigungsknoten betreffend | Langfristig (≥ 4 Jahre) |
| Anhaltende Engpässe auf Wafer-Ebene bei 40-nm- und 28-nm-Knoten | -1.2% | Globale Lieferkette mit China-spezifischen Kapazitätseinschränkungen | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für funktionale Sicherheit für ISO-26262-konforme MCU-Designs | -0.9% | National, konzentriert in den Automobil-Zentren Guangdong, Shanghai und Jiangsu | Mittelfristig (2–4 Jahre) |
| Zuverlässigkeitszertifizierungshürden für inländische MCUs bei Tier-1-Automobil-OEMs | -0.7% | Nationale Automobil-Lieferkette, früher Einfluss in den Clustern Shanghai und Guangdong | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
US-Exportkontrollen schränken den Zugang zu fortgeschrittenen EDA- und Lithografiewerkzeugen ein
Von den Vereinigten Staaten erlassene Beschränkungen behindern den chinesischen Zugang zu EUV-Scannern und fortgeschrittenen EDA-Suiten, was die prognostizierten 5-nm-Kosten bei SMIC gegenüber TSMC-Wettbewerbern um 40–50 % erhöht, während die Ausbeuten bei etwa einem Drittel der Spitzenklasse-Referenzwerte liegen. Das Fehlen von EUV-Maschinen zwingt zu DUV-Mehrfachbelichtung, was Maskenanzahlen und Zykluszeiten erhöht. MCU-Designs für KI-Edge-Knoten oder In-Fahrzeug-Infotainment, die hohe Logikdichte benötigen, sind mit Leistungs-je-Watt-Einbußen konfrontiert. Inländische Toolchains machen Fortschritte, liegen jedoch bei Timing-Closure und Leistungsoptimierungstiefe noch hinter globalen Marktführern zurück. Dieser technologische Rückstand dämpft das oberste Wachstum des China MCU Markts und verlangsamt die Einführung von Sub-14-nm-Knoten.
Anhaltende Engpässe auf Wafer-Ebene bei 40-nm- und 28-nm-Knoten
Automobil- und Industrie-MCUs sind stark auf 40–60-nm-Kapazitäten angewiesen, doch globale Engpässe bestehen trotz des Kapazitätsausbaus chinesischer Halbleiterfabriken fort. Die Kapazitätserweiterungen von SMIC und Hua Hong müssen Ausrüstungs-Vorlaufzeiten und Lernkurven bei der Ausbeute überwinden, sodass die effektive Produktion unter der Nennkapazität bleibt. Diese Engpässe verlängern die Lieferzeiten und mindern den ansonsten starken Schwung der Lieferungen im China MCU Markt. Kunden reagieren mit Dual-Sourcing oder dem Redesign von Leiterplatten für alternative Gehäuse-Footprints, was Designzyklen und Lagerpuffer verlängert. Obwohl bis 2026 zusätzliche Fabriken hochfahren, bleibt das Angebots-Nachfrage-Gleichgewicht bei Spezialverfahren wie BCD und eFlash unausgeglichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Architektur: Aufkommen von 64-Bit verändert die Leistungslandschaft
Die China MCU Marktgröße für 32-Bit-Geräte erreichte im Jahr 2025 4,64 Milliarden USD, entsprechend einem Umsatzanteil von 53,78 %. Edge-KI-Arbeitslasten, Surround-View-Stitching und industrielle Hochgeschwindigkeitsbildverarbeitung beschleunigen die 64-Bit-Einführung und heben dieses Segment auf eine CAGR von 10,88 %. 16-Bit- und 8-Bit-Controller verbleiben in kostenempfindlichen Haushaltsgeräten und kleinen Sensorknoten, doch ihr kombinierter Anteil sinkt jährlich, da die 28-nm-32-Bit-Preise sinken. Das CCR4001S von Suzhou Guoxin verbindet einen 230-MHz-RISC-V-Kern mit einem 0,3-TOPS-NPU und demonstriert den inländischen Ehrgeiz, Steuerung und Inferenz auf einem einzigen Chip zu vereinen. Automobil-OEMs spezifizieren 32-Bit-Mehrkernsperrschritt-Teile für Karosseriedomänen und 64-Bit-Dual-A76-SoCs für digitale Cockpit-Cluster, was eine gestufte Architektur-Roadmap im China MCU Markt verstärkt.
Nebeneffekte umfassen eine engere Abstimmung zwischen Speicherdichte und Rechenleistung. Da kapazitive Berührungs-HMIs in Haushaltsgeräte einziehen, wächst die Firmware in den Megabyte-Bereich, was On-Chip-Flash zu einem Differenzierungsmerkmal macht. Anbieter bündeln daher 2–4 MB eFlash in Mid-Range-32-Bit-MCUs. Gleichzeitig integrieren 64-Bit-Controller LPDDR4-PHYs zum Streamen von neuronalen Netzgewichten. Diese Fortschritte verschieben den China MCU Markt insgesamt hin zu heterogenen Rechenparadigmen innerhalb begrenzter Leistungshüllen.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtkauf verfügbar


Nach Kern-IP: RISC-V-Disruption beschleunigt inländische Innovation
ARM behielt 61,05 % des Umsatzes im Jahr 2025, doch lizenzgebührenfreie RISC-V-Kerne verzeichneten zweistelliges Wachstum, unterstützt durch staatliche Fördermittel und Open-Source-Toolchains. Zhenhua Fengguang fertigte im Januar 2025 seinen ersten vollständig inländischen 32-Bit-RISC-V-MCU, mit dem Ziel der Pilotproduktion bis Jahresende. Ultra-günstige RISC-V-Teile zu einem Preis nahe 0,10 USD beleben Einstiegs-IoT-Knoten. Die Designfreiheit ermöglicht es inländischen Unternehmen, benutzerdefinierte DSP-Blöcke für die Motorsteuerung oder Krypto-Beschleuniger für digitale Yuan-Wallets hinzuzufügen, ohne Lizenzgebühren zu entrichten. Migrationshürden umfassen jedoch IDE-Reife, Middleware-Tiefe und Sicherheitszertifizierungsbibliotheken – Faktoren, die die Führungsposition von ARM im China MCU Markt weiterhin stützen.
Legacy-8051-Kerne bestehen in Stromzählern und einfachen Beleuchtungssteuerungen fort und bieten deterministisches Zyklus-Timing und winzige Chipflächen auf Knoten über 90 nm. Doch neue 8-Bit-Buchsen schwinden, da ODMs ihre Toolchains um 32-Bit-Einheiten mit Kostenparität standardisieren. Das Ergebnis ist ein zunehmend zweigespaltener China MCU Markt, bei dem Premium-Leistung zu 64-Bit-RISC-V tendiert und die Massenmarkt-Steuerung auf kostengünstige 32-Bit-ARM-Alternativen konsolidiert.
Nach Prozessknoten: Fortgeschrittene Knoten gewinnen trotz Fertigungseinschränkungen an Bedeutung
Das 40–60-nm-Segment erzielte im Jahr 2025 einen Umsatz von 3,19 Milliarden USD, entsprechend 37,05 % der China MCU Marktgröße, aufgrund seines ausgewogenen Kosten-Leistungs-Verhältnisses. Sub-28-nm-Produkte, die zwar nur 8,35 % des Umsatzes ausmachen, verzeichnen mit einer CAGR von 10,86 % den schnellsten Anstieg, da AIoT und fortschrittliche ADAS höhere MIPS pro Milliwatt erfordern. Das Fehlen von EUV-Werkzeugen zwingt inländische Fabriken auf DUV-Techniken zurück, was Maskenanzahlen erhöht, aber dennoch schrittweise Führung in der Energieeffizienz erschließt. Dreifach gestapelte Kupferleiterbahnen und verfeinerte eFlash-IP helfen 28-nm-Controllern, SRAM-, CAN-FD- und NPU-Blöcke innerhalb automobiler Temperaturbereiche zu integrieren.
Prozesse über 90 nm behalten ihre Relevanz für MCUs mit ultra-kleiner Code-Speicherung und einmalig programmierbare Chips, die in Weißwaren eingebettet sind. Der Preisvorteil überwiegt häufig die Nachteile bei der Chipfläche in solch einfachen Steuerkreisläufen. Dennoch verdrängt die schrittweise Migration zu 55-nm-Flash die BOM-Kosten für wachstumsstarke Wearables und Smart-Lighting-Segmente und ersetzt nach und nach ältere Geometrien im China MCU Markt.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtkauf verfügbar
Nach Anwendung: Automobil-Beschleunigung übertrifft das Wachstum der Unterhaltungselektronik
Verbrauchergeräte hielten im Jahr 2025 einen Umsatzanteil von 28,40 %, angetrieben durch lebhafte Smartphone-Erneuerungszyklen, Smart-Home-Hubs und Wearables, von denen jedes mehrere energiesparende MCUs benötigt. Automobil-Anwendungen verzeichneten jedoch mit einer CAGR von 10,37 % den stärksten Vorwärtsschwung, angetrieben durch Elektrifizierung, Batteriemanagementerweiterung und ADAS-Durchdringung. Ein einziges batterieelektrisches Fahrzeug kann über 100 diskrete MCUs beherbergen, von der Traktionswechselrichtersteuerung bis zum Management des digitalen Cockpit-Touchscreens.
Industrieautomation rangiert an dritter Stelle, angetrieben durch KMU-Adoption von Bewegungssteuerungs-Servos und Predictive-Maintenance-Knoten in Industrie-4.0-Nachrüstungen. Kommunikations- und IoT-Module bilden die nächste Stufe, wobei zelluläre Cat.1-bis-SoCs wie der XY4100LC von XINYISEMI genutzt werden, der RISC-V-Kerne mit 4G-Modems vereint. Medizinprodukte wachsen von einer kleineren Basis aus, da das NMPA die Sicherheitszertifizierung verschärft, doch demografische Verschiebungen dürften die Stücknachfrage nach Heimdiagnostik und tragbaren Therapiegeräten steigern.
Geografische Analyse
Das Yangtze-Flussdelta verankert einen wesentlichen Anteil des nationalen MCU-Verbrauchs, bedingt durch seinen dichten Cluster aus Automobilwerken, Unterhaltungselektronik-Riesen und eingebetteten System-ODMs. Shanghai beherbergt Teslas Gigafactory, während das nahe gelegene Suzhou und Wuxi die Leiterplattenbestückung konzentrieren und gemeinsam große Volumen aus dem China MCU Markt absorbieren. Die Provinz Guangdong kontrolliert einen weiteren Anteil von 26,74 % durch Shenzhens ODM-Ökosystem und Dongguan-Smartphone-Fertigungslinien und lenkt Aufträge mit hohem Mix und niedrigen Kosten zu flexiblen inländischen Fabriken. Peking-Tianjin zieht designorientierte Nachfrage nach KI-fähigen Sicherheitskameras und Smart-City-Infrastrukturen an. Westliche Zentren wie Chengdu und Xi'an kultivieren fablose Startups unter provinziellen Anreizen und erweitern den geografischen Fußabdruck des China MCU Markts jenseits der Küste. Exportkorridore der Neuen Seidenstraße nach Südostasien und Lateinamerika werden zu natürlichen Absatzmärkten für chinesische Controller-Anbieter, sobald inländische Anforderungen Skaleneffekte erreichen, was die Wiederverwendung von Produkten in ähnlichen regulatorischen Umgebungen ermöglicht. Diese nach innen gerichtete, aber exportorientierte Geografie unterstützt robuste, regional diversifizierte Umsatzströme.
Die Nähe zu Halbleiterfabriken reduziert Logistikkosten und verkürzt Lieferzeiten, doch die Überkonzentration der 40–60-nm-Kapazitäten in Küstenmetropolen macht den China MCU Markt anfällig für lokale Strom- oder Wasserausfälle. Politische Planer drängen daher 12-Zoll-Erweiterungen in Binnenstädte, um Risiken auszugleichen und lokale Wirtschaften zu stimulieren. Unterschiede bei Umweltgenehmigungen und Subventionsstrukturen zwischen Provinzen zwingen MCU-Anbieter, flexible Produktionszuweisungen zu übernehmen, um die Qualifizierungszeiten gering zu halten und die AEC-Q100-Kontinuität aufrechtzuerhalten.
Regulatorisches Umfeld
Der chinesische MCU-Markt wird durch Industriepolitik und Beschaffungsvorschriften geprägt, die lokalisierte Lieferketten begünstigen. Die von MIIT geführte Liste empfohlener IC-Lieferanten, aktualisiert im zweiten Quartal 2026, dient als Referenzpunkt für staatsnahe Beschaffung und hilft, Lieferanten-Shortlists für Controller-Designs in Konsumgüter-, Industrie- und Automobilprogrammen zu definieren. Beschaffungsrichtlinien aus dem Jahr 2022 weisen staatliche Käufer an, bei Leistungsparität einheimische Chips zu priorisieren, was die Bemühungen zur Domestizierung von Mainstream-MCU-Sockeln verstärkt.
Compliance-Anforderungen beeinflussen zunehmend, welche MCUs für sicherheits- und schutzsensible Endanwendungen qualifiziert werden können. Im Rahmen des chinesischen Datenverwaltungsrahmens treibt die Umsetzung des Datensicherheitsgesetzes Halbleiterunternehmen dazu, sensible Chipdesign- und Masken-Layout-Daten zu klassifizieren und zu inventarisieren, wodurch interne Kontrollen für Designhäuser und Ökosystempartner verschärft werden. Für Automobil- und Industrieanwendungen setzt die Durchsetzung von GB/T 34590 (funktionale Sicherheit) und GB/T 25000 (Informationssicherheit) durch die SAMR zusätzliche technische Eintrittsbedingungen, die internationale Anforderungen wie ISO 26262 ergänzen, auf die sich OEMs und Tier-1-Zulieferer bei sicherheitsrelevanter Elektronik üblicherweise beziehen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für MCUs in China umfasst IP und EDA, Fabless-Design, Wafer-Foundries, Verpackung und Test, Modul- und Leiterplattenfertigung sowie OEM-Integration in den Bereichen Unterhaltungselektronik, Industrieautomation und Automobil. Auf der Fertigungsseite bleiben Kapazitäten auf ausgereiften Nodes und Spezialprozesse, insbesondere eingebetteter Flash-Speicher, zentral, da hochvolumige MCUs in China weiterhin überwiegend im Bereich 40-60 nm und benachbarten Nodes konzentriert sind. Bei Verpackung und Test haben lokale OSATs wie JCET und Tongfu fortschrittliche Fähigkeiten ausgebaut, einschließlich 2.5D/3D-Ansätzen, die eine höhere Integration in vernetzten und KI-fähigen Controllern unterstützen und es lokalen sowie multinationalen Anbietern ermöglichen, Back-End-Prozesse zu lokalisieren.
Exportkontrollbeschränkungen und Lokalisierungsziele treiben zudem ein bifurkiertes, duales Lieferkettenmodell voran, bei dem China-für-China-Produktion das Lieferrisiko verringert und den Beschaffungspräferenzen der Kunden entspricht. Ein konkretes Beispiel ist STMicroelectronics, das im März 2026 mit der Volumenlieferung von in China gefertigten STM32-Mikrocontrollern begann, wobei Huahong Semiconductor an der 40-nm-Waferfertigung sowie an lokalisierter Verpackung und Testung beteiligt ist. Vorgelagert stellt der National Integrated Circuit Industry Investment Fund III (Big Fund III), der im Mai 2024 mit 344 Milliarden RMB gegründet wurde, einen weiteren Hebel dar, indem er Finanzmittel in einheimische Forschung und Entwicklung sowie Kapazitätserweiterung lenkt, was wiederum die Verfügbarkeit von MCUs auf ausgereiften Nodes unterstützt, die in Industrie- und Automobilelektronik verwendet werden.
Wettbewerbslandschaft
Globale Marktführer – Microchip Technology Inc., NXP Semiconductors N.V., STMicroelectronics N.V., Texas Instruments Incorporated und Renesas Electronics Corporation – liefern weiterhin hochzuverlässige Automobil- und Industrie-MCUs, gestützt auf Langzeit-Lieferverträge und ISO-26262-Toolkits. Doch inländische Herausforderer nutzen Kostenführerschaftspreise, integrierte Konnektivität und lokalen technischen Support, um Marktanteile zu gewinnen. Espressif Systems lieferte kumulativ über 1 Milliarde IoT-MCUs und verzeichnete in den ersten drei Quartalen 2024 ein Umsatzwachstum von 42,2 %. GigaDevice nutzt seine eigene NOR-Flash-Kompetenz, um Kombi-Chips zu bündeln, die den Leiterplattenplatzbedarf für Smart-Speaker verkürzen.
MindMotion zielt mit Vektormotorerweiterungen auf die Bewegungssteuerung ab, während XINYISEMI mit zellulären IoT-Modulen Design-Wins bei OEMs erzielt. Partnerschaften zwischen fabriklosen Unternehmen und Gehäuseherstellern verbessern die Gehäusevielfalt – QFN, FC-QFN und WCSP – um platzbeschränkten Wearable-Anforderungen gerecht zu werden. Internationale Anbieter verteidigen ihren Marktanteil durch anwendungsspezifische Varianten; das MSPM0C1104 von Texas Instruments Incorporated bietet eine Chipfläche von 1,38 mm² für Wearable-Sensoren.[3]"Neue Produktankündigung | Texas Instruments stellt weltweit kleinsten MCU vor", EET China, eet-china.com
Fusions- und Übernahmediskussionen drehen sich um kleinere RISC-V-Startups, die Skaleneffekte anstreben, um die Fertigstellung ihrer Toolchains zu finanzieren. Staatliche Aufsichtsbehörden wägen kartellrechtliche Genehmigungen gegen inländische Konsolidierungsbedürfnisse ab. Das Ergebnis ist ein mäßig konzentrierter China MCU Markt, bei dem die fünf größten Anbieter etwa 55 % des Umsatzes auf sich vereinen und bedeutenden Spielraum für Nischenspezialisten hinterlassen.
Marktführer der China MCU-Branche
Microchip Technology Inc.
Infineon Technologies AG
STMicroelectronics NV
Silicon Laboratories Inc.
NXP Semiconductors N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Eine zentrale Chance liegt an der Schnittstelle zwischen politisch gestützter Lokalisierung und hochzuverlässiger Qualifizierung für Automobil- und Industrie-MCUs. Chinas Streben nach halbleiterbezogener Eigenständigkeit wird durch Planungs- und Beschaffungsmaßnahmen formalisiert, einschließlich der Prioritäten des 15. Fünfjahresplans (2026-2030) und staatsnaher Beschaffungsmechanismen. Staatseigene Automobilkonzerne wie FAW, Dongfeng und SAIC sollen demnach in ihren Lieferantenrahmenwerken die einheimische MCU-Beschaffung vorschreiben. Diese Beschaffungsstruktur erweitert den Spielraum für einheimische Anbieter, die automobiltaugliche Anforderungen erfüllen können, beispielsweise AEC-Q100 und funktionale Sicherheitsabläufe im Einklang mit ISO 26262, und ermutigt zudem multinationale Anbieter, ihre lokalisierten Fertigungskapazitäten auszubauen, um für strategische Plattformen qualifiziert zu bleiben.
Eine zweite Chance ist die Ausweitung von China-für-China-Fertigungs- und Engineering-Ökosystemen, die die Lieferzeiten für hochvolumige MCU-Familien verkürzen, die in Elektrofahrzeugen, Fabrikautomation und vernetzten Geräten verwendet werden. Der Beginn der Volumenlieferungen von in China gefertigten STM32-MCUs im März 2026 verdeutlicht, wie die Lokalisierung durch Partnerschaften über Foundry- und OSAT-Schritte hinweg voranschreitet und alternative Lieferwege für Mainstream-40-nm-Produkte schafft. Parallel dazu bieten Provinzprogramme an Standorten wie Shanghai, Peking und Suzhou Zuschüsse und Kofinanzierungen im Zusammenhang mit der Zertifizierung von automobiltauglichen MCUs, die Investitionen in Sicherheitsbibliotheken, Testinfrastruktur und Qualitätssysteme unterstützen, die nötig sind, um über die Karosserieelektronik hinaus in anspruchsvollere Automobil- und Industriesteuerungsbereiche vorzudringen.
Aktuelle Branchenentwicklungen
- April 2026: HPMicro Semiconductor (先楫半导体) schloss eine neue Runde strategischer Finanzierung ab, angeführt vom Beijing Information Industry Development Investment Fund und dem Beijing Chaoyang Jingguorui Equity Investment Fund, um die Iteration leistungsstarker RISC-V-MCUs für Robotik- und Industrieanwendungen zu beschleunigen. Einheimisches Kapital treibt die RISC-V-MCU-Entwicklung an. Die Finanzierung unterstützt die anhaltende Dynamik in den RISC-V-MCU-Roadmaps für Robotik- und Industrieanwendungen.
- März 2026: In China gefertigte STM32-Mikrocontroller von STMicroelectronics gehen in Zusammenarbeit mit Huahong in die Volumenproduktion, wobei Waferfertigung sowie Verpackung/Test lokalisiert sind. Die Lieferketten für in China gefertigte STM32-Massenmarkt-MCUs werden skaliert. Die lokalisierte Umsetzung stärkt duale Lieferwege für 40-nm-STM32-Produkte.
- März 2026: STMicroelectronics beginnt mit der Auslieferung von in China produzierten STM32-Mikrocontrollern an Kunden, was die ersten kommerziellen Lieferungen markiert. Die Verfügbarkeit von in China ausgelieferten STM32-Produkten erweitert den lokalen Marktzugang. Der Schritt beschleunigt die Einführung von Automobil- und Industrie-MCUs mit in China hergestellten Lieferungen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die in China erzielten Umsätze mit Mikrocontrollern (MCU) über eingebettete Steuerungschips, die in Endgeräten verwendet werden, und wird auf Marktebene wertmäßig in USD erfasst.
Ausschlüsse des Anwendungsbereichs: Eigenständige Mikroprozessoren, diskrete Analog- und Leistungsbauelemente, Speicher und programmierbare Logikbausteine sind von dieser Marktzählung ausgeschlossen.
Übersicht der Segmentierung
- Nach Architektur
- 8-Bit
- 16-Bit
- 32-Bit
- 64-Bit
- Nach Kern-IP
- ARM-Cortex-M-Serie
- RISC-V-Kerne
- 8051 / MCS-51
- MIPS und weitere
- Nach Prozessknoten
- über 90 nm
- 65–90 nm
- 40–60 nm
- 28–40 nm
- weniger als 28 nm
- Nach Anwendung
- Unterhaltungselektronik
- Automobil
- Industrieautomation
- Kommunikation und IoT
- Gesundheitswesen und Medizinprodukte
- Sonstige Anwendungen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde verwendet, um die Marktgrenzen festzulegen und das Modell mit chinaspezifischen Signalen zu verankern, die jährlich überprüft werden können. Wir haben öffentliche Datenquellen wie die Handelsstatistiken des chinesischen Zolls für Halbleiterbauelementeflüsse, das National Bureau of Statistics of China für den Kontext der Industrieproduktion, MIIT-Veröffentlichungen für die Richtung der Elektronik- und Fertigungspolitik sowie die China Association of Automobile Manufacturers für Fahrzeugproduktion und -verkäufe (was hilft, die Intensität der MCU-Nachfrage abzubilden) herangezogen.
Um die Annahmen realistisch zu halten, haben wir zudem Unternehmensmeldungen, Transkripte von Ergebnistelefonkonferenzen und Investorenpräsentationen ausgewertet, die eingebettete Nachfrage, Preisdruck und Lieferzeiten thematisieren. Für Kreuzprüfungen nutzten wir kostenpflichtige Abonnements, die Unternehmensfinanzdaten und Patentdatenbanken unterstützen, um Designaktivitäten zu verstehen und zu erkennen, wo neue MCU-Funktionen angemeldet werden. Diese Liste der Sekundärforschungsquellen ist nur beispielhaft, und es wurden auch viele andere öffentliche Quellen und Dokumente zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und strukturierte Umfragen mit auf China fokussierten Führungskräften der Halbleiterbranche, Produkt- und Anwendungsingenieuren sowie Vertriebs- und Beschaffungsleitern, die die MCU-Nachfrage nach Endgeräten verfolgen. Wir nutzten diese Eingaben, um Architekturverschiebungen (8-Bit zu 32-Bit), typische Preisentwicklungen und die Frage zu validieren, wo Bestandskorrekturen oder lokale Substitutionen die vierteljährliche Nachfrage in wichtigen Provinzen und Endindustrien weiterhin beeinflussten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 37% | CXOs: 14% |
| Mittleres Segment: 47% | Funktions-/Bereichsleiter: 41% |
| Kleinere Akteure: 16% | Manager: 45% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem die chinesische Endnachfrage anhand von Produktionssignalen auf Anwendungsebene und Import-Export-Mustern rekonstruiert und anschließend anhand typischer Inhalte und gemischter Preisgestaltung nach Bit-Klasse in MCU-Werte übersetzt wird. Nach diesem ersten Durchgang wird sie durch selektive Bottom-Up-Näherungen abgesichert, einschließlich stichprobenartiger Zuordnung von Lieferantenumsätzen zu China, Kanalrückmeldungen zu Stückzahlen und ASP-mal-Volumen-Prüfungen für einige besonders sichtbare Anwendungen.
Zu den wichtigsten Modelleingaben zählen die chinesische Automobilproduktion und der Mix an New-Energy-Fahrzeugen, Trends bei der Industrieautomationsproduktion, Versandzyklen für Unterhaltungselektronik, die Mixverschiebung hin zu 32-Bit-MCUs sowie die Verfügbarkeit der Waferversorgung für ausgereifte Nodes (was Preise und Lieferzeiten beeinflusst). Fehlen Daten für kleinere Anwendungen, werden Lücken durch Proxy-Indikatoren gefüllt und anschließend anhand von Interview-Rückmeldungen angepasst, damit die Gesamtsummen konsistent bleiben.
Für die Prognose verwendeten wir eine Szenarioanalyse, gestützt durch kurzzyklische Indikatoren und Experteneinschätzungen zu Preisgestaltung und Lokalisierungstempo. Die endgültige Prognose wird durch die Variation von Annahmen zu Stückzahlwachstum und ASP-Entwicklung stresstestet, damit das Ergebnis in einem realistischen Bereich bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden mithilfe mehrerer Prüfungen validiert, sodass die endgültige Zahl nicht von nur einer Datenquelle abhängt. Wir vergleichen die modellierten Gesamtsummen mit unabhängigen Signalen wie berichteten Halbleiterverkaufstrends, Handelsbewegungen und Anwendungsversandmustern und prüfen anschließend jegliche starken Abweichungen vor der endgültigen Freigabe.
Zeigt sich eine große Diskrepanz, werden die Annahmen überarbeitet und Experten erneut kontaktiert, um zu bestätigen, was sich geändert hat, einschließlich Bestandsabbau oder einer Verschiebung bei der lokalen Beschaffung. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche politische, angebots- oder nachfragebezogene Ereignisse die Aussichten deutlich verändern. Vor der Auslieferung erfolgt eine abschließende Analystenprüfung, damit die veröffentlichten Werte die aktuellsten verfügbaren Informationen widerspiegeln.
Vergleich der von Mordor Intelligence ermittelten Marktgröße für chinesische Mikrocontroller mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für chinesische MCUs stimmen häufig nicht überein, da die einbezogenen Chiptypen, die Währungsbehandlung und das Basisjahr je nach Quelle variieren können. Unterschiede ergeben sich auch daraus, wie jeder Herausgeber den inländischen im Vergleich zum exportgebundenen Verbrauch behandelt und ob die Preisgestaltung als gemischte ASPs oder als feste Preispunkte modelliert wird.
Diskrete Leistungs- und Analogkomponenten liegen außerhalb des Anwendungsbereichs von Mordor Intelligence, was den ausgewiesenen Wert im Vergleich zu Schätzungen verringern kann, die breiteren eingebetteten Halbleiterinhalt rund um dieselben Endgeräte einbeziehen. Ein weiterer Faktor ist die Einheiten- und Währungsumrechnung, wobei manche Quellen von RMB-Gesamtsummen ausgehen und eine einzelne Umrechnung anwenden, während andere USD-Kurse und Preistrends häufiger aktualisieren, da sich MCU-ASPs mit Angebots- und Bestandszyklen verändern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,63 Milliarden USD (2025) | |
| Branchen-Institut A | 8,70 Milliarden USD (2024) | Beginnt mit einer RMB-Marktgesamtsumme und rechnet in USD um, ohne vollständig auf chinaspezifische ASP-Schwankungen und den Zeitpunkt von Bestandskorrekturen neu zu indexieren, was den Wert verschieben kann, wenn sich die Preise schnell ändern. |
| Branchenkommentar B | 9,10 Milliarden USD (2025) | Kann für einige Anwendungen benachbarte eingebettete Halbleiterinhalte einbeziehen oder einen höheren gemischten ASP für 32-Bit-Bauelemente annehmen, ohne konsistente Kreuzprüfungen gegen Anwendungsproduktion und Handelssignale. |
Zusammengenommen erklärt sich die Spanne hauptsächlich dadurch, was rund um die MCU selbst gezählt wird, sowie durch die Art, wie Preise und Währungen jährlich normalisiert werden. Indem die Nachfrage an wiederholbare Indikatoren gekoppelt und das Ergebnis durch Rückmeldungen von Lieferanten und Kanälen stresstestet wird, bleibt die Schätzung transparent und leichter reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie ist der Wachstumsausblick für den China MCU Markt bis 2031?
Es wird erwartet, dass der Umsatz von 9,49 Milliarden USD im Jahr 2026 auf 15,23 Milliarden USD bis 2031 bei einer CAGR von 9,93 % ansteigt.
Wie viele MCUs enthält ein durchschnittliches Elektrofahrzeug in China heutzutage?
Ein typisches batterieelektrisches Modell integriert mehr als 100 Controller und hebt den MCU-Inhalt auf 900–1.000 USD pro Fahrzeug.
Welche Architektur gewinnt innerhalb chinesischer Controller am schnellsten Marktanteile?
64-Bit-Geräte expandieren mit einer CAGR von 10,88 % aufgrund von Edge-KI- und bandbreitenintensiven Automobil-Anwendungsfällen.
Warum ist RISC-V wichtig für die chinesische Halbleiterstrategie?
Die offene ISA beseitigt ausländische Lizenzgebührenzahlungen und ermöglicht es inländischen Unternehmen, Kerne für spezialisierte Funktionen anzupassen, was die Ziele der Selbstversorgung beschleunigt.
Welcher Prozessknoten dominiert derzeit die MCU-Produktion in China?
Das 40–60-nm-Segment hält einen Umsatzanteil von 37,05 % und balanciert Kosten, Leistung und Reife für Hochvolumen-Anwendungen.
Seite zuletzt aktualisiert am:



