
Mikrocontroller (MCU) Marktgröße und Marktanteil
Mikrocontroller (MCU) Marktanalyse von Mordor Intelligence
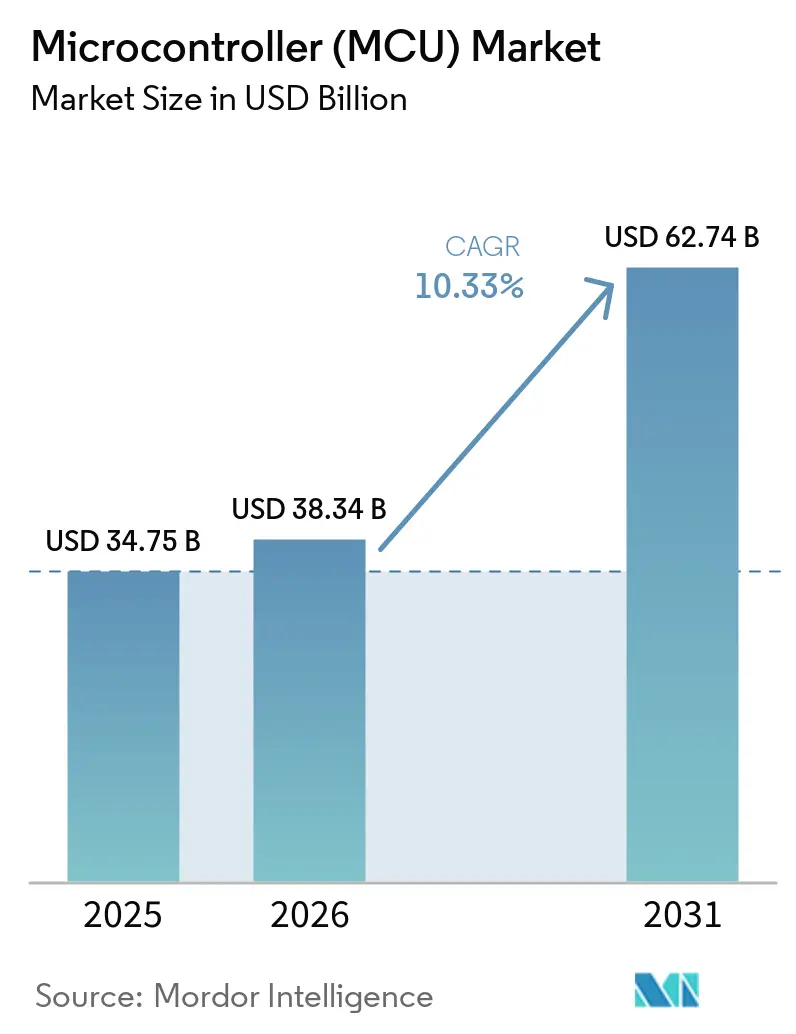
Die Größe des Mikrocontroller (MCU) Marktes soll von 38,34 Milliarden USD im Jahr 2026 und 42,3 Milliarden USD im Jahr 2027 auf 67,63 Milliarden USD bis 2032 wachsen und dabei zwischen 2027 und 2032 einen CAGR von 9,84 % verzeichnen.
Vernetzte Versorgungsanlagen in Indien und die Elektrifizierung von Fahrzeugen erweitern die Gerätebasis für MCU-Lieferanten und machen anwendungsspezifisches Engineering wichtig für die Erschließung der Nachfrage. Integrierte Steuerfunktionen und die Zusammenarbeit mit Geräteherstellern bieten Wege zur Differenzierung, während Cybersicherheitspflichten die Relevanz einer dokumentierten Entwicklungsdisziplin erhöhen. Lagerzyklen können die Umwandlung von Gerätebedarf in Bestellungen unterbrechen und Lieferanten selbst während einer breiteren Expansion ungleichmäßigen Einnahmen aussetzen. Lieferanten, die den Aufwand für Integration und Cybersicherheitsprüfungen reduzieren, können auf Basis fertiger Funktionsdesigns statt allein auf Chip-Spezifikationen konkurrieren.
Wesentliche Erkenntnisse des Berichts
- Nach Bitklasse hielten 32-Bit-MCUs im Jahr 2026 einen Marktanteil von 57,06 % am Mikrocontroller (MCU) Markt und werden als das am schnellsten wachsende Segment mit einem CAGR von 8,45 % zwischen 2027 und 2032 prognostiziert.
- Innerhalb der Kernarchitektur hielt ARM Cortex-M im Jahr 2026 einen Anteil von 68,46 % an der Mikrocontroller (MCU) Marktgröße, während RISC-V mit einem CAGR von 14,6 % zwischen 2027 und 2032 das am schnellsten wachsende Segment sein soll.
- Beim On-Chip-Speicher führte Embedded Flash mit einem Umsatzanteil von 87,63 % im Jahr 2026, während FRAM mit einem CAGR von 11,6 % zwischen 2027 und 2032 am schnellsten wachsen soll.
- Nach Anwendung entfiel auf Automotive im Jahr 2026 ein Umsatzanteil von 30,44 %, und Industrie- und Fabrikautomatisierung soll mit einem CAGR von 10,65 % zwischen 2027 und 2032 das am schnellsten wachsende Segment sein.
- Geografisch hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 47,89 % und soll mit einem CAGR von 10,6 % zwischen 2027 und 2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Einflussfaktoren*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Proliferation von IoT-Knoten | +3.2% | Indien, Europa und Afrika | Mittelfristig (2–4 Jahre) |
| Fahrzeugelektrifizierung und ADAS | +3% | Asien-Pazifik, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| MCU-Integration in Smart-Home und Haushaltsgeräte | +2.1% | Frankreich und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wechsel zur offenen RISC-V-ISA | +1.6% | China, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Ultra-Low-Power-Edge-AI-MCUs | +1.2% | Europa, Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Industrielle Cybersicherheitsvorschriften | +0.9% | Deutschland, Frankreich und Italien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Proliferation von IoT-Knoten
Anforderungen an stromsparende Zähler und Sicherheit eröffnen MCU-Lieferanten einen Zugang zu wachsenden IoT-Anwendungen. Die IoT-Verbindungen von Vodafone Business stiegen von 205 Millionen im Geschäftsjahr 2025 auf 244 Millionen im Geschäftsjahr 2026, das am 31. März 2026 endete, was auf eine Ausweitung der vernetzten Dienstleistungsbasis hindeutet. Indien hatte bis zum 3. August 2026 im Rahmen nationaler und staatlicher Programme 72,4 Millionen intelligente Zähler installiert. Die indische Installationsbasis macht das Zählerdesign zu einer konkreten Anwendung, über die Lieferanten die Nachfrage nach vernetzten Geräten adressieren können. Renesas stellte seine RA4C1-MCUs im August 2025 für batteriebetriebene, sicherheitssensible Anwendungen bereit, darunter Gas-, Wasser- und Industriedurchflusszähler, intelligente Schlösser und Thermostate. Die kommerzielle Chance liegt in MCU-Designs, die stromsparende Steuerung und Sicherheit auf den jeweiligen Zähler abstimmen, und nicht allein in der Konnektivität.
Fahrzeugelektrifizierung und ADAS
Die Skalierung von Elektrofahrzeugen macht die koordinierte Antriebsstrangsteuerung zu einer wesentlichen MCU-Chance über mehrere Fahrzeugklassen hinweg. Im Jahr 2025 wurden weltweit mehr als 20 Millionen leichte Elektrofahrzeuge verkauft, und Elektrofahrzeuge machten eines von vier verkauften Autos aus.[1] Die mikrocontrollerbasierte Fahrzeugsteuereinheit von Bosch kann Drehmoment, Wärmemanagement und Laden in elektrifizierten Antriebssträngen koordinieren. Die Einheit kann in elektrifizierten Personenkraftwagen, Lastkraftwagen und Geländefahrzeugen sowie in Verbrennungsmotoranwendungen eingesetzt werden. Diese klassenübergreifende Anwendbarkeit kann es einem MCU-Design innerhalb der Einheit ermöglichen, mehrere Fahrzeugkategorien zu bedienen, wenn die Elektrifizierung voranschreitet.
MCU-Integration in Smart-Home und Haushaltsgeräte
Anbieter von Heimautomatisierung können MCU-Nachfrage erzeugen, indem sie die zur Steuerung ihrer Systeme verwendeten Bedienelemente neu gestalten. Im November 2025 stellte STMicroelectronics seinen drahtlosen MCU STM32WL3R vor, der in neue Funkfernbedienungen des Heimautomatisierungsanbieters Somfy integriert wurde.[2] ST entwickelte das Gerät gemeinsam mit dem in Frankreich ansässigen Unternehmen Somfy, dessen intelligente Systeme drahtlos gesteuerte Rollläden und Garagentoröffner umfassen. Diese Zusammenarbeit zeigt, wie anwendungsspezifische Kooperation die Halbleiterentwicklung mit der eigenen Produkteinführung eines Geräteherstellers verbinden und dem Chip eine identifizierte kommerzielle Verwendung verschaffen kann. Das Gerät arbeitet auch im 315-MHz-Band, das in Nordamerika für Fernbedienungen zugewiesen ist, sodass derselbe MCU Fernbedienungsdesigns über mehrere Funkbänder hinweg unterstützen kann.
Wechsel zur offenen RISC-V-ISA
Die Wirtschaftlichkeit offener Befehlssatzarchitekturen kann das Feld tragfähiger MCU-Designs für Lieferanten erweitern, die hochvolumige eingebettete Anwendungen bedienen. RISC-V International gibt an, dass die ISA keine ISA-spezifischen Gebühren verursacht und für hochvolumige, langlebige IoT- und eingebettete Prozessoren kosteneffektiv sein kann. Im Jahr 2025 ging der RISC-V-basierte CCR4001S-AI-MCU von Suzhou C*Core Technology in die Serienproduktion und fand skalierte Anwendung in intelligenten gewerblichen Klimaanlagen in China. Die Architekturökonomie kann den Designfall eines Lieferanten verbessern, während die Klimaanlagenapplikation einen separaten, praktischen Weg von einem MCU-Design in die Geräteproduktion aufzeigt. Die Chance ist am stärksten dort, wo anwendungsspezifische Controller die Entwicklungskosten über erhebliche Produktionsvolumina über eine lange Produktlebensdauer verteilen können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zyklizität der Lieferkette | -0.9% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Erosion des Durchschnittsverkaufspreises durch chinesische Halbleiterfabriken | -0.7% | China, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende NRE-Kosten für Embedded Flash unter 28 nm | -0.4% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel im Mixed-Signal-Design | -0.2% | Länder der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zyklizität der Lieferkette
Lagerbestandskorrekturen können die Endnachfrage von den Bestellungen trennen, die MCU-Lieferanten tatsächlich erhalten. Microchip meldete in den 9 Monaten bis zum 31. Dezember 2025 einen Rückgang der Mixed-Signal-MCU-Umsätze um 3,9 % im Jahresvergleich, hauptsächlich weil viele Kunden hohe Lagerbestände hielten und Bestellungen verzögerten oder reduzierten. Die Umsätze stiegen jedoch im Quartal bis zum 31. Dezember 2025 um 10 % im Jahresvergleich, als sich die Lagerbestände abbauten. Für Lieferanten zeigt diese Abfolge, wie Kundenlagerbestände Bestellungen unterbrechen können, selbst wenn die langfristige Anwendungschance bestehen bleibt. Durch Lagerbestände verzögerte Bestellungen lassen einen MCU-Hersteller Produktions- und Entwicklungskosten nach einem unsicheren Umsatzplan amortisieren.
Erosion des Durchschnittsverkaufspreises durch chinesische Halbleiterfabriken
Niedrigere MCU-Verkaufspreise können das Umsatzwachstum bremsen, selbst wenn die Stückzahlnachfrage steigt. In einem 8-Bit- oder 16-Bit-Interface- oder Haushaltsgerätesegment, das hauptsächlich nach dem Preis bewertet wird, kann eine günstigere Alternative aus chinesischer Fertigung einen konkurrierenden Lieferanten zwingen, zwischen Preisanpassung und Auftragsverlust zu wählen. Ein Hersteller, der von diesen Allzwecksegmenten abhängig ist, würde mehr seines Portfolios diesem Zielkonflikt aussetzen als ein Lieferant, der differenzierte Anwendungen bedient. Differenzierung kann ausgewählte Produkte schützen, stellt jedoch nicht den Verkaufspreis von Geräten wieder her, die bereits Preiswettbewerb ausgesetzt sind. Der verbleibende Margendruck kann dazu führen, dass ein erfolgreiches Hochvolumendesign zu wenig einbringt, um seine Entwicklungsinvestition zu decken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bitklasse:
Allzweckplattformen sichern die Skalierung32-Bit-MCUs machten im Jahr 2026 einen Anteil von 57,06 % an der Mikrocontroller (MCU) Marktgröße aus und sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 8,45 % zwischen 2027 und 2032. GigaDevice meldete in seinem Nachhaltigkeitsbericht 2025 kumulative GD32-Lieferungen von über 2,5 Milliarden Einheiten und mehr als 20.000 Kunden weltweit, was die kommerzielle Größenordnung dieses größten Segments veranschaulicht. Der Jahresbericht 2025 von GigaDevice beschrieb mehr als 700 GD32-Produkte in 69 Serien, sodass ein einziger Lieferant eine breite Palette von Allzweck-32-Bit-Designs anbot.
Gerätedesigner können die Bitbreite an die Komplexität und Wirtschaftlichkeit der Steueraufgabe anpassen. Der Geschäftsjahresbericht 2026 von Microchip charakterisierte 8-Bit-Mixed-Signal-MCUs als kosteneffektiv und einfach zu verwenden für hochvolumige eingebettete Steuerungsanwendungen. Dies gibt einfacheren Steuerfunktionen eine eigenständige wirtschaftliche Begründung neben der großen Allzweck-Einsatzbasis, die von 32-Bit-Plattformen bedient wird. Für einen Lieferanten kann eine höhere Bitbreite ein breiteres Steuerungsdesign unterstützen, während ein kleineres Gerät kommerziell angemessen bleiben kann, wenn die Anwendung Einfachheit und wirtschaftliche Umsetzung über erhebliche Produktionsvolumina belohnt.
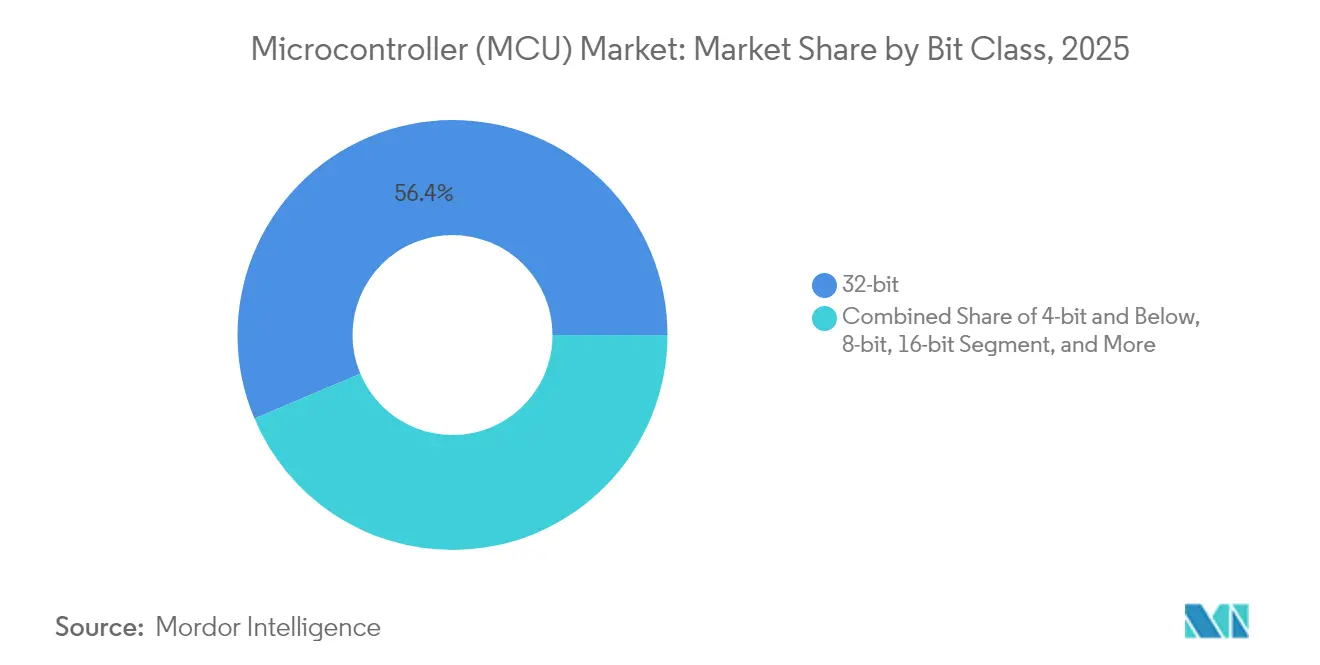
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Kernarchitektur:
Produktionseinführung erweitert die ArchitekturauswahlARM Cortex-M repräsentierte im Jahr 2026 einen Marktanteil von 68,46 % am Mikrocontroller (MCU) Markt. Im März 2026 meldete ST, dass die Serienproduktion in China für erste Modelle seiner STM32H7-Serie begonnen hatte. Die Serie umfasst Cortex-M7- und Cortex-M4-Geräte, womit dieser Produktionsstart innerhalb des größten Segments liegt. Lokale Fertigung gibt chinesischen Geräteherstellern eine Beschaffungsoption innerhalb dieser Arm-basierten Familie, neben der Wahl der Kernarchitektur.
RISC-V ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 14,6 % zwischen 2027 und 2032. Der M100-RISC-V-Automotive-MCU von Cercis Semiconductor ging am 18. Dezember 2025 in China in die Serienproduktion und den Fahrzeugeinsatz für Karosseriesteuerungsfunktionen. Great Wall Motor, das Cercis inkubiert hat, und Mand Optoelectronics halfen dabei, den Chip für Anwendungen wie Kombinationsscheinwerfer, Ambientebeleuchtung und Kombinationsschalter zu definieren und zu verfeinern. Die Zusammenarbeit mit dem Gerätehersteller verbindet die RISC-V-Kernauswahl dieses Produktionsdesigns mit einem Fahrzeugbauteil, das für definierte Steuerfunktionen entwickelt wurde.
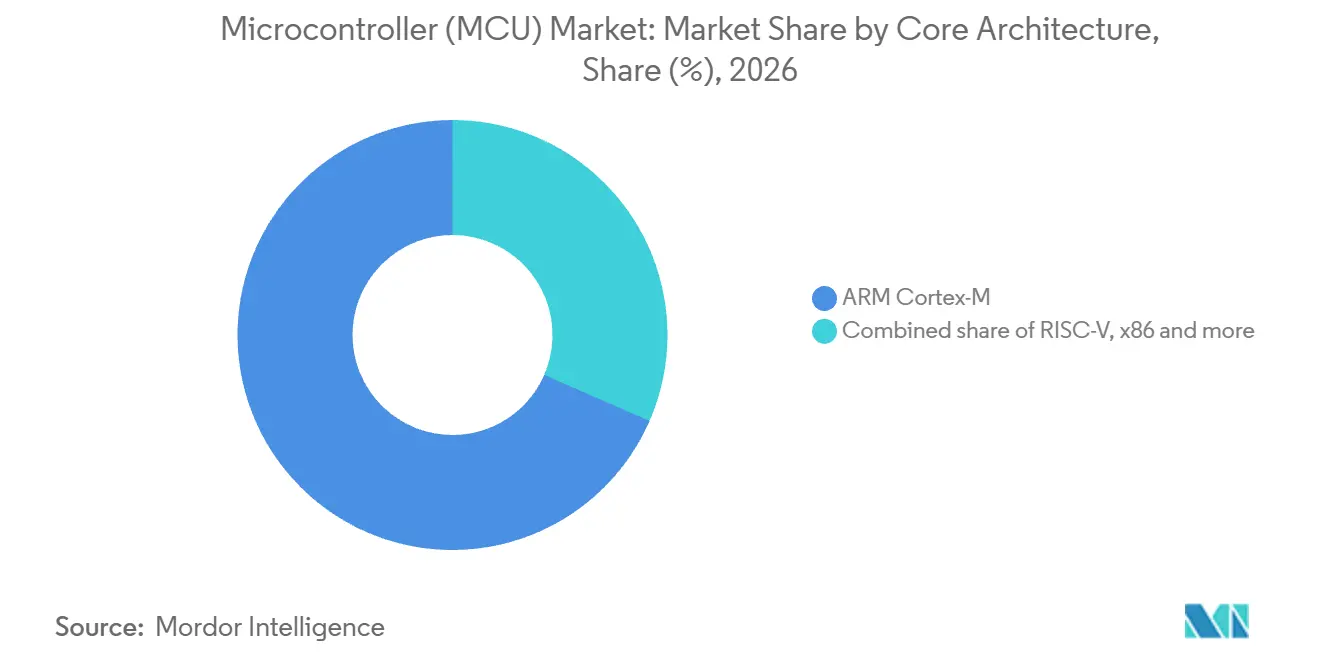
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach On-Chip-Speichertyp:
Integrierte Designs stützen die Flash-NachfrageEmbedded Flash war das größte Segment und machte im Jahr 2026 87,63 % des MCU-Umsatzes aus. In seinem Arbeitsbericht 2025 meldete GigaDevice kumulative Lieferungen von über 8,00 Millionen Einheiten für seine gesamte GD32A-Automotive-MCU-Serie. Sein Automotive-MCU-Portfolio umfasst Embedded-Flash-Produkte. Für Fahrzeugdesigner, die ein solches Gerät auswählen, ist die Speicherentscheidung Teil der Controller-Auswahl.
FRAM ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 11,6 % zwischen 2027 und 2032. Texas Instruments spezifiziert stromsparende FRAM-Schreibvorgänge mit 125 ns pro Wort und einer Schreibzyklusausdauer von 10^15 für seinen MSP430FR59691-MCU. Diese Eigenschaften adressieren wiederholtes Betriebszustandsprotokollieren, bei dem jede gespeicherte Messung Energie verbraucht und zur Schreibzyklusanzahl des Speichers beiträgt. Ein Logger-Designer kann diesen Schreibpfad gegen ein Embedded-Flash- oder EEPROM-Design abwägen, wobei die Aufzeichnungshäufigkeit bestimmt, wie viel Wert schnelle, energiesparende Schreibvorgänge bieten. FRAM ist kommerziell attraktiv, wenn dieser Vorteil die Kosten des vollständigen MCU rechtfertigt, was seine Chance auf schreibintensive Geräte konzentriert und nicht auf jede Steueraufgabe.
Nach Anwendung:
Fahrzeugskalierung trifft auf FabrikexpansionAutomotive war das größte Segment und machte im Jahr 2026 30,44 % des MCU-Umsatzes aus. Die weltweite Fahrzeugproduktion stieg von 92,7 Millionen Einheiten im Jahr 2024 auf 96,4 Millionen im Jahr 2025. Dieses Volumen macht Fahrzeugprogramme zu bedeutenden Quellen der Controller-Nachfrage, da selbst eine enge Steuerungsanwendung über eine erhebliche Produktionsserie wiederholt werden kann. Eine einzige Designauswahl kann den MCU-Umsatz eines Lieferanten über aufeinanderfolgende Fahrzeugfertigungen tragen.
Industrie- und Fabrikautomatisierung ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 10,65 % zwischen 2027 und 2032. Weltweit wurden im Jahr 2025 mehr als 600.000 Industrieroboter installiert, ein Anstieg von 11 % gegenüber 2024. Für MCU-Anbieter kann die Konzentration auf eine definierte Maschinensteuerungsfunktion das Wachstum bei Neuinstallationen kommerziell zugänglich machen, ohne eine Beteiligung an jedem Teil der Automatisierungsarchitektur einer Fabrik zu erfordern.
Geografische Analyse
Asien-Pazifik Mikrocontroller (MCU) Markt
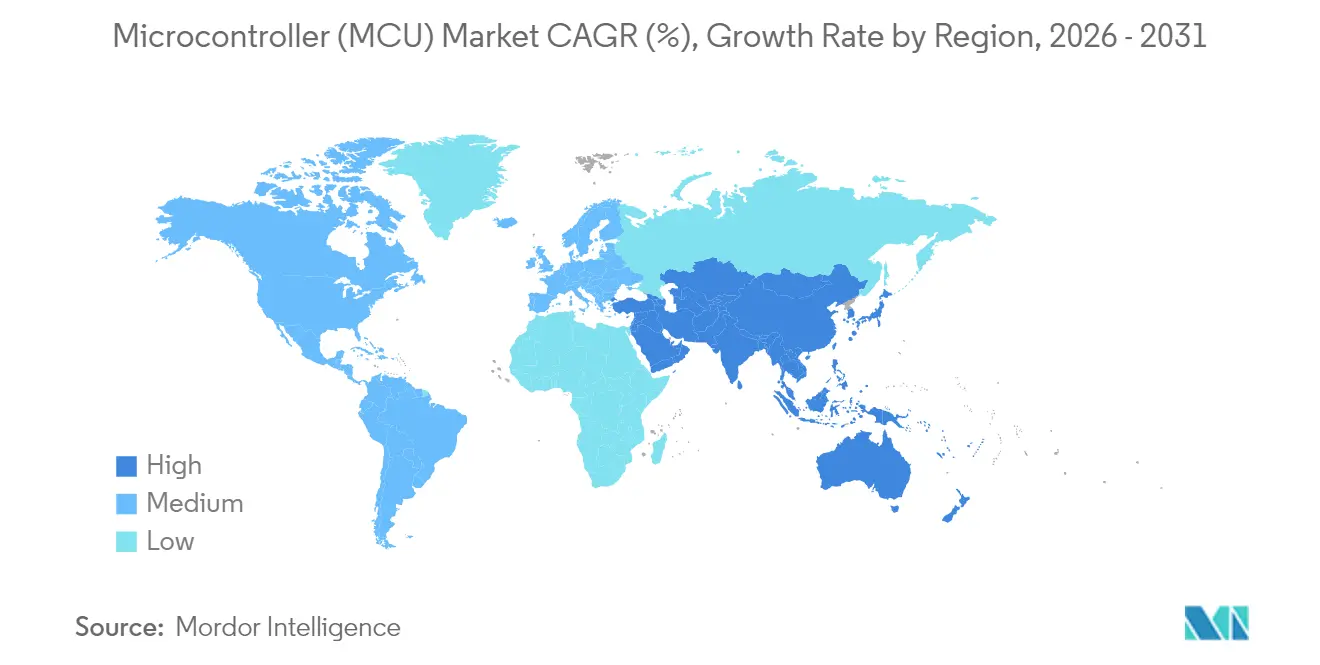
Asien-Pazifik machte im Jahr 2026 einen Marktanteil von 47,89 % am Mikrocontroller (MCU) Markt aus und ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 10,6 % zwischen 2027 und 2032. Der Foundry-Umsatz von Hua Hong Grace Semiconductor aus dem chinesischen Festland und Hongkong stieg im zweiten Quartal 2026 um 20 % im Jahresvergleich, wobei eine gestiegene MCU- und sonstige Chip-Nachfrage zu den genannten Treibern gehörte. Die Anlage von NXP in Petaling Jaya, Malaysia, montiert und testet ein breites Produktportfolio, das MCUs umfasst. Im August 2026 begann NXP dort eine Montage- und Testerweiterung für sein breites Portfolio, mit einem erwarteten Produktionshochlauf im ersten Quartal 2028. Die geplante Backend-Erweiterung von NXP ergänzt das Foundry-Nachfragesignal aus China, sodass die regionale Lieferantenchance sowohl die Waferherstellung als auch die Geräteendbearbeitung umfasst.
Nordamerika und Europa bieten große Fahrzeugproduktionsbasen, obwohl Produktionstrends und lokale Elektronikaktivitäten unterschiedliche Möglichkeiten für MCU-Lieferanten schaffen. Die NAFTA-Gruppe der OICA produzierte im Jahr 2025 15.573.367 Kraftfahrzeuge, ein Rückgang von 3 % gegenüber 2024, während die Europa-Gruppe 17.201.525 produzierte, ein Rückgang von 1 % im gleichen Zeitraum. Norwegian Industry meldete ein besonders starkes Umsatzwachstum in der norwegischen Daten- und Elektronikgeräteproduktion von Januar bis November 2025 im Vergleich zum gleichen Zeitraum 2024. Norwegens Elektronikaktivität ermöglicht es MCU-Lieferanten, Elektronikdesignchancen von der Abhängigkeit von einem höheren Automobilausstoß zu unterscheiden.
Brasilien produzierte im Jahr 2025 2,64 Millionen Kraftfahrzeuge, ein Anstieg von 3,5 % gegenüber 2024, und bietet damit eine südamerikanische Fertigungsbasis für Anbieter eingebetteter Steuerungssysteme. Südafrika produzierte im Jahr 2025 618.077 Fahrzeuge, ein Anstieg von 2,9 % gegenüber 2024, und schafft damit eine separate Fahrzeugproduktionsbasis im Nahen Osten und Afrika. In Kolumbien unterliegen Hersteller und Importeure von Haushaltsstromzählern technischen, metrologischen und administrativen Anforderungen vor der Markteinführung, mit einer 12-monatigen Übergangsfrist, die auf vor Inkrafttreten der Regelung im Januar 2026 produzierte oder importierte Zähler beschränkt ist. Im Februar 2025 eröffnete ZINCO, eine Tochtergesellschaft von ZINELEC, in Fez, Marokko, eine Produktionslinie für intelligente Stromzähler. Fahrzeugprogramme bieten Skalierung in Brasilien und Südafrika, während die Zählerbranche MCU-Lieferanten einen Zugang über Gerätehersteller bietet, die lokalen Produktions- und Compliance-Anforderungen unterliegen.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich untersucht ausgewählte Rechtsordnungen aus der Perspektive eines MCU-Lieferanten, der lokale Verkäufe, Produktion oder Kapazitäten ausbaut. Die Bewertungen sind analytische Einschätzungen darüber, wie die Einhaltung von Elektronikvorschriften, bedingte Halbleiterunterstützung und Überprüfungen von Akquisitionen die Expansionsentscheidungen dieses Lieferanten beeinflussen. Chinas Verzeichnis eingeschränkter Substanzen von 2026 trat am 28. Mai in Kraft und ersetzte das Verzeichnis von 2018. Der brasilianische Lenkungsrat wird vom Ministerium für Entwicklung, Industrie, Handel und Dienstleistungen (MDIC) geleitet, mit dem Ministerium für Wissenschaft, Technologie und Innovation (MCTI) als ausführendem Sekretariat.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigtes Königreich | China | Brasilien |
|---|---|---|---|
| Zuständige Behörde | Investment Security Unit | Ministerium für Industrie und Informationstechnologie (MIIT) | MDIC-geführter Lenkungsrat; MCTI als ausführendes Sekretariat |
| Wesentliche Instrumente oder Ausrichtung | Meldepflichtige Akquisitionsregeln des NSI-Gesetzes | Verzeichnis eingeschränkter Substanzen 2026 und RoHS-Kennzeichnungsrahmen | Gedeckelte Forschungs- und Entwicklungsgutschriften des Vorquartals für PADIS-qualifizierte Unternehmen; jährliche inländische Forschungs- und Entwicklungspflichten |
| Kommerzielle Auswirkung | Meldung und Überprüfung für erfasste qualifizierende Akquisitionen | Kennzeichnung für erfasste Produkte; Konformitätsbewertung nach aufgeführter Produktkategorie | Gedeckelte Gutschriften und genehmigte Unterstützung für PADIS-qualifizierte Unternehmen; vorbehaltlich Ausgabenbedingungen und jährlicher inländischer Forschungs- und Entwicklungspflichten |
| Aktuelle politische Attraktivität | Mittel | Mittel | Hoch |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfend | Verschärfend | Keine Änderung |
| Quelle: Mordor Intelligence | |||
Die Bewertungen „Mittel” und „Verschärfend” für das Vereinigte Königreich spiegeln die Überprüfung erfasster Akquisitionen und einen vorgeschlagenen Halbleiterplan wider, der fortschrittliche Verpackung und ein breiteres Chip-Design abdeckt und im März 2026 angekündigt wurde, wobei die Gesetzgebung im Oktober 2026 aussteht. Die Bewertungen „Mittel” und „Verschärfend” für China spiegeln Kennzeichnungspflichten für erfasste Produkte und Konformitätsbewertungen für 23 hinzugefügte Produktkategorien wider, die ab dem 1. August 2027 geplant sind. Die Bewertung „Hoch” für Brasilien spiegelt gedeckelte Gutschriften und genehmigte Unterstützung für PADIS-qualifizierte Unternehmen wider, vorbehaltlich Ausgabenbedingungen und jährlicher inländischer Forschungs- und Entwicklungspflichten. Das brasilianische Recht sieht alle 5 Jahre ab 2029 Politikevaluierungen vor, mit mindestens 24 Monaten Anpassungszeit für mögliche Änderungen, was „Keine Änderung” als Grundlage für die kurzfristige Expansionsplanung der Lieferanten auf Basis definierter Qualifikations- und Forschungs- und Entwicklungspflichten stützt.
Wertschöpfungskettenstufen
Dieser Vergleich verfolgt, wie MCU-bezogener Wert von Prozessor- und Speicher-IP über Geräteentwicklung, Fertigung und Vertrieb entsteht. Das unternehmensweite Modell von Arm kombiniert Lizenz- und Supportgebühren mit Stücklizenzen pro Chip, während Microchip Nichtflüchtigkeitsspeichertechnologie für Mixed-Signal-MCUs und andere Produkte lizenziert. Diese Vereinbarungen ermöglichen es vorgelagerten Kapazitäten, Einnahmen unabhängig vom Verkauf eines fertigen Controllers zu erzielen. Geräteanbieter, Fertigungsauftragnehmer und Distributoren erfassen dann unterschiedliche Einkommensströme, wodurch ihre operativen Verantwortlichkeiten zentral dafür sind, wo sich Wert ansammelt.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Werterfassung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Prozessor- und Speicher-IP | Prozessor-IP-Lizenzgeber wie Arm; Eingebettete-Speicher-Lizenzgeber wie Microchip Technology Inc. | Prozessorlizenz- und Supportgebühren sowie Lizenzgebühren; Speichertechnologielizenzierung | Wechselseitige Abhängigkeit von Prozessor- und Speicherauswahl | Lizenzierte IP- und Prozessanforderungen vor dem Gerätedesign klären |
| MCU- und Entwicklungswerkzeugdesign | MCU-Lieferanten wie Microchip Technology Inc. und Renesas Electronics Corporation | MCU-Umsätze; Entwicklungswerkzeugverkäufe für Microchip | Gerätefähigkeit in nutzbare Anwendungssteuerung umwandeln | Geräteentwicklung mit unterstützenden Werkzeugen kombinieren |
| Waferherstellung | MCU-Foundries wie GlobalFoundries und Huahong | Waferherstellungsgebühren | Abhängigkeit von extern bezogener Fertigung | Foundry-Vereinbarungen mit internen Produktionskapazitäten koordinieren |
| Verpackung und Test | Ausgelagerte Montage- und Testanbieter wie Amkor Technology, Inc. und ASE Technology Holding Co., Ltd. | Verpackungs- und Testdienstleistungserlöse | Technologieabdeckung an einzelnen Backend-Anlagen | Unterstützte Technologien durch Prozess- und Geräteinvestitionen erweitern |
| Vertrieb und Anwendungsunterstützung | Halbleiterdistributoren wie Arrow Electronics und EBV Elektronik, ein Avnet-Unternehmen | Komponentenweiterverkauf und Mehrwertdienstleistungen | Lieferantenabhängigkeit von Kanalkonzentration | Distributorzugang mit direkten Kundenbeziehungen ausbalancieren |
| Quelle: Mordor Intelligence | ||||
Ungefähr 65 % der unternehmensweiten Nettoumsätze von Microchip im Geschäftsjahr 2026 stammten aus Produkten, die bei externen Wafer-Foundries hergestellt wurden. Die Prozessverbesserungen und Gerätezugänge im Geschäftsjahr 2026 in Thailand und den Philippinen erweiterten die Montage- und Testkapazitäten zur Unterstützung weiterer Technologien. Durch die Trennung der Waferversorgung von Backend-Investitionen kann ein Lieferant die Fertigungsoptionen erweitern und gleichzeitig kontrollieren, wie zusätzliche Technologien in die Form fertiger Geräte gelangen.
Wettbewerbslandschaft
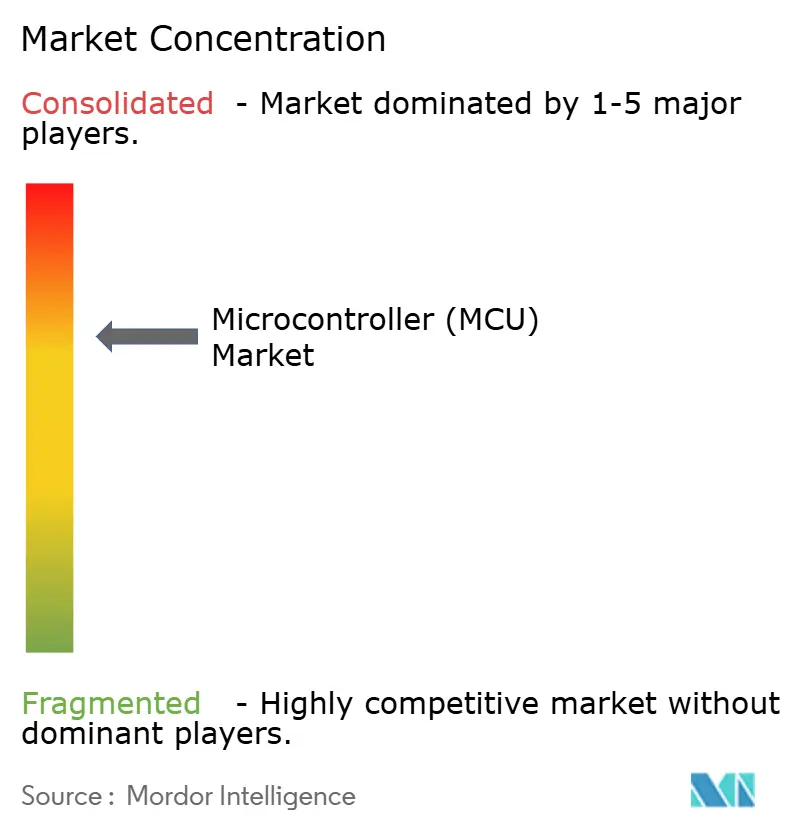
Die Wettbewerbsstruktur ist mäßig konzentriert, wobei etablierte Lieferanten über Integration, Gerätefähigkeit und gerätespezifische Designanforderungen konkurrieren. Zu den wichtigsten Lieferanten gehören Infineon Technologies AG, Microchip Technology Inc., NXP Semiconductors N.V., STMicroelectronics N.V. und Texas Instruments Incorporated. Am 29. Januar 2026 erweiterte Microchip seine PIC32C-Familie um PIC32CM PL10-MCUs mit integriertem Touch-Controller und 12-Bit-ADC und gab an, dass die Geräte zum Kauf verfügbar seien. Mit Touch- und Analogfunktionen innerhalb des MCU kann ein Lieferant um mehr der Steuerungsarbeit eines Gerätedesigns konkurrieren, die über die CPU-Leistung allein hinausgeht.
Im November 2025 stellte ST den STM32V8 vor, einen 18-nm-FD-SOI-MCU mit eingebettetem Phasenwechselspeicher, und meldete seine Auswahl durch SpaceX für ein im Weltraum eingesetztes Starlink-Mini-Lasersystem.[3] Bei der Einführung bot ST ausgewählten Kunden frühzeitigen Zugang und plante die Verfügbarkeit für wichtige OEMs ab dem ersten Quartal 2026. Diese Kombination aus einer neuen Speichertechnologie und einer namentlich genannten eingesetzten Anwendung verbindet Produktentwicklung mit einer anspruchsvollen Kommunikationsfunktion. Für MCU-Lieferanten besteht der kommerzielle Test darin, ob technische Differenzierung eine spezifische Systemrolle erschließt, in der ein spezialisiertes Steuerungsdesign Raum jenseits des Wettbewerbs über allgemeine Stückpreise schaffen kann.
Der Automotive-Wettbewerb kombiniert die Skalierung etablierter Lieferanten mit der Sicherstellung von Entwicklungsprozessen. Im April 2026 meldete Infineon einen Anteil von 36,0 % am globalen Automotive-MCU-Markt im Jahr 2025, ein Anstieg um 3,9 Prozentpunkte im Jahresvergleich, unter Berufung auf TechInsights. Sein AURIX TC4Dx erhielt am 3. März 2025 die ISO/SAE 21434-Zertifizierung von TÜV SGS, die gesicherte Entwicklungsprozesse und das Lebenszyklusrisikomanagement abdeckt. Ein Herausforderer, der eine Automotive-Steuerungsrolle anstrebt, steht vor der kombinierten Aufgabe, leistungsfähiges Silizium und glaubwürdige Cybersicherheitsentwicklungsnachweise anzubieten. Dokumentierte sichere Entwicklung hat kommerziellen Wert über Gerätespezifikationen hinaus, da Automotive-Gerätehersteller sie in ihren eigenen ISO/SAE 21434-bezogenen Überprüfungen verwenden können.
Marktführer im Mikrocontroller-(MCU-)Bereich
-
Infineon Technologies AG
-
Microchip Technology Inc.
-
NXP Semiconductors N.V.
-
STMicroelectronics N.V.
-
Texas Instruments Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Mikrocontroller (MCU) Markt Unternehmen in diesem Bericht
- Infineon Technologies AG
- Microchip Technology Inc.
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- Texas Instruments Incorporated
- Renesas Electronics Corporation
- Silicon Laboratories Inc.
- Nordic Semiconductor ASA
- Espressif Systems (Shanghai) Co., Ltd.
- GigaDevice Semiconductor Inc.
- Nuvoton Technology Corporation
- Toshiba Electronic Devices and Storage Corporation
- Rohm Co., Ltd.
- onsemi Corporation
- Holtek Semiconductor Inc.
- Ambiq Micro, Inc.
- ASR Microelectronics Co., Ltd.
- Realtek Semiconductor Corp.
- Zilog, Inc.
- Analog Devices, Inc.
Wesentliche Chancen für Marktteilnehmer
Dieser Vergleich identifiziert MCU-Designchancen für Hersteller von EU-orientierten vernetzten Industrieanlagen, Haushaltsgeräten und Gebäudesteuerungen. Der EU-Cyberresilienzakt trat 2024 in Kraft, mit vollständiger Anwendung ab dem 11. Dezember 2027 und früheren Startdaten für einige Bestimmungen. Sein Anwendungsbereich umfasst qualifizierende Hardware- und Softwareprodukte mit digitalen Elementen, einschließlich separat vermarkteter Komponenten. Hersteller werden Lebenszyklusrisikobewertungen für Cybersicherheit, Sorgfaltspflichten bei Drittkomponenten und Schwachstellenbehandlung während eines definierten Unterstützungszeitraums benötigen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Erneuerung sicherer Industriesteuerungen | Geplante Cybersicherheitsrisikobewertungen in der Planungsphase | Hersteller von in den Anwendungsbereich fallenden vernetzten Fabrikgeräten | MCU-Steuerfunktionalität mit Komponentensicherheitsdokumentation kombinieren | Integration von Komponentennachweisen in die Gesamtprodukt-Risikobewertung | STMicroelectronics N.V.; Infineon Technologies AG |
| Sichere Steuerung über Haushaltsgerätefamilien hinweg | Geplante Schwachstellenpflichten während des Unterstützungszeitraums | Hersteller von in den Anwendungsbereich fallenden vernetzten Haushaltsgeräten | MCU-Steuerungsdesigns mit einem wiederverwendbaren Komponentenunterstützungsprozess anbieten | Aufrechterhaltung einer wirksamen Schwachstellenbehandlung über den Unterstützungszeitraum | STMicroelectronics N.V.; Infineon Technologies AG |
| Dokumentierte Steuerungen für vernetzte Gebäude | Geplante Sorgfaltspflichten bei Drittkomponenten | Hersteller von in den Anwendungsbereich fallenden vernetzten Gebäudesteuerungsgeräten | MCU-Funktionen mit Informationen kombinieren, die die Komponentenbewertung unterstützen | Produkthersteller müssen bewerten, wie integrierte Komponenten die Sicherheit beeinflussen | Infineon Technologies AG |
| Quelle: Mordor Intelligence | |||||
Im Rahmen der geplanten Pflichten behalten Hersteller die Verantwortung für die Bewertung von Cybersicherheitsrisiken und die Behandlung von Schwachstellen in ihren Produkten und Komponenten. Das lässt MCU-Lieferanten Raum, nützliche Steuerfunktionen mit Komponenteninformationen zu kombinieren, die Gerätehersteller in ihre eigenen Bewertungen einbeziehen können. Die zentrale Chance besteht darin, den Integrationsaufwand des Herstellers zu reduzieren und dabei eine klare Unterscheidung zwischen Komponentenfähigkeit und Verantwortung für das fertige Produkt zu wahren.
Neueste Industrielle Entwicklungen in Mikrocontroller (MCU) Markt
- September 2026: Infineon Technologies AG brachte seine PSOC Control C3 Performance Line MCU-Familie für Leistungsumwandlung und Motorsteuerung auf den Markt, mit verfügbaren Mustern.
- März 2026: Renesas Electronics Corporation brachte seinen 28-nm-RH850/U2C-32-Bit-Automotive-MCU für Fahrzeugsteuerungs- und Sicherheitsanwendungen auf den Markt und gab an, dass er verfügbar sei.
Mikrocontroller (MCU) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Mikrocontroller (MCU) Markt misst den jährlichen Umsatz aus eigenständigen Mikrocontroller-Halbleitergeräten, die weltweit für eingebettete Steuerung und Verarbeitung in Endgeräten verkauft werden. Der Wert wird nach Gerätebitklasse, Kernarchitektur und On-Chip-Speicher sowie nach Anwendung und Vertriebsgeografie klassifiziert.
Ausschlüsse aus dem Anwendungsbereich: Eingebettete CPUs/MPUs, die als Prozessoren und nicht als MCUs verkauft werden, diskrete periphere ICs, die separat von einem MCU verkauft werden, Endgeräte, die einen MCU enthalten, sowie MCU-Design-IP, Software, Entwicklungswerkzeuge und Ingenieurdienstleistungen, die ohne ein MCU-Gerät verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Bit-Klasse
- 4-Bit und darunter
- 8-Bit
- 16-Bit
- 32-Bit
- Nach Kernarchitektur
- ARM Cortex-M
- RISC-V
- x86
- Proprietär / Sonstige
- Nach On-Chip-Speichertyp
- Embedded Flash
- FRAM
- EEPROM/OTP
- Nur SRAM (Code im RAM)
- Nach Anwendung
- Automobil
- Unterhaltungselektronik und Haushaltsgeräte
- Industrie und Fabrikautomation
- Gesundheitswesen
- Luft- und Raumfahrt sowie Verteidigung
- Datenkommunikation und Cloud-Infrastruktur
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Rest Europas
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Taiwan
- Rest des asiatisch-pazifischen Raums
- Südamerika
- Brasilien
- Argentinien
- Rest Südamerikas
- Naher Osten und Afrika
- Golfkooperationsrat (GCC)
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche und offizielle Quellen wie die World Semiconductor Trade Statistics Frühjahresprognose 2026, die Jahresberichte von Microchip Technology und Texas Instruments sowie RISC-V International-Material helfen dabei, den Kontext von Halbleiterlieferungen, Gerätedefinitionen, Produktlinien, unternehmensweite Ergebnisse bei eingebetteter Verarbeitung, eingebettete Anwendungsfälle und Architekturökonomie zu etablieren. Diese Quellen helfen dabei, Produktgrenzen, Anwendungsindikatoren und Technologieverschiebungen wie die Migration hin zu 32-Bit- und offenen Architekturdesigns zu überprüfen.
Unternehmensberichte, Investorenmaterialien, Produktankündigungen und seriöse Halbleiter- und Endmarktberichte liefern zusätzliche Überprüfungen von Umsatztrends, Produktmix, Kapazität, Kundenanwendungen und Nachfragesignalen. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden MCU-Lieferanten, Halbleiterdistributoren, Gerätehersteller und Spezialisten für eingebettetes Design in den wichtigsten globalen Regionen abdecken, wobei die Befragten Unternehmensführung, Produkt- oder Vertriebsfunktionen und operative Manager umfassen. Nachdem die Befragten Gerätedefinitionen, Anwendungsmix, Kanalbestand, realisierte Preise und Designeinführung gegen den Sekundärdatensatz getestet haben, werden ungelöste Konflikte zur gezielten Nachverfolgung weitergeleitet und mit Berichten, Produktinformationen und unabhängigen Branchensignalen trianguliert. Diese Erkenntnisse würden Markt- und Segmentannahmen verfeinern, ohne quellenbasierte Schätzungen zu ersetzen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 15 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 40 % | EMEA: 30 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer globalen Top-down-Schätzung des Lieferantenumsatzes aus eigenständigen MCU-Verkäufen und überprüft dann ausgewählte Gesamtwerte anhand von Lieferantenzusammenfassungen und dem Stichproben-Durchschnittsverkaufspreis multipliziert mit dem Liefervolumen. Die wichtigsten Indikatoren sind MCU-Liefertrends, Offenlegungen der Lieferanten zu Umsätzen aus eingebetteter Verarbeitung, Durchschnittsverkaufspreis und Produktmix, Fahrzeug- und Industriegeäteproduktion sowie die Einführung vernetzter Geräte. Zusammen zeigen sie Stückzahlnachfrage, Wert pro Gerät und die Anwendungen, die die Nachfrage prägen. Segmentanteile werden aus gemeldeten Produkt- und Anwendungsmix, Geräteportfolios und Endmarktdaten aufgebaut und dann abgestimmt, sodass jede Klassifizierung zum Gesamtmarkt summiert. Für 2027–2032 projiziert die Szenarioanalyse Lieferungen und Preis-/Mixentwicklung separat, wobei schnellere oder langsamere Szenarien an Lagerzyklen, Fahrzeugelektrifizierung, Industrieautomatisierung und RISC-V-Einführung geknüpft sind. Primäre Befragte würden prüfen, ob die variablen Annahmen und die daraus resultierenden Segmentpfade den beobachteten Design- und Einkaufsbedingungen entsprechen. Wenn Lieferantenoffenlegungen MCU-Umsätze mit Prozessoren oder anderen Produkten kombinieren, isoliert der Analyst unterstützte MCU-Nachweise und trägt ungelöste Beträge als Spanne in die relevante Überprüfung ein.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Lieferantenoffenlegungen, Lieferindikatoren, Endmarktproduktion und Befragtennachweise und überprüfen jede Reihe unabhängig, bevor sie Gesamtwerte abstimmen. Abweichungen bei Jahr, Währung, Produktabdeckung, Kanalbehandlung oder gemeldetem Mix werden gegen den Quelldatensatz untersucht, und Anomalien werden vor der Freigabe behoben oder zur Überprüfung markiert. Eine Nachverfolgung wird ausgelöst, wenn sich eine wesentliche Quelle ändert, eine Schätzung außerhalb ihres erwarteten Bereichs liegt oder Befragte widersprüchliche Definitionen liefern. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen überarbeitet, wenn ein wesentliches Ereignis Angebot oder Nachfrage verändert, und unmittelbar vor der Lieferung einer frischen Quellen- und Berechnungsüberprüfung unterzogen.
Vergleich der Mikrocontroller-MCU-Marktgrößenbestimmung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Mikrocontroller (MCU) Markt misst den jährlichen Umsatz aus eigenständigen Mikrocontroller-Halbleitergeräten, die weltweit für eingebettete Steuerung und Verarbeitung in Endgeräten verkauft werden.
Wesentliche Treiber von Unterschieden umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Die wichtigsten Indikatoren sind MCU-Liefertrends, Offenlegungen der Lieferanten zu Umsätzen aus eingebetteter Verarbeitung, Durchschnittsverkaufspreis und Produktmix, Fahrzeug- und Industriegeäteproduktion sowie die Einführung vernetzter Geräte.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 42,3 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 39,48 Milliarden USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 6,7 % unter dem Wert dieses Berichts für 2027 von 42,3 Milliarden USD, 2 Jahre später. Die Quelle prognostiziert nach ihrem Basisjahr weiteres Marktwachstum, was eine frühere Basis unter eine spätere Jahresschätzung platzieren kann. |
| Globales Beratungsunternehmen B | 27,23 Milliarden USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 35,6 % unter dem Wert dieses Berichts für 2027 von 42,3 Milliarden USD, 2 Jahre später. Die Quelle prognostiziert weiteres Wachstum über den Prognosehorizont, was eine frühere Basis unter eine spätere Jahresschätzung platzieren kann. |
Die Analysten von Mordor Intelligence triangulieren Lieferantenoffenlegungen, Lieferindikatoren, Endmarktproduktion und Befragtennachweise und überprüfen jede Reihe unabhängig, bevor sie Gesamtwerte abstimmen.
Im Bericht beantwortete Schlüsselfragen
Wie wird sich die Größe des Mikrocontroller (MCU) Marktes bis 2032 verändern?
Die Größe soll von 42,3 Milliarden USD im Jahr 2027 auf 67,63 Milliarden USD bis 2032 steigen, bei einem CAGR von 9,84 % zwischen 2027 und 2032.
Was treibt die Nachfrage nach MCUs an?
Der Einsatz von IoT-Geräten und die Fahrzeugelektrifizierung erweitern die Steuerungsanwendungen. Indien hatte bis zum 3. August 2026 im Rahmen nationaler und staatlicher Programme 72,4 Millionen intelligente Zähler installiert.
Welche MCU-Bitklasse führte den Umsatz im Jahr 2026 an?
32-Bit-MCUs hielten im Jahr 2026 57,06 % des Umsatzes und werden voraussichtlich mit einem CAGR von 8,45 % zwischen 2027 und 2032 wachsen.
Wer sind die wichtigsten MCU-Lieferanten?
Zu den wichtigsten Lieferanten gehören Infineon Technologies AG, Microchip Technology Inc., NXP Semiconductors N.V., STMicroelectronics N.V. und Texas Instruments Incorporated.
Was könnte das MCU-Umsatzwachstum einschränken?
Lagerbestandsbedingte Bestellveränderungen können den Umsatz einschränken, da die Mixed-Signal-MCU-Umsätze von Microchip in den 9 Monaten bis zum 31. Dezember 2025 trotz Erholung im Dezemberquartal um 3,9 % im Jahresvergleich zurückgingen.
Welche Region führt beim MCU-Umsatz und beim prognostizierten Wachstum?
Asien-Pazifik hielt im Jahr 2026 47,89 % des Umsatzes und soll mit einem CAGR von 10,6 % zwischen 2027 und 2032 wachsen.