
Größe und Marktanteil des chinesischen Bodenbelagsmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.29 Milliarden US-Dollar |
| Marktgröße (2026) | 1.36 Milliarden US-Dollar |
| Marktgröße (2031) | 1.79 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.58 % |
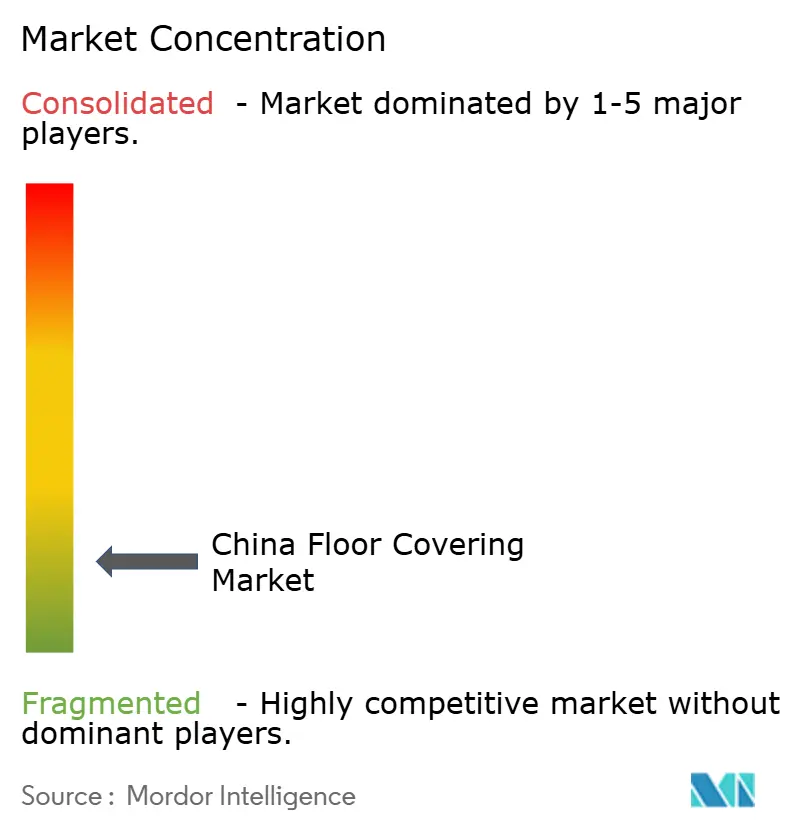
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Bodenbelagsmarktes durch Mordor Intelligence
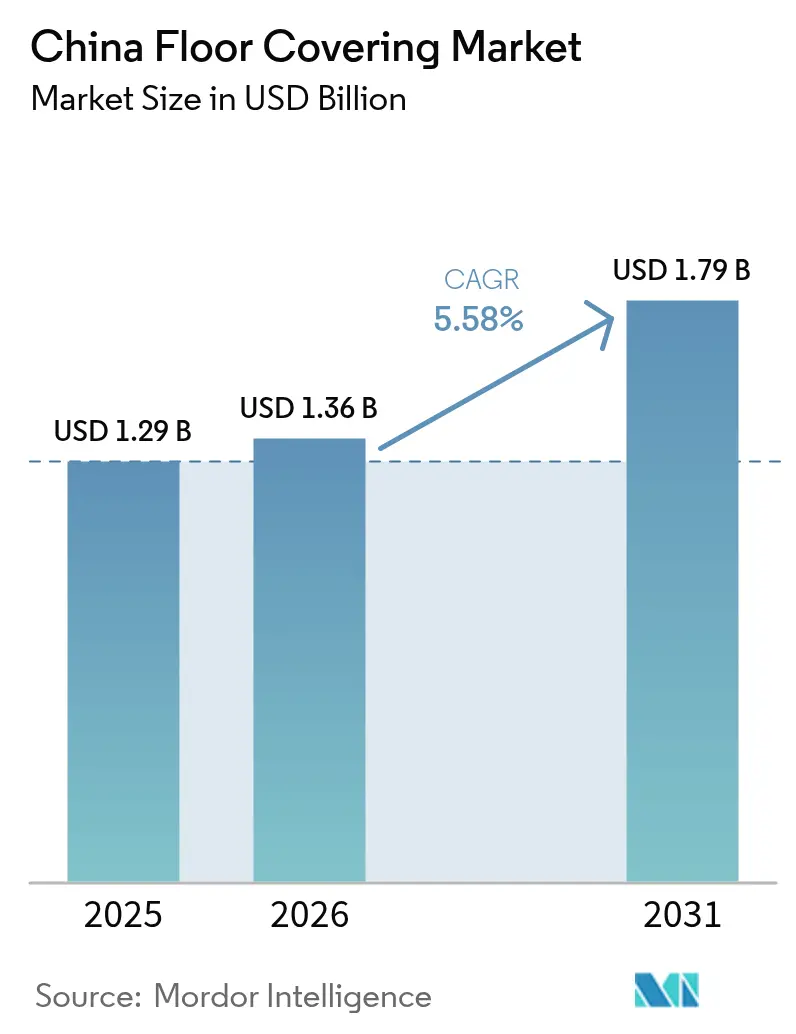
Der chinesische Bodenbelagsmarkt soll von 1,29 Milliarden USD im Jahr 2025 auf 1,36 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 1,79 Milliarden USD erreichen, bei einem CAGR von 5,58 % über den Zeitraum 2026–2031. Die Marktexpansion steht im Einklang mit dem Stadterneuerungsprogramm der Regierung, das im Jahr 2024 mehr als 60.000 Projekte mit einem Gesamtinvestitionsvolumen von 2,9 Billionen CNY umfasst. Ab Mai 2025 geltende verschärfte Wohnbaustandards schreiben 3-Meter-Deckenhöhen und strengere Schallschutzvorschriften vor, was die Nachfrage nach hochwertigen Bodenbelägen ankurbelt [1]Quelle: Regierung der Volksrepublik China, "Wohngebäudestandards GB XXX-2024," gov.cn.. Elastische Produkte auf PVC-freier Technologiebasis verzeichnen zweistellige Wachstumsraten, begünstigt durch die im Juli 2025 in Kraft tretenden Grenzwerte für flüchtige organische Verbindungen gemäß GB 18584-2024. Ostchina bleibt das Anker für Produktion und Vertrieb, während Süd-Zentralchina dank Guangdongs Projektpipeline von 9,2 Billionen CNY für 2025 beim inkrementellen Volumen führend ist. Gleichzeitig lenken 34-prozentige Zölle auf chinesische Luxus-Vinylplanken-Exporte in die Vereinigten Staaten die Kapazitäten in Richtung des Inlandsmarktes und veranlassen Marken dazu, die Omnichannel-Durchdringung zu beschleunigen und in CO₂-arme Produktionsinfrastrukturen zu investieren.
Wesentliche Erkenntnisse des Berichts
- Nach Material führte nicht-elastischer Bodenbelag im Jahr 2025 mit einem Umsatzanteil von 63,85 %, während elastischer Bodenbelag im chinesischen Bodenbelagsmarkt den schnellsten CAGR von 9,85 % bis 2031 verzeichnen soll.
- Nach Endverwendung hielten Wohnanwendungen im Jahr 2025 einen Anteil von 55,95 %, während Gesundheitseinrichtungen im chinesischen Bodenbelagsmarkt bis 2031 mit dem höchsten CAGR von 8,31 % wachsen sollen.
- Nach Bauart erzielte Renovierung im Jahr 2025 einen Anteil von 44,05 %, während Neubau im chinesischen Bodenbelagsmarkt im gleichen Zeitraum den höchsten CAGR von 8,02 % erwarten lässt.
- Nach Vertriebskanal dominierten Fachhändler im Jahr 2025 mit einem Anteil von 86,10 %, während der direkte Online-Verbrauchervertrieb im chinesischen Bodenbelagsmarkt bis 2031 einen CAGR von 8,23 % erwartet.
- Nach Region sicherte sich Ostchina im Jahr 2025 einen Umsatzanteil von 37,05 %, während Süd-Zentralchina im chinesischen Bodenbelagsmarkt bis 2031 den stärksten CAGR von 6,92 % erzielen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum chinesischen Bodenbelagsmarkt
Treiberanalyse und Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Rasante Stadterneuerung und Förderung des sozialen Wohnungsbaus | +1.8% | Landesweit, mit Schwerpunkt in Städten der ersten und zweiten Kategorie | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach grün-zertifizierten Gebäuden | +1.2% | Ostchina und Süd-Zentralchina als führende Regionen bei der Einführung | Langfristig (≥ 4 Jahre) |
| Wachstum PVC-freier elastischer Bodenbelagstechnologien | +0.9% | Global mit Schwerpunkt auf der chinesischen Produktion | Mittelfristig (2–4 Jahre) |
| Durch E-Commerce ermöglichte individuelle Designdienstleistungen | +0.6% | Landesweit, mit städtischen Zentren als treibende Kraft | Kurzfristig (≤ 2 Jahre) |
| Einführung modularer und vorgefertigter Bauweisen | +0.5% | Landesweit, mit rascher Einführung in Städten der zweiten Kategorie | Mittelfristig (2–4 Jahre) |
| Exportnachfrage aus der Infrastruktur der Belt-and-Road-Initiative | +0.4% | Global mit Schwerpunkt auf Südostasien und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasante Stadterneuerung und Förderung des sozialen Wohnungsbaus
Die kontinuierliche stadtweite Erneuerung in 300 Gemeinden, unterstützt durch politische Fördermittel und das erstmals im Regierungsarbeitsbericht 2025 verankerte Bekenntnis zu „Qualitätswohnungen”, stärkt die Nachfrage nach akustisch optimierten und feuchtigkeitsbeständigen Oberflächen [2]Quelle: Nationale Entwicklungs- und Reformkommission, "Arbeitsbericht 2025 zu Stadterneuerung und sozialem Wohnungsbau," ndrc.gov.cn.. Die nationale Pro-Kopf-Wohnfläche übersteigt 40 m², was einen erheblichen Modernisierungspool unterstreicht, der sich nun von einfachen Preissegmenten hin zu spezifikationsgetriebenen Aufträgen verschiebt.
Steigende Nachfrage nach grün-zertifizierten Gebäuden
Die Grünen-Gebäude-Vorschriften von Guangzhou schreiben zertifizierte Materialien für alle öffentlichen Projekte vor, während GB 55037-2022 die Brandschutzanforderungen für Gewerbe- und Wohngebäude verschärft [3]Quelle: Volksregierung der Stadt Guangzhou, "Vorschriften für grüne Gebäude und Energieeffizienz," gz.gov.cn.. Diese Rahmenbedingungen verknüpfen den Zertifizierungsstatus mit bevorzugten Grundstücksnutzungsquoten und Kreditkonditionen, was emissionsarme Bodenbeläge zu einer Compliance-Voraussetzung für Bauträger macht.
Wachstum PVC-freier elastischer Bodenbelagstechnologien
Hersteller führen Magnesiumoxid- und Biopolymerkerne ein, die herkömmliches PVC ersetzen und gleichzeitig Eindruckfestigkeit und Wasserdichtigkeitsleistung aufrechterhalten. Die PureTech- und SolidTech-R-Serien verarbeiten über 70 % Recyclingmaterial, was mit den CO₂-Unternehmenszielen und künftigen VOC-Grenzwerten harmoniert. Fertigungspartnerschaften mit Organisationen wie Plastic Bank belegen das Branchenbekenntnis zur Reduzierung von Meeresplastik und sichern gleichzeitig Recyclingmateriallieferketten für Bodenbelagsprodukte der nächsten Generation.
Durch E-Commerce ermöglichte individuelle Designdienstleistungen
In Marktplätzen wie DHgate eingebettete Visualisierungstools ermöglichen es Käufern, Muster, Dielenbreite und Farbe in Originalgröße vorab zu betrachten, wodurch der Spezifikationszyklus von Wochen auf Stunden verkürzt wird. Das System unterstützt Just-in-time-Fertigung und senkt dadurch das Lagerrisiko sowohl für den Hersteller als auch für den Kunden.
Hemmnis-Analyse und Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Volatile PVC-, Holz- und petrochemische Rohstoffpreise | -1.4% | Global mit Konzentration auf die chinesische Produktion | Kurzfristig (≤ 2 Jahre) |
| Strengere nationale VOC- und CO₂-Grenzwerte für Bodenbeläge | -0.8% | Nationale Umsetzung mit regionalen Vollzugsvariationen | Mittelfristig (2–4 Jahre) |
| EU-Entwaldungsverordnung (EU-DR), die Holzexporte bedroht | -0.5% | Europafokussiert mit globalen Lieferkettenauswirkungen | Mittelfristig (2–4 Jahre) |
| Antidumping-Zölle auf chinesische Vinyl- und Fliesenprodukte im Ausland | -0.7% | Hauptsächlich Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile PVC-, Holz- und petrochemische Rohstoffpreise
Das im März 2025 verhängte Verbot von US-amerikanischen Stammholzimporten sowie Preisschwankungen bei Harzen erzwingen Mehrquellenbeschaffungsstrategien und lösen Erzeugerpreisanpassungen aus, die innerhalb eines Quartals an nachgelagerte Marktteilnehmer weitergegeben werden. Petrochemische Rohstoffschwankungen wirken sich direkt auf die Produktionskosten von Vinyl- und Kunstbodenbelägen aus, insbesondere auf die Herstellung von Luxus-Vinylbelägen, die für eine wettbewerbsfähige Positionierung auf stabile Harzpreise angewiesen ist.
Strengere nationale VOC- und CO₂-Grenzwerte für Bodenbeläge
GB 18584-2024 legt Emissionsgrenzwerte fest, die ab Juli 2025 in Kraft treten, und zwingt zu Investitionen in alternative Bindemittel, interne Prüfkammern und längere Produktzulassungsvorlaufzeiten, wodurch die Compliance-Kosten steigen. Regionale Vollzugsvariationen schaffen Compliance-Komplexität für nationale Händler, während internationale Lieferanten mit zusätzlichen Zertifizierungsanforderungen konfrontiert werden, die den Marktzugang für nicht konforme Produkte einschränken können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material: Elastische Technologien fordern die traditionelle Dominanz heraus
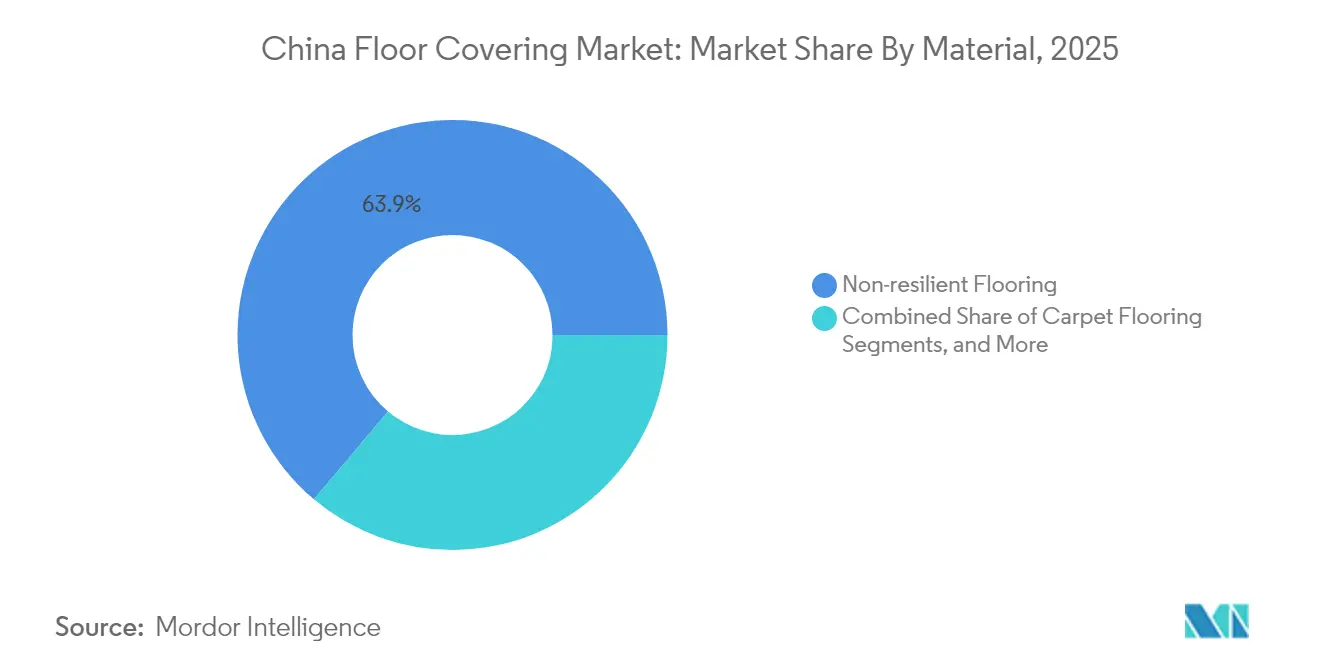
Nicht-elastische Produktlinien trugen im Jahr 2025 63,85 % des Marktanteils am chinesischen Bodenbelagsmarkt bei. Keramik, Stein und Massivholz bleiben Standardprodukte, doch elastische Formate beschleunigen sich mit einem CAGR von 9,85 % bis 2031 und schließen die Lücke durch Upgrades bei Hartkernsystemen und Stein-Polymer-Verbundstoff-Ausführungen. Der chinesische Bodenbelagsmarkt verzeichnet weiterhin eine steigende Hartkernadoption in Hochhaus-Wohnprojekten, da schwimmende Verlegung die Projektzeitpläne verkürzt. Pionier-Magnesiumoxidkerne erfüllen strengere Brandschutzvorschriften, während PVC-freie Dielen Bauherren helfen, Grüne-Gebäude-Zertifizierungsstandards zu erreichen.
Hersteller nutzen digitalen Tintenstrahldruck für hyperrealistische Texturen, die die ästhetische Prämie erodieren, die Parkett und Marmor lange genossen haben. Gleichzeitig gewinnen Keramikproduzenten Aufträge für stark frequentierte U-Bahnstations-Eingangsbereiche und setzen auf großformatige Platten, die den Fugenunterhalt reduzieren. Das gegenseitige Lernen zwischen den Segmenten fördert hybride Innovationen – Stein-Polymer-Verbundstoffplatten, die das Aussehen von Porzellan und den thermischen Komfort von Vinyl bieten. Über den Prognosezeitraum hinweg untermauern Widerstandsfähigkeit, Recyclingfähigkeit und schnell verlegbare Formate den Substitutionstrend.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Endverwendung: Gesundheitseinrichtungen treiben die Expansion im Premiumsegment voran
Bodenbeläge für Gesundheitseinrichtungen verzeichneten mit 8,31 % den schnellsten CAGR unter allen Endverwendungen, da Budgets der provinziellen Gesundheitskommissionen Krankenhausupgrades der zweiten und dritten Kategorie finanzieren. Das Segment absorbiert nahtlos geschweißte homogene Bahnen und leitfähige Vinylbeläge, die täglichen Desinfektionszyklen standhalten. Im Gegensatz dazu hält der Wohnbereich einen Anteil von 55,95 % an der Größe des chinesischen Bodenbelagsmarktes, was das Ausmaß der Stadterneuerung widerspiegelt. Entwickler großer Wohnprojekte differenzieren sich nun über Schallschutz-Unterlagspaket-Angebote, die bereits in der Vorverkaufsphase gebündelt werden. Gewerbeimmobilien erholen sich stetig; Mieter priorisieren emissionsarme VOC-Garantien und schnelle Austauschoptionen, die mit Doppelboden-Verkabelungen kompatibel sind.
Schulen und Universitäten orientieren sich an Smart-Campus-Programmen und bevorzugen Loseinstallationsformate, die zukünftige technologische Nachrüstungen ohne Abbruchschutt ermöglichen. Logistik-Lagerhäuser und E-Commerce-Fulfillment-Center verlangen hochdruckfeste Hartvinylbeläge, die dem Verkehr autonomer mobiler Roboter standhalten können.
Nach Bauart: Neuprojekte beschleunigen sich trotz Renovierungsdominanz
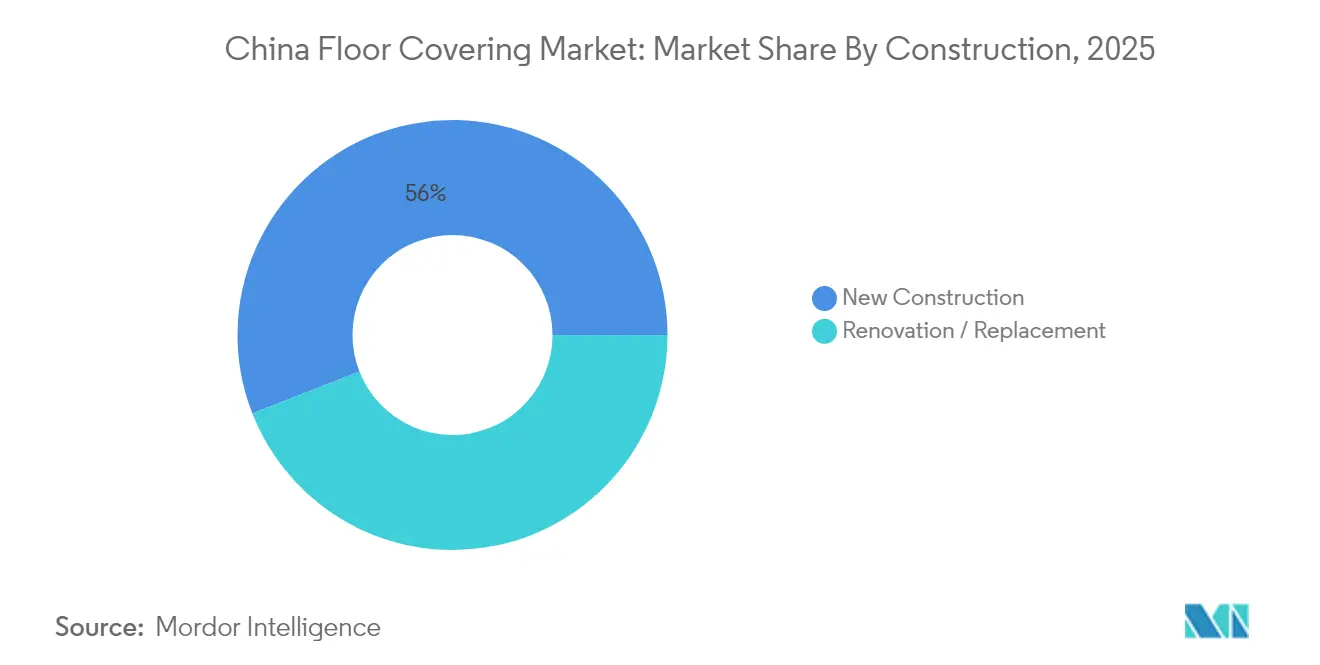
Renovierung kontrollierte im Jahr 2025 44,05 % des Marktanteils am chinesischen Bodenbelagsmarkt und bleibt das volumenmäßige Fundament, doch Neubau wird voraussichtlich bis 2031 mit einem CAGR von 8,02 % schneller wachsen. Projektpipelines für Hochgeschwindigkeitsbahnhöfe im Jangtse-Flussdelta und im Perlflussdelta fördern Vertragsabschlüsse für Stein- und Porzellanfliesen. Parallele Mischnutzungsentwicklungen profitieren von integrierten Design-Build-Verträgen, die elastische Bodenbeläge spezifizieren, die sowohl Einzelhandels- als auch Wohnkriterien erfüllen. Renovierungen profitieren unterdessen von provinziellen Subventionen für die Aufwertung alter Wohnblöcke, die häufig dünnprofilige, selbstklebende Dielen erfordern, die eine Türanpassung überflüssig machen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Vertriebskanal: Digitale Transformation stellt den traditionellen Einzelhandel vor Herausforderungen
Fachhändler halten aufgrund gefestigter Installateurbeziehungen und Musterbibliotheken einen Anteil von 86,10 % am Kanalvertrieb. Direkte Online-Verbraucherportale steigen jedoch mit einem CAGR von 8,23 % an, da mobile Apps Visualisierung, KI-gestützte Farbabstimmung und Ein-Klick-Logistik bieten. Der Wandel zwingt Ausstellungsräume dazu, AR-Kioske und abonnementbasierte Designdienstleistungen hinzuzufügen. Hersteller starten Programme zur Zertifizierung der letzten Meile im Installationsbereich, um Servicestandards innerhalb eines Omnichannel-Modells aufrechtzuerhalten.
Geografische Analyse
Ostchina verankerte im Jahr 2025 37,05 % des Umsatzes, unterstützt durch Cluster-Effizienzen rund um die Häfen Shanghai, Suzhou und Ningbo, die die Vorlaufzeiten für eingehende Rohstoffe verkürzen. Der Ausbau der Intercity-Bahnstrecken im Jangtse-Flussdelta auf 16.700 km bis 2025 schafft wirtschaftliche Kreise mit einer bis drei Stunden Reisezeit und steigert die Nachfrage nach gewerblicher Renovierung in Satellitenstädten. Staatliche Pilotprojekte mit CO₂-armen Baunormen in Suzhou verstärken zusätzlich die Penetration elastischer Bodenbeläge.
Süd-Zentralchina verzeichnet den höchsten CAGR von 6,92 %, angetrieben durch Guangdongs Projektportfolio von 9,2 Billionen CNY für 2025. Die seit Juni 2024 in Betrieb befindliche Shenzhen-Zhongshan-Brücke verkürzt die Querungszeit über die Bucht auf unter 30 Minuten und erschließt Industrieflächen für Smart-Factory-Campusse. Bodenbelagslieferanten profitieren von der Nähe zu florierenden Elektronik- und Gerätesektoren, die antistatischen Vinylbelag in Reinraumerweiterungen einsetzen.
Das Segment Nordchina mit einer Mischung aus öffentlichen Wohngebäudemodernisierungen und winterfester Linoleum-Nachfrage unterstützt stetiges Wachstum entlang der Beijing-Tianjin-Bahnkorridore. Nordostchina erhält staatliche Unternehmensinvestitionsanreize, die sich in Krankenhausmodernisierungs- und Bildungsinfrastrukturaufträgen niederschlagen. Südwestchina und Nordwestchina profitieren von Belt-and-Road-Logistik-Hubs; elastische Bodenbeläge, die Wüstentemperaturschwankungen standhalten, gewinnen in Verteilzentren in der Nähe neuer Gütereisenbahnbahnhöfe an Bedeutung.
Regulatorisches Umfeld
Chinas regulatorisches Umfeld für Bodenbeläge verschärft sich in Bezug auf Raumluftqualität, Produktsicherheit und Green-Building-Konformität. Nationale Anforderungen wie GB 18584-2024 (VOC-Grenzwerte gültig ab Juli 2025) und die im März 2025 vom Ministerium für Wohnungswesen und städtisch-ländliche Entwicklung erlassenen Wohnstandards zur Stärkung der Trittschalldämmung von Böden treiben Hersteller und Verleger zu Systemen mit höherer Spezifikation und Prüfung, insbesondere bei Schlüsselfertig- und Renovierungsprogrammen.
Materialspezifische und nachhaltigkeitsorientierte Standards prägen ebenfalls die Produktentwicklung und Beschaffung neu. GB/T 30364-2024 für Bambus-Verbundwerkstoffböden wurde im September 2024 veröffentlicht und im April 2025 umgesetzt, während GB 18586-2026 veröffentlicht wurde, um Grenzwerte für Schadstoffe in Teppichen, Teppichunterlagen und PVC-Bodenbelägen festzulegen (gültig ab Oktober 2027). Handelsseitig bleibt die Exportexposition volatil, unter anderem durch die Durchführungsverordnung (EU) 2025/1342 der Europäischen Kommission zu mehrlagigen Holzböden und laufende Verfahren des US-Handelsministeriums, die holzbasierte Schichtprodukte betreffen; beides fördert eine Neuausrichtung von Kapazitäten und Vertriebskanälen zwischen Auslands- und Inlandsnachfrage.
Wertschöpfungskettenanalyse
Die chinesische Wertschöpfungskette für Bodenbeläge beginnt bei vorgelagerten Rohstoffen (PVC-Harz und Zusatzstoffe aus der heimischen Petrochemie, Holz- und Bambuseinsatzstoffe sowie wachsende Mengen recycelter Kunststoffe und Materialien auf Basis landwirtschaftlicher Abfälle für WPC/SPC). Die Hersteller sind in Provinzen wie Zhejiang, Jiangsu, Shandong und Guangdong konzentriert und bauen zunehmend interne Prüfkapazitäten, VOC-arme Formulierungskompetenz und Dokumentation auf, um verbindliche Emissions- und Schadstoffgrenzwerte zu erfüllen. Branchenverbände wie die China Carpet Association und die Flooring Branch der China Chamber of Commerce for Import and Export of Metals, Minerals and Chemicals (CCCCC) unterstützen Standardisierung und Handelsengagement.
Nachgelagert erfolgt der Vertrieb über Projektkanäle (Bauträger, öffentliche Bauvorhaben und institutionelle Bauprojekte), regionale Großhändler, Fachgeschäfte und stark wachsende Online-Direktvertriebsplattformen, die Musterentnahme- und Spezifikationszyklen verkürzen. Die Logistik für Inlandsverteilung und Exporte nutzt bedeutende Häfen wie Shanghai, Ningbo und Shenzhen. Rückverfolgbarkeit und CO2-Dokumentation entwickeln sich innerhalb der Kette zu Differenzierungsmerkmalen, darunter die integrierten Beschaffungs- und Rohstoffrückverfolgbarkeitsangaben der OPPEIN Home Group in ihrem im Mai 2025 veröffentlichten Nachhaltigkeitsbericht 2024, sowie Hersteller, die EPDs für SPC-Produkte veröffentlichen, die den Zugang zu Green-Building- und öffentlichen Beschaffungswegen unterstützen.
Wettbewerbslandschaft
Der Wettbewerb ist moderat, wobei kein einzelnes Unternehmen einen zweistelligen Marktanteil überschreitet. Inländische Konzerne wie Nature Home, Power Dekor und Der International koexistieren mit multinationalen Marken wie Mohawk, Tarkett und LG. Unternehmen diversifizieren durch die Einrichtung von Werken in Vietnam und Kambodscha, um das Zollrisiko abzusichern, wie am Beispiel von CFL Flooring mit seinem 750.000 ft² großen Standort in Nordvietnam zu sehen ist, der für den Start im vierten Quartal 2025 vorgesehen ist. Die technologische Führerschaft konzentriert sich auf PVC-freie Chemie, Hartkerndauerhaftigkeit und KI-gestützte Visualisierung. Nachhaltigkeitsnachweise werden zum neuen Wettbewerbsfeld; Mohawks SolidTech R nutzt rückgewonnene Polymerströme und bietet eine lebenslange Wasserdichtigkeitsgarantie.
Omnichannel-Modelle integrieren digitale Vorzeige-Shops mit kuratierten Ausstellungsräumen, während Installateure Mikrolernmodule zur VOC-Compliance erhalten, um die Einhaltung auf der letzten Meile zu gewährleisten. Der Markteintritt für Premium-Gesundheitsversorgungsklassen bleibt attraktiv angesichts steigender Krankenhaus-Investitionsausgaben und begrenzten inländischen Formulierungs-Know-hows. Umgekehrt sind die Hauptwohnunterkategorien unter Preisdruck, was skalierbare Akteure dazu bringt, digitalen In-Line-Druck und robotergestütztes Stapeln zu automatisieren, um die Stückkosten zu senken.
Marktführer der chinesischen Bodenbelagsbranche
Nature Home
Der International
Power Dekor
Shanghai Cimic Tiles
CFL Flooring
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Regulierungsgetriebene Produktaufwertung schafft klarere Freiräume bei konformen, dokumentierten emissionsarmen Bodenbelägen sowohl bei Wohn- als auch bei öffentlichen Projekten. Standards wie GB 18580-2025 (Formaldehyd-Grenzwert E0, umgesetzt Juni 2025), GB/T 35601-2024 zur Bewertung von Green-Produkten für Holzwerkstoffplatten und Holzböden (umgesetzt Juni 2025) sowie der neu erlassene GB 18586-2026 für Teppiche und PVC-Bodenbeläge (gültig ab Oktober 2027) erhöhen die Anforderungen an Formulierungen, Klebstoffe, Unterlagen und Verlegesysteme, die Abnahme- und Prüfanforderungen erfüllen müssen. Das Umfeld begünstigt den Ausbau PVC-freier elastischer Technologien, technischer Schallschutzsysteme im Einklang mit den Wohnstandards von März 2025 sowie zertifizierter Green-Produktlinien für Bauträger, die auf Compliance setzen.
Öffentliche Beschaffung und Green-Building-Programme verschärfen die Nachfrage nach geprüften Materialien und CO2-bezogener Dokumentation und schaffen so einen Kanal für Lieferanten, die Leistungs- und Nachhaltigkeitsangaben belegen können. Die Anforderungen der Ausgabe 2025 für öffentliche Beschaffung von grünen Baumaterialien legen Mindestanteile fest (darunter mindestens 40 % in optionalen Kategorien) und zielen bis 2026 auf ein Wachstum bei Zertifizierungen für grüne Baumaterialien ab, was die Nachfrage nach Produkten mit anerkannter Zertifizierung, EPDs und rückverfolgbaren Lieferketten weiter verstärkt. Angebotsseitig verstärken Exporthandelsmaßnahmen für Holz- und Mehrschichtprodukte sowie Zölle auf Vinylkategorien den Bedarf an diversifizierten Vertriebswegen, einschließlich inländischer Projektspezifikationen und Omnichannel-Handel, während wertsteigernde Oberflächen und neue Verbundwerkstoffkategorien Marken helfen, Margen bei steigenden Compliance-Kosten zu verteidigen.
Aktuelle Branchenentwicklungen
- Mai 2026: CFL Flooring erweiterte seine Technologiepartnerschaft mit i4F auf der DOMOTEX asia/CHINAFLOOR in Shanghai, führte die verbesserte Fasenverbindungstechnologie Optibevel ein und stellte die Kategorie Melamin-SPC (m-SPC) vor. Das Update erweitert CFLs Premium-Produktangebot, indem es die Wasserfestigkeit von SPC mit der Oberflächenbeständigkeit von Laminat kombiniert, und unterstützt die Differenzierung bei höherwertigen In- und Auslandsspezifikationen.
- Juli 2025: Die Europäische Kommission erließ die Durchführungsverordnung (EU) 2025/1342 zu Handelsmaßnahmen für mehrlagige Holzböden aus China. Die Maßnahme erhöhte den Compliance- und Preisdruck für betroffene Exporteure und ermutigte Hersteller, Zertifizierung, Rückverfolgbarkeit und alternative Vertriebskanäle für holzbasierte Bodenbelagslinien zu stärken.
- Februar 2024: Mohawk Industries stellte seine Bodenbelagstechnologie PureTech vor, die erneuerbare Polymerkerne mit hohem Recyclinganteil verwendet, um VOC-arme und Nachhaltigkeitsanforderungen zu erfüllen. Diese Einführung beschleunigte den Wettbewerbsvergleich bei dokumentierter Umweltleistung und veranlasste weitere Anbieter, in elastische Kerne der nächsten Generation und geprüfte Materialangaben zu investieren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt erfasst den Wert fertiger Bodenbelagsprodukte, die in China für den Einsatz in Gebäuden verkauft werden, wobei das Produkt auf einem strukturellen Boden verlegt und in Wohn- oder Gewerbeflächen genutzt wird.
Ausschlüsse: Temporäre Teppiche, unbearbeitete Holzbohlen und Doppelbodensysteme werden nicht in diesem Marktwert erfasst.
Übersicht der Segmentierung
- Nach Material
- Teppichboden
- Nicht-elastischer Bodenbelag
- Holz
- Laminat
- Stein
- Keramischer Boden- und Wandbelag
- Elastischer Bodenbelag
- Vinyl-Bahnenware
- Luxus-Vinylbelag (LVT)
- Stein-Polymer-Verbundstoff (SPC)
- Nach Endverwendung
- Wohnbereich
- Gewerbebereich
- Büro
- Einzelhandel
- Hotel- und Gaststättengewerbe
- Gesundheitswesen
- Institutioneller Bereich / Bildungsbereich
- Industrie und Logistik
- Nach Bauart
- Neubau
- Renovierung / Ersatz
- Nach Vertriebskanal
- Herstellereigene Geschäfte
- Fachhändler
- Direkter Online-Verbrauchervertrieb
- Großhandel / Händler
- Nach Region (China)
- Ostchina
- Süd-Zentralchina
- Nordchina
- Nordostchina
- Südwestchina
- Nordwestchina
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit der Erfassung öffentlicher Signale zur Bautätigkeit und zu Gebäudesanierungen in China, da diese Nachfragepools typischerweise den Verbrauch von Bodenbelägen bestimmen. Wir stützen uns auf Quellen wie Veröffentlichungen des China National Bureau of Statistics, Handelsdaten der General Administration of Customs, Wohnungsbau- und Stadterneuerungspublikationen des Ministeriums für Wohnungswesen und städtisch-ländliche Entwicklung sowie Normen- und Prüfreferenzen von Organisationen wie der ISO und nationalen Normenportalen.
Anschließend ergänzen wir angebotsseitigen Kontext aus Geschäftsberichten von Unternehmen, Investorenpräsentationen und Presseberichten, um Preisänderungen, Verschiebungen im Produktmix und Kanalbewegungen zu verstehen. Patentdatenbanken werden ebenfalls geprüft, um zu erkennen, wo neue Materialien oder Verriegelungssysteme die Akzeptanz und Preisbildung im Zeitverlauf beeinflussen könnten. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Import-/Exportdatenbank auf Sendungsebene werden gezielt eingesetzt, um Gegenprüfungen von Umsätzen und Handelsströmen zu beschleunigen. Diese Beispiele sind nicht abschließend, und wir prüfen weitere öffentliche Quellen zur Datenerhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Die Primärforschung wird genutzt, um die Ergebnisse der Schreibtischrecherche mit Stakeholdern zu überprüfen, die tatsächliche Kaufentscheidungen treffen, darunter Hersteller, Distributoren, Verleger, Auftragnehmer, Einzelhändler und Großkäufer im Zusammenhang mit Wohn- und Gewerbeprojekten in China. Wir prüfen zudem, wie sich die Preise nach Material und Qualität verändern, wie sich die Nachfrage zwischen Neubau und Renovierung aufteilt und welche Provinzen stärkere Projektpipelines aufweisen, damit die Annahmen nicht allgemein bleiben.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 29 % | CXOs: 22 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 27 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 51 % |
Marktdimensionierung & Prognose
Die Dimensionierung erfolgt mit einem kombinierten Ansatz, bei dem die Top-Down-Sicht aus Bau- und Renovierungsaktivitäten rekonstruiert und anschließend mit selektiven Bottom-Up-Näherungen abgeglichen wird. In der Praxis gehen wir von Indikatoren wie Fertigstellungen im Wohnungsbau, Baubeginnen bei gewerblichen Flächen, der Intensität von Renovierung und Stadterneuerung aus und übersetzen diese mithilfe von Nutzungsraten und Erneuerungszyklen in die Nachfrage nach Bodenbelägen.
Um das Modell realistisch zu halten, verfolgen wir jährlich Marktkennzahlen, darunter Import- und Exportwerte für wichtige Bodenbelagskategorien, die Entwicklung der durchschnittlichen Verkaufspreise nach Material (zum Beispiel elastische Beläge gegenüber Holz und Fliesen), den Kanalmix zwischen Projektverkäufen und Einzelhandel sowie die Aufteilung zwischen Neubau- und Renovierungsnachfrage. Wenn die Top-Down-Gesamtsumme unstimmig erscheint, validieren wir sie mit stichprobenbasierten Volumen- und Preisberechnungen aus einer Reihe von Produktgruppen und Kanalprüfungen, und Lücken werden durch konservative Bandbreiten geschlossen, die nach Expertenrückmeldung präzisiert werden.
Prognosen werden mittels Szenarioanalyse erstellt, die durch Trendlinien für wichtige Treiber gestützt wird, und die Szenarien werden basierend auf den Erwartungen der Befragten hinsichtlich Gebäudesanierungen, Bautätigkeit und Preisentwicklung in den nächsten Jahren angepasst. Bei verrauschten Daten wird eine Glättung angewendet, damit einmalige Ausreißer im Handel oder bei den Preisen nicht als dauerhaftes Wachstum gewertet werden.
Datenvalidierung & Aktualisierungszyklus
Vor der endgültigen Freigabe werden die Ergebnisse durch unabhängige Prüfungen trianguliert, darunter nachfrageseitige Bauindikatoren, Handelsmuster und beobachtete Preisentwicklungen, sodass die endgültige Zahl nicht von einer einzigen Eingabe abhängt. Abweichungsprüfungen werden über Jahre und Materialien hinweg durchgeführt, und starke Sprünge lösen eine tiefere Überprüfung der Annahmen aus. Bei Bedarf wird eine Nachfassaktion genutzt, um zu prüfen, was sich geändert hat.
Jeder Bericht durchläuft außerdem mehr als eine Analystenprüfung, um Berechnungslogik, Einheitenkonsistenz und Währungsbehandlung Schritt für Schritt zu verifizieren. Die Studie wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, etwa Politikänderungen, größeren Handelsverschiebungen oder starken Bewegungen bei den Inputkosten. Unmittelbar vor Auslieferung erfolgt ein letzter Durchlauf, um sicherzustellen, dass die neuesten öffentlichen Daten und aktuellen Interviewrückmeldungen berücksichtigt sind.
Vergleich der Marktschätzung von Mordor Intelligence für den chinesischen Bodenbelagsmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Bodenbeläge in China können erheblich voneinander abweichen, selbst wenn die Titel ähnlich erscheinen, da jeder Herausgeber seine eigenen Produktumfänge, Preisbasen und Zeiträume wählt. Unterschiede zeigen sich auch, wenn sich eine Studie stärker auf Handelssignale stützt und eine andere stärker auf endverbraucherseitige Bauindikatoren.
Die Hauptursachen für Abweichungen sind hier Umfang und Wertbasis. Manche Schätzungen fassen angrenzende Kategorien wie temporäre Teppiche oder breitere Ausgaben für Innenausbau zusammen, während andere sich auf Einzelhandelspreise stützen, die Installation und Handelsmargen enthalten. Auch die Behandlung des Basisjahres spielt eine Rolle, da ein Modell zu aktuellen Preisen arbeiten kann, während ein anderes konstante Dollarwerte verwendet. Der Zeitpunkt der Aktualisierung kann die Größe verändern, wenn eine wichtige politische Maßnahme oder ein Renovierungsschub später erfasst wird. Die folgende Tabelle zeigt, wie diese Entscheidungen die Spannbreite selbst für dasselbe Jahr vergrößern können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,29 Mrd. USD (2025) | |
| Branchenverleger A | 6,66 Mrd. USD (2025) | Verwendet einen breiteren Umsatzumfang, der wahrscheinlich weitere Bodenbelags- und verwandte Belagskategorien einbezieht, und die Preisbasis scheint näher am nachgelagerten Umsatz als an den ersten Inlandsverkaufswerten zu liegen. |
| Branchenverleger B | 4,11 Mrd. USD (2023) | Präsentiert eine Wachstumschancenkennzahl und CAGR anstelle eines klar angegebenen Marktgesamtwerts für ein Basisjahr, und vermischt wahrscheinlich Produktgruppen und Kanalpreise in einer Weise, die von Jahr zu Jahr nicht direkt vergleichbar ist. |
Insgesamt lässt sich die Spannbreite dadurch erklären, was gezählt wird und auf welcher Preisbasis, insbesondere wenn Installations- und Einzelhandelsaufschläge einbezogen werden. Indem die Zählung auf fertige, ab Werk oder zum Importlandewert verkaufte Bodenbeläge beschränkt und temporäre Teppiche sowie Doppelbodensysteme ausgeschlossen werden, bleibt die resultierende Zahl für 2025 an einen wiederholbaren Nachfragepool gebunden – dies ist die spezifische Modellierungsentscheidung von Mordor Intelligence.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des chinesischen Bodenbelagsmarktes?
Die Größe des chinesischen Bodenbelagsmarktes beträgt 1,36 Milliarden USD im Jahr 2026.
Wie schnell wird der Markt wachsen?
Es wird prognostiziert, dass er im Zeitraum 2026–2031 mit einem CAGR von 5,58 % wächst und bis 2031 einen Wert von 1,79 Milliarden USD erreicht.
Welche Region wächst am schnellsten?
Süd-Zentralchina soll dank Guangdongs umfangreicher Infrastrukturpipeline bis 2031 den höchsten CAGR von 6,92 % verzeichnen.
Warum gewinnen PVC-freie Bodenbeläge an Bedeutung?
Die bevorstehenden Emissionsgrenzwerte gemäß GB 18584-2024 und unternehmerische Nachhaltigkeitsziele begünstigen PVC-freie elastische Bodenbeläge, die VOC-Grenzwerte einhalten.
Wie beeinflussen Zölle den Markt?
Der 34-prozentige US-Zoll auf chinesische Luxus-Vinylbeläge veranlasst Hersteller, sich auf den Inlandsabsatz zu konzentrieren und in Überseproduktionskapazitäten zu investieren, um Zölle zu umgehen.
Welches Segment wächst am schnellsten?
Gesundheitseinrichtungen führen das Endverbrauchswachstum mit einem CAGR von 8,31 % an, bedingt durch strenge Hygiene- und Haltbarkeitsanforderungen in neuen Krankenhausprojekten.
Seite zuletzt aktualisiert am:



