
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.39 Milliarden US-Dollar |
| Marktgröße (2026) | 2.51 Milliarden US-Dollar |
| Marktgröße (2031) | 3.24 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.20 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des ägyptischen Bodenbelagsmarktes von Mordor Intelligence
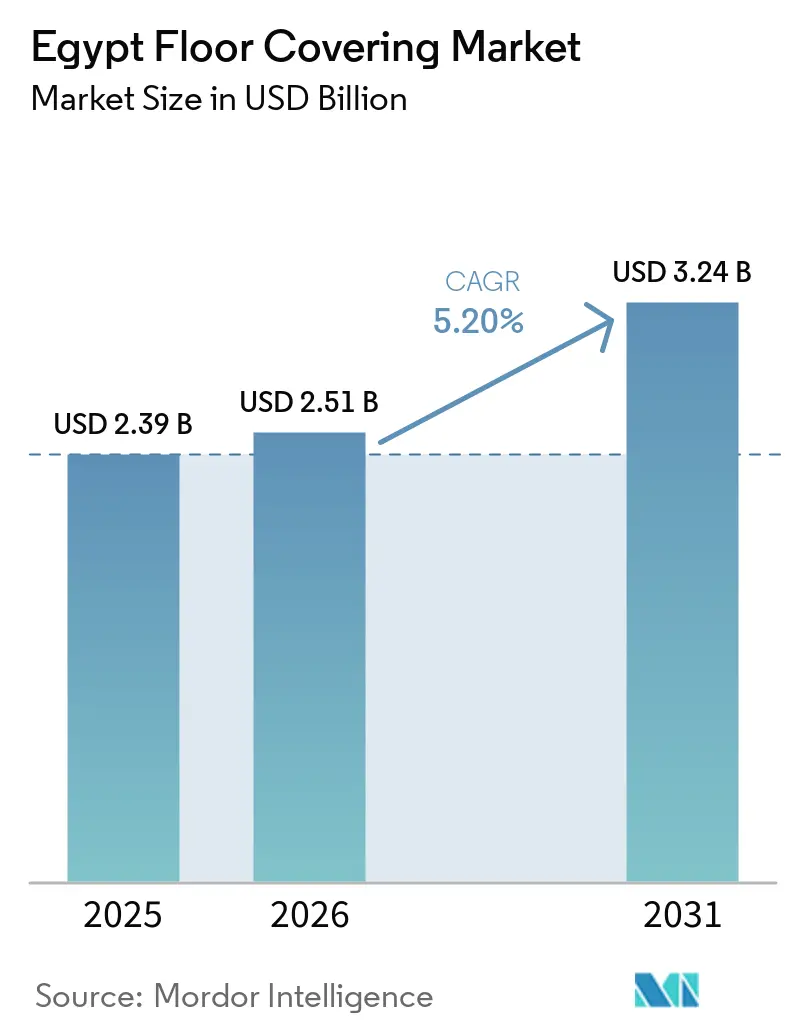
Die Größe des ägyptischen Bodenbelag-Marktes wird im Jahr 2026 auf 2,51 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 2,39 Milliarden USD, mit Projektionen für 2031 von 3,24 Milliarden USD, was einem Wachstum von 5,20 % CAGR über den Zeitraum 2026–2031 entspricht. Robuste staatliche Wohnungsbauprogramme, der Tourismusboom entlang des Roten Meeres und beschleunigte Investitionen in gewerbliche Immobilien verankern die Nachfrage über alle Produktkategorien hinweg. Staatliche Wohnungsbauprogramme verankern die Wohnungsbaunachfrage: Im März 2025 kündigte das Ministerium für Wohnungsbau fast 400.000 neue Wohneinheiten an, darunter 115.000 im Rahmen der Initiative „Wohnen für alle Ägypter”. Der ägyptische Bodenbelag-Markt profitiert zudem vom Status des Landes als Afrikas größtem Keramikfliesenproduzenten, was den einheimischen Herstellern einen strukturellen Kostenvorteil verschafft, der sie vor den meisten importbedingten Preisschocks schützt[1]. Der Tourismus steigert die Nachfrage im Gastgewerbe, da Ägypten im Jahr 2025 fast 19 Millionen Touristen empfing, was einem Anstieg von 21 % gegenüber 2024 entspricht. Das parallele Wachstum im Gastgewerbe, veranschaulicht durch IHGs Pipeline von 21 Hotels und Hiltons Plan, seine ägyptische Präsenz mehr als zu verdreifachen, zieht weiterhin Premium-Spezifikationen in den Beschaffungsmix.
Wichtigste Erkenntnisse des Berichts
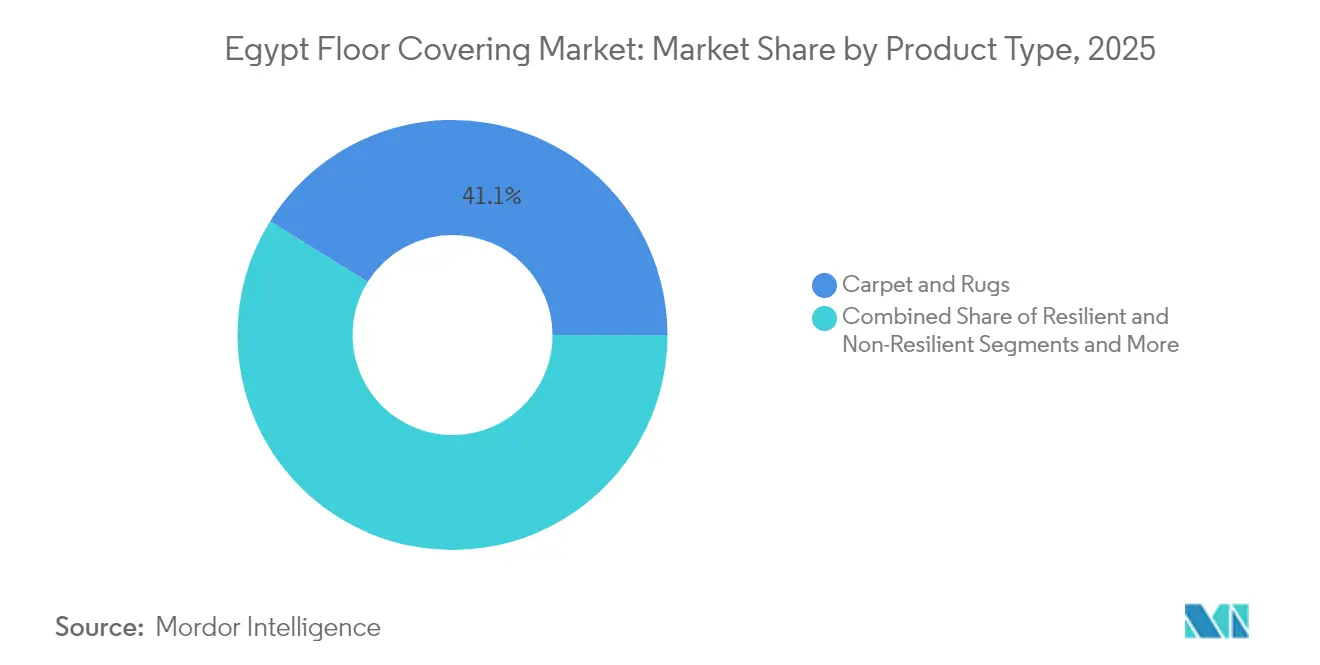
- Nach Produkttyp hielten Teppiche und Läufer im Jahr 2025 einen Marktanteil von 41,12 % am ägyptischen Bodenbelagsmarkt, während elastische Bodenbeläge bis 2031 voraussichtlich mit einer CAGR von 8,09 % wachsen werden.
- Nach Bautyp entfielen im Jahr 2025 64,02 % der Marktgröße des ägyptischen Bodenbelagsmarktes auf Renovierung und Ersatz; der Neubau soll bis 2031 mit einer CAGR von 7,06 % wachsen.
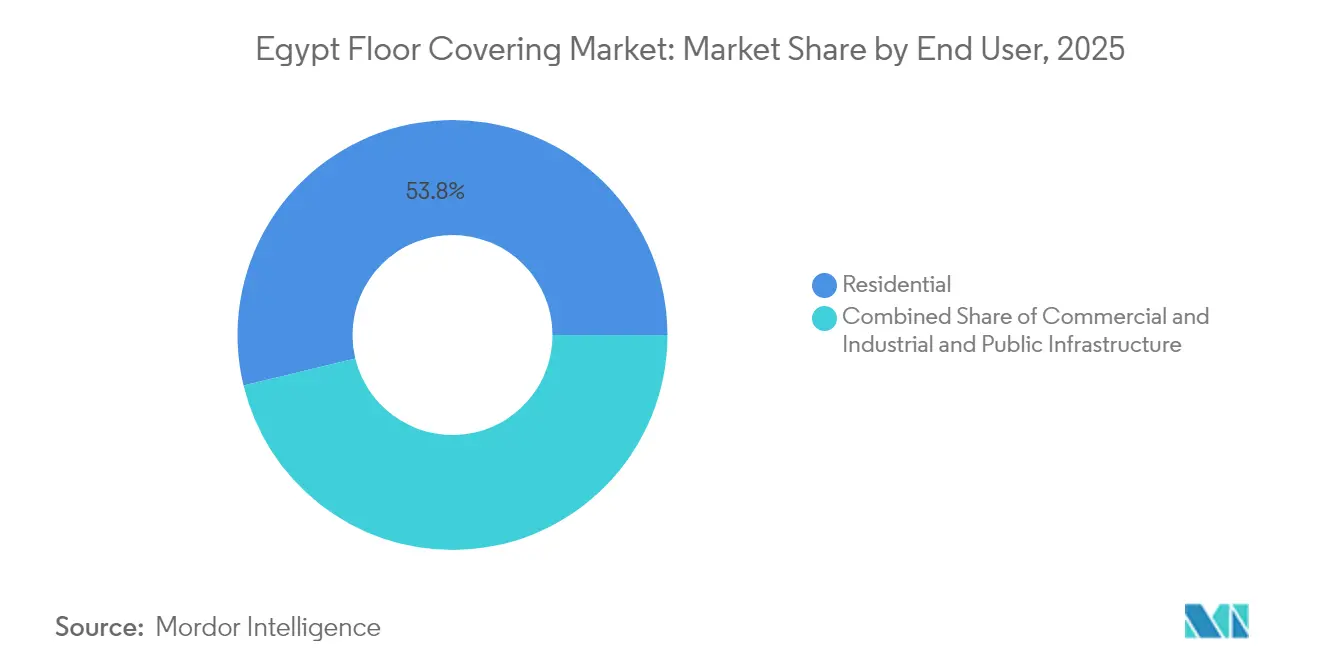
- Nach Endnutzer hielt der Wohnbereich im Jahr 2025 einen Anteil von 53,78 %, während gewerbliche Anwendungen mit einer CAGR von 6,55 % bis 2031 wachsen.
- Nach Vertriebskanal dominierte der B2C-Einzelhandel im Jahr 2025 mit einem Wertanteil von 69,34 %, während B2B-Auftragnehmer und -Händler bis 2031 voraussichtlich eine CAGR von 8,22 % erzielen werden.
- Nach Geografie führte Groß-Kairo & Gizeh im Jahr 2025 mit einem Umsatzanteil von 39,86 %, während die Gouvernorate am Roten Meer mit einer CAGR von 8,63 % bis 2031 das schnellste Wachstum verzeichnen dürften.
- Führende Unternehmen wie Oriental Weaver, Cleopatra Ceramics, Tarkett S.A., Mohawk Industries und RAK Ceramics halten im Jahr 2024 bedeutende Marktanteile.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau staatlich geförderter Wohnungsbau-Großprojekte | +1.8% | Neue Verwaltungshauptstadt, neue Städte | Mittelfristig (2–4 Jahre) |
| Tourismusgetriebene Hotel- und Resortmodernisierungen am Roten Meer | +1.2% | Küste des Roten Meeres, Nordküste, Metropolraum Kairo | Kurzfristig (≤ 2 Jahre) |
| Einzelhandels- und Einkaufszentrumexpansion in Städten der zweiten Reihe schafft neue Nachfrage nach Bodenbelägen | +0.9% | Alexandria, Gizeh, Suez-Korridor | Mittelfristig (2–4 Jahre) |
| Klimaresistente, hitzetolerante Materialien gewinnen an Beliebtheit | +0.7% | Oberägypten, Wüstenregionen | Langfristig (≥ 4 Jahre) |
| Umfangreiche Infrastruktur- und Verkehrsknotenentwicklungen | +1.1% | Nationale Korridore, Logistikzonen | Mittelfristig (2–4 Jahre) |
| Wachstum im Bildungsbau und bei Renovierungen | +1.3% | Groß-Kairo, Deltaregion, Assiut | Kurz- bis mittelfristig (1–3 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau staatlich geförderter Wohnungsbau-Großprojekte
Die Neue Verwaltungshauptstadt allein verkörpert eine Investitionsverpflichtung von 45 Milliarden USD, die mehr als 1,5 Millionen m² Bodenbelag für Regierungsgebäude, Wohnanlagen und gemischt genutzte Stadtteile erfordern wird. Ähnliche Stadtzentren, die derzeit in Alamein, Mansoura und der 6. Oktober-Stadt entstehen, betten Bodenbelagsspezifikationen in öffentliche Ausschreibungen ein und garantieren damit effektiv Mengenaufträge für etablierte Fliesen- und elastische Bodenbelagslieferanten. Großeinkäufe ermöglichen es inländischen Produzenten, Energiekosten zu amortisieren und die Brennofentechnologie aufzurüsten, wodurch ein Kostenvorteil pro Quadratmeter zementiert wird, mit dem kleinere regionale Wettbewerber nur schwer mithalten können. Der ägyptische Bodenbelagsmarkt profitiert somit von Skaleneffekten, während öffentliche Beschaffungsregeln lokale Inhalte und schnelle Lieferzeiten betonen, was die Hürden für Importeure erhöht. Auftragnehmer, die in diesen Großprojekten tätig sind, wählen zunehmend klimagerechte Keramikqualitäten und Luxury Vinyl Tile (LVT), das thermische Wechselbeanspruchungen verträgt.
Tourismusgetriebene Hotel- und Resortmodernisierungen am Roten Meer
Hotelketten setzen weiterhin höhere ästhetische und Haltbarkeitsmaßstäbe. IHG und Hilton planen gemeinsam mehr als 40 neue Hotels bis 2030, was kurzfristig einem Bedarf von rund 750.000 m² an Premium-Bodenbelägen entspricht. Projektverantwortliche fordern rutschfeste, salzluftbeständige Oberflächen, die mit minimalen Ausfallzeiten verlegt werden können, was eine Verlagerung hin zu modularem LVT, Porzellanelementen und Naturstein-Verbundwerkstoffen bewirkt. Der ägyptische Bodenbelagsmarkt profitiert davon, weil inländische Fliesenwerke hochauflösende Digitaldrucklinien und Rektifizierungslinien hinzugefügt haben, die es ihnen ermöglichen, Luxusspezifikationen zu Preisen unterhalb von Importpreisen zu liefern. Lieferanten, die ihre Produkte nach LEED- oder EDGE-Umweltstandards zertifizieren können, sichern sich den Status als bevorzugte Lieferanten bei Resortentwicklungen und stärken damit ihren Marktanteil weiter.
Einzelhandels- und Einkaufszentrumexpansion in Städten der zweiten Reihe schafft neue Nachfrage nach Bodenbelägen
Moderne Einzelhandelsflächen in Alexandria, Gizeh und den Gouvernoraten des Suezkanals konzentrieren sich nun auf Einkaufszentrumsprojekte mit einer Fläche von 50.000 bis 100.000 m². Jede Entwicklung weist typischerweise 25 % der Bruttobaufläche für Gemeinschaftsbereiche aus, die hochwertiges Porzellan, Terrazzo oder starres Kernvinyl für stark frequentierte Bereiche erfordern. Entwickler reservieren zudem Sonderzonen für polierte Betonoberflächen oder Mikrozement-Systeme, die zeitgemäße Ästhetik bei niedrigeren Lebenszykluskosten bieten. Da diese Investoren über Kairo hinaus diversifizieren, breitet sich der ägyptische Bodenbelagsmarkt geografisch aus und schafft Vertriebspipelines für Händler mit stadtübergreifender Logistikabdeckung. Parallel dazu integrieren Omnichannel-Einzelhandelsformate Abholbereiche im Geschäft, deren wiederholte Palettenbewegungen strapazierfähige elastische Bodenbeläge erfordern.
Klimaresistente und hitzetolerante Materialien gewinnen an Beliebtheit
Ägyptens extreme Klimabedingungen beschleunigen die Einführung fortschrittlicher Bodenbelagsmaterialien, die für Temperaturschwankungen, UV-Exposition und thermische Ausdehnungsherausforderungen ausgelegt sind. Die wachsende Präferenz für klimaresistente Materialien spiegelt die Lehren aus traditionellen Bodenbelagsversagen in Ägyptens rauer Umgebung wider, wo die Sommertemperaturen 40 °C überschreiten und thermische Wechselbeanspruchungen zu Materialverschlechterungen führen. Luxury Vinyl Tile (LVT) und Stone Plastic Composite (SPC)-Produkte gewinnen aufgrund ihrer Dimensionsstabilität und Beständigkeit gegen thermische Ausdehnung an Bedeutung, insbesondere in gewerblichen Anwendungen, bei denen die Klimatisierungskosten die Temperaturkontrolle teuer machen.[2]. Das Bekenntnis der Vereinigten Arabischen Emirate zu einer Reduzierung der Kohlenstoffemissionen um 31 % bis 2030 beeinflusst regionale Baustandards, wobei die Führungsrolle Dubais bei LEED-zertifizierten Projekten Ausstrahlungseffekte auf ägyptische Baupraktiken hat. Dieser Trend treibt Innovationen bei lokal beschafften Materialien voran, darunter Bodenbelagslösungen auf Dattelpalmbasis, die auf der Index Dubai 2024 vorgestellt wurden und natürliche Hitzebeständigkeit sowie Nachhaltigkeitsnachweise bieten.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Währungsbedingte Volatilität bei importierten Holzkosten | –1.4% | Nationale Premium-Segmente | Kurzfristig (≤ 2 Jahre) |
| Preiswettbewerb durch kostengünstige Keramikfliesen | –0.8% | Preiswerter Wohnungsbau, Masseneinzelhandel | Mittelfristig (2–4 Jahre) |
| Begrenzte lokale Fertigungskapazität schränkt großangelegte Exportmöglichkeiten ein | –0.6% | National | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Installateuren außerhalb von Ballungsräumen | –0.5% | Ländliche Gebiete und Städte der zweiten Reihe | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Währungsbedingte Volatilität bei importierten Holzkosten
Die Abwertung des ägyptischen Pfunds gegenüber wichtigen Währungen erzeugt beispiellosen Kostendruck für Bodenbelagshersteller und -händler, die auf importierte Rohstoffe angewiesen sind. Untersuchungen zeigen, dass die Währungsabwertung zu einer Inflation von mehr als 37 % führt, wobei Holzbodenbeläge und Laminatprodukte aufgrund ihrer Importabhängigkeit überproportionale Preissteigerungen erfahren. Die Kaufkraftparitätsmethode legt einen fairen Wechselkurs von 38,5 EGP pro USD nahe, was erheblich von den aktuellen Marktkursen abweicht und anhaltende Unsicherheit für Projektplanung und Preisstrategien schafft. Diese Volatilität zwingt Hersteller dazu, alternative Lieferketten zu erkunden und die Beschaffung inländischer Rohstoffe zu beschleunigen, obwohl Ägyptens begrenzte Forstressourcen die lokale Holzverfügbarkeit einschränken. Die Währungsherausforderung ist besonders akut bei Premium-Wohnprojekten, bei denen importierte Hart- und Ingenieurholzprodukte höhere Margen erzielen, aber zunehmender Preissensibilität von Entwicklern und Endverbrauchern ausgesetzt sind.
Preiswettbewerb durch kostengünstige Keramikfliesen
Ägyptens Position als Afrikas größter Keramikfliesenproduzent hat einen intensiven Preiswettbewerb geschaffen, der die Gewinnmargen entlang der gesamten Bodenbelagswertschöpfungskette unter Druck setzt. Inländische Keramikhersteller profitieren von reichlich vorhandenen kostengünstigen Rohstoffen und einer etablierten Produktionsinfrastruktur, was aggressive Preisstrategien ermöglicht, die importierte Alternativen und inländische Premium-Produkte herausfordern. Die Verfügbarkeit von hochplastischen Tonen als Alternativen zu importiertem Bentonit-Ton senkt die Produktionskosten weiter und steigert die Preiswettbewerbsfähigkeit im Keramiksegment. Dieser Preisdruck zwingt Nicht-Keramik-Bodenbelagshersteller dazu, Mehrwertmerkmale wie einfache Installation, Langlebigkeit und Designflexibilität zu betonen, um Premium-Preise zu rechtfertigen. Die Wettbewerbsintensität ist besonders herausfordernd für elastische Bodenbelagsprodukte, die in kostenempfindlichen Wohn- und Gewerbeanwendungen mit Keramikfliesen konkurrieren müssen, wo ästhetische Präferenzen traditionelle Keramiklösungen begünstigen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Elastische Innovation fordert traditionelle Dominanz herausTeppiche und Läufer behielten im Jahr 2025 einen Marktanteil von 41,12 % am ägyptischen Bodenbelagsmarkt, angetrieben durch kulturelle Affinität und die Skalenvorteile von Oriental Weavers, die 2024 einen Nettogewinn von 2,54 Milliarden EGP erzielten. Elastische Bodenbeläge werden jedoch voraussichtlich eine CAGR von 8,09 % erzielen, was sie bis 2031 zum wichtigsten Störfaktor des ägyptischen Bodenbelagsmarktes macht. Luxury Vinyl Tile und SPC gewinnen im Gesundheitswesen, im Bildungsbereich und im Gastgewerbe an Akzeptanz, wo schnelle Installation und Feuchtigkeitsbeständigkeit höhere Preise überwiegen. Lokal hergestellte Keramik nutzt derweil Kostenführerschaft, breite Stilpaletten und landesweite Vertriebsnetze und verteidigt ihren Anteil im Massenmarkt-Wohnungsbau.
Währungsschocks verdrängen importiertes Hart- und Ingenieurholz, verkleinern das Sortiment und erhöhen die Substitution durch Keramik und SPC. Laminat bleibt ein Mittelpreiskompromiss, obwohl Bedenken hinsichtlich Feuchtigkeitsquellung seine Verbreitung an Küstenstandorten einschränken. Nischen-Kork- und Gummilösungen bedienen Hochleistungsbereiche wie Fitnessstudios und Labore, doch begrenzte lokale Produktion und spezialisierte Installation halten die Volumina bescheiden. Insgesamt spiegeln die Kategorieübergänge eine Balance aus kultureller Präferenz und pragmatischer Anpassung an Ägyptens Klima und Makroökonomie innerhalb des ägyptischen Bodenbelagsmarktes wider.



Nach Bautyp:
Renovierungsdominanz verschiebt sich in Richtung NeuentwicklungRenovierung und Ersatz machten im Jahr 2025 64,02 % der Marktgröße des ägyptischen Bodenbelagsmarktes aus, was die zyklische Modernisierung eines umfangreichen bestehenden Gebäudebestands widerspiegelt. Neubau, angetrieben durch Großprojekte und Wohnungsbauprogramme, wird mit einer CAGR von 7,06 % prognostiziert und erodiert schrittweise die historische Schieflage zugunsten von Renovierungen. Ersatzzyklen bevorzugen typischerweise Klick-Verbund-Elastikfliesen und Dünnbett-Keramik, die Ausfallzeiten minimieren, während Grünfeldentwicklungen integrierte Akustikunterlage, Doppelböden und langlebige Beschichtungen einsetzen.
Tourismus-Großprojekte verbinden beide Dynamiken: Hotelbetreiber modernisieren bestehende Anlagen, während gleichzeitig erhebliche Neubauten beginnen. Staatliche Ausschreibungsrahmen bündeln nun Liefer- und Installationspakete, verlagern das Risiko auf Auftragnehmer und stimulieren das Wachstum des B2B-Kanals. Das Nettoergebnis ist ein ausgewogenerer Opportunitätsmix, wobei Renovierungen noch größer sind, aber Neubauten im ägyptischen Bodenbelagsmarkt zunehmend einflussreicher werden.
Nach Endnutzer:
Gewerbliches Wachstum übertrifft die WohnbasisDer Wohnbereich hielt im Jahr 2025 53,78 % des Umsatzes, gestützt durch Hypothekensubventionen und demografischen Schwung. Der gewerbliche Bereich sollte jedoch bis 2031 eine CAGR von 6,55 % verzeichnen und damit das Wachstum im Wohnbereich übertreffen, da die Büro- und Einzelhandelsflächen in der Neuen Verwaltungshauptstadt und den Satellitenstädten stark zunehmen. Gastgewerbekorridore am Roten Meer erfordern hochwertige Spezifikationen, die Porzellanbohlen, LVT und gemusterte Teppiche begünstigen, die für häufige Reinigung ausgelegt sind.
Industrie- und öffentliche Infrastrukturnutzer setzen auf antistatisches Vinyl, strapazierfähigen Gummi und Epoxidsysteme, die für Gabelstaplerverkehr und hohe chemische Belastung ausgelegt sind. Die wachsende Aufmerksamkeit für die Innenraumluftqualität in Schulen und Krankenhäusern fördert die Einführung von VOC-armem SPC und antimikrobiellen Teppichen und gestaltet die Produktentwicklungs-Roadmaps innerhalb des ägyptischen Bodenbelagsmarktes neu.

Nach Vertriebskanal:
B2B-Wachstum fordert die Dominanz des Einzelhandels herausB2C-Einzelhandelskanäle erzielten im Jahr 2025 69,34 % des Umsatzes aufgrund von Ägyptens Netzwerk aus Nachbarschaftshändlern und großen Möbelhäusern. Dennoch werden B2B-Fachauftragnehmer und Projekthändler eine CAGR von 8,22 % erzielen, da die Komplexität von Großprojekten die Beschaffung in Richtung schlüsselfertiger Lösungen drängt. Entwickler in der Neuen Verwaltungshauptstadt unterzeichnen zunehmend Rahmenvereinbarungen, die Lieferung, Installation und Kundendienst abdecken und Unternehmen bevorzugen, die Lagerbestände in der Nähe von Baustellen halten.
Baumärkte beeinflussen weiterhin die Verbraucherentscheidungen bei Wohnungsrenovierungen, während der E-Commerce bei digital versierten Millennials an Bedeutung gewinnt. Hybridmodelle entstehen in gemischt genutzten Stadtteilen, wo Bewohner Böden in Einzelhandels-Designstudios auswählen, die konsolidierte Auftragnehmerbestellungen speisen und die Lieferkettenkoordination im ägyptischen Bodenbelagsmarkt straffen.
Geografische Analyse
Groß-Kairo dominiert die Wertnachfrage, da die Neue Verwaltungshauptstadt staatlich geförderte Budgets in Mehrturmkomplexe lenkt, die 75.000 m² Bodenbeläge pro Regierungskomplex erfordern. Entwickler hier nähern sich Premium-Klasse-A-Büromieten in USD-Begriffen an, was Importe von italienischem Porzellan für repräsentative Eingangshallen rechtfertigt. Am Roten Meer beschleunigen Hurghada und Scharm el-Scheich Gastgewerbemodernisierungen auf der Grundlage von 14,6 Millionen erwarteten Touristenankünften für 2025, was zu kontinuierlichen Zyklen des Korridorteppichaustauschs und der Pooldeckverfliesung führt.
Alexandria und Ägyptens Nordküste profitieren vom Ras El Hekma-Masterplan, bei dem eine von den Vereinigten Arabischen Emiraten unterstützte Investition von 35 Milliarden USD eine Welle von Wohn- und Einzelhandelsstarts auslöst, die bis 2030 25.000 Einheiten liefern sollen. Suezkanal-Städte erweitern Lager- und Logistikflächen, die jeweils durchschnittlich 40.000 m² epoxidbeschichteten Beton jährlich umfassen, sobald Ägypten seine „Trockenhafen”-Strategie einführt. Oberägypten bleibt preissensibel und bezieht von lokalen Keramikproduzenten in Minya, deren Vertriebsradius innerhalb von 300 km liegt, um Frachtkosten zu minimieren. Exportorientierte Fertigungscluster in der Zehnten Ramadan-Stadt und der Sadat-Stadt bedienen afrikanische Märkte im Rahmen der COMESA-Zollpräferenz und bieten dem ägyptischen Bodenbelagsmarkt Devisenpuffer, wenn die Inlandsnachfrage nachlässt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Bodenbeläge in Ägypten beginnt mit Rohstoffeinsatz und Zwischenverarbeitung und führt dann über Herstellung, Distribution, Installation bis hin zum Kundendienst nach dem Verkauf. Zu den wichtigsten Einsatzstoffen zählen Tone und Minerale für Keramik und Stein, Polymere und Additive für Vinyl/SPC sowie Garne für Teppiche und Läufer. Große einheimische Akteure verringern das Versorgungsrisiko durch Integration. Beispielsweise unterstützt Oriental Weavers die Nylon-Teppichproduktion über die eigene Garnfabrik King Tut (120 Tonnen/Tag), während große Teppichhersteller wie MAC Carpet mehrere Produktionsstandorte in Tenth of Ramadan City betreiben, darunter freizonengebundene Kapazitäten, die Exportlogistik und Devisenmanagement unterstützen.
Nachgelagert teilt sich der Produktfluss auf B2C-Einzelhandel (Nachbarschaftshändler, Baumärkte, Fachgeschäfte und Online) und B2B-Kanäle (Auftragnehmer, Projekthändler und Rahmenbeschaffung für Großprojekte) auf. Industriezonen und Logistikkorridore prägen die Wettbewerbsfähigkeit, und die SPC-Produktionspräsenz in Spezialparks wie Unispec im Teda Industrial Park in Suez verbessert den Zugang zu Hafeninfrastruktur und Projektkunden. Engpässe konzentrieren sich auf importierte Rohstoffe für Holz und einige chemische Einsatzstoffe, bei denen die Verfügbarkeit von Fremdwährungen und der Zeitpunkt der Zollabfertigung die Anlandekosten und die Lieferzeit beeinflussen können. Eine zweite Einschränkung ist die Verfügbarkeit von Installateuren außerhalb der großen Metropolen, was die Einführung spezifikationssensiblerer Systeme wie LVT/SPC und fortschrittlicher Unterbodenvorbereitungen einschränken kann.
Wettbewerbslandschaft
Marktkonzentration
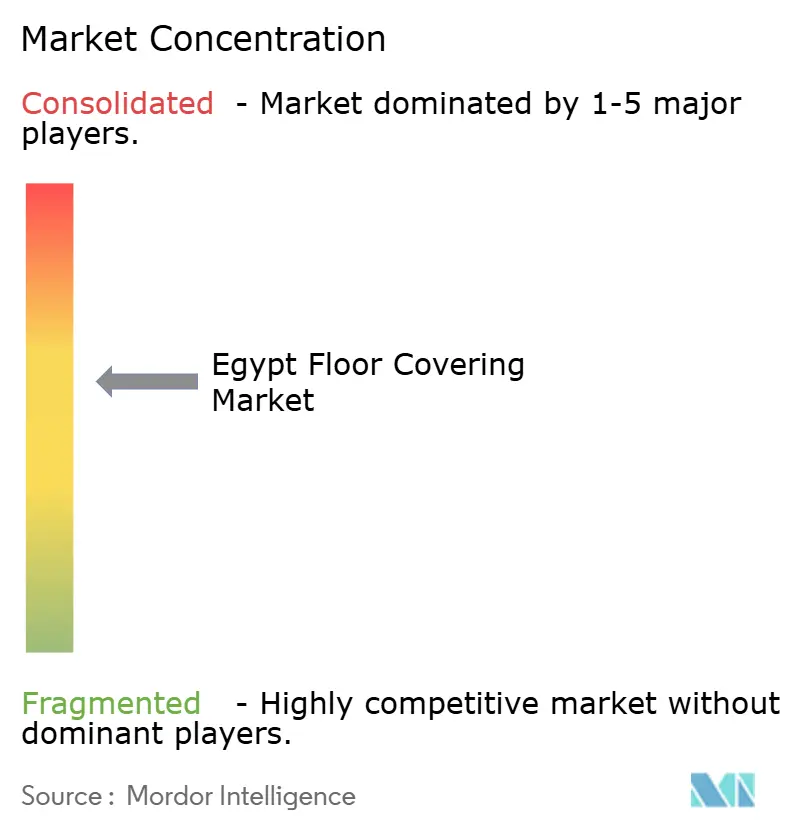
Der ägyptische Bodenbelagsmarkt ist mäßig konzentriert, wobei einige führende Unternehmen einen bedeutenden Marktanteil kontrollieren. Oriental Weavers dominiert aufgrund der Cradle-to-Gate-Integration, globaler Franchising-Kanäle und einer Jahresproduktion von mehr als 109 Millionen m². Cleopatra Ceramics nutzt die Nähe zu Sinai-Tonsteinbrüchen, um Wertkacheln in der MENA-Region zu liefern, während Tarkett die regionale LVT-Nachfrage durch seine strategische Allianz mit Elissa Plastics nutzt. Die technologische Differenzierung konzentriert sich auf digitale Glasur, Tintenstrahlästhetik und In-Line-Qualitätskontrolle mittels KI-gestützter Fehlererkennung.
Nachhaltigkeitsverbesserungen bleiben ein strategisches Schlachtfeld. Cleopatra Ceramics erprobte die Mitverbrennung von Wasserstoff in Biskuitbrennöfen mit dem Ziel einer 15-prozentigen Reduzierung der CO₂-Intensität bis 2027. Tarkett setzte Post-Consumer-PVC-Rücknahmelinien ein, während Marble & Granite City Wasserrückgewinnungskreisläufe einführte, die 95 % des Prozessschlamms recyceln. Fusionen und Übernahmen kreisen um mittelständische Terrazzo-Mosaikproduzenten, die Kapitalzuflüsse zur Modernisierung von Rotationspolierlinien suchen. Unterdessen umwerben europäische Marken ägyptische Auftragshersteller für Eigenmarkenangebote und erweitern so die Produktpalette, ohne Greenfield-Werke zu errichten.
Marktführer der ägyptischen Bodenbelagsbranche
-
Oriental Weaver
-
Cleopatra Ceramics
-
Tarkett S.A
-
Mohawk Industries
-
RAK Ceramics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ägyptischer Bodenbelagsmarkt Unternehmen in diesem Bericht
- Oriental Weavers
- Mohawk Industries
- Tarkett S.A.
- EGGER Group
- Kronospan
- Al-Mowafek Carpets
- IKEA Egypt
- Al Swedy Flooring
- Gerflor
- Interface Inc.
- Shaw Industries
- Armstrong Flooring
- Floor Tech Egypt
- Parador GmbH
- RAK Ceramics
- Cleopatra Ceramics
- Al Emad Wood Flooring
- Al Taif Carpet Factory
- MARMO Flooring
- Quick-Step (UNILIN)
Lesen Sie die Analyse der ägyptischer Bodenbelag-Unternehmen
Marktchancen und Zukunftsaussichten
Die spezifikationsgetriebene Nachfrage in gemischt genutzten und infrastrukturnahen Entwicklungen schafft Freiraum für Bodenbelagssysteme, die auf Lebenszyklusleistung, Installationsgeschwindigkeit und Wartungseffizienz ausgerichtet sind, insbesondere in Hotellerie, Bildung, Gesundheitswesen und verkehrsnahen Gewerbeflächen. Die Dynamik bei Betrieb und Ausbau rund um die Verkehrsaufwertungen in Groß-Kairo (East Nile Monorail ab Anfang 2026 in Betrieb, fortlaufende Arbeiten an der West Nile Monorail und der Metrolinie 4) unterstützt Chancen für stark belastbare Oberflächen und modulare elastische Systeme. Sie schafft zudem Anknüpfungspunkte für Klebstoff-/Unterlagssysteme, die Auftragnehmer bei stufenweisen Übergaben in der New Administrative Capital und den umliegenden Distrikten skalierbar einsetzen können.
Auf der Angebotsseite schaffen industriepolitische Maßnahmen im Jahr 2026 rund um Stahlschutzmaßnahmen und sich weiterentwickelnde Exportvorschriften zwei praktische Chancenbereiche für Akteure im Bodenbelagsmarkt. Erstens könnte die lokale Beschaffung und Fertigung von metallbasierten Abschlusskomponenten (Profile, Kanten, Treppenkantenprofile, Elemente für Doppelböden) wettbewerbsfähiger werden, da endgültige Schutzmaßnahmen für bestimmte importierte Stahlflachprodukte ab April 2026 in Kraft treten. Zweitens können exportorientierte Hersteller und Lieferanten sich differenzieren, indem sie Fähigkeiten zur Umweltdokumentation gemäß den unter der Resolution Nr. 33 von 2026 eingeführten GOEIC-Anforderungen aufbauen, was den Zugang zu internationalen Käufern stärkt, die im Rahmen der Beschaffung Nachweise zu Emissionen und Compliance verlangen.
Neueste Industrielle Entwicklungen in Ägyptischer Bodenbelagsmarkt
- Mai 2026: Oriental Weavers führte eine einheitliche digitale Plattform ein, um den E-Commerce konzernweit auszubauen und die Kundenpersonalisierung zu verbessern. Die Initiative stärkt die Direktvertriebsreichweite an Endkunden neben den traditionellen Händlern und kann helfen, den Abverkauf während Renovierungszyklen durch verbesserte Produktauffindbarkeit und Auftragserfassung zu stabilisieren.
- Februar 2025: Premierminister Moustafa Madbouly eröffnete Phase II der Fabrik der Ceramica Cleopatra Group in der Industriezone Ain Sokhna, die 500.000 Quadratmeter umfasst und mit Investitionen von 5 Milliarden EGP unterstützt wird. Die zusätzliche industrielle Fläche unterstützt eine höhere lokale Verfügbarkeit von Keramik- und Feinsteinzeugprodukten, die in Wohn- und Hotelprojekten verwendet werden, und stärkt die inländische Versorgungstiefe gegenüber Importen.
- Dezember 2024: Hilton gab Pläne bekannt, seine Hotelanzahl in Ägypten durch die Hinzufügung von 25 Objekten zu verdreifachen. Diese Pipeline erhöht die kurzfristige Beschaffungsaktivität für hochwertige, hoch belastbare Bodenbeläge in Gästezimmern und öffentlichen Bereichen und unterstützt die Nachfrage nach Feinsteinzeug, modularen elastischen Bodenbelägen und spezifizierten Teppichlösungen entlang wichtiger touristischer Korridore.
Ägyptischer Bodenbelagsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Arbeit umfasst der ägyptische Bodenbelag-Markt den Wert der Produkte, die zur Bodenbedeckung verwendet werden und innerhalb Ägyptens über den Wohnungsbau, den gewerblichen Bereich sowie die bauträgerseitige Nachfrage verkauft und verlegt werden.
Ausschlüsse aus dem Umfang: Wir schließen Möbel, Bodenreinigungschemikalien, als eigenständige Produkte verkaufte Klebstoffe sowie breitere Inneneinrichtungsartikel aus, die nicht als Bodenbeläge verwendet werden.
Segmentierungsübersicht
- Nach Produkttyp
- Teppiche und Läufer
- Elastische Bodenbeläge
- Vinylbahnen und Vinyl-Komposit-Fliesen (VCT)
- Luxury Vinyl Tiles (LVT)
- Linoleum
- Gummibodenbelag
- Korkbodenbelag
- Nicht-elastische Bodenbeläge
- Keramik- und Porzellankacheln
- Naturstein
- Massivholz
- Ingenieurholz
- Laminat
- Elastische Bodenbeläge
- Nach Bautyp
- Neubau
- Renovierung und Ersatz
- Nach Endnutzer
- Wohnbereich
- Gewerbe
- Industrie und öffentliche Infrastruktur
- Nach Vertriebskanal
- B2C-Einzelhandelskanäle
- Baumärkte
- Fachgeschäfte
- Online
- Sonstige Vertriebskanäle
- B2B-Auftragnehmer und -Händler
- B2C-Einzelhandelskanäle
- Nach Geografie
- Groß-Kairo und Gizeh
- Alexandria und Mittelmeerküste
- Nildelta
- Oberägypten
- Suezkanal und Sinai
- Gouvernorate am Roten Meer
- Teppiche und Läufer
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um klare Marktgrenzen zu setzen und das Modell an realen Bau- und Handelssignalen aus Ägypten zu verankern, bevor Annahmen ins Feld getragen wurden. Wir haben öffentliche Quellen herangezogen, wie CAPMAS-Veröffentlichungen, Publikationen der Zentralbank Ägyptens, UN-Comtrade-Handelsstatistiken, makroökonomische Indikatoren der Weltbank sowie Branchenstandards und Fachbeiträge aus Quellen wie ISO und begutachteten Fachzeitschriften.
Um diese Signale in eine verwendbare Größenstruktur zu übersetzen, haben wir auch Unternehmensberichte und Investorenpräsentationen, Kataloge von Importeuren und Distributoren sowie gemeldete Aktualisierungen aus renommierten Presse- und Verbandswebsites zu Baumaterialien und Wohnungsbauaktivitäten ausgewertet. Für Preis- und finanzielle Konsistenzprüfungen von Unternehmen haben wir selektiv kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten sowie für Import-Export-Ansichten auf Sendungsebene genutzt, wo dies zur Validierung der Produktverfügbarkeit und Wertbereiche beitrug. Diese Quellenliste ist illustrativ, und viele weitere Referenzen wurden verwendet, um Datenpunkte zu sammeln, Lücken zu überprüfen und unklare Aufteilungen zu klären.
Primärinterviews und Umfragen
Primärforschung wurde durchgeführt, um zu bestätigen, was in Ägypten tatsächlich als Bodenbelag gezählt wird, und um die Anteile nach Produkttypen, Endnutzern und Vertriebskanälen einem Belastungstest zu unterziehen. Wir haben mit Herstellern, Importeuren, Distributoren, Verlegern und Großabnehmern gesprochen, damit Annahmen wie Mixverschiebungen, durchschnittliche Verkaufspreise und die Nachfrage nach Renovierung gegenüber Neubau korrigiert werden konnten, wenn die Sekundärsignale nicht ausreichten. Da es sich um einen Ländermarkt handelt, wurden die Eingaben über wichtige Nachfragezentren und Projekttypen hinweg validiert, anstatt in globale Regionen aufgeteilt zu werden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 28 % | Führungskräfte (CXOs): 12 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 43 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell beginnt mit einem Top-down-Aufbau, bei dem Bautätigkeit und Renovierungsnachfrage in einen Bodenbelag-Nachfragepool für Ägypten übersetzt werden, der dann mithilfe von Preisbändern auf Kategorieebene in einen Marktwert umgerechnet wird. Wo möglich, haben wir das Gesamtergebnis durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. Lieferanten- und Importeurs-Rollups aus einer Stichprobe sowie einen einfachen Aufbau aus Volumen multipliziert mit dem durchschnittlichen Verkaufspreis für Schlüsselprodukte, um die Gesamtzahl anzupassen.
Zu den im Modell verwendeten Eingaben gehören Trends bei Baufertigstellungen und Baugenehmigungen, die Intensität von Wohn- gegenüber Gewerbeprojekten, Renovierungs- und Ersatzhäufigkeit, Importabhängigkeit nach Produkttyp sowie durchschnittliche Preisbewegungen nach elastischen und nicht elastischen Kategorien. Da Währung und Inflation Wertreihen verzerren können, haben wir die für die Umrechnung verwendeten Wechselkurszeiträume verfolgt und sie mit dem in den Interviews erfassten Preisfeedback abgeglichen.
Für die Prognose haben wir eine Szenarioanalyse eingesetzt, die durch eine leichte multivariate Betrachtung unterstützt wird, bei der die Baupipeline, Signale zur Wohnungsbildung und Sanierungsaktivitäten als Haupttreiber behandelt und dann auf Basis der Erwartungen von Verlegern und Distributoren hinsichtlich Mixveränderungen neu gewichtet wurden. Wenn eine Bottom-up-Prüfung für eine Nischenkategorie fehlte, wurde die Lücke durch anteilsbasierte Zuteilung aus validierten Mixes geschlossen, gefolgt von einer Plausibilitätsprüfung anhand von Handels- und Kanalindikatoren.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Querprüfungen, bei denen Modelltotale mit unabhängigen Signalen wie Importwerttrends, der Richtung der Bautätigkeit und beobachteten Preisspannen verglichen werden. Wenn eine große Abweichung auftritt, wird der Treiber isoliert, die Annahme überprüft und vor der Freigabe eine schnelle Rückkontaktaufnahme mit der relevanten Befragtengruppe ausgelöst.
Eine zweite Analystenprüfung wird durchgeführt, um Inkonsistenzen über Segmente und Jahre hinweg zu erkennen, und anschließend wird das vollständige Arbeitsbuch vor der Veröffentlichung auf Arithmetik und Einheitenlogik überprüft. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die Preisgestaltung, Handelsströme oder die Baudynamik verschieben können. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Ägypten Bodenbelag-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den ägyptischen Bodenbelag-Markt können weit auseinanderliegen, da der Umfang nicht immer identisch ist und weil Annahmen zu Preisgestaltung und Währungszeitpunkt den Wert verschieben können, selbst wenn das Volumen ähnlich ist. Unterschiede entstehen auch dadurch, wie Unternehmen die Renovierungsnachfrage, Kanalaufschläge und die Frage behandeln, ob die Zahl nur Produkte widerspiegelt oder auch Installationsdienstleistungen einschließt.
Die Vergleichstabelle zeigt eine bedeutende Streuung bei den aktuellen Jahreswerten, und im Modell von Mordor Intelligence ist die Zahl an den Bodenbelag-Produktumsatz innerhalb Ägyptens gebunden, wobei Produktkategorien und Endnutzernachfrage durch Interviews validiert und dann für dasselbe Jahr mit Handels- und Bausignalen abgeglichen wurden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,39 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 2,64 Milliarden USD (2026) | Verwendet ein späteres Basisjahr und wendet möglicherweise einen schnelleren Preisanstieg an, was den Wert anheben kann, selbst wenn das zugrunde liegende Nachfragewachstum ähnlich bleibt. |
| Branchenportal B | 2,27 Milliarden USD (2024) | Stützt sich häufig auf Momentaufnahmen älterer Jahre und kann Renovierungs- und Ersatzkäufe unterbewerten, was den Wert in Jahren mit aktiven Sanierungen reduziert. |
Wenn Jahr, Währungszeitpunkt und der einbezogene Umfang angeglichen werden, wird ein Großteil der Differenz erklärbar und reproduzierbar. Unser Ansatz hält das Gesamtergebnis auf klare Nachfragetreiber wie Bautätigkeit, Renovierungsanteil und Kategoriepreisgestaltung zurückverfolgbar, was die endgültige Zahl leichter abstimmbar und aktualisierbar macht.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der ägyptische Bodenbelagsmarkt im Jahr 2026?
Der Markt wird im Jahr 2026 auf 2,51 Milliarden USD geschätzt und soll bis 2031 einen Wert von 3,24 Milliarden USD erreichen.
Welche Produktkategorie wächst am schnellsten?
Elastische Bodenbeläge, angeführt von SPC und LVT, werden bis 2031 mit einer CAGR von 8,09 % prognostiziert.
Was treibt die Bodenbelagsnachfrage am Roten Meer an?
Gastgewerbeprojekte im Wert von 125 Milliarden USD wie Ras El Hekma und Ras Ghamila erfordern langlebige, salzbeständige gewerbliche Bodenbeläge.
Wie wirkt sich die Währungsvolatilität auf Holzbodenbeläge aus?
Die Abwertung des ägyptischen Pfunds hat die Importkosten für Holz um mehr als 50 % erhöht und die Nachfrage auf lokal produzierte Keramik und SPC verlagert.
Wer führt die inländische Wettbewerbslandschaft an?
Oriental Weavers hält einen Anteil von 34 % bei maschinell hergestellten Teppichen, während Cleopatra Ceramics 11,50 % des Keramikfliesenabsatzes kontrolliert.
Wie ist der Ausblick für den B2B-Vertrieb?
B2B-Auftragnehmerkanäle sollen mit einer CAGR von 8,22 % wachsen, da Großprojektentwickler schlüsselfertige Liefer- und Installationsvereinbarungen bevorzugen.