
Marktgröße und Marktanteil für Kardiologie Elektroden
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
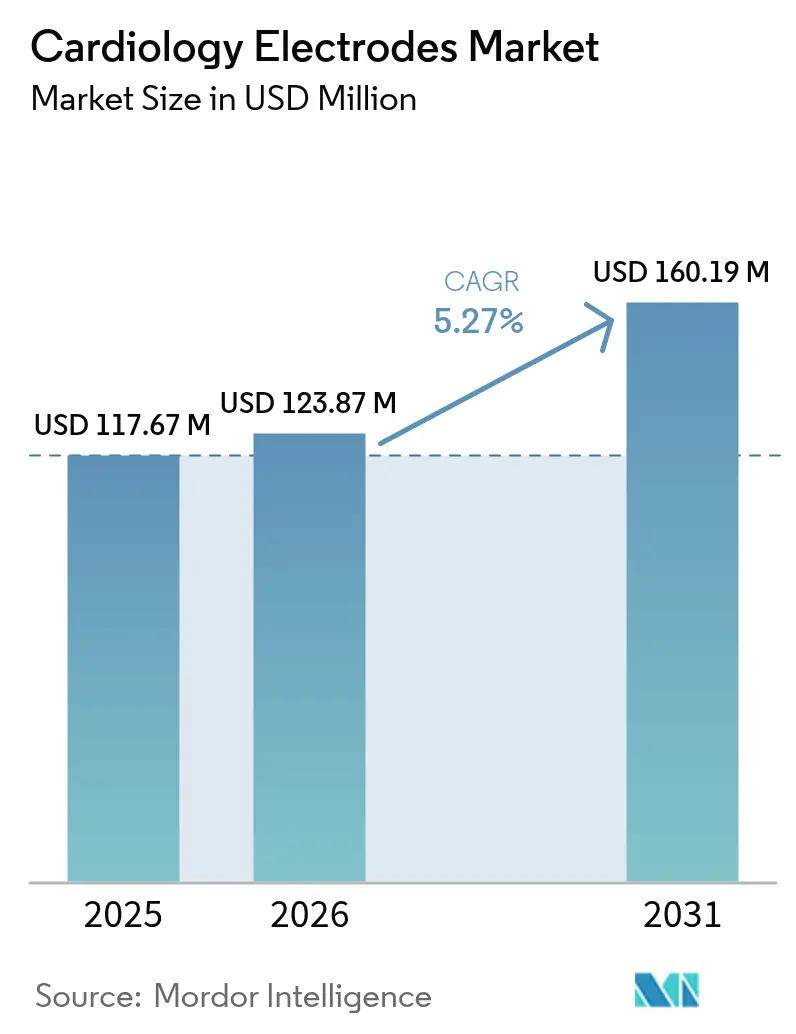
| Marktgröße (2026) | 123.87 Millionen US-Dollar |
| Marktgröße (2031) | 160.19 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.27 % |
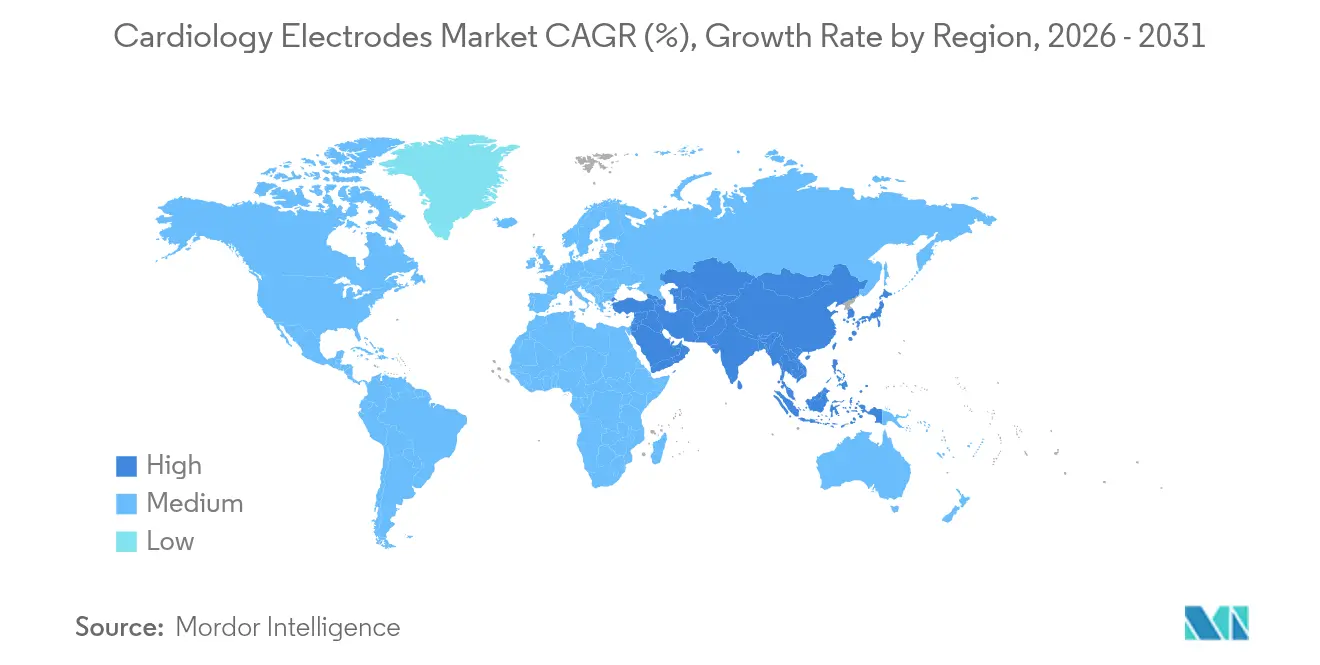
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
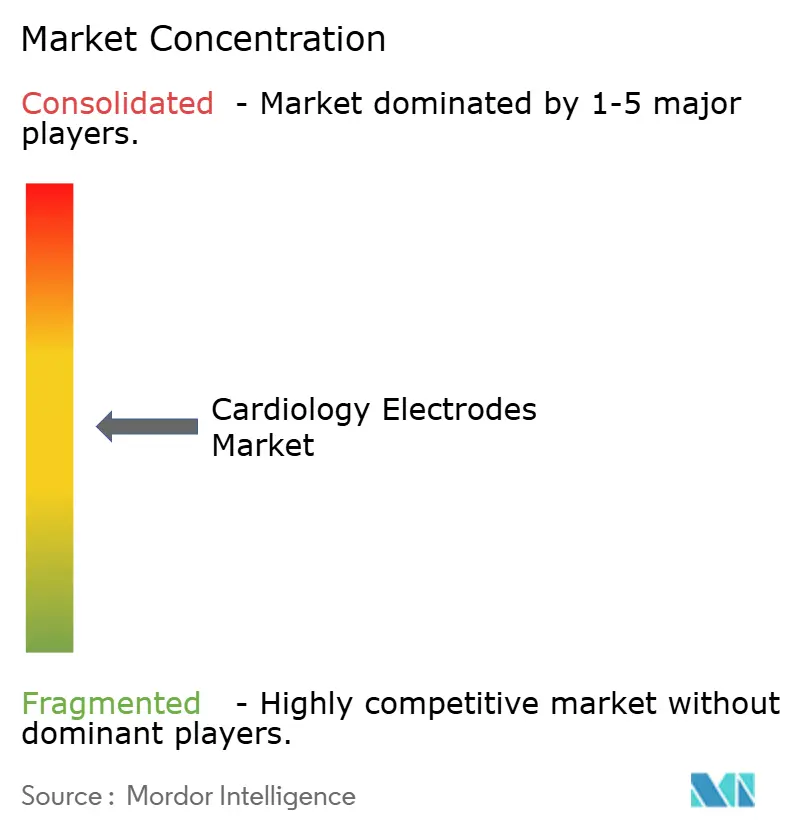
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Kardiologie Elektroden durch Mordor Intelligence
Die Marktgröße für Kardiologie Elektroden im Jahr 2026 wird auf 123,87 Millionen USD geschätzt, ausgehend vom Wert des Jahres 2025 von 117,67 Millionen USD, mit Prognosen für 2031, die 160,19 Millionen USD zeigen, und einem Wachstum mit einer CAGR von 5,27 % über 2026–2031.
Die robuste Nachfrage ergibt sich aus der Konvergenz von Telemedizin-Adoption, KI-gestützter Diagnostik und den Kostensenkungsmandaten der Krankenhäuser. Hersteller, die sich auf Einweg-Elektroden konzentrieren, profitieren von verschärften Infektionskontrollprotokollen, während Lieferanten von Trockenpolymer-Designs durch steigende Anforderungen an den Patientenkomfort an Dynamik gewinnen. Erstattungserweiterungen für die häusliche Herzüberwachung vergrößern die adressierbaren Patientenpools, und gedruckte Elektronik senkt weiterhin die Produktionskosten und ermöglicht eine breitere geografische Reichweite. Die Wettbewerbsintensität bleibt moderat, da etablierte Marken auf regulatorisches Fachwissen und materialwissenschaftliches Know-how setzen, um ihre Positionen zu verteidigen, während Preisdruck von kostengünstigen asiatischen Herstellern die etablierten Anbieter zur Produktdifferenzierung drängt.
Wichtigste Erkenntnisse des Berichts
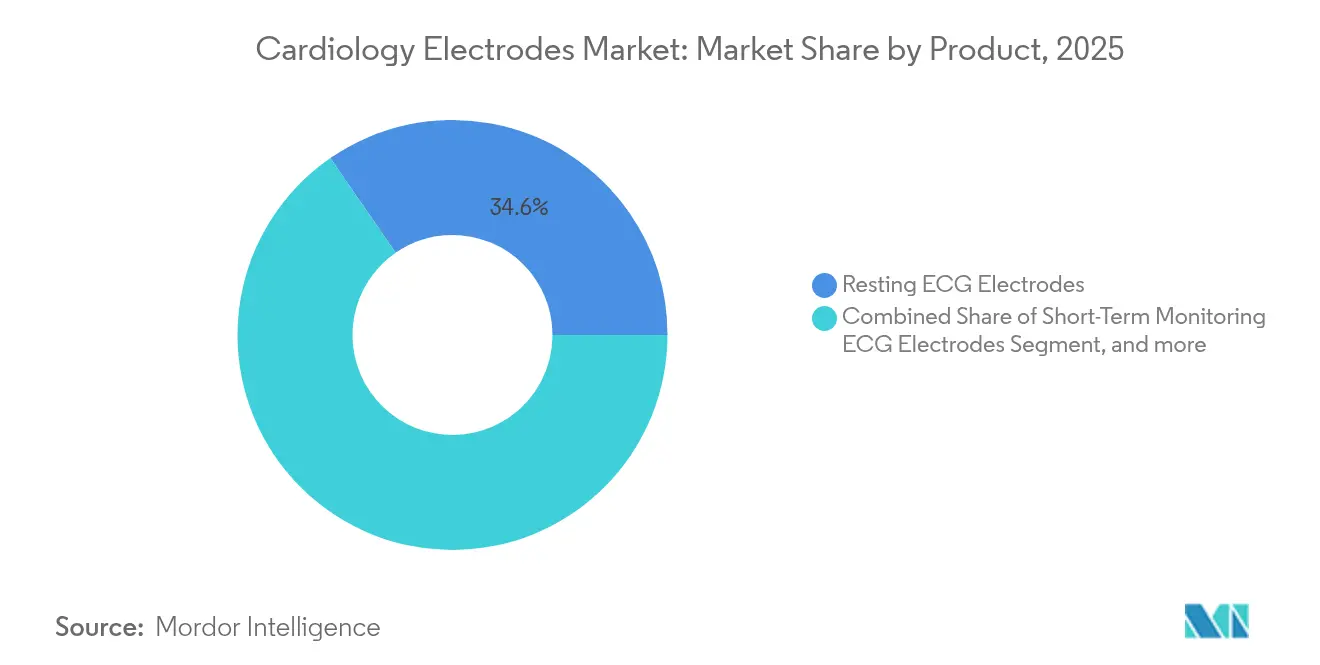
- Nach Produkt führten Ruhe-EKG-Elektroden mit einem Marktanteil von 34,62 % am Markt für Kardiologie Elektroden im Jahr 2025, während Langzeit-Monitoring-EKG-Elektroden bis 2031 voraussichtlich eine CAGR von 11,02 % verzeichnen werden.
- Nach Verwendbarkeit entfielen 60,72 % der Marktgröße für Kardiologie Elektroden im Jahr 2025 auf Einweg-Medizinelektroden, und es wird prognostiziert, dass sie bis 2031 mit einer CAGR von 12,35 % wachsen werden.
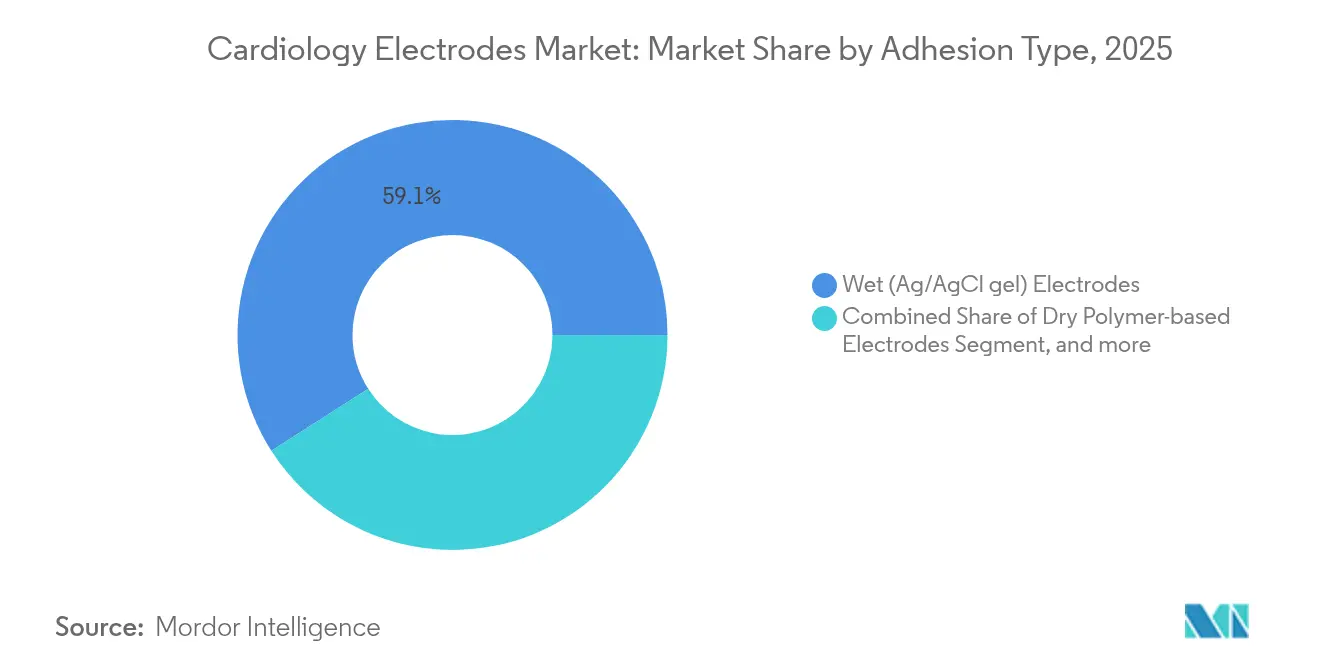
- Nach Haftungstyp hielten herkömmliche nasse Ag/AgCl-Gel-Elektroden im Jahr 2025 einen Umsatzanteil von 59,05 %; trockene polymerbasierte Elektroden werden voraussichtlich die höchste CAGR von 12,95 % zwischen 2026 und 2031 aufweisen.
- Nach Endbenutzer entfielen 40,74 % des Marktanteils der Kardiologie Elektroden-Marktgröße im Jahr 2025 auf Krankenhäuser und Herzzentren, während ambulante Operationszentren bis 2031 voraussichtlich eine CAGR von 14,21 % verzeichnen werden.
- Nach Geografie dominierte Nordamerika mit 39,02 % des globalen Umsatzes im Jahr 2025; Asien-Pazifik wird voraussichtlich die am schnellsten wachsende Region mit einer CAGR von 11,67 % über denselben Zeithorizont sein.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Belastung durch Herz-Kreislauf-Erkrankungen | +1.8% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach Einweg-Elektroden | +1.2% | Global, stark in APAC und Nordamerika | Mittelfristig (2–4 Jahre) |
| Häusliche Herzüberwachung über Telemedizin | +0.9% | Nordamerika und EU, Ausweitung auf APAC | Kurzfristig (≤ 2 Jahre) |
| Kostensenkungen durch gedruckte und flexible Elektronik | +0.7% | APAC als Kern, globaler Übertragungseffekt | Mittelfristig (2–4 Jahre) |
| Miniaturisierte Trockenkontakt-Mikro-Arrays | +0.5% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| KI- und Machine-Learning-gestützte Herzdiagnostik | +0.3% | Nordamerika und EU, frühe urbane APAC-Adoption | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Belastung durch Herz-Kreislauf-Erkrankungen
Die Prävalenz von Herz-Kreislauf-Erkrankungen hält die Elektrodennachfrage widerstandsfähig. Die Amerikanische Herzvereinigung (American Heart Association) prognostiziert, dass die Hypertonierate bis 2050 auf 61,0 % und die Diabetesrate auf 26,8 % steigen wird – Trends, die den Bedarf an Langzeit-Überwachungslösungen erhöhen.[1]Amerikanische Herzvereinigung (American Heart Association), „Statistik zu Herzerkrankungen und Schlaganfall, Aktualisierung 2024”, heart.org Produktivitätsverluste im Zusammenhang mit Herz-Kreislauf-Erkrankungen werden ebenfalls voraussichtlich zunehmen, was Investitionen in Früherkennungstechnologien fördert, die auf leistungsstarke EKG-Schnittstellen angewiesen sind. Asien sieht sich einem stärkeren Anstieg gegenüber, da Lebensstiländerungen mit der demografischen Alterung interagieren, was globale Lieferanten zur Lokalisierung der Produktion veranlasst. Da die Herzüberwachung eher unverzichtbar als diskretionär ist, bleiben Gerätebestellungen auch in wirtschaftlichen Abschwungphasen stabil. Klinische Leitlinien, die die präventive Kardiologie betonen, verstärken kontinuierliche Überwachungsprotokolle und festigen Elektroden als routinemäßige Verbrauchsmaterialien.
Wachsende Nachfrage nach Einweg-Elektroden
Krankenhäuser haben Einweg-Elektroden nach der COVID-19-Pandemie institutionalisiert, nachdem diese Lücken in der Infektionskontrolle aufgezeigt hatte. Im British Journal of Nursing veröffentlichte Studien dokumentierten bedeutsame Reduktionen von Wundinfektionen, wenn Einweg-EKG-Ableitungen verwendet wurden.[2]British Journal of Nursing, „Einweg-EKG-Ableitungen reduzieren Wundinfektionen,” bjn.com Neben der Infektionsprävention senken Einwegartikel den Sterilisationsaufwand und die Haftungskosten und erweisen sich häufig als wirtschaftlich im Hinblick auf die Gesamtbetriebskosten. Lieferanten, die Produkte in mehreren Märkten zertifizieren können, genießen Skalierungsvorteile, während neuere biologisch abbaubare Substrate wie Nanozellstoff-EKG-Pflaster Anbieter in die Lage versetzen, Nachhaltigkeitsvorgaben zu erfüllen. Der Wechsel von wiederverwendbaren zu Einwegformaten ist in Nordamerika am ausgeprägtesten und gewinnt rasch in großen asiatischen Gesundheitssystemen an Bedeutung, da die Kapazität für eine Hochvolumenproduktion wächst.
Boom der häuslichen Herzüberwachung über Telemedizin
Die Fernüberwachung per EKG stieg während der pandemiebedingten Einschränkungen stark an. Eine Studie im Journal of Arrhythmia verzeichnete Patientenzufriedenheitsraten von 87 % und reduzierte die durchschnittliche Klinikzeit von 168,2 Minuten auf 13 Minuten.[3]Journal of Arrhythmia, „Patientenzufriedenheit mit der Fernüberwachung während der Pandemie,” j-arrhythmia.com Diese Adoption lenkt die Leistungsanforderungen an Elektroden in eine neue Richtung: Pflaster müssen mehrere Tage lang wirksam bleiben, einfach zur Selbstanwendung sein und auf unordentliche Gele verzichten. Trockenpolymer- und Textildesigns erfüllen diese Anforderungen und verbessern die Adhärenz und den Benutzerkomfort. Die erweiterte Erstattung durch Medicare und private Versicherer beseitigt finanzielle Hürden, und Versicherer sind zunehmend die zentralen Kaufentscheidungsträger. Parallel dazu integrieren digitale Gesundheitsplattformen KI-Analysen, die Arrhythmien mit Sensitivitäten über 95 % erkennen, was das klinische Vertrauen in häusliche Datenströme stärkt.
Kostensenkungen durch gedruckte und flexible Elektronik
Siebdruckverfahren und Rolle-zu-Rolle-Verarbeitung haben Material- und Arbeitskosten gesenkt und dabei die Signalintegrität beibehalten. Forscher demonstrierten vollständig gedruckte nasse EKG-Elektroden mit einer Leistung, die mit herkömmlichen Ag/AgCl-Elektroden vergleichbar ist, unter Verwendung von deutlich weniger Silber. Flexografische Linien unterstützen außerdem Massenproduktionsvolumina, die für Schwellenmärkte unerlässlich sind. APAC-Anbieter, die bereits durch Arbeitskosten begünstigt sind, nutzen die Fortschritte in der gedruckten Elektronik, um westliche Preise zu unterbieten, ohne die Qualität zu beeinträchtigen. Die Integration von leitfähigen Polymeren und Nanofüllstoffen verfeinert darüber hinaus die Impedanzeigenschaften, sodass Hersteller wertorientierte Merkmale wie geringere Bewegungsartefakte anbieten können. Da die Kostenhürden sinken, erschließt der Markt für Kardiologie Elektroden neue Kunden in Krankenhäusern der Unterversorgungsebene und ländlichen Kliniken.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hautreizungen und allergische Kontaktdermatitis | -0.8% | Global, schwerwiegend bei empfindlichen Bevölkerungsgruppen | Mittelfristig (2–4 Jahre) |
| Preisdruck durch kostengünstige asiatische OEMs | -0.6% | Global, am intensivsten in kostenempfindlichen Märkten | Kurzfristig (≤ 2 Jahre) |
| Umweltentsorgungsvorschriften für Ag/AgCl | -0.4% | Europa und Nordamerika, Ausweitung auf APAC | Langfristig (≥ 4 Jahre) |
| Signalqualitätsdrift bei Langzeit-Wearables | -0.3% | Global, kritisch in ambulanten und häuslichen Pflegeumgebungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hautreizungen und allergische Kontaktdermatitis
Fallstudien in der Fachzeitschrift Contact Dermatitis heben Patienten hervor, die auf Acrylsäureverunreinigungen und Methacrylate in Elektroden-Hydrogelen reagieren. Solche Reaktionen hemmen die Langzeitüberwachung, insbesondere bei älteren Erwachsenen und Neugeborenen. Hersteller reagieren darauf, indem sie hypoallergene Hydrogele formulieren, Textilsubstrate einsetzen oder auf trockene Mikronadel-Arrays umstellen. Alternative Designs können jedoch die Kosten erhöhen oder die Anwendung erschweren, was einen raschen Austausch von Legacy-Produkten einschränkt. Regulierungsbehörden prüfen nun die Kennzeichnung potenzieller Allergene genauer, was den Dokumentationsaufwand erhöht.
Preisdruck durch kostengünstige asiatische OEMs
Großserienfertigungsbetriebe in China, Malaysia und Vietnam nutzen Skaleneffekte und die Nähe zu Lieferketten für gedruckte Elektronik, um Elektroden zu erheblichen Rabatten anzubieten. Krankenhausbeschaffungsteams, die mit Budgetbeschränkungen konfrontiert sind, priorisieren häufig den Preis gegenüber der Markentreue, was den Margendruck auf etablierte Anbieter erhöht. Lieferanten verteidigen ihren Marktanteil durch fortschrittliche Materialwissenschaft, schnellere Zulassungen und integrierte Überwachungsökosysteme, die Käufer an höherwertige Dienstleistungen binden. Langfristig ist eine Konsolidierung wahrscheinlich, da kleinere inländische Akteure Schwierigkeiten haben werden, Qualitäts- und Compliance-Anforderungen zu erfüllen und gleichzeitig niedrige Preise zu erreichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Langzeit-Monitoring treibt Innovation voranLangzeit-Monitoring-EKG-Elektroden starteten 2026 mit einer kleineren Basis, werden jedoch voraussichtlich eine CAGR von 11,02 % erreichen, was deutlich über dem Gesamtmarkt für Kardiologie Elektroden liegt. Diese Entwicklung spiegelt die Unterstützung der Kostenträger für Programme zur kontinuierlichen Überwachung wider, die darauf abzielen, asymptomatische Arrhythmien frühzeitig zu erkennen. Premiumumsätze entfallen auf Anbieter, die atmungsaktive Substrate und Designs mit geringen Bewegungsartefakten anbieten. Ruhe-EKG-Elektroden repräsentieren nach wie vor 34,62 % des Marktanteils für Kardiologie Elektroden, aufgrund ihrer Allgegenwart in Notaufnahmen und Routineuntersuchungen. Das Wachstum in diesem reifen Segment ist jedoch bescheiden, da die Geräteaustauschzyklen in entwickelten Ländern langsam sind.
Die kommerzielle Einführung von Multi-Sensor-Holter-Geräten veranschaulicht den Produktübergang. Aktuelle Studien in der Fachzeitschrift Sensors zeigen, dass fortschrittliche Holter-Geräte mit Bluetooth Low Energy hochauflösende EKG- und Beschleunigungsmesserdaten gleichzeitig streamten und so den diagnostischen Ertrag steigerten. Bewegungsrobuste Elektroden ermöglichen es diesen Geräten, auch bei alltäglichen Aktivitäten präzise zu bleiben, was höhere Erstattungen erschließt. Neonatal- und pädiatrische Elektroden bilden eine Nische, die ultraschonende Klebstoffe und miniaturisierte Steckverbinder erfordert. Aufkommende biologisch abbaubare Varianten, die derzeit in Pilotversuchen sind, versprechen eine umweltneutrale Entsorgung – ein Merkmal, das europäische Kliniken mit Nachhaltigkeitspriorität anspricht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Verwendbarkeit:
Einwegartikel dominieren den WachstumspfadEinweg-Elektroden entfielen 2025 auf 60,72 % der Marktgröße für Kardiologie Elektroden und werden die wiederverwendbaren Formate bis 2031 übertreffen. Infektionspräventionsprotokolle treiben die Beschaffung voran, insbesondere in Operationssälen und Stationen mit hohem Patientendurchsatz. Kostenanalysen, die Reinigungsaufwand, Autoklaven-Energie und das Risiko einer Kreuzkontamination berücksichtigen, sprechen häufig für Einwegoptionen, auch wenn die Stückpreise höher sind. DuPonts Liveo Soft Skin Conductive Tape ist ein Beispiel für Innovation, da es die Impedanz sieben Tage lang stabil hält, ohne dass das Hydrogel verrutscht. Diese Ausdauer erweitert den Einsatz von Einwegartikeln in der ambulanten Überwachung, die einst von wiederverwendbaren Pads dominiert wurde.
Wiederverwendbare Elektroden haben in Langzeitpflegeeinrichtungen und häuslichen Umgebungen gewisse Kostenvorteile, wo dieselbe Person das Gerät monatelang trägt. Pflegepersonal schätzt das geringere Abfallaufkommen und die Möglichkeit, Kabel anstelle von kompletten Systemen auszutauschen. Dennoch bündeln Erstattungsrichtlinien die Elektrodenkosten zunehmend in episodenbezogene Vergütungen, was Leistungserbringer dazu veranlasst, Sterilisationsaufgaben durch Einwegartikel auf Lieferanten zu verlagern.
Nach Haftungstyp:
Trockene Technologien fordern die traditionelle Dominanz herausNasse Ag/AgCl-Gel-Pads lieferten 2025 59,05 % des globalen Umsatzes, weil Kliniker dem jahrzehntelangen Nachweis der Signalqualität vertrauen. Patientenrückmeldungen nennen jedoch häufig Unbehagen, Hautmazeration und Rückstandsbeseitigung. Trockene Polymer-Elektroden verzeichnen eine CAGR von 12,95 %, indem sie diese Beschwerden lindern. Vergleichstests, die auf ScienceDirect veröffentlicht wurden, zeigten, dass gestickte Textilpflaster nahezu identische QRS-Amplituden erzielten und gleichzeitig die Komfortbewertungen steigerten [ScienceDirect.com]. In Kombination mit flexibler Elektronik tolerieren trockene Plattformen Schweiß und Bewegung und sind ideal für die Sportkardiologie.
Hydrogelfreie Mikronadel-Elektroden treten mit einer beispiellosen niedrigen Kontaktimpedanz auf den Plan, die ohne Hautvorbereitung erzielt wird. Die aktuellen Produktionskosten begrenzen die Volumenakzeptanz, aber Rolle-zu-Rolle-Mikrogusslinien versprechen Skalierbarkeit. Kapazitive Kopplungsdesigns wiederum spielen mit der Aussicht, EKG durch Kleidung hindurch zu messen – eine Zukunft, die die Elektrodensemantik vollständig neu definieren könnte. Vorerst wägen Beschaffungsteams den Kompromiss zwischen bewährter Gelzuverlässigkeit und dem aufkommenden Komfortgewinn durch Trockenelektroden ab.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endbenutzer:
Ambulante Zentren führen das Wachstum anKrankenhäuser und Herzzentren machten 2025 40,74 % des globalen Umsatzes aus, da sie der erste Anlaufpunkt für fortgeschrittene Herzversorgung bleiben. Ihre Einkaufsmacht sichert Großverträge und bestimmt Spezifikationsstandards in einer Region. Ambulante Operationszentren werden jedoch mit einer CAGR von 14,21 % wachsen, da Eingriffe aus Kostengründen in ambulante Settings verlagert werden. Diese Zentren bevorzugen leichte Elektrodensätze, die sich nahtlos mit tragbaren Monitoren kombinieren lassen und einen schnellen Patientendurchlauf ermöglichen.
Häusliche Pflegeanbieter und Anbieter von Remote-Patientenüberwachung repräsentieren die nächste Grenze. Die Erstattung durch Versicherer für RPM-Codes sowie die Patientenpräferenz, Krankenhausbesuche zu vermeiden, verlagert das Volumen in den Verbraucherkanal. Hersteller reagieren mit Verpackungen, die auf die Selbstanwendung zugeschnitten sind und QR-Code-Videoanweisungen sowie Recycling-Umschläge umfassen. Diagnostiklabore halten einen bescheidenen, aber stabilen Anteil und kaufen spezialisierte Elektroden für Belastungstest-Laufbänder und bildgebungsgesteuerte EKG-Gating-Verfahren.
Geografische Analyse
Nordamerika Kardiologie-Elektroden-Markt
Nordamerika hielt im Jahr 2025 einen Anteil von 39,02 % am globalen Umsatz, begünstigt durch Versicherungsleistungen, die das Fernmonitoring finanzieren, einen strengen FDA-Rahmen, der die Gerätewirksamkeit sicherstellt, und eine frühe Verbraucherakzeptanz von smartwatch-gekoppelten EKG-Lösungen. Integrierte Versorgungsnetzwerke bündeln Elektroden häufig in wertbasierte Versorgungsverträge und binden Anbieter so in mehrjährige Liefervereinbarungen ein. Kooperationen wie die Partnerschaft zwischen Medtronic und Philips zeigen, wie Plattformintegration Wettbewerbsvorteile stärkt.
Europa Kardiologie-Elektroden-Markt
Europa verzeichnet eine stetige Expansion, getragen von einer alternden Bevölkerung und einer strengen Medizinprodukteverordnung, die Unternehmen mit nachgewiesenen Qualitätsmanagementsystemen begünstigt. Deutschland weist hohe Pro-Kopf-Ausgaben für die Herzversorgung auf, während Frankreich und Italien zunehmend auf umweltverträgliche Einwegartikel setzen. Krankenhäuser im Vereinigten Königreich unter dem NHS bevorzugen Einwegelektroden, um die Einhaltung von Infektionsschutzvorschriften zu vereinfachen.
APAC Kardiologie-Elektroden-Markt
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 11,67 %. Die Modernisierung von Krankenhäusern in China und die Erstattung von Telemedizin-Pilotprojekten stimulieren Nachfragevolumina, die anderswo nicht erreicht werden. Japan, bereits versiert im Fernmonitoring, setzt auf hochwertige Trockenkontaktlösungen, angetrieben durch Patientenkomfortpräferenzen. Indiens wachsende Mittelschicht treibt ein zweistelliges Wachstum in städtischen Privatkrankenhäusern voran, obwohl die Kostensensibilität in öffentlichen Einrichtungen nach wie vor von größter Bedeutung ist. Regionale Produktionscluster in Guangdong und Penang beliefern sowohl den Inlands- als auch den Exportmarkt und verkürzen die Lieferzeiten.
MEA und Südamerika Kardiologie-Elektroden-Markt
Der Nahe Osten und Afrika sowie Südamerika sind aufstrebende, aber sich beschleunigende Märkte. Die Staaten des Golfkooperationsrats investieren Öleinnahmen in Herzzentren, die mit Elektroden westlicher Marken ausgestattet sind, während brasilianische Gerätebehörden Zulassungsverfahren vereinfachen, um Importkosten zu senken. Anbieter, die in diese Regionen eintreten, kooperieren häufig mit lokalen Distributoren, um unterschiedliche Beschaffungsrichtlinien zu navigieren.

Wettbewerbslandschaft
Der Markt für Kardiologie Elektroden ist mäßig fragmentiert. Globale Marktführer wie 3M Company, Cardinal Health, Koninklijke Philips, Ambu A/S und Nihon Kohden besitzen bedeutende, aber nicht dominante Anteile, wobei jeder in unterschiedlichen Teilsegmenten hervorsticht. Diese etablierten Anbieter investieren stark in Forschung & Entwicklung, um sich durch Hydrogelchemie, Genauigkeit gedruckter Elektronik und integrierte Datenplattformen zu differenzieren. Regulatorisches Fachwissen stellt eine wesentliche Einstiegshürde dar; langwierige 510(k)-Pipelines schrecken kleinere Herausforderer ab.
Der Preiswettbewerb verschärft sich bei Standard-Ruhe-EKG-Pads, bei denen asiatische OEMs westliche Marken unterbieten. Als Reaktion darauf streben etablierte Anbieter nach vertikaler Integration, indem sie die Silbertinte-Versorgung oder Klebeformulierungen kontrollieren, um Kosten zu senken, ohne die Qualität zu beeinträchtigen. Mehrere Akteure konzentrieren sich auf Nachhaltigkeit und entwickeln biologisch abbaubare Substrate, um europäischen Abfallrichtlinien zu entsprechen.
Strategische Zusammenarbeit prägt die wachstumsstarke KI-Überwachungsnische. Gerätehersteller schließen Exklusivverträge mit Software-Analytics-Startups ab, um Elektroden mit Cloud-Interpretationsservices zu bündeln. Fusionen und Übernahmen treten ebenfalls auf, da Unternehmen Skaleneffekte angesichts des Kostendrucks anstreben. Unterdessen bedrohen neue Marktteilnehmer, die kapazitive und kamerabasierte Herzfrequenzsensoren erforschen, die langfristige Elektrodennachfrage, stehen aber vor Hürden bei der klinischen Validierung.
Branchenführer im Markt für Kardiologie Elektroden
Advin Health Care
CONMED
3M
Cardinal Health
Koninklijke Philips
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kardiologie-Elektroden-Markt
- 3M
- Ambu
- Cardinal Health
- Koninklijke Philips
- Nissha Co., Ltd. (Nissha Medical)
- Hill-Rom / Welch Allyn
- Conmed
- Nihon Kohden
- Medico Electrodes International
- BIO-Protech Inc.
- Leonhard Lang (SKINTACT)
- Rhythmlink International
- OSI Systems (Spacelabs Healthcare)
- ADInstruments Pty Ltd
- Nikomed USA
- FUKUDA Denshi Co.
- SOMNOmedics
- GE Healthcare
- VectraCor Inc.
- Advin Health Care
Lesen Sie die Analyse der Kardiologie-Elektroden-Unternehmen

Marktchancen und Zukunftsaussichten
Ein kurzfristiger Freiraum liegt in der Schnittstellenebene zwischen Workflows für Fernüberwachungsdiagnostik und Verbrauchselektroden: langlebigere, leicht selbst anzubringende Pflaster sowie Leadwire-Ökosysteme für den Einzelpatientengebrauch, die eine Kreuzkontamination reduzieren und klinische Abläufe vereinfachen. Belege für diese Entwicklung liefern das im Juni 2025 eingeführte Kendall DL Multi System von Cardinal Health (Kabel- und Leadwire-System zur Multiparameterüberwachung für den Einzelpatientengebrauch) sowie die fortlaufende Expansion von 12-Kanal-KI-gestützten Plattformen zur kardialen Fernüberwachung wie AliveCor. AliveCor meldete im April 2026 regulatorische Meilensteine für Kardia 12L (Registrierung in Vietnam und CE-Kennzeichnung); diese Ankündigungen verweisen auf eine wachsende Nachfrage nach Elektroden, die über mehrere Tage hinweg eine gleichbleibende Signalqualität liefern, Bewegungen tolerieren und Hautreaktionen minimieren.
Auch Innovationen bei Materialien und Fertigung schaffen Chancen, insbesondere für trockene Polymer-, gel-freie sowie gedruckte oder flexible Elektrodenarchitekturen, die den Silberverbrauch reduzieren und den Komfort bei längerer Überwachung verbessern. Akademische Arbeiten aus den Jahren 2025–2026 heben dehnbare und konforme Designs hervor (zum Beispiel Kirigami-strukturierte und hydrogelbasierte leitfähige Arrays), die den Anforderungen der Langzeitüberwachung entsprechen und sich über Rolle-zu-Rolle- und Druckprozesse skalieren lassen. In der interventionellen Kardiologie verstärken hochdichte Sensorelemente, die in Elektrophysiologie-Mapping- und Therapieplattformen eingesetzt werden, den Trend zu elektrischen Schnittstellen mit höherer Präzision. Beispiele hierfür sind die FDA-510(k)-Zulassung des Stereotaxis MAGiC Sweep-Katheters mit 20 Elektroden im Juli 2025 sowie die US-FDA-Zulassung der Dual Energy THERMOCOOL SMARTTOUCH SF-Plattform von Johnson & Johnson im Juli 2026, die zusammen auf Spielraum für Elektrodenanbieter hindeuten, die sich auf höhere Leistungsfähigkeit, Biokompatibilität und Konsistenz sowohl bei tragbarer Überwachung als auch bei prozeduralen Anwendungen konzentrieren.
Recent Industry Developments in Kardiologie-Elektroden-Markt
- April 2026: AliveCor gab regulatorische Meilensteine für sein Kardia 12L-System bekannt, darunter die Registrierung in Vietnam und die CE-Kennzeichnung in Europa. Das Einzelkabel-12-Kanal-Design unterstützt eine breitere Verbreitung tragbarer EKG-Erfassung in klinischer Qualität außerhalb traditioneller Krankenhausumgebungen. Diese Expansion erhöht den Stellenwert von Elektroden und Zubehör, die eine präzise Erfassung über Workflows in Heim-, Klinik- und mobiler Versorgung hinweg unterstützen.
- Juni 2025: Cardinal Health führte das Kendall DL Multi System ein, ein Kabel- und Leadwire-System zur Multiparameterüberwachung für den Einzelpatientengebrauch zur kontinuierlichen Überwachung von Herzaktivität, Blutsauerstoff und Temperatur. Diese Verschiebung verstärkt den Trend zu Einweg-Überwachungssystemen mit Fokus auf Infektionskontrolle in der Akutversorgung. Sie erhöht zudem den Druck auf Elektroden- und Leadwire-Anbieter, sich durch Workflow-Integration, Komfort und zuverlässige Signalerfassung über längere Überwachungszeiträume zu differenzieren.
- April 2024: BIOTRONIK stellte auf dem EHRA Congress 2024 den implantierbaren Herzmonitor BIOMONITOR IV mit SmartECG-Technologie vor und verwies auf eine Reduzierung falsch-positiver Erkennungen bei gleichzeitiger Erhaltung klinisch relevanter Episoden. Mit der Skalierung implantierbarer und Fernüberwachungsprogramme steigt die nachgelagerte Nachfrage nach konsistenter externer EKG-Erfassung für Screening-, Nachsorge- und Bestätigungsanwendungen. Dies unterstützt die fortlaufende Produktentwicklung bei langlebigen, stark haftenden Elektrodenformaten für ambulante Versorgungspfade.


Kardiologie-Elektroden-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Erfassungsbereich
In dieser Studie umfasst der Markt für Kardiologie-Elektroden die Umsätze, die mit Elektroden erzielt werden, die zur Erfassung und Übertragung kardialer elektrischer Signale für Ruhe-EKG und Patientenüberwachung in klinischen und ambulanten Umgebungen eingesetzt werden, erfasst am Verkaufspunkt und ausgewiesen in USD.
Umfangsausschlüsse: Ausgeschlossen sind EKG-Geräte, Kabel und Leadwires, Patientenmonitore, Software sowie Elektroden, die hauptsächlich für nicht-kardiologische Diagnostik (wie Neurologie) verwendet werden.
Übersicht der Segmentierung
- Nach Produkt
- Ruhe-EKG-Elektroden
- Kurzzeit-Monitoring-EKG-Elektroden
- Langzeit-Monitoring-EKG-Elektroden
- Belastungstest-/Sport- und Holter-Elektroden
- Neonatal- und pädiatrische EKG-Elektroden
- Weitere Produkte
- Nach Verwendbarkeit
- Einweg-Medizinelektroden
- Wiederverwendbare Medizinelektroden
- Nach Haftungstyp
- Nasse (Ag/AgCl-Gel-)Elektroden
- Trockene polymerbasierte Elektroden
- Hydrogelfreie Mikronadel-Elektroden
- Weitere Haftungstypen
- Nach Endbenutzer
- Krankenhäuser & Herzzentren
- Ambulante Operationszentren
- Häusliche Pflegeumgebungen
- Diagnostiklabore
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten & Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die Marktabgrenzung festzulegen, die Länderliste zu erstellen und messbare Nachfragesignale zu erfassen, die jahresübergreifend überprüft werden können. Wir bezogen uns auf öffentliche Quellen wie die US Centers for Disease Control and Prevention (CDC) für kardiovaskuläre und überwachungsbezogene Indikatoren, die Weltgesundheitsorganisation (WHO) für den Kontext der Krankheitslast sowie die Gerätedatenbanken der US-amerikanischen Food and Drug Administration (FDA) für Produktzulassungen, die bestätigen, was kommerziell aktiv ist.
Um die Zahlen realistisch zu halten, nutzten wir zudem Quellen wie den International Trade Centre (ITC) Trade Map und nationale Zollstatistiken, um Importtrends für verwandte medizinische Verbrauchsmaterialien zu verstehen, sowie Peer-Review-Fachzeitschriften, um Nutzungsmuster bei Ruhe-EKG und ambulanter Überwachung auf Plausibilität zu prüfen. Jahresberichte von Unternehmen, Investorenpräsentationen und angesehene Fachpresse im Gesundheitswesen halfen dabei, die Produktpositionierung und den Kanalmix zu validieren. Kostenpflichtige Datenbanken wurden selektiv für Unternehmensfinanzdaten und Patentrecherchen genutzt, wo öffentliche Angaben spärlich waren. Dies sind nur beispielhafte Quellen, und es wurden viele weitere öffentliche Dokumente geprüft, um Datenpunkte zu sammeln, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und kurze Umfragen mit Elektrodenherstellern, Distributoren sowie Beschaffungsverantwortlichen in Krankenhäusern und Kliniken. Anschließende Gespräche mit Klinikern und biomedizinischem Personal halfen zu klären, wie Marken ausgewählt werden und wie die Nutzung in der Praxis gehandhabt wird. Da es sich um einen globalen Markt handelt, deckten wir Nachfrage- und Preisunterschiede über die wichtigsten Regionen hinweg ab, um Annahmen zum Verhältnis von Einweg- zu Mehrwegprodukten, zu Anforderungen an die Überwachungsdauer und zu typischen Austauschraten zu validieren, die durch Sekundärquellen nicht ausreichend erklärt werden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 34% | CXOs: 20% | APAC: 46% |
| Mid-Tier: 45% | Funktions-/Bereichsleiter: 30% | EMEA: 32% |
| Kleinere Anbieter: 21% | Manager: 50% | Amerika: 22% |
Marktgrößenbestimmung & Prognose
Die Kernberechnung der Marktgröße beginnt mit einem Top-Down-Aufbau des Nachfragepools, der den Verbrauch von Kardiologie-Elektroden mit Eingriffs- und Testvolumen verknüpft, und übersetzt dies dann mithilfe regionaler Preisgestaltung in Wertangaben. Um das Modell praxistauglich zu halten, bauten wir Länder- und Regionalsummen aus Indikatoren wie EKG-Testvolumen, Verbreitung ambulanter Überwachung, Nutzungsmix aus Einweg- und Mehrwegprodukten, durchschnittlicher Anzahl verwendeter Elektroden pro Testepisode sowie durchschnittlichen Verkaufspreisen nach Haftungstyp (nass, trocken und sonstige) auf.
Nach Erstellung der Summen wurden diese durch selektive Bottom-Up-Prüfungen bestätigt, hauptsächlich durch Aggregation der Umsätze ausgewählter Anbieter, Kanalprüfungen mit Distributoren sowie Anwendung von ASP mal Volumen für einige besonders sichtbare Produktlinien. Wo direkte Eingaben für kleinere Länder fehlten, verwendeten wir Proxy-Verhältnisse (wie Krankenhausauslastung und diagnostische Aktivität pro Kopf) und verfeinerten die Ergebnisse anschließend mit Interviewrückmeldungen, damit die implizite Nutzung nicht von der realen klinischen Praxis abwich.
Für die Prognose verwendeten wir eine Szenarioanalyse, die an der Normalisierung der Gesundheitsversorgungsnutzung, der Expansion der Heim- und ambulanten Überwachung sowie an mit Branchenteilnehmern besprochenen Preisentwicklungsannahmen ausgerichtet war. Die Wachstumsraten wurden je nach Region angepasst, basierend auf erwarteter Durchdringung bei der Überwachung, Erstattungs- und Beschaffungsverschärfungen sowie lokaler Fertigung und Importabhängigkeit, und anschließend mit dem globalen Gesamtwert für ein konsistentes Bild abgeglichen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte in mehreren Ebenen, damit eine schwache Eingabe nicht das gesamte Ergebnis beeinflusst. Wir verglichen die modellierten Gesamtwerte mit unabhängigen Signalen wie Aktivität bei Geräteclearances, Handelsrichtung und der impliziten Elektrodennutzung pro Überwachungsepisode, und suchten anschließend nach ungewöhnlichen Sprüngen auf Länder- und Segmentebene.
Lag eine Abweichung außerhalb des erwarteten Bereichs, wurden die Annahmen erneut überprüft und Befragte erneut kontaktiert, um zu bestätigen, ob die Verschiebung auf Preisgestaltung, Mix oder eine tatsächliche Nachfrageänderung zurückzuführen war. Vor der endgültigen Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, damit Berechnungen, Währungsbehandlung und Segmentzuordnungen konsistent sind. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine finale Überprüfung vor Auslieferung stellt sicher, dass die neuesten verfügbaren Daten berücksichtigt werden.
Marktgröße für Kardiologie-Elektroden von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Kardiologie-Elektroden können weit auseinanderliegen, da die Produktdefinition nicht immer einheitlich ist und die implizite Nutzung pro Test selten im Detail erläutert wird. Unterschiede ergeben sich auch aus dem gewählten Referenzjahr, der Art und Weise, wie Preise über Krankenhaus- und Distributionskanäle hinweg gemittelt werden, sowie der Geschwindigkeit, mit der Annahmen aktualisiert werden, wenn sich Überwachungspraktiken ändern.
Einige Schätzungen beziehen breitere kardiale Verbrauchsmaterialien oder angrenzendes Zubehör wie Leadwires und Überwachungskabel mit ein, wodurch sich der Umsatzpool rasch vergrößert. Im Modell von Mordor Intelligence werden nur Kardiologie-Elektrodenprodukte erfasst, die für Ruhe-EKG sowie kurz- und langfristige EKG-Überwachung eingesetzt werden, und die Gesamtwerte basieren auf Testvolumen, Austauschverhalten und Preisprüfungen nach Haftungstyp, die durch Primärgespräche erneut validiert wurden.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 123,87 Mio. USD (2026) | |
| Branchendatenanbieter A | 132,72 Mio. USD (2026) | Verwendet einen breiteren Elektrodenpool, der zusätzliche Einweg-Elektrodentypen über die EKG-Überwachung hinaus einschließen kann, und wendet eine höhere gemischte Preisannahme mit begrenzter Klarheit über Kanalrabatte an. |
| Fachpublikation B | 4,89 Mrd. USD (2025) | Definiert den Markt breit als Herzelektroden, was wahrscheinlich Kardiologie-Elektroden mit anderen Herzelektrodenkategorien und zugehörigen Defibrillationskomponenten kombiniert und dadurch einen deutlich größeren Gesamtwert ergibt. |
Betrachtet man die Spannbreite, liegt der Hauptgrund im Umfang, gefolgt davon, wie Nutzung und Preisgestaltung aus realen Versorgungspfaden rekonstruiert werden. Unser Ansatz bleibt nachvollziehbar, da jeder Schritt auf einen einfachen Satz von Variablen zurückgeführt und anschließend anhand von Rückmeldungen von Praktikern und Kanälen korrigiert wird, wenn die implizierte Nutzung nicht mit typischen EKG- und Überwachungs-Workflows übereinstimmt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Kardiologie Elektroden im Jahr 2026?
Die Marktgröße für Kardiologie Elektroden erreichte 2026 einen Wert von 123,87 Millionen USD und wird voraussichtlich bis 2031 stetig wachsen.
Welches Produktsegment wächst am schnellsten?
Langzeit-Monitoring-EKG-Elektroden werden voraussichtlich mit einer CAGR von 11,02 % wachsen – dem höchsten Wert unter allen Produktkategorien.
Warum gewinnen Einweg-Elektroden an Marktanteil?
Krankenhäuser bevorzugen Einweg-Elektroden, um das Infektionsrisiko zu reduzieren und Sterilisationskosten zu vermeiden, was Einwegartikel 2025 auf einen Marktanteil von 60,72 % brachte.
Welche Region wird bis 2031 das höchste Wachstum verzeichnen?
Asien-Pazifik wird voraussichtlich eine CAGR von 11,67 % verzeichnen, angetrieben durch den Ausbau der Gesundheitsinfrastruktur und eine steigende Inzidenz von Herz-Kreislauf-Erkrankungen.
Wie wirkt sich KI auf die Elektrodennachfrage aus?
KI-gestützte Herzdiagnostik erfordert zuverlässige EKG-Eingaben und treibt die Nachfrage nach hochwertigen Elektroden an, die in der Lage sind, auch in häuslichen Umgebungen präzise Signale zu erfassen.
Wer sind die führenden Anbieter?
Zu den wichtigsten Akteuren gehören 3M, Cardinal Health, Koninklijke Philips, Ambu A/S und Nihon Kohden, die jeweils Forschung & Entwicklung und regulatorisches Fachwissen nutzen, um ihre Wettbewerbsfähigkeit zu erhalten.
Seite zuletzt aktualisiert am:



