
Kondensatormarktgröße und -marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 28.26 Milliarden US-Dollar |
| Marktgröße (2031) | 37.49 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.82 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
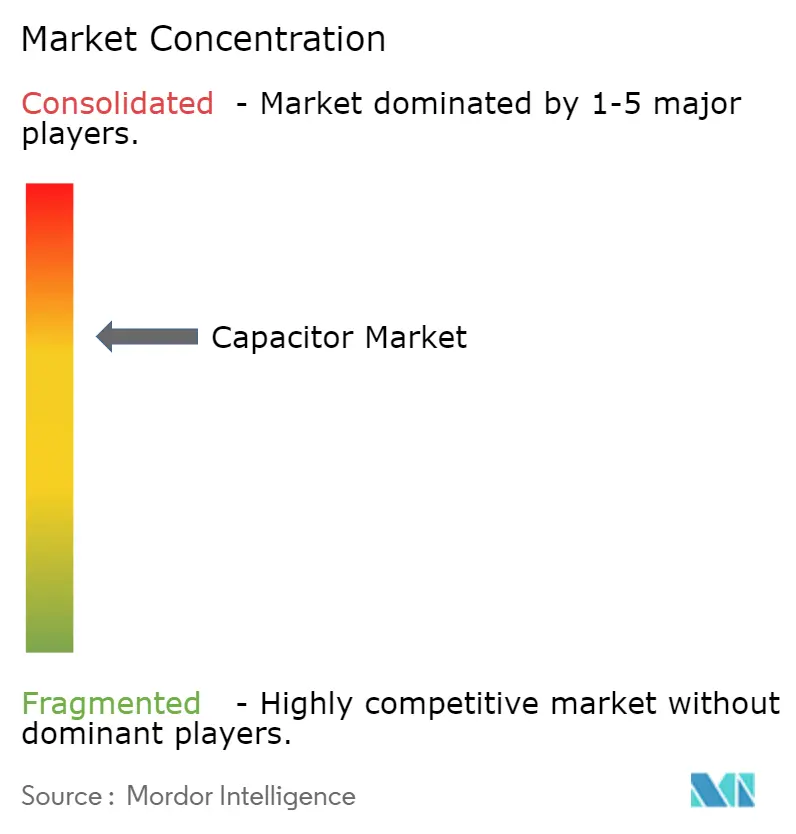
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kondensatormarktanalyse von Mordor Intelligence
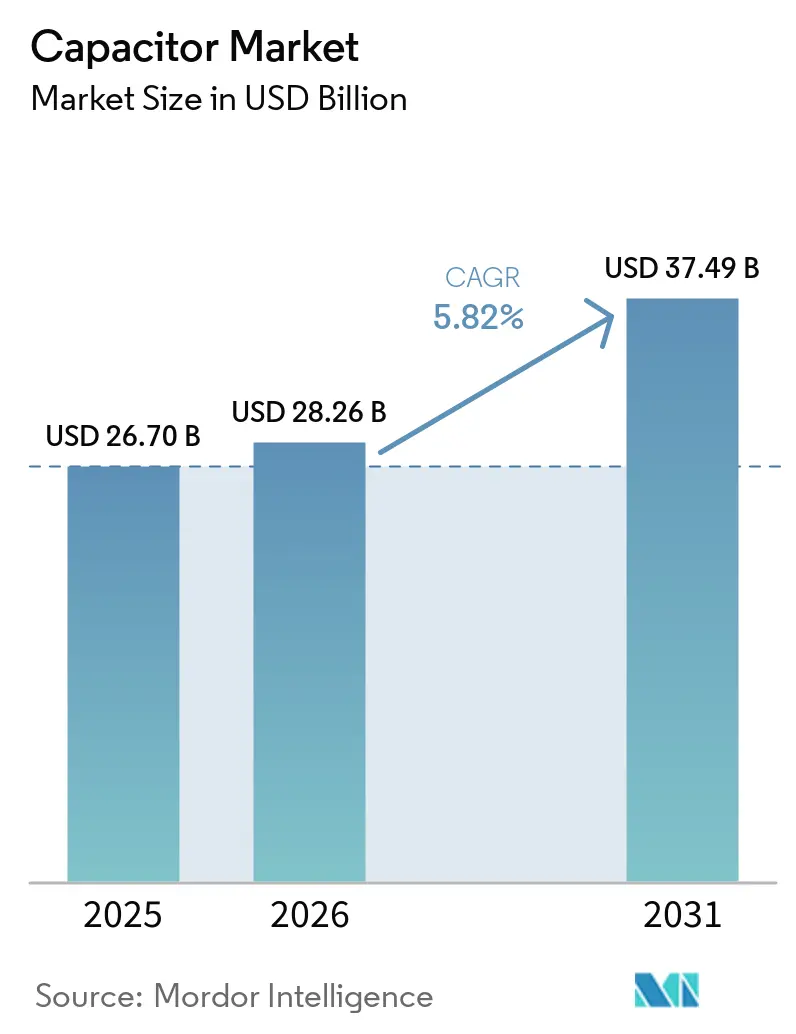
Die Kondensatormarktgröße wurde im Jahr 2025 auf 26,7 Milliarden USD geschätzt und soll von 28,26 Milliarden USD im Jahr 2026 auf 37,49 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,82 % während des Prognosezeitraums (2026–2031). Die ungebremste Einführung von Elektrofahrzeugen, dezentrale Energieressourcen und die 5G-Verdichtung bilden ein dauerhaftes dreigliedriges Treiberset, das den Wachstumsausblick der Branche untermauert. Keramische MLCCs behalten ihre Dominanz in Designsockeln aufgrund ihrer Zuverlässigkeit über weite Temperaturbereiche, während Superkondensatoren die schnellsten Umsatzzuwächse verzeichnen, da Versorgungsunternehmen hybride Speichertopologien erproben. Erhöhte Investitionsausgaben in Knotenpunkten von Rechenzentren für künstliche Intelligenz verstärken die Nachfrage nach Kondensatoren mit extrem niedrigem ESR und hohem Wellenstrom, wodurch die Volumina effektiv von der saisonalen Abhängigkeit von Legacy-Smartphones entkoppelt werden. Parallele Investitionen in die lokalisierte Produktion mindern geopolitische Risiken und schaffen neue preiselastische Nachfragenischen, insbesondere bei nordamerikanischen Startups im Bereich der Elektromobilität. Beschaffungsanreize der Politik stärken die Umsatztransparenz von Unternehmen, die bereit sind, Lieferketten im Austausch gegen Steuergutschriften zu regionalisieren.[1]
Wichtigste Erkenntnisse des Berichts
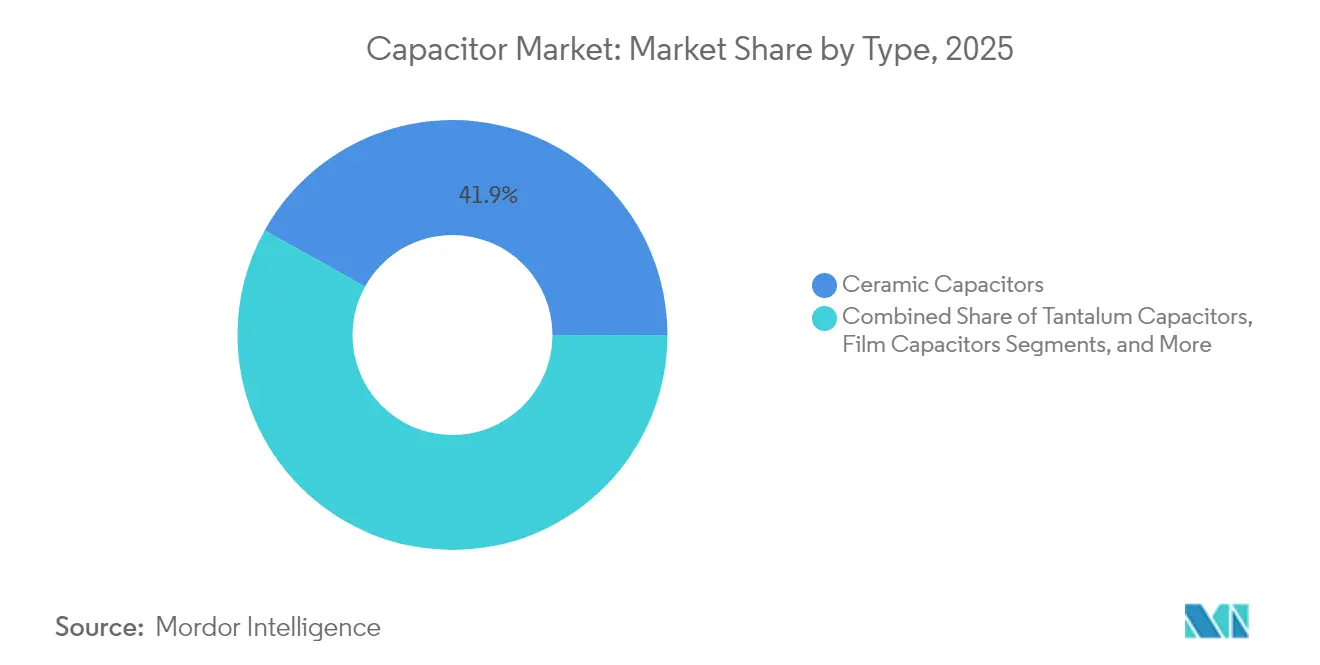
- Nach Typ entfielen im Jahr 2025 41,92 % des Kondensatormarktanteils auf Keramikkondensatoren, während Super-/Ultrakondensatoren bis 2031 mit einer CAGR von 7,38 % wachsen.
- Nach Spannungsbereich entfielen im Jahr 2025 48,74 % des Kondensatormarktvolumens auf Niederspannungsgeräte (≤100 V), während die Hochspannungsklasse (>1 kV) mit einer CAGR von 6,33 % wächst.
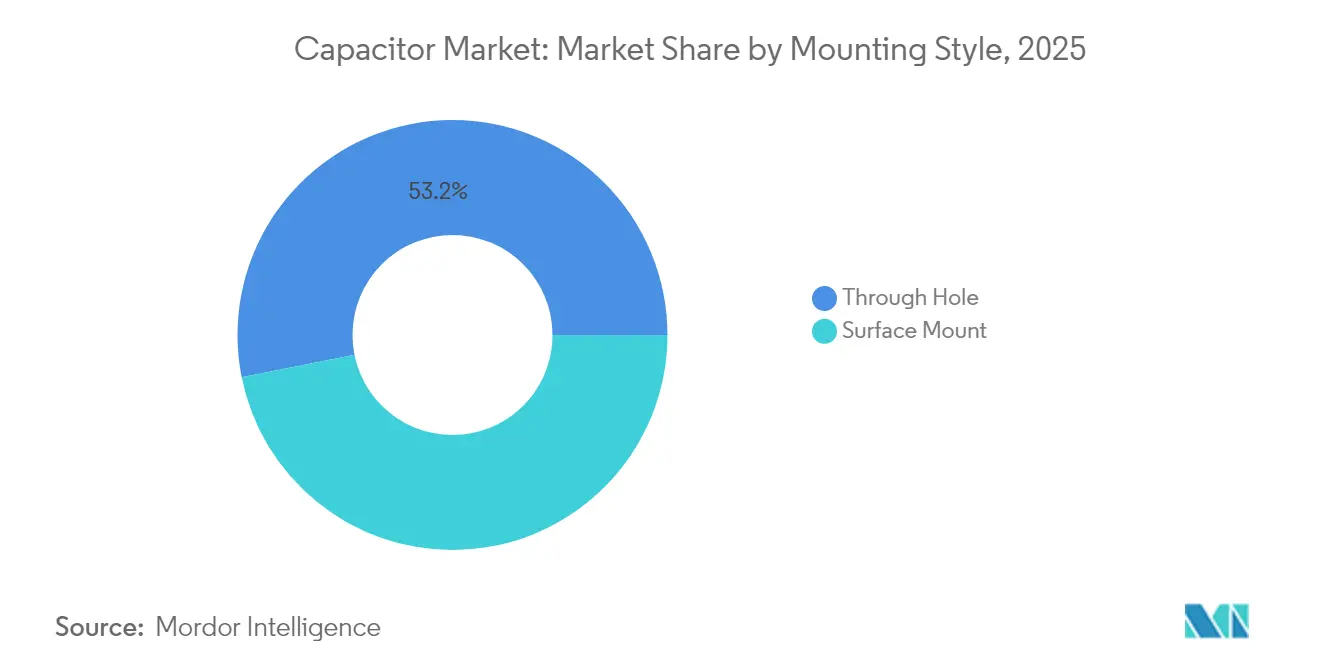
- Nach Montageart führten Oberflächenmontageprodukten im Jahr 2025 mit einem Umsatzanteil von 46,85 %; Durchsteckmontagebauteile verzeichnen die schnellste CAGR von 7,09 % bis 2031.
- Nach Endverbraucherbranche hielt die Unterhaltungselektronik im Jahr 2025 einen Anteil von 26,12 % am Kondensatormarktvolumen, und der Energie- und Stromsektor soll im Prognosezeitraum mit einer CAGR von 6,71 % wachsen.
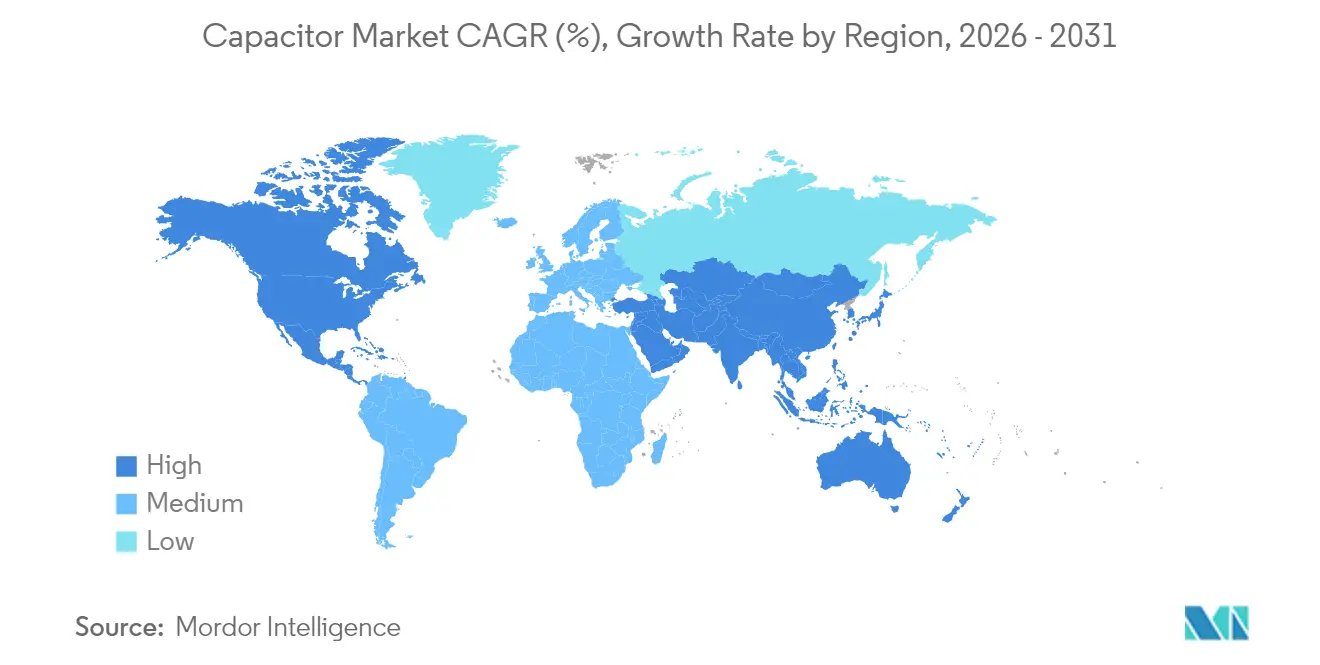
- Nach Geografie dominierte der Asien-Pazifik-Raum im Jahr 2025 mit einem Kondensatormarktanteil von 46,28 %, während Nordamerika die höchste regionale CAGR von 7,29 % bis 2031 verzeichnet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Wachsende Einführung von EV-Leistungselektronik | +1.8% | Global, mit frühen Gewinnen in China, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Schnelle 5G/FTTx-Einführungen treiben die Nachfrage nach hochfrequenten MLCCs | +1.2% | Global, konzentriert in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Einsatz von netzmaßstäblichen Batteriespeichern | +1.0% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Zonale E/E-Architekturen im Automobilbereich | +0.9% | Globale Automobilmärkte | Mittelfristig (2–4 Jahre) |
| Energy Harvesting bei IoT-Knoten mit Bedarf an Kondensatoren mit extrem niedrigem ESR | +0.6% | Global, mit Konzentration in Industrieregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Einführung von EV-Leistungselektronik
Die Elektrofahrzeugproduktion stieg im Jahr 2024 auf 17,3 Millionen Einheiten, ein Anstieg von 25 % gegenüber dem Vorjahr, der sich direkt in eine höhere Nachfrage nach Hochspannungsfolienkondensatoren in Traktionswechselrichtern niederschlägt. Jedes batterieelektrische Fahrzeug integriert nun mehr als 15.000 MLCCs, was den Grundgehalt herkömmlicher Verbrennungsmodelle vervierfacht, während Premium-800-V-Antriebsstränge Bauteile mit erhöhten Spannungsbewertungen und thermischer Stabilität erfordern. Kondensatorlieferanten, die AEC-Q200-Qualifikationen bestehen können, genießen mehrjährige Designgewinne, die sie vor der Volatilität der Unterhaltungselektronik schützen. TDKs 100-V-10-µF-MLCC im Gehäuse 3225 veranschaulicht, wie Produkt-Roadmaps die Leistungsgrenzen erweitern, ohne den Platzbedarf zu vergrößern. Das Ergebnis ist ein struktureller Anstieg des durchschnittlichen Verkaufspreises pro Fahrzeug, der das positive Schwungrad zwischen Elektrifizierung und dem Kondensatormarkt verstärkt.
Schnelle 5G/FTTx-Einführungen treiben die Nachfrage nach hochfrequenten MLCCs
Mehr als 300 Netzbetreiber werden bis Ende 2024 kommerzielle 5G-Dienste aktivieren, und Analysten prognostizieren, dass bis 2029 75 % des globalen mobilen Datenverkehrs über 5G-Infrastruktur abgewickelt werden.[2]Massive-MIMO-Antennenanordnungen erfordern Kondensatoren mit extrem niedrigen dielektrischen Verlusten bei Frequenzen über 6 GHz, eine Spezifikation, die herkömmliche Keramikformulierungen nur schwer erfüllen können. Samsung Electro-Mechanics zielt daher auf einen Umsatz von 1 Billion KRW im Bereich Automobil-MLCCs und nutzt dabei Know-how, das ursprünglich für Telekommunikationsbasisstationen entwickelt wurde, um vernetzte Fahrzeugplattformen zu bedienen. Muratas 006003-Zoll-MLCC, 75 % kleiner als sein Vorgänger, verkörpert das beständige Miniaturisierungsrennen und schützt gleichzeitig die elektrischen Leistungsmetriken. Da jede Basisstationsplatine Zehntausende von Kondensatoren beherbergt, stellt der Aufwärtstrend bei 5G-Einsätzen sicher, dass der Kondensatormarkt eng mit den globalen Bandbreitenverbrauchstrends verbunden bleibt.
Einsatz von netzmaßstäblichen Batteriespeichern
Die variable erneuerbare Stromerzeugung überschritt im Jahr 2024 in führenden Volkswirtschaften 40 % der Stromversorgung, was Versorgungsunternehmen dazu veranlasste, aggressiv in netzmaßstäbliche Batteriespeichersysteme zu investieren. Superkondensatoren ergänzen Lithium-Ionen-Pakete, indem sie eine Reaktion auf Millisekundenebene für die Frequenzregelung bieten, wie die Inbetriebnahme einer 5-MW-Anlage in China zeigt, die 14-mal schneller reagiert als herkömmliche Batterien. Folienkondensatorhersteller liefern selbstheilende Polypropylengeräte für Hochspannungs-Gleichstromverbindungen, die Speicherblöcke mit Wechselrichterstationen verbinden.[3]Das US-Energieministerium prognostiziert, dass die Kosten für Superkondensatoren bis 2030 um 90 % sinken könnten, was wirtschaftliche Hürden für den großflächigen Einsatz beseitigt und einen weiteren Wachstumspfad für die Kondensatorbranche eröffnet.
Zonale E/E-Architekturen im Automobilbereich
Automobilhersteller migrieren von verteilten Steuereinheiten zu zonalen Architekturen, die die Verarbeitung in einer Handvoll Domänencontroller konsolidieren, die durch Gigabit-Backbones verbunden sind. Die Änderung reduziert das Kabelgewicht, erhöht jedoch die Anforderungen an die Unterdrückung elektromagnetischer Störungen an Knoten in der Nähe von Antriebssträngen. Der Superkondensatorlieferant Clarios stellte 12-V- und 48-V-Module zur Unterstützung von Brake-by-Wire-Systemen vor, bei denen eine sofortige Energieversorgung unabdingbar ist. Da sich elektronische Lasten näher an Wärmequellen verlagern, müssen Kondensatoren größere Temperaturschwankungen tolerieren, was die Einführung hochzuverlässiger dielektrischer Formulierungen fördert, die unter erweiterten thermischen Zyklusprotokollen validiert wurden.
Analyse der Hemmnisauswirkungen*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Volatilität in der MLCC-Lieferkette für hochkapazitive Keramiken | -0.8% | Global, konzentriert in der asiatisch-pazifischen Fertigung | Kurzfristig (≤ 2 Jahre) |
| Technische Know-how-Lücke bei Festkörper-Ultrakondensatoren | -0.6% | Global, mit Auswirkungen auf westliche Märkte | Langfristig (≥ 4 Jahre) |
| PFAS- Ausstiegsdruck auf PTFE-Folienkondensatoren | -0.4% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Rohstoffkosten für Tantanerz | -0.3% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität in der MLCC-Lieferkette für hochkapazitive Keramiken
Bariumtitanat-Engpässe trieben die Vorlaufzeiten für Automobil-MLCCs im Jahr 2024 auf über sechs Monate, was die geografischen Konzentrationsrisiken unterstreicht, da China die Vorläuferverarbeitung dominiert.[4] Die Ausbeute bei Kondensatoren, die den AEC-Q200-Standard erfüllen, bleibt unter 70 %, was bei Angebotsengpässen zu Zuteilungskämpfen zwischen Automobil- und Telekommunikationskunden führt. Geräteaufrüstungen, die dünnere dielektrische Schichten ermöglichen, verschärfen die Engpässe, da ultrareines Rohmaterial erforderlich ist, wenn die Schichtdicke physikalische Grenzen erreicht. Westliche Hersteller haben Kapazitätserweiterungen angekündigt, doch neue Fabriken benötigen bis zu zwei Jahre zur Qualifizierung, was kurzfristige Versorgungsungleichgewichte verlängert.
Technische Know-how-Lücke bei Festkörper-Ultrakondensatoren
Festkörper-Ultrakondensatoren versprechen Verbesserungen der Zykluslebensdauer um Größenordnungen, aber ionische Leitfähigkeiten über 10-3 Ω-1 cm-1 bleiben bei Raumtemperatur schwer erreichbar.[5] NASA-Prototypen unterstreichen die Machbarkeit, obwohl die Preise außerhalb der Massenmarktschwellen liegen. Die weitere Skalierung der Produktion erfordert maßgeschneiderte Abscheideausrüstungen und standardisierte Testprotokolle – Hindernisse, die Neueinsteiger abschrecken. Das Fehlen kommerziell bewährter Lieferketten hält viele Automobil- und Netzspeicherentwickler abseits und verzögert effektiv den Beitrag der Technologie zum Kondensatormarktumsatz.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Keramikdominanz treibt InnovationKeramikkondensatoren erzielten 2025 einen Marktanteil von 41,92 % am Kondensatormarkt, indem sie volumetrische Effizienz mit robuster Temperaturtoleranz verbanden und die Umsatzführerschaft behaupteten, auch während alternative Dielektrika Nischenpositionen gewinnen. Die Dynamik des Segments resultiert aus kontinuierlichen Erhöhungen der Schichtanzahl und einer feinkörnigeren Steuerung, wie die Einführung eines 006003-Zoll-MLCC von Murata zeigt, das trotz einer Flächenreduzierung von 75 % seine Kapazität beibehält. Das künftige Wachstum hängt davon ab, Nickel-Barriere-Terminierungen zu integrieren, die die Kostenabhängigkeit von Silber-Palladium reduzieren und gleichzeitig Migration bei hohen Temperaturen verhindern.
Super-/Ultrakondensatoren verzeichnen mit einem CAGR von 7,38 % das stärkste Wachstum aller Typen, angetrieben durch Hybridbuslinien, die Hochspannungs-Lithiumpakete mit kohlenstoffbasierten Leistungspuffern kombinieren. Tantalkondensatoren bleiben in medizinischen Implantaten und Avionikmodulen relevant, wo die volumetrische Effizienz die Kostenaufschläge aufwiegt, obwohl die Erzversorgung zusätzliche Preisvolatilität mit sich bringt. Aluminium-Elektrolytkondensatoren behalten ihre Stellung in Hochspannungs-Netzteilen, wo die Stostromfähigkeit gegenüber Bedenken hinsichtlich der Lebensdauer überwiegt. Folienkondensatoren verzeichnen eine zweigeteilte Nachfrage: Polypropylenfolien wachsen in Wandlern für erneuerbare Energien, während PTFE-basierte Varianten PFAS-bedingten Ausstiegsmandaten unterliegen.


Nach Spannungsbereich:
HochspannungsbeschleunigungNiederspannungsgeräte (≤100 V) lieferten im Jahr 2025 48,74 % des Umsatzes, verankert durch Smartphones, Wearables und Infotainment-Konsolen. Dennoch wird erwartet, dass die Hochspannungsklasse (>1 kV) mit einer CAGR von 6,33 % beschleunigt, da sich 800-V-Batterieelektrofahrzeuge und Reihenkondensatorbänke verbreiten; zusammen erweitern sie das dem Kondensatormarkt gewidmete Volumen für die Leistungsübertragungskonditionierung. Mittelspannungsteile (100 V–1 kV) wachsen stetig, da Robotik- und Fabrikautomatisierungsumrüstungen auf höhere Gleichstrombusniveaus für Effizienzgewinne migrieren.
Designer fordern zunehmend impedanzkontrollierte Hochspannungsstapel, die Keramik- und Folientechnologien kombinieren, um Schwingungen in Halbleiterschaltern mit breitem Bandabstand zu dämpfen. Lieferanten, die mit Hybridmodulen reagieren, erzielen Premiumpreise und zeigen damit, dass der Wert Lösungen zufließt, die sowohl hohen Wellenstrom als auch Teilentladungsbeständigkeit bewältigen können. Die daraus resultierende Produktdifferenzierung hält die Preiserosion moderat, auch wenn die Stückzahlen steigen.
Nach Montageart:
OberflächenmontagedominanzDie Oberflächenmontagetechnologie (SMT) machte im Jahr 2025 46,85 % des Umsatzes aus, angetrieben durch automatisierte Bestückungslinien, die die Unterhaltungselektronik- und Telekommunikationshardware dominieren. Die fortlaufende Migration von 0603- auf 0201-Größen in Flaggschiff-Telefonen steigert den Kondensatormarktanteil von SMT weiter, während gleichzeitig die Reflow-Löt-Ausbeute-Ziele eingehalten werden. Gleichzeitig verzeichnen Durchsteckmontageteile eine gesunde CAGR von 7,09 %, da Industrieantriebe, Bahntraktionen und militärische Avionik mechanische Robustheit unter Vibrations- und Thermozyklusextremen erfordern.
Da der Platz auf Leiterplatten knapper wird, setzen OEMs auf gemischte Montagestrategien: SMT für platzbeschränkte Logikbereiche und radiale oder Schraubklemmen-Gehäuse für Massenspeicherknoten. Automatisierungsfortschritte reduzieren Kostendifferenzen zwischen den beiden Montagearten und ermöglichen es Ingenieuren, zuverlässigkeitsorientierte Entscheidungen zu treffen, ohne Budgetobergrenzen zu überschreiten. Folglich behalten beide Formate klare Wertversprechen innerhalb des breiteren Kondensatormarkts.
Nach Endverbraucherbranche:
Aufstieg des EnergiesektorsDie Unterhaltungselektronik behielt im Jahr 2025 26,12 % des Kondensatormarktvolumens aufgrund der hohen Stückzahlen bei Mobiltelefonen und Notebooks, doch das Stückzahlwachstum verlangsamt sich, da die Durchdringung in reifen Regionen gesättigt ist. Der Energie- und Stromsektor soll bis 2031 mit einer CAGR von 6,71 % wachsen, gestützt durch netzmaßstäbliche Batterieenergiespeichersysteme und Wandler für dezentrale Stromerzeugung, die auf Folien- und Superkondensatoren für Leistungskonditionierungsaufgaben angewiesen sind.
Die Automobilnachfrage steigt parallel zur Durchdringung von Elektrofahrzeugen und hebt den durchschnittlichen Kondensatoreinbau pro Fahrzeug auf über 85 USD. Industrieautomatisierung, Rechenzentren sowie Luft- und Raumfahrt-/Verteidigungssegmente runden die Landschaft mit Premiumpreis-Anwendungen ab, die für den Betrieb kritisch sind und den Umsatz vor der Verbraucherzyklizität schützen. Diese Endmarktdiversifizierung bewahrt den allgemeinen Wachstumsspielraum auch während Korrekturen bei Mobiltelefon-Lagerbeständen.
Geografische Analyse
APAC-Kondensatormarkt
Asien-Pazifik erzielte 2025 einen Anteil von 46,28 % am weltweiten Umsatz, begünstigt durch vertikal integrierte Lieferketten in China, Japan und Südkorea. Ausgereifte Kalzinierung von Keramikpulver, automatisiertes MLCC-Sintern und die Nähe zu Elektronik-OEM-Clustern bieten Skaleneffekte, die die Dominanz der Region in der Basisproduktion festigen. Japanische Anbieter nutzen Miniaturisierungspatente, um trotz höherer Lohnkosten höhere Durchschnittsverkaufspreise zu erzielen, während südkoreanische Fertigungslinien auf Automotive-Grade-Lose spezialisiert sind, die die thermischen Schockgrenzen gemäß AEC-Q200 erfüllen.
Nordamerika-Kondensatormarkt
Für Nordamerika wird bis 2031 eine CAGR von 7,29 % prognostiziert – die höchste unter den großen Regionen. Bundesanreize im Rahmen des CHIPS and Science Act fördern die Rückverlagerung passiver Bauelemente in die Nähe von Wafer-Fab-Investitionen, und neue Montagewerke für Elektrofahrzeuge setzen auf lokale Beschaffung, um Steuergutschriften für emissionsfreie Fahrzeuge zu erschließen. Rechenzentrumsbetreiber steigern die Nachfrage zusätzlich, da KI-Beschleuniger die Kapazitätsbudgets auf Platinenebene um etwa 25 % erhöhen und damit einen mehrjährigen Aufschwung für hochzuverlässige Keramik- und Polymer-Aluminium-Bauelemente aufrechterhalten.
Europa-Kondensatormarkt
Europa verbindet eine stabile Nachfrage aus der Industrieautomatisierung mit regulatorischen Gegenwind, der die Materialauswahl neu gestaltet. PFAS-Ausstiegspläne zwingen zur raschen Substitution durch Polypropylen- und Polyethylennaphthalat-Folien, während die Batterieverordnung 2023/1542 Regeln zur erweiterten Herstellerverantwortung einführt, die Lieferanten begünstigen, die eine geschlossene Kreislaufwirtschaft dokumentieren können.
Südamerika- und MEA-Kondensatormarkt
Schwellenmärkte in Südamerika sowie im Nahen Osten und Afrika bieten episodisches Aufwärtspotenzial durch Ausschreibungen für erneuerbare Energien und den Ausbau von Telekommunikationsnetzen, doch Infrastrukturlücken halten die absoluten Volumina gering. Insgesamt mindert die geografische Diversifizierung Schocks in einzelnen Regionen und stärkt die langfristige Expansion des Kondensatormarkts.

Regulatorisches Umfeld
Materialkonformitätsanforderungen bleiben für Kondensatorhersteller, die globale Elektronik-OEMs beliefern, von zentraler Bedeutung, insbesondere für den EU-Markt gemäß RoHS (Richtlinie 2011/65/EU) und REACH. Im Juli 2026 veröffentlichte die Europäische Kommission einen Entwurf einer delegierten Richtlinie mit Vorschlägen zur Überarbeitung mehrerer Blei- und Cadmium-RoHS-Ausnahmeeinträge, mit einer öffentlichen Konsultationsfrist bis zum 5. August 2026. Parallel dazu setzt der Zeitplan der RoHS-Ausnahmen konkrete Compliance-Meilensteine für Kondensatorkeramik, einschließlich des Ablaufs der Ausnahme 7(c)-I gemäß Anhang III am 31. Dezember 2026 und des angegebenen Ablaufs von 7(c)-II am 31. Dezember 2027 für Blei in dielektrischer Keramik in Kondensatoren oberhalb festgelegter Spannungsschwellen.
REACH erweitert die Verpflichtungen zur Substanzprüfung in Elektronik-Lieferketten weiterhin, wobei die ECHA die SVHC-Kandidatenliste mit Stand Februar 2026 auf 253 Stoffe beziffert, was den Bedarf an fortlaufenden Materialdeklarationen und EU-Kundendokumentations-Workflows verstärkt. Auf nationaler Umsetzungsebene hat Irland die S.I. No. 110/2026 erlassen, um die delegierten Richtlinien (EU) 2025/1802, 2025/2363 und 2025/2364 der Kommission zu RoHS-Ausnahmen für Blei in bestimmten Löt- und Glas-/Keramikanwendungen umzusetzen, was für Lieferanten von Kondensatoren und kondensatorhaltigen Baugruppen in die EU einen weiteren konkreten Compliance-Prüfpunkt hinzufügt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Kondensatoren beginnt mit vorgelagerten Rohstoffen und Spezialzutaten, darunter Bariumtitanat für MLCC-Dielektrika, Tantal-Vormaterial für Tantalkondensatoren, geätzte Aluminiumfolien und Elektrolyte für Aluminium-Elektrolytkondensatoren sowie Polymerfolien (wie Polypropylen) für Folienkondensatoren. Die MLCC-Versorgung wird durch tiefe vertikale Integration bei Pulvern und Prozess-Know-how geprägt, wobei große Hersteller kritische Schritte intern abwickeln und für Keramikpulver-Kompetenz Partnerschaften eingehen. Spezialisierte Anlagenausrüstung (zum Beispiel Rollenherdöfen und Quarzkapseln) fügt eine weitere Zugangsbarriere hinzu, unterstützt durch Unternehmen wie Noritake, Tokai Carbon und NGK Insulators. Diese Abhängigkeiten konzentrieren zusammen mit Qualifizierungsanforderungen wie AEC-Q200 für die Automobilindustrie die fortschrittliche Fertigung auf etablierte Akteure und verlängern den Zeitrahmen für den Aufbau qualifizierter Kapazitäten.
Die Fertigung im Mittelstrom umfasst das Stapeln und Sintern von Chip-MLCCs, Wickeln und Imprägnieren für Folienkondensatoren, Anoden- und Kathodenverarbeitung für Tantal sowie Formierungs- und Alterungsschritte für Elektrolytkondensatoren, gefolgt von Prüfung und Klassifizierung nach Zuverlässigkeitsstufen für den Endeinsatz (Automobil, Industrie, Telekommunikation und Rechenzentren). Nachgelagert leiten Distributoren und direkte OEM-Beziehungen die Versorgung in die Automobilelektronik, Kommunikationsinfrastruktur, Server und Datenspeicherung sowie Energie- und Stromanwendungen, wo Design-in-Zyklen und Zuverlässigkeitsdokumentation die Lieferantenauswahl beeinflussen. Die Entwicklung der Wertschöpfungskette bewegt sich zudem in Richtung Siliziumkondensatoren und eingebetteter Kapazitätsansätze für KI-Hardware, einschließlich der von Analog Devices im Mai 2026 angekündigten Barübernahme von Empower im Wert von 1,5 Milliarden USD, sowie der Stärkung der Dynamik bei eingebetteten Substraten durch Samsung Electro-Mechanics mittels eines im Mai 2026 geschlossenen langfristigen Liefervertrags für Si-Cap-eingebettete Substrate und der im April 2026 angekündigten Pläne zum Ausbau entsprechender Produktionslinien in Vietnam.
Wettbewerbslandschaft
Der globale Wettbewerb bleibt mäßig konsolidiert, da Murata, TDK und Samsung Electro-Mechanics zusammen etwa 60 % des MLCC-Teilsegments kontrollieren und dabei tiefes Werkstoffwissenschafts-Know-how und kapitalintensive Sintertechnologie nutzen. Ihre Skalenvorteile sichern die Bruttomargenführerschaft, insbesondere bei Automobilqualitäten, wo Qualifikationszyklen über zwei Jahre hinausgehen und neue Marktteilnehmer abschrecken. Japanische Platzhirsche erweitern ihre Wettbewerbsvorteile weiter durch vertikale Integration der Keramikpulverproduktion und die Bildung von Gemeinschaftsunternehmen, wie Muratas Partnerschaft mit QuantumScape für Festkörperbatteriekerамiken.
Regionale Diversifizierung ist die vorherrschende strategische Reaktion auf die Fragilität der Lieferkette. YAGEOs Kauf von Shibaura Electronics für Hochtemperatursensoren und Delta Electronics' Übernahme der Leistungsinduktivitätsaktiva von Alps Alpine veranschaulichen die Konvergenz über passive Komponentenportfolios hinweg. Solche Schritte ermöglichen Cross-Selling in elektrifizierte Antriebsstränge, wo Kondensatoren, Induktivitäten und Sensoren auf engem Raum koexistieren und Wärmebudgets teilen. Kleinere Nischenanbieter nutzen weiße Flecken, indem sie sich auf Extremumgebungs- und Verteidigungsanwendungen konzentrieren; CAP-XXs Graphenoxid-Gemeinschaftsunternehmen zielt darauf ab, die Leistungsdichte über die Aktivkohlechemie der Platzhirsche hinaus zu steigern.
Angebotsseitige Drücke bei Tantal- und Bariumtitanat-Einsatzstoffen rücken die Rohstoffstrategie als Kernkompetenz in den Vordergrund. Unternehmen investieren in geschlossene Kreislaufwirtschaft und alternative dielektrische Systeme wie Niobiumoxid, um sich vor Erzpreisschocks zu schützen. Paralleler regulatorischer Druck zur Eliminierung von PFAS treibt Folienkondensatoranbieter in beschleunigte Forschungs- und Entwicklungsprogramme, die Polypropylen und neuartige fluorfreie Polymere bevorzugen. Insgesamt deuten diese Dynamiken auf eine Branche im kontrollierten Wandel hin, in der Platzhirsche Skaleneffekte verteidigen, während Herausforderer angrenzende Nischen anvisieren, was sicherstellt, dass der Kondensatormarkt über den Prognosehorizont hinaus eine moderate Wettbewerbsspannung beibehält.
Marktführer der Kondensatorbranche
-
TDK Corporation
-
Murata Manufacturing Co., Ltd.
-
Vishay Intertechnology, Inc.
-
KYOCERA AVX Components Corp.
-
KEMET (Yageo Group)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kondensatormarkt
- Murata Manufacturing Co., Ltd.
- TDK Corporation
- KYOCERA AVX Components Corporation
- KEMET (Yageo Group)
- Vishay Intertechnology, Inc.
- Panasonic Holdings Corporation
- Samsung Electro-Mechanics Co., Ltd.
- Taiyo Yuden Co., Ltd.
- Walsin Technology Corporation
- Nippon Chemi-Con Corporation
- Rubycon Corporation
- Nichicon Corporation
- Cornell Dubilier Electronics, Inc.
- EPCOS AG (Infineon Technologies)
- Eaton Corporation plc (xEV capacitors)
- Maxwell Technologies, Inc. (UCAP)
- Skeleton Technologies Group OÜ
- LS Materials Co., Ltd.
- WIMA GmbH & Co KG
- Würth Elektronik eiSos GmbH & Co KG
- Illinois Capacitor (Cornell Dubilier)
- Cap-XX Limited
- Lelon Electronics Corporation
- Samwha Electric Co., Ltd.
- Faratronic Co., Ltd.
- Elna Co., Ltd.

Marktchancen und Zukunftsaussichten
Eine zentrale Chance liegt im Ausbau höherwertiger Kondensatorinhalte im Zusammenhang mit KI-Rechenzentrums-Stromversorgung und Packaging-Architekturen, bei denen Platinen wesentlich höhere Kondensatorzahlen und Leistungsanforderungen aufweisen als herkömmliche Unternehmenshardware. Dieser Nachfrageeffekt zeigt sich in angekündigten Kapazitäts- und Fähigkeitsinvestitionen, die auf MLCCs und Siliziumkondensatoren in KI-Server-Qualität abzielen. Im Juli 2026 bestätigte Kyocera eine Investition von 100 Milliarden JPY bis März 2031 zum Ausbau der High-End-MLCC-Kapazität in seinem Werk in Kagoshima für KI-Server-Anforderungen, während Samsung Electro-Mechanics einen langfristigen Investitionsplan offenlegte, der Investitionsausgaben für 2026 zur Steigerung der Kapazität von KI-Server-MLCCs und FC-BGA-Substraten umfasst. Die Versorgung mit Siliziumkondensatoren weitet sich auch auf Foundry-nahe Ökosysteme aus, wobei PSMC im Juli 2026 die Intel-EMIB-Zertifizierung für Siliziumkondensatoren meldete, was einen Weg dafür bestätigt, passive Bauteile näher an fortschrittliche Packaging-Roadmaps heranzuführen.
Ein zweiter Chancenbereich ist der elektrifizierte Transport und die Modernisierung der Stromnetze, wo höhere Spannungen in der Leistungselektronik und Zuverlässigkeitsstandards die Nachfrage nach AEC-Q200-qualifizierten MLCCs und robusten Folienkondensatoren in DC-Verbindungen und Wechselrichtern erhöhen. Bei Folienkondensatoren schaffen europaspezifische Materialübergänge Freiraum für fluorfreie Alternativen, da PFAS-bezogener Druck die Substitution von PTFE-basierten Varianten beschleunigt und Lieferanten dazu zwingt, Produkte neu zu qualifizieren und OEM-Freigaben zu sichern. In beiden Chancenbereichen wird die Lokalisierung der Lieferkette und regionalisierte Produktionsstrategien zu einem kommerziellen Hebel, der die Kondensatorbeschaffung an Kundenanforderungen hinsichtlich Rückverfolgbarkeit, stabiler Lieferzeiten und Compliance-Dokumentation in Automobil-, Energie- und Hyperscale-Rechenzentrumsprogrammen ausrichtet.
Recent Industry Developments in Kondensatormarkt
- Juni 2026: TDK schloss eine endgültige Vereinbarung zur Übernahme von Fabric8Labs, Inc. für bis zu 400 Millionen USD, wodurch das Unternehmen seine Präsenz bei fortschrittlichen Fertigungsfähigkeiten für thermische und Bauteilintegration in Rechenzentren ausbaut. Die Transaktion unterstützt eine höherdichte Stromversorgung und packaging-bezogene passive Integration und verbindet TDK direkter mit dem Ausbau der KI-Infrastruktur.
- Oktober 2025: Murata brachte sicherheitszertifizierte MLCCs mit Metallanschlüssen für 500 Vac (Effektivwert) in den Klassen Y2/X1 auf den Markt, gezielt für Anwendungen, bei denen zertifizierte Leiter-Erde- und Leiter-Leiter-Leistung vorgeschrieben ist. Die Markteinführung stärkt Muratas Position bei sicherheitskritischen Strom- und Industriedesigns, die zertifizierte MLCCs anstelle von Standardkomponenten erfordern.
- Oktober 2024: Murata kündigte eine strategische Initiative zur Erweiterung seiner Technologiebasis über herkömmliche passive Bauteile hinaus an und verstärkte damit seinen Fokus auf Materialien und Fertigung der nächsten Generation. Diese Ausrichtung entspricht dem Branchentrend hin zu Kondensatoren mit höherer Zuverlässigkeit und Leistung, die in der Automobilelektrifizierung und Rechenzentrumshardware eingesetzt werden.


Kondensatormarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Kondensatoren, die für den Einsatz in elektronischen und elektrischen Geräten verkauft werden, über standardmäßige Dielektrikafamilien und Bauformen hinweg. Die Größenbestimmung erfolgt in USD-Werten für Lieferungen in Endverbrauchsindustrien und Regionen während des Untersuchungszeitraums.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind passive Bauelemente mit Ausnahme von Kondensatoren sowie nachgelagerte Geräte- oder Systemumsätze, bei denen Kondensatoren lediglich als Eingangsgröße dienen.
Segmentierungsübersicht
- Nach Typ
- Keramikkondensatoren
- Tantalkondensatoren
- Aluminium-Elektrolytkondensatoren
- Folienkondensatoren (Papier und Kunststoff)
- Super-/Ultrakondensatoren
- Nach Spannungsbereich
- Niederspannung (≤100 V)
- Mittelspannung (100 V–1 kV)
- Hochspannung (über 1 kV)
- Nach Montageart
- Oberflächenmontage
- Durchsteckmontage
- Nach Endverbraucherbranche
- Automobil
- Industrie
- Energie und Strom
- Kommunikation / Server / Datenspeicherung
- Unterhaltungselektronik
- Luft- und Raumfahrt und Verteidigung
- Medizinische Geräte
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research beginnt mit öffentlichen Statistiken und technischen Referenzen darüber, woher die Kondensatornachfrage stammt und wie sie sich über Zyklen hinweg verschiebt. Für Handelsströme und Zollindikatoren werden Quellen wie UN Comtrade, USITC und Eurostat herangezogen. Für Signale zur Energiewende, die die Nachfrage nach Leistungselektronik steigern können, wird die IEA konsultiert, und für Netz- und Strominvestitionsindikatoren, die die Nachfrage nach Hochspannungskondensatoren beeinflussen können, werden Daten der US Energy Information Administration verwendet.
Um die Angebotsseite realistisch zu halten, wurden Unternehmensberichte, Jahresberichte, Investorenpräsentationen sowie Veröffentlichungen von Verbänden und Normungsgremien auf Kommentare zu Kapazitäten, Produktmixverschiebungen und Preisentwicklungen geprüft. Patentdatenbanken wurden ebenfalls durchsucht, um zu verfolgen, wohin sich Materialien und Bauformen entwickeln, beispielsweise Miniaturisierung und höhere Temperaturbewertungen. Darüber hinaus wurden kostenpflichtige Abonnements selektiv für Unternehmensfinanzdaten sowie für Import- und Exportprüfungen auf Lieferebene genutzt, wenn öffentliche Gesamtzahlen zusätzlicher Klärung bedurften. Die hier aufgeführten Quellen sind illustrativ; viele weitere öffentliche Dokumente wurden ebenfalls für die Erhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden eingesetzt, um Annahmen zu überprüfen, die typischerweise den Wert bestimmen – insbesondere die Entwicklung der durchschnittlichen Verkaufspreise nach Kondensatortyp, Kanalaufschläge sowie das Tempo von Designänderungen in der Automobil-, Industrie- und Kommunikationsausrüstung. Die Interviews umfassten Komponentenhersteller, Distributoren und große Einkaufsfunktionen, wobei die Abdeckung ausgewogen über APAC, EMEA und Amerika verteilt wurde, damit regionale Angebots-Nachfrage-Unterschiede nicht zu früh gemittelt wurden.
Verteilung der Befragten im Rahmen der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | CXOs: 12 % | APAC: 46 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 37 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 51 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe eines Top-down-Ansatzes, bei dem Elektronikproduktion, Fahrzeugproduktion, Industrieaktivität und Handelsdaten genutzt werden, um den Nachfragepool für Kondensatoren nach Region zu rekonstruieren und anschließend nach den wichtigsten Kondensatorfamilien aufzuteilen, die in diesen Anwendungen eingesetzt werden. Die Gesamtwerte werden durch selektive Bottom-up-Näherungen überprüft, beispielsweise durch den durchschnittlichen Verkaufspreis multipliziert mit der geschätzten Stückzahlnachfrage für volumenstarke Anwendungsfälle sowie durch Kanalprüfungen zu Preisspannen, was dabei hilft, Bereiche anzupassen, in denen öffentliche Daten dünn sind.
Zu den wichtigsten Eingangsgrößen des Modells zählen Trends bei der Produktion von Elektro- und Hybridfahrzeugen, 5G- und Rechenzentrumsausbau, Signale zu Stromerzeugung und Netzinvestitionen, Ausgaben für industrielle Automatisierung sowie beobachtete Preisentwicklungen nach Dielektrikatyp. Wo Spannung und Montagearten relevant sind, wird der Mix durch Anwendungsnutzungsmuster geleitet und durch Interviews validiert. Für die Prognose wird eine Szenarioanalyse eingesetzt, sodass Annahmen zum Tempo der Elektrifizierung im Automobilbereich, zur Erholung des Elektronikzyklus und zur Preisnormalisierung angepasst werden können, ohne das Gesamtmodell zu beeinträchtigen; der endgültige Pfad wird auf das ausgerichtet, was Experten als wahrscheinlichsten Basisfall betrachten.
Fehlt eine Bottom-up-Prüfung für eine kleine Region oder einen Nischenanwendungsbereich, wird die Lücke durch Proxy-Indikatoren wie Handelsintensität und Elektronikproduktionsanteil geschlossen und anschließend während der Validierung erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, bei denen Modelloutputs mit unabhängigen Signalen verglichen werden, wie Kondensatorhandelswerten, nachgelagerten Produktionsindizes und anwendungsbezogenen Aufbaukennzahlen; große Abweichungen werden vor der Freigabe untersucht. Tritt ein Ausreißer auf, werden die Treiberdatenreihen, der Währungszeitpunkt und die Preisannahmen erneut geprüft, und bei unklarer Erklärung werden relevante Befragte kontaktiert.
Eine zweite Analystenprüfung wird durchgeführt, um sicherzustellen, dass Arithmetik, Segmentsummen und Wachstumspfade mit den narrativen Treibern konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie starken Preisänderungen oder größeren Angebotsverschiebungen. Vor der Auslieferung wird ein abschließender Durchgang vorgenommen, um sicherzustellen, dass die neuesten öffentlichen Indikatoren und Nachrichtensignale in den Zahlen berücksichtigt sind.
Vergleich der Kondensatormarktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Kondensatoren können selbst dann voneinander abweichen, wenn das Thema identisch erscheint, da das einbezogene Produktspektrum, das Basisjahr und die Preislogik nicht immer einheitlich gehandhabt werden. Unterschiede treten auch auf, wenn eine Schätzung stark auf Anwendungsanteilen basiert, während eine andere auf breiteren Ausgaben für elektrische Ausrüstung abstellt.
Widerstands- und Induktivitätsumsätze liegen außerhalb des Umfangs von Mordor Intelligence; dieser Ausschluss kann die Lücke gegenüber Zahlen vergrößern, die einen weiteren Korb passiver Bauelemente verwenden oder angrenzende Elektronikinhalte einbeziehen. Weitere Abweichungen entstehen durch die Modellierung von Durchschnittsverkaufspreisänderungen bei Keramik-, Elektrolyt-, Folien- und Superkondensatoren sowie durch den Zeitpunkt der Währungsumrechnung in volatilen Perioden und die Häufigkeit der Aktualisierung von Annahmen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 28,26 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 27,09 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und einen breiteren Rahmen für elektrische Kondensatoren, der Stromerzeugung, -übertragung und -verteilung betont, was den Mix in Richtung Hochspannungsanwendungen verschieben und die implizite Preiskurve verändern kann. |
| Forschungsverlag B | 25,49 Mrd. USD (2024) | Beginnt mit einem früheren Basisjahr und stützt sich stark auf Anwendungsanteilsaufteilungen und langfristigere Projektionen, was kurzfristige Preiserholungen unterschätzen oder das Wachstum überschätzen kann, wenn das Timing des Elektronikzyklus abweicht. |
Die Streuung der drei Zahlen erklärt sich hauptsächlich durch die Wahl des Basisjahres, die Abgrenzung elektrischer Anwendungen und die Art, wie Preisbewegungen über die Prognosejahre fortgeschrieben werden. Unsere Schätzung bleibt nachvollziehbar, da jeder Schritt auf sichtbare Nachfrageindikatoren zurückgeführt und anschließend durch Kanal- und Expertenprüfungen abgeglichen wird, bevor der endgültige Gesamtwert festgelegt wird.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der globale Wert des Kondensatormarkts im Jahr 2026?
Die Kondensatormarktgröße beträgt im Jahr 2026 28,26 Milliarden USD.
Welcher Kondensatortyp führt beim Umsatzanteil?
Keramikkondensatoren halten 41,92 % des Umsatzes im Jahr 2025 und behalten damit den größten Anteil.
Welche Region wächst bis 2031 am schnellsten?
Nordamerika verzeichnet mit 7,29 % die höchste regionale CAGR aufgrund von Investitionen in EV-Infrastruktur und Rechenzentren.
Wie schnell expandieren Superkondensatoren?
Super-/Ultrakondensatoren verzeichnen bis 2031 eine CAGR von 7,38 % und sind damit das am schnellsten wachsende Segment.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
