
Batteriemanagemant-IC-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.52 Milliarden US-Dollar |
| Marktgröße (2031) | 11.34 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.71 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
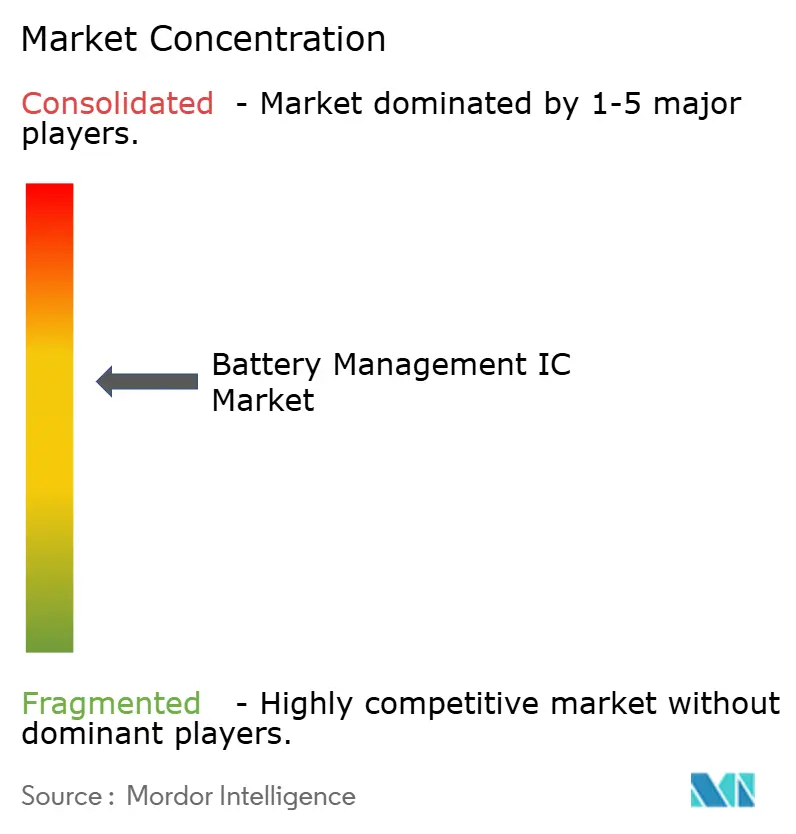
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Batteriemanagemant-IC-Marktanalyse von Mordor Intelligence
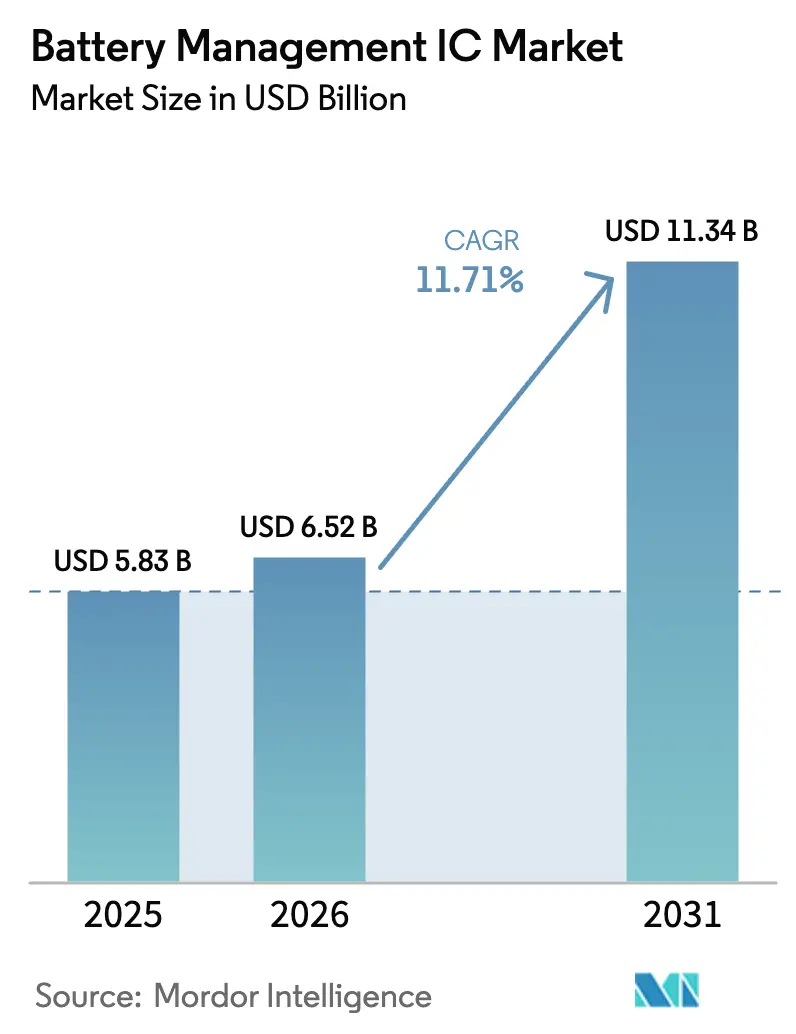
Die Marktgröße für Batteriemanagemant-ICs erreichte im Jahr 2026 USD 6,52 Milliarden und wird bis 2031 voraussichtlich auf USD 11,34 Milliarden anwachsen, was einer CAGR von 11,71 % über den Prognosezeitraum entspricht. Das Wachstum resultiert aus der raschen Einführung von Elektrofahrzeugen, einem breiteren Ökosystem mobiler und tragbarer Geräte sowie der wirtschaftlichen Tragfähigkeit von Zweitnutzungs-Energiespeicherprojekten. Die Nachfrage nach Authentifizierungs-ICs steigt stark an, da Automobilhersteller Fälschungsschutzmaßnahmen einführen, während Mehrzellen-Monitor- und Ladegerät-ICs für 800-Volt-Plattformen neu gestaltet werden, die auf Siliziumkarbid- und Galliumnitrid-Leistungshalbleiter angewiesen sind. Unter den etablierten Anbietern mit tiefgreifender Analogkompetenz ist ein Technologiewettlauf im Gange, um strengere Anforderungen an funktionale Sicherheit, Cybersicherheit und Spannungshandhabung zu erfüllen. Infolgedessen entwickelt sich der Batteriemanagemant-IC-Markt zu einer plattformzentrierten Arena, in der Software, Analysen und drahtlose Konnektivität die langfristige Differenzierung bestimmen.
Wichtigste Erkenntnisse des Berichts
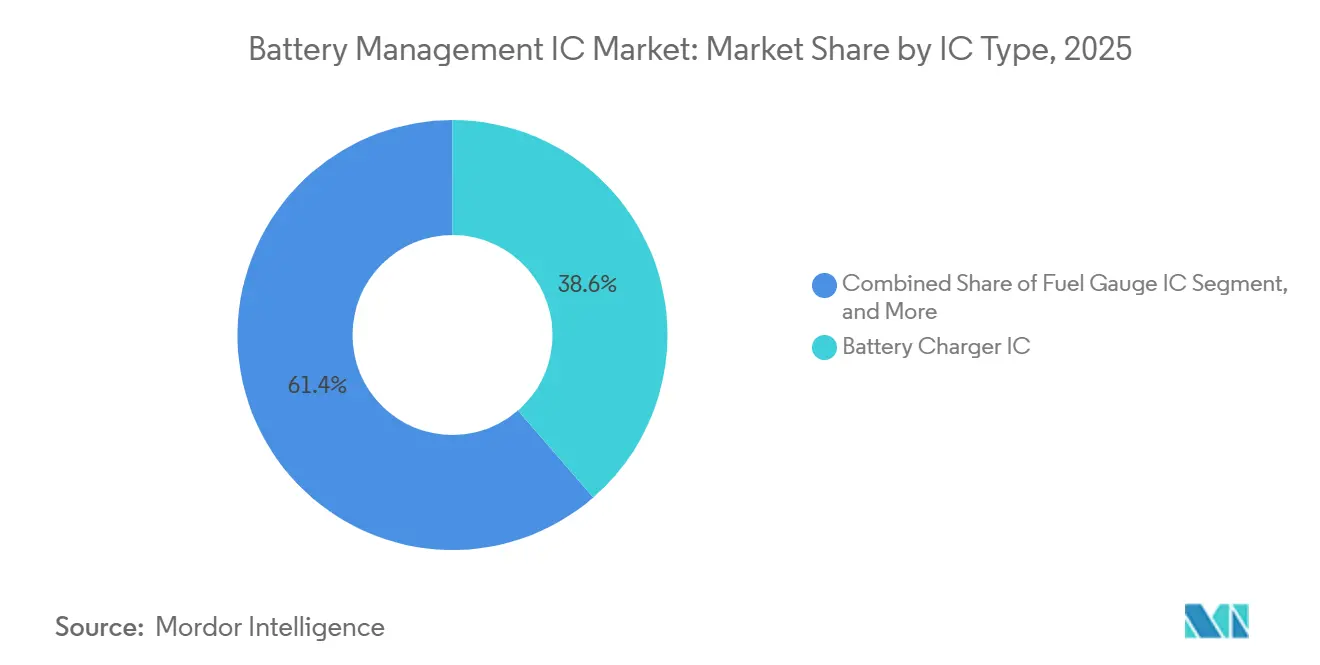
- Nach IC-Typ führten Batterieladegerät-ICs mit einem Anteil von 38,63 % am Batteriemanagemant-IC-Markt im Jahr 2025, während Authentifizierungs-ICs bis 2031 mit einer CAGR von 12,34 % expandieren werden.
- Nach Chemie entfiel auf Lithium-Ionen im Jahr 2025 ein Anteil von 71,74 % am Batteriemanagemant-IC-Markt und es wird erwartet, dass dieser bis 2031 mit einer CAGR von 13,11 % wächst.
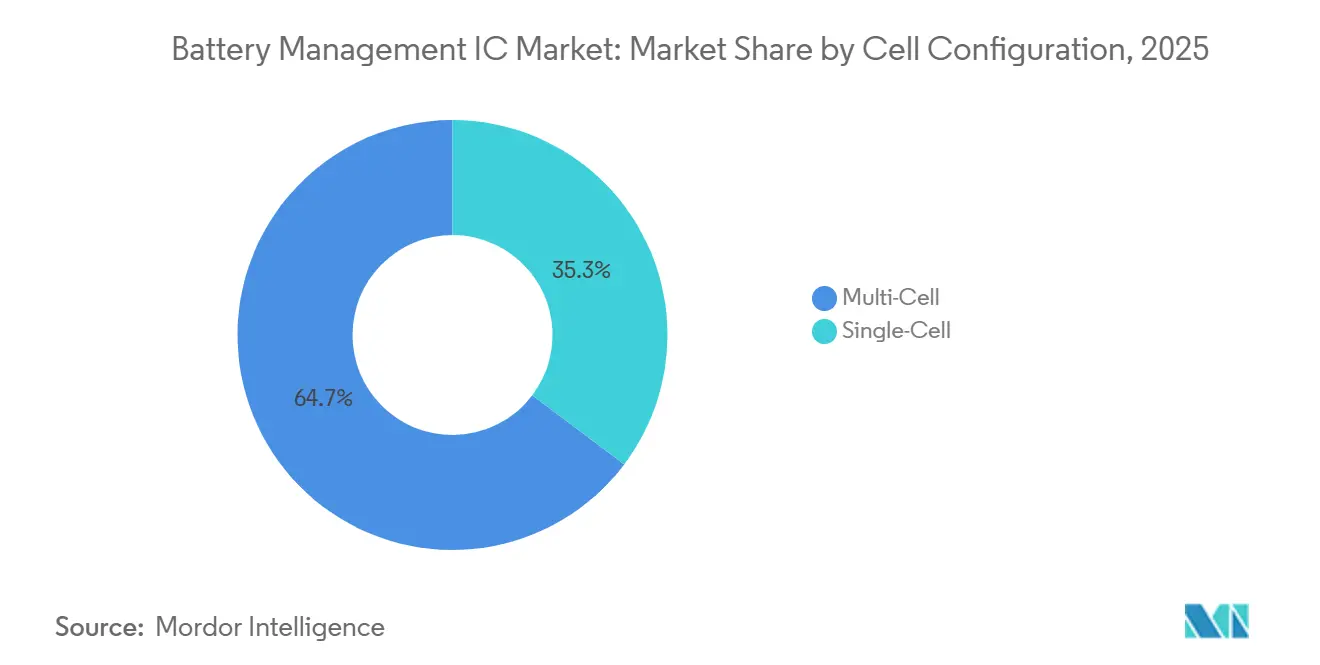
- Nach Zellkonfiguration erfassten Mehrzellensysteme im Jahr 2025 einen Anteil von 64,72 % an der Batteriemanagemant-IC-Marktgröße und werden über den Prognosezeitraum eine CAGR von 12,78 % verzeichnen.
- Nach Endverbrauchsbranche hielt der Automobilsektor im Jahr 2025 einen Anteil von 28,73 % am Batteriemanagemant-IC-Markt, während Energiespeichersysteme mit einer CAGR von 12,66 % von 2026 bis 2031 das am schnellsten wachsende Segment darstellten.
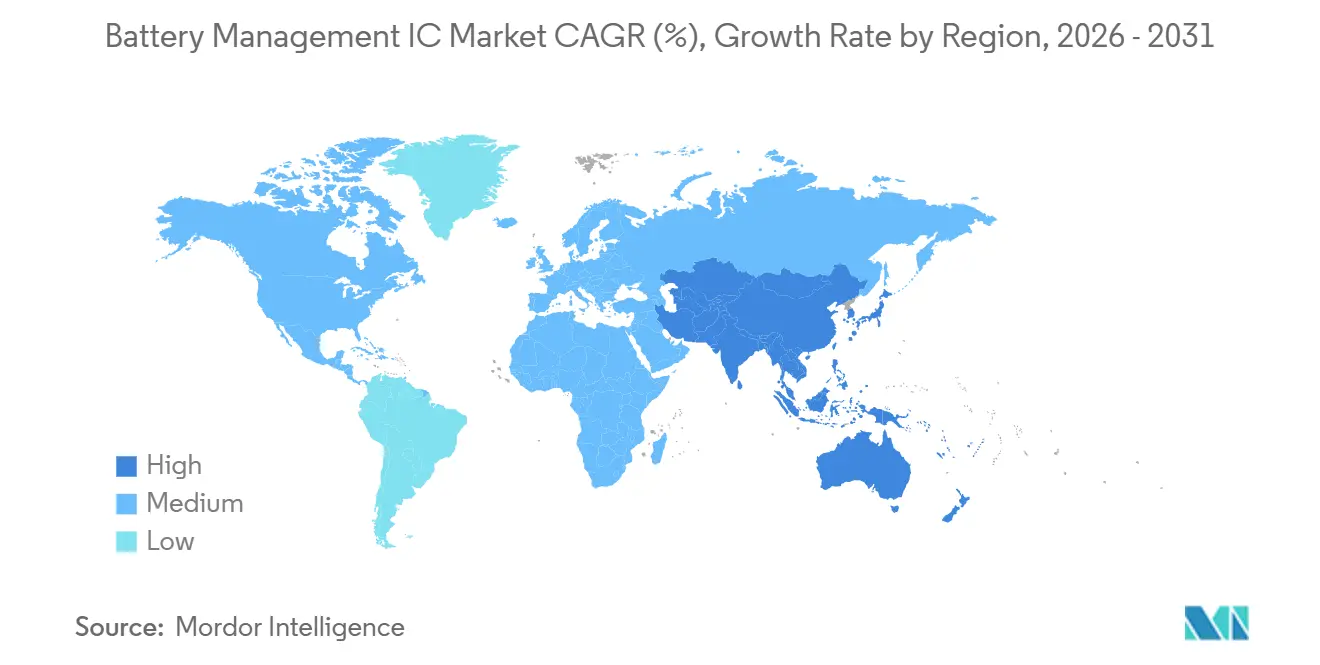
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 38,73 % am Batteriemanagemant-IC-Markt, während der asiatisch-pazifische Raum mit einer CAGR von 12,74 % bis 2031 die am schnellsten wachsende Nutzerbasis darstellt.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Batteriemanagemant-IC-Markt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Produktionsverpflichtungen für Elektrofahrzeuge | +3.2% | Global, mit Schwerpunkt in China, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung mobiler und tragbarer Geräte | +2.1% | Global, angeführt von Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck zur Integration von Batterie-Sicherheits-ICs | +1.8% | Europa und Nordamerika, Ausweitung auf ASEAN | Mittelfristig (2–4 Jahre) |
| Boom bei 48-Volt-Mild-Hybrid-Nutzfahrzeugen | +1.5% | Nordamerika, Europa, China – Nutzfahrzeugkorridore | Kurzfristig (≤ 2 Jahre) |
| Einsatz von stationären Zweitnutzungs-Speichern | +1.3% | Europa, Nordamerika, Japan | Langfristig (≥ 4 Jahre) |
| SiC/GaN-Übergang ermöglicht Hochspannungsladegeräte | +1.2% | Global, frühe Einführung in Premium-Elektrofahrzeugsegmenten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Produktionsverpflichtungen für Elektrofahrzeuge
Automobilhersteller haben sich öffentlich verpflichtet, bis 2030 mehr als 30 Millionen batterieelektrische Fahrzeuge pro Jahr zu bauen. Die Erfüllung dieser Ziele erfordert jährlich rund 120 Millionen Mehrzellen-Controller, da jedes Paket sowohl Geräte auf Modul- als auch auf Paketebene integriert. Erstausrüster spezifizieren nun kryptografische Authentifizierungs-ICs, um gefälschte Zellen auszuschließen, die zuvor kostspielige Garantieansprüche ausgelöst haben.[1]General Motors Company, „Geschäftsbericht 2024”, gm.com Zell-zu-Paket-Architekturen, die von Tesla eingeführt wurden, eliminieren Zwischenmodule und konsolidieren die Batteriemanagemant-Intelligenz in weniger, aber ausgefeilteren ICs, die in der Lage sind, bis zu 400 Reihenzellen zu überwachen. Anbieter, die in der Lage sind, Hochspannungs-Analogfrontends, digitale Signalverarbeitung und drahtlose Transceiver auf demselben Chip zu kombinieren, werden zunehmend als bevorzugte Partner angesehen.
Zunehmende Einführung mobiler und tragbarer Geräte
Die weltweiten Smartphone-Lieferungen stabilisierten sich im Jahr 2025 bei mehr als 1 Milliarde Einheiten, aber der höhere Energiebedarf durch 5G-Funkgeräte und KI-gestützte Bildverarbeitung beschleunigte den Batterieverschleiß. Gerätemarken reagierten darauf, indem sie adaptive Kraftstoffanzeige-ICs integrierten, die aus dem Nutzerverhalten lernen, um die Schätzungen des Ladezustands zu präzisieren. Apple weitete den Trend aus, indem es Drittanbieter-Reparaturwerkstätten verpflichtete, Batterien mit eingebetteten Authentifizierungs-ICs zu installieren, die mit seinem iOS-Diagnoseframework kommunizieren. Im Jahr 2025 wurden mehr als 500 Millionen tragbare Geräte ausgeliefert, von denen jedes miniaturisierte Schutz- und Überwachungsschaltkreise benötigt, um die Laufzeit zu maximieren. Faltbare Telefone und flexible Batterien führen zu neuen Ausfallmodi, was die Nachfrage nach impedanzspektroskopie-fähigen Monitor-ICs antreibt, die in der Lage sind, inneres Aufquellen vor katastrophalen Ereignissen zu erkennen.
Regulatorischer Druck zur Integration von Batterie-Sicherheits-ICs
Die EU-Batterieverordnung, die ab 2024 schrittweise eingeführt wird, schreibt vor, dass tragbare Batterien mit mehr als 2 kWh Managementelektronik enthalten müssen, die den Gesundheitszustand und die Zyklenanzahl meldet.[2]Generaldirektion der Europäischen Kommission, „Umsetzung der Batterieverordnung”, ec.europa.eu Kaliforniens Recht-auf-Reparatur-Gesetz ergänzt dieses Mandat, indem es Servicetechnikern Datenzugang gewährt und gleichzeitig Hersteller verpflichtet, diesen Zugang durch Authentifizierung zu sichern. Aktualisierte Normen wie IEC 62619 erfordern eine Fehlerunterbrechung in weniger als 200 Millisekunden, eine Fähigkeit, die am einfachsten über integrierte Schutz-ICs erreicht wird. Das Ergebnis ist ein regulatorisches Schwungrad, das Compliance in Design-Win-Kriterien für Batteriemanagemant-IC-Anbieter verwandelt.
Boom bei 48-Volt-Mild-Hybrid-Nutzfahrzeugen
Angesichts strengerer Emissionsobergrenzen rüsteten Lkw- und Bushersteller im Jahr 2025 1,5 Millionen Fahrzeuge mit 48-Volt-Systemen aus, 40 % mehr als im Jahr 2024. Riemenstartergeneratoren und Doppelspannungszubehör gewinnen Bremsenergie zurück und senken den Dieselverbrauch bei städtischen Fahrzyklen um bis zu 5 %.[3]Daimler Truck AG, „Nachhaltigkeitsbericht 2024”, daimlertruck.com Diese Hybridfahrzeuge sind auf Ladegerät-ICs angewiesen, die regenerative Ströme über 100 A tolerieren, sowie auf Mehrzellen-Monitore, die ein Gleichgewicht auf Millivolt-Ebene über Pouch-Zellen aufrechterhalten, die Vibrationen und Temperaturextremen ausgesetzt sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexe Integration in fortschrittliche SoCs | -1.4% | Global, ausgeprägt in der Unterhaltungselektronik | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Rohstoffen | -1.1% | Global, Lieferkettenabhängigkeiten im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Mangel an Kapazitäten zur Batterietestqualifizierung | -0.9% | Nordamerika, Europa, China | Kurzfristig (≤ 2 Jahre) |
| Steigende Kosten für Cybersicherheitszertifizierungen | -0.7% | Europa, Nordamerika, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexe Integration in fortschrittliche SoCs
Smartphone- und Notebook-Plattformen haben begonnen, Batterielade- und Messfunktionen in Anwendungsprozessoren zu integrieren, um Platz auf der Leiterplatte zu sparen und Kosten zu senken. Qualcomms Snapdragon und Apples M-Serie integrieren On-Die-Energieverwaltungsblöcke, die die Anzahl externer Komponenten um bis zu 15 % reduzieren. Während der Wandel großen Siliziumhäusern zugute kommt, die zu gemischtsignaligem Co-Design in der Lage sind, setzt er eigenständige IC-Anbieter unter Druck, denen enge Gießerei- und Ökosystempartnerschaften fehlen. Die Aufrechterhaltung einer 1%igen Coulomb-Zählgenauigkeit auf digitalrauschintensivem Silizium bleibt eine Herausforderung und erfordert iterative Maskenspins, die die F&E-Ausgaben erhöhen.
Preisvolatilität bei Rohstoffen
Die Spotpreise für Lithiumcarbonat schwankten im Zeitraum 2024–2025 zwischen USD 10.000 und USD 25.000 pro Tonne. Plötzliche Kostensteigerungen wirken sich auf Batteriezellbestellungen aus und dämpfen die kurzfristige IC-Nachfrage, da Lieferanten Komponenten mehrere Wochen vor der Montage versenden. Preisschocks bei Kobalt und Nickel zwingen Kathodenhersteller zur Neuformulierung von Chemien, was Spannungsprofile verändert und Validierungszyklen für Monitor- und Schutz-ICs beschleunigt. Anbieter müssen daher ihr Umsatzrisiko durch diversifizierte Anwendungsportfolios absichern, die in der Lage sind, Verlangsamungen im Automobilbereich aufzufangen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach IC-Typ: Authentifizierungs-IC-Dynamik bekämpft Fälschungen
Authentifizierungsgeräte werden mit einer CAGR von 12,34 % expandieren, der schnellsten unter allen Kategorien, da Marken kryptografische Handshakes einsetzen, um gefälschte Batterien zu blockieren, die 2024 Rückrufe und Klagen ausgelöst haben. Batterieladegerät-ICs, die mit einem Umsatzanteil von 38,63 % im Jahr 2025 nach wie vor den größten Anteil halten, verzeichnen ein langsameres Wachstum, da System-on-Chip-Designs nun grundlegende Ladelogik integrieren. Kraftstoffanzeige-ICs behalten ihre Relevanz dort, wo 1%ige Genauigkeit lebenskritisch ist, insbesondere in Infusionspumpen und Lieferdrohnen, die von Luftfahrtbehörden überwacht werden.
Schutz-ICs, die älteste Kategorie, bedienen weiterhin Einzelzellanwendungen in der Unterhaltungselektronik, doch ihr Umsatz stagniert, da Gerätehersteller auf integrierte Lösungen umsteigen. Texas Instruments führte 2024 einen Authentifizierungs-IC ein, der SHA-256-kryptografisches Hashing verwendet, um die Herkunft von Batterien zu verifizieren – eine Funktion, die LG Energy Solution für alle Ersatzzellen vorgeschrieben hat, die über autorisierte Servicecenter verkauft werden. Infolgedessen belohnt der Batteriemanagemant-IC-Markt Anbieter, die Silizium mit sicherer Firmware, Referenzdesigns und Cloud-Analysen verbinden, anstatt diejenigen, die allein Katalogteile liefern.


Nach Batteriechemie: Dominanz von Lithium-Ionen vertieft sich
Lithium-Ionen-Varianten machten 71,74 % des Umsatzes im Jahr 2025 aus und sind auf dem Weg, ihren Anteil mit einer CAGR von 13,11 % auszuweiten. Verbesserungen der Energiedichte, Kostensenkungen und Fortschritte in der Recyclinginfrastruktur stärken die Vorherrschaft dieser Chemie. Lithiumeisenphosphat-Mischungen, die für ihre thermische Stabilität geschätzt werden, weiten ihre Verwendung in Nutzfahrzeugen und stationären Speichern aus. Ihre flacheren Spannungskurven erschweren jedoch die Schätzung des Ladezustands und treiben die Nachfrage nach algorithmusreichen Monitor-ICs an.
Modernste Zellen wie CATLs Qilin oder Panasonics 4680 erzeugen neue elektrische Signaturen, darunter schnellere transiente Reaktionen und höhere Kerntemperaturen, die alle paar Millisekunden verfolgt werden müssen. IC-Anbieter, die sich frühzeitig mit diesen Zellinnovatoren abstimmen, können mehrjährige Design-Wins sichern, die sich direkt in Gewinnen beim Batteriemanagemant-IC-Marktanteil niederschlagen. Festkörperbatterien bleiben vorkommerziell, unterstreichen aber die Notwendigkeit zukunftssicherer Architekturen, die Impedanz und Ionenwiderstand messen können – eine Fähigkeit, die eine Handvoll Anbieter gemeinsam mit Universitätspartnern prototypisch entwickelt.
Nach Zellkonfiguration: Mehrzellen-Plattformen gewinnen zwei Drittel Marktanteil
Mehrzellen-Designs erfassten 64,72 % des Umsatzes im Jahr 2025 und werden voraussichtlich mit einer CAGR von 12,78 % expandieren, da 400-Volt- und 800-Volt-Traktionsbatterien Pkw- und leichte Lkw-Plattformen dominieren. Eine engere Zell-zu-Zell-Abstimmung bis auf 10 mV ist entscheidend, um die versprochenen Kilometer pro Ladung zu erreichen, weshalb Automobilhersteller Monitor-ICs kaufen, die Hardware-Balancing und redundante Temperatursensierung bieten.
Einzelzellen-Verbrauchergeräte verwenden weiterhin einfachere Schutz-ICs, doch aufkommende Zweiradmärkte in Südostasien setzen auf 10- bis 20-Zellen-Pakete, die zwischen der Komplexität von Smartphones und Elektrofahrzeugen liegen. Anbieter bringen kostenoptimierte Monitor-ICs auf den Markt, die auf diese mittleren Spannungen abzielen, um Margen in einem Segment zu verteidigen, in dem die Preiselastizität hoch ist. Das drahtlose Management, das nun auf die Automobilproduktion zusteuert, könnte als nächstes in Elektrowerkzeug- und E-Bike-Pakete einfließen, grammschwere Gewichte von Handgeräten einsparen und eine weitere Schicht des Batteriemanagemant-IC-Marktwachstums hinzufügen.
Nach Endverbrauchsbranche: Automobilindustrie hält einen bedeutenden Anteil
Der Automobilanteil von 28,73 % im Jahr 2025 wird durch 14 Millionen globale Elektrofahrzeugverkäufe untermauert, die bis 2030 auf 30 Millionen Einheiten zusteuern. Hochspannungsarchitekturen, bidirektionales Laden und strenge Normen für funktionale Sicherheit verstärken die Komplexität der Controller und den Dollargehalt pro Fahrzeug und stärken die zentrale Bedeutung der Automobilindustrie für den Batteriemanagemant-IC-Markt.
Die Unterhaltungselektronik bleibt der Volumenführer bei Einheiten, sieht sich jedoch verlangsamten Ersatzzyklen gegenüber, was Anbieter dazu veranlasst, Kombinations-PMICs zu entwickeln, die Laden, Messen und Schutz in einem einzigen Chip bündeln. Energiespeichersysteme stellen das am schnellsten wachsende Segment dar, beispielsweise Heimspeicher, die an Dach-Photovoltaikanlagen angeschlossen sind, während netzmaßstäbliche Projekte die Unbeständigkeit erneuerbarer Energien abmildern. Batteriegehäuse verwenden häufig Ethernet-basierte verteilte Architekturen, die auf daisy-chain-verbundene Monitor-ICs angewiesen sind, um Megawattstunden-Arrays zu koordinieren. Die Konvergenz der Fahrzeug-zu-Haus-Funktionalität verwischt die Grenze zwischen Industrie und Automobilindustrie weiter und ermöglicht die segmentübergreifende Wiederverwendung gemeinsamer Siliziumblöcke.
Geografische Analyse
Nordamerika dominierte mit 38,73 % des Umsatzes im Jahr 2025, gestützt durch die Anreize für lokale Inhalte des Inflation Reduction Act, die die US-amerikanische Batteriezellproduktion fördern und Sicherheit für die Halbleiterbeschaffung bieten. Automobilhersteller aus dem Raum Detroit schlossen mehrjährige Lieferverträge mit Texas Instruments und Analog Devices ab und sicherten so inländische Fertigungskapazitäten für Geräte der Automotive Safety Integrity Level D. Kanadas Lithiumhydroxid-Raffinerien und Mexikos wachsende Elektrofahrzeugmontagebase schaffen regionale Lieferkettendichte, die Vorlaufzeiten verkürzt und Lagerbestände reduziert und so den nordamerikanischen Batteriemanagemant-IC-Markt stabilisiert.
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 12,74 % wachsen, der schnellsten unter allen Regionen, aufgrund des schieren Ausmaßes der chinesischen Gigafabrik-Pipeline und der technischen Führerschaft japanischer und südkoreanischer Materiallieferanten. ASEAN-Nationen gewinnen an Dynamik, da die Elektrifizierung von Zweirädern Fahrt aufnimmt und vereinfachte Monitor-ICs begünstigt, die für tropische Klimazonen abgestimmt sind. Indiens produktionsgebundenes Anreizprogramm für Zellen mit fortschrittlicher Chemie, das mit USD 2,4 Milliarden budgetiert ist, wird voraussichtlich um 2027 die inländische IC-Nachfrage ankurbeln, wenn geplante 20-GWh-Anlagen die Serienproduktion erreichen.
Europa setzt die strengste regulatorische Umgebung durch und schreibt digitale Batteriepässe und Schwellenwerte für recycelte Inhalte vor, die Authentifizierung und umfangreiche Protokollierung erfordern. Gigafabrik-Konsortien wie Volkswagen PowerCo-Northvolt-ACC bauen bis 2030 mehr als 200 GWh Kapazität auf, eine Pipeline, die sich in Dutzende Millionen Hochspannungs-Controller pro Jahr übersetzt. Unterdessen stellen Mikronetz-Einsätze im Nahen Osten und in Afrika sowie afrikanische netzunabhängige Solarkits Nischenöffnungen dar, in denen kostensensitive Einzelzellen-Monitore dominieren. Insgesamt federt die geografische Diversifizierung Anbieter gegen regionale politische Schwankungen und Rohstoffschocks ab – eine Widerstandsfähigkeit, die entscheidend ist, da der Batteriemanagemant-IC-Markt in seine nächste Konsolidierungsphase eintritt.

Regulatorisches Umfeld
Die Anforderungen an das Design von Batteriemanagement-ICs verschärfen sich durch Produktvorschriften und Anwendungsstandards, die verstärkt In-Pack-Messung, Datenprotokollierung und sicheren Datenzugriff vorantreiben. In der Europäischen Union erhöht die Verordnung (EU) 2023/1542 (schrittweise Einführung ab 2024) die Anforderungen an Rückverfolgbarkeit und Batterieinformationen, einschließlich Parametern zum Gesundheitszustand, für tragbare, LMT- und EV-Batterien. Dies lenkt OEMs hin zu authentifizierter Sensorik und robuster Datenspeicherung innerhalb des BMS-Elektronikstapels. Zudem wurde das Anwendungsdatum bestimmter Sorgfaltspflichten im Rahmen desselben Regelwerks durch die Verordnung (EU) 2025/1561 auf den 26. Juli 2026 verschoben, was den Lieferketten mehr Zeit gibt, ihre Berichterstattungsprozesse anzupassen, während produktbezogene Elektronikanforderungen weiterhin die IC-Auswahl beeinflussen.
Auch bei Transport und stationärer Speicherung nimmt die Standardisierung zu, ergänzt durch chinaspezifische Automobilqualifikationen. Die IATA-Gefahrgutvorschriften, 67. Ausgabe, verschärfen ab dem 1. Januar 2026 die Bedingungen für Lithium-Ionen-Luftfrachtsendungen und prägen damit Logistikrichtlinien, die beeinflussen, wie Packs hergestellt, gelagert und versandt werden, und somit, wie Batterieüberwachungs- und Schutzfunktionen validiert werden. Für stationäre Energiespeicher stärkt IEEE Std 2686-2024 (veröffentlicht am 7. Februar 2025) die empfohlene Praxis für die BMS-Implementierung, einschließlich Interoperabilitäts- und Cybersicherheitsaspekten, die die Software- und Schnittstellenanforderungen für Überwachungs- und Kommunikations-ICs erweitern. In China legt QC/T 1264-2025, das am 1. Juli 2026 in Kraft tritt, technische Anforderungen und Prüfmethoden für analoge Frontend-Chips von EV-BMS fest und fügt lokale Konformitätsprüfpunkte hinzu, die die Qualifizierung von AFE-Lieferanten und den Testumfang betreffen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Batteriemanagement-ICs beginnt mit EDA sowie analogem und Mixed-Signal-IP und geht dann zur Wafer-Fertigung auf automobiltauglichen analogen und Mixed-Signal-Knoten über (üblicherweise BCD-Prozesse von 180 nm bis 130 nm). Danach folgen Montage, Test und funktionale Sicherheitsvalidierung, bevor Module und Packs gebaut werden. Batterieüberwachungs-/AFE-, Lade-, Ladezustandsmessungs-, Schutz- und Authentifizierungs-ICs werden von Halbleiteranbietern wie Texas Instruments, Analog Devices, NXP Semiconductors, STMicroelectronics und Renesas entwickelt und anschließend von Tier-1-BMS-Zulieferern und Batteriepack-Herstellern in EV-Antriebspacks, Energiespeicherschränke und volumenstarke Konsumgeräte integriert. Nachgelagert verlangen OEMs und Plattformbetreiber zunehmend sichere Provisionierung, Diagnose und Software-Schnittstellen, die Silizium-Funktionen wie kryptografische Identität oder erweiterte Sensorik mit Servicearbeitsabläufen verknüpfen.
Engpässe und Hebelpunkte in der Kette konzentrieren sich auf Qualifizierungszeit, Testkapazität und die Versorgung mit automobiltauglichen Mixed-Signal-Komponenten. Für automobiltaugliche BMS-AFEs wurden im Juni 2026 Lieferzeiten von 26 bis 40 Wochen genannt, was Engpässe widerspiegelt, die eher auf validierte Analogkapazität und lange Zuverlässigkeits- und Sicherheitsfreigabezyklen zurückzuführen sind als auf fortschrittliche Logik selbst. Die Neuqualifizierung einer neuen BMS-Architektur kann aufgrund der funktionalen Sicherheitsvalidierung 9 bis 18 Monate dauern. Die Kette wird zudem durch Skalierung und vertikale Integration in China neu gestaltet, wo BYD Semiconductor bis Juli 2026 kumulierte Lieferungen von automobiltauglichen BMS-AFE-Chips von über 100 Millionen Einheiten meldete – ein Zeichen dafür, wie große inländische Ökosysteme Nachfrage internalisieren und Beschaffungsmuster beeinflussen können. Auf technologischer Seite verweisen Schritte wie NXPs im Oktober 2025 vorgestelltes EIS-fähiges Batteriemanagement-Chipset auf tiefere elektrochemische Diagnostik vorgelagert, mit nachgelagerten Auswirkungen auf Test-, Kalibrierungswerkzeuge und Software-Ökosysteme neben dem IC-Verkauf selbst.
Wettbewerbslandschaft
Das Wettbewerbsfeld zeigt eine moderate Konzentration, und die fünf größten Anbieter hielten den Großteil des Umsatzes im Jahr 2025. Jeder verfügt über proprietäre analoge Prozessknoten, IP für funktionale Sicherheit und Außendienstingenieurteams, die als Markteintrittsbarrieren dienen. Dennoch nutzen kleinere fabless-Neueinsteiger algorithmische Differenzierung und setzen auf maschinenlernbasierte Zustandsanalysen, die herkömmliche Coulomb-Zähler unter Bedingungen der Zellalterung und variabler Temperatur übertreffen. Patentanmeldungen im Bereich der drahtlosen Batterieüberwachung stiegen 2024 um 40 % im Jahresvergleich, was den erwarteten Wandel weg von schweren Kabelbäumen unterstreicht.
Etablierte Anbieter bündeln Silizium mit Cloud-Dashboards, Kalibrierungstools und Over-the-Air-Firmware-Frameworks und wandeln einmalige Komponentenverkäufe in Serviceabonnements um. Infineons Partnerschaft mit dem Softwareanbieter Elektrobit ist typisch für den Wandel hin zu vollständigen Plattformen, bei denen sicheres Booten, Datenprotokollierung und Diagnosen für funktionale Sicherheit vorintegriert sind. Gleichzeitig schrecken die steigenden Kosten für die Einhaltung von ISO 26262 und ISO 21434 Neueinsteiger ab, erhöhen aber auch die Kapitalintensitätskurve und fördern Joint Ventures und IP-Lizenzierungsmodelle.
Drahtloses Batteriemanagement, Authentifizierungsfusion und Ultrahochspannungskompatibilität sind die nächsten Schlachtfelder. Der Erfolg wird davon abhängen, gemischtsignaliges Co-Design zu beherrschen, Verschlüsselungsmaschinen ohne hohen Stromverbrauch einzubetten und lebenslange Genauigkeit in Paketebenen-Einsätzen weit über 1.500 Zyklen hinaus zu beweisen. Unternehmen, die diese Herausforderungen lösen, können Design-Wins in dauerhaften Batteriemanagemant-IC-Marktanteil umwandeln, da elektrische Mobilität und Energiespeicherung im Laufe des Jahrzehnts skalieren.
Marktführer im Bereich Batteriemanagemant-ICs
Renesas Electronics Corporation
NXP Semiconductors N.V
Analog Devices, Inc.
STMicroelectronics N.V.
Microchip Technology Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Freiräume entstehen im Bereich hochpräziser Batteriediagnostik und Pack-Skalierbarkeit, die externe Sensorik reduzieren, Validierungszyklen verkürzen und stärker datengetriebene Sicherheits- und Serviceanforderungen unterstützen. Im Jahr 2026 zeigt die Produktaktivität, dass Anbieter elektrochemische Sensorik und höhere Zellzahlen direkt in Überwachungs-ICs integrieren. Texas Instruments stellte im Juni 2026 den automobiltauglichen BQ79826Z-Q1 mit integrierter elektrochemischer Impedanzspektroskopie (EIS)-Engine und Unterstützung für bis zu 26 in Reihe geschaltete Zellen vor. STMicroelectronics veröffentlichte im Juni 2026 den L9963F als Upgrade-Pfad für Designs, die 4 bis 14 Zellen pro IC benötigen, mit Skalierbarkeit bis zu 434 Zellen. Diese Markteinführungen entsprechen den ungedeckten Bedürfnissen von EV- und Energiespeicher-Packs nach umfassenderer Beobachtbarkeit des Gesundheitszustands, ohne zusätzliche diskrete Hardware, und unterstützen strengere Compliance-Workflows für funktionale Sicherheit und Cybersicherheit, die bereits die OEM-Spezifikationen prägen.
Eine weitere Chance liegt im Aufbau von Resilienz und Kapazität in der Lieferkette für analoge und Schutzbauelemente, die in Mobilität, ESS und kritischer Infrastruktur eingesetzt werden. MinebeaMitsumi kündigte im Juni 2026 eine Investition von 25 Milliarden philippinischen Pesos auf den Philippinen an, um ab 2027 die Produktionskapazität für analoge Halbleiter und Batterieschutzmodule für Rechenzentren auszubauen, was die Nachfrage aus Notstromarchitekturen jenseits traditioneller EV-Volumina widerspiegelt. Der Markt bietet zudem Raum für Multi-Source-Strategien und lokalisierte Qualifizierung, da regulatorische und normsetzende Schritte, einschließlich der EU-Batterierückverfolgbarkeitsregeln und chinaspezifischer EV-AFE-Anforderungen, die Kosten für Neukonstruktionen erhöhen und den Wert vorvalidierter Plattformen, Referenzdesigns und Software-Toolchains, die zusammen mit Batteriemanagement-ICs gebündelt werden, steigern.
Aktuelle Branchenentwicklungen
- Juni 2026: Texas Instruments brachte den automobilen Batterieüberwachungs-IC BQ79826Z-Q1 mit integrierter elektrochemischer Impedanzspektroskopie (EIS)-Engine und Unterstützung für bis zu 26 in Reihe geschaltete Zellen auf den Markt. Die Markteinführung erweitert die Diagnosefähigkeit im Silizium und stärkt die Beobachtbarkeit des Gesundheitszustands in Pack-Designs. Sie erhöht die Messlatte für Plattformanbieter, die Kalibrierungs-, Sicherheits- und Cybersicherheitsfunktionen im Einklang mit OEM-Qualifizierungsprogrammen anbieten.
- Dezember 2025: Texas Instruments stellte 300 Millionen US-Dollar zur Erweiterung seiner analogen Fertigungsstätte in Richardson, Texas, bereit, die auf ISO-26262-zertifizierte Batteriemanagement-ICs spezialisiert ist. Die Investition stärkt die Verfügbarkeit von automobiltauglichen Mixed-Signal-Bauelementen, bei denen lange Lieferzeiten und Sicherheitsvalidierung Programmhochläufe einschränken können. Sie unterstützt zudem OEM-Beschaffungsstrategien, die inländische oder regional gesicherte Halbleiterkapazitäten für sicherheitskritische BMS-Funktionen priorisieren.
- November 2024: NXP Semiconductors stellte eine drahtlose Batteriemanagementsystem-Lösung mit Ultra-Wideband (UWB)-Technologie vor, um die Fahrzeugfertigung und -architektur zu vereinfachen. Drahtloses BMS reduziert die Verkabelungskomplexität in Packs und verlagert den Wert hin zu robusten HF-Verbindungen, Synchronisation und Sicherheitsfunktionen innerhalb des IC- und Systemdesigns. Dieser Schritt erweiterte den Wettbewerbsfokus von reiner analoger Messleistung hin zu systemweiter Konnektivität und Validierung in automobilen Umgebungen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für Batteriemanagement-ICs als Umsatz aus integrierten Schaltkreisen erfasst, die wiederaufladbare Batterien überwachen, schützen und verwalten, einschließlich zentraler Funktionen wie Zellausgleich, Schutz, Ladezustandsmessung und Ladesteuerung über verschiedene Endgeräte hinweg.
Ausschlüsse des Umfangs: Ausgeschlossen sind vollständige Batteriepacks, Batteriemanagementsystem-Software, reine diskrete Komponentenlösungen sowie breitere Power-Management-ICs, die nicht primär für das Batteriemanagement verwendet werden.
Übersicht der Segmentierung
- Nach IC-Typ
- Kraftstoffanzeige-IC
- Batterieladegerät-IC
- Authentifizierungs-IC
- Batteriemonitor-IC
- Schutz-IC
- Nach Batteriechemie
- Lithium-Ionen
- Lithium-Polymer
- Nickel-Metallhydrid
- Blei-Säure
- Nach Zellkonfiguration
- Einzelzelle
- Mehrzelle
- Nach Endverbrauchsbranche
- Automobilindustrie
- Unterhaltungselektronik
- Industrie
- Telekommunikationsausrüstung
- Medizingeräte
- Energiespeichersysteme
- Sonstige Endverbrauchsbranchen
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Unsere Desk-Arbeit beginnt mit der Festlegung der Definition und der Kartierung, wo die Nachfrage nach Batteriemanagement-ICs entsteht; anschließend ziehen wir öffentliche Referenzreihen heran, um das Modell zu verankern. Wir nutzen offizielle und branchenspezifische Quellen wie IEA-Publikationen zu Batterien und EVs, USGS-Kontext zu Mineralien und Batteriematerialien, UN-Comtrade-Handelsstatistiken für relevante Elektronikkategorien sowie von IEC und UL veröffentlichte Normen- und Sicherheitsreferenzen, um Adoptionsauslöser zu verstehen.
Auf der Angebotsseite prüfen wir Geschäftsberichte, Investorenpräsentationen und Notizen zu Telefonkonferenzen der Unternehmen, um Produktpositionierung und Endmarktexposition zu erfassen. Wir gleichen zudem berichtete Kapazitätskommentare, Signale zur Fabrikauslastung und Preisentwicklung ab, sofern Unternehmen darüber sprechen. Ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten-Intelligence, Patentdatenbanken sowie Import- und Exportdatensätze auf Sendungsebene werden genutzt, um Zeitpläne und Veränderungsrichtungen zu validieren. Diese Quellen sind nicht erschöpfend, und wir haben zusätzliche öffentliche Dokumente und Referenzen konsultiert, um Lücken zu schließen, Annahmen zu validieren und im ersten Durchgang unklare Punkte zu klären.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um Annahmen zu überprüfen, die aus Desk-Quellen nicht eindeutig hervorgehen, insbesondere zu Anbindungsraten, Mehrzellenkonfigurationen und der Frage, wie sich der Inhalt pro Gerät ändert, wenn Batteriepacks größer werden. Wir sprachen mit einer Mischung aus IC-Anbietern, Teilnehmern des Modul- und Pack-Ökosystems sowie OEM-seitigen Engineering- und Beschaffungskontakten in APAC, EMEA und Amerika, um unterschiedliche Sichtweisen abzugleichen, bevor das Marktmodell finalisiert wurde.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 28 % | CXOs: 13 % | APAC: 51 % |
| Mid-Tier: 56 % | Funktions-/Bereichsleiter: 39 % | EMEA: 31 % |
| Kleinere Akteure: 16 % | Manager: 48 % | Amerika: 18 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt anhand einer Kombination aus Top-down- und Bottom-up-Ansatz, die vom Nachfragepool ausgeht und anschließend anhand der Lieferantenrealität auf Plausibilität geprüft wird. Der Top-down-Ansatz rekonstruiert die IC-Nachfrage, indem Batterielieferungen und Trends beim installierten Bestand mit typischen Batteriepack-Architekturen und der Anbindungsrate von Managementinhalt-ICs nach Endanwendung (zum Beispiel EV-Packs, Konsumgeräte und stationäre Speicherung) verknüpft werden.
Um das Modell praktikabel zu halten, tragen einige wenige Variablen den größten Teil des Gewichts und werden in jedem Zyklus überprüft. Dazu gehören EV- und Hybridproduktionsniveaus, Einsätze stationärer Speicher, Verschiebungen bei Lithium-Ionen-Chemien wie LFP gegenüber NMC, die die Überwachungsanforderungen beeinflussen, durchschnittliche Zellenzahl pro Pack und Packspannungsklasse sowie die beobachtete ASP-Entwicklung für wichtige IC-Funktionen bei steigender Integration. Anschließend werden Bottom-up-Prüfungen anhand von stichprobenartigen Umsatzangaben, Kanal-Feedback zu Lieferzeiten und einer Volumen-mal-ASP-Näherung für eine kurze Liste gängiger IC-Kategorien angewendet, wobei Lücken mit in Interviews vereinbarten konservativen Bandbreiten geschlossen werden.
Für die Prognose stützen wir uns auf Szenarioanalysen, da der Markt empfindlich auf EV-Politikänderungen, Batteriekostenkurven und Zyklen in der Unterhaltungselektronik reagiert. Die Annahmen für jedes Szenario werden mit Primärbefragten überprüft und anschließend in jahresweise Nachfrage- und Preispfade umgewandelt, um die endgültige Prognose zu erstellen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie EV- und Batterielieferungstrends, wichtiger Plattformübergänge und regionaler Produktionsstandorte überprüft; anschließend werden Unstimmigkeiten untersucht, bevor die Zahlen freigegeben werden. Große Abweichungen lösen eine zweite Prüfung der Anbindungsraten, der Pack-Architekturannahmen und des Währungstimings aus, gefolgt von einer erneuten Kontaktaufnahme mit ausgewählten Experten, wenn der Grund für die Änderung nicht eindeutig belegt ist.
Jeder Bericht wird jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie starke Veränderungen der Batterieeinsatzaussichten, Lieferengpässe oder regulatorische Verschiebungen, die Sicherheits- und Überwachungsanforderungen betreffen. Vor der Auslieferung führen wir eine abschließende Überprüfung durch, damit die Kundenversion die aktuellsten verfügbaren Informationen widerspiegelt.
Größe des globalen Marktes für Batteriemanagement-ICs von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Batteriemanagement-ICs können sehr weit auseinanderliegen, selbst wenn das Thema identisch klingt, da sich Teams darin unterscheiden, was sie als IC zählen, welche Endanwendungen sie priorisieren und welches Jahr sie als Ausgangspunkt betrachten. Unterschiede ergeben sich zudem aus der Art der Preistrendfortschreibung, wie schnell Annahmen aktualisiert werden und ob die Gesamtwerte auf messbare Liefer- und Einsatzindikatoren zurückgeführt werden.
Einige externe Schätzungen beziehen angrenzende Umsätze aus Power-Management- und Ladechips ein oder wenden aggressive Annahmen zum Inhalt pro Pack an, wenn EV-Plattformen skalieren. Bei Mordor Intelligence werden Umsätze nur für dedizierte Batteriemanagement-IC-Funktionen erfasst und anschließend auf Nachfragesignale wie Batterielieferungen, EV-Produktion und Speicherbereitstellungen zurückgeführt, was tendenziell Doppelzählungen begrenzt, wenn breitere PMIC-Kategorien gemeinsam berichtet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,52 Mrd. USD (2026) | |
| Fachzeitschrift A | 5,01 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und fasst Batteriemanagement-Chips häufig mit breiteren Mixed-Signal- und Power-IC-Kategorien zusammen, was den dediziert auf BMIC bezogenen Umsatz komprimieren oder verwässern kann. |
| Branchenforschungsbulletin B | 4,80 Mrd. USD (2025) | Wendet eine engere Interpretation an, die sich auf Batteriemanagement-ICs für Lithiumbatterien und ausgewählte Anwendungen konzentriert, wobei die Preisentwicklung in der Regel mit weniger Abgleichen gegenüber sich ändernden Zellenzahlen und Pack-Architekturen fortgeschrieben wird. |
Insgesamt ergibt sich die Streuung hauptsächlich aus der Jahresauswahl und der Frage, was als im Anwendungsbereich liegender Chip-Umsatz behandelt wird, sowie aus der Art, wie Inhalts- und ASP-Änderungen bei zunehmender Batterieskalierung gehandhabt werden. Indem das Modell auf wenige beobachtbare Nachfragetreiber rückführbar gehalten und gezielt durch Lieferanten- und OEM-Prüfungen ergänzt wird, bleibt die endgültige Zahl über Regionen und Endanwendungen hinweg für Entscheidungsfindungen reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Batteriemanagemant-IC-Marktes?
Die Marktgröße für Batteriemanagemant-ICs betrug im Jahr 2026 USD 6,52 Milliarden.
Wie schnell wird der Markt in den nächsten fünf Jahren voraussichtlich wachsen?
Es wird prognostiziert, dass er eine CAGR von 11,71 % verzeichnet und bis 2031 USD 11,34 Milliarden erreicht.
Welche IC-Kategorie wächst am schnellsten?
Authentifizierungs-ICs führen das Wachstum mit einer prognostizierten CAGR von 12,34 % bis 2031 an, da Hersteller gefälschte Batterien blockieren.
Warum sind Mehrzellen-Monitor-ICs für Elektrofahrzeuge entscheidend?
Sie balancieren bis zu 400 Reihenzellen innerhalb von 10 mV, schützen die Batterielebensdauer und ermöglichen 800-Volt-Schnellladeplattformen.
Welche Region wird am schnellsten wachsen und warum?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 12,74 % expandieren, dank Chinas Gigafabrik-Ausbau und der Elektrifizierung von Zweirädern in ASEAN.
Seite zuletzt aktualisiert am:



