
Cannabismarkt Größe und Marktanteil
Cannabismarkt Analyse von Mordor Intelligence
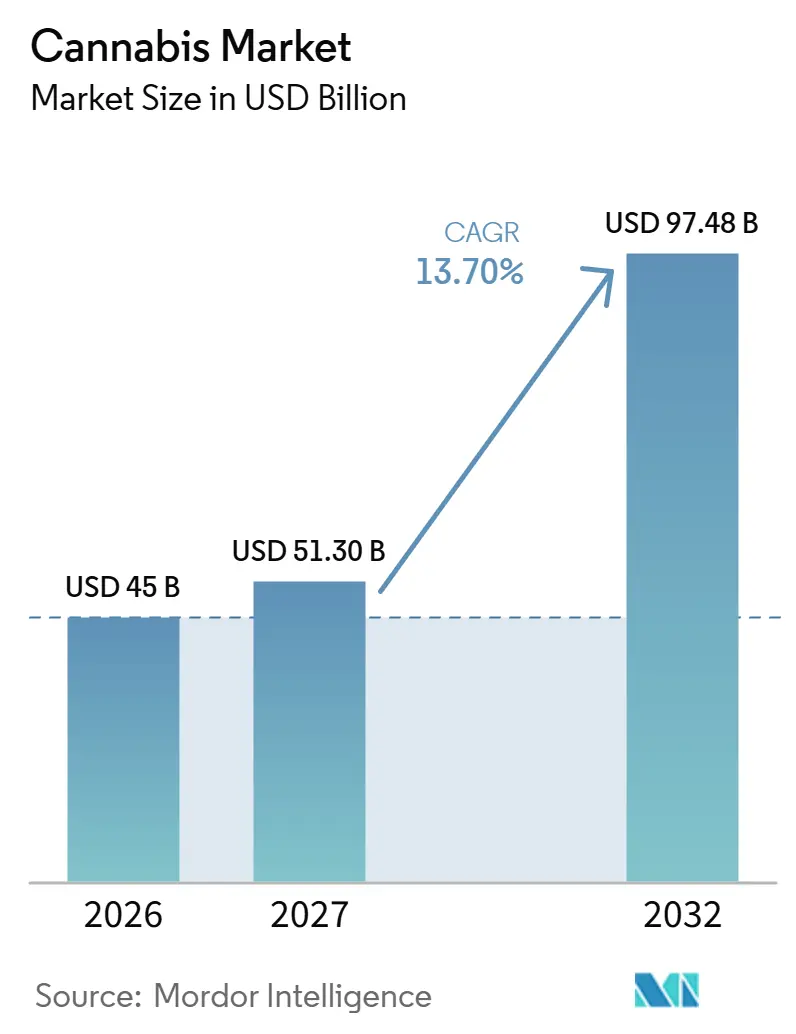
Die Größe des Cannabis-Marktes wird im Jahr 2026 auf 45 Milliarden USD geschätzt und soll im Jahr 2027 51,3 Milliarden USD erreichen, bis 2032 auf 97,48 Milliarden USD anwachsen und dabei von 2027 bis 2032 mit einer CAGR von 13,7 % wachsen.
Die Legalisierung auf US-Staatsebene erweitert den lizenzierten Einzelhandelszugang, doch Finanzierungskosten und bedingte Regelungen für den zwischenstaatlichen Transfer schränken die Expansion über lokale Versorgungsnetzwerke hinaus ein. In Deutschland verbindet das medizinische Angebot an Blüten und Extrakten das Lieferantenwachstum mit definierten Behandlungsbedarfen und autorisiertem grenzüberschreitendem Handel. Kanadische Innovationen bei Esswaren und Blüten mit höherem Wirkstoffgehalt erweitern die Produktauswahl, die Lieferanten über lizenzierte Einzelhandelskanäle anbieten können. Integrierte Betreiber verbinden markeneigene Produktion mit Apothekennetzwerken, um Produkte mit Patienten und erwachsenen Konsumenten zu verbinden. Lieferanten, die in der Lage sind, Expansionen zu finanzieren und Platzierungen bei autorisierten Apotheken und Einzelhändlern zu gewinnen, haben einen stärkeren Wachstumspfad als jene, die sich allein auf den legalen Zugang verlassen.
Wichtigste Erkenntnisse des Berichts
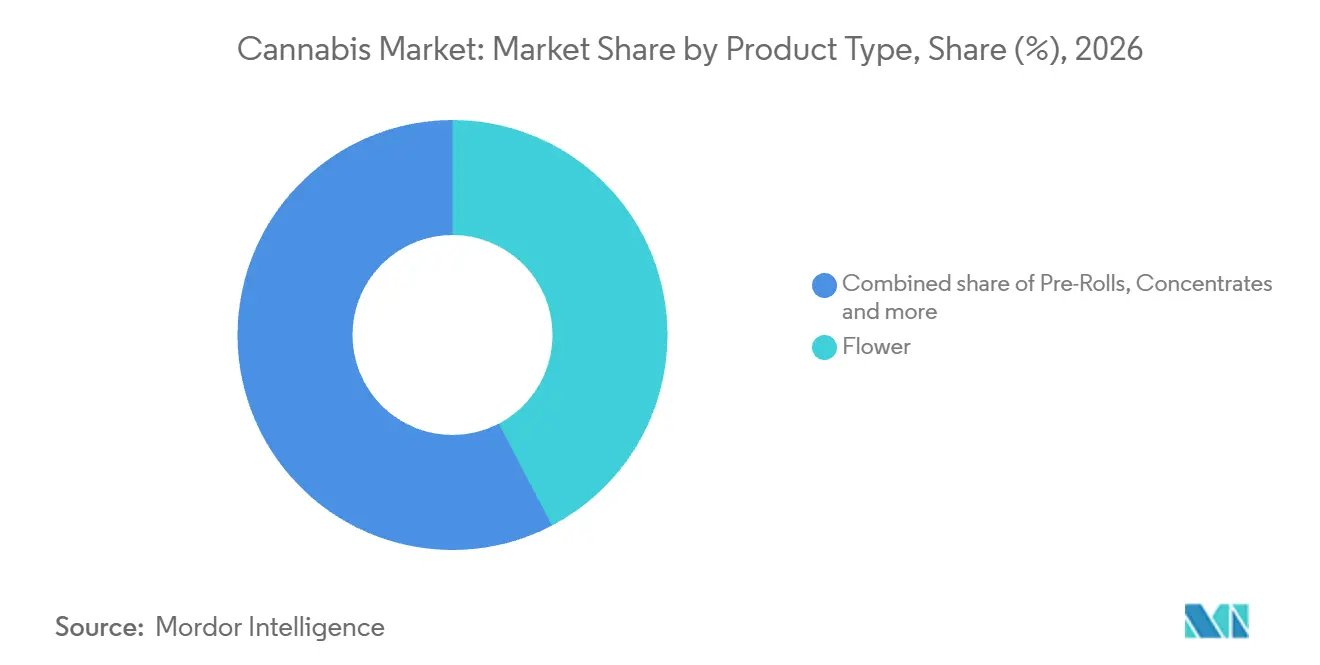
- Nach Produkttyp hielt Blüten im Jahr 2026 einen Cannabis-Marktanteil von 42,34 %, während Getränke mit einer CAGR von 14,4 % von 2027 bis 2032 als das am schnellsten wachsende Segment prognostiziert werden.
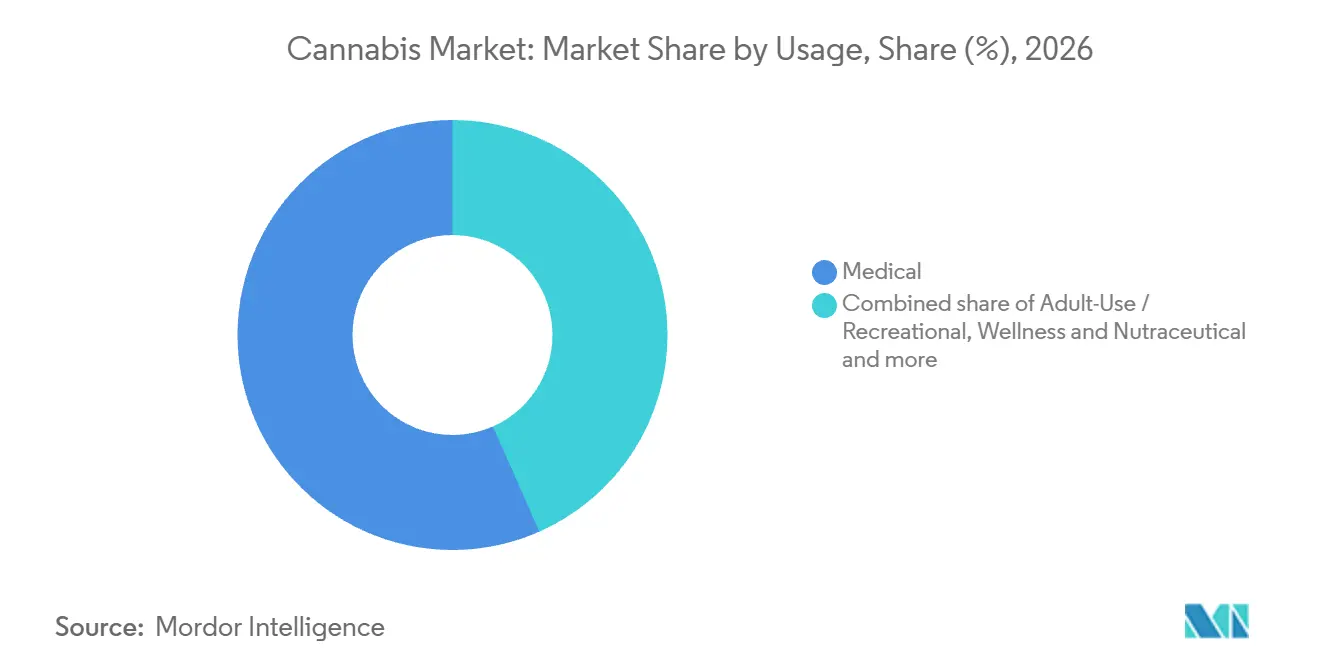
- Der medizinische Verwendungszweck entfiel im Jahr 2026 auf einen Anteil von 56,62 % an der Cannabis-Marktgröße, und Produkte für Erwachsenenkonsum und Freizeitkonsum werden voraussichtlich mit einer CAGR von 14,2 % von 2027 bis 2032 am schnellsten wachsen.
- Unter den Wirkstofftypen führten THC-dominante Produkte im Jahr 2026 mit einem Marktanteil von 62,89 %, während CBD-dominante Produkte mit einer CAGR von 14,2 % von 2027 bis 2032 am schnellsten wachsen sollen.
- Nach Quelle führte Marihuana im Jahr 2026 mit einem Marktanteil von 62,17 %, und Hanf wird voraussichtlich mit einer CAGR von 14,6 % von 2027 bis 2032 das am schnellsten wachsende Segment sein.
- Der Vertrieb über Apotheken und Drogerien entfiel im Jahr 2026 auf einen Marktanteil von 58,02 %, während der Online-Direktvertrieb an Verbraucher mit einer CAGR von 14,1 % von 2027 bis 2032 am schnellsten wachsen soll.
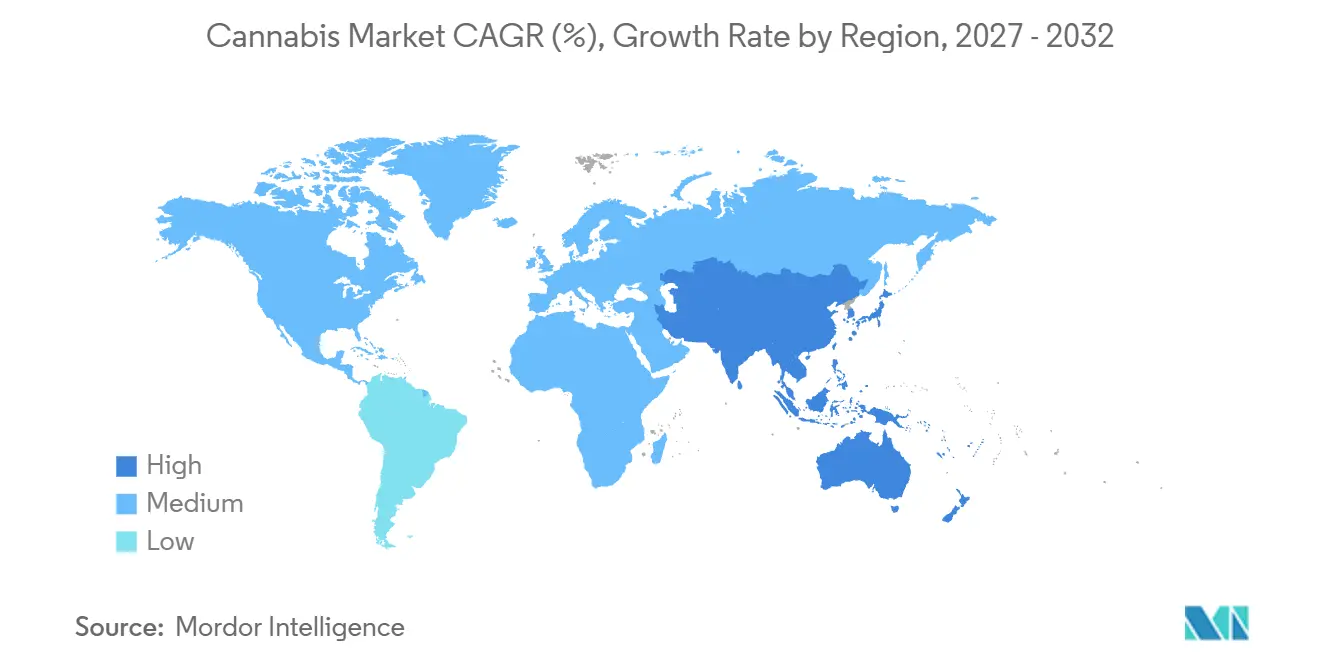
- Geografisch führte Nordamerika im Jahr 2026 mit einem Marktanteil von 72,89 %, und der asiatisch-pazifische Raum wird mit einer CAGR von 14,5 % von 2027 bis 2032 als das am schnellsten wachsende Gebiet prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den Cannabis-Markt*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Legalisierung für Erwachsenenkonsum und medizinische Zwecke | +5.5% | Bundesstaat Delaware | Langfristig (≥ 4 Jahre) |
| Steigender Einsatz von Verschreibungen bei chronischen Schmerzen und neurologischen Symptomen | +4% | Nationales Territorium Deutschlands | Mittelfristig (2–4 Jahre) |
| Produktinnovation bei Esswaren, Getränken und Formaten mit präziser Dosierung | +3.5% | Nationales Territorium Kanadas | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung hin zu Blüten mit hohem Wirkstoffgehalt und Konzentraten | +3% | Nationales Territorium Kanadas | Mittelfristig (2–4 Jahre) |
| Digitale Verschreibung und telemedizinische Arbeitsabläufe zur Verringerung von Zugangshürden | +1.5% | Nationales Territorium Deutschlands | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Herstellung nach den Guten Herstellungspraktiken der Europäischen Union (EU-GMP) zur Verbesserung der Versorgung über den Apothekenkanal | +1% | Deutschland und das weitere Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Legalisierung für Erwachsenenkonsum und medizinische Zwecke
Delaware begann am 1. August 2025 mit dem legalen Verkauf von Marihuana und Marihuanaprodukten für Erwachsene ab 21 Jahren in lizenzierten Einzelhandelsgeschäften.[1] Die Anfangsphase nutzte bestehende medizinische Marihuana-Mitgefühlszentren, die in kombinierte medizinische und Erwachsenenkonsum-Betriebe umgewandelt wurden. Dies erweitert den Kreis der berechtigten Kunden über einen etablierten lizenzierten Weg und gibt Lieferanten ein zusätzliches rechtlich zulässiges Ziel für ihre Produkte. Für Lieferanten, die diese medizinischen Verkaufsstellen bereits beliefern, werden erwachsene Konsumenten zu einer zusätzlichen Käufergruppe an denselben Verkaufspunkten.
Steigender Einsatz von Verschreibungen bei chronischen Schmerzen und neurologischen Symptomen
Das deutsche Bundesgesundheitsministerium berichtete, dass die Verschreibungen für medizinisches Cannabis im Rahmen der gesetzlichen Krankenversicherung im ersten Halbjahr 2025 im Vergleich zum ersten Halbjahr 2024 im einstelligen Prozentbereich gestiegen sind. Das Wachstum in diesem erstattungsfähigen Kanal schafft zusätzliche Verschreibungsnachfrage für Lieferanten, die die Versorgung von Versicherten übernehmen. Deutschland erteilte am 30. Mai 2026 die Zulassung für Vertanical GmbHs verschreibungspflichtiges Cannabis-Blütenextrakt Exilby als Monotherapie für Erwachsene mit chronischen Kreuzschmerzen mit einer radikulären (neuropathischen) Komponente. Diese Zulassung schafft eine indikationsspezifische Produktchance innerhalb des medizinischen Versorgungssystems. Das vorherige Scheitern oder die Unverträglichkeit einer nicht-opioidhaltigen Schmerztherapie begrenzt die kommerzielle Öffnung von Exilby auf Patienten in diesem definierten Behandlungsstadium.
Produktinnovation bei Esswaren, Getränken und Formaten mit präziser Dosierung
Innovationen bei Esswaren schaffen eine kommerzielle Öffnung, wenn zusätzliche Formulierungen eine etablierte Basis von Kategorienkäufern erreichen können. Cronos Group Inc. berichtete, dass ihre Marke Spinach im zweiten Quartal 2026 einen Anteil von 20,8 % am kanadischen Einzelhandelsumsatz für Esswaren hielt, basierend auf Hifyre Retail Analytics. Das Unternehmen meldete 5 SOURZ-Gummis unter Kanadas Top-10-Esswaren-Produkten, darunter die meistverkaufte Lagereinheit. Im Juli 2026 erweiterte Cronos sein kanadisches SOURZ-Sortiment um CBG-, CBN- und CBC-Formulierungen neben THC. Die bestehende kommerzielle Größe gibt solchen Formulierungserweiterungen einen Weg über eine Marke, die bereits in der Esswaren-Kategorie konkurriert.
Premiumisierung hin zu Blüten mit hohem Wirkstoffgehalt und Konzentraten
Der kanadische nicht-zertifizierte Großhandel mit im Innenbereich und im Gewächshaus angebautem Bulk-Cannabis zeigt, dass Blüten mit hohem Wirkstoffgehalt zu einer Volumenkategorie werden. Die Canadian Cannabis Exchange berichtete, dass Blüten mit über 30 % THC von 13 % des Blütenhandelsvolumens in den Jahren 2023 und 2024 auf 18 % im Jahr 2025 und 25 % im bisherigen Jahresverlauf bis April 2026 gestiegen sind. Die Knappheitsprämie verringerte sich, als das Angebot mit der Nachfrage aufholte. Organigram Global Inc. meldete eine Rekord-Durchschnittspotenz von 30,4 % THC in seiner Anlage in Moncton im dritten Geschäftsquartal 2026, das am 30. Juni 2026 endete. Die vierteljährliche Ernte überstieg 30.000 Kilogramm, was etwa 25 % über dem Vorjahresquartal liegt. Anbauer konkurrieren nun darum, Blüten mit über 30 % THC in großem Maßstab zu liefern, da die Knappheitsprämie, die früher allein die Potenz belohnte, gesunken ist.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Barrieren in den Bereichen Bankwesen, Steuern und zwischenstaatlicher Handel | -2.3% | US-amerikanische Rechtsbereiche | Langfristig (≥ 4 Jahre) |
| Einschränkungen bei Werbung, Verpackung und Produktaussagen | -1.4% | Nationales Territorium Kanadas | Langfristig (≥ 4 Jahre) |
| Engpässe bei der Einhaltung pharmazeutischer Qualitätsstandards und Verzögerungen bei der Chargenfreigabe | -0.8% | Portugal und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei grenzüberschreitenden Zöllen und Importpolitik | -0.5% | Nationales Territorium Uruguays | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Barrieren in den Bereichen Bankwesen, Steuern und zwischenstaatlicher Handel
Finanzierungskosten können die Geschwindigkeit begrenzen, mit der lizenzierte Betreiber Nachfragechancen in zusätzliches Produktangebot umwandeln. Während der Prüfung des US Government Accountability Office von August 2024 bis August 2026 nannten Teilnehmer in 7 von 8 US-amerikanischen Fokusgruppen von Kreditgebern angebotene Zinssätze von über 15 %.[2] Diese Gruppen umfassten 51 Inhaber und Manager von Cannabis-bezogenen Unternehmen, die auch langwierige und ressourcenintensive Suchen nach Finanzierungsmöglichkeiten beschrieben. Solche Konditionen erschweren die Finanzierung einer Expansion selbst dort, wo die zulässige lokale Nachfrage eine kommerzielle Öffnung bietet. Washingtons Gesetz von 2023 würde zwischenstaatliche Cannabis-Liefervereinbarungen nur dann erlauben, wenn das Bundesrecht Transfers erlaubt oder eine Stellungnahme oder ein Memorandum des Justizministeriums diese erlaubt oder toleriert. Teure Finanzierung und bedingte Transfergenehmigungen lassen Betreiber die lokale Expansion finanzieren, ohne einen gesicherten Weg zu haben, dieses Angebot über Staatsgrenzen hinweg einzusetzen.
Einschränkungen bei Werbung, Verpackung und Produktaussagen
Kanadas Cannabis-Änderungen vom März 2025 lockerten ausgewählte Anforderungen, behielten jedoch die wesentlichen Werbe- und Verpackungskontrollen bei. Die Begründung der Regierung identifizierte Verpackungs- und Kennzeichnungsbeschränkungen als Hindernisse für bundesweit lizenzierte Unternehmen, die unter einem unveränderten Rahmen mit illegalen Lieferanten konkurrieren. Beibehaltene Jugendschutzkontrollen schränken ansprechende Empfehlungen und Darstellungen von Personen, Charakteren oder Tieren ein. Diese Einschränkungen begrenzen die visuellen und werblichen Mittel zur Differenzierung legaler Produkte und machen die Einhaltung der Vorschriften zu einem Teil der Markenentwicklung. Im Juli 2025 führte Pure Sunfarms, eine hundertprozentige Tochtergesellschaft von Village Farms International, schrittweise Fensterverpackungen für seine kanadischen Trockenblüten-Formate ein. Eine größere Produktsichtbarkeit kann einer einzelnen Marke bei Trockenblüten helfen, aber beibehaltene Werbekontrollen begrenzen die Kommunikation legaler Marken mit potenziellen Kunden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Cannabis-Marktes
Nach Produkttyp:
Blütenvolumen und Auswahl von GetränkeformatenBlüten entfielen im Jahr 2026 auf einen Anteil von 42,34 % an der Cannabis-Marktgröße. Die Kategorie Trockenblüten in Ontario führte im Geschäftsjahr bis zum 31. März 2025 die legalen Einzelhandelsumsätze der Provinz an. Der Ontario Cannabis Store berichtete auch von einem rückläufigen Umsatzanteil dieser Kategorie, da Kunden ihre Käufe diversifizierten. Diese Kombination gibt Anbauern einen erheblichen bestehenden Absatzkanal für Blüten, setzt sie jedoch veränderten Zuteilungen innerhalb der Cannabis-Ausgaben der Verbraucher aus. Vapes und infundierte Vorgedrehte konkurrieren um die Ausgaben der Ontario-Konsumenten, sodass zusätzliche Blütenkapazität ein Verkaufsargument jenseits des Anbaumaßstabs benötigt.
Getränke sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 14,4 % von 2027 bis 2032. Verano Holdings Corp. berichtete, dass die Apotheken- und Drogerie-Umsätze mit Cannabis-Getränken in den Märkten, in denen das Unternehmen tätig ist, im Jahr 2025 um 13 % gestiegen sind. Nicht-kohlensäurehaltige Getränke und Shots verzeichneten das stärkste Wachstum unter den Getränkeformaten in diesen Märkten. Der Apothekenvertrieb bietet Herstellern daher einen definierten Kanal für die Expansion, während die unterschiedlichen Formatentwicklungen die Produktauswahl kommerziell bedeutsam machen. Nicht-kohlensäurehaltige Getränke und Shots, die Formate mit dem stärksten Wachstum in diesen Märkten, sind der logische Ausgangspunkt für einen Apothekenstart.



Nach Verwendungszweck:
Medizinische Importe und Preisdruck beim ErwachsenenkonsumDer medizinische Verwendungszweck entfiel im Jahr 2026 auf einen Cannabis-Marktanteil von 56,62 %. Die deutschen Importe von medizinischem Cannabis-Blüten wurden im Jahr 2025 auf rund 192 Tonnen geschätzt, das Sechsfache des Volumens von 32 Tonnen im Jahr 2023. Dieser Importfluss veranschaulicht einen medizinischen Versorgungsweg, über den Anbauer und Verarbeiter einen nationalen Produktkanal durch grenzüberschreitenden Handel bedienen können, indem sie externe Kultivierung mit medizinischer Verfügbarkeit verbinden. Anbauer und Verarbeiter außerhalb Deutschlands können diesen Kanal über Importlieferbeziehungen erreichen.
Produkte für Erwachsenenkonsum/Freizeitkonsum sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 14,2 % von 2027 bis 2032. Massachusetts-Einzelhändler verzeichneten im Jahr 2025 46,3 Millionen Transaktionen für Erwachsenenkonsum, etwa 3,4 Millionen mehr als im Jahr 2024, während sinkende Durchschnittspreise den jährlichen Umsatzanstieg auf etwa 3 Millionen USD begrenzten. Da 3,4 Millionen zusätzliche Transaktionen nur etwa 3 Millionen USD an Umsatz hinzufügten, absorbierten niedrigere Durchschnittspreise nahezu den gesamten Verkehrsgewinn, sodass der Lieferantenumsatz beim Erwachsenenkonsum davon abhängt, den Preis zu halten und gleichzeitig Volumen zu gewinnen. Wellness- und Nahrungsergänzungsnutzung hat eine eigene Motivation, wobei 46 % der 384 im August 2025 in England, Wales und Nordirland befragten CBD-Nutzer im Alter von 18 bis 75 Jahren, die im vergangenen Jahr CBD konsumiert hatten, allgemeines Wohlbefinden als Grund angaben.

Nach Wirkstoff:
THC-Konsumentenreichweite und medizinische CBD-FormulierungTHC-dominante Produkte waren das größte Segment nach Wirkstoff und entfielen im Jahr 2026 auf 62,89 % des Marktes. In der Umfrage von British Columbia aus dem Jahr 2025 berichteten 39 % der erwachsenen Cannabis-Nutzer von ausschließlichem THC-Konsum in den vorangegangenen 12 Monaten, gegenüber 21 % bei ausschließlichem CBD-Konsum, wobei 77 % Produkte mit beiden Wirkstoffen angaben. Der ausschließliche THC-Konsum belegt eine erhebliche THC-orientierte Nutzerbasis neben dem gemischten Cannabinoid-Konsum. Das führende Segment konkurriert um Nutzer, die auch gemischte Cannabinoid-Produkte konsumieren, sodass die Produktpositionierung überlappende Konsummuster berücksichtigen muss.
CBD-dominante Produkte sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 14,2 % von 2027 bis 2032. Jazz Pharmaceuticals plc berichtete, dass die Nettoproduktverkäufe seines Cannabidiol-Medikaments Epidiolex/Epidyolex im zweiten Quartal 2026 im Jahresvergleich um 16 % auf 292 Millionen USD stiegen, was das Unternehmen auf eine anhaltend starke Nachfrage zurückführte. Im selben Quartal reichte das Unternehmen einen neuen Zulassungsantrag für eine Cannabidiol-Kapselformulierung ein, die die Anwendung innerhalb genehmigter Indikationen erweitern und die Flexibilität für Patienten erhöhen soll. Eine zusätzliche Darreichungsform könnte die Möglichkeiten erweitern, wie Patienten ein Medikament erhalten, ohne eine neue therapeutische Indikation zu erfordern, sofern die entsprechende Zulassung erteilt wird. Dies macht die Formulierungsentwicklung zu einem eigenständigen Wachstumshebel für medizinisches CBD, neben der Nachfrage nach einem etablierten Cannabidiol-Medikament.
Nach Quelle:
Marihuana-Einzelhandelsnachfrage und Hanf-UmwandlungspotenzialMarihuana war das größte Segment nach Quelle und entfiel im Jahr 2026 auf 62,17 % des Marktes. Massachusetts Marijuana Establishments generierten im Jahr 2025 mehr als 1,65 Milliarden USD an Einzelhandelsumsätzen für Erwachsenenkonsum. Curaleaf eröffnete im zweiten Quartal 2026 Apotheken und Drogerien in Jacksonville Beach und Fernandina Beach und erweiterte damit seinen Fußabdruck in Florida auf 73 und seinen landesweiten betriebenen und verwalteten Fußabdruck auf 174. Die neuen Florida-Verkaufsstellen schaffen zusätzliche Orte, an denen legal gelieferte Marihuana-Produkte Verbraucher erreichen können, und verbinden die kommerzielle Expansion dieser Quelle mit der Einzelhandelsabdeckung neben der Ernteverfügbarkeit.
Hanf ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 14,6 % von 2027 bis 2032. Die US-amerikanische industrielle Freilandproduktion von Blütenhanf wurde im Jahr 2025 auf 33,2 Millionen Pfund geschätzt, ein Anstieg von 60 % gegenüber 2024. Für Hersteller von Hanf-abgeleiteten Cannabinoid-Produkten kann die landwirtschaftliche Expansion die Rohstoffoptionen erweitern, ohne dass eine eigene Anbauexpansion erforderlich ist. Die kommerzielle Öffnung verlagert sich flussabwärts zu Verarbeitern, die in der Lage sind, diese größere Ernte in Produkte für autorisierte Endverwendungen umzuwandeln.
Nach Vertriebskanal:
Einzelhandelsnetzwerke und Genehmigungen für digitale VerkäufeApotheken und Drogerien waren das größte Segment nach Vertriebskanal und entfielen im Jahr 2026 auf 58,02 % des Marktes. Kanada hatte Ende 2025 3.295 legale Cannabis-Einzelhandelsunternehmen mit Mitarbeitern. Diese Einzelhandelsbasis gibt Lieferanten mehrere Ziele für legal hergestellte Produkte, sodass Wachstum durch die Belieferung zusätzlicher lizenzierter Unternehmen entstehen kann, anstatt jeden verbraucherorientierten Betrieb zu besitzen. Das Lieferantenwachstum hängt dann davon ab, Regalfläche in einer Basis von Tausenden von lizenzierten Einzelhandelsunternehmen zu gewinnen.
Online-Direktvertrieb an Verbraucher ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 14,1 % von 2027 bis 2032. Alberta erlaubt lizenzierten Einzelhändlern mit bestehenden physischen Geschäften, nach Genehmigung durch Alberta Gaming, Liquor and Cannabis online zu verkaufen, wobei Kunden direkt beim Lizenznehmer bestellen und bezahlen. Canna Cabanas Geschäft in Calgary, das unter einer ab dem 16. Mai 2025 gültigen Lizenz betrieben wird, ist für Online-Verkäufe zugelassen. Lieferdienste folgen einem eigenen Modell in Kalifornien, wo Einzelhändler ohne Ladengeschäft ausschließlich über Lieferung verkaufen und Einzelhändler mit Ladengeschäft ebenfalls liefern dürfen. Albertas Online-Möglichkeit gehört genehmigten Betreibern physischer Geschäfte, die direkt an Kunden verkaufen, und verbindet die digitale Expansion mit einem bestehenden lizenzierten Einzelhandelsbetrieb.
Geografische Analyse
Nordamerikanischer Cannabis-Markt
Nordamerika entfiel im Jahr 2026 auf einen Anteil von 72,89 % an der Cannabis-Marktgröße. New Jerseys Cannabis-Industrie generierte im Jahr 2025 mehr als 1,16 Milliarden USD an Umsätzen. In 30 US-Bundesstaaten und dem District of Columbia erreichten die geschätzten Cannabis-Verbrauchsteuereinnahmen von Juli 2025 bis Juni 2026 3,55 Milliarden USD. Diese Umsatz- und Steuerbasen veranschaulichen regulierte Aktivitäten in einzelnen Rechtsbereichen und geben Lieferanten mehrere Ziele innerhalb einer etablierten regionalen Geschäftsbasis. Da US-amerikanische zwischenstaatliche Transfers noch von bundesstaatlichen Maßnahmen abhängen, umfasst Nordamerikas führende Position separat versorgte staatliche Märkte und keinen einheitlichen nationalen US-Kanal.
Asiatisch-pazifischer Cannabis-Markt
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 14,5 % von 2027 bis 2032. Zahlen des australischen Office of Drug Control, die von IgniteIt gemeldet wurden, beziffern die Cannabis-Importe im Jahr 2025 auf 81.119 Kilogramm, ein Anstieg von fast 5 % gegenüber 77.406 Kilogramm im Jahr 2024. Die australische Produktion stieg im Jahr 2025 ebenfalls um 30 % auf 55.337 Kilogramm und fügte den grenzüberschreitenden Produktflüssen des Landes eine inländische Angebotsexpansion hinzu. Exporteure, die in Australien eintreten, stehen inländischen Anbauern gegenüber, deren Produktion im Jahr 2025 schneller wuchs als die Importmengen, was das lokal verfügbare Angebot neben importierten Produkten erhöht.
Südamerika umfasst Uruguays Cannabis-Sozialclubs, die registrierten Mitgliedern unter einer Obergrenze von 45 Mitgliedern pro Club pflanzliches Cannabis liefern. In Europa begrenzen Maltas Regeln vom Februar 2026 die Cannabis-Bestände an genehmigten Mitglieder-Verteilungsstellen nach Genehmigungskategorie, wobei Verpackung und Siegel vom Regulierer festgelegt werden. Im Nahen Osten verzeichnete das israelische Gesundheitsministerium laut Angaben von IM Cannabis im Mai 2026 143.900 medizinische Patienten, darunter 110.900 Lizenzinhaber und 33.000 Verschreibungsinhaber. Afrikas Anbaubasis umfasst Marokkos Provinz Chefchaouen, wo im Jahr 2025 laut den vom Innenminister gemeldeten und von Hespress berichteten Zahlen 1.417 Landwirte am lizenzierten Cannabis-Anbau auf einer Fläche von 1.341 Hektar teilnahmen. Diese Wege schaffen unterschiedliche Größenbeschränkungen, wobei mitgliederexklusiver Vertrieb, medizinischer Zugang und lizenzierter Anbau unterschiedliche Pfade für die Produktversorgung und kommerzielle Beteiligung definieren.
Regulierungsrahmen und Ausblick
Dieser Vergleich umfasst ausgewählte Rechtsbereiche aus der Perspektive eines lizenzierten kommerziellen Lieferanten von medizinischen Cannabis-Produkten. Anbaugenehmigung, Produktzulassung und Vertriebskanäle an Patienten schaffen separate kommerzielle Zugangspunkte, wodurch die Verfügbarkeit eines autorisierten medizinischen Weges für die politische Attraktivität zentral ist. Die US-Spalte trennt die spezifische medizinische Einstufungsanordnung nach Schedule III von dem umfassenderen Neueinstufungsvorschlag, während Deutschlands medizinische Genehmigungen von seinem nicht-kommerziellen Erwachsenen-Anbaurahmen getrennt sind.
Regulierungstabelle
| Entscheidungsfaktor | Vereinigte Staaten | Kolumbien | Deutschland | Australien | Türkei | Südafrika |
|---|---|---|---|---|---|---|
| Primäre Behörde | Justizministerium und Drogenvollzugsbehörde | Justiz- und Rechtsministerium | Bundesinstitut für Arzneimittel und Medizinprodukte (BfArM) | Office of Drug Control | Ministerium für Landwirtschaft und Forstwirtschaft, Gesundheitsministerium und Türkische Arzneimittel- und Medizinproduktebehörde | Südafrikanische Gesundheitsprodukte-Regulierungsbehörde und Gesundheitsministerium |
| Wesentliche Instrumente oder Ausrichtung | Schedule III für von der FDA zugelassene Marihuana-Medikamente und qualifizierende staatlich-medizinische Produkte | Dekret 1138 von 2025 zur nationalen Nutzungs- und Exportanbaumodalität | Genehmigung nach dem Medizinalcannabisgesetz und individuelle Ein-/Ausfuhrgenehmigung | Lizenz- und Genehmigungsrahmen für medizinisches Cannabis nach dem Betäubungsmittelgesetz | Anbau- und Vorschriften für Cannabis-abgeleitete Medizinprodukte vom Januar 2026 | Lizenzierung und Herstellungsgenehmigung für medizinisches Cannabis nach dem Arzneimittelgesetz |
| Kommerzielle Auswirkung | Produkt- und Lizenzkategorie bestimmen den bundesstaatlichen Klassifizierungsweg; die umfassendere Neueinstufung wurde im September 2026 ausgesetzt | Frühere Inhaber der Exportmodalität erhalten nationale Nutzung, vorbehaltlich anderer Verfahren und Anforderungen | Der medizinische Handel erfordert eine Geschäftsgenehmigung sowie eine separate Genehmigung für jede Ein-/Ausfuhr | Genehmigte Aktivitäten müssen der Genehmigung entsprechen; die Herstellung hat ein separates gesetzliches Kapitel | Quotengebundene Anbaugenehmigung, Anlagengenehmigung des Gesundheitsministeriums und TMO-Anbauvertrag gehen der Produktion voraus; zugelassene Medizinprodukte erfordern die Abgabe in Apotheken mit Reçetem-Verschreibungen | Medizinische Aktivitäten erfordern eine SAHPRA-Lizenz, mit einer zusätzlichen Genehmigung des Gesundheitsministeriums für die Herstellung |
| Aktuelle politische Attraktivität | Niedrig | Hoch | Mittel | Mittel | Niedrig | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Verschärfung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||||
Die Aussetzung der umfassenderen US-Neueinstufung am 29. September 2026 ließ die spezifische medizinische Anordnung vom April unverändert und unterstützt die Kontinuität bei niedriger Attraktivität, während Kolumbiens umfassenderer nationaler Nutzungs-/Exportweg und der lokalisierte Vorschlag vom März 2026 eine höhere Attraktivität und Kontinuität unterstützen. Deutschland hat einen etablierten lizenzierten medizinischen Handelsweg, aber der im Dezember 2025 überwiesene Gesetzentwurf würde den anfänglichen Blütenverschreibungs- und Versandhandelszugang verschärfen, wenn er umgesetzt wird, während Australiens Lizenz- und Genehmigungsrahmen medizinische Lieferanten unterstützt und die Absicht vom September 2026, vor dem regulatorischen Auslaufen am 1. April 2027 nur geringfügige oder notwendige Änderungen vorzunehmen, die Kontinuität begünstigt. Türkeis Quoten-, Standortgenehmiungs-, Vertrags- und Verschreibungszugangspunkte sind der operative Rahmen, und das Treffen des Landwirtschaftsministeriums vom 2. April 2026 zu geplanten Änderungen der Anbauvorschriften spezifizierte nicht, welche Bestimmungen geändert werden würden, sodass keine Lockerung oder Verschärfung belegt ist. Südafrikas SAHPRA-Lizenz und die Herstellungsgenehmigung des Gesundheitsministeriums sind der operative medizinische Weg, und die Erklärung des Handelsministeriums vom 2. Oktober 2026 beschrieb den Hemp and Cannabis Master Plan als in Überprüfung befindlich, sodass keine neue Lizenz oder kein neuer Vertriebsweg belegt ist.
Stufen der Wertschöpfungskette
Dieser Vergleich verfolgt, wie lizenzierte Cannabis-Produkte zu verkaufsfähigem Bestand werden und wo Betreiber durch Produktion, Prüfung, Großhandelsvertrieb und Einzelhandelsverkäufe Erträge erzielen. Cresco Labs meldete am 6. August 2026 13 Anbau- und Produktionsanlagen in 8 US-Bundesstaaten und vertreibt seine Markenprodukte an lizenzierte Einzelhändler von Drittanbietern und eigene Geschäfte. Kalifornien verlangt das Bestehen von Chargenprüfungen durch lizenzierte Laboratorien vor dem Einzelhandelstransport, die Vernichtung oder Weiterleitung von nicht bestandenen Waren an einen Hersteller zur Behebung sowie eine Qualitätssicherungsprüfung durch Typ-11-Distributoren. Diese Freigabebedingung schafft einen kommerziellen Zugangspunkt zwischen Herstellung und Produktverkäufen und gibt spezialisierten Prüfungen eine Rolle innerhalb einer integrierten Lieferkette.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Anbau und Produktherstellung | Integrierte Anbauer und Hersteller wie Cresco Labs Inc. | Blüten- und Fertigproduktverkäufe | Abstimmung der Ernten auf die Nachfrage nach Fertigprodukten | Anbauplanung mit dem beabsichtigten Produktmix koordinieren |
| Prüfung und Chargenfreigabe | Prüf- und Probenanbieter wie SC Labs | Prüf-, Proben- und technische Servicegebühren | Nicht bestandene Chargen müssen in Kalifornien vernichtet oder zur Behebung an einen Hersteller weitergeleitet werden | Vor der Freigabe prüfen und nicht bestandene Waren zur zulässigen Behebung oder Vernichtung weiterleiten |
| Großhandelsvertrieb | Provinzielle Großhändler wie Ontario Cannabis Store | Ontario-Großhandelsaufschlag über den Einstandspreis, variierend nach Produktunterkategorie | Der Ontario Cannabis Store kann eingereichte Lieferantenkosten für akzeptierte Produkte ablehnen oder verhandeln | Vorgeschlagene Kosten und Produktauswahl mit den Onboarding-Bedingungen des Ontario Cannabis Store abstimmen |
| Einzelhandelsverkauf | Apotheken- und Drogeriebetreiber wie Cresco Labs Inc. | Verbraucherproduktverkäufe | Abstimmung des Angebots über eigene und unterstützte Partnerverkaufsstellen | Unterschiedliche Liefer- und Betriebsunterstützungsverantwortlichkeiten für jeden Verkaufsstellentyp festlegen |
| Quelle: Mordor Intelligence | ||||
Diese Vereinbarungen geben integrierten Betreibern die Kontrolle über mehrere Verkaufsstufen, während eine eigenständige kommerzielle Rolle für Laboratorien erhalten bleibt, die Prüf- und technische Dienstleistungen erbringen. Die Produktion erzielt Erträge durch Produkttransaktionen, während Labordienstleistungen und Großhandel Einnahmen an unterschiedliche Aktivitäten und Preismechanismen knüpfen. Kaliforniens Regeln für nicht bestandene Chargen gefährden den Produktwert vor dem Einzelhandelsverkauf, selbst wenn Anbau und Verkauf demselben Betreiber gehören.
Wettbewerbslandschaft
Marktkonzentration
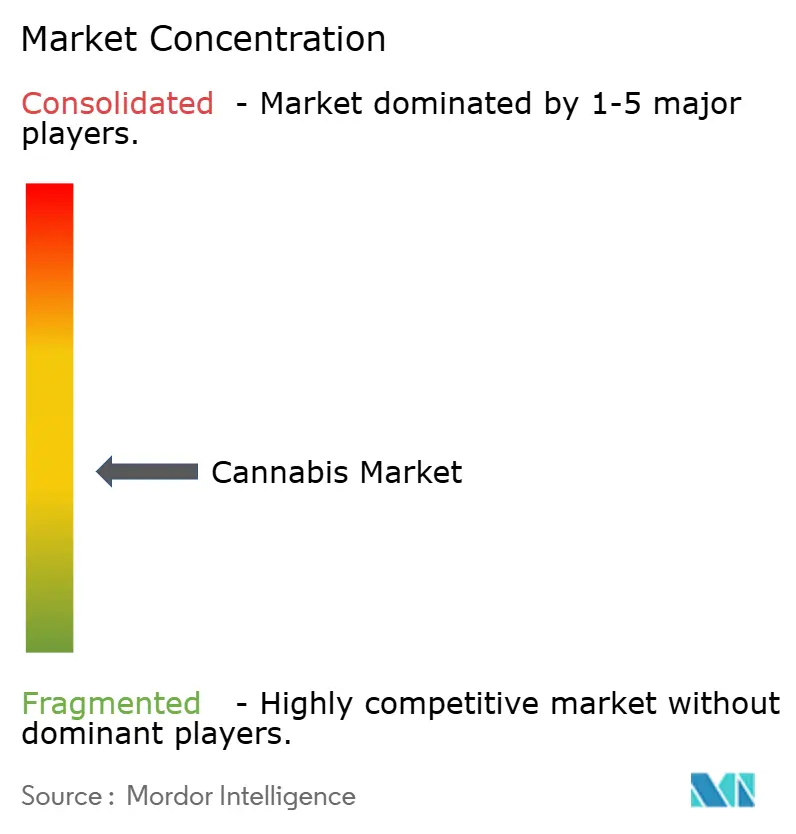
Der Wettbewerb ist über lizenzierte Rechtsbereiche fragmentiert, wobei integrierte Betreiber markeneigene Produktion mit Einzelhandelsnetzwerken verbinden. Curaleaf Holdings, Inc., Trulieve Cannabis Corp., Green Thumb Industries Inc., Verano Holdings Corp. und Cresco Labs Inc. sind wichtige Marktteilnehmer. Verano meldete im August 2026 163 Apotheken und Drogerien sowie 14 Produktionsanlagen in 13 US-Bundesstaaten und veranschaulicht damit die Kombination von Produktions- und Einzelhandelsanlagen innerhalb eines Betreibers. Trulieve bezeichnet sich als vertikal integrierten Betreiber mit etablierten medizinischen Marihuana-Operationen in Florida, Georgia, Pennsylvania und West Virginia und kombiniert Produktion und Einzelhandel in diesen medizinischen Kanälen. Diese Kombination schafft eine Eintrittsbarriere für Herausforderer, die sowohl Produktions- als auch Einzelhandelsabdeckung anstreben, während engere Möglichkeiten verbleiben, einzelne lizenzierte Kanäle zu beliefern.
Green Thumb Industries startete am 13. Juli 2026 den Erwachsenenkonsum-Verkauf bei RISE Dispensary Paramus in New Jersey.[3] Trulieve schloss die Entkonsolidierung von Harvests gemischten medizinischen und Erwachsenenkonsum-Staatsoperationen im zweiten Quartal 2026 ab, wobei der Umsatz beide Unternehmen bis zum 3. Juni und nur medizinische Operationen für den Rest des Junis umfasste. Diese Schritte stellen unterschiedliche Formen der Veränderung dar, wobei einer eine autorisierte Einzelhandelsnutzung hinzufügt und der andere den Umfang der konsolidierten Operationen ändert. Lieferanten, die Trulieves konsolidierten Fußabdruck bewerten, müssen Harvests gemischte Operationen von dem nach dem 3. Juni beibehaltenen rein medizinischen Geschäft trennen, während Paramus Green Thumb eine eigenständige Erwachsenenkonsum-Verkaufsstelle bietet.
Green Thumbs unternehmensweiter Umsatz im zweiten Quartal 2026 stieg um 4,6 % auf 306,7 Millionen USD, wobei der Einzelhandelsumsatz um 3,6 % stieg und die vergleichbaren Umsätze um 1,1 % sanken. Green Thumb führte den niedrigeren konsolidierten Steueraufwand im zweiten Quartal – 12,5 Millionen USD im Jahr 2026 gegenüber 21,6 Millionen USD im Jahr 2025 – hauptsächlich auf die Anordnung des Justizministeriums zurück, staatlich-legales medizinisches Cannabis in Schedule III einzustufen, was die Anwendung von Section 280E des Internal Revenue Code auf Teile seines Geschäfts beendete. Das separate umfassendere Neueinstufungsverfahren wurde am 29. September 2026 ausgesetzt. Crescos Kaufvertrag vom 9. März 2026 umfasste 9 Apotheken und Drogerien und war in seiner August-Einreichung noch genehmigungspflichtig, während ein Managementdienstleistungsvertrag vom 12. April deren Betrieb unter seine Verwaltung stellte. Green Thumbs Einzelhandelsumsatzwachstum neben sinkenden vergleichbaren Umsätzen und Crescos genehmigungsabhängiger Kauf von 9 Apotheken und Drogerien deuten beide darauf hin, dass Verkaufsstellenerweiterungen und nicht höhere Umsätze in bestehenden Geschäften der Weg zur Skalierung sind.
Führende Unternehmen der Cannabis-Branche
-
Curaleaf Holdings, Inc.
-
Trulieve Cannabis Corp.
-
Green Thumb Industries Inc.
-
Verano Holdings Corp.
-
Cresco Labs Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Cannabis-Markt Unternehmen in diesem Bericht
- Curaleaf Holdings, Inc.
- Trulieve Cannabis Corp.
- Green Thumb Industries Inc.
- Verano Holdings Corp.
- Cresco Labs Inc.
- Ascend Wellness Holdings, Inc.
- High Tide Inc.
- SNDL Inc.
- Jazz Pharmaceuticals plc
- Jushi Holdings Inc.
- TerrAscend Corp.
- Aurora Cannabis Inc.
- Tilray Brands, Inc.
- Organigram Global Inc.
- Cronos Group Inc.
Wichtige Chancen für Marktteilnehmer
Dieser Vergleich untersucht Produktversorgungschancen, die durch Brasiliens medizinischen Cannabis-Anbauweg von 2026 geschaffen wurden, von inländischen Herstellungsinputs bis hin zu Exporten aus eigenem Anbau. Der medizinische Weg erlaubt juristischen Personen den Anbau von Sorten mit einem Gesamt-THC-Gehalt von höchstens 0,3 %, nachdem Anvisa eine Sondergenehmigung erteilt und andere anwendbare Anforderungen erfüllt wurden. Zulässige Herstellungsverwendungen umfassen registrierte Arzneimittel und von Anvisa zugelassene Cannabis-Produkte, während Inhaber einer medizinischen Anbaugenehmigung ihre eigene Ernte nur auf der Stufe des rohen Pflanzenmaterials unter sanitären und zollrechtlichen Anforderungen exportieren dürfen. Ease Labs Pharma produziert Cannabidiol- und Cannabis-Extrakt-Produkte in Brasilien für den Kanal der verschreibungspflichtigen Nicht-Rezeptur-Apotheken und Drogerien.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Hauptbarriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Inländische Versorgung für registrierte Arzneimittel | Der Anbauweg von 2026 umfasst die Herstellung registrierter Arzneimittel | Hersteller registrierter Arzneimittel | Medizinische Ernte-Versorgung auf die Anforderungen des beabsichtigten Arzneimittels ausrichten | Vorherige Anbaugenehmigung und mit der dokumentierten Nachfrage kompatible Produktionsschätzungen | Autorisierte Anbauer und Hersteller registrierter Arzneimittel |
| Inputs für autorisierte Cannabis-Produkte | Der Weg umfasst auch von Anvisa zugelassene Cannabis-Produkte | Hersteller autorisierter Cannabis-Produkte | Einen Ernte-Versorgungsvorschlag mit dem Produktportfolio eines Herstellers verknüpfen | Gesamt-THC-Obergrenze der angebauten Sorten und separate Fertigproduktzulassung | Cannabis-Produkthersteller wie Ease Labs Pharma |
| Exporte von medizinischem Pflanzenmaterial | Autorisierte Betriebe dürfen Material aus ihrem eigenen Anbau exportieren | Ausländische Hersteller von Medizinprodukten | Eigene Ernte-Versorgungsvorschläge für die Stufe des rohen Pflanzenmaterials entwickeln | Medizinische Anbaugenehmigung, Eigenanbaubeschränkung sowie sanitäre und zollrechtliche Anforderungen | Brasilianische medizinische Anbauer, die für den Exportweg berechtigt sind |
| Quelle: Mordor Intelligence | |||||
Brasiliens Vorschriften verlangen, dass medizinische und Exportproduktionsschätzungen durch Verträge oder Absichtserklärungen zum Kauf, Verkauf oder Vertrieb gerechtfertigt werden, die der erklärten Nachfrage entsprechen. Der beabsichtigte Vertriebsweg muss daher definiert sein, wenn ein Anbauer geplante Anbauvolumina begründet. Absichtserklärungen können diese Nachfrageausrichtung vor einem abgeschlossenen Liefervertrag herstellen, was Anbauvorschläge begünstigt, die um prospektive medizinische Käufer herum entwickelt werden.
Neueste Industrielle Entwicklungen in Cannabis-Markt
- Oktober 2026: Aurora Cannabis Inc. schloss eine umfangreiche Erweiterung seiner EU-GMP-Herstellungsanlage in Leuna, Deutschland, ab und baute damit seine europäische medizinische Cannabis-Produktionsinfrastruktur aus.
- August 2026: Verano kündigte Easy Landings Cannabis-Getränke an, die zunächst über Zen Leaf Apotheken und Drogerien sowie Drittpartner für den 21. August in Arizona, Illinois und Nevada sowie den 28. August in New Jersey geplant waren.
- Juli 2026: Village Farms International, Inc. führte Super Toast Bites Cannabis-infundierte Gummis ein, mit anfänglicher Verfügbarkeit über lizenzierte Einzelhändler in Ontario, Kanada.
Cannabis-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Cannabis-Markt misst die jährlichen Ausgaben auf Großhandelsäquivalentbasis für legal angebaute Cannabis-Produkte, die für medizinische, Erwachsenenkonsum- oder Wellnesszwecke verkauft werden. Er erfasst jedes Produkt beim ersten Verkauf an einen Großhandelskanalkäufer oder zu einem Großhandelsäquivalentwert für Direktverkäufe an Verbraucher weltweit.
Ausschlüsse aus dem Umfang: Illegaler Cannabis-Handel, Hanffasern und industrielle Hanfsamen, Vaping-Hardware und Anbauausrüstung sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Blüte
- Pre-Rolls
- Konzentrate
- Essbare Produkte
- Getränke
- Topika und transdermale Produkte
- Tinkturen und sublinguale Produkte
- Kapseln und Weichkapseln
- Nach Verwendung
- Medizinisch
- Freizeitkonsum
- Wellness und Nahrungsergänzungsmittel
- Nach Wirkstoff
- THC-dominant
- CBD-dominant
- Ausgewogenes THC/CBD
- Kleinere Cannabinoide
- Nach Quelle
- Marihuana
- Hanf
- Nach Vertriebskanal
- Apotheken
- Drogerien
- Direkter Online-Vertrieb an Verbraucher
- Lieferdienste
- Massenmarkt-Einzelhandel
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Südamerika
- Brasilien
- Kolumbien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Niederlande
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- Australien
- Thailand
- Japan
- Südkorea
- Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Israel
- Türkei
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Lesotho
- Marokko
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Statistik-Kanada-Verkaufstabellen wie die jährlichen Cannabis-Verkäufe nach Produkttyp helfen dabei, den legalen Einzelhandelsmix und seine Entwicklung im Laufe der Zeit abzubilden. Der Weltdrogenbericht des Büros der Vereinten Nationen für Drogen- und Verbrechensbekämpfung liefert Länder- und Regionalindikatoren zu Cannabis-Angebot und -Nachfrage, die dabei helfen, regulierte Marktsignale vom breiteren Drogenmarktkontext zu unterscheiden. Die Cannabis-Überprüfung der Weltgesundheitsorganisation hilft bei der Interpretation von Wirkstoff- und medizinischen Verwendungsnachweisen, während die Leitlinien der Europäischen Kommission zu guten Herstellungspraktiken die regulatorischen Anforderungen informiert, die die medizinische Versorgung und Chargenverfügbarkeit beeinflussen.
Unternehmenseinreichungen, Investorenmaterialien, öffentliche Regulierungsunterlagen und seriöse Wirtschaftspresse können gemeldete Umsatz-, Produktions-, Preis-, Lizenzierungs- und Kanalnachweise hinzufügen und Querprüfungen gegenüber den öffentlichen Datensätzen ermöglichen. Diese Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Fragebögen würden lizenzierte Anbauer, Verarbeiter, Produkthersteller, medizinische und Erwachsenenkonsum-Distributoren, Einzelhändler sowie relevante Handels- oder Regulierungsspezialisten in der APAC-, EMEA- und Amerikaregion abdecken. Befragte würden produktbezogene Preise, legale Vertriebswege, Kanalmargen, Marktdefinitionen und lokale regulatorische Änderungen klären und dann helfen, Annahmen aus Sekundärquellen zu testen und fehlende oder widersprüchliche Eingaben zu identifizieren. Wo Nachweise spärlich bleiben, würden Analysten die Lücke dokumentieren, eine Bestätigung von einem anderen Marktteilnehmer oder einem öffentlichen Indikator suchen und einen begrenzten Proxy nur dann verwenden, wenn seine Beziehung zu den gemessenen Produktverkäufen erklärt werden kann.
Verteilung der Befragten in der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | Führungskräfte (CXOs): 20 % | APAC: 38 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 24 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Die Top-down-Schätzung beginnt mit den Ausgaben für legal verkaufte Cannabis-Produkte nach Land und Region, ausgedrückt beim ersten Großhandelsverkauf oder zum Großhandelsäquivalentwert für Direktverkäufe, und gleicht dann die Ländersummen mit dem globalen Markt ab. Eine multivariate Regression kann historische Werte mit legalem Marktzugang, aktiven medizinischen Patienten- oder Verschreibungsindikatoren, lizenzierter Produktions- und Importverfügbarkeit, Einzelhandelsumsätzen und Verkaufsstellenabdeckung sowie Produktpreisen und -mix in Beziehung setzen. Preis und Mix werden separat von Mengenänderungen modelliert, sodass eine Verschiebung hin zu Extrakten oder anderen höherwertigen Formaten nicht mit zusätzlichem physischem Angebot verwechselt wird. Produkt-, Verwendungs-, Wirkstoff-, Quell-, Kanal- und Regionalanteile werden aus offiziellen Verkaufsaufteilungen und Unternehmens- oder Regulierungsoffenlegungen aufgebaut, wo verfügbar, wobei Lizenzierungsregeln und länderspezifische Angebots- oder Zugangsindikatoren zur Orientierung von Schätzungen verwendet werden, wo direkte Aufteilungen fehlen. Selektive Bottom-up-Prüfungen können stichprobenartige legale Volumina multipliziert mit beobachteten Verkaufspreisen vergleichen oder Lieferanten und lizenzierte Kanäle in repräsentativen Märkten zusammenfassen, wobei fehlende Länder- oder Kanaleingaben erfasst und unter Verwendung des nächsten dokumentierten Analogons begrenzt werden. Primärspezialisten würden gebeten, die Richtung und Plausibilität dieser variablenspezifischen Prognosen und die angenommenen Zusammenhänge zwischen legalem Zugang, Angebot, Preis und Mix zu prüfen, woraufhin wesentliche Meinungsverschiedenheiten Quellenprüfungen oder einen überarbeiteten Bereich veranlassen würden, bevor die globale Reihe abgestimmt wird.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren offizielle Länderverkäufe, Lizenzierungs- und Handelsindikatoren mit Unternehmensoffenlegungen und unabhängigen Einzelhandels- oder Produktionssignalen, untersuchen dann Ausreißer und erklären Abweichungen gegenüber dem Vorjahreszeitraum und verwandten Marktindikatoren. Ein zweiter Analyst überprüft Quelldefinitionen, Einheitenumrechnungen, Marktgrenzen und wesentliche Berechnungen, und Anomalien werden vor der Freigabe behoben. Befragte werden erneut kontaktiert, wenn ein wesentlicher Widerspruch, eine regulatorische Änderung oder eine unerklärliche Preis- oder Angebotsbewegung eine Schätzung verändern könnte. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Ereignissen wie Legalisierung oder einer wesentlichen Marktzugangsänderung überprüft und vor der Lieferung einer neuen Quellen- und Berechnungsprüfung unterzogen.
Vergleich der Cannabis-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Cannabis-Markt misst die jährlichen Ausgaben auf Großhandelsäquivalentbasis für legal angebaute Cannabis-Produkte, die für medizinische, Erwachsenenkonsum- oder Wellnesszwecke verkauft werden.
Wesentliche Treiber von Unterschieden umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Produkt-, Verwendungs-, Wirkstoff-, Quell-, Kanal- und Regionalanteile werden aus offiziellen Verkaufsaufteilungen und Unternehmens- oder Regulierungsoffenlegungen aufgebaut, wo verfügbar, wobei Lizenzierungsregeln und länderspezifische Angebots- oder Zugangsindikatoren zur Orientierung von Schätzungen verwendet werden, wo direkte Aufteilungen fehlen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 51,3 Milliarden USD (2027) | |
| Globaler Marktforschungsanbieter A | 41,8 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 18,5 % unter dem Wert dieses Berichts für 2027 von 51,3 Milliarden USD, 2 Jahre später. Die Schätzung verwendet eine Basis von 2025 vor dem Vergleichsjahr, während ihre Anwendungstaxonomie auch industriellen Hanf und Cannabinoid-Anwendungen über die hier gezählten legal verkauften Cannabinoid-Produkte hinaus einschließt. |
| Globaler Marktforschungsanbieter B | 76,5 Milliarden USD (2026) | Bei seiner Basis von 2026 liegt diese Schätzung 49,1 % über dem Wert dieses Berichts für 2027 von 51,3 Milliarden USD, 1 Jahr später. Seine Marktdefinition umfasst industrielle Hanfderivate und pharmazeutische Cannabinoid-Arzneimittel, die über die Grenze der legal angebauten Produktverkäufe dieses Berichts hinausgehen. |
Die Analysten von Mordor Intelligence triangulieren offizielle Länderverkäufe, Lizenzierungs- und Handelsindikatoren mit Unternehmensoffenlegungen und unabhängigen Einzelhandels- oder Produktionssignalen, untersuchen dann Ausreißer und erklären Abweichungen gegenüber dem Vorjahreszeitraum und verwandten Marktindikatoren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Cannabis-Markt und wie ist der Wachstumsausblick?
Die Größe wird für 2027 auf 51,3 Milliarden USD und für 2032 auf 97,48 Milliarden USD prognostiziert, mit einer CAGR von 13,7 % von 2027 bis 2032.
Was unterstützt die Nachfrage nach legalen Cannabis-Produkten?
Legaler Zugang und Produktentwicklung erweitern kommerzielle Wege. Delaware begann im August 2025 mit dem Erwachsenenkonsum-Verkauf für Erwachsene ab 21 Jahren über lizenzierte Einzelhändler.
Welcher legale Cannabis-Produkttyp führt wertmäßig?
Blüten führten im Jahr 2026 mit einem Marktanteil von 42,34 %. Getränke werden voraussichtlich mit einer CAGR von 14,4 % von 2027 bis 2032 am schnellsten wachsen.
Wer sind die führenden Unternehmen in der legalen Cannabis-Branche?
Curaleaf Holdings, Inc., Trulieve Cannabis Corp., Green Thumb Industries Inc., Verano Holdings Corp. und Cresco Labs Inc. sind wichtige Marktteilnehmer.
Was ist eine wesentliche Einschränkung für die Expansion des legalen Cannabis-Marktes?
Finanzierungskosten schränken die Expansion ein. In der Prüfung des US Government Accountability Office von August 2024 bis August 2026 nannten Teilnehmer in 7 von 8 US-amerikanischen Fokusgruppen mit 51 Inhabern und Managern von Cannabis-bezogenen Unternehmen von Kreditgebern angebotene Zinssätze von über 15 %.
Welche Regionen führen bei der Nachfrage nach legalem Cannabis und beim Wachstum?
Nordamerika führte im Jahr 2026 mit 72,89 % des Marktes, während der asiatisch-pazifische Raum mit einer CAGR von 14,5 % von 2027 bis 2032 am schnellsten wachsen soll.