
Hopfenmarkt Größe und Marktanteil
Hopfenmarktanalyse von Mordor Intelligence
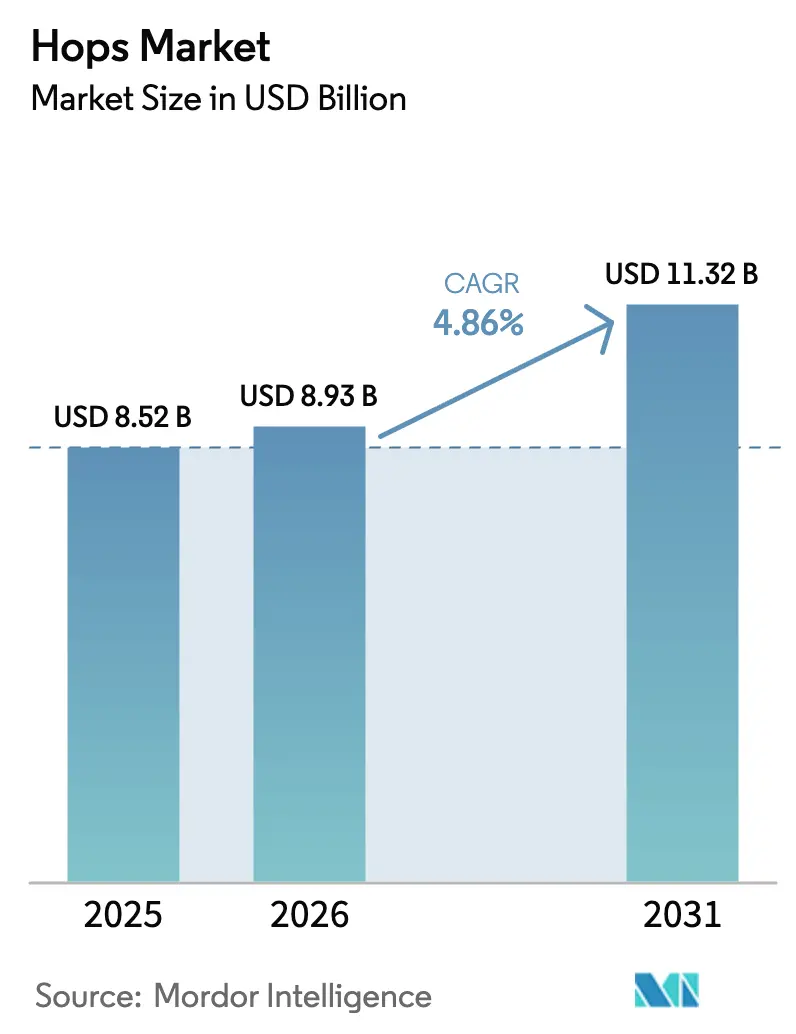
Die Größe des Hopfenmarktes wurde im Jahr 2025 auf 8,52 Milliarden USD geschätzt und soll von 8,93 Milliarden USD im Jahr 2026 auf 11,32 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,86 % während des Prognosezeitraums (2026–2031). Der Markt wird durch ein sich verschärfendes Gleichgewicht zwischen Anbaufläche, Ertrag und Nachfrage nach Spezialitätensorten beeinflusst, was die Strategien der Erzeuger und die Vertragspraktiken prägt. Terminkontrakte machen 65–93 % der Jahresproduktion aus, was den Erzeugern Cashflow-Stabilität sichert, jedoch die Spotverfügbarkeit für aromafokussierte Craft-Brauer einschränkt. Europa behauptet seine Marktbedeutung aufgrund seiner etablierten Verarbeitungskapazitäten, während die Region Asien-Pazifik im Craft-Beer-Segment wächst, angetrieben durch steigende verfügbare Einkommen und eine erhöhte Nachfrage nach Premium-Lagerbieren und alkoholfreien Bieren. In Nordamerika verlagern die Erzeuger ihre Anbauflächen von ertragsschwachen Bitterhopfensorten hin zu proprietären Aromahopfensorten, während südamerikanische Verarbeiter überkritische Extraktionsmethoden zur Verbesserung der Alpha-Säure-Ausbeute erkunden. Der Wettbewerbsvorteil auf dem Markt hängt nun von geistigem Eigentum an Sorten, Präzisionslandwirtschaft und der Fähigkeit ab, Einnahmequellen durch nutraceutische und getränkebezogene Möglichkeiten zu diversifizieren.
Wichtigste Erkenntnisse des Berichts
- Nach Geografie führte Europa im Jahr 2025 mit einem Hopfenmarktanteil von 42,3 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 5,1 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Hopfenmarkt Trends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Beliebtheit von Craft Beer | +1.0% | Global, konzentriert in städtischen Zentren Nordamerikas, Europas und Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Expansion von Mikrobrauereien | +0.7% | Kernregionen Asien-Pazifiks wie China, Vietnam, Indien mit Ausstrahlungseffekten auf Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Aromahopfen in Premium-Lagerbieren | +0.6% | Europa, Nordamerika und Premium-Segmente in Asien-Pazifik | Langfristig (≥4 Jahre) |
| Steigendes verfügbares Einkommen in Schwellenländern | +0.5% | China, Indien, Vietnam, Vereinigte Arabische Emirate, Türkei und Südafrika | Langfristig (≥4 Jahre) |
| Premiumisierungstrend bei alkoholfreiem Bier | +0.3% | Frühe Führungsposition in Europa und Nordamerika, globale Ausbreitung | Kurzfristig (≤2 Jahre) |
| Anstieg hopfenbasierter nutraceutischer Extrakte | +0.2% | Nordamerika und Europa, aufkommend in Asien-Pazifik-Wellnesskanälen | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Beliebtheit von Craft Beer
Craft Beer hat sich von einem Nischeninteresse zu einer Mainstream-Präferenz entwickelt, angetrieben durch Brauer, die Hopfungsraten verwenden, die drei- bis fünfmal höher sind als bei Makro-Lagerbieren, was die Nachfrage nach Aromahopfensorten erheblich gesteigert hat [1]Quelle: Brewers Association, "Mid-Year 2025 Craft Brewing Update," brewersassociation.org. In China hat sich die Anzahl der Craft-Brauereien zwischen 2021 und 2023 auf 3.100 verdoppelt, was den Umsatz von 662 Millionen USD auf 971 Millionen USD steigerte, mit einem prognostizierten Ziel von 1,5 Milliarden USD bis 2028[2]Quelle: Auslandsagrardienstleistung des Landwirtschaftsministeriums der Vereinigten Staaten, "China Hops Market Brief," fas.usda.gov. Im Gegensatz dazu verzeichneten reife Märkte wie die Vereinigten Staaten bis Mitte 2025 einen leichten Rückgang der Brauereianzahl, was auf eine Marktsättigung und eine Verlagerung der Innovationsinvestitionen in Städte der Region Asien-Pazifik hindeutet. Aromahopfensorten wie Citra und Nelson Sauvin erzielen einen Preisaufschlag von 15–20 %, was Erzeuger dazu veranlasst, Anbauflächen von hochalphahaltigem Commodity-Hopfen umzuwidmen.
Expansion von Mikrobrauereien
Die Lizenzierung von Mikrobrauereien hat in der Region Asien-Pazifik ein erhebliches Wachstum erfahren, wobei China zwischen 2021 und 2023 1.400 Betriebe hinzufügte. Brasiliens aufstrebende Craft-Beer-Industrie erlebt eine ähnliche Expansion, während Chiles mehr als 300 Brauereien nun 1,7 % des inländischen Biermarktanteils des Landes ausmachen. Die kanadische Craft-Beer-Industrie ist vollständig auf importierten Hopfen angewiesen. Vertragliche Ungleichgewichte sind offensichtlich, da kleine Produzenten oft nicht über die Verhandlungsmacht verfügen, um mehrjährige Liefervereinbarungen zu sichern, und daher auf volatile Spotmärkte angewiesen sind, auf denen Aromahopfensorten Premiumpreise erzielen. Erzeugergenossenschaften wie Yakima Chief Hops spielen eine entscheidende Rolle, indem sie begrenzte Hopfensorten an Mitgliedsbrauereien zuteilen und dadurch direkte Lieferketten zum Brauer stärken.
Steigende Nachfrage nach Aromahopfen in Premium-Lagerbieren
Mainstream-Lagerbiere übernehmen zunehmend aromaorientierte Rezepturen, was den Einfluss von Craft Beer auf die Verbraucherpräferenzen widerspiegelt. Deutschlands Hopfenernte 2024 mit insgesamt 46.536 Metrischen Tonnen machte 41 % des weltweiten Angebots aus. Dürrebedingungen haben jedoch zu einer Reduzierung der Prognose für 2025 geführt, was die Verfügbarkeit der Sorten Hallertau Mittelfrüh und Tettnang beeinträchtigt. Neuseeländische Erzeuger nutzen die Erntesaison der Südhalbkugel, um 85 % ihrer Produktion zu exportieren, wobei triploide Sorten Preise von nahezu 20.700 USD pro Metrischer Tonne erzielen. Polen exportiert Hopfen hauptsächlich in Form von Rohdolden, während Händler in Deutschland und den Vereinigten Staaten überwiegend wertschöpfende Extraktionsprozesse durchführen.
Anstieg hopfenbasierter nutraceutischer Extrakte
Xanthohumol, das in Konzentrationen von 0,11 bis 12,7 Milligramm pro Gramm vorkommt, bildet die Grundlage für neue nutraceutische Formulierungen, die antioxidative und entzündungshemmende Gesundheitsvorteile bieten sollen. Überkritische Extraktion im brasilianischen Vale do Ribeira erreicht eine Rückgewinnungsrate von 72 % für Alpha-Säuren, verglichen mit 15 % bei lösungsmittelbasierten Methoden, und gewährleistet pharmazeutische Reinheit. Regulatorische Hürden werden durch die Einstufung der US-amerikanischen Lebensmittel- und Arzneimittelbehörde als „Allgemein als sicher anerkannt” (GRAS) und günstige Stellungnahmen der Europäischen Behörde für Lebensmittelsicherheit minimiert. Lieferanten wie Kalsec und John I. Haas erweitern die Produktion standardisierter Extrakte für den Einsatz in Nahrungsergänzungsmitteln, funktionellen Lebensmitteln und Kosmetika. Darüber hinaus bietet Chinas wachsender Wellnessmarkt eine margenstarke Chance, sofern inländische Verarbeiter die Anforderungen der Guten Herstellungspraxis (GMP) erfüllen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Anbauregionen | -0.6% | Global, akut in Asien-Pazifik, Südamerika, Naher Osten und Afrika | Langfristig (≥4 Jahre) |
| Auswirkungen des Klimawandels auf die Erträge | -0.9% | Deutschland, Tschechische Republik, Pazifischer Nordwesten und Australien | Kurzfristig (≤2 Jahre) |
| Volatile Erzeugerpreise belasten langfristige Verträge | -0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Arbeitskosten in den wichtigsten Hopfenanbauregionen | -0.7% | Vereinigte Staaten, Kanada, Deutschland, Vereinigtes Königreich und Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Anbauregionen
Hopfenanbau ist nur zwischen 35 und 55 Grad nördlicher Breite möglich, was aufstrebende Biermärkte stark von Importen abhängig macht. Die Vereinigten Staaten, Deutschland und die Tschechische Republik machen zusammen mehr als 75 % der weltweiten Hopfenproduktion aus, während Länder wie China, Brasilien und Südafrika im Jahr 2024 mehr als 99 % ihres Brauhopfens importieren. In Brasilien bleibt der Hopfenanbau minimal, trotz günstiger Extraktionsausbeuten, was aufgrund von Fracht und Zöllen zu höheren Einstandskosten führt. Im Jahr 2024 erzielten neuseeländische krankheitsfreie Hopfenfarmen Premiumpreise von etwa 20.700 USD pro Metrischer Tonne. Sie repräsentieren jedoch nur 0,5 % der weltweiten Anbaufläche[3]Quelle: New Zealand Hops, "Industry Overview 2024," nzhops.co.nz. Argentinien und Kenia haben Pilotprogramme initiiert, und das Fehlen von Pelletierungs- und Extraktionsanlagen macht es erforderlich, Rohhopfen zur Verarbeitung nach Europa oder Nordamerika zu verschiffen. Polen exportiert 65 % seiner Hopfendolden als Rohmaterial und verzichtet damit auf den Mehrwert aus der nachgelagerten Verarbeitung.
Steigende Arbeitskosten in den wichtigsten Hopfenanbauregionen
Im Jahr 2024 stiegen die Agrarlöhne im Bundesstaat Washington um 3,1 % auf 18,73 USD pro Stunde, während das bundesstaatliche H-2A-Visaprogramm Mindestlöhne von bis zu 19,75 USD pro Stunde festlegte[4]Quelle: Statistikamt für Arbeit der Vereinigten Staaten, "Agricultural Wages 2024," bls.gov. In Deutschland lagen die landwirtschaftlichen Arbeitskosten im Durchschnitt bei 13,50 EUR pro Stunde, was 14,85 USD pro Stunde entspricht, und trugen zu höheren Ausgaben für arbeitsintensive Tätigkeiten bei. Diese steigenden Kosten haben viele Landwirte dazu veranlasst, Automatisierung und Mechanisierung als Mittel zur Verringerung ihrer Abhängigkeit von manueller Arbeit zu erkunden. Mechanische Erntemaschinen mit Preisen zwischen 500.000 und 1 Million USD stellen eine erhebliche finanzielle Belastung für Familienbetriebe dar und erfordern oft erhebliche Investitionen oder Finanzierungsoptionen. In Kanada ist die begrenzte inländische Produktion hauptsächlich auf kurze Wachstumsperioden und erhöhte Arbeitskosten zurückzuführen, die es Landwirten erschweren, mit Importen aus Regionen mit günstigeren Anbaubedingungen und niedrigeren Produktionskosten zu konkurrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Geografische Analyse
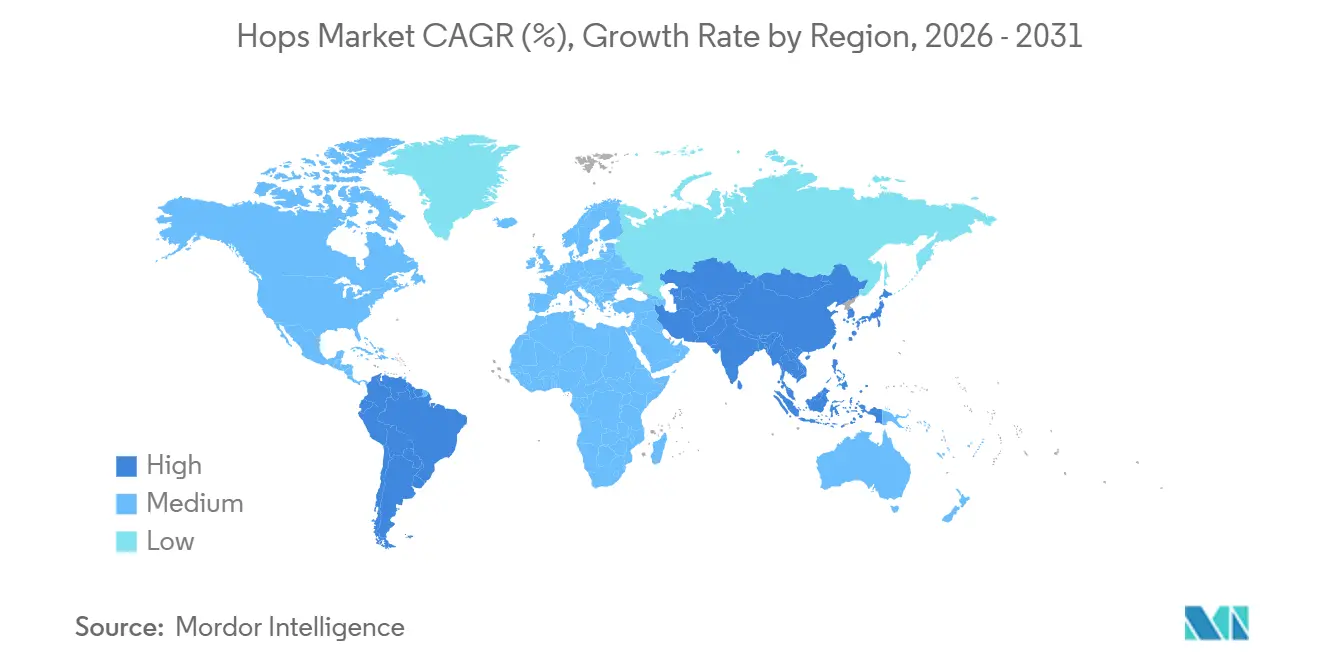
Europa hielt im Jahr 2025 einen beherrschenden Anteil von 42,3 % am Hopfenmarkt, angetrieben durch seine traditionellen Terroirs, fortschrittliche Verarbeitungskapazitäten und robuste Vertragsnetzwerke. Deutschlands Hallertau-Region bleibt ein wichtiger Beitragender, obwohl Dürre und Schädlingsdruck die Prognose für 2025 reduziert haben, was Brauer dazu veranlasst, die Beschaffung auf die Tschechische Republik und Slowenien zu diversifizieren. Im Jahr 2022 importierte das Vereinigte Königreich Hopfenextrakte im Wert von 25,46 Millionen USD, was Europas Doppelrolle als Produzent und Umverteiler unterstreicht. Polen exportiert hauptsächlich rohe Hopfendolden, was auf Verarbeitungslücken hinweist, die deutschen und US-amerikanischen Händlern ermöglichen, höhere Margen zu erzielen. Belgiens Trappisten-Brautradition sichert stetige Importe von Edelhopfen, während der russische Handel aufgrund von Sanktionen, die die Anadolu Efes-Anlagen betreffen, volatil bleibt.
Die Region Asien-Pazifik ist der am schnellsten wachsende Hopfenmarkt mit einer prognostizierten CAGR von 5,1 % bis 2031. Das Wachstum wird durch Chinas expandierende Craft-Brewing-Industrie und die Aufwertung von Premium-Lagerbieren in Indien und Vietnam angetrieben. Trotz des Imports von mehr als 99 % seines Hopfens treibt das steigende verfügbare Einkommen die Nachfrage nach proprietären Aromakultivaren aus den Vereinigten Staaten, Australien und Neuseeland an. Es wird erwartet, dass der Hopfenmarkt der Region den Abstand verringert, da Makrobrauer Lagerbiere mit fruchtbetonten und trockengehopften Profilen neu formulieren. Während der inländische Anbau begrenzt bleibt, deuten Pilotfarmen und Initiativen zur Extraktionstechnologie in Australien und Brasilien auf eine schrittweise Bewegung hin zur regionalen Selbstversorgung hin.
Nordamerika produzierte im Jahr 2024 39.496 Metrische Tonnen Hopfen, obwohl die Anbaufläche zurückgegangen ist, da Erzeuger von ertragsschwachen Bitterhopfensorten zu patentierten Aromahopfenlinien wechseln. Der Pazifische Nordwesten bleibt ein globales Zentrum für Sorteninovation, wobei Sorten wie Simcoe, Mosaic und Citra den Markt anführen. In Südamerika befindet sich der Hopfenmarkt noch in einem frühen Entwicklungsstadium. Brasilien testet überkritische Extraktionsmethoden zur Erreichung der Selbstversorgung, und Argentiniens patagonische Versuche warten auf Skalierbarkeit. Der Hopfenmarkt im Nahen Osten und Afrika soll sich bis 2031 nahezu verdoppeln, angetrieben durch den Konsum von Expatriates in den Vereinigten Arabischen Emiraten und Tourismuskorridoren.


Regulatorisches Umfeld
Handel und Qualität von Hopfen werden durch Vermarktungsnormen, Zertifizierung und Importkontrollen geprägt, die Dolden, Pellets und Extrakte abdecken. In der Europäischen Union legen die Durchführungsverordnung (EU) 2024/601 und die Delegierte Verordnung (EU) 2024/602 den aktuellen Rahmen für Vermarktungsnormen und Zertifizierung von Hopfen und Hopfenerzeugnissen fest, wodurch frühere EU-Vorschriften ersetzt und die Rückverfolgbarkeit über die zuständigen Behörden der Mitgliedstaaten hinweg verschärft wird.
Außerhalb der EU wird die Einhaltung häufig eher durch Importäquivalenz und phytosanitäre Anforderungen als durch verpflichtende Inlandsinspektionen bestimmt. Großbritannien hat die Importkontrollen für Hopfen und Hopfenerzeugnisse, einschließlich der Verwendung von EU-Zertifikaten oder Äquivalenzbescheinigungen für Importe aus Drittländern, bis zum 1. Februar 2027 verlängert. In den Vereinigten Staaten wird die offizielle Hopfeninspektion im Rahmen des Agricultural Marketing Act von 1946 (über USDA-FGIS-Dienste) bereitgestellt und ist in der Regel freiwillig, sofern sie nicht von Käufer- oder Protokollanforderungen vorgeschrieben wird. Die phytosanitäre Zertifizierung für Exporte wird von USDA APHIS über PCIT verwaltet, um die Schädlings- und Krankheitsstandards der Importländer zu erfüllen.
Wertschöpfungskettenanalyse
Die Hopfen-Wertschöpfungskette beginnt mit der spezialisierten Vorleistungsversorgung (Rhizome/Pflanzmaterial, Rankgerüste, Bewässerung und Pflanzenschutz) und geht dann in die landwirtschaftliche Produktion in geografisch breitengradgebundenen Regionen über. Nach der Ernte fließen Trocknung und Ballenpressung in die nachgelagerte Verarbeitung zu Pellets und Extrakten, die anschließend an Brauereien und nicht brauende Endnutzer verteilt werden. Verarbeitung und Handel erfassen einen Großteil der Wertschöpfung durch Pelletierung, CO2- oder andere Extraktionsverfahren, Blending und Qualitätssicherung, während Genossenschaften und Handelshäuser Vertragsgestaltung, Lagerhaltung und Logistik koordinieren, insbesondere bei Aromasorten mit engerer Zuteilung.
Zwei strukturelle Merkmale prägen den Durchsatz und die Preisbildung entlang der Kette: Lagerüberhang und Vertragskomplexität. Das USDA meldete Hopfenbestände bei Anbauern, Händlern und Brauern von 173 Millionen Pfund am 1. März 2025, ein Rückgang von 6 % gegenüber dem Vorjahr, was die Verhandlungsmacht der Käufer bei Spot- und Verlängerungsverhandlungen unterstützt. In den Vereinigten Staaten nehmen proprietäre Sorten einen großen Anteil der Anbaufläche ein (etwa 63 % gemäß Branchenberichten), oft mit geteiltem Eigentum zwischen Grundbesitzern und Inhabern der Sortenrechte, was die Flächenrationalisierung verlangsamt und Neuverhandlungen zwischen Anbauern und Brauereien erschwert. Koordinierungsgremien wie die International Hop Growers Convention und nationale Verbände helfen bei der Abstimmung der Angebotsplanung, doch bestehen weiterhin Engpässe in Regionen, denen lokale Pelletierungs- und Extraktionskapazitäten fehlen und die Rohmaterial an etablierte Verarbeiter verschiffen müssen.
Wettbewerbslandschaft
Der Hopfenmarkt umfasst erzeugergeführte Genossenschaften und proprietäre Sortenzuchtprogramme, was zu einer fragmentierten Versorgungsbasis führt und die Preissetzungsmacht auf die Sortenurheber verlagert. Traditionelle Handelshäuser, einige mit mehrgenerationalen Geschichten von 160 bis 225 Jahren, erleben Führungswechsel. Im Jahr 2024 spiegeln diese Übergänge eine Verlagerung von familiären Nachfolgemodellen hin zu professionellen Managementstrukturen wider, angetrieben durch zunehmende Kapitalintensität und globalen Wettbewerb. Diese Genossenschaften nutzen traditionelle Beziehungen und proprietäre Sorten, um Craft-Brauer zu bedienen, die einzigartige aromatische Profile suchen, die ihre Produkte abheben.
Chancen entstehen in der Verarbeitungstechnologie und in Nicht-Brauanwendungen, wobei überkritische Kohlendioxidextraktion eine Alpha-Säure-Rückgewinnungsrate von 72 % im Vergleich zu 15 % bei konventionellen Methoden erreicht. Dieser Fortschritt ermöglicht pharmazeutische Reinheit für nutraceutische Märkte. In diesen Märkten werden Xanthohumol-Konzentrationen von 0,11 bis 12,7 Milligramm pro Gramm in Nahrungsergänzungsmitteln, funktionellen Lebensmitteln und Kosmetika hoch geschätzt. Handelshäuser schaffen spezialisierte Abteilungen, um Nicht-Braumärkte anzusprechen, mit Fokus auf hopfenabgeleitete Antioxidantien und ätherische Öle für Wellnessanwendungen. Kleinere Akteure hingegen übernehmen Direktverkaufsmodelle an Brauer und betriebseigene Pelletierung, wodurch traditionelle Handelskanäle umgangen werden, um wertschöpfende Margen zu erzielen. Sie nutzen die Erntesaison der Südhalbkugel, die von September bis März reicht, und ihren krankheitsfreien Status, um Brauer der Nordhalbkugel in der Nebensaison zu beliefern.
Verarbeitungstechnologie hat sich als wichtiger Wettbewerbsbereich herausgestellt. Brasiliens Alpha-Säure-Rückgewinnungsrate von 72 % demonstriert das Potenzial der überkritischen Extraktion. Unternehmen wie Kalsec und die BetaTec-Division von John I. Haas entwickeln standardisierte Xanthohumol-Extrakte für den Einsatz in Nahrungsergänzungsmitteln, die im Vergleich zu Brauanwendungen höhere Margen bieten. Steigende Arbeitskosten in Regionen wie dem Bundesstaat Washington, Deutschland und Australien treiben die Mechanisierung voran und könnten die Konsolidierung beschleunigen, da unterkapitalisierte Betriebe den Markt verlassen.
Marktchancen und Zukunftsaussichten
Chancen bündeln sich in zwei Bereichen, in denen bereits Einschränkungen erkennbar sind: (1) Klimaresilienz und Kostensenkung auf Betriebsebene sowie (2) höherwertige nachgelagerte Anwendungen jenseits des Brauens. Genombasierte Züchtung hat sich von schrittweiser Selektion zu gezielteren Programmen entwickelt, unterstützt durch die im Mai 2026 veröffentlichte umfassende genetische Hopfenkarte, die von Helmholtz Munich zusammen mit Hopsteiner und dem Carlsberg Research Laboratory erstellt wurde und die schnellere Entwicklung hitze- und trockenheitstoleranter Sorten sowie maßgeschneiderter Geschmacksmerkmale unterstützt. Kirin Holdings gab im September 2025 eine Setzlingsvermehrungstechnik bekannt, die eine sechswöchige Wärmebehandlung bei 25 Grad Celsius nutzt, um Hitze- und Trockenheitstoleranz zu induzieren, was auf laufende Arbeiten zur Stabilisierung von Ertrag und Qualität unter Klimastress hinweist.
Bei Verarbeitung und Diversifizierung schaffen margenstärkere Extrakt- und Nutraceutical-Pfade Wachstumsspielraum in Regionen, die derzeit rohe Dolden ohne Extraktionsinfrastruktur verschiffen. Der Kontext zeigt bereits, dass die überkritische Extraktion im Vergleich zu Lösungsmittelverfahren eine deutlich höhere Alpha-Säure-Rückgewinnung erzielt, und dass standardisierte Xanthohumol-Extrakte von Anbietern wie Kalsec und John I. Haas skaliert werden, um in Nahrungsergänzungsmittel, funktionelle Lebensmittel und Kosmetika zu expandieren. Anpassungsinvestitionen auf Betriebsebene fungieren zudem als Kostenabsicherung, einschließlich der Erweiterung eines Agri-PV-Pilotprojekts in Bayern (Wimmer/Gruber Tandem) im Juli 2026, das fünf Hektar mit 2 MWp umfasst und Pflanzenschutz mit Energieerzeugung in einer wichtigen Hopfenanbauregion verbindet.
Aktuelle Branchenentwicklungen
- April 2026: Yakima Chief Hops erweiterte seine Beschaffungspartnerschaft mit IGN Quality Hops in Deutschland, um den Zugang zu deutschen Hopfensorten zu stärken. Die Initiative erhöht die Redundanz der Lieferkette für Brauereien, die europäische Aromaprofile suchen, und reduziert das Risiko einer einzelnen Region in Phasen knapper Zuteilung.
- März 2026: Constellation Brands gab eine Vereinbarung zum Erwerb des verbleibenden Anteils an HOPWTR bekannt, einem alkoholfreien Getränk, das um aus Hopfen gewonnene Inhaltsstoffe positioniert ist. Die Übernahme signalisiert die fortschreitende Kommerzialisierung von hopfennahen Anwendungen jenseits von Bier und kann die Nachfrage nach standardisierten Hopfenextrakten und Aromastoffen steigern.
- November 2024: TOP HOP GROUP gab eine Übernahme bekannt und erweiterte damit seine Präsenz im tschechischen Hopfensektor. Die Konsolidierung auf Verarbeiter- und Handelsebene unterstützt breitere Beschaffungsportfolios und kann den Zugang zu Pelletierungs- und Qualitätskontrollkapazitäten für exportorientierte Lieferketten verbessern.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Hopfen, der für die kommerzielle Nutzung verkauft wird, hauptsächlich zum Brauen, wobei die Nachfrage durch Anbauflächen, Erträge und Vertragsmuster in den wichtigsten Erzeuger- und Verbraucherregionen geprägt wird.
Ausschlüsse des Anwendungsbereichs: Wir schließen fertiges Bier und andere nachgelagerte Getränke aus und berücksichtigen keine nicht verwandten Aromastoffe, die nicht aus Hopfen gewonnen werden.
Übersicht der Segmentierung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Akteure
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Kanada
- Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Akteure
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Vereinigte Staaten
- Europa
- Deutschland
- Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Akteure
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Vereinigtes Königreich
- Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Akteure
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Russland
- Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Akteure
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Tschechische Republik
- Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Akteure
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Belgien
- Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Akteure
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Polen
- Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Akteure
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Slowenien
- Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Akteure
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Deutschland
- Asien-Pazifik
- China
- Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Akteure
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Australien
- Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Akteure
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Vietnam
- Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Akteure
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- China
- Südamerika
- Brasilien
- Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Akteure
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Argentinien
- Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Akteure
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Brasilien
- Naher Osten
- Türkei
- Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Akteure
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Vereinigte Arabische Emirate
- Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Akteure
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Türkei
- Afrika
- Kenia
- Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Akteure
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Südafrika
- Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Akteure
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Kenia
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Wir beginnen mit dem Aufbau einer klaren Faktenbasis zu Hopfenanbau, Handel und Preisbildung, da dies die praktischen Stellschrauben sind, die Angebot und Wert von Jahr zu Jahr bewegen. Öffentliche Datensätze und offizielle Veröffentlichungen wurden verwendet, um Anbauflächentrends, Erntefläche, Ertragsrichtung und grenzüberschreitende Ströme zu verankern, was hilft, die Marktdimensionierung nicht nur aus der Perspektive eines Landes vorzunehmen.
Typische Referenzen umfassen Quellen wie FAOSTAT für Ernte- und Flächenindikatoren, UN Comtrade für Import-Export-Richtungen, USDA und nationale Landwirtschaftsministerien für Ernteausblicke sowie Eurostat für regionale Agrar- und Handelsreihen, zusammen mit Veröffentlichungen von Hopfenanbauer- und Brauereiverbänden, soweit verfügbar. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte wurden genutzt, um Vertragsnormen, Verschiebungen im Produktmix und Kapazitätsänderungen in der Verarbeitung zu verstehen. Darüber hinaus nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Handelsprüfungen auf Sendungsebene und Patentdatenbanken, um Technologie- und Sortenaktivitäten zu validieren, und diese Liste an Schreibtischrecherchen ist nicht erschöpfend, da viele weitere Quellen ebenfalls zur Erhebung, Validierung und Klärung herangezogen wurden.
Primärinterviews und Umfragen
Um das Modell realistisch zu gestalten, sprachen und befragten wir Personen entlang der gesamten Hopfen-Wertschöpfungskette, darunter Anbauer, Verarbeiter, Händler, Importeure und Beschaffungsteams von Brauereien, und überarbeiteten anschließend Annahmen, wenn Antworten nicht mit den Schreibtischsignalen übereinstimmten. Da es sich um einen globalen Markt handelt, wurden die Eingaben über die wichtigsten Erzeugerregionen und Hauptnachfragezentren ausgeglichen, um Preisbildung, Anteile von Vertrags- versus Spotgeschäften und Verschiebungen im Sortenmix, die die durchschnittlichen Verkaufspreise über die Zeit verändern, plausibilisieren zu können.
Verteilung der Befragten der primären Forschungsarbeit im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 39 % | CXOs: 14 % | APAC: 41 % |
| Mid-Tier: 42 % | Funktions-/Bereichsleiter: 39 % | EMEA: 36 % |
| Kleinere Akteure: 19 % | Manager: 47 % | Amerika: 23 % |
Marktdimensionierung & Prognose
Unsere Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem Produktions- und Handelsdaten den verfügbaren Angebotspool rekonstruieren, der dann anhand der Großhandelspreisrichtung und Prüfungen des Produktformmix in einen Wert übersetzt wird. Diese Sichtweise wird dann durch selektive Bottom-up-Annäherungen bestätigt, wie etwa stichprobenweise erhobene Preise pro Kilogramm nach wichtiger Herkunft, Kanalprüfungen bei vertraglich gebundenen Volumina und Anbieterzusammenfassungen, soweit öffentliche Finanzdaten dies zulassen, bevor die Gesamtsummen um Lücken bereinigt werden.
Zu den wichtigsten Eingaben im Marktmodell gehören Schwankungen bei Erntefläche und Ertrag, Vertragsabdeckungsgrade, Export- und Importvolumina nach wichtiger Herkunft und Bestimmung, durchschnittliche Großhandelspreisentwicklung sowie die Verschiebung des Anteils hin zu höherwertigen Aroma- und Spezialsorten (illustrativ, nicht erschöpfend). Wenn eine Länderreihe fehlte oder verzögert war, überbrückten wir dies mit Mustern benachbarter Saisons, Handelsspiegeln und auf Interviews basierenden Plausibilitätsbereichen, und der Schritt wurde anschließend dokumentiert, damit er wiederholt werden kann.
Für die Prognose wurde eine Szenarioanalyse verwendet, da wetterbedingte Angebotsvariabilität und Vertragsverhalten die Verfügbarkeit und Preisbildung schneller verändern können als ein linearer Trend. Variablen wie geplante Anbauflächenabsichten, Ausblick zur Braunachfrage, Bestandsknappheit und erwartete Preisentwicklung wurden mit Experten stresstestet, und wir nutzten das konsistenteste Szenarienset, um den Prognosezeitraum zu verlängern.
Datenvalidierung & Aktualisierungszyklus
Wir validieren Ergebnisse, indem wir prüfen, ob implizierter Verbrauch und Handelsbilanzen im Einklang mit unabhängigen Signalen stehen, wie etwa länderspezifischen Exportgesamtwerten, beobachteter Preisrichtung und gemeldeten Verschiebungen der Anbaufläche. Wenn eine Zahl unstimmig erscheint, schlüsseln wir sie auf Länder- und Treiberebene auf, überprüfen erneut das Timing der Quellen und Einheitenumrechnungen und kontaktieren gegebenenfalls relevante Befragte erneut, falls die Abweichung weiterhin wesentlich bleibt.
Vor der Veröffentlichung durchlaufen Modell und Ausarbeitung mehrstufige Analystenprüfungen, damit Annahmen, Berechnungen und Narrativ konsistent bleiben. Der Bericht wird jährlich aktualisiert, und bei einem größeren Angebotsschock oder Handelswandel wird ein Zwischenupdate ausgelöst. Kurz vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste, dem gegenwärtigen Datenstand entsprechende Sichtweise erhalten.
Marktgröße für Hopfen laut Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen zum Hopfenmarkt können sich unterscheiden, selbst wenn der Themenname gleich erscheint, da sich der Anwendungsbereich zwischen Rohhopfen, verarbeiteten Formen und angrenzenden Nutzungen außerhalb des Brauens verschieben kann und weil Preis- und Handelsbehandlungen nicht immer einheitlich sind. Die folgende Tabelle zeigt, wie Unterschiede bei den einbezogenen Anwendungen, der Preisbildungslogik und dem für Aktualisierungen verwendeten Jahr den ausgewiesenen Wert vergrößern oder verkleinern können.
Wesentliche Lücken entstehen in der Regel dadurch, ob Schätzungen nicht brauende Anwendungen wie nutraceutische oder medizinische Positionierung einbeziehen, wie Vertragspreise in einen durchschnittlichen Verkaufspreis übersetzt werden und ob das Volumen an Produktions- und Handelsbilanzen ausgerichtet oder aus allgemeinen Nachfrageaussagen abgeleitet ist. Die Tabelle deutet zudem auf Unterschiede im Aktualisierungsrhythmus hin, bei denen ein älterer Datenstand eine Veränderung der Anbaufläche, der Erträge oder des Exportmix übersehen kann, die den Wert direkt beeinflusst.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,93 Mrd. USD (2026) | |
| Fachzeitschrift A | 8,10 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und stellt einen kürzeren Zeithorizont dar, und scheint breite Anwendungsfälle zu mischen, ohne sie klar mit Produktions- und Handelsbilanzen abzugleichen, was das implizierte Preisniveau verschieben kann. |
| Regionale Beratungsgesellschaft B | 7,80 Mrd. USD (2026) | Eine breiter angegebene Abdeckung über Anwendungen hinweg geht mit begrenzter Klarheit über die Preisbildung nach Form sowie den Anteil von Vertrags- versus Spotgeschäften einher, was den Wert nach unten ziehen kann, wenn ein konservativer gemischter Durchschnittsverkaufspreis angewendet wird. |
Die Tabelle zeigt eine Spanne, die größtenteils aus dem Anwendungsbereich und der Preisbehandlung resultiert, und im Modell von Mordor Intelligence wird der Wert für den Datenstand 2026 auf Produktion, Import-Export-Bewegungen und Prüfungen des Großhandelspreistrends zurückgeführt, sodass die Marktsumme auf wiederholbare Treiber rückverfolgbar bleibt.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Hopfenmarkt im Jahr 2031 erreichen?
Der Hopfenmarkt soll bis 2031 einen Wert von 11,32 Milliarden USD erreichen.
Welche Region hat den größten Anteil am Hopfenumsatz?
Europa hielt im Jahr 2025 aufgrund der dominanten Produktions- und Verarbeitungskapazität Deutschlands 42,3 % des globalen Wertes.
Welche Region verzeichnet das schnellste Wachstum der Hopfennachfrage?
Asien-Pazifik soll bis 2031 jährlich um 5,1 % wachsen, angetrieben durch Chinas expandierendes Craft-Segment.
Warum sind Aromahopfen für Brauer zunehmend wichtig?
Premium-Lagerbiere und Craft Beers verwenden höhere Spätgabe-Hopfungsraten, was Preisaufschläge von 15–20 % für Sorten wie Citra und Nelson Sauvin schafft.
Welche neuen Nicht-Brau-Möglichkeiten gibt es für Hopfenerzeuger?
Überkritische Extraktion ermöglicht hochreines Xanthohumol für Nutraceuticals und funktionelle Lebensmittel und bietet höhere Margen als traditionelle Braukanäle.
Seite zuletzt aktualisiert am:



