
Größe und Marktanteil des kanadischen Prepaid-Kartenmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 6.93 Milliarden US-Dollar |
| Marktgröße (2026) | 7.56 Milliarden US-Dollar |
| Marktgröße (2031) | 11.7 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.12 % |
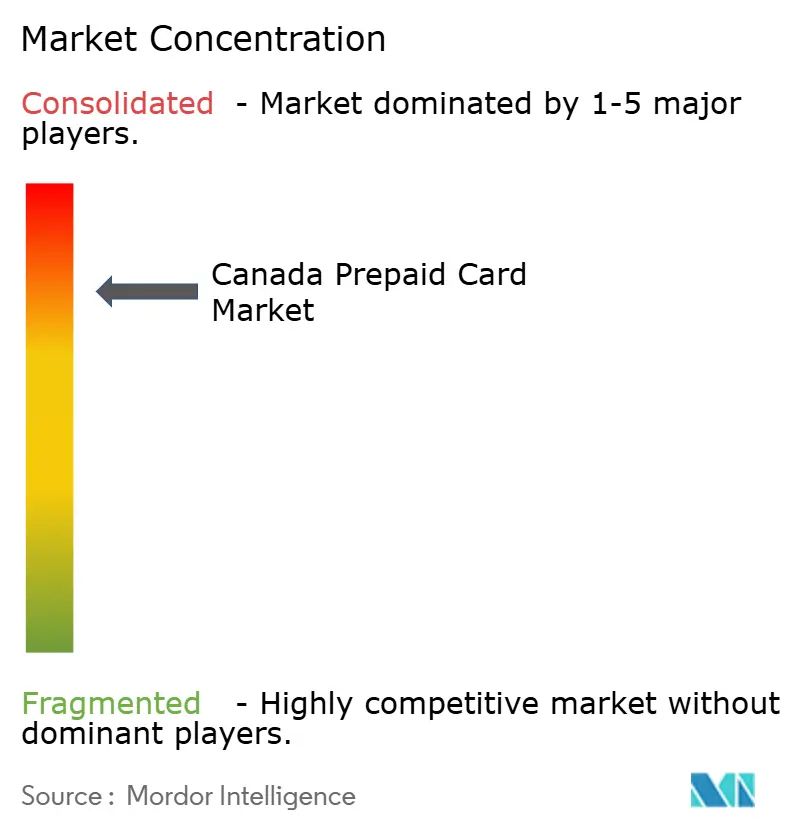
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kanadischen Prepaid-Kartenmarkts von Mordor Intelligence
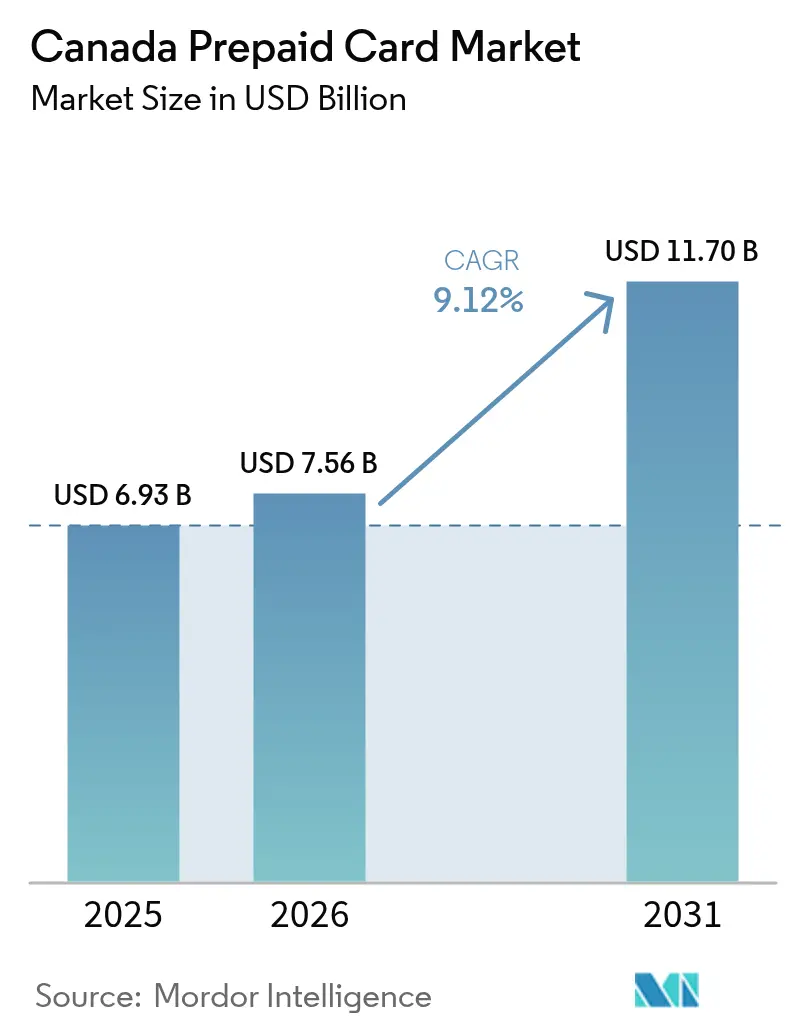
Die Größe des kanadischen Prepaid-Kartenmarkts wird im Jahr 2026 auf 7,56 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 6,93 Milliarden USD, mit Prognosen für 2031, die 11,7 Milliarden USD zeigen, und wächst im Zeitraum 2026–2031 mit einer CAGR von 9,12 %. Die gemessene Expansion unterstreicht ein Zahlungsumfeld, in dem Prepaid-Produkte die herkömmlichen Bankkanäle ergänzen, anstatt sie zu verdrängen. Die steigende Smartphone-Durchdringung, der anhaltende Trend hin zum kontaktlosen Zahlungsverhalten und die gezielte Digitalisierung staatlicher Leistungen stützen gemeinsam die Nachfrage. Unternehmen, die agile Auszahlungsinstrumente suchen, Plattformen der Gig-Economy, die sofortigen Lohnzugang anbieten, und Neuankömmlinge ohne etablierte Bankbeziehungen treiben ebenfalls Transaktionen voran. Gleichzeitig erweitern die Netzwerktokenisierung und die Bereitstellung mobiler Geldbörsen die Akzeptanz und positionieren Prepaid-Instrumente als sichere digitale Bargeldersatzmittel.
Wichtigste Erkenntnisse des Berichts
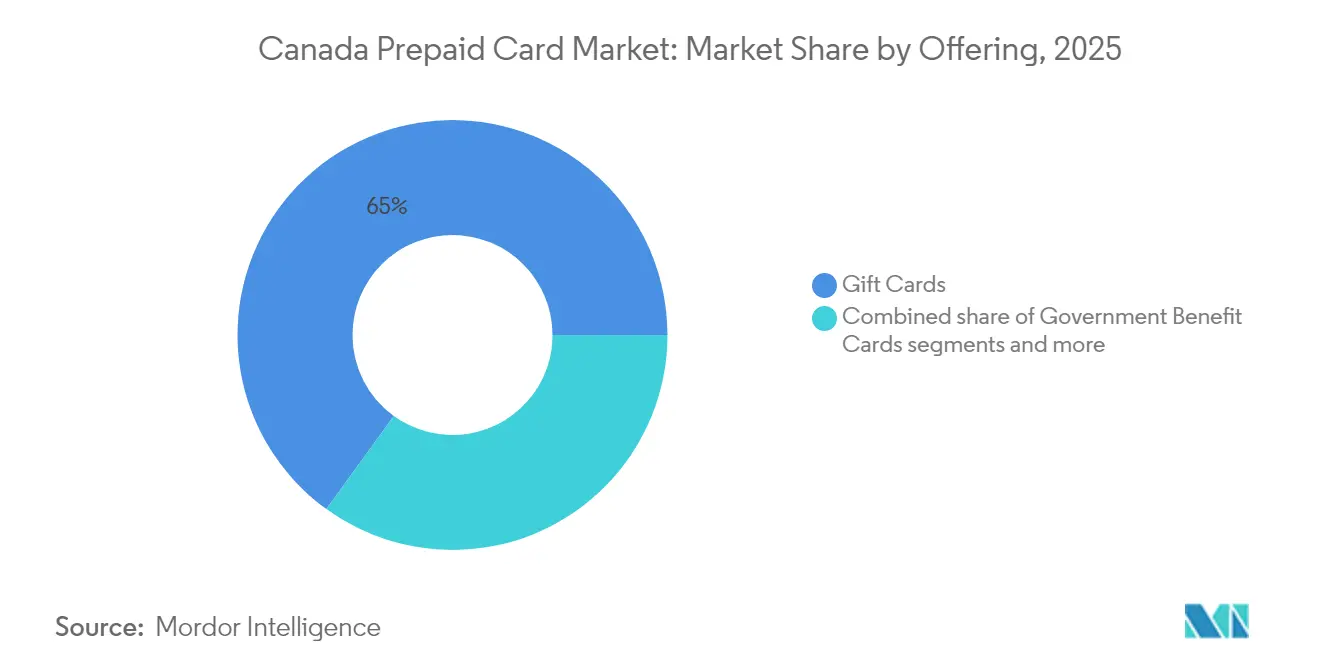
- Nach Angebot hielten Geschenkkarten im Jahr 2025 einen Marktanteil von 65,02 % am kanadischen Prepaid-Kartenmarkt; Karten für staatliche Leistungen werden voraussichtlich bis 2031 mit einer CAGR von 12,43 % wachsen.
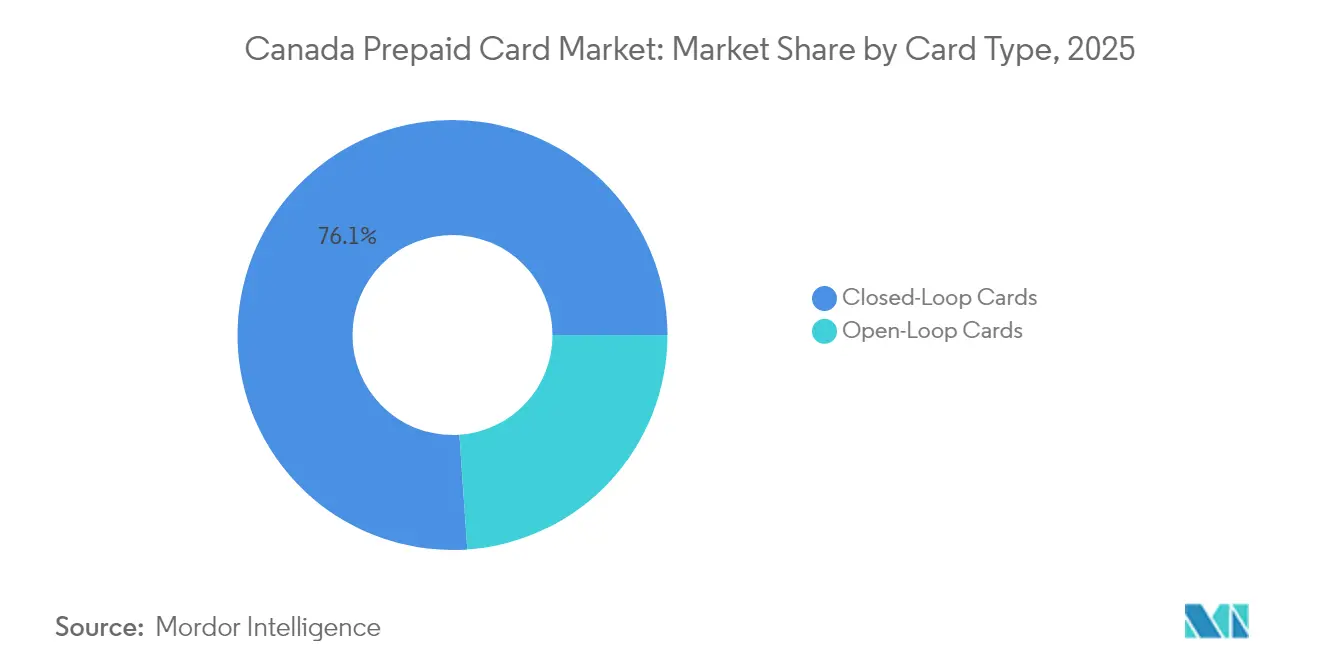
- Nach Kartentyp hielten Closed-Loop-Karten im Jahr 2025 einen Anteil von 76,10 % an der Größe des kanadischen Prepaid-Kartenmarkts, während Open-Loop-Karten die höchste prognostizierte CAGR von 11,05 % bis 2031 verzeichnen.
- Nach Endnutzer entfielen im Jahr 2025 51,10 % des Marktanteils am kanadischen Prepaid-Kartenmarkt auf Einzelhandelsanwendungen, und Unternehmensprogramme entwickeln sich bis 2031 mit einer CAGR von 10,05 %.
- Nach Geografie führte Ontario im Jahr 2025 mit einem Anteil von 44,52 % an der Größe des kanadischen Prepaid-Kartenmarkts; für Atlantisches Kanada wird eine CAGR von 9,18 % bis 2031 prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke im kanadischen Prepaid-Kartenmarkt
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digital ausgerichtete, bargeldlose Kultur | +1.2% | National, am stärksten in städtischen Zentren | Mittelfristig (2–4 Jahre) |
| E-Commerce und kontaktlose Nutzung nach COVID-19 | +0.9% | National, stark in Quebec und Ontario | Kurzfristig (≤ 2 Jahre) |
| Digitalisierung staatlicher Leistungen | +0.8% | National, frühe Gewinne in Alberta und Atlantischem Kanada | Langfristig (≥ 4 Jahre) |
| Fintech-gestützte Gig-Gehaltsabrechnung und Neo-Bank-GPR-Karten | +0.7% | Städtische Zentren, Ausweitung in Vororte | Mittelfristig (2–4 Jahre) |
| Tokenisierung und Bereitstellung mobiler Geldbörsen | +0.5% | National, am schnellsten in Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| Ländliche Verteilung durch Canada Post | +0.3% | Ländliche und indigene Gebiete, Nördliche Territorien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wandel zu einer digital ausgerichteten, bargeldlosen Zahlungskultur
Die Kartennutzung dominiert mittlerweile die täglichen Ausgaben, mit einer Smartphone-Verbreitung von 90 % und mehr als 44 % der Verbraucher, die Prepaid-Zugangsdaten aktiv in Apple Pay- oder Google Pay-Geldbörsen hinterlegen. Diese neue Ausgangslage der Bargeldvermeidung hält den kanadischen Prepaid-Kartenmarkt fest in Omnichannel-Routinen verankert – von NFC-Tippen im Geschäft bis hin zu QR-gestützten Peer-Überweisungen. [1]Payments Canada, „Corporate Reports 2025,” payments.ca.. Jüngere Kohorten, oft kreditscheu, aber digital versiert, tendieren zu Prepaid-Konten, die Echtzeit-Benachrichtigungen und harte Ausgabenlimits bieten und eine disziplinierte Budgetplanung ohne den Aufwand veralteter Kontokorrentprodukte ermöglichen. Finanzinstitute integrieren Prepaid-Emittenten unter Eigenmarke in ihre umfassenderen mobilen Plattformen und betrachten die Karten als kosteneffiziente Einstiegsmöglichkeiten, die datengestützte Engagement-Zyklen und Cross-Selling-Möglichkeiten vertiefen. Die Tokenisierung erhöht die Sicherheit und ermöglicht es den Emittenten, das Risiko zu begrenzen, selbst wenn Zugangsdaten gleichzeitig in mehreren Geldbörsen gespeichert sind, wodurch die Händlerakzeptanz erweitert und das Vertrauen gestärkt wird.
Beschleunigter E-Commerce und kontaktlose Nutzung nach COVID-19
Eine dauerhafte Verhaltensänderung folgte auf die Pandemiebeschränkungen; kontaktlose Zahlungsinteraktionen überschreiten routinemäßig 80 % des kartenbasierten Volumens in großen Ballungsräumen, und der E-Commerce liegt nach wie vor mindestens 25 % über den Werten von 2019. Der kanadische Prepaid-Kartenmarkt profitiert davon, da die kontaktlose Funktionalität nun standardmäßig auf Prepaid-Plastikkarten geliefert wird und eine frühere Paritätslücke mit Debitkarten schließt. Bei stationären Händlern wickeln Prepaid-Karten Transaktionen zu denselben Interbankenentgeltkategorien wie Debitkarten ab, wodurch die Zurückhaltung am Point-of-Sale, die früher mit dem Stigma „nur Geschenkkarte” verbunden war, beseitigt wird. Online laden Nutzer nahtlos virtuelle Prepaid-Konten in Händler-Geldbörsen, wobei die manuelle Eingabe von 16-stelligen Daten umgangen wird. Einzelhändler übernehmen Open-Loop-Geschenklösungen, um internationale Touristen anzuziehen, die Prepaid-Karten für die Reisebudgetplanung im Ausland bevorzugen. Die Konvergenz von In-Store-Tippen und Online-Klicken beseitigt Reibungsverluste und erweitert die Relevanz von Prepaid in jedem Einkaufsszenario.
Digitalisierung staatlicher Leistungen und modernisierte Auszahlung
Bundes- und Provinzministerien haben der kosteneffizienten, nachverfolgbaren elektronischen Leistungsabwicklung Priorität eingeräumt. Als die Kanadische Steuerbehörde (Canada Revenue Agency) ihre MyAccount-Dienste erweiterte, wurden direkte Auszahlungsschienen in die Karte integriert, die Rückerstattungen sofort auf staatlich ausgegebene Prepaid-Visa-Karten laden. Das Beschäftigungsministerium Albertas repliziert das Modell und verteilt Energieboni auf provinziell gebrandeten Prepaid-Produkten. Die Verwaltungseinsparungen erreichen zweistellige Prozentwerte durch reduziertes Drucken von Papierschecks und Abstimmungsaufwand, während die Begünstigten Gelder früher erhalten, was den kanadischen Prepaid-Kartenmarkt in der sozialen Politikinfrastruktur verankert. Langfristige Mandate im Rahmen des Retail Payment Activities Act formalisieren Registrierungsregeln, die Fintech-Partner in mehrjährige Ausschreibungen zur Leistungsabwicklung einbeziehen, die Transaktionsvolumina bis weit in das nächste Jahrzehnt garantieren.
Fintech-getriebene Gig-Gehaltsabrechnung und Neo-Bank-GPR-Kartenprogramme
Plattformwirtschaften sind auf Echtzeitliquidität angewiesen. Uber- und Lyft-Fahrer können über von Payfare ausgegebene Mastercard-Debit-Zugangsdaten täglich auf ihre Einnahmen zugreifen, was regelmäßige Ladeaktivitäten ankurbelt, die den kanadischen Prepaid-Kartenmarkt vorantreiben. KOHO Financial verstärkte die Reichweite, indem es Postfilialen mit seinem MyMoney-Konto verknüpfte und bargeldabhängigen Kanadiern neben dem App-internen Wiederaufladen eine physische Auflademöglichkeit bot. Finanzierungsrunden von über 140 Millionen USD bestätigen das Investoreninteresse an prepaid-gestützten Neo-Banken, die Sparkonten, Mikro-Aktienkäufe und kreditaufbauende Instrumente unter einer einzigen mobilen Oberfläche bündeln. Die Wettbewerbsreaktion zeigt, dass etablierte Banken Prepaid-Gehaltsabrechnungsangebote unter Eigenmarke anbieten, um Auftragnehmerbeziehungen zu erhalten, während Unternehmensanwendungssoftware-Anbieter Prepaid-Schienen für die Ausgabenkontrolle einbetten. Eine iterative Rückkopplungsschleife zwischen Gig-Apps und Fintech-Prozessoren erzeugt kontinuierlich Mikrofunktionen, sofortige Trinkgeldzahlung, Kilometererstattung und Prämien, die Prepaid-Lösungen attraktiv halten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Interbankenentgelte und Programmgebühren | -0.8% | National, besonders kritisch für kleine Emittenten | Mittelfristig (2–4 Jahre) |
| Karten-nicht-präsent-Betrug und Kosten der Geldwäschebekämpfung | -0.6% | National, höher in E-Commerce-Zentren | Kurzfristig (≤ 2 Jahre) |
| Lückenhafte NFC-/Mobile-Akzeptanz bei kleinen und mittleren Händlern | -0.4% | Ländliche Gebiete und Kleinstädte | Mittelfristig (2–4 Jahre) |
| Einhaltung von Gebührenobergrenzen und Ablauffristen | -0.3% | Nationaler Regulierungsrahmen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Interbankenentgelte und Programmverwaltungsgebühren schmälern Margen
Prepaid-Programme operieren auf dünneren Margen als Kreditprogramme. Wenn die Interbankenentgeltkategorien komprimiert werden oder die Netzwerkbewertungsgebühren steigen, sehen sich kleinere Emittenten ohne Mehrprodukt-Quersubventionierungen schnell mit negativer Einheitswirtschaft konfrontiert. Die Erweiterung des Verhaltenskodex im Jahr 2025 unterwirft nun Zahlungsvermittler und Aggregatoren Offenlegungspflichten, was Tausende von Dollar an zusätzlichen Prüfungskosten pro Programm auslöst. Die Konsolidierung beschleunigt sich, da gefährdete Portfolios eine Schirmträgerschaft bei Peoples Trust oder vergleichbaren großen BIN-Sponsoren suchen, die die Compliance im großen Maßstab amortisieren. Gleichzeitig treibt der Gebührendruck die Emittenten dazu, auf rein virtuelle Konstrukte umzusteigen, wodurch die Kosten für die Herstellung von Plastikkarten und den Versand entfallen, obwohl die Akzeptanz in bargelddominierten Segmenten, die physisches Aufladen erfordern, nachlässt.
Zunehmender Karten-nicht-präsent-Betrug und Kosten der Geldwäschebekämpfung
Mit der Ausweitung der kontaktlosen Akzeptanz verlagern Kriminelle sich auf Karten-nicht-präsent-Vektoren und nutzen E-Commerce-Kanäle aus, bei denen die Zugangsdateneingabe nach wie vor reibungslos ist. Prepaid-Emittenten, die ohnehin Interbankenentgeltkürzungen absorbieren, müssen fortschrittliche Verhaltensanalysen lizenzieren, um die Nase vorn zu behalten. Das Zentrum für Analyse von Finanztransaktionen und Berichte in Kanada (FINTRAC) erwartet nun eine Echtzeitüberwachung verdächtiger Aktivitäten, die strukturierte Auflademuster über monatlichen Schwellenwerten von 10.000 USD kennzeichnen kann [2]: Zentrum für Analyse von Finanztransaktionen und Berichte in Kanada (FINTRAC), „Leitlinien zu Prepaid-Zahlungsprodukten,” fintrac-canafe.gc.ca.. Die Strafen für unzureichende Kontrollen stiegen 2025 auf 1,48 Millionen USD (2 Millionen CAD) pro Verstoß, was neue Marktteilnehmer abschreckt und Nischenemittenten davon abhält, hochfrequente Online-Spielkarten anzubieten. Größere Akteure nutzen Tokenisierung und 3-D Secure 2.0, um Betrug einzudämmen, aber Kapitalinvestitionen belasten die Gewinn- und Verlustrechnung, bis Volumenschwellenwerte erreicht sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot: Geschenkkarten behalten die Volumenführerschaft, während Leistungskarten an Fahrt gewinnen
Geschenkkarten generierten im Jahr 2025 das größte Transaktionsvolumen und erfassten 65,02 % der Ausgaben, da Unternehmensanreize, saisonale Schenkungsspitzen und händlergebrandete Aktionen die Ausgabe konstant hielten. Der Ladewert blieb auch dann widerstandsfähig, als eine breitere Einzelhandels-Inflation die Ermessensbudgets einschränkte, was ihre fest verankerte Rolle in der Verbraucherkultur bestätigt. Karten für staatliche Leistungen verzeichnen jedoch die dynamischste Entwicklung mit einer CAGR von 12,43 % bis 2031. Jede weitere Provinz, die Energiesubventionen oder Steuerrückerstattungen auf Prepaid-Kanäle umstellt, leitet jährlich Millionen von Ladelollar in den kanadischen Prepaid-Kartenmarkt. Der Working Canadians Rebate, der Pauschalbeträge von 185 USD direkt auf Prepaid-Visa-Konten auszahlt, veranschaulicht politisch bedingte Volumensschübe. Unternehmensincentive-Programme diversifizieren sich ebenfalls, wobei multinationale Arbeitgeber scheckbasierte Weihnachtsprämien gegen sofortige digitale Geschenkgutscheine tauschen, um Mitarbeiter im Homeoffice zu versorgen. Geschlossene Händler-Suiten geben weiterhin Massengutscheincodes für die Loyalitätseinlösung aus, obwohl der Schwung allmählich hin zu Open-Loop-Alternativen kippt, da Verbraucher nach den Feiertagen Flexibilität suchen.
Im Jahr 2026 melden Kartenhersteller Rückstandsbestellungen für Dual-Network-Geschenkprodukte, die zwischen geschlossenen und offenen Umgebungen wechseln können, was auf eine Konvergenz hindeutet. Dennoch halten Händler-kontrollierte Breakage-Wirtschaft reine Closed-Loop-Geschenkmodelle profitabel, was Einzelhändler dazu ermutigt, Omnichannel-Einlösungserlebnisse auszubauen. Gleichzeitig nutzen indigene Angebote wie OneFeather PAY kulturelle Veranstaltungen, um Honorare über Prepaid-Karten zu verteilen, was Nischenwege aufzeigt. Insgesamt gewährleistet die Segmentmischung sowohl Volumenstabilität als auch wachstumsstarke Angrenzungsbereiche, was die Angebotsvielfalt zu einer Eckpfeiler-Strategie für Emittenten macht, die den kanadischen Prepaid-Kartenmarkt anvisieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Kartentyp: Open-Loop-Dynamik stellt Closed-Loop-Dominanz in Frage
Closed-Loop-Instrumente machten 76,10 % der Ladewerttransaktionen im Jahr 2025 aus, gestützt durch fest verankerte Händler-Ökosysteme und überlegene Werbeökonomie. Ihre proprietäre Natur ermöglicht es Händlern, Boni wie „10 % Bonusaufladung” zu finanzieren und dabei den Breakage-Vorteil zu erhalten. Doch ab 2025 scheinen Open-Loop-Karten diesen Anteil zu erodieren und wachsen mit einer CAGR von 11,05 %. Die Bereitschaft für mobile Geldbörsen ist ein entscheidender Katalysator: Sobald eine Karte in Apple Pay tokenisiert wird, nehmen Verbraucher eine Parität mit Debitkarten wahr, was eine breitere Nutzung erzwingt. Grenzüberschreitende Fähigkeiten differenzieren Open-Loop-Zugangsdaten zusätzlich für Snowbird-Reisende und grenzüberschreitende E-Commerce-Enthusiasten. Auch Händler profitieren davon; Gastgewerbe-Marken geben Open-Loop-Erstattungskarten für Gästeunannehmlichkeitszahlungen aus und vereinfachen Mehrwährungsszenarien.
Netzwerkschienen arbeiten mit Prozessoren zusammen, um die Markteinführungszeit durch schlüsselfertige BIN-Trägerschaft und Compliance-Toolkits zu verkürzen und die Barrieren für vertikale Spezialprogramme zu senken. Die Echtzeit-Zahlungsschiene (Real-Time Rail)-Integration im Jahr 2026 verspricht nahezu sofortige Finanzierung, besonders wertvoll für Gig-Gehaltsabrechnungskarten, die eine sekundenaktuelle Saldenabfrage erfordern. Umgekehrt innovieren Closed-Loop-Programme mit In-App-Aufladungen und der Ausgabe von E-Geschenkgutscheinen in Echtzeit, um relevant zu bleiben, insbesondere in Loyalitäts-Ökosystemen. Emittenten, die ihre Wetten absichern, betreiben doppelte Bestände und stellen sicher, dass sie überall dort präsent sind, wohin die Verbraucherpräferenz schwingt. Das Wechselspiel schafft ein Wettbewerbsgleichgewicht, in dem beide Kartentypen koexistieren, aber die Open-Loop-Trajektorien ziehen die Marktgravitation unbestreitbar in ihre Richtung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Unternehmens-Geldbörsen entwickeln sich zum hochvolumigen Wachstumsmotor
Der Einzelhandel erzeugt immer noch den größten Anteil, nämlich 51,10 % des gesamten Ladevolumens im Jahr 2025, was das Engagement des Mainstream-Verbrauchers mit Laden-Geschenkkarten, Fahrkarten und wieder aufladbaren Ausgabegeldbörsen widerspiegelt. Die Unternehmensadoption hingegen, die mit einer CAGR von 10,05 % voranschreitet, bringt frische Dynamik in den kanadischen Prepaid-Kartenmarkt. Arbeitgeber führen nun virtuelle Ausgabenkarten mit parametrisierten Ausgaberegeln ein, die nach Projektabschluss automatisch ablaufen und Abstimmungszyklen erheblich verkürzen. Gig-Economy-Platzhirsche zahlen tägliche Einnahmen über Prepaid-Schienen aus und erfassen dabei gleichzeitig Interbankenentgelte und stärken die Plattformbindung. Einkaufsabteilungen geben Einmalverwendungs-Virtualkarten für Lieferantenzahlungen aus und verschärfen so die Kontrolle über unkontrollierte Ausgaben.
Staatliche Endnutzer skalieren durch die digitale Verteilung von Leistungen langsam, aber stetig; jedes neu digitalisierte Programm wird zu einem stabilen Ladetrichter mit vorhersehbarer Saisonalität. Die behördenübergreifende Zusammenarbeit mit Fintech-Anbietern fördert modulare Plattformen, die leicht auf andere Behörden übertragen werden können, reduziert die Grenzkosten der Bereitstellung und beschleunigt die Akzeptanz. Unternehmens-Personalteams erproben Prepaid als steuerfreien Belohnungsmechanismus und steigern den Geldbörsenanteil über traditionelle Barboni hinaus. Konversionsraten-Analysen zeigen, dass Mitarbeiter Prämien schneller ausgeben, wenn die Gelder auf einem Prepaid-Guthaben gutgeschrieben werden, als bei der direkten Banküberweisung, was frühere wirtschaftliche Auswirkungen erzeugt und die Akzeptanz stärkt. Insgesamt positioniert der Unternehmenssektor mit seinem Wunsch nach Konfigurierbarkeit und Echtzeitfinanzierung ihn als die nächste Milliarden-Dollar-Säule des Markts.
Geografische Analyse
Ontarios riesige Bevölkerung und tief verwurzelte Finanzdienstleistungsstruktur verankern seinen Anteil von 44,52 % an der Ladeaktivität des kanadischen Prepaid-Kartenmarkts im Jahr 2025. Torontos Fintech-Korridor zieht Risikokapital und globale Partnerschaften an, wie die nationale Expansion von KOHO Financial über mehr als 6.000 Canada Post-Filialen belegt. Konzentrierte Hauptsitze multinationaler Unternehmen fördern die Ausgabe von Unternehmensgehaltsabrechnungs- und Anreizkarten, während der Zustrom von Neuankömmlingen die Akzeptanz von Verbraucher-GPR-Karten aufrechterhält. Provinzielle Regulierungsbehörden behalten zweisprachige Offenlegungsrichtlinien bei und unterstützen gleichzeitig Innovationen, was eine entgegenkommende Sandbox für Produktpiloten schafft. Wachsende städtische Prepaid-Programme für den Nahverkehr fügen ein stetiges Kleinstbetragsvolumen hinzu und binden Verkehrsbetriebe in landesweite EFT-Korridore ein.
Atlantisches Kanada verzeichnet mit einer CAGR von 9,18 % bis 2031 staatlich finanzierte Strategien zur finanziellen Eingliederung, die auf Küsten- und Landbevölkerungen abzielen. Post- und Kreditgenossenschaftskooperationen errichten Aufladekioske in Städten, die bisher auf Bargeldüberweisungen angewiesen waren. Provinzielle Energieboni-Karten verteilen saisonal hochwertige Ladevorgänge, die die Empfänger häufig für alltägliche Einkäufe nach Erhalt der Leistung behalten, was die Nutzungsgeschwindigkeit erhöht. Indigene Gemeinschaften übernehmen kulturell gebrandete Karten für die lokale Stipendienverteilung und fördern so Vertrauen und wirtschaftlichen Kreislauf innerhalb der Reservate. Der Tourismus-Aufschwung der Region löst auch Aktualisierungen der Händlerakzeptanz für Open-Loop-Karten aus und fließt in eine höhere Kartenauslastung zurück.
Quebec navigiert in einem einzigartigen regulatorischen Umfeld, nachdem Bill 72 die Prepaid-Offenlegung verschärft hat, aber die Provinz bleibt ein Innovationszentrum für Closed-Loop-Einzelhandelskarten, die mit einem ausgeprägten sprachlichen Branding ausgerichtet sind. Kleine Bundesbehörden testen zweisprachige Prepaid-Portale hier, bevor sie landesweit eingeführt werden, was Marktexperimentierung verankert. Die Prärieprovinzen und Britisch-Kolumbien liefern ausgewogenes Wachstum, das durch Gehaltsabrechnungskarten für Auftragnehmer im Ressourcensektor und den pazifischen Handel gestützt wird, der grenzüberschreitende Open-Loop-Nachfrage fördert. Die Nördlichen Territorien sind stark von der Verteilung durch Canada Post und satellitengestützten Point-of-Sale-Terminals abhängig, wodurch Prepaid-Karten für Gemeinschaften mit eingeschränktem Breitbandzugang unverzichtbar sind. Insgesamt zeigt die geografische Diversifizierung, dass keine einzelne Region das Wachstumspotenzial monopolisiert, und garantiert einen konsistenten nationalen Durchsatz für den kanadischen Prepaid-Kartenmarkt.
Regulatorisches Umfeld
Prepaid-Karten in Kanada unterliegen einem mehrschichtigen Bundesrahmen, der Verbraucherschutz mit der Aufsicht über den Zahlungsverkehr verbindet. Für bundesrechtlich regulierte Finanzinstitute legen die Prepaid Payment Products Regulations (SOR/2013-209) grundlegende Offenlegungspflichten fest (Gebühren, Kernbedingungen, Kontaktangaben für Anfragen) und untersagen den Verfall von auf Prepaid-Karten geladenem Guthaben, selbst wenn die Karte selbst ein Ablaufdatum hat; die Financial Consumer Agency of Canada (FCAC) überwacht die Einhaltung dieser Verbraucherschutzvorgaben.
Die betrieblichen Anforderungen und Vorgaben zum Schutz von Kundengeldern wurden mit dem Retail Payment Activities Act (RPAA) und den zugehörigen Retail Payment Activities Regulations erweitert. Der RPAA schuf ein Registrierungs- und Aufsichtssystem für Zahlungsdienstleister unter der Aufsicht der Bank of Canada. Kernanforderungen zum operationellen Risikomanagement, zur Reaktion auf Vorfälle und zum Schutz der Gelder von Endnutzern traten am 8. September 2025 in Kraft. Der RPAA-Rahmen blieb bis Mitte 2026 in Kraft, ergänzt durch gesetzliche Änderungen vom 26. März 2026, die die Compliance-Anforderungen für Nichtbank-Programmmanager, die Gelder halten oder erfasste Zahlungsfunktionen ausführen, verschärften.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Prepaid-Karten in Kanada baut sich um Kartennetzwerke (Visa und Mastercard), Emittenten (Banken und regulierte Treuhandgesellschaften), BIN-Sponsoren, Prozessoren und Programmmanager auf, die Produkte für Einzelhandels-, Unternehmens- und Behördenanwendungen entwickeln und vertreiben. Geschenkkarten- und GPR-Programme laufen typischerweise über den Vertrieb durch Händler und Arbeitgeber, digitale Kanäle wie app-basiertes Onboarding und Wallet-Tokenisierung sowie physische Ein- und Auszahlungsstellen, einschließlich Post- und Einzelhandels-Aufladenetzwerken. Abwicklung, Chargeback-Bearbeitung und Kundenservice werden in der Regel von Prozessoren und Programmadministratoren unterstützt.
Compliance- und Risikokontrollen bestimmen, wer entlang der Kette teilnehmen kann. Die von der FCAC verwalteten Offenlegungs- und Verbraucherrechtsanforderungen gelten für bundesrechtlich regulierte Emittenten, während die RPAA-Aufsicht durch die Bank of Canada zusätzliche Anforderungen an Registrierung, Aufzeichnungspflichten, Vorfallmeldungen und den Schutz von Kundengeldern für Zahlungsdienstleister mit erfassten Funktionen stellt. Diese Struktur erhöht die Abhängigkeit von Partnerschaften, bei denen Fintech-Programmmanager Emission und Compliance über regulierte Sponsoren abwickeln. Differenzierung konzentriert sich tendenziell auf Vertrieb (E-Commerce, postähnliche Reichweite), branchenspezifische Prepaid-Angebote sowie Betrugs- und AML-Tools, die in den Phasen Onboarding, Aufladung und Autorisierung integriert sind.
Wettbewerbsumfeld
Der kanadische Prepaid-Kartenmarkt ist mäßig konzentriert, wobei die fünf größten Unternehmen einen erheblichen Anteil am Ladewert des Jahres 2024 auf sich vereinen. Visa führt den Markt an, gestützt durch seine dominante Position bei der Ausgabe von Open-Loop-GPR-Karten und robuste Tokenisierungsunterstützung, die das Betrugsrisiko für Emittenten reduziert. Mastercard folgt dicht dahinter und nutzt Mastercard Send für sofortige Auszahlungen in der Gig-Economy. Peoples Trust verankert das BIN-Trägerschafts-Ökosystem und liefert Compliance-Infrastruktur für zahlreiche Fintech-Marken. KOHO Financial spiegelt den Verbraucherbedarf nach gebührenarmen Neo-Banken wider, die Sparen und Budgetierung auf Prepaid-Kernen aufbauen. Die Netzwerkduopol-Dynamik schafft hohe Wechselkosten für Programmmanager, aber Partnerschaftsmodelle dämpfen die Barrieren und ermöglichen es neuen vertikalen Spezialisten, auf etablierten Schienen aufzubauen.
Strategische Allianzen vervielfältigen sich: H&R Block gibt sofortige Steuererstattungskarten auf Peoples Trust-Schienen aus, während Payfare Pay-to-Card-APIs einbettet, die Gig-Löhne in unter 30 Sekunden auszahlen. Die Expansion des Prozessors Marqeta in Kanada bietet Fähigkeiten zur Ausgabe unter Eigenmarke für On-Demand-Lieferunternehmen und erhöht den Wettbewerbsdruck auf etablierte Prozessoren. Konsolidierungstrends setzen sich fort; kleinere Closed-Loop-Geschenkplattformen werden an große Zahlungsaggregatoren verkauft, um Zugang zu Compliance-Tools zu erhalten, während große Banken leise Gehaltsabrechnungs-Fintech-Unternehmen übernehmen, um das Produktangebot für kleine und mittlere Unternehmen zu erweitern.
Der Innovationsfokus verlagert sich auf Mehrwert-Overlays wie Echtzeit-standortbasierte Ausgabenkontrollen und kartengebundene Angebote. Visa und Mastercard veröffentlichen Entwickler-Toolkits, die es Drittanbieter-Apps ermöglichen, dynamische Ausgaberegeln zu orchestrieren, ohne den PCI-Umfang zu gefährden. Peoples Trust pilotiert Betrugsmotoren mit künstlicher Intelligenz, die FICO-Anomaliebewertung integrieren, und berichtet von frühen Reduzierungen falscher Positivmeldungen [4]FICO, „Canada Bankcard Industry Benchmarking Trends Q2 2025,” fico.com.. Marktteilnehmer erwarten, dass die Echtzeit-Zahlungsschiene (Real-Time Rail)-Anbindung im Jahr 2026 den Wettbewerb verschärft, indem sie direkte Kartenfinanzierung von Bankkonten ermöglicht, Abwicklungsfenster komprimiert und Kundenerwartungen erhöht. Insgesamt bleibt das strategische Schachbrett dynamisch, aber die Skalenvorteile der Platzhirsche bestimmen ein Wettbewerbsgleichgewicht.
Marktführer im kanadischen Prepaid-Kartenmarkt
Visa Inc.
Mastercard Inc.
Peoples Trust Company
KOHO Financial
Blackhawk Network
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Zwei aktuelle Whitespace-Bereiche entwickeln sich derzeit rund um compliance-fertiges Programmmanagement und spezialisierte Prepaid-Angebote. Das RPAA-Aufsichtssystem unter der Bank of Canada, mit seit dem 8. September 2025 geltenden Anforderungen an operationelles Risiko und Sicherung von Geldern, schafft Nachfrage nach Sponsoren, Prozessoren und Programmmanagern, die Registrierungsbereitschaft, Aufzeichnungspflichten, Workflows zur Vorfallreaktion und Sicherungsmodelle für Prepaid-Portfolios bündeln können. Dies ist besonders relevant für Nichtbank-Marken, die Endnutzergelder halten oder elektronische Geldüberweisungen abwickeln.
Produkt- und Vertriebschancen zeigen sich auch in jüngsten Markteinführungen und Nutzungsmustern. Blackhawk Network führte kategoriespezifische Prepaid-Prämienkarten ein, darunter für Kraftstoff/EV-Laden und Lebensmittel, und brachte in Ontario ein reguliertes vertikales Geschenkprodukt (Game On Ontario) auf den Markt, was auf das Interesse von Einzelhändlern an kontrollierten Ausgabeninstrumenten und zweckgebundenen Geschenkinstrumenten jenseits generischer geschlossener Programme hindeutet. Gleichzeitig meldete Payments Canada 18,72 Milliarden Kauftransaktionen über Kredit-, Debit- und Prepaid-Karten im Jahr 2025, was Prepaid-Emittenten eine skalierbare Grundlage bietet, um tokenisierte, mobil-first ausgerichtete Bereitstellung und Unternehmensauszahlungsprogramme auszubauen. Diese Angebote betonen Echtzeitkontrollen, schnelleren Zugang zu Geldern und klare, mit den föderalen Prepaid-Regeln übereinstimmende Gebührenoffenlegungen.
Aktuelle Branchenentwicklungen
- Juni 2026: Blackhawk Network führte Game On Ontario ein, eine Multi-Marken-Wettgeschenkkarte, die für die Aufladung von Konten bei mehreren lizenzierten Online-Sportwetten- und Casinobetreibern in Ontario konzipiert ist. Die Einführung treibt Prepaid-Lösungen tiefer in eine regulierte Branche vor, in der Zahlungsakzeptanz und Compliance-Kontrollen entscheidend sind. Sie deutet auch auf eine fortgesetzte Innovation bei kategorie- und anwendungsspezifischen Prepaid-Produkten anstelle undifferenzierter Geschenkkarten hin.
- April 2026: KOHO Financial kündigte KOHO Crypto an, betrieben von Ndax und integriert in die KOHO-App. Zwar handelt es sich dabei nicht um eine eigenständige Prepaid-Karteneinführung, doch erweitert dies das In-App-Finanzökosystem rund um Prepaid-basierte Konten. Dies fördert höheres Engagement und häufigeres Aufladungs- und Ausgabeverhalten, indem zusätzliche Finanzfunktionen innerhalb derselben Verbraucherschnittstelle gehalten werden.
- Oktober 2024: Blackhawk Network ging eine Partnerschaft mit DoorDash ein, um das Angebot an Verbraucher- und B2B-Geschenkkarten in den Vereinigten Staaten und Kanada zu erweitern. Die Vereinbarung stärkt den Omnichannel-Vertrieb für digitale und physische Geschenkkarten und untermauert die Platzierung auf großen Plattformen als zentralen Skalierungshebel. Sie erhöht zudem den Wettbewerbsdruck auf andere Geschenkkartenvertriebe und Programmmanager, die Zugang zu hochfrequentierten Handelsplattformen suchen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der Nutzung von Prepaid-Karten in Kanada über wichtige Prepaid-Angebote, die für Verbraucherausgaben, Unternehmensnutzung und Auszahlungen des öffentlichen Sektors ausgegeben werden. Er umfasst Closed-Loop- und Open-Loop-Prepaid-Karten, wobei der Wert als Marktwert von Prepaid-Karten in USD erfasst wird.
Ausgeschlossener Umfang: Ausgeschlossen sind herkömmliche Debit- und Kreditkarten, reine digitale Wallet-Guthaben ohne Prepaid-Karteninstrument und nicht verwandte Zahlungswege.
Übersicht der Segmentierung
- Nach Angebot
- Allzweckkarten
- Geschenkkarten
- Karten für staatliche Leistungen
- Anreiz-/Gehaltsabrechnungskarten
- Sonstige Angebote
- Nach Kartentyp
- Closed-Loop-Karten
- Open-Loop-Karten
- Nach Endnutzer
- Einzelhandel
- Unternehmen
- Behörden
- Nach Geografie
- Atlantisches Kanada
- Quebec
- Ontario
- Prärieprovinzen
- Britisch-Kolumbien
- Nördliche Territorien
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Wir beginnen damit, zu erfassen, wie Prepaid-Karten in Kanada ausgegeben und genutzt werden, und stimmen die Definition anschließend mit dem ab, was anhand öffentlicher Signale messbar ist. Hierfür prüfen wir Quellen wie die Zahlungsverkehrsforschung der Bank of Canada, Haushaltsausgaben- und Einzelhandelsindikatoren von Statistics Canada, Verbraucherfinanzpublikationen der FCAC sowie OSFI-Leitlinien, soweit sie Emittenten und Programmmanager betreffen.
Nachdem der Grundkontext festgelegt ist, werden die Zahlen anhand von Jahresberichten, MD&A-Anmerkungen und Investorenpräsentationen relevanter Emittenten und Netzwerke sowie seriöser Presse- und Verbandsseiten wie der Canadian Prepaid Providers Organization für Produktthemen und Adoptionshinweise ausgearbeitet. Um Lücken zu schließen, die in öffentlichen Datensätzen nicht sichtbar sind, greifen wir zudem auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Nachrichten und Finanzdaten, Patentdatenbanken sowie Import-Export-Sendungsdaten zurück, soweit diese die Eingaben für die Kartenherstellung betreffen. Die hier aufgeführten Schreibtischquellen dienen nur der Veranschaulichung; wir haben weitere öffentliche und kostenpflichtige Referenzen zur Datenerhebung, Gegenprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Um sicherzustellen, dass unsere Annahmen mit der tatsächlichen Marktfunktionsweise übereinstimmen, führen wir Experteninterviews und strukturierte Umfragen entlang der gesamten Prepaid-Wertschöpfungskette durch, einschließlich Emittenten, Programmmanagern, Prozessoren, Vertriebspartnern und großen Abnehmern von Gehalts- und Anreizprogrammen. Wir validieren zudem die regionale Dynamik in ganz Kanada, indem wir mit Stakeholdern sprechen, die mit wichtigen Provinzen und nationalen Programmen verbunden sind, und nutzen diese Gespräche, um Preisverhalten, Verschiebungen im Produktmix und die Abgrenzung zwischen Prepaid- und benachbarten Zahlungsprodukten zu bestätigen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 38% | CXOs: 17% |
| Mid-Tier: 42% | Funktions-/Bereichsleiter: 31% |
| Kleinere Akteure: 20% | Manager: 52% |
Marktgrößenbestimmung & Prognose
Die grundlegende Größenbestimmung verwendet einen Top-down-Ansatz, bei dem Zahlungsverkehrs- und Kartennutzungssignale in einen reinen Prepaid-Nachfragepool für Kanada umgewandelt und anschließend an den Berichtsumfang und -zeitraum angepasst werden. Um realistisch zu bleiben, konzentrieren wir uns auf eine kleine Anzahl überprüfbarer Eingaben, wie Adoptionstrends bei Prepaid-Karten, Programmemissionsaktivität, Aufladeverhalten bei Mehrzweckkarten, den Anteil von Closed-Loop-Geschenkkarten an den Prepaid-Ausgaben sowie die Dynamik bei staatlichen und arbeitgeberseitigen Auszahlungen.
Sobald die nationale Gesamtsumme gebildet ist, wird sie durch selektive Bottom-up-Näherungen bestätigt, einschließlich stichprobenartiger Emittenten- und Programmoffenlegungen, Kanalüberprüfungen mit Vertriebspartnern und einfachen ASP-x-Volumen-Plausibilitätsprüfungen, sofern das Interview-Feedback die Annahmen stützt. Fehlt ein Datenpunkt für eine Provinz oder ein Kartenangebot, schließen wir die Lücke mithilfe von Proxys wie Bevölkerungs- und Ausgabengewichtungen, gefolgt von einem Abgleich mit dem, was Befragte als normale Marktanteile beschreiben.
Für die Prognose wenden wir eine Szenarioanalyse an, unterstützt durch eine leichte multivariate Regressionsebene, in der Treiber wie kontaktloses Verhalten, E-Commerce-Intensität, Digitalisierung von Löhnen und Sozialleistungen sowie Verbraucherpräferenzen bei der Budgetierung den Wachstumspfad beeinflussen. Die endgültige Prognose wird erst freigegeben, nachdem Modellrichtung und Kernvariablen von Primärbefragten als für den nächsten Zyklus angemessen bestätigt wurden.
Datenvalidierung & Aktualisierungszyklus
Bevor die Zahlen finalisiert werden, führen wir mehrere Prüfungen durch, damit die Gesamtsummen mit realen Signalen übereinstimmen und nicht aufgrund eines einzelnen verzerrenden Inputs abweichen. Die Modellergebnisse werden mit unabhängigen Indikatoren wie Kommentaren zum Zahlungsverkehr, Hinweisen zur Emittentenleistung und gemeldeten Verschiebungen im Verbraucherzahlungsverhalten verglichen, und Abweichungen werden anschließend untersucht, bis eine klare Erklärung dokumentiert ist.
Eine zweite Analystenprüfung wird durchgeführt, um Formeln, Einheitskonsistenz und Jahr-für-Jahr-Bewegungen erneut zu überprüfen, gefolgt von gezielten Nachkontakten, wenn eine Kernannahme angezweifelt wird oder sich ein wichtiger Input ändert. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, die Emission, Nutzung oder Preisgestaltung verändern können. Kurz vor der Auslieferung werden die neuesten öffentlichen Veröffentlichungen erneut durchgesehen, damit Kunden eine aktualisierte Sicht statt einer veralteten Momentaufnahme erhalten.
Vergleich der Marktgröße für Prepaid-Karten in Kanada von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für Prepaid-Karten in Kanada können voneinander abweichen, selbst wenn sie scheinbar dasselbe messen, da die Abgrenzung des Umfangs unterschiedlich gezogen wird und die zugrunde liegende Wertmetrik nicht immer einheitlich ist. Unterschiede ergeben sich zudem daraus, wie schnell Annahmen aktualisiert werden und ob Eingaben wie Produktmix und Nutzungsintensität mit Branchenteilnehmern validiert werden.
In dieser Studie sind die wichtigsten Ursachen für Abweichungen in der Regel, ob Geschenkkarten in Prepaid eingerechnet werden, ob die Zahlen Transaktionswerte, Kartenaufladungen oder Emittentenumsätze darstellen, und wie Closed-Loop-Aktivitäten im Vergleich zu Open-Loop-Programmen behandelt werden. Auch der Zeitpunkt der Währungsumrechnung kann die Gesamtsumme beeinflussen, insbesondere wenn eine Quelle ein abweichendes Umrechnungsdatum verwendet, und die Spanne vergrößert sich weiter, wenn aggressive Adoptionskurven ohne Überprüfung von Aufladeraten und der Aktivität staatlicher und arbeitgeberseitiger Programme angewendet werden. Dies sind dieselben Bereiche, in denen die Entscheidungen zu Umfang und Validierung gegen Ende des Aufbaus bei Mordor Intelligence klar dargelegt werden.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,56 Milliarden USD (2026) | |
| Fachzeitschrift B | 13,70 Milliarden USD (2025) | Diese Zahl wird als breiterer kanadischer Prepaid-Marktwert dargestellt und liegt wahrscheinlich näher an Kartenaufladungen oder der gesamten Prepaid-Aktivität, was benachbarte Prepaid-Kontoflüsse und eine weiter gefasste Definition als nur Prepaid-Karten einschließen kann. |
| Branchenverlag A | 6,38 Milliarden USD (2024) | Diese Schätzung verwendet ein früheres Basisjahr und spiegelt möglicherweise einen engeren Produktmix oder eine andere Wertbasis wider, was wachsende Komponenten wie Arbeitgeberauszahlungskarten und neuere wiederaufladbare Anwendungsfälle unterrepräsentieren kann. |
Die Tabelle zeigt, dass der Großteil der Abweichung durch die Frage erklärt wird, welcher Wert gemessen wird und wie weit die Prepaid-Definition gefasst ist, und nicht durch eine einzelne Wachstumsannahme. Indem wir den Umfang eng an definierte Prepaid-Kartenangebote binden und die Gesamtsummen anschließend mit praktischen Signalen von Emittenten und Vertriebskanälen einem Belastungstest unterziehen, bleibt unsere Schätzung nachvollziehbar und auf Eingaben zurückführbar, die jedes Jahr auf wiederholbare Weise überprüft und aktualisiert werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der kanadische Prepaid-Kartenmarkt im Jahr 2026?
Die Größe des kanadischen Prepaid-Kartenmarkts erreichte im Jahr 2026 7,56 Milliarden USD und wird voraussichtlich bis 2031 11,7 Milliarden USD erreichen, mit einer CAGR von 9,12 % über den Zeitraum 2026–2031.
Welcher Kartentyp wächst am schnellsten?
Open-Loop-Prepaid-Karten verzeichnen den stärksten Schwung, unterstützt durch CAGR-Prognosen von 11,05 % aufgrund von Tokenisierung und Kompatibilität mit mobilen Geldbörsen.
Was treibt die Unternehmensadoption von Prepaid-Lösungen an?
Unternehmen nutzen Prepaid-Karten für die Gehaltsabrechnung von Gig-Arbeitern, das Ausgabenmanagement und Mitarbeiteranreize und suchen Echtzeitkontrolle und reduzierten Abstimmungsaufwand.
Welche Region zeigt die höchste Wachstumsrate?
Atlantisches Kanada führt mit einer prognostizierten CAGR von 9,18 %, gestützt durch die Digitalisierung von Leistungen und den Ausbau der Postverteilung in ländlichen Gebieten.
Welche regulatorische Änderung wirkt sich am stärksten auf die Emittenten aus?
Die Erweiterung des Verhaltenskodex im Jahr 2025 erstreckt Transparenz- und Compliance-Pflichten auf Zahlungsvermittler und Aggregatoren, die Prepaid-Transaktionen verarbeiten.
Seite zuletzt aktualisiert am:



