
Größe und Marktanteil des australischen Geschenkkarten- und Incentive-Karten-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße im Basisjahr (2025) | 13.63 Milliarden US-Dollar |
| Marktgröße (2026) | 14.61 Milliarden US-Dollar |
| Marktgröße (2031) | 20.63 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.15 % |
| Größter Markt | Lateinamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des australischen Geschenkkarten- und Incentive-Karten-Marktes von Mordor Intelligence
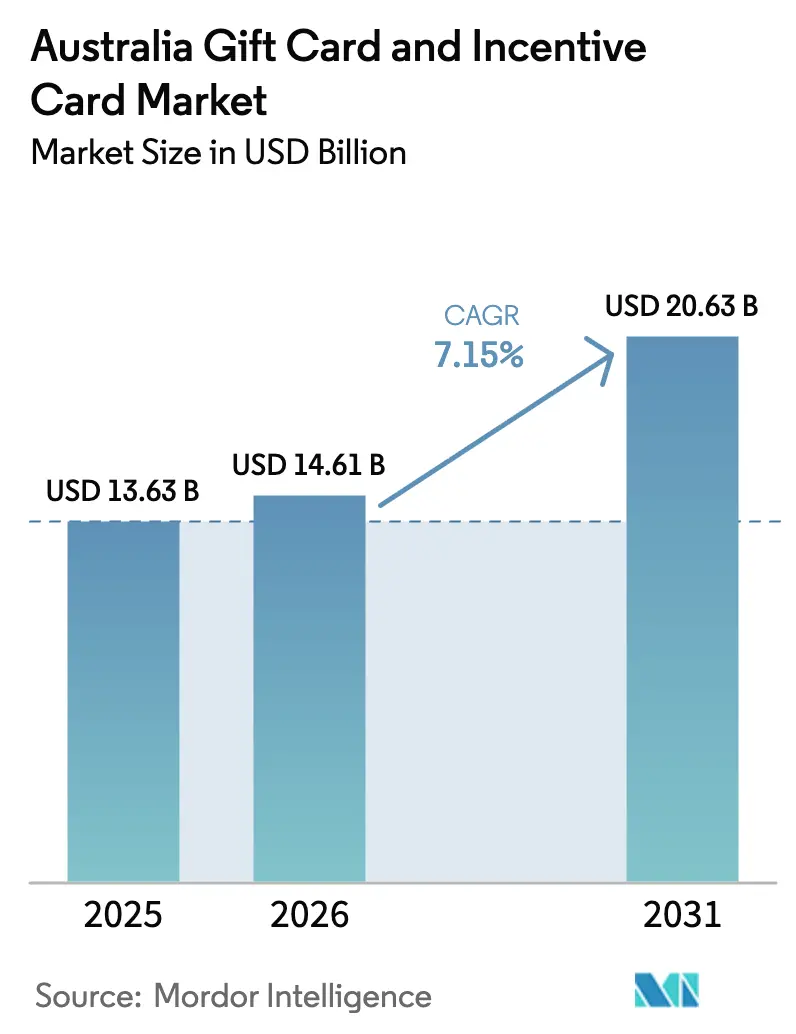
Die Größe des australischen Geschenkkarten- und Incentive-Karten-Marktes wurde im Jahr 2025 auf 13,63 Milliarden USD geschätzt und soll von 14,61 Milliarden USD im Jahr 2026 auf 20,63 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 7,15 % während des Prognosezeitraums (2026–2031). Das Wachstum wird durch die rasche Digitalisierung von Unternehmens-Incentive-Programmen, die Integration von Prepaid-Zahlungsinfrastrukturen in Embedded-Finance-Stacks sowie die steigende Nachfrage nach Echtzeit-Analysen vorangetrieben, die die Rendite von Incentive-Ausgaben belegen. Firmenkäufer ersetzen zunehmend physische Waren durch API-integrierte E-Geschenkkarten, was eine detaillierte Verfolgung des Einlöseverhaltens und eine kosteneffiziente Verteilung über mehrere Rechtsordnungen hinweg ermöglicht. Das parallele Wachstum bei Open-Loop-Prepaidkarten für Auszahlungen in der Gig-Economy erweitert die adressierbare Basis, während staatliche Konjunkturübertragungen über Prepaid-Zahlungsinfrastrukturen die öffentliche Relevanz des Produkts stärken. Die Einführung profitiert auch von der Interoperabilität von Geschenkkarten mit mobilen Geldbörsen, die eine sofortige Ausstellung und nahtlose Einlösung innerhalb von Verbraucher-Super-Apps ermöglichen. Trotz des positiven Ausblicks sehen sich Emittenten mit höheren Kosten für das Betrugsmanagement, dem Druck auf Interbankenentgelte und neuen Rückstellungsregeln für Restwertguthaben konfrontiert, die bestehende Einnahmequellen schmälern. Dennoch positionieren anhaltende Investitionen in Compliance, Tokenisierung und KI-gestützte Betrugsinstrumente die führenden Marktteilnehmer, um inkrementelle Volumina zu erschließen und die Margen mittelfristig zu schützen.
Wichtigste Erkenntnisse des Berichts
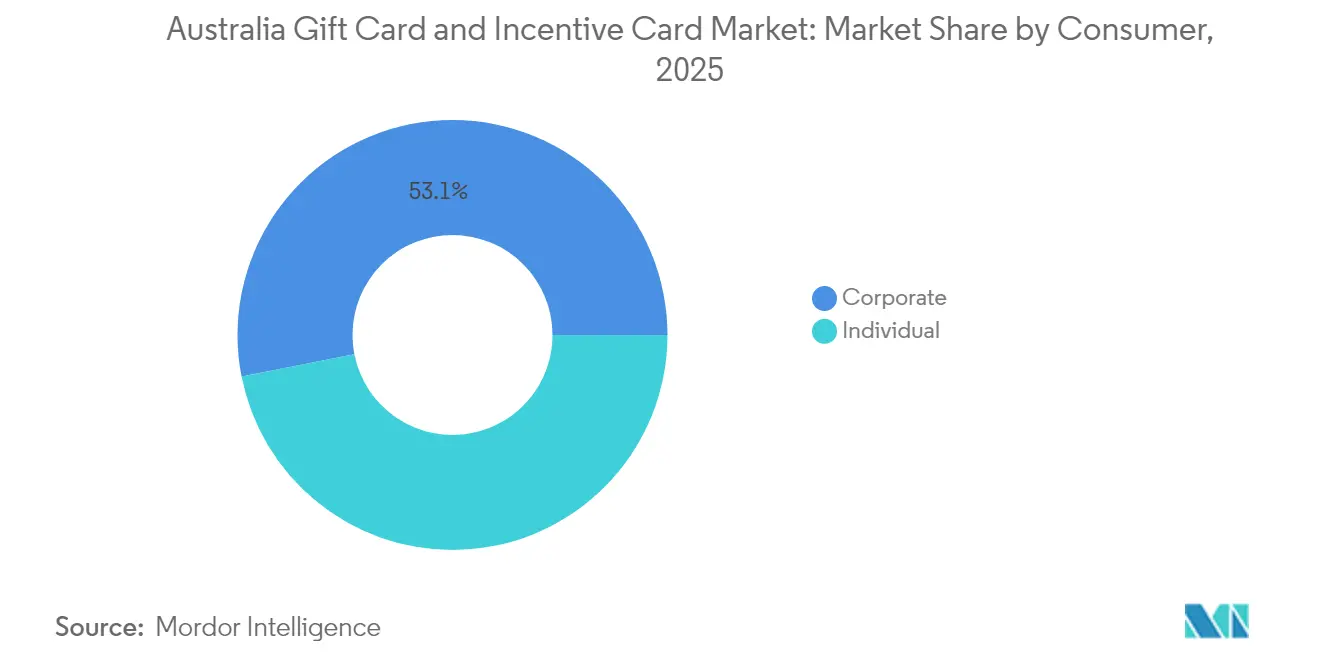
- Nach Verbraucher führte das Firmensegment im Jahr 2025 mit einem Marktanteil von 53,10 % am australischen Geschenkkarten- und Incentive-Karten-Markt und soll bis 2031 mit einer CAGR von 12,85 % wachsen.
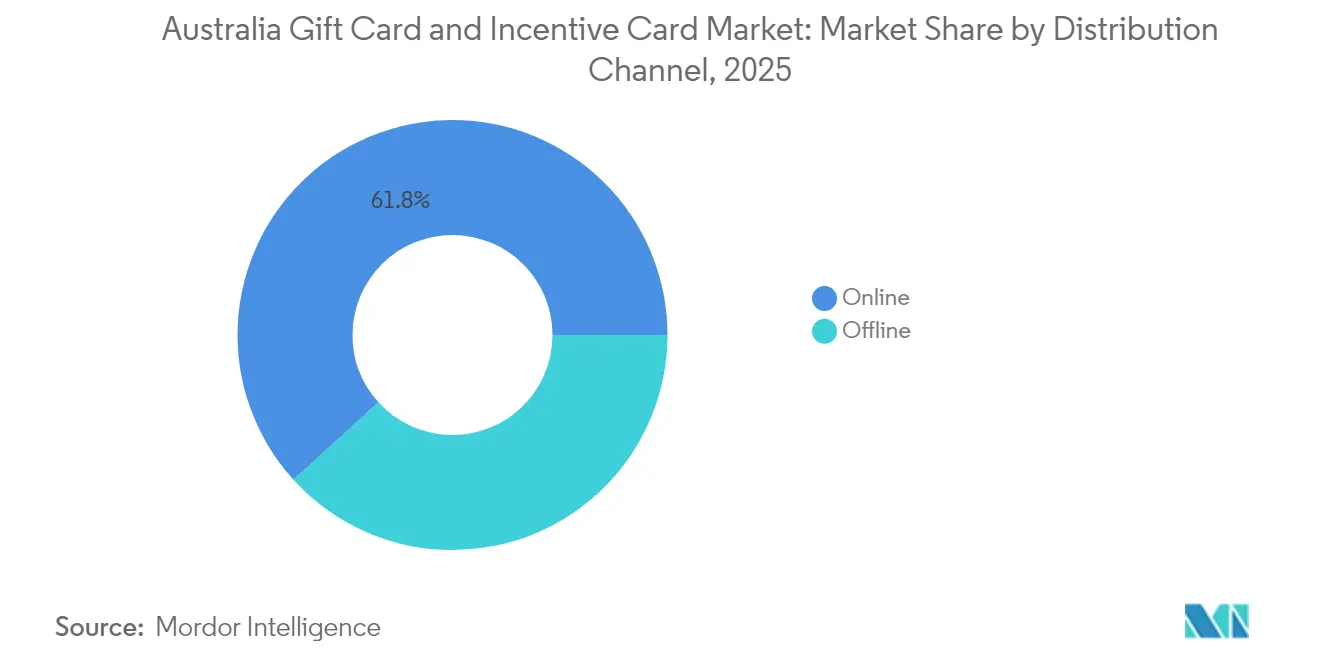
- Nach Vertriebskanal erfasste der Online-Bereich im Jahr 2025 einen Anteil von 61,75 % an der Größe des australischen Geschenkkarten- und Incentive-Karten-Marktes und verzeichnet bis 2031 eine CAGR von 16,05 %.
- Nach Produkt entfielen E-Geschenkkarten im Jahr 2025 auf 69,10 % der Größe des australischen Geschenkkarten- und Incentive-Karten-Marktes und wachsen mit einer CAGR von 18,85 % bis 2031.
- Nach Geografie hielt New South Wales im Jahr 2025 einen Marktanteil von 31,40 % am australischen Geschenkkarten- und Incentive-Karten-Markt, während Tasmanien mit einer prognostizierten CAGR von 11,95 % bis 2031 die höchste Wachstumsrate verzeichnet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum australischen Geschenkkarten- und Incentive-Karten-Markt
Treiberanalyse und Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Rasche Digitalisierung von B2B-Incentives | +1.2% | National, mit früher Einführung in Sydney, Melbourne und Brisbane | Mittelfristig (2–4 Jahre) |
| Steigende Budgets für Mitarbeitererfahrung nach der Pandemie | +1.5% | National, konzentriert auf große Unternehmenszentren | Kurzfristig (≤ 2 Jahre) |
| Integration von Geschenkkarten in Super-App-Ökosysteme | +0.8% | Ausstrahlungseffekte auf den asiatisch-pazifischen Raum, am stärksten in Melbourne und Sydney | Langfristig (≥ 4 Jahre) |
| Einführung von Open-Loop-Prepaidkarten für Gig-Economy-Auszahlungen | +0.6% | National, mit Konzentration auf städtische Liefermärkte | Mittelfristig (2–4 Jahre) |
| Auszahlung staatlicher Konjunkturhilfen über Prepaid-Zahlungsinfrastrukturen | +0.4% | National, koordiniert durch Bundes- und Staatsprogramme | Kurzfristig (≤ 2 Jahre) |
| ESG-gebundene Verbraucher-Belohnungsprogramme | +0.3% | National, angeführt von unternehmerischen Nachhaltigkeitsinitiativen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Digitalisierung von B2B-Incentives
Die Verlagerung der australischen Unternehmenswelt von physischen Waren zu API-gestützten digitalen Prämien prägt nun die Art und Weise, wie Unternehmen Mitarbeiteranerkennungen, Lieferantenzahlungen und Kundengewinnung verwalten. Prezzee meldete Kartenverkäufe in Höhe von 2,18 Milliarden USD (3,4 Milliarden AUD) sowie ein Umsatzwachstum von 178 %, was auf einen ausgeprägten Appetit der Unternehmen auf sofortige, nachvollziehbare Incentives hindeutet. Personalmanagement-Plattformen integrieren Geschenkkarten-APIs direkt in Leistungssuiten und lösen die Lieferung in Echtzeit aus, sobald definierte Aufgaben oder Meilensteine abgeschlossen sind. Führungskräfte schätzen die transparenten Einlösedaten, die detaillierte ROI-Berechnungen ermöglichen, während Finanzteams die vereinfachten Abstimmungsarbeitsabläufe gegenüber der traditionellen Beschaffung bevorzugen. Lieferantenbeziehungsmanager setzen digitale Karten als Sofortprämien für frühe Lieferung oder Qualitätseinhaltung ein und erweitern so die Anwendungsfälle über die Mitarbeiter hinaus. Marketingabteilungen führen Influencer-Kampagnen durch, bei denen Einlösungen als Konversions-Proxys dienen und Geschenkkartendaten in verwertbare Erkenntnisse zur Customer Journey umwandeln. Diese kumulativen Effekte erheben digitale Incentives von peripheren Vergünstigungen zu strategischen Hebeln, die die Mitarbeiterbindung und Partnerökosysteme gestalten.
Steigende Budgets für Mitarbeitererfahrung nach der Pandemie
Australische Unternehmen haben ihre Ausgaben für Mitarbeitererfahrung nach 2024 um 40 %–60 % erhöht und leiten erhebliche Anteile in Wellness-Stipendien, Heimarbeitszulagen und Bindungsprämien über Geschenkkarten. Angespannte Arbeitsmärkte zwingen Arbeitgeber dazu, ihr Wertangebot zu differenzieren, ohne die Lohnkosten dauerhaft zu erhöhen; Prepaid-Incentives bieten einen flexiblen, steuerlich vorteilhaften Mechanismus, der bei den Mitarbeitern Anklang findet. Die Live-Better-Plattform von Medibank veranschaulicht diesen Trend, indem sie über 823.000 Mitglieder durch gesundheitsorientierte Geschenkkarten-Einlösungen belohnt. Finanzverantwortliche begrüßen die budgetäre Kontrolle, die mit Festbetragskarten verbunden ist, während die Personalabteilung die Moralkrise schätzt, die mit sofortigen, personalisierten Belohnungen einhergeht. Technologieintegrationen sorgen für eine reibungslose Verteilung und beseitigen manuelle Antragsformulare, die zuvor die Mitarbeiterleistungen verzögerten. Analyse-Dashboards berichten über Einlösegeschwindigkeit und Kategoriepräferenzen und ermöglichen eine datengestützte Verfeinerung der Leistungsrichtlinien. Diese Institutionalisierung von Geschenkkarten-Stipendien festigt Prepaid-Instrumente als dauerhafte Elemente des zukünftigen Arbeitsplatzes.
Integration von Geschenkkarten in Super-App-Ökosysteme
Australiens Fintech-Landschaft spiegelt zunehmend asiatische Super-Apps wider, bei denen vielseitige Geldbörsen Fahrtenvermittlung, Essenslieferung und Finanzdienstleistungen beherbergen. Innerhalb dieser Plattformen fungieren Geschenkkarten als interoperable Werttoken, die über Dienstleistungsbereiche hinweg übertragbar sind und ihren Nutzen über die Einlösung bei einzelnen Händlern hinaus verstärken [1]Australische Wettbewerbs- und Verbraucherschutzbehörde, "Zahlungsaufschläge," accc.gov.au. . Auslandsaustralier erwerben australische Geschenkkarten im Ausland und ermöglichen so grenzüberschreitendes Schenken und kostengünstige Überweisungskorridore, die herkömmliche Überweisungsnetzwerke umgehen. Treue-Betreiber betten Geschenkkarten-APIs ein, um Punkte in einlösbaren Wert innerhalb von Super-Apps umzuwandeln, was die Einlöseraten steigert und gleichzeitig Daten zur Customer Journey erfasst. Händler gewinnen inkrementelle Reichweite, da Karten in geschlossenen Ökosystemen zirkulieren, die die Verbrauchernachfrage bündeln. Entwickler nutzen programmierbare Funktionen wie Ausgabegrenzen für Händlerkategorien, um kontextbezogene Incentives zu gestalten, die an Ort oder Zeit gebunden sind, und betten Geschenkkarten so weiter in den Alltag ein. Diese Dynamiken erweitern den australischen Geschenkkarten- und Incentive-Karten-Markt, während Super-Apps national skalieren.
Einführung von Open-Loop-Prepaidkarten für Gig-Economy-Auszahlungen
Liefer- und Ridesharing-Plattformen verlassen sich zunehmend auf Visa- oder Mastercard-gebrandete Geschenkkarten, um Auftragnehmer für Leistungsprämien, Empfehlungsprämien und Spitzenstundenzuschläge zu vergüten[2]DoorDash, "DoorDash Australien," doordash.com. . Diese Strategie umgeht das komplexe Onboarding über die Gehaltsabrechnung und gewährt den Empfängern gleichzeitig sofortige Ausgabenflexibilität im australischen Einzelhandelsnetz. Saisonale Spitzen in der Liefernachfrage schaffen temporäre Arbeitskräfte, die das traditionelle Bank-Konto-Onboarding wirtschaftlich nicht unterstützen kann. Open-Loop-Prepaidkarten fungieren auch als Akquisitionshebel, wobei Gig-Unternehmen kleine Anmeldungsprämien ausgeben, um neue Fahrer anzuziehen. Push-to-Card-APIs ermöglichen Auszahlungen noch am selben Tag, was die Liquidität der Auftragnehmer und die Plattformtreue verbessert. Emittenten gewinnen Daten über die Ausgaben bei Endmärkten, die gezielte Promotionen ermöglichen und tiefere Engagementschleifen fördern. Da Gig-Plattformen in sekundäre Städte expandieren, verankern Open-Loop-Geschenkkarten einen inklusiven Finanzzugang dort, wo die konventionelle Bankendurchdringung gering ist.
Auszahlung staatlicher Konjunkturhilfen über Prepaid-Zahlungsinfrastrukturen
Bundes- und Landesbehörden setzen Prepaidkarten ein, um Wirtschaftshilfeleistungen und gezielte Konjunkturpakete zu beschleunigen, da sie die Vorteile in Bezug auf Geschwindigkeit und fiskalische Nachverfolgbarkeit gegenüber Papierschecks erkennen[3]Reservebank von Australien, "Überprüfung der Regulierung des Einzelhandels-Zahlungsverkehrs," rba.gov.au. . Vorgeladene Karten stellen sicher, dass Gelder an die vorgesehenen Empfänger fließen, ohne dass ein Bankkonto erforderlich ist, was finanziell gefährdeten Haushalten zugutekommt. Echtzeit-Überwachungstools warnen Behörden vor verdächtigen Mustern und erfüllen die Anforderungen zur Bekämpfung der Geldwäsche, während gleichzeitig Verwaltungslecks reduziert werden. Partnerschaften mit Supermärkten und Apothekenketten erweitern die Akzeptanzbereiche und ermöglichen es den Begünstigten, lebenswichtige Waren in der Nähe ihres Wohnortes zu erwerben. Die digitale Ausgabe verkürzt die Programmeinsatzzeiten von Monaten auf Wochen und stärkt die politische Reaktionsfähigkeit. Darüber hinaus fließen nicht ausgegebene Guthaben nach den vorgeschriebenen Zeiträumen an die Staatskasse zurück, was die fiskalische Verantwortung stärkt. Eine solche Einführung normalisiert die Prepaid-Infrastruktur innerhalb der Zahlungsarchitektur des öffentlichen Sektors und stärkt indirekt die kommerzielle Einführung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Rückbuchungs- und Betrugsrisiko bei Karten-ohne-Präsenz-Transaktionen | -0.9% | National, konzentriert auf volumensstarke Online-Einlösemärkte | Kurzfristig (≤ 2 Jahre) |
| Hohe Restwertguthaben-Verbindlichkeiten gemäß überarbeiteten ASIC-Richtlinien | -0.7% | National, betrifft alle lizenzierten Geschenkkarten-Emittenten | Mittelfristig (2–4 Jahre) |
| Steigende Interbankenentgelte und Systementgelte, die Margen belasten | -1.0% | National, mit größerem Einfluss auf margenarme Einzelhandels-Emittenten | Mittelfristig (2–4 Jahre) |
| Sättigung von geschlossenen Einzelhandels-Geschenkkartenprogrammen | -0.8% | Städtische Zentren mit hoher Händlerdichte und ausgereiften Programmen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückbuchungs- und Betrugsrisiko bei Karten-ohne-Präsenz-Transaktionen
Digitale Geschenkkarten-Zahlungsinfrastrukturen ziehen anspruchsvolle Betrugsnetzwerke an, die schnelle Aktivierungen und unwiderrufliche Einlösungen ausnutzen, wodurch Emittenten die Rückbuchungskosten tragen müssen. Große Firmenkäufe erhöhen die Anfälligkeit, da vereinfachte KYC-Prozesse unbeabsichtigt Authentifizierungshürden senken können. Betrugsraten bei Karten-ohne-Präsenz für Prepaid-Produkte sind 3–5-mal höher als bei herkömmlichen Karten, was teure Investitionen in KI-gestützte Anomalieerkennung erfordert. Händler sehen sich mit Autorisierungssperren konfrontiert, die den Cashflow behindern, während Verbraucher während Streituntersuchungen mit verzögertem Leistungsempfang rechnen müssen. Regulatorische Vorschriften gemäß dem ePayments-Code der ASIC erfordern robuste Abhilfeverfahren, was den betrieblichen Aufwand für die Compliance erhöht. Reputationsschäden verstärken finanzielle Verluste, wenn hochkarätige Sicherheitsverstöße das Vertrauen in digitale Incentives untergraben. Die anhaltende Bedrohungsentwicklung erzwingt kontinuierliche Plattform-Upgrades, die die Margen kleinerer Emittenten erodieren und möglicherweise die Branchenkonsolidierung beschleunigen.
Hohe Restwertguthaben-Verbindlichkeiten gemäß überarbeiteten ASIC-Richtlinien
Die Mindestlaufzeit von 3 Jahren der ASIC und die verschärften Gebührenregeln verringern die Restwertguthaben-Einnahmen, die einst einen erheblichen Teil der Programmwirtschaft ausmachten[4]Australische Wertpapier- und Investitionskommission, "Regulierungsressourcen – Zahlungssysteme," asic.gov.au.. Emittenten müssen nun größere Bilanzrückstellungen für nicht eingelöste Werte vorhalten, was die Kapitalintensität erhöht und die Eigenkapitalrendite senkt. Einzelhändler, die höhere Händlerdienstleistungsgebühren nicht zahlen wollen, könnten ihre Geschenkkarten-Promotionen zurückfahren, was die Verkaufsvolumina dämpft. Kleinere Fintech-Neueinsteiger ohne ausreichende Kapitalreserven haben Schwierigkeiten, die Anforderungen zu erfüllen, was den Wettbewerbsvorteil zugunsten gut kapitalisierter etablierter Anbieter verlagert. Buchhalterische Komplexitäten nehmen zu, da Unternehmen von der sofortigen Ertragserfassung zur Behandlung als aufgeschobene Verbindlichkeit wechseln, was die Kommunikation mit Investoren erschwert. Um entgangene Restwertguthaben-Einnahmen auszugleichen, gestalten Emittenten Produkte neu, um Interbankenentgelt-Einnahmen oder Premium-Analysedienstleistungen zu generieren, aber die Monetarisierung hinkt dem regulatorischen Kostenanstieg kurzfristig hinterher.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verbraucher: Firmendominanz treibt die Marktentwicklung
Firmenkäufer kontrollierten im Jahr 2025 53,10 % der Marktgröße des australischen Geschenkkarten- und Incentive-Karten-Marktes, was eine entscheidende Verlagerung der Incentive-Strategie zugunsten digitaler Karten gegenüber herkömmlichen Warenprämien widerspiegelt. Unternehmens-Beschaffungsteams nennen Steuereffizienz, Nennwertflexibilität und nahtlose API-Integration als führende Akzeptanztreiber, was zu einer prognostizierten CAGR von 12,85 % bis 2031 führt, die das Wachstum der Privatkunden übertrifft. Personalleiter bündeln Geschenkkarten in Wellness-Stipendien, Bindungsprämien und Anerkennungsprogramme, die messbare Engagementkennzahlen generieren. Finanzabteilungen schätzen derweil die unkomplizierte Abstimmung von Prepaid-Instrumenten, die den Aufwand durch Lieferantenrechnungen eliminiert und die Prüfungskomplexität reduziert. Analyse-Dashboards stellen das Einlöseverhalten nach Region, Abteilung und Demografie dar und ermöglichen eine iterative Programmgestaltung, die den ROI optimiert. Im Gegensatz dazu stehen Privatkunden mit einem Anteil von 46,90 % vor Druck bei diskretionären Ausgaben inmitten steigender Lebenshaltungskostenindizes, was das Schenkverhalten in Richtung erlebnisorientierter Gutscheine statt einzelhandelsorientierter Karten lenkt.
Die Expansion des Firmensegments beschleunigt Innovationen bei Ausgabeplattformen, wobei Unternehmenskunden rollenbasierte Benutzerzugriffe, SSO-Kompatibilität und automatisierte Steuerberichterstattungs-Workflows fordern. Anbieter reagieren mit White-Label-Portalen, die sich direkt in Beschaffungssuiten einbetten und Bereitstellungszyklen von Monaten auf Tage verkürzen. Dynamische Nennwert-Engines ermöglichen es Managern, Prämienwerte an Leistungsstufen anzupassen, ohne Vertragsbedingungen neu verhandeln zu müssen, was die Programmflexibilität steigert. Mehrwährungsfunktionalität unterstützt länderübergreifende Teams in Neuseeland und Singapur und erweitert den regionalen Einfluss australisch ausgegebener Incentives. Compliance-Module integrieren AML-Screening und GST-Mapping, was die Governance in regulierten Branchen wie Finanzdienstleistungen und Gesundheitswesen vereinfacht. Die Überschwappeffekte umfassen reduzierte papierbasierte Prozesse, einen geringeren CO₂-Fußabdruck und erhöhte Transparenzattribute, die Firmen-Geschenkkartenprogramme als bewährte Praktiken für die digitale Vergütung positionieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Vertriebskanal: Digitale Transformation beschleunigt sich
Online-Kanäle erfassten im Jahr 2025 61,75 % der Größe des australischen Geschenkkarten- und Incentive-Karten-Marktes, angetrieben durch Unternehmens-Massenbestellungsportale und den Verbraucherwunsch nach sofortiger Bedürfnisbefriedigung. Eine robuste CAGR von 16,05 % bis 2031 ergibt sich aus skalierbarer Cloud-Infrastruktur, die die Ausgabe automatisiert, die Erfüllungskosten pro Einheit senkt und prüfungstaugliche Transaktionsprotokolle bereitstellt. Mobile-Geldbörsen-Integrationen übermitteln Einlöseerlebnisse direkt an Smartphones, umgehen physische Logistik und verbessern die Kundenzufriedenheitswerte. API-Konnektivität mit ERP-Plattformen bedeutet, dass Firmenkäufer Incentives in Echtzeit mit Vertriebsleistungs-Dashboards verknüpfen können. Regeln-Engines für das Betrugsmanagement in digitalen Schaufenstern wenden Geschwindigkeitsfilter und Gerätefingerabdrucke an und mindern Karten-ohne-Präsenz-Risiken, die die Online-Expansion historisch gehemmt haben. Personalisierte Zielseiten unterstützen Cause-Marketing-Kampagnen, bei denen Verbraucher Geschenkkarten verbunden mit Spendenaktionen verschicken, was das Engagement verbreitert. Der australische Geschenkkarten- und Incentive-Karten-Markt profitiert daher von der positiven Rückkopplungsschleife aus Geschwindigkeit, Datenreichtum und Betriebskostenreduzierung, die digitale Kanäle bieten.
Der Offline-Vertrieb hält einen Anteil von 38,25 % und wird durch Supermarktketten, Convenience-Stores und Postamt-Kioske aufrechterhalten, die demografische Gruppen bedienen, die greifbare Karten bevorzugen oder über keine digitalen Zahlungsanmeldedaten verfügen. Woolworths und Coles nutzen ihre umfangreichen stationären Netzwerke, um Kartenkioske in stark frequentierten Gängen zu platzieren und Impulskäufer während regulärer Einkaufstouren zu erfassen. Einzelhändler fördern mit Kundenbindungsprogrammen, indem sie Bonuspunkte für den In-Store-Kauf von Geschenkkarten gewähren, was wiederum den Wiederholungsbesuch fördert. Hybride Erfüllungsmodelle gewinnen an Zugkraft: Verbraucher bestellen online und holen versiegelte Geschenkkartenpackungen innerhalb von Stunden an Kundendienstschaltern ab, was digitale Bequemlichkeit mit physischer Sicherheit verbindet. Händler monetarisieren Regalflächen am Ende der Gänge, indem sie Platz an Emittenten vermieten, die Markensichtbarkeit suchen, und so zusätzliche Einnahmequellen schaffen. Steigende Immobilienkosten, Schwundrisiken und Nachhaltigkeitsimperative erodieren jedoch schrittweise die relative Rentabilität des Offline-Kanals. Folglich beschleunigen Einzelhändler die Anbindung an digitale Geldbörsen, um den sich entwickelnden Erwartungen der Kunden zu entsprechen und so eine Kanalkoexistenz statt einer Verdrängung zu gewährleisten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkt: E-Geschenkkarten gestalten die Marktdynamik neu
E-Geschenkkarten dominierten im Jahr 2025 den australischen Geschenkkarten- und Incentive-Karten-Markt, erfassten 69,10 % des gesamten Marktanteils und etablierten sich als Standard für Unmittelbarkeit, Flexibilität und datengestütztes Incentive-Design. Sowohl die Firmennachfrage nach optimierter, automatisierter Lieferung als auch die Verbraucherpräferenz für smartphone-native, digitale Erlebnisse treiben ihre Beliebtheit. Eine projizierte CAGR von 18,85 % bis 2031 spiegelt die anhaltende Wachstumsdynamik dieses Formats wider. Unternehmen betrachten Geschenkkarten zunehmend als strategische Engagementwerkzeuge und nicht als einfache Prämien. Digitale Formate eliminieren die Kunststoffproduktion und -logistik, was mit den ESG-Mandaten der Unternehmen übereinstimmt und die Stückkosten senkt. Emittenten legen bedingte Logik auf Codes auf, wie z. B. Händlerkategoriebeschränkungen oder gestaffelte Aktivierungsdaten, was ausgefeilte, regulierungskonforme Auszahlungen ermöglicht. Echtzeit-Tracking der E-Mail- oder SMS-Zustellung bestätigt den Empfang, während Erinnerungsbenachrichtigungen die Einlösung fördern und ruhende Guthaben minimieren. Einzelhandelspartner schätzen die Möglichkeit, Karten mit variablem Wert ohne physische SKU-Vervielfältigung anzubieten, was das Bestandsmanagement vereinfacht. Der australische Geschenkkarten- und Incentive-Karten-Markt orientiert damit seine Produkt-Roadmaps zunehmend an digitalen Architekturen, die kontinuierliche Innovation unterstützen.
Physische Karten mit einem Anteil von 30,90 % bleiben für Gelegenheitsgeschenke, Point-of-Sale-Upsells und Verbraucher ohne zuverlässige digitale Identitäten relevant. Individuelle Verpackungen, Metallicfolien und haptische Oberflächen bieten ein Erlebnispremium, das einige Arbeitgeber für Jubiläumsauszeichnungen bevorzugen. Einzelhändler bündeln physische Geschenkkarten mit Komplementärprodukten wie Süßwaren oder Grußkarten, um das Wachstum des Warenkorbs zu fördern. Allerdings schärfen Umweltbedenken über PVC-Abfälle und steigende Kuriergebühren die Kostenprüfung, was Emittenten dazu veranlasst, mit recycelbaren Substraten und biologisch abbaubaren Tinten zu experimentieren. Zweiweg-Hybridkarten, die einen QR-Code-Link zu einem digitalen Guthaben speichern, versuchen, Greifbarkeit mit mobiler Bequemlichkeit zu verbinden. Über den Prognosehorizont hinaus wird erwartet, dass der physische Anteil allmählich sinkt, aber als Nische verbleibt, die in hochwertigen Schenkritualen verankert ist.
Geografische Analyse
New South Wales entfiel im Jahr 2025 auf 31,40 % des Marktanteils am australischen Geschenkkarten- und Incentive-Karten-Markt, was die dichte Konzentration regionaler Hauptsitze von Fortune-500-Unternehmen in Sydney und das fortgeschrittene Fintech-Ökosystem widerspiegelt. Hohe durchschnittliche verfügbare Einkommen und ausgefeilte Kundenbindungsprogramme stärken anhaltende B2C-Käufe, während große Unternehmenscluster sizable B2B-Volumina generieren. Die technologiefreundliche Regulierungshaltung der Landesregierung und Pilotprojekte zur digitalen Identität beschleunigen die Prepaid-Einführung in öffentlichen Programmen weiter. Victoria folgte mit einem Anteil von 25,60 % und nutzt Melbournes robuste Basis für professionelle Dienstleistungen und die lebhafte Start-up-Gemeinschaft, die API-gestützte Geschenkkarten-Innovationen vorantreibt. Die Einzelhandelsdichte entlang der Bourke Street Mall und zahlreiche Co-Working-Hubs erleichtern sowohl die Verbraucher- als auch die Unternehmenseinführung, während Universitäten Prepaidkarten für Studentenauszahlungen einsetzen und damit inkrementelle Nachfrage schaffen. Queensland hielt einen Anteil von 17,40 %, gestützt durch Brisbanes Tourismusaufschwung nach der Pandemie und ereignisgetriebene Ausgaben im Zusammenhang mit bevorstehenden internationalen Sportveranstaltungen.
Western Australia und South Australia trugen gemeinsam 17,20 % des Anteils bei, wobei Bergbau- und Energieunternehmen Karten ausgeben, um Mitarbeiter an abgelegenen Standorten und Auftragnehmer-Lieferanten zu belohnen. Starke Fly-in-Fly-out-Belegschaften schätzen Geschenkkarten, die landesweit einlösbar sind, und fördern so die finanzielle Inklusion in abgelegenen Regionen. Tasmanien führt trotz seiner geringen absoluten Größe das Wachstum mit einer CAGR von 11,95 % bis 2031 an, angetrieben durch staatlich vorgeschriebene Glücksspiel-Vorverpflichtungssysteme, die auf Prepaidkarten zur Schadensminimierung angewiesen sind. Das Australische Hauptstadtterritorium nutzt Bundesbeschaffungsprogramme, um Prepaid-Incentives für Gemeinschaftsinitiativen auszugeben, während das Nördliche Territorium Prepaid-Auszahlungen im Rahmen von Programmen zur wirtschaftlichen Entwicklung der Ureinwohner erkundet. Geografische Unterschiede bei regulatorischen Anreizen, Breitbanddurchdringung und Reife des Einzelhandelsnetzwerks prägen unterschiedliche Einführungskurven, aber nationale Interoperabilität stellt sicher, dass Karteninhaber konsistente Einlöseerlebnisse über Staatsgrenzen hinweg genießen.
Regulatorisches Umfeld
Geschenkkarten in Australien unterliegen einem zweigleisigen Rahmenwerk, das Verbraucherschutz- und Finanzdienstleistungsvorschriften umfasst. Gemäß den Änderungen des Australian Consumer Law durch den Treasury Laws Amendment (Gift Cards) Act 2018 (in Kraft für Karten, die ab dem 1. November 2019 geliefert werden), müssen die meisten Geschenkkarten eine Mindestgültigkeitsdauer von 3 Jahren aufweisen, dürfen keine nachträglichen Gebühren erheben und müssen Ablaufinformationen deutlich anzeigen; die ACCC veröffentlicht und setzt entsprechende Leitlinien für Unternehmen und Verbraucher durch.
Auf der Seite der Finanzdienstleistungen fallen viele Geschenkkarten-Vereinbarungen in den Anwendungsbereich der bargeldlosen Zahlungsdienste gemäß dem Corporations Act 2001, wobei die ASIC Lizenzierungs- und Offenlegungsanforderungen festlegt (unter anderem über RG 185). Im März 2026 erließ die ASIC das ASIC Corporations (Non-cash Payment Facilities) Instrument 2026/167, das Erleichterungen, die für bestimmte Geschenkkarten-Angebote gelten können (zum Beispiel bestimmte nicht wieder aufladbare, nicht in Bargeld umwandelbare Produkte mit klaren Offenlegungen), neu fasst und zusammenführt. Für Plattformen und Programmbetreiber sorgt diese Aktualisierung dafür, dass die Compliance-Kriterien klar bleiben, während bestehende Ausgabemodelle weiterhin unterstützt werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Programmgestaltung und -finanzierung, einschließlich Budgets für Unternehmensanreize, Marketingzuweisungen von Einzelhändlern und Auszahlungsprogrammen des öffentlichen Sektors, und geht dann in die Ausgabe und laufende Programmverwaltung über. Die Emittenten reichen von Einzelhändlern über Banken bis hin zu spezialisierten Prepaid-Anbietern, während Programmmanager und Zahlungsabwickler die Bereitstellung von Wallets, Tokenisierung, Kontrollen und Buchführung für E-Geschenkkarten und physische Karten übernehmen. Die Produktstruktur unterteilt sich dann in Closed-Loop-Karten (Händler- oder Einkaufszentren-Netzwerke) versus Open-Loop-Prepaid-Karten, die auf Zahlungsnetzwerken (Visa, Mastercard oder eftpos) laufen. Open-Loop-Modelle bringen in der Regel höhere Anforderungen an Compliance und Betrugsmanagement mit sich.
Vertrieb und Aktivierung erfolgen zunehmend digital-first über B2B-Prämienportale, Einzelhändler-Apps und Wallet-basierte Zustellung, während offline über Supermärkte, Convenience-Einzelhandel und Kioske für die Aktivierung am Verkaufsort weiterhin relevant bleibt. Akzeptanz und Einlösung erstrecken sich über E-Commerce-Kassen und stationäre POS, wobei Risikokontrollen und Zahlungsstandards als zentrale Enabler dienen. AusPayNet-Standards, einschließlich der IAC-Code-Set-Aktualisierungen mit Wirkung ab Januar 2025 und Januar 2026, prägen die Nachrichtenübermittlung bei Kartenzahlungen und die Sicherheitsanforderungen, während Emittenten die Betrugsbekämpfung bei Card-not-Present-Transaktionen angesichts des hohen Missbrauchspotenzials sofort zustellbarer Codes weiter verschärfen. Nach der Ausgabe gewinnen Kundensupport, Streitfallbearbeitung und das Management der Breakage-Verbindlichkeiten unter der Mindestgültigkeit von 3 Jahren und den Gebührenbeschränkungen an Bedeutung, wodurch sich die Wirtschaftlichkeit stärker in Richtung Interchange (bei Open-Loop) und Mehrwertdienste wie Analytik und Unternehmensverwaltung verschiebt.
Wettbewerbslandschaft
Der australische Geschenkkarten- und Incentive-Karten-Markt weist eine moderate Konzentration auf, wobei die fünf größten Anbieter einen erheblichen Mehrheitsanteil am Markt halten. Blackhawk Network führt das Feld an, gefolgt von starker Konkurrenz durch Prezzee und InComm Payments. Marktführer verfügen über Skalenvorteile bei der Compliance-Besetzung, der Emittenten-Verarbeitungskapazität und der Breite des Händlernetzwerks, was es ihnen ermöglicht, die erhöhten Restwertguthaben-Reserveanforderungen der ASIC besser zu absorbieren als kleinere Konkurrenten. Vertikale Integration vertieft Wettbewerbsvorteile: Supermärkte wie Woolworths und Coles erweitern sich von der physischen Distribution hin zur digitalen Ausgabe über proprietäre Apps und schließen Verbraucher so in geschlossene Ökosysteme ein. Technologiespezialisten verdoppeln ihre Investitionen in KI-gestützte Betrugs-Suiten, die die Plattformsicherheit differenzieren, während Händler-Analyse-Dashboards neue Einnahmequellen durch Upsell-Empfehlungen erschließen. API-First-Disruptoren positionieren sich als White-Label-Ausgabe-Engines, die Banken, HR-Plattformen und Treueprogramme antreiben, denen interne Prepaid-Kapazitäten fehlen.
Grenzüberschreitende virtuelle Geschenkkarten entwickeln sich zu einem umkämpften Bereich, da der Tourismus sich erholt und ausländische Verbraucher ihre Ausgaben vor der Ankunft vorbeladen möchten. Etablierte Anbieter pilotieren Mehrwährungskarten mit dynamischer Devisenkonversion, aber agile Fintech-Neueinsteiger nutzen Blockchain-Tokenisierung, um die Abwicklung zu beschleunigen und Kosten zu senken. ESG-gebundene Incentives bieten angrenzende Schlachtfelder, auf denen Anbieter Kohlenstoffausgleichszertifikate neben Standardnennwerten bündeln und damit Unternehmen mit Netto-Null-Ambitionen ansprechen. Strategische Partnerschaften verbreiten sich: Die Übernahme von Tango Card durch Blackhawk Network vertiefte seine B2B-Suite, während Aevis Allianz mit Paydock eine Omnichannel-Orchestrierung schuf, die Einlösepunkte verbreitert. Die Konsolidierung setzt sich fort, da Lesaka Technologies Adumo übernahm, um die Zahlungsinfrastruktur zu skalieren, was auf den Investorenappetit für synergistische Plattform-Roll-ups hinweist.
Regulatorische Compliance bleibt ein wichtiges Unterscheidungsmerkmal; Betreiber mit erfahrenen Rechtsteams navigieren die Berichtspflichten des AML/CTF-Änderungsgesetzes 2024 effektiver und bieten risikoaversen Unternehmenskäufern Sicherheit. Gleichzeitig ist die Plattformerweiterbarkeit wichtig: Anbieter, die SDKs und Sandbox-Testumgebungen bereitstellen, ziehen Entwickler an, die Incentive-Flows in Super-Apps, Gig-Portale und E-Commerce-Plugins einbetten möchten. Datenschutznachweise beeinflussen öffentliche Ausschreibungen, wobei ISO-27001-Zertifizierungen und lokale Rechenzentrumsstandorte als entscheidende Faktoren wirken. Da der Wettbewerb zunimmt, wird das Potenzial für Preiskriege durch hohe fixe Compliance-Kosten gedämpft, was ein rationales wirtschaftliches Umfeld verankert, in dem Mehrwertdienste – nicht Preissenkungen – Marktanteilsverschiebungen entscheiden.
Führende Unternehmen des australischen Geschenkkarten- und Incentive-Karten-Marktes
Blackhawk Network
Prezzee
InComm Payments
Edge Loyalty (Village Roadshow)
TCN – The Card Network
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
API-first- und White-Label-Ausgabe eröffnet weiterhin Möglichkeiten bei Unternehmenskunden und Plattformen, die Anreize in HR-, CRM- und Beschaffungsworkflows einbetten möchten, statt sie als einmalige Einzelhandelsprodukte zu kaufen. Der Markt zeigt bereits eine starke digitale Durchdringung, wobei Online 61,75 % des Wertes von 2025 ausmacht und E-Geschenkkarten 69,10 %. Diese Zusammensetzung unterstützt die Nachfrage nach Angeboten von Emittenten und Aggregatoren, die prüfungsfähige Kontrollen, rollenbasierte Verwaltung und schnelle Integrationen bieten und dabei die Anforderungen des Verbraucherrechts hinsichtlich dreijähriger Gültigkeit und Gebührenbeschränkungen erfüllen. Jüngste Entwicklungen wie die Einführung von PrezzeePay durch Prezzee als händlerorientierte Plattform unter einer australischen Financial-Services-Lizenz deuten ebenfalls auf regulierte, konfigurierbare Infrastruktur hin, die für große Unternehmensprogramme geeignet ist.
Ein zweiter Chancenbereich ist die compliancegetriebene Produktdifferenzierung angesichts wachsender Aufmerksamkeit für Betrug. Die verstärkte Beachtung durch Stellen wie das National Anti-scam Centre und Scamwatch hat die Erwartungen an Warnungen, Transaktionsüberwachung und Kontrollen bei Kauf und Einlösung erhöht, was Anbieter begünstigt, die ihre Risikomanagement-Tools stärken können, ohne den legitimen Massenkauf durch Unternehmen zu erschweren. Regulatorische Änderungen erhöhen auch den Bedarf, Governance- und Berichtsfähigkeiten auszubauen: Die AUSTRAC Anti-Money Laundering and Counter-Terrorism Financing (Class Exemptions and Other Matters) Amendment Rules 2026 und die Neufassung der Erleichterungen für bargeldlose Zahlungsdienste durch die ASIC im März 2026 (Instrument 2026/167) unterstützen Plattformen mit konfigurierbaren KYC/AML-Workflows, Rückverfolgbarkeit und Kontrollen auf Ebene der Händlerkategorien, insbesondere für Open-Loop- und höherwertige Anwendungsfälle wie Gig-Economy-Auszahlungen und Auszahlungen des öffentlichen Sektors.
Aktuelle Branchenentwicklungen
- Juni 2026: Blackhawk Network hat sich mit Visa zusammengetan, um eine limitierte digitale FIFA World Cup 2026 Activ Visa Gift Card einzuführen, die während des Kampagnenzeitraums vom 12. Mai bis 19. Juli 2026 verkauft wurde. Die Kooperation zeigt, wie Open-Loop-Digitalschenkung als einzelhandelsfertiges Produkt verpackt werden kann, während Visa-Netzwerke für eine breite Akzeptanz genutzt werden. Sie erhöht auch den Wettbewerbsdruck auf andere Aggregatoren, Markeninhalte, digitale Zustellung und netzwerkgestützte Einlösung in großem Maßstab zu kombinieren.
- Mai 2026: InComm Payments hat sich mit Zip Co Limited zusammengetan, um eine Buy-now-pay-later-Funktion für Geschenkkartenkäufe innerhalb der Zip-App hinzuzufügen. Die Einbindung von Ratenzahlungen in den Kassenvorgang für Geschenkkarten erweitert den adressierbaren Warenkorb für höherwertige Geschenke und Werbebündel. Der Schritt erhöht auch die Anforderungen an Emittenten und Distributoren, komplexere Zahlungsorchestrierung neben Betrugskontrollen zu unterstützen.
- März 2026: Die ASIC veröffentlichte das Instrument 2026/167, das die Erleichterungen für bargeldlose Zahlungsdienste neu fasst und zusammenführt und die Offenlegungs- und Compliance-Anforderungen für Geschenkkartenplattformen und verwandte Programmbetreiber verschärft. Diese regulatorische Aktualisierung schafft einen klareren Rahmen für regulierte Ausgabemodelle und beeinflusst die Plattform-Governance.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Geschenkkarten und Anreizkarten, die in Australien über gängige Formate verkauft und genutzt werden, einschließlich digitaler und physischer Karten, sowie über typische Käufergruppen wie Privat- und Unternehmenskäufer.
Ausschlüsse vom Anwendungsbereich: Wir schließen angrenzende Zahlungsprodukte aus, die nicht als Geschenk- oder Anreiz-Wertkarten ausgegeben und vermarktet werden (zum Beispiel Standard-Bankdebit- und Kreditkarten).
Übersicht der Segmentierung
- Nach Verbraucher
- Privatkunde
- Firmenkunde
- Kleinunternehmen
- Mittelklasse
- Großunternehmen
- Nach Vertriebskanal
- Online
- Offline
- Nach Produkt
- E-Geschenkkarte
- Physische Karte
- Nach Geografie
- New South Wales
- Victoria
- Queensland
- Western Australia
- South Australia
- Tasmanien
- Australisches Hauptstadtterritorium
- Nördliches Territorium
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um die Grenze dessen festzulegen, was in Australien als Geschenk- oder Anreizkarte zählt, und um das Modell an beobachtbaren Nachfragesignalen zu verankern. Wir haben öffentliche Quellen wie die Zahlungsstatistiken der Reserve Bank of Australia, die Reihen zu Haushaltsausgaben und Einzelhandelsumsätzen des Australian Bureau of Statistics sowie Leitlinien und Aktualisierungen von ASIC und AUSTRAC herangezogen, die Ausgabekontrollen und Betrugsüberwachung beeinflussen. Wir haben zudem öffentliche Veröffentlichungen der ACCC, Mitteilungen von Branchen- und Einzelhandelsverbänden sowie relevante Fachpublikationen zu Prepaid- und Wertkartentrends genutzt, um Akzeptanzmuster zu überprüfen.
Für die Marktstrukturierung haben wir Geschäftsberichte, Investorenpräsentationen und seriöse Presseberichterstattung ausgewertet, um Kanalverschiebungen zwischen online und offline sowie das Tempo der E-Geschenkkarten-Migration zu verstehen. Wo verfügbar, ergänzten wir dies durch kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzen und Nachrichten-Screening, Patentdatenbanken zur Produktausrichtung sowie eine Datenbank auf Sendungsebene für Import/Export zur zeitlichen Überprüfung im Zusammenhang mit der Versorgung mit physischen Karten. Die oben genannten Beispiele für Sekundärquellen sind illustrativ, und viele weitere Referenzen wurden verwendet, um Daten zu erheben, Annahmen zu validieren und Lücken während der Arbeit zu klären.
Primärinterviews und Befragungen
Die Primärforschung konzentrierte sich auf die Validierung der Aufteilung zwischen physischen Karten und E-Geschenkkarten sowie auf die Abstimmung der Anreizkartenvolumina mit Zyklen für Unternehmensprämien und Mitarbeiteranerkennung. Wir sprachen mit einer Mischung aus Emittenten, Programmmanagern, Distributoren und Teilnehmern des Einzelhandelskanals, und die Gespräche wurden genutzt, um Annahmen zu Breakage, durchschnittlichen Ladewerten und saisonalen Spitzen um wichtige Einzelhandelsperioden zu bestätigen. Da es sich um einen ausschließlich australischen Markt handelt, wurden die Interviews über die wichtigsten Bundesstaaten und Territorien ausgewogen verteilt, damit sich das Modell nicht zu stark auf eine lokale Nachfragehochburg stützt.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 36 % | CXOs: 15 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Akteure: 15 % | Manager: 49 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem nationale Ausgaben- und Zahlungsindikatoren genutzt werden, um den adressierbaren Pool an Prepaid- und Wertkarten zu rekonstruieren, der anschließend durch Annahmen zu Akzeptanz und Kanalanteilen auf die Nutzung von Geschenk- und Anreizkarten in Australien eingegrenzt wird. Um dies zu untermauern, gleichen wir die Gesamtwerte mit selektiven Bottom-up-Prüfungen ab, etwa stichprobenbasierten durchschnittlichen Kartenladewerten multipliziert mit geschätzten Ausgabemengen über Online- und Offline-Kanäle, gefolgt von Kanalprüfungen bei Emittenten und Distributoren.
Im Modell werden mehrere marktspezifische Inputs verfolgt, darunter die Verschiebung des E-Geschenkkartenanteils gegenüber physischen Karten, die Durchdringung von Unternehmensanreizprogrammen, saisonale Spitzen im Zusammenhang mit Feiertagen und Einzelhandelsereignissen, die Aufteilung zwischen Online- und Offline-Kaufwegen sowie der Effekt von Breakage und Einlösungszeitpunkt auf den erfassten Wert. Wir berücksichtigen zudem Änderungen bei der Nutzung im Open-Loop-Stil und der Kompatibilität mit mobilen Wallets, wenn diese die Verbraucherpräferenz und den durchschnittlichen Wert pro Karte beeinflussen. Für die Prognose wird eine Szenarioanalyse verwendet, um unterschiedliche Akzeptanzgeschwindigkeiten für digitale Karten und unterschiedliche Unternehmensbudgetzyklen abzubilden, und die Ergebnisse werden anschließend durch Primärfeedback belastungsgetestet, bevor die endgültige Kurve ausgewählt wird. Fehlt ein Bottom-up-Datenpunkt für einen Bundesstaat, Kanal oder Käufertyp, füllen wir die Lücke anhand von Verhältnissen, die in vergleichbaren Kohorten beobachtet wurden, und überprüfen dies erneut mit Interview-Feedback, um zu vermeiden, dass eine Annahme zu weit ausgedehnt wird.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden validiert, indem die implizierten Pro-Kopf-Ausgaben und Kanalaufteilungen mit unabhängigen Zahlungs- und Einzelhandelsindikatoren verglichen werden, und anschließend durch die Prüfung, ob das Wachstum bekannte Saisonalitätsmuster der Geschenk- und Anreizkartennachfrage nicht verletzt. Zeigt sich ein Ausreißer, wird der Auslöser auf eine bestimmte Annahme zurückgeführt, etwa die Akzeptanz von E-Geschenkkarten, die Intensität von Unternehmensanreizen oder durchschnittliche Ladewerte, und die Annahme wird durch kurze Nachfassaktionen erneut getestet.
Vor der Freigabe durchlaufen Modell und Narrativ mehrere Analystenprüfungen, bei denen arithmetische Prüfungen, Währungsumrechnungen und die Jahresausrichtung verifiziert werden. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen bei wesentlichen Ereignissen, etwa bedeutenden regulatorischen Änderungen oder größeren Verschiebungen im Zahlungsverhalten der Verbraucher. Kurz vor der Auslieferung führen wir einen finalen Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und Primärinputs in den an die Kunden übermittelten Zahlen berücksichtigt sind.
Vergleich der von Mordor Intelligence ermittelten Marktgröße für Geschenkkarten und Anreizkarten in Australien mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Geschenkkarten und Anreizkarten können weit voneinander abweichen, selbst wenn sie scheinbar dasselbe messen, da die Abgrenzung des Anwendungsbereichs und die zeitliche Erfassung nicht immer übereinstimmen. Die häufigsten Gründe sind, ob die Schätzung nur den geladenen Kartenwert oder auch Programm- und Vertriebsgebühren einschließt, ob Unternehmensanreizprogramme vollständig erfasst sind und wie Online- versus Offline-Kanäle in der Aufteilung behandelt werden.
Aktualisierungszeitpunkte und Zeitpunkte der Währungsumrechnung sind in Australien ebenfalls praktische Treiber für Abweichungen, da sich eine USD-Betrachtung mit dem Zeitpunkt der Anwendung des Wechselkurses verändern kann und da die Feiertagsnachfrage Quartalsdurchschnitte verzerren kann, wenn sie zu früh annualisiert wird. Durch die erneute Überprüfung der Entwicklung des durchschnittlichen Ladewerts anhand des aktualisierten Kanalmixes und der Einlösungssaisonalität vor der Veröffentlichung verringert Mordor Intelligence das Risiko, das Wachstum zu überschätzen, wenn die Akzeptanz von E-Geschenkkarten uneinheitlich beschleunigt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,61 Mrd. USD (2026) | |
| Branchenverband A | 15,80 Mrd. USD (2026) | Diese Art von Schätzung behandelt den gesamten Wertkartenbestand oft breiter, indem angrenzende Prepaid-Anwendungsfälle einbezogen werden, und sie kann jährliche Durchschnittswechselkurse und Ladewertannahmen verwenden, die die Einlösungssaisonalität glätten. |
| Fachpublikation B | 12,90 Mrd. USD (2025) | Diese Zahl scheint eine engere Basisjahresbetrachtung widerzuspiegeln und kann den Markt unterschätzen, wenn sie sich nur auf Signale von Einzelhändlern stützt, die Verteilung von Unternehmensanreizen nicht vollständig erfasst oder konservative Annahmen zum Wachstum digitaler Karten anwendet. |
Insgesamt erklärt sich die Spanne vor allem dadurch, was in den Anwendungsbereich fällt (nur Kartenladewert versus Kartenladewert plus zugehörige Gebühren), wie die Nachfrage nach Unternehmensanreizen erfasst wird und ob der Zeitpunkt der Wechselkursanwendung konsistent auf das dargestellte Jahr angewendet wird. Unsere Modellierung hält die Gesamtwerte nachvollziehbar an eine kleine Reihe von Variablen gebunden, die erneut überprüft werden können, wie Kanalmix, durchschnittliche Ladewerte und Einlösungsmuster, was Aktualisierungen von Jahr zu Jahr wiederholbar macht.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der australische Geschenkkarten- und Incentive-Karten-Markt im Jahr 2026?
Der Markt wird im Jahr 2026 auf 14,61 Milliarden USD geschätzt und soll bis 2031 einen Wert von 20,63 Milliarden USD erreichen, was einer CAGR von 7,15 % entspricht.
Welches Segment repräsentiert den größten Anteil nach Verbrauchertyp?
Firmenkäufer repräsentieren 53,10 % des Gesamtwertes und wachsen mit einer CAGR von 12,85 %, was ihre entscheidende Rolle bei der Marktexpansion unterstreicht.
Was treibt den rasanten Aufstieg von E-Geschenkkarten an?
Sofortige digitale Lieferung, reduzierte Logistikkosten und Integration in mobile Geldbörsen haben E-Geschenkkarten auf einen Anteil von 69,10 % mit einer Wachstumsrate von 18,85 % katapultiert.
Welcher australische Bundesstaat führt bei der Einführung von Geschenkkarten?
New South Wales führt mit einem Anteil von 31,40 % und profitiert von Sydneys dichter Unternehmenspräsenz und dem fortgeschrittenen Fintech-Ökosystem.
Was ist die primäre regulatorische Herausforderung für Emittenten?
Die strengeren Restwertguthaben-Reserveregeln der ASIC verlängern die Ablauffristen und zwingen zu höheren Bilanzrückstellungen, was traditionelle Restwertguthaben-Einnahmequellen schmälert.
Seite zuletzt aktualisiert am:



