
Größe und Marktanteil des kanadischen Geschenkgutschein- und Incentive-Kartenmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
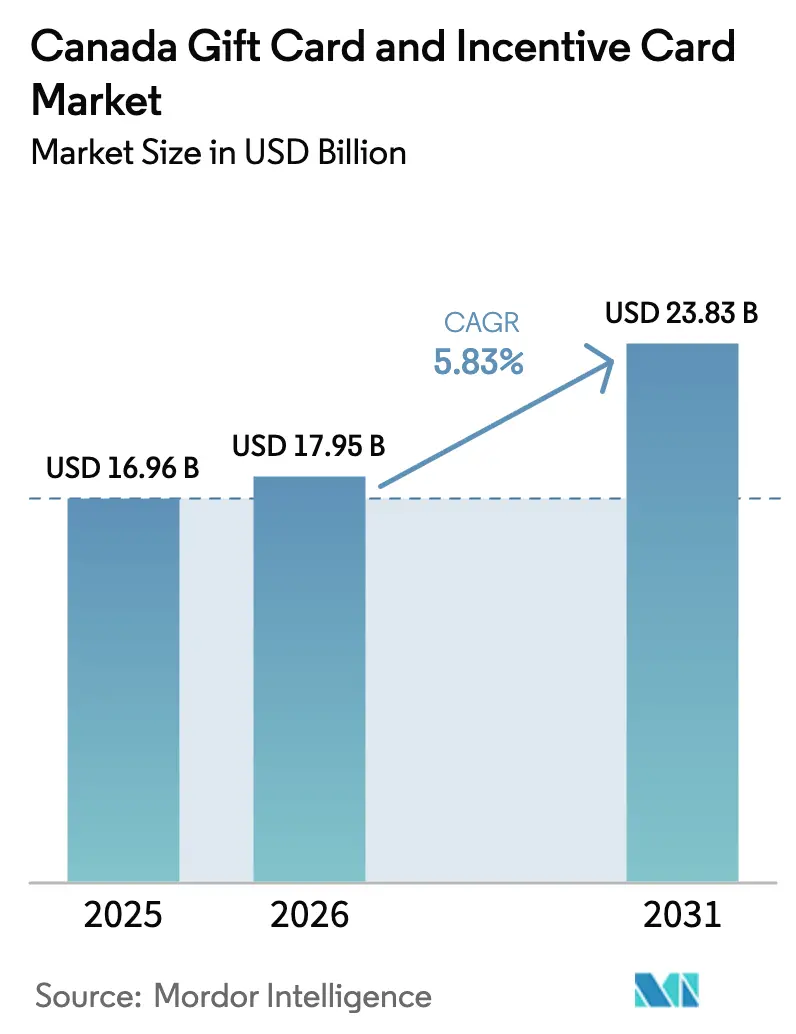
| Marktgröße im Basisjahr (2025) | 16.96 Milliarden US-Dollar |
| Marktgröße (2026) | 17.95 Milliarden US-Dollar |
| Marktgröße (2031) | 23.83 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.83 % |
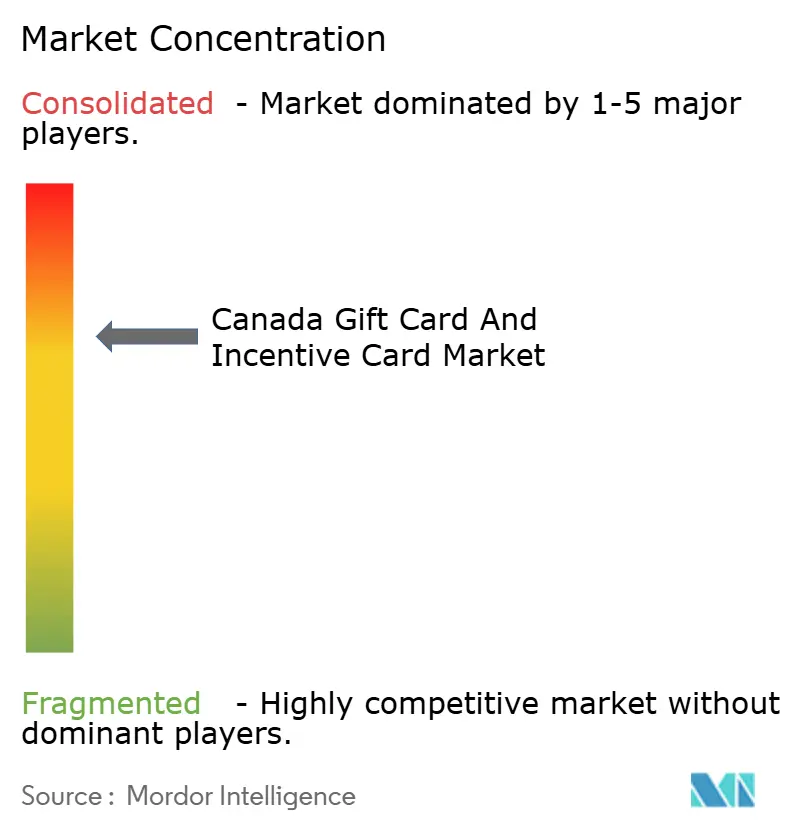
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kanadischen Geschenkgutschein- und Incentive-Kartenmarktes durch Mordor Intelligence
Die Größe des kanadischen Geschenkgutschein- und Incentive-Kartenmarktes wird im Jahr 2026 auf 17,95 Milliarden USD geschätzt, ausgehend von einem Wert von 16,96 Milliarden USD im Jahr 2025, mit Prognosen für 2031, die 23,83 Milliarden USD anzeigen, mit einem Wachstum von 5,83 % CAGR über 2026–2031. Steigende private E-Commerce-Ausgaben der Haushalte, eine breitere Nutzung von Mitarbeiteranerkennungsprogrammen in Unternehmen, die Allgegenwärtigkeit mobiler Geldbörsen und die Expansion offener vorausbezahlter Zahlungsnetzwerke stützen gemeinsam diese stetige Entwicklung [1]Bank of Canada, „Analytische Personalmitteilung 2024-19: Die Einführung digitaler Zentralbankwährungen in Kanada”, bankofcanada.ca.. Eine größere provinzielle regulatorische Harmonisierung senkt die Compliance-Kosten für nationale Emittenten, während die 2024 eingeführten Interbankenentgeltobergrenzen die Händlermargen verbessern und eine breitere Akzeptanz bei kleinen Einzelhändlern stimulieren. Die Digitalisierung senkt auch die physischen Produktionskosten, wodurch E-Geschenkgutscheine den Mehrheitsstatus erlangen und Emittenten Einsparungen in Betrugsbekämpfungstechnologie reinvestieren können, die das Vertrauen der Verbraucher erhält. Die Konsolidierung unter Prozessoren, wie die ausstehende GTCR–Blackhawk Network-Transaktion, stärkt Skalierungsvorteile, ohne dabei die Wettbewerbsdifferenzierung zu unterdrücken, und hält den kanadischen Geschenkgutschein- und Incentive-Kartenmarkt für agile API-getriebene Marktteilnehmer opportunistisch.
Wichtigste Erkenntnisse des Berichts
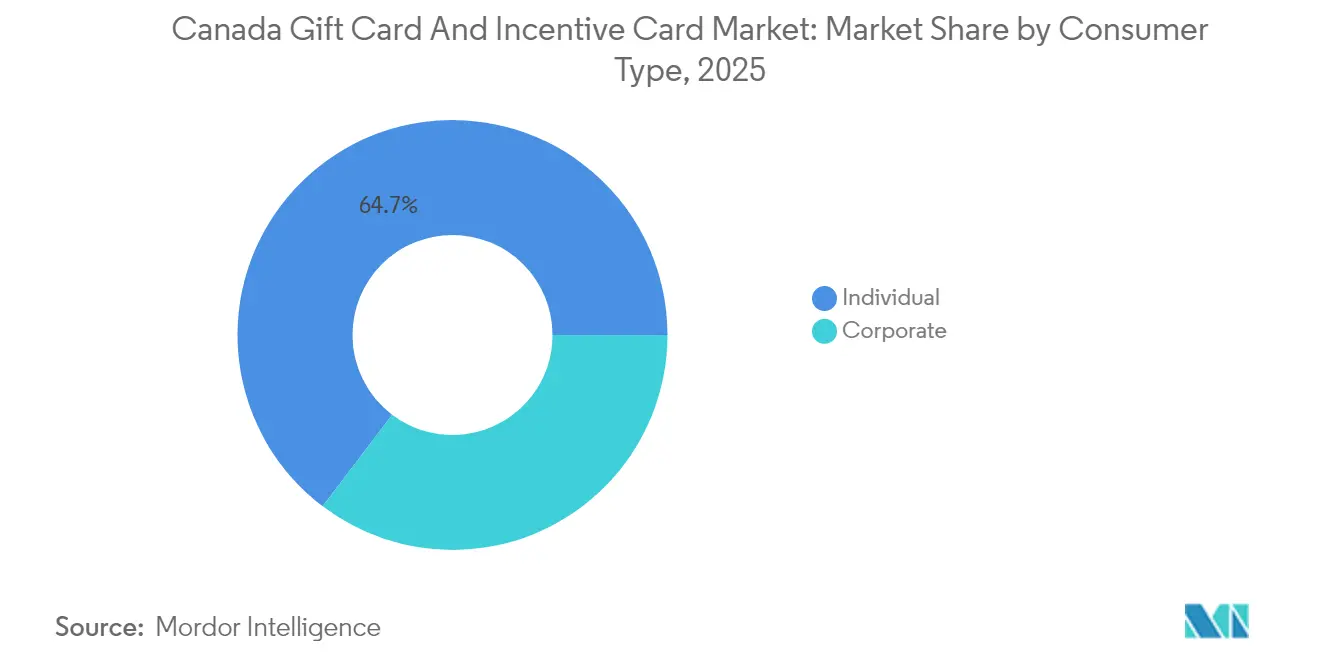
- Nach Verbrauchertyp entfielen im Jahr 2025 64,68 % des Marktanteils des kanadischen Geschenkgutschein- und Incentive-Kartenmarktes auf Einzelkäufer, während Kleinunternehmen voraussichtlich die schnellste CAGR von 14,40 % bis 2031 verzeichnen werden.
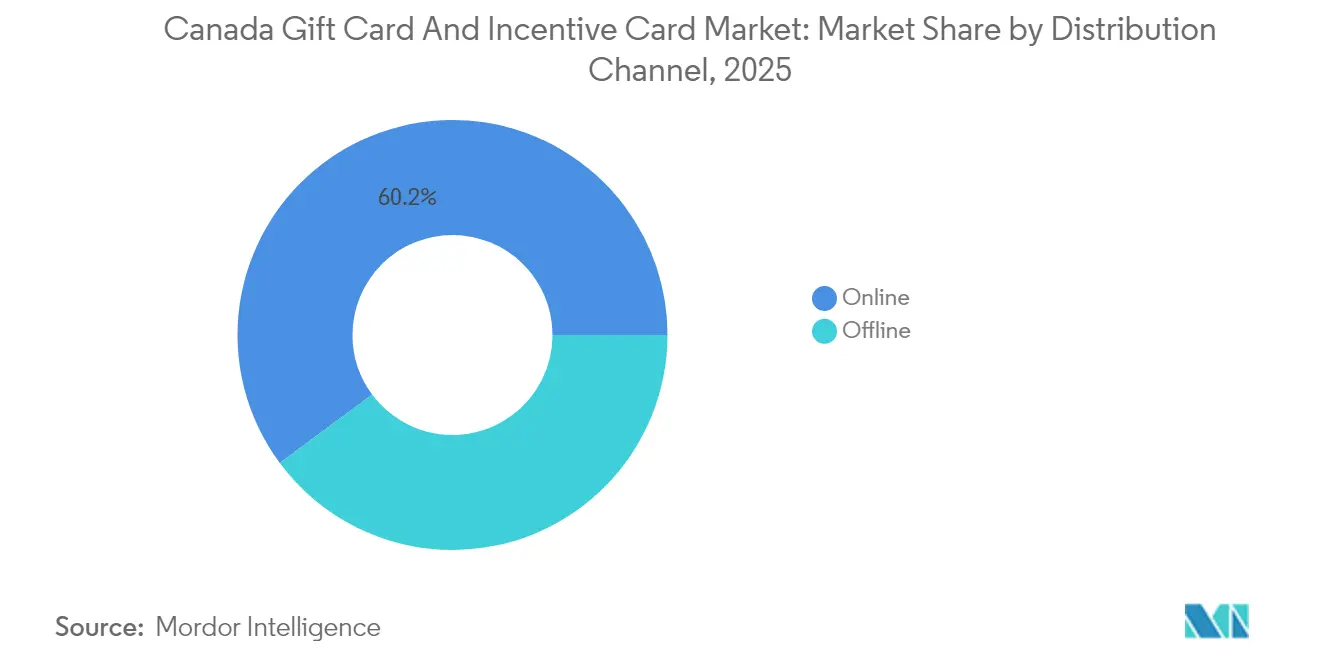
- Nach Vertriebskanal beherrschten Online-Plattformen im Jahr 2025 einen Anteil von 60,15 % an der Marktgröße des kanadischen Geschenkgutschein- und Incentive-Kartenmarktes und werden voraussichtlich bis 2031 mit einer robusten CAGR von 15,95 % voranschreiten.
- Nach Produkttyp erfassten E-Geschenkgutscheine im Jahr 2025 einen Anteil von 61,85 % am Marktanteil des kanadischen Geschenkgutschein- und Incentive-Kartenmarktes und weisen bis 2031 die höchste CAGR-Aussicht von 16,40 % auf.
- Nach Geographie beherrschte Ontario im Jahr 2025 einen Anteil von 41,05 % am Marktanteil des kanadischen Geschenkgutschein- und Incentive-Kartenmarktes, während Britisch-Kolumbien voraussichtlich bis 2031 mit einer robusten CAGR von 13,60 % voranschreiten wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke in den kanadischen Geschenkgutschein- und Incentive-Kartenmarkt
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Anstieg des durch E-Commerce angetriebenen digitalen Schenkens | +1.8% | National, mit stärksten Auswirkungen in Ontario und Britisch-Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Unternehmensbudgets für Prämien und Anerkennung | +1.4% | National, konzentriert in wichtigen Geschäftszentren | Mittelfristig (2–4 Jahre) |
| Wachsende Akzeptanz mobiler Geldbörsen zur Kartenspeicherung | +1.2% | Städtische Zentren, angeführt von Toronto, Vancouver, Montréal | Kurzfristig (≤ 2 Jahre) |
| Mainstreamverbreitung offener vorausbezahlter Zahlungsnetzwerke | +0.9% | National, mit Fokus auf ländliche Expansion | Langfristig (≥ 4 Jahre) |
| Multikulturelle Schenkgelegenheiten, angetrieben durch Einwanderungswellen | +1.0% | Städtische und vorstädtische Gebiete mit hohem Anteil an Neuzuwanderern | Mittelfristig (2–4 Jahre) |
| Blockchain-gestützte Loyalitätsintegrationen zur Ermöglichung der Karteninteroperabilität | +0.8% | National, mit Pilotprogrammen in technologieorientierten Provinzen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg des durch E-Commerce angetriebenen digitalen Schenkens
Der Online-Einzelhandelsumsatz in Kanada erreichte im Jahr 2024 84,3 Milliarden CAD, und Verbraucher greifen zunehmend auf sofortige digitale Schenkoptionen zurück, die Versandhürden beseitigen [2]Statistik Kanada, „Einzelhandel, Dezember 2024”, statcan.gc.ca.. Urlaubsspitzen veranschaulichen die Präferenz, da Last-Minute-Käufer per E-Mail zugestellte Codes wählen, die innerhalb von Sekunden abgewickelt werden und die Schenkabsicht ohne logistisches Risiko erhalten. Einzelhändler integrieren Marken-E-Geschenkgutscheinmodule in bestehende Ladengeschäfte und erzielen dabei inkrementelle Einnahmen mit minimalem technischen Aufwand, während sie Kundendatenpools für gezielte Aktionen vergrößern. Unternehmenskäufer schätzen ebenfalls API-Verbindungen, die die Massenausgabe automatisieren, Salden abgleichen und das Einlöseverhalten in Echtzeit überwachen. Die Weiterleitung über mobile Geldbörsen optimiert den Prozess zusätzlich, indem Codes direkt in Apple Pay und Google Pay eingebettet werden, wodurch zwei Schritte aus dem Einlösetrichter entfallen. Standardisierte Offenlegungsregeln gemäß den Verbraucherschutzgesetzen von Ontario und Quebec verhindern wertmindernde Gebühren, stärken das öffentliche Vertrauen und fördern eine breitere Nutzung im kanadischen Geschenkgutschein- und Incentive-Kartenmarkt.
Ausweitung der Unternehmensbudgets für Prämien und Anerkennung
Angespannte nationale Arbeitsmärkte veranlassen Arbeitgeber, ihre Bindungsinstrumente zu verbessern, und Sachprämien unter 500 CAD pro Mitarbeiter genießen eine günstige steuerliche Behandlung, was die Attraktivität vorausbezahlter Prämien stärkt [3]Finanzministerium Kanada, „Senkung der Kreditkartentransaktionsgebühren für Kleinunternehmen”, canada.ca.. Kleinunternehmen, die dem härtesten Wettbewerb um Talente ausgesetzt sind, tendieren zu digitalen Geschenkgutscheinen, da die Einrichtung schnell erfolgt, der Verwaltungsaufwand minimal ist und die Empfänger Händlerflexibilität genießen. Mittelständische und große Unternehmen integrieren Incentive-Engines in HRIS-Software, personalisieren Prämien über regelbasierte Auslöser, die an Leistungsmetriken geknüpft sind, und vertiefen so das Engagement. Postpandemische Hybridarbeitsnormen erfordern außerdem fernarbeitsfreundliche Leistungen, und die digitale Zustellung erreicht Mitarbeiter überall, wo sie sich einloggen. Nachhaltigkeitsziele fügen einen weiteren Aspekt hinzu: Marken bündeln jetzt CO₂-neutrale E-Geschenkoptionen und verbinden ESG-Verpflichtungen mit Mitarbeiteranerkennungsinitiativen. Zusammengenommen bringen diese Kräfte nahezu zweistellige Zuwächse in den Unternehmensbereich des kanadischen Geschenkgutschein- und Incentive-Kartenmarktes.
Wachsende Akzeptanz mobiler Geldbörsen zur Kartenspeicherung
Kontaktlose Zahlungen machten im Jahr 2024 87 % der Einzelhandelstransaktionen aus, was eine solide NFC-Penetration und das Verbrauchervertrauen in das telefonbasierte Tap-to-Pay widerspiegelt. Die Integration von Geschenkgutscheinen profitiert von dieser Gewohnheit und bietet Nutzern eine einzige Oberfläche zur Saldenüberwachung und zum Einlösen von Guthaben ohne Plastikkarte. Einzelhändler beschleunigen die Aufrüstung von POS-Systemen zur Verarbeitung dynamischer QR-Codes und tokenisierter Anmeldeinformationen, was die Kassenzeiten verkürzt und den Warteschlangenabbruch verringert. Emittenten nutzen die Tokenisierung, um zugrundeliegende Kartennummern zu maskieren und so die Anfälligkeit für Kontoübernahmen, die ältere Magnetstreifenformate plagten, drastisch zu reduzieren. Biometrische Gates in Smartphones übernehmen Authentifizierungsaufgaben und begrenzen das Betrugsrisiko für Händler und Verbraucher gleichermaßen. Provinzielle Datenschutzgesetze wie das PIPA von Britisch-Kolumbien verpflichten zu einer transparenten Einwilligung in die Datennutzung und stellen sicher, dass Gewinne durch mobile Speicherung nicht auf Kosten der persönlichen Autonomie gehen.
Mainstreamverbreitung offener vorausbezahlter Zahlungsnetzwerke
Mit Visa und Mastercard gebrandmarkte Geschenkinstrumente erweitern die Ausgabefreiheit über Einzelhändler-Ökosysteme hinaus – eine Vielseitigkeit, die sowohl von staatlichen G2C-Auszahlungsprogrammen als auch von privaten Schenkempfängern geschätzt wird. Ende 2024 eingeführte Gebührenobergrenzen haben das Interbankenentgelt für kleine Händler um 10 Basispunkte gesenkt, was sogar Kleinstanbieter dazu veranlasst, offene Karten zu akzeptieren und das nutzbare Händleruniversum zu erweitern. Reisende schätzen den grenzüberschreitenden Nutzen netzwerkgebrandmarkter Karten, und Emittenten verkaufen Reiseversicherungs-Zusatzleistungen im Paket, was die Nebeneinnahmepools vergrößert. Behörden pilotieren offene Zahlungsschienen für Katastrophenhilfeauszahlungen und verkürzen die Geldübermittlungszeiten im Vergleich zu versandten Schecks. Diese zusätzlichen Anwendungsfälle erhöhen die Volumendichte und liefern Skalierungsvorteile, die sich auf Verarbeitung, Abrechnung und Kartenproduktion auswirken. Mit wachsender Penetration offener Netzwerke vertieft der kanadische Geschenkgutschein- und Incentive-Kartenmarkt seine Verbindungen zum übergeordneten Zahlungsökosystem und festigt seine systemische Relevanz.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Zunehmende Betrugs- und Kontoübernahmevorfälle | -0.8% | National, mit stärkerem Einfluss in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Kontrolle im Zusammenhang mit nicht eingelösten Salden | -0.6% | Provinzielle Unterschiede, am stärksten in Ontario und Quebec | Mittelfristig (2–4 Jahre) |
| Interbankenentgeltobergrenzen, die die Rentabilität der Emittenten belasten | -0.7% | National, mit ausgeprägten Auswirkungen in regulierten Märkten | Mittelfristig (2–4 Jahre) |
| Gestiegene Verbrauchererwartungen hinsichtlich des Datenschutzes | -0.5% | National, mit stärkerer Durchsetzung in städtischen Regionen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Betrugs- und Kontoübernahmevorfälle
Gemeldete Geschenkgutscheinbetrugsfälle stiegen im Jahr 2024 auf 54,1 Millionen USD (74,1 Millionen CAD), wobei Romance-Swap-Schemata und falsche Technischer-Support-Anrufe ahnungslose Opfer zu vorausbezahlten Codes lenkten, die Kriminelle rasch waschen. Unternehmensportale sind mit Credential-Stuffing-Wellen konfrontiert, die Salden en masse abschöpfen, was CIOs veranlasst, in Multi-Faktor-Authentifizierung und Verhaltensanalysen zu investieren. Für kleinere Emittenten erhöhen diese Upgrades die Betriebskosten und verlängern die Onboarding-Zyklen, was einiges an Wachstumsmomentum zunichte macht. Provinzielle Verbraucherschutzbehörden schreiben nun Hinweisschilder am Point-of-Sale vor, die Käufer vor Identitätswechselbetrug warnen, und die Nichteinhaltung riskiert Bußgelder, die für Einzelhändler eine zusätzliche Belastung darstellen. Versicherungsunternehmen erhöhen die Prämien für Cyberkriminalitätsversicherungen im Zusammenhang mit vorausbezahlten Vermögenswerten, was Programmmanager zu strengeren internen Kontrollen drängt. Obwohl technologische Gegenmaßnahmen Angriffsvektoren schrittweise abschwächen, dämpft der kurzfristige Anstieg krimineller Aktivitäten die gesamte CAGR-Expansion im kanadischen Geschenkgutschein- und Incentive-Kartenmarkt.
Regulatorische Kontrolle im Zusammenhang mit nicht eingelösten Salden
Das Mandat Quebecs aus dem Jahr 2024 für Mindestablaufdaten von fünf Jahren hat breitere provinzielle Schritte zur Eindämmung von Breakage-Einnahmen katalysiert und einen historischen Gewinnhebel für Emittenten reduziert [4]Verbraucherschutzbüro Québec, „Geschenkgutscheine”, opc.gouv.qc.ca.. Längere Gültigkeitsdauern steigern die Wahrscheinlichkeit der Einlösung, komprimieren die Puffer aus abgegrenzten Erträgen und veranlassen Anbieter, alternative Einnahmen aus Interbankenentgelten oder Mehrwertdiensten zu suchen. Das provinzielle Flickwerk erschwert das nationale Programmdesign, da Quebecs französischsprachige Offenlegungsregeln und die unterschiedlichen Berichtspflichten Ontarios unterschiedliche Kartenaufmachungen, Verpackungen und Bilanzierungsbehandlungen erfordern. Compliance-Aufwände binden Kapital, das andernfalls für Innovation oder Marketing genutzt werden könnte. Steigende Verbraucheraufklärungskampagnen lehren Karteninhaber, Rückerstattungen von Inaktivitätsgebühren einzufordern, was die Emittentenmarge weiter kürzt. Zusammengenommen schmälern diese Dynamiken das Gesamtwachstum des kanadischen Geschenkgutschein- und Incentive-Kartenmarktes leicht, verbessern jedoch gleichzeitig den Endnutzerschutz.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verbrauchertyp: Unternehmensbudgets treiben die Nachfrage an
Die Unternehmensnachfrage hat dem kanadischen Geschenkgutschein- und Incentive-Kartenmarkt im Jahr 2025 eine bedeutende Dynamik verliehen, da allein Kleinunternehmen eine CAGR-Aussicht von 14,40 % bis 2031 verzeichneten. Einzelverbraucher behaupten noch immer einen Anteil von 64,68 %, der auf traditionellen Schenkgewohnheiten zu Geburtstagen, Feiertagen und Feierlichkeiten beruht, die kulturell tief in der gesamten Nation verwurzelt sind. Angespannte Arbeitsbedingungen veranlassen Arbeitgeber jedoch dazu, Anerkennungssysteme auf das Grundgehalt aufzusatteln und vorausbezahlte Instrumente in agile Engagement-Tools zu verwandeln, die die Lohnsteuer unterhalb der Schwelle von 365 USD (500 CAD) umgehen. Personalteams schätzen sofortige Ausgabefunktionen, die sich nahtlos in bestehende SaaS-Workflows einfügen und die Beschaffungszyklen von Wochen auf Minuten reduzieren. Regionale Arbeitsnormengesetze, insbesondere in Ontario und Quebec, klären, dass Geschenkgutscheine keine Löhne darstellen, und schützen Arbeitgeber vor Überstundenaufstockungsimplikationen. Die Verteilung von Heimarbeitern verstärkt die Attraktivität, da digitale Codes von Vancouver bis St. John's einheitlich an Mitarbeiter zugestellt werden, ohne logistische Hürden. Da makroökonomische Unsicherheiten Gehaltserhöhungen gedämpft halten, gewinnen flexible Sachprämien an strategischer Bedeutung, und der Unternehmensanteil sollte bis Ende des Jahrzehnts einen wachsenden Anteil an der Größe des kanadischen Geschenkgutschein- und Incentive-Kartenmarktes ausmachen.
Das Unternehmenskohort diversifiziert auch das Produktdesign. Umwelt-, Sozial- und Governance-Ausschüsse kuratieren Kartenkataloge, die CO₂-neutrale Einzelhändler bevorzugen und Anreize mit unternehmerischen Nachhaltigkeitsnarrativen in Einklang bringen. Datenwissenschaftsteams analysieren Einlösemuster, um die Mitarbeiterstimmung zu prognostizieren, und korrelieren Geschenktypen mit dem Fluktuationsrisiko, um Bindungsstrategien zu entwickeln. Beschaffungsbeauftragte verhandeln Mengenrabatte, die variable Ladebeträge beinhalten und gestufte Prämiensysteme innerhalb von Führungsanerkennungsrahmen unterstützen. Finanzkontrolleure nutzen vorausbezahlte Strukturen zur Auszahlung gelegentlicher Außendienst-Spesenzulagen, ersetzen Bargeldvorschüsse und verbessern Prüfpfade. Gemeinnützige Organisationen nutzen gespendete Geschenkgutscheine als gemeinnützige Hilfsmittel, die die Würde der Begünstigten bewahren, indem sie ihnen eine Wahlmöglichkeit bieten, und erweitern so die Anwendungsfälle weiter. Diese Vielseitigkeit zementiert die Unternehmensbeteiligung als langfristigen Katalysator im kanadischen Geschenkgutschein- und Incentive-Kartenmarkt.
Notiz: Segmentanteile aller Einzelsegmente sind beim Kauf des Berichts erhältlich


Nach Vertriebskanal: Online-Dynamik übertrifft Ladengeschäfte
Digitale Kanäle generierten im Jahr 2025 60,15 % des Transaktionswerts und werden voraussichtlich mit einer CAGR von 15,95 % wachsen, was die breitere Migration der Verbraucher zu reibungslosen Online-Einkaufserlebnissen widerspiegelt. Verhaltensänderungen aus der Pandemiezeit haben Erwartungen an sofortige Befriedigung verankert, und E-Geschenkgutscheinportale bieten jetzt vollständig für mobile Bildschirme optimierte Ein-Klick-Kaufabläufe. Mehrkanaleinzelhändler integrieren Karten-Kauf-Widgets in Kassenseiten und wandeln Geschenkkäufe um, die historisch zu physischen Kiosken umgeleitet wurden. Programmierschnittstellen-Rahmenwerke ermöglichen es Drittanbieter-Marktplätzen und Arbeitgeberportalen, die Ausgabe direkt einzubetten und so die Reichweite ohne inkrementelle App-Downloads zu erweitern. Betrugserkennungsanbieter integrieren Geschwindigkeitsprüfungen und Agenten für maschinelles Lernen, die Transaktionen in Millisekunden bewerten, was die Konversionsraten erhält und Rückbuchungen eindämmt. Daher steht die Online-Bereitstellung als Wachstumslokomotive für den kanadischen Geschenkgutschein- und Incentive-Kartenmarkt.
Stationäre Geschäfte sind nicht obsolet; sie sprechen noch immer spontane Käufer und Bevölkerungsgruppen an, die mit rein digitalem Wert weniger vertraut sind. Lebensmittelketten positionieren hochmargige vorausbezahlte Regale in der Nähe von Kassen, wo Verweilzeit Impulskäufe auslöst, und QR-ausgerüstete Hängeschilder ermöglichen es Käufern nun, Werte sofort in mobile Geldbörsen zu laden und analoge und digitale Welten zu verbinden. Tankstellen und Kioske fungieren als Geldumtausch-Hubs in der letzten Meile, wo unterversorgte Verbraucher Bargeld gegen offene Karten tauschen, die online verwendet werden können, was die Inklusionsvorteile hervorhebt. Einzelhändler übernehmen zunehmend tabletbasierte Kiosk-Bildschirme, die eine Selbstbedienungsauswahl mehrerer Marken an einem einzigen Standort ermöglichen und so das Erlebnis im physischen Gang auffrischen. Diese hybriden Innovationen verlangsamen den Anteilsverlust, während reine Online-Kanäle voranschreiten, und sichern die Vertriebsdiversifizierung im kanadischen Geschenkgutschein- und Incentive-Kartenmarkt.
Notiz: Segmentanteile aller Einzelsegmente sind beim Kauf des Berichts erhältlich
Nach Produkttyp: E-Geschenkgutscheine erfassen Mehrheitspräferenz
E-Geschenkgutscheine machten im Jahr 2025 bereits 61,85 % des Marktwerts aus und werden voraussichtlich mit einer CAGR von 16,40 % wachsen, wobei ihre Attraktivität auf Sofortzustellung, bestandsfreier Wirtschaft und Mobile-First-Lebensstilen beruht. Emittenten nutzen Kosteneinsparungen durch den Wegfall von Plastikherstellung und Porto und leiten Budgets in Personalisierungsmaschinen um, die Empfängernamen, veranstaltungsspezifische Grafiken und Videogrüße einbetten. Die Integration in iOS- und Android-Geldbörsenausweise minimiert verlorene Salden, indem Push-Erinnerungen bei niedrigem Guthaben gesendet werden, was die Einlösequoten steigert und das regulatorische Breakage-Risiko eindämmt. Restaurants rüsten POS-Systeme aus, um am Telefon angezeigte Barcodes zu scannen, was in Stoßzeiten zu spürbaren Durchsatzgewinnen führt. Umweltaspekte spielen ebenfalls eine Rolle; ESG-bewusste Verbraucher bevorzugen Null-Plastik-Optionen, die den CO₂-Fußabdruck reduzieren. Diese kumulativen Faktoren stellen E-Geschenklösungen an die Spitze des kanadischen Geschenkgutschein- und Incentive-Kartenmarktes.
Physische Karten schrumpfen zwar im Anteil, erfüllen aber noch immer zeremonielle Schenkrituale und ermöglichen greifbare Auspackmomente, die bei Kulturfestivals geschätzt werden. Einzelhändler experimentieren mit biologisch abbaubarem Kartonmaterial und Sojatintendrucken, um Nachhaltigkeitskritiken zu begegnen, ohne den taktilen Wert zu opfern. Hybride „Phygital”-Produkte verpacken einen scannbaren Code in einem schmalen Umschlag und geben Käufern die Befriedigung, ein Geschenk zu überreichen, während der Wert letztendlich in die mobile Geldbörse des Empfängers geliefert wird. Sammler schätzen Sondereditionsdesigns, die mit Popkultur-Franchises verknüpft sind – eine Merchandising-Taktik, die Einheiten weit über den Nennwert hinaus bewegt und das anhaltende Potenzial veranschaulicht. Unternehmenskäufer bevorzugen manchmal physische Lieferungen für hochrangige Anerkennungsfeierlichkeiten, bei denen die Übergabe einer Markenkarte das Erfolgssymbol stärkt. Daher sorgt die Vielfalt der Formfaktoren für eine breite Zielgruppenabdeckung und trägt zur allgemeinen Widerstandsfähigkeit des kanadischen Geschenkgutschein- und Incentive-Kartenmarktes bei.
Geographische Analyse
Ontario beherrschte im Jahr 2025 41,05 % des Werts, gestützt durch seine Bevölkerungsgröße, Unternehmenshauptquartierdichte und ausgefeilte Einzelhandelsinfrastruktur, die eine kanalübergreifende Einlösung erleichtert. Der Großraum Toronto profitiert insbesondere von der Ballung von Finanztechnologieunternehmen, was Pilotkooperationen zwischen Emittenten und Technologiestartups fördert, die APIs schnell iterieren. Provinzielle Verbraucherschutzregeln verlangen klare Ablaufhinweise und verbieten Inaktivitätsgebühren, was Transparenzstandards setzt, die nationale Auswirkungen haben. Die im Oktober 2024 eingeführte Interbankenentgelterleichterung für kleine Händler erweiterte die Akzeptanzabdeckung unter unabhängigen Einzelhändlern weiter. Kulturelle Vielfalt fördert eine ganzjährige Schenkvielfalt, wobei Diwali-, Chinesisches Neujahr- und Eid-Saisons die inkrementelle Nachfrage über Weihnachts- und Muttertagsspitzen hinaus schichten. Diese Dynamiken verankern Ontario als Eckpfeiler des kanadischen Geschenkgutschein- und Incentive-Kartenmarktes.
Quebec folgte im Marktanteil und verzeichnete trotz sprachlicher und regulatorischer Einzigartigkeit ein solides mittleres einstelliges Wachstum. Französischsprachige Verpackungen und Marketingmaterialien sind obligatorisch, was Emittenten dazu zwingt, dedizierte Compliance-Ressourcen bereitzustellen, aber auch lokalisierte kreative Kampagnen zu fördern, die bei québécoiser Öffentlichkeit Anklang finden. Die Technologieszene Montréals pflegt rein digitale Herausforderer, die Millennials und Generation-Z-Nutzer ansprechen, indem sie Schenkfunktionen in Social-Commerce-Feeds integrieren. Einzelhändler integrieren „Cartes-Cadeaux”-Module in transaktionale E-Mails und sichern zweisprachige Parität an allen Berührungspunkten. Die provinzielle Durchsetzung einer Mindestgültigkeitsdauer von fünf Jahren dämpft die Abhängigkeit von Breakage-Einnahmen und treibt Anbieter zu Mehrwert-Abonnementmodellen, die Grußkartenvorlagen und Personalisierungspakete zusätzlich verkaufen. Zusammengenommen formen diese Faktoren ein eigenständiges, aber lukratives Segment des kanadischen Geschenkgutschein- und Incentive-Kartenmarktes.
Britisch-Kolumbien übertrifft die nationalen Durchschnittswerte mit einer CAGR von 13,60 % dank Technologiesektorwachstum und der Erholung der Gastronomie- und Tourismusbranche in Vancouver, Whistler und Victoria. Hohes Umweltbewusstsein treibt eine überproportionale Nachfrage nach rein digitalen Instrumenten an, und Einzelhändler werben stolz für papierloses Schenken bei umweltbewussten Kunden. Provinzielle Datenschutzgesetze legen strenge Einwilligungskontrollen für die Datenerhebung fest und beeinflussen App-UX-Designs, die Berechtigungsumschalter und Datennutzungs-Dashboards in den Vordergrund stellen. Grenzüberschreitender Tourismus von Besuchern aus dem US-amerikanischen Pazifischen Nordwesten steigert das Interesse an offenen Karten, die zu wettbewerbsfähigen Devisenkursen in US-Dollar umgetauscht werden können. Städtischer Multikulturalismus stimuliert Nischen-Geschenkprogramme, die auf das Chinesische Neujahr, das persische Nowruz und philippinische Weihnachtstraditionen abgestimmt sind, und steigert saisonale Umsatzspitzen. Diese Merkmale zementieren die Bedeutung Britisch-Kolumbiens im übergeordneten kanadischen Geschenkgutschein- und Incentive-Kartenmarkt.
Regulatorisches Umfeld
Die Regulierung von Geschenkkarten und Incentive-Karten in Kanada teilt sich auf zwischen bundesrechtlichen Vorschriften für Prepaid-Zahlungsprodukte, die von bundesregulierten Finanzinstituten ausgegeben werden, und provinziellen Verbraucherschutzregeln, die üblicherweise für von Einzelhändlern ausgegebene (geschlossene) Geschenkkarten gelten. Auf Bundesebene legt die Financial Consumer Agency of Canada (FCAC) Offenlegungsanforderungen für Prepaid-Zahlungsprodukte fest, einschließlich einer klaren Darstellung von Gebühren und wesentlichen Bedingungen (sowie Anforderungen an Informationskästen auf der Verpackung, sofern eine Verpackung vorhanden ist), sowie Einschränkungen bezüglich Ablaufdaten und bestimmter Gebühren für Guthaben auf Prepaid-Produkten, die von bundesregulierten Emittenten ausgegeben werden.
Eine zweite bundesrechtliche Ebene entsteht für Zahlungsdienstleister durch den Retail Payment Activities Act (RPAA), wobei die Bank of Canada als Aufsichtsbehörde für registrierte PSPs fungiert und sich auf operatives Risikomanagement, Vorfallbehandlung und die Sicherung von Endnutzergeldern konzentriert. Ausnahmen vom RPAA-Anwendungsbereich für Händlerinstrumente, einschließlich geschlossener Geschenkkarten einzelner Händler und Händlergruppen, halten einen Großteil der traditionellen Geschenkkartenaktivität von Einzelhändlern außerhalb der PSP-Aufsicht der Bank of Canada. Im Gegensatz dazu unterliegen offene und plattformgeführte Emissions- und Verarbeitungsmodelle zusätzlichen Governance- und Berichtspflichten, einschließlich eines jährlichen Meldezyklus mit Stichtag 31. März.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Programmdesign und Compliance, wobei für bankausgegebene Prepaid-Produkte bundesrechtliche Prepaid-Vorschriften und für von Einzelhändlern ausgegebene Geschenkkarten provinzspezifische Verbraucherschutzanforderungen gelten. Die Emittenten-Enablement erfolgt anschließend durch BIN-Sponsoring für offene Produkte, die Teilnahme an Zahlungsnetzwerken (Visa, Mastercard) sowie Verarbeitung und Betrugsschutzmaßnahmen.
Bei physischen Karten unterstützen Hersteller und sichere Logistikdienstleister die Kartenproduktion, Verpackung und Aktivierung im Geschäft. Bei E-Geschenkkarten übernehmen digitale Plattformen die Code-Generierung, das Hosting, die Auslieferung, die Integration von Wallet-Passes sowie Sicherheitsebenen wie Tokenisierung und Authentifizierung. Der Vertrieb erfolgt über Online-Kanäle (Markenwebsites, Marktplätze und API-gesteuerte B2B-Incentive-Portale) und Offline-Kanäle (Lebensmittelhandel, Massenmarkt-Einzelhandel und Regale im Kassenbereich mit POS-Aktivierung). Händler und Arbeitgeber sind die Hauptkäufer bei Massen-Incentive-Flüssen, während Verbraucher das saisonale Schenken dominieren. Die Einlösung erfolgt am Händler-POS oder beim In-App-Checkout, und Abrechnung sowie Abgleich laufen über Prozessoren, Netzwerke und Emittenten zurück. Auch die steuerliche Behandlung prägt die Abläufe, da die Ausgabe von Geschenkgutscheinen für GST/HST-Zwecke anders behandelt wird als die Einlösung, wodurch eine genaue Berichterstattung und Abstimmung für große Multi-Händler-Programme zur Priorität im Backoffice wird.
Wettbewerbslandschaft
Die fünf führenden Emittenten Blackhawk Network, InComm Payments, Giftogram, EML Payments und Givex beherrschen den Markt und spiegeln eine mäßig konzentrierte Landschaft wider. Diese Struktur bietet großen Marktteilnehmern den Vorteil von Größenvorteilen, lässt aber noch Raum für Innovation und Disruption durch aufkommende Herausforderer. Blackhawks ausstehende 4,44 Milliarden USD schwere Privatisierungstransaktion durch GTCR wird Kapital für die Plattformmodernisierung liefern und potenziell tiefere Personalisierungsmaschinen mit maschinellem Lernen und internationale Währungsunterstützung ermöglichen. InComm verdoppelt sein Engagement in Point-of-Sale-Aktivierungshardware, die Multi-Marken-Regale für Einzelhändler vereinfacht – eine Taktik, die physische Kanäle auch im digitalen Aufstieg attraktiv hält. Givex, kürzlich von Shift4 Payments übernommen, setzt auf Gastronomieintegrationen, die Restaurant-Loyalitätsprogramme, Geschenkgutscheine und Guthaben-Tools unter einem Dashboard vereinen. Kleinere Finanztechnologieunternehmen wie Nuvei und Paymi nutzen Open-Banking-APIs, um sofortige Rabatt-Geschenkgutscheine in Warenkorbprozesse zu bündeln und agile Markteintrittshebel bereitzustellen.
Produktinnovation ist das lautstarke Schlachtfeld. Blockchain-gesicherte vorausbezahlte Token versprechen handelbare, markenunabhängige Wertaufbewahrung und Sekundärmarktliquidität – ein Konzept, das EML in Pilotprojekten bei Händlern im Skiresort-Korridor Albertas testet. Mastercards Touch-Card-Tastmarkierungen erweitern das inklusive Design auf Sehbehinderte und sichern die Einhaltung von Barrierefreiheitsstandards bei gleichzeitiger Erzeugung positiver CSR-Narrative. Betrugsanalyseanbieter, darunter Featurespace, integrieren adaptive Modellierungsmaschinen in Emittentensysteme und differenzieren sich durch Risikomodellierungsgenauigkeit und Reduzierung von Falsch-positiv-Meldungen. ESG-Ausrichtung tritt als weiterer Hebel auf; Anbieter kuratieren Katalogbereiche, die nachhaltig zertifizierte Händler hervorheben, und gewinnen Unternehmensverträge, die die Beschaffung an Klimaziele knüpfen. Dieses Mosaik aus Technologie, Partnerschaften und Zweck bestimmt die Wettbewerbsvektoren, die den kanadischen Geschenkgutschein- und Incentive-Kartenmarkt gestalten.
Regulatorische Komplexität stellt sowohl eine Hürde als auch einen Schutzwall dar. FINTRAC-Geldwäschebekämpfungsrichtlinien verlangen robuste Kundensorgfaltsprozesse und bevorzugen etablierte Marktteilnehmer mit bestehenden Compliance-Teams, während sie die Eintrittshürden für Neulinge erhöhen. Dennoch bieten versierte Neueinsteiger Compliance-als-Dienstleistungs-Überlagerungen an, monetarisieren die Belastung selbst und erleichtern den Einstieg für nischenspezifische markengebundene Emittenten. Datensouveränitätsregeln erzwingen inländisches Hosting, und Cloud-Anbieter konkurrieren um PCI-konforme regionale Datenzentren, um Arbeitslasten zu übernehmen. Der Markt zeigt daher ein dynamisches Gleichgewicht: Konzentration ausreichend für Größenvorteile, aber durchlässig genug, um Spezialisten zuzulassen, die nicht erfüllte vertikale oder technische Anforderungen adressieren. Das Ergebnis ist eine wettbewerbsfähige Struktur, die den kanadischen Geschenkgutschein- und Incentive-Kartenmarkt sowohl innovativ als auch relativ ausgewogen hält.
Branchenführer im kanadischen Geschenkgutschein- und Incentive-Kartenmarkt
Blackhawk Network
InComm Payments
Paystone
Buyatab
Neo Financial (Gift Card Mall)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Zwei klare Whitespace-Bereiche liegen an der Schnittstelle von Digitalisierung und regulatorischer Trennung zwischen offenen und geschlossenen Instrumenten. Erstens gewinnt API-first-Emission und -Service für Unternehmensprämien an Bedeutung, da Arbeitgeber Geschenkkarten in HRIS- und Beschaffungsworkflows integrieren. In diesem Kanal differenzieren sich Emittenten und Intermediäre durch Mengenkontrollen, Betrugsschutz und Abstimmungstools. Der Marktkontext einer hohen Online-Durchdringung, mit einem Anteil des Online-Vertriebs von 60,15 % im Jahr 2025 und einem Anteil von E-Geschenkkarten von 61,85 %, unterstützt Produkt-Roadmaps mit Fokus auf eingebettete Checkout-Emission, mobile Wallet-Speicherung und Guthaben-Transparenzfunktionen, die verwaiste Werte und Streitigkeiten über Wertverfall reduzieren.
Zweitens schafft die regulatorische Struktur des RPAA einen Weg für spezialisierte Plattformen, die modellübergreifend agieren können, ohne inkonsistente Governance-Anforderungen. Von Einzelhändlern ausgegebene geschlossene Programme fallen nicht unter das PSP-Regime der Bank of Canada, während netzwerkgestützte oder plattformgeführte Flüsse stärkere operative Risiko- und Sicherungsrahmenwerke unter der Aufsicht der Bank of Canada erfordern. Anbieter, die Compliance-Kontrollen, Vorfallreaktionsbereitschaft und Gelderabsicherung in ihr Betriebsmodell integrieren, können sich um Emittenten- und Händlerpartner bemühen, die eine nationale Skalierung anstreben, ohne vollständige interne Governance-Strukturen aufzubauen, während sie gleichzeitig FCAC-ähnliche Offenlegungsanforderungen für Prepaid-Produkte erfüllen, sofern anwendbar.
Aktuelle Branchenentwicklungen
- Juli 2026: Paystone leitete nach Eintritt in den Gläubigerschutz einen gerichtlich genehmigten Verkaufs- und Investitionsprüfungsprozess (SISP) im Rahmen des Companies' Creditors Arrangement Act (CCAA) ein. Der Prozess brachte strategische Alternativen für seine Zahlungs- und Loyalty-Vermögenswerte in Bewegung und führte zu kurzfristiger Unsicherheit für einige Kunden von Händler-Geschenkkarten- und Treueprogrammen, während gleichzeitig ein Weg für Konsolidierung oder Vermögensübertragungen im kanadischen Ökosystem geschaffen wurde.
- Juni 2026: Blackhawk Network führte Game On Ontario ein, eine Multi-Marken-Wettgeschenkkarte, die auf das regulierte Online-Glücksspielrahmenwerk Ontarios abgestimmt ist. Die Einführung erweitert kategoriespezifische Geschenkkarten-Anwendungsfälle über den traditionellen Einzelhandel hinaus und schafft eine weitere regulierte Vertriebsschiene für Multi-Marken-Aggregatoren.
- Dezember 2024: Paystone unterzeichnete eine Vereinbarung zur Übernahme von Ackroo Inc., einem Anbieter von Geschenkkarten-, Loyalty-Marketing- und Point-of-Sale-Technologie. Der Deal erweiterte Paystones Präsenz bei Stored-Value- und Kundenbindungstools und verstärkte die Integration zwischen Geschenkkarten und Loyalty-Workflows für KMU-fokussierte Einsätze.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Gesamtwert von Geschenkkarten und Incentive-Karten, die in Kanada in physischen und elektronischen Formaten genutzt werden, erfasst zum Zeitpunkt der Ausgabe und des Kaufs über Online- und Offline-Kanäle.
Ausschlüsse aus dem Geltungsbereich: Wir schließen allgemeine wiederaufladbare Prepaid-Karten und offene Zahlungskarten aus, die nicht als Geschenkkarte oder unternehmensfinanzierte Incentive-Karte verkauft oder aufgeladen werden.
Übersicht der Segmentierung
- Nach Verbrauchertyp
- Privatpersonen
- Unternehmen
- Kleinunternehmen
- Mittelständische Unternehmen
- Großunternehmen
- Nach Vertriebskanal
- Online
- Offline
- Nach Produkttyp
- E-Geschenkgutschein
- Physische Karte
- Nach Geographie
- Ontario
- Quebec
- Britisch-Kolumbien
- Alberta
- Sonstige Territorien
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung half uns, die grundlegende Struktur des Marktes und die Leitplanken für das zu Erfassende festzulegen. Wir prüften öffentliche Daten wie Veröffentlichungen von Statistics Canada zu Einzelhandelsumsätzen und Haushaltsausgabensignalen, Publikationen der Bank of Canada zum Zahlungsverhalten sowie Leitlinien der kanadischen Regierung zu Wettbewerb und Verbraucherschutz, die sich auf Stored-Value-Produkte auswirken. Wir nutzten außerdem öffentliche Einreichungen und Investorenunterlagen von Emittenten, Einzelhändlern und zahlungsbezogenen Unternehmen, um Verschiebungen im Kanalmix und das Tempo der Einführung von E-Geschenkkarten zu verstehen.
Um das Modell fundiert zu halten, prüften wir auch Quellen wie Handelsdaten der Canada Border Services Agency zu relevanten Karten- und Verpackungsimporten (als richtungsweisendes Signal genutzt), begutachtete Fachartikel zum Verbraucherverhalten bei Geschenkkarten und zum Wertverfall sowie Seiten von Branchenverbänden, die gängige Programmstrukturen beschreiben. Eine kostenpflichtige Datenbank für Unternehmensfinanzdaten sowie eine weitere für Nachrichten und Finanzdaten wurden selektiv genutzt, um Umsatzengagements und größere Unternehmensprogrammankündigungen abzugleichen. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu bestätigen, wie der Wert durch den Markt fließt und wo Doppelzählungen auftreten können, insbesondere zwischen Emittenten, Programmverwaltern und Einzelhändlern. Wir sprachen mit Personen, die an Unternehmens-Incentive-Programmen, dem Betrieb von Einzelhandels-Geschenkkarten und dem digitalen Vertrieb beteiligt sind, um Annahmen zu Ausgabezeitpunkten, typischen Aufladewerten und der Variation des Online-Offline-Mixes zwischen den Provinzen zu validieren. Das Feedback wurde auch genutzt, um die Behandlung des Wertverfalls sowie den Anteil geschlossener gegenüber breit nutzbaren Karten innerhalb des betrachteten Geltungsbereichs plausibilitätszuprüfen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 30 % | CXOs: 13 % |
| Mittleres Segment: 55 % | Funktions-/Bereichsleiter: 34 % |
| Kleinere Akteure: 15 % | Manager: 53 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte mittels eines Top-down-Ansatzes, bei dem nationale Ausgabensignale und Zahlungsadaptionstrends in einen Nachfragepool für Geschenk- und Incentive-Karten übersetzt wurden, der dann nach dem Anteil der Ausgaben gefiltert wurde, der typischerweise über Stored-Value-Karten läuft. Die Ergebnisse wurden mit selektiven Bottom-up-Annäherungen anhand von Stichproben von Programmaufladewerten nach Kartentyp, Kanalaufteilungen (online versus offline) sowie Hinweisen zum Engagement von Emittenten und Einzelhändlern überprüft, um Summen anzupassen, wenn der erste Durchlauf zu hoch oder zu niedrig erschien.
Einige Marktmerkmale wurden als Schlüsseldaten behandelt, da sie die Gesamtwerte auf sichtbare Weise verändern. Dazu gehörten der Mix aus E-Geschenkkarten und physischen Karten, der Anteil von Unternehmen gegenüber Einzelverbrauchern, die saisonale Konzentration rund um die Jahresendfeiertage sowie durchschnittliche Aufladewertmuster nach Kanal. Wir verfolgten auch Indikatoren wie die Dynamik der Einzelhandelsumsätze, den E-Commerce-Anteil und die Werbeintensität von Unternehmens-Incentive-Programmen, da diese die Emissionsvolumina in der Regel schneller verändern als das Einlöseverhalten.
Die Prognosen wurden mittels Szenarioanalyse erstellt, unterstützt durch eine einfache Zeitreihenglättung der historischen Entwicklung, und anschließend mit Expertenmeinungen zu digitalem Auslieferungswachstum, Unternehmensprämienbudgets und Verbraucherausgabenausblick stresstestet. Wo Bottom-up-Prüfungen Lücken aufwiesen, beispielsweise bei begrenzter Sichtbarkeit kleinerer regionaler Programmbetreiber, wurden konservative Bandbreiten angewendet und anschließend durch Nachfassgespräche und Konsistenzprüfungen zwischen den Provinzen eingegrenzt.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse wurden durch eine Reihe von Gegenprüfungen validiert, die den endgültigen Marktwert mit unabhängigen Nachfragesignalen vergleichen, wie beispielsweise der Entwicklung der Einzelhandelsumsätze, Trends bei der Zahlungsadaption und beobachteten Verschiebungen hin zu digitalem Schenken. Ausreißer wurden markiert und überprüft, und Annahmen wurden erneut getestet, wenn Aufteilungen auf Provinzebene oder Kanalmixe Sprünge implizierten, die nicht mit den zugrunde liegenden Indikatoren übereinstimmten.
Vor der endgültigen Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, bei der Berechnungen, Einheitenlogik und Einschlussregeln erneut überprüft werden, gefolgt von Auslösern für erneute Kontaktaufnahme, wenn primäres Feedback im Widerspruch zu Sekundärdaten steht. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse das Emissions- oder Vertriebsverhalten verändern. Unmittelbar vor der Auslieferung wird ein finaler Durchgang abgeschlossen, damit die Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße für Geschenkkarten und Incentive-Karten in Kanada von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Geschenk- und Incentive-Karten in Kanada können variieren, da Forscher unterschiedliche Erfassungspunkte wählen, unterschiedliche Prepaid-Produkte einbeziehen und unterschiedliche Sichtweisen auf Wertverfall und Unternehmensprogrammmechanismen anwenden. Wir halten den Vergleich einfach, indem wir uns darauf konzentrieren, was gezählt wird, wann es gezählt wird und welche angrenzenden Kategorien in die Gesamtsumme einbezogen werden.
Die Hauptlücke ergibt sich daraus, ob offene Prepaid- und wiederaufladbare Produkte in dieselbe Gesamtsumme eingerechnet werden, wobei Mordor Intelligence nur Geschenkkarten und unternehmensfinanzierte Incentive-Karten auf Basis des Ausgabewerts zählt und die Aufteilung anschließend anhand des Kanalmixes und von Unternehmensprogrammprüfungen validiert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,96 Mrd. USD (2025) | |
| Branchenverband A | 14,20 Mrd. USD (2025) | Spiegelt oft ein engeres Berichtsuniversum von Emittenten und Einzelhändlern wider und kann digitale Aggregation und Drittvertrieb, die außerhalb direkter Mitgliederangaben liegen, unterzählen. |
| Fachpublikation B | 19,40 Mrd. USD (2025) | Neigt dazu, eine breitere Auswahl an Prepaid-Karten zu bündeln, und kann aggressive Wachstums- und Durchschnittsaufladeannahmen anwenden, ohne unternehmensfinanzierte Incentive-Emissionen separat von allgemeiner Prepaid-Aktivität zu isolieren. |
Insgesamt lässt sich die Streuung überwiegend auf den Geltungsbereich und den Zeitpunkt der Wertanerkennung zurückführen, gefolgt davon, wie digitaler Vertrieb und Unternehmensprämien behandelt werden. Indem das Modell an den Ausgabewert, den Kanalmix und die Unternehmensprogrammstruktur gebunden bleibt, bleibt die endgültige Zahl auf Eingaben rückführbar, die im Laufe der Zeit überprüft und wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der kanadische Geschenkgutschein- und Incentive-Kartenmarkt im Jahr 2026?
Die Größe des kanadischen Geschenkgutschein- und Incentive-Kartenmarktes beläuft sich im Jahr 2026 auf 17,95 Milliarden CAD (17,95 Milliarden USD) und soll bis 2031 auf 23,83 Milliarden CAD (23,83 Milliarden USD) anwachsen.
Welches Verbrauchersegment wächst innerhalb Kanadas vorausbezahlter Landschaft am schnellsten?
Kleinunternehmen erzielen die schnellsten Zuwächse, mit einer prognostizierten CAGR von 14,40 % bis 2031, da Arbeitgeber Geschenkgutscheine für steuereffiziente Mitarbeiterprämien nutzen.
Welchen Anteil haben Online-Kanäle am kanadischen Geschenkgutscheinabsatz?
Online-Plattformen machen 60,15 % des Transaktionswerts aus und wachsen mit einer CAGR von 15,95 % aufgrund des Mobile-First-Einkaufs und der Erwartungen an sofortige Lieferung.
Warum werden E-Geschenkgutscheine in Kanada gegenüber physischen Karten bevorzugt?
E-Geschenkgutscheine bieten Sofortzustellung, nahtlose Speicherung in mobilen Geldbörsen, geringere Produktionskosten und entsprechen Umweltprioritäten, die bei kanadischen Verbrauchern stark ankommen.
Wie beeinflusst die Regulierung die Breakage-Einnahmen der Emittenten?
Provinzen wie Quebec schreiben Mindestablaufdaten von fünf Jahren vor, was die Einnahmen aus nicht eingelösten Salden senkt und Emittenten dazu zwingt, auf Interbankenentgelte und Mehrwertdiensteeinnahmen umzusteigen.
Welche Provinzen dominieren den kanadischen Prepaidkartenmarkt?
Ontario führt mit einem Anteil von 41,05 %, gefolgt von Quebec mit 24,30 %, während Britisch-Kolumbien das schnellste Wachstum aufweist, unterstützt durch Technologieakzeptanz und eine starke Tourismuserholung.
Seite zuletzt aktualisiert am:



