
Größe und Marktanteil des US-Marktes für Geschenkgutscheine und Anreizgutscheine
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
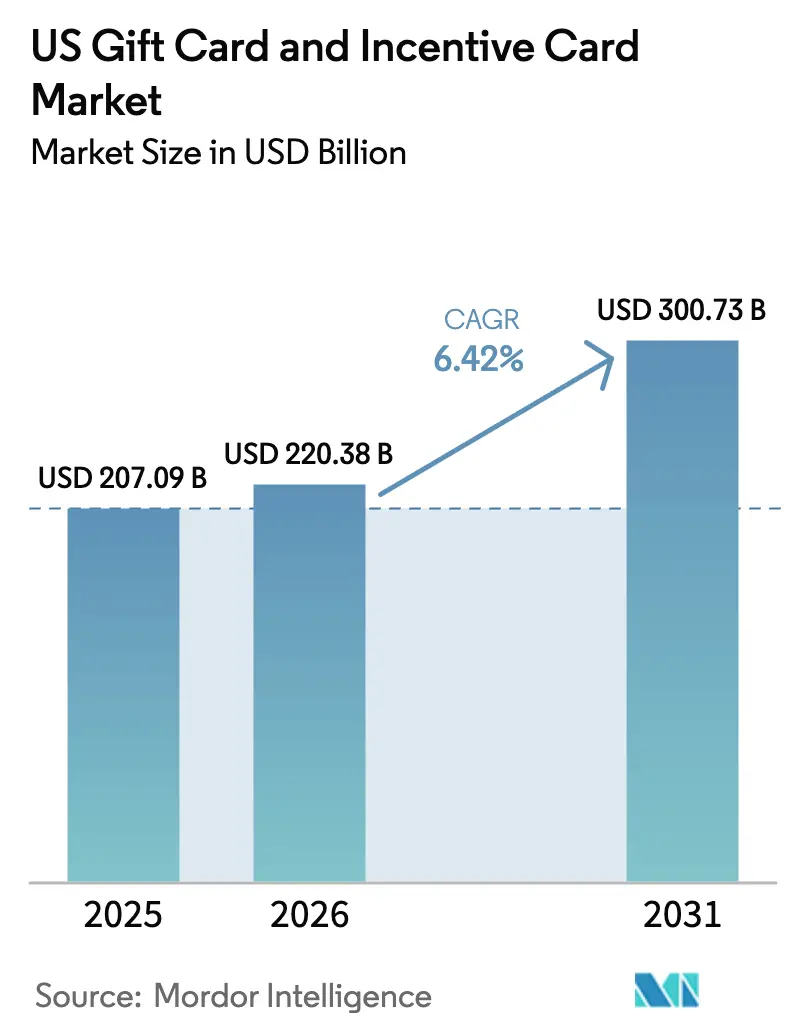
| Marktgröße im Basisjahr (2025) | 207.09 Milliarden US-Dollar |
| Marktgröße (2026) | 220.38 Milliarden US-Dollar |
| Marktgröße (2031) | 300.73 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.42 % |
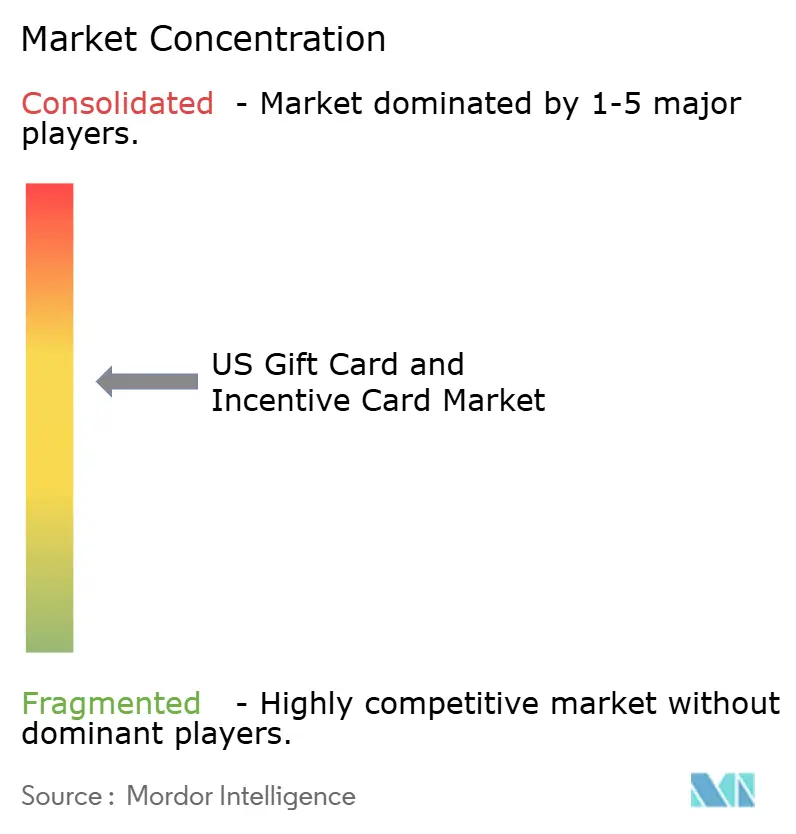
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-Marktes für Geschenkgutscheine und Anreizgutscheine durch Mordor Intelligence
Die Marktgröße des US-Marktes für Geschenkgutscheine und Anreizgutscheine wurde im Jahr 2025 auf 207,09 Milliarden USD geschätzt und soll von 220,38 Milliarden USD im Jahr 2026 auf 300,73 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,42 % während des Prognosezeitraums (2026–2031). Der Masseneinkauf durch Unternehmen, die Integration in digitale Geldbörsen und die Einführung des Omnichannel-Einzelhandels treiben gemeinsam das Kartenladevolumen in die Höhe, da Unternehmen Karten in Loyalitäts-, Gehalts- und HR-Anerkennungsworkflows einbetten. Digitale Formate schreiten mit zweistelligen Wachstumsraten voran, während staatliche Gesetze zur Betrugsvorbeugung die Compliance-Kosten erhöhen, was größeren, technologieorientierten Emittenten zugute kommt. Die Konsolidierung von Plattformen nimmt zu, da Skalierung die Betrugskosten pro Karte senkt und die behördenübergreifende regulatorische Berichterstattung vereinfacht. Anhaltende wirtschaftliche Widerstandsfähigkeit, eine starke Verbrauchernachfrage nach Erlebnisorientiertem Konsum und die Verbreitung von White-Label-SaaS-Lösungen sichern eine breite Beteiligung über Marken und Branchenvertikalen hinweg.
Wichtigste Erkenntnisse des Berichts
- Nach Kartentyp hielten Closed-Loop-Karten im Jahr 2025 einen Marktanteil von 61,75 % am US-Markt für Geschenkgutscheine und Anreizgutscheine, während Open-Loop-Karten bis 2031 voraussichtlich mit einer CAGR von 8,62 % wachsen werden.
- Nach Formattyp entfielen im Jahr 2025 58,35 % des Umsatzanteils am US-Markt für Geschenkgutscheine und Anreizgutscheine auf digitale Karten; das Segment soll bis 2031 eine CAGR von 11,86 % erzielen.
- Nach Verbrauchertyp entfielen im Jahr 2025 64,85 % der Marktgröße des US-Marktes für Geschenkgutscheine und Anreizgutscheine auf Unternehmenseinkäufe im B2B-Bereich, mit einer prognostizierten CAGR von 8,74 % bis 2031.
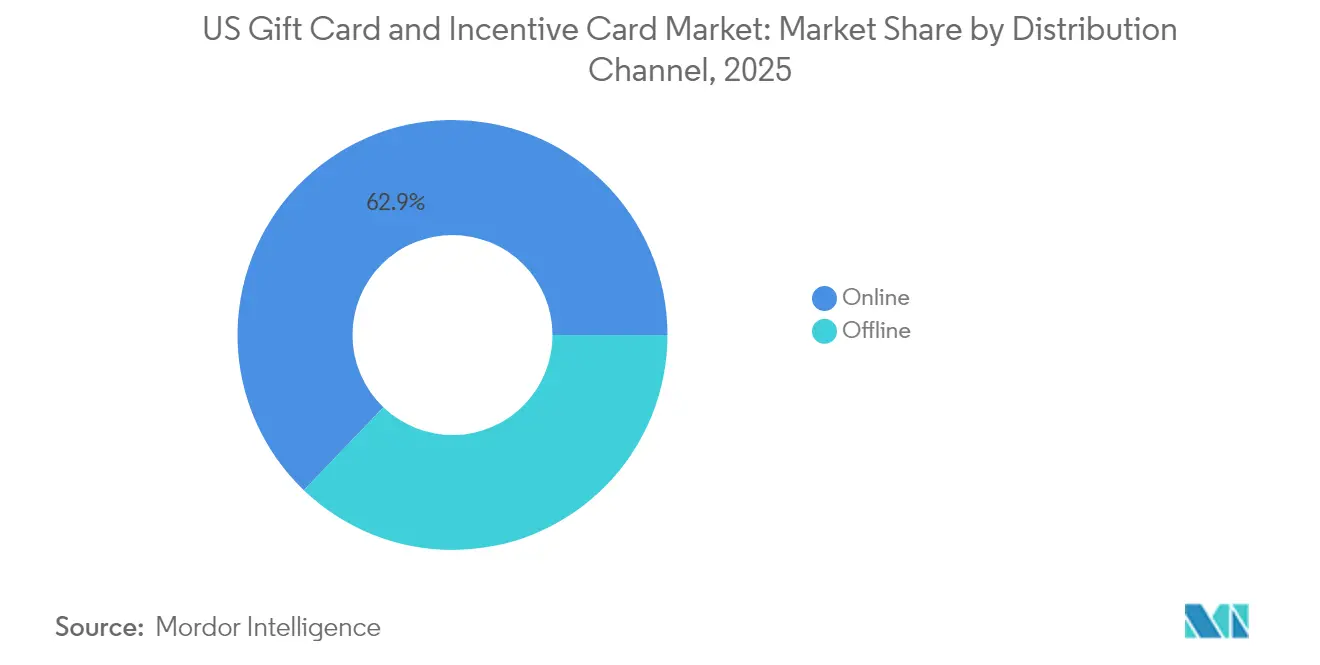
- Nach Vertriebskanal führten Online-Plattformen im Jahr 2025 mit einem Anteil von 62,85 % an der Marktgröße des US-Marktes für Geschenkgutscheine und Anreizgutscheine, wobei derselbe Kanal bis 2031 voraussichtlich mit einer CAGR von 10,78 % wachsen wird.
- Nach Anwendungsbranche dominierte der Bereich Lebensmittel und Getränke mit einem Anteil von 26,15 % an der Marktgröße des US-Marktes für Geschenkgutscheine und Anreizgutscheine im Jahr 2025; Gesundheit, Wellness und Schönheit ist das am schnellsten wachsende Segment mit einer CAGR von 9,32 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum US-Markt für Geschenkgutscheine und Anreizgutscheine
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Schnelle Verlagerung hin zu digitalen Geschenkgutscheinen und Mobile-Wallet-Geschenkgutscheinen | +1.8% | National, städtische Konzentration | Mittelfristig (2–4 Jahre) |
| Unternehmensnachfrage nach Anreizgutscheinen in HR- und Loyalitätsprogrammen | +2.1% | National, Unternehmensstandorte | Langfristig (≥ 4 Jahre) |
| Omnichannel-Einzelhandelsexpansion steigert das Kartenladevolumen | +1.2% | National, einzelhandelsintensive Gebiete | Kurzfristig (≤ 2 Jahre) |
| Trend der Generation Z zur Eigennutzung von Geschenkgutscheinen als Budgetierungsmittel | +0.9% | National, jugendintensive Märkte | Mittelfristig (2–4 Jahre) |
| Änderungen staatlicher Dornröschen-Gesetze fördern die Massenausgabe im B2B-Bereich | +0.7% | Bundesstaatsspezifisch, nationale Ausstrahlungswirkung | Langfristig (≥ 4 Jahre) |
| Aufstieg von White-Label-SaaS-Plattformen für Marken im mittleren Marktsegment | +0.6% | National, technologiegestützte Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Verlagerung hin zu digitalen Geschenkgutscheinen und Mobile-Wallet-Geschenkgutscheinen
Mobile Wallets sind zur Standard-Einlösungsmethode geworden, da die Akzeptanz von Apple Pay und Google Pay die Reibung von Plastikkarten an der Kasse beseitigt. Die endgültige Regel der Verbraucherschutzbehörde für Finanzdienstleistungen (Consumer Financial Protection Bureau) für Großteilnehmer aus dem Jahr 2024 formalisierte die Aufsicht über Zahlungs-Apps, die mindestens 50 Millionen Transaktionen verarbeiten, und unterstreicht die systemische Rolle digitaler Geschenkgutscheine[1]Verbraucherschutzbehörde für Finanzdienstleistungen, „CFPB schließt Regel ab, um sicherzustellen, dass große Technologieunternehmen die Verbraucherfinanzschutzvorschriften einhalten”, consumerfinance.gov. Einzelhändler erzielen eine höhere Kundenbindung, indem sie markenspezifische Karten in ihre eigenen Apps einbetten, während Unternehmenseinkäufer die sofortige Erfüllung und die Prüfpfade schätzen, die die digitale Lieferung bietet. Dieses Zusammenspiel treibt eine CAGR von 12,34 % für digitale Formate voran und ermutigt Emittenten, Echtzeit-Saldoaktualisierungen, Tools für die Teileinlösung und Funktionen zur Loyalitätsintegration zu priorisieren.
Unternehmensnachfrage nach Anreizgutscheinen in HR- und Loyalitätsprogrammen
Unternehmen behandeln Karten als flexible, steuereffiziente Leistungen, die die Komplexität der Gehaltsabrechnung vermeiden. Sofortboni und Meilensteinprämien gewinnen für Remote-Mitarbeiter an Bedeutung, und Loyalitätsmanager tauschen physische Waren zunehmend gegen die Einlösung digitaler Geschenkgutscheine. Die Loyalitätsprogramm-Überarbeitung von Target Corp., die im Vergleich zu 2019 eine Vervierfachung der Mitgliedschaft und 350 Millionen zusätzliche Kundenbesuche erbrachte, veranschaulicht, wie die Kartenintegration die Besuchshäufigkeit steigert. Hochvolumige Unternehmensverträge bieten prognostizierbare Einnahmen und dämpfen die Saisonalität für Emittenten.
Trend der Generation Z zur Eigennutzung von Geschenkgutscheinen als Budgetierungsmittel
Jüngere Verbraucher verteilen digitale Karten als kategorienspezifische Ausgabenhüllen für Gastronomie, Unterhaltung und Wellness. Die Urlaubsumfrage von PwC aus dem Jahr 2024 ergab, dass 65 % der Käufer nach wie vor planten, Geschenkgutscheine zu kaufen, wobei die Generation Z eher zu Erlebnissen als zu materiellen Gütern neigte. Einzelhändler reagieren, indem sie Karten für die Budgetierung statt zum Verschenken vermarkten, saisonale Spitzen abflachen und die Cashflow-Planbarkeit verbessern.
Änderungen staatlicher Dornröschen-Gesetze fördern die Massenausgabe im B2B-Bereich
Idahos Aufhebung einer De-minimis-Ausnahme im Jahr 2024 und Marylands Verpackungsvorschriften von 2025 veranschaulichen die verschärfte staatliche Aufsicht. Unternehmen laden Karten in großen Mengen auf und sprechen die Empfänger dann an, bevor die Inaktivitätszeiträume ablaufen, um nicht beanspruchte Guthaben zu minimieren. Ausgefeilte Tracking-Software benachrichtigt HR-Teams vor Ablauf der Dornröschen-Fristen und kommt Anbietern zugute, die integrierte Compliance-Dashboards bereitstellen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Eskalierender Betrug mit Geschenkgutscheinen und Betrugsverluste | -1.4% | National, betrugsanfällige Regionen | Kurzfristig (≤ 2 Jahre) |
| CARD Act und Compliance-Kosten in mehreren Bundesstaaten | -0.8% | National, bundesstaatliche Variation | Mittelfristig (2–4 Jahre) |
| Risiko der Breakage-Umsatzbilanzierung für Einzelhändler | -0.6% | National, große Einzelhändler | Langfristig (≥ 4 Jahre) |
| Debatte über eine Interbankenentgeltobergrenze bei Open-Loop-Prepaid-Karten | -0.4% | National, netzwerkabhängig | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eskalierender Betrug mit Geschenkgutscheinen und Betrugsverluste
Organisierte Betrugsringe entziehen jährlich 5,7 Milliarden USD durch Karten-Draining-Taktiken, die die Anonymität von Open-Loop-Karten ausnutzen[2]Jenna McLaughlin, „Diebstahl von Geschenkgutscheinen nimmt rasant zu”, propublica.org. Der Gesetzentwurf SB 760 von Maryland zum Schutz vor Betrug mit Geschenkgutscheinen schreibt nun manipulationssichere Verpackungen und Mitarbeiterschulungen ab Juni 2025 vor, und andere Bundesstaaten entwerfen ähnliche Regelungen. Die Einhaltung der Vorschriften erhöht die Kosten für Einzelhändler, doch stärkere Sicherheitsstandards verbessern auch das Verbrauchervertrauen, insbesondere bei digitalen Formaten, die der Exposition im Regal gegenüber dem Barcode-Skimming entgehen.
CARD Act und Compliance-Kosten in mehreren Bundesstaaten
Bundesweite Beschränkungen bei Gebühren und Verfallsdaten in Kombination mit einem Flickenteppich aus staatlichen Gesetzen zu Offenlegungspflichten, Verpackung und Mitarbeiterschulungen. Iowa, Nebraska und West Virginia haben Gesetze eingeführt, die Betrugshinweise an Aufstellern vorschreiben und den Schulungsaufwand für mittelgroße Handelsketten erhöhen. Emittenten müssen unterschiedliche Aufzeichnungsprotokolle jonglieren, was viele dazu veranlasst, das Compliance-Management auszulagern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kartentyp: Open-Loop-Wachstum stellt die Dominanz von Closed-Loop-Karten in Frage
Closed-Loop-Programme hielten im Jahr 2025 einen Anteil von 61,75 % am US-Markt für Geschenkgutscheine und Anreizgutscheine, da Markenemittenten die Preisgestaltung kontrollieren und Kundendaten erfassen. Sie stützen sich auf App-basierte Guthaben, die eine direkte Bindung schaffen, und die Stückkosten verbessern sich ohne Netzwerkgebühren. Open-Loop-Wettbewerber übertreffen dennoch das Gesamtwachstum mit einer CAGR von 8,62 %, angetrieben durch die Nachfrage nach universeller Akzeptanz im Bereich der Unternehmensanreize. Die Sicherheitsvorschriften Marylands aus dem Jahr 2025, die netzwerkgebrandete Plastikkarten herausgreifen, erhöhen die Ausführungshürden, doch das Transaktionsrückgrat von Visa im Wert von 15,7 Billionen USD sichert die Skalierbarkeit.
Unternehmensgroßeinkäufer mischen zunehmend beide Formate, indem sie Open-Loop-Karten für bargeldähnliche Flexibilität und Closed-Loop-Karten versenden, wenn sie die Ausgaben bei bevorzugten Lieferanten fördern möchten. Emittenten kalibrieren Investitionen in die Betrugsbekämpfung, da Open-Loop-Designs ein höheres Angriffsrisiko tragen. Derweil vertiefen Closed-Loop-Marktführer wie Starbucks Corp. die Loyalitätsintegration, um die Aufladhäufigkeit zu steigern. Das Nebeneinander der Formate stellt sicher, dass der US-Markt für Geschenkgutscheine und Anreizgutscheine nach Anwendungsfall segmentiert bleibt und kein Alles-oder-nichts-Szenario entsteht.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Formattyp: Digitale Transformation beschleunigt sich
Digitale Karten machten im Jahr 2025 einen Anteil von 58,35 % am US-Markt für Geschenkgutscheine und Anreizgutscheine aus und werden mit einer CAGR von 11,86 % expandieren, deutlich über dem Gesamtmarkt für Geschenkgutscheine und Anreizgutscheine in den USA. Niedrige Produktionskosten, sofortige Lieferung und Kompatibilität mit Mobile Wallets treiben die Akzeptanz voran. Verbraucher schätzen Teileinlösungen, die den Restwert verfolgen, und Unternehmensadministratoren bevorzugen herunterladbare CSV-Berichte, die Steuererklärungen vereinfachen.
Physische Karten bedienen weiterhin Schenkungsrituale in Supermarktgängen, wo die taktile Präsentation noch immer von Bedeutung ist. Hybride Anwendungsfälle sind reichlich vorhanden, zum Beispiel QR-codierte Feiertagskarten, die in App-basierte Guthaben umgewandelt werden. Die Betrugsminderung kommt digitalen Produkten zugute, da die Aktivierung serverseitig stattfindet anstatt auf Ladenregalen, die anfällig für Barcode-Skimming sind. Regulierungsbehörden überwachen nun große digitale Zahlungsfazilitatoren, was das wahrgenommene Risiko reduziert und das Wachstum stabilisiert.
Nach Verbrauchertyp: Unternehmerdominanz gestaltet die Marktdynamik um
Unternehmenseinkäufer kontrollierten im Jahr 2025 64,85 % des Marktanteils am US-Markt für Geschenkgutscheine und Anreizgutscheine und sollen bis 2031 mit einer CAGR von 8,74 % zulegen. HR-Abteilungen behandeln Karten als Moralbooster, die Lohnsteuern umgehen, und Loyalitätsteams schätzen die universelle Einlösung, die die Attraktivität erhöht. Zentralisierte Beschaffungs-APIs verknüpfen sich direkt mit Ausgabenverwaltungs-Suites und ermöglichen die taggleiche Verteilung für Remote-Mitarbeiter.
Das B2C-Verschenken floriert weiterhin rund um Feiertage, doch das neue Eigennutzungs-Budgetierungsverhalten der Generation Z zielt auf Ermessensausgaben mit markenspezifischen Aufladungen ab. Emittenten personalisieren daher das Marketing nach Empfängertyp und bieten Unternehmens-Dashboards für Großeinkäufer und spielifizierte Sparwerkzeuge für Einzelnutzer an.
Nach Vertriebskanal: Online-Plattformen dominieren das Wachstum
Online-Kanäle erzielten im Jahr 2025 einen Anteil von 62,85 % an der Marktgröße des US-Marktes für Geschenkgutscheine und Anreizgutscheine und werden mit einer CAGR von 10,78 % wachsen. E-Commerce integriert Kartenoptionen beim Checkout, bei Abonnement-Upsells und bei Loyalitätseinlösungen. Diese digitalen Platzierungen erfordern nahezu null inkrementelle Regalfläche und ermöglichen A/B-Tests von Werbetexten in Echtzeit.
Der stationäre Handel bleibt für Impulskäufe relevant, insbesondere in Supermärkten, wo Drittanbieter-Aufsteller Multi-Marken-Karten anbieten. Einzelhändler experimentieren mit interaktiven Kiosk-Displays, die On-Demand-Codes drucken und so physische Präsenz mit digitaler Erfüllung verbinden. Omnichannel-Einlösung unterstützt Online-Kauf-und-Abholung-im-Geschäft-Reisen und strafft die Verbindung zwischen physischem und virtuellem Handel.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Anwendungsbranche: Führungsrolle der Gastronomie sieht sich Wellness-Herausforderung gegenüber
Anwendungen im Bereich Lebensmittel und Getränke hielten im Jahr 2025 einen Anteil von 26,15 % an der Marktgröße des US-Marktes für Geschenkgutscheine und Anreizgutscheine, wobei Starbucks Corp. allein im ersten Quartal 2024 3,6 Milliarden USD lud und damit seine Bedeutung innerhalb der US-Branche für Geschenkgutscheine und Anreizgutscheine untermauerte. Häufige Kaufzyklen und Loyalitätsverknüpfungen machen Restaurantkarten beständig.
Das Segment Gesundheit, Wellness und Schönheit soll mit einer CAGR von 9,32 % das schnellste Wachstum verzeichnen, da Verbraucher Selbstfürsorgeerlebnisse priorisieren. Spas, Fitnessstudios und Hautpflegemarken nutzen White-Label-SaaS-Systeme, um aufladbare Karten bereitzustellen, die mit Buchungs-Apps verbunden sind. Einzelhändler in den Bereichen Elektronik, Bekleidung und Heimwerken setzen weiterhin stetig aus, aber Erlebniskategorien gewinnen Marktanteile, da die Generation Z ihr Budget auf Lifestyle-Dienste ausrichtet.
Geografische Analyse
Metropolregionen führen bei der digitalen Akzeptanz, da Smartphone-Zahlungen und kontaktlose Point-of-Sale-Systeme allgegenwärtig sind. Städte wie New York, San Francisco und Chicago verzeichnen erhöhte Mobile-Wallet-Einlösungen, während ländliche und vorstädtische Gebiete eine anhaltende Präferenz für physische Aufsteller aufweisen. Küstenstaaten weisen die höchste Penetration im Wellness-Sektor auf, die mit Einkommensniveaus und gesundheitlichen Konsumentenprioritäten zusammenhängt. Käufer in den Mittelwest- und Südstaaten bevorzugen weiterhin Karten für Gastronomie und allgemeine Waren, die in Supermarktkanälen verkauft werden.
Cluster von Unternehmenszentralen treiben B2B-Volumenspitzen an. Die Technologiekorridore im Silicon Valley und in Seattle bieten große Pakete an Open-Loop-Anreizen für Softwareingenieure, während Bankenzentren wie New York Multi-Marken-Digitalkataloge bevorzugen, die auf Compliance-Anforderungen ausgerichtet sind. Die staatliche Gesetzgebung prägt auch geografiespezifische Kostenstrukturen. Die Verpackungsvorschrift Marylands und die Dornröschen-Revisionen Idahos schaffen frühe Adoptionskurven für sichere Designs, wobei benachbarte Bundesstaaten die Ergebnisse beobachten, bevor sie ähnliche Gesetze umsetzen.
Länderübergreifende Belegschaften verlangen von Emittenten, die Einlösung in allen 50 Bundesstaaten zu ermöglichen und steuerliche Nexus-Komplexitäten zu bewältigen. Nationale Einzelhändler, darunter Walmart Inc. und Amazon.com Inc., nutzen ihre Vertriebskapazitäten, um eine gleichmäßige Verfügbarkeit von Geschenkgutscheinen aufrechtzuerhalten und regionalen wirtschaftlichen Schwankungen entgegenzuwirken. Regionale Beschäftigungstrends beeinflussen die saisonale Geschwindigkeit; energieintensive Märkte in den Südstaaten schwanken mit den Ölpreisen, während diversifizierte Küstenwirtschaften eine stabilere Durchsatzrate aufweisen.
Regulatorisches Umfeld
In den Vereinigten Staaten unterliegen verbraucherorientierte Geschenkgutscheine, Ladenguthabenkarten und universell einsetzbare Prepaid-Karten in erster Linie dem CARD-Act-Rahmenwerk, wie es durch Regulation E (12 CFR 1005.20) umgesetzt wird. Diese legt Basisschutzmaßnahmen fest, etwa eine Mindestgültigkeitsdauer der zugrunde liegenden Guthaben von fünf Jahren sowie Beschränkungen für Ruhe-, Inaktivitäts- oder Servicegebühren, sofern nicht bestimmte Bedingungen erfüllt sind. Die Regulierungsbehörden prüfen zudem Marketing und Offenlegungen im Hinblick auf Verbraucherschäden, und die Federal Trade Commission (FTC) führt Verbraucherschutzleitlinien zu irreführenden Praktiken im Zusammenhang mit Geschenkkarten.
Neben den föderalen Verbraucherschutzregeln prägen auch Vorschriften zur Geldwäschebekämpfung und zur Zahlungsverkehrs-Compliance die Betriebsmodelle. Leitlinien von FinCEN zu Prepaid Access können bestimmte netzwerkgebrandete oder funktionsreiche Programme in den Geltungsbereich des Bank Secrecy Act bringen (einschließlich MSB-Erwägungen), während viele Closed-Loop-Programme außerhalb des zentralen Prepaid-Access-Regimes bleiben, sofern nicht Funktionalität oder Schwellenwerte eine Erfassung auslösen. Diese Aufteilung treibt gemeinsam mit der bundesstaatlichen Lizenzierung von Geldtransfers sowie bundesstaatlichen Betrugs- und Verwahrlosungsvorschriften (Escheatment) die Gestaltung einer Compliance über mehrere Rechtsräume voran, insbesondere bei groß angelegten digitalen Vertriebs- und Firmeneinkaufsprogrammen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette verläuft von (1) Programmträgern (Einzelhändlern und Firmenkäufern) über (2) Emittenten und Processoren, die Guthabenverzeichnisse und Programmkontrollen betreiben, zu (3) Vertriebspartnern, einschließlich Drittanbietern von Kartenständern und E-Commerce-Marktplätzen, und dann zu (4) Einlösekanälen an Händler-POS-Systemen sowie innerhalb von Apps und Wallets. Bei Open-Loop-Incentive-Karten kommen zusätzliche Ebenen von Zahlungsnetzwerken und ausgebenden Banken hinzu, einschließlich Netzwerkabwicklung, Interchange-Ökonomie und verstärkter KYC/AML-Kontrollen, die bei Closed-Loop-Programmen weniger ausgeprägt sind.
Die digitale Ausgabe verstärkt die Verbindung zwischen Processoren und Vertriebsendpunkten durch APIs, die Massenbestellungen, Sofortlieferung, Guthabenverwaltung und Berichterstattung für Firmenkunden unterstützen. Compliance-Anforderungen gemäß Regulation E (12 CFR 1005.20) und parallele bundesstaatliche Vorschriften prägen Produktdesign, Offenlegungen und Gebührenstrukturen, während der Betrugsdruck Ausgaben zunehmend in Richtung Sicherheitswerkzeuge, Überwachung und Händlerschulungen lenkt. Diese Dynamiken tragen zur Konsolidierung unter Processoren und Plattformen bei, die Compliance- und Betrugsinvestitionen über hohe Transaktionsvolumina und Multi-State-Programme verteilen können.
Wettbewerbslandschaft
Das Wettbewerbsfeld ist mäßig konzentriert. Blackhawk Network verarbeitete 28 Milliarden USD an Transaktionen und verfügt über eine Reichweite von 220 Ländern, die nur wenige Konkurrenten erreichen können. InComm Payments, Fiserv und PayPal Holdings bieten White-Label- oder API-orientierte Ausgabe für Tausende von Marken an, während die Kartennetzwerke Visa, Mastercard und American Express Co. Open-Loop-Flüsse monetarisieren. Hohe Compliance-Kosten und ausgefeilte Betrugsabwehrtools erhöhen die Eintrittsbarrieren und fördern Fusionen und Übernahmen, da kleinere Prozessoren innerhalb größerer Suites Schutz suchen.
Der strategische Fokus dreht sich um die Integration von Mobile Wallets, Echtzeitanalysen und mehrschichtige Betrugserkennung. Visa und Mastercard kooperieren mit Fintech-Unternehmen für Betrugsintelligenz, und Emittenten erproben KI-basiertes Transaktionsscoring, um Draining-Versuche zu reduzieren. Digimarc schätzt eine jährlich wiederkehrende Umsatzmöglichkeit von 900 Millionen bis 1,5 Milliarden USD im Bereich der sicheren Karten-Barcodierung, was die Anbieterdiversifizierung hin zu Sicherheitsebenen veranschaulicht.
Einzelhändler mit bedeutenden Closed-Loop-Programmen, wie Starbucks Corp., Target Corp. und Walmart Inc., nutzen Markentreue und Filialstandorte, um ihre Verhandlungsposition gegenüber Prozessoren zu wahren. Nischenanbieter von SaaS-Lösungen wie Tango Card und Factor4 konzentrieren sich derweil auf entwicklerfreundliche APIs, die auf HR-Tech-Ökosysteme abzielen. Die regulatorische Belastung wird die Margen wahrscheinlich komprimieren, aber auch die kurzfristige Konkurrenz reduzieren und die Macht zugunsten der etablierten Anbieter verschieben, die den Compliance-Aufwand auf ein enormes Volumen verteilen können.
Marktführer in der US-Branche für Geschenkgutscheine und Anreizgutscheine
Blackhawk Network
InComm Payments
Fiserv
PayPal Holdings
Mastercard Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine klare Chance besteht darin, die Lücke zwischen der Nachfrage der Mitarbeiter und der aktuellen Verteilung von Geschenkkarten durch Arbeitgeber in Incentive-Programmen zu schließen. Die 2026 U.S. Consumer Gift Card Study von TSG und Bank of America ergab, dass 81 % der Verbraucher arbeitgeberseitig bereitgestellte Geschenkkarten wünschen, während nur 41 % diese tatsächlich erhalten haben – ein Hinweis auf ungenutztes Potenzial für B2B-Plattformen, die Beschaffung, Genehmigungen und Abwicklung in HR- und Leistungsmanagement-Workflows integrieren.
Technologiegestützte Programmverwaltung ist ebenfalls ein aktives Investitionsfeld, da Käufer von einmaligen Kartenbestellungen zu Plattformen übergehen, die Kataloge, Regeln und Berichterstattung über mehrere Marken und Kanäle hinweg verwalten. Die Incentive Research Foundation hob in ihrem 2026 Industry Outlook (veröffentlicht im Dezember 2025) einen Trend zu integrierten Technologieplattformen, mobilen Apps und digitalen Tools für die Programmverwaltung in Nordamerika hervor. Anbieter, die konforme Offenlegungen und Governance gemäß Regulation E aufbauen – einschließlich einer reinen Firmenkundenpositionierung, wo Ausnahmen gelten – und diese Kontrollen mit Betrugsreduzierung und Echtzeitüberwachung kombinieren, sind gut positioniert, um den betrieblichen Anforderungen großer Firmenkunden und regulierter Branchen zu entsprechen.
Aktuelle Branchenentwicklungen
- Mai 2026: Blackhawk Network (BHN) führte ein digitales In-App-Geschenkkartenerlebnis innerhalb von TikTok Shop ein, das Nutzern den direkten Kauf von Marken-Geschenkkarten im Rahmen des Kaufprozesses ermöglicht. Das Update rückt Geschenkkarten stärker in den Bereich Social Commerce und schafft einen neuen Akquisitionskanal für Marken, die auf digitalen Vertrieb und mobile Einlösung setzen.
- Mai 2025: Maryland setzte die Anforderungen des SB 760 zur Betrugsprävention bei Geschenkkarten um, einschließlich Warnhinweisen und Mitarbeiterschulungen für Händler, die Geschenkkarten verkaufen. Dies erhöhte die operative Bedeutung konformer Verpackung, Point-of-Sale-Prozesse und Mitarbeiterschulung, insbesondere für Programme, die anfällig für Manipulationen im Regal und betrugsbedingte Verluste sind.
- November 2024: Das Consumer Financial Protection Bureau erließ eine endgültige Regel zur Definition größerer Marktteilnehmer im Bereich digitaler Zahlungsanwendungen, die Unternehmen erfasst, die mindestens 50 Millionen Verbrauchertransaktionen pro Jahr abwickeln. Die Regel erweiterte die aufsichtsrechtliche Reichweite über wichtige Zahlungs-App-Ökosysteme, die zunehmend als Vertriebs- und Speicherpunkte für digitale Geschenkkarten und Incentives fungieren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den in den Vereinigten Staaten auf Geschenkkarten und Incentive-Karten geladenen Wert, die für persönliches Schenken, Firmenprämien und Werbeprogramme erworben werden, sowohl in physischer als auch in digitaler Form. Er umfasst Open-Loop- und Closed-Loop-Karten, sofern die Absicht Schenken oder Incentivierung ist.
Ausschlüsse: Wiederaufladbare Gehaltskarten, allgemeine Prepaid-Debitnutzung und staatliche Sozialleistungsauszahlungen sind von dieser Marktgrößenbestimmung ausgeschlossen.
Übersicht der Segmentierung
- Nach Kartentyp
- Open-Loop-Karte
- Closed-Loop-Karte
- Nach Formattyp
- Digitale Karte
- Physische Karte
- Nach Verbrauchertyp
- Einzelperson (B2C)
- Unternehmen (B2B)
- Nach Vertriebskanal
- Online
- Offline
- Nach Anwendungsbranche
- Lebensmittel und Getränke
- Gesundheit, Wellness und Schönheit
- Bekleidung, Schuhe und Accessoires
- Unterhaltungselektronik
- Sonstige Branchen
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit der Kategorisierung von US-Prepaid- und Guthabenprodukten, sodass wir Geschenk- und Incentive-Nutzung nicht mit anderen Prepaid-Ausgaben vermischt haben. Wir bezogen uns auf öffentliche und offizielle Quellen wie Zahlungsverkehrspublikationen der Federal Reserve, Materialien der Federal Trade Commission zu Geschenkkartenregeln und Betrug, Veröffentlichungen des US Census Bureau zu Einzelhandelsumsätzen, Inflationsreihen des Bureau of Labor Statistics sowie SEC-Einreichungen von Emittenten und Einzelhändlern.
Anschließend nutzten wir Offenlegungen von Emittenten und Programmbetreibern wie Jahresberichte, Transkripte von Ergebniskonferenzen und Investorenpräsentationen, um Aufladeflüsse, Kanalmix und Saisonalität zu verstehen. Wir überprüften auch angesehene Verbandsquellen wie das Institute for Gift Card and Payment Industry und nutzten kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzen, Nachrichten und Patentdatenbanken, um Fakten im Zeitverlauf konsistent zu halten und neue Programmmerkmale zu erkennen. Diese Quellen sind beispielhaft, und wir nutzten auch weitere öffentliche Referenzen zur Datenerhebung, Gegenprüfung und Klärung.
Primärinterviews und -umfragen
Primärinterviews und -umfragen wurden genutzt, um zu bestätigen, wie Geschenk- und Incentive-Programme tatsächlich betrieben werden, welche Produkte als Geschenkkarten im Gegensatz zu angrenzenden Prepaid-Instrumenten gezählt werden und wie sich der Aufladewert über Einzelhandel, B2B und digitale Kanäle bewegt. Wir sprachen mit Emittenten, Programmbetreibern, Distributoren und großen Einkäufern von Incentives, sodass Annahmen zu Saisonalität, Gebühren und Verfall überprüft und für den US-Kontext präzisiert werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 28 % | CXOs: 21 % |
| Mittleres Segment: 51 % | Funktions-/Bereichsleiter: 23 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 56 % |
Marktgrößenbestimmung & Prognose
Das Kernmodell basiert auf einem Top-down-Ansatz, bei dem US-Ausgaben- und Zahlungsindikatoren zu einem Nachfragepool für Geschenk- und Incentive-Karten rekonstruiert werden, gefolgt von der Anwendung von Kanal- und Anwendungsfallaufteilungen, die durch Interviews validiert wurden. Um die Gesamtwerte realistisch zu halten, wird das Ergebnis anschließend gegen ausgewählte Bottom-up-Eingaben geprüft, etwa gegen stichprobenartige Emittenten-Zusammenfassungen, Offenlegungen von Einzelhändlerprogrammen und eine Plausibilitätsprüfung nach dem Prinzip ASP mal Volumen für Schlüsselkanäle.
Zu den wichtigsten Modelleingaben zählen der geladene Wert (nicht nur ausgegebene Karten), die Aufteilung zwischen Open-Loop- und Closed-Loop-Programmen, die Akzeptanz von Firmenincentives gegenüber dem Anteil an Verbraucherschenkungen, der Mix aus digitaler und physischer Zustellung sowie das Muster der saisonalen Aufladespitzen zu den Feiertagen, das die Jahresgesamtwerte beeinflusst. Wo ein Datenpunkt nicht durchgängig beobachtbar war, haben wir die Lücke mit stabilen, von Primärbefragten bestätigten Verhältniswerten gefüllt und das Ergebnis anschließend mit konservativen und aggressiven Szenarien einem Stresstest unterzogen.
Die Prognosen wurden mittels Szenarioanalyse entwickelt, gestützt auf regressionsbasierte Zusammenhänge zwischen Aufladewert und Treibern wie Einzelhandelsdynamik, Inflation und sich verändernder digitaler Akzeptanz. Die Annahmen wurden mit Marktteilnehmern überprüft, sodass die Zukunftsperspektive erwartete Programmbudgets, Werbeintensität und Normalisierung nach Spitzenzeiten widerspiegelt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch wiederholte Gegenprüfungen anhand unabhängiger Signale, und die Annahmen wurden erneut überprüft, wenn Abweichungen auftraten. Wir vergleichen die Ergebnisse mit bekannten Saisonalitätsmustern, Kommentaren von Emittenten und richtungsweisend konsistenten Zahlungsverkehrs- und Einzelhandelsindikatoren, was hilft, Fälle zu erkennen, in denen Incentive-Volumina überhöht waren oder in denen Prepaid-Debit-Aktivitäten fälschlicherweise in die Gesamtwerte eingeflossen sind.
Vor der endgültigen Freigabe durchlaufen Modell und Bericht mehrstufige Analystenprüfungen, und Befragte werden erneut kontaktiert, wenn sich eine Schlüsselvariable außerhalb eines angemessenen Bereichs bewegt. Berichte werden jährlich aktualisiert, und Zwischenupdates erfolgen, wenn wesentliche Ereignisse das Kaufverhalten, die Regulierung oder die Programmökonomie verändern. Unmittelbar vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für US-Geschenkkarten und Incentive-Karten mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für US-Geschenk- und Incentive-Karten können unterschiedlich ausfallen, da der Umfang unterschiedlich abgegrenzt wird und da manche Modelle Guthabenprodukte vermischen, die eine ähnliche Zahlungsform, aber eine andere Kaufabsicht haben. Unterschiede ergeben sich auch daraus, ob bei der Größenbestimmung geladener Wert oder eingelöster Wert zugrunde gelegt wird, und aus der Art und Weise, wie Verfall und Gebühren in Nominalbeträgen behandelt werden.
Die Hauptlücke besteht darin, ob wiederaufladbare Gehaltskarten und allgemeine Prepaid-Debitaktivitäten in denselben Bereich eingerechnet werden, während bei Mordor Intelligence Geschenk- und Incentive-Karten nur gezählt werden, wenn die Kaufabsicht Schenken, Prämien oder Werbung ist.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 207,09 Mrd. USD (2025) | |
| Branchendatenbank A | 214,30 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und kann eine breitere Branchensicht widerspiegeln, die auf einer Berichterstattung nach Einzelhandelskategorien basiert, was die Gesamtwerte verschieben kann, wenn Auflade- und Einlösezeitpunkte nicht übereinstimmen. |
| Globale Beratungsgesellschaft B | 231,40 Mrd. USD (2026) | Das ausgewiesene Jahr liegt später, und einige Ansätze erweitern den erfassten Pool durch die Vermischung angrenzender Prepaid-Kartennutzung sowie durch die Annahme eines schnelleren digitalen Wandels, was den ausgewiesenen Gesamtwert erhöht. |
Insgesamt lässt sich die Spanne hauptsächlich durch die Jahresabstimmung und dadurch erklären, ob angrenzende Prepaid-Produkte mit Geschenk- und Incentive-Karten zusammengefasst werden. Indem wir die Maßeinheit konsequent als geladenen Wert beibehalten und Annahmen anhand von Saisonalität und Emittentenoffenlegungen überprüfen, bleibt unsere Größenbestimmung auf praxisnahe Eingaben rückführbar, die erneut geprüft und aktualisiert werden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des US-Marktes für Geschenkgutscheine und Anreizgutscheine?
Der Markt beläuft sich im Jahr 2026 auf 220,38 Milliarden USD und soll bis 2031 auf 300,73 Milliarden USD steigen, was einer CAGR von 6,42 % entspricht.
Warum sind Unternehmenseinkäufe für diesen Markt so wichtig?
Unternehmen machen 64,85 % der Marktgröße von 2025 aus, da HR- und Loyalitätsteams Karten als steuereffiziente Prämien einsetzen, die die Komplexität der Gehaltsabrechnung vermeiden und die digitale Lieferung ermöglichen.
Wie schnell wächst das Segment der digitalen Geschenkgutscheine?
Digitale Formate halten bereits einen Anteil von 58,35 % und sollen mit einer CAGR von 11,86 % wachsen, begünstigt durch die Integration von Mobile Wallets und niedrigere Erfüllungskosten.
Welches Branchensegment zeigt die schnellste Dynamik?
Das Segment Gesundheit, Wellness und Schönheit soll mit einer CAGR von 9,32 % das Wachstum anführen, da Verbraucher ihr Ermessensbudget auf Selbstfürsorgeerlebnisse lenken.
Was sind die wichtigsten regulatorischen Herausforderungen für Emittenten?
Steigende Betrugsverluste, Compliance-Kosten in mehreren Bundesstaaten gemäß dem CARD Act sowie neue staatliche Dornröschen-Gesetze erhöhen die Betriebskosten und begünstigen große, technologieaffine Anbieter.
Wie wirkt sich die Betrugsgesetzgebung unterschiedlich auf Open-Loop- und Closed-Loop-Karten aus?
Das Gesetz Marylands aus dem Jahr 2025 setzt frühere Fristen für Verpackungsänderungen bei Open-Loop-Karten, was auf höhere Angriffsflächen hinweist, während Closed-Loop-Programme denselben Regeln vier Monate später unterliegen.
Seite zuletzt aktualisiert am:



