
Calciumcarbonat-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 169.49 Millionen Tonnen |
| Marktvolumen (2031) | 195.69 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 2.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Calciumcarbonat-Marktanalyse von Mordor Intelligence
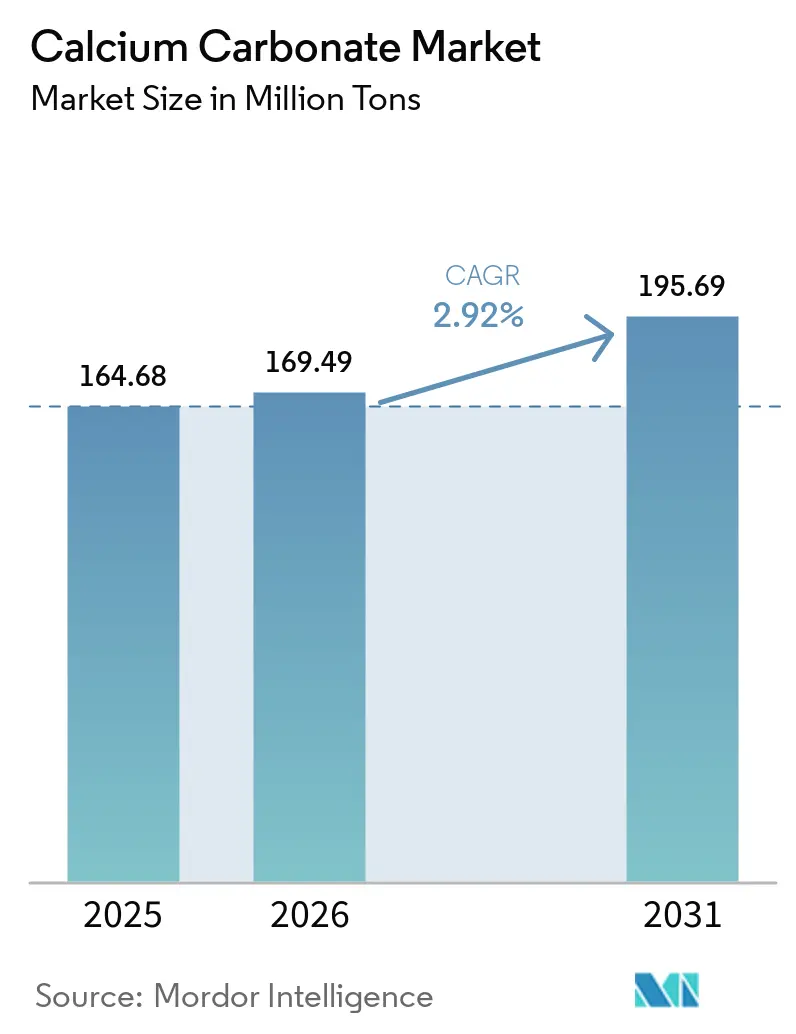
Die Calciumcarbonat-Marktgröße wird im Jahr 2026 auf 169,49 Millionen Tonnen geschätzt, was einem Anstieg gegenüber dem Wert von 164,68 Millionen Tonnen im Jahr 2025 entspricht, mit Prognosen für 2031, die 195,69 Millionen Tonnen zeigen, und einem Wachstum von 2,92 % CAGR im Zeitraum 2026–2031. Dieses stetige volumenbasierte Wachstum unterstreicht die fest verankerte Rolle des Minerals sowohl als kostensparender Füllstoff als auch als Leistungsverbesserer in Kunststoffen, Papier, Baumaterialien, Pharmazeutika und der Landwirtschaft. Die Nachfrage wird durch steigende Infrastrukturausgaben in Schwellenländern, anhaltende Verpackungs- und Papieranforderungen im Zusammenhang mit dem E-Commerce sowie eine stetige Hinwendung zu Gesundheits- und Ernährungsprodukten, die Calciumergänzungsmittel enthalten, gestärkt. Hersteller mit integrierten Fähigkeiten von der Mine bis zur Anwendung profitieren von günstiger Logistik und der Möglichkeit, Qualitätsstufen auf Endverwendungsspezifikationen abzustimmen. Gleichzeitig beschleunigen Umweltvorschriften die Investitionen in energieeffizientes Mahlen, kohlenstoffarme Fällungslinien und recycelte Kalksteineinsatzstoffe, wodurch die Kostenstrukturen in allen wichtigen Regionen neu gestaltet werden.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielt gemahlenes Calciumcarbonat im Jahr 2025 einen Marktanteil von 76,92 % am Calciumcarbonat-Markt, während gefälltes Calciumcarbonat bis 2031 voraussichtlich mit einem CAGR von 4,58 % wachsen wird.
- Nach Anwendung entfielen 56,60 % der Marktgröße des Calciumcarbonat-Markts im Jahr 2025 auf Füllstoff- und Pigmentanwendungen; Anwendungen als Nahrungsergänzungsmittel werden bis 2031 voraussichtlich mit einem CAGR von 3,36 % wachsen.
- Nach Endverbrauchsbranche erzielte der Papiersektor im Jahr 2025 einen Umsatzanteil von 35,98 %, während die Landwirtschaft bis 2031 mit einem CAGR von 3,55 % wächst.
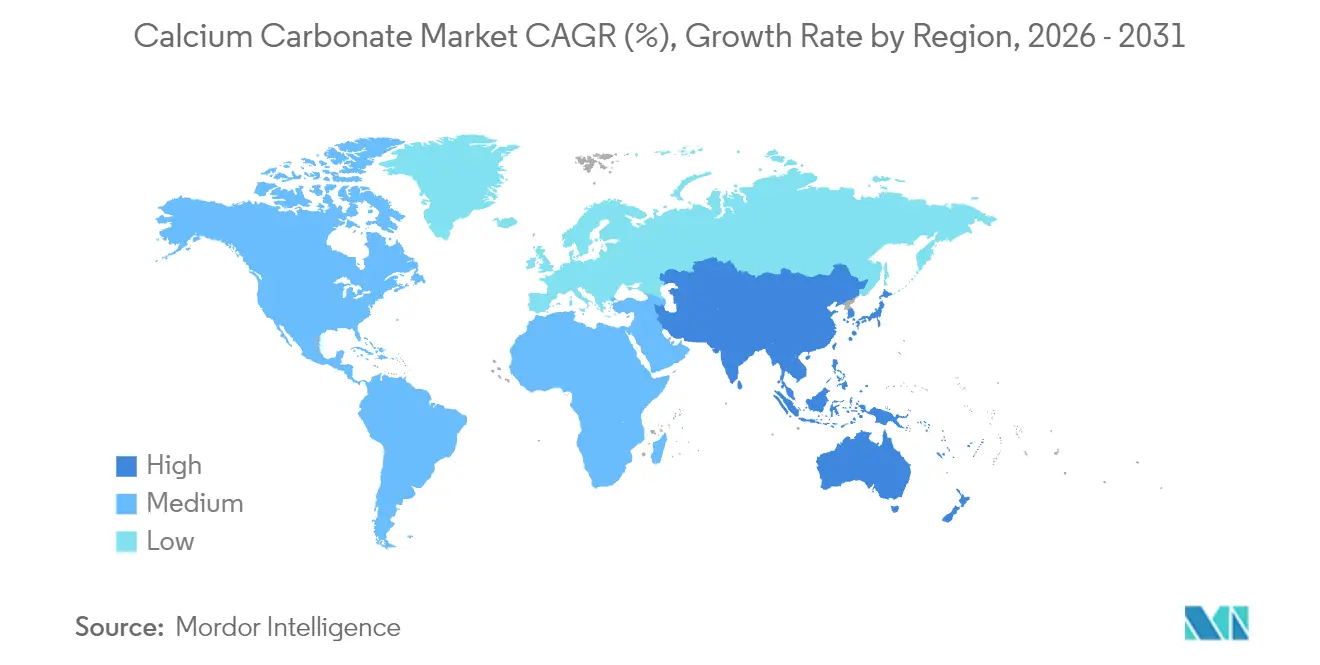
- Nach Geografie dominierte der asiatisch-pazifische Raum im Jahr 2025 mit 48,25 % der weltweiten Nachfrage und führt das Wachstum im Prognosezeitraum mit einem CAGR von 3,62 % an.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung von Bau- und Infrastrukturentwicklung | +0.8% | Schwerpunkt Asien-Pazifik, Ausstrahlung auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausweitung von Kunststoff- und Polymeranwendungen | +0.7% | Global, konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage aus der Papier- und Verpackungsindustrie | +0.5% | Global, Schwerpunkt Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage aus dem Gesundheits- und Pharmasektor | +0.4% | Schwerpunkt Nordamerika und Europa, Ausdehnung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung von Bau- und Infrastrukturentwicklung
Steigende Ausgaben für öffentliche Bauvorhaben in Asien-Pazifik kurbeln den Calciumcarbonat-Markt an, da Bauherren nach kosteneffizienten Mineralfüllstoffen für Zement, polymermodifizierten Beton, Architekturbeschichtungen und Dichtstoffe suchen. Integrierte Hersteller haben ihre Kapazitäten aufgestockt, um diesen Bedarf zu decken: Imerys verdoppelte die Produktion in seinem Werk in Sylacauga, Alabama, um Baumaterialqualitäten bereitzustellen und die Lieferzeiten für nordamerikanische Kunden zu verbessern. Der Vorstoß von Stadtplanern hin zu kohlenstoffarmen Baumaterialien erhöht auch die Nachfrage nach Produkten wie ReMined, einem zu 100 % aus Vorproduktions-Recycling gewonnenen Calciumcarbonat, das den eingebetteten Kohlenstoff reduziert und dabei Festigkeits- und Haltbarkeitsanforderungen erfüllt. Diese nachhaltigkeitsbezogenen Nischen ermöglichen es Verkäufern, höhere Margen zu erzielen, selbst wenn die Mengen im Großsegment stetig wachsen.
Ausweitung von Kunststoff- und Polymeranwendungen
Schnelle Fortschritte bei der Nano-Mahltechnik und den Oberflächenbehandlungschemikalien haben die Leistungsgrenze für Folien-, Masterbatch- und technische Kunststoffqualitäten verschoben. Nano-Calciumcarbonat verbessert Zugfestigkeit, Barriereeigenschaften und thermische Stabilität in Verpackungen und erhält dabei die Klarheit, was es Verarbeitern ermöglicht, den Harzanteil um bis zu 5 % auf Gewichtsbasis zu reduzieren. Der chinesische Hersteller Hubei Micro Crystal New Materials hat demonstriert, wie Partikel unter 100 nm, die in biologisch abbaubaren Polymeren dispergiert sind, Folien sowohl zäher machen als auch Abbauraten feinsteuern können, was direkt die Anforderungen an kreislaufwirtschaftskonforme Verpackungen unterstützt. Automobil-OEMs und Elektronikhersteller spezifizieren diese Funktionsfüllstoffe zunehmend, um Leichtbau-, Wärmebeständigkeits- und Recyclingfähigkeitsziele zu erreichen.
Wachsende Nachfrage aus der Papier- und Verpackungsindustrie
Trotz des Digitalisierungstrends expandiert die Produktion von Karton und Spezialbögen im Einklang mit der E-Commerce-Verpackung und dem Hygienepapierverbrauch weiter. In Fachzeitschriften dokumentierte Versuche belegen, dass aus Marmorabfällen synthetisierte gefällte Qualitäten eine überlegene Füllstoffretention, höhere Helligkeit und verbesserte Berstfestigkeit gegenüber herkömmlichen gemahlenen Qualitäten erzielt haben. Papierhersteller setzen auf solche Mehrwertformulierungen, um den Faserverbrauch und den Energiebedarf beim Kalandrieren zu reduzieren, und festigen damit die Rolle des Calciumcarbonat-Markts als Enabler für Kostenkontrolle und Leistungsverbesserungen.
Steigende Nachfrage aus dem Gesundheits- und Pharmasektor
Spezielle gefällte Calciumcarbonat-Qualitäten mit eng kontrollierten Partikelgrößen und Porosität gewinnen bei Kautabletten, Trägern für Wirkstoffe mit kontrollierter Freisetzung und funktionellen Lebensmitteln an Bedeutung. Forscher haben gezeigt, dass poröse Partikel Wirkstoffe einkapseln und diese pH-responsiv freisetzen können, was die Bioverfügbarkeit verbessert und die Exzipientenmenge minimiert[1]. Das wachsende Bewusstsein für Osteoporose und eine alternde Bevölkerung stützen die anhaltende Nachfrage nach hochreinen, lebensmittelechten Materialien, die die Anforderungen der FDA 21 CFR und des Europäischen Arzneibuches erfüllen, was etablierten Herstellern mit cGMP-Anlagen einen Wettbewerbsvorteil verschafft.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitsrisiken im Zusammenhang mit Calciumcarbonat | -0.3% | Global, mit strengerer Durchsetzung in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Umwelt- und Bergbauvorschriften | -0.5% | Global, mit besonderem Schwerpunkt auf Europa und entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Logistik- und Lieferkettenherausforderungen | -0.4% | Global, mit akuten Auswirkungen auf Handelsrouten von Asien-Pazifik nach Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitsrisiken im Zusammenhang mit Calciumcarbonat
Die Exposition von Arbeitnehmern gegenüber einatembarem Calciumcarbonat-Staub hat die behördliche Aufsicht verschärft, was zu niedrigeren zulässigen Expositionsgrenzwerten und strengeren Eindämmungsnormen in Mühlen und nachgelagerten Betrieben geführt hat. Die Toxikologie von Nanopartikeln wird weiterhin untersucht, und Zulassungen für Lebensmittel- oder Pharmaanwendungen erfordern routinemäßig umfangreiche Risikobewertungen, die Kommerzialisierungszeiträume verlängern und Compliance-Kosten erhöhen können. Kleinere Hersteller mit begrenztem Kapital haben oft Schwierigkeiten, geschlossene Handhabungssysteme und hocheffiziente Filteranlagen zu installieren, was die Angebotsflexibilität einschränkt.
Umwelt- und Bergbauvorschriften
Steinbruchbetreiber sehen sich strengeren Genehmigungsauflagen gegenüber, die Biodiversitätsausgleich, Grundwasserüberwachung und Renaturierungspläne vorschreiben, insbesondere in Europa, wo Kalksteinvorkommen empfindliche Karstlandschaften durchschneiden. Die Hersteller reagieren mit Lebenszyklusanalysen, grubeninternem Brechen zur Reduzierung des LKW-Verkehrs und Investitionen in alternative Einsatzstoffe wie gewonnene Marmorfeinstoffe. Die Studie der Universität Oulu zur Abwasserbehandlung zeigt ferner, wie Industrierückstände Primärkalkstein für die Schadstoffentfernung ersetzen können, was Kreislaufmaterialstrategien unterstützt. Während diese Maßnahmen die Nachhaltigkeitsnachweise verbessern, erhöhen sie auch die Fixkosten und verlängern die Genehmigungsverfahren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
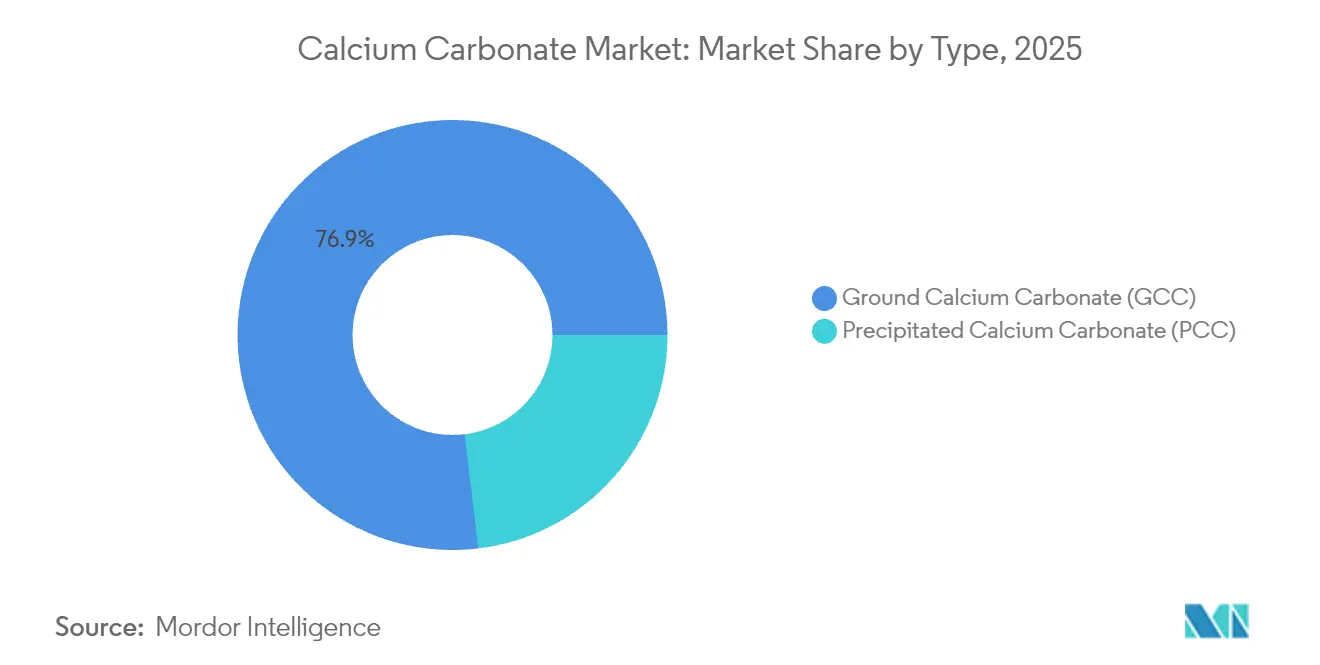
Dominanz von gemahlenem Calciumcarbonat steht der Innovation bei gefälltem Calciumcarbonat (PCC) gegenüberGemahlenes Calciumcarbonat bleibt das Fundament des Calciumcarbonat-Markts und beanspruchte 2025 dank reichlicher Kalksteinvorkommen und energiearmer Mahltechnologien 76,92 % der Nachfrage. In volumengetriebenen Segmenten wie Standardpapier, Polyolefinfolie und Transportbeton bleibt das günstige Preis-Leistungs-Verhältnis von gemahlenem Calciumcarbonat ausschlaggebend. Dennoch gibt gefälltes Calciumcarbonat mit einem CAGR von 4,58 % bis 2031 das Tempo vor, da Kunden Aufpreise für enge Partikelgrößenverteilung, höhere Helligkeit und anpassbare Oberflächenchemie zahlen. Dieser Wandel wurde unterstrichen, als Forscher eine enzyminduzierte Fällung mithilfe von Sojabohnen-Urease erzielten, was Kostensenkungspfade signalisiert, die die Reichweite von gefälltem Calciumcarbonat ausweiten könnten.
Etablierte Hersteller von gemahlenem Calciumcarbonat rüsten daher ihre Anlagen mit klassifizierten Mahlanlagen und Trockenbeschichtungseinheiten nach, um sich der Leistung von gefälltem Calciumcarbonat anzunähern, ohne die hohen Investitionskosten von Karbonisierungsreaktoren zu tragen. Gleichzeitig skalieren Anbieter von gefälltem Calciumcarbonat die interne Kohlendioxidrückgewinnung und den Einsatz erneuerbarer Energien, um ihren CO₂-Fußabdruck zu reduzieren – ein zunehmend wichtiges Beschaffungskriterium für multinationale Kunden. Da diese Strategien konvergieren, nimmt die Wettbewerbsintensität zu, doch die Marktgröße des Calciumcarbonat-Markts für beide Teilsegmente wird voraussichtlich stetig wachsen, angesichts differenzierter Nachfrageprofile in den Bereichen Bauwesen, Kunststoffe und Biowissenschaften.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Spezialsegmente treiben WachstumFüllstoff- und Pigmentanwendungen machten 2025 56,60 % der Calciumcarbonat-Marktgröße aus, verankert durch den Mengenverbrauch in Papierbeschichtungs- und Polymercompounding-Linien. Dennoch wächst der Einsatz als Nahrungsergänzungsmittel mit einer CAGR von 3,36 % schneller, was das Verbraucherinteresse an Knochengesundheit und die Skalierung von angereicherten Lebensmitteln und Getränken widerspiegelt. Hersteller, die Kautabletten und Milchpulver-Anreicherungsmittel liefern, suchen nach PCC-Qualitäten mit extrem niedrigem Bleigehalt, was höhermargige Chancen fördert.
Thermoplast-Additive sind ein weiterer Lichtblick: Nano-GCC hilft Herstellern, Leichtbauziele zu erreichen, und senkt den Polypropylenverbrauch in Automobilinnenräumen. Baumaterialanwendungen profitieren von stetiger Unterstützung durch globale Infrastrukturbudgets, während die Nachfrage nach Bodenneutralisierung der Übernahme regenerativer Landwirtschaftspraktiken folgt. Im Klebstoffbereich ermöglicht die substratspezifische Rheologieanpassung, dass Calciumcarbonat-Füllstoffe teurere synthetische Verdicker in wasserbasierenden Systemen ersetzen. In ihrer Gesamtheit verringern diese Spezialanwendungen die historische Abhängigkeit des Calciumcarbonat-Markts von Papier und verbessern seine Widerstandsfähigkeit gegenüber dem Risiko der digitalen Substitution.
Nach Endverbraucherbranche:
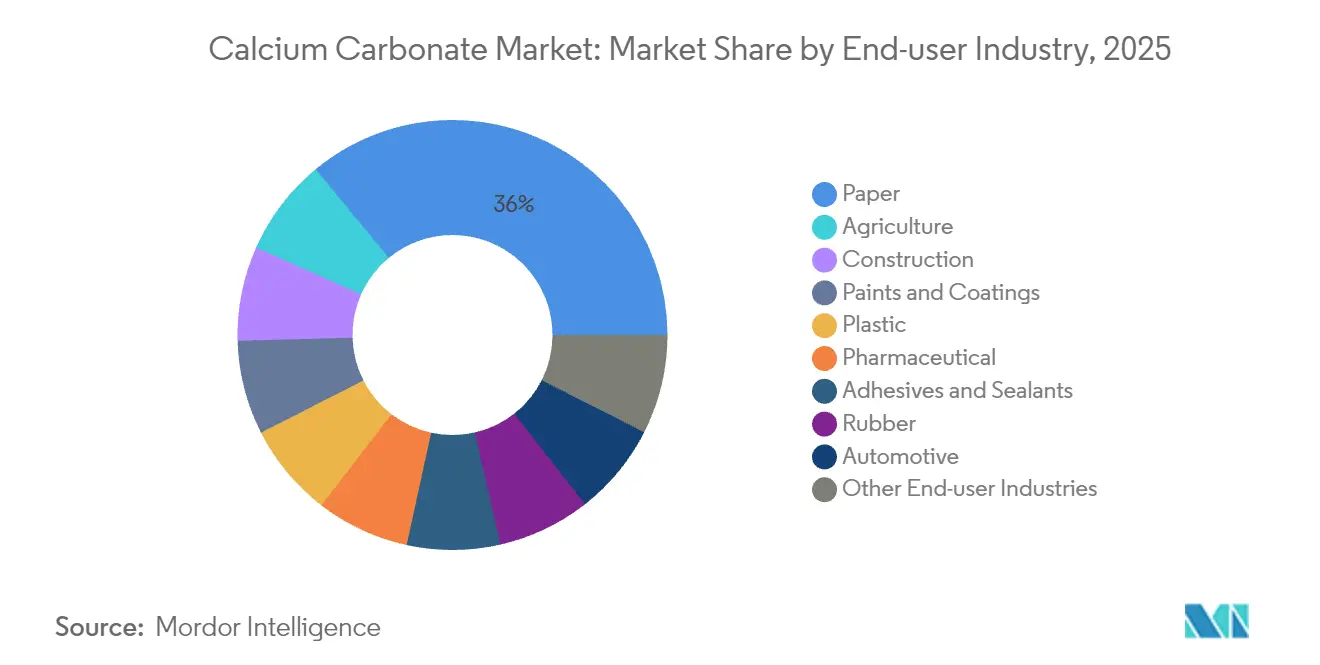
Landwirtschaft entwickelt sich zum WachstumsführerPapier blieb der mit Abstand größte Absatzkanal und kontrollierte 35,98 % der Nachfrage im Jahr 2025, doch sein Anteil hat begonnen zu sinken, da nachhaltige Landwirtschaftspraktiken die Aufnahme von Calciumcarbonat in der Landwirtschaft ausweiten. Die CAGR des Segments von 3,55 % ist mit dem gestiegenen Augenmerk auf Bodenversauerung und Ertragsoptimierung verbunden. Die Pelletprodukte von Cemex USA veranschaulichen, wie fein gemahlenes Material eine präzise Ausbringung und eine schnellere pH-Korrektur ermöglicht und damit die Nährstoffaufnahme in Reihenkulturen verbessert.
Kunststoffe, Farben und Bauwesen bleiben unverzichtbare Nachfragesäulen, wobei jede Branche von einzigartigen Leistungsmerkmalen profitiert – von der Kratzfestigkeit bei Automobil-Stoßfängern bis hin zur Rheologieregelung in Architekturbeschichtungen. Pharmazeutika und Nutrazeutika erzielen Premiumpreise, erfordern aber validierte Fertigungsumgebungen. Gummicompounding und Rauchgasentschwefelungsanlagen runden das Portfolio ab und verleihen dem Calciumcarbonat-Markt eine diversifizierte Endverbraucherexposition, die zyklische Schwankungen in einzelnen Sektoren abfedert.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Calciumcarbonat
Der asiatisch-pazifische Raum dominierte den Calciumcarbonat-Markt mit einem Anteil von 48,25 % im Jahr 2025 und wird voraussichtlich bis 2031 mit einer CAGR von 3,62 % wachsen. China entfällt der Löwenanteil der regionalen Nachfrage; Imerys betreibt Anlagen in Wuhu, Qingyang und Yueyang, um Kunden aus den Bereichen Verpackung, Bauwesen und Biowissenschaften zu beliefern. Die südostasiatischen Volkswirtschaften bauen zudem Kapazitäten für gestrichene Kartonagen und PVC-Rohre aus, was die regionale Nachfragebasis verbreitert.
Markt für Calciumcarbonat in Nord- und Südamerika sowie EMEA
Nordamerika behauptet eine solide Stellung dank fortschrittlicher Kunststoff- und Pharma-Lieferketten, die technische Qualitäten und strenge Qualitätskontrolle priorisieren. Jüngste Investitionen in Alabama und Georgia unterstreichen das Interesse der Region an einer lokalisierten Versorgung, die Frachtemmissionen reduziert und einen schnellen technischen Support gewährleistet. Europas strenge Vorschriften zur CO₂-Reduzierung und zur Wiederherstellung von Steinbrüchen machen recycelte Rohstoffe und energieeffiziente Fällungsanlagen unverzichtbar. Südamerika nutzt den Bauboom in Brasilien und Argentinien sowie das Wachstum der Agrarindustrie, das den Verbrauch von Bodenbehandlungsmitteln ankurbelt. Der Nahe Osten verzeichnet eine stetige Nachfrage aus petrochemischen Komplexen und großangelegten Infrastrukturprojekten, während Afrikas Steinbruchpotenzial noch wenig erschlossen, aber vielversprechend ist – insbesondere in Ägypten, Nigeria und Südafrika. Die geografische Streuung hochwertiger Kalksteinvorkommen wird weiterhin die Handelsströme und die regionale Preisgestaltung beeinflussen, doch lokale Fällungsanlagen und modernisierte Mahlanlagen reduzieren die Transportintensität im globalen Calciumcarbonat-Markt schrittweise.

Regulatorisches Umfeld
Calciumcarbonat-Hersteller agieren innerhalb eines Geflechts aus chemischen, umweltbezogenen und endnutzungsbezogenen Sicherheitsrahmen, die Genehmigungen, Betriebskosten und Sortenqualifizierung beeinflussen. In der Europäischen Union bleibt REACH (Verordnung (EG) Nr. 1907/2006) zentral für die Stoffregistrierung und die Compliance nachgeschalteter Anwender, während die Klimapolitik auch die Handelsdokumentation prägt. Der EU-Grenzausgleichsmechanismus für CO2 (CBAM) gilt ab 2026 für erfasste Güter und veranlasst Lieferanten, die Emissionsrückverfolgbarkeit entlang energieintensiver Verarbeitungsrouten zu verbessern.
Regulatorische Ankerpunkte unterscheiden sich auch je nach Anwendung und Region. In China implementierte das Ministerium für Industrie und Informationstechnologie am 2026-07-01 die Norm HG/T 2776-2025, die die technischen Anforderungen an feines gefälltes Calciumcarbonat und aktiviertes gefälltes Calciumcarbonat für industrielle Anwendungen verschärft. In den Vereinigten Staaten werden die Betriebsabläufe durch bundesstaatliche Anforderungen geprägt, darunter die US-EPA-Abwassergrenzwerte für die Calciumcarbonatproduktion gemäß 40 CFR Part 415 Subpart AD. Für den Lebensmittelbereich regeln FDA-Bestimmungen wie 21 CFR 73.70 die Verwendungsbedingungen für Farbstoffzusätze, was die Notwendigkeit dokumentierter Qualitätssysteme für hochreine Sorten unterstreicht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Calciumcarbonat beginnt mit der Sicherung mineralischer Rohstoffe (Kalkstein, Kreide oder Marmor) durch Abbau und Aufbereitung. Anschließend teilt sie sich in die mechanische Verarbeitung für gemahlenes Calciumcarbonat (Brechen, Mahlen und Klassierung) oder die chemische Verarbeitung für gefälltes Calciumcarbonat (Kalzinierung zu Branntkalk, Löschen und Carbonatisierung). Bei GCC hängt die Wettbewerbsfähigkeit von der Lagerstättenqualität, der Nähe zu Endabnehmern sowie energieeffizientem Mahlen und Beschichten ab. Bei PCC unterstützen eine zuverlässige CO2-Versorgung und eine strenge Prozesskontrolle die Partikeltechnik für Spezifikationen in Papier, Kunststoffen und Life Sciences.
Die nachgelagerte Distribution stützt sich auf Straßentransport in großen Mengen, Bahn, Seetransport und Sackware. Viele führende Anbieter betreiben zudem Anwendungslabore und technischen Service, um den Wechsel der Formulierung zu verringern. Der Markt umfasst auch Vor-Ort- und standortnahe Modelle in der Papier- und Kartonindustrie, bei denen Hersteller Satelliten-PCC-Anlagen errichten, um die Logistikexposition zu reduzieren und die Versorgung zu stabilisieren – eine Struktur, die häufig mit großen integrierten Anbietern wie Omya, Imerys, Minerals Technologies und Huber Engineered Materials in Verbindung gebracht wird. Die Einhaltung von Umweltauflagen, einschließlich Staubkontrolle, Wassernutzung und Abwasserstandards, bleibt eine wiederkehrende Einschränkung entlang der gesamten Kette, was in den Vereinigten Staaten durch die EPA-Punktquellenanforderungen für Calciumcarbonat-Produktionsanlagen gemäß 40 CFR Part 415 Subpart AD verdeutlicht wird.
Wettbewerbslandschaft
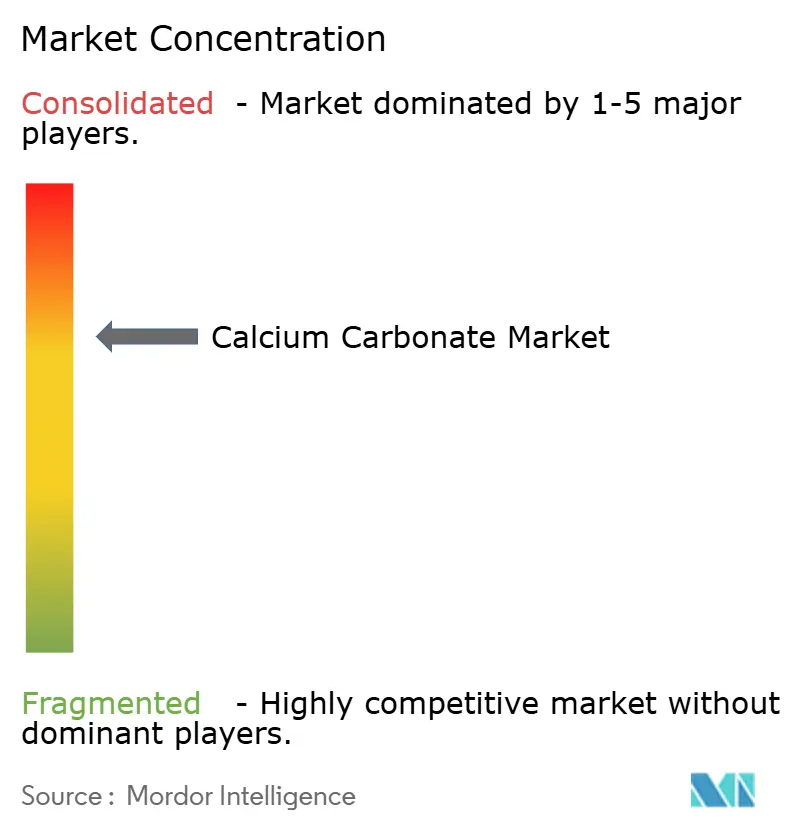
Der Calciumcarbonat-Markt weist eine teilweise Konsolidierung auf: Große multinationale Unternehmen wie Imerys, Omya und Minerals Technologies kombinieren Bergbaurechte, globale Verarbeitungsstandorte und Anwendungslabore, um konsistente Qualität und maßgeschneiderte Qualitätsstufen zu liefern. Diese Akteure stärken ihre Resilienz durch betriebseigene Kohlenstoffabscheidungseinheiten, die CO₂ für PCC-Linien bereitstellen, sowie durch digitale Zwillinge, die den Energieverbrauch der Mühlen optimieren. Nachhaltigkeitsnachweise beeinflussen Kaufentscheidungen zunehmend. Unternehmen mit validierten Lebenszyklusbilanzen, erneuerbarer Energieversorgung und geschlossenen Wasserkreisläufen berichten von reibungsloseren Genehmigungsverfahren für Erweiterungen. Die Einführung des EU-Kohlenstoffgrenzausgleichsmechanismus (CBAM) ab 2026 wird Calciumcarbonat-Exporteure begünstigen, die niedrige vorgelagerte Emissionen dokumentieren können, was den strategischen Vorteil energieeffizienter Fällung und wertschöpfender Recyclingrouten stärkt.
Führende Unternehmen der Calciumcarbonat-Branche
-
Imerys
-
Sibelco
-
Huber Engineered Materials
-
Minerals Technologies Inc.
-
Omya International AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Calciumcarbonat-Markt Unternehmen in diesem Bericht
- ACCM
- GCCP Resources Limited
- Gulshan Polyols Ltd.
- Huber Engineered Materials
- Imerys
- Jordan Carbonate Company
- Manaseer Group
- Minerals Technologies Inc.
- Niğtaş
- OKUTAMA KOGYO CO.,LTD.
- Omya International AG
- Provencale SA
- SaudiCarbonate
- SCHAEFER KALK GmbH & Co. KG
- Shiraishi Group
- Sibelco
- SigmaRoc Plc
- VMPC Joint Stock Company.
- Zantat Sdn. Bhd.

Marktchancen und Zukunftsaussichten
Es entstehen Chancen rund um Vor-Ort- und Eigenbedarfsmodelle für die PCC-Versorgung, die die Frachtintensität senken und die Laufeigenschaften von Papier- und Kartonlinien verbessern. Ein konkretes Beispiel ist die Inbetriebnahme einer Erweiterung durch Kuantum Papers im Februar 2026, die die PCC-Produktion an ihrem Standort von 25.000 auf 50.000 TPA verdoppelte, einschließlich zusätzlicher Lagerkapazität und einer zweiten Reaktorlinie – ein Zeichen dafür, wie Endnutzer sich eine hauseigene Füllstoffversorgung und Prozessstabilität sichern. Ähnliche Chancen bestehen auch in der Kunststoffcompoundierung und bei Beschichtungen, wo eine konsistente Partikelgrößenverteilung, Oberflächenbehandlung und strenge Kontrolle von Verunreinigungen höherwertige Sorten anstelle von Standard-GCC ermöglichen.
Grüne und zirkuläre Ansätze werden ebenfalls kommerziell zunehmend attraktiv, da Käufer von Beton, Bauchemikalien und Verpackungen Dekarbonisierungsanforderungen in der Beschaffung formalisieren. Holcim investierte im April 2026 in Vateris, um eine Technologie zu skalieren, die CO2 aus Rauchgas in calciumbasierte Zusatzstoffe für Transportbeton und Fertigteilbeton umwandelt – ein Hinweis darauf, wie die CO2-Mineralisierung die konventionelle Calciumcarbonatversorgung ergänzen und gleichzeitig neue leistungsorientierte Zusatzstoffe für Bauanwendungen hinzufügen kann. In aufstrebenden Versorgungszentren zeigen sich weiterhin lokale Verarbeitungsinvestitionen, darunter die Inbetriebnahme einer Ring-Walzenmühlenanlage mit 3 t/h für einen GCC-Hersteller in Minya, Ägypten, im März 2026, was sowohl die ressourcennahe Verarbeitung als auch die Importsubstitutionsnachfrage im Zusammenhang mit der Verwendung als Füllstoff in Bau und Kunststoffen unterstreicht.
Neueste Industrielle Entwicklungen in Calciumcarbonat-Markt
- April 2026: Imerys ging eine verbindliche Vereinbarung zur Übernahme von Great Lakes Minerals ein, einem in den USA ansässigen Mineralverarbeiter, der Feuerfest- und Schleifmittel-Endmärkte bedient. Der Deal erweitert die Präsenz von Imerys in Spezialmineralien angrenzend an Calciumcarbonat und stärkt die Fähigkeit, technisch entwickelte Minerallösungen über industrielle Anwendungen hinweg zu bündeln. Er unterstützt zudem eine Portfoliopositionierung hin zu höherwertigen, leistungsgetriebenen Segmenten anstelle rein volumengetriebener Füllstoffnachfrage.
- Oktober 2025: CarbonFree und Univar Solutions unterzeichneten eine Absichtserklärung zur Ausweitung des Vertriebs von endurocal, das als kohlenstoffneutrale, minenfreie Calciumcarbonat-Alternative beschrieben wird. Die Vereinbarung verbessert den Marktzugang für kohlenstoffärmere mineralische Inputs über ein etabliertes Chemikaliendistributionsnetzwerk und hilft nachgelagerten Kunden, Dekarbonisierungsziele in Formulierungen umzusetzen. Sie erhöht zudem den Wettbewerbsdruck auf konventionelle GCC- und PCC-Anbieter, ihre CO2-Fußabdrücke zu dokumentieren und zirkuläre oder kohlenstoffarme Sorten anzubieten.
- April 2024: Omya International AG führte eine Preiserhöhung für Calciumcarbonatprodukte in Europa durch, verbunden mit Nachhaltigkeitsinitiativen und fortgesetzter Unterstützung für Papier- und Kartonkunden. Die Maßnahme spiegelt die Kostenweitergabe-Dynamik bei energie- und logistiksensibler Verarbeitung wider und unterstreicht die Bedeutung regionaler Versorgungssicherheit für großvolumige Papieranwendungen. Sie signalisiert zudem anhaltende Investitionen und Serviceschwerpunkte in den zentralen europäischen Endverbrauchsketten trotz des breiteren Digitalisierungsdrucks auf die Papiernachfrage.


Calciumcarbonat-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Calciumcarbonat-Markt die Nachfrage nach Calciumcarbonat, das als Materialeinsatz für industrielle und verbraucherorientierte Anwendungen bereitgestellt wird, gemessen in Wertgrößen und über wichtige Erzeuger- und Verbraucherregionen hinweg erfasst.
Ausschlüsse aus dem Umfang: Abgebautem Kalkstein und anderen calciumhaltigen Mineralien, die nicht verarbeitet und als Calciumcarbonat verkauft werden, sind ausgeschlossen, ebenso wie nachgelagerte Fertigwaren, bei denen Calciumcarbonat nur ein geringfügiger Bestandteil ist.
Segmentierungsübersicht
- Typ
- Gemahlenes Calciumcarbonat (GCC)
- Gefälltes Calciumcarbonat (PCC)
- Anwendung
- Rohstoff für Baumaterialien
- Nahrungsergänzungsmittel
- Additiv für Thermoplaste
- Füllstoff und Pigment
- Bestandteil von Klebstoffen
- Entschwefelung von Rauchgas
- Neutralisierungsmittel im Boden
- Sonstige Anwendungen
- Endverbraucherbranche
- Papier
- Kunststoff
- Klebstoffe und Dichtstoffe
- Bauwesen
- Farben und Beschichtungen
- Pharmazeutika
- Automobil
- Landwirtschaft
- Gummi
- Sonstige Endverbraucherbranchen
- Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Australien und Neuseeland
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Iran
- Irak
- Kuwait
- Katar
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die Marktgrenzen festzulegen, die erste Nachfragekarte zu erstellen und Annahmen zu verankern, die anhand öffentlicher Daten überprüft werden können. Wir haben Quellen wie den USGS für Hinweise zur Produktion von Industriemineralien, die Handelsstatistiken der United States International Trade Commission, UN-Comtrade-Handelsströme, Referenzen des US-EPA zu Luft- und Wasserprogrammen im Zusammenhang mit industriellen Anwendungen sowie begutachtete Fachaufsätze herangezogen, die Füllstoffanteile in Papier, Kunststoffen und Beschichtungen erörtern.
Darüber hinaus haben wir Geschäftsberichte von Unternehmen, Investorenpräsentationen, Werksankündigungen und Seiten von Branchenverbänden genutzt, um Kapazitätsentwicklungen und Anwendungstrends zu verstehen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen half uns, die Sichtbarkeit privater Unternehmen zu normalisieren, während eine Patentdatenbank selektiv eingesetzt wurde, um die Innovationsintensität rund um Fällungsverfahren und Leistungsqualitäten zu erfassen. Diese Sekundärquellen sind nicht erschöpfend, und wir haben viele weitere öffentliche Dokumente gesichtet, um Datenpunkte zu sammeln, Annahmen zu validieren und Unstimmigkeiten zu klären.
Primärinterviews und Umfragen
Die Primärforschung wurde durch Experteninterviews und strukturierte Umfragen mit einer Mischung aus Herstellern, Händlern und großen Endverbrauchern aus den Bereichen Papier, Kunststoffe, Baumaterialien sowie Farben und Lacke durchgeführt. Wir nutzten diese Gespräche, um das tatsächliche Preisverhalten, typische Qualitätsmischungen und die Treiber für den Wechsel zwischen gemahlenen und gefällten Formen zu validieren, und führten Folgegespräche durch, wenn Sekundärsignale und Feldrückmeldungen nicht übereinstimmten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 31 % | Führungskräfte (CXOs): 13 % | Asiatisch-pazifischer Raum: 52 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 32 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 55 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion, bei der Produktions- und Handelssignale in einen regionalen Scheinverbrauchspool umgewandelt und anschließend anhand von Anwendungsintensität und typischen Calciumcarbonat-Eintragsraten aufgeteilt werden. Um das Modell zu erden, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch Stichproben von Umsatzaufteilungen der Anbieter, soweit verfügbar, Plausibilitätsprüfungen der Kapazitätsauslastung sowie Volumen-mal-Durchschnittsverkaufspreis-Berechnungen für wichtige Anwendungen.
Zu den Eingaben, die die Gesamtwerte wesentlich beeinflussen, gehören Kapazitätserweiterungen bei Minen und Werken, der Anteil von gefälltem gegenüber gemahlenem Material, die Importabhängigkeit in Nettoregionen mit Verbrauchsüberschuss, durchschnittliche Verkaufspreisbereiche nach Qualität und Endverwendung sowie Nachfrageindikatoren aus der Papierproduktion, der Kunststoffverarbeitung und der Bautätigkeit. Wo die Bottom-up-Sichtbarkeit unvollständig ist, werden Lücken durch konservative Auslastungs- und Mischannahmen geschlossen, die in Gesprächen validiert und angepasst wurden, wenn sie bekannte Handels- oder Produktionsbeschränkungen verletzten.
Für die Prognose wird eine Szenarioanalyse eingesetzt, sodass die Nachfrage unter verschiedenen Papiersubstitutionsraten, Kunststoffwachstumspfaden und Bauzyklen variiert werden kann, und anschließend mit dem Expertenkonsens darüber verfeinert wird, welche Treiber in den einzelnen Regionen voraussichtlich dominieren werden. Die endgültige Prognose behält eine einheitliche Währungsbehandlung bei und wendet eine Preisentwicklung an, die die beobachtete Verzögerung zwischen Energie-, Fracht- und Vertragspreisanpassungen widerspiegelt.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden anhand unabhängiger Signale wie Handelsbilanzen, Kapazitätsankündigungen und den impliziten Pro-Kopf-Verbrauchsniveaus in wichtigen Ländern überprüft, und jede deutliche Abweichung wird untersucht, bevor die Zahlen finalisiert werden. Wenn Unstimmigkeiten auftreten, überprüfen wir Einheitenumrechnungen, testen Preis- und Mischeingaben erneut und nehmen erneut Kontakt zu ausgewählten Teilnehmern auf, um zu bestätigen, ob die Änderung real ist oder nur ein zeitliches Rauschen darstellt.
Vor der Veröffentlichung wird die Arbeit schrittweise überprüft: Ein zweiter Analyst prüft Berechnungen und Annahmenlogik, gefolgt von einem abschließenden Freigabedurchgang, der sich auf Ausreißer und die Einhaltung des Umfangs konzentriert. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. große Werksanläufe, bedeutende Stilllegungen oder politische Veränderungen, die Handel und Preisgestaltung beeinflussen können.
Vergleich der Calciumcarbonat-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Calciumcarbonat weichen häufig voneinander ab, weil der erfasste Umfang nicht identisch ist und weil Preis- und Mischannahmen die Gesamtwerte bei einem rohstoffähnlichen Material erheblich verschieben können. Unterschiede entstehen auch dadurch, ob die Studie wert- oder volumenorientiert ist, in welchem Jahr die Währungsumrechnung angewendet wird und wie aggressiv der Prognosepfad aufgebaut ist.
Die Tabelle zeigt eine deutliche Streuung, und im Mordor Intelligence-Modell wird der Markt aus einer Volumenbasis unter Verwendung von anwendungsspezifischer Mischung und Durchschnittsverkaufspreislogik monetarisiert, anstatt alle Tonnen als einen einzigen gemischten Preis zu behandeln, was die Wertschätzung von Ansätzen abweichen lassen kann, die breitere Preisdurchschnitte verwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,00 Milliarden USD (2026) | |
| Global Research House A | 50,57 Milliarden USD (2024) | Verwendet ein Basisjahr 2024 mit einer schnelleren Preis- und Nachfrageexpansionskurve, und der Umfang tendiert dazu, als breiter Wertmarkt gelesen zu werden, ohne Qualitätsmischung und anwendungsspezifische Preisunterschiede klar zu trennen. |
| Industry Data Publisher B | 50,48 Milliarden USD (2024) | Berichtet einen einzelnen Basiswert für 2024 mit begrenzter Transparenz bei der Umrechnung von Volumen in Wert, was regionale Preisgestaltung übermäßig glätten und Mischverschiebungen zwischen gemahlenem und gefälltem Material unterschätzen kann. |
Insgesamt ist die Lücke hauptsächlich darauf zurückzuführen, wie der Wert aus Tonnen konstruiert wird, zusammen mit dem Basisjahrszeitpunkt und dem Ausmaß, in dem Qualitäts- und Endverwendungsmischung im Verlauf der Prognose variieren darf. Indem der Markt an beobachtbare Nachfragetreiber geknüpft und das Ergebnis anschließend anhand von Produktion, Handel und Feldrückmeldungen getestet wird, bleibt die Schätzung nachvollziehbar und reproduzierbar, auch wenn einzelne Eingaben aktualisiert werden müssen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die projizierte Nachfrage nach Calciumcarbonat bis 2031?
Der Verbrauch wird bis 2031 voraussichtlich 195,69 Millionen Tonnen erreichen, was einer CAGR von 2,92 % ab 2026 entspricht.
Welche Region wird das zukünftige Wachstum anführen?
Asien-Pazifik wird voraussichtlich die schnellste regionale Expansion mit einer CAGR von 3,62 % verzeichnen, unterstützt durch Infrastrukturprojekte und Zuwächse in der Industrieproduktion.
Welches Segment wächst am schnellsten im Bereich Kunststoffe?
Nano-Calciumcarbonat-Qualitäten für hochklare Folien und biologisch abbaubare Polymere verzeichnen die höchste Nachfrage aufgrund von Leistungs- und Nachhaltigkeitsvorteilen.
Warum ist die Landwirtschaft ein stark wachsendes Endverbrauchssegment?
Landwirte setzen Calciumcarbonat zunehmend ein, um saure Böden zu neutralisieren und die Nährstoffaufnahme zu steigern, was eine CAGR von 3,55 % in diesem Sektor antreibt.
Wie beeinflussen Umweltvorschriften die Anbieter?
Strengere Steinbruch- und Emissionsstandards drängen Hersteller zur Einführung recycelter Einsatzstoffe und energieeffizienter Fällung, was die Investitionskosten erhöht, aber die Nachhaltigkeitspositionierung stärkt.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
