
Butadien Marktgröße und Marktanteil
Butadien Marktanalyse von Mordor Intelligence
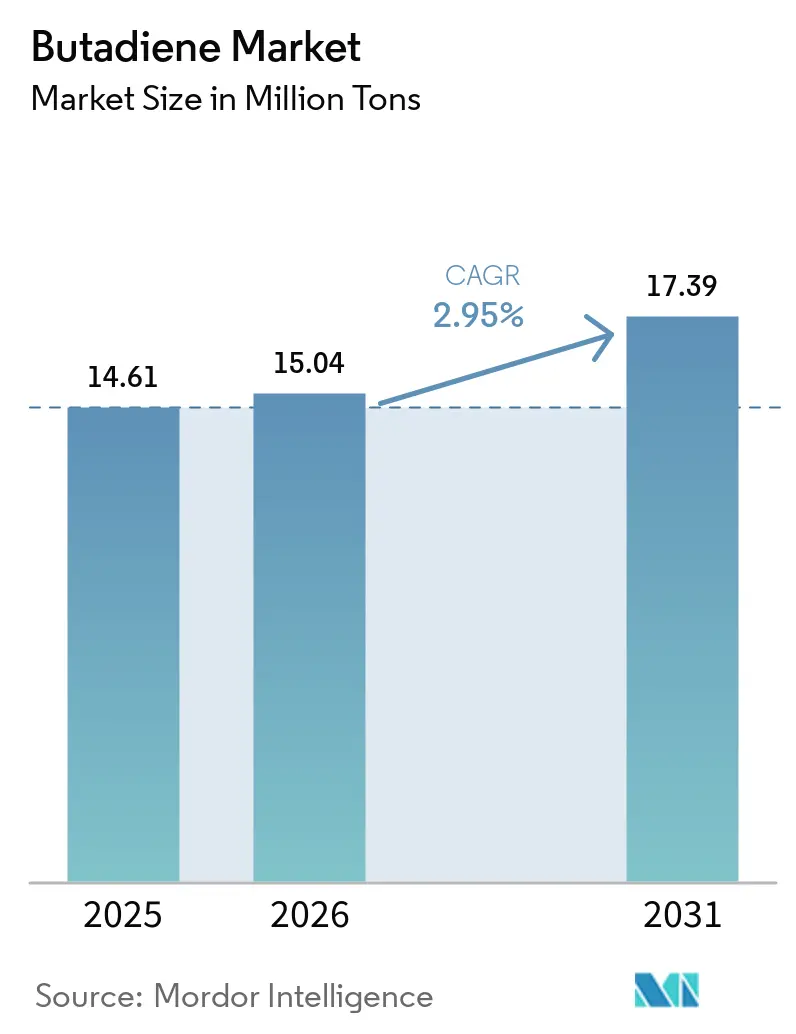
Die Butadien-Marktgröße soll von 15,04 Millionen Tonnen im Jahr 2026 auf 15,48 Millionen Tonnen im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 2,55 % über 2027–2032 17,56 Millionen Tonnen erreichen.
Die Automobilproduktion im Asien-Pazifik-Raum und die Aktivitäten der Unterhaltungselektronikindustrie in Japan stützen die Nachfrage über die Verarbeitung von Gummi und Acrylnitril-Butadien-Styrol (ABS). US-amerikanische und israelische Operationen gegen den Iran Ende Februar 2026 lösten iranische Vergeltungsmaßnahmen an der Straße von Hormus aus und erhöhten das Risiko für den kommerziellen Schiffsverkehr. Darüber hinaus kann die durch den Rohölpreis bedingte Kaufzurückhaltung Transaktionen einschränken, während die Dokumentation zur Expositions-Compliance wiederkehrende Verwaltungskosten verursacht. Die Wettbewerbsdifferenzierung beruht auf Extraktionsoptionen und der Kontrolle verbundener Produktionsanlagen. Erweiterte Nitril-Butadien-Kautschuk-Kapazitäten bieten einen potenziellen Mengenabsatz, während der zertifizierte Handel einen separaten Weg darstellt, dessen Wachstum von der Beteiligung der Gegenparteien abhängt.
Wichtigste Erkenntnisse des Berichts
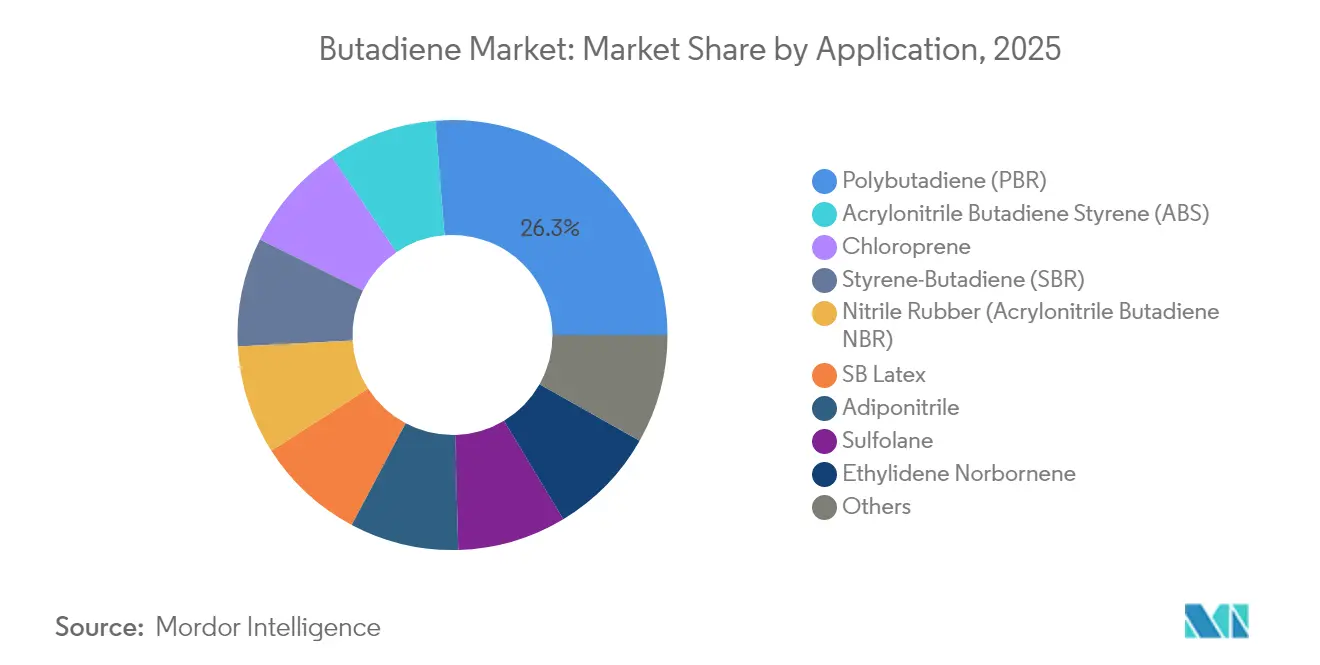
- Nach Anwendung hielt Polybutadien (PBR) im Jahr 2026 einen Butadien-Marktanteil von 26,23 %, während Acrylnitril-Butadien-Styrol (ABS) mit einer CAGR von 3,55 % über 2027–2032 das stärkste Wachstum verzeichnen soll.
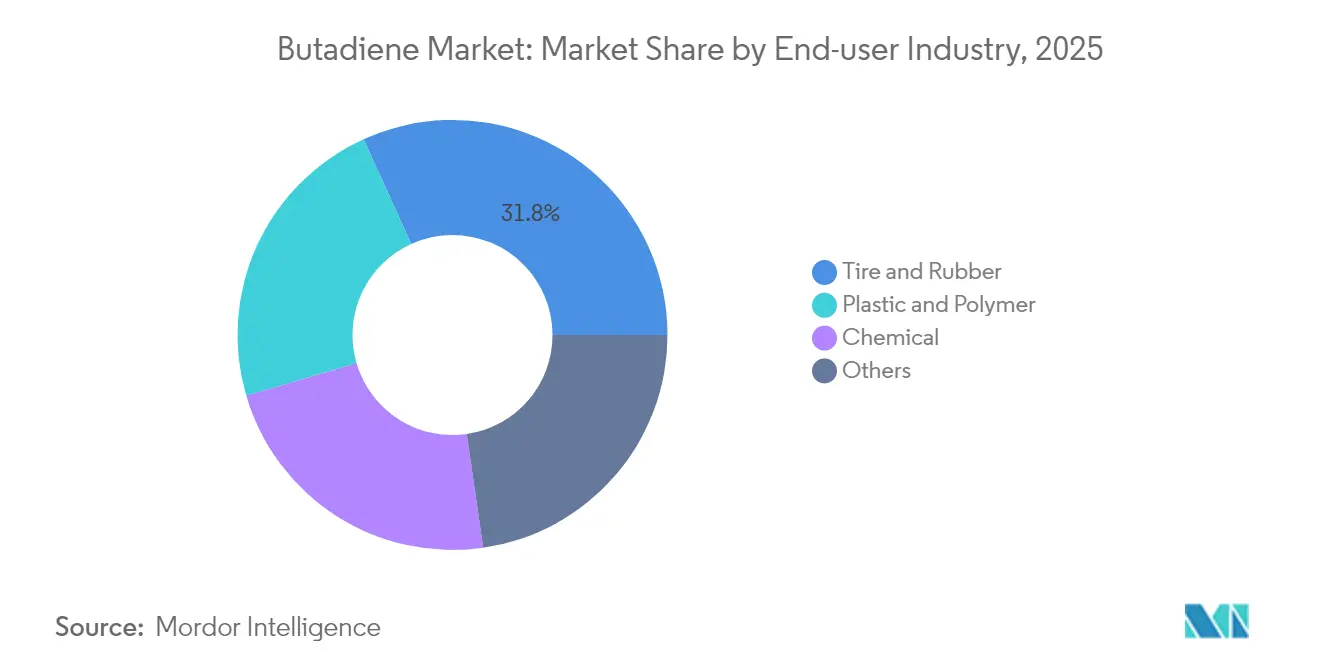
- Unter den Endverbraucherbranchen entfiel auf Reifen und Gummi im Jahr 2026 ein Anteil von 31,74 % am Butadien-Marktvolumen, und die Chemieindustrie soll mit einer CAGR von 3,25 % über 2027–2032 am schnellsten wachsen.
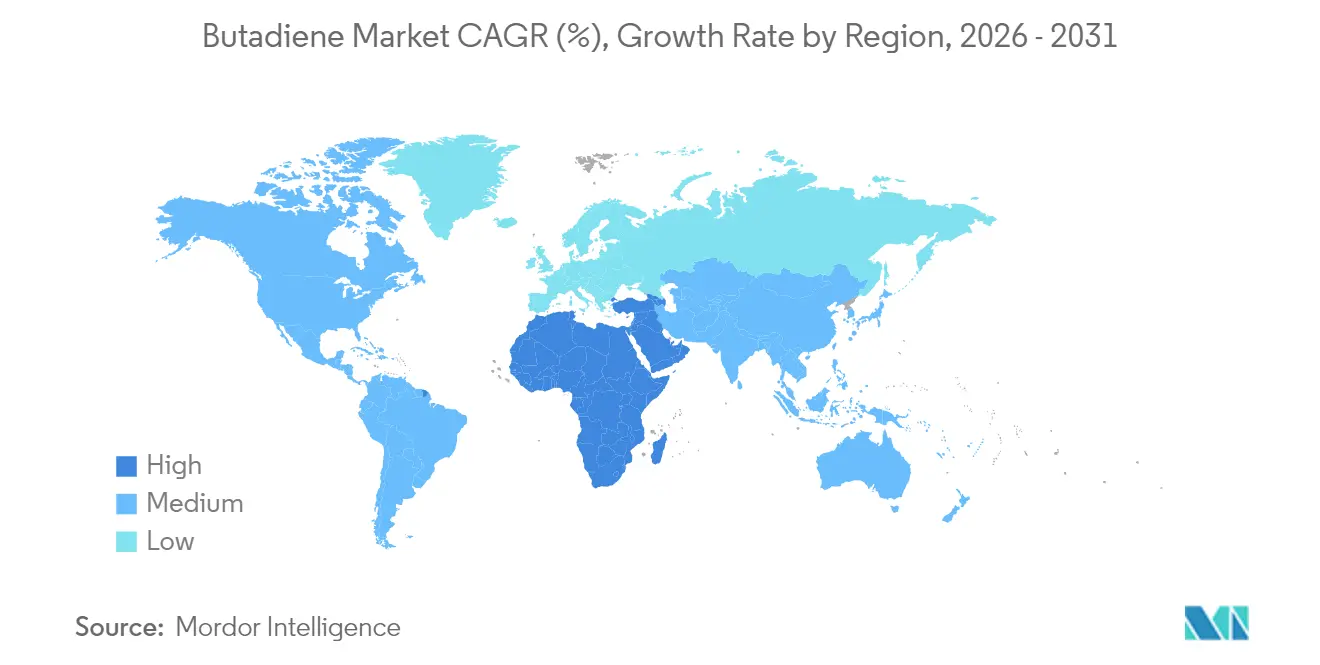
- Geografisch führte Asien-Pazifik im Jahr 2026 mit einem Anteil von 51,87 %, während der Nahe Osten und Afrika mit einer CAGR von 5,45 % über 2027–2032 das stärkste Wachstum verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen auf den Butadien-Markt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Automobil- und Reifenproduktion im Asien-Pazifik-Raum | +2% | Asien-Pazifik, einschließlich Japan | Kurzfristig (≤ 2 Jahre) |
| Steigende ABS-Nachfrage aus der Unterhaltungselektronik | +0.7% | Unterhaltungselektronikfertigung in Japan | Mittelfristig (2–4 Jahre) |
| Einführung von hochleistungsfähigem S-SBR für Elektrofahrzeuge | +0.5% | Yokkaichi in Japan | Kurzfristig (≤ 2 Jahre) |
| Demonstrations- und geplante Pilotkapazitätserweiterungen bei Bio-Butadien | +0.2% | Shunan in Japan | Langfristig (≥ 4 Jahre) |
| Wachstum von Lithium-Ionen-Batteriebindemitteln auf SBR-Basis | +0.1% | China, Deutschland und Finnland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Automobil- und Reifenproduktion im Asien-Pazifik-Raum
Die wachsende Fahrzeugproduktion im Asien-Pazifik-Raum verschafft Reifenmateriallieferanten eine erhebliche nachgelagerte Nachfragebasis. Die regionale Kraftfahrzeugproduktion stieg laut OICA im Jahr 2025 um 7,6 % auf rund 59,2 Millionen Fahrzeuge.[1] Die Region war in diesem Jahr für mehr als 61 % der weltweiten Fahrzeugproduktion verantwortlich und konzentriert damit einen Großteil der Automobilfertigungsbasis auf ihrem Gebiet. Japans Automobilreifenproduktion blieb mit 123,3 Millionen Reifen im Jahr 2025 weitgehend stabil und stieg um 0,8 % gegenüber 2024. Die Reifenproduktion verwendet aus Butadien gewonnenen Synthesekautschuk, sodass eine wachsende Montage neben Japans relativ stabiler Reifenproduktionsbasis einen Weg zu zusätzlicher Monomernachfrage schafft.
Steigende ABS-Nachfrage aus der Unterhaltungselektronik
Hersteller von Elektrogeräten bieten über die ABS-Verarbeitung einen Weg von der Unterhaltungselektronikaktivität zur Butadien-Nachfrage. LG Chem beliefert Elektrogerätehersteller, deren Endprodukte Staubsauger, Waschmaschinen und Klimaanlagen umfassen. Der Produktionswert der japanischen Unterhaltungselektronik stieg laut JEITA-Daten im Zeitraum Januar–August 2026 im Vergleich zu Januar–August 2025 um 12,8 %. Diese Expansion eröffnet Harzlieferanten, die Gerätehersteller beliefern, eine Chance, wobei das Spritzgießen das gelieferte Polymer mit den Fertigprodukten verbindet. Der Anstieg von 12,8 % markiert einen stärkeren Produktionswert in der japanischen Unterhaltungselektronik, während seine Auswirkung auf die ABS- und Butadien-Nachfrage von den Harzmengen abhängt, die Verarbeiter bestellen.
Einführung von hochleistungsfähigem S-SBR für Elektrofahrzeuge
Die Nachfrage nach Hochleistungsreifen stützt den Butadien-Verbrauch durch Investitionen in die Produktion von speziellem lösungspolymerisiertem Styrol-Butadien-Kautschuk, kurz S-SBR. ENEOS Materials Corporation entschied im November 2025, die jährliche S-SBR-Kapazität in Yokkaichi um 10.000 Tonnen zu erweitern, mit geplantem Abschluss im Dezember 2027, und verwies dabei auf die wachsende Nachfrage nach hochfunktionalem Reifenmaterial.[2] Die Entscheidung lenkte Investitionen in spezielles Reifenmaterial und macht Polymerleistungsanforderungen neben dem gesamten Kautschukausstoß relevant. Für Butadien-Lieferanten liegt die kommerzielle Bedeutung in der zusätzlichen Polymerverarbeitung, die die Investition nach Fertigstellung ermöglichen könnte. Der angekündigte Zeitplan platzierte diese Erweiterung nahe dem Beginn des Prognosezeitraums 2027–2032 und gibt der prospektiven Rohstoffnachfrage einen spezifischen nachgelagerten Investitionsanker.
Demonstrations- und geplante Pilotkapazitätserweiterungen bei Bio-Butadien
Die Entwicklung von Bio-Butadien bietet einen potenziellen Versorgungsweg auf Basis nachhaltiger Ethanolrohstoffe anstelle von Naphtha. Im Juli 2026 schloss Zeon eine Laboranlage in seinem Tokuyama-Werk in Shunan, Japan, ab, um die Butadien-Produktion aus pflanzenbasiertem und anderem nachhaltigem Ethanol zu demonstrieren. Das Unternehmen plante den vollständigen Betrieb dieser Anlage für Januar 2027. Die Ankündigung vom Juli sah auch die Etablierung der Technologie durch eine kontinuierliche Demonstrationspilotanlage bis 2030 vor. Zeon plant Prototypen aus Polybutadien-Kautschuk aus dem Butadien der Anlage, und The Yokohama Rubber Co., Ltd. plant Prototypenreifen aus diesem Kautschuk sowie Fahrversuche zur Datenerhebung für eine größere Demonstration. Die geplante Abfolge schafft eine Verwendung für Demonstrationsmaterial innerhalb von 2027–2032, während die kommerzielle Versorgung im großen Maßstab für 2034 angestrebt wird.
Analyse der Hemmnisse und ihrer Auswirkungen auf den Butadien-Markt*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einhaltung von Toxizitäts- und Expositionsgrenzwerten | -0.3% | Betroffene Arbeitsstätten in den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Rohölpreisvolatilität | -0.3% | China und Taiwan | Kurzfristig (≤ 2 Jahre) |
| Überkapazitäten in China drücken die Margen | -0.2% | Petrochemische Produktionsstandorte in China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einhaltung von Toxizitäts- und Expositionsgrenzwerten
Betroffene US-amerikanische Arbeitgeber müssen die Butadien-Exposition innerhalb von 1 ppm als 8-Stunden-Zeitgewichteten Durchschnitt und 5 ppm über 15 Minuten halten, vorbehaltlich der Ausnahmen des Standards. Für 2026 schätzte die US-amerikanische Behörde für Arbeitssicherheit und Gesundheitsschutz (OSHA) jährliche sonstige Informationserhebungskosten von 103.550 USD im Rahmen ihres 1,3-Butadien-Standards für 57 privatwirtschaftliche Unternehmen. Dieselbe Schätzung umfasste einen jährlichen Zeitaufwand für die Informationserhebung von 887 Stunden bei den Befragten. Erforderliche Expositionsmessaufzeichnungen müssen mindestens 30 Jahre aufbewahrt werden, während objektive Datenaufzeichnungen, die bestimmte Ausnahmen belegen, während der gesamten Nutzungsdauer dieser Daten aufzubewahren sind. Die Expositionskontrolle ist daher mit einer dauerhaften Dokumentationspflicht verbunden, wobei betroffene Betreiber im laufenden Betrieb wiederkehrende Personal- und Verwaltungskosten tragen.
Rohölpreisvolatilität
US-amerikanische und israelische Militäroperationen gegen den Iran Ende Februar 2026 lösten iranische Vergeltungsmaßnahmen aus, darunter angedrohte und tatsächliche Angriffe auf den kommerziellen Schiffsverkehr an der Straße von Hormus. Separat dazu fuhren nachgelagerte Verbraucher in China und Taiwan in der Woche vom 10. April 2026 ihre Anlagen mit reduzierter Auslastung und vermieden neue Spotmarkt-Käufe. Argus berichtete, dass die Schwäche bei Rohöl-Futures die Käufer ebenfalls an der Seitenlinie hielt. Preisschwäche kann Butadien-Transaktionen einschränken, wenn nachgelagerte Käufer zögern, sich auf Spotmaterial festzulegen. Die Butadien-Lagerbestände in Ostchina stiegen in derselben Woche um 3.700 Tonnen auf 31.100 Tonnen, was zeigt, dass sich Material ansammelte, während Käufer neue Verpflichtungen aufschoben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Butadien-Marktes
Nach Anwendung:
Polybutadien-Volumen stützt einen etablierten RohstoffabsatzPolybutadien (PBR) entfiel im Jahr 2026 auf einen Anteil von 26,23 % am Butadien-Marktvolumen und war damit das größte Segment. Chinas PBR-Kapazität erreichte Ende 2025 2,12 Millionen Tonnen pro Jahr. Daqing Petrochemical produzierte von Januar bis April 2026 52.000 Tonnen PBR und übertraf damit seinen Produktionsplan um 719 Tonnen. Derselbe Betrieb meldete eine Premiumproduktrate von 97,2 %, ein Plus von 1,7 Prozentpunkten gegenüber dem Vorjahr. Eine höhere Premiumproduktausbeute gibt bestehenden PBR-Kapazitäten einen kommerziellen Hebel, da Produzenten den Anteil des höherwertigen Materials für Kunden erhöhen können, ohne eine weitere Produktionslinie hinzuzufügen.
Acrylnitril-Butadien-Styrol (ABS) soll mit einer CAGR von 3,55 % über 2027–2032 das am schnellsten wachsende Segment sein. Sinopec Gaoqiao Petrochemical nahm am 22. März 2026 eine ABS-Produktionslinie in Shanghai in Betrieb und erhöhte damit die angegebene Gesamtkapazität von 200.000 auf 300.000 Tonnen pro Jahr. Diese zusätzliche Harzproduktionskapazität schafft einen Weg zu einem höheren Butadien-Einsatz, wenn die neue Linie die Produktion steigert. Japans inländische und exportierte ABS-Lieferungen sanken 2025 um 1,7 % auf 250.313 Tonnen, während Formosa Chemicals & Fibre Corporation in diesem Jahr über ABS-Überangebot und schwache nachgelagerte Nachfrage berichtete. Rohstofflieferanten erhalten in Shanghai einen weiteren potenziellen Produktionsabsatz, obwohl sein Beitrag von der tatsächlichen Anlagenauslastung abhängt.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endverbraucherbranche:
Reifenvolumen und Chemiekapazität prägen die NachfrageReifen und Gummi repräsentierten im Jahr 2026 einen Butadien-Marktanteil von 31,74 % und waren damit das größte Segment. Japans Ersatzreifenverkäufe stiegen 2025 um 2,5 % auf 67,93 Millionen Reifen, einschließlich importierter Reifen. Der Ersatzmarkt war nach Stückzahlen der größte Absatzkanal für Automobilreifen im Land und machte 47,2 % des Gesamtabsatzes 2025 aus. Da der Erstausrüstungsabsatz 26,9 % des gleichen Stückzahlgesamts 2025 ausmachte, stützt sich die japanische Reifennachfrage stärker auf bestehende Fahrzeuge als auf die Montage neuer Fahrzeuge, was das Rohstoffsignal der Kautschukproduzenten in Richtung Ersatzkanäle verschiebt.
Die Chemieindustrie soll mit einer CAGR von 3,25 % über 2027–2032 das am schnellsten wachsende Segment sein. Am 9. April 2026 nahm AdiAn, eine Tochtergesellschaft der China Pingmei Shenma Group, eine Adiponitril-Kapazität von 200.000 Tonnen pro Jahr in Pingdingshan, China, unter Verwendung der direkten Butadien-Hydrocyanierung in Betrieb. Im März 2026 kündigte der Synthesekautschukhersteller Dynasol eine NBR-Erweiterung in Altamira, Mexiko, an und erklärte, ab Juni 2026 würden 11 Millionen Pfund zusätzliche Produktion hinzukommen. Dynasol erklärte, die Investition adressiere bestehende Kapazitätsengpässe in seiner Nitrilkautschukanlage in Altamira. Das Adiponitril-Projekt liefert die direkte Nicht-Kautschuk-Rohstoffchance und gibt Butadien-Lieferanten einen weiteren Verarbeitungsweg, wenn diese Produktionskapazität genutzt wird.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Asien-Pazifik Butadien-Markt
Asien-Pazifik hielt im Jahr 2026 einen Butadien-Marktanteil von 51,87 % und war damit die größte Region. China importierte von Januar bis Oktober 2025 428.721 Tonnen Butadien, 39 % mehr als von Januar bis Oktober 2024. Dieser erhebliche Importstrom gibt Händlerlieferanten einen definierten Absatz innerhalb der Region und macht den Zugang zu chinesischen Käufern kommerziell bedeutsam. Im regionalen Handel 2025 halfen Nachfrage und ein vorherrschender Preisaufschlag Asien dabei, stetige importierte Butadien-Mengen aufzunehmen. Zusammen zeigen die Importausweitung 2025 und die Handelsströme, warum Zielpreise und der Zugang zu Verarbeitern für Exporteure, die Händlerverkäufe im Asien-Pazifik-Raum anstreben, wichtig sind.
Naher Osten und Afrika Butadien-Markt
Der Nahe Osten und Afrika soll mit einer CAGR von 5,45 % über 2027–2032 die am schnellsten wachsende Region sein. Im Februar 2026 vereinbarte SABIC die Lieferung von Polybutadien-Kautschuk und Ruß an ein saudi-arabisches Reifen-Joint-Venture, das vom Public Investment Fund und Pirelli gegründet wurde. Die geplante Greenfield-Anlage in Saudi-Arabien zielte auf eine Nennproduktionskapazität von 3,5 Millionen Personenkraftwagenreifen pro Jahr. Die Vereinbarung verbindet einen regionalen Petrochemielieferanten mit einem geplanten Reifenabsatz und schafft einen potenziellen Weg zu zusätzlicher Kautschukverarbeitung und damit verbundenem Rohstoffeinsatz, wenn die Anlage in Betrieb geht.
Nordamerika verfügt über einen erheblichen grenzüberschreitenden Versorgungskanal, wobei die US-amerikanischen Butadien-Exporte von Januar bis November 2025 142.100 Tonnen betrugen und Mexiko 44 % dieser Lieferungen abnahm. In Europa produzierte Płock, Polen, im Jahr 2025 54.888 Tonnen Butadien, wobei nahezu die gesamte Produktion von Synthos verbraucht wurde, was eine konzentrierte Produzenten-Verarbeiter-Beziehung demonstriert. In Südamerika produziert Braskem Butadien als einen seiner grundlegenden chemischen Inputs innerhalb integrierter petrochemischer Betriebe der ersten und zweiten Generation in Brasilien. Braskems vorläufige Zahlen für das Brasilien-Segment, die nicht von unabhängigen Wirtschaftsprüfern geprüft wurden, zeigten Verkäufe von 598.000 Tonnen über Ethylen, Propylen, Butadien, Cumol, Benzin, Benzol, Toluol und Paraxylol im zweiten Quartal 2026, ein Rückgang von 5 % gegenüber dem zweiten Quartal 2025. Mexikos Rolle spiegelte die Verlagerung der Derivateproduktion über die US-Grenze wider und kontrastierte einen auf den Verarbeiterstandort reagierenden Exportkanal mit Płocks Abhängigkeit von einem einzigen Abnehmer.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines Butadien produzierenden Arbeitgebers mit betroffenen chemischen Handhabungsoperationen. Produktspezifische Expositions- und Gefahrenvorschriften definieren die Betriebsbedingungen, während umfassendere Genehmigungsregime die betroffene Industrietätigkeit regeln. Deutsche Arbeitgeber müssen Butadien in einem geschlossenen System herstellen und verwenden, wenn eine Substitution technisch unmöglich ist, oder die Exposition nach dem Stand der Technik minimieren, wenn auch eine Schließung technisch unmöglich ist. Der kommerzielle Kompromiss ist ein veröffentlichter Betriebsrahmen mit fortlaufenden Kontroll- und Verwaltungsverantwortlichkeiten.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Behörde für Arbeitssicherheit und Gesundheitsschutz | Bundesstelle für Chemikalien innerhalb der Bundesanstalt für Arbeitsschutz und Arbeitsmedizin für die Koordinierung von Einstufung, Kennzeichnung und Verpackung; zuständige Länderbehörden für die Überwachung | Notfallmanagementbehörden für die Sicherheitsaufsicht bei der Chemikalienproduktion | Sekretariat für Arbeitsinspektionen, Ministerium für Arbeit und Beschäftigung | Ministerium für Industrie und Mineralressourcen für die industrielle Chemikalienlizenzierung |
| Wesentliche Instrumente oder Ausrichtung | 29 CFR 1910.1051; 1 ppm als 8-Stunden-Zeitgewichteter Durchschnitt und 5 ppm über 15 Minuten | EU-Vorschriften zur Einstufung, Kennzeichnung und Verpackung (CLP); Karzinogenität Kategorie 1A, Keimzell-Mutagenität Kategorie 1B, entzündbares Gas Kategorie 1 und Gas unter Druck | GBZ 2.1-2019; 5 mg/m³ Zeitgewichteter Durchschnitt für einen 8-Stunden-Tag und eine 40-Stunden-Woche; Gesetz über die Sicherheit gefährlicher Chemikalien, in Kraft ab 1. Mai 2026 | NR-15 Anhang 11; Atemabsorptionstoleranzen von 780 ppm und 1.720 mg/m³ für Arbeitswochen bis zu 48 Stunden | Chemikalienmanagementverordnung 2025; industrielle Chemikalienlizenzierung über die Betriebsgenehmigung der Anlage |
| Kommerzielle Auswirkung | Expositionskontrollen für betroffene Arbeitnehmer; bestimmte Tätigkeiten mit intakten Behältern oder versiegelten Rohrleitungen sind außer für Kennzeichnung und Notfallmaßnahmen ausgenommen | Kennzeichnung und Verpackung gefährlicher Stoffe vor dem Inverkehrbringen | Betroffene Projekte erfordern Sicherheitsüberprüfungen und Genehmigungen; Arbeitgeber kontrollieren die luftgetragene Exposition am Arbeitsplatz | Bewertung und Kontrolle der beruflichen Exposition; betroffene Arbeitgeber implementieren ihre Risikomanagementprogramme | Vorgeschriebene Lagerung, Arbeitssicherheitsanweisungen und qualifizierte Chemikalienhandler |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verbesserung | Verbesserung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
OSHAs Vorschlag vom Juli 2025, der nach erneuter Kommentierungsphase bis zum 21. August 2026 noch nicht verabschiedet wurde, würde die Atemschutzauswahl bei gleichwertigem Schutz erleichtern, während EU-weite CLP-Aufschübe deutschen Lieferanten bis zum 1. Januar 2028 für ausgewählte Kennzeichnungsformatierungs-, Werbe-, Fernabsatz- und Neukennzeichnungsbestimmungen Zeit geben, ohne die Einstufung von Butadien oder die bedingte Pflicht zum geschlossenen System zu ändern. Chinas unveränderter GBZ 2.1-Butadien-Eintrag und das Gesetz über die Sicherheit gefährlicher Chemikalien, in Kraft ab 1. Mai 2026, unterstützen die Kontinuität unter den geltenden Expositions-, Projektprüfungs-, Genehmigungs- und Registrierungsanforderungen. Brasiliens NR-15 Anhang 11-Eintrag bildet die Planungsgrundlage, da die Agenda NR-9-Chemikalienanhang-Arbeiten im Jahr 2026 und eine NR-15-Körperüberprüfung im Jahr 2027 vorsieht, ohne eine Änderung des Butadien-Eintrags zu spezifizieren. Saudi-Arabiens Nutzung der industriellen Anlagengenehmigung für das industrielle Chemikalienmanagement unterstützt einen kontinuierlichen Lizenzierungsweg neben den laufenden Lagerungs- und Arbeitssicherheitsverantwortlichkeiten.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Cracken, Monomergewinnung und Kautschukverarbeitung aufeinanderfolgende Erlösquellen für Lieferanten schaffen. BASFs Steamcracker in Ludwigshafen verarbeiten Naphtha und trennen das resultierende Gemisch in Butadien und andere Chemikalien, wodurch die Monomerverfügbarkeit mit einem breiteren Produktionssystem verknüpft wird. Diese Struktur macht die Koordination zwischen dem vorgelagerten Betrieb und der nachgelagerten Verarbeitung folgenreicher, als Butadien als isolierte Fertigungslinie zu betrachten.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Naphtha-Cracken | Steamcracker-Betreiber wie BASF | Verkäufe von cracker-abgeleiteten chemischen Produkten | Die Butadien-Verfügbarkeit hängt vom Betrieb des gesamten Cracker-Systems ab | Cracker-Betrieb mit der Nachfrage über alle Produktströme koordinieren |
| Butadien-Gewinnung und -Versorgung | Monomer-Produzenten und -Verkäufer wie INEOS O&P Europe | Butadien-Verkäufe an nachgelagerte Verarbeiter | Gewinnungsdurchsatz und Verarbeiternachfrage können in ein Missverhältnis geraten | Trennkapazität und Verkaufsverpflichtungen mit den Anforderungen der Verarbeiter abstimmen |
| Kautschukverarbeitung | Synthesekautschukhersteller wie ARLANXEO und ENEOS Materials Corporation | Kautschukproduktverkäufe | Verarbeitungskapazität und Qualitätsanforderungen begrenzen nutzbare nachgelagerte Absatzmöglichkeiten | Verarbeitungskapazität und das Spektrum der produzierbaren Qualitäten erweitern |
| Quelle: Mordor Intelligence | ||||
Die Trennungsökonomie spiegelt das Schicksal des gesamten Produktstroms sowie die Butadien-Verkäufe wider. INEOS extrahiert Butadien aus Cracking-Nebenprodukten, und der verbleibende Strom, bekannt als Raffinat 1, wird als Rohstoff für butylenbasierte Produkte verwendet. Zukünftige Gewinnungsinvestitionen benötigen daher Absatzmöglichkeiten sowohl für das abgetrennte Monomer als auch für die Restrohmaterialien, sodass die Resilienz von der Koordination über mehrere nachgelagerte Prozesse hinweg abhängt.
Wettbewerbslandschaft
Marktkonzentration
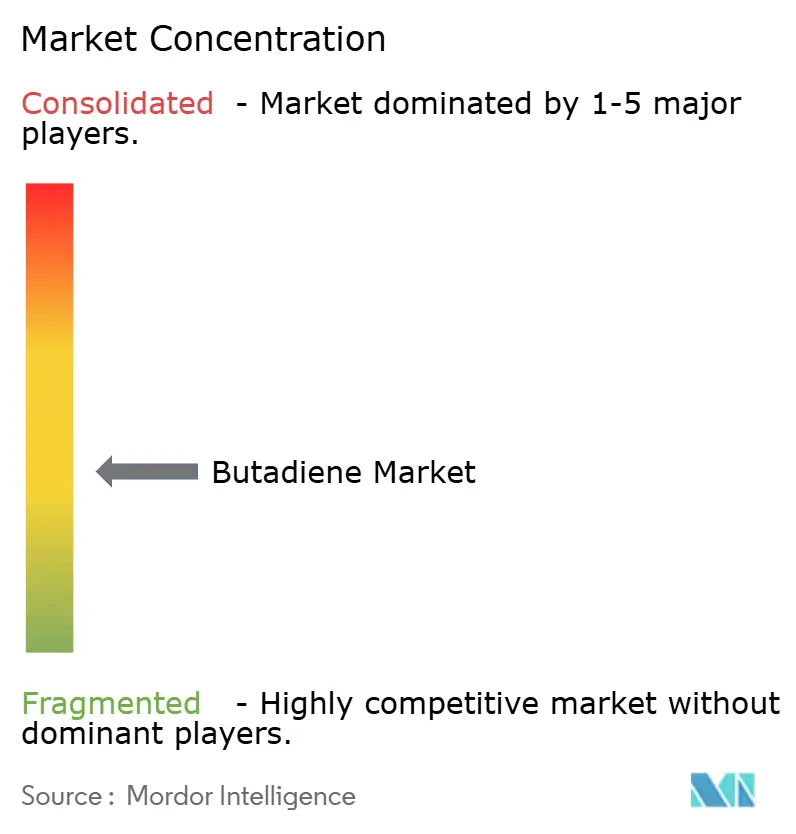
Der Wettbewerb hat eine mäßig konzentrierte Struktur, wobei China Petroleum & Chemical Corporation und LyondellBasell Industries Holdings BV zu den führenden Teilnehmern zählen. BASF, LG Chem und INEOS vervollständigen die führende Gruppe und produzieren Butadien innerhalb breiterer Cracker- und Petrochemiegeschäfte. LyondellBasells Channelview-North-Anlage in Texas stellt Butadien her, während die South-Anlage Produkte, die von der North-Anlage geliefert werden, zu Derivaten verarbeitet. INEOS meldete zum 31. Dezember 2025 eine Butadien-Kapazität von 685.000 Tonnen pro Jahr und belegte damit den ersten Platz in Westeuropa. Diese Betriebspositionen machen den Zugang zu etablierten Produktionssystemen zu einem wichtigen Wettbewerbsvorteil für Lieferanten, die nachgelagerte Verarbeiter bedienen möchten.
Die Extraktionsfähigkeit prägt den Wettbewerb durch Prozesseffizienz und durch den Besitz neuer Extraktionseinheiten. Der Technologieanbieter Wison Engineering berichtete, 2025 einen Butadien-Extraktionsprozess der neuen Generation kommerzialisiert zu haben, dessen Energieverbrauch mehr als 10 % unter dem traditioneller Extraktionsprozesse liegt. Am 18. Dezember 2025 erwarb ORLEN S54 von Synthos und gewann damit das Projektunternehmen, das für den Bau einer Butadien-Extraktionseinheit in seinem Produktionswerk Płock in Polen verantwortlich ist.[3] Wisons Angebot gibt Produzenten einen potenziellen Betriebskostenhebel, während ORLENs Projekteigentümerschaft Verarbeitern eine Monomerzulieferoption bieten könnte, die in die petrochemische Wertschöpfungskette der Wirtsanlage integriert ist.
Am 7. August 2026 gab ENEOS Holdings eine Vereinbarung zur Übernahme von TPC Holdings, Inc. durch eine Fusion über seine hundertprozentige US-Tochtergesellschaft bekannt. Der Deal würde TPC vollständig in Besitz nehmen und die Petrochemieoperationen und Terminals von TPC Group in Houston sowie in Port Neches, Texas, und Lake Charles, Louisiana, umfassen. Die Ankündigung erwartete den Abschluss im Oktober 2026 vorbehaltlich behördlicher Genehmigungen und Vertragsbedingungen, während TPC Group erklärte, die Unternehmen würden bis zum Abschluss separat operieren. Ein gemeinsames Eigentum an diesen Vermögenswerten könnte die Koordination zwischen Verarbeitung und Materialtransport unterstützen und Käufern einen potenziellen Vorteil aus verbundenen Betriebsanlagen bieten. Herausforderer, die eine vergleichbare Anlagenkoordination anstreben, würden Zugang zu sowohl Verarbeitungs- als auch Handhabungsinfrastruktur benötigen, was die Transaktionsgenehmigung und die operative Integration neben dem Produktionsmaßstab folgenreich macht.
Führende Unternehmen der Butadien Branche
-
China Petroleum & Chemical Corporation
-
LyondellBasell Industries Holdings BV
-
BASF
-
LG Chem
-
INEOS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Butadien-Markt Unternehmen in diesem Bericht
- BASF
- Braskem
- China National Petroleum Corporation
- China Petroleum & Chemical Corporation
- Dow
- ENEOS Materials Corporation
- Evonik Industries AG
- Exxon Mobil Corporation
- Formosa Plastics Corporation
- INEOS
- LG Chem
- LOTTE CHEMICAL TITAN HOLDING BERHAD
- LyondellBasell Industries Holdings BV
- Reliance Industries Limited
- Repsol
- Shell plc
- SABIC
- TPC Group
- ARLANXEO
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen die wiederkehrende Verarbeiterversorgung mit zertifizierten Materialangeboten und der Entwicklung zusätzlicher Handelsbeziehungen. NBR-Produktionskapazität und die Transaktionsfähigkeit gemäß der Internationalen Nachhaltigkeits- und Kohlenstoffzertifizierung (ISCC) schaffen unterschiedliche Wege zu Butadien-Kunden. Das gemeinsame kommerzielle Ziel besteht darin, nachgelagerte Aktivitäten über einen auf die Betriebs- und Dokumentationsbedürfnisse des Käufers zugeschnittenen Weg in wiederkehrendes Monomergeschäft umzuwandeln.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Wiederkehrende Butadien-Versorgung für NBR-Verarbeiter | ARLANXEO und TSRC eröffneten am 16. Mai 2025 ihre erweiterte NBR-Joint-Venture-Anlage in Nantong, China, mit einer ausgelegten NBR-Kapazität von 40.000 Tonnen pro Jahr und einem breiteren Portfolio | NBR-Verarbeiter und erweiterte Joint Ventures | Wiederkehrende Monomerlieferungen mit der Verarbeiterproduktion abstimmen | Auslastung der ausgelegten Polymerkapazität | Verarbeitereigentümer wie ARLANXEO und TSRC |
| Zertifizierte Butadien-Angebote für Polymer-Rohstoffe | TPC gab im Dezember 2025 seine erste abgeschlossene ISCC-System-Houston-1,3-Butadien-Transaktion bekannt, nach der Zertifizierung im Jahr 2024 | Polymerverarbeiter, die zertifizierte Inputs suchen | Dokumentiertes Monomer über zertifizierte Handelsbeziehungen anbieten | Zugang zu teilnehmenden, qualifizierten Käufern | Qualifizierte Butadien-Lieferanten wie TPC Group |
| Breitere Butadien-Handelsverbindungen durch zusätzliche zertifizierte Gegenparteien | TPC's Ankündigung vom Dezember 2025 machte eine breitere Terminal- und Produktlinienerweiterung von der zusätzlichen Lieferanten- und Kundenzertifizierung abhängig | Zusätzliche Butadien-Lieferanten und Polymerkunden | Gegenparteien qualifizieren, bevor Butadien-Versorgungswege ausgeweitet werden | Zusätzliche Lieferanten- und Kundenzertifizierung | TPC Group und zusätzliche zertifizierte Handelspartner |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit ist die wiederholbare Versorgung von Verarbeitern, wobei die Zertifizierung eine separate Grundlage für die Entwicklung kommerzieller Beziehungen bietet. Der tatsächliche Verarbeiterausstoß bestimmt den Monomerbedarf und damit den Rhythmus der wiederkehrenden Versorgung. Für zertifizierte Wege kann das Hinzufügen qualifizierter Gegenparteien das adressierbare Handelsnetzwerk über eine einzelne abgeschlossene Transaktion hinaus erweitern.
Jüngste Branchenentwicklungen im Butadien-Markt
- Aug 2026: ENEOS Holdings gab eine Vereinbarung zur Übernahme von TPC Holdings, Inc. durch eine Fusion über seine hundertprozentige US-Tochtergesellschaft bekannt, wodurch TPC nach Abschluss vollständig in Besitz genommen wird. Der Deal umfasste die Petrochemieoperationen und Terminals von TPC Group in Houston sowie in Port Neches, Texas, und Lake Charles, Louisiana. Der Abschluss wurde für Oktober 2026 vorbehaltlich behördlicher Genehmigungen und Vertragsbedingungen erwartet, mit separatem Betrieb bis zum Abschluss.
- Jul 2026: Zeon schloss seine Laboranlage in Tokuyama, Japan, ab, um die Butadien-Produktion aus pflanzenbasiertem und anderem nachhaltigem Ethanol zu demonstrieren, plante den vollständigen Betrieb für Januar 2027 und strebt die Kommerzialisierung im Jahr 2034 an.
- Mai 2026: LyondellBasell schloss den Verkauf ausgewählter europäischer Olefin- und Polyolefinanlagen an AEQUITA ab, einschließlich Anlagen an seinem Standort in Berre, Frankreich, dessen französische Anlage ebenfalls Butadien herstellte.
Butadien-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Butadien-Markt misst die jährlichen Tonnen an Händler- und Eigenverbrauch-Butadien, die weltweit für die nachgelagerte Chemikalien- und Polymerproduktion bereitgestellt werden. Er zählt Butadien bei der Lieferung an seine erste nachgelagerte Verwendung, einschließlich der an diesem Punkt erfassten Eigenversorgung.
Ausschlüsse aus dem Geltungsbereich: Interne Zwischentransfers, die nicht separat als Butadien-Versorgung erfasst werden, sowie Derivatproduktverkäufe und -ausgangsvolumina sind ausgeschlossen.
Segmentierungsübersicht
- Nach Anwendung
- Polybutadien (PBR)
- Chloropren
- Styrol-Butadien (SBR)
- Nitrilkautschuk (Acrylnitril-Butadien-NBR)
- SB-Latex
- Acrylnitril-Butadien-Styrol (ABS)
- Adipodinitril
- Sulfolan
- Ethylidennorbornen
- Sonstige
- Nach Endverbraucherbranche
- Kunststoff und Polymer
- Reifen und Kautschuk
- Chemie
- Sonstige
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research nutzt öffentliche Produktions-, Handels-, Regulierungs- und nachgelagerte Indikatoren, um das globale Angebots- und Nachfragegleichgewicht zu rahmen, wie etwa Fahrzeugproduktionsdaten der Internationalen Organisation der Kraftfahrzeughersteller, Produktionsstatistiken des Verbands der japanischen Elektronik- und Informationstechnologieindustrien, Güterhandelsdaten von Eurostat sowie Butadien-Handhabungsanforderungen der US-amerikanischen Behörde für Arbeitssicherheit und Gesundheitsschutz. Diese Quellen helfen dabei, Automobil-, Elektronik- und Chemieaktivitäten mit dem nachgelagerten Verbrauch in Beziehung zu setzen und gleichzeitig Produzentenausstoß, Handelsbewegungen und Arbeitsplatzvorschriften zu unterscheiden.
Unternehmenseinreichungen, Investorenmaterialien und seriöse Geschäftsberichte können Produzentenkapazität, Ausfälle, Cracker-Rohstoffänderungen, Erweiterungspläne und Endmarktbedingungen ergänzen und dann mit Handels- und Produktionssignalen abgeglichen werden. Diese genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Die Primärforschung umfasst Butadien-Produzenten, integrierte Petrochemieunternehmen, nachgelagerte Kautschuk- und Polymerverarbeiter, Chemikalienkäufer und Branchenspezialisten in der Region Asien-Pazifik, EMEA und Amerika. Die Befragten überprüfen Sekundärnachweise zu Betriebsraten, Eigenversorgung, Händlerverkäufen, Anwendungsmix, regionalen Strömen und kurzfristigen Kapazitätsänderungen und lösen Lücken durch Folgefragen und den Vergleich mit unabhängigen Handels- und Produktionsindikatoren.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 30 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die weltweit an die erste nachgelagerte Verwendung gelieferten Butadien-Tonnen aus einem Top-down-Gleichgewicht von Produzentenausstoß, Handel und nachgelagertem Verbrauch und überprüft dann ausgewählte Gesamtwerte durch Lieferanten-Rollups und regionale Kanalnachweise. Rohstoff- und Cracker-Betriebsbedingungen zeigen die gewinnbare C4-Versorgung an, während veröffentlichte Kapazitäten, Ausfälle und Auslastung die verfügbare Produktion informieren. Zolltransaktionsströme helfen bei der Zuweisung regionaler Versorgung, und Fahrzeug-, Reifen-, ABS- und Synthesekautschukaktivitäten informieren die nachgelagerte Nachfrage und Anwendungsanteile. Anteile nach Anwendung, Endverbraucher und Region werden aus nachgelagerten Nutzungsmustern und Produzenten- oder Verarbeiternachweisen aufgebaut, wobei Eigenverbrauchs- und Händlervolumina einmal am Butadien-Transfer- oder Verkaufspunkt gezählt werden. Eine Zeitreihenprognose kann Trendglättung verwenden, wo die Historie stabil ist, und Szenarioanalyse, wo Rohstoffökonomie, neue Kapazitäten oder Verarbeiternachfrage Szenarien prägen. Primärexperten überprüfen Richtung und Timing jeder Variablen, und ungelöste Lücken werden gegen Produktions-, Handels- und Endverbrauchsbilanzen begrenzt, anstatt mit nicht belegten Details gefüllt zu werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Produzentenausstoß, Zollströme, nachgelagerte Konversionssignale und unabhängige Branchenindikatoren und untersuchen dann Anomalien wie Handelssummen, die sich nicht mit regionaler Versorgung oder Anwendungsanteilen in Einklang bringen lassen, die sich ohne Kapazitäts- oder Nachfrageerklärung stark verschieben. Jede Differenz wird auf Zeitraum, Einheit, Geografie oder Abdeckung zurückgeführt, wobei Quelldatensätze überprüft und ungelöste Punkte vor der Freigabe erneut mit den zuständigen Befragten kontaktiert werden. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Kapazitäts-, Handels- oder Rohstoffereignissen überarbeitet und in einer neuen Vorablieferungsprüfung erneut geprüft.
Vergleich der Butadien-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Die Studie zählt Butadien bei der Lieferung an seine erste nachgelagerte Verwendung, einschließlich der Eigenversorgung an diesem Punkt. Ihr Volumenmodell verbindet das Angebot mit der nachgelagerten Verarbeitung, anstatt aufeinanderfolgende Transaktionen im gleichen Material zu addieren.
Wesentliche Lückentreiber werden durch die Erstverwendungsgrenze und die Abstimmung von Produzentenausstoß, Zollströmen und nachgelagerten Konversionssignalen kontrolliert. Wertbasierte Branchenschätzungen bleiben von der physischen Volumenreihe getrennt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,48 Millionen Tonnen (2027) | |
| Globales Beratungsunternehmen A | 14,22 Millionen Tonnen (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 8,1 % unter dem Wert dieses Berichts für 2027 von 15,48 Millionen Tonnen, 2 Jahre später. |
| Chemikalienmarktforschungsverlag B | 12,66 Milliarden USD (2025) | Wertbasierte Branchenschätzung. Diese Studie misst das physische Volumen, daher wird keine numerische Lücke oder Währungs-zu-Tonnage-Umrechnung angegeben. |
Mordor Intelligence gleicht Produzentenausstoß und Handelsströme mit der nachgelagerten Konversionsnachfrage ab. Diese Erstverwendungsbehandlung hilft Nutzern, das physische Angebot zu bewerten, ohne Eigenverbrauchstransfers oder nachgelagerte Produkte doppelt zu zählen.
Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für die Butadien-Marktgröße?
Es wird erwartet, dass er 2027 15,48 Millionen Tonnen und bis 2032 17,56 Millionen Tonnen erreicht, bei einer CAGR von 2,55 % über 2027–2032.
Was treibt die Nachfrage nach Butadien an?
Die Fahrzeugproduktion im Asien-Pazifik-Raum stieg 2025 um 7,6 % und stützt den Kautschuknachfragekanal. Der Produktionswert der japanischen Unterhaltungselektronik stieg im Zeitraum Januar–August 2026 gegenüber dem gleichen Zeitraum 2025 um 12,8 % und liefert ein nachgelagertes Nachfragesignal für Acrylnitril-Butadien-Styrol (ABS).
Welche Butadien-Anwendung hält den größten Marktanteil?
Polybutadien (PBR) entfiel 2026 auf 26,23 % des globalen Butadien-Volumens.
Welche Unternehmen führen die Butadien-Branche an?
Die führende Gruppe umfasst China Petroleum & Chemical Corporation, LyondellBasell Industries Holdings BV, BASF, LG Chem und INEOS.
Welche Compliance-Kostenbelastung tragen Butadien-Handhabende?
Wiederkehrende Expositions-Compliance-Arbeiten verursachen eine Verwaltungsbelastung. OSHAs Schätzung für 2026 umfasste 103.550 USD an jährlichen sonstigen Informationserhebungskosten für 57 US-amerikanische Unternehmen.
Welche Regionen führen die Butadien-Nachfrage und das Wachstum an?
Asien-Pazifik hielt 2026 einen Anteil von 51,87 %, während der Nahe Osten und Afrika mit einer CAGR von 5,45 % über 2027–2032 das stärkste Wachstum verzeichnen soll.