
Marktgröße und Marktanteil für Gebäudedämmstoffe
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 33.79 Milliarden US-Dollar |
| Marktgröße (2031) | 40.99 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.94 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
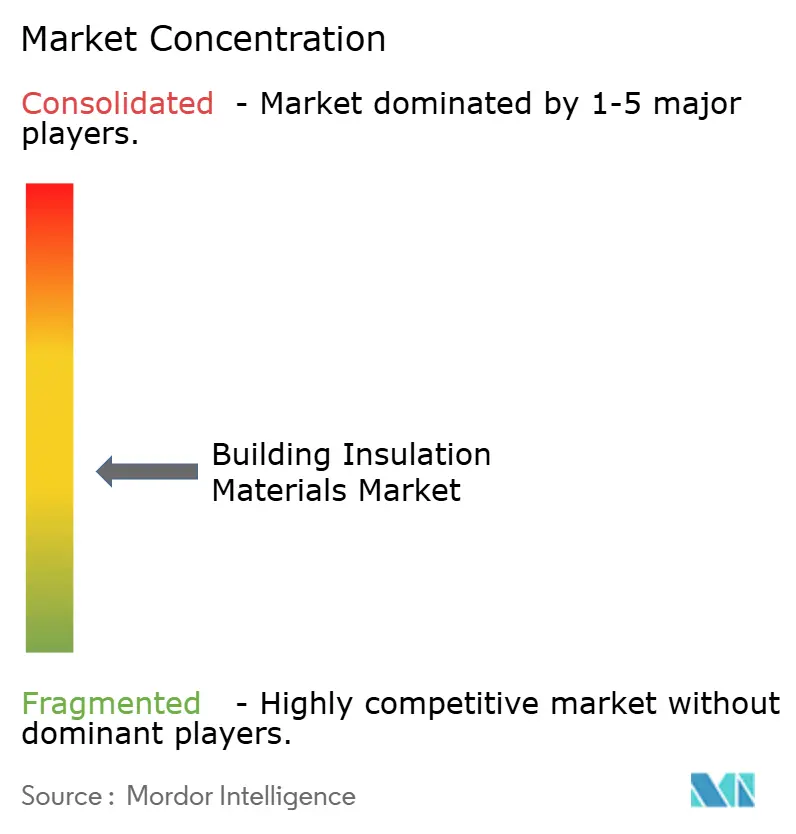
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Gebäudedämmstoffe von Mordor Intelligence
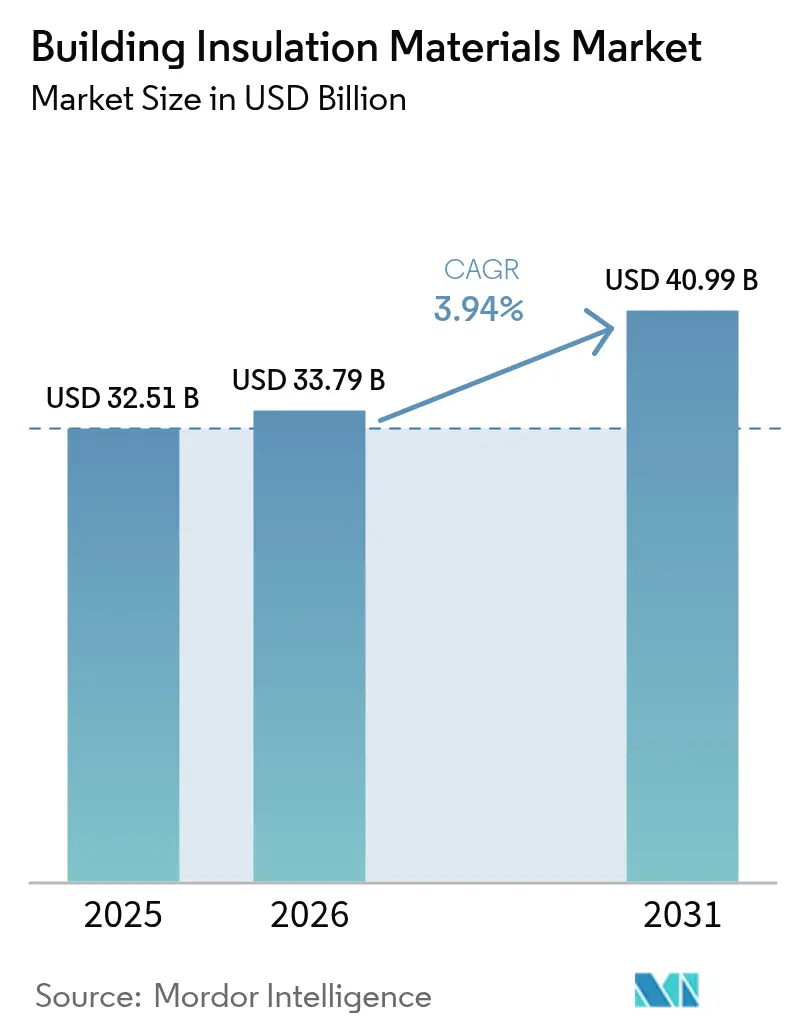
Die Marktgröße für Gebäudedämmstoffe wird voraussichtlich von USD 32,51 Milliarden im Jahr 2025 auf USD 33,79 Milliarden im Jahr 2026 steigen und bis 2031 USD 40,99 Milliarden erreichen, mit einer CAGR von 3,94 % über den Zeitraum 2026–2031. Die Nachfrage verlagert sich von freiwilligen Ausgaben hin zu vorgeschriebener Compliance, da Energieeffizienzvorschriften weltweit verschärft werden. Materiallieferanten reformulieren Schäume, um Vorschriften für Treibmittel mit niedrigem Treibhauspotenzial zu erfüllen, während Auftragnehmer Mineral- und Faserprodukte bevorzugen, die künftige Regulierungsrisiken vermeiden. Schwankungen der Petrochemiepreise und Arbeitskräftemangel drücken die Margen und begünstigen vorgefertigte Paneele sowie digitale Spezifikationswerkzeuge, die Zeit auf der Baustelle sparen. Die Doppelkohlenstoffpolitik im Asien-Pazifik-Raum und Nachrüstungsanreize in Nordamerika stützen das mittelfristige Mengenwachstum, obwohl die Inflation der Installationskosten die Akzeptanz in preissensiblen Regionen weiterhin verlangsamt.
Wichtigste Erkenntnisse des Berichts
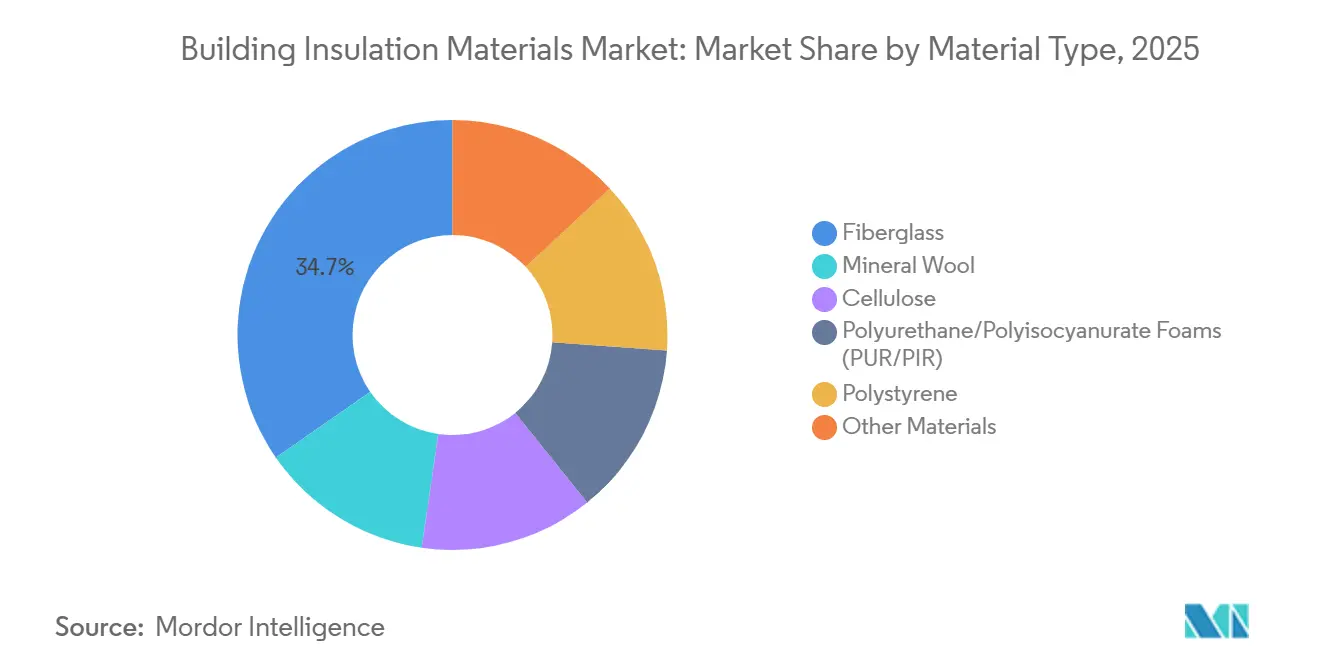
- Nach Materialtyp führte Glaswolle im Jahr 2025 mit einem Marktanteil von 34,65 % am Markt für Gebäudedämmstoffe, während Polystyrol bis 2031 voraussichtlich mit einer CAGR von 4,18 % wachsen wird.
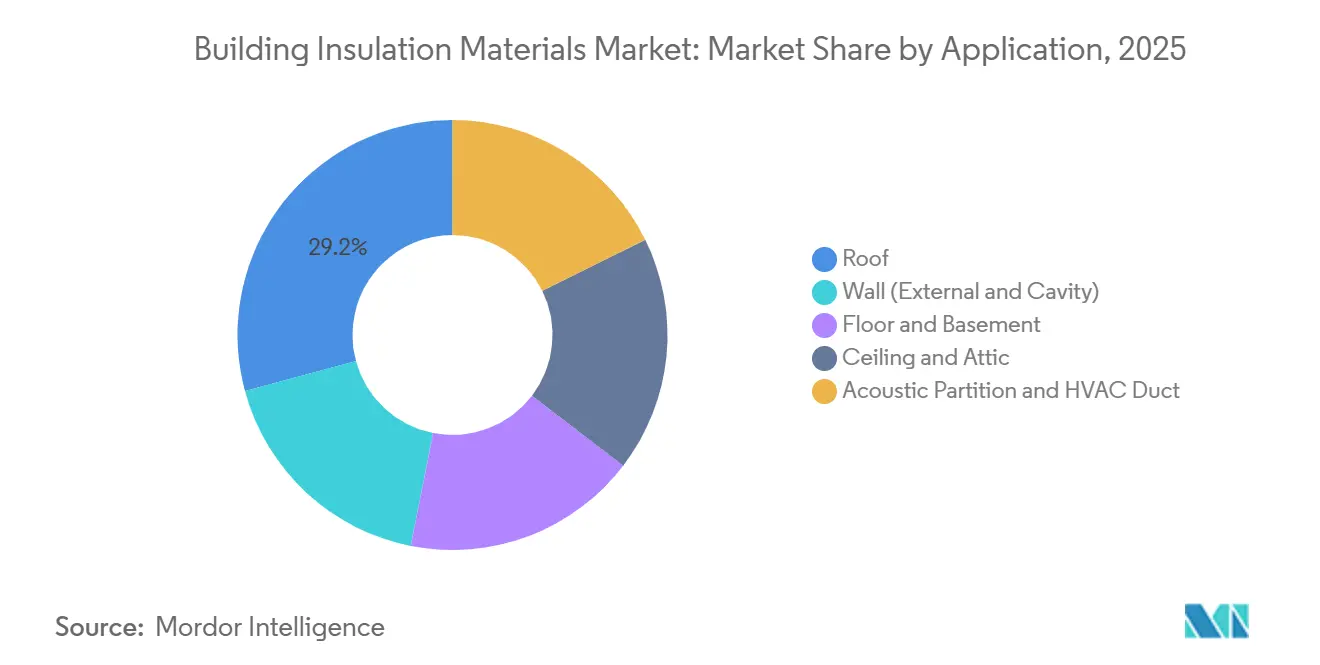
- Nach Anwendung entfielen im Jahr 2025 29,19 % des Anteils auf Dachinstallationen; die Nachfrage nach akustischen Trennwänden und HLK-Kanalummantelungen wächst im Zeitraum 2026–2031 mit einer CAGR von 4,85 %.
- Nach Endnutzer entfiel im Jahr 2025 ein Anteil von 56,77 % auf den Wohnungsbau, der bis 2031 mit einer CAGR von 4,05 % wächst.
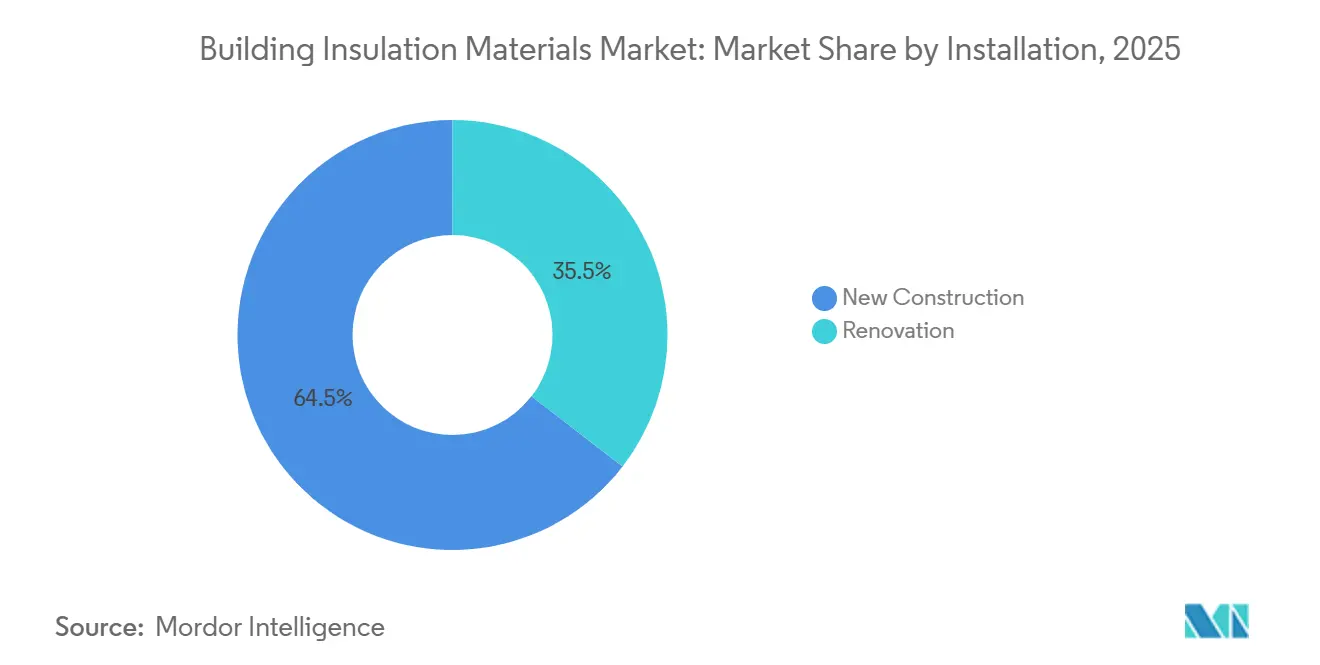
- Nach Einbauart hielt der Neubau im Jahr 2025 einen Anteil von 64,52 %, während die Renovierung bis 2031 voraussichtlich mit einer CAGR von 5,36 % wachsen wird.
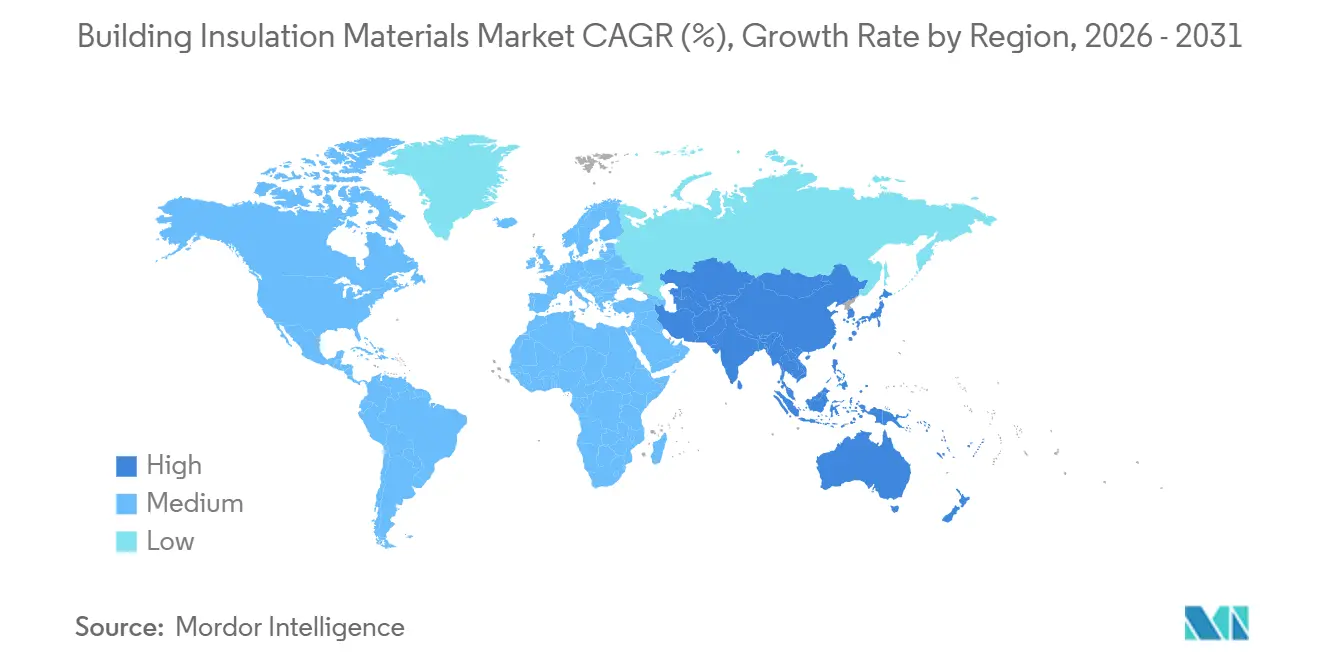
- Nach Geografie hielt Europa im Jahr 2025 einen Anteil von 36,91 %, doch der Asien-Pazifik-Raum verzeichnet mit einer CAGR von 4,89 % bis 2031 das schnellste Wachstum.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach energieeffizienten Gebäuden | +1.2% | Global, mit höchster Intensität in der EU, Kalifornien, Japan | Mittelfristig (2–4 Jahre) |
| Zunehmende Anreize für grüne Nachrüstungen in Nordamerika | +0.8% | Nordamerika, Ausstrahlungseffekte auf Kanada und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Zunehmende staatliche Unterstützung für umweltfreundliche und nachhaltige Materialien | +0.6% | EU, Kernbereich Asien-Pazifik (China, Südkorea), aufkommend in Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Wachsende Präferenz für VOC-arme biobasierte Schäume | +0.4% | Nordamerika und EU, frühe Akzeptanz in Australien | Mittelfristig (2–4 Jahre) |
| Wachsende Infrastruktur und Industrialisierung im Asien-Pazifik-Raum | +1.1% | Kernbereich Asien-Pazifik (China, Indien, ASEAN), Ausstrahlungseffekte auf Südasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach energieeffizienten Gebäuden
Siebenundvierzig Länder verschärften im Jahr 2024 ihre Gebäudehüllenstandards, da Gebäude 30 % des weltweiten Endenergieverbrauchs ausmachten[1]Internationale Energieagentur, "Energieeffizienz 2024," iea.org. Kaliforniens Title 24-2025 erhöhte die Mindestanforderungen für Dachböden auf R-49 und verdrängte minderwertige Glaswolle zugunsten von eingeblasener Zellulose[2]Kalifornische Energiekommission, "Energieeffizienzstandards für Gebäude 2025," energy.ca.gov. Die überarbeitete EU-Gebäudeenergieeffizienzrichtlinie verpflichtet die Mitgliedstaaten, jährlich 3 % der öffentlichen Nutzfläche zu sanieren, was bis 2030 rund 240 Millionen m² Fassadendämmung hinzufügt. Japan verlangt nun eine Drittpartei-Zertifizierung für Nichtwohngebäude über 300 m², was kontinuierliche Dämmsysteme beschleunigt, die Wärmebrücken eliminieren. Diese Vorschriften positionieren Produkte mit hohem R-Wert kollektiv als Standardspezifikationen statt als Premium-Zusätze.
Zunehmende Anreize für grüne Nachrüstungen in Nordamerika
Das US-amerikanische Inflation Reduction Act bietet eine Steuergutschrift von 30 % auf Dämmmaterialien bis zu USD 1.200 jährlich, während der 179D-Abzug USD 5 pro Quadratfuß für tiefgreifende Energiesanierungen zahlt. Kanadas Greener Homes Grant gewährte 2024–2025 ein Äquivalent von USD 3.700 pro Hauseigentümer und trieb Dachboden- und Kellerprojekte voran, bei denen der Wärmeverlust 35 % übersteigt. Versorgungsunternehmen-Rabatte wie der USD 0,15 pro Quadratfuß Wandhohlraum-Anreiz von Pacific Gas & Electric verkürzen die Amortisationszeiten auf unter fünf Jahre. Diese fiskalischen Hebel haben die Dämmung von einem langfristigen Amortisationskauf zu kurzfristig cashflow-positiven Modernisierungen gemacht und die Renovierungsnachfrage vor dem Neubau-Zyklus angehoben.
Zunehmende staatliche Unterstützung für umweltfreundliche und nachhaltige Materialien
Ab 2027 wird die EU-Bauproduktenverordnung Umweltproduktdeklarationen für alle Dämmstoffe vorschreiben und damit Schäume mit hohem eingebettetem Energiegehalt benachteiligen. Südkoreas Zertifizierungssystem für grüne Gebäude vergibt Bonuspunkte für biobasierten Anteil über 25 %. Chinas 14. Fünfjahresplan zielt darauf ab, bis 2025 30 % Recyclinganteil in der Wärmedämmung zu erreichen. Deutschlands BEG-Förderung fügt fünf Prozentpunkte für nach QUV zertifizierte Materialien hinzu und lenkt Käufer in Richtung Mineralwolle. Insgesamt verankern Beschaffungsregeln Kreislaufwirtschaft und Lebenszykluskohlenstoffgrenzen in jeder Spezifikation.
Wachsende Präferenz für VOC-arme biobasierte Schäume
Kaliforniens Abschnitt 01350 begrenzt VOC-Emissionen auf 0,5 mg/m³ und schließt viele herkömmliche Polyurethanschäume aus Schulen und Krankenhäusern aus. LEED v4.1 vergibt bis zu drei Credits für offengelegte Inhaltsstoffgefahren und lenkt Architekten in Richtung soja- und myzeliumbasierter Schäume. Covestros cardyon-Polyol, das 20 % des fossilen Rohstoffs durch abgeschiedenes CO₂ ersetzt, erhielt 2025 Zulassungen in 12 US-Bundesstaaten. Obwohl biobasierte Optionen immer noch 25–35 % mehr kosten als petrochemische Schäume, übertragen verschärfte Raumluftqualitätsgrenzen diesen Aufpreis vom Auftragnehmer auf das Regelwerk.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Material- und Installationskosten | -0.9% | Global, akut in Schwellenmärkten mit begrenzten Fachkräften | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit erschwinglicher Alternativen | -0.5% | Preissensible Märkte in Südamerika, Naher Osten und Afrika, Südasien | Mittelfristig (2–4 Jahre) |
| Regulatorische Kontrolle des Treibhauspotenzials von Treibmitteln | -0.3% | EU, Nordamerika, Japan; schrittweise Einführung in Entwicklungsländern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Material- und Installationskosten
Sprühpolyurethanschaum kostet in den Vereinigten Staaten durchschnittlich USD 1,50–2,00 pro Board-Foot installiert, doppelt so viel wie Glaswollmatten, und liefert dabei nur einen 30–40 % höheren R-Wert. Auftragnehmer-Engpässe ließen Nordamerika im Jahr 2025 mit 15.000 Isolierern unterbesetzt, was die Vorlaufzeiten auf 12 Wochen verlängerte. Glasfaserrovings stiegen aufgrund des europäischen Energiepreisanstiegs um 9 %, und Styrolvolatilität fügte den Schaumkosten USD 80 pro Kubikmeter hinzu. Diese Wirtschaftlichkeit spaltet den Markt in Premium-Projekte, die Aerogele einsetzen, und Wertsegmente, die Modernisierungen verschieben.
Verfügbarkeit erschwinglicher Alternativen
Reflektierende Blasenfolien zu USD 0,30–0,50 pro Quadratfuß erfüllen Strahlungsbarrieren-Vorschriften in heißen Klimazonen und verdrängen Hartschaum in US-amerikanischen Dachböden. Recycelte Denim-Matten kosten 10–15 % weniger als Glaswolle und entsprechen dennoch ASTM C764. Bauherren in Schwellenmärkten ersetzen Reisschalen oder Kokosfasern zu einem Drittel der Kosten importierter Mineralwolle. Vierzehn US-Bundesstaaten rechnen nun den inhärenten R-Wert von Massivholz an, wodurch die erforderliche Menge an ergänzender Dämmung reduziert wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Glaswolle verankert das Volumen, Schäume beschleunigenGlaswolle hielt im Jahr 2025 einen Marktanteil von 34,65 % am Markt für Gebäudedämmstoffe, was auf ihre niedrigen Installationskosten und die Vertrautheit der Auftragnehmer zurückzuführen ist. Polystyrolmaterialien werden bis 2031 voraussichtlich mit einer CAGR von 4,18 % wachsen, da Vorschriften für kontinuierliche Dämmung Hartplatten bevorzugen, die Wärmebrücken unterbrechen. Das Mineralwollvolumen stieg in europäischen Hochhaus-Sanierungen um 11 %, nachdem strengere Brandausbreitungsregeln eingeführt wurden. Polyurethan- und Polyisocyanurat-Schäume wechseln zu HFO-Treibmitteln, während Aerogele und Vakuumpaneele Nischenanteile bei platzbeschränkten Sanierungen übernehmen.
Die Marktgröße für Gebäudedämmstoffe bei Premium-Aerogellösungen erzielt Preisaufschläge von 40–50 %. Auftragnehmer setzen standardmäßig auf Glaswolle in Wohngebäudewänden mit Mindestanforderungen, reservieren Polystyrol für kommerzielle Gebäudehüllen mit R-30+, und setzen biobasierte Schäume für grün-zertifizierte Projekte ein. Die Nichtbrennbarkeit von Mineralwolle befreit sie von kostspieligen Brandschutzanstrichen und verschafft ihr einen eingebetteten Kostenvorteil, wo strenge Brandprüfungen gelten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Dächer dominieren, Akustik und HLK führen das Wachstum anDachanlagen entfielen im Jahr 2025 auf 29,19 % der Nachfrage. Akustische Trennwände und HLK-Kanalummantelungen werden jedoch voraussichtlich mit einer CAGR von 4,85 % wachsen, da Sanierungen mit offenen Grundrissen bessere Schalldämmung anstreben und ASHRAE 90.1-2022 die Leckagegrenzen für Kanäle verschärft. Wanddämmungsanwendungen werden hauptsächlich durch EU-Fassadensanierungen angetrieben, die einen erheblichen Anteil ausmachen. Boden- und Kellerprodukte wachsen moderat, wo frostgeschützte Fundamente Unterbodenplatten aus Schaum benötigen.
Decken- und Dachbodenanwendungen bevorzugen eingeblasene Zellulose, die die Arbeitskosten um 30 % senkt. LEEDs neues Akustikleistungs-Credit lenkt Gewerbebauherren in Richtung Mineralwollmatten und -fliesen. Die Marktgröße für Gebäudedämmstoffe bei HLK-Ummantelungen wird bis 2031 voraussichtlich USD 5 Milliarden erreichen, da Rechenzentren R-6-Kanaljacken spezifizieren, um den Lüfterenergieverbrauch zu senken, während Kühldachanlagen Polyisocyanurat in den Steilhangwohnungsbau ziehen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Wohngebäude halten den LöwenanteilDer Wohnungsbau repräsentierte im Jahr 2025 56,77 % des Umsatzes und wächst bis 2031 mit einer CAGR von 4,05 % aufgrund von Netto-Null-Vorgaben und aggressiven Sanierungssubventionen. Gewerbe- und öffentliche Gebäude machen den Rest aus, wobei Büro-zu-Wohnraum-Umwandlungen eine vollständige Neudämmung der Gebäudehülle erfordern.
Einfamilienhäuser setzen Sprühschaum schneller ein als Mehrfamilienprojekte, da individuelle Bauherren auf niedrige HERS-Werte abzielen. Mehrfamilienhäuser setzen auf Glaswolle und Hartschaum zur Kostenkontrolle, während der Fertighausbau nach der HUD-Aktualisierung 2024 auf dickere Wandmatten umstellt. Nichtwohngebäude-Sanierungen konzentrieren sich auf adaptive Wiederverwendung: Kingspan prognostiziert, dass bis 2028 120 Millionen ft² US-amerikanischer Fläche neue Fassaden benötigen werden.
Nach Einbauart:
Renovierung übertrifft das Wachstum im NeubauDer Neubau lieferte im Jahr 2025 64,52 % des Volumens, doch die Renovierung wird bis 2031 mit einer CAGR von 5,36 % schneller wachsen, da fiskalische Anreize auf alternde Gebäudebestände treffen. Deutschlands BEG-Programm, Frankreichs MaPrimeRénov und US-amerikanische Leistungsvergütungssysteme der Versorgungsunternehmen komprimieren die Amortisationszeiten auf unter sechs Jahre.
Die Komplexität der Nachrüstung erhöht die Kosten für die Entfernung von Bleifarbe und Asbest, aber vorgefertigte Paneele wie Kingspans QuadCore reduzieren die Arbeit vor Ort um 35 % und mindern das Terminrisiko. Die Marktgröße für Gebäudedämmstoffe bei Renovierungsprojekten übersteigt nun USD 18 Milliarden und wird ihren Vorsprung ausbauen, da Zinssatzvolatilität die Neubaubeginne dämpft.
Geografische Analyse
Markt für Gebäudedämmstoffe in Europa
Europa hielt im Jahr 2025 einen Umsatzanteil von 36,91 %, da die Neufassung der EPBD jeden Mitgliedstaat auf den Weg zu emissionsfreien Gebäuden bis 2030 lenkt. Deutschland verarbeitete 2024 im Rahmen der BEG 420.000 Sanierungen, und Frankreichs Verbot von Mietobjekten der Energieklassen F und G ab 2025 betrifft 4,8 Millionen Wohneinheiten. Schweden schreibt nun U-Werte unter 0,15 W/m²K vor, die nur mit dicker Mineralwolle oder Vakuumpaneelen erreicht werden.
Markt für Gebäudedämmstoffe im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 4,89 %, angetrieben durch Chinas Plan, bis 2025 75 % der städtischen Gebäude nach Grünstandards zu errichten. Indiens Kodexerweiterung von 2024 erfasst Gewerbegebäude über 100 m² und verschärft die Wand-U-Werte auf 0,40 W/m²K. Japan schreibt vor, dass neue Nichtwohngebäude ab 2025 den Basisenergieverbrauch um 20 % unterschreiten müssen. Aufstrebende ASEAN-Märkte übernehmen EDGE und Green Mark in Premiumprojekten, obwohl die Durchdringung im Wohnbereich unter 15 % bleibt.
Markt für Gebäudedämmstoffe in Nord- und Südamerika sowie im Nahen Osten und Afrika
Nordamerika hält einen bedeutenden Marktanteil, wobei das Wachstum eher auf steuerlich geförderten Sanierungen als auf Neubauten beruht, da hohe Hypothekenzinsen den Wohnungsbau dämpfen. Kanadas zinsfreie Darlehen von bis zu 29.600 USD zielen auf 9,5 Millionen Wohngebäude aus der Zeit vor 1980 ab. Mexikos aktualisierte NOM-020-ENER führt verbindliche Hüllflächenwiderstände in klimatisierten Zonen ein. Südamerika und der Nahe Osten und Afrika tragen zusammen weniger als 10 % bei, verzeichnen jedoch episodische Wachstumsschübe; Saudi-Arabiens Bauvorschriften schreiben nun R-13-Wände in allen Regierungsprojekten vor, wobei 60 % der Materialien importiert werden.

Regulatorisches Umfeld
Die Nachfrage nach Gebäudedämmung ist zunehmend an verbindliche Vorschriften zur Energieeffizienz von Gebäuden und an Anforderungen zur Offenlegung von graubaren Emissionen gebunden. In Europa ist die neu gefasste Richtlinie über die Gesamtenergieeffizienz von Gebäuden (EU/2024/1275) in Kraft getreten und muss bis zum 29. Mai 2026 in nationales Recht umgesetzt werden, was die Mitgliedstaaten dazu drängt, die Mindestanforderungen an die Energieeffizienz zu verschärfen. Dies hat direkte Auswirkungen auf die Spezifikationen für Dach- und Dachbodendämmung sowohl bei der Sanierung als auch bei Neubauten im Rahmen der Compliance.
Die Regulierung verschiebt sich zudem von der betrieblichen Energie hin zur Lebenszyklus-Berichterstattung. Die Delegierte Verordnung (EU) 2026/52 der Kommission (angenommen am 16. Dezember 2025) legt einen Unionsrahmen für die nationale Berechnung des Treibhauspotenzials von Gebäuden über den gesamten Lebenszyklus fest und integriert dabei die EN 15978:2011. Infolgedessen gewinnen verifizierte Umweltdaten für Dämmstoffe an Bedeutung. In den Vereinigten Staaten hat die Angleichung der Beschaffungs- und Kennzeichnungspraxis der EPA die Anforderungen für förderfähige Baumaterialien mit geringem grauem CO2-Gehalt erhöht. Ab dem 1. Januar 2026 müssen von der EPA anerkannte Product Category Rules (PCRs) für Baumaterialien, einschließlich Dämmstoffe, der ISO/TS 14027:2017 entsprechen, um am föderalen Programmrahmen teilnehmen zu können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von petrochemischen und mineralischen Rohstoffen (Styrol, Polyole/Isocyanate, Altglas, Basalt/Schlacke, Papierfaser) über Treibmittel und Additive, einschließlich Alternativen mit niedrigem GWP. Sie umfasst weiterhin die Dämmstoffherstellung und -verarbeitung (Matten/Rollen, Platten, Sprühschäume, Verbundwerkstoffe), unabhängige Prüfung und Zertifizierung, den Vertrieb über Baustoffhändler, Großflächeneinzelhandel und Direktvertriebskanäle an Auftragnehmer, sowie schließlich die Installation durch spezialisierte Fachbetriebe und allgemeine Bauunternehmen. Auf Produkt- und Systemebene entscheiden Qualitätssicherung und Vorschrifteneinhaltung (Brandschutz-, VOC/Raumluftqualitäts- und thermische Leistungsprüfungen) zunehmend darüber, was spezifiziert wird. Dies verschiebt die Verhandlungsmacht tendenziell zu Lieferanten, die verifizierte Dokumentation und BIM-fähige Einreichungen bereitstellen können.
Vorgelagerte und mittelgelagerte Strategien setzen zudem verstärkt auf Rohstoffsicherheit und Kreislaufwirtschaft, um Kostenschwankungen und Compliance-Risiken zu managen. Im EPS-Bereich vereinbarte BEWI im Februar 2025, seine Rohstoffgeschäfte mit der The Rock Capital Group zusammenzulegen, wodurch ein europäisches EPS-Produktionsunternehmen mit einer Jahreskapazität von 375.000 Tonnen entsteht. Im Bereich Polyurethan unterzeichnete Plixxent im Juli 2025 eine fünfjährige Vereinbarung zur Beschaffung von pflanzenbasiertem FDCA von Avantium für nachhaltige Dämmschäume, was auf eine längerfristige Vertragsgestaltung für alternative Rohstoffe hinweist. Für das End-of-Life-Management und internen Ausschuss eröffnete Unilin in Desselgem, Belgien (Juli 2025), eine PIR-Dämmstoff-Recyclinganlage im vollen Maßstab, die PIR-Abfallplatten chemisch in Rohstoffe zurückverwandelt und damit industrielle Recyclingwege für duroplastische Dämmplatten demonstriert.
Wettbewerbslandschaft
Der Markt für Gebäudedämmstoffe ist mäßig fragmentiert. Owens Cornings Kauf eines indischen Glasfaserwerks im Jahr 2025 senkte die Kosten um 8 % und stärkte seine Position im Asien-Pazifik-Raum. Kingspans mit Pentan geblasenes QuadCore eroberte 12 % des britischen Gewerbemarktes durch Vorqualifizierung für BREEAM Excellent. Saint-Gobain nutzt direkte Auftragnehmer-Rabatte, um 70 % Wiederholungsverkäufe zu sichern.
Spezialanbieter füllen Hochleistungslücken. Aspen Aerogels liefert R-10 pro Zoll Decken, die historische Fassaden erhalten. Ecovatives Myzeliumschaum liefert R-3 pro Zoll bei 40 % geringerem eingebettetem Kohlenstoff als expandiertes Polystyrol und sicherte sich 2025 Pilotprojekte mit drei US-amerikanischen Entwicklern. ROCKWOOLs BIM-fähiger Product Pilot verkürzte die Architektenspezifikationszeit um 50 % und erreichte innerhalb eines Jahres eine europäische Akzeptanz von 18 %.
Patentanmeldungen für Vakuumpaneele mit 50-jähriger Lebensdauer stiegen 2024–2025 um 28 %. Eigenmarken-Glaswolle mit 15–20 % Rabatten erodiert den Markenanteil in nordamerikanischen Baumärkten. Gleichzeitig belasten Styrolschwankungen und HFO-Aufschläge die Margen der Schaumhersteller. Der Wettbewerbsschwerpunkt verlagert sich von Massenvolumen hin zu differenzierten Formulierungen mit niedrigem Treibhauspotenzial und digitalen Werkzeugen, die die Spezifikation risikoärmer machen.
Marktführer der Gebäudedämmstoffbranche
Owens Corning
Kingspan Group
Saint-Gobain
ROCKWOOL A/S
Knauf Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Gebäudedämmstoffe
- Armacell
- Aspen Aerogels Inc.
- Atlas Roofing Corporation
- BASF SE
- Beijing New Building Materials Public Limited Company
- Cellofoam North America Inc.
- Covestro AG
- Dow
- DuPont
- GAF Materials LLC
- Holcim
- Huntsman International LLC
- Johns Manville
- Kingspan Group
- Knauf Group
- Owens Corning
- Recticel NV/SA
- ROCKWOOL A/S
- Saint-Gobain
- Synthos

Marktchancen und Zukunftsaussichten
Es entsteht ein klarer Freiraum rund um Dämmstoffe mit geringem grauem CO2-Gehalt und offengelegter Leistung, da sich die Vorschriften über U-Werte hinaus zu Lebenszyklus-Kennzahlen und überprüfbaren Produkterklärungen entwickeln. Der EU-Rahmen verschärft die Offenlegung und die gebäudebezogenen Lebenszyklus-GWP-Berechnungen durch den EPBD-Fahrplan und den delegierten Rahmen EU 2026/52. In den Vereinigten Staaten verstärkt der föderale Ansatz die an ISO angelehnten PCR-Anforderungen für die Förderfähigkeit bei Kennzeichnungs- und Beschaffungsprogrammen für Produkte mit geringem grauem CO2-Gehalt ab dem 1. Januar 2026. Zusammen erweitern diese Änderungen den adressierbaren Markt für Anbieter, die EPD-fertige Portfolios über Schäume, Mineralwolle und Faserprodukte hinweg anbieten können, sowie Systemlösungen, die Dämmung mit Luftdichtheit und Feuchtemanagement kombinieren.
Investitionen in die Lokalisierung von Kapazitäten und elektrifizierte Fertigung schaffen eine weitere Chance, da sie Kosten, Verfügbarkeit und Emissionen gleichzeitig adressieren. In Nordamerika begann ROCKWOOL im April 2026 mit dem Bau einer Steinwolleanlage im Wert von 175 Millionen USD in Wallula, Washington, unter Einsatz von Elektroschmelztechnologie, und IKO begann im Juni 2026 mit dem Bau einer XPS-Anlage im Wert von 45 Millionen USD mit 67.000 Quadratfuß in Brantford, Ontario. Sanierungsgetriebene Nachfrage und Arbeitskräfteknappheit schaffen zudem Raum für Lösungen, die die Bauzeit vor Ort reduzieren, einschließlich vorgefertigter Dämmplatten und Einblassysteme mit hoher Abdeckung. Im Mai 2025 kündigte Knauf North America eine neue Einblasdämmwolle-Linie in Shelbyville, Indiana, an, deren Inbetriebnahme für das zweite Quartal 2026 geplant ist, wodurch Kapazitätserweiterungen mit dem sanierungsintensiven Dämmstoffverbrauch abgestimmt werden.
Recent Industry Developments in Markt für Gebäudedämmstoffe
- Juli 2026: Saint-Gobain schloss eine endgültige Vereinbarung zum Erwerb eines Glasfaserwerks in Lexington, North Carolina, zur Versorgung seiner CertainTeed-Aktivitäten. Der Schritt verbessert den lokalen Zugang zu einem kritischen Dämmstoffinput und unterstützt kürzere Lieferzeiten und schnellere Reaktionsfähigkeit bei Spezifikationen in Nordamerika.
- Mai 2026: ROCKWOOL A/S unterzeichnete eine Vereinbarung zum Erwerb der Steinwollefabrik von Ravago in Ungarn (Jahreskapazität von 40.000 Tonnen), mit einem angestrebten Abschluss im vierten Quartal 2026. Der Deal erweitert die regionale Fertigungspräsenz von ROCKWOOL und schafft zusätzliche Flexibilität zur Bedienung der europäischen Nachfrage, die durch strengere Gebäudeenergievorschriften geprägt ist.
- November 2025: Owens Corning schloss die Übernahme von Jiangsu Changhai Composite Materials für 215 Millionen USD ab. Die Transaktion verbessert die Wirtschaftlichkeit der Glasfaserversorgung im asiatisch-pazifischen Raum und unterstützt eine kostenwettbewerbsfähige Dämmstoffproduktion, während die vorschriftengetriebene Nachfrage in der Region zunimmt.


Markt für Gebäudedämmstoffe Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Dämmstoffen, die in Gebäudehüllen und Gebäudesystemen verwendet werden, um Wärmeverluste oder -gewinne zu reduzieren, den Komfort zu verbessern und Energieeffizienzanforderungen zu erfüllen. Er umfasst Produkte, die in Neubau und Sanierung sowohl im Wohn- als auch im Nichtwohnbau verkauft werden.
Ausschlüsse: Wir schließen industrielle Prozessdämmung, Dämmung im Transportwesen und Dämmstoffe aus, die hauptsächlich für Anwendungen außerhalb von Gebäuden eingesetzt werden.
Übersicht der Segmentierung
- Nach Materialtyp
- Glaswolle
- Mineralwolle
- Zellulose
- Polyurethan-/Polyisocyanurat-Schäume (PUR/PIR)
- Polystyrol
- Sonstige Materialien (Kork, Aerogel und Vakuumdämmplatten, Sprühschäume, Hanf, Kalziumsilikat usw.)
- Nach Anwendung
- Dach
- Wand (Außen und Hohlraum)
- Boden und Keller
- Decke und Dachboden
- Akustische Trennwand und HLK-Kanal
- Nach Endnutzer
- Wohngebäude
- Nichtwohngebäude
- Gewerbe
- Infrastruktur
- Sonstige Nichtwohngebäude-Branchen (Bildung, Gesundheitswesen, Öffentliche und religiöse Einrichtungen usw.)
- Nach Einbauart
- Neubau
- Renovierung
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Abbildung, wie sich die Dämmstoffnachfrage innerhalb der Bautätigkeit bildet, und verknüpft dies anschließend mit messbaren Indikatoren. Wir stützen uns auf öffentliche Daten zu Baubeginnen und Wohnungsbau, Sanierungstätigkeit und Baugenehmigungstrends aus Quellen wie nationalen Statistikämtern, den Baumitteilungen des US Census Bureau und den Bauindikatoren von Eurostat.
Um die Annahmen auf Materialebene realistisch zu halten, prüfen wir zudem technische und regulatorische Signale aus Quellen wie Veröffentlichungen zu Energievorschriften, Gebäudeenergieberichten der Internationalen Energieagentur, Normungsgremien und begutachteten Fachartikeln zu Wärmeleitfähigkeit und R-Wert-Leistung. Handelsströme und Verschiebungen im Angebot werden anhand von Zoll- und UN-Comtrade-ähnlichen Handelsstatistiken geprüft, unterstützt durch Geschäftsberichte, Investorenpräsentationen und angesehene Fachpresse. Zur Kalibrierung greifen wir gegebenenfalls auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken zurück, um Verschiebungen im Produktmix und das Innovationstempo zu verstehen, und wenden diesen Kontext anschließend auf Annahmen zu Preisgestaltung und Akzeptanz an. Die hier aufgeführten Quellen sind exemplarisch, und viele weitere öffentliche Dokumente und Datensätze wurden verwendet, um Eingaben zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentriert sich darauf, die Sekundärindikatoren in marktrealistisches Akzeptanz- und Preisverhalten zu übersetzen. Wir sprechen mit einer Mischung aus Herstellern, Distributoren, Auftragnehmern und Fachplanern und gleichen die Antworten anschließend über die wichtigsten Regionen ab, damit lokale Auswirkungen von Vorschriften und Sanierungszyklen nicht übermäßig verallgemeinert werden.
Diese Gespräche dienen der Validierung von Materialsubstitutionstrends (zum Beispiel Schaum versus Mineralwolle), typischen Dicke- und Leistungszielen je Anwendung und der Art, wie Preise über Vertriebskanäle für Projekte gegenüber der Einzelhandelsnachfrage verhandelt werden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 38% | Führungskräfte (CXOs): 12% | APAC: 46% |
| Mid-Tier: 42% | Funktions-/Bereichsleiter: 42% | EMEA: 30% |
| Kleinere Akteure: 20% | Manager: 46% | Amerika: 24% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt nach einem Top-Down-Ansatz, bei dem die Bauleistung und die Sanierungsausgaben nach Region rekonstruiert und anschließend mithilfe von Durchdringungsraten und typischer Dämmintensität nach Gebäudetyp und Anwendung in Dämmstoffnachfrage übersetzt werden. Da die Berichtskategorien je Land variieren, ist das Modell so aufgebaut, dass Annahmen auf Länderebene angepasst werden können, bevor sie zu Regionen aggregiert werden.
Um die Gesamtwerte praxistauglich zu machen, untermauern wir sie mit selektiven Bottom-up-Prüfungen, wie zum Beispiel dem durchschnittlichen Verkaufspreis multipliziert mit dem geschätzten Volumen für wichtige Materialgruppen, ergänzt durch Rückmeldungen aus den Vertriebskanälen zum Anteil der Nachfrage, der über Auftragnehmer im Vergleich zum Einzelhandel abgewickelt wird. Wichtige Inputs, die das Modell typischerweise beeinflussen, sind der Mix aus Neubau und Sanierung, Baubeginne und Trends bei der Wohnfläche, das Tempo der Verschärfung und Durchsetzung von Energievorschriften, die preisliche Entwicklung auf Materialebene im Zusammenhang mit Harz- und Fasereinsatzstoffen sowie die Substitution zwischen Glasfaser, Mineralwolle, Zellulose und Schaumprodukten aufgrund von Brandschutz- und Leistungsanforderungen. Wo in kleineren Ländern Datenlücken bestehen, verwenden wir Proxy-Verhältnisse aus ähnlichen Märkten (Klimazone, Bauart und Reifegrad der Vorschriften) und überprüfen diese Verhältnisse anschließend erneut durch Interviews.
Prognosen werden mittels Szenarioanalyse erstellt, wobei die Aussichten der Bautätigkeit und die Förderung der Sanierungspolitik als wichtigste Nachfragetreiber behandelt werden und die Preisgestaltung anhand des von den Befragten beschriebenen erwarteten Kostenweiterwälzungsverhaltens angepasst wird. Der endgültige Prognosepfad wird erst gewählt, nachdem die Annahmen mit dem übereinstimmen, was Lieferanten und Installateure als für den nächsten Planungszyklus realisierbar bezeichnen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, damit die Darstellung und die Zahlen übereinstimmen, und Abweichungen werden vor der Freigabe verstanden. Wir vergleichen die implizierten Trends im Dämmstoffverbrauch mit Bau- und Sanierungsindikatoren, prüfen, ob die Preisentwicklung mit der Entwicklung der Rohstoffe übereinstimmt, und überprüfen anschließend etwaige Ausreißer auf Länder- und Regionalebene.
Bei einer großen Abweichung überprüfen wir die Umrechnungsannahmen erneut, sichten die Interviewnotizen und kontaktieren gegebenenfalls die Quellen erneut, um zu bestätigen, ob die Änderung struktureller oder vorübergehender Natur ist. Vor der Veröffentlichung durchläuft das gesamte Modell eine schrittweise Analystenprüfung, und wichtige Berechnungen werden neu durchgeführt, um Formelfehler zu erkennen. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen bei wesentlichen Ereignissen, wie größeren Vorschriftenänderungen, starken Schwankungen der Rohstoffpreise oder einer bedeutenden Verschiebung der Bauaussichten.
Marktgröße für Gebäudedämmstoffe von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Gebäudedämmstoffe können weit voneinander abweichen, da verschiedene Studien die Marktgrenzen unterschiedlich ziehen und zudem unterschiedliche Preiszeitpunkte und Umrechnungspraktiken wählen. Einige Schätzungen stützen sich stärker auf lieferungsbezogene Angebotssichten, während andere von Baubedarfspools ausgehen, sodass die Gesamtwerte bereits vor den Prognoseentscheidungen abweichen können.
Trends bei Baugenehmigungen, Sanierungstätigkeit und Prüfungen der Dämmintensität auf Anwendungsebene sind die Belege, die den Wert für 2025 bei Mordor Intelligence mit einem definierten Nachfragepool verknüpfen, anstatt ihn durch benachbarte industrielle Dämmung oder breitere Kategorien des Wärmemanagements zu erweitern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 32,51 Mrd. USD (2025) | |
| Marktforschungs-Aggregator A | 39,98 Mrd. USD (2025) | Diese Schätzung scheint einen breiteren Umfang und eine höhere Wachstumsausrichtung zu verwenden, und sie zählt wahrscheinlich zusätzliche gebäudebezogene Dämmstoffkategorien und eine breitere Anwendungsabdeckung, was den Ausgangswert erhöht. |
| Branchennachrichtenagentur B | 47,90 Mrd. USD (2025) | Newswire-Zahlen basieren häufig auf Angaben führender Anbieter und gerundeten Annahmen, und sie können Premiumpreise und einen breiteren Materialkorb vermischen, ohne die Sanierungsintensität oder länderspezifische Vorschriftendurchsetzungseffekte klar zu trennen. |
Die Tabelle zeigt, dass die Spanne hauptsächlich dadurch erklärt wird, was als Gebäudedämmung eingeschlossen wird und wie Preisgestaltung und Abdeckung über die Regionen hinweg behandelt werden. Unser Ansatz bleibt nachvollziehbar an Bautätigkeit, Sanierungsmix und Annahmen zur Anwendungsnutzung gebunden, die mit neuen öffentlichen Signalen und frischen Interviewprüfungen überprüft und aktualisiert werden können.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Gebäudedämmstoffe im Jahr 2031 erreichen?
Der Markt für Gebäudedämmstoffe wird bis 2031 voraussichtlich USD 40,99 Milliarden bei einer CAGR von 3,94 % über den Zeitraum 2026–2031 erreichen.
Welches Material hält derzeit den größten Marktanteil?
Glaswolle hielt im Jahr 2025 mit 34,65 % den größten globalen Marktanteil aufgrund ihrer niedrigen Installationskosten und der Vertrautheit der Auftragnehmer.
Warum wächst die Renovierungsnachfrage schneller als der Neubau?
Steuerliche Anreize für Sanierungen, Förderprogramme und ein alternder Gebäudebestand treiben die Renovierung auf eine CAGR von 5,36 % und übertreffen damit das Neubau-Wachstum, das durch langsamere Wohnungsbaubeginne gebremst wird.
Welche Region wächst am schnellsten?
Der Asien-Pazifik-Raum führt mit einer CAGR von 4,89 % bis 2031, angetrieben durch Chinas Doppelkohlenstoffziele und Indiens strengere Energievorschriften.
Wie beeinflussen Vorschriften die Materialauswahl?
Vorgaben für niedriges Treibhauspotenzial und VOC-Grenzwerte lenken Käufer in Richtung Mineralwolle, biobasierter Schäume und mit Pentan geblasenem Polyisocyanurat, während Schäume mit hohem Treibhauspotenzial auf Basis von teilhalogenierten Fluorkohlenwasserstoffen auslaufen.
Welche strategischen Maßnahmen prägen den aktuellen Wettbewerb?
Marktführer investieren in Technologien mit niedrigem Treibhauspotenzial, Rückwärtsintegration zur Senkung der Rohstoffkosten sowie digitale BIM-Werkzeuge, die die Spezifikation vereinfachen und Wiederholungsverkäufe sichern.
Seite zuletzt aktualisiert am:



