
Marktgröße und Marktanteil für Holzfaserdämmung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
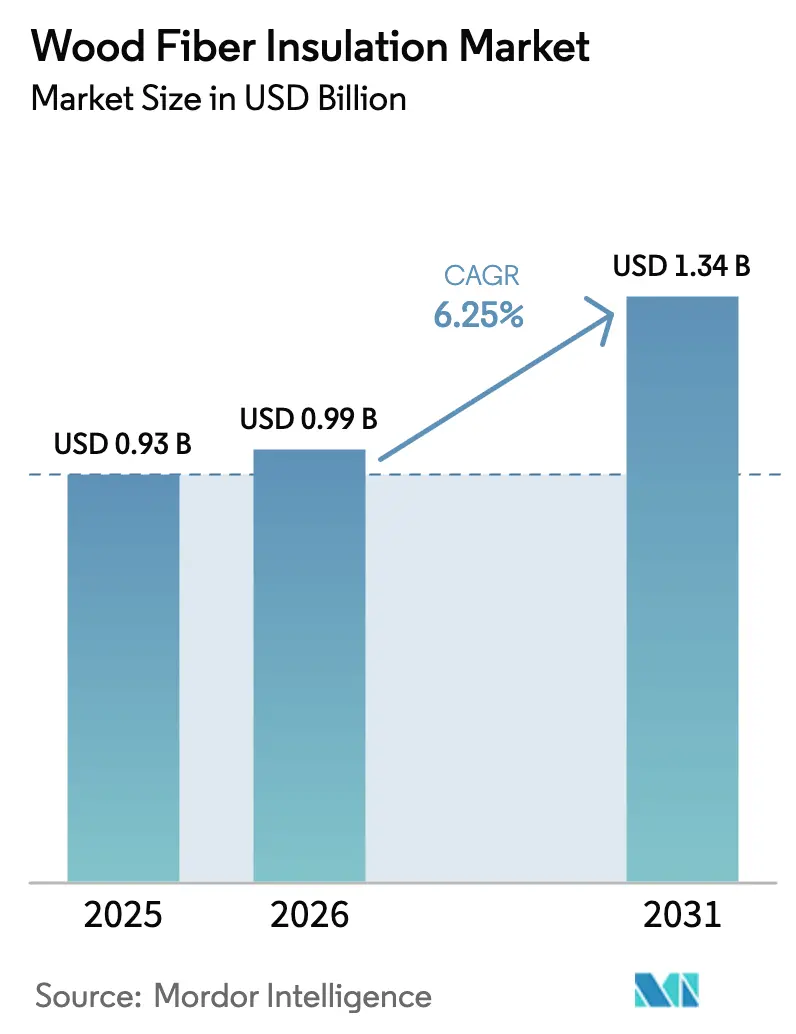
| Marktgröße (2026) | 0.99 Milliarden US-Dollar |
| Marktgröße (2031) | 1.34 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.25 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Holzfaserdämmung von Mordor Intelligence
Die Marktgröße für Holzfaserdämmung wird für 2025 auf 0,93 Milliarden USD, für 2026 auf 0,99 Milliarden USD und bis 2031 auf 1,34 Milliarden USD prognostiziert, mit einer CAGR von 6,25 % von 2026 bis 2031. In Gebäudevorschriften verankerte Grenzwerte für die Kohlenstoffintensität, verbunden mit einer verpflichtenden Gesamtlebenszyklus-Kohlenstoffbilanzierung bei öffentlichen Ausschreibungen, stützen die Expansion des Marktes für Holzfaserdämmung. Nachrüstungssubventionen in Nordamerika, insbesondere New Yorks Zuweisung von 500 Millionen USD für Gebäudehüllenverbesserungen, beschleunigen die Nachfrage nach dampfdiffusionsoffenen Platten, die Wärmebrücken mindern. Europa verankert das Volumen weiterhin auf der Grundlage jahrzehntelanger Installationsschulungsprogramme, doch Nordamerika ist nun die am schnellsten wachsende Region, da staatliche und provinzielle Anreize die anfänglichen Kostenbarrieren beseitigen. Unternehmerische Netto-Null-Verpflichtungen fließen in Mieterausbau-Spezifikationen ein, steigern die gewerbliche Nachfrage und signalisieren eine strukturelle Verlagerung weg von petrochemischen Marktführern hin zu biobasierten Alternativen.
Wichtigste Erkenntnisse des Berichts
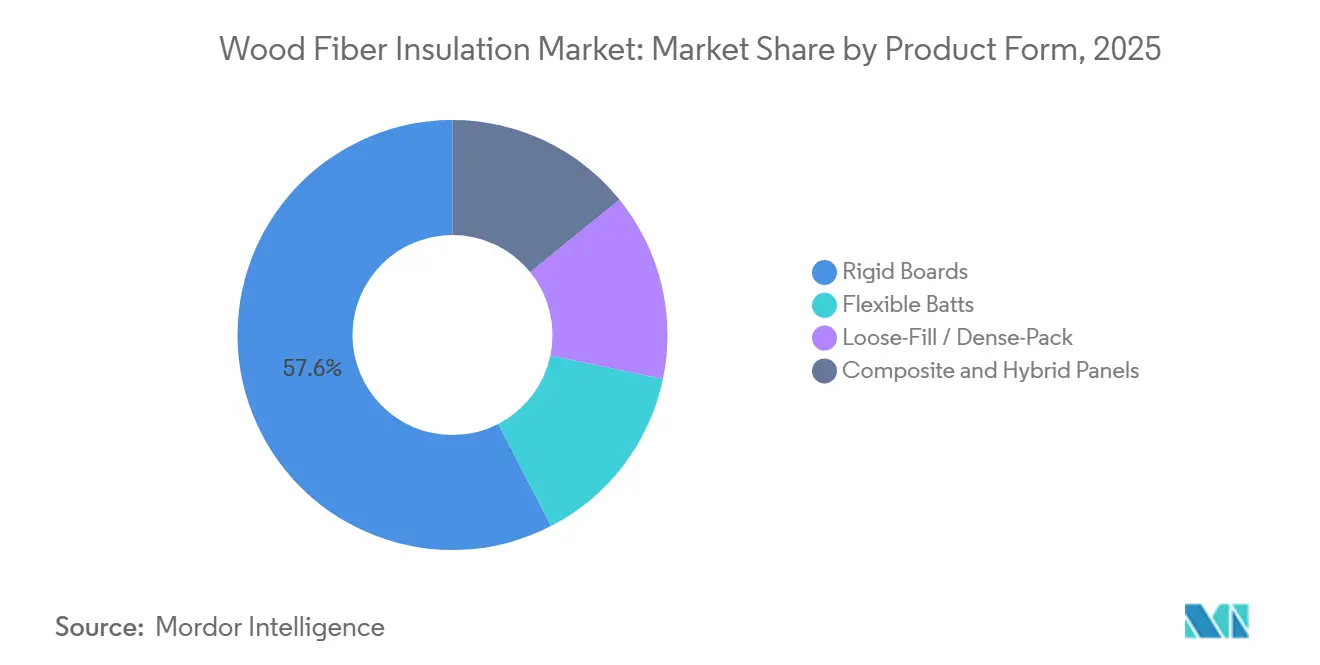
- Nach Produktform erfassten starre Platten im Jahr 2025 einen Marktanteil von 57,57 % am Markt für Holzfaserdämmung, während Einblas- und Einpressprodukte bis 2031 mit einer CAGR von 6,97 % expandieren.
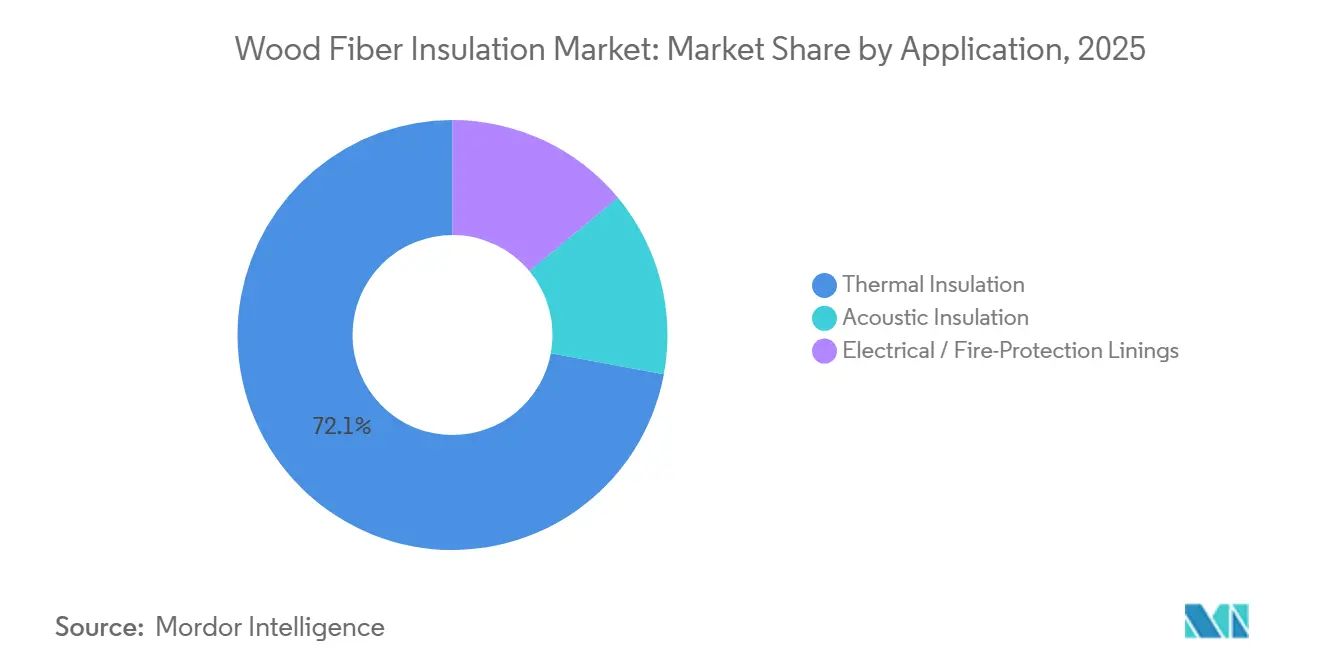
- Nach Anwendung dominierte die Wärmedämmung im Jahr 2025 mit 72,08 % der Marktgröße für Holzfaserdämmung. Die Schalldämmung verzeichnet jedoch mit einer CAGR von 7,05 % bis 2031 das schnellste Wachstum.
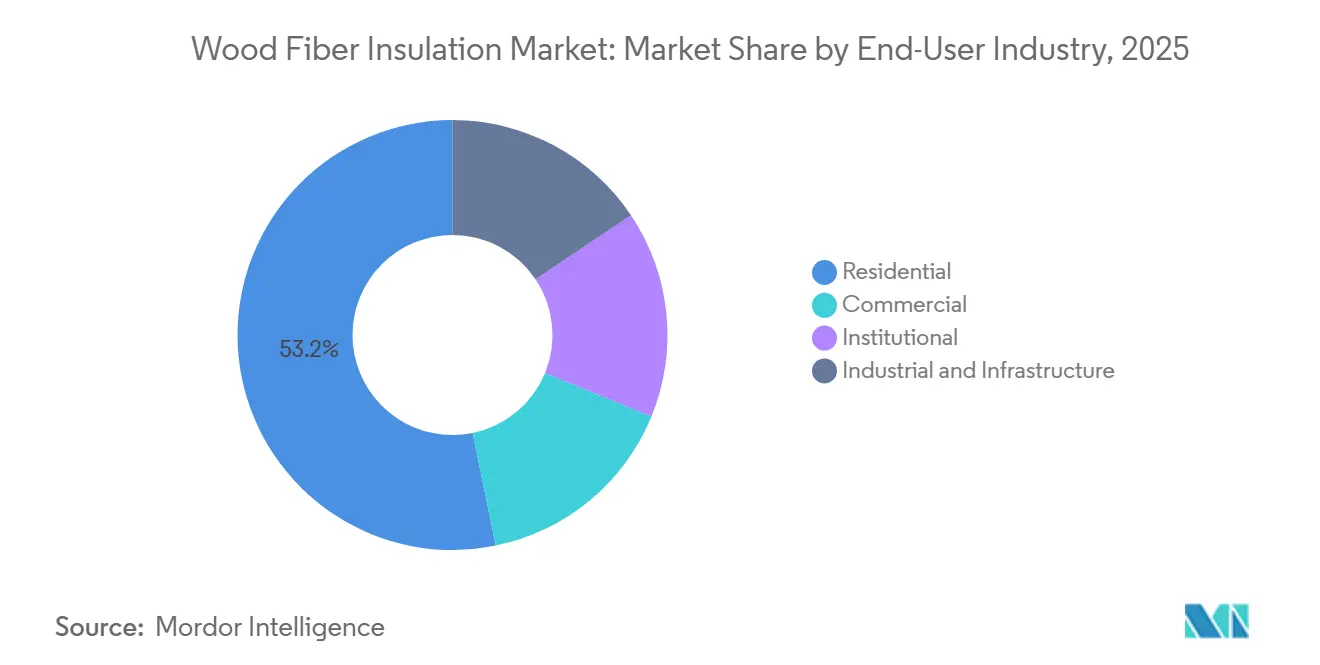
- Nach Endverbraucherbranche entfielen auf Wohnbauprojekte im Jahr 2025 53,22 % der Nachfrage, während der gewerbliche Bau mit einer CAGR von 6,86 % bis 2031 wächst.
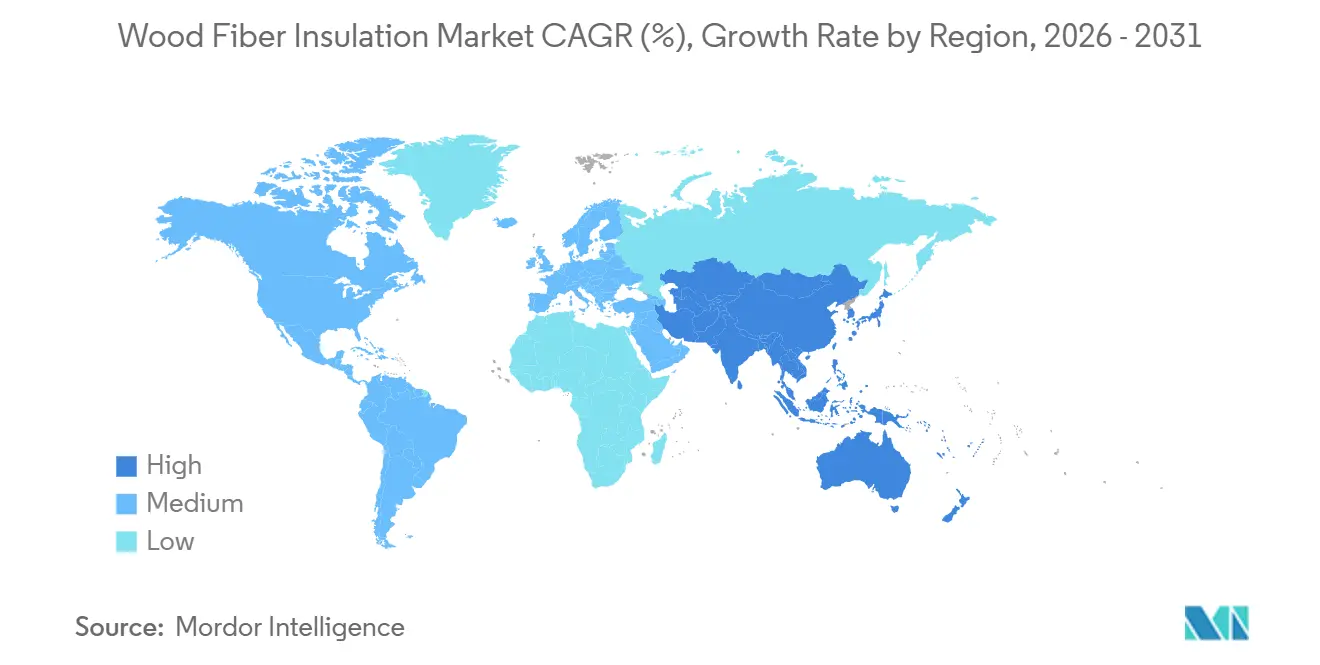
- Nach Geografie behielt Asien-Pazifik im Jahr 2025 den größten Umsatzanteil von 51,19 % und verzeichnete mit 6,19 % die schnellste regionale CAGR im Zeitraum 2026–2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Strengere Netto-Null-Gebäudeenergievorschriften | +1.2% | Nordamerika und Europa, frühe Einführung in ausgewählten Städten im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Anstieg der Programme zur tiefgreifenden Sanierung von Wohngebäuden | +1.5% | Nordamerika und Europa, mit Pilotprogrammen in Australien und Neuseeland | Kurzfristig (≤ 2 Jahre) |
| Vorschriften zur Verkörperung von Kohlenstoff bei öffentlichen Beschaffungen | +1.8% | Global, angeführt von Nordamerika und Europa, schrittweise Übernahme im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Wachstum des modularen Vorfabrikationsbaus treibt dampfdiffusionsoffene Materialien voran | +0.9% | Nordamerika und Europa, aufkommend in Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Lokalisierung der Lieferkette für die Einhaltung der Kreislaufwirtschaft | +0.7% | Europa und Nordamerika, mit regionalen Clustern im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Netto-Null-Gebäudeenergievorschriften
Verpflichtende Anhebungen der Wand-R-Werte und Kohlenstoffbudgetobergrenzen verkürzen die Amortisationszeiten für biobasierte Dämmstoffe. Die Änderungen von Californias Title 24 aus dem Jahr 2025 erhöhten die Wand-R-Werte um 15 %, wodurch einlagiges Fiberglas in den Klimazonen 3–16 nicht mehr zugelassen ist und Architekten zu durchgehenden Außenwand-Holzfaserplatten gelenkt werden, die dampfdiffusionsoffene Anforderungen erfüllen[1]California Energy Commission, "2025 Title 24 Gebäudeenergieeffizienzstandards," energy.ca.gov. Norwegens Technische Gebäudeverordnung 2025 begrenzte die betrieblichen und eingebetteten Emissionen auf 8 kg CO₂-Äquivalent pro m² jährlich und fügte Baugenehmigungsprüfungen explizite Kohlenstoffbudgets hinzu. Irische und deutsche Netto-Null-Standards betten ebenfalls Gesamtlebenszyklus-Kohlenstoffmodule in Compliance-Software ein, wodurch der biogene Kohlenstoff von Holzfasern in frühen Planungsphasen sichtbar wird. Da Baugenehmigungsbehörden und Energiemodellierungsberater sich auf Kohlenstoffobergrenzen einigen, entwickelt sich Holzfaserdämmung von einer Nischen-Ökowahl zur gängigen Compliance-Route, insbesondere bei gemäßigten und kaltklimabedingten Gebäudehüllen. Der Einfluss dieses Treibers wird voraussichtlich zunehmen, sobald US-Bundesstaaten über Kalifornien und New York hinaus ihre Vorschriften mit dem bevorstehenden CH-36-Kohlenstoffanhang der ASHRAE harmonisieren.
Anstieg der Programme zur tiefgreifenden Sanierung von Wohngebäuden
Die öffentliche Finanzierung hat Rekordhöhen erreicht und latente Nachfrage nach Hohlraumfüllmaterialien freigesetzt, die Dämmung und Luftdichtheit in einem einzigen Arbeitsschritt kombinieren. New Yorks EmPower+-Wetterschutzmandat legt die Gebläsedoor-Leistung auf 0,25 cfm50 pro ft² fest, einen Schwellenwert, den dicht eingeblasene Holzfaserdämmung ohne formaldehydbasierte Bindemittel erfüllt. Kanadas Greener Homes Loan erhöhte seine Obergrenze im Jahr 2025 auf 40.000 CAD (29.600 USD), und das Antragsvolumen übertraf die Prognosen um 40 %, nachdem Hausbesitzer Wärmepumpen mit der Neuisolierung von Dachböden kombinierten. Deutschlands BEG-Förderung deckt nun 45 % der Materialkosten für Effizienzhaus-55-Sanierungen ab, ein Ziel, das dampfdiffusionsoffene Holzfaserdämmung durch die Verhinderung von Tauwasserbildung im Bauteilinneren unterstützt. Finanzierungsmeilensteine haben Auftragnehmer dazu gezwungen, in Gebläsedoor-Tests und Wärmebildgebung zu investieren, wodurch eine Rückkopplungsschleife entsteht, bei der die nachgewiesene Luftdichtungsleistung zukünftige Holzfaser-Spezifikationen festigt. Der Sanierungsschub ist daher sowohl ein Volumenkatalysator als auch ein Beschleuniger für die Qualifikationsentwicklung.
Vorschriften zur Verkörperung von Kohlenstoff bei öffentlichen Beschaffungen
Bundes- und Staatsbehörden wandeln die Kohlenstoffintensität von einem Tiebreaker-Kriterium in ein Bestehens-/Nichtbestehens-Kriterium für Ausschreibungen um. Die Buy-Clean-Leitlinien der US-amerikanischen Umweltschutzbehörde priorisieren Materialien mit Umweltproduktdeklarationen von der Wiege bis zum Werkstor, und der negative Kohlenstoff-Fußabdruck von Holzfasern – minus 1,2 bis minus 1,8 kg CO₂-e/kg – stuft sie vor Mineralwolle und extrudiertem Polystyrol ein[2]US-amerikanische Umweltschutzbehörde, "Bundesweite Buy-Clean-Leitlinien 2024," epa.gov. Californias Buy-Clean-Gesetz von 2025 umfasst nun Dämmpakete in Projekten über 1 Million USD, und frühe Daten zeigen einen 60-prozentigen Jahresanstieg bei Holzfaser-Spezifikationen in Sanierungen von Staatsunivers-Wohnheimen. New Yorks Exekutivorder 22 fordert eine Gesamtlebenszyklus-Kohlenstoffbewertung für staatlich finanzierte Gebäude und normalisiert die Verwendung biogener Materialien bei der Ausschreibungsbewertung. Da ISO 14067 und EN 15804 zu faktischen Torwächtern werden, sind Hersteller ohne akkreditierte Umweltproduktdeklarationen vom Ausschluss aus institutionellen Projekten bedroht, was die Erstmovervorteile für etablierte Holzfaserproduzenten stärkt.
Wachstum des modularen Vorfabrikationsbaus treibt dampfdiffusionsoffene Materialien voran
Modulare Fabriken schätzen Materialien, die nach beiden Seiten trocknen können, ohne zusätzliche Membranen zu benötigen, und Holzfaserplatten erfüllen diese Leistungsanforderung. Der modulare Wohnungsbau erfasste 2025 6 % der US-amerikanischen Wohnbaubeginne, und führende Fabriken berichteten von 40 % weniger schimmelbedingten Rückrufaktionen beim Wechsel von geschlossenzelligem Sprühschaum zu Holzfaser-Beplankung. Der Anhang AW des Internationalen Wohngebäudekodex 2025 legalisierte dampfdiffusionsoffene Konstruktionen in den Klimazonen 4–8 und validierte damit direkt Holzfaserschichten in tafelbauartigen Systemen. Der japanische Vorfabrikationsführer Sekisui House initiierte Pilotprojekte, bei denen europäisch hergestellte Platten in Stahlrahmen eingebettet werden, unter Berufung auf Brandklasse B-s1, d0 gemäß EN 13501-1. Da Fabriken CNC-Linien für die Bearbeitung von Holzfaserplatten nachrüsten, sichern langfristige Materialverträge die Nachfrage und begrenzen die Spotmarktvolatilität. Der modulare Kanal ist daher sowohl ein Wachstumsvektor als auch ein Stabilisierungsmechanismus für Produktionsläufe.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Preiswettbewerb gegenüber Mineralwolle und Fiberglas | -0.8% | Global, am stärksten in kostenempfindlichen Wohnsegmenten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Vertrautheit der Installateure außerhalb Europas | -0.6% | Nordamerika, Asien-Pazifik und Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Hohe Logistikkosten aufgrund geringer Schüttdichte | -0.4% | Fernmärkte in Asien-Pazifik, Naher Osten und abgelegene Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preiswettbewerb gegenüber Mineralwolle und Fiberglas
Die Lieferkosten bleiben in US-amerikanischen und asiatisch-pazifischen Wohnungsmärkten, in denen Aufschläge für eingebetteten Kohlenstoff noch nicht in verbindliche Spezifikationen umgesetzt wurden, 10–20 % höher als bei handelsüblicher Mineralwolle. Fiberglas-Matten wurden 2025 in Baumärkten zu 0,45 USD pro Board-Foot R-Wert verkauft, verglichen mit 0,55 USD für starre Holzfaserplatten. Mineralwolle behält ihren Anteil bei brandgeschützten Konstruktionen, da ihre nicht brennbare ASTM-E136-Klassifizierung zusätzliche Beschichtungen überflüssig macht, während Holzfaserplatten manchmal Hybridkonstruktionen erfordern, um dieselbe Bewertung zu erfüllen. Obwohl Synergien bei der Tiefensanierungsarbeit einen Teil der Lücke schließen, begrenzen Rückerstattungsstrukturen in vielen Rechtsordnungen die Erstattungen auf Rohstoffpreise, sodass Hausbesitzer den Aufpreis selbst finanzieren müssen. Solange Subventionsrahmen kohlenstoffarme Materialien nicht direkt belohnen, wird die Preisspannung die Durchdringung in budgetbeschränkten Projekten begrenzen.
Begrenzte Vertrautheit der Installateure außerhalb Europas
Eine Umfrage aus dem Jahr 2025 zeigte, dass nur 18 % der US-amerikanischen Dämmstoffunternehmer praktische Erfahrung mit Holzfasern hatten, verglichen mit 94 % für Fiberglas. Zertifizierungsprogramme sind spärlich – weniger als 50 Installateure in ganz Kanada bis 2025 –, sodass Händler zögern, Produkte mit begrenzter Arbeitskapazität zu bevorraten. Europäische Hersteller finanzieren mobile Schulungseinheiten, doch die Hochlaufzeiten erstrecken sich bis 2027, was das Risiko birgt, Fenster zu verpassen, wenn Sanierungsförderungen auslaufen. Die Lernkurve umfasst auch unbekannte Befestigungsmuster und dickere Wandabschnitte, Elemente, die die Produktivität auf der Baustelle verlangsamen, bis die Crews Routine gewinnen. Wissenslücken hemmen daher das Volumen, insbesondere in Regionen, in denen Sanierungsrückstände bereits qualifizierte Arbeitskräftepools übersteigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktform:
Starre Platten verankern den Marktanteil, Einblasdämmung gewinnt bei der SanierungStarre Platten machten 2025 57,57 % des Umsatzes aus und unterstreichen ihre Eignung für Hinterlüftungsfassaden- und Durchgehende-Dämmungs-Konstruktionen, die Formstabilität erfordern. Vorfabrikationswerke schätzen Platten, die gleichzeitig als tragende Beplankung dienen und so Lagerhaltungseinheiten und Installationsschritte reduzieren. Flexible Matten bleiben eine Nische, wo Ständerabstände variieren, aber Mineralwolle dominiert diesen Kanal weiterhin und hält die Mattenakzeptanz bescheiden. Einblas- und Einpressprodukte wachsen jedoch mit einer CAGR von 6,97 %, da Sanierungsunternehmer Material in unregelmäßige Hohlräume einblasen, ohne Setzungsrisiko – ein Haltbarkeitsvorteil, der in kanadischen Feldstudien bestätigt wurde. Verbundplatten, die Holzfaseroberflächen mit Mineralwolle- oder PIR-Kernen kombinieren, sind die sich am schnellsten entwickelnde Linie und ermöglichen EN-13501-2-Brandschutzklassen ohne Intumeszenzsprays. Da Kingspans Vakuumplatten-Joint-Venture mit Gutex aus dem Jahr 2025 reift, werden Hybridlösungen den Marktanteil starrer Platten bei Passivhaus-Sanierungen erodieren, obwohl Einstoffplatten bei Wohngebäuden mit Mindestanforderungen dominant bleiben werden.
Nassverfahrenslinien der zweiten Generation reduzieren den eingebetteten Energieverbrauch um 18 % gegenüber Altsystemen und ermöglichen Preissenkungen, die die Marktposition starrer Platten stärken. Unterdessen investieren Einblasdämmungshersteller in Faseraufbereitungsmühlen, die die Schüttdichte um 12 % erhöhen, Frachtkosten senken und die eingeblasene Abdeckung verbessern. Die Produktformlandschaft bifurkiert sich daher: Hochleistungs-Verbundangebote zielen auf gewerbliche Sanierungen ab, bei denen die Wandstärke ein Premiumfaktor ist, während optimierte starre Platten das Kernwohnvolumen verteidigen. In beiden Kanälen enthalten digitale Modellierungswerkzeuge nun hygrothermische Module, die den Puffervorteil von Holzfasern hervorheben und Architekten dazu veranlassen, dampfdiffusionsoffene Schichten früh im Schemaentwurf zu spezifizieren.


Nach Anwendung:
Wärmedämmung dominiert, Schalldämmung steigt im MehrfamilienhausbauDie Wärmedämmung hielt 2025 72,08 % des Wertes, da Gebäudevorschriften universell Mindest-R-Werte vorschreiben und Holzfaserplatten für durchgehende Außenanwendungen ohne separate witterungsbeständige Barrieren geeignet sind. Die akustische Nutzung expandiert mit einer CAGR von 7,05 %, da gemischt genutzte städtische Gebäude 50-dB-Trennwand- und 60-IIC-Boden-Decken-Schwellenwerte anstreben. Labortests verzeichnen einen gewichteten Schalldämmindex von 52 dB für 100-mm-Holzfasermatten, was geschlossenzellige Schäume übertrifft, die bei hohen Frequenzen ihren Höchstwert erreichen, aber bei der Mittelbanddämpfung zurückbleiben. Entwickler spezifizieren nun Holzfasern in Büroausbauten, wo die Raumakustik in Großraumbüros die Mieterzufriedenheitsmetriken beeinflusst. Elektrische und brandschutztechnische Verkleidungen bleiben klein, aber strategisch bedeutsam, wobei ammoniumpolyphosphatbehandelte Platten bei 800 °C 90 Minuten lang ihre Integrität bewahren – dreimal länger als herkömmliche OSB-Platten. Die Akzeptanz hängt von der Harmonisierung der ASTM- und EN-Brandprüfprotokolle ab, ein laufender Prozess für multinationale Rechenzentrum-Projekte.
Auf der Wärmedämmungsseite modelliert aktualisierte Software wie PHPP 10 nun den dynamischen Dampftransport und zeigt, dass Holzfaserplatten in Kombination mit intelligenten Dampfbremsmembranen Taupunktrisiken in den Klimazonen 5–8 eliminieren. Da Vorschriften hygrothermische Prüfungen in Compliance-Pfade aufnehmen, wird die Fähigkeit von Holzfasern zur Feuchtigkeitspufferung zu einem quantifizierbaren Vorteil. Dieser technische Vorsprung gleicht teilweise Preisaufschläge aus und erhält die Dominanz des Wärmedämmungssegments, während akustische und Spezialnischen für Margendiversifizierung sorgen.
Nach Endverbraucherbranche:
Wohngebäude führen, Gewerbe beschleunigtWohngebäude machten 2025 53,22 % des Umsatzes aus, gestützt durch Tiefensanierungsförderungen und strengere Vorschriften im Einfamilienhausbau. Hausbauer in Kalifornien, New York und British Columbia nutzen nun Software, die den Gesamtlebenszyklus-Kohlenstoff in Title-24- und Step-Code-Workflows integriert, was Holzfaserdämmung zur Standardauswahl in Hochleistungs-Wohnsiedlungen macht. Die gewerbliche Nachfrage wächst mit 6,86 %, da Vermieter LEED v4.1- und WELL-Zertifizierungspunkte anstreben; die null VOC-Emissionen und die Feuchtigkeitspufferung von Holzfasern erzielen Punkte in mehreren Kategorien. Eine Studie an der Ostküste über LEED-Projekte zeigte, dass der Austausch von Sprühschaum durch Holzfasern vier Zertifizierungspunkte zu vernachlässigbaren Kosten hinzufügt und damit Standardspezifikationen bei Klasse-A-Sanierungen beeinflusst.
Institutionelle Gebäude – Schulen, Krankenhäuser, Regierungsbüros – vollziehen einen Wandel, da Beschaffungsbeauftragte Schwellenwerte für eingebetteten Kohlenstoff übernehmen. Deutschland schreibt nun für öffentliche Projekte über 2 Millionen EUR eine Lebenszykluskohlenstoffbilanzierung vor, und kommunale Planer berichten von niedrigeren Compliance-Kosten, wenn sie Holzfasern spezifizieren, anstatt Kompensationen zu kaufen. Kühllagerbetreiber erproben das Material in Hochfeuchtigkeitslagern und nutzen seine hygroskopischen Eigenschaften zur Eindämmung von Kondensation. Das schnell wachsende gewerbliche und institutionelle Wachstum signalisiert eine Machtverschiebung von Facility-Managern zu Nachhaltigkeitsbeauftragten, die Kohlenstoffmetriken neben Kosten und Zeitplan einordnen, und erhält ein überdurchschnittliches Wachstum gegenüber dem noch dominierenden Wohnsegment.
Geografische Analyse
APAC-Markt für Holzfaserdämmung
Der asiatisch-pazifische Raum hielt im Jahr 2025 mit 51,19 % den größten Umsatzanteil am globalen Markt für Holzfaserdämmung und wird zugleich als die am schnellsten wachsende Region mit einem CAGR von 6,19 % im Zeitraum 2026–2031 eingeschätzt. Die Verbreitung von Holzfaserdämmung ist in der Region in vielen Märkten noch im Aufbau begriffen, bedingt durch mangelnde Installateurausbildung und Frachtkosten-Nachteile. Japans Bauordnungsgesetz 2025 begrenzt nun den gebundenen Kohlenstoff in öffentlichen Gebäuden über 2.000 m², und Sekisui House testet europäisch bezogene Platten in modularen Stahlrahmen. Der australische National Construction Code 2025 verschärfte die R-Werte in Alpinzonen und schafft damit eine Nischennachfrage in Tasmanien und im Hochgebirge von New South Wales. Frachtkosten erhöhen den Preis um 0,10–0,12 USD pro Board-Foot, was Holzfaserdämmung auf Premium-Grünbauprojekte beschränkt, bis regionale Werke entstehen.
Europäischer Markt für Holzfaserdämmung
Europa verzeichnete im Jahr 2025 einen bedeutenden regionalen Anteil, getragen von Deutschland, Frankreich und dem Vereinigten Königreich. Der britische Future Homes Standard, der ab 2026 gilt, schreibt eine Reduzierung des Betriebskohlenstoffs um 75 % vor; Passivhausarchitekten setzen durchgehende Holzfaserschichten ein, um Wärmebrücken zu eliminieren. Obwohl die Durchdringungsrate in Europa bei Neubauten in den Alpen- und nordischen Regionen nahezu 40 % erreicht, sorgen Sanierungsprogramme für moderates Wachstum, auch wenn das Potenzial im Neubaubereich abnimmt.
Nordamerikanischer Markt für Holzfaserdämmung
In Nordamerika integrieren Kalifornien, Oregon und Washington Tabellen zum gebundenen Kohlenstoff in die Energievorschriften, während New York Tiefenenergie-Sanierungen fördert, bei denen Wärmepumpen mit durchgehender Außendämmung kombiniert werden. Kanadas Aufstockung des Greener Homes-Darlehens auf 40.000 CAD (29.600 USD) löste provinzielle Sammelkaufprogramme aus, die die Preise für Holzfaserdämmplatten um 12–15 % senkten. Die Aktualisierung der mexikanischen Norm NOM-020-ENER legte Gebäudehüllenanforderungen fest, die Holzfaserdämmung erfüllt, und brachte eine frühe Anwendergruppe in Luxusprojekten in Monterrey und Guadalajara hervor.
MEA- und südamerikanischer Markt für Holzfaserdämmung
Südamerika sowie der Nahe Osten und Afrika liegen zurück, obwohl das Al-Sa'fat-Bewertungssystem in Dubai Niedrigkohlenstoff-Gutschriften vergibt, die hochwertige Hotelprojekte zur Holzfaserdämmung hinlenken.

Regulatorisches Umfeld
Der Zugang von Holzfaserdämmstoffen zum EU-Markt ist in der Bauprodukteverordnung (Verordnung (EU) Nr. 305/2011) und in Konformitätsverfahren wie den Europäischen Technischen Bewertungen (ETAs) verankert, die von Stellen wie dem Deutschen Institut für Bautechnik (DIBt) ausgestellt werden. So verweisen beispielsweise vom DIBt ausgestellte ETAs für Holzfaserdämmprodukte auf EAD 040138-01-1201 für Einblasdämmstoffe, was Herstellern hilft, die deklarierte Leistung für die CE-Kennzeichnung sowie für die Akzeptanz durch Planer und Baubehörden in Europa zu dokumentieren.
Kohlenstoff- und Dokumentationsanforderungen kommen zunehmend zusätzlich zu den klassischen Wärme- und Brandschutzanforderungen hinzu. Öffentliche Beschaffungs- und Bauprogramme treiben Umweltproduktdeklarationen (EPDs) in Richtung Ausschreibungskonformität, doch eine branchenweite EPD für eigenständige Holzfaserdämmstoffe ist weder in Nordamerika noch in Europa flächendeckend verfügbar. Diese Lücke erhöht die Bedeutung produktspezifischer, unabhängig geprüfter EPDs sowie systembezogener Modell-EPDs, beispielsweise für WDVS. In Kanada verdeutlichte der Wood Fibre Insulation in Ontario Roadmap vom Mai 2026, dass die begrenzte explizite Anerkennung im Ontario Building Code alternative Konformitätswege erforderlich machen kann, was Genehmigungen verzögert und verteuert und die breitere Marktdurchdringung über die erfahrensten Installateur- und Planungsnetzwerke hinaus verlangsamt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei Forst- und Sägewerksbetrieben, die Nadelholz-Restspäne und andere Holzreste erzeugen, gefolgt von der Faseraufbereitung (Defibrierung) sowie der Herstellung von Platten oder Matten/Einblasdämmstoffen in Nass- oder Trockenverfahren unter Verwendung von Bindemitteln und Zusatzstoffen. Hersteller regionalisieren die Produktion häufig und siedeln sich in der Nähe von Sägewerken an, um die Logistik der Rohstoffzufuhr zu reduzieren – eine wichtige Überlegung angesichts der geringen Schüttdichte von Dämmprodukten und des Frachtnachteils bei Langstreckentransporten.
Nachgelagert erfolgt der Vertrieb über Baustoffhändler, spezialisierte Dämmstoffkanäle und zunehmend über Sanierungs- und Modulbau-Unternehmer, die dampfoffenen Aufbauten den Vorzug geben. Dokumentations- und Konformitätsunterlagen (ETAs/EPDs, Brand- und feuchtetechnische Daten sowie Zulassungsdossiers) werden dann zu ermöglichenden Bindegliedern zwischen Produktion, Ausschreibung und Beschaffung. Betriebliche Meldungen führender Hersteller weisen zudem auf die Anfälligkeit gegenüber Volatilität entlang der Kette hin, einschließlich wetterbedingter Schwankungen der Bautätigkeit und der Weitergabe von Kostendruck (Energie und Transport), was sich auf Lagerplanung, Produktionsplanung und die Attraktivität lokalisierter Versorgungscluster auswirkt.
Wettbewerbslandschaft
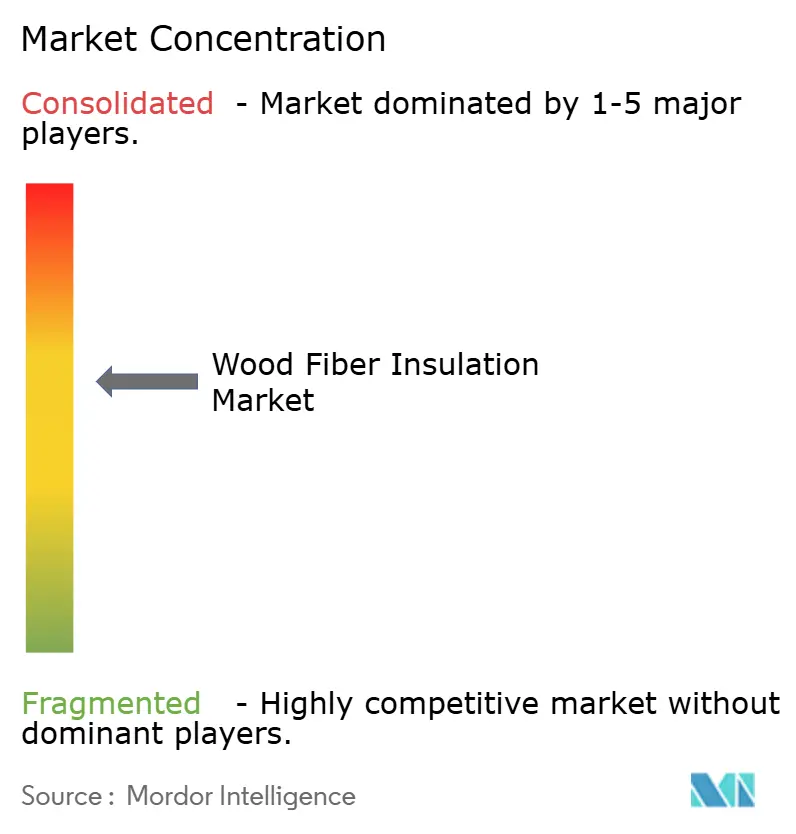
Der Markt für Holzfaserdämmung ist mäßig konsolidiert. Markteintrittsbarrieren umfassen integrierte Forstressourcen, spezialisierte Defibrations-Linien und Kodex-Zulassungsdossiers. STEICOs vertikale Lieferkette, von Sägewerksrückständen bis zu fertigen Platten, schützte die Margen während der Harzpreisschwankungen im Jahr 2025. Die 30.000-m³-Erweiterung seines polnischen Werks zielt auf mitteleuropäische Ausschreibungen ab, die nun eine Kohlenstoffoffenlegung bei öffentlichen Projekten über 5 Millionen EUR erfordern.
Weißer Fleck liegt bei Hybridlaminaten, die feuerfeste Kerne mit dampfdiffusionsoffenen Oberflächen verbinden. Patentanmeldungen für Verbundplatten stiegen im Jahresvergleich um 40 %, konzentriert auf tragende und feuerfeste Designs. Herausforderer auf Basis landwirtschaftlicher Rückstände (Hanf, Stroh) testen die Gewässer, verfügen aber noch nicht über die Kodex-Akzeptanz und Langzeit-Haltbarkeitsdaten, die Holzfasern über drei Jahrzehnte europäischer Feldleistung angesammelt hat. Die Fusionen- und Übernahmedynamik wird sich voraussichtlich intensivieren, da benachbarte Dämmstoffmajors Technologien lizenzieren, anstatt sich zu Greenfield-Werken zu verpflichten, und so Know-how konsolidieren und Produktgenehmigungen in neuen Geografien beschleunigen.
Marktführer in der Holzfaserdämmungsbranche
STEICO SE
Gutex Holzfaserplattenwerk H. Henselmann GmbH + Co. KG
TimberHP
Knauf Insulation
Soprema
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Holzfaserdämmung
- Beltermo
- BISCHOFF SCHAFER Holz GmbH
- DIEFFENBACHER GmbH
- EWI Pro Insulation Systems Ltd
- Gutex Holzfaserplattenwerk H. Henselmann GmbH + Co. KG
- ISOCELL GmbH & Co KG
- Kingspan Group
- Knauf Insulation
- Swiss Krono
- LIGNOTREND GmbH & Co. KG.
- Lime Green Products Ltd
- Schneider GmbH
- Soprema
- STEICO SE
- TimberHP

Marktchancen und Zukunftsaussichten
Regelungen zur ganzheitlichen CO2-Bilanzierung und zum kohlenstoffarmen Bauen schaffen zunehmend spezifikationsgetriebenen Freiraum für Holzfaserdämmstoffe sowohl im Neubau als auch in der Sanierung, insbesondere dort, wo Konformitätsabläufe nachvollziehbare, dokumentierte Umweltleistung erfordern. Finnland hat Anfang 2026 verbindliche Berechnungen für kohlenstoffarmes Bauen eingeführt, was die Nachfrage nach Produkten mit verifizierten EPDs verstärkt und Beschaffungsteams sowie Planern eine Möglichkeit gibt, Dämmoptionen anhand von Kennzahlen zu grauer Energie statt allein anhand der Wärmeleistung zu vergleichen.
In Nordamerika konzentriert sich die kurzfristige Chance auf Kapazitätsausbau, Anerkennung in Bauvorschriften und Markteintrittspartnerschaften, da die Einführung in einigen Provinzen und Bundesstaaten durch die Vertrautheit der Installateure und die Zulassungswege begrenzt wird. Im April 2026 sicherte sich TimberHP eine strategische Investition von FTAI Infrastructure, um den Produktionshochlauf an seinem Standort in Madison, Maine, zu beschleunigen und seine kommerzielle Präsenz zu erweitern – ein Zeichen aktiven Kapitaleinsatzes zur Lokalisierung der Versorgung und Verringerung der Abhängigkeit von importierten Platten. Der Ontario-Roadmap vom Mai 2026 verdeutlichte zudem die praktische Lücke zwischen Nachfragetreibern und der Anerkennung in Bauvorschriften und verwies auf Produktprüfungen, alternative Nachweiswege und Installateurschulungen als unmittelbare Hebel zur Beschleunigung der Marktdurchdringung unter Einhaltung der Leistungs- und Sicherheitsanforderungen.
Recent Industry Developments in Markt für Holzfaserdämmung
- Juli 2026: STEICO SE - Veröffentlichung des Halbjahresberichts 2026, der trotz Lieferketten- und Kostendruck eine Umsatzwachstumsprognose von -2 % bis +4 % bestätigt. Der Bericht zeigt, wie sich Margen- und Nachfragetrends auf Preisgestaltung und Kapazitätsauslastung für Holzfaserdämmstoffe auswirken könnten. Zudem liefert er einen Ausblick, der dazu beiträgt, STEICOs kurzfristige strategische Prioritäten in Europa und angrenzenden Märkten festzulegen.
- Juni 2026: STEICO SE - Implementierung der MillSIGHTS-Analytik im LVL-Werk in Polen zur Optimierung der Produktionsausbeute und Sicherstellung der Rückverfolgbarkeit. Die Einführung zeigt die Nutzung von Produktionsanalysen innerhalb der Wertschöpfungskette für Holzfaserdämmstoffe. Sie unterstützt Effizienzgewinne, Qualitätskontrolle und datengestützte Entscheidungsfindung im gesamten Betrieb.
- Mai 2026: Schilliger Holz - Erste Holzfaserdämmplatte in der neuen Lignatherm-Anlage in Küssnacht am Rigi produziert (21. Mai). Der Start erweitert die europäische Produktionskapazität für Holzfaserdämmstoffe. Er deutet auf eine regionale Skalierung hin und verändert die Wettbewerbsdynamik im Premiumsegment der Holzfaserdämmstoffe.


Markt für Holzfaserdämmung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Wert von auf Holzfaser basierenden Dämmstoffen, die für die thermische und akustische Gebäudedämmung verkauft werden, erfasst am Verkaufspunkt der Hersteller an Bau- und Sanierungskanäle, über alle großen Regionen hinweg.
Ausgeschlossener Umfang: Wir schließen installierte Arbeitsleistungen, Befestigungselemente und Membranen sowie umfassendere Gebäudehüllen-Dienstleistungen aus, die außerhalb der Produktumsätze für Holzfaserdämmstoffe liegen.
Übersicht der Segmentierung
- Nach Produktform
- Starre Platten
- Flexible Matten
- Einblas- / Einpressdämmung
- Verbund- und Hybridplatten
- Nach Anwendung
- Wärmedämmung
- Schalldämmung
- Elektrische / Brandschutzverkleidungen
- Nach Endverbraucherbranche
- Wohngebäude
- Gewerbe
- Institutionell
- Industrie und Infrastruktur
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die faktische Grundlage rund um die Bautätigkeit und die Nachfragesignale für Dämmstoffe zu schaffen und anschließend die Annahmen über die Regionen hinweg konsistent zu halten. Wir haben öffentliche Statistiken zu Baubeginnen, Sanierungstätigkeit und der Ausrichtung der Energieeffizienzpolitik als wichtigste Nachfragetreiber für Dämmstoffe ausgewertet.
Die Quellen stammen von angesehenen öffentlichen Stellen und technischen Referenzen, darunter die Internationale Energieagentur (Gebäude und Energieeffizienz), Eurostat (Bauproduktion und Genehmigungen), die US-Energieinformationsbehörde (Energiepreise, die die Amortisation von Sanierungen beeinflussen), das US Census Bureau (Bauausgaben) und UN Comtrade (Handelsströme für verwandte Materialkategorien). Zudem nutzten wir Geschäftsberichte und Investorenpräsentationen von Unternehmen für Kapazitätserweiterungen und Produktmixentwicklungen sowie ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten und eine Patentdatenbank zur Identifizierung wiederkehrender Themen bei Material- und Prozessinnovationen. Diese Beispiele sind nicht erschöpfend; weitere Quellen wurden zur Unterstützung der Datenerhebung, Validierung und Klärung während der Studie herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, was tatsächlich ausgeliefert und ausgeschrieben wird, insbesondere dort, wo öffentliche Statistiken Holzfaserdämmstoffe nicht klar von anderen Faserprodukten trennen. Wir befragten Hersteller, Händler, Installateure und Planer in den wichtigsten Regionen, um typische Verkaufspreise, Kanalaufteilungen und die Anwendungen mit steigenden Marktanteilen zu bestätigen.
Um Lücken zu schließen, testeten wir Annahmen zu Anforderungen des Feuchtemanagements, vorschriftengetriebener Nachfrage und dem Verhältnis von Sanierung zu Neubau und überprüften anschließend größere Abweichungen während der Modellierung, bevor wir die Gesamtwerte finalisierten.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 30 % | CXOs: 15 % | APAC: 39 % |
| Mid-Tier: 54 % | Funktions-/Bereichsleiter: 32 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 53 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem Bauproduktion, Sanierungsintensität und die Verbreitung von Dämmstoffen genutzt werden, um den adressierbaren Nachfragepool für Holzfaserdämmstoffe nach Region zu rekonstruieren, der anschließend anhand regionsgerechter Preisbänder in Werte übersetzt wird. Sobald diese Struktur festgelegt war, wurden gezielte Bottom-Up-Prüfungen ergänzt, etwa Plausibilitätsprüfungen der Lieferantenumsätze, Kanal-Feedback zur Lieferdynamik und stichprobenartige Preisbenchmarks (pro Kubikmeter oder pro Quadratmeter) für gängige Produktformate.
Zu den im Modell verwendeten Eingaben gehören der Anteil von Neubau versus Sanierung, die Verbreitung von Wand- und Dachdämmung in wichtigen Klimazonen, das Tempo der Verschärfung von Energieeffizienzvorschriften für Gebäude, die Verfügbarkeit von Handel und grenzüberschreitender Versorgung sowie die Entwicklung der durchschnittlichen Verkaufspreise im Zusammenhang mit Holzrohstoff- und Energiekosten. Wo eine länderspezifische Datenreihe fehlte, wurden Proxy-Indikatoren aus benachbarten Märkten mit ähnlicher Vorschriftenstrenge und Baupraxis verwendet und anschließend durch Interview-Feedback korrigiert.
Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch eine exponentielle Glättungsebene für kurzfristige Nachfrageindikatoren, und glichen die Ergebnisse anschließend mit Experteneinschätzungen zu Sanierungsanreizen, öffentlichen Beschaffungsvorschriften und Kapazitätserweiterungen ab. Die Annahmen wurden nachvollziehbar gehalten, sodass Änderungen bei einem Treiber, etwa dem Zeitpunkt von Sanierungssubventionen, direkt in der finalen Marktzahl erkennbar sind.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt anhand mehrerer Gegenprüfungen, sodass die endgültigen Marktzahlen nicht auf einer einzigen Datenreihe oder einem einzigen Standpunkt beruhen. Modellergebnisse werden mit unabhängigen Signalen wie Trends bei Bauausgaben, Importmustern von Dämmstoffen und Kommentaren der Hersteller zu Auslastung und Auftragsbüchern verglichen und anschließend auf logische Plausibilität geprüft.
Bei Auftreten eines Ausreißers überprüfen wir die länderspezifischen Annahmen, wiederholen die Preis- und Mix-Prüfungen und kontaktieren anschließend ausgewählte Interviewpartner erneut, um zu bestätigen, was sich geändert hat und warum. Vor der endgültigen Freigabe erfolgt eine mehrstufige interne Überprüfung, damit größere Rechen- oder Umfangsfehler frühzeitig erkannt werden. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchlauf vor der Auslieferung wird durchgeführt, damit die Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße für Holzfaserdämmstoffe von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktgrößen für Holzfaserdämmstoffe zu sehen, da Publikationen nicht immer dieselbe Produktabgrenzung, Verkaufsebene und denselben Zeitrahmen verwenden. Unterschiede darin, ob der installierte Wert einbezogen wird, wie Hybridplatten behandelt werden und wie regionale Preise in USD umgerechnet werden, können die endgültige Zahl allesamt beeinflussen.
Durch die Verfolgung anwendungsbezogener Nachfrageindikatoren und die Aktualisierung der im Modell verwendeten Preisbänder hält Mordor Intelligence den Gesamtwert für Holzfaserdämmstoffe an die Produktumsätze gebunden und vermeidet die Vermischung mit breiteren Gebäudehüllenmaterialien, die in Bauangeboten manchmal gebündelt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,93 Mrd. USD (2025) | |
| Globales Beratungsunternehmen A | 1,40 Mrd. USD (2025) | Diese Schätzung scheint einen weiter gefassten Umfang zu verwenden, der benachbarte Kategorien von Naturfaserdämmstoffen oder Elemente des installierten Werts einbeziehen kann, was die Gesamtwerte erhöht, wenn projektbezogene Preise statt reiner Produktumsätze verwendet werden. |
| Fachzeitschrift B | 1,00 Mrd. USD (2025) | Diese Zahl liegt näher am Niveau, stützt sich jedoch tendenziell auf eine engere Produktinterpretation (beispielsweise mit Fokus auf Platten) und wendet möglicherweise einen einzigen gemischten Durchschnittspreis über alle Regionen hinweg an, was höherpreisige Märkte unterschätzen und niedrigerpreisige überschätzen kann. |
Insgesamt resultiert die Spannweite hauptsächlich aus den Umfangsgrenzen und der Art und Weise, wie Preise und Produktmix über die Regionen hinweg übertragen werden. Unser Ansatz sorgt für Wiederholbarkeit des Modells durch klare Nachfragetreiber, praxisnahe Preisprüfungen und gezielte Expertenvalidierung, sodass die endgültige Marktgröße von Jahr zu Jahr konsistent bleibt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Markt für Holzfaserdämmung und welcher Wert wird bis 2031 erwartet?
Die globalen Ausgaben werden für 2026 auf 0,99 Milliarden USD geschätzt und sollen bis 2031 auf 1,34 Milliarden USD steigen, was einer CAGR von 6,25 % entspricht.
Welche geografische Region wächst am schnellsten bei der Einführung von Holzfaserdämmung?
Asien-Pazifik führt beim Wachstum mit einer prognostizierten CAGR von 6,19 % für 2026–2031, angetrieben durch strengere Energievorschriften und Anreizprogramme.
Warum bevorzugen Bauherren starre Holzfaserplatten für Neubauhüllen?
Starre Platten bieten Formstabilität, dienen gleichzeitig als tragende Beplankung und erfüllen dampfdiffusionsoffene Anforderungen, die durchgehende Dämmkonstruktionen vereinfachen.
Welche politischen Maßnahmen beschleunigen den Einsatz von Holzfaserdämmung in öffentlichen Projekten?
Buy-Clean-Regeln und Schwellenwerte für eingebetteten Kohlenstoff machen kohlenstoffarme Materialien nun zu einem Bestehens-/Nichtbestehens-Kriterium bei Ausschreibungen und verschaffen Holzfasern aufgrund ihres negativen Fußabdrucks von der Wiege bis zum Werkstor einen Vorteil.
Wie schneidet Holzfaserdämmung im Vergleich zu Mineralwolle hinsichtlich Kohlenstoffauswirkung und Anfangskosten ab?
Holzfasern haben einen negativen Kohlenstoff-Fußabdruck, kosten aber in Regionen ohne kohlenstoffbasierte Subventionen noch 10–20 % mehr als handelsübliche Mineralwolle.
Welche Unternehmen verfügen über die größte Produktionskapazität für Holzfaserdämmung?
Zu den führenden Herstellern gehören STEICO, Gutex, Pavatex (Soprema) und TimberHP sowie Knauf Insulation; zusammen entfallen auf die fünf größten Unternehmen rund 60 % der europäischen und 35 % der nordamerikanischen Kapazität.
Seite zuletzt aktualisiert am:



