
Schaumstoffdämmstoff-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
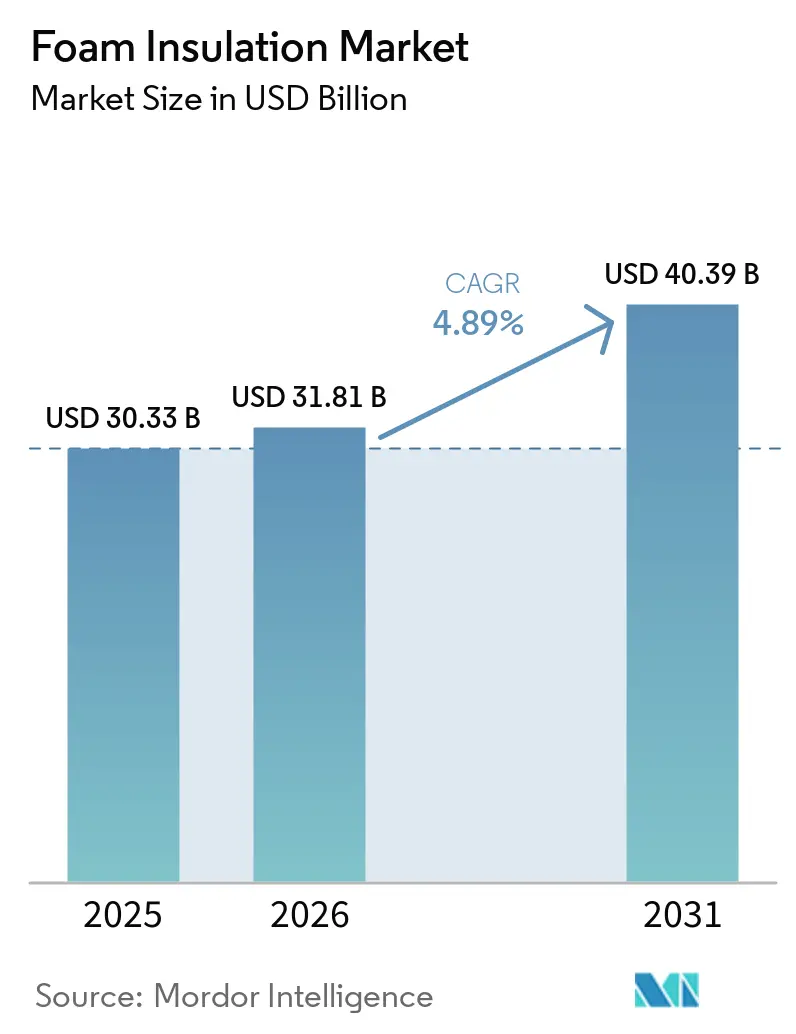
| Marktgröße (2026) | 31.81 Milliarden US-Dollar |
| Marktgröße (2031) | 40.39 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.89 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
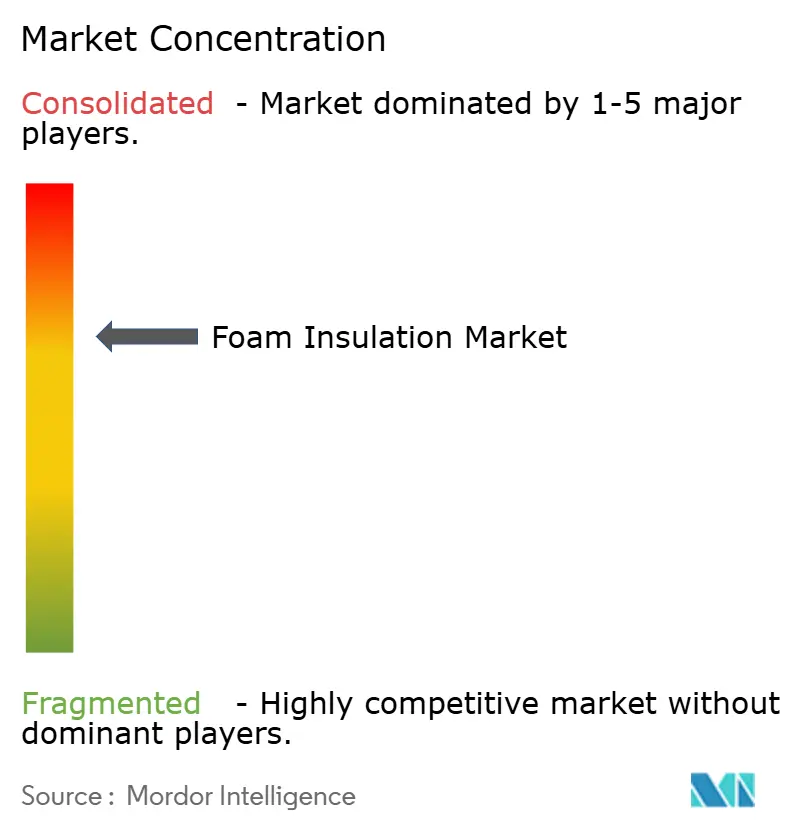
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Schaumstoffdämmstoff-Marktanalyse von Mordor Intelligence
Die Marktgröße des Schaumstoffdämmstoff-Marktes wird voraussichtlich von 30,33 Milliarden USD im Jahr 2025 auf 31,81 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 40,39 Milliarden USD bei einer CAGR von 4,89 % über 2026–2031 erreichen. Die starke Nachfrage ist an energieeffiziente Bauvorschriften, Infrastrukturausgaben und den Bedarf an Materialien geknüpft, die hohen Wärmewiderstand mit struktureller Unterstützung verbinden. Wichtige Lieferanten erweitern ihre Kapazitäten, verbreitern ihre Produktportfolios und verfolgen Rohstoffe aus der Kreislaufwirtschaft, um die Rohstoffvolatilität einzudämmen. Das Wettbewerbsfeld innoviert zudem rund um Treibmittel mit niedrigem GWP, biobasierte Polyole und Vakuumtechnologien, um sowohl Leistungs- als auch Nachhaltigkeitskriterien zu erfüllen. Asien-Pazifik bleibt der primäre Wachstumsmotor, da Urbanisierung, politische Anreize und industrielle Expansion die Anwendungsbasis in Gebäuden, der Kühlkettenlogistik und Haushaltsgeräten erweitern.
Wichtigste Berichtsergebnisse
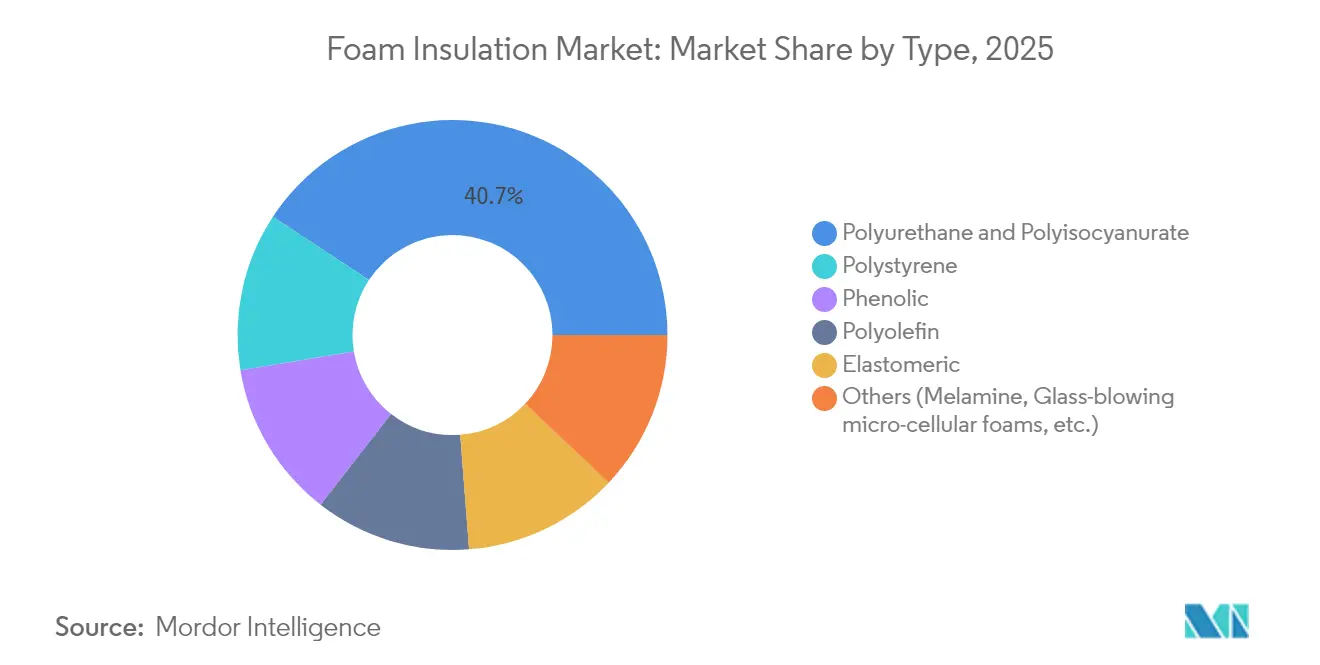
- Nach Typ hielten Polyurethan- und Polyisocyanurat-Schaumstoffe im Jahr 2025 einen Schaumstoffdämmstoff-Marktanteil von 40,74 %; das Segment Sonstige Typen wird voraussichtlich bis 2031 mit einer CAGR von 5,03 % wachsen.
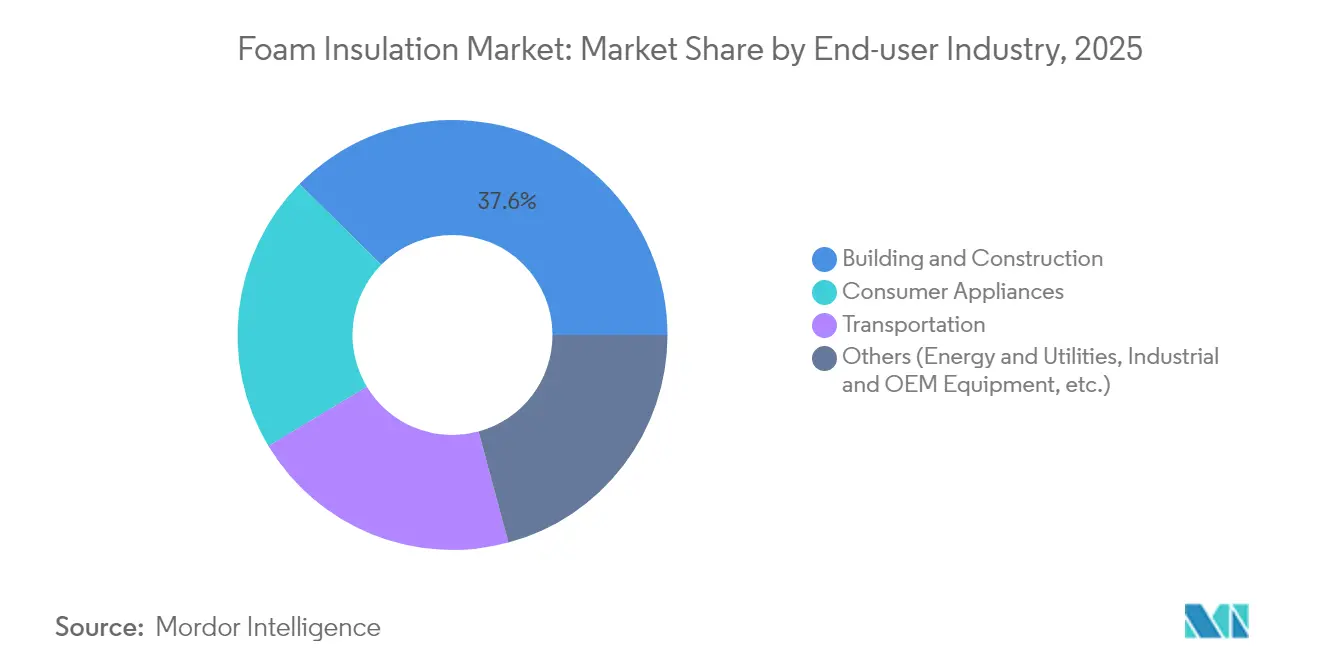
- Nach Endverbrauchsbranche entfiel auf Bauwesen und Konstruktion im Jahr 2025 ein Anteil von 37,62 % an der Schaumstoffdämmstoff-Marktgröße, während Haushaltsgeräte bis 2031 die höchste CAGR von 5,24 % verzeichnen werden.
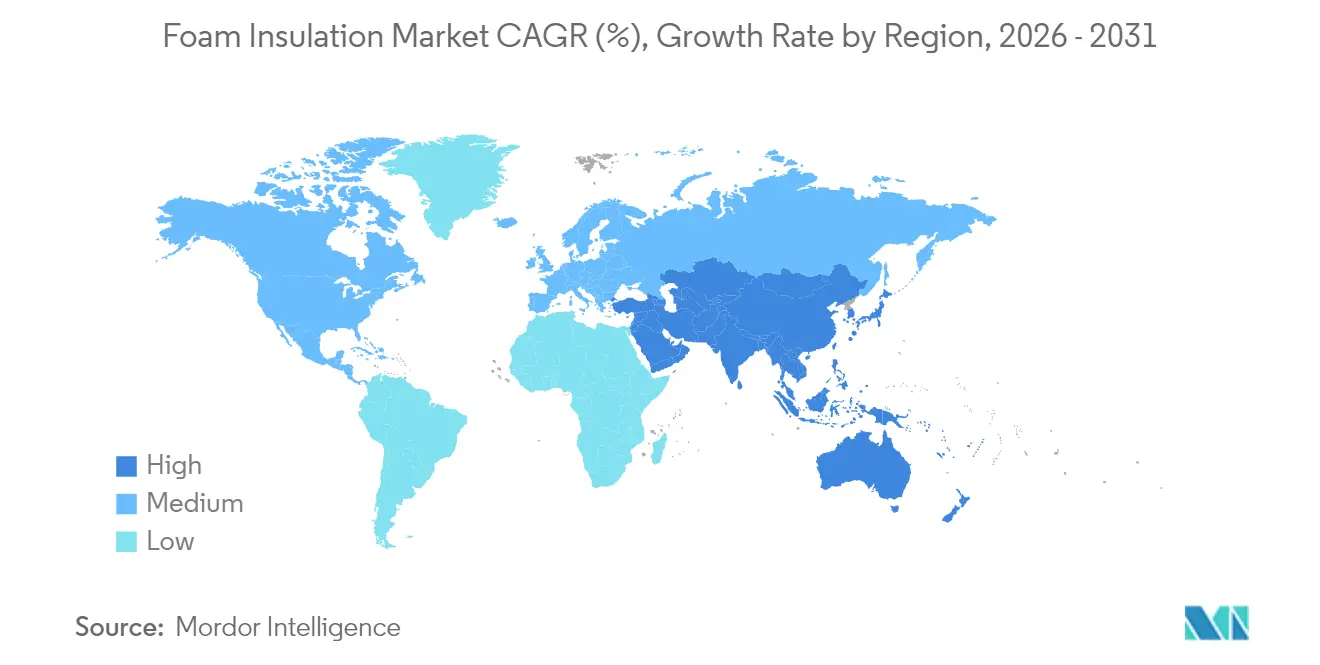
- Nach Geografie erfasste Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 41,30 % und wird voraussichtlich mit einer CAGR von 5,78 % wachsen und damit jede andere Region übertreffen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Schaumstoffdämmstoff-Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der Gebäude-Energievorschriften und Zertifizierungen für nachhaltiges Bauen | +1.6% | Global | Mittelfristig (2–4 Jahre) |
| Infrastrukturimpulse beleben den Nicht-Wohnbau | +1.2% | Nordamerika, Asien-Pazifik, Europa | Kurzfristig (≤ 2 Jahre) |
| Rasanter Ausbau der Kühlkette im E-Commerce | +0.9% | Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsender modularer Fertigbau unter Verwendung von Schaumstoffplatten | +0.7% | Asien-Pazifik, Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Zunehmende Betonung nachhaltigen Bauens | +0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Gebäude-Energievorschriften und Zertifizierungen für nachhaltiges Bauen
Neue Vorschriften wie der IECC 2024 erhöhen die vorgeschriebenen R-Werte, Anforderungen an eine durchgehende Dämmung und Luftdichtheitsgrenzwerte in allen Klimazonen. Bauunternehmen setzen auf hochdichtes Polyurethan, Polyisocyanurat und zusammengesetzte SIPs (Strukturisolierplatten), um diesen strengeren Standards zu entsprechen. Die Sanierungsaktivität nimmt ebenfalls zu, angetrieben durch Anreize, die energieeffiziente Modernisierungen des bestehenden Gebäudebestands belohnen. Schaumstofflösungen werden bevorzugt, weil sie hohen Wärmewiderstand bei dünneren Profilen bieten, Innenraum freigeben und gleichzeitig die gesetzlich vorgeschriebenen Leistungsschwellen erfüllen. Die Hersteller reagieren mit Sprühformulierungen mit höheren R-Werten und Plattensystemen, die für Netto-Null- und LEED-Projekte zertifiziert sind. Die regulatorische Dynamik verankert daher fortschrittliche Schaumstoffprodukte sowohl in Neubau- als auch in Renovierungspipelines[1]International Code Council, „2024 International Energy Conservation Code”, iccsafe.org.
Infrastrukturimpulse beleben den Nicht-Wohnbau
Große Infrastrukturpakete in den Vereinigten Staaten, China und der Europäischen Union beschleunigen Projekte mit hoher Dämmintensität, darunter Rechenzentren, Krankenhäuser und Logistikzentren. Schaumstoffplatten und Sprühsysteme werden aufgrund ihrer Feuchtigkeitsbeständigkeit und schnellen Verarbeitung eingesetzt, was die Bauzeiten verkürzt. Öffentliche Mittel fließen in regionale Lieferketten, was führende Hersteller zu Kapazitätserweiterungen veranlasst, um langfristige Verträge zu sichern. Der Schaumstoffdämmstoff-Markt profitiert direkt vom Volumen an Dach-, Wand- und Fundamentflächen, die bei diesen öffentlichen Bauvorhaben gedämmt werden. Lieferanten nutzen auch den Schwung bei der Ausschreibung, um biobasierte Polyiso-Platten in öffentlich geförderte Projekte einzuführen, die mit Emissionsminderungszielen übereinstimmen[2]Holcim Ltd., „Holcim schließt Übernahme von OX Engineered Products ab”, holcim.com Quelle: Kingspan Group plc, „Geschäftsbericht 2024”, kingspan.com .
Rasanter Ausbau der Kühlkette im E-Commerce
Die Expansion temperaturgeführter Lagerhaltung und Fahrzeuge für die letzte Meile erfordert eine Dämmung, die den Wärmeverlust minimiert und gleichzeitig wiederholten Temperaturwechseln standhält. EPS, Hartpolyurethan und Vakuumplatten-Hybride werden aufgrund ihrer ausgewogenen R-Wert-, Gewichts- und Kosteneigenschaften bevorzugt. Die Kühlkettenwelle breitet sich über Lebensmittel hinaus auf Pharmazeutika und Biologika aus, was die Ausschreibungsstandards in Bezug auf Hygiene und Brandschutz erhöht. OEM-Hersteller wechseln daher zu Treibmitteln mit niedrigem GWP, um kommenden Kältemittelquoten zuvorzukommen. Der Einsatz von zusammengesetzten SIP-Hüllen in neuen Lagerhäusern verkürzt die Bauzeiten und unterstützt Energieeffizienzziele, was die Nachfrage im Schaumstoffdämmstoff-Markt stärkt.
Wachsender modularer Fertigbau unter Verwendung schaumstoffgedämmter Platten
Die werksseitige Vorfertigung von Wand-, Dach- und Bodenmodulen integriert Polyisocyanurat- oder EPS-Kerne mit Stahl- oder OSB-Deckschichten. Der Ansatz begegnet dem Arbeitskräftemangel durch Fabrikautomatisierung und verkürzt die Projektlaufzeiten, indem in wenigen Tagen wetterfeste Hüllen geliefert werden. Hohe Dämmwerte senken die HLK-Lasten und steigern die Betriebskosteneinsparungen für Eigentümer und Mieter. Modulare Hersteller legen zunehmend Schaumstoffe mit Recycling- oder biobasiertem Inhalt fest, um ESG-Anforderungen zu erfüllen. Die starke Akzeptanz im Mehrfamilienwohnungsbau, im Gastgewerbe und in Bildungseinrichtungen deutet auf eine anhaltende Materialnachfrage im kommenden Jahrzehnt hin. Regionale Produktionslinien in Asien-Pazifik und Nordamerika werden skaliert, um diesen Wandel zu unterstützen.
Hemmnis-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile MDI/TDI- und Styrolpreise | -1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Brand- und Flammschutzvorschriften erhöhen Compliance-Kosten | -0.8% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Recyclingvorschriften und begrenzte Schaumstoff-Rückgewinnungsprogramme | -0.6% | Europa, Nordamerika, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile MDI/TDI- und Styrolpreise
Preisschwankungen bei MDI, TDI und Styrol spiegeln Versorgungsunterbrechungen, geopolitische Risiken und sich entwickelnde Handelsregeln wider. Plötzliche Kostensteigerungen belasten die Margen und erschweren langfristige Vertragsabschlüsse mit Bauunternehmen und OEM-Herstellern. Große Produzenten sichern sich durch Rückwärtsintegration, alternative Rohstoffe und Lagerreserven ab, während kleinere Verarbeiter über weniger Preissetzungsmacht verfügen. Biobasierte Polyole und recycelte Styrolströme werden erprobt, um das Risiko zu mindern, sind jedoch kommerziell noch begrenzt. Anhaltende Volatilität dämpft daher die kurzfristige Rentabilität und könnte Kapazitätserweiterungen im Schaumstoffdämmstoff-Markt verzögern[3]BASF, „Chemisches Recycling von Polyurethan-Schaumstoffen – Pilotprojekt”, basf.com.
Brand- und Flammschutzvorschriften erhöhen Compliance-Kosten
Aktualisierte Bauvorschriften verlangen jetzt strengere Grenzwerte für Flammenausbreitung und Rauchentwicklung, insbesondere für stark frequentierte Gebäude. Hersteller müssen Produkte mit fortschrittlichen Flammschutzmitteln oder Intumeszenzbeschichtungen neu formulieren, was Material- und Zertifizierungskosten erhöht. Zusätzliche Tests verlängern die Produktentwicklungszyklen und schränken kleinere Marktteilnehmer ein, denen dedizierte F&E-Ressourcen fehlen. Obwohl die Einhaltung der Vorschriften die Sicherheit der Bewohner und das Markenvertrauen stärkt, verringert die damit verbundene Kostenbelastung die Preisunterschiede gegenüber Mineralfaser-Alternativen. Marktführer mit zertifizierten Produktlinien gewinnen bei der Ausschreibung einen Vorteil, was die Wettbewerbsdynamik neu gestaltet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Dominanz von Polyurethan, Innovation bei anderen Typen
Polyurethan- und Polyisocyanurat-Schaumstoffe hielten 2025 einen Anteil von 40,74 % am Schaumstoffdämmstoff-Markt – ein Vorsprung, der auf ihre überlegenen R-Werte, chemische Beständigkeit und einfache Verarbeitung vor Ort zurückzuführen ist. Die hohe Kompatibilität mit Sprüh- und Plattenformaten macht diese Schaumstoffe zum Arbeitspferd für Außenwände, Flachdächer und Industrietanks. Hersteller integrieren biobasierte Polyole und CO₂-basierte Rohstoffe in Standardqualitäten und helfen Planern damit, Grauenergie-Benchmarks zu erfüllen, ohne Leistungseinbußen hinnehmen zu müssen. Rasche Änderungen der Bauvorschriften haben diese Schaumstoffe weiter gefestigt und ihre zentrale Stellung in Projektspezifikationen über alle Klimazonen hinweg gestärkt.
Die Kategorie „Sonstige Typen”, die Phenol-, Melamin-, Elastomer- und Vakuumpaneele zusammenfasst, ist auf dem Weg, bis 2031 eine CAGR von 5,03 % zu erzielen. Leistungsmerkmale wie extrem niedrige Wärmeleitfähigkeit, Brandbeständigkeit und Schalldämpfung stützen die Nachfrage nach Hochtemperatur-Schaumstoff in Hochhausfassaden, petrochemischen Anlagen und speziellen HLK-Geräten. Hersteller innovieren mit aerogel-infundierten und nano-zellulären Strukturen, die R-10 pro Zoll erreichen können. Obwohl das Volumen bescheiden bleibt, deuten anhaltende Investitionen darauf hin, dass diese Alternativen wertschöpfende Segmente beeinflussen und den breiteren Schaumstoffdämmstoff-Markt schrittweise diversifizieren werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endverbrauchsbranche: Bauwesen als Anker der Nachfrage, Haushaltsgeräte als Wachstumstreiber
Bauwesen und Konstruktion behauptete im Jahr 2025 einen Schaumstoffdämmstoff-Marktanteil von 37,62 %, was den enormen Umfang globaler Neubau- und Sanierungsaktivitäten widerspiegelt. Durchgehende Dämmplatten, Sprühschäume und ICFs (Isolierte Betonschalungen) helfen Bauunternehmen, Energievorschriften einzuhalten und gleichzeitig die Detailausführung rund um Wärmebrücken zu vereinfachen. Nicht-Wohnbausegmente, insbesondere Rechenzentren und Gesundheitseinrichtungen, weisen eine hohe Dämmintensität auf, da sie rund um die Uhr betrieben werden und hohe Energiekosten zahlen. Öffentliche Beschaffungsrahmen vergeben zunehmend Punkte für kohlenstoffarme Materialien und fördern die Umstellung auf biobasierte PIR-Platten im großen Maßstab.
Haushaltsgeräte stellen den am schnellsten wachsenden Endverbraucher dar und expandieren mit einer CAGR von 5,24 %, da Hersteller wie Whirlpool Vakuumplatten einsetzen, die die Wandstärke von Kühlschränken um 60 % reduzieren und das Fassungsvolumen erhöhen, ohne den Energieverbrauch zu steigern. Polyurethan- und cyclopentangetriebene Schäume dominieren weiterhin im mittleren Preissegment, aber Treibmittel der nächsten Generation mit niedrigem GWP und zusammengesetzte VIPs (Vakuumisolierpaneele) gewinnen Marktanteile im Premiumsegment. Gesetzliche Mindesteffizienzstandards in den Vereinigten Staaten, China und der Europäischen Union erfordern ständige Verbesserungen der Wärmeleistung und garantieren eine dauerhafte Nachfrage nach spezialisierten Schaumstoffqualitäten in der Schaumstoffdämmstoff-Branche.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik hält 41,30 % des globalen Umsatzes und wird bis 2031 mit einer CAGR von 5,78 % voraussichtlich am schnellsten wachsen. Rasche Urbanisierung und Programme wie Chinas 14. Fünfjahresplan lenken Kapital in grüne Bürotürme, intelligente Lagerhäuser und Kühlkettenanlagen. Nationale Bauvorschriften schreiben jetzt höhere Dämmwerte vor, die mit Chinas Doppel-Kohlenstoff-Zielen und dem indischen Energieeffizienz-Gebäudekodex übereinstimmen. Lieferanten errichten Hartschaum-Plattenlinien und Sprühschaum-Mischanlagen in Nachfragenähe, um Lieferzeiten zu verkürzen und Logistiksemissionen zu reduzieren.
Nordamerika profitiert von beispielloser bundesstaatlicher Infrastrukturfinanzierung, die energieeffiziente öffentliche Gebäude, Brücken und Nahverkehrseinrichtungen priorisiert. Die Dämmintensität ist besonders hoch in Rechenzentren, wo das Wärmemanagement entscheidend und Ausfallzeiten kostspielig sind. Die Schaumstoffdämmstoff-Marktgröße für institutionelle Sanierungen in den Vereinigten Staaten wird voraussichtlich stetig wachsen, da Schulbezirke und Krankenhäuser Steueranreize nutzen, um alternde Gebäudehüllen zu modernisieren. Enge Zusammenarbeit zwischen Bauunternehmen und Materiallieferanten beschleunigt die Zulassung neuartiger Formulierungen mit niedrigem GWP und fördert die regionale Akzeptanz.
Europa nimmt eine Führungsrolle in der Nachhaltigkeit ein und drängt Hersteller zu Lebenszyklusanalysen und Recycling-Roadmaps. Das Fit-for-55-Paket und der F-Gas-Ausstiegsplan ermutigen Schaumstoffhersteller, Treibmittel der dritten Generation und Formulierungen mit Recyclinginhalt einzuführen. Deutschland und Frankreich setzen erweiterte Herstellerverantwortungssysteme für Baumaterialien um, was Joint Ventures im chemischen Recycling zur Rückgewinnung von Polyolen anregt. Südeuropa und aufstrebende osteuropäische Märkte bieten inkrementelles Wachstum, da ihre Bauvorschriften an EU-Richtlinien angeglichen werden. Zusammen sorgen diese Faktoren für eine diversifizierte, aber kohärente Nachfragelandschaft im Schaumstoffdämmstoff-Markt.

Regulatorisches Umfeld
Die Regulierung der Schaumstoffdämmung ist zunehmend an die energetische Gebäudeleistung und den Ausstieg aus Treibmitteln mit hohem GWP-Wert gekoppelt, die in Polyurethan-, Polyisocyanurat- und Polystyrolschäumen verwendet werden. In den Vereinigten Staaten hat das EPA Technology Transitions Program im Rahmen des AIM Act einen landesweiten Wandel weg von HFKW mit höherem GWP-Wert in neuen Schaumstoffprodukten vorangetrieben, wodurch Formulierungs- und Kennzeichnungsanforderungen verschärft und der Bedarf an konformer Lieferung von Treibmitteln der nächsten Generation für Sprühschaum und Plattenware erhöht wurde.
In Europa erweitert die Verordnung (EU) 2024/573 (F-Gas-Verordnung) die Kontrollen über die Herstellung hinaus auf den Warenverkehr und die Entsorgung am Ende der Lebensdauer, einschließlich Exportbeschränkungen für bestimmte schaumstoffhaltige Produkte und strengerer Anforderungen zur Vermeidung von Emissionen und zur Rückgewinnung von F-Gasen bei Renovierung und Abriss durch qualifiziertes Personal. Die politische Ausrichtung wird durch die neu gefasste Richtlinie über die Gesamtenergieeffizienz von Gebäuden (EU) 2024/1275 verstärkt, die ab 2026 gilt und Mindestanforderungen an die Energieeffizienz in nationale Gebäudepläne einbettet sowie die Einhaltung der Dämmleistung als Weg zu Null-Emissions-Gebäudezielen hervorhebt. In China beschleunigt der Ausstieg aus HFCKW-141b für Hartschäume, einschließlich weiterer Beschränkungen für Sprühpolyurethanschaum im Jahr 2026, die regionale Umstellung auf alternative Treibmittel und konforme Vormischungslieferungen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Schaumstoffdämmung beginnt mit petrochemischen und chemischen Vorprodukten (MDI/TDI, Polyole, Styrol- und Polymerharze, Flammschutzmittel, Katalysatoren, Tenside und Treibmittel), gefolgt von der Formulierung und Umwandlung in Sprühpolyurethanschaumsysteme, Hartplattenware (PU/PIR, EPS/XPS) und spezielle Schaumstoffformate. Die vorgelagerte Konzentration bei Isocyanaten und Polyolen verschafft großen Chemieherstellern Einfluss auf Verfügbarkeit, Formulierungskonsistenz und Preisweitergabe, während der regulatorische Wandel zu Treibmitteln mit niedrigem GWP-Wert zusätzliche Qualifizierungsschritte für Formulierer, Systemhäuser und nachgelagerte Verarbeiter mit sich bringt.
Die Fertigung im Midstream-Bereich umfasst Schaumstoffhersteller, Plattenhersteller und Systemhäuser, mit Vertrieb über Baustoffhändler, Dämmstoffunternehmen und Installateurnetzwerke, OEM-Kanäle (Haushaltsgeräte und Transport) sowie projektspezifische Vertriebswege (Architekten, Ingenieure, Bauämter). Die jüngste Lieferkettenfragilität hat die Abhängigkeiten von einer begrenzten Anzahl von Rohstoff- und Zwischenproduktionsstandorten sowie von der Chemielogistik unterstrichen. Die Erklärung höherer Gewalt durch Covestro bei nordamerikanischem MDI im Mai 2026 verstärkt die Risiken bei Lieferzeiten und Allokationen für nachgelagerte Sprühschaum- und Polyisohersteller, was sich wiederum durch längere Beschaffungszyklen, Substitution zwischen Schaumstoffarten, wo dies möglich ist, und eine stärkere Betonung auf regionale Lagerhaltung und Mehrquellenbeschaffung auf Auftragnehmer und OEMs auswirkt.
Wettbewerbslandschaft
Der Schaumstoffdämmstoff-Markt ist von mäßiger Konsolidierung geprägt. Globale Lieferanten konsolidieren sich, um Vorteile bei Rohstoffen, Technologie und Distribution zu erzielen. Marktführer bündeln nun Multi-Material-Gebäudehüllenpakete, um Schlüsselfertigverträge zu sichern und Markteintrittsbarrieren für Einzelprodukt-Spezialisten zu erhöhen. Innovationszyklen beschleunigen sich: Covestro und Carlisle führen biobasierte Polyiso-Platten mit bis zu 20 % erneuerbarem Inhalt ein, BASF erprobt chemisch recyceltes Polyurethan für die Plattenproduktion, und Kingspan ergänzt sein PIR-Sortiment um Holzfaserdämmung für Fassadensysteme mit gemischten Materialien. Regionale Akteure wie Owens Corning setzen auf Strategien mit Recyclinginhalt, während mittelgroße Unternehmen wie TopBuild und Installed Building Products Installationsnetzwerke durch lokale Übernahmen konsolidieren und End-to-End-Servicepakete anbieten. Dieser sich entwickelnde Markt balanciert Skaleneffekte mit Innovationsgeschwindigkeit und fördert einen wettbewerbsfähigen, aber zunehmend konzentrierten Schaumstoffdämmstoff-Sektor.
Schaumstoffdämmstoff-Branchenführer
Covestro AG
Owens Corning
Dow
BASF
Kingspan Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine wichtige Chance entsteht dort, wo die Einhaltung von Energievorschriften mit dem Übergang bei Treibmitteln zusammenfällt, wodurch Hersteller, die GWP-arme, vorschriftskonforme Schaumstoffsysteme vermarkten, Spezifikationen für Gebäudehüllen, Kühlketteneinrichtungen und Gerätedämmung gewinnen können. Kapazitäts- und Portfoliomaßnahmen unterstützen diesen Kanal, darunter der Baubeginn von IKO im Juni 2026 für eine neue Dämmstoffanlage für extrudiertes Polystyrol (XPS) in Brantford, Ontario (über 45 Millionen USD, 67.000 Quadratfuß). Die Erweiterung unterstützt die regionale Verfügbarkeit von Hartschaumprodukten und trägt dazu bei, die Lieferketten für die nordamerikanische Bau- und Industriedämmnachfrage zu verkürzen.
Installationskapazität und Servicereichweite bleiben ebenfalls eine Leerstelle in arbeitskräftebeschränkten Märkten, was die Konsolidierung und den Netzwerkaufbau unter Dämmstoffunternehmen und Distributoren unterstützt hat. Installed Building Products hat seine Präsenz im Bereich der Dämmstoffinstallation durch Anfang 2026 abgeschlossene Akquisitionen erweitert, während Hersteller und Gebäudehüllenlieferanten weiterhin eine vertikale Integration anstreben, um den Zugang zu Rohstoffen und die lokale Produktion zu sichern, wie die Übernahme des EPS-Herstellers ThermaFoam durch Carlisle Companies im Februar 2025 zeigt. Neben diesen strukturellen Maßnahmen unterstützt das wachsende Interesse an Rohstoffen der Kreislaufwirtschaft (biobasierte Polyole und chemisch recycelte Einsatzstoffe) sowie an leistungsfähigeren Architekturen (Vakuumpaneel-Hybride und fortschrittliche Verbundwerkstoffe) die Differenzierung bei Projekten, die dünnere Dämmprofile, dichtere Gebäudehüllen oder eine reduzierte graue Energie belohnen, ohne den Wärmewiderstand zu beeinträchtigen.
Aktuelle Branchenentwicklungen
- Juni 2026: Kingspan nahm den Betrieb in einer neuen automatisierten Fertigungsanlage in Dammam, Saudi-Arabien, auf, die HLK-Kanalsysteme und Gebäudedämmplatten produziert. Die zusätzliche Kapazität unterstützt kürzere Lieferzeiten und bringt die lokale Präsenz von Kingspan mit den Bau- und Energieeffizienzaktivitäten von Saudi Vision 2030 in Einklang.
- Mai 2026: Owens Corning brachte PINK Pipe Gel FG auf den Markt, einen lebensmittelechten Korrosionsinhibitor, der das FOAMULAR XPS Pipe Insulation System für Ammoniak-Kälteanwendungen in den Bereichen Lebensmittel, Getränke und Kühllagerung vervollständigt. Die Einführung stärkt die Position von Owens Corning bei spezialisierten Spezifikationen für Kühlketten- und Industriedämmung, bei denen Materialkompatibilität und Compliance-Anforderungen die Kaufentscheidungen beeinflussen.
- April 2026: BASF stellte ELASTOSPRAY BMB vor, ein Biomassebilanz-Isocyanat für Sprühpolyurethanschaumsysteme in Nordamerika. Die Einführung erweitert die Optionen für SPF-Formulierungen mit geringerer grauer Energie, während die Leistungskontinuität für Installateure und Systemanwender erhalten bleibt, die sich an die nachhaltigkeitsorientierte Materialauswahl anpassen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Umsatz aus schaumstoffbasierten Wärmedämmstoffen, die in den Bereichen Bauwesen, Haushaltsgeräte, Transport und sonstige Dämmungsanwendungen verkauft werden. Wir betrachten den Markt als den Wert der in gängigen kommerziellen Formen gelieferten Schaumstoffdämmstoffe in den wichtigsten Verbrauchsregionen.
Ausschlüsse aus dem Umfang: Nicht-Schaumstoff-Dämmstoffe wie Mineralwolle, Glaswolle, Zellulose und Aerogel-Matten sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Polystyrol
- Polyurethan und Polyisocyanurat
- Polyolefin
- Elastomer
- Phenolharz
- Sonstige (Melamin, mikrozellulare Glasblasschäume usw.)
- Nach Endverbrauchsbranche
- Bauwesen und Konstruktion
- Transport
- Haushaltsgeräte
- Sonstige (Energie und Versorgung, Industrie- und OEM-Ausrüstung usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASENA-Länder
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit dem Aufbau der Faktenbasis, die es uns ermöglicht, Nachfragesignale mit dem Verbrauch von Schaumstoffdämmstoffen zu verknüpfen. Wir stützten uns auf öffentliche Bau- und Industrieindikatoren, wie Baugenehmigungen und Wohnungsserien des US Census Bureau, Energie- und Gebäudeeffizienzreferenzen des US Department of Energy sowie Makro- und Preisreihen der Weltbank.
Um die Materialseite zu fundieren, haben wir auch Quellen wie UN Comtrade-Handelsstatistiken für relevante HS-Codes, öffentliche Zoll- und Tarifpläne sowie technische Beiträge aus Fachzeitschriften und Normungsgremien ausgewertet, die Schaumstofftypen und Leistungsanforderungen behandeln. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen halfen dabei, Kapazitätserweiterungen, regionale Präsenz und Produktmixverschiebungen zu validieren. Für schwer zugängliche finanzielle Kontextinformationen auf Unternehmensebene wurde selektiv ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen genutzt. Die hier aufgeführten Quellen sind nur illustrativ; es wurden viele weitere öffentliche und unternehmensbezogene Quellen verwendet, um Datenpunkte zu erheben, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Desk-Annahmen mit dem größten Einfluss auf den Wert zu überprüfen – nämlich Preisgestaltung, Kanalmix und die Frage, ob die Nachfrage durch vorschriftengetriebene Sanierungen oder Neubauten bedingt ist. Wir sprachen mit einer Mischung aus Herstellern, Händlern, Auftragnehmern und Endnutzern aus APAC, EMEA und Amerika, um Lücken in öffentlichen Daten zu schließen und diese anschließend mit einer weiteren Befragtengruppe zu überprüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | CXOs: 16 % | APAC: 45 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 24 % | EMEA: 32 % |
| Kleinere Akteure: 21 % | Manager: 60 % | Amerika: 23 % |
Marktgröenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Bautätigkeit und Sanierungsintensität nach Region in einen Dämmstoffnachfragepool übersetzt und anschließend anhand von Anwendungseignung und Vorschriften auf den Schaumstoffanteil gefiltert werden. Die Gesamtwerte werden dann durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichproben von Hersteller- und Importeursumsätzen, Kanalprüfungen zu typischen Preisen sowie Plausibilitätsprüfungen von Volumen mal Durchschnittsverkaufspreis für die wichtigsten Schaumstofftypen.
Für Schaumstoffdämmstoffe reagiert das Modell auf einige praktische Eingangsgrößen, darunter Wohnungsneubaustarts und -genehmigungen, Flächenzuwächse im Nichtwohnbau, Indikatoren für Kühlketten- und Haushaltsgeräteproduktion, typische Schaumstoffdurchdringung in Wand- und Dachkonstruktionen sowie regionale Preisbewegungen im Zusammenhang mit Rohstoff- und Treibmitteltrends. Wo Länderdaten dünn waren, wurden zunächst Proxy-Indikatoren auf regionaler Ebene verwendet und dann mit bekannten Handelsströmen und Rückmeldungen der Befragten abgeglichen, damit das implizierte Verbrauchsmuster realistisch blieb.
Prognosen wurden unter Verwendung einer Kombination aus Szenarioanalyse und multivariater Regression entwickelt, wobei Nachfragetreiber wie Bauproduktion und Sanierungsausgaben die wichtigsten erklärenden Variablen sind und die Preisgestaltung konsistent mit den Erwartungen der Interviewpartner für die nächsten Jahre gehalten wird. Die endgültige Zeitreihe wurde erst geglättet, nachdem überprüft wurde, dass die jährlichen Sprünge mit beobachtbaren Ereignissen übereinstimmen, wie neuen Energievorschriften, wesentlichen Kapazitätsänderungen oder Verschiebungen in Bauzyklen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch eine Reihe von Prüfungen, die den modellierten Markt mit unabhängigen Signalen vergleichen, darunter Handelsrichtungen, Trends der Bautätigkeit und der implizierte Schaumstoffverbrauch pro Aktivitätseinheit. Bei großen Abweichungen werden Annahmen überprüft und das Team nimmt erneut Kontakt zu ausgewählten Befragten auf, um zu bestätigen, ob das Problem im Mix, in der Preisgestaltung oder im Timing liegt.
Vor der Freigabe durchläuft der Datensatz eine mehrstufige Analystenprüfung, einschließlich Ausreißerprüfung und regionsübergreifender Konsistenzprüfungen, damit die endgültigen Zahlen nicht von einer einzigen Quelle abhängen. Der Bericht wird in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie größere regulatorische Änderungen, starke Rohstoffpreisbewegungen oder bedeutende Kapazitätsankündigungen. Unmittelbar vor der Lieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Vergleich der Schaumstoffdämmstoff-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Schaumstoffdämmstoffe können weit auseinanderliegen, da jede Studie die Grenzen unterschiedlich zieht – hinsichtlich dessen, was als Schaumstoff gilt, wie Preise normalisiert werden und welche Endanwendungen mit Nachfragesignalen gegenüber breiten Annahmen gemessen werden.
Nicht-Schaumstoff-Dämmstoffe wie Mineralwolle und Glaswolle liegen außerhalb des Umfangs von Mordor Intelligence, was den Wert für 2025 niedriger ziehen kann als Schätzungen, die vom breiteren Dämmmaterialkorb ausgehen und dann einen Schaumstoffanteil anwenden. Lücken entstehen auch, wenn Sprühschaum- und Hartplattenpreise unterschiedlich gemischt werden, wenn flexibler Schaumstoff in verpackungsbezogenen Nachfragepools gezählt wird oder wenn ein einziger Währungszeitpunkt über Regionen mit ungleichmäßiger Inflation und Wechselkursbewegung angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 30,33 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 40,60 Milliarden USD (2025) | Wird häufig als Herstellerumsatz in konstanten USD dargestellt, mit einem breiteren Endanwendungsbereich, der flexible Schaumstoffformen und angrenzende Anwendungen umfassen kann, die sich nicht immer sauber auf in Gebäuden und Haushaltsgeräten eingebaute Dämmstoffe abbilden lassen. |
| Branchenpublikation B | 39,34 Milliarden USD (2025) | Kann höhere gemischte Durchschnittsverkaufspreise und eine breitere Einbeziehung von Schaumstoffsystemen im Bau- und technischen Dämmbereich annehmen, was den Wert anheben kann, wenn regionaler Mix und Kanalmargen nicht mit lokalen Vertriebseingaben überprüft werden. |
Insgesamt lässt sich die Streuung größtenteils durch Umfang und Preisnormalisierung erklären und nicht durch eine Meinungsverschiedenheit über die Wachstumsrichtung. Indem wir die Nachfrage an beobachtbare Bau- und Industrieindikatoren knüpfen und die wichtigsten Annahmen durch Interviews erneut validieren, halten wir die Schätzung auf nachvollziehbare Eingaben und einfache Prüfungen zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Schaumstoffdämmstoff-Markt derzeit?
Der Schaumstoffdämmstoff-Markt wird im Jahr 2026 auf 31,81 Milliarden USD geschätzt.
Welcher Schaumstofftyp hat den größten Marktanteil?
Polyurethan- und Polyisocyanurat-Schaumstoffe führen mit einem Anteil von 40,74 % am Umsatz des Jahres 2025.
Welche Region wächst im Schaumstoffdämmstoff-Markt am schnellsten?
Asien-Pazifik wird im Prognosezeitraum (2026–2031) voraussichtlich die höchste CAGR verzeichnen.
Warum sind Haushaltsgeräte ein stark wachsender Endverbraucher?
Gerätehersteller setzen auf fortschrittliche Vakuumplatten und Schaumstoffe mit niedrigem GWP, um strenge Effizienzstandards zu erfüllen, was eine CAGR von 5,24 % für das Segment antreibt.
Was sind die wichtigsten Hemmnisse für das Marktwachstum?
Volatilität der Rohstoffpreise, strengere Brandschutzvorschriften und eine begrenzte Schaumstoff-Recyclinginfrastruktur belasten die kurzfristigen Wachstumsaussichten.
Seite zuletzt aktualisiert am:



