
Marktgröße und Marktanteil für ophthalmologische Geräte in Brasilien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
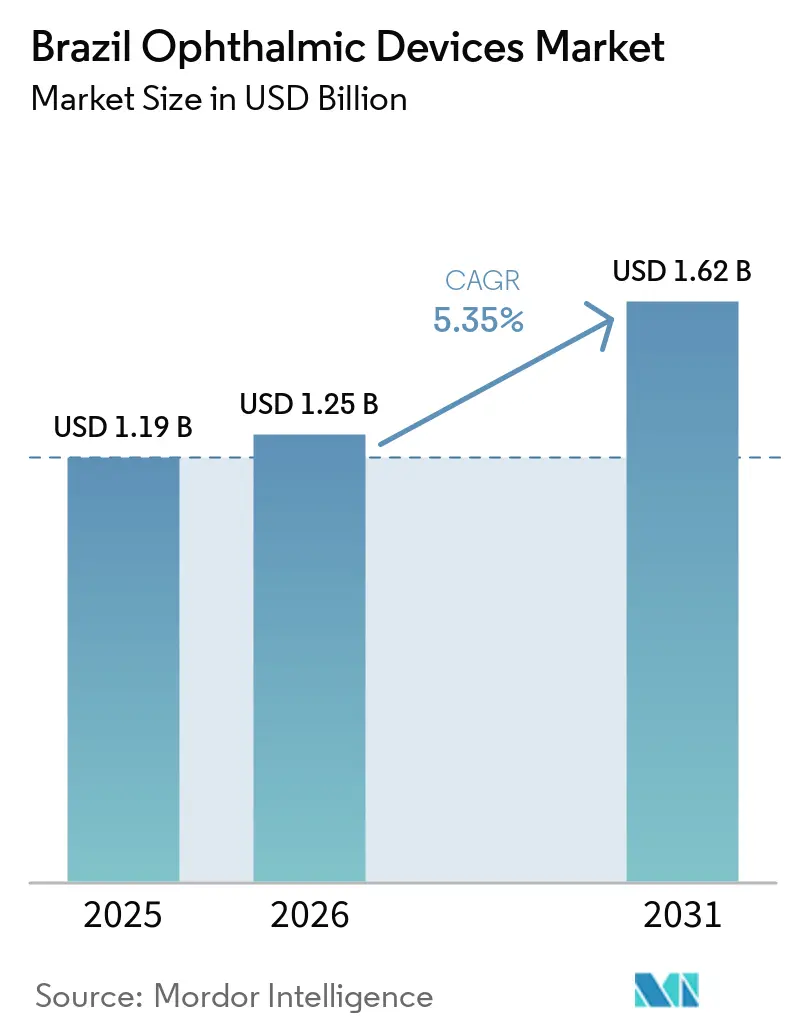
| Marktgröße im Basisjahr (2025) | 1.19 Milliarden US-Dollar |
| Marktgröße (2026) | 1.25 Milliarden US-Dollar |
| Marktgröße (2031) | 1.62 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.35 % |
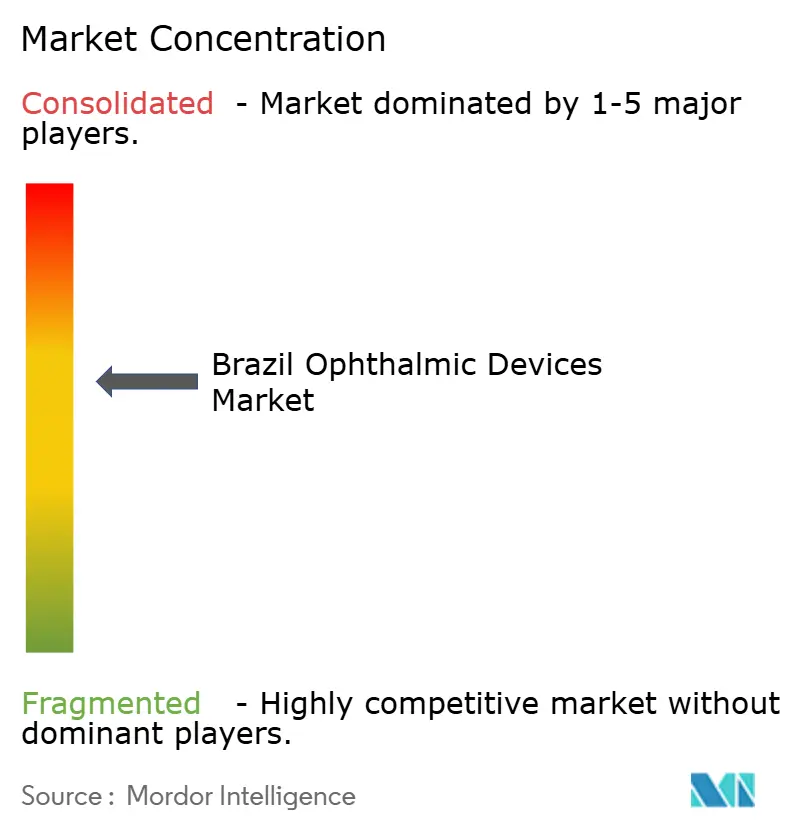
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für ophthalmologische Geräte in Brasilien von Mordor Intelligence
Die Größe des brasilianischen Marktes für ophthalmologische Geräte wurde im Jahr 2025 auf 1,19 Milliarden USD geschätzt und wird voraussichtlich von 1,25 Milliarden USD im Jahr 2026 auf 1,62 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,35% während des Prognosezeitraums (2026-2031).
Eine alternde Bevölkerung, eine steigende Diabetesprävalenz und beschleunigte regulatorische Zulassungswege erhöhen das Eingriffvolumen und verkürzen die Markteinführungsverzögerungen für Geräte, während die Währungsvolatilität die Importkosten weiterhin in die Höhe treibt. Sehhilfeprodukte dominieren heute den Umsatz, doch diagnostische Plattformen für das Screening auf diabetische Retinopathie und Swept-Source-OCT expandieren schneller, da öffentliche Teleophthalmologie-Pilotprojekte skalieren und private Kliniken ihre Bildgebungsflotten modernisieren. Die Wettbewerbsintensität ist moderat; fünf multinationale Anbieter entfallen auf etwa 58 % des Umsatzes, während Dutzende inländischer Distributoren weiterhin öffentliche Ausschreibungen in Sekundärstädten gewinnen. Private-Equity-Kapital beschleunigt die Migration von Katarakt- und refraktiven Eingriffen von Krankenhäusern in ambulante Operationszentren, verbessert die Gerätenutzung und steigert die Nachfrage nach Premium-Intraokularlinsen.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp entfielen im Jahr 2025 59,77 % des Marktanteils für ophthalmologische Geräte in Brasilien auf Sehhilfen, während Diagnose- und Überwachungsgeräte bis 2031 die höchste CAGR von 8,52 % erzielen sollen.
- Nach Krankheitsindikation entfielen auf Kataraktgeräte 37,16 % des Umsatzes im Jahr 2025; Plattformen für diabetische Retinopathie sollen mit einer CAGR von 7,78 % am schnellsten wachsen, angetrieben durch obligatorische Screening-Vorschriften.
- Nach Endnutzer entfielen im Jahr 2025 40,89 % der Endnutzerausgaben auf Krankenhäuser, doch ambulante Operationszentren sollen mit einer CAGR von 10,49 % wachsen, da private Versicherer ambulante Katarakt- und refraktive Eingriffe erstatten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für ophthalmologische Geräte in Brasilien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Prävalenz diabetischer Retinopathie und Nachfrage nach OCT | +0.9% | Landesweit; am stärksten im Südosten | Mittelfristig (2–4 Jahre) |
| Einführung von Femtosekundenlasern in privaten Katarakteinrichtungen | +0.7% | São Paulo, Rio de Janeiro, Brasília | Langfristig (≥ 4 Jahre) |
| Ausweitung des mobilen Screenings „Saúde Visual” | +0.5% | Norden und Nordosten | Kurzfristig (≤ 2 Jahre) |
| Steigende private Krankenversicherungsabdeckung für Premium-Intraokularlinsen | +0.6% | Wirtschaftskorridor Südost | Mittelfristig (2–4 Jahre) |
| Ausbau von Teleophthalmologie-Netzwerken in abgelegenen Regionen und im Amazonasgebiet | +0.4% | Amazonasbecken und abgelegene Binnenstaaten | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Bildschirmzeit bei Jugendlichen fördert Kurzsichtigkeit und Nachfrage nach Sehkorrektur | +0.3% | Städtische Zentren landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung treibt Katarakt- und AMD-Eingriffvolumina an
Mehr als 31 Millionen Brasilianer waren im Jahr 2021 60 Jahre oder älter, und diese Kohorte soll bis 2030 die Marke von 40 Millionen überschreiten.[1] Kataraktoperationen stiegen 2024 auf 1,18 Millionen, nachdem ein Rückstandsabbaufonds des Gesundheitsministeriums 1,2 Milliarden BRL injiziert hatte, doch die Volumina bleiben unter der von der WHO empfohlenen Rate von 3.000 pro Million. Premium-Intraokularlinsen machen bereits 35 % der privaten Implantate aus, und die femtosekundenlaser-assistierte Kataraktchirurgie entfällt auf 25 % der Fälle in ambulanten Operationszentren in São Paulo, was ein starkes Aufwärtspotenzial für Premium-Plattformen signalisiert. Anti-VEGF-Injektionen für AMD überstiegen 2025 die Marke von 1,8 Millionen, obwohl öffentliche Einrichtungen aufgrund von Kostenunterschieden von bis zu 90 % weiterhin auf Off-Label-Bevacizumab angewiesen sind. Die Post-Market-Surveillance-Regelung der ANVISA von 2024 umfasst nun torische und EDOF-Linsen, was die Compliance-Kosten erhöht, aber die Sicherheitsverfolgung verbessert.
Steigende Diabetesprävalenz treibt Netzhautdiagnostik und Lasertherapie an
Diabetes betrifft 10,2 % der brasilianischen Erwachsenen, was 16,6 Millionen Menschen entspricht, und 36,3 % weisen ein gewisses Maß an diabetischer Retinopathie auf.[2] Nur 21 % der Diabetiker wurden 2019 gescreent, sodass fast 4,5 Millionen nicht diagnostizierte Fälle nun in KI-gestützte Triageströme eintreten. Phelcoms Smartphone-Funduskamera, 2023 von der ANVISA zugelassen, verarbeitet Bilder in 60 Sekunden und erreicht eine Sensitivität von 94 %, was Überweisungsrückstände in 120 Gemeinden drastisch reduziert. Private Diagnoseketten installierten 2024 18 % mehr Swept-Source-OCT-Geräte, die Makulaödeme 6 Monate früher als Time-Domain-Systeme erkennen und die Nachfrage nach Anti-VEGF-Behandlungen ankurbeln. Regulatorische Aktualisierungen für Software-als-Medizinprodukt-Tools verlangen von KI-Anbietern den Nachweis von AUC-Werten über 0,92 auf brasilianischen Datensätzen, doch Fast-Track-Einreichungen werden weiterhin in unter 180 Tagen abgeschlossen.
Technologische Fortschritte beschleunigen die Einführung
Die Verzögerungen bei der Geräteregistrierung sind von einem Jahr auf etwa sechs Monate gesunken, da die ANVISA digitale und KI-Einreichungen priorisiert.[3] Die Übernahme von LENSAR durch Alcon im Jahr 2025 führte die ALLY-Femtosekundenplattform mit Echtzeit-Wellenfrontführung ein und fordert sofort Carl Zeiss' VisuMax 800 in Premium-Katarakteinrichtungen heraus. Die Lentikelextraktion durch kleine Inzisionen macht nun 18 % der refraktiven Eingriffe in Brasilien aus, gegenüber 9 % im Jahr 2023, und bietet eine schnellere Sehrehabilitation als LASIK. Swept-Source-OCT und Ultra-Weitwinkelkameras erweitern die diagnostische Genauigkeit in die Aderhaut und die retinale Peripherie und ermöglichen eine frühere Intervention bei AMD und diabetischer Retinopathie. Die lokale Montage in der Freihandelszone Manaus senkt die Landekosten für ausgewählte Laser und OCT-Geräte um bis zu 20 % und federt die BRL-Abwertung ab.
Vom SUS unterstützte Teleophthalmologie-Pilotprojekte fördern die Einführung tragbarer Geräte
Das Gesundheitsministerium finanzierte 2024 mit 47 Millionen BRL 2.500 TeleOftalmo-Standorte und richtete sich an Gemeinden, in denen die Ophthalmologendichte unter 1 pro 50.000 Einwohner liegt. Tragbare Kameras mit einem Gewicht von weniger als 2 kg ermöglichen es Gesundheitspersonal, 40 Patienten pro Tag zu screenen und Bilder mit Cloud-Datenbanken zu synchronisieren, die Netzhautspezialisten innerhalb von 48 Stunden überprüfen. Die Screening-Abdeckung in Pilotstaaten stieg von 12 % im Jahr 2018 auf 35 % im Jahr 2024 und reduzierte Spätüberweisungen um 28 %. Mobile chirurgische Busse führten im vergangenen Jahr 12.400 Katarakteingriffe im ländlichen Bahia und Ceará durch und demonstrierten die Nachfrageelastizität, wenn Zugangshürden beseitigt werden. Die ANVISA schreibt nun AES-256-Verschlüsselung für die Bildgebung und die inländische Datenspeicherung vor, was die Infrastrukturausgaben erhöht, aber den Datenschutz der Patienten schützt.
Analyse der Hemmniswirkung*
| Analyse der Hemmniswirkung | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an ausgebildeten ophthalmologischen Chirurgen | –0.8% | Öffentliche Krankenhäuser im Norden und Nordosten | Langfristig (≥ 4 Jahre) |
| Hohe Importzölle und BRL-Volatilität | –0.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenengpässe bei hochwertigen diagnostischen Investitionsgütern | –0.5% | Häfen von Santos, Rio und Inlandrouten | Mittelfristig (2–4 Jahre) |
| Niedrige SUS-Erstattungssätze für neue chirurgische Technologien | –0.6% | Öffentliche Einrichtungen landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
BRL-Währungsvolatilität treibt Importpreise in die Höhe
Der Real verlor zwischen 2023 und 2024 14 % gegenüber dem Dollar, was die Landepreise für OCT-Scanner, Laser und Mikroskope um 12–18 % anhob. Die SUS-Katarakterstattungen sind seit 2019 bei 580 BRL unverändert geblieben, was die Krankenhausmargen belastet und Geräteerneuerungen um bis zu neun Monate verzögert. Private ambulante Operationszentren entscheiden sich zunehmend für Fünfjahres-Leasingverträge in Landeswährung, während Großhändler ohne Absicherung 2024 eine Bruttomargenerosion von 300 Basispunkten verzeichneten. Steuerbefreiungen in Manaus gleichen nur einen kleinen Teil des Risikos aus, da lediglich 15 % der ophthalmologischen Lagereinheiten lokal montiert werden. Einzelhandelsketten gaben Preiserhöhungen selektiv weiter und erhöhten Premium-Gleitsichtgläser um 8–10 %, während Einstiegsprodukte zur Volumensicherung stabil gehalten wurden.
Ophthalmologenmangel außerhalb des Südostens begrenzt die Gerätenutzung
Nur 8,96 Ophthalmologen versorgen je 100.000 Brasilianer, doch 60 % praktizieren in São Paulo, Rio de Janeiro und Minas Gerais. Amazonas verzeichnet lediglich 3,6 Spezialisten pro 100.000 Einwohner, sodass OCT-Scanner 60 % der Klinikstunden ungenutzt bleiben. Die Zahl der Weiterbildungsplätze stieg zwischen 2020 und 2024 um 12 %, doch 70 % der Absolventen verbleiben im wohlhabenderen Südosten. Teleophthalmologie schließt Screening-Lücken, kann jedoch keine Spaltlampen- oder chirurgische Expertise ersetzen, sodass fortschrittliche Geräte weiterhin in städtischen Zentren konzentriert sind. Der nationale Rat schlägt nun vor, künftige SUS-Geräteausschreibungen an Mindestdichteschwellen für Ophthalmologen zu knüpfen, eine Politik, die die Beschaffung in unterversorgten Bundesstaaten verlangsamen könnte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Diagnostische Plattformen übertreffen das Wachstum von Sehhilfen
Diagnose- und Überwachungsgeräte hatten 2025 eine bescheidene Ausgangsbasis, sollen jedoch mit einer CAGR von 8,52 % alle anderen Kategorien übertreffen, angetrieben durch landesweite Vorschriften zur diabetischen Retinopathie und KI-fähige OCT-Systeme. Sehhilfeprodukte behielten dennoch 59,77 % des Umsatzes im Jahr 2025, was die 71.226 Optikfachgeschäfte des Landes und eine Verbraucherpräferenz für monatliche Silikonhydrogel-Kontaktlinsen widerspiegelt. Die Kontaktlinsenführer Johnson & Johnson Vision und CooperVision nutzen Apothekennetzwerke, um städtische und stadtnahe Gebiete abzudecken, während EssilorLuxottica zwei inländische Fabriken nutzt, um Wechselkursschwankungen bei Fassungen und Korrektionsgläsern abzufedern.
Swept-Source-OCT-Scanner von Heidelberg Engineering und Nidek entfielen im vergangenen Jahr auf 60 % der neuen Premium-Installationen und bieten farbstofffreie Angiographie, die Bildgebungssitzungen von 45 Minuten auf 12 Minuten verkürzt. Tragbare Funduskameras mit einem Preis unter 5.000 USD sind nun in SUS-Ausschreibungen in 120 Gemeinden vertreten und unterstützen jährlich 340.000 Netzhautaufnahmen. Chirurgische Geräte sollen eine solide CAGR von 7,9 % erzielen, da die Penetration der femtosekundenlaser-assistierten Kataraktchirurgie bis 2031 national über 10 % steigt. Der von chirurgischen Konsolen gehaltene Marktanteil für ophthalmologische Geräte in Brasilien dürfte bis Ende des Jahrzehnts um zwei Prozentpunkte steigen, da private Versicherer ambulante Kataraktpakete einschließlich Premium-Intraokularlinsen erstatten.
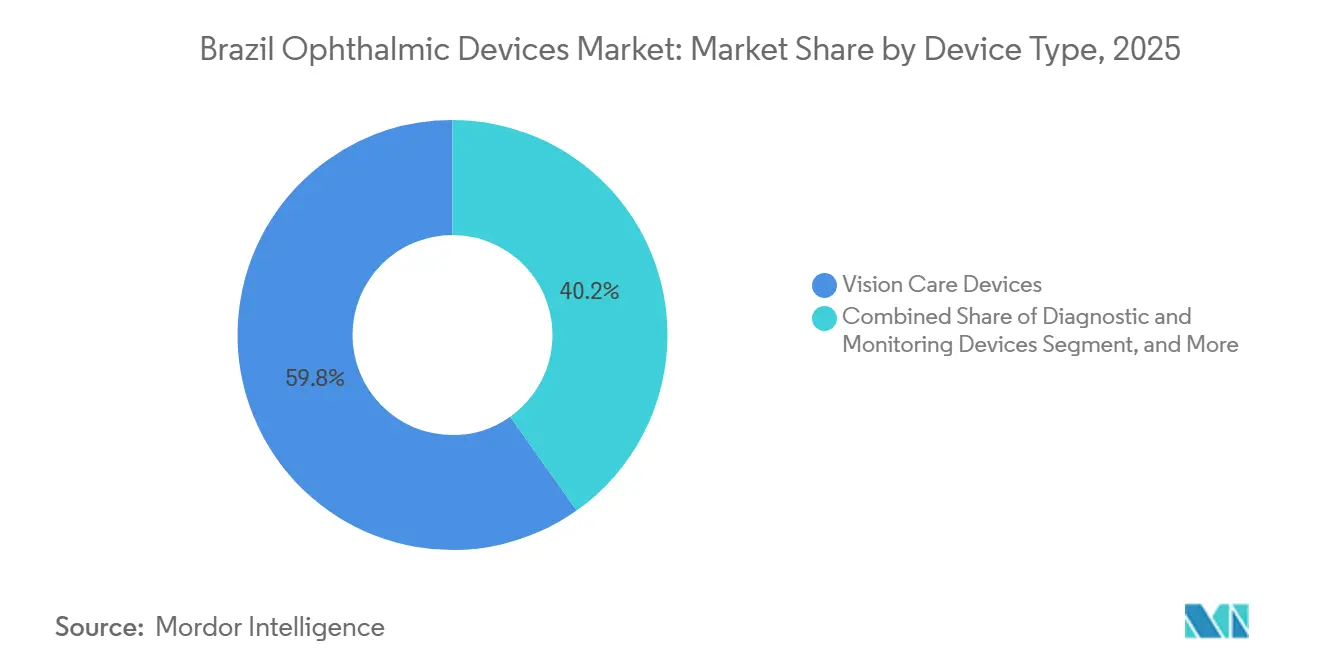
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Krankheitsindikation: Retinopathie holt bei Katarakt auf
Kataraktsysteme entfielen 2025 auf 37,16 % des Umsatzes, angetrieben durch 1,18 Millionen SUS-Eingriffe und 664.000 private Operationen. Dennoch werden Lösungen für diabetische Retinopathie bis 2031 die schnellste CAGR von 7,78 % verzeichnen, da die Screening-Abdeckung durch bundesstaatliche Vorschriften zunimmt. Glaukomgeräte halten einen mittleren zweistelligen Anteil, gestützt durch eine MIGS-Penetration von 12 % in privaten ambulanten Operationszentren, während AMD-Therapeutika in öffentlichen Krankenhäusern stark auf Bevacizumab setzen, aber eine wachsende Akzeptanz von Port-Delivery-Implantaten in wohlhabenden Metropolen zeigen.
Die Dominanz von Katarakt ergibt sich aus dem demografischen Druck; Brasilien verzeichnet jährlich 650.000 neue Senioren, und die Premium-Intraokularlinsen-Penetration in privaten Zentren übersteigt bereits 35 %. Umgekehrt hat jeder dritte Diabetiker eine Netzhauterkrankung, doch weniger als ein Viertel erhält jährliche Bildgebungsuntersuchungen. KI-Triageplattformen, die überweisungswürdige Fälle mit einer Sensitivität von 94 % kennzeichnen, verkürzen Wartelisten, decken aber auch Kapazitätslücken in der Lasertherapie und der Anti-VEGF-Versorgung auf. Da die Erstattungscodes für OCT-Angiographie und tragbare Ultraschallgeräte reifen, könnte die Retinopathie die Glaukomausgaben bis 2029 überholen.
Nach Endnutzer: Ambulante Operationszentren gewinnen chirurgisches Volumen
Krankenhäuser bewältigten 2025 40,89 % der Ausgaben aufgrund von SUS-Kataraktsubventionen, doch das Wachstum des Marktes für ophthalmologische Geräte in Brasilien bei ambulanten Operationszentren wird mit einer CAGR von 10,49 % prognostiziert, dem schnellsten aller Kanäle. Konsolidierer wie TecLASER For Eyes und das von Pátria unterstützte Oftalmax bündeln hochvolumige Katarakt- und refraktive Eingriffe und steigern die Gerätenutzung auf über 90 %. Ophthalmologische Fachkliniken hielten etwa ein Drittel des Marktanteils und nutzten Nischen in der Netzhaut- und refraktiven Versorgung, um Ultra-Weitwinkelkameras und SMILE-Laser zu rechtfertigen.
Die Wirtschaftlichkeit ambulanter Operationszentren ist überzeugend: Ambulante Kataraktpakete kosten 30–40 % weniger als Krankenhaustarife und ermöglichen die Entlassung am selben Tag, ein Merkmal, das von privaten Versicherern zur Kosteneindämmung geschätzt wird. Öffentliche Krankenhäuser hingegen verschieben Geräteerneuerungen angesichts eingefrorener Erstattungen und BRL-Gegenwind und verschaffen ambulanten Operationszentren einen Technologievorsprung bei Premium-Intraokularlinsen und Femtosekundenlasern. Optische Einzelhandelsketten bleiben für den Sehhilfeumsatz wichtig, und ihre Filialexpansion von 8 % im Jahr 2024 unterstreicht die latente Verbrauchernachfrage auch in einem angespannten wirtschaftlichen Umfeld.
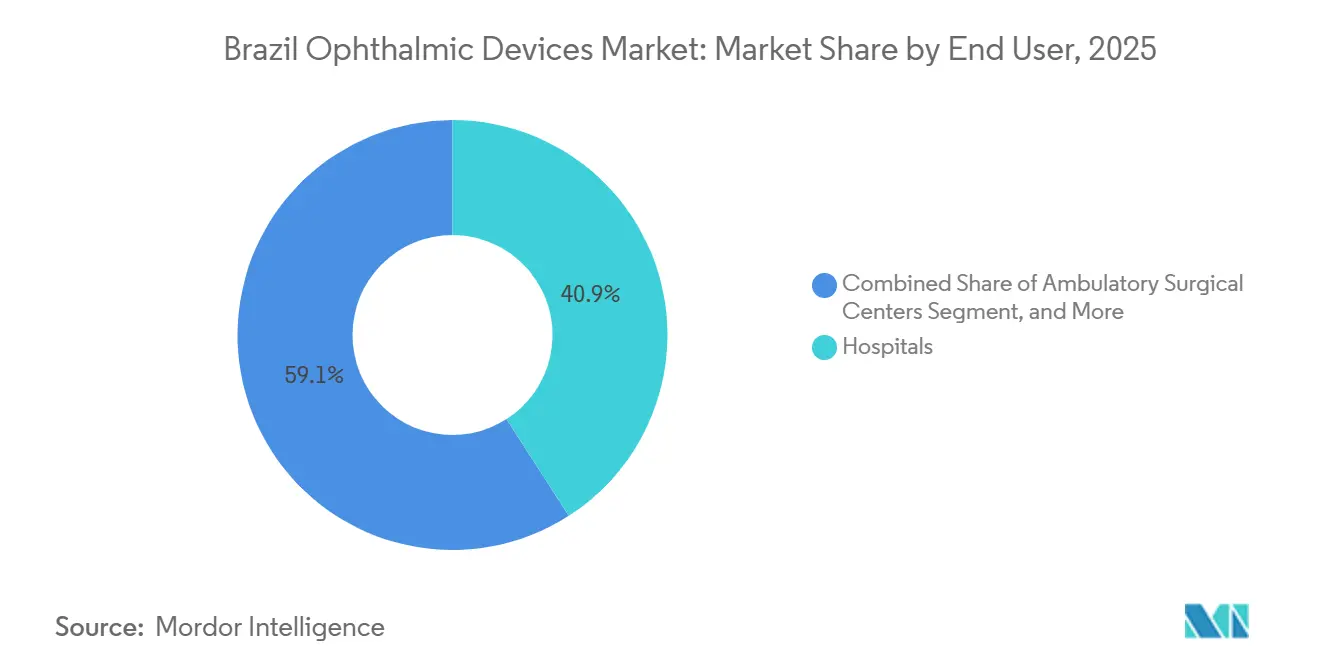
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Der Südosten spiegelt seine Konzentration von 60 % aller Ophthalmologen und 70 % der privaten ambulanten Operationszentren wider. São Paulo allein beherbergt mehr Femtosekundenlaser als der gesamte Norden und Nordosten zusammen, eine Realität, die die Einführungskurven für Premium-Intraokularlinsen und SMILE-Chirurgie beschleunigt. Die hohe private Krankenversicherungsdurchdringung von 44 % der Einwohner fördert auch die frühe Einführung von KI-Diagnostik.
Der Mittlere Westen wird durch die wohlhabende Versicherungsbasis Brasílias und Kliniken in Goiás angetrieben, die 2024 Swept-Source-OCT-Geräte erwerben. Im Norden überbrücken mobile chirurgische Busse und batteriebetriebene Bildgebungsgeräte die Flussnetzwerke Amazoniens, um abgelegene Bevölkerungsgruppen zu erreichen. Strenge Datenlokalisierungsregeln erfordern Cloud-Service-Investitionen in regionalen Zentren wie Manaus und Belém, was den Overhead erhöht, aber den Datenschutz gewährleistet.
Regulatorisches Umfeld
Ophthalmologische Geräte in Brasilien werden von der ANVISA im Rahmen eines risikobasierten Systems (Klassen I bis IV) reguliert. Produkte mit höherem Risiko erfordern eine formale Marktzulassung (registro) anstelle einer einfachen Meldung. Die RDC 751/2022 legt die grundlegenden Sicherheits- und Leistungsanforderungen sowie die Erwartungen an das technische Dossier fest, die bei der Produktregularisierung und den GMP-Bewertungen zugrunde gelegt werden. Sie ist besonders relevant für Geräte-Arzneimittel-Kombinationen, bei denen Antragsteller die eingebrachte medizinische Substanz (Identität, Herkunft, Begründung für die Einbeziehung und primärer Wirkmechanismus) als Teil des Einreichungspakets dokumentieren müssen.
Rückverfolgbarkeit und Post-Market-Kontrollen werden verschärft. Die ANVISA hat die Anforderungen durch neuere Vorschriften wie die RDC 848/2024 erweitert und im Februar 2026 die Normative Instruction Nr. 426/2026 veröffentlicht, die Anforderungen für die Übermittlung und Verwaltung von Unique-Device-Identification-Daten (UDI) in der nationalen SIUD-Datenbank festlegt, gültig ab dem 1. März 2026. Diese Änderungen erhöhen die operativen Anforderungen für Hersteller und lokale Zulassungsinhaber, insbesondere für vernetzte Bildgebungsgeräte und ophthalmologische Produkte mit höherem Risiko, die bereits strengeren Konformitätspfaden der Klasse III/IV unterliegen.
Wettbewerbslandschaft
Der brasilianische Markt für ophthalmologische Geräte weist einen moderaten Konzentrationsgrad auf. Alcons Übernahme von LENSAR für 356 Millionen USD fügte die adaptive ALLY-Femtosekundenplattform hinzu, die bis 2027 voraussichtlich 40 % der femtosekundenlaser-assistierten Kataraktchirurgie-Eingriffe auf sich vereinen wird. Carl Zeiss Meditec nutzt seinen VisuMax 800 und den KI-Intraokularlinsen-Rechner, um refraktive und Kataraktchirurgen zu binden, während Bausch + Lomb das Stellaris Elite Phako-System in SUS-Ausschreibungen bewirbt. Johnson & Johnson Vision brachte 2025 die TECNIS Odyssey auf den Markt und erhöhte damit den Wettbewerb im Premium-Intraokularlinsen-Segment, und EssilorLuxottica integriert Fassungen über 1.450 Franchises und zwei Fabriken, die Währungsschwankungen abfedern.
Der inländische Herausforderer Phelcom unterbietet Tisch-Fundusgeräte um 80 %, platziert 150 Eyer-Kameras in öffentlichen Kliniken und erschließt Exportmärkte in ganz Lateinamerika. Glaukos und Alcon konkurrieren um die Führung bei minimalinvasiver Glaukomchirurgie, doch die Einführung außerhalb privater ambulanter Operationszentren ist gering, bis der SUS seine Erstattungsliste aktualisiert. Private Equity treibt die Konsolidierung voran: Pátria Investimentos erwarb 2024 einen 40-%-Anteil an Oftalmax und strebt ein EBITDA von 25 % durch Maximierung des OP-Durchsatzes an. Insgesamt balanciert das Wettbewerbsfeld Skalenvorteile mit agilen regionalen Distributoren aus, die 3.800 Gemeinden ohne Servicenetz großer Marken versorgen.
Marktführer für ophthalmologische Geräte in Brasilien
-
Alcon Inc.
-
Johnson & Johnson Vision Care, Inc.
-
Carl Zeiss Meditec AG
-
Bausch + Lomb Corp. SA
-
EssilorLuxottica SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Lücken im Screening-Umfang und die Neugestaltung der Versorgungsstrukturen schaffen in ganz Brasilien Raum für kostengünstigere Diagnostik und workflow-unterstützende Plattformen. Die Ausweitung der föderalen SUS-Teleophthalmologie bietet einen praktikablen Weg für portable Funduskameras und cloudvernetzte Bildgebungskits in unterversorgten Regionen, während private Ketten und ambulante Operationszentren weiterhin auf Swept-Source-OCT-Systeme und Premium-Kataraktsuiten aufrüsten, um den Durchsatz und die Konversionsrate zu Premium-IOLs zu verbessern.
Lokale und regionale Fertigung sowie compliance-fertige Portfolios entwickeln sich angesichts volatiler Importkosten und strengerer ANVISA-Anforderungen zu Differenzierungsfaktoren. Ein konkretes Beispiel ist Grupo Mais Visao, das im April 2026 den Hersteller ophthalmologischer Linsen Stock Lux in Sao Paulo übernahm und ankündigte, den Betrieb nach Feira de Santana, Bahia, zu verlagern, mit einer anfänglichen Kapazität von 50.000 Linsenpaaren pro Monat, was die anhaltende vertikale Integration in der Versorgungskette für Sehhilfen widerspiegelt. Auf der Seite der regulierten Produkte unterstützt die RDC 751/2022 sowie die zugehörigen ANVISA-Leitlinien für Geräte-Arzneimittel-Kombinationen (einschließlich Produkten, die medizinische Substanzen als integralen Bestandteil enthalten) die Nachfrage nach Lieferanten, die vollständige technische Dossiers, validierte Qualitätssysteme und, wo anwendbar, im Inland gehostete Daten sowie an Cybersicherheit ausgerichtete Bildgebungs-Workflows bereitstellen können.
Aktuelle Branchenentwicklungen
- April 2026: Grupo Mais Visao übernahm den Hersteller ophthalmologischer Linsen Stock Lux in Sao Paulo und kündigte die Verlagerung des Betriebs nach Feira de Santana, Bahia, an. Die Maßnahme umfasst eine anfängliche Produktionskapazität von 50.000 Linsenpaaren pro Monat, was die lokale Versorgung mit Korrektionslinsen unterstützt und die Lieferzeiten für Partner im Optikeinzelhandel und in Laboren verbessert.
- September 2025: Alcon machte sein UNITY Vitreoretinal Cataract System (VCS) nach lokalen Zulassungsverfahren in Brasilien kommerziell verfügbar. Die Plattform stärkt Alcons Position in Workflows für Premium-Katarakt- und vitreoretinale Chirurgie, in denen ambulante Operationszentren und volumenstarke private Zentren Effizienz und Standardisierung priorisieren.
- Februar 2024: Das brasilianische Gesundheitsministerium finanzierte die Erweiterung der vom SUS unterstützten TeleOftalmo-Pilotprojekte und unterstützte damit ein größeres Netzwerk von teleophthalmologischen Screening-Stellen. Dies beschleunigte die Beschaffung tragbarer Bildgebungsgeräte und verstärkte die Nachfrage nach sicheren, cloudfähigen Workflows für Bildübertragung und -überprüfung in Gemeinden mit begrenztem Zugang zu Fachärzten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert der in Brasilien verkauften und eingesetzten ophthalmologischen Geräte für die Augendiagnose, Augenchirurgie und Sehkorrektur, einschließlich Krankenhäuser, spezialisierte Augenkliniken, ambulante Operationszentren und Einzelhandelskanäle.
Ausschlüsse aus dem Geltungsbereich: Aufgearbeitete Geräte und unregulierte kosmetische Kontaktlinsen, die nicht Teil der regulierten Sehpflege sind, werden ausgeschlossen.
Segmentierungsübersicht
- Nach Gerätetyp
- Diagnose- und Überwachungsgeräte
- OCT-Scanner
- Fundus- und Netzhautkameras
- Autorefraktometer und Keratometer
- Hornhauttopographiesysteme
- Ultraschall-Bildgebungssysteme
- Perimeter und Tonometer
- Sonstige Diagnose- und Überwachungsgeräte
- Chirurgische Geräte
- Chirurgische Kataraktgeräte
- Vitreoretinale chirurgische Geräte
- Refraktive chirurgische Geräte
- Chirurgische Glaukomgeräte
- Sonstige chirurgische Geräte
- Sehhilfen
- Brillenfassungen und -gläser
- Kontaktlinsen
- Diagnose- und Überwachungsgeräte
- Nach Krankheitsindikation
- Katarakt
- Glaukom
- Diabetische Retinopathie
- Sonstige Krankheitsindikationen
- Nach Endnutzer
- Krankenhäuser
- Ophthalmologische Fachkliniken
- Ambulante Operationszentren (ASCs)
- Sonstige Endnutzer
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um die Faktenbasis für Nachfrage- und Angebotssignale im brasilianischen Augenpflegemarkt zu ermitteln und anschließend die Produktgrenze rund um regulierte ophthalmologische Geräte zu schärfen. Wir haben öffentliche Quellen ausgewertet, darunter Publikationen des brasilianischen Gesundheitssystems und Verfahrensstatistiken, ANVISA-Produktregistrierungen und Rückrufmitteilungen, IBGE-Bevölkerungs- und Alterungstabellen sowie Datensätze des Gesundheitsministeriums, um zu verstehen, wo der Geräteeinsatz konzentriert ist.
Um die Annahmen auf einem soliden Fundament zu halten, haben wir außerdem Handels- und Preissignale mithilfe von Zoll- und Handelsstatistiken, begutachteten ophthalmologischen Fachzeitschriften und Verbandspublikationen überprüft, die Behandlungsvolumina bei Katarakt und Glaukom erörtern. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden genutzt, um die Portfoliozusammensetzung und den Weg der Geräte durch lokale Vertriebskanäle zu verstehen, wo die Umsatzoffenlegung uneinheitlich ist. Ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen und Nachrichten half dabei, Umsatzangaben zu standardisieren, wenn öffentliche Offenlegungen begrenzt waren. Diese Desk-Research-Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung während der Analyse wurden weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Distributoren, Krankenhausbeschaffungsteams, spezialisierten Augenkliniken, ambulanten Operationszentren und praktizierenden Klinikern, die diagnostische und chirurgische Systeme im Rahmen der Routineversorgung in Brasilien einsetzen. Die Eingaben wurden genutzt, um zu bestätigen, was typischerweise als Neugerät beschafft wird, wie sich Ersatzzyklen verhalten und wie sich die Nachfrage zwischen öffentlicher und privater Versorgung verschiebt.
Um eine übermäßige Abhängigkeit von einem einzigen Standpunkt zu vermeiden, haben wir die Antworten über verschiedene Unternehmensgrößen und Berufsrollen hinweg ausgewogen und anschließend eine Teilgruppe von Experten erneut kontaktiert, wenn große Lücken zwischen Desk-Indikatoren und modellierten Ergebnissen auftraten.
Verteilung der Befragten im Rahmen der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 37 % | Führungskräfte der obersten Ebene (CXOs): 13 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 27 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 60 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell beginnt mit einem Top-down-Nachfragepool, der die brasilianischen Eingriffs- und Patientenvolumina mit dem typischen Geräteeinsatz in der Versorgung verknüpft und diese Aktivität anschließend in einen jährlichen Geräte- und Verbrauchsmaterialwert umrechnet. Nach der Erstellung des Nachfragepools haben wir selektive Bottom-up-Prüfungen mithilfe von Lieferanten- und Kanalzusammenfassungen durchgeführt (stichprobenartige Umsatzaufteilungen, Logik des Durchschnittsverkaufspreises nach Volumen und Plausibilitätsprüfungen des Distributor-Abverkaufs), damit die Gesamtwerte korrigiert werden konnten, wenn der erste Durchgang zu hoch oder zu niedrig erschien.
Zu den wichtigsten Eingaben, die die Größenbestimmung leiteten, gehörten das Volumen der Kataraktoperationen, die Nachfrage nach Korrekturen von Sehfehlern, die Ersatzzyklen des installierten Bestands an Diagnosesystemen, die Importabhängigkeit bei höherwertigen Plattformen sowie die Preisentwicklung von Linsen und Investitionsgütern unter lokalen Währungsbedingungen. Die Prognose nutzte Szenarioanalysen, die an Expertenerwartungen zu Eingriffswachstum, Ausweitung des öffentlichen Zugangs und Ersatzzeitpunkten geknüpft waren, mit kurzfristiger Glättung, wo die jährliche Beschaffung unregelmäßig ist. Wo Bottom-up-Referenzen für kleinere Kategorien fehlten, wurden Lücken mithilfe konservativer Adoptions- und Ersatzannahmen geschlossen, die in Interviews validiert wurden.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden anhand unabhängiger Signale überprüft, darunter Eingriffswachstumsraten, Registrierungsaktivitäten für wichtige Produktgruppen und beobachtete Preistrends aus Handels- und Kanalgesprächen. Wenn das Modell ungewöhnliche Sprünge erzeugt, überprüfen wir die Annahmen Schritt für Schritt und leiten Folgegespräche ein, um zu bestätigen, ob die Veränderung reale Beschaffungsverschiebungen oder -zeitpunkte, Währungseffekte oder einmalige Ausschreibungen widerspiegelt.
Vor der Freigabe durchläuft die Arbeit mehrere Analytikerprüfungen, die Gesamtwerte mit Segmentsummen und externen Nachfrageindikatoren vergleichen und anschließend die Darstellung mit den endgültigen Zahlen in Einklang bringen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Beschaffungs- oder Zugangstrends verändern. Unmittelbar vor der Lieferung wird ein abschließender Prüfdurchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für ophthalmologische Geräte in Brasilien mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für ophthalmologische Geräte in Brasilien können stark variieren, selbst wenn der Themenname identisch ist, da die zugrunde liegende Produktliste, die Jahresauswahl und die Preislogik nicht aufeinander abgestimmt sind. Unterschiede treten auch auf, wenn eine Schätzung ein älteres Basisjahr verwendet oder wenn das Wachstum anhand eines einzigen übergeordneten Treibers statt einer Reihe von Nachfragesignalen projiziert wird.
Die Tabelle zeigt eine große Bandbreite im Vergleich zu unserer Zahl für 2025, und die größten Treiber ergeben sich typischerweise daraus, was als Umsatz im Bereich Sehpflege gezählt wird, wie der Ersatz von Investitionsgütern behandelt wird und ob die Gesamtwerte auf regulierte Neuprodukte beschränkt sind. Der Währungszeitpunkt spielt ebenfalls eine Rolle, da Jahresdurchschnitte und Stichtagskurse den USD-Wert in beide Richtungen verschieben können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,19 Milliarden USD (2025) | |
| Branchenpublikation A | 0,51 Milliarden USD (2025) | Der niedrigere Wert ist konsistent mit einem engeren Produktkorb, bei dem Teile des Umsatzes mit Brillen und Kontaktlinsen ausgeschlossen sein können und bei dem Premium-Chirurgieplattformen selektiv gezählt oder anhand begrenzter Kanaleingaben bewertet werden. |
| Forschungsgruppe B | 1,25 Milliarden USD (2019) | Das ältere Basisjahr macht Vergleiche empfindlich gegenüber Ersatzzeitpunkten, Inflation und der Wahl des Wechselkurses, und einige Kategoriezuordnungen können zwischen Diagnosesystemen, chirurgischen Geräten und Sehpflegeprodukten abweichen. |
Die Bandbreite lässt sich leichter erklären, sobald Umfang und Zeitpunkt explizit gemacht werden, und die Tabelle zeigt auch, warum Vergleiche von 2025 zu 2025 der sauberste Weg sind, Unterschiede zu lesen. Im Modell von Mordor Intelligence umfasst der Gesamtwert für 2025 neue, ANVISA-konforme diagnostische, chirurgische und sehpflegebezogene Geräte, die in Brasilien verkauft werden (einschließlich OCT- und Phako-Systeme, Intraokularlinsen, Brillen und Kontaktlinsen), während aufgearbeitete Geräte und unregulierte kosmetische Kontaktlinsen ausgeschlossen sind, was das Ergebnis gegenüber engeren Körben oder Aufbauten auf Basis älterer Jahre verschiebt. Mit diesen konsistent angewendeten Einschlüssen bleibt die Zahl auf Eingriffstätigkeit, Ersatzverhalten und interviewgeprüfte Preisentwicklung zurückführbar, die bei jeder Aktualisierung wiederholt werden kann.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für ophthalmologische Geräte in Brasilien im Jahr 2031 erreichen?
Die Marktgröße für ophthalmologische Geräte in Brasilien soll bis 2031 einen Wert von 1,62 Milliarden USD erreichen.
Welche Gerätekategorie wird bis 2031 am schnellsten wachsen?
Diagnose- und Überwachungsgeräte sollen im Bereich des Screenings auf diabetische Retinopathie die höchste CAGR von 8,52 % erzielen.
Warum gewinnen ambulante Operationszentren Marktanteile?
Private Versicherer erstatten ambulante Katarakt- und refraktive Eingriffe zu geringeren Kosten, und ambulante Operationszentren bieten kürzere Wartezeiten sowie Zugang zu Premium-Intraokularlinsen.
Wie beeinflusst die Teleophthalmologie die regionale Nachfrage?
TeleOftalmo-Zentren und tragbare Funduskameras erhöhten die Screening-Abdeckung in Pilotstaaten auf 35 % und kurbelten den Kauf kostengünstiger Diagnostiksets in unterversorgten Gebieten an.
Welche wichtige regulatorische Änderung beschleunigt die Markteinführung von Geräten?
Der Fast-Track-Zulassungsweg der ANVISA von 2025 verkürzte die Genehmigungsfristen auf 180 Tage und ermöglicht es KI-Diagnostik und Premium-Intraokularlinsen, Chirurgen sechs Monate nach der weltweiten Markteinführung zu erreichen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

