
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
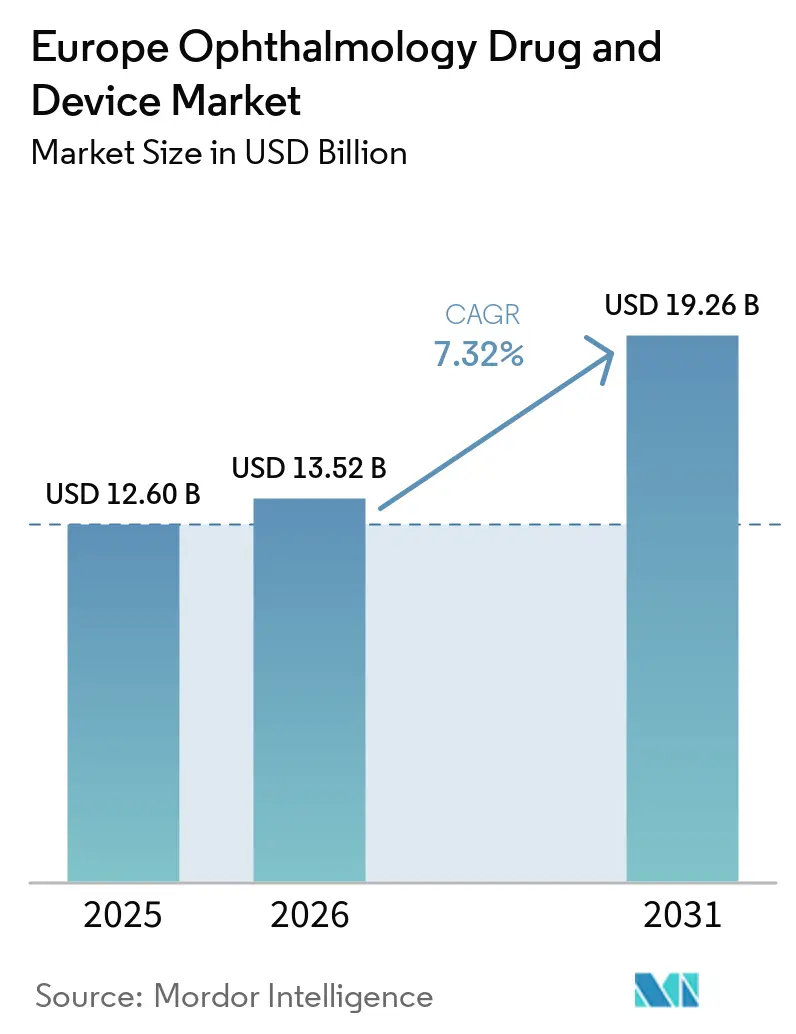
| Marktgröße im Basisjahr (2026) | 13.52 Milliarden US-Dollar |
| Marktgröße (2027) | 14.51 Milliarden US-Dollar |
| Marktgröße (2032) | 20.66 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.32 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für Ophthalmologie-Arzneimittel und -Geräte von Mordor Intelligence
Die Größe des europäischen Marktes für Ophthalmologie-Arzneimittel und -Geräte wird voraussichtlich von 13,52 Milliarden USD im Jahr 2026 auf 14,51 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 7,32 % über den Zeitraum 2027–2032 einen Wert von 20,66 Milliarden USD erreichen.
Die demografische Alterung, die steigende Inzidenz chronischer Augenerkrankungen und die stetige Migration hin zu minimalinvasiven Eingriffen tragen zu dieser Expansion bei. Krankenhäuser dominieren weiterhin das Eingriffvolumen, doch ambulante Einrichtungen gewinnen das inkrementelle Wachstum, da Kostenträger kosteneffiziente Versorgungsmodelle fördern. KI-gestützte Diagnoseplattformen verbessern den Screening-Durchsatz in Deutschland und im Vereinigten Königreich, während regulatorische Maßnahmen wie der Rückzug von Durysta durch die EMA im Jahr 2024 die Forschung und Entwicklung auf sicherere Implantate mit verzögerter Wirkstofffreisetzung lenken. Die Konsolidierung unter führenden Herstellern und neue vertikale Integrationsschritte von EssilorLuxottica unterstreichen den Wandel des Sektors hin zu ganzheitlichen Augenversorgungsökosystemen.
Wichtigste Erkenntnisse des Berichts
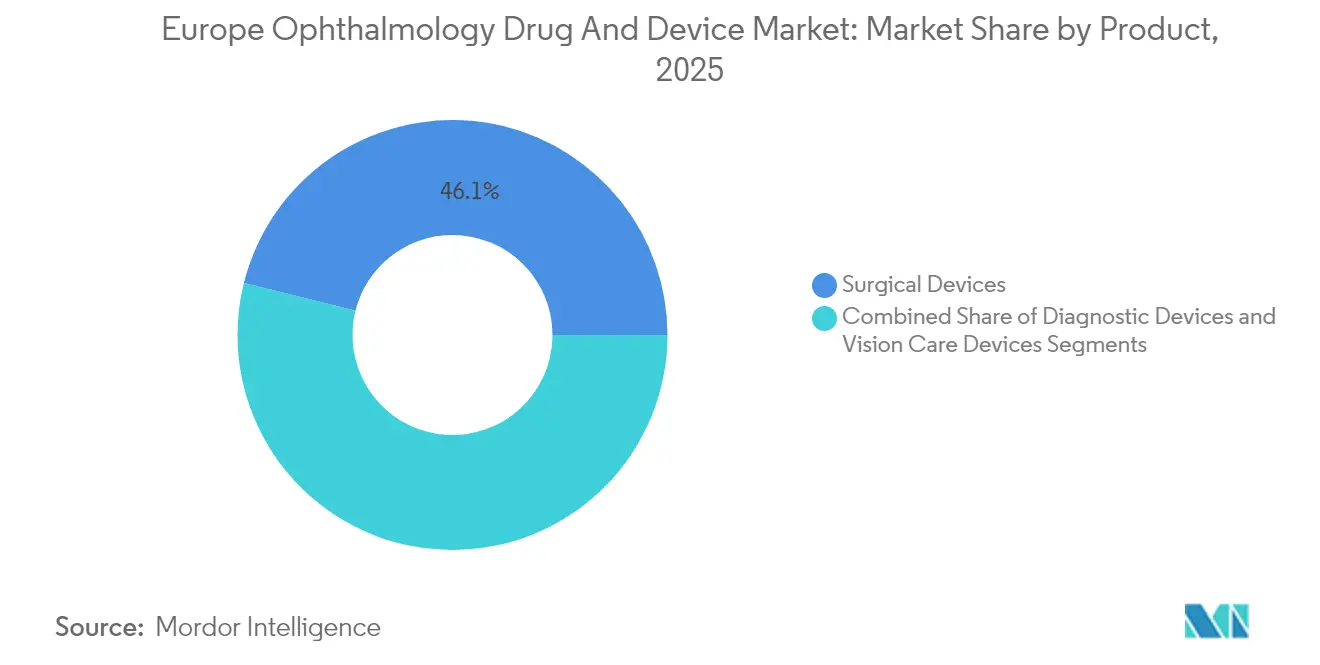
- Nach Produkt führten chirurgische Geräte im Jahr 2026 mit einem Umsatzanteil von 46,12 %; Arzneimittel werden bis 2032 voraussichtlich die schnellste CAGR von 9,54 % verzeichnen.
- Nach Erkrankung entfielen auf Kataraktbehandlungen im Jahr 2026 29,03 % des Marktanteils des europäischen Marktes für ophthalmologische Geräte und Arzneimittel, während Glaukom-Therapeutika bis 2032 mit einer CAGR von 9,76 % wachsen sollen.
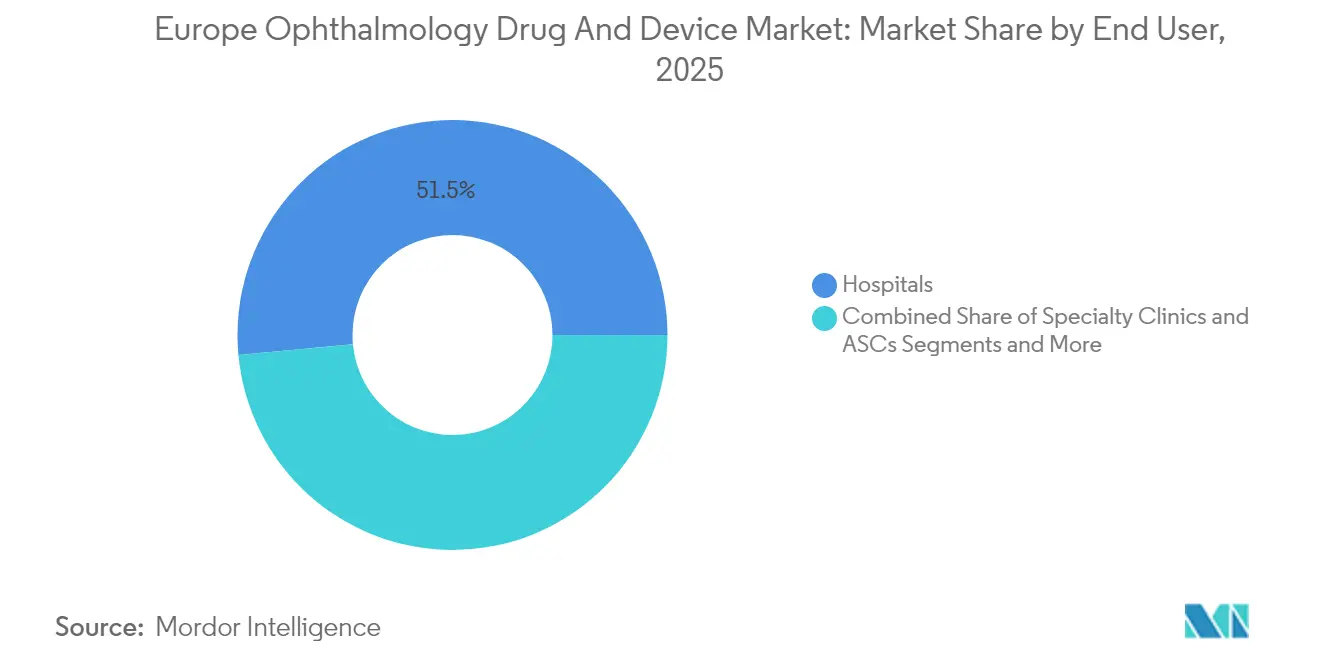
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 51,48 % der Marktgröße des europäischen Marktes für ophthalmologische Geräte und Arzneimittel; ambulante Operationszentren expandieren bis 2032 mit einer CAGR von 10,32 %.
- Nach Geografie erzielte Deutschland im Jahr 2026 einen Umsatzanteil von 20,63 %; das Vereinigte Königreich wird mit einer CAGR von 8,54 % bis 2032 als der am schnellsten wachsende Markt prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Prävalenz chronischer Augenerkrankungen | +2.10% | EU-weit, konzentriert in Deutschland, Frankreich, Italien | Langfristig (≥ 4 Jahre) |
| Wachsende geriatrische Bevölkerungsbasis | +1.80% | EU-weit, insbesondere Nordeuropa | Langfristig (≥ 4 Jahre) |
| Rasche Einführung der minimalinvasiven Glaukomchirurgie (MIGS) | +1.50% | Deutschland, Vereinigtes Königreich, Frankreich, Spanien | Mittelfristig (2–4 Jahre) |
| Einführung KI-gestützter Diagnosebildgebung und Fernscreening | +1.20% | Deutschland, Vereinigtes Königreich, Skandinavien | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Zulassungen für okuläre Arzneimittelabgabesysteme mit verzögerter Wirkstofffreisetzung | +0.90% | EU-weit, regulatorische Harmonisierung | Mittelfristig (2–4 Jahre) |
| EU-Förderprogramme für ophthalmologische Forschung und Entwicklung sowie Start-ups | +0.40% | EU-weit, konzentriert in Forschungszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Prävalenz chronischer Augenerkrankungen
Die Inzidenz der altersbedingten Makuladegeneration und der diabetischen Retinopathie steigt mit der Alterung der europäischen Bevölkerung, was eine dauerhafte Nachfragebasis für chirurgische und pharmazeutische Interventionen schafft.[1] Gesundheitssysteme integrieren ophthalmologisches Screening in die routinemäßige Primärversorgung, und deutsche Pilotprojekte mit KI erreichten eine 100%ige Sensitivität bei der Erkennung diabetischer Retinopathie, was eine breitere Einführung katalysiert. Die wirtschaftliche Belastung durch Netzhauterkrankungen wird bis 2030 auf EUR 99,8 Milliarden geschätzt, was die Beschaffungsbudgets für fortschrittliche Diagnosegeräte und Injektionspräparate mit verzögerter Wirkstofffreisetzung stärkt.
Wachsende geriatrische Bevölkerungsbasis
Personen im Alter von 65 Jahren oder älter bilden Europas am schnellsten wachsende Bevölkerungsgruppe und weisen die höchste Prävalenz von Katarakt, Glaukom und altersbedingter Makuladegeneration auf. Nationale Dienste bekämpfen chirurgische Rückstände durch die Beauftragung privater Anbieter, ein Modell, das das Volumen der Katarakteingriffe im Vereinigten Königreich um 40 % gegenüber dem Niveau vor der Pandemie erhöht hat.[2] Eine größere ältere Bevölkerung treibt gleichzeitig die Nachfrage nach Premium-Intraokularlinsen an, was die Patientenpräferenz für Brillenunabhängigkeit und schnelle Sehrehabilitation widerspiegelt.
Rasche Einführung der minimalinvasiven Glaukomchirurgie
Deutsche Registerdaten zeigen, dass Glaukomeingriffe zwischen 2006 und 2018 um 75 % gestiegen sind, wobei MIGS-Geräte nun mehr als 11 % aller Operationen ausmachen. Geräte wie das XEN Gel Stent erzielen in europäischen Studien Erfolgsraten von 75,9 % und machen 55,2 % der Patienten innerhalb von sechs Monaten medikamentenfrei. Kombinierte Katarakt-MIGS-Eingriffe werden zur Routine, was gebündelte Geräteerlösströme und kürzere Erholungszeiten schafft.
Einführung KI-gestützter Diagnosebildgebung und Fernscreening
Validierte Algorithmen erreichen Sensitivitäten von über 90 % für wichtige Netzhauterkrankungen, und Aireen erhielt 2024 die CE-MDR IIb-Zulassung für ein autonomes cloudbasiertes System.[3] Krankenhäuser integrieren KI-Triage mit Tele-Ophthalmologie, um die Kapazität von Spezialisten zu erweitern, insbesondere im ländlichen Skandinavien, wodurch die Früherkennung von Krankheiten beschleunigt und vermeidbare Sehverluste reduziert werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten und Erstattungslücken für Premium-Linsen und MIGS | -1.40% | Deutschland, Frankreich, Vereinigtes Königreich, Niederlande | Mittelfristig (2–4 Jahre) |
| Strenge EU-MDR-Konformitätsbelastung für kleine und mittlere Unternehmen | -0.80% | EU-weit, insbesondere kleinere Unternehmen betreffend | Kurzfristig (≤ 2 Jahre) |
| Suboptimale Patientenadhärenz bei Mehrfachdosierungs-Augentropfenregimen | -0.60% | EU-weit, Fokus auf ältere Bevölkerung | Langfristig (≥ 4 Jahre) |
| Lieferkettenbedingte Wirkstoffengpässe für sterile ophthalmologische Arzneimittel | -0.40% | EU-weit, Konzentrationsrisiko in der Fertigung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten und Erstattungslücken für Premium-Linsen und MIGS
Die Tarifdisparitäten für Kataraktoperationen reichen von EUR 432,5 (USD 507,1) in Polen bis EUR 3.411,96 (USD 4.001,21) in Portugal, was zu einem ungleichen Patientenzugang zu Premium-Intraokularlinsen führt. Zuzahlungsanforderungen dämpfen die Nachfrage in Sozialversicherungsmärkten, während die MIGS-Erstattung eingriffsspezifisch bleibt, was Reibungsverluste für Innovatoren und Kliniker gleichermaßen schafft. Die Abschaffung fester Preise für Sehhilfen in Deutschland im Jahr 2025 veranschaulicht die dynamische Erstattungslandschaft.
Strenge EU-MDR-Konformitätsbelastung für kleine und mittlere Unternehmen
Die Zertifizierungskosten sind um 30 % gestiegen, und kleinere Hersteller sehen sich gezwungen, Ressourcen von der Forschung und Entwicklung auf Dokumentation und Überwachung umzuleiten, was die Produktpipelines verlangsamt. Die Pflicht zur Vergabe von Master-UDI-DI für Kontaktlinsen ab November 2025 erhöht den Verwaltungsaufwand weiter, obwohl vorübergehende Ausnahmen darauf abzielen, Versorgungsengpässe zu verhindern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Chirurgische Geräte behaupten Premium-FührungspositionChirurgische Geräte erwirtschafteten 46,12 % des Gesamtumsatzes 2026 auf dem europäischen Markt für ophthalmologische Geräte und ophthalmologische Arzneimittel und erzielen weiterhin Premiumpreise aufgrund kontinuierlicher Innovation. Alcon hält weltweit rund 60 % Marktanteil bei presbyopiekorrigierenden Intraokularlinsen und hat eine ähnliche Durchdringung in den wichtigsten EU-Volkswirtschaften erreicht. Phako-Plattformen und Femtosekundenlaser sichern attraktive Serviceverträge, während das am schnellsten wachsende Teilsegment die minimal-invasive Glaukomchirurgie ist. Der Wertbeitrag des Segments steigt, da gebündelte Katarakt-plus-minimal-invasive-Glaukomchirurgie-Eingriffe die Gesamtzahl der Versorgungsepisoden reduzieren.
Unterdessen zielen neue Hydrogel-Implantate und nachfüllbare okuläre Reservoire auf Adhärenzlücken ab. Sehkorrekturgeräte erzielen stabile Umsatzströme durch Upgrades bei Kontaktlinsenmaterialien und Brillen mit Blaulichtfilter. Alcons Clareon PanOptix Pro Intraokularlinse aus dem Jahr 2025 mit einer Lichtausnutzung von 94 % veranschaulicht die Entwicklungsanstrengungen, die Preisaufschläge aufrechterhalten. In allen Modalitäten intensivieren Unternehmen ihre Forschung und Entwicklung, um eine alternde Bevölkerungsgruppe zu erschließen, die Brillenunabhängigkeit und schnelle Genesung anstrebt.


Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Krankheit:
Kataraktdominanz, GlaukomdynamikKatarakttherapien trugen 2026 mit 29,03 % zum Umsatz bei und stützen die Marktgröße des europäischen Marktes für ophthalmologische Geräte und Arzneimittel aufgrund universeller Erstattung und hoher Eingriffvolumina. Premium-Intraokularlinsen schaffen Upselling-Möglichkeiten und verbessern die Herstellermargen. Glaukom-Therapeutika führen das Wachstum mit einer CAGR von 9,76 % bis 2032 an, gestützt durch minimal-invasive Glaukomchirurgie und polymerbasierte Implantate mit verzögerter Wirkstofffreisetzung, die Tropfenmüdigkeit eliminieren.
AMD, diabetische Retinopathie und Uveitis bleiben bedeutsam, wobei Roche Susvimo 2024 neu einführte, um ein sechsmonatiges Anti-VEGF-Intervall anzubieten. Gentherapien in frühen klinischen Studien signalisieren ein langfristiges Disruptionspotenzial. Die Segmentierung auf Erkrankungsebene leitet die Priorisierung von Produkteinführungen und informiert Verhandlungsstrategien mit Kostenträgern in Europas heterogenen Gesundheitssystemen.
Nach Endnutzer:
Einführung ambulanter Operationszentren beschleunigt sichKrankenhäuser behielten 2026 einen Umsatzanteil von 51,48 % dank installierter Kapitalausstattung und komplexem Fallmanagement. Dennoch verzeichneten ambulante Operationszentren eine CAGR von 10,32 %. Sie werden bis 2032 einen wachsenden Anteil am europäischen Markt für ophthalmologische Geräte und Arzneimittel gewinnen, da Regulierungsbehörden tagesklinische Behandlungspfade fördern und Betreiber Kapazitäten ausbauen. Das Vereinigte Königreich zeigt diesen Trend, wobei 60 % der NHS-Kataraktoperationen nun in Privatkliniken durchgeführt werden.
Optikfachhandel und Online-Apotheken profitieren von Kontaktlinsen-Abonnements und Produktlinien gegen trockene Augen. Spezialkliniken nutzen ihre fokussierte Expertise, um Premium-Sehkorrekturpakete zu vermarkten, während die Teleophthalmologie die Reichweite in ländlichen Gebieten erweitert.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Geografische Analyse
Deutscher Markt für Ophthalmologie-Arzneimittel und -Geräte
Deutschland erwirtschaftete 20,63 % des Umsatzes im Jahr 2026, was auf eine erhebliche Erstattung durch Krankenversicherungen und die frühe Einführung von Premium-Technologien zurückzuführen ist. Carl Zeiss Meditec verzeichnete im ersten Halbjahr 2024/25 ein EMEA-Umsatzwachstum von 14,1 %, begünstigt durch eine robuste Nachfrage aus Deutschland. Das Land fungiert als Sprungbrett für MIGS und KI-Diagnostik, mit klinischen Belegen und Preisbenchmarks, die auf die Nachbarländer ausstrahlen.
Britischer Markt für Ophthalmologie-Arzneimittel und -Geräte
Das Vereinigte Königreich wird bis 2032 voraussichtlich mit einer jährlichen Wachstumsrate (CAGR) von 8,54 % wachsen – die höchste in Westeuropa – da die Auslagerung von NHS-Leistungen die Anzahl der Eingriffe im Vergleich zum Niveau vor der Pandemie um 40 % erhöht hat. Die regulatorische Divergenz nach dem Brexit bleibt begrenzt, sodass Hersteller parallele Zulassungen über die britische MHRA und den EU-MDR-Weg beschleunigen können. Investitionen in die elektronischen Patientenakten des Moorfields Eye Hospital sowie gemeinsame Versorgungsmodelle zwischen Optometristen und Ophthalmologen stärken die systemische Kapazität.
Markt für Ophthalmologie-Arzneimittel und -Geräte in Süd- und Osteuropa
Frankreich, Italien und Spanien vereinen große Bevölkerungen mit unterschiedlichen Vergütungsmodellen. Frankreich verlässt sich stark auf Ophthalmologen für die primäre Augenversorgung, was die Kapazitätsengpässe verschärft. Italiens regionale Finanzierungsunterschiede erfordern eine maßgeschneiderte Preisgestaltung, während Spanien Medizintourismus und private Krankenversicherungen nutzt, um die Einführung von Premium-Produkten zu beschleunigen. Aufstrebende EU-Mitglieder in Osteuropa modernisieren ihre Operationssäle mithilfe von Kohäsionsfonds und stellen ein ungenutztes Potenzial für Anbieter im mittleren Preissegment dar.
Weitere europäische Märkte
Insgesamt gewährleisten diese Dynamiken, dass der europäische Markt für ophthalmologische Geräte und Arzneimittel in seinen fünf größten Volkswirtschaften verankert bleibt und gleichzeitig Wachstumskorridore sowohl in nordwestlichen Innovationszentren als auch in südöstlichen Aufholregionen bietet.
Regulatorisches Umfeld
In Europa werden ophthalmologische Arzneimittel, Medizinprodukte und integrale Arzneimittel-Produkt-Kombinationen an der Schnittstelle zwischen den Vorschriften für Arzneimittel und der EU-Medizinprodukteverordnung, Verordnung (EU) 2017/745 (MDR), verwaltet. Integrale Kombinationen werden nach ihrer hauptsächlichen Wirkungsweise klassifiziert: Wenn die medizinische Substanz die hauptsächliche Wirkung erbringt, folgt das Produkt dem arzneimittelrechtlichen Pfad (Richtlinie 2001/83/EG und, soweit anwendbar, Verordnung (EG) 726/2004), während der Produktbestandteil weiterhin die allgemeinen Sicherheits- und Leistungsanforderungen der MDR (Anhang I) sowie die Schnittstellenanforderungen erfüllen muss, wie in den EMA-Umsetzungs-Q&A-Materialien dargelegt.
Bei Kombinationsprodukten dient Artikel 117 der MDR als zentraler Compliance-Ankerpunkt. Er verlangt den Nachweis der Konformität des Produktbestandteils (etwa eine Stellungnahme einer benannten Stelle) als Teil des Zulassungsantrags, wenn das Arzneimittel die führende Komponente ist. Koordinierungsmechanismen wie die Combination Products Operational Group (COMBO) der Europäischen Arzneimittel-Agentur (EMA) unterstützen die Abstimmung zwischen nationalen zuständigen Behörden und benannten Stellen, und die Kompromisstexte des EU-Pharmapakets vom März 2026 deuten auf eine fortgesetzte Entwicklung hin zu einer stärker koordinierten Bewertung kombinierter Studien über Arzneimittel und Medizinprodukte/IVDs hinweg.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Forschung und Entwicklung sowie klinische Validierung, wo zunehmend KI-gestützte Diagnostik und Tele-Ophthalmologie-Tools eingesetzt werden, zusammen mit regulatorischen und Qualitätsaktivitäten im Zusammenhang mit der Dokumentation nach Artikel 117 der MDR für integrale Kombinationen. Sie umfasst außerdem die Herstellung steriler ophthalmologischer Formulierungen und der Produktbestandteile, einschließlich Polymerkomponenten, Dosierspendern und implantierbaren Verabreichungssystemen, gefolgt von der Distribution über Krankenhäuser, Fachkliniken/ASCs, den Einzelhandel für Optik und Online-Apotheken. Die Vermarktung hängt häufig von Partnerschaften ab, die Formulierungs- oder Plattform-Know-how mit etablierter regionaler Vertriebs- und Marktzugangsinfrastruktur verbinden, veranschaulicht durch die Vereinbarung von Novaliq und Laboratoires Thea vom Oktober 2024 rund um Vevizye (Ciclosporin 0,1% Augentropfen) nach Zulassung durch die Europäische Kommission.
Herstellung und Versorgung werden durch spezialisierte Inputs und Compliance-Anforderungen geprägt, einschließlich aseptischer Abfüllung, steriler Verpackung und Beschaffung von Produktkomponenten, die mit den MDR-bezogenen Qualitätsanforderungen übereinstimmen müssen. Branchenquellen weisen zudem auf eine Abhängigkeit von extern bezogenen fortschrittlichen Dosierspendern und integrierten Kombinationskomponenten hin. Engpässe wie begrenzte aseptische Formkapazitäten für komplexe Polymere und eine konzentrierte Versorgung mit medizinischen Elastomeren können die Lieferzeiten verlängern, was wiederum Dual-Sourcing, längerfristige Kapazitätsplanung und Konsolidierung unter Akteuren begünstigt, die Interaktionen mit benannten Stellen und Anforderungen nach Markteinführung bewältigen können.
Wettbewerbslandschaft
Marktkonzentration
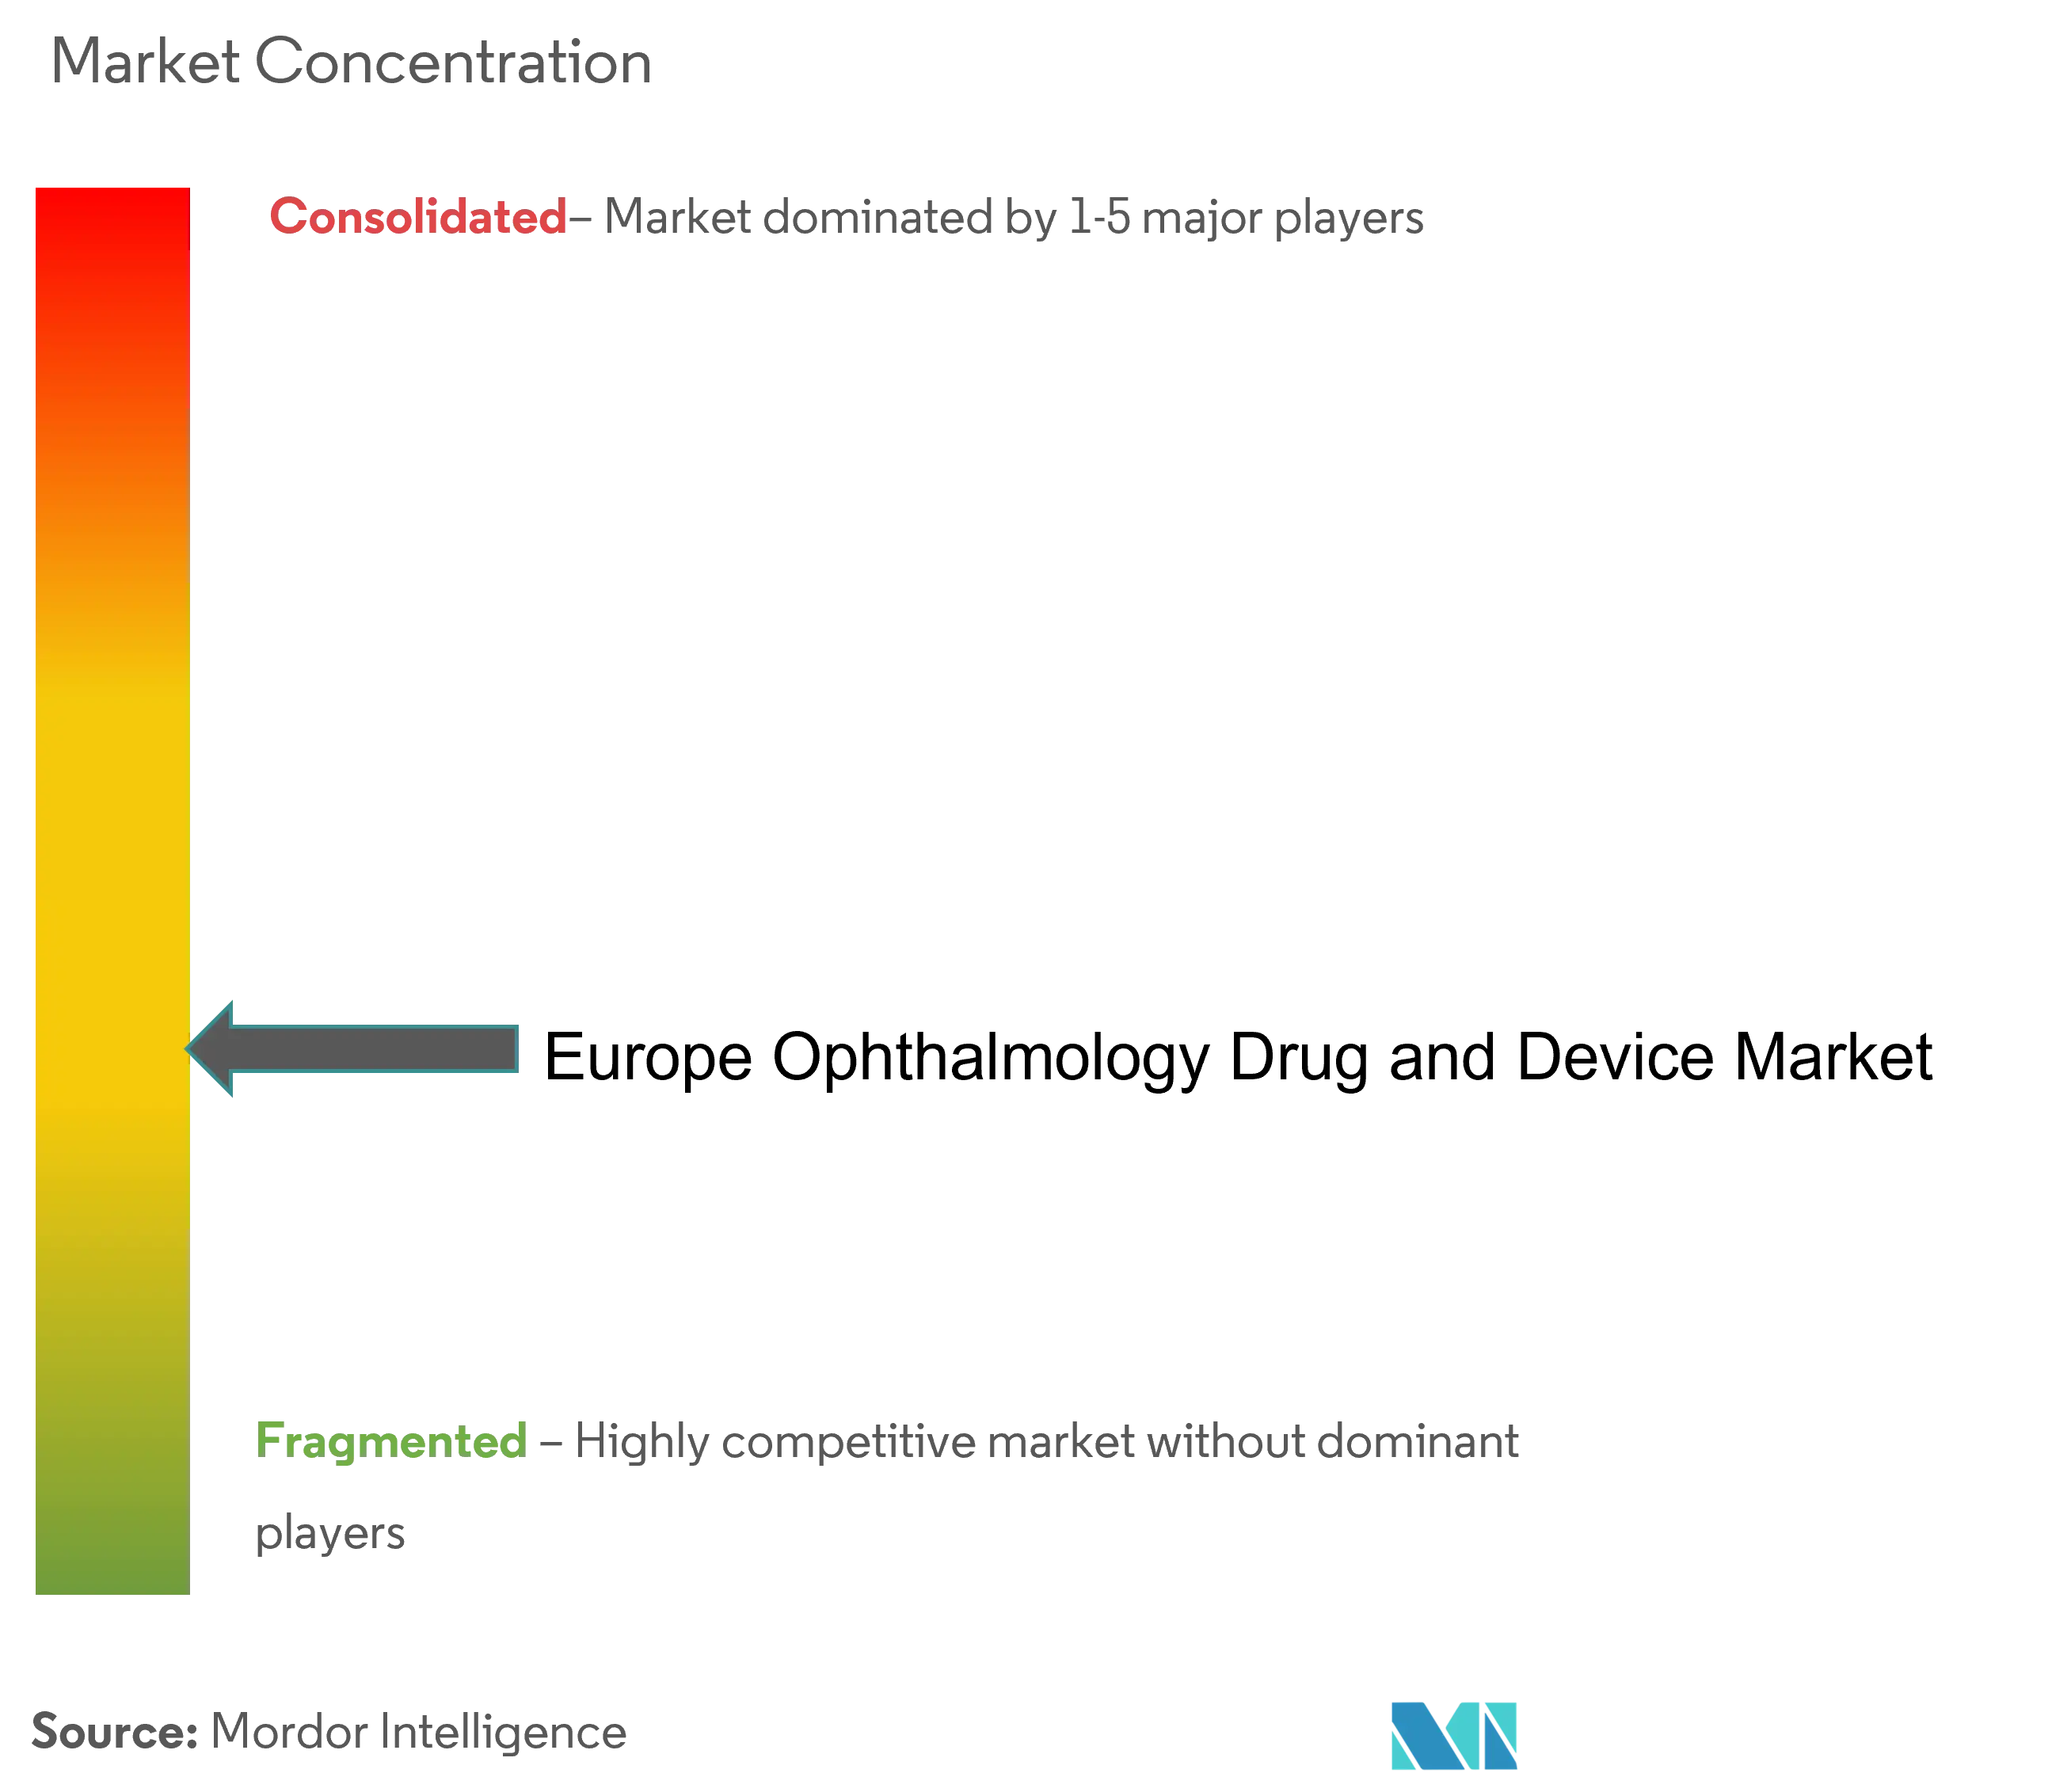
Der Wettbewerb ist moderat, wobei die fünf größten Anbieter etwa 55 % des Umsatzes 2024 kontrollieren. Alcon dominiert Kataraktkapitalgeräte und Kontaktlinsen, während Johnson & Johnson Vision die Acuvue- und Tecnis-Franchises nutzt, um Marktanteile zu halten. EssilorLuxotticas Übernahme der Optegra-Kliniken und Heidelberg Engineering im Jahr 2025 veranschaulicht die vertikale Integration in Diagnostik und chirurgische Dienstleistungen.
Carl Zeiss Meditec erweiterte seinen Fußabdruck in der vitreoretinalen Chirurgie durch den Kauf von DORC im Jahr 2025 und verbindet weiterhin Optik mit Software, um Workflow-Ökosysteme zu sichern. Im Pharmasektor führen Novartis und Roche Anti-VEGF-Therapien an, während Bausch + Lomb die MIGS-Optionen durch Elios Vision im Jahr 2024 erweiterte. Start-ups in den Bereichen KI und Gentherapie ziehen EU-Horizon-Förderungen und Risikokapital an, was etablierte Unternehmen dazu veranlasst, Lizenzvereinbarungen und Minderheitsbeteiligungen anzustreben.
Die Preissetzungsmacht konzentriert sich auf Premium-Intraokularlinsen, Femtolaser und Implantate mit verzögerter Wirkstofffreisetzung, doch EU-Ausschreibungszyklen und MDR-Konformitätskosten belasten die Margen. Unternehmen mit globalen Lieferketten mindern auch Wirkstoffengpässe durch Dual-Sourcing steriler Inhaltsstoffe.
Marktführer im europäischen Bereich Ophthalmologie-Arzneimittel und -Geräte
-
Topcon Corporation
-
Johnson & Johnson
-
Carl Zeiss Meditec AG
-
Pfizer
-
Nidek Co. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Ophthalmologie-Arzneimittel und -Geräte Unternehmen in diesem Bericht
- Alcon
- Carl Zeiss
- Johnson & Johnson
- Bausch + Lomb Corp.
- EssilorLuxottica
- Novartis AG (incl. Sandoz & Sandoz Vision Care)
- Roche
- Pfizer
- Glaukos Corp.
- Santen Pharmaceuticals
- Staar Surgical Co.
- Topcon Corp.
- Nidek
- HAAG-Streit
- Ziemer Group
- Canon
- Hoya Corp. / Pentax Medical
- CooperVision Inc.
- Danaher
- Abbvie
Lesen Sie die Analyse der europäischer markt für ophthalmologie-arzneimittel und -geräte-Unternehmen
Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich dort, wo klinischer Durchsatz, Therapietreue und Verschiebungen der Versorgungsorte auf Kapitalinvestitionen und regulatorische Klarheit treffen. Die Skalierung der sterilen ophthalmologischen Fertigung und die Verbesserung der Versorgungsresilienz sind kurzfristige Weißraumbereiche, unterstützt durch Investitionsmaßnahmen, darunter die im Juni 2026 von Bausch + Lomb angekündigte Erweiterung im Wert von 28 Millionen EUR, um die Produktionskapazität an seinem Standort Macherio, Italien, zu verdoppeln (mit einem angegebenen längerfristigen Produktionsziel), sowie weitere Kapazitätsinitiativen für die Herstellung ophthalmologischer Arzneimittel in ganz Europa. Diese Schritte stehen im Einklang mit der Nachfrage nach konservierungsmittelfreien Mehrdosisformaten, retardierten Verabreichungsformen und Portfolios für chronische Therapien, die weiterhin empfindlich auf aseptische Kapazität und die Verfügbarkeit von Verpackungskomponenten reagieren.
Geräte- und chirurgische Ökosysteme bieten einen zweiten Expansionskorridor, verstärkt durch Investorenaktivität und Portfoliomodernisierung in den Premiumsegmenten Katarakt- und refraktive Chirurgie. Im Mai 2026 schloss Groupe Bruxelles Lambert (GBL) die Übernahme eines 45%igen mitkontrollierenden Anteils an Rayner ab, was das Interesse an chirurgischen Ophthalmologie-Plattformen und Premium-IOL-Roadmaps widerspiegelt. Gleichzeitig erhöht der operative Weg für integrale Arzneimittel-Produkt-Kombinationen nach Artikel 117 der MDR, zusammen mit der EMA-Koordination über COMBO, den Wert durchgängiger regulatorischer, klinischer und fertigungstechnischer Fähigkeiten und begünstigt Unternehmen, die Nachweise benannter Stellen, Real-World-Überwachung und serviceorientierte Bereitstellungen über Krankenhäuser und ambulante Einrichtungen hinweg integrieren können.
Neueste Industrielle Entwicklungen in Europäischer Markt für Ophthalmologie-Arzneimittel und -Geräte
- Juni 2026: Bausch + Lomb kündigte eine Investition von 28 Millionen EUR an, um die Produktionskapazität an seinem Standort Macherio in Italien zu verdoppeln, einschließlich Arbeitsplatzschaffung und eines längerfristigen Plans für eine wesentlich höhere jährliche Flaschenproduktion. Die zusätzliche sterile Fertigungskapazität stärkt die regionale Versorgung mit ophthalmologischen Arzneimitteln und unterstützt den Ausbau von Portfolios für chronische Therapien, bei denen der aseptische Durchsatz eine bindende Einschränkung darstellt.
- Oktober 2025: Carl Zeiss Meditec schloss eine verbindliche Vereinbarung zum Erwerb eines 10%igen Anteils an Ocumeda AG für 10 Millionen EUR, mit einem Optionsrahmen zur Erhöhung des Anteils auf bis zu 25%. Die Vereinbarung stärkt ZEISS' Vorstoß in die Tele-Ophthalmologie und Workflow-Digitalisierung und ergänzt seine Geräteflotte um plattformgestützte Versorgungsleistungen und datengestützte Dienste.
- April 2024: Carl Zeiss Meditec schloss die Übernahme des Dutch Ophthalmic Research Center (D.O.R.C.) ab. Die Integration von D.O.R.C. in die Gruppe erweiterte das vitreoretinale und Katarakt-Chirurgieangebot von ZEISS und stärkte die Fähigkeit, integrierte chirurgische Workflows für europäische Augenheilkunde-Anbieter bereitzustellen.
Europäischer Markt für Ophthalmologie-Arzneimittel und -Geräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der europäische Markt für Ophthalmologie-Arzneimittel und -Geräte definiert als Umsätze aus ophthalmologischen Therapeutika und ophthalmologischen Geräten, die zur Diagnose, Überwachung oder Behandlung von Augenerkrankungen in Europa eingesetzt werden.
Ausschlüsse aus dem Geltungsbereich: Nicht-ophthalmologische systemische Arzneimittel und allgemeine Krankenhausgeräte, die nicht für die Augenpflege verwendet werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkt
- Geräte
- Chirurgische Geräte
- Intraokularlinsen
- Ophthalmologische Laser
- Phakoemulsifikationssysteme
- Sonstige chirurgische Geräte
- Diagnostische Geräte
- Scanner für optische Kohärenztomografie
- Funduskameras
- Tonometer
- Sonstige diagnostische Geräte
- Sehkorrekturgeräte
- Kontaktlinsen
- Brillengläser
- Chirurgische Geräte
- Arzneimittel
- Glaukomarzneimittel
- Arzneimittel für Netzhauterkrankungen
- Therapien bei trockenen Augen
- Antiallergische und entzündungshemmende Arzneimittel
- Antiinfektive Arzneimittel
- Sonstige Arzneimittel
- Geräte
- Nach Krankheit
- Glaukom
- Katarakt
- Altersbedingte Makuladegeneration
- Diabetische Retinopathie
- Entzündungserkrankungen
- Brechungsfehler
- Sonstige Erkrankungen
- Nach Endnutzer
- Krankenhäuser
- Fachkliniken und ambulante Operationszentren
- Apotheken und Optikgeschäfte
- Online-Apotheken
- Geografie
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Ausgangsstruktur des Marktes aufzubauen und realistische Bandbreiten festzulegen, bevor wir mit Experten gesprochen haben. Wir haben öffentliche Quellen ausgewertet, darunter Veröffentlichungen der Europäischen Kommission und von Eurostat, Aktualisierungen der EMA und nationaler Regulierungsbehörden, Gesundheitsstatistiken der WHO und der OECD sowie Publikationen von Branchenverbänden aus den Bereichen Ophthalmologie und Medizinprodukte.
Um die Zahlen für die Marktgrößenbestimmung nutzbar zu machen, haben wir außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen und Pressemitteilungen zu Produkten gesichtet, um Therapieeinführungen, Geräteersatzzyklen und die geografische Zuordnung von Umsätzen zu verstehen. In einigen Fällen haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken genutzt, ausschließlich um Querprüfungen zu Produktpräsenz und Innovationsintensität zu beschleunigen. Diese Sekundärforschungsquellen sind illustrativ und nicht erschöpfend; viele weitere öffentliche Materialien wurden ebenfalls zur Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Wir führen Experteninterviews und Umfragen mit Herstellern, Distributoren, Gesundheitsdienstleistern und Erstattungsspezialisten in Europa durch. Ihre Beiträge helfen dabei, Sekundärdaten zu validieren und Lücken bei Eingriffszahlen, Auslastung, Preisgestaltung, Markteinführungszeitpunkten und Kanalstruktur zu schließen. Widersprüchliche Antworten werden vor der abschließenden Triangulation des Marktergebnisses geprüft.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 27 % | CXOs: 18 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 24 % | Manager: 52 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgte mithilfe eines kombinierten Top-down- und Bottom-up-Ansatzes, bei dem die Gesamtsumme aus länderspezifischen Nachfragepools rekonstruiert und anschließend mit angebotsseitigen Signalen abgeglichen wird. In der Praxis haben wir den Markt zunächst mit messbaren Gesundheitsaktivitäten verknüpft, wie etwa Prävalenztrends bei Augenerkrankungen, Eingriffszahlen für Katarakt- und andere Operationen, behandelte Patientenanteile bei Glaukom und Netzhauterkrankungen sowie die Intensität diagnostischer Tests, und diese dann mithilfe realistischer Preis- und Auslastungsbandbreiten in Werte umgerechnet.
Um das Modell reproduzierbar zu halten, haben wir eine kleine Anzahl von Markt-Fingerabdrücken priorisiert, darunter den Arzneimittelklassenmix (z. B. chronische vs. akute Therapien), die Entwicklung der durchschnittlichen Verkaufspreise nach Therapietyp und Gerätekategorie, Änderungen bei der öffentlichen Erstattung oder beim Zugang sowie die Verlagerung von Eingriffen in den ambulanten Bereich. Wo Bottom-up-Details verfügbar waren, wurden ausgewählte Aggregationen verwendet, wie etwa Stichproben von Lieferantenumsätzen nach Geografie, Kanalaufschläge für den Einzel- und Krankenhauseinkauf sowie Geräteeinheitenschätzungen multipliziert mit typischen Durchschnittsverkaufspreisbandbreiten. Lücken in der Bottom-up-Abdeckung wurden durch konservative Penetrationsbandbreiten geschlossen und anschließend in Expertenfolgebefragungen erneut getestet.
Die Prognose stützte sich hauptsächlich auf Szenarioanalysen, da das Wachstum von einigen wenigen Sprungvariablen wie Zulassungen, Erstattungszeitpunkten und der Ausweitung von Eingriffkapazitäten abhängt, die sich nicht immer wie glatte Zeitreihen verhalten. Jedes Szenario wurde an den erwarteten Entwicklungen bei Volumen und Preisgestaltung verankert und dann mit dem Expertenkonsens darüber abgeglichen, wie schnell sich Adoption und Zugang in Europa ausweiten werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation unabhängiger Signale validiert, darunter Plausibilitätsprüfungen der Pro-Kopf-Ausgaben, Trendrichtungen bei Eingriffen und Diagnosen sowie Konsistenz über Ländersplits hinweg. Wenn ein Land oder eine Kategorie einen ungewöhnlichen Sprung aufwies, haben wir die Treiber erneut analysiert, Annahmen präzisiert und die Abweichung vor der internen Freigabe erneut geprüft.
Die Studie läuft in einem jährlichen Zyklus, und Zwischenüberprüfungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa wichtige Zulassungen, Sicherheitsmaßnahmen oder politische Änderungen, die die Akzeptanz oder Preisgestaltung beeinflussen können. Vor der Auslieferung scannen wir die neuesten öffentlichen Aktualisierungen erneut, damit die Kunden eine aktuelle Marktübersicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für den europäischen Markt für ophthalmologische Arzneimittel und Geräte mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Zahlen für diesen Markt sind üblich, da der Produktkorb und der Messpunkt von einer Studie zur anderen erheblich variieren können. In Europa kann selbst ein kleiner Unterschied darin, was als Gerät gezählt wird, wie Vertriebskanäle behandelt werden und welche Länder einbezogen sind, die Gesamtsumme um mehrere Milliarden verschieben.
Sehtestdienstleistungen und routinemäßige Augenuntersuchungen liegen außerhalb des Geltungsbereichs von Mordor Intelligence, was ein wesentlicher Grund dafür ist, dass einige umfassendere Ophthalmologie-Gesamtzahlen deutlich höher ausfallen. Weitere Abweichungen entstehen in der Regel durch die Vermischung von optischem Einzelhandel für Verbraucher mit klinischer Ophthalmologie, die Anwendung aggressiver Preiswachstumsannahmen für Spezialarzneimittel ohne Querprüfung des Zugangszeitpunkts oder die Verwendung eines anderen Basisjahres und Währungsumrechnungszeitraums, der nicht mit dem Preiszeitraum übereinstimmt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,60 Milliarden USD (2025) | |
| Branchenherausgeber A | 12,40 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und einen kürzeren Zeithorizont; die Aufteilung zwischen Arzneimitteln und Geräten wird auf hohem Niveau dargestellt, was länderspezifische Preisgestaltungs- und Zugangszeitunterschiede übersehen kann. |
| Branchenherausgeber B | 22,23 Milliarden USD (2024) | Scheint eine breitere Ophthalmologie-Definition zu verwenden, die Dienstleistungen und umfassendere augenuntersuchungsbezogene Aktivitäten einschließen kann, was den Nachfragepool über Arzneimittel und Geräte hinaus erweitert. |
Die Streuung zwischen den drei Zahlen ergibt sich hauptsächlich aus dem, was im Markt gezählt wird und wie der Nachfragepool aufgebaut ist, nicht aus rechnerischen Unterschieden. Indem der Geltungsbereich auf Arzneimittel und Geräte beschränkt und die Gesamtzahlen mit Eingriffs-, behandelten Patienten- und Preisüberprüfungen validiert werden, bleibt die endgültige Zahl auf Eingaben zurückführbar, die ein Käufer überprüfen und reproduzieren kann.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle europäische Markt für Ophthalmologie-Arzneimittel und -Geräte?
Der europäische Markt für Ophthalmologie-Arzneimittel und -Geräte wird im Prognosezeitraum (2027–2032) voraussichtlich eine CAGR von 7,32 % verzeichnen
Wer sind die wichtigsten Akteure auf dem europäischen Markt für Ophthalmologie-Arzneimittel und -Geräte?
Topcon Corporation, Johnson & Johnson, Carl Zeiss Meditec AG, Pfizer und Nidek Co. Ltd sind die wichtigsten Unternehmen, die auf dem europäischen Markt für Ophthalmologie-Arzneimittel und -Geräte tätig sind.
Welche Jahre deckt dieser Bericht über den europäischen Markt für Ophthalmologie-Arzneimittel und -Geräte ab?
Der Bericht umfasst die historische Marktgröße des europäischen Marktes für Ophthalmologie-Arzneimittel und -Geräte für die Jahre 2021, 2022, 2023, 2024 und 2025. Der Bericht prognostiziert außerdem die Marktgröße des europäischen Marktes für Ophthalmologie-Arzneimittel und -Geräte für die Jahre 2027, 2028, 2029, 2030, 2031 und 2032.