
Größe und Marktanteil des australischen Rechenzentrumsbaumarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 11.12 Milliarden US-Dollar |
| Marktgröße (2026) | 11.57 Milliarden US-Dollar |
| Marktgröße (2031) | 14.72 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.93 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des australischen Rechenzentrumsbaumarkts von Mordor Intelligence
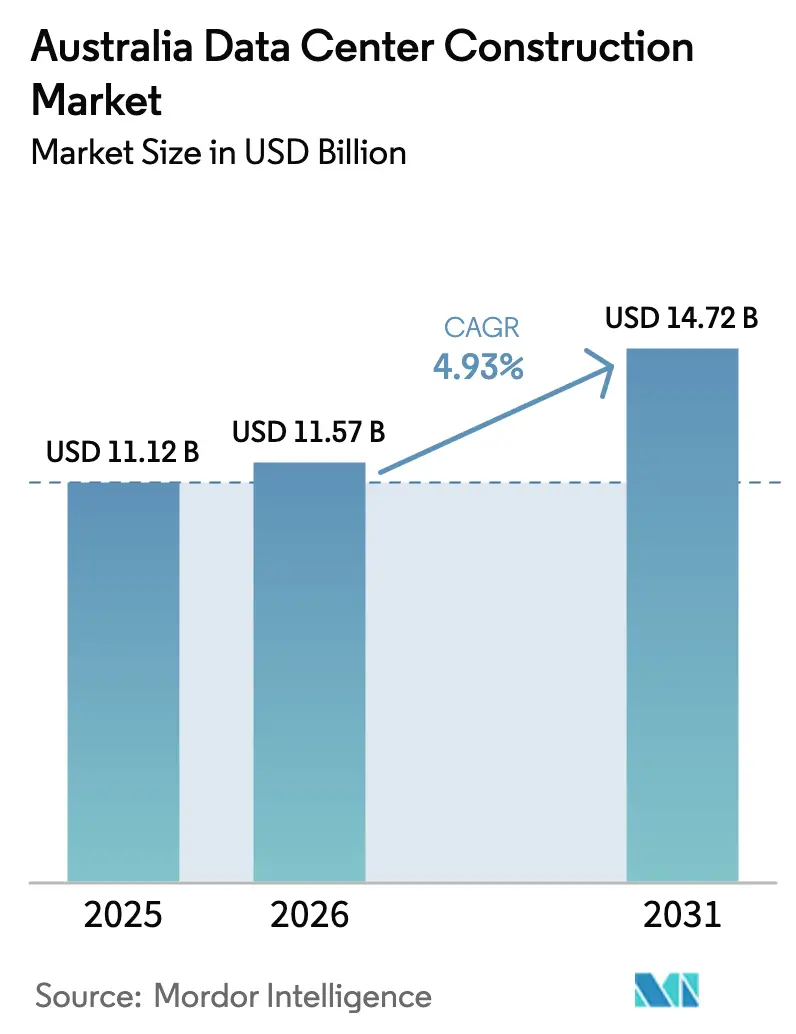
Die Größe des australischen Rechenzentrumsbaumarkts wird für 2025 auf 11,12 Milliarden USD, für 2026 auf 11,57 Milliarden USD und bis 2031 auf 14,72 Milliarden USD prognostiziert, mit einer CAGR von 4,93 % von 2026 bis 2031. Das gemessene Wachstum wird durch Hyperscale-Kapitalzusagen gestützt, die die Ausgaben auf weniger, aber sehr große Campusse verlagern und damit die angebotsseitige Disziplin stärken, selbst wenn die Nachfrage nach KI-fähigen Kapazitäten zunimmt. Staatlich geförderte Anreize für erneuerbare Energien, die Einführung von Powered-Shell-Designs und steigende Rack-Dichten verändern gemeinsam die Projektökonomie und veranlassen Generalunternehmer, Flüssigkühlungskompetenz und modulare Bauweisen zu integrieren. Wettbewerbsstrategien hängen nun davon ab, langfristige Elektrogeräte zu sichern, Netzkapazitäten vor Mitbewerbern zu reservieren und Mietern Lieferzeiten von unter 18 Monaten anzubieten. Diese Faktoren ermöglichen es kapitalstarken Entwicklern, Margen trotz zweistelliger Baukosteninflation und verschärfter Zonenvorschriften in Sydney und Melbourne zu erhalten. Der australische Rechenzentrumsbaumarkt entwickelt sich daher von volumengetriebenen Unternehmensbauten zu einer kapitalintensiven, Hyperscale-orientierten Landschaft, die Markteinführungsgeschwindigkeit und Energieeffizienz in den Vordergrund stellt.
Wichtigste Erkenntnisse des Berichts
- Nach Tier-Typ entfiel auf Tier-3-Anlagen im Jahr 2025 ein Marktanteil von 56,84 % am australischen Rechenzentrumsbaumarkt, während für Tier-4-Anlagen bis 2031 eine CAGR von 5,46 % prognostiziert wird.
- Nach Größe dominierten Hyperscale-Campusse im Jahr 2025 mit einem Anteil von 60,13 % am australischen Rechenzentrumsbaumarkt und sollen bis 2031 mit einer CAGR von 5,78 % wachsen.
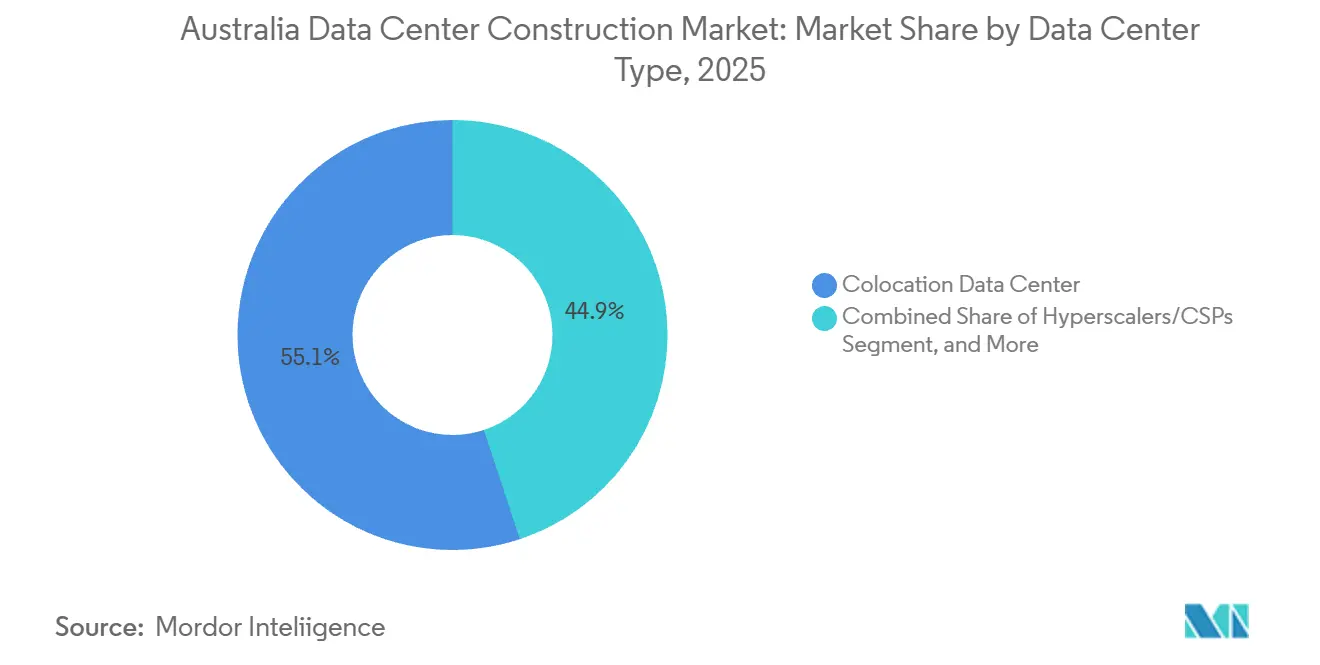
- Nach Rechenzentrumtyp hielten Colocation-Anbieter im Jahr 2025 einen Marktanteil von 55,08 % am australischen Rechenzentrumsbaumarkt; Hyperscaler und Cloud-Anbieter werden im gleichen Zeitraum mit einer CAGR von 5,82 % expandieren.
- Nach Infrastruktur entfiel auf die elektrische Infrastruktur im Jahr 2025 ein Marktanteil von 39,82 %, während mechanische Systeme zwischen 2026 und 2031 voraussichtlich eine CAGR von 6,12 % verzeichnen werden und damit andere Ausgabenkategorien übertreffen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im australischen Rechenzentrumsbaumarkt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Investitionen von Hyperscalern und Cloud-Anbietern | +1.8% | Global, konzentriert in Sydney und Melbourne | Mittelfristig (2–4 Jahre) |
| Nachfrage nach geringer Latenz in Sydney und Melbourne | +0.9% | Sydney, Melbourne, mit Ausstrahlungseffekten auf Brisbane | Kurzfristig (≤ 2 Jahre) |
| Staatliche Anreize für erneuerbare Energien für grüne Rechenzentren | +0.7% | National, am stärksten in Victoria und Queensland | Langfristig (≥ 4 Jahre) |
| KI/HPC-Rack-Dichte-Boom steigert Neubaunachfrage | +1.2% | Global, frühe Einführung in großen Ballungsräumen | Mittelfristig (2–4 Jahre) |
| Powered-Shell-Leasingmodell verkürzt die Markteinführungszeit | +0.4% | National, entstehend in Sekundärmärkten | Kurzfristig (≤ 2 Jahre) |
| Umnutzung stillgelegter Kohlekraftwerksstandorte zu Rechenzentrumscampussen | +0.3% | New South Wales, Victoria, Queensland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Investitionen von Hyperscalern und Cloud-Anbietern
AWS hat bis 2029 20 Milliarden AUD (13,2 Milliarden USD) für neue Verfügbarkeitszonen in Sydney und Melbourne zugesagt und damit einen Präzedenzfall für mehrjährige, regionsübergreifende Bauten geschaffen, die Netzkapazitäten absorbieren, bevor Mitbewerber mobilisieren können.[1]AWS investiert 20 Milliarden AUD in Australien," Über Amazon, aboutamazon.com.auMicrosoft fügte 2025 eine vierte australische Cloud-Region hinzu und plante Kapazitätserweiterungen auf 150 MW bis 2027, was die Dynamik des Gewinners, der den Markt dominiert, verstärkt. Entwickler, die Leitungsrechte und Umspannwerksaufrüstungen vorab sichern, schützen Ballungsraumgebiete effektiv für bis zu sieben Jahre. Colocation-Betreiber schwenken daher auf Powered-Shell-Modelle um, wie das 47-MW-Projekt IC3 Super West von Macquarie Data Centers zeigt, das Mieterausbauten während der Kernbauphase ermöglicht.
KI/HPC-Rack-Dichte-Boom steigert Neubaunachfrage
Rack-Dichten für NVIDIA H100- und AMD MI300-GPU-Cluster übersteigen nun 100 kW – das Fünffache herkömmlicher Unternehmenslasten – und beschleunigen die Nachfrage nach Kaltwasserkreisläufen und Direktkühlungslösungen. Der 354-MW-Campus MEL2 von AirTrunk integriert Heckkühlkörper und redundante Kühlverteilungseinheiten, die in herkömmlichen luftgekühlten Hallen nicht kosteneffizient nachgerüstet werden können.[2]MEL2 Melbourne Campus-Entwicklung," AirTrunk, airtrunk.com Die Aufrüstung einer bestehenden 10-MW-Anlage auf Flüssigkühlung kostet etwa 60 % eines Neubaus und liefert dabei nur die Hälfte der nutzbaren Dichte, was Hyperscaler zu eigens errichteten Campussen treibt.
Nachfrage nach geringer Latenz in Sydney und Melbourne
Finanzdienstleistungs-, Gaming- und AR-Workloads erfordern Roundtrip-Zeiten von unter 5 ms, was Telstra dazu veranlasste, 2025 Mikro-Rechenzentren in 15 Einzelhandelsstandorten in beiden Städten einzusetzen.[3]Ausbau des Edge-Computing-Netzwerks," Telstra, telstra.com.au Optus erweiterte AWS Local Zones auf Brisbane und Perth und senkte damit die Latenz für regionale Nutzer. Obwohl einzelne Bauten mit 2–5 MW klein sind, schaffen Premiummieten von 300–400 AUD (210–280 USD) pro kW monatlich attraktive Einheitswirtschaftlichkeit, die Hyperscale-Campusse in Außenbezirken ergänzt.
Staatliche Anreize für erneuerbare Energien für grüne Rechenzentren
Das Kapazitätsinvestitionsprogramm des Bundes subventioniert 32 GW an steuerbaren erneuerbaren Energien und senkt damit die Stromgestehungskosten für Rechenzentren, die bereit sind, sich in der Nähe von Zonen für erneuerbare Energien anzusiedeln. Die Förderprogramme für netzverstärkende Technologien in New South Wales subventionieren zudem Übertragungsaufrüstungen für Anlagen, die Wind- und Solarparks nutzen. Betriebskosteneinsparungen von 2–3 Mio. AUD (1,4–2,1 Mio. USD) jährlich für einen 50-MW-Standort verbessern die internen Renditen der Projekte, doch die 200–300 km Entfernung von Glasfaserknotenpunkten zwingt Entwickler, Latenz gegen Energiekosten abzuwägen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Flächenknappheit und Zonierungsbeschränkungen in Tier-1-Ballungsräumen | -1.1% | Sydney, Melbourne primär betroffen | Mittelfristig (2–4 Jahre) |
| Verzögerungen beim Netzanschluss und begrenzte Stromverfügbarkeit | -0.8% | National, akut in etablierten Märkten | Langfristig (≥ 4 Jahre) |
| Mangel an Fachkräften treibt Baukosten in die Höhe | -0.6% | National, konzentriert in großen Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| Neue Cyber-Vorschriften für kritische Infrastrukturen erhöhen Investitionsausgaben | -0.4% | National, alle kritischen Infrastrukturen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verzögerungen beim Netzanschluss und begrenzte Stromverfügbarkeit
Der integrierte Systemplan 2025 der AEMO prognostizierte Engpässe in den westlichen Vororten Sydneys und im Norden Melbournes bis mindestens 2028, was Genehmigungen für 50-MW-Lasten verzögert. TransGrid bestätigte, dass 12 in der Warteschlange befindliche Projekte mit insgesamt 800 MW auf Transformatorlieferungen warten, die vor 2027 nicht eintreffen werden. Hyperscaler mit starker Bilanz umgehen die Warteschlange, indem sie dedizierte Leitungen und Take-or-Pay-Erzeugung finanzieren, und verdrängen damit mittelgroße Akteure, die keine 100-MW-Erweiterungen zusagen können.
Flächenknappheit und Zonierungsbeschränkungen in Tier-1-Ballungsräumen
New South Wales begrenzte einzelne Rechenzentrumsparzellen in Macquarie Park und Eastern Creek auf 10 Hektar, um Industrieflächen für die Fertigung zu erhalten. Victorias Plan-Melbourne-Richtlinien schränken Genehmigungen für Neubauten auf der grünen Wiese ein und drängen Entwickler zu Brownfield-Umnutzungen, die den Zeitplan um 6–12 Monate verlängern. Industrieflächen im Westen Sydneys wurden 2025 zu 600–800 AUD (420–560 USD) pro m² gehandelt – ein Anstieg von 60 % gegenüber 2023 –, was die Renditen für spekulative Bauten schmälert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tier-Typ: Redundanzprämien treiben Tier-4-Wachstum an
Im Jahr 2025 dominierten Tier-3-Anlagen den australischen Rechenzentrumsbaumarkt mit einem Anteil von 56,84 %. Tier-4-Anlagen werden voraussichtlich von 2026 bis 2031 eine CAGR von 5,46 % erzielen. Die Tier-4-Kapazität wird voraussichtlich zunehmen, da Hyperscaler und Finanzinstitute die Kosten von Ausfallzeiten internalisieren. Die Marktgröße des australischen Rechenzentrumsbaumarkts für Tier-4-Bereitstellungen wird daher schneller wachsen als der Gesamtmarkt, während Tier 3 auf Basis der installierten Basis weiterhin dominiert. NEXTDCs M3 erhielt 2024 die Tier-IV-Gold-Zertifizierung und demonstriert doppelte Versorgungsleitungen und N+1-Kühlung, die den operativen Resilienzanforderungen gemäß CPS 230 entsprechen. Unternehmen, die geplante Ausfallzeiten akzeptieren, verbleiben in Tier 3, doch der regulatorische Druck der APRA drängt geschäftskritische Workloads zu vollständig fehlertoleranten Designs.
Preisdifferenziale verringern sich, da die Flüssigkühlungskosten sinken; ein 15-minütiger Ausfall in einer Tier-3-Halle könnte eine Fintech-Plattform bis zu 1 Mio. AUD (0,7 Mio. USD) an entgangenen Transaktionen kosten und damit Mieteinsparungen zunichte machen. Folglich stehen Tier-3-Betreiber vor einer strategischen Entscheidung: Nachrüstung auf Tier 4 für etwa 20–30 Mio. USD pro 10-MW-Modul oder Abgabe der margenstarken Nachfrage an Mitbewerber. Über 60 % der Leasinganfragen von AirTrunk im Jahr 2025 spezifizierten bereits Tier-IV-Anforderungen, was auf einen strukturellen Aufrüstungszyklus hindeutet.


Nach Rechenzentrumsgröße: Hyperscale-Skaleneffekte marginalisieren mittelgroße Bauten
Hyperscale-Campusse erzielten 2025 einen Umsatzanteil von 60,13 % und werden bis 2031 eine CAGR von 5,78 % verzeichnen, was den Trend des australischen Rechenzentrumsbaumarkts hin zu sehr großen Projekten verstärkt. CDCs 504-MW-Investition in Marsden Park erreicht Baukosten von 4.000 USD pro kW gegenüber 5.300 USD pro kW für 20-MW-Standorte und demonstriert damit Skaleneffekte. Mittelgroße Bauten bleiben in Brisbane, Perth und Adelaide rentabel, haben jedoch keinen Zugang zu 330-kV-Übertragungsleitungen und sind daher auf 10–20 MW begrenzt.
Flüssigkühlungsorientierte Designs vertiefen die Vorteile von Hyperscalern, da Neubauten auf der grünen Wiese Kaltwasserkreisläufe in die Fundamentplatte und 480-V-Verteilung zur Minimierung von Kupferverlusten integrieren. Die Nachrüstung mittelgroßer Standorte reduziert die nutzbare Nutzfläche um bis zu 20 % und verlängert die Aufrüstungszeiträume auf zwei Jahre, was die Wirtschaftlichkeit weiter zugunsten großer Neubauten verschiebt.
Nach Rechenzentrumtyp: Hyperscaler internalisieren Kapazitäten
Hyperscaler und Cloud-Anbieter werden voraussichtlich jährlich um 5,82 % wachsen und damit den 55,08-prozentigen Colocation-Anteil am australischen Rechenzentrumsbaumarkt schrittweise erodieren. Die australische Investition von AWS in Höhe von 20 Mrd. AUD (13,2 Mrd. USD) bevorzugt eigenbetriebene Anlagen und senkt die Stückkosten von 200–250 AUD (140–175 USD) pro kW im Einzelhandels-Colocation auf 120–150 AUD (84–105 USD) bei Eigenbauten. Microsoft erwarb ein 15 Hektar großes Grundstück in Melbourne für einen 150-MW-Campus und verstärkt damit den Trend zur vertikalen Integration.
Colocation-Spezialisten schwenken auf hybride Cloud-Unternehmen um, die eine Verbindung mit geringer Latenz benötigen. NEXTDCs Cloud-Connect-Fabric verbindet mehr als 30 Onramps und bietet regulierten Workloads einen Zugang zu öffentlichen Clouds mit einer Latenz von unter 5 ms. Edge- und Unternehmensbauten bleiben bescheiden, da nur wenige Unternehmensbilanzen 50–100 Mio. USD für einen 5–10-MW-Eigenbau verkraften können.
Nach Infrastruktur: Ausgaben für mechanische Systeme steigen durch Kühlungsaufrüstungen
Die elektrische Infrastruktur entfiel 2025 auf einen Marktanteil von 39,82 %, während mechanische Systeme zwischen 2026 und 2031 eine CAGR von 6,12 % verzeichnen werden und damit das Wachstum der elektrischen Infrastruktur übertreffen, jedoch in absoluten Ausgaben an zweiter Stelle bleiben. Flüssigkühlungsnachrüstungen machen bis zur Hälfte der mechanischen Investitionsausgaben für neue Hyperscale-Hallen aus, wobei AirTrunk 800 Mio. AUD (560 Mio. USD) seines MEL2-Budgets von 5 Mrd. AUD (3,5 Mrd. USD) für Kältemaschinenkapazität und Kaltwasserleitungen einplant. Standardisierte elektrische Designs dämpfen den Preisanstieg, doch die Lieferzeiten für Generatoren und Transformatoren überschreiten weiterhin 18 Monate.
Das Dienstleistungsteilsegment wächst im Gleichschritt mit der mechanischen Komplexität. Schneider Electric stellte fest, dass 70 % seiner australischen Projekte im Jahr 2025 Flüssigkühlungsplanungsdienstleistungen umfassten. Vorgefertigte Energieräume und modulare Nutzflächenbausätze reduzieren das Terminrisiko um bis zu 30 % – ein überzeugendes Argument für Hyperscaler, die innerhalb von 12–18 Monaten belegte Flächen benötigen.
Geografische Analyse
Sydney und Melbourne vereinten zusammen fast drei Viertel der Ausgaben im Jahr 2025 auf sich und festigten damit ihren Status als Gravitationszentren des australischen Rechenzentrumsbaumarkts. Westliche Sydneyer Vororte wie Macquarie Park und Eastern Creek profitieren von bestehenden 330-kV-Leitungen und der Nähe zum Sydney-Singapur-Seekabelsystem, was Hyperscale-Bauten ermöglicht, Multi-Terabit-Konnektivität zu nutzen. Der nördliche Korridor Melbournes, von Laverton bis Derrimut, bietet eine Latenz von unter 10 ms zum Stadtzentrum und zieht Colocation-Anbieter an, die von der Nachfrage nach Premium-Interconnects profitieren.
Ballungsräume zweiter Ordnung, nämlich Brisbane, Perth und Adelaide, werden voraussichtlich mit einer CAGR von etwa 6–7 % wachsen. NEXTDCs B2-Erweiterung in Brisbane auf 22 MW zielt auf Rohstoff- und Agrarkunden ab, während Perth Edge-Knoten für Mining-Analyse-Workloads beherbergt. Adelaides souveräne Anforderungen stützen die Nachfrage nach Tier-3-plus-Anlagen, die vom Australian Signals Directorate freigegeben wurden.
Das Australische Hauptstadtterritorium bleibt eine Nische für souveräne Workloads, die strategische Sicherheit erfordern, während Tasmaniens kühles Klima und Wasserkraftüberschuss es für zukünftige KI-Trainingscampusse positionieren, sofern die Übertragungsaufrüstungen der Bass Strait voranschreiten. Latenzeinschränkungen begrenzen Tasmanien auf Stapelverarbeitung, doch Potenziallasten von über 500 MW könnten sich materialisieren, sobald die Netzverbindungen verbessert werden.
Regulatorisches Umfeld
Australiens regulatorisches Umfeld für den Bau von Rechenzentren wird im Hinblick auf Energie- und Risikomanagement kritischer Infrastrukturen strenger. Ein zentraler Ankerpunkt für 2026 ist die Veröffentlichung der „Expectations of data centres and AI infrastructure developers" durch das Australian Government Department of Industry, Science and Resources am 23. März 2026, die Prioritäten für Commonwealth-Regulierungsbewertungen festlegt, insbesondere für neue oder erweiterte Hyperscale- und großskalige KI-Rechenanlagen.
Die Umsetzung wird mit Bundesstaaten und Territorien über den Energy and Climate Change Ministerial Council koordiniert, während die staatlichen Planungssysteme weiterhin standortspezifische Genehmigungen bestimmen. In New South Wales entwickelt Infrastructure NSW im Rahmen eines Konsultationsprozesses Data Centre Guidelines zur Steuerung von Risiken bei Strom- und Wassersicherheit, was für große Campusanlagen einen weiteren Planungsbezugspunkt neben den bestehenden lokalen und staatlichen Planungswegen darstellt.
Wettbewerbslandschaft
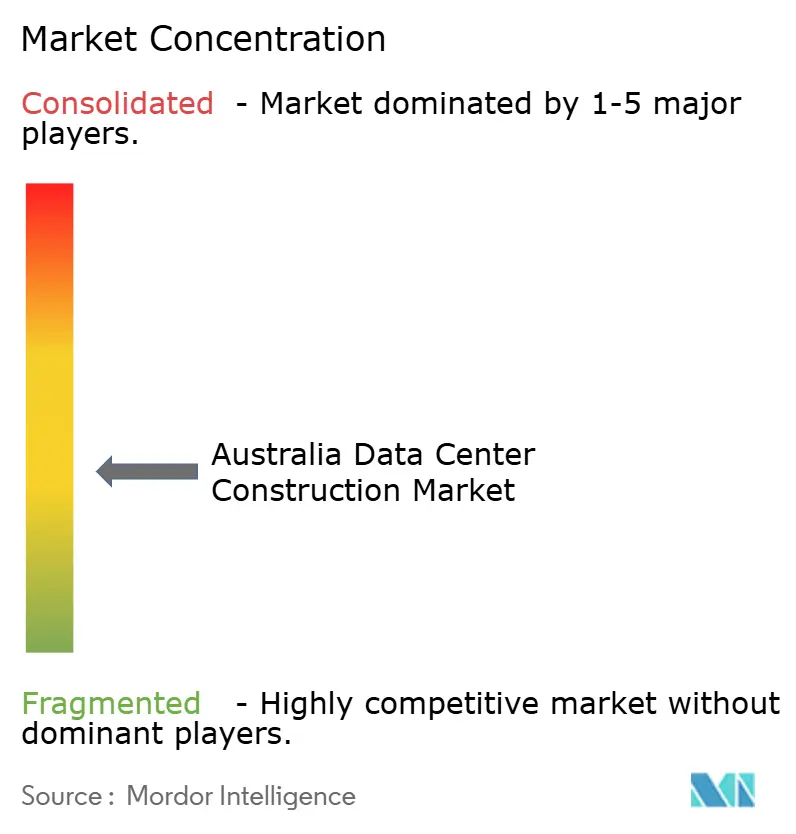
Der australische Rechenzentrumsbaumarkt weist eine moderate Fragmentierung auf. NEXTDC nutzt den Zugang zu öffentlichem Eigenkapital, um spekulative Bauten zu finanzieren, und startete 2025 einen 550-MW-Campus S7 in Sydney ohne Ankermieter. AirTrunk, unterstützt von Macquarie Asset Management, baut vorab Powered Shells, die die Anlaufzyklen der Mieter verkürzen, während CDC auf Großhandelshallen von 10–50 MW für einzelne Mieter spezialisiert ist, die nicht selbst bauen können.
Das Interesse von Private Equity intensivierte sich nach dem Kauf von GreenSquareDC durch Partners Group im Jahr 2024 und der Zusage von 1,2 Mrd. AUD (0,84 Mrd. USD) für die Expansion. Telstra und Optus dominieren Mikro-Edge-Bereitstellungen durch die Nutzung von Telekommunikationsimmobilien. Equinix und Global Switch konzentrieren sich auf verbindungsreiche Standorte in Sydney und Melbourne und erzielen Einnahmen aus Cross-Connects statt aus reiner Kapazität. Wettbewerbsvorteile drehen sich um Baugeschwindigkeit, Beschaffung erneuerbarer Energien und Compliance-Positionierung, insbesondere im Hinblick auf die Risikomanagementpflichten des Gesetzes zur Sicherheit kritischer Infrastrukturen.
Technologieeinführungsmuster zeigen, dass Betreiber, die modulare Bauweise und vorgefertigte mechanische Systeme einsetzen, die Bauzeitpläne um bis zu 30 % verkürzen – ein Vorteil, der im australischen Projektportfolio von Schneider Electric im Jahr 2025 dokumentiert wurde. Die Einhaltung der Informationssicherheitsnorm ISO 27001 und der Energiemanagemennorm ISO 50001 ist mittlerweile Grundvoraussetzung für die Gewinnung von Unternehmens- und Regierungsmietern, insbesondere nachdem das Gesetz zur Sicherheit kritischer Infrastrukturen obligatorische Risikomanagementprogramme für Anlagen über 25 MW eingeführt hat. Flüssigkühlungskompetenz verschafft einen weiteren Vorteil, da Vertiv berichtet, dass Hyperscale-Campusse mit wassergekühlten Heckkühlkörpern 150-kW-Racks ohne Effizienzeinbußen betreiben können. Die Resilienz der Lieferkette ist ebenfalls zu einem Differenzierungsmerkmal geworden, da Entwickler, die Transformatoren- und Generatorbestellungen 18 Monate im Voraus sichern, ihre Projektzeitpläne vor globalen Geräteengpässen schützen.
Marktführer im australischen Rechenzentrumsbau
NEXTDC Ltd
AirTrunk Operating Pty Ltd
FDC Construction and Fitout
Multiplex Constructions Pty Ltd
CPB Contractors Pty Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine kurzfristige Marktlücke für Bauunternehmer und Entwickler besteht dort, wo die Bereitstellung KI-fähiger Kapazität auf begrenzten Netzzugang trifft. Diese Kombination erhöht die Nachfrage nach integrierten Liefermodellen, die Umspannwerksarbeiten, Beschaffung langfristiger elektrischer Ausrüstung und mechanische Flüssigkeitskühlungspakete bündeln, insbesondere für große Campusanlagen.
Die Bau-Pipeline wird durch offengelegte Kapitalbildung unterstützt. Der Kapitalplan von NEXTDC über 2,2 Milliarden A$, der im April 2026 offengelegt wurde, zielt darauf ab, KI-fähige Infrastruktur zu beschleunigen und große Kapazitäten in Sydney wie den 350-MW-Standort S4 in Horsley Park voranzutreiben. Die Aktivität wird zudem durch eine breitere Investorenbasis hinter australischen Plattformen unterstützt, wobei CPPIBs Investition von 76 Millionen A$ in NEXTDC im Mai 2026 gemeldet wurde und der Branchenverband Data Centres Australia einen Investitionsausblick von 26 Milliarden US-Dollar bis 2030 in Aussicht stellt. Zusammen deuten diese Signale auf anhaltende Arbeit für Design, Tiefbau, elektrische und mechanische Integration sowie compliance-orientierte Nachrüstungen im Einklang mit den nationalen Erwartungen vom März 2026 zu Energie- und Wasserverantwortung hin.
Aktuelle Branchenentwicklungen
- Juni 2026: AirTrunk kündigt ein Investitionsprogramm über 30 Milliarden US-Dollar an, um bis 2030 5 GW neuer Rechenzentrumskapazität in Indien zu entwickeln. Der Start signalisiert eine globale Hyperscale-Expansion und wird den regionalen Kapazitätswettbewerb beeinflussen, was möglicherweise die Positionierung des australischen Marktes und die Erwartungen an die Lieferkette für großskalige Projekte beeinflusst.
- April 2026: NEXTDC kündigt einen vollständig finanzierten Kapitalplan über 2,2 Milliarden A$ an, um KI-fähige Infrastruktur zu beschleunigen, einschließlich der 350-MW-Anlage S4 Sydney in Horsley Park. Der Plan adressiert direkt die lokale Nachfrage nach KI-fähiger Kapazität und stärkt NEXTDC als dominierenden australischen Campus-Entwickler in den Jahren 2026–2029.
- März 2026: NEXTDC und Multiplex beginnen mit dem Bau des 350-MW-Rechenzentrums S4 Sydney von NEXTDC in Horsley Park, NSW. Dieser Meilenstein ermöglicht eine beschleunigte Bereitstellung großskaliger Kapazität und zeigt aggressive Umsetzung sowie starke Zusammenarbeit mit Lieferanten bei hochdichten Bauprojekten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Erfassungsbereich
Dieser Markt umfasst den Wert des Baus und der Ausstattung von Rechenzentren in Australien, einschließlich wesentlicher Bautätigkeiten im Zusammenhang mit Neubauten, Erweiterungen und Nachrüstungen, die nutzbaren technischen Raum schaffen.
Ausschlüsse des Umfangs: Nicht erfasst werden laufende Betriebsausgaben wie Colocation-Servicegebühren, Stromeinkäufe, IT-Hardware-Erneuerungen oder das tägliche Facility-Management.
Übersicht der Segmentierung
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrumsgröße
- Klein
- Mittel
- Groß
- Hyperscale
- Nach Rechenzentrumtyp
- Colocation-Rechenzentrum
- Hyperscaler/Cloud-Dienstanbieter (CSPs)
- Unternehmens- und Edge-Rechenzentrum
- Nach Infrastruktur
- Elektrische Infrastruktur
- Stromverteilungslösung
- Stromversorgungssicherungslösungen
- Mechanische Infrastruktur
- Kühlsysteme
- Racks und Schränke
- Server und Speicher
- Weitere mechanische Infrastruktur
- Allgemeiner Bau
- Dienstleistungen – Design und Beratung, Integration, Support und Wartung
- Elektrische Infrastruktur
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche half uns, die Ausgangsstruktur des Marktmodells festzulegen und die am ehesten wiederholbaren Inputs zu bestimmen. Wir prüften öffentliche Planungs- und Genehmigungssignale, Handels- und Kostenindikatoren sowie Australien-weite Aktualisierungen der digitalen Infrastruktur, die den Projektzeitplan beeinflussen.
Zu den verwendeten Quellen zählten öffentliche Daten und Publikationen wie das Australian Bureau of Statistics für Bau- und Preisreihen, Informationen zu Energiesystem und Stromnetz vom Australian Energy Regulator und AEMO, nationale Kommunikationsaktualisierungen vom Department of Infrastructure und der ACMA sowie Bau- und Normreferenzen (einschließlich NCC und relevanter ISO-Richtlinien). Wir nutzten außerdem Unternehmensunterlagen, Investorenpräsentationen, seriöse Presseberichterstattung und ein kostenpflichtiges Abonnement, das Unternehmensfinanzdaten, Nachrichtenprüfungen und Patentrecherchen unterstützt, wo dies die technologische Richtung und Bauintensität verdeutlichte. Diese Liste ist nicht abschließend, und weitere Quellen wurden zur Erhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um zu bestätigen, was gebaut wird, wie schnell es geliefert wird und wie sich die Preisgestaltung von einer Projektwelle zur nächsten verändert. Interviews und Umfragen umfassten Entwickler, Bauunternehmer, spezialisierte Systemanbieter und Großabnehmer über die wichtigsten Nachfragezentren in Australien. Anschließend nutzten wir die Eingaben, um Annahmen zu Phasierung, Ausstattungstiefe und typischer Mengenaufstellung nach Anlagentyp anzupassen.
Verteilung der Befragten bei der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 36% | CXOs: 13% |
| Mid-Tier: 49% | Funktions-/Bereichsleiter: 43% |
| Kleinere Akteure: 15% | Manager: 44% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-Down-Aufbau der australischen Projektnachfrage, bei dem geplante Kapazitätserweiterungen und Ausbauzyklen anhand landesweiter Kosten- und Ausstattungsintensitäts-Benchmarks in einen Bauwert umgerechnet werden. Dieses Modell wird anschließend mit selektiven Bottom-up-Näherungen abgeglichen, etwa stichprobenartig erhobenen Projektwerten auf Campusebene, Prüfungen der Umsatzexposition von Bauunternehmern und einem Plausibilitätscheck typischer Kosten-pro-MW-Bereiche, die in Interviews besprochen wurden.
Zu den wichtigsten im Modell verwendeten Inputs zählen die Anzahl laufender Projekte nach Phase (Planung, im Bau und angekündigt), der Anteil der Arbeiten, der auf elektrischen und mechanischen Umfang entfällt, die typische Zeitverzögerung zwischen Genehmigung und Baubeginn sowie Bauinflationssignale, die Ausrüstungs- und Arbeitskostenbudgets beeinflussen. Wir beobachten außerdem Veränderungen bei Stromverfügbarkeit und Anschlussvorlaufzeiten, da sich dadurch häufig verschiebt, in welchem Jahr die Ausgaben anfallen. Für die Prognose wurde eine Szenarioanalyse genutzt, um unterschiedliche Bauzeitplan-Ergebnisse abzubilden, und das Basisszenario wurde an den von Branchenbefragten am häufigsten geteilten Ausblick für Campus-Hochlaufpläne und Beschaffungsvorlaufzeiten angepasst. Wo Projektwert oder Zeitplan nicht offengelegt wurden, wurden Lücken mit Bandbreiten gefüllt, die an vergleichbaren australischen Anlagen mit ähnlicher Tier-Zielsetzung und technischer Ausstattungstiefe verankert und anschließend während der Validierung erneut überprüft wurden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit die endgültigen Zahlen an die tatsächliche Bautätigkeit gebunden bleiben. Wir vergleichen das Modell mit unabhängigen Signalen, etwa bekannten Projekt-Pipelines, Bewegungen der Baukosten und den impliziten Ausgaben pro Einheit fertiggestellter Kapazität, und untersuchen dann Ausreißer vor der finalen Freigabe.
Eine zweite Analystenprüfung wird auf wichtige Annahmen angewendet, und Nachfassgespräche werden ausgelöst, wenn wir zeitliche Diskrepanzen, plötzliche Preissprünge oder Pipeline-Veränderungen feststellen, die den Wert des laufenden Jahres verändern könnten. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Bauprojekte verzögert, erweitert oder abgesagt werden. Vor der Auslieferung wird ein abschließender Aktualisierungsdurchgang durchgeführt, damit Kunden die neueste Ansicht erhalten.
Vergleich der Größe des australischen Marktes für den Bau von Rechenzentren von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den Bau von Rechenzentren in Australien unterscheiden sich oft, weil Gruppen nicht dieselben Ausgabenarten erfassen und Projekte je nach ihren Zeitregeln unterschiedlichen Jahren zuordnen. Das Ergebnis ist, dass zwei glaubwürdig erscheinende Zahlen dennoch weit voneinander abweichen können, selbst wenn beide von Australien sprechen.
Manche Schätzungen summieren nur angekündigte CAPEX für neue Campusanlagen und lassen Erweiterungsarbeiten und tiefere Ausstattungen aus, andere mischen wiederum Bauinvestitionen mit Betriebseinnahmen von Rechenzentren. Im Ansatz von Mordor Intelligence wird Wert nur erfasst, wenn er an Bau- und Ausstattungsumfang innerhalb der Anlage gebunden ist (einschließlich elektrischer und mechanischer Infrastruktur), und Projekte werden anhand erwarteter Ausführungsfenster und nicht anhand von Ankündigungsdaten zeitlich eingeordnet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,12 Milliarden USD (2025) | |
| Regionale Beratungsgesellschaft A | 6,81 Milliarden USD (2024) | Erfasst häufig nur öffentlich angekündigte CAPEX für Neubauprojekte und kann Erweiterungsphasen sowie nicht öffentliche Ausstattungstiefe auslassen, was die Gesamtwerte nach unten drückt. |
| Globale Beratungsgesellschaft B | 3,10 Milliarden USD (2023) | Verwendet eine partielle Stichprobe höherwertiger Anlagen und wendet generalisierte Kostenmultiplikatoren an, was Australien-spezifische elektrische und mechanische Ausgaben unterschätzen kann. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch das, was einbezogen wird, und wie die Zeitplanung jeder Bauphase zugeordnet wird. Indem der erfasste Umfang an reale Baukategorien gebunden bleibt und die Gesamtwerte dann gegen Projektphasen und Kostensignale belastbarkeitsgeprüft werden, wird die endgültige Schätzung leichter nachvollziehbar und Jahr für Jahr mit denselben Schritten wiederholbar.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der australische Rechenzentrumsbaumarkt bis 2031 erreichen?
Es wird erwartet, dass er 14,72 Milliarden USD erreicht und dabei mit einer CAGR von 4,93 % wächst.
Welches Tier-Segment wird in den kommenden Jahren am schnellsten wachsen?
Tier-4-Bauten werden voraussichtlich mit einer CAGR von 5,46 % wachsen, da Hyperscaler fehlertolerante Betriebszeiten anstreben.
Warum konzentrieren sich Hyperscale-Projekte in Sydney und Melbourne?
Die beiden Ballungsräume bieten Glasfaserdichte, Seekabelrouten und Zugang zu 330-kV-Übertragungsleitungen, was Netz- und Stromsynergien schafft, die große Campusse rechtfertigen.
Wie beeinflussen Anreize für erneuerbare Energien die Standortwahl?
Bundes- und Staatsprogramme senken die Stromkosten für Anlagen, die gemeinsam mit Wind- oder Solarparks angesiedelt sind, und ermutigen Entwickler, Standorte außerhalb traditioneller Ballungsraumkerne zu evaluieren.
Welchen strategischen Wandel vollziehen Colocation-Anbieter, um wettbewerbsfähig zu bleiben?
Viele setzen auf Powered-Shell-Modelle, die es Hyperscale-Mietern ermöglichen, Geräte parallel zur Bauphase zu installieren und damit die Lieferzeiten auf 12–18 Monate zu verkürzen.
Wie wirkt sich Flüssigkühlung auf Baubudgets aus?
Flüssigkühlungsinfrastruktur kann bis zu 50 % der mechanischen Investitionsausgaben in neuen Hyperscale-Hallen ausmachen, ist jedoch unerlässlich, um 100-kW-plus-GPU-Racks effizient zu betreiben.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsserver Globale Servernachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Rechenzentrum Sicherheit-Markt Sicherheit im globalen Markt, unterteilt nach Sicherheitstyp, Angebot und Anlagentyp.
- Markt für Rechenzentrumsstromversorgung Südkorea Nachfrage nach Stromversorgungssystemen in Südkorea, aufgeschlüsselt nach Anlagengröße und Tier.
- Thailand Rechenzentrums-Stromversorgungsmarkt Stromversorgungssysteme in Thailand, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- Japan Rechenzentrums-Rackmarkt Racks in Japan, aufgeschlüsselt nach Anlagengröße und Tier.
- Südkorea Rechenzentrums-Rack-Markt Racks in Südkorea, unterteilt nach Rackgröße, Rackhöhe und Racktyp.
- Australischer Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme in Australien, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.


