
Biometrische Karten-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.62 Milliarden US-Dollar |
| Marktgröße (2031) | 17.09 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 60.20 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Biometrische Karten-Marktanalyse von Mordor Intelligence
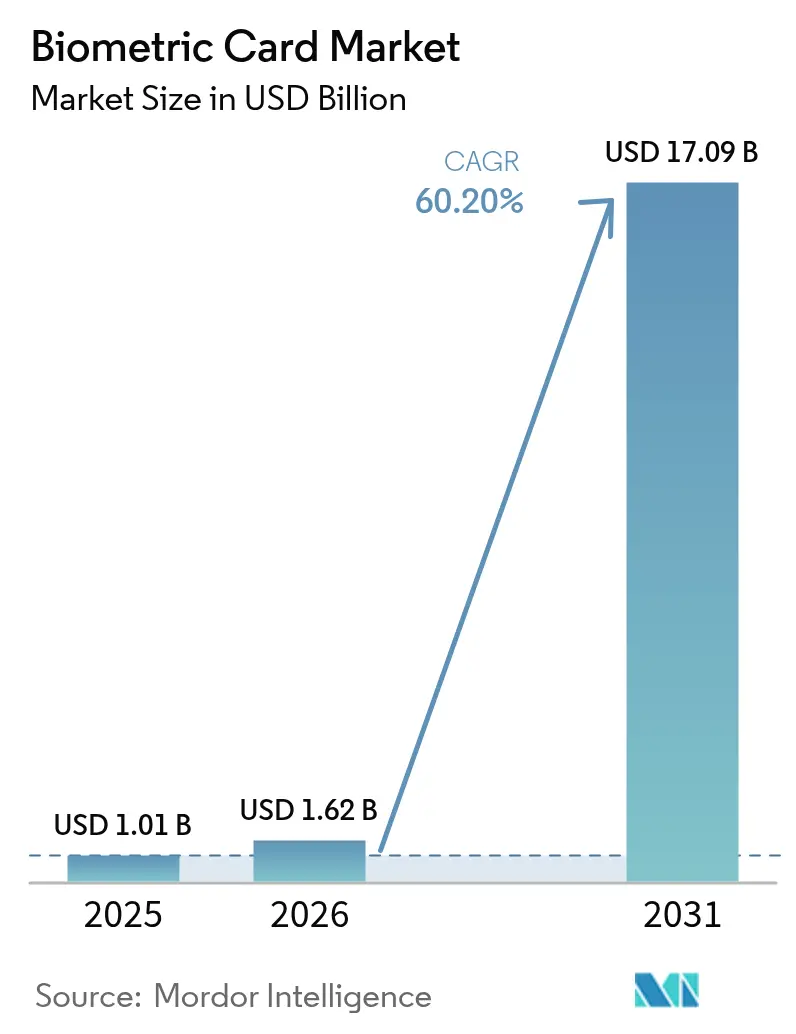
Die Marktgröße des biometrischen Karten-Marktes wurde im Jahr 2025 auf 1,01 Milliarden USD geschätzt und soll von 1,62 Milliarden USD im Jahr 2026 auf 17,09 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 60,2 % während des Prognosezeitraums (2026–2031). Diese außergewöhnliche Entwicklung wird durch sinkende Fingerabdrucksensor-Preise unter 5 USD pro Einheit, weitreichende Vorschriften zur starken Kundenauthentifizierung und die Strategien der Emittenten zur Rückgewinnung von Interbankenentgelten, die auf Smartphone-Zahlungsplattformen abgewandert sind, unterstützt. Die Fertigungsausbeuten sind stetig gestiegen, wodurch großflächige Einführungen wirtschaftlich sinnvoll sind und die Markteinführungszeit für neue Kartenprogramme verkürzt wird. Frühe kommerzielle Einsätze in Japan, China und Saudi-Arabien haben den Verbraucherappetit validiert, während globale Zahlungsnetzwerke zentrale Zertifizierungen abgeschlossen haben, die verbleibende technische Zweifel zerstreuten. Emittenten betrachten den biometrischen Karten-Markt nunmehr als wesentliches Gegengewicht zur Dominanz digitaler Geldbörsen und nicht mehr als Nischenzusatz.
Wesentliche Erkenntnisse des Berichts
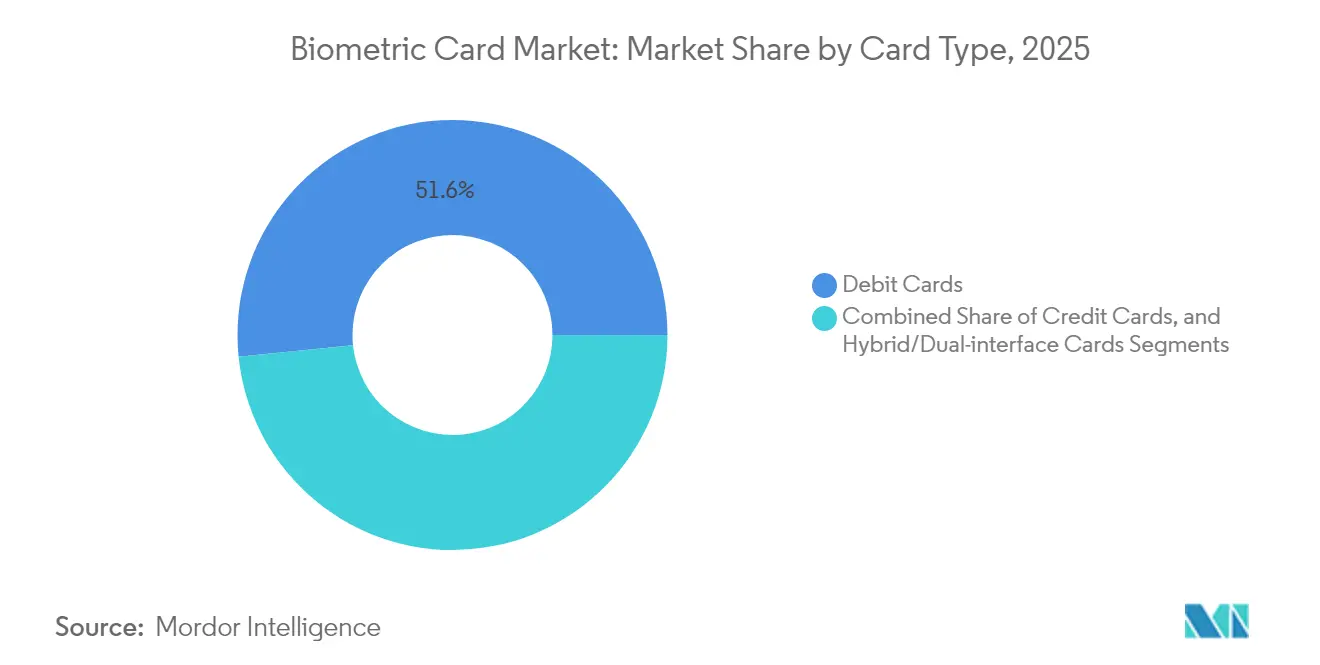
- Nach Kartentyp hielten Debitkarten im Jahr 2025 einen Marktanteil von 51,62 % am biometrischen Karten-Markt; Hybrid-Dual-Interface-Karten expandieren bis 2031 mit einer CAGR von 62,1 %.
- Nach Anwendung entfielen 70,35 % der Marktgröße des biometrischen Karten-Marktes im Jahr 2025 auf Zahlungen; Karten für die Krypto-Kaltlagerspeicherung beschleunigen sich bis 2031 mit einer CAGR von 63,4 %.
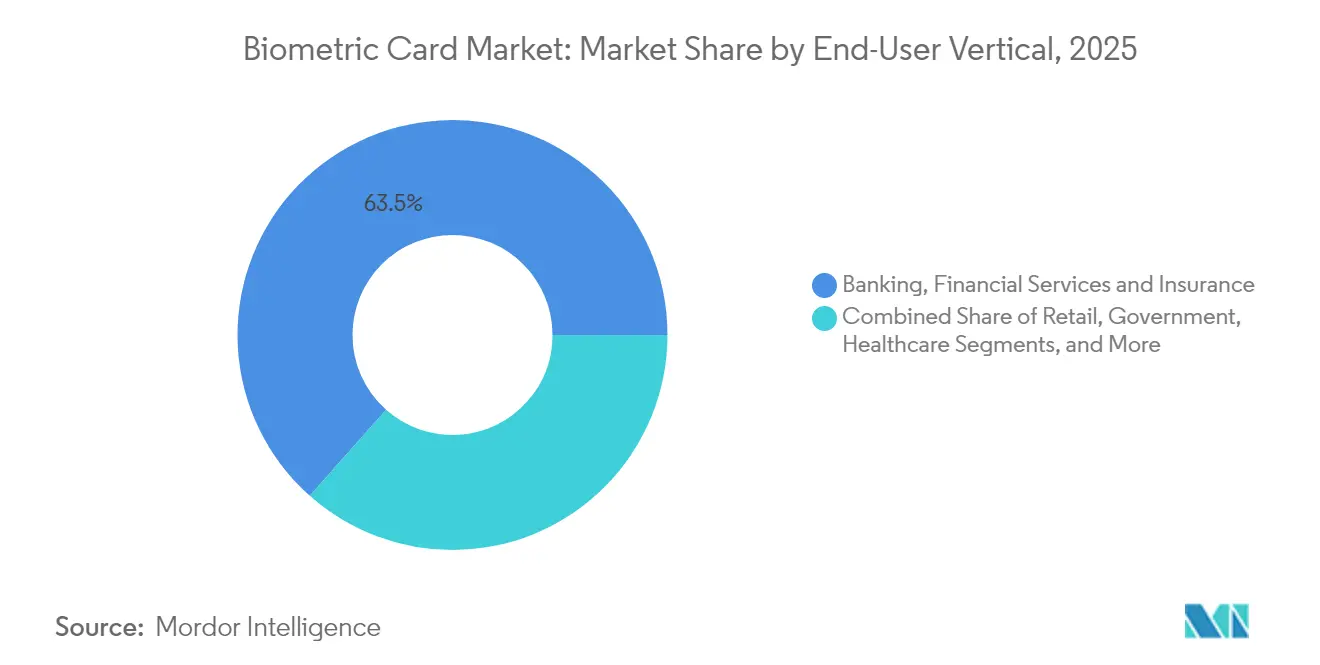
- Nach Endnutzer-Branche erzielte das Bank-, Finanzdienstleistungs- und Versicherungswesen im Jahr 2025 einen Umsatzanteil von 63,45 %; das Gastgewerbe ist auf Kurs für eine CAGR von 61,8 % bis 2031.
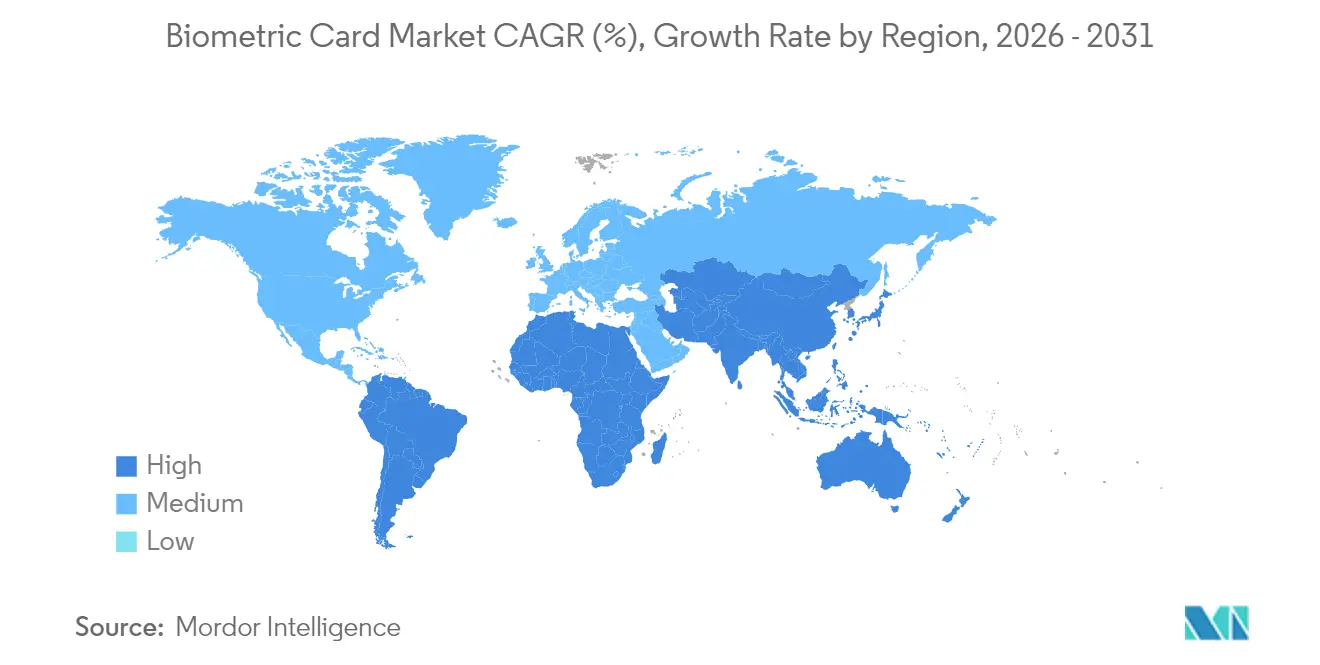
- Nach Geographie erwirtschaftete der asiatisch-pazifische Raum 38,10 % des globalen Umsatzes im Jahr 2025; der Nahe Osten prognostiziert eine CAGR von 66,4 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Akzeptanz kontaktloser Zahlungen | +12.5% | Global, APAC und Europa | Kurzfristig (≤ 2 Jahre) |
| Sinkende Kosten für biometrische Sensoren und Sicherheitselemente | +15.2% | Global, Fertigung konzentriert in Asien | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck hin zu starker Kundenauthentifizierung | +8.7% | Europa, Ausweitung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Programme zur finanziellen Inklusion in Schwellenländern | +6.3% | Afrika, Südamerika, Südostasien | Langfristig (≥ 4 Jahre) |
| Banken mit dem Ziel, Interbankenentgelte zurückzugewinnen, die an OEM-Geldbörsen verloren gingen | +11.4% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach biometrischen Krypto-Kaltlagerkarten | +4.8% | Global, krypto-aktive Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Akzeptanz kontaktloser Zahlungen
Die Nutzung kontaktloser Zahlungen wandelte sich während der Pandemie von einem Komfortmerkmal zur bevorzugten Standardmethode und ist seitdem fest verankert. Biometrische Karten heben das Kontaktlos-Wertlimit auf, das andernfalls eine PIN-Eingabe auslöst, und erhalten so die Schnelligkeit des Bezahlens per Antippen aufrecht, während die verlorenen Betrugskontrollen wiederhergestellt werden. Japans Life Card-Programm zeigte, dass Verbraucher die Fingerabdruckverifizierung für hochpreisige Mahlzeiten und Fahrtkosten schnell akzeptieren. Zahlungsnetzwerke fördern jetzt biometrische Authentifizierung, um die physische Karte im Zeitalter geldbörsenbasierter Ökosysteme relevant zu halten. Einzelhändler profitieren von kürzeren Warteschlangen und einem geringeren Rückbuchungsrisiko, was die Händlerunterstützung für den biometrischen Karten-Markt stärkt.[1]Mastercard, „Mastercard Biometrische Zahlungskarte | Fingerabdruck-Authentifizierung”, mastercard.com
Sinkende Kosten für biometrische Sensoren und Sicherheitselemente
Die Serienproduktion drückte die Preise für Fingerabdrucksensoren unter 5 USD und senkte die Stücklistenkosten so weit, dass Emittenten biometrische Karten ohne Jahresgebühren in großem Maßstab ausgeben können. Infineons Secora Pay Bio und die Einzel-Chip-Architektur von Fingerprint Cards eliminierten doppelte Mikrocontroller, reduzierten den Strombedarf und vereinfachten die Laminierungsschritte. Ausbeute-Verbesserungen bei der Mehrschicht-Konstruktion senkten Ausschussquoten, die einst über 20 % lagen, und erschlossen neue Gewinnpotenziale für Auftragshersteller. Da jede Kapazitätsverdoppelung historisch die Siliziumkosten um 15–20 % senkt, profitiert der biometrische Karten-Markt nun von Halbleiter-ähnlichen Kostenkurven, die bisher auf Mobiltelefone beschränkt waren.
Regulatorischer Druck hin zu starker Kundenauthentifizierung
Europas PSD2-Rahmenwerk fordert eine Zwei-Faktor-Verifizierung und veranlasst Emittenten, über SMS-Einmalpasswörter hinauszugehen, die Betrugsverluste durch SIM-Swap-Angriffe erhöhen. Ein in die Karte eingebetteter Fingerabdruck erfüllt „etwas, das Sie besitzen” und „etwas, das Sie sind” in einer einzigen Geste und ermöglicht es Händlern, die Compliance-Anforderungen zu erfüllen, ohne Käufer zum Jonglieren mit Smartphones zu zwingen. Visas Zahlungs-Passkey zeigt, wie kartengebundene und nicht-kartengebundene Zahlungsabläufe konvergieren, wenn biometrische Anmeldedaten unter der Kontrolle des Nutzers bleiben. Ähnliche Vorschriften entstehen nun in Kanada und Singapur und sorgen für eine anhaltende regulatorische Unterstützung des biometrischen Karten-Marktes.[2]EMVCo, „Förderung nahtloser und sicherer Zahlungen im Jahr 2025”, emvco.com
Banken mit dem Ziel, Interbankenentgelte zurückzugewinnen, die an OEM-Geldbörsen verloren gingen
Apple Pay und Google Pay haben den Emittenten die Top-of-Wallet-Position entzogen und damit die Markenpräsenz und Gebühreneinnahmen geschmälert. Biometrische Karten ermöglichen es Banken, direkte Kundenbeziehungen neu zu etablieren und gleichzeitig ein Nutzererlebnis auf Smartphone-Niveau zu versprechen. Regional- und Gemeinschaftsbanken nutzen Fingerabdruckkarten insbesondere dazu, kostspielige Geldbörsenanbieter-Verträge zu vermeiden. Mastercards Plan, bis 2030 auf geprägte Nummern zu verzichten, positioniert die kartenseitige Biometrie als primären Sicherheitsanker und stärkt die Begeisterung der Emittenten für den biometrischen Karten-Markt weiter.[3]Visa, „Visa Zahlungs-Passkey – eine moderne Authentifizierungslösung”, visa.com
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten und geringe Fertigungsausbeute | -8.9% | Global, konzentriert in Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Smartphone-Biometrie | -12.3% | Entwickelte Märkte mit hoher Smartphone-Durchdringung | Mittelfristig (2–4 Jahre) |
| Fehlende standardisierte Fernregistrierungsprozesse | -5.4% | Global, Unternehmenseinsätze | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsbedenken hinsichtlich Mehrschicht-Kartenmaterialien | -3.2% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten und geringe Fertigungsausbeute
Komplexe Kartenstapel vereinen Fingerabdrucksensoren, Sicherheitselemente, Antennen und Batterien in einem 0,8-mm-Formfaktor. Fehlausrichtungen oder Laminierungshohlräume machen ganze Chargen unbrauchbar und halten die Ausbeuten unter denen herkömmlicher kontaktloser Karten. Fingerprint Cards erzielte im Jahr 2024 einen Umsatz von 403,2 Mio. SEK (38,5 Mio. USD), der stark zurückging, da steigende Ausschussquoten die Volumina beschränkten. Zwipes Insolvenz im März 2025 unterstreicht die Kapitalbelastung, wenn Produktionshochlaufphasen auf anhaltende Defekte treffen. Bis Automatisierung und optische Inline-Inspektion ausgereift sind, werden die Fertigungsökonomie das Angebotswachstum begrenzen und den biometrischen Karten-Markt dämpfen.
Wettbewerb durch Smartphone-Biometrie
Verbraucher entsperren ihre Smartphones bereits per Fingerabdruck oder Gesichtserkennung, was die Hürde für ein separates biometrisches Objekt erhöht. Gerätezentrierte Geldbörsen bündeln Zahlungen, Nahverkehrstickets und Bordkarten, wodurch Karten für digital-native Nutzer redundant erscheinen. Obwohl Regulierungsbehörden die Dominanz großer Technologieunternehmen untersuchen, bleibt die Benutzerträgheit stark: In den meisten städtischen Umgebungen ersetzt das Antippen eines Smartphones sowohl Plastik als auch Bargeld. Um sich durchzusetzen, müssen biometrische Karten ihre Offline-Fähigkeit, Interoperabilität und netzwerkübergreifende Akzeptanz hervorheben, die Smartphones nicht immer bieten können, insbesondere an Legacy-Terminals. Der Wettbewerb wird den adressierbaren Marktanteil in Regionen mit hoher Smartphone-Durchdringung einengen und Wachstumsziele für den biometrischen Karten-Markt herausfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kartentyp – Dominanz der Debitkarten, Aufschwung der Hybridkarten
Debitkarten generierten im Jahr 2025 51,62 % des Umsatzes, was die Häufigkeit alltäglicher Zahlungen und die Verlagerung der Betrugshaftung auf Emittenten widerspiegelt, die biometrische Authentifizierung begünstigen. Nutzer akzeptieren die Fingerabdruckverifizierung, weil sie die PIN-Eingabe entfällt und gleichzeitig das Guthaben auf dem Girokonto schützt. Kreditkarten folgen, profitieren jedoch von hochpreisigen internationalen Reisen, bei denen die Offline-Biometrie-Verifizierung Sicherheit bietet. Das Hybrid-Dual-Interface-Format verzeichnet jetzt eine CAGR von 62,1 %, die die Marktgröße des gesamten biometrischen Karten-Marktes übertrifft, da Emittenten eine einzige SKU wählen, die sowohl im Kontakt- als auch im kontaktlosen Lesegerätemodus funktioniert. Konas PVC- und Metallzulassungen heben die Ausweitung auf Premiumsegmente mit höheren Interbankenentgelten hervor.
Hybridkarten vereinfachen zudem die Bestandsverwaltung und erleichtern die Verbraucheraufklärung, da das Fingerabdruck-Ritual an Supermarkt-Terminals, Nahverkehrsgates oder Restaurant-EMV-Lesegeräten identisch bleibt. Metallsubstrate sprechen zudem wohlhabende Segmente an, die eine greifbare Differenzierung suchen, erfordern jedoch eine zuverlässige Sensorkalibrierung für dickere Gehäuse. Mit zunehmendem Volumen verbessern sich die Hybridausbeuten, was die Einheitsprämien senkt und die Verfügbarkeit über Platin-Tier-Angebote hinaus ausweitet. Diese Rückkopplungsschleife platziert Hybridformate im Wettbewerbskern des biometrischen Karten-Marktes.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Anwendung – Zahlungen dominieren, Krypto-Speicherung beschleunigt sich
Zahlungen erzielten 2025 70,35 % des Umsatzes und nutzten die bestehende POS-Infrastruktur und die Einführung von EMV-kontaktlosen Zahlungen. Die Fingerabdruckverifizierung erhöht die Mindestbetragsgrenzen und leitet mehr Transaktionen in gebührengenerierende Antippen-Zahlungswege um. Anwendungsfälle der Zugangskontrolle folgen, wobei ein einziger Ausweis nun Türen öffnet und Kantinen-Rechnungen begleicht und so die Verwaltung mehrerer Berechtigungsnachweise in großen Unternehmen erleichtert. Regierungsprojekte für Personalausweise/Government-IDs nutzen biometrische Karten, um Sozialhilfeauszahlungen mit Identitätsverifizierung im Rahmen von Betrugsbekämpfungsvorschriften zu verbinden.
Die Krypto-Kaltlagerspeicherung weist jedoch mit einer CAGR von 63,4 % bis 2031 das schnellste Wachstum auf. Institutionelle Inhaber benötigen Hardware, die von mit dem Internet verbundenen Geräten getrennt ist, um den Verwahrungsvorschriften zu entsprechen. Fingerabdruck-geschützte Smartcards sind attraktiv, weil private Schlüssel versiegelt innerhalb manipulationssicherer Sicherheitselemente verbleiben. Der Anstieg des Segments bringt neue unabhängige Softwareanbieter und Verwahrungsstartups in den biometrischen Karten-Markt und treibt die Diversifizierung über traditionelle Zahlungsschienen hinaus voran, was Chancen für spezialisierte Sicherheitselement-Chipsets schafft.
Nach Endnutzer-Branche – BFSI führt, Gastgewerbe wächst stark
Bank-, Finanzdienstleistungs- und Versicherungsbranche kontrollierte 2025 einen Anteil von 63,45 %, da emittierende Banken Kartenprogramme orchestrieren und die betroffenen Interbankenentgelte besitzen. Betrugsverlustreduzierung, PSD2-Compliance und Markendifferenzierungsdruck sichern anhaltende Investitionen. Einzelhändler rangieren an zweiter Stelle und integrieren Mitarbeiterzugangsfunktionen und Kundenbindung in einen einzigen fingerabdruckfähigen Formfaktor. Regierungsbehörden erproben Auszahlungskarten mit biometrischer Identität, um Lecks in Sozialprogrammen zu reduzieren.
Das Gastgewerbe verzeichnet eine CAGR von 61,8 %, da Hotels Mehrzweck-Zimmerschlüssel einführen, die auch Poolkäufe autorisieren. Der Gäste-Check-in erfolgt an Kiosken, an denen dieselbe Karte Aufzüge, Zimmer und Spa-Schließfächer öffnet, was nahtlose Aufenthalte schafft und die Warteschlangen an der Rezeption erheblich verkürzt. Betreiber schätzen weniger Beschwerden über die Entmagnetisierung von Magnetstreifen, während Gäste den Einzelgesten-Zugang begrüßen. Dieser Anwendungsfall stellt Erlebnisgewinne über Betrugsprävention und erweitert das Narrativ, das den biometrischen Karten-Markt antreibt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für biometrische Karten
Der asiatisch-pazifische Raum entfiel 2025 mit 38,10 % auf den globalen Umsatz, da Japans Life Card und Chinas digitale Zahlungsinfrastruktur frühe Adoptionspräzedenzfälle gesetzt haben. Lokale Fertigung hielt die Kosten niedrig, und Regulierungsbehörden betrachteten Biometrie als Instrument zur Inklusion älterer Menschen oder Landbewohner, die weniger vertraut mit Smartphones sind. Steigende inländische Chip-Kapazitäten bedeuten, dass regionale Anbieter nun bei internationalen Ausschreibungen direkt mit europäischen Platzhirschen konkurrieren.
Nordamerikanischer Markt für biometrische Karten
Nordamerika folgt, angetrieben von Emittenten, die mit Interbankenentgelterosion und unberechtigten Rückbuchungen konfrontiert sind. Finanzmarken erproben Fingerabdruckkarten mit Metallsubstraten, um wohlhabende Reisende anzusprechen, während Regionalbanken die Technologie als Kundenbindungsvorteil im Wettbewerb mit fintech-Unternehmen betrachten. Die regulatorische Klarheit rund um die starke Kundenauthentifizierung ist weniger präskriptiv als in Europa, doch die Verbrauchererwartung an nahtlose Sicherheit verleiht dem Markt Dynamik.
EMEA-Markt für biometrische Karten
Der Nahe Osten führt die Wachstumstabellen mit einer CAGR von 66,4 % an, da Saudi-Arabiens Vision 2030 und die Smart-City-Pläne der VAE Mittel in Programme für digitale Identität und bargeldlose Gesellschaft lenken. Staatliche Beschaffung beschleunigt Zertifizierungszyklen, wie die 10.000-Einheiten-Visa-Bestellung von IDEX Biometrics belegt. Afrika zeigt erste Dynamik durch gesamtafrikanische Initiativen zur finanziellen Inklusion, die Zahlungsfunktionen mit nationalen Ausweismerkmalen verbinden, obwohl unzuverlässige Stromversorgung und POS-Abdeckung das kurzfristige Volumen einschränken. Europa profitiert weiterhin von PSD2-Vorgaben, doch die Marktreife dämpft sein relatives Tempo im Vergleich zu aufstrebenden Regionen, auch wenn die Allgegenwart des kontaktlosen Zahlens die Basisnachfrage im Markt für biometrische Karten stabil hält.

Regulatorisches Umfeld
Biometrische Karten unterliegen einem mehrschichtigen Compliance-Rahmen, in dem Zahlungsakzeptanz und Identitätsanwendungsfälle durch EMVCo-Bewertungsprozesse und nationale Identitätsstandards geprägt werden. EMVCo hat Sicherheits- und Leistungsanforderungen für biometrische Zahlungskarten formalisiert, einschließlich eines Bewertungsprozesses für Fingerabdrucksensoren, der an Chip-Sicherheitsbewertungsrahmen ausgerichtet ist und den Anbieter erfüllen müssen, um Zugang zu den Programmen von Visa und Mastercard zu erhalten. Auch die Standardisierung ist mit ISO/IEC 17839-1:2025 vorangeschritten, das die Kernanforderungen für Biometric System-on-Card (BSoC)-Architekturen in den Formfaktoren ID-1 und ID-T definiert und eine konsistentere Integration über Kartenaussteller, Kartenhersteller und Komponentenanbieter hinweg unterstützt.
In staatlichen Umgebungen und im Bereich der Zutrittskontrolle beeinflussen Beschaffungs- und technische Vorschriften die Komponentenauswahl und die Zertifizierungszeitpläne. Der FIPS 201-3 Personal Identity Verification (PIV)-Standard des NIST bildet die Grundlage für die föderalen US-Identitätsnachweise, und der FY2026 NDAA (Abschnitt 857A) schreibt die FIPS 201-3-Zertifizierung für biometrische Lesegeräte in Bundeseinrichtungen und Auftragnehmersystemen vor, was die Bedeutung validierter kryptografischer und Lesegerätkonformität für biometrische Zugangsökosysteme erhöht. Diese Regelungen stehen neben digitalen Identitätsprogrammen wie den australischen Digital-ID-Datenstandards, sodass Bereitstellungen biometrischer Karten sowohl mit den Zulassungen der Zahlungsnetzwerke als auch mit den jurisdiktionsspezifischen Identitäts- und Datenschutzanforderungen in Einklang stehen müssen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette biometrischer Karten beginnt bei Anbietern von biometrischen Sensoren und Modulen (insbesondere IDEX Biometrics und Fingerprint Cards), Anbietern von Secure Elements und Zahlungschipsätzen (darunter Infineon und STMicroelectronics), und geht dann über zur Kartenherstellung und Personalisierung durch spezialisierte Dienstleister und Kartenhersteller (darunter Biosmart, Kona und SPS, eine Tochtergesellschaft von IN Groupe). Zahlungsnetzwerke (Visa und Mastercard) befinden sich auf der Orchestrierungsebene durch Zertifizierungen, Genehmigungen und Programmregeln, die den Umfang der Markteinführung steuern. Aktuelle Visa-Zertifizierungsaktivitäten rund um Lösungen wie Infineon SECORA Pay Bio und mehrere Mastercard Letters of Approval (LoA) für Karten auf Basis von IDEX Pay zeigen, dass die Netzwerkvalidierung weiterhin eine kritische Durchsatzbeschränkung darstellt.
Industrialisierung und Skalierung konzentrieren sich auf Einbettungs-, Fräs-, Laminier- und Qualitätskontrollschritte, die zur Integration von Sensoren, Secure Elements, Antennen und Stromkomponenten in die ID-1-Dicke verwendet werden, wobei das Ausbeutemanagement weiterhin ein zentraler Engpass für die Massenausgabe bleibt. Der Markteinführungsansatz tendiert zudem zu Premium- und gezielten Programmen, die höhere Stückkosten absorbieren, darunter kommerzielle Markteinführungen wie LIFE CARD und IDEX Biometrics in Japan (Januar 2025) sowie eine biometrische Metallkreditkarte, die von Mastercard, Eastern Bank PLC und IDEX Biometrics in Bangladesch (Juli 2025) eingeführt wurde. Der Vertrieb erfolgt in der Regel über Kartenaussteller und deren Personalisierungspartner, während Erfassungsgeräte und -prozesse zunehmend die End-to-End-Lieferzeit, die Betrugsleistung und die Aktivierungsraten der Kunden bestimmen.
Wettbewerbslandschaft
Der Wettbewerb erstreckt sich auf Komponentenhersteller, Betriebssystemanbieter und Kartenpersonalisierungsbüros und erzeugt ein mäßig fragmentiertes Feld, in dem nur wenige Akteure die gesamten Stacks dominieren. Geistiges Eigentum an Fingerabdrucksensoren bleibt konzentriert, doch bei Sicherheitselement-Chips gibt es mehr Neueinsteiger, da Legacy-Smartcard-Anbieter Firmware für biometrisches Match-on-Card anpassen. Kartenhersteller nutzen bestehende Prägelinien und regionale Personalisierungszentren, um Emittentenverträge zu gewinnen, und kooperieren mit Sensorherstellern für Referenzdesigns.
Das EMVCo-Register listet mehrere Visa- und Mastercard-zertifizierte biometrische Konfigurationen auf, was signalisiert, dass technische Eintrittsbarrieren sinken, auch wenn Skalierungshürden in der Fertigung bestehen bleiben. Strategische Allianzen entstehen: Infineon kooperiert mit Fingerprint Cards, Thales integriert seine biobasierten PLA-Substrate, und IDEMIA arbeitet an recyceltem PVC zusammen und verbindet dabei Technologie mit Nachhaltigkeitsnarrativen. Nischenanbieter zielen auf Krypto-Verwahrung, Gesundheitswesen oder logischen Zugang und umgehen so reine Zahlungsschlachten.
Jüngste Insolvenzen unterstreichen die kapitalintensive Dynamik: Zwipes Zusammenbruch im Jahr 2025 folgte gescheiterten Finanzierungsrunden trotz einer starken Pilot-Pipeline und verdeutlicht das Liquiditätsrisiko, wenn Zertifizierungsverzögerungen auf hohe Fixkosten treffen. Dagegen validieren die Initiativen großer Zahlungsnetzwerke zum Entfernen aufgedruckter Kartennummern bis 2030 biometrische Paradigmen und beruhigen Investoren, was die langfristige Attraktivität des biometrischen Karten-Marktes stärkt.
Marktführer der biometrischen Karten-Branche
Zwipe AS
Thales Group
IDEX Biometrics ASA
STMicroelectronics NV
Visa Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Biometrischer Kartenmarkt
- Thales SA
- IDEMIA Group SARL
- IDEX Biometrics ASA
- Zwipe AS
- Fingerprint Cards AB
- STMicroelectronics N.V.
- Infineon Technologies AG
- NXP Semiconductors N.V.
- Giesecke+Devrient GmbH
- Visa Inc.
- Mastercard Incorporated
- Samsung Electronics Co., Ltd. (System LSI Business)
- Goldpac FinTech Holding Limited
- Watchdata Technologies Pte Ltd
- CPI Card Group Inc.
- Seshaasai Business Forms (P) Ltd
- Smartmatic International Holding B.V.
- NEC Corporation
- HID Global Corporation
- Linxens Holding SAS

Marktchancen und Zukunftsaussichten
Ein kurzfristiger Weißraum für den Markt für biometrische Karten ist die wachsende adressierbare Basis zertifizierter Tests und interoperabler Erfassung, die die Time-to-Rollout über Kartenaussteller und Regionen hinweg verkürzt. EMVCo entwickelt weiterhin Anforderungen an Biometric-on-Card und integriert diese in seine Bewertungsprozesse, und im März 2026 erhielt das Fime-Labor die EMVCo-Anerkennung zur Prüfung biometrischer Fingerabdrucksensoren gemäß der EMV Biometric Card Specification, wodurch zusätzliche Kapazitäten für Anbieter zur Durchführung von Qualifizierungszyklen geschaffen wurden. Parallel dazu bietet ISO/IEC 17839-1:2025 eine standardisierte Basisarchitektur für Biometric System-on-Card, die Multi-Vendor-Designs unterstützt und die Integrationsreibung für Kartenhersteller und Personalisierungsdienstleister verringern kann.
Regulatorische Authentifizierungsvorgaben in großen inländischen Zahlungsmärkten schaffen konkrete Adoptionspfade für hardwarebasierte biometrische Faktoren neben app-basierter Authentifizierung. Die RBI Authentication Mechanisms for Digital Payment Transactions Directions, 2025 Indiens traten am 1. April 2026 in Kraft und erkennen Biometrie (einschließlich Fingerabdruck- und Gesichtserkennung) ausdrücklich als gültige Authentifizierungsfaktoren für inländische digitale Transaktionen an, während die vietnamesische Staatsbank ab dem 5. Januar 2026 eine biometrische Verifizierung für die Eröffnung von Bankkonten und die Ausstellung von Zahlungskarten vorschreibt (Rundschreiben 45/2025/TT-NHNN). Diese Änderungen eröffnen Kartenausstellern und Programmmanagern Möglichkeiten, biometrische Karten in compliance-gesteuerte Kunden-Journeys (Kontoeröffnung, Kartenausgabe und Zahlungen mit höherer Absicherung) einzubinden. Branchenbemühungen wie die Arbeit der Smart Payment Association an einer Interoperabilitätsspezifikation für die Erfassung biometrischer Zahlungskarten, die für eine formelle Einführung 2026 vorgesehen ist, zielen auf ein wiederkehrendes, von Anwendern genanntes Hindernis ab: eine konsistente, skalierbare Erfassung über Geräte, Filialen und Partner hinweg.
Recent Industry Developments in Biometrischer Kartenmarkt
- Mai 2026: IDEX Biometrics formalisierte eine endgültige Handelsvereinbarung mit ID Centric, einschließlich einer anfänglichen verbindlichen Bestellung über 1,75 Millionen USD für Sensorlieferungen. Der Deal geht über Pilotprojekte hinaus zu verbindlicher Volumenbeschaffung und verknüpft Bereitstellungen biometrischer Karten und Ausweise mit einem regionalen Implementierungspartner. Er verstärkt zudem ein Nachfragesignal für die Planung der Sensorversorgung und die Abstimmung der Personalisierungskapazität.
- Oktober 2025: IDEX Biometrics, Hitachi Payment Services und Airtel Payments Bank führten Indiens erste biometrische RuPay-Zahlungskarte ein. Das Programm erweitert biometrische Karten auf ein großes inländisches Kartensystem-Ökosystem und erweitert die Akzeptanzpfade über reine Visa- und Mastercard-Pilotprojekte hinaus. Es verknüpft zudem die biometrische Authentifizierung mit lokaler Ausgabe- und Switching-Infrastruktur, was die Replikation durch andere Kartenaussteller auf derselben Infrastruktur beschleunigen kann.
- November 2024: Biosmart erhielt ein Mastercard Letter of Approval für biometrische Zahlungskarten auf Basis der IDEX Pay-Plattform. Die Netzwerkzulassung stärkt die Fertigungs- und Personalisierungsebene des Ökosystems, indem sie zusätzliche zertifizierte Produktionsquellen ermöglicht. Sie unterstützt zudem die Skalierung mit mehreren Anbietern, indem sie Kartenausstellern mehr Optionen zur Beschaffung konformer Karten für Rollout-Programme bietet.


Biometrischer Kartenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst biometrische Karten, die biometrische Daten speichern und den Fingerabdruckabgleich auf der Karte zur Bestätigung des Nutzers verwenden. Der Umsatz wird aus dem Verkauf biometrischer Karten erfasst, die für Zahlungs-, Zutritts- und Identitätsanwendungsfälle in verschiedenen Regionen verwendet werden.
Umfangsausschlüsse: Wir schließen eigenständige biometrische Lesegeräte, mobile biometrische Authentifizierungs-Apps und reine Softwareidentitätsplattformen aus, die nicht an eine Lieferung biometrischer Karten gebunden sind.
Übersicht der Segmentierung
- Nach Kartentyp
- Kreditkarten
- Debitkarten
- Hybrid-/Dual-Interface-Karten
- Nach Anwendung
- Zahlungen
- Zugangskontrolle
- Government-ID/Personalausweis und finanzielle Inklusion
- Sonstige Anwendungen
- Nach Endnutzer-Branche
- Bank-, Finanzdienstleistungs- und Versicherungsbranche
- Einzelhandel
- Behörden
- Gesundheitswesen
- Gewerbliche Unternehmen
- Nach Geographie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Rest des asiatisch-pazifischen Raums
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Kenia
- Rest von Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Für die Sekundärforschung beginnen wir mit offiziellen und technischen Signalen, die erklären, wo biometrische Karten eingesetzt werden und welche Anforderungen die Akzeptanz vorantreiben. Zu den Quellen, auf die wir uns typischerweise beziehen, gehören Standards- und Zertifizierungsmaterialien von EMVCo, Leitlinien der FIDO Alliance sowie öffentliche Veröffentlichungen aus der ISO/IEC-Standardfamilie für Smartcards und Biometrie.
Um die Nachfrageseite zu verankern, prüfen wir auch Veröffentlichungen von Zentralbanken und Zahlungsregulierungsbehörden (zu kontaktlosen Limits und Authentifizierungsregeln), Handels- und Zollstatistiken, mit denen Karten- und Modullieferungen auf hoher Ebene verfolgt werden können, sowie von Fachgutachtern geprüfte Fachzeitschriften, die die Leistung des Kartenabgleichs und die Sensorintegration behandeln. Diese werden ergänzt durch Unternehmensmeldungen, Investorenpräsentationen und vertrauenswürdige Presseberichte, die Pilotausrollungen, Umstellungspläne und Fertigungskapazitäten behandeln, sowie durch die selektive Nutzung kostenpflichtiger Abonnements für Unternehmensfinanzdaten und Patentdatenbanken, wenn Details nicht auf öffentlichen Seiten verfügbar sind. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche Referenzen wurden zur Datenerhebung, Überprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews werden verwendet, um zu überprüfen, was tatsächlich ausgeliefert wird im Vergleich zu dem, was pilotiert wird, und um Annahmen zu Preisgestaltung und Adoptionszeitpunkt abzustimmen. Wir sprechen mit Interessengruppen des Kartenökosystems wie Kartenherstellern, Komponentenlieferanten, Teilnehmern des Zahlungsökosystems sowie Unternehmens- und öffentlichen Nutzern, und wir decken APAC, EMEA und Amerika ab, sodass regionale Rollout-Muster nicht über das hinaus verallgemeinert werden, was die Befragten berichten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 28% | CXOs: 13% | APAC: 45% |
| Mid-Tier: 52% | Funktions-/Bereichsleiter: 32% | EMEA: 33% |
| Kleinere Akteure: 20% | Manager: 55% | Amerika: 22% |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem die Ausgabe von Zahlungskarten, die Durchdringung mit kontaktlosen Zahlungen und der Anteil der Programme, die biometrische Authentifizierung übernehmen, verwendet werden, um den adressierbaren Nachfragepool nach Regionen zu rekonstruieren. Dieser Nachfragepool wird unter Verwendung eines durchschnittlichen Verkaufspreises in Wert umgerechnet, angepasst an die erwarteten Lernkurveneffekte bei Sensoren und Secure-Element-Integration, und anschließend anhand bekannter Kapazitätserweiterungen und Kommerzialisierungszeitpläne überprüft.
Um die Gesamtwerte realistisch zu halten, untermauern wir das Modell mit selektiven Bottom-up-Näherungswerten wie stichprobenartigen Programmvolumina, Lieferindikationen aus der Kartenversorgungskette und Kanalprüfungen zur Umwandlung von Pilotprojekten in Rollouts. Wo eine direkte Ablesung fehlt, werden Lücken durch konservative Adoptionsraten geschlossen, die an messbare Auslöser wie Zertifizierungsfortschritt, Rollout-Wellen der Kartenaussteller und die Bereitschaft der Erfassungsabläufe gebunden sind.
Für die Prognose wird eine Szenarioanalyse verwendet, damit das Modell Unsicherheiten hinsichtlich des Zeitpunkts der Massenausgabe und der Preiserosion abbilden kann. Zu den wichtigsten Szenario-Eingaben gehören die Reibung bei der biometrischen Erfassung, der Zeitpunkt des Ausgabezyklus, das Wachstum kontaktloser Transaktionen, die regulatorische Akzeptanz biometrischer Authentifizierung im Zahlungsverkehr sowie das Tempo, mit dem sich die durchschnittlichen Verkaufspreise von Pilotpreisen zu skalierten Preisen bewegen, und wird anschließend mit Expertenfeedback aus Interviews abgestimmt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Durchgänge von Abweichungsprüfungen. Die Ergebnisse werden mit unabhängigen Signalen wie angekündigten Pilotprojekten, Zertifizierungsmeilensteinen und sichtbaren Kapazitätstrends in der Kartenversorgungskette verglichen. Wenn das Modell Sprünge zeigt, die nicht mit diesen Signalen übereinstimmen, werden die Annahmen überprüft und, falls erforderlich, eine Teilmenge der Befragten erneut kontaktiert, um zu bestätigen, was sich geändert hat.
Vor der endgültigen Freigabe werden die Schätzungen von einem weiteren Analysten überprüft, um sicherzustellen, dass die Berechnungslogik, die Währungsbehandlung und die Eingabebereiche über die Regionen hinweg konsistent sind. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie z. B. großen Rollouts von Kartenausstellern, Änderungen der Zertifizierungsregeln oder bedeutenden Preisverschiebungen. Kurz vor der Auslieferung wird ein letzter Aktualisierungsdurchgang durchgeführt, damit die Zahlen die neuesten öffentlichen Signale und validierten Annahmen widerspiegeln.
Vergleich der Marktgröße für biometrische Karten von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für biometrische Karten können weit auseinanderliegen, da sich der Markt noch von Pilotprojekten zur skalierten Ausgabe bewegt, was Zeitpunkt- und Preisannahmen einflussreicher macht als in reiferen Segmenten. Unterschiede ergeben sich auch daraus, wie weit die Kartendefinition gefasst ist und ob der Wert auf Komponentenebene oder auf Ebene der vollständigen Kartenlieferung erfasst wird.
In der Praxis stammen die größten Abweichungen in der Regel daraus, wie durchschnittliche Verkaufspreise fortgeschrieben werden, welcher Wechselkurszeitpunkt für regionsübergreifende Zusammenfassungen angewendet wird und ob kurzfristige Pilotlieferungen als wiederkehrende Nachfrage behandelt werden. Durch die Aktualisierung von Preiskurven und Währungsumrechnungen nahe am Veröffentlichungszeitpunkt und deren erneute Überprüfung anhand von Interview-Feedback und sichtbaren Rollout-Meilensteinen reduziert Mordor Intelligence das Risiko einer Überbewertung bei schnellen Preisrückgängen und vermeidet eine Unterschätzung der Nachfrage, wenn sich Umstellungsprogramme beschleunigen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,01 Milliarden USD (2025) | |
| Fachzeitschrift A | 12,60 Milliarden USD (2022) | Die Zahl wird als breiter Markt für biometrische Karten dargestellt und scheint eine breitere Palette von Kartentypen und Anwendungsfällen zu umfassen, während sie zugleich ein Preisumfeld eines früheren Jahres widerspiegelt, das den Wert aufblähen kann, wenn es auf Volumina späterer Jahre angewendet wird. |
| Branchenpublikation B | 12,23 Milliarden USD (2024) | Diese Schätzung wird als biometrische Smartcards eingeordnet und kann angrenzende Smartcard-Anwendungen und biometrische Modalitäten über zahlungsorientierte Fingerabdruckkarten hinaus erfassen, was den Umfang vergrößert und Legacy-Smartcard-Umsätze einbeziehen kann. |
Die Tabelle zeigt, dass Umfangs- und Zeitpunktentscheidungen den größten Teil der Streuung erklären, nicht nur rechnerische Unterschiede. Wenn die Kartengrenzen eng gehalten und die durchschnittlichen Verkaufspreise aktualisiert werden, um Skaleneffekte widerzuspiegeln, nähert sich der Marktwert dem an, was kurzfristige Ausgabe und Rollout-Bereitschaft unterstützen können, und die Schritte können wiederholt werden, sobald neue Programme von Pilotprojekten zu Volumenbereitstellungen übergehen.


Im Bericht beantwortete Schlüsselfragen
Welchen Prognosewert wird der biometrische Karten-Markt bis 2031 erreichen?
Der Markt soll bis 2031 einen Wert von 17,09 Milliarden USD erreichen, was einer CAGR von 60,2 % ab 2026 entspricht.
Welcher Kartentyp führt bei der Einführung der Fingerabdruck-Authentifizierung?
Debitkarten bleiben das primäre Instrument und machten 2025 51,62 % des Umsatzes aus, bedingt durch ihre Allgegenwart im alltäglichen Zahlungsverkehr.
Warum wachsen Hybrid-Dual-Interface-Karten so schnell?
Sie vereinen Kontakt- und kontaktlose Modi, vereinfachen die Emittenten-Bestandsverwaltung und sprechen Verbraucher an, die in allen Zahlungsumgebungen dieselbe biometrische Routine suchen, was eine CAGR von 62,1 % antreibt.
Welche Region wächst bei biometrischen Karten am schnellsten?
Der Nahe Osten wächst mit einer CAGR von 66,4 %, angetrieben durch digitale Identitätsprogramme in Saudi-Arabien und den VAE.
Wie adressieren biometrische Karten die PSD2-Compliance?
Die Fingerabdruckverifizierung auf der Karte erfüllt die Faktoren „etwas, das Sie besitzen” und „etwas, das Sie sind” in einem einzigen Schritt und eliminiert die Notwendigkeit separater Geräte oder Einmalpasswörter.
Was ist die größte Fertigungsherausforderung für biometrische Karten heute?
Die Mehrschicht-Konstruktion leidet nach wie vor unter Ausbeute-Verlusten, die die Produktionskosten erhöhen und das verfügbare Angebot begrenzen, insbesondere bei neueren Hybrid- und Metallformaten.
Seite zuletzt aktualisiert am:



