
Marktgröße und Marktanteil für Probenentnahmebeutel
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
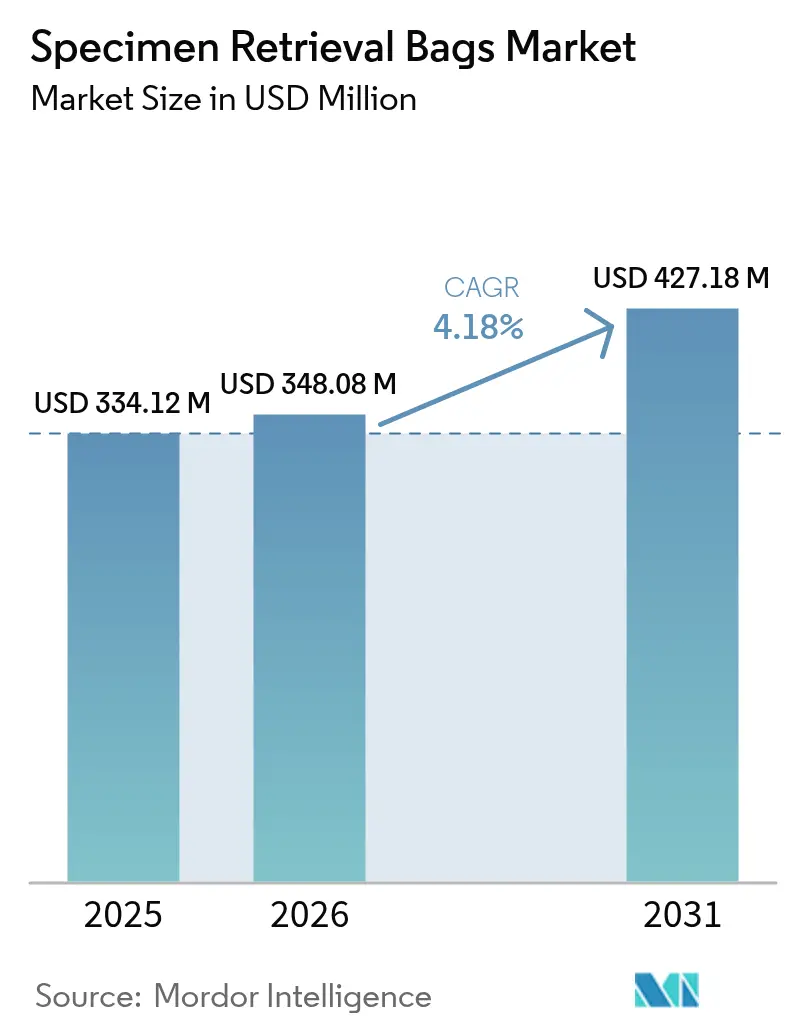
| Marktgröße (2026) | 348.08 Millionen US-Dollar |
| Marktgröße (2031) | 427.18 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 4.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
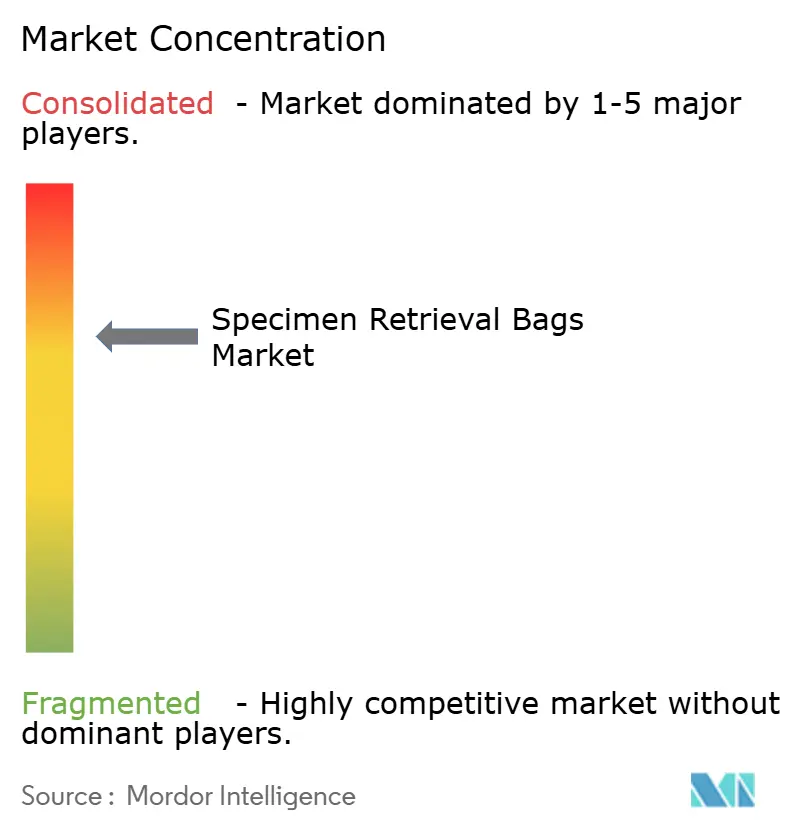
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Probenentnahmebeutel von Mordor Intelligence
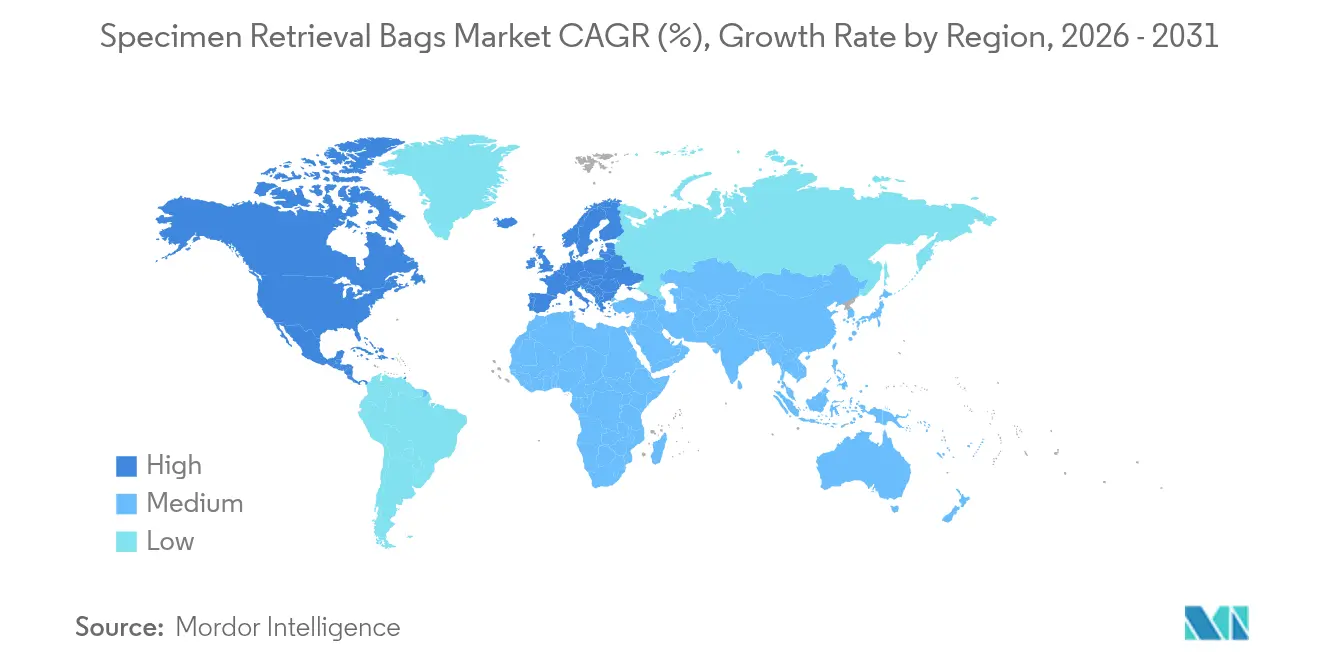
Die Marktgröße für Probenentnahmebeutel wird im Jahr 2026 auf 348,08 Millionen USD geschätzt, ausgehend vom Wert des Jahres 2025 von 334,12 Millionen USD, mit Projektionen für 2031 von 427,18 Millionen USD, was einem Wachstum von 4,18 % CAGR über den Zeitraum 2026–2031 entspricht. Das Wachstum spiegelt ein reifes, aber widerstandsfähiges Umfeld wider, in dem Erstattungsrichtlinien, onkologisch ausgerichtete Eindämmungsrichtlinien und der Boom ambulanter Chirurgie zusammenwirken, um die adressierbare Basis minimal-invasiver Eingriffe zu erweitern. Steigende Belastungen durch chronische Erkrankungen, bemerkenswerte Technologieerneuerungszyklen bei laparoskopischen Instrumenten und eine beschleunigte Verlagerung hin zu ambulanten Einrichtungen halten die Nachfrage stabil, auch wenn die wertbasierte Versorgung die Überprüfung der Preise für hochwertige Geräte verschärft. Asien-Pazifik erzielt mit einem CAGR von 6,13 % das schnellste regionale Wachstum, während Nordamerika mit 42,75 % Umsatzanteil aufgrund etablierter Erstattungsregelungen und früher Übernahme der Morzellationsstandards nach 2024 führt. Nicht abnehmbare Entnahmebeutel halten einen Anteil von 65,35 % und unterstreichen das Vertrauen der Chirurgen in bewährte Einfachheit, auch wenn abnehmbare Formate einen CAGR von 5,23 % verzeichnen. Die Wettbewerbsintensität bleibt moderat: Große etablierte Anbieter verteidigen ihre Positionen mit globalem Vertrieb, robusten regulatorischen Dossiers und schrittweisen Produktverbesserungen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten nicht abnehmbare Systeme mit 64,78 % des Marktanteils für Probenentnahmebeutel im Jahr 2025, während abnehmbare Formate bis 2031 voraussichtlich mit einem CAGR von 5,01 % wachsen werden.
- Nach Anwendung entfiel auf die gastrointestinale Chirurgie im Jahr 2025 ein Anteil von 47,10 % an der Marktgröße für Probenentnahmebeutel, und gynäkologische Eingriffe verzeichnen bis 2031 einen CAGR von 5,55 %.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 68,72 %; ambulante Operationszentren verzeichnen den höchsten prognostizierten CAGR von 5,18 % für 2026–2031.
- Nach Region verzeichnet Asien-Pazifik den schnellsten CAGR von 5,89 %, während Nordamerika mit 42,30 % des Umsatzes im Jahr 2025 die Dominanz behält.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach minimal-invasiver Chirurgie | +1.2% | Global, mit führender Übernahme in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende globale Operationsvolumina durch chronische Erkrankungen | +0.8% | Global, konzentriert in alternden Bevölkerungen | Langfristig (≥ 4 Jahre) |
| Schneller Erneuerungszyklus bei laparoskopischen Instrumenten | +0.6% | Nordamerika und Europa vorrangig | Kurzfristig (≤ 2 Jahre) |
| Nachfrageschub in aufstrebenden ambulanten Operationszentren | +0.9% | Nordamerika, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Morzellationsstandards "im Beutel" nach onkologischen Leitlinien 2024 | +0.7% | Global, zunächst in von der FDA beeinflussten Märkten | Kurzfristig (≤ 2 Jahre) |
| Kreislaufwirtschaftlicher Druck für recycelbare Polymer-Entnahmebeutel | +0.3% | Europa führend, globale Ausbreitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach minimal-invasiver Chirurgie
Ambulante Operationszentren erwarten bis 2034 ein Eingriffswachstum von 21 %, was die Nachfrage nach zuverlässigen Entnahmebeuteln, die in kürzere Eingriffzeiten passen, direkt steigert [1]ASC Focus Editorial Board, "Bericht über die Auswirkungen des Wandels 2024," ascfocus.org. Medicare erhöhte die Erstattung für ambulante Operationszentren im Jahr 2025 um 3,8 % und erweiterte damit den wirtschaftlichen Spielraum für laparoskopische Eingriffe trotz steigender Lieferkettenkosten. Robotergestützte Arbeitsabläufe gewinnen Marktanteile, verlängern derzeit jedoch bei komplexen Eingriffen die Operationszeiten, was den Bedarf an Extraktionsgeräten unterstreicht, die Innovation mit Durchsatz in Einklang bringen. Hersteller, die mit vorgeladenen, selbstöffnenden Beuteln reagieren, betonen die einfache Handhabung, um Effizienzmetriken zu erfüllen, die den Einkauf in ambulanten Operationszentren dominieren. Europa folgt einem ähnlichen Trend, aber verschärfte Kreislaufwirtschaftsvorschriften fördern das Interesse an Polymermischungen, die Recycling ermöglichen, ohne die Barriereeigenschaften zu beeinträchtigen.
Steigende globale Operationsvolumina durch chronische Erkrankungen
Die Weltbank identifiziert für Brasilien im Jahr 2024 4.433 Eingriffe pro 100.000 Einwohner, was auf höhere Fallzahlen im Zusammenhang mit Diabetes, Krebs und Herz-Kreislauf-Erkrankungen zurückzuführen ist [2]Ulises G. Pacheco, "Bewertung des Chirurgiesystems in Brasilien," BMJ Global Health, bmj.com. Die postoperative Sterblichkeit in Subsahara-Afrika liegt jedoch nach wie vor doppelt so hoch wie der globale Durchschnitt, was auf Infrastrukturlücken hinweist, die die Übernahme hochwertiger Geräte dämpfen. Fortgeschrittene Volkswirtschaften passen Entnahmemerkmale – einschließlich rauchevakuierungsfähiger Dichtungen und verstärkter Nähte – an umfangreiche onkologische Resektionen an, während Länder mit niedrigem und mittlerem Einkommen Erschwinglichkeit und einfache Handhabung priorisieren. Diese divergierenden klinischen Realitäten schaffen abgestufte Produktstrategien und veranlassen Hersteller, herkömmliche Nylonbeutel neben Premium-Polyurethandesigns mit verbesserter Stichfestigkeit im Portfolio zu behalten.
Schneller Erneuerungszyklus bei laparoskopischen Instrumenten
Artikulierte Instrumente der nächsten Generation wie ArtiSential® verkürzen die Operationszeit bei ausgewählten komplexen Eingriffen um 40 Minuten, was Chirurgen dazu veranlasst, Plattformen früher als in normalen Abschreibungszyklen zu erneuern [3]Yong K. Song, "Artikulierte Instrumente verkürzen komplexe laparoskopische Eingriffe," BMC Surgery, biomedcentral.com. Krankenhäuser, die solche Instrumente einsetzen, bündeln häufig Entnahmesysteme bei der Kapitalerneuerung, was integrierten Anbietern einen Kanalvorteil verschafft. Budgetausschüsse verlangen jedoch zunehmend den Nachweis von Nettoeinsparungen bei Eingriffen; Kosten-Nutzen-Studien zeigen, dass die robotergestützte Prostatektomie nach Berücksichtigung kürzerer Krankenhausaufenthalte trotz höherer Einmalkosten niedrigere Gesamtepisodkosten erzielt. Infolgedessen betonen Lieferanten von Entnahmebeuteln die Kompatibilität mit laparoskopischen und robotergestützten Trokaren, um auf standardisierten Präferenzlisten zu verbleiben.
Nachfrageschub in aufstrebenden ambulanten Operationszentren
Mehr als 70 % der ambulanten Operationszentren in den USA sind unabhängig, was eine dezentralisierte Beschaffung erhält, die agilen Gerätelieferanten zugute kommt. Gastroenterologie und Ophthalmologie dominieren den frühen Fallmix in ambulanten Operationszentren, aber jüngste Ergänzungen durch gynäkologische und bariatrische Programme erweitern die Ausgangsbasis des Marktes für Probenentnahmebeutel. Unabhängige Zentren benötigen kompakte Verpackungen und vereinfachte Handhabung, um die Rüstzeiten in schlanken Personalmodellen zu minimieren. Inzwischen integrieren Kostenträger ab 2025 standortneutrale Zahlungen für ambulante Operationszentren bei bestimmten Eingriffen, was die Migration von stationär zu ambulant beschleunigt. Hersteller, die auf diese Trends eingehen, integrieren farbcodierte Zugschnüre und flache Ringe, um die Extraktion durch 12-mm-Trokare zu vereinfachen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Stückkosten proprietärer Entnahmesysteme | -0.6% | Global, besonders ausgeprägt in preissensiblen Märkten | Mittelfristig (2–4 Jahre) |
| Belege, die den klinischen Nutzen gegenüber Handschuh-/Direktextraktion in Frage stellen | -0.4% | Nordamerika und Europa vorrangig | Kurzfristig (≤ 2 Jahre) |
| Geringe Verbreitung fortgeschrittener minimal-invasiver Chirurgie in einkommensschwachen Ländern | -0.3% | Subsahara-Afrika, Teile Asiens | Langfristig (≥ 4 Jahre) |
| Qualifikationslücke bei der robotergestützten Probenentnahme | -0.2% | Global, konzentriert in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Stückkosten proprietärer Entnahmesysteme
Eine vergleichende Studie aus dem Jahr 2024 zur laparoskopischen Schlauchmagenoperation ergab keinen statistisch signifikanten Unterschied bei den Komplikationsraten zwischen Markenbeuteln und Direktextraktion, was den Preisdruck auf spezialisierte Geräte verstärkt. Lateinamerikanische Gesundheitsministerien greifen dieses Anliegen auf und setzen Referenzpreisdeckel durch, die die Händlermargen komprimieren. Als Reaktion darauf führen globale Lieferanten Wertsegmente mit dünneren Folienstärken und vereinfachten Verschlussschaltern ein, während sie die Sterilbarriereleistung erhalten. Krankenhäuser im asiatisch-pazifischen Raum verhandeln mehrjährige Ausschreibungen, die Entnahmebeutel mit Trokaren bündeln, und nutzen Skaleneffekte, um die Stückkosten zu senken. Solche Strategien gleichen das Hemmnis teilweise aus, verstärken jedoch den Bedarf an nachweisbaren Ergebnisvorteilen.
Belege, die den klinischen Nutzen gegenüber Handschuh-/Direktextraktion in Frage stellen
Randomisierte Studien zur eingeschlossenen Morzellation heben die Integrität des Beutels hervor, zeigen jedoch keine signifikante Reduzierung des Probenauslaufens im Vergleich zur Handschuhextraktion bei risikoarmer Myomektomie, was den automatischen Beuteleinsatz in Frage stellt. Wertbasierte Einkaufsausschüsse verlangen daher detaillierte Daten zur Infektionsreduzierung oder Prävention von Wandverletzungen. Hersteller sponsern nun multizentrische Register mit einem angestrebten Einschluss von 10.000 Fällen, um statistisch solide Endpunkte zu erfassen, doch die Ergebnisse stehen noch aus. Bis dahin reservieren Chirurgen zunehmend Premium-Systeme für Onkologie- oder adipöse Patienten, was das Gesamtvolumenwachstum dämpft. Gerätehersteller kontern mit Schulungsmodulen, die ergonomische Vorteile wie reduzierte Faszienbelastung hervorheben, und versuchen, die Diskussion von reiner Sicherheit hin zu Arbeitsabläufen zu verlagern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Nicht abnehmbare Systeme dominieren trotz InnovationsdruckNicht abnehmbare Beutel kontrollierten 64,78 % des Umsatzes im Jahr 2025 und verankern den Markt für Probenentnahmebeutel durch Zuverlässigkeit, die in Hochdurchsatzumgebungen Anklang findet. Das Segment profitiert von einem einfachen Zugschnurverschluss, der Fehlerquellen minimiert – ein Merkmal, das besonders wertvoll ist, wenn die einschnittlaparoskopische Chirurgie eingesetzt wird, bei der der Artikulationsraum begrenzt ist. Krankenhäuser berichten von weniger Beutelbeladungsfehlern mit vormontierten starren Ringen, was schnellere Umrüstzeiten unterstützt. Abnehmbare Formate verzeichnen trotz eines Anteils von nur 35,22 % einen CAGR von 5,01 %, da Chirurgen die stufenweise Extraktion schätzen, die intraabdominale Manipulationen reduziert. Die Marktgröße für Probenentnahmebeutel bei abnehmbaren Systemen wird im Jahr 2026 auf 123,42 Millionen USD geschätzt und soll bis 2031 157,68 Millionen USD erreichen, was gezielte Gewinne bei bariatrischen und gynäkologischen Eingriffen widerspiegelt. Die Inzii®-Linie von Applied Medical integriert Führungsperlen, die den Beutelmund nach dem Herausziehen aus der Körperhöhle wieder öffnen, was schrittweise Fortschritte bei früheren Benutzerfreundlichkeitsproblemen veranschaulicht. Inzwischen entstehen Hybridbeutel mit peripherer Verstärkung und optionaler Abnehmbarkeit, die auf die orthopädische Sportmedizin-Arthroskopie ausgerichtet sind. Hersteller müssen die Sortimentsbreite mit Kosteneffizienz in Einklang bringen und bieten häufig modulare Griff-Beutel-Kombinationen auf Basis einer gemeinsamen Einführplattform an. Die Probenentnahmebranche beobachtet weiterhin Polymerinnovationen, wobei cyclische Olefin-Copolymer-Mischungen eine höhere Klarheit für die intraoperative Visualisierung versprechen, derzeit jedoch zu Premiumpreisen erhältlich sind. Chirurgen sind nach wie vor vorsichtig gegenüber Verriegelungsausfällen bei Magnetverschlusssystemen, was darauf hindeutet, dass nicht abnehmbare Beutel den Mehrheitsanteil behalten werden, bis robuste Felddaten die alternative Zuverlässigkeit bestätigen.


Nach Anwendung:
Gastrointestinale Eingriffe führen, gynäkologisches Wachstum beschleunigt sichDie gastrointestinale Chirurgie erfasste 47,10 % des Umsatzes im Jahr 2025, da Cholezystektomie, Appendektomie und Kolonresektionen routinemäßig eine sichere Entfernung von entzündetem oder malignem Gewebe erfordern. Krankenhäuser standardisieren den Einsatz von Entnahmebeuteln in diesen Fällen, um Gallenauslaufen und peritoneale Kontamination zu mindern und das Basisvolumen aufrechtzuerhalten. Die Marktgröße für Probenentnahmebeutel bei gastrointestinalen Eingriffen soll von 163,95 Millionen USD im Jahr 2026 auf 195,72 Millionen USD bis 2031 bei einem CAGR von 3,61 % wachsen, da die Basisübernahme bereits hoch ist. Umgekehrt treibt die Gynäkologie mit einem CAGR von 5,55 % inkrementellen Schwung an, angetrieben durch von der FDA vorangetriebene Vorschriften zur eingeschlossenen Morzellation, die ab Januar 2024 wirksam sind. Diese Regulierung fördert den universellen Beuteleinsatz bei Myomektomie und Hysterektomie und erweitert den adressierbaren Pool um nahezu 1,2 Millionen jährliche US-Fälle. Onkologiezentren setzen ebenfalls auf dickere Beutel zur Probenisolierung bei der transvaginalen Extraktion, einem Bereich, der zuvor durch improvisierte Handschuhtechniken bedient wurde. Die Urologie bleibt ein stabiler Beitragender auf der Grundlage von Nephrektomie und Prostatektomie, obwohl die Übernahme aufgrund anatomischer Einschränkungen, die manchmal die Morzellation im Beutel gegenüber der Ganzorganextraktion bevorzugen, hinterherhinkt. Andere Eingriffe wie thorakale Keilresektionen und bariatrische Schlauchmagenoperationen liefern zusammen ergänzende Nachfrage, insbesondere bei Patienten mit hohem BMI, bei denen kontaminierte Flüssigkeit eingedämmt werden muss, um das Risiko von Trokarhernien zu reduzieren. Produkt-Roadmaps der Branche umfassen nun verlängerte Hülsendesigns für die transanale Extraktion in der Kolorektalchirurgie, was auf anwendungsspezifische Anpassungen hinweist.
Nach Endnutzer:
Krankenhäuser behalten Dominanz, während ambulante Operationszentren an Bedeutung gewinnenKrankenhäuser behielten 68,72 % der Lieferungen im Jahr 2025 aufgrund der Fallkomplexität und etablierter Großeinkaufsvereinbarungen, die Entnahmebeutel in laparoskopische Kit-Pakete integrieren. Diese Einrichtungen behandeln regelmäßig onkologische Resektionen, bei denen die Randintegrität entscheidend ist, was die anhaltende Präferenz für mehrschichtige Folien mit validierter Sterilität über 180-tägige Haltbarkeitszeiten unterstützt. Der Marktanteil der Krankenhäuser bei Probenentnahmebeuteln soll bis 2031 leicht auf 65,30 % sinken, da ambulante Einrichtungen an Fahrt gewinnen. Ambulante Operationszentren mit einem CAGR von 5,18 % profitieren von der Unterstützung der Kostenträger für Verlagerungen zum ambulanten Versorgungsort, einschließlich erweiterter Erstattung für Hysterektomie und Kolektomie. Exzellenzzentren in der Orthopädie und Bariatrie erproben Einweg-Minibeutel mit selbstaufblasenden Kragen, die die Extraktion durch 8-mm-Trokare ermöglichen und die Fasziendilatation reduzieren. Arztgeführte Fachkliniken, insbesondere in der Endoskopie, stellen ein aufstrebendes Mikrosegment dar, das kompakte sterilisierbare Einführer schätzt, um Abfall zu minimieren. Mit fortschreitender Anbieterkonsolidierung verhandeln Gruppeneinkaüfsorganisationen Dual-Source-Verträge, die sowohl Premium- als auch Wirtschaftslinien vorschreiben, was Hersteller zu einer agilen Fertigung mit gemischter Modellproduktion zwingt.

Geografische Analyse
Markt für Probenentnahmebeutel in Nordamerika
Nordamerika erzielte im Jahr 2025 einen Anteil von 42,30 % am weltweiten Umsatz, da ein robustes Erstattungssystem und die frühzeitige Einhaltung onkologischer Eindämmungsrichtlinien eine hohe Gerätenutzung gewährleisten. Die weit verbreitete Einführung von da Vinci-Plattform-Upgrades im Jahr 2025 steigert zudem die Nachfrage nach trokartkompatiblen Beuteln in der Urologie und der Allgemeinchirurgie. Dennoch greifen Kostenträger auf gebündelte DRG-Überprüfungen zurück, um die Ausgaben für Einwegartikel zu begrenzen, was Wertangebote fördert und Lieferanten dazu veranlasst, Mitte 2025 abgestufte Produktlinien einzuführen.
Markt für Probenentnahmebeutel in EMEA, APAC und LATAM
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 5,89 % das stärkste Wachstum, begünstigt durch steigende Gesundheitsinvestitionen, eine alternde Bevölkerung und die rasche Verbreitung laparoskopischer Fähigkeiten in Städte der zweiten Reihe. Die Zulassung von Boston Scientifics FARAPULSE™ durch die chinesische NMPA im Jahr 2025 signalisiert eine regulatorische Offenheit gegenüber fortschrittlichen Systemen und fördert die parallele Akzeptanz komplementärer Entnahmelösungen. Japan und Australien bevorzugen Premium-Beutel mit rutschfesten Rändern, während Indien, Indonesien und Vietnam auf kostengünstige Nylonbeutel setzen, die grundlegende Leckageanforderungen erfüllen. Europa verzeichnet ein moderates Wachstum, da Beschaffungsrichtlinien Ziele der Kreislaufwirtschaft betonen; Krankenhäuser in Deutschland und den nordischen Ländern erproben Rücknahmesysteme, bei denen gebrauchte Beutel zu industriellem Ausgangsmaterial verarbeitet werden. Der Nahe Osten investiert in große robotergestützte Chirurgiezentren in den Golfstaaten, was zu einer Nachfrage nach großvolumigen Beuteln führt, die in der Lage sind, vergrößerte Schilddrüsen- oder Nierenproben durch kleine Faszienöffnungen zu entfernen. Afrika bleibt durch Arbeitskräftemangel und postoperative Sterblichkeitsherausforderungen eingeschränkt, obwohl Lehrkrankenhäuser in Südafrika und Nigeria Entnahmesysteme für Transplantationsprogramme mit Spenderorganen einsetzen. Lateinamerika, angeführt von Brasilien und Mexiko, zeigt eine gemischte Akzeptanz, da Steueranreize für lokal hergestellte Beutel neben ausländischen Premium-Markenangeboten in privaten Netzwerken bestehen.

Regulatorisches Umfeld
In den Vereinigten Staaten werden Bergebeutel (Specimen Retrieval Bags) üblicherweise als Klasse-II-Produkte unter dem FDA-Produktcode GCJ und 21 CFR 876.1500 reguliert, was in der Regel eine 510(k)-Vermarktungsanzeige erfordert, die die substanzielle Äquivalenz zu einem Vorgängerprodukt nachweist. Zu den jüngsten Zulassungen in dieser Produktkategorie zählen der ENDOCOLLECT Specimen Retrieval Bag von Ximedica (K240635, April 2024) und das DANNIK Laparoscopic Single-Use Poly Specimen Retrieval System von Dannik LLC (K250411, Februar 2025), was auf eine fortlaufende regulatorische Aktivität und iterative Designaktualisierungen innerhalb des etablierten Zulassungswegs hindeutet.
In Europa wird der Marktzugang durch die Medizinprodukteverordnung (EU) 2017/745 (MDR) geregelt, wobei Klassifizierung und Konformitätsbewertung anhand von Zweckbestimmung und Invasivität nach dem Regelwerk von Anhang VIII bestimmt werden, unterstützt durch Leitliniendokumente der Europäischen Kommission und der MDCG zu Klassifizierung und Grenzfallentscheidungen. Im Rahmen der MDR gewinnen technische Dokumentation, Planung der klinischen Bewertung und Verpflichtungen nach dem Inverkehrbringen zusätzliches Gewicht, was das Produktlebenszyklusmanagement und den Zeitpunkt von Material- oder Designänderungen bei Bergebeuteln, die in EU-Mitgliedstaaten verkauft werden, beeinflussen kann.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei Rohstofflieferanten, die medizinische Polymerfolien (häufig auf TPU-Basis) und Komponenten für Einführhilfen und Stützringe (üblicherweise ABS-Kunststoffe und Edelstahl) bereitstellen. Diese Vorprodukte gelangen anschließend zu OEMs und Auftragsfertigern für Folienverarbeitung, Montage, Verpackung und Koordination der Sterilisation, gefolgt von der Qualitätsfreigabe im Rahmen regulierter Fertigungssysteme und Dokumentation. In von der FDA beeinflussten Märkten wird die Kette durch die Anforderungen der Klasse-II-510(k)-Zulassung und Erwartungen an Qualitätsmanagementsysteme geprägt, wobei Etikettierung, Verpackungsintegrität und Rückverfolgbarkeit (einschließlich UDI-Praktiken, sofern zutreffend) beim Übergang der Produkte in nachgelagerte Stufen fest eingebunden sind.
Der Vertrieb erfolgt vor allem über den Direktverkauf an integrierte Versorgungsnetzwerke und Krankenhaussysteme, ergänzt durch Vertriebspartner wie Großhändler und Einkaufsgemeinschaften, die Artikel in laparoskopische Kits und Prozedurenpakete standardisieren. Hersteller mit breiteren chirurgischen Portfolios (zum Beispiel Medtronic und Ethicon unter Johnson and Johnson) nutzen Bündelung mit Zugangsinstrumenten, um die Aufnahme in Bezugslisten zu unterstützen, während Anbieter des mittleren Marktsegments über differenzierte Einbringmechaniken und Materialfestigkeit konkurrieren. Operativ hängt die Widerstandsfähigkeit von einer zuverlässigen Beschaffung spezialisierter biokompatibler Folien und validierter Sterilisationskapazität ab, und das Risikomanagement der Lieferkette ist in vielen Gesundheitssystemen zu einem formalen Beschaffungskriterium geworden.
Wettbewerbslandschaft
Die Wettbewerbsintensität ist moderat. Die Ethicon-Marke von Johnson & Johnson nutzt proprietäre Polymerwissenschaft, die eine Bauchdeckenretentionskraft von 9,8 Pfund bei einer Leckrate von 0,2 % liefert, und positioniert sich damit als Premium-Benchmark. Medtronic erweitert sein Solutions-Group-Portfolio rund um mini-laparoskopische Zugangskits, die mit Entnahmebeuteln gebündelt sind, mit Bündelungsanreizen, die krankenhausweite Verträge sichern. Teleflex nutzt seinen breiten Vertrieb und fügt nach der Übernahme einer Gefäßinterventionseinheit im Jahr 2024 eine schnell einsetzbare Federringtechnologie hinzu, was eine durch Nachbarschaft getriebene Fähigkeitserweiterung veranschaulicht. Mittelständische Anbieter wie CONMED und Applied Medical differenzieren sich durch Nischeninnovationen wie selbstausrichtende Mundorientierung und perlengeführte Abnehmbarkeit, die die Probenentnahme vereinfachen.
Patentanmeldungen im Jahr 2025 zeigen aufblasbare Retraktoren, die mit Eindämmungsbeuteln für die Einschnitt-Cholezystektomie integriert sind, was auf schrittweise statt radikale Innovation hinweist. Start-ups aus akademischen Inkubatoren erforschen intelligente Polymere, die bei Perforation die Farbe wechseln, um Chirurgen auf Mikrorisse aufmerksam zu machen, obwohl die kommerzielle Realisierbarkeit von der Kostenabsorption innerhalb der DRG-Zahlungsobergrenzen abhängt.
Strategische Kooperationen überwiegen gegenüber eigenständiger Forschung und Entwicklung; Strykers Allianz mit Intuitive Surgical im Jahr 2025 zur Erprobung datengesteuerter Entnahmezangen veranschaulicht plattformübergreifende Interoperabilitätsbewegungen. Wettbewerbsrhetorik betont zunehmend Umweltkennzahlen, wobei Olympus sich verpflichtet, 30 % recycelten Inhalt in seiner nächsten Beutelgeneration zu verwenden – eine Haltung, die bei EU-Beschaffungsrichtlinien Anklang findet, die Nachhaltigkeit bei der Ausschreibungsbewertung gewichten.
Marktführer für Probenentnahmebeutel
Medtronic PLC
Teleflex Incorporated
Applied Medical Resources Corporation
B. Braun SE
Johnson & Johnson Services, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Probenentnahmebeutel
- Johnson & Johnson
- Medtronic
- Teleflex
- Applied Medical Resources
- CONMED Corp.
- B. Braun
- Grena
- LaproSurge
- Stryker
- Purple Surgical
- The Cooper Companies
- Duomed Group
- Locamed
- Microval
- EndoEvolution
- Espiner Medical
- Victor Medical Instruments

Marktchancen und Zukunftsaussichten
Eine Chance entsteht an der Schnittstelle von Containment-Strenge und Workflow-Effizienz in der minimalinvasiven Onkologie und Gynäkologie, wo die seit 2024 verstärkte Betonung der kontrollierten Gewebehandhabung die Erwartungen an Durchstichfestigkeit, Dichtigkeit und Sichtbarkeit erhöht hat. Die FDA-Zulassungsaktivität für mehrere Einwegsysteme, einschließlich K240635 im April 2024 und K250411 im Februar 2025 unter dem Produktcode GCJ, zeigt, dass Produktweiterentwicklungen im bestehenden Klasse-II-Zulassungsweg weiterhin machbar sind, was differenzierte Designs wie verstärkte Folien, flachprofilige Einführhilfen und portgrößenoptimierte Optionen unterstützt.
Technologiegetriebene Chancen zeigen sich auch in Forschung und geistigem Eigentum, die auf eine besser kontrollierbare Probenhandhabung bei eingeschränkten Inzisionen ausgerichtet sind. Im Februar 2026 berichteten Forscher über RoboRetrieve, ein handgeführtes robotisches Konzept, das in laparoskopischen Simulatorstudien für eine verschüttungsreduzierte Bergung validiert wurde, und eine Patentveröffentlichung vom März 2026 beschrieb eine Bergevorrichtung mit integrierten Hebebändern zur Manipulation der Gewebeposition innerhalb des Beutels während der Extraktion. Mit der Verlagerung von Eingriffen in ambulante Einrichtungen haben Anbieter Spielraum, robotertaugliche, ergonomisch ausgerichtete Systeme und standardisierte Protokolle für Containment-Anwendungsfälle zu entwickeln, die derzeit variable Praxismuster aufweisen.
Recent Industry Developments in Markt für Probenentnahmebeutel
- Februar 2026: Forscher berichteten über RoboRetrieve, ein Konzept eines handgeführten robotischen Systems zur Probenbergung, das in laparoskopischen Simulatorstudien validiert wurde. Die Arbeit unterstreicht die aktive Forschungs- und Entwicklungstätigkeit hinsichtlich besser kontrollierbarer, verschüttungsreduzierter Extraktionswerkzeuge, die laparoskopische und robotische Workflows ergänzen. Sie signalisiert zudem einen Weg für Anbieter, sich über die Folienfestigkeit hinaus durch die Integration unterstützender Mechanik und Schnittstellendesign zu differenzieren.
- September 2025: Surgical Principals, Inc. erhielt die FDA-510(k)-Zulassung (K251743) für das SPI LaproSac Laparoscopic Single-Use Rip-Stop Nylon Specimen Retrieval System unter dem Produktcode GCJ. Die Zulassung fügt dem Wettbewerbsumfeld eine weitere Einweg-Option mit verstärktem Material hinzu und unterstützt Beschaffungsteams, die haltbarkeitsorientierte Alternativen suchen. Sie unterstreicht die Rolle der 510(k)-Aktivität als beständigen Kanal für neue Marktteilnehmer und Nischendesigns in dieser Kategorie.
- April 2024: Ximedica erhielt die FDA-510(k)-Zulassung (K240635) für den ENDOCOLLECT Specimen Retrieval Bag in den Konfigurationen 8 mm, 12 mm und 15 mm unter dem Produktcode GCJ. Angebote in mehreren Größen erweitern die Passform über gängige Portgrößen hinweg, was für die Standardisierung der Bergeschritte über verschiedene Fachbereiche hinweg zentral ist. Die Zulassung veranschaulicht die fortgesetzte Produktverfeinerung im Hinblick auf OP-Kompatibilität und optimierte Anwendung.


Markt für Probenentnahmebeutel Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Bergebeuteln, die zur Eindämmung und Entnahme von Gewebe oder Organen bei minimalinvasiven Eingriffen verwendet werden. Die Beutel werden typischerweise durch laparoskopische oder robotische Ports in sterilen chirurgischen Umgebungen eingeführt.
Ausschlüsse vom Anwendungsbereich: Die Marktgrößenbestimmung schließt starre Morcellatoren, Absaugbehälter und Behältnisse zur pathologischen Aufbewahrung aus, selbst wenn diese an dieselben Einkäufer im Operationssaal verkauft werden.
Übersicht der Segmentierung
- Nach Typ
- Abnehmbare Entnahmebeutel
- Nicht abnehmbare Entnahmebeutel
- Nach Anwendung
- Gastrointestinale Chirurgie
- Urologische Chirurgie
- Gynäkologische Chirurgie
- Sonstige Chirurgie (Thorax, Bariatrie, Onkologie)
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren
- Fach- und arztgeführte Kliniken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit dem Aufbau einer praktischen Nachfragekarte rund um die Volumina minimalinvasiver Chirurgie und die typische Verwendung von Bergebeuteln pro Fall, da die meisten öffentlichen Daten den Beutelverbrauch nicht direkt ausweisen. Wir haben öffentliche Quellen wie die Gerätedatenbanken der US-FDA, Gesundheitsstatistiken der CDC, Gesundheitsdaten der OECD, makroökonomische Indikatoren der Weltbank und Zollhandelsstatistiken herangezogen, soweit diese zur Erklärung der Import- und Exportbewegungen relevanter Medizinproduktekategorien beitrugen.
Anschließend nutzten wir Unternehmensberichte, Investorenpräsentationen sowie seriöse Informationen von medizinischen Fachgesellschaften und Krankenhausbeschaffungsstellen, um Produktpositionierung (Einweg- versus Mehrwegprodukte), gängige Packungsformate und Preisrichtungen zu verstehen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen sowie ein weiteres für Patentdatenbanken wurden gezielt eingesetzt, um zu validieren, welche Unternehmen aktiv sind und welche Produktmerkmale kommerzialisiert werden. Dieser Abgleich unterstützte die Annahmen zum Zeitpunkt der Marktdurchdringung. Diese Quellen sind nicht erschöpfend, und viele weitere öffentliche Dokumente und Datensätze wurden während der Datenerhebung, Validierung und Klärung ebenfalls herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und Kurzumfragen mit Beschaffungsverantwortlichen im Operationssaal, Klinikern der minimalinvasiven Chirurgie und regionalen Vertriebspartnern, die Bestellmuster über Krankenhäuser und ambulante Operationszentren hinweg beobachten. Da es sich um einen globalen Markt handelt, wurden die Eingaben über APAC, EMEA und Amerika hinweg validiert, um den Eingriffsmix, die Nutzung pro Eingriff und realistische Preisspannen zu bestätigen; anschließend wurden Lücken aus der Desk Research geschlossen, bevor die Annahmen finalisiert wurden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 34% | CXOs: 15% | APAC: 42% |
| Mid-Tier: 51% | Funktions-/Bereichsleiter: 42% | EMEA: 34% |
| Kleinere Marktteilnehmer: 15% | Manager: 43% | Amerika: 24% |
Marktgrößenbestimmung und Prognose
Das Modell wird hauptsächlich nach einem Top-down-Ansatz erstellt, bei dem Eingriffsvolumina und die Durchdringung der minimalinvasiven Chirurgie genutzt werden, um den adressierbaren Bedarfspool für Bergebeutel zu rekonstruieren, gefolgt von einer Anpassung an die Nutzungsmuster in Krankenhäusern gegenüber ambulanten Operationszentren. Die Ergebnisse werden anschließend anhand selektiver Bottom-up-Näherungen überprüft, wie etwa der Stichprobenerhebung der typischen Beutelnutzung pro Eingriff, der Validierung der durchschnittlichen Verkaufspreisbänder nach Region und begrenzter Kanalüberprüfungen, wie Packungen über Vertriebspartner fließen.
Zu den wichtigsten Einflussgrößen, die die Zahlen prägen, zählen die Volumina laparoskopischer und robotischer Chirurgie, der Anteil der Fälle, in denen die Gewebeentnahme ein Containment erfordert, die typische Anzahl der pro Fall verwendeten Beutel (einschließlich doppelter Beutelung bei bestimmten Eingriffen), die Aufteilung zwischen Einweg- und Mehrwegprodukten sowie regionale Preisstufen, die an das Beschaffungsverhalten der Krankenhäuser gebunden sind. Fehlt eine länderspezifische Eingabe, verwenden wir einen Näherungswert basierend auf der Eingriffsintensität und den Gesundheitsausgaben benachbarter Länder und unterziehen ihn anschließend einem Stresstest durch Expertenfeedback, damit Ausreißer nicht in die Gesamtsumme einfließen.
Für die Prognose wird eine Szenarioanalyse hinsichtlich Eingriffswachstum und Adoptionsverhalten angewendet. Bei der Preisgestaltung wird eine Glättungsmethode verwendet, um plötzliche Sprünge zu vermeiden, sofern kein klares Signal vorliegt. Die Prognoseannahmen werden durch Primärdaten zu OP-Workflow-Präferenzen, regulatorischem und sicherheitsbezogenem Bewusstsein sowie erwarteten Veränderungen im Mix minimalinvasiver Fälle in den kommenden Jahren bestätigt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über Eingriffsindikatoren, Handels- und Versorgungssignale sowie interviewbasierte Preis- und Nutzungsspannen validiert. Zeigt ein Land oder eine Region eine starke Abweichung von vergleichbaren Werten, werden die Treiber überprüft, die Annahmen erneut geprüft und die relevanten Experten erneut kontaktiert, damit die Veränderung angemessen erklärt werden kann.
Vor der endgültigen Freigabe durchlaufen Modell und Bericht mehrstufige Analystenprüfungen, bei denen Berechnungen, Einheitenkonsistenz und der Zeitpunkt der Währungsumrechnung erneut überprüft werden. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie etwa größeren regulatorischen Änderungen oder abrupten Verschiebungen der chirurgischen Volumina. Unmittelbar vor der Lieferung wird eine abschließende Prüfung durchgeführt, damit die Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Bergebeutel mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Bergebeutel können weit voneinander abweichen, da die erfassten Produktgrenzen und die gewählten Jahre nicht immer übereinstimmen, wodurch Preis- und Eingriffsannahmen den Unterschied verstärken. Abweichungen zeigen sich auch, wenn eine Studie benachbarte laparoskopische Zubehörteile in die Gesamtsumme einbezieht oder wenn der Prognosehorizont von einem anderen Erholungs- oder Nutzungsniveau ausgeht.
Durch die Verfolgung von Signalen zum Eingriffsvolumen, regionalen Preisbändern und Ausschlüssen vom Anwendungsbereich in einem einzigen Modell hält Mordor Intelligence die Schätzung an Bergebeutel gebunden, die durch laparoskopische oder robotische Ports verwendet werden, anstatt benachbarte Produktkategorien mit einzubeziehen. Zudem können der Zeitpunkt der Währungsumrechnung und der Aktualisierungsrhythmus den ausgewiesenen Wert für dasselbe Jahr verändern, insbesondere wenn sich Wechselkurse bewegen und angenommen wird, dass die durchschnittlichen Verkaufspreise schneller steigen, als von Beschaffungsteams bestätigt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 348,08 Mio. USD (2026) | |
| Globaler Marktverlag A | 320,00 Mio. USD (2024) | Verwendet ein anderes Basisjahr und ein anderes Wachstumsfenster, und die Angaben zum Anwendungsbereich sind hinsichtlich des Ausschlusses benachbarter OP-Zubehörteile weniger explizit, was sich darauf auswirken kann, was erfasst wird und wie die Preisgestaltung prognostiziert wird. |
| Branchenverlag B | 316,00 Mio. USD (2024) | Beginnt in einem früheren Jahr mit einem separaten CAGR-Zeitraum und wendet möglicherweise eine breite Durchschnittspreisbildung an, was regionale Preisstufen und die Auswirkungen von Änderungen im Eingriffsmix unterschätzen kann. |
Die Streuung in der Tabelle erklärt sich größtenteils durch Zeitpunkt- und Anwendungsbereichsdisziplin, da ein Startpunkt im Jahr 2024 nicht mit einem Startpunkt im Jahr 2026 übereinstimmt, selbst bevor methodische Entscheidungen berücksichtigt werden. Wird der Bedarfspool an die Aktivität minimalinvasiver Eingriffe verankert und anschließend mit realistischen Nutzungs- und Preisspannen abgeglichen, lässt sich die endgültige Zahl leichter nachvollziehen und Jahr für Jahr reproduzieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Probenentnahmebeutel?
Der Markt wird im Jahr 2026 auf 348,08 Millionen USD geschätzt, mit einem prognostizierten Wert von 427,18 Millionen USD bis 2031.
Welche Region wächst am schnellsten im Markt für Probenentnahmebeutel?
Asien-Pazifik führt mit einem prognostizierten CAGR von 5,89 % bis 2031, angetrieben durch steigende Operationsvolumina und eine expandierende Gesundheitsinfrastruktur.
Welche ist die am schnellsten wachsende Region im Markt für Probenentnahmebeutel?
Chirurgen bevorzugen ihre bewährte Einfachheit und Zuverlässigkeit, was nicht abnehmbaren Beuteln 64,78 % des Umsatzes im Jahr 2025 einbringt, trotz aufkommender abnehmbarer Alternativen.
Welche Region hat den größten Anteil am Markt für Probenentnahmebeutel?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil im Markt für Probenentnahmebeutel.
Seite zuletzt aktualisiert am:



