
Marktgröße und Marktanteil für laparoskopische Bergebeutel
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 559.80 Millionen US-Dollar |
| Marktgröße (2031) | 805.88 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für laparoskopische Bergebeutel von Mordor Intelligence
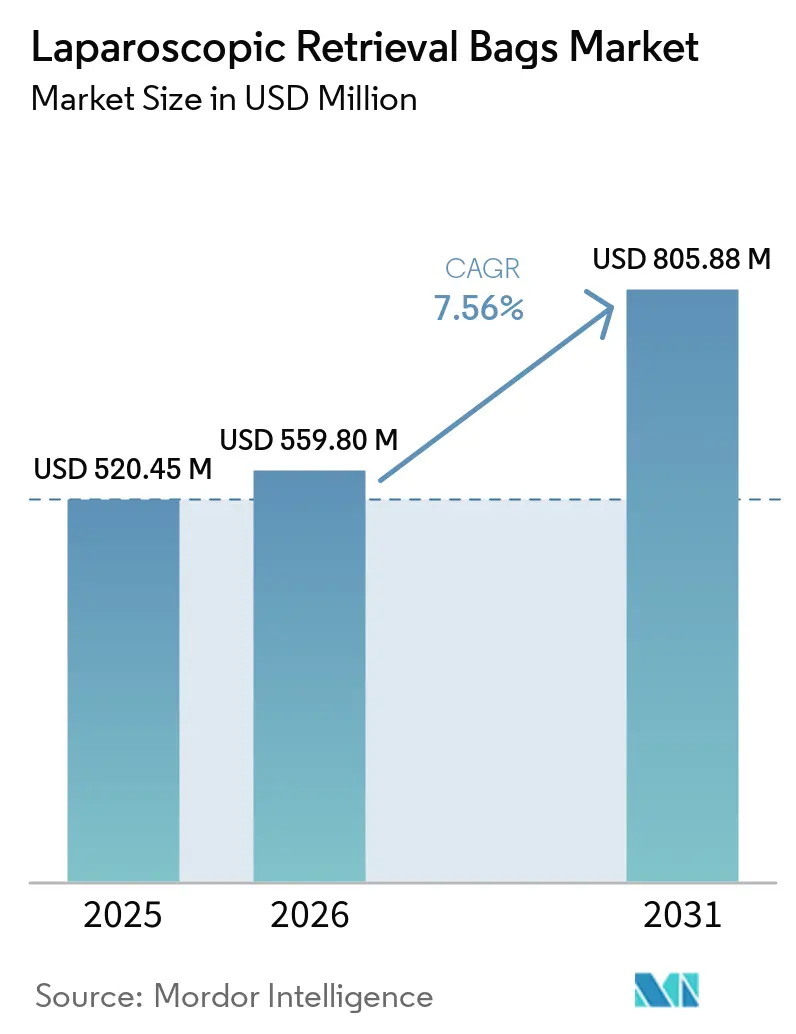
Die Marktgröße für laparoskopische Bergebeutel wird im Jahr 2026 auf 559,8 Millionen USD geschätzt, ausgehend vom Wert des Jahres 2025 von 520,45 Millionen USD, mit Projektionen für 2031 von 805,88 Millionen USD, was einem Wachstum von 7,56 % CAGR im Zeitraum 2026–2031 entspricht. Die robuste Akzeptanz minimal-invasiver Chirurgie, regulatorische Präferenzen für Einweg-Sterilkonsumgüter sowie eine kontinuierliche Produktinnovation bei selbstöffnenden Mechanismen bilden gemeinsam die Grundlage dieser Expansion. Abnehmbare Beuteldesigns, die Kompatibilität mit Roboterplattformen und steigende Volumina an ambulanten laparoskopischen Eingriffen weiten die Beschaffungsmöglichkeiten für Anbieter aus. Krankenhäuser bleiben der Haupttreiber der Nachfrage, doch ambulante chirurgische Zentren (ASC) verändern die Einkaufskriterien, indem sie kostengünstige Einweg-Sets bevorzugen. Regional gesehen behält Nordamerika die Führungsposition aufgrund etablierter Erstattungsregelungen für fortgeschrittene Laparoskopie, während Asien-Pazifik das stärkste Wachstum im Zuge umfangreicher Infrastrukturinvestitionen verzeichnet.
Wesentliche Erkenntnisse des Berichts
- Nach Typ entfielen auf abnehmbare Systeme im Jahr 2025 57,32 % des Marktanteils für laparoskopische Bergebeutel, wobei dasselbe Segment bis 2031 voraussichtlich mit einer CAGR von 8,01 % wachsen wird.
- Nach Technik dominierte die manuelle Öffnung im Jahr 2025 mit 61,88 % der Marktgröße für laparoskopische Bergebeutel, während automatische Öffnungssysteme mit einer prognostizierten CAGR von 8,07 % bis 2031 das stärkste Wachstum aufweisen.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 39,48 % der Marktgröße für laparoskopische Bergebeutel auf gastrointestinale Chirurgie, während die Urologie mit einer CAGR von 8,08 % bis 2031 zulegt.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 67,05 %, wobei ASC die schnellste CAGR von 8,15 % über den Prognosezeitraum verzeichnen.
- Nach Geografie befehligte Nordamerika im Jahr 2025 einen Anteil von 40,76 % der Marktgröße für laparoskopische Bergebeutel, während Asien-Pazifik bis 2031 eine CAGR von 8,19 % aufweist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Nachfrage nach minimal-invasiver Chirurgie | +2.1% | Global mit stärkster Wirkung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Belastung durch abdominale und pelvine Erkrankungen | +1.8% | Global, insbesondere Asien-Pazifik und Naher Osten & Afrika | Langfristig (≥ 4 Jahre) |
| Expansion ambulanter Chirurgiezentren weltweit | +1.2% | Kernregionen Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei selbstöffnenden Beutelmechanismen | +0.9% | Global, angeführt von den Vereinigten Staaten, Deutschland und Japan | Kurzfristig (≤ 2 Jahre) |
| Zunahme von Vorschriften, die Einweg-Sterilprodukte begünstigen | +0.6% | Europa und Nordamerika, Ausbreitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Entwicklung biologisch abbaubarer Polymer-Bergebeutel | +0.4% | Global mit früher Akzeptanz in nachhaltigkeitsorientierten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach minimal-invasiver Chirurgie
Minimal-invasive Techniken machen in führenden Gesundheitssystemen mittlerweile mehr als 80 % ausgewählter chirurgischer Kategorien aus, verkürzen die stationäre Verweildauer um bis zu 3 Tage und senken das Komplikationsrisiko. Neue Bildgebungsplattformen wie das EVIS X1-Endoskopiesystem, das 2025 von der FDA zugelassen wurde, haben die Bildqualitätsstandards angehoben und das Vertrauen der Chirurgen in die Laparoskopie gestärkt [1]. Ausbildungsprogramme konzentrieren sich zunehmend auf fortgeschrittene laparoskopische Fähigkeiten und schaffen eine Belegschaft, die diese Methoden bevorzugt. Jeder minimal-invasive Eingriff erfordert in der Regel einen sterilen Bergebeutel, was den Stückverbrauch direkt steigert. In wertorientierten Vergütungsumgebungen fördern schnellere Erholung und weniger Infektionen die weitere Migration von Eingriffen zur Laparoskopie, was die Nachfrage im gesamten Markt für laparoskopische Bergebeutel beschleunigt.
Zunehmende Belastung durch abdominale und pelvine Erkrankungen
Eingriffe bei Darmkrebs sind in entwickelten Volkswirtschaften um 15 % pro Jahr gestiegen, während Erkrankungen der Gallenblase, des Appendix und gynäkologische Fälle das kumulative Eingriffvolumen weiter erhöhen. Allein in Japan erreichte der Medizingerätemarkt im Jahr 2021 einen Wert von 40 Milliarden USD und verzeichnet bis 2027 eine CAGR von 5,5 %, was auf ein erhebliches Wachstum des Eingriffvolumens hindeutet [2]. Steigende Fettleibigkeits- und Diabetesraten tragen zu metabolischen und urologischen Operationen bei, die ebenfalls auf die Gewebeentnahme während der Laparoskopie angewiesen sind. Asien-Pazifik verzeichnet den steilsten epidemiologischen Wandel und zwingt Krankenhäuser dazu, die OP-Kapazitäten zu erweitern und größere Mengen an Einweg-Bergekonsumgütern zu bevorraten, um Sterilisationsengpässe zu vermeiden.
Expansion ambulanter Chirurgiezentren weltweit
Das Eingriffvolumen der ASC wird voraussichtlich um 21 % steigen und bis 2034 44 Millionen Fälle erreichen, da Kostenträger die Protokolle für die Entlassung am selben Tag befürworten. Ihr schlankes Geschäftsmodell bevorzugt Einweg-Sets ohne Aufbereitungsaufwand, was die Anbieter dazu veranlasst, ihre Produktlinien auf kostengünstige, gebrauchsfertige Bergebeutel auszurichten. Die erweiterte Erstattungsliste von Medicare für komplexe laparoskopische Eingriffe zementiert den ambulanten Trend weiter. Vorstädtische Patientenstämme und transparente Preisgestaltung stärken die Wettbewerbsfähigkeit der ASC und führen zu neuem Volumen im Markt für laparoskopische Bergebeutel, wobei die Vertriebsmuster hin zu Gruppeneinkaufseinrichtungen für ASC-Ketten umgestaltet werden.
Technologische Fortschritte bei selbstöffnenden Beutelmechanismen
Patentanmeldungen belegen intensive Forschungs- und Entwicklungsaktivitäten rund um federbelastete, formgedächtnisbasierte und magnetische Entfaltungssysteme, die eine vollständige Beutelöffnung unabhängig vom Trokar-Winkel gewährleisten. Roboterplattformen wie da Vinci 5 integrieren nun Kraftrückkopplung, wodurch die Lieferanten gezwungen sind, Beutel zu entwickeln, die mit haptischen Signalen synchronisiert werden können. Olympus erhielt 2024 ein Patent auf flexible Innenschäfte, die Schneidelemente in abnehmbare Beuteleinheiten integrieren, was den Wandel hin zu multifunktionalen Bergelösungen unterstreicht. Eine zuverlässige automatische Öffnung reduziert die Verweilzeit in der Bauchhöhle, was Chirurgen anspricht, die Ergebnisse standardisieren und die Anästhesiebelastung verkürzen möchten.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hoher durchschnittlicher Verkaufspreis von Premium-Bergebeuteln | -1.2% | Global, am stärksten in preissensiblen Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit alternativer Verfahren zur Gewebeentnahme | -0.8% | Global, stärker in kostenbeschränkten Systemen | Mittelfristig (2–4 Jahre) |
| Umweltkritik an Einwegkunststoffen in Operationssälen | -0.6% | Europa und Nordamerika, Ausweitung auf breitere Märkte | Mittelfristig (2–4 Jahre) |
| Begrenzte Kompatibilität mit Roboter-Trokaren der nächsten Generation | -0.4% | Nordamerika und Europa, wo der Robotereinsatz hoch ist | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher durchschnittlicher Verkaufspreis von Premium-Bergebeuteln
Automatische Entfaltungsfunktionen erzielen im Vergleich zu manuellen Beuteln Preisaufschläge von 40–60 %, was bei Beschaffungsteams, die Kostensenkungsinitiativen verfolgen, auf Widerstand stößt. Wertorientierte Verträge verpflichten Anbieter, Ergebnisnachweise zu erbringen, die den inkrementellen Mehraufwand aufwiegen, was freiwillige Upgrades dämpft. Der Wettbewerbsdruck durch asiatische Hersteller engt die Margen ein, während Krankenhaus-Formulare auf ein enges Band kostengünstigerer SKUs standardisieren, um Mengenrabatte zu nutzen. Dieses Umfeld könnte das Premium-Segment im Markt für laparoskopische Bergebeutel dämpfen, bis nachgewiesene klinische Vorteile die Kostenbedenken überwiegen.
Umweltkritik an Einwegkunststoffen in Operationssälen
Nachhaltigkeitsausschüsse von Krankenhäusern quantifizieren Abfälle und rücken Verbrauchsmaterialien wie Bergebeutel in den Fokus. Neue EU-Verpackungsrichtlinien und Anforderungen an elektronische Gebrauchsanweisungen verursachen Compliance-Kosten für Gerätehersteller [3]. Obwohl biologisch abbaubare Polymere vielversprechende Entsorgungsvorteile bieten, legen Regulierungsbehörden strenge Biokompatibilitätstests fest, die die Zulassungszyklen verlängern. Gesundheitssysteme setzen zunehmend Abfallreduzierungsziele und drängen Einkaufsabteilungen dazu, Anbieter zu bevorzugen, die sich zu Recycling oder biologisch sicheren Materialien verpflichten. Dies erhöht den Investitionsaufwand für Forschung und Entwicklung und könnte die Akzeptanz verlangsamen, sofern keine Leistungsparität mit bewährten Kunststoffen nachgewiesen wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
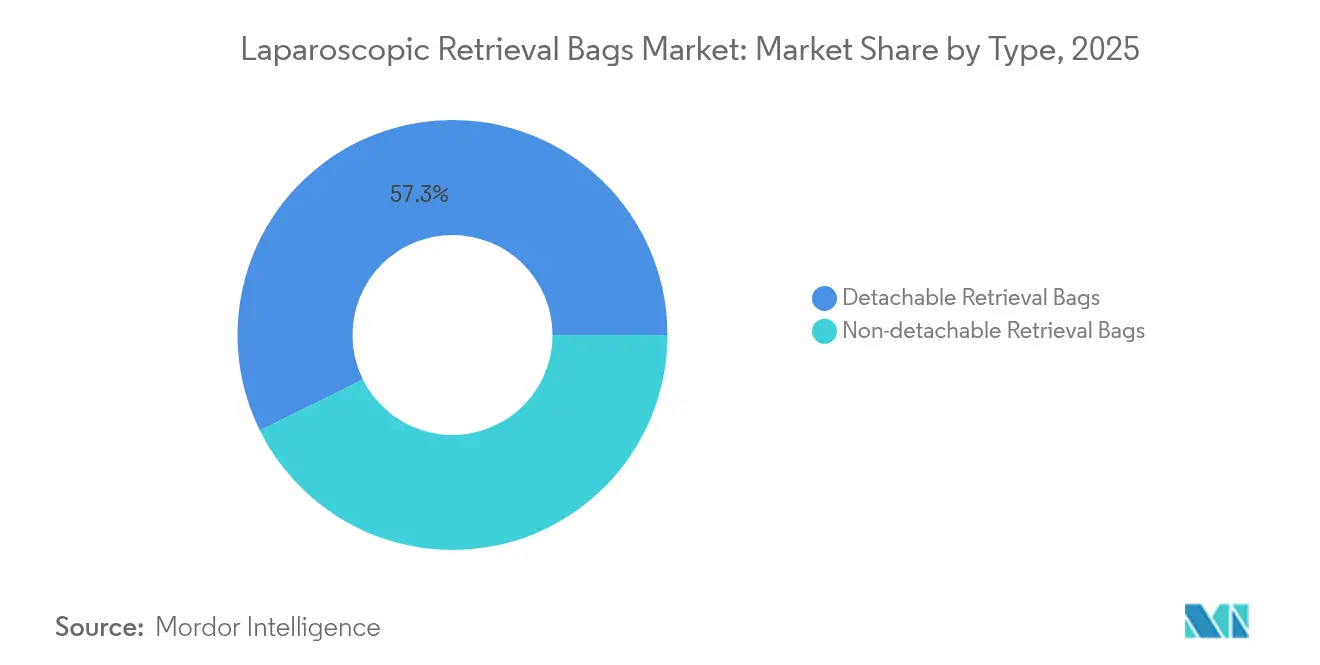
Abnehmbare Designs treiben die Marktführerschaft voranAbnehmbare Designs entfielen im Jahr 2025 auf 57,32 % des Marktanteils für laparoskopische Bergebeutel, was die Präferenz der Chirurgen für Flexibilität bei der Gewebehandhabung und die Kompatibilität mit robotergestützten Armen widerspiegelt. Dieses Segment wird voraussichtlich bis 2031 eine CAGR von 8,01 % erzielen und damit den breiteren Markt für laparoskopische Bergebeutel übertreffen. Die Innovation konzentriert sich auf sichere Befestigungsschnittstellen, die dem Drehmoment während der Extraktion standhalten und gleichzeitig eine schnelle Trennung ermöglichen, sobald der Beutel den Nabelport erreicht. Unternehmen, die in robuste Verriegelungsgeometrien und röntgenopake Markierungen investieren, erleichtern die fluoroskopische Bestätigung der vollständigen Entfernung – ein Merkmal, das bei bariatrischen und onkologischen Operationen geschätzt wird. Nicht abnehmbare Beutel besetzen stabile Nischen, etwa bei der routinemäßigen Cholezystektomie, bei der eine schlanke Instrumentenanzahl wichtiger ist als Modularität.
Die fortschreitende Miniaturisierung robotischer Handgelenke erhöht die Nachfrage nach schlanken, abnehmbaren Beuteln, die 5-mm-Trokare passieren können, ohne das Gewebevolumen zu beeinträchtigen. Olympus' Technologie flexibler Innenschäfte veranschaulicht, wie abnehmbare Unterkomponenten aktive Schneid- oder Kauterisierungsfunktionen integrieren können, was die Verfahrenseffizienz steigert und gleichzeitig die Beutelintegrität erhält. Da Krankenhäuser ihre Operationssäle auf Roboter standardisieren, wird erwartet, dass das abnehmbare Segment seinen Anteil an der Marktgröße für laparoskopische Bergebeutel ausweitet.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technik:
Manuelle Öffnung behauptet Dominanz trotz AutomatisierungstrendsManuelle Beutel behielten im Jahr 2025 einen Anteil von 61,88 % der Marktgröße für laparoskopische Bergebeutel, da sie eine vertraute Handhabung und wirtschaftliche Preisgestaltung bieten, während automatische Formate das stärkste Wachstum mit einer CAGR von 8,07 % verzeichnen. Manuelle Geräte profitieren von einfacher Mechanik und geringerem Ausfallrisiko, was sie zur Standardlösung in Hochvolumen-Gallenblasen- oder Appendektomieprogrammen macht. Ausbildungsprogramme fördern zudem die Vertrautheit mit traditionellen Zugfadenöffnungen und sichern den Marktanteil.
Automatische Beutel begegnen Bedenken hinsichtlich der Workflow-Variabilität, insbesondere in robotergestützten Operationssälen, in denen der Chirurg von einer Konsole entfernt vom sterilen Feld aus operiert. Federausgelöste oder durch Formgedächtnislegierungen angetriebene Ränder gewährleisten die Mundöffnung auch bei ungünstigen Winkeln und reduzieren den Bedarf an zusätzlicher Greifermanipulation. Obwohl höhere Kosten den Einsatz in budgetsensiblen Einrichtungen abschrecken, schreiben Universitätskrankenhäuser, die standardisierte Roboterverfahren einführen, zunehmend automatische Beutel für Konsistenz vor. Die Patentaktivitäten von Boston Scientific bei neuartigen Dichtungseinheiten verdeutlichen die wettbewerbliche Bedeutung der Zuverlässigkeit in der Kategorie der automatisch öffnenden Systeme. Eine breitere Verfügbarkeit kostengünstiger automatisch öffnender SKUs dürfte die inkrementelle Nachfrage über den Prognosehorizont in Richtung dieses Segments verschieben.
Nach Anwendung:
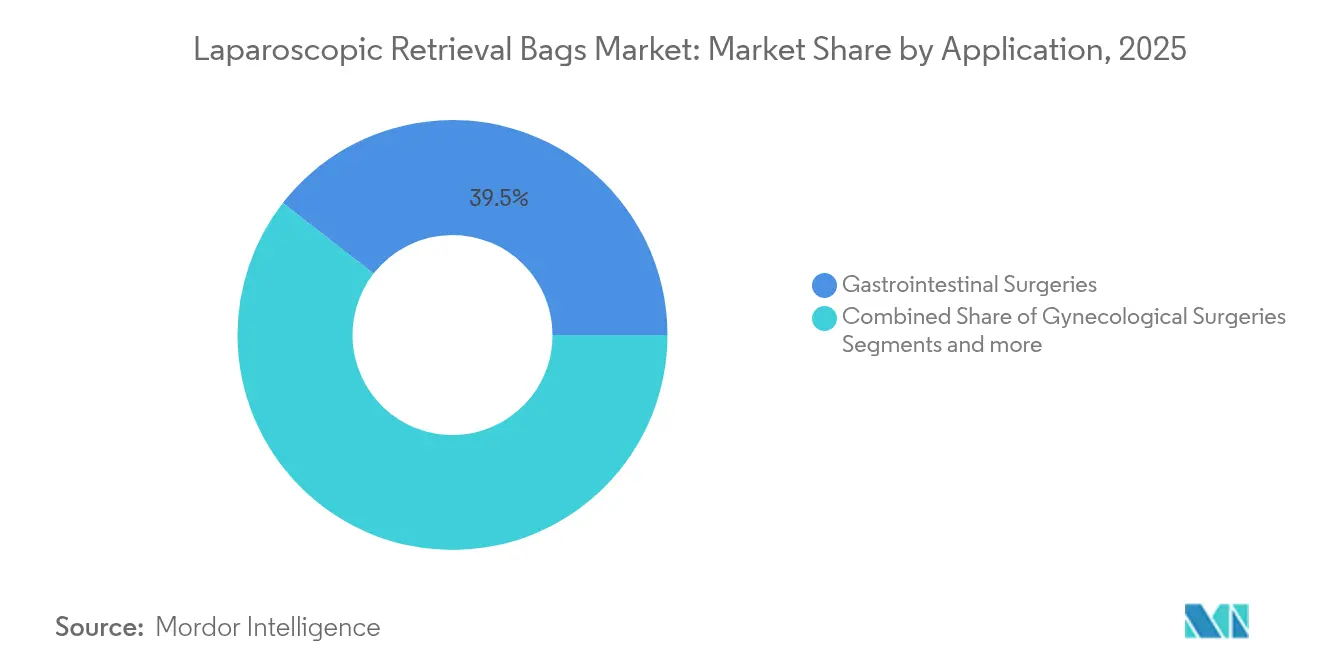
Gastrointestinale Eingriffe führen, während die Urologie zulegtGastrointestinale Chirurgien machten 2025 39,48 % des Gesamtverbrauchs aus und festigten ihre Position als größte Anwendung aufgrund der hohen Volumina an Cholezystektomien und kolorektalen Eingriffen. Die fest verankerten Laparoskopieprotokolle des Segments halten es als Säule der Lieferanten-Vertriebspipelines. Krankenhäuser kaufen mehrere Beutelgrößen, um variable Gewebemassen – von Gallensteinen bis hin zu Teilkolektomieproben – aufzunehmen, was die Wiederholungskaufzyklen im Markt für laparoskopische Bergebeutel stärkt.
Die Urologie, mit einer CAGR von 8,08 %, übertrifft konkurrierende Fachgebiete in der Wachstumsgeschwindigkeit, da Prostatektomien und Nephrolithotomien auf minimal-invasive Wege verlagert werden. Reduzierte Port-Durchmesser und Anforderungen an eine schonende Gewebehandhabung erfordern dünne, stichfeste Beutel. Anbieter, die Mundöffnungsdurchmesser und Einführungserleichterungen für begrenzte Beckenbereiche anpassen, gewinnen bei urologischen Chirurgen an Bedeutung. Der Fokus auf schnelle Steinentnahme stimuliert Designanpassungen wie verstärkte Nähte und abgestufte Kapazitätsindikatoren, die sichere Überfüllungsgrenzen fördern. Eine enge Zusammenarbeit zwischen Geräkeingenieuren und Urologen ist daher entscheidend, um die Dynamik in dieser wachstumsstarken Nische aufrechtzuerhalten.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhausdominanz steht vor ASC-HerausforderungKrankenhäuser erwirtschafteten im Jahr 2025 67,05 % des Gesamtumsatzes, da komplexe onkologische und bariatrische Eingriffe weiterhin in Tertiärzentren zentralisiert sind, die über vollständige Intensivversorgungskapazitäten verfügen. Integrierte Einkaufsabteilungen bevorzugen gebündelte Geräteportfolios, die es Konzernen wie Johnson & Johnson ermöglichen, Bergebeutel zusammen mit Trokaren und Stapelgeräten zu vertreiben. Forschungskooperationen und klinische Studienpipelines begünstigen ebenfalls den Einsatz hochwertiger automatisch öffnender Geräte in Krankenhäusern, die Protokollkonsistenz unterstützen.
ASC werden jedoch voraussichtlich mit einer CAGR von 8,15 % schneller wachsen, da ambulante Laparoskopie zur Normalität wird. Diese Zentren schätzen konsistente fallbezogene Kosten und minimale Aufbereitungsausfallzeiten, was die Präferenz für Einweg-Bergesets mit Hilfswerkzeugen fördert. Der erwartete Anstieg auf 44 Millionen ASC-Eingriffe bis 2034 eröffnet mittelgroßen Herstellern einen fruchtbaren Kanal, die qualitäts-preis-optimierte Angebote liefern können. Anbieter, die in kompakte, vollständig sterile Beutel investieren, die die Einrichtungszeit verkürzen, orientieren sich genau an den ASC-Workflow-Prioritäten.
Geografische Analyse
Nordamerikanischer Markt für laparoskopische Bergebeutel
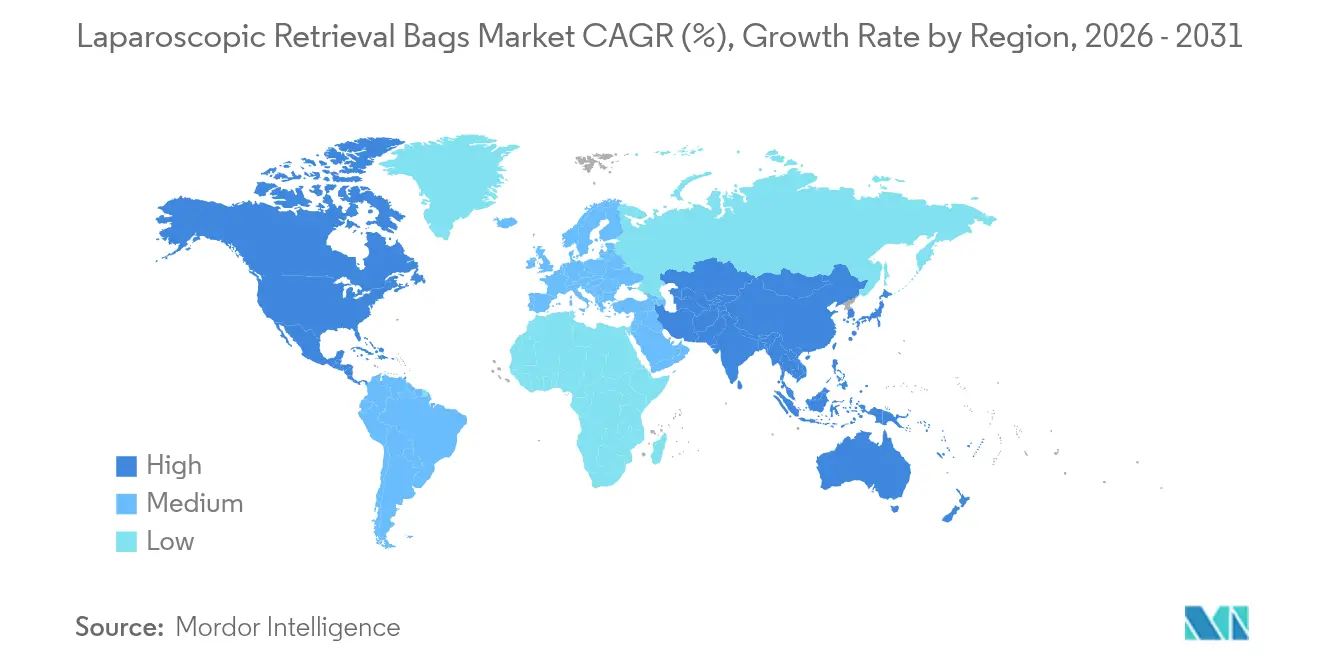
Nordamerika erzielte im Jahr 2025 einen Anteil von 40,76 % am weltweiten Umsatz, gestützt durch eine hohe Akzeptanz robotergestützter Chirurgie und günstige Erstattungsbedingungen, die die Kosten für hochwertige Verbrauchsmaterialien ausgleichen. Die klaren FDA-Vorgaben für Einweggeräte-Zulassungswege verkürzen die Markteinführungszeit, und institutionelle Prüfungsausschüsse verlangen häufig eine sterile Bergung zur Sicherung der Probenintegrität, was planbare Einkaufsvolumina unterstützt. Der Querverkauf über umfangreiche Geräteportfolios verschafft etablierten Anbietern eine stabile Vertragsposition gegenüber Einkaufsgemeinschaften.
Asiatisch-pazifischer Markt für laparoskopische Bergebeutel
Asien-Pazifik verzeichnet mit einer CAGR von 8,19 % bis 2031 das stärkste Wachstum, begünstigt durch aggressive Kapitalausgaben für chirurgische Infrastruktur in China, Indien und Japan. Die CAGR von 5,5 % des japanischen Medizingerätemarkts bis 2031 spiegelt den demografisch bedingten Bedarf an gastroenterologischen und urologischen Eingriffen bei einer alternden Bevölkerung wider. Chinas Entwicklung hin zu einem Medizingerätemarkt von 210 Milliarden USD bis 2025 eröffnet internationalen Marken, die ihre Produktion lokalisieren, kontinuierlich neue Kontingentmöglichkeiten. Indiens aktualisierter Ethikkodex für das Marketing von Medizingeräten fördert Transparenz, erleichtert Importgenehmigungen und beschleunigt die Einführung hochwertiger Bergeverbrauchsmaterialien. Öffentlich-private Partnerkrankenhäuser in Städten der zweiten Reihe stellen unerschlossene Volumenpotenziale dar und vergrößern den Markt für laparoskopische Bergebeutel zusätzlich.
Markt für laparoskopische Bergebeutel in EMEA und Südamerika
Europa verzeichnet ein moderates Wachstum, das durch die strengen MDR-Anforderungen angetrieben wird, die Qualität und Sicherheit belohnen. Nachhaltigkeitsziele fördern Versuche mit biologisch abbaubaren Polymeren und schaffen so einen differenzierenden Ansatz für Innovatoren. Die fragmentierte Erstattungslandschaft in den Mitgliedstaaten zwingt Anbieter dazu, klare gesundheitsökonomische Daten vorzulegen; konsistente klinische Leitlinien zur minimal-invasiven Krebschirurgie sichern jedoch die Grundnachfrage. Der Nahe Osten, Afrika und Südamerika verbinden aufstrebende private Krankenhausgruppen und staatliche Modernisierungsprogramme, um langfristiges Aufwärtspotenzial zu erschließen, wenngleich Währungsvolatilität und bürokratische Beschaffungsprozesse die kurzfristigen Lieferungen dämpfen können.
Regulatorisches Umfeld
In den Vereinigten Staaten werden laparoskopische Bergungsbeutel als Klasse-II-Geräte unter dem FDA-Produktcode GCJ (21 CFR 876.1500) reguliert, wobei der Marktzugang üblicherweise über den 510(k)-Weg erfolgt, der die wesentliche Gleichwertigkeit mit Vorgängergeräten nachweist. Jüngste FDA-Aktivitäten innerhalb dieses Produktcodes umfassen 510(k)-Freigaben wie das laparoskopische Einweg-Poly-Bergungssystem von DANNIK (K250411, Februar 2025) und den ENDOCOLLECT-Bergungsbeutel von Ximedica (K240635, April 2024), die weiterhin einen anhaltenden Takt von Größen-, Einführungs- und Materialkonfigurationen widerspiegeln, die das etablierte Zulassungsverfahren vor Markteinführung durchlaufen.
In Europa bildet die Verordnung (EU) 2017/745 (MDR) den primären Rahmen, die eine CE-Kennzeichnung erfordert, gestützt auf technische Dokumentation gemäß Anhang II und III sowie Konformität mit den allgemeinen Sicherheits- und Leistungsanforderungen (GSPR) in Anhang I. Die Nachmarktverpflichtungen der MDR, einschließlich der PSUR-Anforderungen für die betreffenden Geräteklassen, sowie die Prüfung durch Benannte Stellen erhöhen die Anforderungen an klinische Bewertung, Sterilisationsvalidierung und Biokompatibilitätsnachweise (üblicherweise in Anlehnung an ISO 10993) für sterile Einweg-Verbrauchsmaterialien wie Bergungsbeutel. Im Jahr 2026 entwickelte sich die MDR-Umsetzungsleitlinie weiter, einschließlich des im April 2026 aktualisierten Best-Practice-Leitfadens von Team-NB zur technischen MDR-Dokumentation, der beeinflusst, wie Hersteller ihre Dossiers während der Zertifizierungs- und Überwachungszyklen strukturieren und pflegen.
Wettbewerbslandschaft
Marktkonzentration
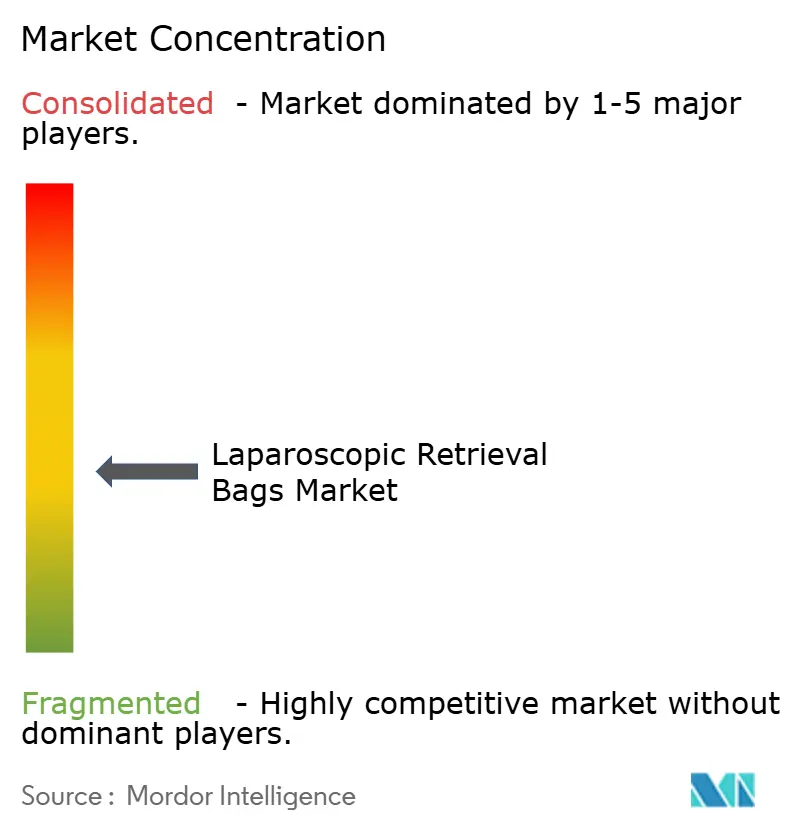
Der Markt ist mäßig fragmentiert. Ethicon und Medtronic halten starke Marktanteile durch umfangreiche laparoskopische Portfolios und gefestigte Beziehungen zu integrierten Liefernetzwerken und akademischen Zentren. Ihre Fähigkeit, Endoskope, Trokare und Stapelgeräte zusammen mit Bergebeuteln zu bündeln, verkürzt Ausschreibungszyklen und stabilisiert die Margen. Mittelgroße Akteure konzentrieren sich auf differenzierte Merkmale wie bioresorbierbare Folien oder ultraflache Schutzkappen, die auf Einschnitt-Chirurgie zugeschnitten sind.
Der Kampf um geistiges Eigentum intensiviert sich rund um Entfaltungszuverlässigkeit, antimikrobielle Beschichtungen und umweltfreundliche Materialien. Boston Scientifics Patent auf medizinische Dichtungseinheiten, die eine kontrollierte Folienfreisetzung integrieren, positioniert das Unternehmen dazu, tiefer in Gewebeentnahmezubehör einzusteigen. Start-ups setzen auf kompostierbare Polymere und CO₂-neutrale Fertigung und suchen Krankenhäuser als Early Adopter, die ESG-Ziele verfolgen. Globale Akteure erproben indes Recyclingprogramme, die Nachhaltigkeitseinwände ausräumen und gleichzeitig das Einweggeschäftsmodell schützen, exemplarisch durch Ethicons Rücknahmeprogramm 2025.
Strategische Fusionen und Übernahmen setzen sich fort: Medtronics Akquisition von Fortimedix Surgical für 850 Millionen USD im Jahr 2024 stärkte seine minimal-invasive Plattform durch komplementäre Energiegeräte, die gut zu Bergeprodukten passen. Partnerschaften mit Roboterfirmen prägen ebenfalls die Wettbewerbsdynamik, da Kompatibilitätszertifizierungen Verbrauchsmaterialverkäufe über mehrjährige Serviceverträge sichern können. Insgesamt hängt der Wettbewerb davon ab, klinische Wirksamkeit, Kosteneffizienz und Nachhaltigkeit zu verbinden, um Aufnahme in Formulare zu gewinnen.
Marktführer in der Branche für laparoskopische Bergebeutel
-
Johnson & Johnson
-
Medtronic
-
Richard Wolf GmbH
-
Vernacare
-
Purple Surgical
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für laparoskopische Bergebeutel Unternehmen in diesem Bericht
- Johnson & Johnson
- Medtronic
- Applied Medical Resources
- B. Braun
- Genicon
- Richard Wolf
- Olympus
- Karl Storz SE
- Purple Surgical
- Conmed
- Teleflex
- Lagis Enterprise
- Grena
- Changzhou Wick Medical
- Unimicro Medical Systems
- Zhejiang Geyi Medical
- Vernacare
- The Cooper Companies
- LaproSurge
- Bariatric Solutions
Lesen Sie die Analyse der laparoskopische Bergebeutel-Unternehmen
Marktchancen und Zukunftsaussichten
Chancen entstehen rund um Produkte, die das Risiko von Verschüttungen verringern und die Bergung in eingeschränkten Zugangsabläufen standardisieren, insbesondere da robotergestützte und Single-Port-Techniken die Erwartungen an eine zuverlässige Anwendung und kontrollierte Extraktion erhöhen. Zu den im Bericht beschriebenen Signalen für 2026 gehört die Veröffentlichung einer Patentanmeldung für einen laparoskopischen Gewebebergungsbeutel mit integrierten Hebebändern, um das distale Ende des Beutels für ein leichteres Schneiden und Entfernen anzuheben (veröffentlicht im März 2026), was mit einem Designfokus auf Ergonomie und Verkürzung der Verweildauer in der Körperhöhle übereinstimmt. Vor dem Hintergrund der bereits hervorgehobenen Trends zu automatischen und selbstöffnenden Systemen deutet dies auf ein Differenzierungspotenzial durch verstärkte Folienstrukturen, verbesserte Durchstichfestigkeit und Einführungsprofile hin, die besser auf 5-mm-Zugänge und Trokargeometrien der nächsten Generation abgestimmt sind.
Nachhaltigkeit und Dokumentationsbereitschaft werden ebenfalls zu praktischen Kaufkriterien, was Raum für Anbieter schafft, die Einweg-Sterilität mit Abfallreduzierungsprogrammen oder Materialinnovationen kombinieren und dabei die technischen Dokumentationsanforderungen der EU-MDR erfüllen. Die 2025 erweiterte Recyclingaktivität von Ethicon für chirurgische Instrumente zeigt zusammen mit der im Bericht erwähnten Erforschung biologisch abbaubarer Polymere, wie sich ESG-getriebener Beschaffungsdruck in Lieferantenprogramme und F&E-Themen übersetzt, auch wenn die Anforderungen an Leistung und Validierung streng bleiben. Parallel dazu verstärken klinische Diskussionen in der minimal-invasiven Gynäkologie rund um Gewebeeindämmung und transabdominale manuelle Morcellation den Fokus auf Beutelhaltbarkeit und Eindämmungsverhalten, was die Nachfrage nach zweckgebundenen Größen, verstärkten Nähten und klarerer Leistungskennzeichnung für Szenarien mit stärkerer Fragmentierung des Probenmaterials unterstützt.
Neueste Industrielle Entwicklungen in Markt für laparoskopische Bergebeutel
- Mai 2026: Surgical Principals, Inc. aktualisierte die FDA-GUDID-Geräteinformationen für eine LaproSac-Bergungsbeutel-Konfiguration (EMP300-RGD-3). Die Aktualisierung deutet auf eine fortlaufende Portfoliopflege im Hinblick auf Größen und Beutelformate hin, die bei der laparoskopischen Probenentnahme verwendet werden, und unterstützt die Katalogbreite für Ausschreibungen und die Formularabstimmung in OP-Umgebungen mit hohem Durchsatz.
- Februar 2025: DANNIK erhielt die FDA-510(k)-Freigabe (K250411) für sein laparoskopisches Einweg-Poly-Bergungssystem unter dem Produktcode GCJ. Die Freigabe erweitert das zugelassene Wettbewerbsumfeld für Einweg-Bergungssysteme und bestärkt den 510(k)-Weg als primären Zugang für differenzierte Einweg-Konfigurationen in dieser Kategorie.
- April 2024: Ximedica erhielt die FDA-510(k)-Freigabe (K240635) für den ENDOCOLLECT-Bergungsbeutel, der in mehreren Durchmessern (8 mm, 12 mm und 15 mm) angeboten wird. Die Mehrgrößen-Freigabe unterstützt eine breitere Verfahrensabdeckung in der gastrointestinalen, gynäkologischen und urologischen Laparoskopie und stärkt die Positionierung des Anbieters bei Krankenhäusern und ambulanten Operationszentren, die sich an Einweg-Extraktionssets standardisieren.
Markt für laparoskopische Bergebeutel Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus laparoskopischen Bergebeuteln, die bei minimal-invasiven Operationen eingesetzt werden, um Gewebe oder Proben über einen Trokarzugang zu entnehmen und zu entfernen. Der Umsatz wird zum Zeitpunkt des Verkaufs an Krankenhäuser und andere Versorgungseinrichtungen erfasst.
Ausschlüsse aus dem Umfang: Probenbeutel für offene Chirurgie, nicht sterile Laborsammelbeutel und Bergeinstrumente ohne Beutel sind von dieser Größenbestimmung ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Abnehmbare Bergebeutel
- Nicht abnehmbare Bergebeutel
- Nach Technik
- Manuelle Öffnung
- Automatische Öffnung
- Nach Anwendung
- Gastrointestinale Chirurgie
- Gynäkologische Chirurgie
- Urologische Chirurgie
- Andere Anwendungen
- Nach Endnutzer
- Krankenhäuser
- Ambulante Chirurgiezentren
- Fachkliniken
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Kooperationsrat der Arabischen Golfstaaten
- Südafrika
- Rest von Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um die Marktgrenzen festzulegen, Eingriffvolumina zu verstehen und einen klaren Annahmensatz zur Nutzung von Bergebeuteln pro Eingriff aufzubauen. Wir haben öffentliche Quellen herangezogen, darunter CDC-Eingriffstatistiken, OECD-Gesundheitsdaten, WHO-Gesundheitsindikatoren sowie Veröffentlichungen nationaler Gesundheitsministerien, die chirurgische Durchsatzzahlen und Krankenhausaktivitäten erfassen. Darüber hinaus haben wir begutachtete chirurgische Fachzeitschriften ausgewertet, um zu verstehen, wie Bergebeutel nach Eingrifftyp (z. B. Gastroenterologie, Gynäkologie und Urologie) eingesetzt werden, und um die Akzeptanz von Eindämmungspraktiken zu überprüfen.
Auf der Angebotsseite haben wir Geschäftsberichte von Unternehmen, Investorenpräsentationen, Produktkataloge sowie behördliche Mitteilungen und Rückrufhinweise genutzt, um Produkttypen und typische Preisspannen zu erfassen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen wurde selektiv eingesetzt, um Umsatzaufteilungen von Unternehmen zu standardisieren und kleinere Unternehmen zu identifizieren, die keine detaillierten Segmentumsätze veröffentlichen. Die hier aufgeführten Desk-Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung wurden während der Arbeit viele weitere öffentliche Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was die Desk-Quellen nicht klar zeigen können: das tatsächliche Kaufmuster nach Einrichtungstyp und wie sich die Preisgestaltung mit Beutelgröße, Öffnungsmechanismus und Anforderungen an die Einwegsterilisation verändert. Wir haben mit einer Mischung aus Beschaffungsleitern, OP-Managern, Chirurgen, Distributoren und Produktspezialisten in den wichtigsten Regionen gesprochen. Dies half dabei, die Nutzung pro laparoskopischem Eingriff, die Umstellung auf selbstöffnende Designs und typische Ausschreibungszeiträume zu triangulieren, die dann konsistent im Modell angewendet wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | Führungskräfte (CXOs): 12 % | Asien-Pazifik: 44 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 42 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 46 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Für die Größenbestimmung beginnen wir mit einem Top-down-Ansatz, der den adressierbaren Nachfragepool aus laparoskopischen Eingriffvolumina nach wichtigen Operationsgruppen rekonstruiert und dann einen durchschnittlichen Beutel-pro-Eingriff-Faktor nach Versorgungsumfeld anwendet. Anschließend werden die Gesamtwerte mithilfe von durchschnittlichen Verkaufspreisbereichen in Werte umgerechnet, die je nach Beuteltyp (abnehmbar gegenüber nicht abnehmbar), Öffnungstechnik (manuell gegenüber automatisch) und üblichem Größenmix variieren. Wenn Eingriffsdaten in verschiedenen Formaten für verschiedene Länder vorliegen, gleichen wir sie mithilfe von Bevölkerungsnormalisierung und Krankenhausaktivitätsindikatoren an und wenden dann konservative Anpassungen an, die in Gesprächen validiert wurden.
Um die Ergebnisse realistisch zu halten, verwenden wir selektive Bottom-up-Näherungen als Überprüfung. Dazu gehören Kanal-Feedback zu Stückvolumina, Stichproben von Preislisten aus öffentlichen Ausschreibungen, sofern verfügbar, sowie eine Plausibilitätsprüfung der Anbieterumsätze im Verhältnis zur bekannten geografischen Präsenz. Zu den wichtigsten Modelleingaben gehören die Durchdringung minimal-invasiver Chirurgie, der Anteil ambulanter Operationszentren, typische Trokargröße-Muster, die die Beutelgröße beeinflussen, Richtlinien zur Einweg- gegenüber eingeschränkter Wiederverwendung sowie jährliche Preisbewegungen, die durch Ausschreibungszyklen und Materialkosten angetrieben werden. Prognosen werden mithilfe einer Szenarioanalyse erstellt, die durch kurzfristige Zeitreihenglättung unterstützt wird, wobei die Erwartungen an das Eingriffswachstum und die Verschiebung des Mixes hin zu automatisch öffnenden Beuteln innerhalb von Bereichen variiert werden, die von den Befragten als wahrscheinlich beschrieben wurden. Lücken in der Abdeckung kleinerer Länder werden durch Proxys aus vergleichbaren Gesundheitsausgaben und Eingriffintensitäten geschlossen, gefolgt von einer zweiten Überprüfungsrunde, um Doppelzählungen zu vermeiden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere leicht nachvollziehbare und wiederholbare Prüfungen mit dem Ziel, Umfangslücken und unrealistische Preisgestaltung aufzudecken. Wir vergleichen modellierte Marktgesamtwerte mit unabhängigen Signalen wie Eingriffswachstum, Ausgabenentwicklung für Krankenhausverbrauchsmaterialien und Importmustern, sofern diese aussagekräftig sind. Anschließend überprüfen wir Ausreißer nach Land oder Anwendung, bis der Treiber verstanden ist. Wenn sich eine wesentliche Annahme ändert – beispielsweise eine Verschiebung bei Ausschreibungspreisen, eine starke Währungsbewegung oder eine Aktualisierung von Verfahrensleitlinien – werden die Befragten erneut kontaktiert, um zu bestätigen, ob die Änderung vorübergehend oder strukturell ist.
Vor der Freigabe werden das Modell und die Annahmen von einem weiteren Analysten überprüft, und der Bericht wird auf die tatsächlich gezeigten Zahlen abgestimmt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, die Nachfrage oder Preisgestaltung beeinflussen können. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten und nicht eine ältere Momentaufnahme.
Vergleich der Marktgrößenbestimmung für laparoskopische Bergebeutel von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für laparoskopische Bergebeutel können weit auseinanderliegen, da der Zeitpunkt der Zahlen, der Währungsumrechnungszeitpunkt und die Art der Preisdurchschnittsbildung über Beuteltypen hinweg nicht einheitlich gehandhabt werden. Selbst wenn zwei Studien eine ähnliche eingriffsorientierte Logik verwenden, können die Wahl des Basisjahres und die Mischungsannahmen für manuelle gegenüber automatisch öffnenden Designs den endgültigen Gesamtbetrag in US-Dollar verschieben.
In der Praxis entstehen die Abweichungen meist aus drei Quellen. Erstens, ob ambulante Zentren und kleinere ambulante Einrichtungen vollständig erfasst werden. Zweitens, wie abnehmbare und nicht abnehmbare Beutel bepreist werden, wenn Ausschreibungen zur Jahresmitte zurückgesetzt werden. Drittens, wie häufig Annahmen mit dem tatsächlichen Kaufverhalten abgeglichen werden. Wenn Modelleingaben kurz vor der Veröffentlichung aktualisiert werden – mit einem konsistenten Devisenkurs-Zeitpunkt und einem klaren Aufbau des durchschnittlichen Verkaufspreises nach Typ und Technik – verbleiben weniger versteckte Stufenänderungen. Deshalb tendieren die von Mordor Intelligence verwendeten Aktualisierungszyklen dazu, näher an dem zu liegen, was Beschaffungsteams für die jüngsten Quartale beschreiben.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,56 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 0,31 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und scheint einen niedrigeren gemischten durchschnittlichen Verkaufspreis anzuwenden, was vorkommen kann, wenn ambulante Einkäufe und hochwertige selbstöffnende Designs im Preismix untergewichtet sind. |
| Branchenpublisher B | 0,51 Milliarden USD (2024) | Verankert die Schätzung in einem anderen Jahr und normalisiert möglicherweise den Devisenkurs-Zeitpunkt und Ausschreibungsrücksetzungen nicht konsistent, was den Anstieg komprimieren kann, der entsteht, wenn Eingriffvolumina und Preispunkte sich gemeinsam bewegen. |
Über die drei Zahlen hinweg ist das Hauptmuster, dass die Wahl des Jahres und die Preismix-Entscheidungen den größten Teil der Differenz erklären, nicht eine grundlegend andere Nachfragegeschichte. Indem der Wertaufbau an Eingriffvolumina, den Einrichtungsmix und eine transparente durchschnittliche Verkaufspreisleiter geknüpft wird, die in Interviews überprüft werden kann, bleibt die endgültige Zahl auf Eingaben zurückführbar, die aktualisiert und wiederholt werden können.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für laparoskopische Bergebeutel im Jahr 2026?
Die Marktgröße für laparoskopische Bergebeutel beträgt 559,8 Millionen USD im Jahr 2026 und wird voraussichtlich bis 2031 805,88 Millionen USD erreichen.
Welches Segment wächst am schnellsten bei den Techniken für Bergebeutel?
Automatische Öffnungssysteme verzeichnen bis 2031 die höchste CAGR von 8,07 % aufgrund der Integration in die robotergestützte Chirurgie.
Warum bevorzugen Chirurgen abnehmbare Bergebeutel?
Abnehmbare Designs ermöglichen eine unabhängige Gewebemanipulation, reduzieren das Extraktionsdrehmoment und sind gut mit robotergestützten Workflows vereinbar.
Welche Region weist die stärksten Wachstumsaussichten auf?
Asien-Pazifik verzeichnet mit 8,19 % die schnellste regionale CAGR, angetrieben durch den Ausbau der Gesundheitsinfrastruktur in China, Indien und Japan.
Wie beeinflussen ambulante Chirurgiezentren die Nachfrage?
ASC bevorzugen Einweg-, kostengünstige Bergesets und treiben eine CAGR von 8,15 % in diesem Endnutzersegment voran, da die ambulante Laparoskopie zunimmt.
Welche Nachhaltigkeitsmaßnahmen ergreifen die wichtigsten Anbieter?
Führende Unternehmen erproben Recyclingprogramme und forschen an biologisch abbaubaren Polymeren, um den Umweltkritiken an Einwegkunststoffen zu begegnen.