
Indonesischer Polypropylen-Markt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
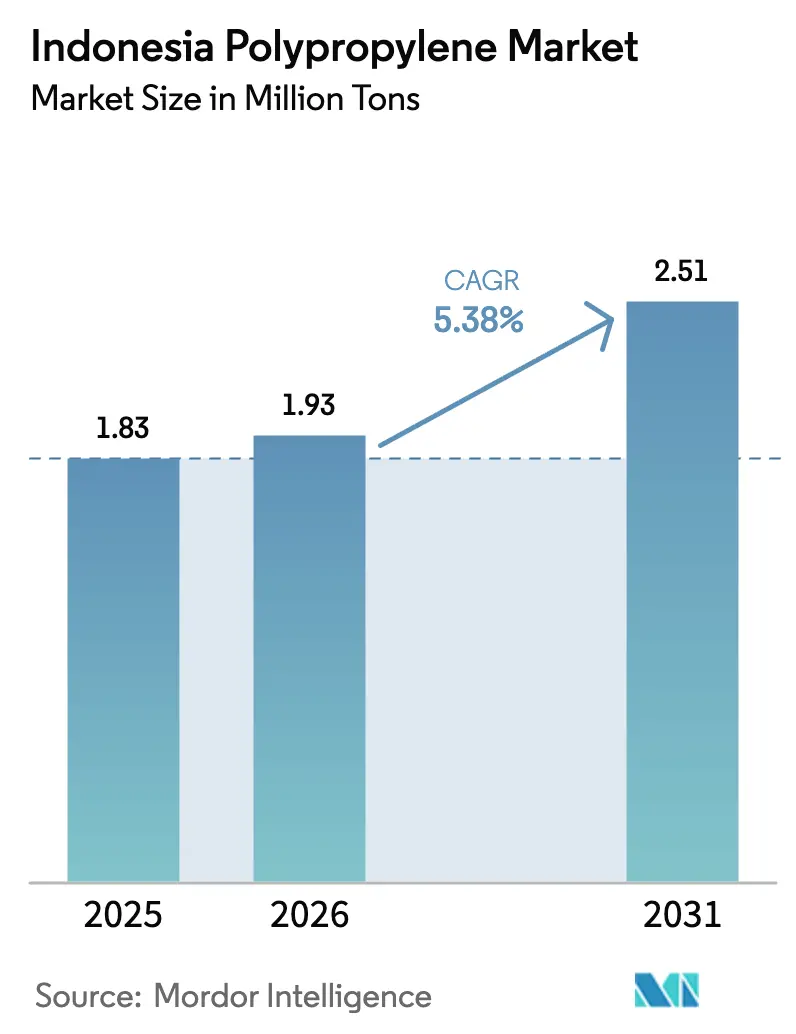
| Marktgröße im Basisjahr (2025) | 1.83 Millionen Tonnen |
| Marktvolumen (2026) | 1.93 Millionen Tonnen |
| Marktvolumen (2031) | 2.51 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 5.38 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indonesischer Polypropylen-Markt Analyse von Mordor Intelligence
Die Größe des Indonesischen Polypropylen-Marktes im Jahr 2026 wird auf 1,93 Millionen Tonnen geschätzt, ausgehend von einem Wert von 1,83 Millionen Tonnen im Jahr 2025, mit Prognosen für 2031, die 2,51 Millionen Tonnen zeigen, und wächst mit einem CAGR von 5,38 % über den Zeitraum 2026–2031. Bevölkerungswachstum, die steigende Kaufkraft der wachsenden Mittelschicht, neue inländische Kapazitäten durch die 350-Kilotonnen-pro-Jahr-Anlage von Lotte Chemical Indonesien sowie zunehmende Nachhaltigkeitsvorgaben stützen gemeinsam diesen Wachstumspfad. Der indonesische Polypropylen-Markt wandelt sich von einer stark importabhängigen Arena hin zu einer integrierten lokalen Produktion, da Antidumpingmaßnahmen, die Integration von Raffinerie zu Polymer in Balikpapan sowie Vorschriften zur erweiterten Herstellerverantwortung die Harzkäufer in Richtung inländischer Versorgung lenken. Die Nachfrage nach flexiblen Verpackungen seitens der Snack-, Getränke- und Körperpflegemarken verlagert sich rasch in Richtung recycelbarer Monomaterial-Folien, während die Gewichtsreduzierung im Automobilbereich unter den 40-%-TKDN-Vorschriften für lokalen Inhalt die Nachfrage nach glasfaserverstärkten Typen steigert. Gleichzeitig beschleunigen die Paketvolumina im E-Commerce den Einsatz von Folien und Gewebesäcken, und integrierte Hersteller wie PT Chandra Asri Petrochemical nutzen die Kontrolle über die Rohstoffe, um bei Kosten und Zuverlässigkeit wettbewerbsfähig zu sein.
Wichtigste Erkenntnisse des Berichts
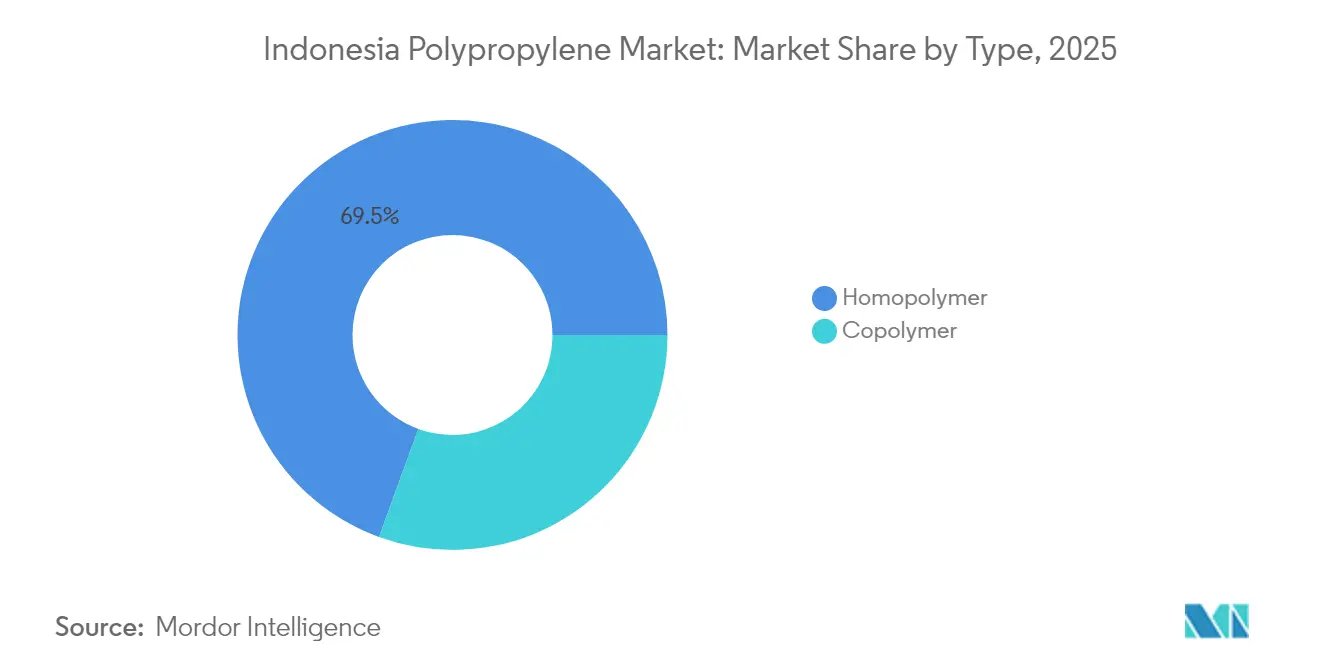
- Nach Typ entfiel auf Homopolymer im Jahr 2025 ein Anteil von 69,45 % am Indonesischen Polypropylen-Markt. Es wird erwartet, dass der Marktanteil von Homopolymer während des Prognosezeitraums (2026–2031) mit einem CAGR von 5,59 % wächst.
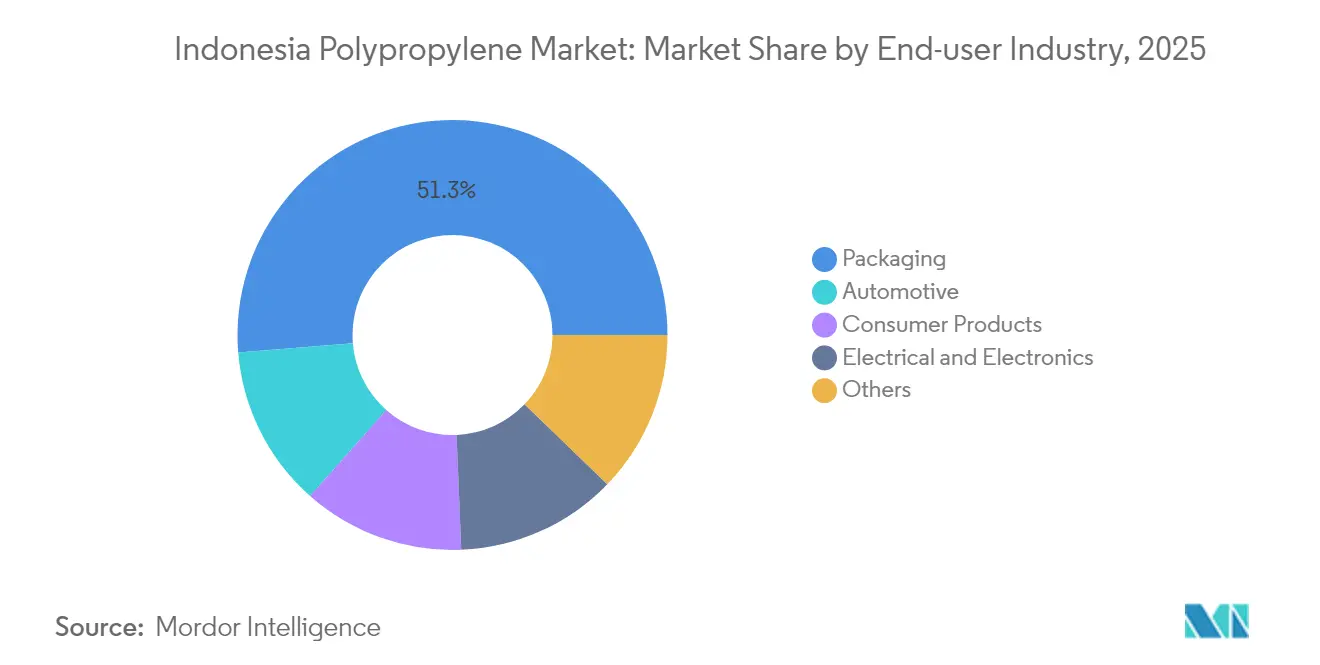
- Nach Endverbraucherbranche entfiel auf Verpackung im Jahr 2025 ein Anteil von 51,30 % am Markt. Es wird erwartet, dass der Marktanteil der Automobilindustrie während des Prognosezeitraums (2026–2031) mit einem CAGR von 5,74 % wächst.
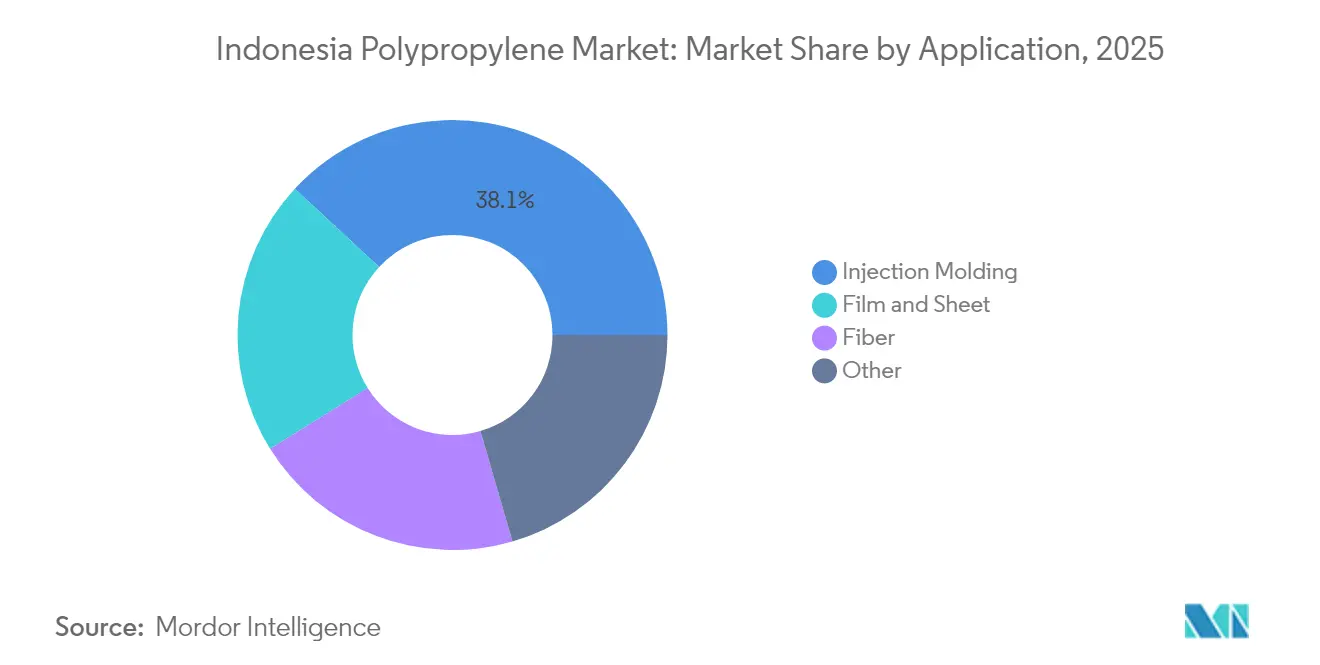
- Nach Anwendung betrug der Marktanteil von Spritzguss im Jahr 2025 38,10 %, und der Anteil von Folie und Platte soll während des Prognosezeitraums (2026–2031) mit einem CAGR von 5,88 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Anstieg der Nachfrage nach flexiblen Verpackungen aus Indonesiens boomenden Snack- und FMCG-Sektoren | +1.2% | National, konzentriert auf Java (Jakarta, Surabaya, Bandung) und Sumatra | Mittelfristig (2–4 Jahre) |
| Druck zur Gewichtsreduzierung in den inländischen Automobilzulieferketten der OEMs | +0.9% | National, mit Produktionsclustern in Groß-Jakarta, Karawang und Bekasi | Langfristig (≥ 4 Jahre) |
| Rasche Ausweitung von E-Commerce-Fulfillment-Netzwerken mit Bedarf an robusten Transport- und Folienlösungen | +0.8% | National, erste Zuwächse in Jakarta, Surabaya, Medan und Makassar | Kurzfristig (≤ 2 Jahre) |
| Lokale Antidumpingzölle begünstigen inländisches PP gegenüber Importen | +0.7% | National, beeinflusst Importströme aus Korea, Vietnam, den Vereinigten Arabischen Emiraten, Malaysia und Singapur | Mittelfristig (2–4 Jahre) |
| Petrochemische Integration am neuen Balikpapan-Raffinerie-zu-PP-Komplex | +1.1% | National, mit Spillover-Effekten in der Lieferkette nach Ost-Kalimantan und Sulawesi | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Nachfrage nach flexiblen Verpackungen
Snack- und FMCG-Hersteller gestalten mehrschichtige Beutel zu recycelbaren Monomaterial-Folien um, um der Verordnung 75/2019 zu entsprechen, die bis 2029 100 % recycelbare Verpackungen vorschreibt. Einundzwanzig Lebensmittel- und Getränkeunternehmen reichten 2024 offizielle Fahrpläne ein, und Konverter wie Dai Nippon Printing Indonesien lancierten Monomaterial-Polypropylen-Formate, die jährlich 40 Kilotonnen schwer recycelbare Instantnudel-Verpackungen ersetzen[1]. Die Nachfrage der Mittelschicht nach praktischen Einzelportionspackungen beschleunigt das Volumen, und das ausgewogene Verhältnis von Versiegelbarkeit, Steifigkeit und Klarheit macht Polypropylen zum bevorzugten Kandidaten gegenüber mehrschichtigen Laminaten. Der Indonesische Polypropylen-Markt profitiert, da Markeninhaber ihre Volumen auf inländisch produzierte Homopolymer- und Random-Copolymer-Folienqualitäten verlagern. Neue Kapazitäten in Cilegon verkürzen die Lieferzeiten für Konverter und dämpfen das Rohstoffpreisrisiko.
Druck zur Gewichtsreduzierung in den inländischen Automobilzulieferketten der OEMs
Fahrzeugmontagewerke produzierten im ersten Halbjahr 2025 551.082 Einheiten unter einer Politik, die 40 % lokalen Inhalt bei fertigen Fahrzeugen vorschreibt. Mit 30 %–40 % Glasfaser verstärkte Polypropylen-Verbundwerkstoffe erzielen gegenüber Stahl bei Heckklappenmodulen und Frontendmodulen bis zu 40 % Gewichtseinsparung und erfüllen dabei Crashstandards. Der Indonesische Polypropylen-Markt profitiert von dieser Substitution, da der Werkstoff lokal bezogen wird und damit den Import von Baugruppen reduziert. Anreize für Elektrofahrzeuge erhöhen den Wert der Massenreduzierung, und Kapazitätserweiterungen bei PT Chandra Asri Petrochemical und PT Polytama Propindo liefern Homopolymer-Ausgangsstoffe für das Compoundieren. OEM-Validierungszyklen signalisieren eine stabile Nachfragesichtbarkeit für mindestens vier Modelljahre.
Rasche Ausweitung von E-Commerce-Fulfillment-Netzwerken
Tokopedia-Daten zeigen, dass 68 % der Mode-KMUs im Jahr 2024 Polyethylen- oder Polypropylen-Polymailer eingesetzt haben, um das Versandgewicht zu senken und den Paketschutz zu verbessern[2]. Die Lagerausdehnung in Jakarta, Surabaya, Medan und Makassar erfordert Millionen von wiederverwendbaren Transportbehältern, Stretchfolie und Gewebesäcken, die alle polypropylenintensiv sind. Der Indonesische Polypropylen-Markt erfasst daher logistikgebundenes Wachstum vor regionalen Mitbewerbern. Überlegene Zugfestigkeit ermöglicht höhere Beladungsfaktoren im Vergleich zu Polyethylen, und inländische Folienextruder skalieren ihre Coextrusionslinien, um die Nachfrage zu decken. Kurze Lieferzeiträume verschaffen lokal im Archipel produziertem Harz einen taktischen Vorteil.
Lokale Antidumpingzölle begünstigen inländisches PP gegenüber Importen
Das Handelsministerium verhängte 2024 Antidumpingzölle auf Importe von Copolymeren aus Südkorea, Vietnam, den Vereinigten Arabischen Emiraten, Malaysia und Singapur. Die Zölle stimmen mit dem Produktionsstart der 350-Kilotonnen-Anlage von Lotte Chemical im Oktober 2025 überein, lenken die Beschaffung zu inländischen Lieferanten um und verringern die historische Importabhängigkeit, die einst 65 % der Nachfrage deckte. Internationale Hersteller sehen sich nun gedrückten Margen gegenüber, während Konverter stabile Volumina ohne Währungsrisiko sichern. Der Indonesische Polypropylen-Markt schwenkt damit auf lokale Rohstoffe um und stärkt die jüngsten Investitionszyklen.
Hemmnisse-Wirkungsanalyse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Wettbewerb durch PET und rPET in Getränke- und Beutelformaten | -0.6% | National, insbesondere Java und Bali, wo der Getränkekonsum am höchsten ist | Mittelfristig (2–4 Jahre) |
| Volatile Naphtha-Rohstoffkosten gegenüber ethanvorteilhaften Importen | -0.8% | National, betrifft alle mit Naphtha betriebenen Cracker und die Importökonomie | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Kunststoffabfallregulierung in den Provinzen Jakarta und Bali | -0.5% | Regional, mit führender Durchsetzung in Jakarta und Bali vor dem nationalen Rollout | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch PET und rPET in Getränke- und Beutelformaten
Indonesien verbrauchte 2024 1 Million Tonnen PET, und führende Getränkemarken verpflichteten sich zur Verwendung von 100 % recycelten PET-Flaschen, was die Dominanz von PET in transparenten Anwendungen festigt. Höhere Sammelquoten und eine Recyclinginfrastruktur von 2,5 Millionen Tonnen begünstigen PET, wenn Hersteller bis 2029 50 %-Recyclinginhalt-Ziele erfüllen müssen. Für den Indonesischen Polypropylen-Markt verringert dieser Trend die Durchdringung in den Kategorien Premium-Getränke und Hochbarriere-Beutel. Konverter sind gezwungen, sich auf der Grundlage von Steifigkeit und Wärmebeständigkeit statt auf Klarheit zu differenzieren.
Volatile Naphtha-Rohstoffkosten gegenüber ethanvorteilhaften Importen
Asiatisches Naphtha wurde im April 2025 um 17 USD pro Barrel höher als ein Jahr zuvor gehandelt, was den Kostenvorteil von ethanreichen Produzenten im Nahen Osten und in Nordamerika vergrößerte. Inländische Cracker in Cilegon und Anyer sind auf Naphtha angewiesen, sodass die lokale Harzpreisgestaltung die Rohölschwankungen widerspiegelt. Erhöhte Rohstoffkosten drücken die Margen genau dann, wenn der Indonesische Polypropylen-Markt Kapazitäten aufbaut. Obwohl die Raffinerieintegration in Balikpapan die Propyleneinfuhrrechnungen senken wird, stellen die kurzfristigen Volatilitäten die Rentabilität in Frage und könnten Upgrades auf Spezialqualitäten verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Homopolymer dominiert aufgrund des Kosten-Leistungs-GleichgewichtsHomopolymer erfasste im Jahr 2025 69,45 % des Indonesischen Polypropylen-Marktanteils und wird voraussichtlich bis 2031 mit einem CAGR von 5,59 % wachsen, was seine niedrigen Kosten und hohe Steifigkeit in spritzgegossenen Automobil- und Hartverpackungsteilen widerspiegelt. Die Indonesische Polypropylen-Marktgröße für Homopolymer soll bis 2031 1,76 Millionen Tonnen erreichen, unterstützt durch die neue Linie von Lotte Chemical, die hauptsächlich auf Allzweckqualitäten abzielt. Inländische Konverter gewinnen Versorgungssicherheit und schnellere Bestellzyklen, was mit den TKDN-Vorschriften für lokalen Inhalt übereinstimmt.
Copolymer dient Verschlusskappen, Verschlüssen und schlagzähmodifizierten Folien, die Flexibilität oder Klarheit erfordern. Antidumpingzölle auf Copolymer-Importe haben das Volumenwachstum gebremst; die Einführung von Monomaterial-Folien im Rahmen von EPR-Regeln weckt jedoch erneutes Interesse. Mittelfristig hängt der Erfolg davon ab, dass lokale Hersteller ihre Reaktoren auf Random- und Schlagzäh-Copolymer-Fähigkeit aufrüsten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Automobil übertrifft das VerpackungswachstumVerpackung behauptete im Jahr 2025 51,30 % der Nachfrage, angetrieben durch Snacks, Getränke und Haushaltsreinigungs-/-pflegeprodukte, die Polypropylenbehälter und -folien bevorzugen. Die Indonesische Polypropylen-Marktgröße für Verpackung soll steigen, da Monomaterial-Folien mehrschichtige Laminate ersetzen.
Die Automobilnachfrage hingegen soll bis 2031 den schnellsten CAGR von 5,74 % verzeichnen. Der Polypropylengehalt pro Fahrzeug steigt, da OEMs Metall durch glasfaserverstärkte Verbundwerkstoffe ersetzen, um Effizienzzielen zu entsprechen. Inländische Harzfortschritte verbessern die Lieferkettentransparenz und geben Tier-1-Formern die Zuversicht, Teile zu lokalisieren, die zuvor in Thailand oder China montiert wurden.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Folie und Platte gewinnt im E-Commerce-LogistikbereichSpritzguss trug 2025 38,10 % bei. Folie und Platte sollen bis 2031 den Spritzguss überholen, da Polymailer, Stretchfolie und Monomaterial-Lebensmittelfolien in Fulfillment- und Einzelhandelskanälen zunehmen. Die Indonesische Polypropylen-Marktgröße für Folie und Platte wird bis 2031 voraussichtlich 522 Kilotonnen erreichen.
Faseranwendungen in Gewebesäcken, Geotextilien und Vliesstoffen verzeichnen einen stetigen Zuwachs parallel zur Infrastrukturausdehnung in Kalimantan und Sumatra. Staatliche Straßenbau- und Küstenschutzprojekte schreiben Polypropylen-Geotextilien wegen ihrer Langlebigkeit und chemischen Beständigkeit vor, was spezialisierte Faserlinien in Java unterstützt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Java bleibt das Verbrauchsepizentrum, verankert durch Automobilmontagewerke in Groß-Jakarta und große FMCG-Verarbeitungszonen in Surabaya und Bandung. Der integrierte Komplex in Cilegon versorgt durch Pipelines mit Harz und senkt Transportkosten, die früher importabhängige Verarbeiter belasteten. Der Indonesische Polypropylen-Markt profitiert von Just-in-time-Lieferungen, die das Betriebskapital der Konverter reduzieren.
Sumatra und Kalimantan sind die Wachstumsfronten der nächsten Welle. Plantagenlandwirtschaft und Bergbau steigern die Nachfrage nach Gewebesäcken, Geomembranen und Schwerlastfolien. Die von Pertamina geplante Balikpapan-Integration im Wert von 7,4 Milliarden USD verspricht 225 Kilotonnen Propylen und gleicht das Angebot weg von Java aus, wodurch die Lieferzeiten in den östlichen Provinzen verkürzt werden.
Bali und Nusa Tenggara verbrauchen weniger Harz, erlassen jedoch die strengsten Verbote für Einwegkunststoffe, was eine rasche Konverterinnovation antreibt. Der Konformitätsdruck schafft einen Inkubator für Monomaterial-Lösungen, die später landesweit skaliert werden. Insgesamt mindert die regionale Diversifizierung das Logistikrisiko und fördert Investitionen in Satelliten-Compoundier- und Recyclingzentren, was den Indonesischen Polypropylen-Markt vertieft.
Regulatorisches Umfeld
Indonesiens Polypropylensektor wird vom Ministerium für Industrie (Kemenperin) überwacht, hauptsächlich über die Generaldirektion für Chemie-, Pharma- und Textilindustrie (IKFT), zusammen mit handelspolitischen Maßnahmen, die vom Handelsministerium verwaltet werden. Der regulatorische Fokus liegt auf Importmanagement und Downstreaming, einschließlich Antidumpingzöllen auf PP-Copolymer-Importe aus Südkorea, Vietnam, den VAE, Malaysia und Singapur (2024 eingeführt), die zur Eindämmung des Importdrucks und zur Förderung der Aufnahme von Inlandsharz eingesetzt wurden.
Auf der industriepolitischen Seite prüft Kemenperin Vorschläge, Petrochemikalien als Nationales Strategisches Projekt (PSN) einzustufen, ein Weg, der die Genehmigungsverfahren straffen und das Investitionsumfeld für große integrierte Projekte verbessern soll. Das politische Instrumentarium umfasst auch Eingriffe bei den Energiekosten wie die Mechanismen HGBT (Preis für bestimmtes Erdgas) und AGIT (Zuteilung von bestimmtem Industriegas), die die Wirtschaftlichkeit von Harzen und die Kapazitätsauslastung im gesamten petrochemischen Korridor Indonesiens beeinflussen.
Wertschöpfungskettenanalyse
Die Polypropylen-Wertschöpfungskette in Indonesien beginnt mit Kohlenwasserstoff-Rohstoffen (insbesondere Naphtha und LPG), die zu Propylen umgewandelt und anschließend an inländischen Produktionsstandorten zu PP polymerisiert werden. Die Produktion konzentriert sich auf eine kleine Anzahl lokaler Betreiber, darunter PT Chandra Asri Pacific Tbk (integrierte Naphtha-Crackung und Polymere in Cilegon, Banten) und PT Polytama Propindo, wobei Lotte Chemical Indonesia eine PP-Linie mit 350 ktpa in Cilegon als Teil eines größeren Komplexes hinzufügt. Die Abhängigkeit von importierten Rohstoffen und regionale Preiszyklen bleiben strukturelle Faktoren, die die PP-Kosten empfindlich gegenüber globalen Naphtha- und LPG-Bewegungen halten.
Im nachgelagerten Bereich wird PP an Verarbeiter geliefert, die Verpackungsfolien und -bahnen, spritzgegossene Verbraucher- und Automobilteile sowie Faserprodukte wie Gewebesäcke und Vliesstoffe herstellen, wobei Java als wichtigstes Verarbeitungs- und Verbrauchszentrum fungiert. Der Vertrieb erfolgt in der Regel über Direktverkäufe der Hersteller und Polymerhändler an Verarbeitercluster, während Logistik und Lagerpuffer bei Engpässen wichtiger werden. Mitte 2026 deuteten Marktsignale auf eine im Vergleich zu PE angespannte PP-Verfügbarkeit hin, was verdeutlicht, wie schnell sich Betriebsauslastungen und Rohstoffbeschränkungen auf die lokale Preisgestaltung und Lieferzeiten übertragen können.
Wettbewerbslandschaft
Der Indonesische Polypropylen-Markt ist stark konzentriert. PT Chandra Asri Petrochemical, Lotte Chemical Indonesien und PT Polytama Propindo kontrollieren gemeinsam den Großteil der inländischen Kapazität, doch internationale Unternehmen behalten eine starke Stellung bei Spezialharzen. Die Übernahme des Shell-Crackers in Singapur durch PT Chandra Asri Petrochemical sichert vorgelagerte Rohstoffe und positioniert das Unternehmen, um Wertschöpfungskettenmargen zu erfassen. Der Cilegon-Komplex von Lotte Chemical treibt Indonesien in Richtung 90 % Ethylen-Selbstversorgung und stärkt die Kostenwettbewerbsfähigkeit von Polypropylen.
Marktführer der Indonesischen Polypropylen-Industrie
-
Exxon Mobil Corporation
-
LG Chem
-
Chandra Asri Group
-
PT Polytama Propindo
-
LG Chem
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indonesischer Polypropylen-Markt Unternehmen in diesem Bericht
- Argha Karya Prima Industry Tbk
- BASF
- Exxon Mobil Corporation
- INEOS
- LG Chem
- LOTTE Chemical CORPORATION
- LyondellBasell Industries Holdings BV
- Mitsubishi Chemical Corporation
- NAGA SEMUT
- PT Chandra Asri Petrochemical
- PT Langgeng Jaya Group
- PT Polytama Propindo
- PT Trias Sentosa Tbk
- SABIC
- Sumitomo Corporation
- TORAY INDUSTRIES, INC.
Lesen Sie die Analyse der Indonesischer Polypropylen-Markt-Unternehmen
Marktchancen und Zukunftsaussichten
Ein zentraler Weißraum für Polypropylen in Indonesien ist die Importsubstitution, verbunden mit der Schließung inländischer Polymerdefizite innerhalb des breiteren Systems der Kunststoffrohstoffe. Das Ministerium für Industrie hat ein nationales Versorgungsdefizit bei Kunststoffrohstoffen von 1,922 Millionen Tonnen genannt (jährlicher Bedarf von 4,879 Millionen Tonnen gegenüber einem inländischen Angebot von 2,957 Millionen Tonnen), und es setzt sich dafür ein, Petrochemikalien als Nationales Strategisches Projekt (PSN) zu positionieren, um den Ausbau integrierter Kapazitäten zu beschleunigen und die Wirtschaftlichkeit vorgelagerter Inputs zu verbessern, einschließlich durch gaspolitische Mechanismen wie HGBT und AGIT.
Die Chancen konzentrieren sich am stärksten dort, wo politische und verarbeitungstechnische Verschiebungen bereits sichtbar sind: (i) die Neugestaltung von Monomaterial-Verpackungen im Einklang mit Indonesiens EPR-getriebener Ausrichtung, die PP-Folienstrukturen und lokale Harzbeschaffung unterstützt; (ii) Programme für lokalen Inhalt (TKDN), die mehr polymerintensive Komponenten in lokale Automobil- und Haushaltsgeräte-Lieferketten ziehen; und (iii) infrastrukturgebundene Nachfrage nach PP-Fasern und Geotextilien, da sich Projekte über Java hinaus nach Sumatra und Kalimantan ausdehnen. Benannte Projekte und Investitionspipelines, auf die Regierungs- und Branchenquellen verweisen, darunter Chandra Asri Pacific 2, Lotte Chemical Indonesia und der TPPI-Olefinkomplex in Tuban, bieten konkrete Anknüpfungspunkte für weitere nachgelagerte Integration, Compoundierung und Lokalisierung von Spezialqualitäten innerhalb Indonesiens PP-Ökosystem.
Neueste Industrielle Entwicklungen in Indonesischer Polypropylen-Markt
- März 2026: Chandra Asri Group erklärte höhere Gewalt bei Polypropylen-Verträgen infolge von Störungen der Rohstoff- und Lieferketten im Zusammenhang mit Sicherheitsbedingungen, die die Straße von Hormus betreffen. Die Ankündigung unterstrich Indonesiens Abhängigkeit von vorgelagerter Logistik und Rohstoffvolatilität, selbst während sich die inländische Polymerkapazität ausweitet, was die Spotverfügbarkeit verknappte und den Wert diversifizierter Bezugsoptionen unterstrich.
- Januar 2025: ExxonMobil unterzeichnete eine Absichtserklärung mit der indonesischen Regierung zur Prüfung einer möglichen integrierten Investition, einschließlich eines petrochemischen Komplexes und groß angelegter Kohlenstoffabscheidung und -speicherung (CCS), wobei in öffentlichen Berichten Zahlen von bis zu 15 Milliarden USD genannt wurden. Sollte dies vorangetrieben werden, verschafft diese Art integrierter Plattform langfristige Optionen für Propylen- und Polymerwertschöpfungsketten und stärkt die Argumente für downstream-gebundene Industriegebiete.
- September 2024: PT Polytama Propindo hielt den Spatenstich für die ermöglichende Infrastruktur seines Balongan-Polypropylenprogramms ab, einschließlich eines EPCC-Kais und eines Propylen-Lagertanks mit 3.000 Tonnen. Der Ausbau unterstützt die Rohstoffhandhabung und die Widerstandsfähigkeit der Logistik am Standort, der von zentraler Bedeutung für die Skalierung der inländischen Polypropylenverfügbarkeit und die Verbesserung der Lieferzuverlässigkeit an Verarbeiter ist.
Indonesischer Polypropylen-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik bezeichnet der Markt die Nachfrage nach Polypropylen-Harz in Indonesien, gemessen in Volumeneinheiten, und ist daran geknüpft, wie viel PP von inländischen Verarbeitern in den wichtigsten Endanwendungen eingesetzt wird.
Ausschlüsse aus dem Geltungsbereich: Wir schließen nachgelagerte verarbeitete Kunststoffprodukte, recyceltes PP sowie interne Verrechnungspreiseffekte aus, die die physische Harznachfrage nicht verändern.
Segmentierungsübersicht
- Nach Typ
- Homopolymer
- Copolymer
- Nach Endverbraucherbranche
- Verpackung
- Automobil
- Verbraucherprodukte
- Elektro und Elektronik
- Sonstige
- Nach Anwendung
- Spritzguss
- Faser
- Folie und Platte
- Sonstige
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um die harten Grenzen des indonesischen PP-Nachfragepools festzulegen und das Modell an messbare Signale wie Produktion, Handel und Industrieaktivität zu verankern. Wir haben hauptsächlich öffentliche Statistiken und offizielle Veröffentlichungen verwendet, die unabhängig überprüft werden können, was dazu beiträgt, die Annahmen nachvollziehbar zu halten.
Typische Eingaben stammten aus Quellen wie BPS-Fertigungsstatistiken, UN Comtrade- und WITS-Handelstabellen für HS-Kunststoffpositionen, UNIDO-Industrieindikatoren sowie Zoll- und Tarifveröffentlichungen, ergänzt durch Kontext aus begutachteten Polymer- und Verpackungsfachzeitschriften sowie Veröffentlichungen indonesischer Branchenverbände. Jahresberichte und Investorenpräsentationen von Unternehmen wurden genutzt, um Kapazitätsveränderungen und die Richtung der Auslastungsraten zu verstehen; ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Datenbank auf Sendungsebene für Import-Export-Daten wurden selektiv eingesetzt, um Volumenmuster gegenzuprüfen. Diese Desk-Quellen sind nicht erschöpfend, und viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls konsultiert, um Daten zu erheben, zu validieren und offene Punkte zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung der Aufteilung der PP-Nachfrage auf Verpackung, Automobil und Konsumgüter sowie auf die Belastungsprüfung des angenommenen Anwendungsmix (Folien und Platten, Spritzguss, Fasern und sonstige). Wir sprachen mit einer Mischung aus Herstellern, Händlern, Verarbeitern und Branchenexperten, damit unsere Preislogik und Auslastungsannahmen korrigiert werden konnten, wenn Desk-Signale über Provinzen und Kundentypen hinweg inkonsistent erschienen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 32 % | CXOs: 12 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 58 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der die indonesische PP-Nachfrage aus der inländischen Produktion, den Nettoeinfuhren und einem Ausgleich für Bestandsveränderungen rekonstruiert, die anschließend mit nachgelagerten Verbrauchssignalen aus den wichtigsten Verarbeitungsindustrien abgeglichen werden. Danach werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. die Kapazitätsauslastung ausgewählter Verarbeiter, anwendungsbezogene Volumenaufteilungen und eine einfache Plausibilitätsprüfung aus Preis mal Volumen, damit die Endergebnis realistisch bleibt.
Zu den wichtigsten im Modell verwendeten Eingaben gehören Harzproduktionskapazität und Richtung der Auslastungsrate, Import- und Exportvolumina für PP in Primärformen, Verschiebungen im Anwendungsmix zwischen Folien, Spritzguss und Fasern, Produktions- und Fertigungsoutputindikatoren für Verpackungen sowie ein jährlicher Durchschnitts-PP-Preisrahmen in Landeswährung, der einheitlich in USD umgerechnet wird. Wo Bottom-up-Details für kleinere Verarbeiter fehlten, wurden Lücken durch konservative Durchdringungsannahmen nach Endanwendung geschlossen und anschließend durch Händler- und Verarbeiterinterviews validiert. Die Prognose basiert auf einer Szenarioanalyse, bei der die kurzfristige Nachfrage mit der Fertigungsaktivität und der Verpackungsintensität verknüpft ist und das längerfristige Wachstum um Kapazitätserweiterungen, Substitutionsdynamiken und Experteneinschätzungen zum Kaufverhalten angepasst wird.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Indikatoren wie dem impliziten Pro-Kopf-Kunststoffverbrauch, der Konsistenz der Handelsrichtung und der Logik der Kapazitätsauslastung gegengeprüft, damit das Ergebnis nicht von einem einzigen Datenstrom abhängt. Große Sprünge wurden erneut überprüft, und wenn Abweichungen nicht erklärt werden konnten, wurden vor der endgültigen Freigabe Folgegespräche mit den Befragten ausgelöst, die dem Thema am nächsten standen.
Vor der Veröffentlichung durchlaufen das Modell und die Annahmen eine mehrstufige interne Überprüfung, einschließlich einer gesonderten Prüfung von Arithmetik, Einheiten und dem Zeitpunkt der Währungsumrechnung. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. eine größere Kapazitätsinbetriebnahme, eine Änderung von Handelsbeschränkungen oder ein starker rohstoffbedingter Preisreset. Unmittelbar vor der Auslieferung führen wir einen abschließenden Scan durch, um die neuesten öffentlichen Daten und validierten Marktsignale zu berücksichtigen.
Vergleich der Marktgrößenbestimmung für den indonesischen Polypropylen-Markt von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für indonesisches Polypropylen können weit auseinanderliegen, weil die zugrunde liegende Zähleinheit und die Abgrenzungslinie nicht immer identisch sind, und dann können die Preis- und Umrechnungsschritte die Lücke weiter vergrößern. Unterschiede entstehen auch dadurch, wie jeder Herausgeber Handelsströme, Lagerbestandsschwankungen und den Zeitpunkt von Aktualisierungen bei Ankündigung neuer Kapazitäten behandelt.
Durch die Verfolgung der inländischen Produktion, der Nettoeinfuhrvolumina und eines konsistenten jährlichen Durchschnittspreisrahmens hält Mordor Intelligence die indonesische PP-Schätzung an die physische Harznachfrage gebunden, während sich einige Quellen stärker auf umsatzbasierte Näherungswerte stützen, die Compoundierung, nachgelagerte Kunststoffe oder breitere Polymergruppen bündeln können. Ein weiterer Treiber von Abweichungen ist die Wahl des Basisjahres und der Aktualisierungsrhythmus, wobei ältere Datensätze möglicherweise die kurzfristigen Auslastungsauswirkungen von Kapazitätshochläufen oder Handelsverschiebungen nicht erfassen, was dann den implizierten Ausgangspunkt für 2025 bis 2026 nach oben oder unten verschiebt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,83 Mio. Tonnen (2025) | |
| Branchenblog A | 11,20 Milliarden USD (2024) | Verwendet eine umsatzorientierte Rahmung mit einem deutlich weiteren Geltungsbereich, der wahrscheinlich nachgelagerte Kunststoffwerte oder mehrere Polymerfamilien zusammenfasst, sodass er nicht direkt mit der Harznachfrage in Tonnen vergleichbar ist. |
| Handelsdesk B | 2,05 Mio. USD (2026) | Stützt sich stark auf einen rein handelsbasierten Ausgleich ohne klare Bestandsanpassung und ohne verarbeiterseitige Validierung, was die Nachfrage in Jahren mit Lageraufbau oder Wiederausfuhren überschätzen kann. |
Der Vergleich zeigt, dass der größte Teil der Streuung durch Geltungsbereich- und Einheitenentscheidungen erklärt wird, gefolgt davon, wie Preise und der Zeitpunkt der Umrechnung behandelt werden. Wenn das Modell an der Produktions- und Nettoimportrealität verankert und anschließend mit den Anwendungsmustern der Verarbeiter abgeglichen wird, wird die resultierende Marktgröße leichter reproduzierbar und stabiler für Planungsentscheidungen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indonesische Polypropylen-Markt heute?
Die Größe des Indonesischen Polypropylen-Marktes erreichte 2026 1,93 Millionen Tonnen und wird bis 2031 auf 2,51 Millionen Tonnen prognostiziert.
Welcher CAGR wird für die Polypropylen-Nachfrage in Indonesien erwartet?
Die Gesamtnachfrage soll zwischen 2026 und 2031 mit einem CAGR von 5,38 % wachsen.
Wie wirken sich Antidumpingzölle auf das inländische Angebot aus?
Zölle auf Copolymer-Importe aus fünf Ländern lenken die Beschaffung auf lokales Harz um und stärken die Preissetzungsmacht inländischer Hersteller.
Welche Rolle spielt die Gewichtsreduzierung im Automobilbereich für die Polypropylen-Nachfrage?
Automobilteile aus glasfaserverstärktem Polypropylen wachsen mit einem CAGR von 5,74 %, da OEMs Gewichtsreduzierung und TKDN-Konformität anstreben.