
Marktgröße und Marktanteil für benigne Prostatahyperplasie
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße (2026) | 8.26 Milliarden US-Dollar |
| Marktgröße (2031) | 10.61 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für benigne Prostatahyperplasie von Mordor Intelligence
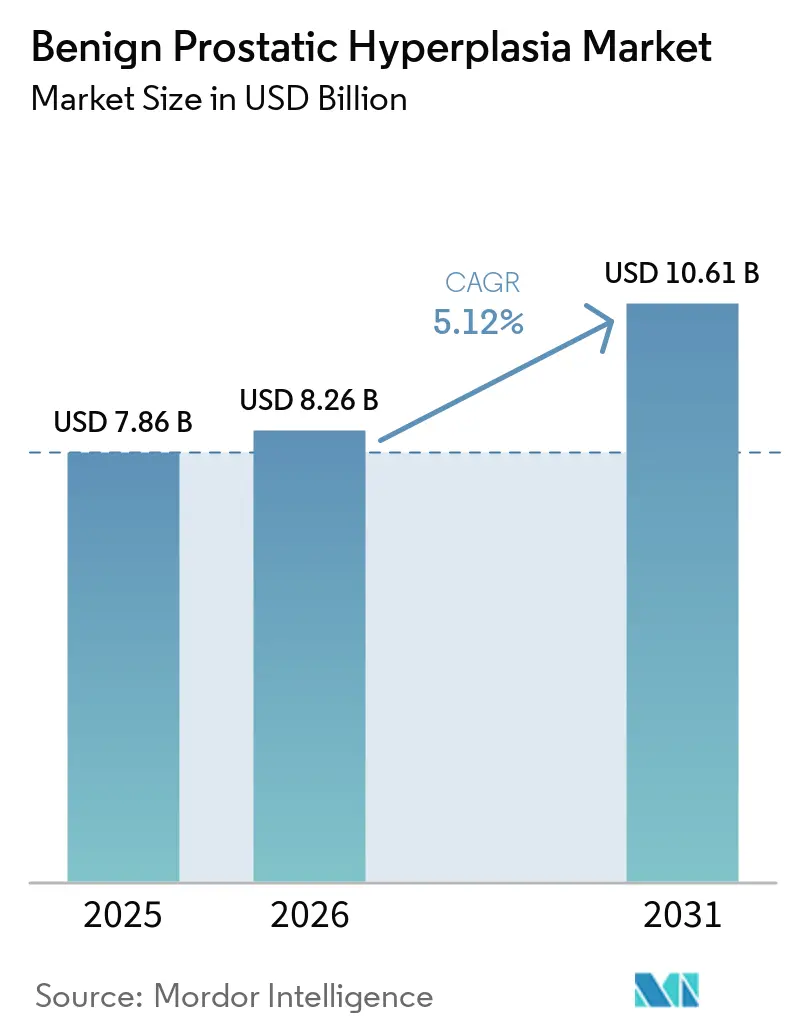
Die Marktgröße für benigne Prostatahyperplasie wird voraussichtlich von 7,86 Milliarden USD im Jahr 2025 auf 8,26 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,12 % über den Zeitraum 2026–2031 voraussichtlich 10,61 Milliarden USD erreichen.
Das Wachstum ist auf die steigende weltweite Bevölkerung der Männer ab 50 Jahren, die rasche Verbreitung von Tele-Urologie-Diensten und die stetige Migration hin zu Fixdosiskombinationsprodukten (FDC) zurückzuführen, die eine schnellere Symptomlinderung bei weniger sexuellen Nebenwirkungen versprechen. Nordamerika bleibt die größte regionale Chance, unterstützt durch integrierte elektronische Gesundheitsakten, die die Erneuerung von Rezepten vereinfachen, während der asiatisch-pazifische Raum am schnellsten voranschreitet, da Chinas nationale Screening-Kampagnen die Frühdiagnose beschleunigen. Der Wettbewerb verschärft sich, da minimalinvasive chirurgische Therapien (MISTs) wie Aquablation und UroLift die Unterstützung der Kostenträger gewinnen, was Pharmahersteller dazu veranlasst, reale Belege zur Verbesserung der Lebensqualität in den Vordergrund zu stellen. Parallel dazu erweitern E-Commerce-Apotheken den Patientenzugang und steigern die Adhärenzraten, indem sie diskrete Lieferung nach Hause und automatische Nachfüll-Erinnerungen ermöglichen.
Wichtigste Erkenntnisse des Berichts
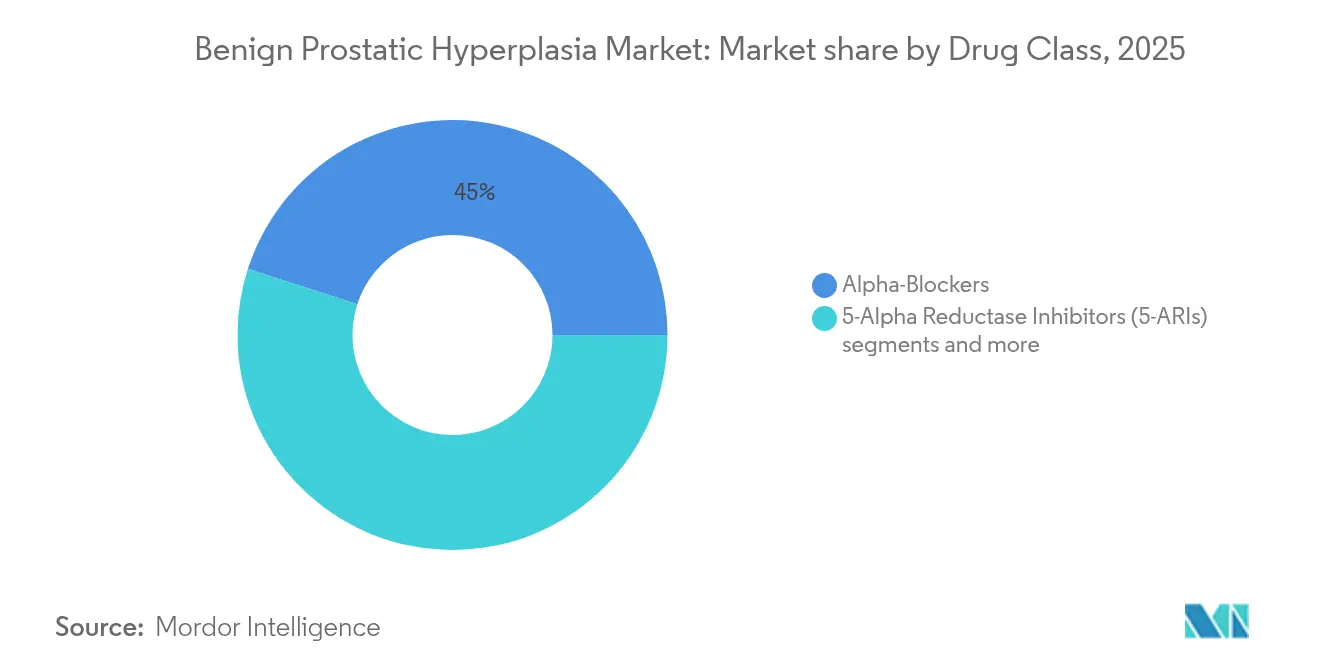
- Nach Arzneimittelklasse führten Alpha-Blocker im Jahr 2025 mit einem Marktanteil von 45,02 %; PDE-5-Hemmer werden voraussichtlich bis 2031 mit einer CAGR von 6,74 % wachsen.
- Nach Darreichungsform hielten sofort freisetzende Tabletten/Kapseln im Jahr 2025 einen Marktanteil von 57,43 %, während oral zerfallende Tabletten die höchste prognostizierte CAGR von 5,49 % bis 2031 verzeichneten.
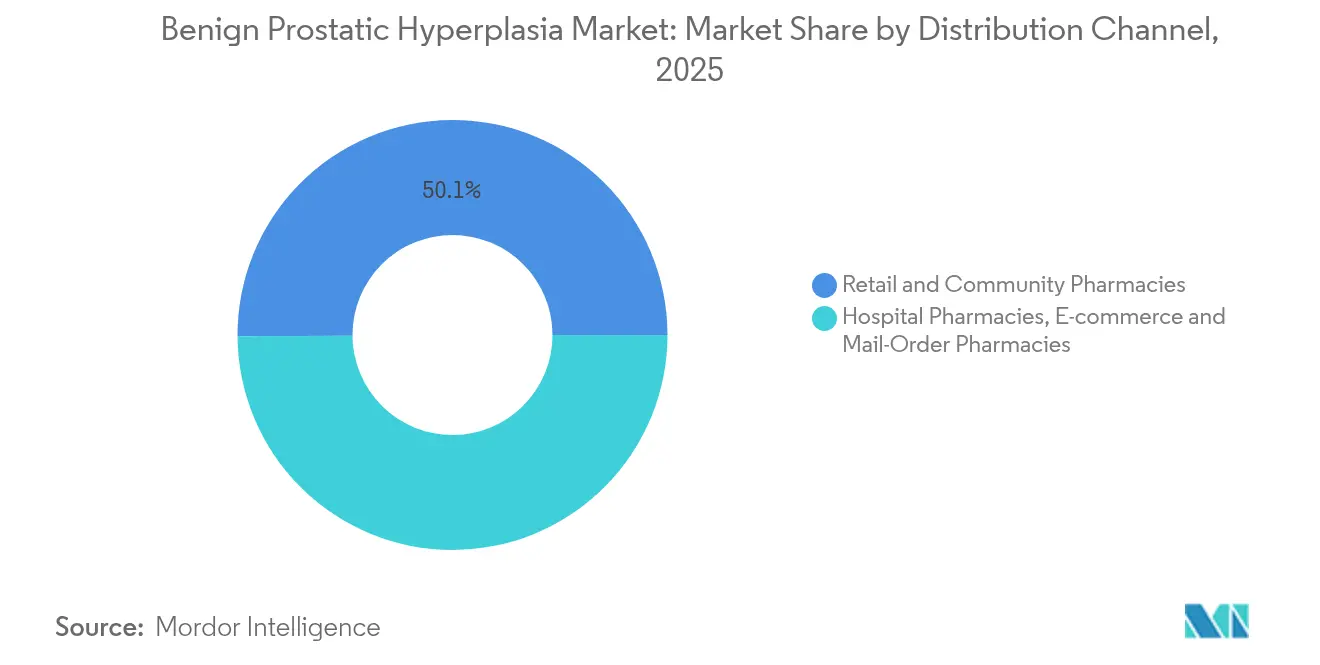
- Nach Vertriebskanal entfielen im Jahr 2025 50,10 % des Marktanteils für BPH-Arzneimittel auf Einzel- und Gemeinschaftsapotheken; E-Commerce und Versandhandel verzeichnen eine CAGR von 5,86 % bis 2031.
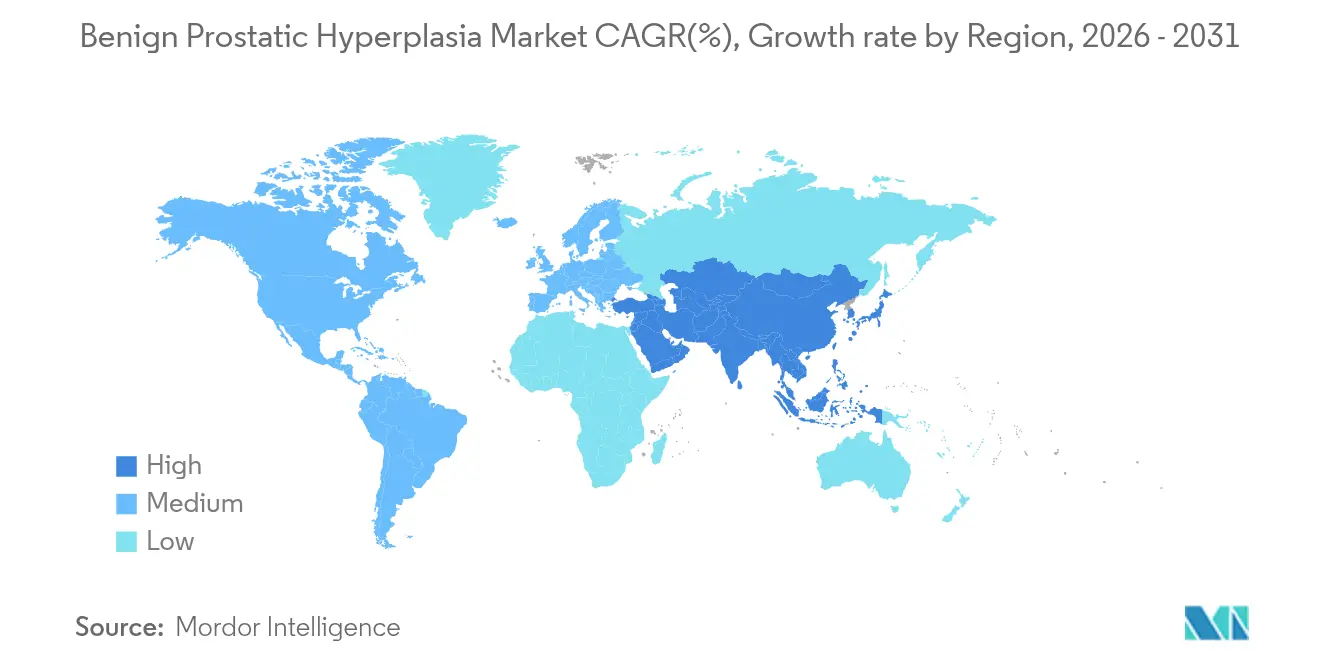
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Marktanteil von 39,55 %, während der asiatisch-pazifische Raum mit einer prognostizierten CAGR von 6,78 % bis 2031 das schnellste Wachstum verzeichnete.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse zur benignen Prostatahyperplasie
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg von Tele-Urologie-Plattformen, die das Rezeptvolumen in Nordamerika ausweiten | +1.20% | Nordamerika, mit Ausstrahlungseffekten auf Europa | Mittelfristig (2–4 Jahre) |
| Nationale Kampagnen zur Prostatagesundheitsvorsorge, die die Diagnoseraten in China erhöhen | +1.50% | China, mit Einfluss auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Staatliche Preisobergrenzen für Generika | +0.70% | Weltweit, mit Schwerpunkt auf Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Erstattung für Dutasterid/Tamsulosin-Fixdosiskombination | +1.10% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für Fixdosiskombinationspillen aus Alpha-Blocker/5-ARI in Europa | +1.00% | Europa, mit Ausweitung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Beschleunigter Aufbau privater Urologiekliniken in den GCC-Staaten | +0.80% | GCC-Länder, mit Ausstrahlungseffekten auf den Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg von Tele-Urologie-Plattformen, die das Rezeptvolumen in Nordamerika ausweiten
Telemedizin verwaltet mittlerweile bis zu 30 % der ambulanten Urologiebesuche mit Patientenzufriedenheitswerten von über 85 % (Scientific Reports). Ländliche Gebiete profitieren am meisten; ein früherer Zugang zur Versorgung hat die historische 20%ige städtisch-ländliche Mortalitätslücke im Zusammenhang mit Prostataerkrankungen verringert[1]Quelle: David Sheyn, „Gesundheitliche Ungleichheiten im ländlichen Raum in der urologischen Versorgung”, auanews.net . Integrierte Daten-Feeds ermöglichen es Klinikern, die Trends des Internationalen Prostata-Symptom-Scores (IPSS) aus der Ferne zu verfolgen und rechtzeitige Umstellungen auf eine Kombinationstherapie zu erleichtern, sobald Monotherapien ihr Plateau erreichen. Automatische Nachfüll-Erinnerungen auf diesen Plattformen reduzieren die historisch mit sexuellen Nebenwirkungen verbundene Abbruchrate von 30 % und erhöhen dadurch das lebenslange Rezeptvolumen.
Nationale Kampagnen zur Prostatagesundheitsvorsorge, die die Diagnoseraten in China erhöhen
Im Rahmen der Initiative „Gesundes China 2030” führen kommunale Kliniken routinemäßige Prostatakontrollen durch, was die Früherkennung von BPH deutlich erhöht (bayer.com). Die Akzeptanz ausländischer klinischer Dossiers hat die Markteinführungszeiten für innovative Therapien verkürzt und globalen Herstellern einen schnelleren Zugang zum weltgrößten Patientenpool verschafft. Eine verbesserte Erstattung durch das Nationale Amt für medizinische Sicherheit unterstützt die Arzneimittelaufnahme weiter, verlängert die Therapiedauer vor einer chirurgischen Überweisung und erhöht die kumulativen Arzneimittelausgaben.
Staatliche Preisobergrenzen für Generika
Politische Maßnahmen wie das US-amerikanische Medicare-Programm zur Erstattung von Arzneimittelpreisinflation dämpfen die Listenpreissteigerungen und drücken die Margen bei Tamsulosin- und Finasterid-Generika (govinfo.gov). Markenname-Fixdosiskombinationen sind durch klinische Differenzierung geschützt, was Hersteller dazu veranlasst, sie im Rahmen wertbasierter Vereinbarungen zu positionieren, die die Ausgaben der Kostenträger an die Reduzierung akuter Harnverhaltungsepisoden knüpfen. In Schwellenmärkten gleicht die mengenbasierte Beschaffung den Margendruck für Unternehmen mit effizienten Lieferketten aus.
Ausweitung der Erstattung für Dutasterid/Tamsulosin-Fixdosiskombination
Klinische Belege aus der CombAT-Studie zeigen eine überlegene Symptomlinderung im Vergleich zu Monotherapien, was Kostenträger dazu bewegt, die Fixdosiskombinations-Abdeckung auszuweiten (ca.gsk.com). Trotz vereinzelter Streichungen aus Arzneimittellisten – wie der Streichung von Jalyn durch Blue Cross Blue Shield of Massachusetts ab 2025 (bluecrossma.org) – belegen reale Daten weniger chirurgische Konversionen, was wertbasierte Verträge fördert, die Fixdosiskombinationen in Pauschalvergütungssystemen bevorzugen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedenken hinsichtlich sexueller Nebenwirkungen von Finasterid, die die Adhärenz beeinträchtigen | -0.90% | Weltweit, mit stärkerem Einfluss in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Wachsende Präferenz für minimalinvasive Eingriffe, die Arzneimittelumsätze kannibalisieren | -1.30% | Nordamerika, Europa, entwickeltes Asien | Mittelfristig (2–4 Jahre) |
| Mangel an ausgebildeten Endourologen in Subsahara-Afrika | -0.70% | Subsahara-Afrika, mit Ausstrahlungseffekten auf Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich sexueller Nebenwirkungen von Finasterid, die die Adhärenz beeinträchtigen
Die Pharmakovigilanz nach der Markteinführung verknüpft Finasterid mit anhaltender erektiler Dysfunktion und verminderter Libido, was durch Hazard-Ratio-verifizierte Nachsorgebesuche weit nach dem Absetzen belegt wird. Jüngere Kohorten legen großen Wert auf die sexuelle Funktion, was die Abbruchrate auf nahezu 30 % anhebt. Dieser Trend veranlasst Verschreiber, auf Alpha-Blocker oder Fixdosiskombinationen umzusteigen, die Finasterid mit Tadalafil kombinieren, einem PDE-5-Hemmer, der nachweislich sexuelle Nebenwirkungen abschwächt.
Wachsende Präferenz für minimalinvasive Eingriffe, die Arzneimittelumsätze kannibalisieren
UroLift, Rezūm und Aquablation sind Behandlungsgeräte bei benigner Prostatahyperplasie, die eine dauerhafte Symptomlinderung versprechen und die Sexualfunktion erhalten. Zwei randomisierte Studien, die auf der AUA 2025 vorgestellt wurden, zeigten, dass UroLift innerhalb von drei Monaten eine überlegene IPSS-Reduktion im Vergleich zu Tamsulosin erzielt, was dazu führte, dass 70 % der ausschließlich medikamentös behandelten Patienten in den Gerätearm wechselten [2]Quelle: Teleflex Incorporated, „Neue klinische Daten präsentiert auf der AUA 2025,” urolift.com . Kosteneffektivitätsmodelle positionieren die Prostataarterie-Embolisation bei 64.842 USD pro QALY gegenüber einer Langzeit-Pharmakotherapie, was Versicherer dazu veranlasst, minimal-invasive Therapien früher im Versorgungskontinuum vorab zu genehmigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Arzneimittelklasse: Kombinationstherapien nähern sich dem Mainstream
Alpha-Blocker generierten im Jahr 2025 die größte Umsatzbasis und hielten 45,02 % des Marktanteils für Arzneimittel gegen benigne Prostatahyperplasie. Tamsulosin 0,4 mg bleibt die Ankertherapie aufgrund seines schnellen Wirkungseintritts und seines günstigen kardiovaskulären Profils. Dennoch verzeichnen PDE-5-Hemmer die höchste CAGR von 6,74 %, begünstigt durch duale urologische und sexualgesundheitliche Indikationen, die die Compliance verbessern. Fixdosiskombinationen wie Dutasterid/Tamsulosin (Jalyn) und Finasterid/Tadalafil (ENTADFI) verbinden die Reduktion des Prostatavolumens mit der Unterstützung der Erektionsfunktion und erweitern so ihre adressierbare Zielgruppe unter sexuell aktiven Patienten. Netzwerk-Metaanalysen bestätigen, dass Regimes aus Alpha-Blocker und PDE-5-Hemmer Monotherapien bei IPSS- und Lebensqualitätsskalen deutlich übertreffen.


Nach Darreichungsform: Einführung oral zerfallender Tabletten gewinnt an Fahrt
Sofort freisetzende Tabletten machten im Jahr 2025 57,43 % der Marktgröße für Arzneimittel gegen benigne Prostatahyperplasie aus, was auf etablierte Produktionslinien und niedrige Stückkosten zurückzuführen ist. Die Softgel-Technologie bleibt zentral für die Dutasterid-Verabreichung und optimiert die Löslichkeit lipophiler Wirkstoffe. Patientenzentrierte Innovationen verlagern die Entwicklung nun zunehmend auf oral zerfallende Tabletten. Tadalafil als oral zerfallende Tablette (Chewtadzy) wurde Mitte 2024 eingeführt und bietet eine schluckfreie Verabreichung, die ältere Erwachsene mit Dysphagie anspricht. Fortschritte bei der Geschmacksmaskierung und Feuchtigkeitsbarrieren ermöglichen Lebenszyklus-Verlängerungsstrategien, wobei mehrere Anträge für oral zerfallende Tabletten für den Marktstart 2026 geprüft werden.
Nach Vertriebskanal: Digitale Abgabe beschleunigt sich
Einzelhandelsapotheken versorgten im Jahr 2025 die Hälfte aller Rezepte, unterstützt durch Beratungsleistungen und Echtzeit-Leistungsprüfungen, die die Erstattung vereinfachen. Krankenhausapotheken sind bei der Einleitung der Therapie während akuter Harnverhaltungsepisoden unverzichtbar, insbesondere wenn der stationäre Status Basislaborwerte und Blutdrucküberwachung ermöglicht. E-Commerce- und Versandhandelskanäle sind der Wachstumskanal mit einer angestrebten CAGR von 5,86 %, da Tele-Urologie-Rezepte direkt an Partnererfüllungszentren weitergeleitet werden. Frühe Belege zeigen, dass automatisierte Nachfüllplanung über Online-Portale die Medikamentenverfügbarkeitsquoten auf über 80 % anhebt – ein Schwellenwert, der in stationären Apotheken selten erreicht wird.
Geografische Analyse
Nordamerika dominierte im Jahr 2025 mit 39,55 % des Umsatzes, gestützt durch eine breite Versicherungsabdeckung und eine hohe Diagnosedurchdringung. Das US-amerikanische Inflationserstattungsprogramm dämpft die Listenpreisinflation, erhält jedoch den Zugang zu Kombinationsprodukten, die als kostensenkend für nachgelagerte chirurgische Eingriffe gelten. Arzneimittellisten bleiben dynamisch; der Ausschluss von Jalyn und Entadfi durch Blue Cross Blue Shield of Massachusetts im Jahr 2025 unterstreicht den Bedarf an ausgefeilten Marktzugangsstrategien (bluecrossma.org). Kanada profitiert von gesamtprovinziellen Kampagnen zur Prostatagesundheit, während die Ausweitung des Seguro Popular in Mexiko die Aufnahme von Generika vorantreibt.
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 6,78 %. Chinas Initiative „Gesundes China 2030” hat die jährliche Prostatavorsorge in kommunalen Kliniken normalisiert, die Frühdiagnoseraten verdreifacht und den Therapietrichter gefüllt. Das Rezeptvolumen für Alpha-1-Blocker in Japan ist gestiegen, was auf eine größere Bereitschaft der Ärzte zur pharmakologischen Behandlung hindeutet. Indien und Südkorea zeigen Dynamik, da öffentliche Krankenhäuser Tele-Urologie-Pilotprojekte integrieren, die Wartelisten bei Spezialisten verkürzen.
Europa verfügt über eine solide installierte Basis, aber strenge Nutzenbewertungen im Gesundheitswesen engen die Preis-Volumen-Korridore ein. Deutschland und Frankreich bevorzugen Fixdosiskombinationen mit dokumentierter Reduktion akuter Harnverhaltung, während das Nationale Institut für Gesundheit und Pflege-Exzellenz (NICE) im Vereinigten Königreich die Kostennutzung minimalinvasiver chirurgischer Therapien im Vergleich zur lebenslangen Medikation neu bewertet. Im Nahen Osten und Afrika investieren die Staaten des Golfkooperationsrats in Urologiezentren, die Marken-Alpha-Blocker importieren, während die meisten Systeme in Subsahara-Afrika auf kostengünstige Generika angewiesen sind, was ungedeckten Bedarf hinterlässt. Südamerika, angeführt von Brasilien, weitet die Versicherungsformulare für Dutasterid aus, nachdem inländische reale Studien die Therapietreue mit niedrigeren Hospitalisierungsraten in Verbindung gebracht haben.

Regulatorisches Umfeld
In den Vereinigten Staaten unterliegen BPH-Pharmakotherapien wie Alpha-Adrenozeptor-Antagonisten und 5-Alpha-Reduktase-Hemmer weiterhin den etablierten FDA-Kennzeichnungs- und Pharmakovigilanzanforderungen, wobei die Verschreibungsinformationen über von der FDA zugelassene Produktkennzeichnung standardisiert sind (zum Beispiel über DailyMed). Die FDA hat außerdem die Anforderungen an Geräte für temporäre urethrale Eingriffe verschärft und im Mai 2025 eine endgültige Klassifizierung für ein temporär platziertes urethrales Öffnungssystem bei BPH als Klasse-II-Gerät mit besonderen Kontrollen veröffentlicht (kodifiziert unter 21 CFR 876.5510), was klarere Erwartungen an Nachweise und Designkontrolle für Hersteller setzt.
In Europa werden Arzneimittel wie Silodosin über die zentralisierten Verfahren der Europäischen Arzneimittel-Agentur (EMA) reguliert, wobei European Public Assessment Reports (EPARs) die Nutzen-Risiko-Bewertung und die genehmigten Produktinformationen unterstützen. Zusammen führen diese Pfade dazu, dass Unternehmen, die beide Modalitäten verwalten, zwischen ausgereiften, klar definierten Arzneimittelpfaden und stärker vorschreibenden Klasse-II-Sonderkontrollrouten für minimalinvasive urethrale oder prostatische Systeme abwägen müssen, was die Entwicklungsplanung und die Compliance-Kosten beeinflussen kann.
Wettbewerbslandschaft
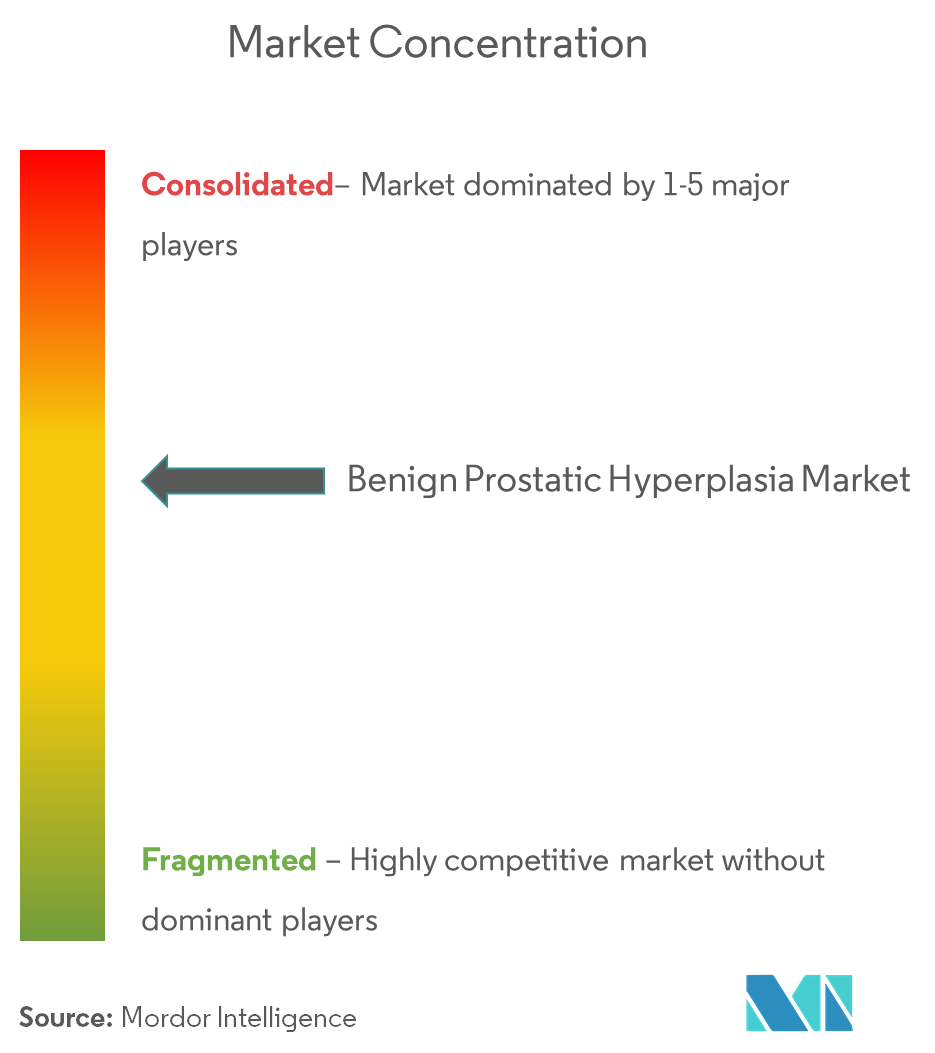
Das Wettbewerbsfeld ist mäßig konzentriert. GlaxoSmithKline, Viatris und Astellas verankern ihre Marktstellung mit breitem Vertrieb und Portfolios, die Monotherapien und Fixdosiskombinationen umfassen. Der Innovationsfokus hat sich auf patientenzentrierte Formulierungen und digitale Gesundheitsbegleiter verlagert, die die Adhärenz steigern. Das UroLift-System von Teleflex stärkte seinen Mehrwert mit Daten aus dem Jahr 2025, die überlegene frühe IPSS- und Sexualfunktionsergebnisse im Vergleich zu Rezūm und Tamsulosin zeigen (urolift.com). PROCEPT BioRobotics verzeichnete im vierten Quartal 2024 einen Umsatzsprung von 57 % durch die Aufnahme der Aquablation-Konsole, was den zunehmenden Wettbewerb durch chirurgische Modalitäten signalisiert.
Die Reaktionen der Pharmaindustrie umfassen Lebenszyklus-Management-Taktiken: GSK erforscht einmal wöchentliche Dutasterid-Implantate, während Astellas app-basierte IPSS-Tracker pilotiert, die Dosierungsanpassungsalgorithmen speisen. Erstattungsturbulenzen treiben die Diversifizierung voran; die Umstellung von Silodosin durch den Buckeye Health Plan im Jahr 2025 von Teil D auf Teil B erfordert neue Abrechnungsabläufe, positioniert jedoch die in der Praxis abgegebene Therapie günstig für Urologen. Aufstrebende Akteure wie Medicus Pharma streben die Einführung von Teverelix an, einem GnRH-Antagonisten zur Prävention akuter Harnverhaltung, was die Mechanismusvielfalt im Markt für Arzneimittel gegen benigne Prostatahyperplasie erweitert.
Marktführer im Bereich benigne Prostatahyperplasie
Allergan PLC
Eli Lilly and Company
Merck & Co., Inc.
Boehringer Ingelheim
Astellas Pharma Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein kurzfristiges Whitespace-Potenzial liegt an der Schnittstelle zwischen BPH-Therapie und gleichzeitig bestehenden Speichersymptomen, wo pharmakologische Zusatztherapien und Kombinationsregime die Symptomlast verringern können, ohne Patienten zu Verfahrensbehandlungen zu verlagern. Ein konkretes Signal war die FDA-Zulassung von GEMTESA (Vibegron) im Dezember 2024 für Männer mit Symptomen der überaktiven Blase, die eine pharmakologische Therapie bei BPH erhalten, wodurch das zugelassene Instrumentarium für Kliniker, die gemischte LUTS-Phänotypen behandeln, erweitert wird und eine breitere gemeinsame Verschreibung neben Alphablockern, 5-ARIs, PDE-5-Hemmern und Fixdosis-Kombinationen unterstützt wird.
Es besteht auch weiterhin Potenzial in Formulierungs- und Vertriebsarbeit, die die Therapietreue verbessert und Hürden für ältere Patienten reduziert, einschließlich oral zerfallender Tabletten und digital abgewickelter Nachbestellungen über Tele-Urologie-Workflows. Gleichzeitig steigern klinische Entwicklungsaktivitäten rund um lokalisierte Ansätze, einschließlich Präsentationen von intraprostatischen Wirkstofffreisetzungsplattformen auf der AUA 2026 und der Veröffentlichung der VAPOR-2-Zulassungsstudienergebnisse im The Journal of Urology (Juni 2026), die Erwartungen hinsichtlich der Zeit bis zur Linderung und dem Erhalt der Sexualfunktion. Arzneimittelhersteller und Kostenträger können darauf reagieren, indem sie Real-World-Evidence-Pakete aktualisieren, Adhärenz-Tools stärken und wertbasierte Positionierung nutzen, um das Segment der Langzeitmedikation zu verteidigen, während der frühere Übergang zu Verfahrensbehandlungen an Bedeutung gewinnt.
Aktuelle Branchenentwicklungen
- Mai 2026: Rivermark Medical sammelte 20 Millionen USD in einer von Andera Partners geführten Series-D-Finanzierung ein, um seine BPH-Behandlungslösungen zu unterstützen. Die Finanzierung bietet zusätzlichen Spielraum für klinische und kommerzialisierungsbezogene Aktivitäten in einer überfüllten LUTS-Landschaft. Sie signalisiert zudem anhaltendes Investoreninteresse an differenzierten BPH-Modalitäten, auch wenn die Pharmakotherapie durch minimalinvasive Versorgung unter Substitutionsdruck steht.
- April 2025: Medicus Pharma unterzeichnete eine Vereinbarung über 75 Millionen USD zur Übernahme von Antev und zur Sicherung von Teverelix, einem GnRH-Antagonisten-Programm zur Prävention akuter Harnretention im Zusammenhang mit BPH. Die Transaktion erweiterte den Wirkmechanismus-Mix von Medicus Pharma über die etablierten Alphablocker- und 5-ARI-Pfade hinaus. Sie unterstrich zudem das anhaltende M&A-Interesse an differenzierten, nicht traditionellen pharmakologischen Ansätzen im Zusammenhang mit klinisch bedeutsamen BPH-Komplikationen.
- Januar 2024: Sumitomo Pharma America erhielt die FDA-Zulassung für GEMTESA (Vibegron) für Männer mit Symptomen der überaktiven Blase, die eine pharmakologische Therapie bei BPH erhalten. Die Erweiterung der Zulassung unterstrich den klinischen Bedarf, Speichersymptome zu behandeln, die neben Standard-BPH-Medikamentenregimen bestehen bleiben. Sie unterstützt Kombinationsverschreibungsstrategien und kann Behandlungsalgorithmen hin zu einem früheren Management gemischter LUTS-Erscheinungsbilder verschieben.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Umsätze aus verschreibungspflichtigen Arzneimitteln zur Behandlung von Symptomen der benignen Prostatahyperplasie (BPH) bei erwachsenen Männern. Der Fokus liegt auf häufig verschriebenen oralen oder Weichgelkapseln-Therapien, die in der routinemäßigen klinischen Versorgung eingesetzt und über standardmäßige Apothekenkanäle abgegeben werden.
Ausschlüsse aus dem Umfang: Diese Größenschätzung schließt Umsätze aus minimal-invasiven und chirurgischen Therapien, energiebasierten Behandlungsgeräten, Nahrungsergänzungsmitteln und Katheterverkäufen aus.
Segmentierungsübersicht
- Nach Arzneimittelklasse
- Alpha-Blocker
- 5-Alpha-Reduktase-Hemmer (5-ARIs)
- Phosphodiesterase-5 (PDE-5)-Hemmer
- Kombinationstherapien (Alpha-Blocker + 5-ARI / PDE-5)
- Sonstige
- Nach Darreichungsform
- Oral sofort freisetzende Tabletten / Kapseln
- Oral verzögert freisetzende Tabletten
- Softgel-Kapseln
- Oral zerfallende Tabletten
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzel- und Gemeinschaftsapotheken
- E-Commerce- und Versandapotheken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um die Grenzen dessen festzulegen, was als BPH-Arzneimittelumsatz gilt, und um die epidemiologischen und Behandlungspfad-Annahmen zu verankern, die der Nachfrage zugrunde liegen. Öffentliche Quellen wie die Weltgesundheitsorganisation, das US-amerikanische CDC, die Seiten der US-amerikanischen FDA zu Arzneimittelkennzeichnungen und Sicherheitsaktualisierungen sowie OECD-Gesundheitsstatistiken halfen uns dabei, Patientenaltersgruppen, Diagnoseraten und den typischen Verlauf von Behandlungsentscheidungen – von der abwartenden Beobachtung bis zur verschreibungspflichtigen Therapie – abzustimmen.
Wir haben außerdem Behandlungsleitlinien und klinische Evidenz aus Quellen wie der Amerikanischen Urologischen Vereinigung und begutachteten urologischen Fachzeitschriften ausgewertet, um zu bestätigen, welche Wirkstoffklassen routinemäßig eingesetzt werden und wie Therapietreue und Wechsel das Volumen im Zeitverlauf beeinflussen. Unternehmensgeschäftsberichte, Investorenpräsentationen und seriöse Pressemitteilungen wurden herangezogen, um Veränderungen im Therapiemix und regionale Kommerzialisierungssignale gegenzuprüfen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken selektiv genutzt, um Produktpipelines und deren Reifegrad zu validieren. Diese Quellen sind lediglich illustrativ; zusätzliche öffentliche Materialien wurden gesichtet, um Lücken zu schließen, Annahmen zu bestätigen und Datenpunkte zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und strukturierte Umfragen mit Urologen, Krankenhausapotheken-Stakeholdern und Branchenmanagern, die an der Vermarktung von BPH-Therapien und dem Marktzugang beteiligt sind. Diese Erkenntnisse nutzten wir, um behandelte Patientenanteile, typische Dosierung und Therapiedauer, die Kanalaufteilung zwischen Krankenhaus, Einzelhandel und E-Apotheke sowie das praktische Tempo zu bestätigen, mit dem sich die Verschreibungspraxis zwischen Wirkstoffklassen in den wichtigsten Regionen verschiebt.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | Führungskräfte der obersten Ebene (CXOs): 12 % | APAC: 43 % |
| Mittlere Ebene: 41 % | Funktions-/Bereichsleiter: 28 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 60 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Das Marktmodell beginnt mit einem Top-down-Aufbau des Nachfragepools. Die erwachsene männliche Bevölkerung nach Altersgruppen wird mithilfe von Prävalenz- und Diagnoseraten in eine adressierbare BPH-Gruppe umgerechnet und anschließend auf die behandelte Kohorte gefiltert, die eine verschreibungspflichtige Therapie erhält. Da der Umfang ausschließlich Arzneimittel umfasst, werden die Volumina auf die Therapieakzeptanz für wichtige Wirkstoffklassen zurückgeführt, und die Ausgaben werden durch Anwendung von Preisannahmen und Mixannahmen auf Klassenebene über Krankenhaus-, Einzelhandels- und E-Apothekenkanäle abgeleitet.
Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, darunter Stichproben von Verschreibungsvolumensignalen, Kanalprüfungen zu typischen monatlichen Therapiekosten und Plausibilitätsprüfungen der Lieferantenumsätze in Ländern mit klarerer Berichterstattung. Zu den erfassten Eingaben gehören der Anteil der Männer ab 40 Jahren, Verschiebungen der Arztpräferenzen zwischen Alphablocker, 5-Alpha-Reduktase-Hemmern, PDE-5-Hemmern und Fixdosiskombinationen, die durchschnittliche Therapiedauer sowie die inflationsbereinigte Preisentwicklung nach Land und Kanal. Für die Prognose wurde eine Szenarioanalyse eingesetzt, um unterschiedliche Akzeptanzpfade für Kombinationstherapie und Therapietreue abzubilden, wobei die Annahmen auf Basis der Einschätzungen von Klinikern und Zugangsspezialisten zu den wahrscheinlichsten Entwicklungen in den nächsten Jahren kalibriert wurden. Wo länderspezifische Eingaben dünn waren, wurden Proxy-Länder mit ähnlicher klinischer Praxis und Erstattungsmustern herangezogen und anschließend auf Basis des Interview-Feedbacks angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Gegenprüfungen anhand unabhängiger Signale, gefolgt von einer strukturierten Überprüfung vor der Freigabe. Die Ergebnisse werden mit epidemiologischen Erwartungen, der beobachteten Richtung des Therapiemix aus Leitlinien und Publikationen sowie den länderspezifischen Preis- und Kanalrealitäten, die in Interviews geteilt wurden, verglichen. Starke Ausreißer werden untersucht, bevor sie akzeptiert werden.
Wenn sich ein Datenpunkt wesentlich ändert – etwa durch eine neue Sicherheitsaktualisierung, eine Leitlinienänderung oder ein Preisereignis in einem großen Land – nehmen wir erneut Kontakt mit den relevanten Experten auf, damit die Annahme erneut geprüft werden kann. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, die die Nachfrage oder Preisgestaltung beeinflussen können. Vor der Auslieferung wird ein abschließender Analysedurchgang durchgeführt, damit Kunden die aktuellste verfügbare Einschätzung erhalten.
Marktgröße für benigne Prostatahyperplasie von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für BPH stimmen häufig nicht überein, da der zugrunde liegende Umfang nicht immer identisch ist, und selbst kleine Änderungen in dem, was erfasst wird, können den Gesamtwert um Milliarden verschieben. Unterschiede zeigen sich typischerweise darin, ob Eingriffe und Geräte einbezogen werden, welche Regionen abgedeckt sind und wie Preise über die Jahre umgerechnet und fortgeschrieben werden.
Verschreibungsklassenmix, behandelter Patientenanteil und Therapiedauer sind die Lückenverursacher, die in diesem Markt am meisten ins Gewicht fallen, da sie das durch ein Modell implizierte Volumen und die Ausgaben direkt verändern. Einige Herausgeber berichten auch eine Gesamtbehandlungsansicht, die Arzneimittel mit minimal-invasiven und chirurgischen Umsätzen vermischt, was die Gesamtzahl naturgemäß erhöht. Andere halten Preise in konstanter Währung oder wenden einen anderen Inflationspfad an, was den aktuellen Jahreswert verschiebt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,26 Mrd. USD (2026) | |
| Globaler Herausgeber A | 13,13 Mrd. USD (2025) | Verwendet einen breiteren BPH-Behandlungsumfang, der Arzneimittel mit eingriffs- oder gerätegestützten Versorgungspfaden kombinieren kann, und der Jahresbezug unterscheidet sich, was die Größe selbst vor einer Anpassung für den Währungszeitpunkt materiell höher erscheinen lässt. |
| Branchenherausgeber B | 13,05 Mrd. USD (2025) | Deckt ein breiteres Versorgungspaket ab, das Eingriffe und gerätebasierte Interventionen neben Arzneimitteln umfasst, und der Nachfragepool ist nicht auf verschreibungspflichtige Arzneimittelumsätze beschränkt, sodass der Gesamtwert angrenzende Ausgabenkategorien erfasst. |
Verschreibungsvolumensignale und die Konsistenz der Leitlinien auf Klassenebene sind die Prüfmechanismen, die die Schätzung von Mordor Intelligence auf BPH-Arzneimittelumsätze beschränken – weshalb die Zahl niedriger ist als behandlungsweite Gesamtwerte, die Eingriffe und Geräte einschließen. Nach Anpassung für Jahr und Umfang ergibt sich die verbleibende Differenz hauptsächlich aus der Festlegung des behandelten Patientenanteils und der Preisentwicklung; eine klar formulierte Abgrenzung sowie reproduzierbare Eingaben erleichtern daher die Interpretation des Vergleichs.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für benigne Prostatahyperplasie?
Der Markt für benigne Prostatahyperplasie wird voraussichtlich im Prognosezeitraum (2026–2031) eine CAGR von 5,12 % verzeichnen.
Wie groß ist der aktuelle Markt für Arzneimittel gegen benigne Prostatahyperplasie?
Die Marktgröße für Arzneimittel gegen benigne Prostatahyperplasie beträgt im Jahr 2026 8,26 Milliarden USD und wird bis 2031 voraussichtlich 10,61 Milliarden USD erreichen.
Welche Region verzeichnet das schnellste Wachstum bei BPH-Arzneimittelverkäufen?
Der asiatisch-pazifische Raum führt das Wachstum mit einer prognostizierten CAGR von 6,78 % für 2026–2031 an, angetrieben in erster Linie durch Chinas landesweite Initiativen zur Prostatagesundheit.
Welche Arzneimittelklasse dominiert das Rezeptvolumen?
Alpha-Blocker bleiben die größte Klasse und machen im Jahr 2025 45,02 % des Marktanteils für Arzneimittel gegen benigne Prostatahyperplasie aus.
Warum beeinflussen minimalinvasive Eingriffe die Arzneimittelnachfrage?
Eingriffe wie UroLift und Aquablation bieten schnelle Symptomlinderung bei gleichzeitigem Erhalt der sexuellen Funktion und veranlassen einige Patienten, von einer lebenslangen Medikation abzurücken.
Wie beeinflusst die Telemedizin die Adhärenz bei BPH-Arzneimitteln?
Tele-Urologie-Plattformen integrieren Nachfüll-Erinnerungen und die Fernverfolgung des IPSS, senken die Abbruchraten und erweitern das Rezeptvolumen, insbesondere in ländlichen Gebieten.
Seite zuletzt aktualisiert am:



