
Größe und Marktanteil des europäischen Bancassurance-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 656.25 Milliarden US-Dollar |
| Marktgröße (2026) | 685.84 Milliarden US-Dollar |
| Marktgröße (2031) | 855.18 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.51 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Bancassurance-Marktes durch Mordor Intelligence
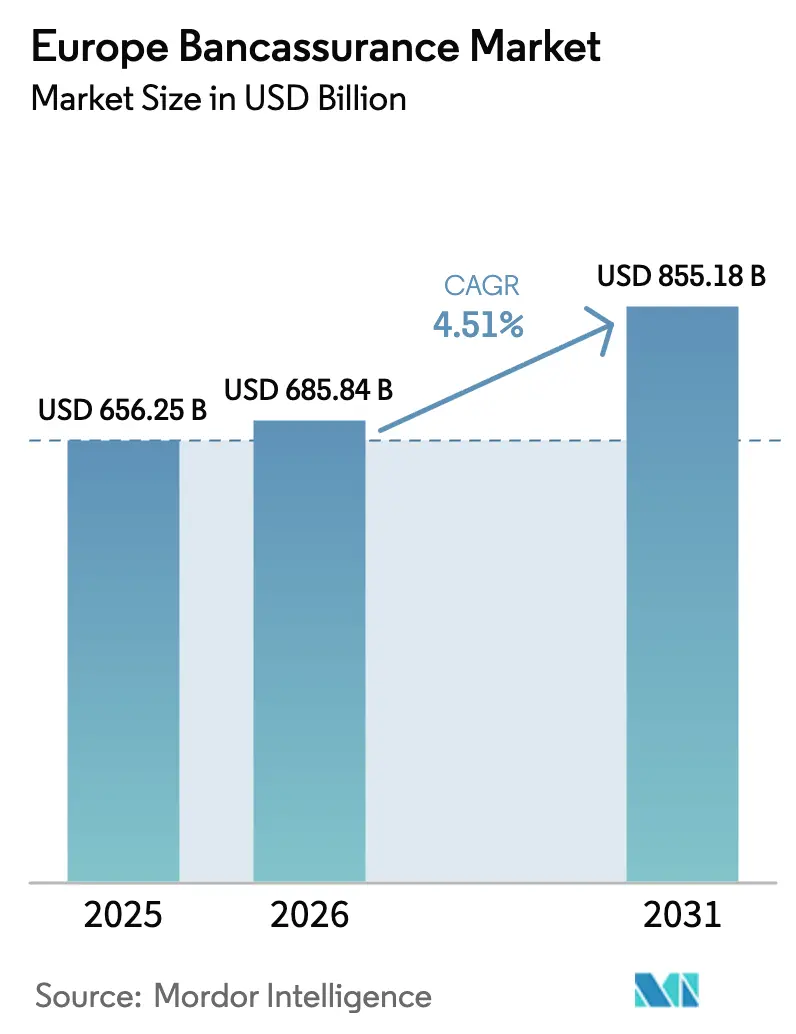
Die Größe des europäischen Bancassurance-Marktes soll von 656,25 Milliarden USD im Jahr 2025 auf 685,84 Milliarden USD im Jahr 2026 wachsen und wird bis 2031 bei einem CAGR von 4,51 % über den Zeitraum 2026–2031 voraussichtlich 855,18 Milliarden USD erreichen. Die wachsende Kapitaleffizienz, die durch den Dänischen Kompromiss und die CRR3-Reformen erschlossen wird, ermöglicht es Banken, Versicherungstöchter mit geringerem Risikogewicht zu halten, was die Kernkapitalquoten (Common Equity Tier 1) stärkt und eine tiefere Versicherungsintegration fördert. Lebensversicherungsprodukte behalten ihre Rolle als zentrale Umsatztreiber, während die Nachfrage nach privater Krankenversicherung aufgrund alternder Bevölkerungen und überlasteter öffentlicher Gesundheitssysteme zunimmt. Die digitale Migration gestaltet weiterhin den Vertrieb um, da mobile Apps die sofortige Ausstellung von Policen in alltägliche Banking-Prozesse integrieren. Unterdessen ermöglicht die Einführung Künstlicher Intelligenz (KI) Banken und Versicherern, Angebote in Echtzeit zu personalisieren, Cross-Selling-Quoten zu steigern und Servicekosten zu senken. Der Wettbewerbsvorteil verlagert sich daher hin zu Instituten, die starke Kapitalausstattung, Omnichannel-Reichweite und datengestütztes Underwriting verbinden.
Wesentliche Erkenntnisse des Berichts
- Nach Versicherungsart hielten Lebensversicherungsprodukte im Jahr 2025 einen Marktanteil von 62,55 % am europäischen Bancassurance-Markt; Krankenversicherungen sollen bis 2031 mit einem CAGR von 6,52 % wachsen.
- Nach Vertriebskanal behielten Bankfilialen im Jahr 2025 einen Umsatzanteil von 67,75 %, während Mobile-Banking-Apps bis 2031 voraussichtlich mit einem CAGR von 8,10 % expandieren.
- Nach Endnutzer entfielen im Jahr 2025 79,65 % der Größe des europäischen Bancassurance-Marktes auf Privatkunden; das KMU-Segment wird mit einem CAGR von 6,85 % bis 2031 den stärksten Anstieg verzeichnen.
- Nach Geografie dominierte Frankreich im Jahr 2025 mit einem Umsatzanteil von 17,25 %, während Polen mit einem prognostizierten CAGR von 7,55 % die höchste Rate der Region bis 2031 aufweisen dürfte.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des europäischen Bancassurance-Marktes
Analyse der Treiberwirkung*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Altersvorsorge- und Absicherungsprodukten | +1.2% | Westeuropa, insbesondere Frankreich und Deutschland | Langfristig (≥ 4 Jahre) |
| Suche der Banken nach gebührenbasiertem Einkommen bei NIM-Druck | +0.8% | Reife europäische Märkte | Mittelfristig (2–4 Jahre) |
| Anstieg der Nutzung digitaler Kanäle und datengesteuertes Cross-Selling | +1.0% | Nordeuropa, mit Ausbreitung in Mittel- und Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Alternde Filialnetze nutzen eingebettete Beratungstools | +0.6% | Ländliche und vorstädtische Gebiete | Mittelfristig (2–4 Jahre) |
| Kapitalentlastung durch den Dänischen Kompromiss und CRR3-Reformen | +0.7% | EU-Mitgliedstaaten mit bedeutenden Bankensektoren | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Hyperpersonalisierung über Open-Banking-Daten | +0.9% | Vereinigtes Königreich, Niederlande, Nordische Länder | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Altersvorsorge- und Absicherungsprodukten
Der demografische Wandel in Europa vergrößert die Finanzierungslücke der gesetzlichen Rentensysteme und bewegt Haushalte hin zu privaten Altersvorsorgevehikeln. Swiss Re schätzt ein zusätzliches Lebensversicherungsprämienpotenzial von 1,56 Billionen USD zwischen 2025 und 2034, was Banken erheblichen Spielraum bietet, den beratungsgestützten Verkauf von Lebensversicherungs- und Rentenversicherungsprodukten zu intensivieren[1]Swiss Re, "Europäisches Lebensversicherungsprämienpotenzial," swissre.com. Steigende Versicherungsnehmerrenditen von 3,5 % auf traditionelle Euro-Fonds im Jahr 2025 machen Lebensversicherungsverträge gegenüber Einlagen wettbewerbsfähig und steigern die Nachfrage bei risikoaversen Sparern. Banken nutzen ihre kontobasierten Erkenntnisse, um Absicherungsprodukte zusammen mit Privatkrediten und Hypotheken zu bündeln, wodurch sie Gebühreneinnahmen ausweiten und die Kundenbindung stärken. Länder mit reifen Sozialversicherungssystemen, wie Frankreich und Deutschland, zeigen die stärkste Verlagerung hin zu individuellen Rentenplänen – ein Trend, der sich voraussichtlich über das gesamte Jahrzehnt hinziehen wird.
Suche der Banken nach gebührenbasiertem Einkommen bei NIM-Druck
Wettbewerbsintensive Kreditvergabepraktiken und makroökonomische Unsicherheiten schränken die Nettozinsmargen (NIM) weiterhin ein. Durch den Vertrieb von Versicherungen können Banken stabile, kapitalschonende Gebühren generieren, die dazu beitragen, die Volatilität im Kreditgeschäft auszugleichen. Diese Strategie diversifiziert die Einnahmenquellen und verringert die Abhängigkeit von zinsbasierten Erträgen, was Banken widerstandsfähiger gegenüber Marktschwankungen macht. Eine jüngste regulatorische Änderung, die das Risikogewicht für Versicherungsbeteiligungen auf 250 % reduziert, hat die Eigenkapitalrendite integrierter Bancassurer direkt verbessert. Diese regulatorische Anpassung steigert die Attraktivität von Bancassurance-Modellen und ermutigt Banken, engere Exklusivvereinbarungen mit ihren hauseigenen oder konzerneigenen Versicherern zu schließen, um die Zusammenarbeit zu maximieren. Infolgedessen konzentrieren sich Bankvorstände nun auf die Optimierung ihres Produktmixes mit dem Ziel, den Anteil der Nicht-Zinserträge bis 2030 auf über 40 % zu erhöhen, insbesondere bei großen Gruppen in Westeuropa. Dieser Wandel spiegelt einen breiteren Trend wider, bei dem Banken ihre Einnahmenportfolios ausbalancieren und sich an die sich verändernde Marktdynamik anpassen[2]Crédit Agricole Assurances, "Registrierungsdokument 2024," credit-agricole.com.
Anstieg der Nutzung digitaler Kanäle und datengesteuertes Cross-Selling
Im Zuge der Pandemie haben sich die Konsumgewohnheiten zunehmend auf mobile Plattformen verlagert. Bemerkenswert ist, dass 80 % der Privatkunden im Retail-Banking nun bereit sind, Versicherungen direkt über ihre Banking-Apps zu erwerben. Dieser Wandel verdeutlicht die wachsende Bedeutung mobiler Kanäle im europäischen Bancassurance-Markt, wo der mobile Vertrieb mit einem CAGR von 8,31 % ein signifikantes Wachstum verzeichnet. Diese Expansion wird durch den Komfort der sofortigen Ausstellung von Policen und die Wirksamkeit maßgeschneiderter Angebote zur Verbesserung der Konversionsraten vorangetrieben. Banken nutzen Transaktionsdaten, um hyperpersonalisierte Hinweise zu geben – beispielsweise das Anbieten einer Reiseversicherung unmittelbar nach dem Kauf eines Flugtickets. Solche Strategien fördern das Kundenerlebnis und vereinfachen den Versicherungsabschlussprozess. In der nordischen Region haben Banken bereits über 25 % der neuen Nicht-Lebensversicherungspolicen mit App-gesteuerten Prozessen verknüpft, was die Skalierbarkeit und Effizienz dieser eingebetteten Modelle belegt. Dieser Trend unterstreicht das transformative Potenzial des mobilen Vertriebs bei der Neugestaltung der Bancassurance-Landschaft.
KI-gestützte Hyperpersonalisierung über Open-Banking-Daten
Die Europäische Aufsichtsbehörde für das Versicherungswesen und die betriebliche Altersversorgung (EIOPA) berichtet, dass bis 2024 50 % der Nicht-Lebensversicherer und 24 % der Lebensversicherer KI-Lösungen eingesetzt hatten, hauptsächlich im Bereich Underwriting und Schadensregulierung[3]EIOPA, "Bericht zur Überwachung der Digitalisierung des Marktes," eiopa.europa.eu. Mithilfe von Open-Banking-Schnittstellen können Versicherer nun auf detaillierte Cashflow-Daten zugreifen, was ihre Underwriting-Prozesse verbessert. Dieser Fortschritt ermöglicht es ihnen, Risikobewertungen zu verfeinern und zu nutzungsbasierten Preismodellen überzugehen. Generali Schweiz hat einen KI-gestützten Assistenten eingeführt, der Anfragen in mehreren Sprachen beantwortet und grundlegende Schadensregulierungsprozesse vereinfacht. Diese Innovation hat die Kundenzufriedenheitswerte im ersten Jahr um 12 Punkte gesteigert. Darüber hinaus zeigt sich mit der Weiterentwicklung von Machine-Learning-Technologien ein merklicher Anstieg der Konversionsraten für In-App-Versicherungsangebote, was zu Akquisitionskosten führt, die mittlerweile wirtschaftlicher sind als herkömmliche Filial- oder Call-Center-Methoden.
Analyse der Hemmnisse*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte EU-Regulierungs- und Steuervorschriften | -0.5% | Grenzüberschreitende Tätigkeiten | Langfristig (≥ 4 Jahre) |
| Rückgang des Filialbesuchs nach COVID-19 | -0.7% | Märkte mit dichten Filialnetzen | Mittelfristig (2–4 Jahre) |
| DSGVO-bedingte Einschränkungen beim intensiven Verbraucher-Daten-Mining | -0.4% | EU-weit | Kurzfristig (≤ 2 Jahre) |
| BigTech- / FinTech-Ökosysteme, die Banken als Intermediäre verdrängen | -0.6% | Vereinigtes Königreich, Niederlande, Nordische Länder | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte EU-Regulierungs- und Steuervorschriften
Unterschiedliche nationale Steueranreize, Offenlegungspflichten und Produktkennzeichnungsanforderungen erhöhen die Compliance-Kosten für paneuropäische Bancassurer. Die Pflege paralleler Produktstrukturen und IT-Konfigurationen für jeden Markt beeinträchtigt die Skaleneffekte und verlangsamt die Markteinführungszeit. Kleinere grenzüberschreitende Marktteilnehmer tragen proportional höhere Belastungen, was faktisch dominante inländische Bancassurer vor aggressivem Wettbewerb schützt. Fortschritte hin zu einem echten harmonisierten europäischen Versicherungsbinnenmarkt sind daher entscheidend für die Erschließung weiteren Wachstums. Ein harmonisiertes Regime würde die regulatorische Reibung verringern und es Unternehmen ermöglichen, standardisierte Produkte effizienter grenzüberschreitend zu vertreiben. Es würde auch das Verbrauchervertrauen durch konsistente Schutzmaßnahmen und Offenlegungen stärken und eine tiefere Integration der europäischen Versicherungslandschaft fördern.
BigTech- / FinTech-Ökosysteme, die Banken als Intermediäre verdrängen
Digitale Ökosysteme integrieren nahtlos Zahlungen, Investitionen und Versicherungen in benutzerfreundliche Oberflächen. Revolut beispielsweise bietet nun Geräte- und Reiseversicherungen direkt über seine App für über 30 Millionen Kunden in Europa an, wobei herkömmliche Bankenwege umgangen und eine bequemere Alternative zu traditionellen Methoden geboten wird. Große Technologieunternehmen nutzen fortschrittliche Engagement-Analysen, um maßgeschneiderte Mikroversicherungen zu entscheidenden Momenten anzubieten – etwa bei Reisebuchungen oder Gerätekäufen – und sprechen damit jüngere, städtische Kunden an, die sich möglicherweise an traditionelle bankenzentrierte Versicherer gewandt hätten. Dieser Trend zwingt etablierte Banken dazu, ihre Innovationsbemühungen zu beschleunigen, digitale Erststrategien einzuführen und das Kundenerlebnis zu verbessern, um ihren Marktanteil in einem zunehmend wettbewerbsintensiven Umfeld zu schützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Versicherungsart: Krankenversicherung treibt das Prämienwachstum voran
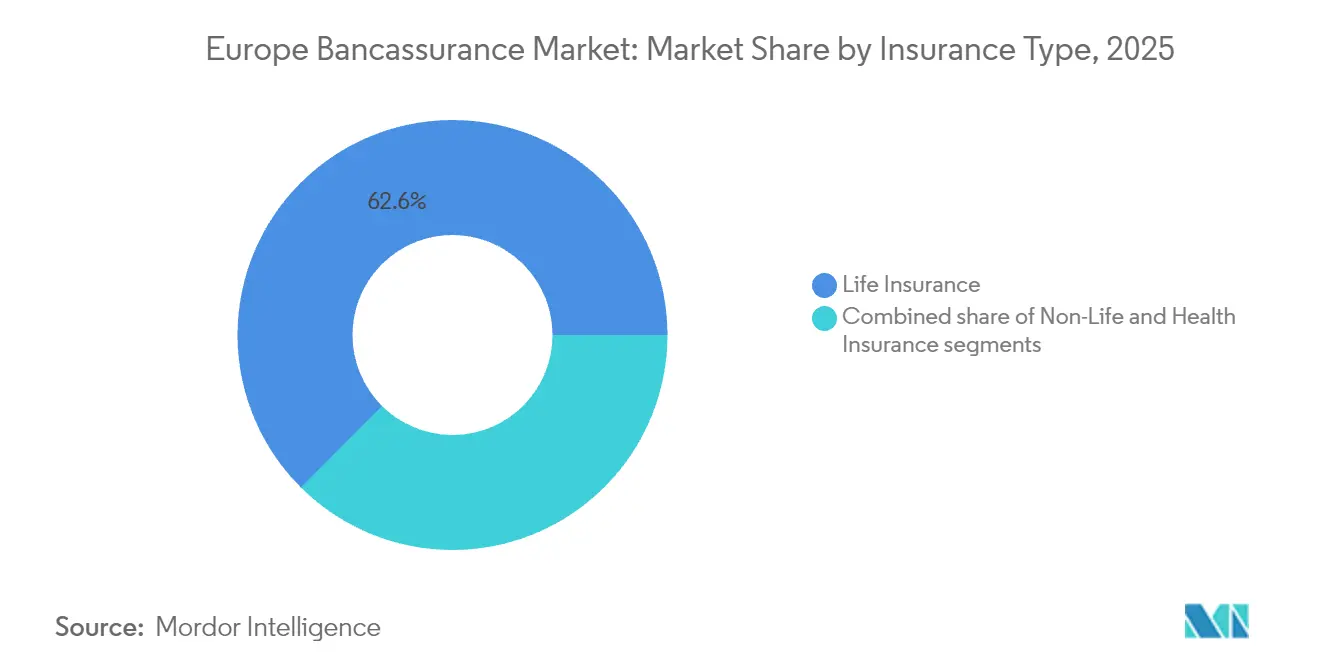
Lebensversicherungsprodukte hielten im Jahr 2025 einen Marktanteil von 62,55 % am europäischen Bancassurance-Markt und festigen damit ihren Status als größte Einnahmequelle. Krankenversicherungsprodukte wachsen jedoch mit einem CAGR von 6,52 % schneller, da alternde Bevölkerungen, lange Wartelisten im öffentlichen Sektor und ein durch die Pandemie gesteigertes Bewusstsein Haushalte auf Zusatzversicherungen lenken. Für 2026–2031 wird erwartet, dass das Krankenversicherungssegment um 27,4 Milliarden USD an inkrementellen Prämien zulegt, was fast einem Fünftel des gesamten Marktwachstums entspricht. Das Konzept von AXA veranschaulicht diesen Wandel: Das europäische Krankenversicherungsportfolio erzielte 2024 einen Prämienzuwachs von 9 % und strebt nun eine ausgeglichene Aufteilung zwischen versicherten Privat- und Firmenkunden an.
Digitale Gesundheitsplattformen stärken diesen Schwung, indem sie Telemedizin und Präventivpflegeleistungen mit Versicherungen bündeln, eine wiederkehrende Kundenbindung aufbauen und Schadenquoten senken. Nicht-Lebensversicherungsprodukte wie Sach- und Kraftfahrtversicherungen profitieren weiterhin von den Kreditbeziehungen der Bancassurer. Die Hypothekenvergabe bietet natürliche Cross-Selling-Möglichkeiten für Wohngebäudeversicherungen, während Autofinanzierungen das Fundament für Kraftfahrtversicherungsangebote bilden. Obwohl diese Teilsegmente langsamer als die Krankenversicherung wachsen, bleiben ihre Gewinnmargen aufgrund niedriger Akquisitionskosten und gebündelter Verkäufe attraktiv.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Vertriebskanal: Mobile Apps fordern die Dominanz der Filiale heraus
Bankfilialen kontrollierten im Jahr 2025 noch immer 67,75 % der gebuchten Prämien, begründet durch tiefe Kundenbeziehungen und die Vertrautheit mit persönlicher Beratung. Dennoch wird die Größe des europäischen Bancassurance-Marktes, die auf mobile Kanäle entfällt, bis 2031 bei einem CAGR von 8,10 % voraussichtlich dreimal so groß sein, da Verbraucher auf digitale Selbstbedienung umsteigen. Eingebettete Customer Journeys reduzieren den Onboarding-Aufwand auf Minuten und ermöglichen nutzungsbasierte Versicherungsprodukte, die jüngere demografische Gruppen ansprechen, die Filialen selten aufsuchen. Der Insurtech-Anbieter Qover bettet Policen direkt in die Banking-Apps von Revolut und N26 ein und demonstriert damit einen kostengünstigen, paneuropäischen Rollout-Pfad.
Mittlere einstellige Anteile von Kontaktzentren und Webportalen bedienen komplexe Produktanforderungen und ermöglichen unterstützte Verkaufsprozesse. Diese Kanäle spielen eine entscheidende Rolle bei der Erfüllung von Kundenbedürfnissen, die persönliche Aufmerksamkeit oder detaillierte Erläuterungen erfordern, insbesondere bei komplexen Versicherungsprodukten. Mit der wachsenden Integration von KI in Sprach-Bots wird prognostiziert, dass diese bis 2027 50 % der eingehenden Versicherungsanfragen bearbeiten werden. Diese Automatisierung soll den Betrieb optimieren, Reaktionszeiten verkürzen und die Effizienz verbessern, sodass menschliche Berater ihre Zeit für wertvollere und spezialisierte Beratungsleistungen widmen können, wie maßgeschneiderte Policenempfehlungen und die Bearbeitung individueller Kundenanliegen.
Nach Endnutzer: KMU entwickeln sich zum wachstumsstarken Segment
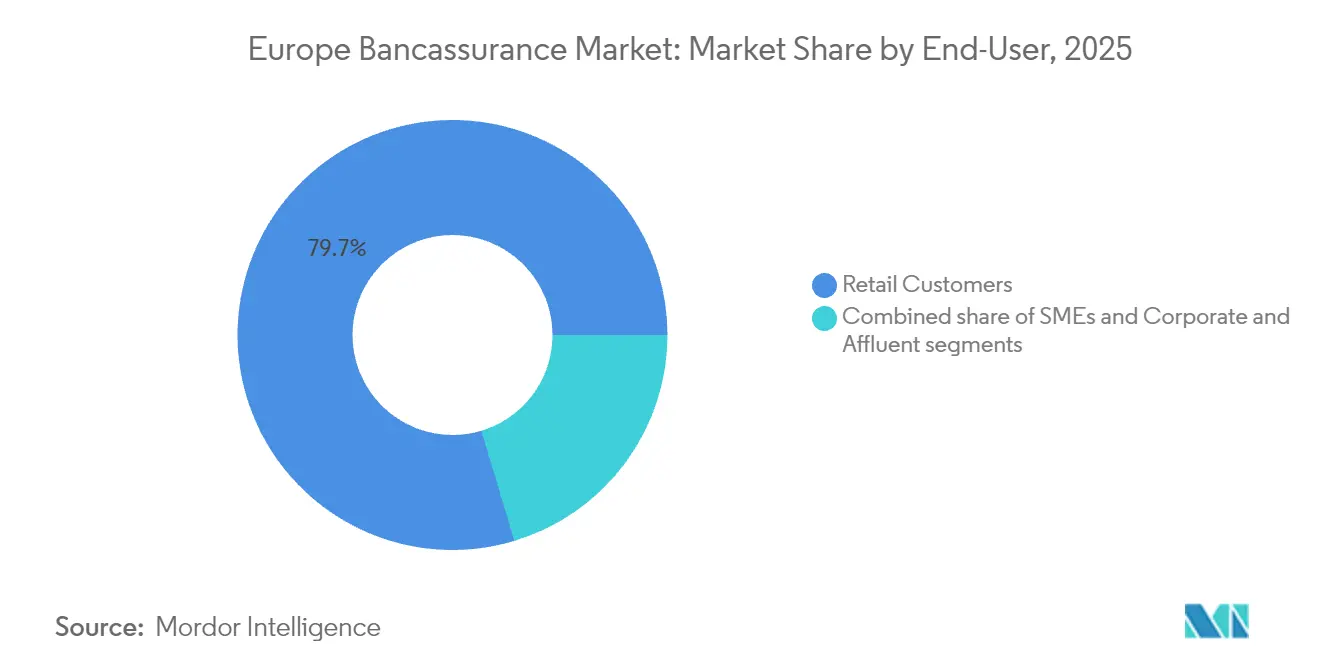
Privatkunden generierten im Jahr 2025 79,65 % der Größe des europäischen Bancassurance-Marktes und spiegeln damit den langjährigen Verbraucherschwerpunkt wider. KMU, obwohl derzeit kleiner, sind auf dem Weg, mit einem CAGR von 6,85 % zu wachsen, da regulatorische Anforderungen wie die Berufshaftpflicht Unternehmen dazu veranlassen, sich gegen betriebliche Risiken abzusichern. Banken, die bereits Kreditlinien bereitstellen, können problemlos Sach-, Haftpflicht- und Schlüsselpersonenversicherungen bündeln und die Gesamtrentabilität der Kundenbeziehung steigern. Die Größe des europäischen Bancassurance-Marktes für KMU-Produkte soll bis 2031 die Marke von 62,8 Milliarden USD überschreiten, sofern die derzeitigen Wachstumsraten anhalten.
Während Großunternehmen und vermögende Privatkunden weiterhin eine zentrale Rolle bei Einmalätragslebensversicherungen und Vermögensübertragungsprodukten spielen, wird ihr Wachstum von KMU und dem breiten Wohlstandssegment übertroffen. Dies ist weitgehend auf bereits hohe Durchdringungsraten bei Großunternehmen und vermögenden Privatpersonen zurückzuführen, was das Potenzial für weitere Expansion begrenzt. KMU und das breite Wohlstandssegment bieten demgegenüber unerschlossene Wachstumsmöglichkeiten und treiben das schnellere Wachstum in diesen Kategorien voran, da sie zunehmend solche Finanzprodukte übernehmen. Darüber hinaus tragen die sich wandelnden Finanzierungsbedürfnisse der KMU und das wachsende Bewusstsein unter dem breiten Wohlstandssegment für Vermögensverwaltungslösungen zur beschleunigten Übernahme dieser Produkte in diesen Segmenten bei.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Im Jahr 2025 erwies sich Frankreich als dominierende Kraft im europäischen Bancassurance-Markt und vereinte 17,25 % der gesamten Prämieneinnahmen auf sich. Diese Führungsposition wird durch dauerhafte Partnerschaften wie Crédit Agricole/Predica und Société Générale/Sogecap gestützt. Lebensversicherungsprodukte, die steuerlich begünstigt sind, sind ein integraler Bestandteil der Haushaltsersparnisse in Frankreich und gewährleisten stetige Mittelzuflüsse auch in wirtschaftlich schwierigen Zeiten. Die starke kulturelle Akzeptanz der Lebensversicherung als Sparinstrument festigt Frankreichs Position weiter und macht es zu einem Eckpfeiler des europäischen Bancassurance-Marktes.
Südeuropa, angeführt von Italien und Spanien, folgt dicht dahinter. Diese Länder ernten die Früchte eines sich konsolidierenden Bankensektors, der auf Gebühreneinnahmen zur Ertragsstabilisierung setzt. Da Haushalte nach Absicherung gegen wirtschaftliche Unsicherheiten suchen, gewinnen Lebensversicherungen und kreditgebundene Versicherungen an Zugkraft. Der italienische Bancassurance-Markt profitiert von einem gut integrierten Bank- und Versicherungsökosystem, während Spaniens Fokus auf digitale Transformation das Kundenerlebnis und die Produktzugänglichkeit verbessert. Deutschland, obwohl ein bedeutender Akteur, erlebt eine gemäßigtere Entwicklung. Die fragmentierten Sparkassenstrukturen und die komplexe Regulierungslandschaft verlangsamen die rasche Expansion der Bancassurance. Mit steigender digitaler Nutzung und laufenden Diskussionen zur Rentenreform sieht Deutschland jedoch Potenzial für ein beschleunigtes Wachstum nach 2026. Das wachsende Bewusstsein für Altersvorsorgeplanung und die schrittweise Verlagerung hin zu digitalen Plattformen sollen eine entscheidende Rolle bei der Gestaltung der deutschen Bancassurance-Landschaft spielen.
Mittel- und Osteuropa verzeichnen die schnellsten Wachstumsraten. Polen führt das Feld an und weist bis 2031 einen prognostizierten CAGR von 7,55 % auf. Steigende verfügbare Einkommen, ein wachsender Hypothekenmarkt und eine nennenswerte Deckungslücke treiben dieses Wachstum voran. Im Jahr 2025 verzeichnete der polnische Bancassurance-Markt gebuchte Bruttoprämien von 1,54 Milliarden USD, was einem Anstieg von 3 % gegenüber dem Vorjahr entspricht. Mobile-first-Banken stehen an der Spitze der Kundengewinnung, wobei Revolut bemerkenswert 4,5 Millionen Nutzer in Polen gewinnt und sein Angebot um Geräte- und Reiseversicherungen erweitert. Das Wachstum der Region wird durch zunehmende Finanzkompetenz und staatliche Initiativen zur Förderung der Versicherungsdurchdringung weiter gestützt.
Die Niederlande und die nordischen Länder entwickeln sich zu digitalen Innovationszentren. Hier erleichtern Open-Banking-APIs und nationale E-ID-Initiativen die sofortige Ausstellung von Policen. Diese Fortschritte fördern ein nahtloses Kundenerlebnis und machen Versicherungsprodukte zugänglicher und attraktiver. Das Schweizer Bankmodell, mit seinem Fokus auf Vermögen, treibt die Nachfrage nach hochwertigen Lebensversicherungs- und fondsgebundenen Verträgen an. Die starke wirtschaftliche Stabilität des Landes und die vermögende Kundenbasis bieten ein förderliches Umfeld für das Wachstum der Bancassurance. Belgien und Portugal hingegen erfreuen sich eines stabilen mittleren einstelligen Wachstums aufgrund stabiler Haushaltssparraten. Anderswo in Europa, während eine kollektive Bewegung in Richtung EU-Aufsichtsstandards und ein Versprechen wirtschaftlicher Modernisierung vorhanden sind, wird der Weg durch regulatorische Fragmentierung gebremst. Die Harmonisierung der Regulierung in der gesamten Region bleibt eine Herausforderung, aber laufende Bemühungen zur Behebung dieser Disparitäten sollen langfristig weitere Wachstumsmöglichkeiten erschließen.
Regulatorisches Umfeld
Der Vertrieb von Bancassurance in Europa unterliegt in erster Linie der Versicherungsvertriebsrichtlinie (Richtlinie (EU) 2016/97, IDD), die Wohlverhaltensregeln für Banken und andere Vermittler festlegt, einschließlich Anforderungen an Transparenz, Geeignetheit/Angemessenheit für Versicherungsanlageprodukte (IBIPs) sowie Produktüberwachung und -steuerung (POG). EIOPA verstärkte diesen Vertriebsfokus im März 2026 mit ihrem dritten Bericht über die Anwendung der IDD, in dem die Marktpraktiken der Jahre 2024-2025 bewertet wurden und der auf verstärkte Aufsicht bei Verkaufsprozessen, Bündelung und Verbraucherergebnissen im gesamten EWR hinwies.
Auch die Aufsicht über operative Resilienz und aufsichtsrechtliche Übergänge, die integrierte Bancassurance-Gruppen betreffen, wird verschärft. EIOPA legte unionsweite strategische Aufsichtsprioritäten für 2026 fest, die die DORA-Umsetzung und Nachhaltigkeitsrisiken umfassen, mit zusätzlichen Schwerpunkten wie der Digitalisierung im Schadenmanagement und spezifischen SCR-Berechnungsthemen für Versicherer. Daneben bleibt der Solvency-II-Überprüfungszyklus ein wichtiger aufsichtsrechtlicher Meilenstein, wobei die aktualisierten Vorschriften ab dem 30. Januar 2027 zur Anwendung kommen sollen und die Kapitalplanung und das Risikomanagement für Versicherer prägen, die in bankgeführte Vertriebsmodelle eingebunden sind.
Wertschöpfungskettenanalyse
Die Bancassurance-Wertschöpfungskette verbindet die Produktherstellung (Lebens-, Nichtlebens- und Krankenversicherer) mit dem bankkontrollierten Vertrieb (Filialen, Online-Banking, mobile Apps und Contact-Center), unterstützt durch Underwriting-, Preisgestaltungs- und Policenverwaltungsfähigkeiten, die zunehmend hinter APIs liegen. Banken erzeugen Kundennachfrage über zentrale Bankprozesse (Sparen, Hypotheken und Zahlungen) und wandeln diese über Beratung oder eingebettete Abläufe um, während Versicherer Risikokapazität, Produktdesign, Rückversicherung und Schadenbearbeitung bereitstellen. Die operative Ebene erweitert sich durch Insurtech- und Plattformpartner, die Orchestrierung, KYC/AML-kompatibles Onboarding, digitale Policenausstellung und Serviceautomatisierung bieten, um sich an die Banking-UX und Time-to-Market-Anforderungen anzupassen.
Die Partnerschaftsstrukturen verschieben sich in Richtung langfristiger, multi-marktweiter Vereinbarungen, die Kapitalbeteiligungen mit Vertriebsvereinbarungen verbinden, begleitet von Rollouts eingebetteter Versicherungen, die die Abhängigkeit von der Filialakquise verringern. So schloss BNP Paribas im April 2026 die Umsetzung seiner erneuerten langfristigen Bancassurance-Partnerschaft mit Ageas ab, und ING gab im Juni 2026 eine strategische Partnerschaft mit bolttech bekannt, um eingebettete Versicherungs- und Schutzlösungen in mehreren europäischen Märkten einzuführen (zunächst in den Niederlanden, Italien, Polen und Belgien). Auf Gruppenebene erstreckt sich die Aufsicht sowohl auf die Governance von Bank- als auch Versicherungsrisiken, wobei die Europäische Zentralbank die Aufsicht über Finanzkonglomerate koordiniert und mit den nationalen zuständigen Behörden und EIOPA zusammenarbeitet. Dies erhöht die Bedeutung integrierten Risikomanagements, von Datenkontrollen und konformer Vertriebssteuerung über alle Kanäle hinweg.
Wettbewerbslandschaft
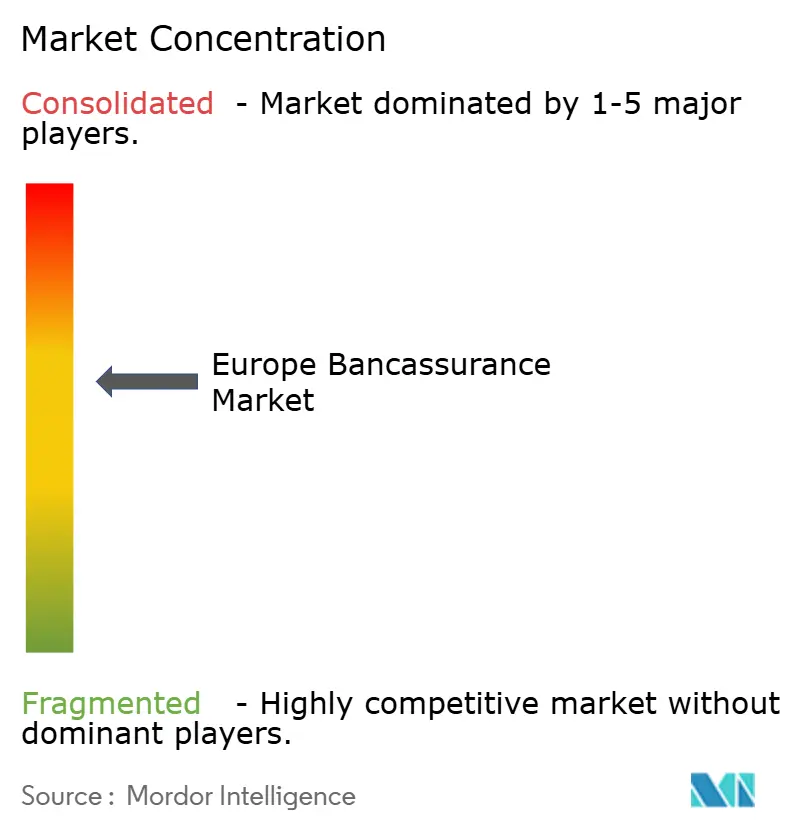
Die Marktstruktur ist mäßig konzentriert. Die fünf führenden Akteure – Crédit Agricole Assurances, BNP Paribas Cardif, CaixaBank / SegurCaixa Adeslas, Intesa Sanpaolo Vita und CNP Assurances – hielten zusammen die Hälfte der Prämieneinnahmen des Jahres 2024. Jeder betreibt ein integriertes Bancassurance-Modell, das den exklusiven Vertrieb sichert, diversifizierte Gebührenströme generiert und die Bilanzfinanzierung durch eine vorhersehbare Cashflow-Generierung unterstützt. Crédit Agricole beispielsweise meldete im Jahr 2024 Versicherungserlöse von 45,41 Milliarden USD und unterstreicht damit den Umfang, den die konzerneigene Bancassurance ermöglicht.
Digitale Innovation ist der primäre Wettbewerbshebel. Bis 2024 hatten 50 % der Nicht-Lebensversicherer KI-gestützte Underwriting-Module eingeführt, die die durchschnittliche Schadensbearbeitungszeit um 20 % verkürzten und die Schadenquoten um bis zu 3 Prozentpunkte verbesserten. BNP Paribas Cardif kooperierte mit dem Insurtech-Beschleuniger Plug-and-Play, um KI-Lösungen für die medizinische Risikobewertung zu beschaffen und so Produktentwicklungszyklen zu beschleunigen. CNP Assurances konzentrierte sich auf modulare APIs, die es Partnern wie La Banque Postale ermöglichen, die Preislogik auf spezifische Kundensegmente zuzuschneiden.
Strategische Partnerschaften erweitern die Landschaft. Belfius kooperierte mit dem Krankenversicherungsunternehmen Alan und dem Sprachmodellentwickler Mistral AI, um ein KI-unterstütztes medizinisches Netzwerk zu entwickeln, was signalisiert, dass traditionelle Bancassurer Gesundheitsökosysteme besitzen und nicht nur Risiken versichern wollen. Gleichzeitig bedrohen auf eingebettete Versicherungen spezialisierte Anbieter wie Wefox und Element, die Neobanken und E-Commerce-Plattformen umwerben, die Disintermediation. Die etablierten Anbieter reagieren darauf mit der Eröffnung von Innovationslabors, Investitionen in Venture-Fonds und der gezielten Übernahme von Nischen-Underwritern zur Stärkung der Kapazitäten.
Führende Unternehmen der europäischen Bancassurance-Branche
Crédit Agricole Assurances
BNP Paribas Cardif
CaixaBank / SegurCaixa Adeslas
Intesa Sanpaolo Vita
CNP Assurances
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Es eröffnet sich ein Freiraum bei digital verteilten Lebens-, Schutz- und ergänzenden Nichtlebensversicherungen, die in alltägliche Bankprozesse eingebettet werden können, wobei Banken bereits über hochfrequente Kontaktpunkte und identitätsgeprüften Zugang verfügen. Da sich der Verkauf von filialintensiver Akquise hin zu app-geführtem Vertrieb verschiebt, setzen Banken dies durch Plattformpartnerschaften und API-basierte Integration um, wie die Auswahl von bolttech durch ING im Juni 2026 zeigt, um eingebettete Versicherungs- und Schutzlösungen in mehreren europäischen Ländern einzuführen. Dieser Ansatz unterstützt eine schnellere Produktiteration und grenzüberschreitendes Rollout für Banken, die über konzerneigene Versicherer hinausgehen möchten, und klärt zugleich die Rolle spezialisierter Underwriter und Ökosystem-Enabler bei Produktkonfiguration, Servicing und Schadenautomatisierung.
Ein zweiter Chancenbereich ist die neu gestaltete Partnerschaftsökonomie und -governance, bei der Banken und Versicherer langfristige Exklusivität und Minderheitsbeteiligungen nutzen, um Vertriebssicherheit ohne vollständiges Eigentum zu sichern. BNP Paribas schloss im April 2026 den Verkauf seiner 25%-Beteiligung an AG Insurance an Ageas ab und erneuerte eine langfristige Bancassurance-Partnerschaft, und die National Bank of Greece unterzeichnete im Mai 2026 ein Memorandum of Understanding zum Erwerb von 30% an Allianz European Reliance zusammen mit einer 10-jährigen exklusiven Bancassurance-Partnerschaft. Gleichzeitig steigt die Compliance-Hürde für Bündelung, Transparenz von Anreizen und Beratungsqualität, und der IDD-Anwendungsbericht der EIOPA vom März 2026 weist auf Schwächen in der Praxis hin. Dies erhöht die Nachfrage nach prüfbaren POG-Rahmenwerken, Preis-Leistungs-Dokumentation und transparenten digitalen Verkaufsprozessen für Banken und Versicherer, die eingebetteten und KI-unterstützten Vertrieb ausbauen.
Aktuelle Branchenentwicklungen
- Juli 2026: CaixaBank brachte ein neues Haustierversicherungsprodukt auf den Markt, das auf die Deckung von Tierarztkosten ausgerichtet ist und damit sein Nichtlebensangebot in der Bancassurance erweitert. Das Produkt unterstützt breiteres Cross-Selling und Kundenbindung durch eine hochfrequente, digital vermarktbare Deckung, die über die Omnichannel-Banking-Schnittstelle von CaixaBank vertrieben werden kann.
- Juni 2026: BNP Paribas Cardif erwarb eine zusätzliche Beteiligung von 19% an BCC Vita, wodurch sich sein Eigentumsanteil auf 70% erhöhte, und verlängerte seine Lebensversicherungspartnerschaft mit der BCC Iccrea Group in Italien bis 2039. Die höhere Kontrolle in Verbindung mit einer langfristigen Vertriebsvereinbarung stärkt Cardifs Zugang zu bankgeführten Lebensversicherungsströmen in einem großen europäischen Markt.
- November 2024: AXA Schweiz führte addProtect ein, eine digitale Bancassurance-Suite, die auf der Plattform von Additiv aufbaut. Die Einführung beschleunigte die digitale Policenausstellung und die modulare Produktkonfiguration für Bankpartner und verstärkte den Trend zu plattformgestütztem Vertrieb in der europäischen Bancassurance.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Versicherungsprodukte, die über Banken und deren Kanäle in Europa bezogen, beraten oder verkauft werden, einschließlich Policen, die über Bankfilialen und digitale Banking-Kontaktpunkte vermittelt werden. Der Wert wird als Bancassurance-Markt in USD für die Region auf Basis gemeldeter und modellierter Aktivitäten gemessen.
Ausschlüsse: Eigenständige Versicherungen, die ausschließlich über Makler, Agenten oder Direktvertriebskanäle an Verbraucher verkauft werden (ohne bankgebundenen Vertrieb), sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Versicherungsart
- Lebensversicherung
- Nicht-Lebensversicherung
- Krankenversicherung
- Nach Vertriebskanal
- Bankfiliale
- Digitales / Online-Banking
- Mobile-Banking-Apps
- Kontaktzentrum / Telefon
- Affinitäts- und eingebettete Versicherungen (FinTech / Einzelhandel)
- Nach Endnutzer
- Privatkunden
- Kleine und Mittlere Unternehmen (KMU)
- Firmen- und Vermögenskunden
- Nach Land
- Frankreich
- Italien
- Spanien
- Deutschland
- Vereinigtes Königreich
- Portugal
- Belgien
- Polen
- Niederlande
- Schweiz
- Restliches Europa
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Kartierung, wie Bancassurance in Europa erfasst wird und welche Bank- und Versicherungsindikatoren als stabile Ankerpunkte dienen können. Wir stützen uns hauptsächlich auf öffentliche Quellen wie EIOPA-Veröffentlichungen und -Statistiken, Bankindikatoren der Europäischen Zentralbank, Eurostat-Makroreihen, Veröffentlichungen nationaler Zentralbanken und, wo verfügbar, Dashboards nationaler Versicherungsverbände.
Darüber hinaus werden Geschäftsberichte von Unternehmen, aufsichtsrechtliche Einreichungen, Investorenpräsentationen und seriöse Presseberichte genutzt, um den Vertriebskanal-Mix, den Produktfokus und Veränderungen bei Bancassurance-Partnerschaften zu verstehen. Zur Gegenprüfung greifen wir außerdem auf zugelassene kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken zurück, wenn Trends bei Produkt- und Vertriebs-Enablement geklärt werden müssen. Diese Sekundärquellen dienen nur der Veranschaulichung, und viele weitere öffentliche und kostenpflichtige Referenzen werden während der Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung wird genutzt, um das, was Sekundärquellen nicht gut erklären können, zu überprüfen, insbesondere die Aufteilung zwischen Verkäufen über Bankfilialen und digitaler bzw. Online-Akquise sowie das Tempo der Produktmix-Verschiebung über Lebens-, Nichtlebens- und Krankenversicherung. Wir sprechen mit einer Mischung aus Vertriebsleitern von Banken, Versicherungspartnerschaftsteams und Produktmanagern in wichtigen europäischen Märkten und überprüfen anschließend die Annahmen erneut, wenn sich die Eingabewerte wesentlich verändern (zum Beispiel Änderungen der Kapitalvorschriften oder starke Zinsbewegungen).
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 27% | CXOs: 13% |
| Mid-Tier: 51% | Funktions-/Abteilungsleiter: 40% |
| Kleinere Akteure: 22% | Manager: 47% |
Marktdimensionierung & Prognose
Das Kernmodell wird mithilfe eines Top-Down-Ansatzes erstellt, bei dem Bank- und Versicherungsaktivitätssignale zu einem Bancassurance-Nachfragepool für Europa rekonstruiert und anschließend auf Versicherungsarten und Kanäle verteilt werden. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, wie beispielsweise stichprobenartigen Prämien- und Gebührenindikatoren aus öffentlichen Offenlegungen, Kanal-Mix-Prüfungen und einigen Plausibilitätsprüfungen zu Preisen und Volumina, soweit Offenlegungen dies zulassen.
Wichtige Eingabegrößen, die das Modell prägen, umfassen die Bancassurance-Durchdringung nach Produktlinie, den Mix aus Lebens- gegenüber Nichtlebens- und Krankenversicherungsaktivität, den Anteil der über Bankfilialen gegenüber digitalem Banking abgewickelten Verkäufe, Verschiebungen im Zinssatz- und Sparverhalten, die die Nachfrage nach Schutz- und Lebensversicherungen beeinflussen, sowie länderspezifische Trends bei der Bankkundenbasis. Fehlt in kleineren Märkten die Bottom-up-Detailtiefe, verwenden wir Proxy-Verhältnisse aus ähnlichen Ländern und passen diese anschließend anhand von Interview-Feedback an, damit das Modell die Long-Tail-Aktivität nicht überschätzt.
Für die Prognose wird eine Szenarioanalyse mit einem Basisszenario verwendet, das makroökonomischen und Versicherungsnachfragesignalen folgt, und anschließend werden Sensitivitätsbänder um Kanalmigration und Produktmixänderungen herum erstellt. Annahmen werden mit Experteneingaben aktualisiert, sodass der zukünftige Verlauf widerspiegelt, wie Banken und Versicherer ihre Vertriebs- und Underwriting-Prioritäten tatsächlich planen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation der Modellergebnisse mit unabhängigen Indikatoren, wie der Richtung des Versicherungsmarktes, Bankkundenmetriken und öffentlich sichtbaren Verschiebungen in der Kanalnutzung. Ausreißer werden auf Länder- und Produktebene überprüft, und anschließend werden die Treiber erneut geprüft, damit ein einmaliger Datenpunkt das Gesamtbild nicht verzerrt.
Ein zweiter Analyst überprüft vor der Freigabe die wichtigsten Annahmen, die Einheitenbehandlung und die Währungskonsistenz, und Folgeanrufe werden ausgelöst, wenn die Abweichung zu externen Signalen bedeutsam ist. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere regulatorische Änderungen oder umfassende Neuausrichtungen von Bancassurance-Partnerschaften. Vor der Auslieferung führen wir eine erneute Durchsicht des Datensatzes durch, damit die Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für Bancassurance in Europa von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche veröffentlichte Werte für Bancassurance in Europa zu sehen, da die Abgrenzung dessen, was erfasst wird, nicht immer gleich ist. Unterschiede zeigen sich, wenn eine Studie den Markt als Prämien behandelt und eine andere als Gesamtpolicenwert, und auch wenn Kanalregeln in Bezug auf bankgeführte Verkäufe unterschiedlich angewendet werden.
Durch die Verfolgung von Einschlussregeln auf Kanalebene und die Aktualisierung der Länderdaten in jedem Zyklus hält Mordor Intelligence die europäische Gesamtsumme an Bancassurance-Aktivitäten gebunden, die tatsächlich über Banken initiiert oder vertrieben werden, anstatt durch angrenzende Versicherungsverkäufe, die nur locker mit dem Bankwesen verknüpft sind, aufgebläht zu werden. Abweichungen können auch durch das verwendete Basisjahr, die Behandlung von Krankenversicherung innerhalb des Produktumfangs und den Zeitpunkt der Währungsumrechnung entstehen, wenn lokale Marktdaten in USD überführt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 656,25 Mrd. USD (2025) | |
| Branchenverlag A | 675,25 Mrd. USD (2025) | Verwendet einen breiteren Länderkorb und eine einfachere Produktaufteilung, die bancassuranceähnliche Partnerschaften einbeziehen kann, was die Gesamtwerte erhöhen kann, wenn die Bankverbindung nicht strikt auf Kanalebene angewendet wird. |
| Branchenbriefing B | 651,65 Mrd. USD (2024) | Bezieht sich auf ein anderes Basisjahr und kann Schätzungen von 2024 mit zukunftsgerichteten Annahmen mischen, die nicht vollständig mit der länderspezifischen Kanalmigration abgestimmt sind, was den Ausgangspunkt nach oben oder unten verschieben kann. |
Über die drei Werte hinweg erklärt sich die Streuung hauptsächlich durch Umfangsgrenzen, die Wahl des Basisjahres und die Art, wie die Kanalverknüpfung in der Zähllogik durchgesetzt wird. Wenn diese Punkte klar dargelegt und mit beobachtbaren Bank- und Versicherungssignalen abgeglichen werden, wird die Marktgröße leichter reproduzierbar und für Planungsentscheidungen nutzbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Bancassurance-Markt derzeit?
Der Markt erzielte im Jahr 2026 einen Wert von 685,84 Milliarden USD und soll bis 2031 einen Wert von 855,18 Milliarden USD erreichen.
Welches Versicherungssegment wächst im europäischen Bancassurance-Markt am schnellsten?
Krankenversicherungen führen das Wachstum mit einem prognostizierten CAGR von 6,52 % bis 2031 an, bedingt durch eine alternde Bevölkerung und die Nachfrage nach privater Krankenversorgung.
Wie bedeutend sind mobile Apps für den Bancassurance-Vertrieb?
Mobile Apps sind der am schnellsten wachsende Kanal und sollen mit einem CAGR von 8,10 % expandieren, wodurch der Filialanteil von 67,75 % schrittweise abnehmen wird.
Welches Land verzeichnet die schnellste Expansion?
Polen soll mit einem CAGR von 7,55 % wachsen, da steigende Einkommen und digitale Nutzung die Versicherungsdurchdringung erhöhen.
Wer sind die führenden Akteure im europäischen Bancassurance-Markt?
Crédit Agricole Assurances, BNP Paribas Cardif und CNP Assurances halten gemeinsam etwas mehr als 35,1 % der gebuchten Prämien und nutzen dabei exklusive Bankpartnerschaften.
Was ist die größte Herausforderung für europäische Bancassurer?
Die regulatorische Fragmentierung in den EU-Mitgliedstaaten und der Wettbewerb durch BigTech-Ökosysteme schränken die nahtlose grenzüberschreitende Skalierung ein und erfordern schnelle digitale Innovation, um Marktanteile zu verteidigen.
Seite zuletzt aktualisiert am:


