
Größe und Marktanteil des europäischen Versicherungsmaklermarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 52.20 Milliarden US-Dollar |
| Marktgröße (2026) | 54.30 Milliarden US-Dollar |
| Marktgröße (2031) | 67.10 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.30 % |
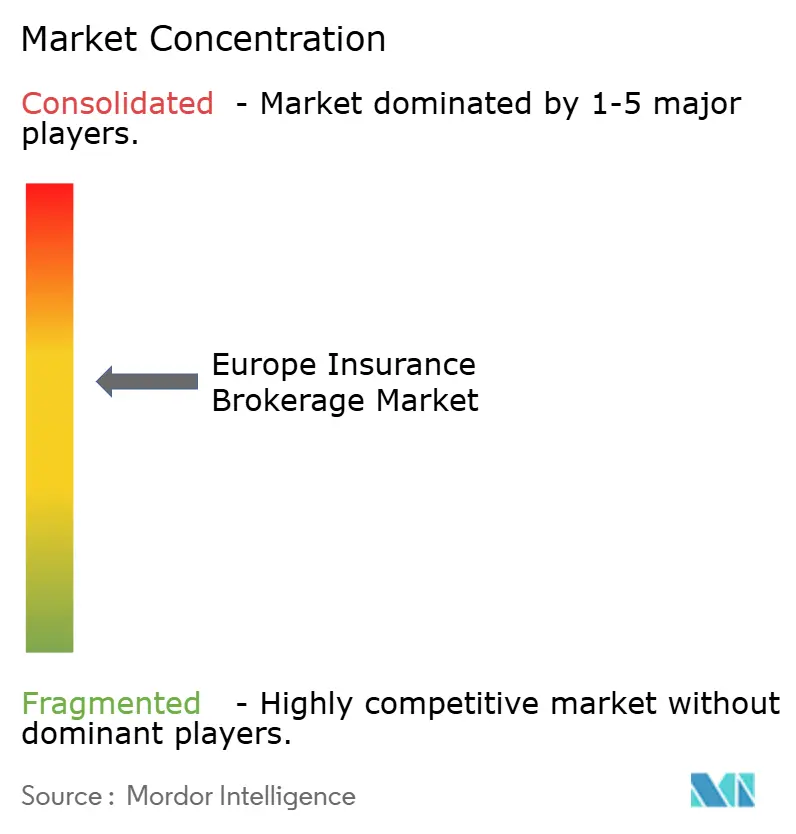
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Versicherungsmaklermarkts von Mordor Intelligence
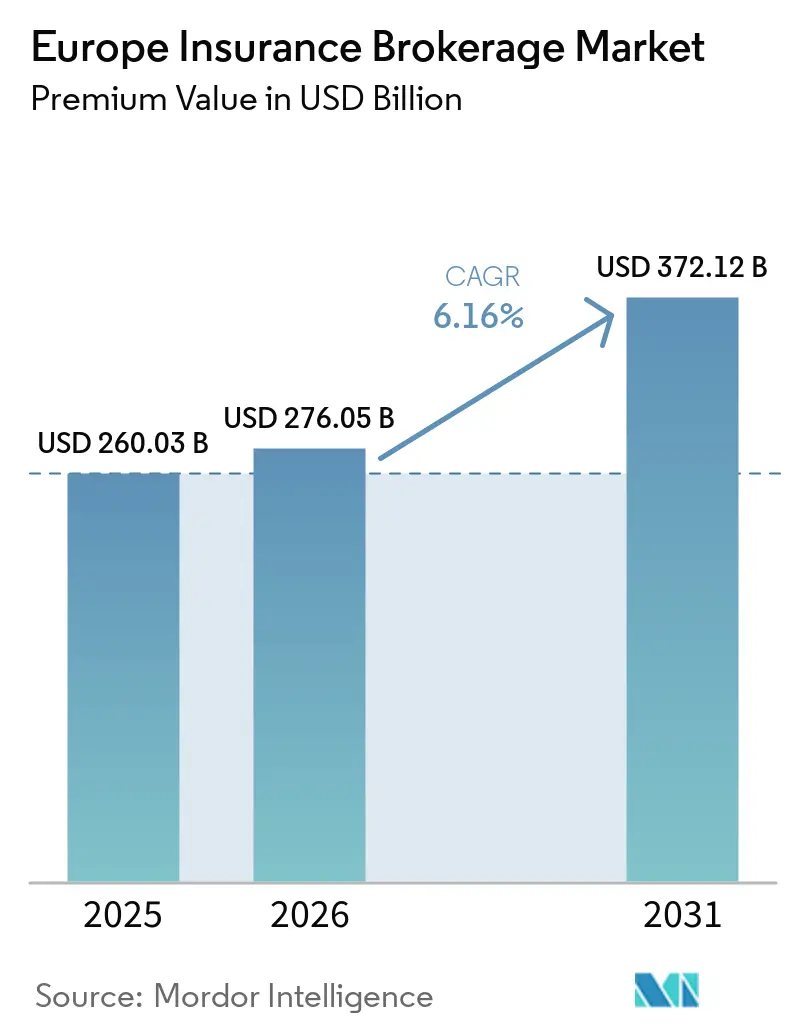
Die Marktgröße des europäischen Versicherungsmaklermarkts gemessen am Prämienvolumen wird voraussichtlich von 52,20 Milliarden USD im Jahr 2025 und 54,30 Milliarden USD im Jahr 2026 auf 67,10 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 4,30 % verzeichnen.
Eine robuste Nachfrage nach Beratungsleistungen im Bereich Cyberrisiken, die rasche Verbreitung von eingebetteten Versicherungen sowie eine widerstandsfähige wirtschaftliche Aktivität von KMU bilden die Grundlage dieser Entwicklung, auch wenn Gebührendruck und Fachkräftemangel Gegenwind erzeugen. Verschärfte regulatorische Anforderungen im Rahmen der Versicherungsvertriebsrichtlinie (IDD), der Überprüfung von Solvency II sowie des Gesetzes über die digitale operationale Resilienz (DORA) erhöhen gleichzeitig die Compliance-Kosten und schaffen margenstarke Beratungsmöglichkeiten, die technisch versierte Intermediäre begünstigen. Die digitale Transformation gestaltet die Wirtschaftlichkeit der Kundengewinnung weiterhin grundlegend um, wobei Partnerschaften zwischen Maklern und Insurtech-Unternehmen eine Konnektivität über Programmierschnittstellen (API) ermöglichen, die Echtzeit-Angebotserstellung und Policenabschlüsse unterstützt. Die Konsolidierung sowohl bei Versicherungsträgern als auch bei Intermediären setzt sich fort, angetrieben durch Private-Equity-Zusammenschlüsse und strategische Akquisitionen, die Spezialsparten-Kompetenzen und geografische Reichweite stärken. Vor diesem Hintergrund sind Makler, die in Datenanalyse, regulatorisches Fachwissen und Multi-Channel-Vertrieb investieren, am besten positioniert, um Margen zu verteidigen und gleichzeitig grenzüberschreifendes Wachstum zu erschließen.
Wichtigste Erkenntnisse des Berichts
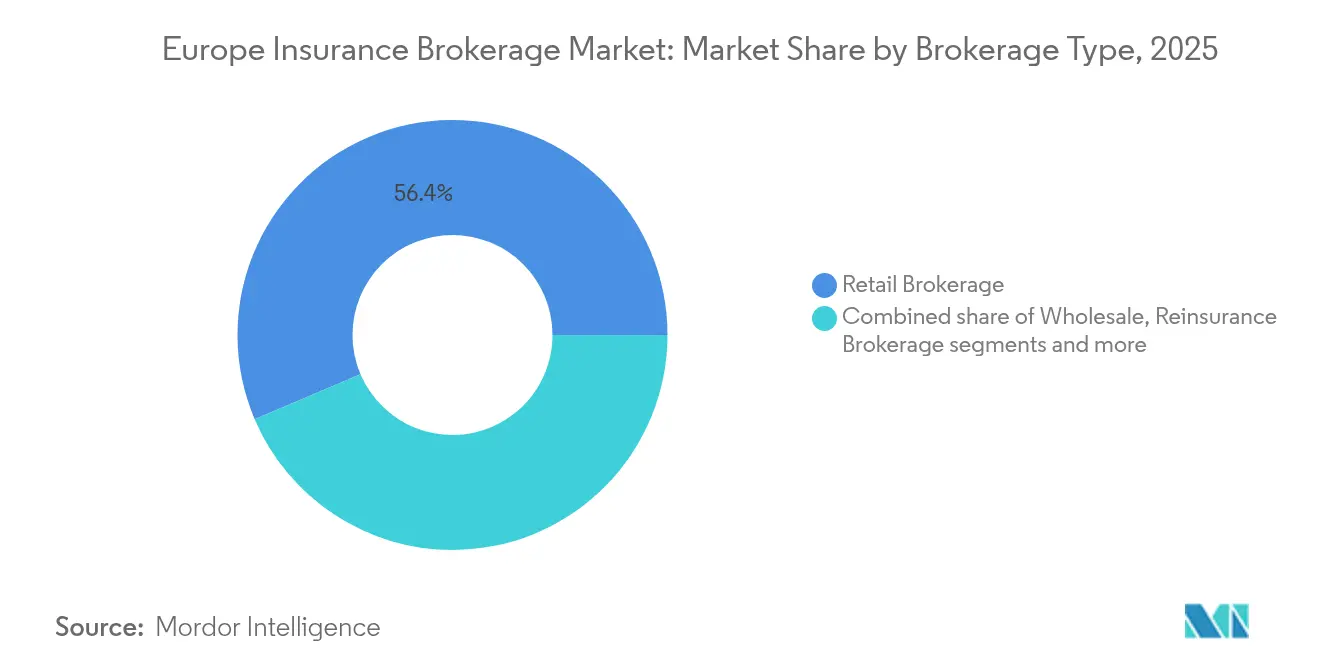
- Nach Maklertyp führte der Einzelhandelsmakler mit einem Anteil von 63,7 % am europäischen Versicherungsmaklermarkt im Jahr 2025, während die Rückversicherungsmakler mit einer CAGR von 5,5 % bis 2031 die stärkste Beschleunigung verzeichneten.
- Nach Kundentyp entfielen auf kleine und mittlere Unternehmen im Jahr 2025 42,5 % der Marktgröße des europäischen Versicherungsmaklermarkts, und es wird prognostiziert, dass sie bis 2031 mit einer CAGR von 5,3 % wachsen.
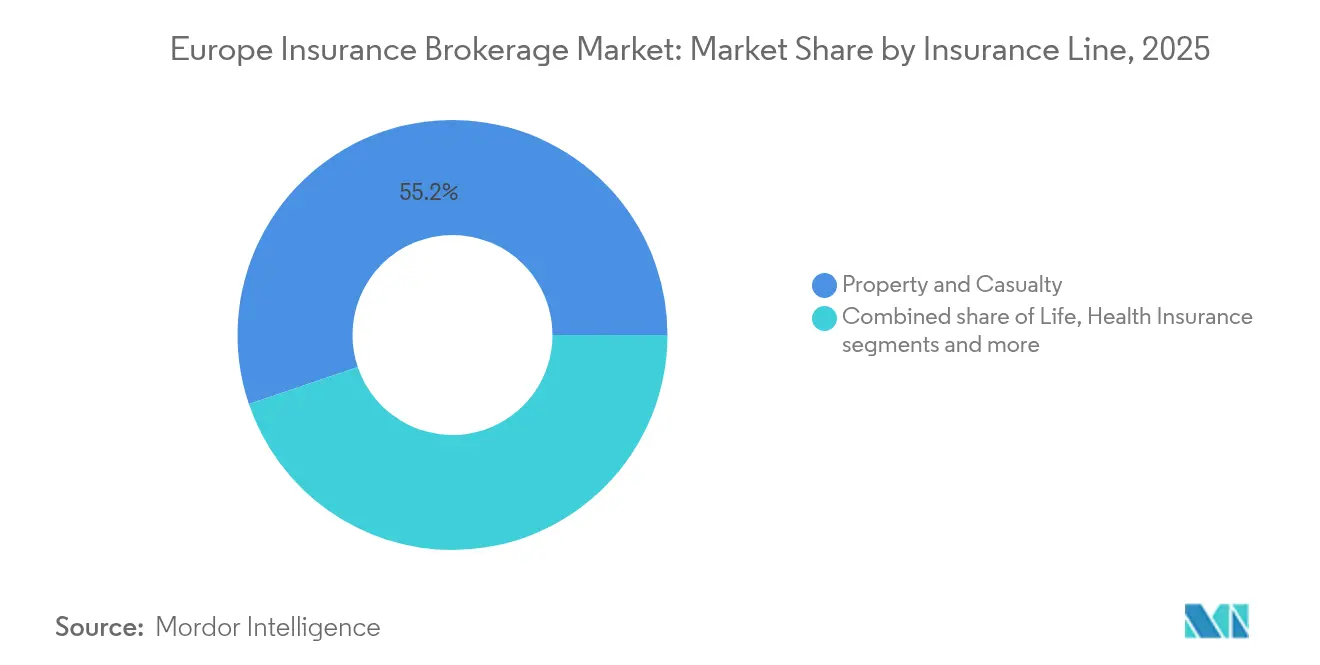
- Nach Versicherungssparte hielt die Sparte Sach- und Haftpflichtversicherung im Jahr 2025 einen Anteil von 55,20 % am europäischen Versicherungsmaklermarkt, während für Spezialsparten eine Expansion mit einer CAGR von 6,74 % bis 2031 prognostiziert wird.
- Nach Vertriebskanal entfiel auf den traditionellen persönlichen Vertrieb im Jahr 2025 noch immer ein Anteil von 56,10 % an der Marktgröße des europäischen Versicherungsmaklermarkts; digitale und Online-Plattformen entwickeln sich im Prognosezeitraum mit einer CAGR von 7,62 %.
- Nach Geografie hielt das Vereinigte Königreich im Jahr 2025 einen Anteil von 36,2 % am europäischen Versicherungsmaklermarkt, während die Region Rest Europas mit einer CAGR von 5,5 % bis 2031 das schnellste Prognosewachstum verzeichnet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Cyber-Versicherungsberatung | +1.8% | Vereinigtes Königreich, Deutschland, Niederlande | Mittelfristig (2–4 Jahre) |
| Regulatorische Komplexität (IDD, Solvency II, DORA) | +1.2% | Alle EU-Mitgliedstaaten | Langfristig (≥ 4 Jahre) |
| KMU-Nachfrage nach maßgeschneiderten Absicherungen | +1.5% | Westeuropa; Ausbreitung nach Mittel- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Insurtech-Partnerschaften | +1.1% | Vereinigtes Königreich, Nordics | Kurzfristig (≤ 2 Jahre) |
| Eingebetteter Versicherungsvertrieb | +0.9% | Deutschland, Niederlande, Frankreich | Mittelfristig (2–4 Jahre) |
| Klimabezogene parametrische Produkte im Rahmen des EU-Green-Deals | +0.7% | Nordeuropa, Alpenregion | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Cyber-Versicherungsberatung
Organisationen in ganz Europa aktualisieren ihre Risikoübertragungsstrategien, da Ransomware-Vorfälle zunehmen und die gesetzliche Prüfung im Rahmen von DORA, das ab Januar 2025 in Kraft ist, intensiver wird[1]. Cyber-Prämien stiegen im Jahr 2024 um 35 %, doch die Kapazitäten der Versicherer bleiben knapp, was Makler dazu veranlasst, geschichtete, parametrische und captive-gestützte Programme zu strukturieren, die auf branchenspezifische Risiken zugeschnitten sind. KMUs, die zu 60 % bei digitalen Risiken unterversichert bleiben, stellen ein fruchtbares Beratungsfeld dar, das Unternehmen belohnt, die technische Schwachstellen in angemessene Entschädigungen übersetzen können. Maklerhäuser rekrutieren Chief-Information-Security-Officer und Penetrationstestspezialisten, um Wissenslücken zu schließen und die Glaubwürdigkeit von Zeichnungsdaten zu sichern. Standardisierte Rahmenwerke wie ISO 27001 und die bevorstehenden NIS2-Regeln erweitern die Beratungserlöse zusätzlich, da Kunden einen Nachweis der Compliance-Ausrichtung für die Policenausstellung benötigen. Talentengpässe erhöhen jedoch die Gehaltskosten und verlängern das Onboarding, was den Rückenwind geringfügig dämpft.
Zunehmende regulatorische Komplexität
Die Solvency-II-Überprüfung von 2025 verschärft die Offenlegungspflichten für Kapital, während die IDD die Verhaltenspflichten verschärft und Makler dazu zwingt, detaillierte Produkteignungsunterlagen zu führen, die kleinen Versicherern und KMUs häufig fehlen. Diese Aufsichtsschichten generieren schrittweise Beratungsgebühren, da Intermediäre die Risikobereitschaft den Solvenzpositionen der Versicherer zuordnen und die Einhaltung mehrerer Gerichtsbarkeiten sicherstellen. Das Consumer-Duty-Rahmenwerk des Vereinigten Königreichs festigt diesen Trend, indem es faire Wertbewertungen und eine klare Vergütungsoffenlegung vorschreibt und damit das Wertversprechen von Maklern mit eingebetteter Compliance-Kompetenz stärkt. Gleichzeitig erhöhen duplizierte Berichts- und Prüfverfahren die Gemeinkosten, die kleinere Unternehmen nur schwer absorbieren können, was das Akquisitionsinteresse von Skalenunternehmen beschleunigt, die fixe Kosten verteilen wollen. Makler nutzen regulatorische Arbitrage, indem sie grenzüberschreitende Programme strukturieren, die Unterschiede bei Versicherungssteuern und Kapitalentlastungsregeln ausnutzen, doch die aufkommende gesamteuropäische Angleichung unter DORA könnte solche Möglichkeiten schrittweise einschränken.
Expansion des KMU-Sektors
KMUs trugen im Jahr 2024 46,42 % zum europäischen Versicherungsmaklermarkt bei und werden bis 2030 schneller wachsen als jede andere Kundengruppe, da Fragilität in der Lieferkette, Cyber-Bedrohungen und Handelsneujustierungen das Versicherungsbewusstsein schärfen. Lücken in der Policendichte, insbesondere in Kontinentaleuropa, werden kleiner, da Banken und digitale Marktplätze gewerbliche Absicherungen am Punkt der Rechnungsfinanzierung, der Logistikbuchung oder des Software-Abonnements einbetten. Makler, die in modulare Produkte und automatisierte Triage-Tools investieren, verkürzen Angebotszyklen, verbessern die Kundenbindung und steigern gleichzeitig Cross-Sell-Quoten für ergänzende Sparten wie Handelskredit und Directors-and-Officers-Haftpflicht (D&O). Das EU-Gesetz über künstliche Intelligenz ist dabei, eine neue Compliance-Last zu schaffen, was professionelle Haftungserweiterungen für algorithmische Fehler zu einer aufkommenden Nische macht. Dennoch könnte eine ungleichmäßige digitale Kompetenz unter Kleinstunternehmen die Marktdurchdringung verlangsamen, sofern Intermediäre keine intuitiven Self-Service-Plattformen mit mehrsprachigen Beratungs-Chatbots einsetzen.
Insurtech-Partnerschaften zur Verbesserung des Kundenerlebnisses
Etablierte Makler verfolgen zunehmend Minderheitsbeteiligungen oder Joint Ventures mit Software-als-a-Service-Zeichnungsmaschinen und digitalen Maklern, um für mobile Verbraucher relevant zu bleiben. Die API-Integration verkürzt den Weg vom Angebot zur Bindung von Tagen auf Minuten und liefert eine dynamische Preisgestaltung, die Telematik, Wetterdaten oder Lieferkettenanalysen widerspiegelt. Eingebettete Versicherungspiloten wie die 2024 gestartete Mobilitätsabsicherung in der deutschen Telekommunikationsabrechnung zeigen, wie Makler hochfrequente Kundenkontaktpunkte monetarisieren können, ohne Beratungstiefe aufzugeben. Diese Allianzen generieren auch granulare Kundendaten, die die Schadenverlaufsvorhersage verbessern und maßgeschneiderte Risikominderungsdienstleistungen informieren. Die Abhängigkeit von Drittanbietertechnologie erhöht jedoch die Pflichten zur operationalen Resilienz unter DORA und erfordert eine sorgfältige Lieferantenrisikogovernance. Gewinnbeteiligungsvereinbarungen müssen auch gegen eine mögliche Kannibalisierung traditioneller Hochprovisionskanäle abgewogen werden.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gebührendruck durch Online-Vergleichsplattformen | -1.4% | Vereinigtes Königreich, Deutschland, Niederlande mit Ausbreitung nach Frankreich | Kurzfristig (≤ 2 Jahre) |
| DSGVO-Beschränkungen beim datengesteuerten Cross-Selling | -0.8% | EU-weit, stärkste Auswirkungen in Deutschland, Frankreich | Mittelfristig (2–4 Jahre) |
| Versichererkonsolidierung reduziert die Verhandlungsmacht der Makler | -0.6% | Global, mit konzentrierter Auswirkung im Vereinigten Königreich, Deutschland | Langfristig (≥ 4 Jahre) |
| Talentmangel in der Spezialrisikoberatung | -0.9% | EU-weit, am stärksten ausgeprägt im Vereinigten Königreich, Nordics | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gebührendruck durch Online-Vergleichsplattformen
Preisaggregator-Websites haben Provisionsraten für Privatkunden und standardisierte Segmente erodiert, indem sie Echtzeit-Prämienraster anbieten, die einen Direktkauf ermöglichen. Versicherer, die auf Ausgabenquoten unter 15 % abzielen, leiten mehr Volumen direkt an digital-orientierte Vertriebspartner weiter und drängen traditionelle Intermediäre aus der Wertschöpfungskette. Transparenzregeln unter IDD und Consumer Duty stärken die Verhandlungsmacht der Kunden, indem sie Makler zur Offenlegung der Vergütung und zum Nachweis eines fairen Werts verpflichten. Infolgedessen sanken ausgehandelte Basisprovisionen für Standard-Kraftfahrzeug- und Wohngebäudeversicherungen in einigen EU-Märkten im Jahr 2024 um bis zu 150 Basispunkte. Prämienreiche Beratungssegmente wie Cyber und Handelskredit bieten Schutz, doch Quersubventionierung wird schwieriger, da sich die Gewinnpools bei standardisierten Sparten verkleinern. Makler begegnen dem durch Differenzierung mittels Mehrwertdienstleistungen, Risikoengineering, Schadenberatung und Datenanalyse, obwohl die Skalierung dieser Dienstleistungen über vielfältige Mikrosegmente hinweg eine Herausforderung bleibt.
Talentmangel in der Spezialrisikoberatung
Ruhestandsverschiebungen erfahrener Praktiker in Kombination mit einem dünnen Jahrgang in der Karrieremitte setzen Unternehmen Wissenslückrisiken aus. Cyber-Risiko, marine erneuerbare Energie und strukturierte Rückversicherungsplatzierungen gehören zu den am schwersten zu besetzenden Stellen, wobei einige Positionen über neun Monate lang unbesetzt bleiben[2]. Das Ausbildungsmodell, das traditionell technische Kompetenz entwickelte, wurde während der Pandemie geschwächt, da Remote-Arbeit das praxisnahe Lernen einschränkte. Post-Brexit-Visumsbeschränkungen schränken den Zugang zu nicht-EU-amerikanischen Fachkräften, insbesondere Versicherungsmathematiker und Ingenieure, weiter ein. Der steigende Lohnwettbewerb zwischen Maklern, Versicherern und Technologieanbietern erhöht die Betreuungskosten und gefährdet die Rentabilität bei ressourcenintensiven Platzierungen. Unternehmen reagieren mit graduierten Rotationsprogrammen, beschleunigter Förderung von Berufsqualifikationen und Bindungsprämien, aber der Erfolg ist ungleichmäßig und zeitaufwendig, was die Kapazitäten mittelfristig knapp hält.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Maklertyp:
Nachfrage nach Rückversicherungsexpertise übertrifft das EinzelhandelsdominatDer Einzelhandelsmakler erzielte im Jahr 2025 63,7 % der Marktgröße des europäischen Versicherungsmaklermarkts, gestützt auf tiefe Kundenbeziehungen und Multikanal-Serviceleistungen. Dennoch wird für die Rückversicherungsmakler bis 2031 eine Expansion mit einer CAGR von 5,5 % prognostiziert, was das Gesamtwachstum beflügelt, da die durch den Klimawandel bedingte Schwere von Katastrophenereignissen die Zedenten dazu veranlasst, anspruchsvolle Kapitalmanagementlösungen zu suchen. Rückversicherungsspezialisten monetarisieren fortschrittliche stochastische Modellierung und Beratung zum alternativen Risikotransfer und erzielen dabei häufig höhere Gebührenerträge als im Einzelhandelsgeschäft. Großhandelsmakler bleiben für die Deckung von Überschussrisiken und grenzüberschreitende Programme unverzichtbar, insbesondere dort, wo lokale Kapazitätsengpässe auf komplexe Compliance-Anforderungen treffen. Die Bancassurance-Vermittlung gewinnt, obwohl sie in absoluten Zahlen kleiner ist, wieder an Dynamik, da Banken Zahlungs- und Bilanzdaten nutzen, um gebündelte Deckungen als Zusatzprodukte anzubieten und Nicht-Zinserträge zu steigern.
Die Rückversicherungsvermittlung beschleunigt sich, wobei das Wachstum voraussichtlich von 3,8 % (2019–2024) auf 5,05 % steigen wird, angetrieben durch eine verstärkte Emission von Katastrophenanleihen, parametrische Lösungen und eine höhere Nachfrage nach Kapitalentlastung für Versicherungsträger. Gleichzeitig stehen die Margen im Einzelhandelsversicherungsgeschäft unter Druck, da digitale Aggregatoren die Provisionsmargen bei Standardprodukten komprimieren, was eine Verlagerung hin zu beratungsintensiven Spezialgebieten begünstigt. Großhandelsvermittler profitieren von der Globalisierung der Lieferketten, die eine grenzüberschreitende Zertifikatsausstellung und lokalisierte Schadenunterstützung erfordern. Breitere makroökonomische Gegenwinds könnten jedoch das Prämienwachstum in allen Märkten dämpfen. Die Bancassurance wird sich voraussichtlich ausweiten, da Open-Banking-Regulierungen die Datenverfügbarkeit verbessern und es Versicherern ermöglichen, personalisierte Angebote in alltägliche Finanztransaktionen einzubetten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Nach Kundentyp:
KMUs verankern den zukünftigen SchwungKleine und mittlere Unternehmen repräsentieren derzeit 42,5 % des Marktanteils des europäischen Versicherungsmaklermarkts und sollen über den Prognosehorizont eine CAGR von 5,3 % erzielen. Geopolitische Störungen und ein Anstieg der Cyberkriminalität haben das Risikobewusstsein geschärft und die Nachfrage nach Betriebsunterbrechungs-, Handelskredit- und Cyber-Haftpflichtpolicen in die Höhe getrieben. Makler, die modulare Policenarchitekturen und digitale Self-Service-Plattformen einführen, verkürzen den Onboarding-Prozess – ein Vorteil bei der Ansprache kostenbewusster Kleinstunternehmen. Großkonzerne erhalten stabile Prämienvolumina aufrecht, üben jedoch Gebührendruck aus, indem sie Elemente des Risikomanagements internalisieren und wettbewerbsfähige Ausschreibungen unter Großmaklern durchführen. Öffentliche Einrichtungen verlassen sich auf Makler für klimaresistente Finanzierungsstrukturen und Katastrophenschutzrahmen, was die Nachfrage nach Beratung zum alternativen Risikotransfer stärkt.
Das KMU-Segment wächst rasch, begünstigt durch EU-Wiederaufbaufondsinvestitionen, die Digitalisierungszuschüsse unterstützen und Unternehmen neuen Cyberrisiken aussetzen, die einer Absicherung bedürfen. Start-ups innerhalb von Plattform-Ökosystemen treiben die Nachfrage nach innovativen Policen an, darunter Haftpflicht für Gelegenheitsarbeit und Schutz geistigen Eigentums. Auf der Ebene der Einzelpersonen wenden sich immer mehr Kunden für Kfz- und Hausratversicherungen an Direktvertriebskanäle, was die Maklermargen im Kleinkontensegment unter Druck setzt. Infolgedessen konzentrieren sich Maklerunternehmen neu auf beratungsintensive Dienstleistungen im Bereich Berufshaftpflicht, Schlüsselpersonenversicherung und freiwillige Zusatzleistungen. Diese Angebote sind zunehmend auf die Bedürfnisse unternehmerischer Kunden und deren sich wandelnde Risikoprofile ausgerichtet.
Nach Versicherungssparte:
Spezialklassen treiben Innovationen voranSchaden- und Unfallsparten behielten im Jahr 2025 55,20 % der Marktgröße des europäischen Versicherungsmaklermarkts, angetrieben durch gewerbliche Kraftfahrzeugflotten und gewerbliche Immobilienrisiken. Spezialsparten – Cyber, Marine, Haustierhaltung und Reise – werden voraussichtlich mit einer CAGR von 6,74 % bis 2031 die Kernsparten übertreffen, angetrieben durch sich entwickelnde Risikotaxonomien und regulatorische Vorgaben. Die Cyber-Versicherung bleibt herausragend, da die europäischen gebuchten Bruttoprämien im Jahr 2024 um 35 % gestiegen sind, begleitet von zunehmender Ransomware-Komplexität. Marine-Projekte für erneuerbare Energien und der Bau von Offshore-Windanlagen injizieren zusätzlichen Spezialimpuls, da der Kontinent die Dekarbonisierung beschleunigt. Die Lebensversicherungsvermittlung verzeichnet ein moderates Wachstum über vereinfachte Produkte, die in Hypotheken- und Sparplattformen integriert sind, während die Krankenversicherungsvermittlung von grenzüberschreitender Telemedizin und privaten Krankenversicherungsplänen für mobile Berufstätige profitiert.
Parametrische klimagebundene Absicherungen, die von nordischen Versicherern vorangetrieben werden, exemplifizieren Produktinnovationen, die Makler im Landwirtschafts- und Tourismussektor skalieren können. Strukturierte Umwelthaftungshüllen begleiten Grünanleihemissionen und bieten eine weitere Gebührennische. Die Kapazität für hochlimitige Cyber- oder Katastrophenpools bleibt jedoch begrenzt, was Makler unter Druck setzt, Platzierungen über mehrere Versicherer oder Rückversicherungsmärkte zu syndizieren. Mit zunehmender Zeichnungssophistikation werden Datenqualitätsmanagement und versicherungsmathematische Analyse zu entscheidenden Wettbewerbsvermögen. Die regulatorische Prüfung rund um ESG-Offenlegungen veranlasst auch Versicherer und Makler, die Transparenz sowohl im Produktdesign als auch in der Portfolioberichterstattung zu verbessern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Nach Vertriebskanal:
Digitale Gewinne beschleunigen sichTraditionelle persönliche Kanäle machen immer noch 56,10 % der Marktgröße des europäischen Versicherungsmaklermarkts aus, was die Abhängigkeit der Kunden von persönlicher Beratung für komplexe und hochwertige Platzierungen unterstreicht. Digitale und Online-Plattformen hingegen schreiten mit einer CAGR von 7,62 % voran, da eingebettete Versicherungs-APIs Absicherungen in versicherungsfremde Kundenprozesse integrieren. Affinitätsprogramme, die in Berufsverbänden und Mitgliederclubs angesiedelt sind, nutzen Vertrauensnetzwerke, um Nischenprodukte zu niedrigeren Akquisitionskosten zu vertreiben. Bancassurance-Partnerschaften werden neu erfunden; Banken nutzen Transaktionsdaten, um hyperpersonalisierte Angebote zu generieren, was das Cross-Sell-Potenzial verstärkt und gleichzeitig die Compliance-Pflichten unter Consumer Duty erhöht.
Die pandemiebedingte Hinwendung zu virtueller Kommunikation hat die Policendigitalisierung beschleunigt und die Vertriebszyklusdauer für kleine gewerbliche und Unfallversicherungsprodukte verkürzt. Makler erweitern die Portalfunktionalität um Schaden-Triage und Risikopräventionstipps und steigern so die Kundenbindung. Dennoch bleibt die Omni-Kanal-Kohärenz entscheidend, da Kunden häufig digital einsteigen, aber bei der Absicherungsanpassung menschliche Unterstützung suchen. Investitionen in Kundenbindungsmanagement-Plattformen (CRM) und Cybersicherheitskontrollen steigen daher, insbesondere da DORA die Anforderungen an die operationale Resilienz verschärft. Mit zunehmenden digitalen Kontaktpunkten nutzen Makler auch KI-gestützte Erkenntnisse, um Angebote zu personalisieren und Kundenbedürfnisse proaktiver vorauszusehen.
Geografische Analyse
Versicherungsmaklermarkt in West- und Südeuropa
Im Jahr 2025 entfielen auf das Vereinigte Königreich 36,2 % des europäischen Versicherungsmaklermarkts, gestützt auf Londons Position als globales Zentrum für Spezialrisiken und den Lloyd's-Marktplatz. Das Post-Brexit-Umfeld hat jedoch Herausforderungen mit sich gebracht, insbesondere in Bezug auf Passporting-Regelungen. Um diesen Problemen zu begegnen, haben Makler ihre EU-ansässigen Tochtergesellschaften gestärkt und Vertragsplatzierungen über in Brüssel ansässige Einheiten verfolgt. Deutschland und Frankreich folgen beim Marktanteil dicht dahinter, angetrieben von ihren starken Industriesektoren, die fortschrittliche Ingenieur- und Haftpflichtversicherungslösungen erfordern. Spanien und Italien verzeichnen ebenfalls Wachstum, unterstützt durch EU-Green-Deal-Mittel, die auf die Infrastrukturresilienz ausgerichtet sind. Diese Mittel haben die Nachfrage nach parametrischer Wetterversicherung und Bauleistungsversicherungen gesteigert.
Versicherungsmaklermarkt in den nordischen Ländern und der Benelux-Region
Die nordischen Länder Schweden, Dänemark, Finnland und Norwegen profitieren von einem hohen Maß an digitaler Kompetenz und regulatorischer Angleichung, was die Einführung von Insurtech-Lösungen und das nahtlose grenzüberschreitende Passporting von Versicherungsprodukten erleichtert. In der Benelux-Region nutzen die Länder die Handelskorridorversicherung, die Logistikoperationen zwischen Häfen und deren Umgebung unterstützt. Dieser Fokus auf Logistik hat Möglichkeiten für spezialisierte Versicherungsprodukte geschaffen, die auf die Bedürfnisse dieser Handelskorridore zugeschnitten sind.
Versicherungsmaklermarkt in Mittel- und Osteuropa
Mittel- und Osteuropa, historisch gesehen ein unterversorgter Markt, holt nun auf, da ausländische Direktinvestitionen einen erhöhten Bedarf an Risikoübertragungslösungen erzeugen. Die Europäische Aufsichtsbehörde für das Versicherungswesen und die betriebliche Altersversorgung (EIOPA) fördert die aufsichtliche Konvergenz, um die Marktintegration in der gesamten Region zu verbessern. Lokale Steuervorschriften stellen jedoch weiterhin Herausforderungen dar und erfordern eine maßgeschneiderte Strukturierung für multinationale Versicherungsprogramme. Diese Entwicklungen verdeutlichen die sich wandelnde Dynamik des europäischen Versicherungsmaklermarktes und die vielfältigen Faktoren, die sein Wachstum beeinflussen.
Rest Europas
Rest Europas verzeichnet das schnellste Wachstum in der Region mit einer prognostizierten CAGR von 5,5 % bis 2031 im europäischen Versicherungsmaklermarkt, unterstützt durch ein wachsendes Versicherungsbewusstsein, sich entwickelnde regulatorische Anforderungen und eine steigende Nachfrage nach spezialisierten Risikoberatungsdienstleistungen. Märkte wie Portugal, Griechenland, Österreich, die Schweiz und Irland bieten Wachstumschancen, da Unternehmen Deckung für Sach-, Cyber-, klimabezogene und Berufshaftpflichtrisiken suchen. Regulatorische Entwicklungen im Rahmen des Versicherungsrahmens der Europäischen Union ermutigen Makler zudem, die Compliance-Unterstützung zu stärken und Versicherungsprogramme auf lokale Anforderungen zuzuschneiden. Gleichzeitig helfen digitale Vertriebsplattformen und Partnerschaften mit Versicherern den Maklern, ihre Reichweite bei kleinen und mittleren Unternehmen (KMU) und Einzelkunden auszubauen. Unterschiede in der Versicherungsdurchdringung, der Marktreife und den nationalen Vorschriften prägen jedoch weiterhin die Adoptionsraten in diesen Ländern.
Wettbewerbslandschaft
Der europäische Versicherungsmaklermarkt bleibt moderat konzentriert: Die fünf größten Unternehmen – Marsh McLennan, Aon, Willis Towers Watson, Arthur J. Gallagher und Howden Group – hielten im Jahr 2024 zusammen einen Anteil von etwa der Hälfte. Die Größe verschafft diesen Marktführern privilegierten Zugang zu Versichererkapazitäten, Investitionen in proprietäre Datenplattformen und Talentrekrutierungsbudgets, die kleinere Mitbewerber nur schwer aufbringen können. Marsh McLennan stärkte seinen Einzelhandels-Fußabdruck mit der Übernahme von McGriff Insurance Services für 7,75 Milliarden USD und verdeutlicht damit eine Verlagerung hin zu strategischen Großakquisitionen, die auf eine Vertiefung der Spezialsparten abzielen[4]. Howden Groups anhaltende kontinentale Expansion durch Zukäufe in Spanien und Osteuropa veranschaulicht den von Private Equity gedeckten Appetit auf regionale Spezialisten mit kulturellem Know-how und Nischenproduktkompetenz.
Private-Equity-Zusammenschlüsse bleiben ein prägendes Merkmal, insbesondere im Vereinigten Königreich und in der Benelux-Region, wo fragmentierte Agenturnetzwerke reichlich Übernahmeziele bieten. Dealvervielfacher kompremierten sich im Jahr 2024 leicht, als die Finanzierungskosten stiegen, aber der Wettbewerb um Cyber-Spezialisten und MGA-Kapazitäten hielt die Bewertungen widerstandsfähig. Technologieinvestitionen unterscheiden Marktführer; mehrere große Makler setzen cloud-native Platzierungsplattformen ein, die die Durchlaufzeiten reduzieren und eine Versichererpanelauswahl auf Basis von Echtzeit-Appetitsignalen ermöglichen. Die Kompetenz in der Einhaltung von Regulierungsvorschriften entwickelt sich zu einem verteidigungsfähigen Burggraben, wobei DORA und Consumer Duty die Komplexitätsschwelle für aufstrebende Marktteilnehmer erhöhen. Talentmangel in Analytik und Klimamodellierung könnte jedoch selbst gut kapitalisierte Unternehmen behindern, sofern die Rekrutierungspipelines keine Diversifizierung erfahren.
Die Versichererkonsolidierung führt zu entgegenwirkender Macht: Fusionen unter europäischen Versicherern verkleinern Maklerpanels und verschärfen Provisionsverhandlungen. Um die Verhandlungsmacht zu erhalten, gründen Makler gemeinsam Spezial-MGAs und nutzen Zeichnungsvollmachten, um einen größeren Anteil der wirtschaftlichen Ergebnisse zu behalten und gleichzeitig Kapazitätsbeschränkungen bei Versicherungspartnern zu erfüllen. Die Zusammenarbeit mit Technologieanbietern zur Operationalisierung prädiktiver Risikopräventionstleistungen – wie etwa der Einsatz von IoT-Sensoren in Produktionsanlagen – differenziert das Angebot über die bloße Platzierung hinaus. Im Laufe des Prognosehorizonts werden Unternehmen, die digitale, beratende und regulatorische Kompetenzen aufeinander abstimmen, Gewinne konsolidieren, während unterschrittene Generalisten dem Risiko der Margenerosion oder des erzwungenen Ausscheidens ausgesetzt sind. Mit zunehmendem Wettbewerb wird der strategische Talenterwerb – insbesondere in den Bereichen Datenwissenschaft, Compliance und branchenspezifisches Zeichnen – zu einem entscheidenden Faktor für den langfristigen Maklererfolg.
Marktführer im europäischen Versicherungsmaklermarkt
-
Marsh & McLennan Companies (Marsh)
-
Aon plc
-
Willis Towers Watson (WTW)
-
Arthur J. Gallagher & Co.
-
Hyperion Insurance Group (Howden)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Versicherungsmaklermarkt Unternehmen in diesem Bericht
- Marsh & McLennan Companies (Marsh)
- Aon plc
- Willis Towers Watson (WTW)
- Arthur J. Gallagher & Co.
- Hyperion Insurance Group (Howden)
- BGL Group
- Söderberg & Partners
- Acrisure
- Lockton Companies
- PIB Group
- Siaci Saint Honoré
- GrECo Group
- Henner Group
- AJB Group
- Ecclesiastical Insurance Broker Services
- Jensten Group
- Eurorisk (Renomia)
- Miller Insurance Services
- Funk Gruppe
Neueste Industrielle Entwicklungen in Europäischer Versicherungsmaklermarkt
- April 2025: Zurich Insurance Group erwarb eine bedeutende Minderheitsbeteiligung (knapp unter 50 %) am Londoner Unternehmen Icen Risk für rund 194 Millionen USD, mit dem Ziel, auf M&A-orientierte Versicherungen einschließlich Gewährleistungs- und Freistellungsabsicherungen zu setzen, und plant die Expansion nach Nordamerika und in große europäische Märkte, einschließlich Deutschland.
- September 2024: Marsh McLennan vereinbarte die Übernahme von McGriff Insurance Services für 7,75 Milliarden USD, was die Präsenz im US-amerikanischen Einzelhandelsmaklerwesen ausweitet und eine anhaltende Großkonsolidierung im globalen Versicherungsmaklermarkt durch grenzüberschreitende Transaktionen führender Makler signalisiert, die Kapazitäten in Spezialsparten und verbesserte Kundenbeziehungen anstreben.
- August 2024: ERGO, O2 Telefónica und Telefónica Insurance lancierten ein eingebettetes Versicherungsprodukt,
O2 Care | Mobility,
in ganz Deutschland zu 5,25 USD (4,99 EURO) monatlich, mit Mobilitätsgarantie für Mietwagenpannen und Fahrradplatten, was den eingebetteten Versicherungsvertrieb in die Telekommunikationsabrechnung und digitale Kundenprozesse integriert demonstriert. - Juli 2024: Brown & Brown Inc. schloss eine Vereinbarung zur Übernahme von Quintes Holding B.V., einem der größten unabhängigen Versicherungsmakler in den Niederlanden, der rund 200.000 Kunden in den Bereichen Maklergeschäft, MGA und Altersvorsorge mit 700 Versicherungsfachleuten an 18 niederländischen Standorten betreut, und erweitert damit Brown & Browns europäischen Fußabdruck und Marktpräsenz in den Niederlanden.
Berichtsumfang des europäischen Versicherungsmaklermarkts
Der Bericht enthält eine detaillierte Anmerkung zur Bedeutung von Versicherungsmaklern über verschiedene Versicherungsprodukte in der Region. Ein Verständnis des aktuellen Status der europäischen Versicherungsmärkte, um diesen mit den sich entwickelnden Geschäftsmodellen der Maklerunternehmen in der Region zu korrelieren, eine detaillierte Marktsegmentierung, aktuelle Markttrends, Veränderungen in der Marktdynamik und Wachstumschancen. Eingehende Analyse der Marktgröße und Prognose für die verschiedenen Segmente. Der Bericht bietet Marktgröße und Prognosen in Wert (Milliarden USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Einzelhandelsmakler |
| Großhandelsmakler |
| Rückversicherungsmakler |
| Bancassurance-Maklerdienste |
| Privatpersonen |
| Kleine und mittlere Unternehmen (KMU) |
| Großunternehmen |
| Öffentliche Einrichtungen |
| Lebensversicherung |
| Krankenversicherung |
| Schaden- und Unfallversicherung (Kraftfahrzeug, Wohngebäude, Gewerbe, Haftpflicht) |
| Spezialsparten (Cyber, Haustierhaltung, Marine, Reise) |
| Traditionell persönlich |
| Digitale/Online-Plattformen |
| Affinitäts- und eingebettete Partnerschaften |
| Bancassurance-Partnerschaften |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Spanien |
| Italien |
| Benelux (Belgien, Niederlande und Luxemburg) |
| Nordics (Dänemark, Finnland, Island, Norwegen und Schweden) |
| Rest von Europa |
| Nach Maklertyp | Einzelhandelsmakler |
| Großhandelsmakler | |
| Rückversicherungsmakler | |
| Bancassurance-Maklerdienste | |
| Nach Kundentyp | Privatpersonen |
| Kleine und mittlere Unternehmen (KMU) | |
| Großunternehmen | |
| Öffentliche Einrichtungen | |
| Nach Versicherungssparte | Lebensversicherung |
| Krankenversicherung | |
| Schaden- und Unfallversicherung (Kraftfahrzeug, Wohngebäude, Gewerbe, Haftpflicht) | |
| Spezialsparten (Cyber, Haustierhaltung, Marine, Reise) | |
| Nach Vertriebskanal | Traditionell persönlich |
| Digitale/Online-Plattformen | |
| Affinitäts- und eingebettete Partnerschaften | |
| Bancassurance-Partnerschaften | |
| Nach Land | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| Benelux (Belgien, Niederlande und Luxemburg) | |
| Nordics (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Rest von Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Versicherungsmaklermarkt im Jahr 2026?
Der Markt erzielte im Jahr 2026 einen Umsatz von 54,3 Milliarden USD und soll bis 2031 einen Wert von 67,1 Milliarden USD erreichen.
Welches Segment wächst innerhalb des europäischen Maklermarkts am schnellsten?
Die Rückversicherungsvermittlung soll mit einer CAGR von 4,3 % wachsen und damit andere Maklertypen übertreffen.
Warum sind KMUs für das künftige Wachstum der Makler so wichtig?
KMU machen bereits fast die Hälfte der vermittelten Prämien aus und sollen mit einer CAGR von 5,3 % wachsen, da Cyber- und Lieferkettenrisiken zunehmen.
Wie verändert der digitale Vertrieb die Wirtschaftlichkeit des Maklergeschäfts?
Digitale und Online-Plattformen sollen mit einer CAGR von 7,62 % wachsen, was die Akquisitionskosten senkt und gleichzeitig die traditionellen Provisionsstrukturen unter Druck setzt.
Welche Geografie zeigt die höchste Wachstumsdynamik?
Rest Europas wird voraussichtlich das am schnellsten wachsende Segment des europäischen Versicherungsmaklermarkts sein und bis 2031 eine CAGR von 5,5 % verzeichnen, angetrieben durch ein wachsendes Versicherungsbewusstsein, eine steigende Nachfrage nach spezialisierter Risikodeckung, regulatorische Anforderungen und die Einführung digitaler Vertriebskanäle.
Was treibt die Konsolidierung unter europäischen Maklern an?
Skalenvorteile in den Bereichen Compliance, Technologieinvestitionen und Talentakquisition motivieren große Akteure, regionale Spezialisten und MGAs zu übernehmen.