
Cookies-Marktanalyse von Mordor Intelligence
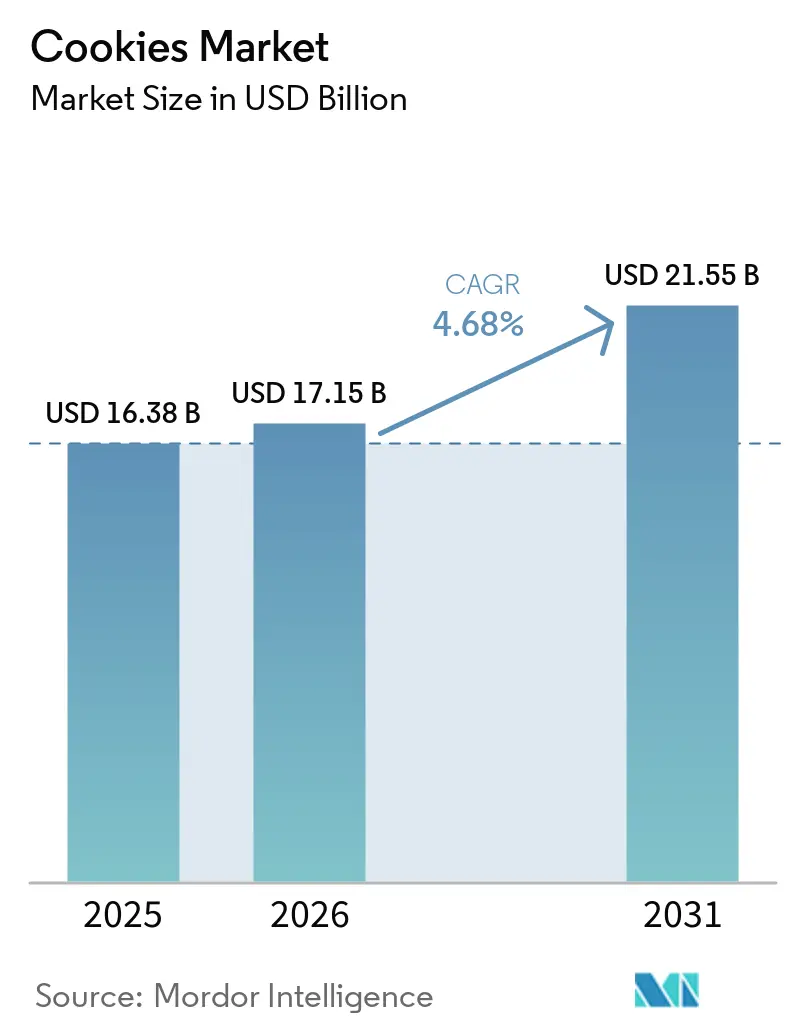
Die Cookies-Marktgröße wird im Jahr 2026 auf 17,15 Milliarden USD geschätzt und für 2027 auf 17,95 Milliarden USD prognostiziert, mit einem Anstieg auf 22,21 Milliarden USD bis 2032, was einem Wachstum mit einer CAGR von 4,35 % von 2027 bis 2032 entspricht.
Cookie-Marken können vertrauten Genuss mit definierten Verzehranlässen und messbaren Nährwertversprechen verbinden. Morgendliche Käufe von verpackten Süßsnacks und proteinreiche Cookie-Angebote schaffen unterschiedliche Wege zu den Käufern. Der Kostendruck bei Zutaten in Indien stellt eine Preisbeschränkung dar, während nährstoffbedingte Einschränkungen in Chile die kindgerichtete Distribution einengen können. Sandwich-Cookie-Kapazitäten und lokale Produktionspartnerschaften bieten Herstellern unterschiedliche Möglichkeiten, Produkte anzupassen und die lokale Versorgung auszubauen. Bei Sandwich-Cookie- und partnerproduzierten Markteinführungen schafft die Anlass-Positionierung nur dann eine skalierbare Chance, wenn das Rezept den Zugang zum beabsichtigten Kanal sichert und die Produktionskosten Raum für wettbewerbsfähige Preisgestaltung lassen.
Wichtigste Erkenntnisse des Berichts
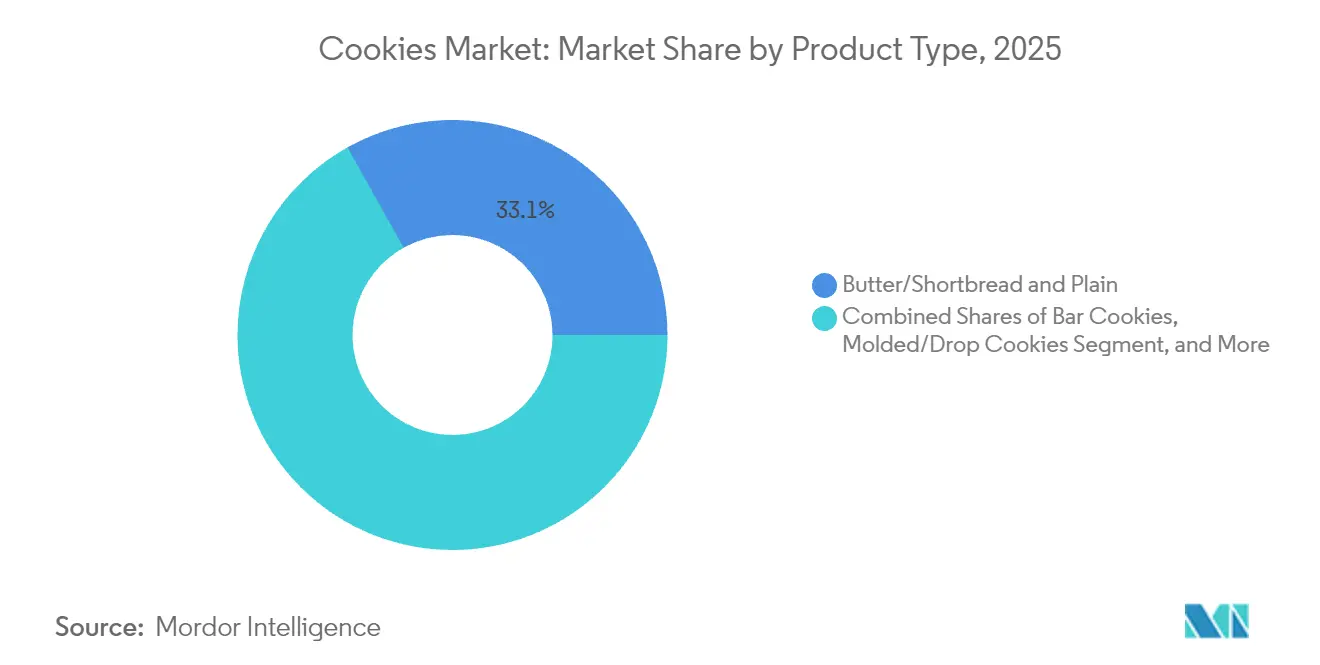
- Nach Produkttyp führten Butter-, Shortbread- und einfache Cookies mit einem Cookies-Marktanteil von 32,98 % im Jahr 2026, während Riegel-Cookies mit einer CAGR von 5,6 % von 2027 bis 2032 das am schnellsten wachsende Segment darstellen.
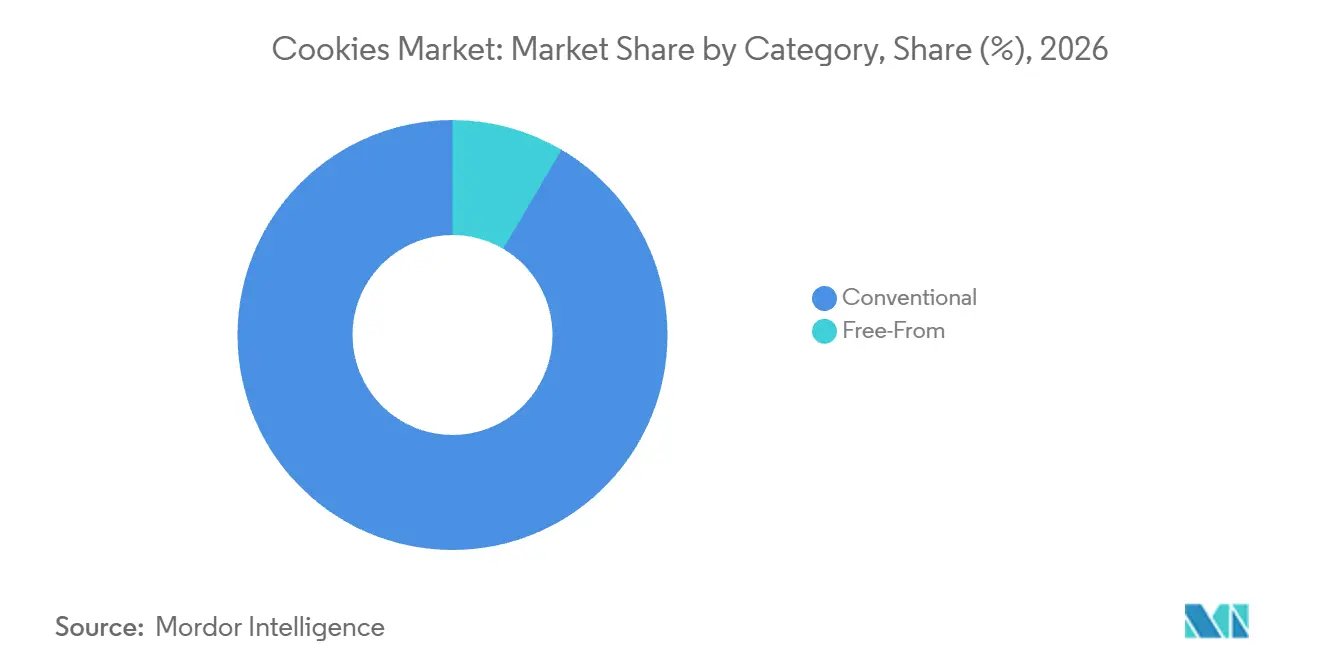
- Nach Kategorien hielten konventionelle Cookies im Jahr 2026 einen Anteil von 91,54 % an der Cookies-Marktgröße, und Free-from-Cookies werden voraussichtlich mit einer CAGR von 6,3 % von 2027 bis 2032 am schnellsten wachsen.
- Der Vertrieb über Hypermärkte und Supermärkte machte im Jahr 2026 38,89 % der Einzelhandelsausgaben für Cookies aus, während Online-Händler mit einer CAGR von 6,2 % von 2027 bis 2032 der am schnellsten wachsende Kanal sein werden.
- Nach Verpackungstyp führten Beutel und Sachets mit 62,8 % der Einzelhandelsausgaben für Cookies im Jahr 2026, wobei Kartons mit einer CAGR von 5,5 % von 2027 bis 2032 am schnellsten wachsen werden.
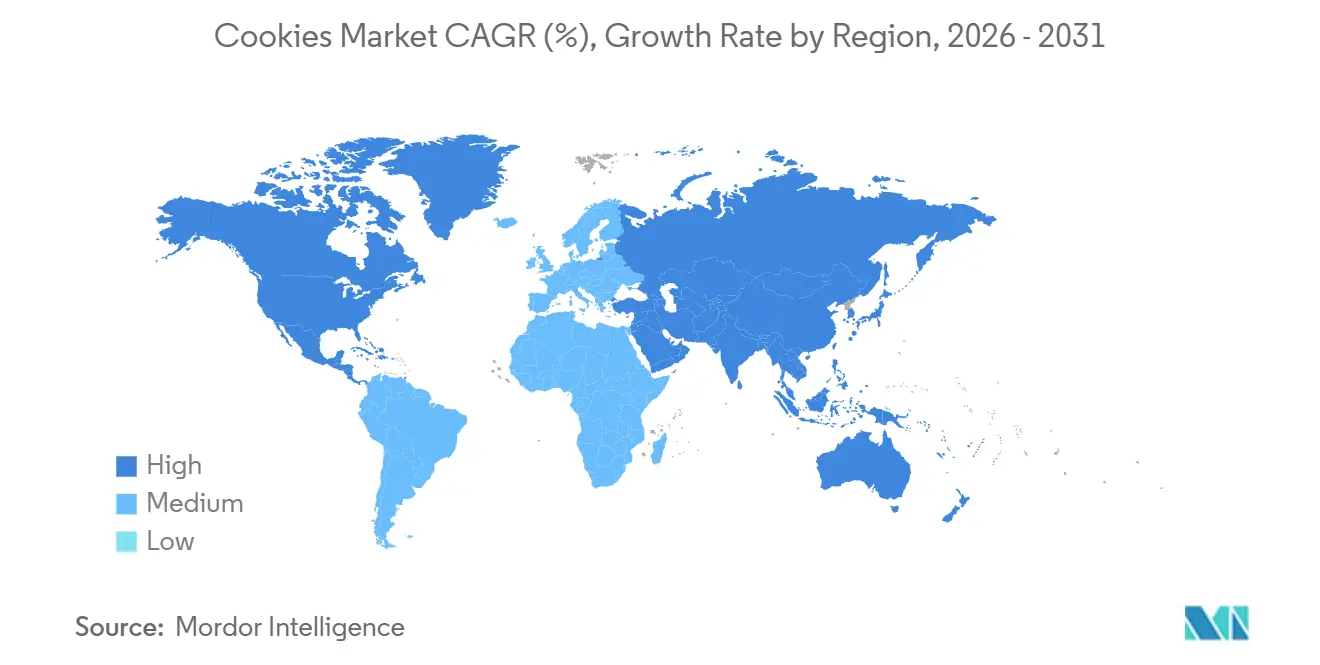
- Europa führte die geografische Aufschlüsselung mit 32,96 % der Einzelhandelsausgaben für Cookies im Jahr 2026, während Südamerika mit einer CAGR von 6,4 % von 2027 bis 2032 die am schnellsten wachsende Region sein wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach portionskontrollierten Genuss-Snacks | +1.7% | In den gesamten Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Beschleunigte urbane Frühstückskultur für unterwegs in Ballungsräumen | +1.3% | In den gesamten Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Anreicherung und Nährstoffverbesserung treiben das Wachstum des Cookies-Marktes | +1.1% | Vereinigte Staaten und Japan | Mittelfristig (2–4 Jahre) |
| Pflanzliche Fettersatz-Reformulierung treibt Wachstum an | +0.9% | Im deutschen Cookie-Einzelhandelsmarkt | Mittelfristig (2–4 Jahre) |
| Direktvertrieb-Abonnement-Boom für Gourmet-Cookies | +0.4% | In den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Verschenken und Premiumisierung als emotionale Positionierung | +0.5% | In den gesamten Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach portionskontrollierten Genuss-Snacks
Die Verkäufe von sortierten Cookies und Multipacks im US-amerikanischen Kernsortiment stiegen in einem 52-Wochen-Zeitraum bis 2025 um 27,8 %. Die Umsätze im US-amerikanischen Kernsortiment für Cookies gingen in den 52 Wochen bis 2025 über Multi-Outlet-Kanäle einschließlich Convenience-Stores um 2,9 % zurück. Galletas Gullón S.A. brachte 2025 in Spanien ChocoBom Mini Cookies in einem Format mit 4 Einzelpackungen auf den Markt. Diese Packungsstruktur kann einen größeren Cookie-Kauf in separate Snack-Anlässe aufteilen und so die Formatentwicklung mit einem portionsorientierten Angebot verbinden. Multipacks bieten Lieferanten eine differenzierte Packungsproposition innerhalb einer schwächeren Kernsortimentskategorie, sodass ihre Regalrelevanz vom Format und nicht von der Gesamtentwicklung der Cookie-Verkäufe abhängt.
Beschleunigte urbane Frühstückskultur für unterwegs in Ballungsräumen
Die Frühstücksnachfrage gibt Cookie-Lieferanten einen Anlass, ein Angebot rund um den Kaufzeitpunkt sowie das Servierformat zu gestalten. PDI Insights Cloud stellte fest, dass 7 Uhr morgens im Jahr 2025 mit 10,84 % den höchsten stündlichen Anteil an den wöchentlichen US-amerikanischen Convenience-Store-Verkäufen von verpackten Süßsnacks erzielte. Cookies sind innerhalb dieser gemessenen Kategorie neben anderen verpackten Süßsnacks eingeordnet, was dem breiteren Morgenmuster Relevanz für einen Cookie-Lieferanten verleiht. Für Lieferanten, die einen frühstücksorientierten Cookie entwickeln, ist der Käuferkontext ein Convenience-Store-Besuch mit einem ausgeprägten morgendlichen Verkaufsfenster. Ein frühstücksorientierter Cookie kann um diesen morgendlichen Convenience-Store-Besuch konkurrieren, wenn er verfügbar ist, wenn Käufer ihre frühen Einkäufe tätigen.
Anreicherung und Nährstoffverbesserung treiben das Wachstum des Cookies-Marktes
Nährstoffangereicherte Cookies geben Marken die Möglichkeit, Distribution auf Basis eines definierten Nährwertangebots anzustreben. Im Februar 2026 meldete ChunkyFit, dass seine Protein-Cookies in über 80 US-amerikanischen Einzelhandelsstandorten erhältlich waren, darunter Scheels und ausgewählte GNC-Franchise-Standorte. Diese Mischung aus unabhängigen Outlets und Facheinzelhändlern bietet einem Protein-Cookie-Angebot mehrere Wege, Käufer zu erreichen. Byron Bay Cookie Company führte seine Protein Plus-Serie am 16. Februar 2026 online ein, mit bis zu 18 Gramm Protein und bis zu 6 Gramm Ballaststoffen pro Portion. ChunkyFits Präsenz platziert Protein-Cookies im Facheinzelhandel, während Byron Bays quantifizierte Portionsangaben den Nährstoffgehalt zu einem Teil seines Online-Produktangebots machen.
Pflanzliche Fettersatz-Reformulierung treibt Wachstum an
Pflanzliche Fette können einen Cookie für vegane Käufer geeignet machen, wenn der Rest des Rezepts ebenfalls deren Anforderungen erfüllt. In einem Interview im September 2025 berichtete Naughty Cookie von einem Umsatzwachstum von 82 % im Jahresvergleich, und Gründerin Jessica Motes nannte vegane Butter als eine der Cookie-Zutaten. Die Formulierungsaufgabe besteht darin, die Textur und den Geschmack des Cookies innerhalb eines tierfreien Rezepts zu erzielen, wobei die Fettwahl Teil der Produktleistung ist. Im Jahr 2025 kündigte Griesson – de Beukelaer vegane Cereola Cookies mit einem pflanzlichen Rezept an, die in Deutschland erhältlich sind. Die vegane Eignung verleiht der Fettauswahl eine Rolle dabei, welche Käufer ein Cookie ansprechen kann, während Geschmack und Textur das fertige Angebot definieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität beeinträchtigt Cookie-Margen | -0.7% | Keksproduzierendes Gebiete in Indien | Kurzfristig (≤ 2 Jahre) |
| Strengere HFSS-Kennzeichnung (Hoher Fett-, Zucker- und Salzgehalt) hemmt Wachstum | -0.5% | Schulgelände und Zugangspunkte in Chile | Mittelfristig (2–4 Jahre) |
| Strenge Lebensmittelsicherheitsvorschriften | -0.3% | Bäckerei- und Produktionsstandorte in Schottland | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch alternative Snacks | -0.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität beeinträchtigt Cookie-Margen
Die Zutatenpreisinflation stellt Hersteller vor die schwierige Wahl zwischen dem Schutz der Cookie-Margen und der Beibehaltung der Preise, die Kunden für vertraute Produkte zahlen. CRISIL meldete eine Inflation von 3 % bei Zucker und 11 % bei Milch im Jahresvergleich unter den wichtigsten Rohstoffen von Britannia Industries Ltd. in Indien im ersten Quartal des Geschäftsjahres 2027.[1] Diese gleichzeitigen Anstiege setzen Hersteller, die beide Zutaten verwenden, einem Kostendruck in mehr als einem Teil des Rezepts aus. Intensiver Wettbewerb schränkt den Spielraum der Hersteller ein, höhere Rohstoffkosten an die Verbraucher weiterzugeben. Britannia Industries Ltd. nahm in diesem Quartal als Reaktion auf die Rohstoffinflation einige Preiserhöhungen vor. Für Kekshersteller, die vor diesem Zielkonflikt stehen, birgt die Preiserhöhung ein kommerzielles Risiko, da der Schutz der Stückmargen die Erschwinglichkeit schwächen kann.
Strengere HFSS-Kennzeichnung (Hoher Fett-, Zucker- und Salzgehalt) hemmt Wachstum
Die Nährstoffklassifizierung kann Schulverkaufsmöglichkeiten für Cookie-Lieferanten, die auf Snack-Anlässe für Kinder abzielen, ausschließen. Chiles Gesetz 20.606 schreibt vor, dass Lebensmittel, die die Nährstoffschwellenwerte des Gesundheitsministeriums überschreiten, Nährwerthinweise auf der Vorderseite der Verpackung tragen müssen. Lebensmittel, die die geltenden Grenzwerte für Energie, Natrium, Zucker oder gesättigte Fettsäuren überschreiten, unterliegen Verboten für Verkauf, Werbung und Promotion innerhalb von Vorschul-, Primar- und Sekundarschulen. Gesetz 21.778 erweiterte diese Einschränkungen auf Schulzugangspunkte, mit Inkrafttreten ab dem Schuljahr 2026.[2] Die erste jährliche Stufe dieser Erweiterung umfasst Vorschule und die Klassen 1 bis 4, gefolgt von den Klassen 5 bis zum letzten Sekundarschuljahr in der zweiten Stufe. Rezepte, die die geltenden Schwellenwerte überschreiten, sind neben der Pflicht zur Warnkennzeichnung auch vom Kanal ausgeschlossen, was den Wert kindgerichteter Werbung rund um die betroffenen Schulzugangspunkte einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Shortbread-Volumen und Riegel-Cookie-WachstumButter-, Shortbread- und einfache Cookies machten im Jahr 2026 einen Anteil von 32,98 % an der Cookies-Marktgröße aus und waren damit das größte Segment. Walker's Shortbread produzierte im Jahr 2025 täglich etwa 2 Millionen Shortbread-Finger, sein meistverkauftes Produkt. Diese Produktionsmenge veranschaulicht die Fertigungsbasis hinter einem etablierten Shortbread-Format und die kommerzielle Bedeutung eines Kernprodukts. Für einen Lieferanten, der in diesem Maßstab tätig ist, wird die wiederholbare Produktion zu einem zentralen Mittel zur Unterstützung eines großen Produktportfolios. Ein Herausforderer, der Walker's Shortbread-Finger-Versorgung erreichen möchte, würde einen vergleichbaren täglichen Backdurchsatz benötigen, sodass der Produktionsmaßstab über die Entwicklung eines ähnlichen Rezepts hinaus zu einer Wettbewerbshürde wird.
Riegel-Cookies werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 5,6 % von 2027 bis 2032. Das Schneiden einer gebackenen Platte in gleichmäßige Riegel bietet ein Format, das für tragbare Einzelportionen geeignet ist. Für Käufer, die unterwegs essen, kann der Riegel als kompakter Snack oder leichte Frühstücksalternative dienen. Ein Hersteller kann das Stückgewicht durch die Abmessungen des Schnitts festlegen und den resultierenden Riegel einer Einzelportionspackung anpassen. Riegel-Cookie-Lieferanten können eine einzeln verpackte Portion nutzen, um das morgendliche Snacking anzusprechen, ohne Käufer aufzufordern, ein loses Sortiment zu handhaben.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kategorie:
Konventionelles Volumen und Free-from-SpezialisierungKonventionelle Cookies repräsentierten im Jahr 2026 einen Cookies-Marktanteil von 91,54 % und waren damit das größte Segment. Im Juli 2025 eröffnete Mondelēz España in seinem Werk in Viana, Navarra, einen vollständig elektrischen Ofen für Oreo-Cookies mit einer zusätzlichen Werksproduktionskapazität von 3.400 kg/h. Diese Erweiterung veranschaulicht die Erneuerung der Fertigung hinter einem etablierten konventionellen Cookie-Produkt. Für einen Hersteller, der diese Art von Cookie anbietet, können etablierte Produkte weiterhin im Mittelpunkt von Prozessinvestitionen sowie der Routineproduktion stehen. Der resultierende Produktionsspielraum gibt einer etablierten konventionellen Marke einen Weg zur Skalierung durch Backtechnologie sowie durch ihre bestehende Produktattraktivität.
Free-from-Cookies werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 6,3 % von 2027 bis 2032. Im Juni 2026 berichtete Dr. Schär, dass eine kürzliche Investition die Infrastruktur und Produktionstechnologie an seinem Dreihausener Keks- und Salzgebäck-Standort aufgewertet hatte. Dr. Schär betreibt eine glutenfreie Produktionsstätte in Dreihausen, von der aus Kekse weltweit vertrieben werden. Dies platziert das Keksangebot in einem spezialisierten Produktionsumfeld, während die Upgrades auch einem breiteren Snack-Standort zugutekommen. Für einen glutenfreien Lieferanten, der Kekse weltweit vertreibt, unterstützt die spezialisierte Standortkapazität die Reichweite des Angebots sowie seine diätetische Positionierung.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Supermarkt-Reichweite und Online-LieferwachstumHypermärkte und Supermärkte waren das größte Segment und machten im Jahr 2026 38,89 % der Einzelhandelsausgaben für Cookies aus. Der NielsenIQ Brazil Retail Index verzeichnete im Jahr 2025 146.464 Tonnen Keksverkäufe der breiteren Kekskategorie in großen Supermärkten, ein Rückgang von 2,7 % gegenüber 2024. Das Beispiel kombiniert einen erheblichen physischen Durchsatz mit sinkenden Keksvolumina in Brasiliens großen Supermärkten. Für Cookie-Lieferanten, die diesen Weg nutzen, garantiert der Zugang zu einem großen Einzelhandelskanal nicht von sich aus, dass die Stücknachfrage steigen wird. Ein großes Supermarkt-Netzwerk kann erheblichen Keksdurchsatz auch in einem rückläufigen Jahr aufrechterhalten, sodass Cookie-Wachstum neben der Kanallistung eines produktspezifischen Arguments bedarf.
Online-Händler werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 6,2 % von 2027 bis 2032. Im März 2025 eröffnete Tiff's Treats einen reinen Lieferstandort für Burleson, Seagoville und Laredo, Texas. In der Woche vom 7. Oktober 2025 war sein Dubai Chocolate Cookie 4 Mal in mehreren Märkten ausverkauft, wobei sich mehr als 10.000 Fans auf eine Warteliste eingetragen hatten, bevor die nächste Charge in dieser Woche wieder auf den Markt kam. Das Standortmodell und die Warteliste zeigen zwei verschiedene kommerzielle Instrumente: die Erweiterung der Lieferabdeckung und die Organisation des Interesses an limitierten Chargen. Die Ausverkäufe und die Warteliste machen die Chargenverfügbarkeit kommerziell bedeutsam, selbst wenn eine Lieferabdeckung besteht, da Interesse erst dann zu einer Bestellung werden kann, wenn Cookies verfügbar sind.
Nach Verpackungstyp:
Flexibelverpackungs-Volumen und Karton-WachstumBeutel und Sachets waren das größte Segment und machten im Jahr 2026 62,8 % der Einzelhandelsausgaben für Cookies aus. In einem Interview sagte Bill Quigg, Präsident von More Than A Bakery, dass sein Kentucky-Keks-und-Cracker-Betrieb Vertikalbeutel von einer halben Unze bis zu 11 oder 12 Unzen befüllen und Beutel-in-Box-Einzelhandelspacks liefern könne. Dieses gemischte Bäckereibeispiel platziert die Abfüllkapazität für kleine und größere Packs innerhalb eines einzigen Fertigungsbetriebs. Für einen Cookie-Lieferanten, der flexible Verpackungen wählt, können die verfügbaren Beutelgrößen des Herstellers die fertige Verkaufseinheit bestimmen. Die Einzelhandelspräsentation muss innerhalb der Verpackungskapazitäten des Cookie-Herstellers funktionieren, da diese Kapazitäten einschränken, welche Packoptionen die Fertigung erreichen können.
Kartons werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 5,5 % von 2027 bis 2032. Eine Faltschachtel kann mehrere Cookies in einem definierten Sortiment organisieren und Einzelhändlern eine Präsentationsfläche sowie Geschenkekäufern eine fertige Präsentation bieten. Für Cookie-Hersteller kann die Abstimmung der Schachtelabmessungen auf das Sortiment die Außenverpackung kompakt halten und gleichzeitig Platz für die beabsichtigte Produktanordnung bewahren. Andere Verpackungen umfassten eine sammelbare Geschenkdose in Cheryl's Cookies' limitierter Frank's RedHot Buttercreme-Frosted-Cookie-Kollektion, die im Januar 2025 auf den Markt kam. Kartonlieferanten können durch die Passform zwischen Sortiment und Schachtel punkten, wobei die Einzelhandels- oder Geschenkeinheit den Verpackungsauftrag bestimmt.
Geografische Analyse
Europäischer Cookies-Markt
Europa machte im Jahr 2026 32,96 % der Cookies-Marktgröße aus und war damit die größte Region. Biscuit International, ein Hersteller von Eigenmarken-Keksen und Brotsubstituten, betreibt 30 Fabriken in Europa. Im März 2026 genehmigte Portugal den Dauerbetrieb bis 2027 für die Keks- und Backwarenanlage von Vieira de Castro Produtos Alimentares in Vila Nova de Famalicão nach technischer und wirtschaftlicher Begründung unter Berufung auf außerordentliches Auftragsvolumen und vertragliche Fristen. Das Netzwerk und die Genehmigung veranschaulichen zwei unterschiedliche Quellen der Versorgungsflexibilität, wobei die Eigenmarken-Fabrikabdeckung durch den rechtlichen Spielraum eines einzelnen Herstellers zur Verlängerung der Betriebszeiten ergänzt wird.
Südamerikanischer Cookies-Markt
Südamerika wird voraussichtlich die am schnellsten wachsende Region sein, mit einer CAGR von 6,4 % von 2027 bis 2032. Im März 2026 eröffnete Nestlé Ecuador eine automatisierte Cookie-Linie in seinem südlichen Werk in Guayaquil mit einer angekündigten zusätzlichen Cookie-Produktionskapazität von 800 Tonnen. Caricias verlegte seinen breiteren Keks-und-Backwaren-Betrieb im Juli 2025 in ein 6.800 Quadratmeter großes Werk in Rosario, eine Anlage, die fünfmal so groß ist wie der vorherige Standort. Im brasilianischen Einzelhandel machten beschichtete Kekse und Cookies zusammen von Januar bis Juni 2026 10,3 % des Umsatzes der Kekskategorie aus. Mit zusätzlicher Cookie-Kapazität in Ecuador und mehr Fabrikfläche in Argentinien verfügen die Hersteller über eine größere physische Basis, von der aus sie die lokale Nachfrage bedienen können.
Der Guatemala-Leitfaden des US-amerikanischen Handelsministeriums von 2026 identifiziert GAMA als Guatemalas führende Cookie-Marke. Im asiatisch-pazifischen Raum produzierte, vertrieb und vermarktete die APAC BFB Group von Monde Nissin im Jahr 2025 ein breiteres Kekssortiment, einschließlich Cookies und Cookie-Sandwiches, hauptsächlich auf den Philippinen. Mondelēz Indias Biscoff-Markteinführung im November 2025 nutzte die Produktion an einem Partnerstandort in Rajasthan im Rahmen eines Lizenzabkommens mit Lotus Bakeries NV. Im Nahen Osten und Afrika produziert Sunveat Foods Limited Kekse und Waffeln in Thika, Kenia, für Verbraucher und Unternehmen in Ostafrika. Marktteilnehmer, die in Guatemala mit GAMA oder auf den Philippinen mit Monde Nissin konkurrieren, müssen sich gegen etablierte Marken- oder integrierte Versorgungspositionen behaupten, während Mondelēz Indias Partnerstandort veranschaulicht, wie der Produktionszugang durch Lizenzierung gesichert werden kann.
Regionale Ausgaben
Regulatorischer Rahmen und Ausblick
Ausgewählte Kennzeichnungsanforderungen werden aus der Perspektive von Herstellern und Importeuren verglichen, die verpackte Cookies verkaufen. Kanadas nährstoffbedingte Nährwertsymbole und Saudi-Arabiens Anforderungen in arabischer Sprache erfordern unterschiedliche Anpassungen für ein ansonsten geeignetes Angebot. Der kommerzielle Unterschied liegt in der länderspezifischen Arbeit, die erforderlich ist, um Produktinformationen, Verpackungspräsentation und Angaben mit den geltenden Pflichten in Einklang zu bringen.
Regulatorische Tabelle
| Entscheidungsfaktor | Kanada | Deutschland | China | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Kanadische Lebensmittelinspektionsbehörde | Staatliche Behörden und lokale Lebensmittelkontrollbehörden | Staatliche Verwaltung für Marktregulierung | Anvisa | Saudi-Arabische Lebensmittel- und Arzneimittelbehörde |
| Wichtige Instrumente oder Richtung | Nährwertsymbole für vorverpackte Lebensmittel, die Schwellenwerte für gesättigte Fettsäuren, Zucker oder Natrium überschreiten, vorbehaltlich Ausnahmen und Symbolverboten | Verordnung 1169/2011 über die Information der Verbraucher über Lebensmittel; EU-Verpackungskennzeichnungsübergang ab 2028 | GB 7718-2025 und synchronisierte Maßnahmen zur Überwachung von Lebensmittelkennzeichnungen, geplant für den 16. März 2027 | RDC 429/2020 und IN 75/2020 zu Nährwertinformationen und Angaben | SFDA.FD/GSO 9 Kennzeichnungssprachenanforderungen; SFDA.FD GSO 2810:2025 Allergendeklaration |
| Kommerzielle Auswirkung | Nährwertprofilbewertung und konforme Symbole für abgedeckte vorverpackte Lebensmittel | Obligatorische Verbraucherinformationen zu Lebensmitteln und geplante Anpassung der Verpackungskennzeichnung | Vorbereitung auf obligatorische Allergenkennzeichnung und Außenverpackungsinformationen auf der kleinsten Verkaufseinheit | Nährwerttabellen, bedingte Vorderseiten-Kennzeichnungen und konforme Nährwertangaben | Arabische Informationen; jede zusätzliche Sprache muss identisch damit übereinstimmen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Verschärfung | Verschärfung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Für Hersteller und Importeure spiegelt Mittel die Anpassungsarbeit im Rahmen etablierter Regelwerke wider, einschließlich nährstoffbedingter Kennzeichnungen in Kanada und Brasilien, Verbraucherinformationen zu Lebensmitteln in Deutschland, Kennzeichnungen für vorverpackte Lebensmittel in China sowie Anforderungen in arabischer Sprache und Allergendeklarationspflichten in Saudi-Arabien. Deutschlands geplantes EU-Verpackungskennzeichnungssystem ab 2028 und Chinas Wechsel von empfohlener zu obligatorischer Allergenkennzeichnung am 16. März 2027 unterstützen die Verschärfung. Kanadas Keine Änderung folgt der Frist vom 1. Januar 2026, während Brasiliens Genehmigung vom 8. Juli 2026 einer 90-tägigen Konsultation zu Zutatendeklarationen, Kennzeichnungstechnologien und Kennzeichnung bestrahlter Lebensmittel eine Überprüfung einleitete, anstatt endgültige Pflichten aufzuerlegen. Saudi-Arabiens Keine Änderung spiegelt etablierte arabische und übereinstimmende Übersetzungspflichten sowie ein Allergeninstrument wider, das bei Genehmigung in Kraft trat, weil eine entsprechende nationale Verordnung bereits bestand.
Wertschöpfungskettenstufen
Die Wertschöpfung unterscheidet sich zwischen Zutatenformulierung, Keksproduktion und herstellergesteuertem Vertrieb. Ingredion liefert Zutaten und Formulierungsexpertise für Cookies und Kekse. Mondelēz International Inc. stellt Kekse und gebackene Snacks, einschließlich Cookies, her und verkauft sie und kauft Zutaten und Verpackungsmaterialien für dieses breitere Geschäft. Zutatenlieferanten verdienen an Inputs, während die Fabrik- und Markterschließungsaktivitäten eines integrierten Herstellers zum gleichen Fertigprodukterlös beitragen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Zutatenversorgung und Formulierung | Backzutatenlieferanten wie Ingredion | Zutatenverkäufe | Übersetzung eines Produktbriefings in eine umsetzbare Zutatenspezifikation | Formulierungsunterstützung bei der Qualifizierung von Zutaten nutzen |
| Keksproduktion und Verpackung | Kekshersteller wie Mondelēz International Inc. und Lotus Bakeries NV | Fertigproduktverkäufe | Einzelne Produktlinien in den kommerziellen Betrieb bringen | Cookie-Produktion gegen definierte Liefermeilensteine beauftragen |
| Vertrieb | Integrierte Snack-Distributoren wie Mondelēz International Inc. | Produktverkäufe über Vertriebsnetzwerke | Koordinierung direkter und dritter Wege | Lager- und Lieferrollen auf die beabsichtigte Marktabdeckung abstimmen |
| Quelle: Mordor Intelligence | ||||
Bis Ende 2025 hatte Lotus Bakeries NV die ersten Biscoff-Cookies aus seiner Anlage in Chonburi, Thailand, an Kunden geliefert. Die erste Phase wurde gegen Ende der ersten Hälfte des Jahres 2026 abgeschlossen, und Lotus Bakeries NV meldete sie im August 2026 als vollständig betriebsbereit. Diese Betriebsbasis platziert die Cookie-Produktion innerhalb der beabsichtigten asiatisch-pazifischen Wachstumsregion und ermöglicht es, Fertigung und regionale Kundenlieferungen rund um denselben Versorgungsstandort zu entwickeln.
Wettbewerbslandschaft
Marktkonzentration
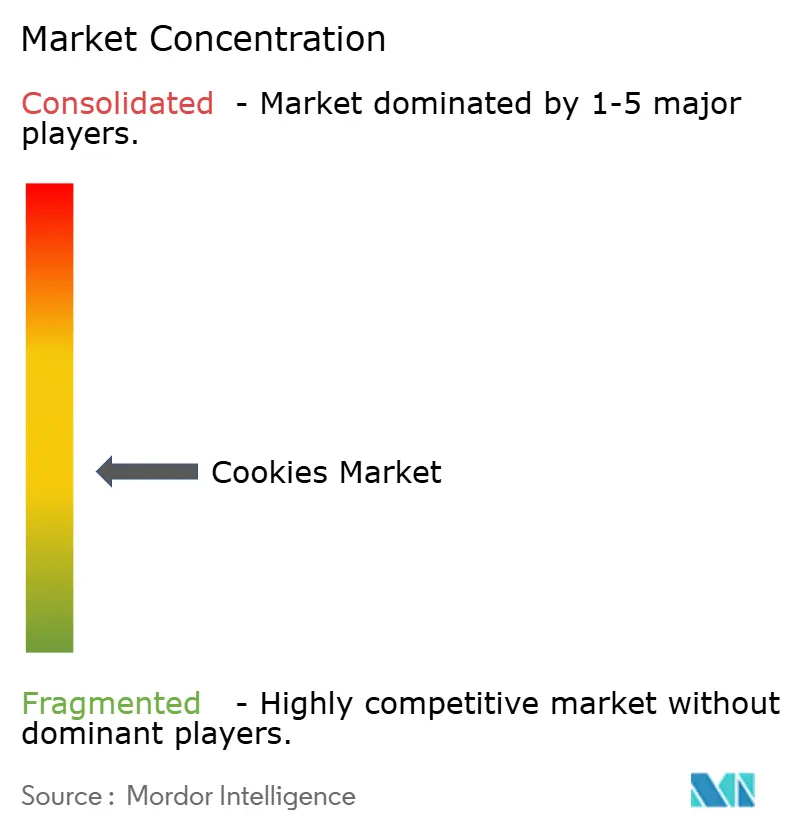
Der Wettbewerb ist mäßig fragmentiert, mit Cookie-Hersteller Mondelēz International Inc., Ferrero International S.A., Kekshersteller Britannia Industries Ltd., Grupo Bimbo S.A.B. de C.V. und General Mills Inc. neben nationalen Keksunternehmen. Grupo Bimbo S.A.B. de C.V. listet Cookies unter seinen Produktkategorien, und General Mills Inc. vermarktet Pillsbury-Kühlkeksteig für das Backen zu Hause. Burton's Biscuit Company, Hersteller von Maryland Cookies, Jammie Dodgers und Wagon Wheels, und Fox's Biscuits sind mit Ferrero International S.A. verbundene Unternehmen, die außerhalb des konsolidierten Abschlusses und der Unternehmensführung von Ferrero International S.A. stehen. Fox's Burton's Company Group Limited (FBC UK) meldete für das am 31. August 2025 endende Geschäftsjahr einen Anteil von 13 % an den britischen Markengebäck-Süßwaren, ein Anstieg um 0,5 Prozentpunkte gegenüber 2024.[3] Nationale Keksunternehmen mit bedeutenden Positionen in der Heimatkategorie können diversifizierte multinationale Lieferanten durch ein engeres geografisches Franchise herausfordern.
Im September 2026 eröffneten Ferrero International S.A. und Fine Biscuits Company eine Nutella Cookies-Produktionslinie in Nieppe, Frankreich, dem einzigen Produktionsstandort des Produkts in Europa. Dieser dedizierte europäische Versorgungspunkt gibt dem neuen Cookie-Angebot eine Fertigungsbasis, die an seine regionale Vermarktung gebunden ist. Britannias frühere Gerätewahl adressierte unterschiedliche Keksprozesse, mit Importen während des Geschäftsjahres 2024-25 einer 4-spurigen Jim Jam-Sandwichmaschine für Jhagadia und einer Waffelproduktionslinie für das Gwalior-Werk seiner Tochtergesellschaft. Nieppe konzentriert die europäische Nutella Cookies-Versorgung an einem Standort, während Britannias separate Sandwich- und Waffellinien Herausforderern unterschiedliche Fertigungskapazitäten abverlangen, bevor sie in diesen Formaten konkurrieren können.
General Mills Inc. kündigte im Mai 2025 Pillsbury BIG COOKIES-Kühlteig an, mit 3 Sorten in 6er-Packs und geplanter Verfügbarkeit bei Walmart im Mai und bei landesweiten Einzelhändlern im Sommer. FBC UK brachte im Juli 2025 Maryland S'wich auf den Markt und beschrieb es als das erste Schokoladenchip-Cookie-Sandwich im Vereinigten Königreich, mit Verfügbarkeit bei 8 britischen Einzelhändlern. Seit dem 5. Januar 2026 schränken britische Vorschriften bezahlte Werbung für identifizierbare Süßgebäck und Cookies, die den Nährwertprofiltest erfüllen, durch Lebensmittelhersteller oder -verkäufer mit mindestens 250 Mitarbeitern ein. Abgedeckte Produkte dürfen nicht vor 21 Uhr im Fernsehen oder jederzeit in bezahlten Online-Anzeigen beworben werden. Cookie-Konkurrenten stehen vor einer Formulierungswahl mit direkten Marketingkonsequenzen, da ein unverwechselbares Format allein die Nährwertprofilbeschränkung nicht aufhebt.
Führende Unternehmen der Cookies-Branche
-
Mondelēz International Inc.
-
Ferrero International S.A.
-
Britannia Industries Ltd.
-
Grupo Bimbo S.A.B. de C.V.
-
General Mills Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Cookies-Markt Unternehmen in diesem Bericht
- Mondelēz International Inc.
- Ferrero International S.A.
- The Campbell's Co.
- General Mills Inc.
- PepsiCo Inc.
- Grupo Bimbo S.A.B. de C.V.
- Britannia Industries Ltd.
- Parle Products Pvt. Ltd.
- Nestlé S.A.
- Anmol Industries Limited
- Lotus Bakeries NV
- Kellanova
- Bahlsen GmbH and Co. KG
- Lotte Wellfood Co. Ltd.
- Unibic Foods India Pvt Ltd
- Sarjena Foods Pvt. Ltd.
- Orkla ASA
- J and J Snack Foods Corp.
- Gullón S.A.
- Barilla Holding S.p.A.
Wichtige Chancen für Marktteilnehmer
Die Neugestaltung von Verpackungen schafft unterschiedliche Chancen für Cookie-Hersteller und Importeure, die den europäischen Markt bedienen. Die Verpackungs- und Verpackungsabfallverordnung begann am 12. August 2026 mit einer allgemeinen Recyclingfähigkeitsanforderung anzuwenden, während harmonisierte Designkriterien für das Recycling einem späteren Zeitplan folgen, der an delegierte Rechtsakte gebunden ist. Diese Abfolge schafft einen Bedarf an Arbeit, die Materialkonformität von der längeren Entwicklung von Verpackungsdesigns trennt. Lieferanten können verschiedene Entscheidungen innerhalb dieser Abfolge treffen, ohne jede Verpackungsänderung als vollständiges Ersatzprojekt zu behandeln.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Recyclingfähigkeits-Designdienstleistungen | PPWR-Anwendung begann am 12. August 2026; harmonisierte Designkriterien folgen später, abhängig von delegierten Rechtsakten | Cookie-Hersteller, die verpackte Produkte auf dem EU-Markt platzieren | Anpassungsfähige Verpackungsspezifikationen für stufenweise Anforderungen entwickeln | Sich entwickelnde technische Kriterien erschweren endgültige Designentscheidungen | Verpackungsdesigner und qualifizierte Konverter |
| Qualifizierung von lebensmittelkontaktierenden Materialien | PFAS-Grenzwerte galten ab dem 12. August 2026, sofern ein anderer EU-Rechtsakt die betroffene Verpackung nicht bereits verbietet | Hersteller und Importeure, die lebensmittelkontaktierende Cookie-Verpackungen verwenden | Materialien vor der Qualifizierung von Ersatzstoffen gegen geltende Grenzwerte prüfen | Nachweis der Konformität für jede relevante Materialspezifikation | Materialprüfanbieter und konforme Verpackungslieferanten |
| Funktionale Verpackungsminimierung | Hersteller und Importeure stehen vor einer Minimierungsfrist für Gewicht und Volumen zum 1. Januar 2030 | Cookie-Hersteller und Importeure, die die EU beliefern | Verpackungsabmessungen und Materialeinsatz rund um die erforderliche Funktionalität neu gestalten | Reduzierungen müssen die Funktionalität erhalten und Form und Material berücksichtigen | Verpackungsingenieure und Konverter, die neu gestaltete Verpackungen validieren können |
| Quelle: Mordor Intelligence | |||||
Die zentrale Chance ist die koordinierte Verpackungsqualifizierung, da die Pflichten unterschiedliche Eigenschaften adressieren und unterschiedliche Umsetzungszeitpläne haben. Gemäß Artikel 5(5) erfordert Gesamtfluor über 50 mg/kg, dass der Hersteller, Importeur oder nachgeschaltete Anwender dem Hersteller oder Importeur auf Anfrage einen Nachweis zur Quantifizierung von PFAS oder Nicht-PFAS-Fluor vorlegt, wodurch die Dokumentation Teil der Qualifizierung wird. Lieferanten, die diese Entscheidungen miteinander verbinden können, können einen nützlicheren Service anbieten als eine isoliert bewertete Materialsubstitution. Das schafft eine praktische Rolle für Ingenieurwesen und Verifizierung neben dem Verkauf von Verpackungsmaterialien.
Neueste Industrielle Entwicklungen in Cookies-Markt
- Sep 2026: Ferrero International S.A. und Fine Biscuits Company eröffneten eine Nutella Cookies-Produktionslinie in Nieppe, Frankreich, dem einzigen Produktionsstandort des Produkts in Europa.
- Aug 2026: Lotus Bakeries NV meldete die erste Phase seiner Biscoff-Produktionsstätte in Chonburi, Thailand, als vollständig betriebsbereit.
- Mär 2026: Nestlé Ecuador eröffnete eine automatisierte Cookie-Linie in seinem südlichen Werk in Guayaquil mit einer angekündigten zusätzlichen Cookie-Produktionskapazität von 800 Tonnen.
Cookies-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Cookies-Markt misst die jährlichen Verbraucherausgaben für Cookies, die weltweit über den Einzelhandel und ähnliche Kanäle verkauft werden. Er umfasst alltägliche und spezielle Cookie-Produkte in ihren verfügbaren Formaten, Kategorien, Vertriebskanälen und Verpackungen.
Ausschlüsse aus dem Geltungsbereich: Im Laden gebackene Backwaren, die als unverpackte Artikel verkauft werden, Nicht-Cookie-Süßsnacks, bei denen Cookies nicht die primäre Produktform sind, und separat verkaufte Cookie-Zutaten, einschließlich Mehl, Zucker, Fette und Kakao, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Riegel-Cookies
- Geformte/getropfte Cookies
- Sandwich- und cremegefüllte Cookies
- Waffel- und gerollte Cookies
- Butter-/Mürbeteig und einfach
- Andere (Macarons, Baiser usw.)
- Nach Kategorie
- Konventionell
- Frei von
- Nach Vertriebskanal
- Hypermärkte/Supermärkte
- Convenience-Stores
- Fachhändler
- Online-Händler
- Andere Vertriebskanäle
- Nach Verpackungstyp
- Beutel, Sachets
- Kartons
- Andere
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Niederlande
- Italien
- Schweden
- Polen
- Belgien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Indonesien
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Chile
- Kolumbien
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Südafrika
- Nigeria
- Saudi-Arabien
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Sekundärforschung stützt sich auf Quellen wie Eurostat PRODCOM-Statistiken für vergleichbare Werte und Volumina der verkauften Produktion nach Produkt, FAOSTAT-Handelsdaten für cookie-bezogene Import- und Exportsignale, sofern Produktcodes dies erlauben, US-amerikanische elektronische Lebensmittelkennzeichnungsvorschriften für Produkt- und Anspruchskontext sowie Codex Alimentarius-Texte für internationale Lebensmitteldefinitionen und -standards. Diese Quellen helfen Analysten, fertige Cookie-Verkäufe von Produktions-, Handels-, Zutaten- und Regulierungsnachweisen zu unterscheiden, während Länderklassifizierungen und Produktcodes vor der Verwendung überprüft werden.
Unternehmenseinreichungen, Jahresberichte, Investorenmaterialien und seriöse Wirtschaftspresse helfen dabei, Cookie-Verkaufsexposition, Fabrikkapazität, Produkteinführungen, Preismaßnahmen und Kanaländerungen zu identifizieren. Diese Indikatoren werden mit öffentlichen Produktions-, Handels- und Regulierungsunterlagen abgeglichen. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden sich an Cookie-Hersteller, Einzelhändler, Distributoren sowie Verpackungs- oder Kategoriespezialisten richten, wobei die Befragten nach Unternehmensgrößen und Funktionen ausgewählt werden, die für den globalen Einzelhandels-Cookie-Verkauf relevant sind. Ihre Beiträge würden Sekundärnachweise zu Verbraucherverkaufspreisen, Kanalabdeckung, Produktmix, regionaler Nachfrage und dem Timing von Markteinführungen oder Kapazitätsänderungen überprüfen, während ungelöste Unterschiede auf Definitionen, Zeiträume oder Einheiten zurückgeführt und vor der Aufnahme gegen unabhängige Aufzeichnungen trianguliert werden.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt von oben nach unten mit den globalen Verbraucherausgaben für fertige Cookies und verteilt dann den Wert auf die Produkt-, Kategorie-, Kanal-, Verpackungs- und geografischen Segmente des Berichts anhand des gemeldeten Verkaufsmix, der Einzelhandelspräsenz und der Produktverfügbarkeit. Analysten verfolgen Cookie-Verkaufs- und Versandrichtung, Einzelhandelspreise und Produktmixänderungen, Bevölkerungs- und Haushaltsverbrauchsmuster sowie Input-Kosten- oder Regulierungsänderungen, die Preisgestaltung, Reformulierung oder Versorgung beeinflussen können. Die Indikatoren werden länder- und periodenübergreifend verglichen, bevor ihr Beitrag zur Prognose festgelegt wird. Eine multivariate Regression kann den historischen Marktwert mit diesen Nachfrage- und Preisindikatoren in Beziehung setzen, wenn die Beobachtungen ausreichend konsistent sind, während die Szenarioanalyse strukturelle Änderungen wie neuen Kanalzugang oder Lebensmittelvorschriften behandelt, die keine stabile historische Beziehung aufweisen. Selektive Bottom-up-Überprüfungen verwenden offengelegte Lieferantenverkäufe oder den Stichproben-Durchschnittsverkaufspreis multipliziert mit dem geschätzten Einzelhandelsvolumen, um Marktgesamtwerte und wichtige regionale oder Kanalanteile zu testen. Fehlende Beobachtungen werden mit der nächsten vergleichbaren öffentlichen Reihe überbrückt, angepasst für bekannte Abdeckung und Timing, und zur Analysten-Überprüfung markiert. Primärexperten prüfen, ob die ausgewählten Indikatoren und die resultierenden variablenspezifischen Prognosepfade den beobachteten Kauf-, Preis- und Markterschließungsbedingungen entsprechen, und Abweichungen werden vor der Finalisierung der Segmentanteile gegen die Nachweise abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensoffenlegungen, offizielle Produktions- und Handelsreihen, Einzelhandels- und Kanalsignale sowie Primärnachweise und überprüfen dann Jahresveränderungen, Anteilssummen, Einheitenumrechnungen und Prognosevarianz gegen unabhängige Indikatoren. Anomalien werden auf Quelldefinitionen, Timing, Währung oder Abdeckung zurückgeführt und von einem zweiten Analysten vor der Freigabe überprüft. Eine erneute Kontaktaufnahme wird ausgelöst, wenn eine wesentliche Antwort mit einer neueren Einreichung, einer dokumentierten Markteinführung oder Schließung oder einem anderen unabhängigen Signal in Konflikt steht. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen überprüft, wenn ein wesentliches Ereignis Cookie-Preise, Regulierung, Produktion oder Vertrieb verändert, und vor der Lieferung einer neuen Quellen- und Berechnungsprüfung unterzogen.
Mordor Intelligence's Cookies-Marktschätzung im Vergleich zu anderen veröffentlichten Schätzungen
Der globale Cookies-Markt misst die jährlichen Verbraucherausgaben für Cookies, die weltweit über den Einzelhandel und ähnliche Kanäle verkauft werden. Das Modell beginnt von oben nach unten mit den globalen Verbraucherausgaben für fertige Cookies und verteilt dann den Wert auf die Produkt-, Kategorie-, Kanal-, Verpackungs- und geografischen Segmente des Berichts anhand des gemeldeten Verkaufsmix, der Einzelhandelspräsenz und der Produktverfügbarkeit.
Wichtige Lücken-Treiber werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageeingaben und Querprüfungen über die Studie hinweg adressiert. Analysten triangulieren Unternehmensoffenlegungen, offizielle Produktions- und Handelsreihen, Einzelhandels- und Kanalsignale sowie Primärnachweise und überprüfen dann Jahresveränderungen, Anteilssummen, Einheitenumrechnungen und Prognosevarianz gegen unabhängige Indikatoren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 17,95 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 32,5 Milliarden USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 81,1 % über dem Wert dieses Berichts für 2027 von 17,95 Milliarden USD, 2 Jahre später. |
| Globales Beratungsunternehmen B | 42,3 Milliarden USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 135,7 % über dem Wert dieses Berichts für 2027 von 17,95 Milliarden USD, 2 Jahre später. |
Mordor Intelligence bindet die Schätzung an die definierte Abdeckung und das Nachfragemodell der Studie. Analysten triangulieren Unternehmensoffenlegungen, offizielle Produktions- und Handelsreihen, Einzelhandels- und Kanalsignale sowie Primärnachweise und überprüfen dann Jahresveränderungen, Anteilssummen, Einheitenumrechnungen und Prognosevarianz gegen unabhängige Indikatoren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Cookies-Markt und wie ist der Wachstumsausblick?
Die Größe wird im Jahr 2026 auf 17,15 Milliarden USD geschätzt und für 2027 auf 17,95 Milliarden USD prognostiziert, mit einem Anstieg auf 22,21 Milliarden USD bis 2032, mit einer CAGR von 4,35 % von 2027 bis 2032.
Was unterstützt die Nachfrage nach Cookies?
Definierte Verzehranlässe und nährstoffangereicherte Angebote unterstützen die Produktentwicklung. Im Februar 2026 meldete ChunkyFit den Vertrieb in über 80 US-amerikanischen Einzelhandelsstandorten, darunter Scheels und ausgewählte GNC-Franchise-Standorte.
Welcher Produkttyp führt die Cookie-Verkäufe an?
Butter-, Shortbread- und einfache Cookies machten im Jahr 2026 32,98 % der Einzelhandelsausgaben für Cookies aus und waren damit das größte Produkttyp-Segment.
Welche Unternehmen sind die wichtigsten Wettbewerber im Cookie-Markt?
Zu den wichtigsten Akteuren zählen Mondelēz International Inc., Ferrero International S.A., Britannia Industries Ltd., Grupo Bimbo S.A.B. de C.V. und General Mills Inc.
Was ist eine wichtige Herausforderung für Cookie-Lieferanten?
Volatilität der Zutatenkosten kann die Preisgestaltung erschweren. CRISIL meldete eine Inflation von 3 % bei Zucker und 11 % bei Milch im Jahresvergleich unter den wichtigsten Rohstoffen von Britannia Industries Ltd. in Indien im ersten Quartal des Geschäftsjahres 2027.
Welche Region führt die Cookie-Ausgaben an und welche wächst am schnellsten?
Europa hielt im Jahr 2026 32,96 % der Einzelhandelsausgaben für Cookies. Südamerika wird voraussichtlich mit einer CAGR von 6,4 % von 2027 bis 2032 am schnellsten wachsen.