
Marktgröße und Marktanteil für Fahrzeuge mit alternativen Kraftstoffen in Brasilien
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
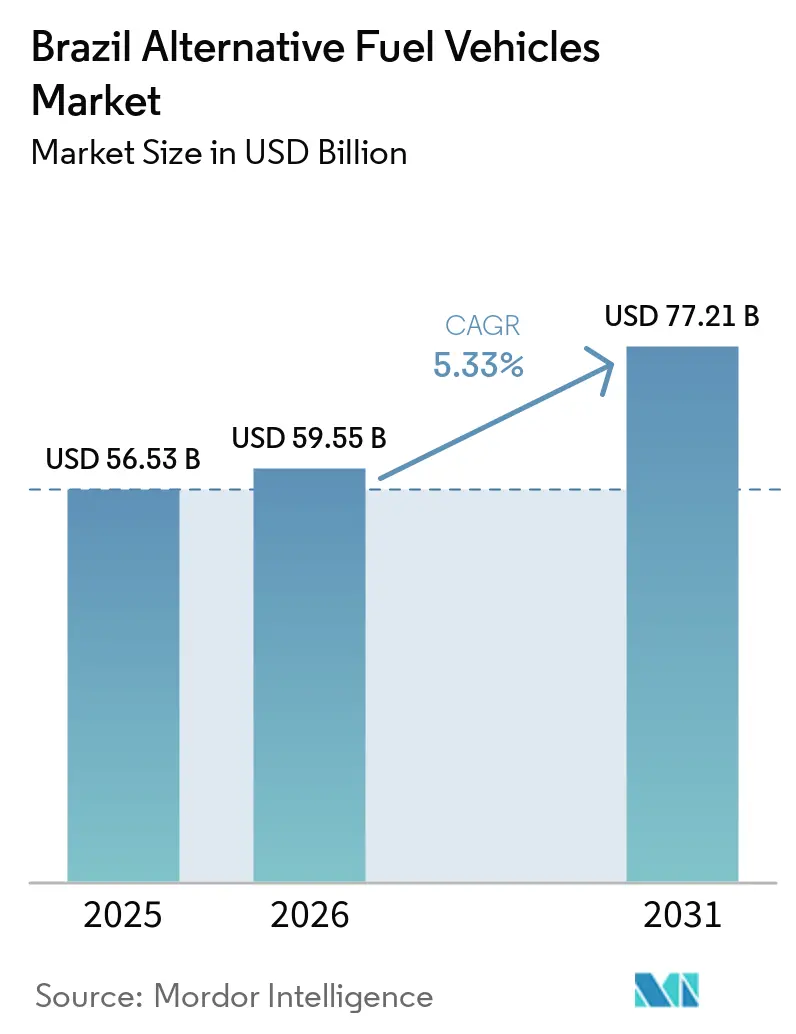
| Marktgröße im Basisjahr (2025) | 56.53 Milliarden US-Dollar |
| Marktgröße (2026) | 59.55 Milliarden US-Dollar |
| Marktgröße (2031) | 77.21 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.33 % |
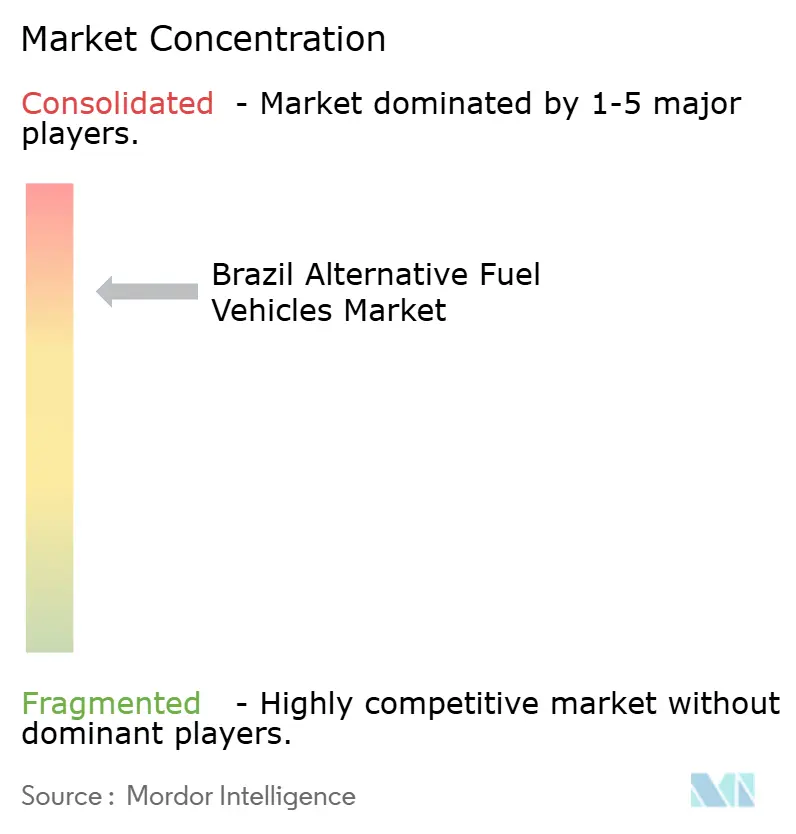
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fahrzeuge mit alternativen Kraftstoffen in Brasilien von Mordor Intelligence
Die Marktgröße für alternative Kraftstofffahrzeuge in Brasilien wurde im Jahr 2025 auf 56,53 Milliarden USD geschätzt und soll von 59,55 Milliarden USD im Jahr 2026 auf 77,21 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,33 % während des Prognosezeitraums (2026–2031). Brasilien vollzieht einen strukturellen Wandel von der Dominanz der Flex-Fuel-Fahrzeuge hin zu batterieelektrischen Fahrzeugen (BEVs) und Plug-in-Hybridfahrzeugen (PHEVs). Der erhebliche Anreizpool des bundesstaatlichen MOVER-Programms und ein Preiskampf, der die Einstiegspreise für Elektrofahrzeuge gesenkt hat, treiben diesen Übergang voran. Chinesische Erstausrüster (OEMs) beschleunigen ihre Lokalisierungsbemühungen, um einem erheblichen Anstieg der Importzölle zu entgehen, der für die kommenden Jahre geplant ist. Brasiliens erneuerbarer Strommix, der überwiegend auf Wasser- und Biomassekraft basiert, reduziert die Lebenszyklusemissionen im Vergleich zu benzinbetriebenen Fahrzeugen mit Verbrennungsmotor erheblich. Es wird erwartet, dass Personenkraftwagen den größten Anteil am Stückvolumen ausmachen. Elektrische Zweiräder hingegen werden voraussichtlich das stärkste Wachstum verzeichnen, da Lieferdienste auf der letzten Meile ihre Flotten elektrifizieren, um die Abhängigkeit von volatilen Benzinpreisen zu reduzieren. Gewerbliche Flotten werden voraussichtlich einen erheblichen Anteil an der Nachfrage ausmachen, da das Gesetz über den Kraftstoff der Zukunft die Beimischungspflicht für Biodiesel erhöht und damit die Gesamtbetriebskostenlücke bei der Umrüstung von Schwerlastfahrzeugen verringert.
Wichtigste Erkenntnisse des Berichts
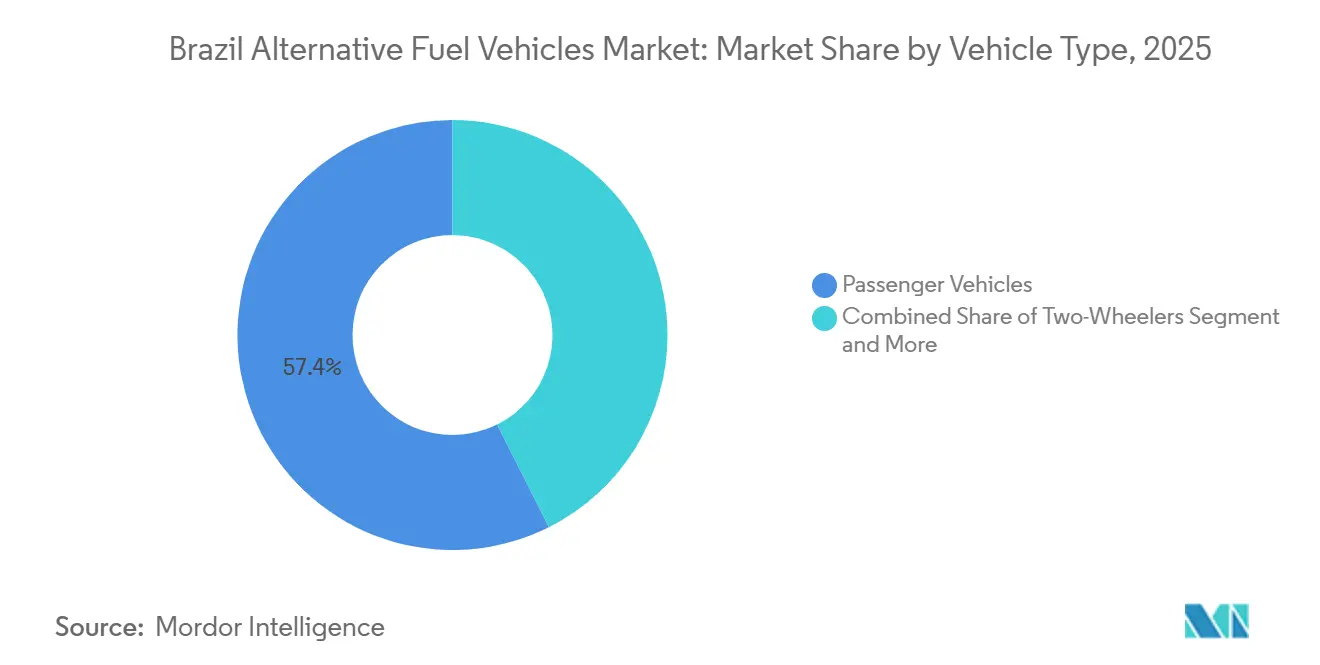
- Nach Fahrzeugtyp führten Personenkraftwagen im Jahr 2025 mit einem Marktanteil von 57,14 % am Markt für alternative Kraftstofffahrzeuge in Brasilien, während elektrische Zweiräder bis 2031 voraussichtlich mit einem CAGR von 6,37 % wachsen werden.
- Nach Kraftstoffkategorie hielten Plug-in-Hybride im Jahr 2025 einen Anteil von 45,53 % an der Marktgröße für alternative Kraftstofffahrzeuge in Brasilien, während batterieelektrische Modelle bis 2031 den schnellsten CAGR von 6,41 % verzeichnen sollen.
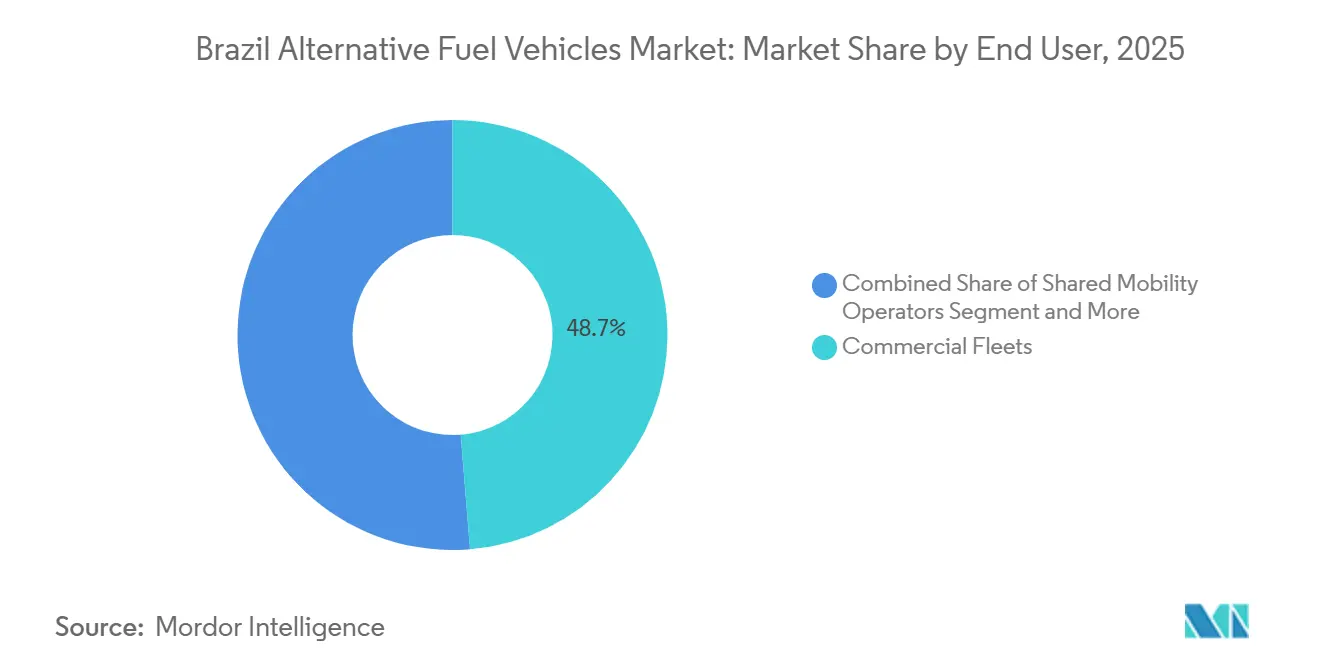
- Nach Endnutzer entfielen im Jahr 2025 48,73 % der Nachfrage auf gewerbliche Flotten; Betreiber von Mobilitätsdiensten wachsen mit einem CAGR von 6,44 % bis 2031.
- Nach Eigentumsmodell dominierte der Direktkauf im Jahr 2025 mit einem Anteil von 53,27 % am Volumen, doch Abonnement- und Pay-per-Use-Optionen sollen im Zeitraum 2026–2031 mit einem CAGR von 6,35 % zunehmen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für Fahrzeuge mit alternativen Kraftstoffen in Brasilien
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preiskampf chinesischer OEMs senkt Einstiegspreise für Elektrofahrzeuge | +1.3% | National, mit frühen Gewinnen in den Metropolregionen São Paulo, Rio de Janeiro und Brasília | Kurzfristig (≤ 2 Jahre) |
| OEM-Lokalisierung zur Umgehung des Anstiegs der Elektrofahrzeug-Importzölle auf 35 % | +1.2% | National, konzentriert auf die Industriekorridore São Paulo, Minas Gerais und Bahia | Mittelfristig (2–4 Jahre) |
| Flex-Fuel-kompatible Hybride erfüllen die Ethanolpflicht | +1.1% | National, insbesondere in den ethanolproduzierenden Bundesstaaten Centro-Oeste und Nordost | Kurzfristig (≤ 2 Jahre) |
| Ausbau des Schnellladenetzes | +0.9% | National, mit Priorität auf den Autobahnkorridoren BR-101, BR-116 und BR-381 | Mittelfristig (2–4 Jahre) |
| Kohlenstoffarmer Strommix reduziert BEV-Lebenszyklusemissionen | +0.8% | National, am stärksten in den Regionen Südost und Süd mit Dominanz der Wasserkraft | Langfristig (≥ 4 Jahre) |
| Ausweitung der Ethanolintegration | +0.6% | National, angeführt von den Zuckerrohranbaugebieten São Paulo, Goiás und Mato Grosso do Sul | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preiskampf chinesischer OEMs senkt Einstiegspreise für Elektrofahrzeuge unter BRL 120.000
BYD brachte seinen Dolphin Mini zu einem wettbewerbsfähigen Preis auf den Markt, der strategisch auf das mittlere Haushaltseinkommen in São Paulo ausgerichtet ist. Im Anschluss daran führten Great Wall und JAC Modelle in einem ähnlichen Preisbereich ein. Infolgedessen gewannen chinesische Marken innerhalb kurzer Zeit einen bemerkenswerten Anteil am gesamten Pkw-Absatz [1]. Die Margen sanken, aber das Volumen stieg stark an, was die etablierten Hersteller dazu veranlasste, früher als geplant zu lokalisieren. Die Beleihungsquoten der Banken wurden für unbekannte Marken verschärft, doch Fahrdienstvermittler-Flotten nutzten die Kosteneinsparungen.
OEM-Lokalisierung zur Umgehung des Anstiegs der Elektrofahrzeug-Importzölle auf 35 %
Brasiliens Entscheidung, die Importzölle für Elektrofahrzeuge im Juli 2026 auf 35 % anzuheben, hat erhebliche Investitionen ausgelöst und mehrere Automobilhersteller dazu veranlasst, bis 2028 lokale Montagewerke zu errichten. Im zweiten Halbjahr 2025 eröffnete BYD seinen Komplex in Camaçari mit beträchtlicher Produktionskapazität und einem hohen Anteil an inländischen Inhalten, wodurch er sich für die vollen IPI-Steuergutschriften im Rahmen des Mover-Programms qualifiziert [2]. Great Wall erweitert sein Werk in Iracemápolis bis 2027 auf eine deutlich größere Produktionskapazität und integriert Batteriepack-Linien, die den erforderlichen lokalen Wertschöpfungsanteil erfüllen. Unterdessen haben Stellantis, Volkswagen und Toyota gemeinsam erhebliche Investitionen in ihre elektrifizierten Modellreihen zugesagt, um die Landekosten deutlich zu senken und ihre Margen vor Währungsschwankungen zu schützen.
Flex-Fuel-kompatible Hybride erfüllen die Ethanolpflicht
Mitte der 2020er Jahre brachte Toyota seinen Corolla Cross Flex Hybrid auf den Markt, der eine moderate elektrische Reichweite in Kombination mit Ethanolkompatibilität bietet. Diese Eigenschaft macht ihn besonders attraktiv für Käufer in zuckerrohrreichen Bundesstaaten, wo die Ethanolpreise deutlich unter den Benzinpreisen liegen. Die nationale E30-Ethanolpflicht lenkt die Präferenzen in Richtung Plug-in-Hybride, die nahtlos auf Biokraftstoff umschalten können, sobald ihre Batterien leer sind. Während RenovaBio-Gutschriften das Lebenszyklusemissionsprofil des Fahrzeugs verbessern, schränkt die geringere Energiedichte von Ethanol die Reichweite ein. Diese Einschränkung stellt eine Herausforderung in dicht besiedelten städtischen Gebieten dar, in denen sich die Mehrheit der öffentlichen Ladestationen befindet.
Ausbau des Schnellladenetzes ermöglicht die Nutzung zwischen Städten
In naher Zukunft installierte Shell zahlreiche Schnellladestationen entlang Brasiliens verkehrsreichsten Autobahnen und reduzierte damit die Reisestopps zwischen São Paulo und Rio erheblich. Raízen, ein weiterer wichtiger Akteur, verpflichtete sich zu einer erheblichen Investition, um innerhalb weniger Jahre ein großes Netz von Ultraschnellladepunkten aufzubauen. Unterdessen hat Petrobras mit der Einrichtung von Ladeeinheiten entlang der Strecke Belo Horizonte–Brasília begonnen. Bundesvorschriften verlangen eine weitreichende Verfügbarkeit öffentlicher Schnellladestationen basierend auf der Bevölkerungsdichte, was auch Ko-Finanzierungsmöglichkeiten für kleinere Gemeinden eröffnet. Während Genehmigungsverzögerungen außerhalb des Südostens eine Herausforderung bleiben, bieten private Netzwerke, insbesondere Teslas Supercharger-Programm, eine bewährte Strategie für einen schnelleren Ausbau.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Realzinsen erhöhen die monatlichen Elektrofahrzeug-Raten | -0.9% | National, am stärksten in den Regionen Nord, Nordost und Centro-Oeste mit niedrigerem mittleren Einkommen | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei der Netzkapazität außerhalb des Südost-Korridors | -0.6% | Regionen Nord, Nordost und Centro-Oeste mit begrenzter Übertragungsinfrastruktur | Mittelfristig (2–4 Jahre) |
| Hohes Restwertrisiko für Elektrofahrzeuge der ersten Generation | -0.5% | National, konzentriert auf Sekundärmärkte mit geringer Liquidität für gebrauchte Elektrofahrzeuge | Mittelfristig (2–4 Jahre) |
| Qualifikationslücke bei der Wartung von batterieelektrischen Fahrzeugen | -0.4% | National, am stärksten in den Regionen Nord und Nordost | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Realzinsen erhöhen die monatlichen Elektrofahrzeug-Raten
Im Januar 2025 erhöhte die Zentralbank den Selic-Zinssatz erheblich und deutete auf eine weitere Erhöhung bis Jahresende hin. Dies hat die Autokreditzinsen auf bemerkenswert hohe Niveaus getrieben. Die Finanzierung eines Elektrofahrzeugs (EV) unter diesen Bedingungen führt zu erheblich höheren monatlichen Raten im Vergleich zu einem ähnlichen Fahrzeug mit Verbrennungsmotor, was die Kostenvorteile von Elektrofahrzeugen verringert. Während Leasing- und Abonnementpläne eine gewisse Entlastung bieten, bleibt die Gesamtzinsbelastung erheblich. Diese Auswirkung ist besonders schwerwiegend für Haushalte im Nordosten, wo die Einkommen deutlich unter dem nationalen Median liegen.
Engpässe bei der Netzkapazität außerhalb des Südost-Korridors
Im Norden und Nordosten behindern Übertragungsengpässe die Installation von Schnellladestationen, da Umspannwerke nur eine begrenzte Anzahl von Hochleistungseinheiten verwalten können, bevor Aufrüstungen erforderlich sind. Obwohl Versorgungsunternehmen erhebliche Verstärkungen geplant haben, wurden die voraussichtlichen Fertigstellungstermine auf die zweite Hälfte des Jahrzehnts verschoben. Obwohl zeitvariable Tarife dazu beitragen, Spitzenlasten zu glätten, kämpfen Bewohner in Mehrfamilienhäusern mit zusätzlichen Hardwarekosten. Unterdessen zeigen Fahrzeug-zu-Netz-Pilotprojekte technisches Potenzial, befinden sich aber noch in der Schwebe und warten auf regulatorische Klarheit in Vergütungsfragen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Zweiräder übertreffen alle anderen Segmente
Personenkraftwagen führten den Absatz im Jahr 2025 mit einem Anteil von 57,14 % an, doch elektrische Zweiräder werden bis 2031 den stärksten CAGR von 6,37 % verzeichnen, da Lieferunternehmen ihre Flotten auf der letzten Meile elektrifizieren. iFood gab 5.000 Rollerbestellungen auf, um die Kraftstoffkosten pro Lieferung zu senken und städtische Emissionsvorschriften zu erfüllen. Auch Busse gewannen an Bedeutung, als São Paulo 120 Elektrobusse für den öffentlichen Nahverkehr beschaffte, während schwere Lkw eine Nische bleiben. Der brasilianische Markt für alternative Kraftstofffahrzeuge wird sich daher von der frühen Dominanz der Personenkraftwagen hin zu einer diversifizierten modalen Durchdringung entwickeln, wobei Roller und leichte Nutzfahrzeuge Flottennischen besetzen, in denen eine schnelle Amortisation offensichtlich ist.
Zweiräder eignen sich für dichte städtische Korridore, in denen die durchschnittliche tägliche Fahrleistung unter 100 km liegt. Der inländische Hersteller Voltz skalierte die Produktion nach einer Kapitalerhöhung von BRL 150 Millionen, während die traditionellen Marken Shineray und Dafra mit Modellen unter BRL 15.000 in den Markt eintraten. Ein kommunales Verbot von Verbrennungsmotorrädern in der Innenstadt von São Paulo nach 2027 schafft einen gebundenen Ersatzpool. Die Batteriewechselinfrastruktur ist noch spärlich, aber Ladezeiten von drei Stunden passen dennoch in die Schichtmuster der meisten Kuriere.

Nach Kraftstoffkategorie: Batterieelektrische Fahrzeuge gewinnen mit sinkenden Kosten an Bedeutung
Plug-in-Hybride hielten im Jahr 2025 einen Anteil von 45,53 %, da die Ethanolkompatibilität die Reichweitenangst mindert, doch batterieelektrische Fahrzeuge werden bis 2031 den schnellsten CAGR von 6,41 % verzeichnen. Die lokale Komponentenbeschaffung im BYD-Werk in Camaçari senkt die Listenpreise um 12 % im Vergleich zu Importen und bringt BEVs näher an die Preisparität mit beliebten Benzin-Schräghecklimousinen. Hybridfahrzeuge ohne Stecker hielten einen Anteil von 18 %, angeführt vom Toyota Corolla Cross Flex Hybrid, während Brennstoffzellenfahrzeuge mit weniger als 50 Einheiten auf der Straße marginal blieben.
Die Marktgröße für batterieelektrische Fahrzeuge im brasilianischen Markt für alternative Kraftstofffahrzeuge wird sprunghaft ansteigen, sobald São Paulo, Rio de Janeiro und Minas Gerais die Marke von 10.000 öffentlichen Schnellladestationen überschreiten. Nach diesem Meilenstein schrumpft der inkrementelle Wert des Verbrennungsmotor-Backups in Plug-in-Hybriden, was Käufer in Richtung reine Elektrofahrzeuge drängt. Flex-Fuel-Verbrennungsmodelle werden außerhalb der ländlichen Ethanolgürtel allmählich zurückgehen, und Erdgas- oder Flüssiggasumrüstungen werden durch Null-Emissions-Taximandate obsolet.
Nach Endnutzer: Gemeinsame Mobilität erschließt Hochauslastungsökonomie
Gewerbliche Flotten hielten im Jahr 2025 48,73 % der Nachfrage, da Logistikunternehmen das nächtliche Laden zentralisieren und niedrige Betriebskosten erzielen können. Fahrdienstvermittler-Plattformen bieten noch stärkere Wirtschaftlichkeit. Uber und 99 subventionieren beide Fahrerkäufe oder -leasingverträge, sodass Vielfahrer den Elektrofahrzeug-Preisaufschlag in weniger als zwei Jahren amortisieren können. Privathaushalte machen einen kleineren Anteil aus, da die geringere jährliche Fahrleistung die Amortisationszeiten trotz IPVA-Befreiungen auf über fünf Jahre verlängert.
Der prognostizierte CAGR von 6,44 % für gemeinsame Mobilität übertrifft alle anderen Gruppen im brasilianischen Markt für alternative Kraftstofffahrzeuge. Flottenbestellungen von 4.200 Einheiten von Uber und 99 im Jahr 2025 zeigen, dass eine aggregierte Beschaffung günstige Garantie- und Wartungspakete sichern kann, die das Restwertrisiko mindern. Staatliche Beschaffung folgt Dekarbonisierungsmandaten, ist aber von kommunalen Budgets abhängig.
Nach Eigentumsmodell: Abonnements senken die Einstiegshürden
Der Direktkauf dominiert weiterhin mit einem Anteil von 53,27 %, doch Abonnementprogramme von Localiza und Movida gewinnen an Bedeutung, da hohe Zinssätze die Kreditraten um 18–22 % erhöhen. Eine feste monatliche Gebühr deckt Versicherung, Wartung und Batteriegarantien ab, was Verbraucher vor unsicheren Wiederverkaufswerten schützt. Operatives Leasing erfasst 28 % des Volumens bei Unternehmensflotten, die eine außerbilanzielle Behandlung bevorzugen. Pay-per-Use-Carsharing bleibt eine Nische, wächst aber in São Paulo und Rio aufgrund von Staugebühren, die das private Eigentum entmutigen.
Abonnementmodelle sollen mit einem CAGR von 6,35 % wachsen, insbesondere bei Familien mit mittlerem Einkommen, die durch traditionelle Finanzierungen ausgeschlossen werden. Banco Volkswagen und andere konzerneigene Kreditgeber garantieren nun einen Restwert von 50 % bei Drei-Jahres-Leasingverträgen, was risikoaversen Managern bei der Abwägung der Flottenelektrifizierung Vertrauen gibt.
Geografische Analyse
BEV-Segment im Markt für Fahrzeuge mit alternativen Kraftstoffen in Brasilien
Im Jahr 2025 entfiel auf São Paulo ein erheblicher Anteil der nationalen Fahrzeugzulassungen, was die Dominanz des Südost-Korridors im Elektrofahrzeugabsatz unterstreicht. Die Region beherbergt die meisten öffentlichen Ladestationen und bietet IPVA-Befreiungen, was das Wertversprechen für Elektrofahrzeuge verbessert. Unterdessen profitiert der Süden von kostengünstiger Windenergie, die die Betriebskosten für batterieelektrische Fahrzeuge senkt und seinen beträchtlichen Marktanteil stützt.
Im Centro-Oeste bevorzugen Käufer Flex-Fuel-Hybride aufgrund der reichlichen Ethanolverfügbarkeit und der begrenzten Ladeinfrastruktur. Der Nordosten hinkt jedoch weiterhin hinterher, bedingt durch relativ niedrige mittlere Haushaltseinkommen und die hohen Kosten für Umspannwerk-Upgrades, die zur Unterstützung von Schnellladestationen erforderlich sind.
Bis 2031 werden die regionalen Wachstumspfade voraussichtlich auseinanderdriften. Der Südosten soll sich stetig ausweiten, unterstützt durch neue Montagewerke, die die Lieferketten rationalisieren. Der Süden könnte ein stärkeres Wachstum verzeichnen, angetrieben durch Windparks, die die Stromtarife senken, und Raízens Fertigstellung eines großen Schnellladenetzes. Der Centro-Oeste soll ein robustes Wachstum erleben, da Biodieselpflichten die relativen Vorteile von Fahrzeugen mit Verbrennungsmotor verringern. Der Nordosten wartet auf Fördermittel zur Netzmodernisierung, um ins Stocken geratene Projekte wieder anzustoßen, während der Norden aufgrund hoher Transportkosten und begrenzter Servicecenter-Verfügbarkeit voraussichtlich langsamer wachsen wird.
Wettbewerbslandschaft
Führende Unternehmen im Markt für Fahrzeuge mit alternativen Kraftstoffen in Brasilien
Im aktuellen Zeitraum entwickelt sich der Markt von einer konzentrierten Struktur zu einer mäßig fragmentierten, wobei chinesische Marken ihren kollektiven Marktanteil erheblich steigern und ihre Präsenz in wichtigen Fahrzeugkategorien ausbauen. BYD hält einen erheblichen Anteil am Markt für batterieelektrische Fahrzeuge, während Wettbewerber wie Great Wall, JAC und Chery ihre lokalen Fertigungswerke rasch ausbauen, um ihre Positionen zu stärken und die Lieferreaktionsfähigkeit zu verbessern. Um wettbewerbsfähig zu bleiben, haben etablierte Automobilhersteller erhebliche Investitionen in die Elektrifizierung zugesagt, einschließlich Produktentwicklung, lokale Produktionskapazitäten und ladebezogene Initiativen. Die Preisgestaltung bei Elektrofahrzeugen hat sich als entscheidendes Wettbewerbsfeld herausgestellt, da Hersteller versuchen, Erschwinglichkeit mit Reichweite, Ausstattung und Leistung in Einklang zu bringen. Start-ups gewinnen im Zweirad- und Flottensegment für gemeinsame Mobilität an Bedeutung, wie Voltz' Großauftrag von iFood zeigt, der ohne ein nationales Händlernetz gesichert wurde.
Zu den wichtigsten technologischen Differenzierungsmerkmalen gehören erweiterte Batteriegarantien, Over-the-Air-Software-Updates und Lösungen, die das Eigentumserlebnis verbessern. So bieten beispielsweise BYD und Great Wall langfristige Batteriegarantien an, um das Vertrauen der Verbraucher in die Haltbarkeit der Batterien zu stärken und Bedenken hinsichtlich der Ersatzkosten zu reduzieren. Tesla nutzt dynamisches Lastmanagement, um Netzengpässe an seinen Supercharger-Standorten zu bewältigen und einen effizienteren Ladebetrieb zu unterstützen, wo die Kapazität der Strominfrastruktur begrenzt sein kann.
Obwohl ABNT-Steckernormen und Lebenszyklusemissionserklärungen geringfügige Compliance-Anforderungen schaffen, stellt das Fehlen von Batterierecyclingvorschriften eine versteckte Kostenbelastung und eine potenzielle langfristige operative Herausforderung dar. Hersteller müssen sich möglicherweise auf künftige Verpflichtungen im Zusammenhang mit der Sammlung, Entsorgung, Wiederverwendung und dem Recycling von Batterien vorbereiten. Die Einführung solcher Vorschriften könnte die Marktdynamik erheblich verändern, indem sie die Compliance-Kosten erhöht und Chancen für Unternehmen mit etablierten Batterierecyclingkapazitäten schafft.
Marktführer der Branche für Fahrzeuge mit alternativen Kraftstoffen in Brasilien
-
Anhui Jianghuai Automobile (JAC)
-
Bayerische Motoren Werke AG
-
BYD Auto Co. Ltd.
-
Nissan Motor Co. Ltd.
-
Renault do Brasil S/A
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- August 2026: BYD brachte offiziell den Song Pro Super-Híbrido Flex Fuel auf den Markt, das weltweit erste in Serie produzierte Fahrzeug, das einen Plug-in-Hybrid-Antrieb mit einem Verbrennungsmotor kombiniert, der mit Benzin oder 100 % brasilianischem Ethanol betrieben werden kann. Das im BYD-Werk in Camaçari gefertigte Fahrzeug ist darauf ausgelegt, ein lokales Beschaffungsziel von mehr als 50 % zu erfüllen.
- März 2026: Der chinesische Automobilkonzern GAC Group schloss seine Markteintrittspläne ab und positionierte Brasilien als sein „Tor nach Südamerika”. Das Unternehmen prüft Montageabkommen zur Nutzung von Completely Knocked-Down (CKD)-Bausätzen im Montagewerk von HPE in Catalão. GAC plant außerdem die Errichtung eines vollständig unabhängigen Fertigungszentrums zur Unterstützung seiner Fahrzeugoperationen im Bereich grüner Mobilität in der gesamten Region.
- Oktober 2025: Renault brachte den 2026 Kwid E-Tech für BRL 99.990 auf den Markt und positionierte ihn als das günstigste Elektroauto des Landes.
Berichtsumfang für den Markt für Fahrzeuge mit alternativen Kraftstoffen in Brasilien
Der Umfang des Berichts umfasst Fahrzeugtyp (Nutzfahrzeuge und weitere), Kraftstoffkategorie (Batterieelektrisch und weitere), Endnutzer (Privatpersonen, gewerbliche Flotten und weitere) sowie Eigentumsmodell (Kauf/Kredit, Leasing und weitere). Die Marktprognosen werden nach Wert (USD) und Volumen (Einheiten) bereitgestellt.
| Nutzfahrzeuge | Busse |
| Schwere Nutzfahrzeuge | |
| Leichte Nutzfahrzeuge (Pickup-Trucks) | |
| Leichte Nutzfahrzeuge (Transporter) | |
| Mittelschwere Nutzfahrzeuge | |
| Personenkraftwagen | |
| Zweiräder |
| BEV |
| FCEV |
| HEV |
| PHEV |
| Fahrzeugtyp | Nutzfahrzeuge | Busse |
| Schwere Nutzfahrzeuge | ||
| Leichte Nutzfahrzeuge (Pickup-Trucks) | ||
| Leichte Nutzfahrzeuge (Transporter) | ||
| Mittelschwere Nutzfahrzeuge | ||
| Personenkraftwagen | ||
| Zweiräder | ||
| Kraftstoffkategorie | BEV | |
| FCEV | ||
| HEV | ||
| PHEV |
Marktdefinition
- Fahrzeugtyp - Die Kategorie umfasst Personenkraftwagen, Nutzfahrzeuge und Zweiräder.
- Fahrzeugkarosserietyp - Unter Personenkraftwagen umfasst die Kategorie Schräghecklimousinen, Limousinen, Sport Utility Vehicles und Mehrzweckfahrzeuge; für Nutzfahrzeuge deckt sie leichte Nutzfahrzeuge (Pickup-Trucks), leichte Nutzfahrzeuge (Transporter), mittelschwere Nutzfahrzeuge, schwere Nutzfahrzeuge und mittelschwere und schwere Busse ab; und für Zweiräder umfasst sie Roller und Motorräder.
- Kraftstoffkategorie - Die Kategorie deckt ausschließlich elektrische Antriebssysteme ab, einschließlich verschiedener Typen wie HEV (Hybridfahrzeuge), PHEV (Plug-in-Hybridfahrzeuge), BEV (Batterieelektrofahrzeuge) und FCEV (Brennstoffzellenfahrzeuge).
| Schlagwort | Begriffsbestimmung |
|---|---|
| Elektrofahrzeug (EV) | Ein Fahrzeug, das einen oder mehrere Elektromotoren für den Antrieb verwendet. Umfasst Pkw, Busse und Lkw. Dieser Begriff schließt reine Elektrofahrzeuge oder Batterieelektrofahrzeuge sowie Plug-in-Hybridfahrzeuge ein. |
| BEV | Ein BEV ist für den Antrieb vollständig auf eine Batterie und einen Motor angewiesen. Die Batterie im Fahrzeug muss durch Anschließen an eine Steckdose oder eine öffentliche Ladestation aufgeladen werden. BEVs haben keinen Verbrennungsmotor und sind daher emissionsfrei. Sie haben im Vergleich zu herkömmlichen Kraftstoffmotoren niedrigere Betriebskosten und weniger Motorgeräusche. Allerdings haben sie eine kürzere Reichweite und höhere Preise als ihre entsprechenden Benzinmodelle. |
| PEV | Ein Plug-in-Elektrofahrzeug ist ein Elektrofahrzeug, das extern aufgeladen werden kann und im Allgemeinen reine Elektrofahrzeuge sowie Plug-in-Hybride umfasst. |
| Plug-in-Hybridfahrzeug | Ein Fahrzeug, das entweder von einem Verbrennungsmotor oder einem Elektromotor angetrieben werden kann. Im Gegensatz zu normalen Hybridfahrzeugen können sie extern aufgeladen werden. |
| Verbrennungsmotor | Ein Motor, bei dem die Verbrennung von Kraftstoffen in einem abgeschlossenen Raum, der als Brennkammer bezeichnet wird, stattfindet. Wird in der Regel mit Benzin oder Diesel betrieben. |
| Hybridfahrzeug | Ein Fahrzeug, das von einem Verbrennungsmotor in Kombination mit einem oder mehreren Elektromotoren angetrieben wird, die in Batterien gespeicherte Energie nutzen. Diese werden kontinuierlich mit Strom vom Verbrennungsmotor und durch regeneratives Bremsen aufgeladen. |
| Nutzfahrzeuge | Nutzfahrzeuge sind motorisierte Straßenfahrzeuge, die für den Transport von Personen oder Gütern konzipiert sind. Die Kategorie umfasst leichte Nutzfahrzeuge und mittelschwere und schwere Nutzfahrzeuge. |
| Personenkraftwagen | Personenkraftwagen sind elektromotor- oder motorgetriebene Fahrzeuge mit mindestens vier Rädern. Diese Fahrzeuge werden für den Personentransport verwendet und umfassen nicht mehr als acht Sitze zusätzlich zum Fahrersitz. |
| Leichte Nutzfahrzeuge | Nutzfahrzeuge mit einem Gewicht von weniger als 6.000 lb (Klasse 1) und im Bereich von 6.001–10.000 lb (Klasse 2) fallen unter diese Kategorie. |
| Mittelschwere und schwere Nutzfahrzeuge | Nutzfahrzeuge mit einem Gewicht im Bereich von 10.001–14.000 lb (Klasse 3), 14.001–16.000 lb (Klasse 4), 16.001–19.500 lb (Klasse 5), 19.501–26.000 lb (Klasse 6), 26.001–33.000 lb (Klasse 7) und über 33.001 lb (Klasse 8) fallen unter diese Kategorie. |
| Bus | Ein Transportmittel, das sich in der Regel auf ein großes Fahrzeug bezieht, das für den Transport von Fahrgästen über lange Strecken konzipiert ist. Dazu gehören Linienbusse, Schulbusse, Shuttlebusse und Oberleitungsbusse. |
| Diesel | Umfasst Fahrzeuge, die Diesel als Hauptkraftstoff verwenden. Ein Dieselfahrzeug verfügt über ein kompressionsgezündetes Einspritzsystem anstelle des funkengezündeten Systems, das von den meisten Benzinfahrzeugen verwendet wird. Bei solchen Fahrzeugen wird Kraftstoff in die Brennkammer eingespritzt und durch die hohe Temperatur gezündet, die beim starken Komprimieren des Gases erreicht wird. |
| Benzin | Umfasst Fahrzeuge, die Benzin als Hauptkraftstoff verwenden. Ein Benzinfahrzeug verwendet in der Regel einen funkengezündeten Verbrennungsmotor. Bei solchen Fahrzeugen wird Kraftstoff entweder in das Ansaugrohr oder die Brennkammer eingespritzt, wo er mit Luft vermischt wird, und das Luft-Kraftstoff-Gemisch wird durch den Funken einer Zündkerze gezündet. |
| LPG | Umfasst Fahrzeuge, die LPG als Hauptkraftstoff verwenden. Sowohl dedizierte als auch bifuel-LPG-Fahrzeuge werden im Rahmen der Studie berücksichtigt. |
| CNG | Umfasst Fahrzeuge, die CNG als Hauptkraftstoff verwenden. Dies sind Fahrzeuge, die wie benzinbetriebene Fahrzeuge mit funkengezündeten Verbrennungsmotoren funktionieren. |
| HEV | Alle Elektrofahrzeuge, die Batterien und einen Verbrennungsmotor als primäre Antriebsquelle verwenden, fallen unter diese Kategorie. HEVs verwenden in der Regel einen diesel-elektrischen Antriebsstrang und sind auch als Diesel-Elektro-Hybridfahrzeuge bekannt. Ein HEV wandelt den Fahrzeugimpuls (kinetische Energie) in Strom um, der die Batterie auflädt, wenn das Fahrzeug verlangsamt oder anhält. Die Batterie eines HEV kann nicht mit Plug-in-Geräten aufgeladen werden. |
| PHEV | PHEVs werden sowohl von einer Batterie als auch von einem Verbrennungsmotor angetrieben. Die Batterie kann entweder durch regeneratives Bremsen mit dem Verbrennungsmotor oder durch Anschließen an eine externe Ladequelle aufgeladen werden. PHEVs haben eine bessere Reichweite als BEVs, sind aber vergleichsweise weniger umweltfreundlich. |
| Schräghecklimousine | Dies sind kompakte Fahrzeuge mit einer Heckklappe am hinteren Ende. |
| Limousine | Dies sind in der Regel zwei- oder viertürige Personenkraftwagen mit einem separaten Bereich am hinteren Ende für Gepäck. |
| SUV | Allgemein als SUVs bekannt, kommen diese Fahrzeuge mit Allradantrieb und haben in der Regel eine hohe Bodenfreiheit. Diese Fahrzeuge können auch als Geländefahrzeuge eingesetzt werden. |
| MPV | Dies sind Mehrzweckfahrzeuge (auch Minivans genannt), die für den Transport einer größeren Anzahl von Fahrgästen konzipiert sind. Sie transportieren zwischen fünf und sieben Personen und haben auch Platz für Gepäck. Sie sind in der Regel größer als der durchschnittliche Familienwagen, um mehr Kopffreiheit und einfacheren Zugang zu bieten, und haben in der Regel Frontantrieb. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatz- und Volumenwerten angegeben. Der Marktumsatz wird berechnet, indem das Verkaufsvolumen mit dem jeweiligen durchschnittlichen Verkaufspreis (ASP) multipliziert wird. Bei der Schätzung des ASP wurden Faktoren wie durchschnittliche Inflation, Verschiebung der Marktnachfrage, Herstellungskosten, technologischer Fortschritt und veränderte Verbraucherpräferenzen berücksichtigt.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen.


