
Marktgröße und Marktanteil der automobilen Chromveredelung
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 4.42 Milliarden US-Dollar |
| Marktgröße (2031) | 5.52 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.53 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der automobilen Chromveredelung von Mordor Intelligence
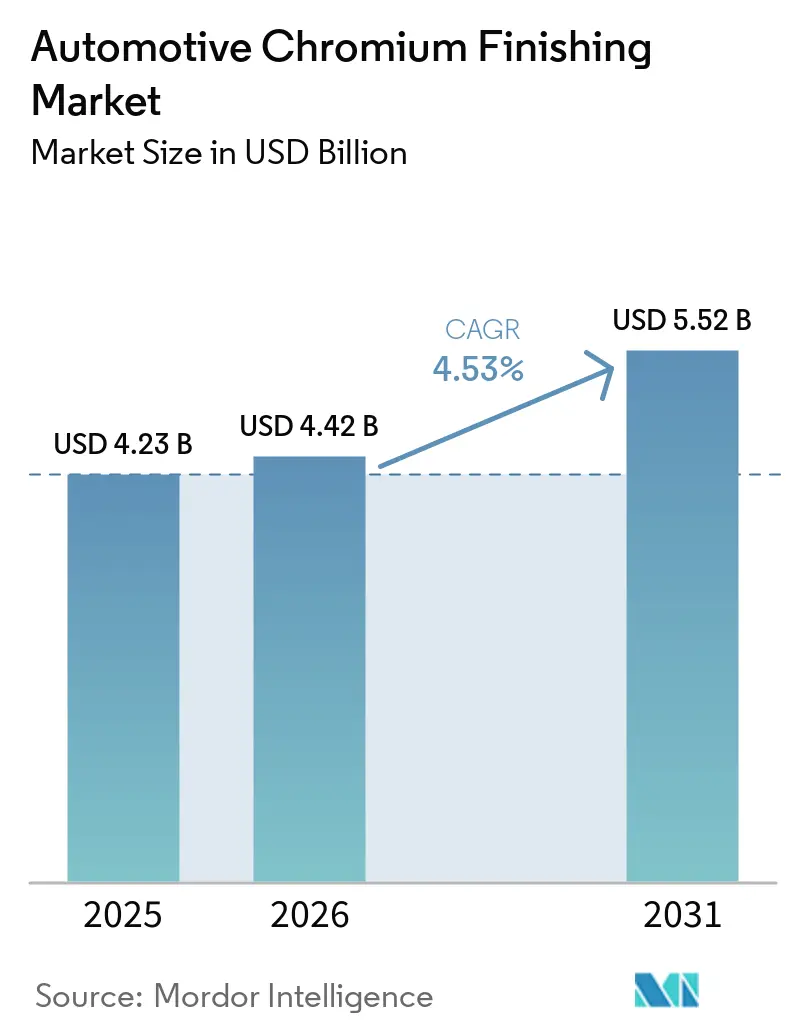
Die Marktgröße für Automobil-Chromveredelung wurde im Jahr 2025 auf 4,23 Milliarden USD geschätzt und soll von 4,42 Milliarden USD im Jahr 2026 auf 5,52 Milliarden USD bis 2031 wachsen, bei einem CAGR von 4,53 % während des Prognosezeitraums (2026–2031). Die robuste Erholung der Fahrzeugproduktion, die steigende Produktion von Elektrofahrzeugen (EV) und der obligatorische Übergang zu dreiwertigen Chromsystemen treiben gemeinsam diese stetige Expansion voran. Automobilhersteller schreiben weiterhin hochwertige Zierleisten für Außen- und Innenräume vor, da Chrom nach wie vor der wirkungsvollste visuelle Hinweis auf Handwerkskunst und Markenidentität ist. Die parallele Einführung der physikalischen Gasphasenabscheidung (PVD) ermöglicht es Herstellern, strengere Vorschriften einzuhalten und dabei das charakteristische spiegelartige Erscheinungsbild beizubehalten, das Verbraucher mit Luxus verbinden. Zu den Wachstumshemmnissen zählen die Preisvolatilität bei Chrom, kapitalintensive Geräteaufrüstungen sowie beschleunigte regulatorische Zeitpläne in Kalifornien und der Europäischen Union.
Wichtigste Erkenntnisse des Berichts
- Nach Art der Chromveredelung entfiel auf dekoratives Chrom im Jahr 2025 ein Marktanteil von 67,13 % am Markt für Automobil-Chromveredelung. Hartchrom wird bis 2031 voraussichtlich mit einem CAGR von 4,95 % wachsen.
- Nach Anwendung entfiel auf Fahrzeugaußenbereiche im Jahr 2025 ein Anteil von 46,17 % am Markt für Automobil-Chromveredelung und wird bis 2031 mit einem CAGR von 5,18 % die stärkste Expansion verzeichnen.
- Nach Substratmaterial entfiel auf Kunststoffe im Jahr 2025 ein Anteil von 46,81 % am Markt für Automobil-Chromveredelung, während Aluminiumsubstrate mit einem CAGR von 6,14 % bis 2031 den höchsten CAGR verzeichneten.
- Nach Fahrzeugtyp führten Personenkraftwagen mit einem Marktanteil von 74,66 % am Markt für Automobil-Chromveredelung im Jahr 2025 und werden im Prognosezeitraum einen CAGR von 5,34 % verzeichnen.
- Nach Technologie hielt Galvanik-Hexavalent im Jahr 2025 einen Anteil von 68,24 %, wobei Galvanik-Trivalent das am schnellsten wachsende Teilsegment mit einem CAGR von 6,48 % bis 2031 ist.
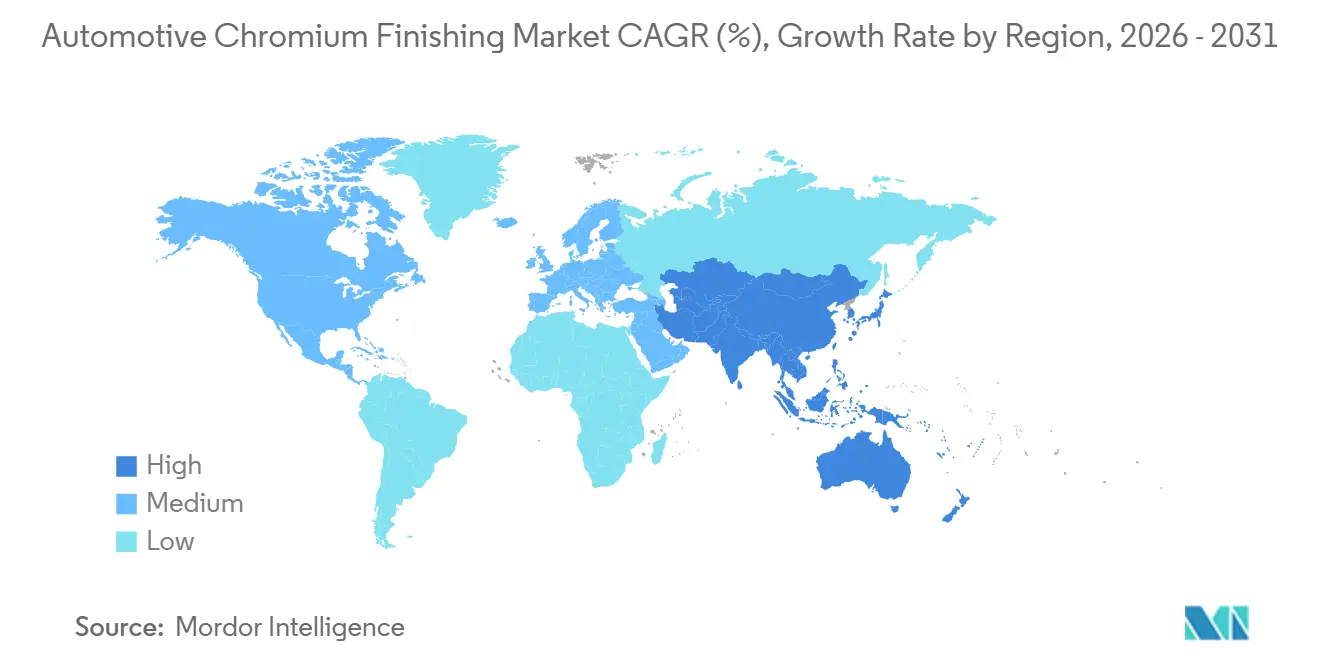
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 43,86 % und wird voraussichtlich das stärkste Wachstum mit einem CAGR von 5,83 % bis 2031 verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hochwertige Außenästhetik | +1.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| OEM-Vorgaben für Trivalentchrom und PVD | +0.7% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Leichtgewichtige galvanisierte Kunststoffe in OEM-Zierleisten | +0.6% | Asiatisch-pazifischer Raum als Kern, Ausweitung auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Erholung der globalen Fahrzeugproduktion nach der Pandemie | +0.4% | Global, angeführt vom asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Beleuchtete Chromzierleisten für Elektrofahrzeuge | +0.4% | Globale Elektrofahrzeug-Zentren, zunächst in Premiumsegmenten | Langfristig (≥ 4 Jahre) |
| Chromveredelung von Sensorgehäusen für L3+ ADAS | +0.3% | Nordamerika, EU, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach hochwertiger Außenästhetik
Chromzierleisten steigern weiterhin die Wahrnehmung von Fahrzeugen und ermöglichen es Automobilherstellern, Premiumpreise zu rechtfertigen. Luxusmarken schreiben mehrschichtige dreiwertige Stapel vor, die den Metallverbrauch reduzieren und dabei eine tiefe Reflexionsfähigkeit bewahren, und Massenmarkt-OEMs fügen selektives Chrom an Kühlergrillen und Fensterrahmen hinzu, um den wahrgenommenen Wert zu steigern. Das Segment Karosserieaußenteile und -strukturen von Magna International erzielte im Jahr 2024 einen Umsatz von 17,0 Milliarden USD und hielt trotz Programmauslaufhemmnissen eine bereinigte EBIT-Marge von 7,5 Prozent, was die anhaltende Nachfrage nach Außenveredelungsdienstleistungen bei Tier-1-Zulieferern unterstreicht. Die Kaufmuster nach der Pandemie verschoben sich hin zu höherwertigen Modellen, was den Chromanteil pro Fahrzeug erhöhte, selbst als Regulierungsbehörden die Verwendung herkömmlicher Elektrolyte einschränkten. Lasergestützte Behandlungen wie Huf Groups Signocrom ermöglichen markenspezifische Farbtöne innerhalb einer Chromschicht und zeigen, dass Innovationen eher inkrementell als disruptiv sind [1]„Signocrom-Prozess ermöglicht mehrfarbiges Chrom,” Huf Group, huf-group.com. Die robuste ästhetische Nachfrage sichert daher die Volumenstabilität, während der Sektor einen Technologiewandel durchläuft.
OEM-Vorgaben für Trivalentchrom und PVD (PFAS-freie Innenräume)
Kaliforniens aktualisierte Maßnahme zur Kontrolle luftgetragener Giftstoffe blockiert ab 2024 neue Genehmigungen für sechswertiges Chrom und verpflichtet Dekorativbetriebe bis 2030 zur Umstellung auf dreiwertiges Chrom [2]„Maßnahme zur Kontrolle luftgetragener Giftstoffe beim Verchromen,” California Air Resources Board, carb.ca.gov. Die EU veröffentlichte Entwürfe für Beschränkungen, die auf eine jährliche Emissionsreduzierung von 17 Tonnen abzielen, und große Fahrzeuggruppen haben interne Abschneidedaten zwischen 2025 und 2027. Die Galvanik-Arbeitsgruppe der Automotive Industry Action Group – bestehend aus Ford, General Motors, Toyota und Tier-Zulieferern, darunter MacDermid Enthone und Flex-N-Gate – konzentriert sich ausdrücklich auf den Ersatz von sechswertigem Chrom durch dreiwertiges Chrom und die Eliminierung von PFAS bei der dekorativen Chromveredelung, um die Exposition gegenüber Karzinogenen und die Arbeitssicherheit zu verbessern.
Einführung leichtgewichtiger galvanisierter Kunststoffe in OEM-Zierleisten
Gewichtsreduzierungsvorschriften und Kraftstoffeffizienzregulierungen treiben die Substitution von Metallsubstraten durch galvanisch beschichtete technische Kunststoffe in Außen- und Innenverkleidungsanwendungen voran. Der NeoLink® E-Prozess von Atotech ermöglicht die direkte saure Kupferbeschichtung auf ABS- und ABS/PC-Blends ohne stromlose Nickel- oder Ni/Cu-Zwischenschichten, wodurch der Palladiumverbrauch und die Prozessschritte reduziert werden, während globale Qualitätsstandards der Automobilindustrie eingehalten werden. Beschichtete Kunststoffe bieten im Vergleich zu gestanzten Stahlequivalenten bei Kühlergrill-Umrandungen, Türgriffen und Emblemen eine Gewichtseinsparung von 40–60 Prozent und unterstützen damit direkt die Einhaltung der flottendurchschnittlichen CO₂-Vorgaben in Europa und der CAFE-Standards in Nordamerika, was das Wachstum im Automobilindustrie-Chromveredelungsmarkt fördert.
Erholung der globalen Fahrzeugproduktion nach der Pandemie
Die globale Produktion von Leichtfahrzeugen erholte sich im Zeitraum 2024–2026 und stellte die Nachfrage nach Chromveredelung wieder her, nachdem Halbleiter- und Lieferkettenunterbrechungen die Produktion in den Jahren 2021–2023 gedämpft hatten. Die konsolidierten Lieferungen von Stellantis erreichten im ersten Quartal 2026 1,4 Millionen Einheiten, ein Anstieg von 12 Prozent im Jahresvergleich, wobei Nordamerika (+17 Prozent), Erweitertes Europa (+12 Prozent) sowie der Nahe Osten und Afrika (+11 Prozent) allesamt Zuwächse verzeichneten[3]Stellantis Reports Q1 2026 Estimated Consolidated Shipments of 1.4 Million Units, +12% y-o-y,
Stellantis, stellantis.com.. Die Erholung der nordamerikanischen SUV- und Pickup-Produktion – Segmente mit höherem Chromanteil pro Fahrzeug – kommt der dekorativen Chromveredelung überproportional zugute. Im Gegensatz dazu setzen das Kompaktwagen- und das Einsteiger-Elektrofahrzeugsegment in Europa und China weniger Zierleisten ein, was die Gesamtzuwächse in der Intensität dämpft.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Globale Verbote von Hexavalentchrom | -0.9% | Kalifornien, EU, Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Chrompreisvolatilität und Ferrochromrisiko | -0.5% | Global, kostensensible Segmente | Mittelfristig (2–4 Jahre) |
| Selbstheilende Klarlacksubstitute | -0.4% | Nordamerika, Europa, Premiummodelle | Langfristig (≥ 4 Jahre) |
| Hohe Investitionskosten für energieintensive PVD-Linien | -0.3% | Global, betrifft kleinere Lieferanten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der globalen Verbote von Hexavalentchrom
Regulatorische Beschränkungen für sechswertige Chromverbindungen engen den adressierbaren Markt für traditionelle Galvanikchemikalien ein und erzwingen kapitalintensive Prozessumstellungen. ECHAs Vorschlag vom April 2025 zur Beschränkung von Chrom(VI)-Substanzen gemäß REACH Anhang XVII zielt auf die Galvanisierung von Metall- und Kunststoffsubstraten mit drei Regulierungsoptionen ab: Die strengste (RO3) schreibt Grenzwerte für die Exposition der Arbeitnehmer von 0,1–0,5 µg/m³ (8-Stunden-TWA), Luftemissionen von 0,025 kg/Jahr und Wassereinleitungen von 0,15 kg/Jahr vor, was aufgrund der Nachrüstungskosten zu erheblichen Betriebsstilllegungen in der Branche führen könnte.
Chrompreisvolatilität und Ferrochromversorgungsrisiko
Die Rohstoffkosten für Chrom weisen eine strukturelle Volatilität auf, die durch konzentriertes Angebot, energieintensive Produktion und Chinas dominante Rolle bei der Ferrochromverarbeitung und der Nachfrage nach Edelstahl bedingt ist. Daten des U.S. Geological Survey zeigen, dass die Ferrochrompreise im Jahr 2022 mit 3,19 USD pro Pfund (Chromgehalt) ihren Höchststand erreichten, 2023 auf 2,55 USD fielen und 2024 auf geschätzte 1,80 USD weiter nachgaben, was den chinesischen Edelstahlüberschuss und die schwache Baunachfrage widerspiegelt. Die Chrommetallpreise folgten einem ähnlichen Verlauf: 7,20 USD pro Pfund (Bruttogewicht) im Jahr 2022, 5,05 USD im Jahr 2023 und geschätzte 5,60 USD pro Pfund (Bruttogewicht) für 2024, was auf eine anhaltende Volatilität hinweist, die die langfristige Vertragspreisgestaltung im Automobilindustrie-Chromveredelungsmarkt erschwert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Art der Chromveredelung:
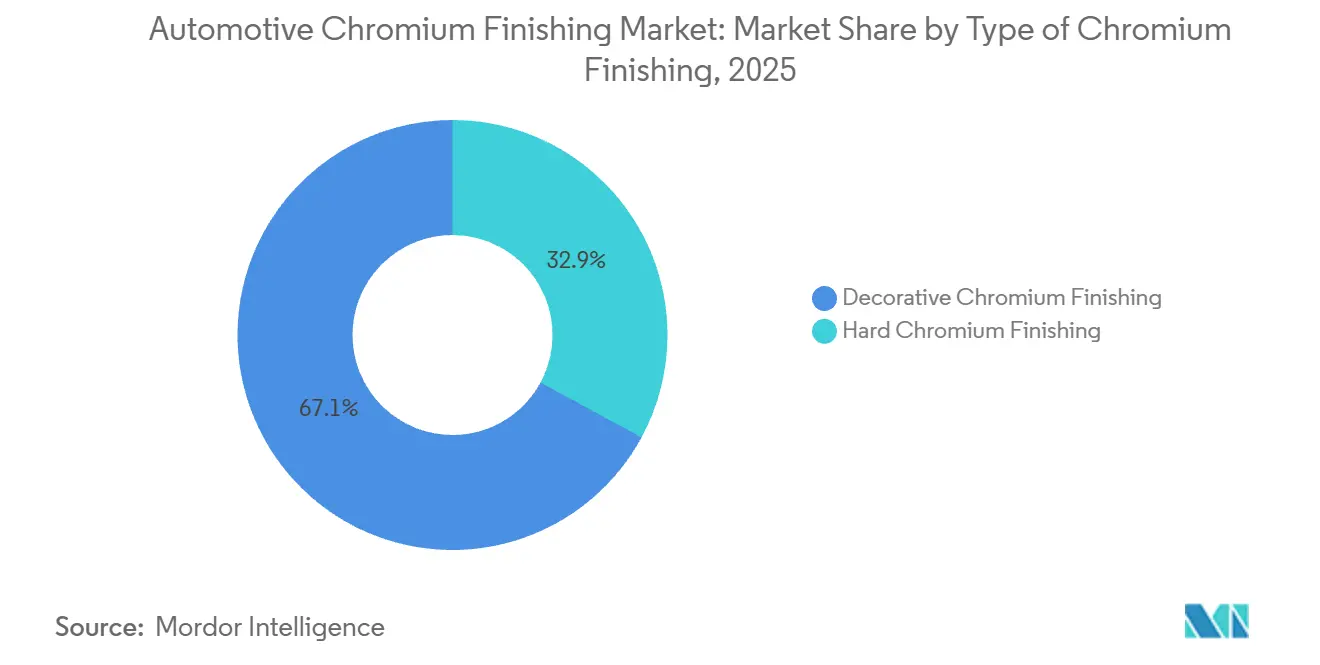
Dekorative Dominanz treibt ästhetische PremiumpositionierungIm Jahr 2025 entfiel auf dekoratives Chrom ein bedeutender Anteil von 67,13 % am Markt für Automobil-Chromveredelung. Prognosen deuten auf ein stetiges Wachstum mit einem CAGR von 4,95 % bis 2031 hin, was seine entscheidende Rolle bei der Definition des Außenmarkenauftritts unterstreicht. Dieses Segment profitiert direkt von den zunehmend größeren Kühlergrillen von SUVs und der Integration von Beleuchtung in Zierleisten, die beide zu einem höheren Flächenbedarf beitragen. Veredelungsbetriebe setzen Pulsumkehr-Gleichrichtertechniken ein, um die Metalldicke zu reduzieren und gleichzeitig eine schärfere Mikrorauheit zu erzielen, was die Erhaltung des Glanzes unter intensiven Tageslichtverhältnissen gewährleistet. Obwohl Hartchrom ein kleineres Segment darstellt, bleibt es für Anwendungen wie Kolbenstangen, Lagerringe und Batteriekühlplatten unverzichtbar, bei denen die tribologische Leistung ein entscheidender Faktor ist. Jüngste Innovationen bei mikrorissigem Hartchrom haben die Ermüdungslebensdauer um 25 % verbessert und seine Einführung in Achswellen der nächsten Generation für Elektroantriebe vorangetrieben.
Lieferanten von dekorativem Chrom konsolidieren ihre Aktivitäten zunehmend, um hauseigene Designdienstleistungen zu integrieren. Sie entwickeln auch farbabgestimmte PVD-Stapel, die das Erscheinungsbild von Kupfer oder eloxiertem Aluminium in ultradünnen Schichten nachahmen. Diese Fähigkeit hat Elektrofahrzeug-Startups angezogen, die oft nach unverwechselbaren Signaturoberflächen suchen, aber nicht über die Infrastruktur für Lackieranlagen verfügen. Gleichzeitig verfolgen Hartchromspezialisten eine Diversifizierung durch gebündelte Reparatur- und Neubeschichtungsdienstleistungen für aufgearbeitete Antriebsstrangkomponenten, um die Auswirkungen des rückläufigen Verbrennungsmotorenvolumens abzumildern. Zusammen stärken diese beiden Segmente den Markt für Automobil-Chromveredelung. Die Fähigkeit des dekorativen Segments, ästhetische Attraktivität mit Nachhaltigkeit in Einklang zu bringen, sichert jedoch seine Position als primärer Werttreiber innerhalb der Lieferkette.


Nach Anwendung:
Außenbereiche führen die Premiumpositionierungsstrategie anIm Jahr 2025 entfielen auf Fahrzeugaußenbereiche 46,17 % des Marktes für Automobil-Chromveredelung, mit einem prognostizierten CAGR von 5,18 %. Dieses Wachstum ist auf die zunehmende Verbreitung von SUV-Kühlergrillen und die steigende Einführung beleuchteter Frontschürzenleisten zurückzuführen. Zulieferer liefern nun vorverchromte große ABS-Kühlergrille mit integrierten Radarfenstern. Diese Innovation vereinfacht den Produktionsprozess und minimiert den Bedarf an zusätzlichen nachgelagerten Unterbaugruppen durch OEMs. Der Einsatz von In-Mold-Hybridtechniken ermöglicht das Aufsprühen von Chrom auf warme Kunststoffeinsätze, wodurch zusätzliche Werkzeug- und Schneidschritte entfallen. Auch Innenraumzierleisten haben an Bedeutung gewonnen, wobei Funktionen wie Konsolenknöpfe, Lüftungsringe und Schalthebelblenden selbst in Mainstream-Crossovern zum Standard geworden sind und damit den Chromanteil pro Fahrzeuginnenraum erhöhen.
Chromanwendungen weiten sich auch auf Komponentenebene aus. Batteriewärmeplatten und Haarnadel-Statoren erfordern nun dünne, harte Beschichtungen, um dielektrischen Kühlmitteln standzuhalten. Die Gewichtsparität mit Aluminium bleibt dabei unerlässlich. Zur Erfüllung dieser Anforderung werden dreiwertige Hartchromüberzüge eingesetzt. Diese Überzüge bieten Korrosionsschutz bei einer Dicke, die 50 % der herkömmlichen Hartchromdicke beträgt, und optimieren damit den Bauraum. Die anhaltende Nachfrage nach dekorativen Außenverkleidungen in Kombination mit den steigenden funktionalen Anforderungen elektrischer Antriebsstränge gewährleistet ein breites Anwendungsspektrum im Markt für Automobil-Chromveredelung.
Nach Substratmaterial:
Dominanz von Kunststoffen trifft auf AluminiuminnovationIm Jahr 2025 entfielen auf Kunststoffsubstrate 46,81 % des Marktes für Automobil-Chromveredelung und boten erhebliche Designflexibilität. Veredelungsbetriebe nutzen Niedertemperatur-Sputtern auf ABS-Substraten, das hitzebedingten Verzug verhindert und ihre anhaltende Relevanz sicherstellt. Aluminium hingegen etabliert sich mit einem CAGR von 6,14 % in Batteriegehäusen, Motorgehäusen und strukturellen Stützstreben durch eine Balance zwischen Leitfähigkeit und Gewichtsreduzierung. Zulieferer wie JFE Steel haben wärmebehandelbare Aluminiumbleche eingeführt, die dreiwertige Haftschichten ohne Chromsäureätzung integrieren und damit die Vorbereitungszeit um 15 % reduzieren.
Obwohl Stahl ein wichtiges Material für große Stoßfängerverstärkungen bleibt, sinkt sein Marktanteil, da Erstausrüster im Hinblick auf die Euro-7-Emissionsvorschriften auf Gewichtsreduzierung setzen. Verbund- und Glasfasersubstrate gewinnen bei Dachträgern und Spoilerlippen an Bedeutung und werden mit Plasmaaktivierung behandelt, um den 720-Stunden-Salzsprühstandard zu erfüllen. Diese wachsende Materialvielfalt kommt Verarbeitern zugute, die flexible Gestelle, Mehrchemie-Tanks und automatisierte optische Inspektion effektiv in einer einzigen Betriebszelle kombinieren.
Nach Fahrzeugtyp:
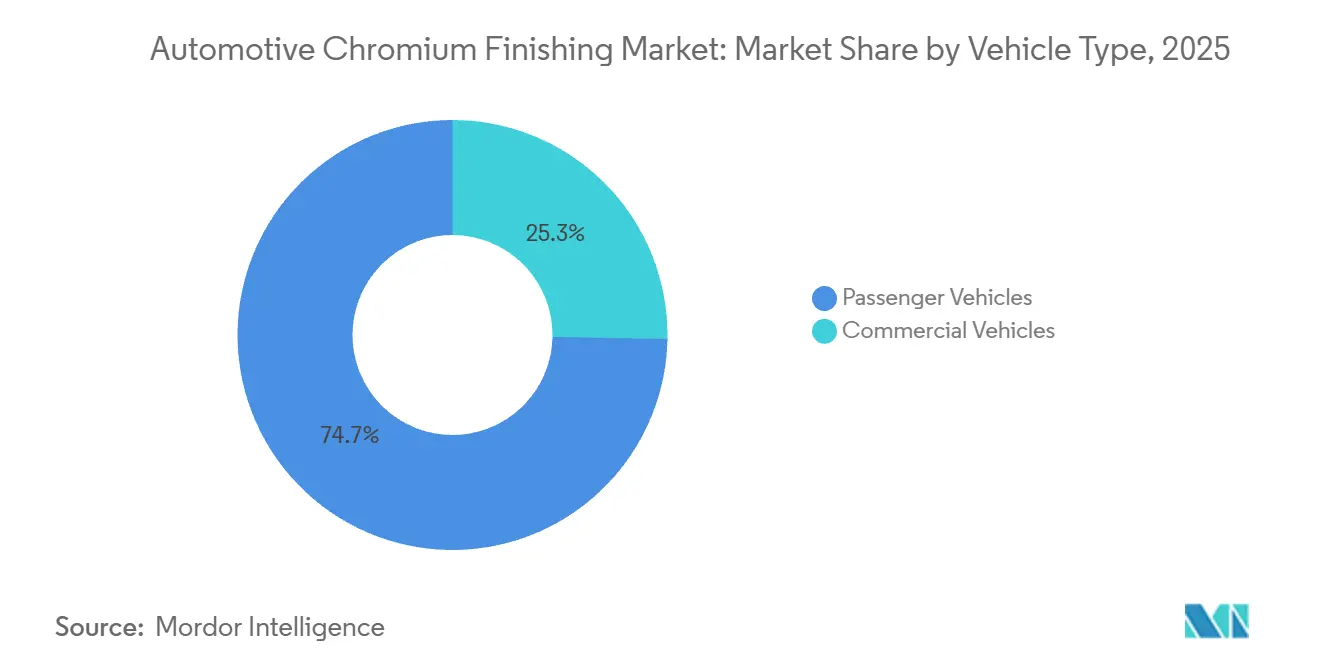
Personenfahrzeuge dominieren und führen das Wachstum anIm Jahr 2025 entfielen auf Personenfahrzeuge ein dominanter Anteil von 74,66 % am Markt für Automobil-Chromveredelung. Sie werden den Markt mit einem robusten CAGR von 5,34 % bis 2031 anführen. Kompakt-SUVs mit Chrom-Scheinwerferbogen und C-Säulenspangen für einen gehobenen Touch bilden dieses Volumen. Gleichzeitig treiben EV-Limousinen mit beleuchteten Schwellerleisten einen jährlichen Anstieg des Chromverbrauchs pro Fahrzeug um 8 % voran. Nutzfahrzeuge, obwohl in geringerer Anzahl, sind auf Hartchrom für Achsschenkelbolzen und Zapfwellenwellen angewiesen, um eine verlängerte Flottenstandzeit zu gewährleisten. Da regionale Gesetzgebung auf emissionsfreien Güterverkehr drängt, integrieren E-Lkw nun Chromkühlplatten. Diese Platten spielen eine entscheidende Rolle bei der Stabilisierung der Batterietemperaturen unter schwerer Last und steigern damit die funktionale Nachfrage.
Mit Blick auf die Zukunft deutet das Wachstum von gewerblichen EV-Bussen auf einen Wandel von traditionellem dekorativem Chrom hin zu farbigen PVD-Bändern hin. Diese Bänder, abgestimmt auf das Stadtbranding, könnten die ästhetischen Chromvolumina reduzieren, versprechen aber höhermargige Spezialbeschichtungen. Die Dynamik des Segments zeigt, dass Personenfahrzeuge zwar die dekorativen Trends bestimmen werden, gewerbliche Plattformen jedoch an der Spitze der Hartchrom-Innovationen stehen.
Nach Technologie:
Trivalentübergang beschleunigt sich trotz HexavalentdominanzGalvanik-Hexavalent beherrschte im Jahr 2025 aufgrund etablierter Linien und unübertroffener Farbgleichmäßigkeit noch immer 68,24 % des Marktanteils für Automobil-Chromveredelung. Die regulatorische Uhr hat jedoch einen CAGR von 6,48 % für dreiwertige Bäder katalysiert. Moderne Formulierungen weisen 0,5-Mikron-Abscheidungen auf, die CASS-Korrosionstests bestehen und OEM-Klasse-A-Spezifikationen ohne den Einsatz von Bleianoden erfüllen. Tier-1-Zulieferer rüsten bestehende Zellen mit Anodenkäfigen und überarbeiteter Filtration nach, anstatt in eine Neuanlage zu investieren, und begrenzen damit die Amortisationszeiten. PVD wächst derweil im zweistelligen Bereich von einer kleinen Basis aus, da LEDs in Chromteilen die optische Kantenschärfe erfordern, die nur Sputtern liefern kann.
Einige Veredelungsbetriebe kombinieren Chemikalien, indem sie einen dreiwertigen Voranstrich auftragen und dann mit einem gesputterten klaren Decklack versiegeln, um Fingerabdruckresistenz hinzuzufügen. Zukünftige Einsätze könnten wässrige dreiwertige Linien für hochvolumige Kleinteile und PVD für übergroße Verkleidungen kombinieren, um die Skalierbarkeit zu erhalten und gleichzeitig kosmetische Ziele zu erfüllen. Die Dominanz von Hexavalent schwindet bis Mitte des Jahrzehnts, bleibt jedoch für tiefe Hohlräume mit hoher Einwurftiefe unersetzlich, bis additivbasierte dreiwertige Chemikalien Fortschritte machen.
Geografische Analyse
APAC-Markt für automobiles Chromfinishing
Im Jahr 2025 entfiel auf die Region Asien-Pazifik ein Anteil von 43,86 % der weltweiten Nachfrage, und es wird ein CAGR von 5,83 % bis 2031 prognostiziert. China, das über 30 Millionen Einheiten produziert, bedient sowohl lokale als auch Exportmärkte und ermöglicht den Mehrschichtbetrieb von dekorativen ABS-Galvanisierzellen in Guangdong und Jiangsu. Japanische Zulieferer, die bei der Weiterentwicklung von Mikroriss-Hartchrom für Hydraulikstangen führend sind, leiten ihre Innovationen an Lohnbetriebe in der ASEAN-Region weiter. In Indien ziehen auf Lackierung und Galvanik ausgerichtete Industrieparks in der Nähe von Pune das Interesse sowohl inländischer Marken als auch westlicher Elektrofahrzeug-Neueinsteiger auf sich, die alle eine Lokalisierung der Zierteileversorgung anstreben. Die öffentliche Politik hält ein Gleichgewicht aufrecht, indem sie Umweltschutzmaßnahmen mit praktischen Umstellungsförderungen verbindet und es Galvanisierwerken ermöglicht, auf Trivalentbäder umzustellen, ohne den Betrieb zu unterbrechen.
Nordamerika- und Europa-Markt für automobiles Chromfinishing
Nordamerika erlebt, angetrieben durch technologische Fortschritte, erhebliche regulatorische und marktbezogene Veränderungen. Kalifornien beschleunigt den Übergang zu trivalenten Verfahren, während kanadische Zulieferer proaktiv PFAS-freie Chemikalien qualifizieren, um Verträge mit den Detroit Three zu sichern. Obwohl das Mutterunternehmen von Chrysler, Stellantis, Chrom für seine kommenden Pkw-Marken abgeschafft hat, erfordern sowohl RAM- als auch Jeep-Trucks weiterhin erhebliche Zierleisten, was zu einer geteilten Produktstrategie führt. Die Vereinigten Staaten verzeichnen zudem neue Investitionen in Chrom-Rohstoffe, was durch das kürzlich genehmigte inländische Werk von AMG unterstrichen wird, das darauf abzielt, die Importabhängigkeit zu verringern. Europa hingegen navigiert durch zunehmend strengere Vorschriften. Vorgeschlagene Überarbeitungen der REACH-Verordnung könnten eine pauschale SVHC-Einstufung für dekorative Anwendungen von sechswertigem Chrom einführen. Als Reaktion darauf investieren deutsche Galvanisierungsbetriebe erheblich in PVD-Anlagen im Millionen-Euro-Bereich, ergänzt durch Energierückgewinnungsmodule, um den Anforderungen der CO₂-Budgetierung nachzukommen. Während skandinavische OEMs Designtrends ohne Chrom erkunden, bleibt die Nachfrage nach Chrom bei traditionellen Premium-Limousinen stark. Die kostengünstigen Galvanisierungszentren in Osteuropa bedienen Deutschland und Frankreich, doch der Zugang zu EU-geförderten Modernisierungsmitteln erfordert einen nachweisbaren Einklang mit Trivalentstandards.
Naher Osten und Afrika sowie Südamerika-Markt für automobiles Chromfinishing
Im Nahen Osten und Afrika entwickelt sich der Automobilsektor ausgehend von bescheidenen Anfängen. Türkische Zulieferer liefern Chromkühlergitter sowohl für lokale Montagen als auch für westeuropäische Ersatzteile. Nach Herausforderungen im Zusammenhang mit Chip-Engpässen stabilisiert sich Südamerika, wobei brasilianische Galvanisierungsbetriebe in Übereinstimmung mit lokalen Regulierungsbehörden, die EU-Standards übernommen haben, auf trivalente Verfahren umstellen. Insgesamt wird der Markt für automobiles Chromfinishing durch regionsspezifische regulatorische Rahmenbedingungen und sich wandelnde Fahrzeugpräferenzen geprägt.

Wettbewerbslandschaft
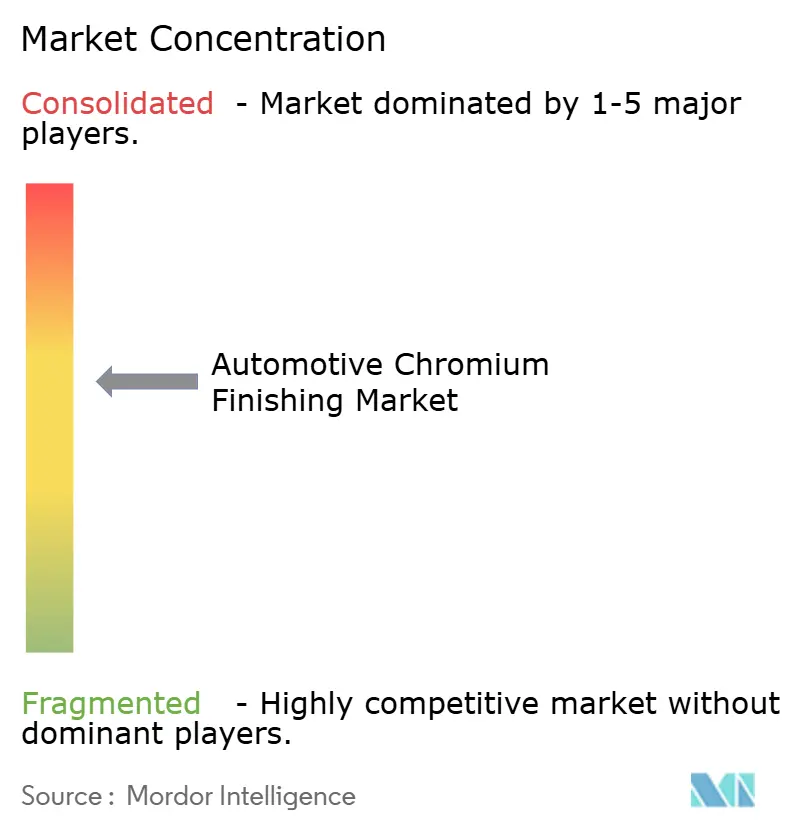
Der Markt für Automobil-Chromveredelung erlebt eine Konsolidierung, obwohl er mäßig fragmentiert bleibt. SRG Global, Atotech und MacDermid Enthone halten gemeinsam einen bedeutenden Marktanteil. Diese Unternehmen differenzieren sich durch Angebote wie schlüsselfertige Umrüstkits und eingebettete metallurgische Labore. In einer strategischen Entwicklung investierte Quaker Houghton im Jahr 2024 153 Millionen USD in Dipsol, was sein Portfolio an dreiwertigen Elektrolyten stärkte und eine Präsenz auf dem asiatischen Markt etablierte. Ähnlich unterstreicht Axaltas Übernahme der CoverFlexx Group für 285 Millionen USD den Branchenfokus auf Skalierung und Diversifizierung der Oberflächentechnikkapazitäten durch die Integration von Spezial-PVD- und Lack-über-Chrom-Technologien.
Zukünftige Technologie-Roadmaps konzentrieren sich zunehmend auf PFAS-freie Nassverfahren und Großflächen-Sputtertechniken. Im Januar 2025 veröffentlichte MacDermid Enthone einen technischen Leitfaden, der bestätigt, dass seine neue PFAS-freie dreiwertige Linie die Korrosionsspezifikationen der herkömmlichen sechswertigen ASTM-Standards erfüllt, was zu raschen Empfehlungen von OEMs führte. Oerlikon hat bedeutende Fortschritte erzielt, indem es in 2,5-Meter-Durchmesser-Kammern mit KI-gesteuerter Dickenkartierung investiert hat, was zu einer Reduzierung der Zykluszeit um 20 % führte.
Kleinere regionale Einrichtungen stehen vor Kapitalbeschränkungen, was viele dazu veranlasst, Joint Ventures mit Chemielieferanten zu verfolgen, die Finanzierungspakete anbieten. AMGs Ferrochromwerk in den Vereinigten Staaten spiegelt einen Trend zur vorgelagerten Integration wider und sichert stabile Rohstoffversorgung für eigene Galvaniknetzwerke. Neueinsteiger aus der Lackindustrie bewerben hochglänzende Klarlacke als Alternativen zu Chrom. Die optische Qualität und der Luxusappell echter Metallschichten bieten jedoch weiterhin einen Wettbewerbsvorteil. Insgesamt werden die Wettbewerbsdynamiken des Marktes durch Faktoren wie regulatorische Compliance, Kundennähe und die Integration von Chemie- und Geräteökosystemen geprägt, anstatt ausschließlich durch Preisstrategien beeinflusst zu werden.
Marktführer der Branche für automobile Chromveredelung
SRG Global
Atotech (MKS Instruments)
MacDermid Enthone Industrial Solutions
AkzoNobel
PPG Industries, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für automobiles Chromfinishing
- SRG Global
- Atotech (MKS Instruments)
- MacDermid Enthone Industrial Solutions
- AkzoNobel
- Axalta Coating Systems
- Eakas Corporation
- PPG Industries, Inc.
- Henkel AG & Co. KGaA
- Borough Ltd.
- Nippon Paint Holdings
- Allied Finishing Solutions, Inc.
- U.S. Chrome
- Techmetals Inc.
- Solvay SA
- Kakihara Industries Co., Ltd.

Recent Industry Developments in Markt für automobiles Chromfinishing
- März 2026: Die BMW Group wird Chromdetails in ihrer kommenden Neue-Klasse-Elektrofahrzeuglinie abschaffen und damit einen bedeutenden Designwandel einleiten. Die neuen Modelle werden traditionelle Chromelemente durch beleuchtete Designmerkmale ersetzen, darunter leuchtende Nierengitter.
- April 2025: AMG Critical Materials genehmigte im April 2025 eine Investition von 15 Millionen USD zum Bau einer Chrommetallproduktionsanlage in New Castle, Pennsylvania, USA. Das Werk wird jährlich rund 6.500 Tonnen Chrommetall produzieren und damit inländische industrielle Lieferketten unterstützen.


Berichtsumfang des globalen Markts für automobile Chromveredelung
Der Marktbericht für Automobil-Chromveredelung ist segmentiert nach Art der Chromveredelung (Dekorative Chromveredelung und Hartchromveredelung), Anwendung (Fahrzeuginnenräume, Fahrzeugaußenbereiche und weitere), Substratmaterial (Stahl, Aluminium und weitere), Fahrzeugtyp (Personenfahrzeuge und Nutzfahrzeuge), Technologie (Galvanik – Hexavalent, Galvanik – Trivalent und Physikalische Gasphasenabscheidung (PVD)) und Geografie.
| Dekorative Chromveredelung |
| Hartchromveredelung |
| Fahrzeuginnenräume |
| Fahrzeugaußenbereiche |
| Fahrzeugkomponenten |
| Stahl |
| Aluminium |
| Kunststoffe |
| Sonstige Materialien |
| Personenfahrzeuge |
| Nutzfahrzeuge |
| Elektroplattierung – Hexavalentchrom |
| Elektroplattierung – Trivalentchrom |
| Physikalische Gasphasenabscheidung (PVD) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Art der Chromveredelung | Dekorative Chromveredelung | |
| Hartchromveredelung | ||
| Nach Anwendung | Fahrzeuginnenräume | |
| Fahrzeugaußenbereiche | ||
| Fahrzeugkomponenten | ||
| Nach Substratmaterial | Stahl | |
| Aluminium | ||
| Kunststoffe | ||
| Sonstige Materialien | ||
| Nach Fahrzeugtyp | Personenfahrzeuge | |
| Nutzfahrzeuge | ||
| Nach Technologie | Elektroplattierung – Hexavalentchrom | |
| Elektroplattierung – Trivalentchrom | ||
| Physikalische Gasphasenabscheidung (PVD) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Markts für automobile Chromveredelung?
Die Marktgröße für Automobil-Chromveredelung erreichte im Jahr 2026 4,42 Milliarden USD und wird bis 2031 voraussichtlich auf 5,52 Milliarden USD steigen.
Welche Region führt den Markt für automobile Chromveredelung an?
Der asiatisch-pazifische Raum hält einen Anteil von 43,86 % und verzeichnet mit einem CAGR von 5,83 % das stärkste Wachstum aufgrund der umfangreichen Fahrzeugproduktion und integrierten Lieferketten.
Warum wechseln Automobilhersteller zu Trivalentchrom?
Trivalentelektrolyte erfüllen strenge Vorschriften in Kalifornien und der EU, eliminieren karzinogene Risiken durch Hexavalentchrom und entsprechen nun der Korrosionsleistung veralteter Systeme.
Welches Substrat wächst bei der Chromveredelung am schnellsten?
Aluminiumteile verzeichnen eine CAGR von 6,14 %, da Elektrofahrzeug-Batteriegehäuse und Motorgehäuse leichte, thermisch leitfähige und korrosionsgeschützte Oberflächen benötigen.
Seite zuletzt aktualisiert am:



